Strah od robota

00

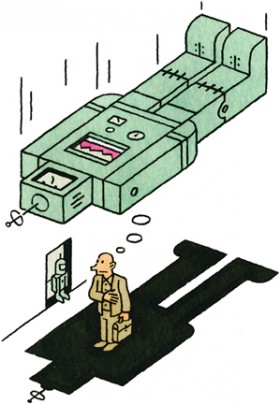
U raspravama o „usponu robota“ se stvarno preteruje. Pretnja da će roboti zameniti ljude smatra se novinom koja će promeniti našu civilizaciju i naš način života. Ali tu nema ničeg novog. Mašine koje zamenjuju mehanički, a ponekad i kreativni rad ljudi postoje još od industrijske revolucije. Robot je mašina kao i svaka druga. Opsesija robotima ili strah od njih u vezi su sa našom fascinacijom njihovim antropomorfizmom. Govori se o velikim profitima „vlasnika robota“, kao da su oni robovlasnici. A nema nikakvih vlasnika robota, već samo kompanija koje investiraju u ove tehnološke pronalaske da bi ostvarile što veći profit. Može se dogoditi da se neto raspodela konačnog proizvoda pomeri u korist kapitala, ali sam fenomen se ne razlikuje od uvođenja bilo kojih novih mašina koje zamenjuju ljudski rad, i to već najmanje dvesta godina, piše ekonomista Branko Milanović na svom blogu Global Inequality

16Želim da razjasnim 3 zablude u vezi sa robotima.

Prva je da će, prema doktrini ukupne količine rada, nove mašine zameniti veliki broj radnika zbog čega će oni ostati trajno nezaposleni. To je verovatno tačno na kratak rok, jer broj poslova je ograničen, a što više posla obavljaju mašine to je manje posla za ljude. Ali na dugi rok broj poslova postaje promenjiva u jednačini. Ne možemo da predvidimo koji novi poslovi će nastati, jer ne znamo šta će sobom doneti nova tehnologija, ali možemo da se oslonimo na iskustvo iz poslednja dva veka tehnološkog razvoja. Već je utvrđeno da su se slični strahovi javljali i ranije i da su se svi ispostavili kao neosnovani. Nove tehnologije su stvorile nove poslove, to jest više novih i boljih poslova od onih izgubljenih. To ne znači da u ovom procesu neće biti gubitnika. Neke radnike će zameniti nove mašine zvane „roboti“ ili će doći do smanjivanja zarada, ali iako će ovi gubici biti tragični za pojedince, oni neće imati negativan uticaj na društvo u celini.

Druga velika zabluda, koja je u vezi sa prvom i tiče se naše nesposobnosti da predvidimo šta će doneti nove tehnologije – jeste da su ljudske potrebe ograničene. Nama se čini da su one svodive na one koje postoje danas, jer nismo u stanju da predvidimo nove potrebe koje ćemo razviti sa novom tehnologijom. Zato ne možemo da zamislimo ni nove poslove koji će ih zadovoljiti. Ovde nam opet može pomoći istorija. Pre 10 godina nismo mogli da zamislimo potrebu za smart telefonima (jer nisu postojali) i nismo mogli da zamislimo nove poslove koje će stvoriti iPhone (preko Ubera do elektronske prodaje karata). Pre samo 40 godina nismo mogli da zamislimo potrebu za ličnim računarom u svakoj sobi i milione poslova koje će oni stvoriti. Pre nekih sto godina nismo mogli da zamislimo potrebu za ličnim kolima i fabrikama poput Forda, Dženeral Motorsa i Tojote, pa ni stvari poput Mišlenovog vodiča za restorane. Čak su i najbolji ekonomisti poput Ricarda Hausmanna i John Maynard Keynesa (u „Ekonomskoj budućnosti naših unuka“) smatrali da su ljudske potrebe ograničene. Danas znamo da to nije slučaj: potrebe su neograničene i kreiraju ih nove tehnologije.

06

Treća velika zabluda, indirektno povezana sa pitanjem robotike, odnosi se na konačnost sirovina i izvora energije i bavi se „ograničenim kapacitetima Zemlje“. Naravno da postoje geografska ograničenja količine sirovina na Zemlji kao zatvorenom sistemu, ali nas iskustvo uči da su ove granice daleko fleksibilnije nego što mislimo, jer se naše znanje o njima pomera sa napretkom tehnologije. Kroz tehnološki razvoj otkrivamo sve više zamena za prirodne materijale. Prihvatanje činjenice da je na primer x izvor energije ili sirovina i da će po sadašnjem tempu eksploatacije za nekoliko godina nestati, zanemaruje činjenicu da sa smanjivanjem količina x raste njegova cena na tržištu i povećava se potreba za pronalaženjem njegove zamene (što pokazuju pronalasci šećerne repe, sintetičke gume ili freking), ili za upotrebom različite kombinacije elemenata u proizvodnji finalnog proizvoda koji sada sadrži x. Možda će to povećati cenu finalnog proizvoda, ali se svakako neće desiti nikakva kataklizma. Kapaciteti planete Zemlje posmatrani mimo tehnološkog razvoja i porasta cena samo su još jedna velika zabluda.

Neki poznati ekonomisti su sakupljali papir u strahu od nestanka drveća prepuštajući se iracionalnim strahovima. Do toga nije došlo, iako je potrošnja papira dostigla svoj istorijski rekord. Oni prosto nisu mogli da predvide da će tehnologija omogućiti reciklažu papira i da će elektronska komunikacija zameniti većinu papirne. Mi nismo ništa pametniji od njih, jer ne možemo da zamislimo zamenu za naftu, magnezijum ili gvozdenu rudu, ali možemo da zaključujemo po analogiji.

Strah od robotike i tehnologije proizlazi iz dve ljudske slabosti. Jedna je kognitivna: ne znamo kakve će biti tehnološke promene u budućnosti i zato ne možemo da predvidimo svoje potrebe. Druga je psihološka: želja za uzbuđenjem koje izaziva strah od nepoznatog, od zastrašujuće i istovremeno privlačne mogućnosti da u fabrikama metalni roboti zamene radnike. Ona zadovoljava istu potrebu zbog koje gledamo horor filmove. A kada ne gledamo horor filmove, plašimo se nestanka prirodnih resursa, kraja ekonomskog rasta i zamene ljudi robotima. To je jako zabavno, ali nas istorija uči da nema realnih razloga za strah.

Branko Milanović, Global Inequality

Social Europe, 26.09.2016.

Peščanik.net, 27.09.2016.

Plima globalizacije i njene mene

Liberalizacija trgovine je zaustavljena i vidi se stalni porast protekcionističkih mera, piše Martin Volf za Fajnenšel tajms.

11

Da li je plima globalizacije promenila tok? Ovo je životno važno pitanje. Odgovor je usko povezan sa stanjem svetske ekonomije i politike Zapada.

05Migracija postavlja sasvim konkretna pitanja. Era globalizacije nije bila praćena opštom posvećenošću liberalizacije tokova ljudi. Zato ću se ovde fokusirati na globalizaciju trgovine i tokova kapitala. Podaci u ovim oblastima izgledaju sasvim jasno: Globalizacija je dostigla izvestan vrhunac i, u nekim oblastima, ide u obrnutom smeru.

U analizi Peterson instituta za međunarodnu ekonomiju tvrdi se da je odnos svetske trgovine i proizvodnje ravan od 2008. godine, što je do sada najduži period takve stagnacije od Drugog svetskog rata. Prema nezavisnom centru za istraživanje protekcionizma Global Trade Alert, čak je i obim svetske trgovine stagnirao u periodu od januara 2015. do marta 2016, mada je svetska privreda nastavila da raste. Stanje prekograničnih finansijskih sredstava je dostiglo 57 odsto globalne proizvodnje u 2007. godini, i padalo je na 36 odsto do 2015. godine. Konačno, priliv direktnih stranih investicija je ostao daleko ispod 3,3 odsto svetske proizvodnje postignute u 2007. godini, iako ukupne zalihe nastavljaju da rastu, iako sporo, u odnosu na ukupnu proizvodnju.

06Tako da su podsticaji za dalje ekonomske integracije usporili i u nekim aspektima otišli u rikverc. Globalizacija nije više mašina koja doprinosi svetskom privrednom rastu. Ako se taj proces zaista bliži kraju, ili čak ide u rikverc, to ne bi bilo prvi put od industrijske revolucije, početkom 19. veka. Još jedan period globalizacije, u eri imperija, dogodio se krajem 19. veka. Prvi svetski rat okončao je ovaj proces a Velika depresija ga je uništila. Važna fokus američke ekonomske i spoljne politike posle 1945. godine bio je da ponovo pokrene globalnu ekonomiju, ali ovaj put među suverenim državama i vođen od strane međunarodnih ekonomskih institucija. Ako Donald Trump, koji je prihvatio protekcionizam i izvrgao ruglu globalne institucije, bude izabran za predsednika u novembru, bilo bi to odbacivanje centralne teme posleratne politike SAD.

S obzirom na prethodnu istoriju i trenutnu politiku trgovine, posebno u SAD, prirodno je da se pitamo da li bi se isto moglo dogoditi u novijoj eri globalizacije. To zahteva od nas da razumemo šta vodi te politike.

07Jedan od razloga za usporavanje je to da su mnoge mogućnosti, ako ne iscrpljene, a ono radikalno umanjene. Kada se, na primer, proizvodnja svih radno intenzivnih fabrika preselila iz bogatih zemalja, rast prometa takvih proizvoda mora pasti. Slično tome, kada je najveći investicioni bum u istoriji sveta, u Kini, usporio, potražnja za robama morala je takođe usporiti. To je uticalo i na smanjenje cena i na smanjenje količina. Opet, kraj globalne kreditne ekspanzije će sigurno dovesti do pada prekograničnih fondova finansijskih sredstava. Konačno, posle decenija SDI, mnoštvo kompanija koje su imale koristi od nje, prihvatio je svoju šansu i uspeo ili, u važnim slučajevima, nije uspeo.

Ipak, to nije sve što je u toj priči. Liberalizacija trgovine je zaustavljen i vidi se stalni porast protekcionističkih mera. Finansijska kriza donela je sa sobom regulatorne mere, od kojih su mnoge vezane za usporavanje prekograničnih finansijskih tokova. Uspon ksenofobičnog raspoloženja i usporavanje trgovine će verovatno da se smanji rast SDI. Ukratko, javne politika nude manje podrške u tome.

Politika takođe sve manje podržava globalizaciju. Opet je SAD centralni deo priče. Tramp je najprotekcionističkiji kandidat za predsednika SAD još od 1930-ih. Ali, što obeshrabruje, Hilari Klinton, arhitekta američkog “stožera u Aziji” se okrenula protiv Trans-Pacifičkog partnerstva čiji je bila doskorašnji pristalica. Transatlantska trgovina i investiciono partnerstvo, o kojima se pregovara između SAD i EU, sada je u velikoj nevolji. Međunarodnih trgovinski pregovori u Dohi su na izdistaju. Iznad svega, važni delovi zapadne javnosti više ne veruju u koristi većeg obima trgovine. Podaci o relativnim realnim dohocima i prilagođavanje porasta uvoza doprinosi takvom skepticizmu.

08

Globalizacija je u najboljem slučaju u zastoju. Može li da čak ide unazad? Da. To zahteva mir među velikim silama. Neki bi takođe tvrde da zahteva hegemonijsku moć: Britaniju pre 1914. i SAD posle 1945. godine. U vreme loše ekonomske situacije u visoko razvijenim zemljama, rasta nejednakosti i velikih promena u ravnoteži globalne moći, još jedan kolaps mora biti mogućnost. Razmotrite uticaj bilo kakve borbe između SAD i Kine oko Južnog kineskog mora, iako bi takva nesreća bila zastrašujuća i proizvela mnogo teže posledice od uskih ekonomskih efekata.

Da li je zastoj globalizacije bitan? Da. U eri globalizacije po prvi put je zabeležen pad globalne nejednakosti prihoda domaćinsatva od početka 19. veka. Između 1980. i 2015. godine, prosečni globalni stvarni prihod je porastao za 120 odsto. Mogućnosti koje se pružaju globalizacijom su od vitalnog značaja. Naša budućnost ne leži u zatvaranju jednih za druge.

Neuspeh – i to značajan – leži u tome što što ravnopravna raspodela dobitaka nije ravnopravno raspoređena, posebno u privredama sa visokim prihodima. Jednako sumoran je neuspeh u ublažavanju posledica onih koji su bili pogođeni globalizacijom. Ali ne možemo zaustaviti ekonomske promeea. Osim toga, rasta produktivnosti i novih tehnologija na poslove i plate daleko je premašio prednosti porasta uvoza. Globalizacija ne sme da bude žrtveno jagnje za sve naše bolesti.

Ipak, sada je u zastoju, što je posledica politika koje se sada promovišu. Ovo se mora preokrenuti. Ipak, čak će i zastoj će usporiti ekonomski napredak i umanjiti mogućnosti za siromašne u svetu. Guranje globalizacije unapred zahteva drugačije unutrašnje i spoljne politike od onih iz prošlosti. Budućnost globalizacije zavisi od boljeg upravljanja. Da li će se to desiti? Avaj, nisam optimista.

Martin Wolf, Financial Times

.

Globalizacija: niko nije savršen

000

Mi još nismo okončali žučne rasprave za i protiv globalizacije, a na tzv. Zapadu vrve naslovi: “Kraj globalizacije”, “Znači li Brexit kraj globalizacije”, “Kraj globalizacije kakvu smo znali” i da nabrajanje prekratim simpatičnim naslovom – “Gubitnici globalizacije uzvraćaju udarac”. Tek kad se malo razgrnu ta obilja tekstova vidi se da je reč o dva poimanja globalizacije. Jedan je onaj klasični i zaista globalni, a drugi evropocentrični, provincijalno zagledan u sopstveni pupak, gde se odlazak Britanije shvata kao kraj globalizacije. U oba slučaja priča o kraju nosi medijsku antiglobalizacionu pripremu za opravdavanje podrivanja procesa putem regionalizacije. Nastaju zone za zaobilaženje primene univerzalnih pravila WTO (Svetske trgovinske organizacije) koja su najvećim delom otvorila vrata globalizacije. Rekombinuje se NAFTA – ugovor koji treba da kompaktira Severnu Ameriku (Amerika, Kanada, Meksiko). Izboren je TPP (Amerika i Daleki Istok, Pacifik) – direktno usmeren na zatvaranje prostora za Kinu. TTIP (Amerika i Evropska unija) ima za cilj stvaranje evropskog regionalnog tržišta “protiv trećih lica”. Dakle, Amerika je zajednički imenitelj i pravi svoju protivtežu procesu trgovinske ekspanzije koji joj izmiče iz ruku.

14Nije potrebno da čovek završi Oksford (gde se kažu insistira na razvijanju sposobnosti zapažanja) pa da vidi kako je Svetska trgovinska organizacija pala u duboku senku. Sve one čuvene runde GATT-a i WTO koje su nakon beskrajnih cenjkanja[1] ipak urodile sve slobodnijom i intenzivnijom svetskom trgovinom, potiskuju se novim pravilima. Kina je u WTO primljena 2001. godine. Direktan TV prenos njenog prijema praćen je u Kini skoro kao kasnije Olimpijske igre. Računalo se naivno da Kina ne predstavlja trgovinsku opasnost. Rusija je, međutim, smatrana opasnom, pa je morala 18 godina da čeka i preuređuje svoje propise kako bi postala članica tek 2012. godine. Najkraće je čekala Albanija. Njen je pristupni adut bio: Mi nemamo od čega da se branimo, niti čime da ugrožavamo – napišite nam pravila ponašanja i mi ćemo potpisati. I bi tako. Pregovori su počeli 1998. a u članstvo je primljena 2000. godine. Srbija je, u doba dok se pod Miloševićem zvala Srbija i Crna Gora, izbačena iz te organizacije[2] i danas spada u 13 zemalja koje nisu članice, zajedno sa Etiopijom, BiH, Sirijom, Libijom i sličnima. Taktika naše strane je da se napori usmere na ulazak u EU, pa će time i članstvo u WTO biti lakše rešeno.

15Postoje jake tendencije da se dokaže kako je globalizacija donela više lošeg nego dobra. Lari Samers (Larry Summers), Klintonov ministar finansija i danas profesor na Harvardu, govoreći o “vekovnoj stagnaciji”, založio se za “racionalni nacionalizam” i optužio globalizaciju: “Imamo dokaza da je globalizacija povećala nejednakosti u SAD pogodujući bogatima, te da je radnike izložila beskrupuloznoj konkurenciji”. Pa na toj ne naročito preciznoj tezi nastavlja i zaključuje: “Povećana mobilnost kapitala i kompanija ne bi smela da uskrati Sjedinjenim Državama mogućnost da zaštite svoje građane”. To zove: “Odgovorni nacionalizam”. Otvoreniji poziv na protekcionizam moguće je čuti jedino od Donalda Trampa.

Klub značajnih američkih ekonomista renegata globalizacije neočekivano se širi. Pol Krugman, umerenije konstatuje da razmena među narodima ima nesumnjive prednosti, no da pravila piše politika, te je tako usmerila fiskalne sisteme u korist velikog kapitala i multinacionalnih kompanija. “Zbivanja na tržištu rada pod presijom globalizovane konkurencije su teško ugrozila zaposlene” (u razvijenim zemljama – to se valjda podrazumeva). Tu je i večiti Džefri Saks (Jefrey Sachs), danas profesor na Columbia University, sa tvrdnjom: “I ja sam verovao u međunarodne investicione zahvate, propagirao globalizaciju, ali smatram da bi je trebalo podvesti kontroli…” MMF, koji bi možda mogao imati kontrolnu ulogu, bez sumnje atakuje na globalizaciju multiplikujući studije o “iščašenju” međunarodne trgovine, produbljivanju jaza između bogatih i siromašnih, o haosu na tržištu rada, uvek ubrajajući globalizaciju među osnovne krivce. Nedavno je MMF preporučio državama članicama kontrolu kretanja kapitala u velikoj meri kontradiktornu sa merama koje je predlagao pre dve i po decenije. Bogate države su se uplašile globalizacije, bogate korporacije ne – one se goje na višku rada siromašnih.

00

Sklonost objašnjavanja ekonomskih tokova fizičkim zakonima popularna je naučna zabava stručnjaka, pa su tako Arto Anila (Annila) sa univerziteta u Helsinkiju i Stenli Salt (Stanley Salthe) iz Njujorka Drugim zakonom termodinamike objašnjavali ekonomske uspone i padove kapitalizma. Aktuelne rasprave o globalizaciji podvode se pod Njutnov Treći zakon – akcija i reakcija. Naime, reagujući na pripremanje terena za intenzivno političko-medijsko osporavanje globalizacije, popularni Tomas Piketi (Thomas Piketty) razjašnjava da se Brexit može dovesti u vezu sa globalizacijom samo kao odjek na najezdu imigranata. U intervjuu (La Repubblica, 2. jul) on nedvosmisleno kaže: “Sve jasnija je neophodnost regulisanja kapitalizma /…/ ksenofobni populistički lideri imaju ulogu da ubede mase kako njihovi neprijatelji nisu beli milijarderi nego globalizacija i obojena sirotinja koja nadire”. U često citiranoj knjizi Global Inequality (Globalna nejednakost) Branko Milanović piše: “Globalizacija je donela mnoge koristi, velika većina onih koji su te koristi videli su sa dna globalne raspodele dohotka – oni koji su efikasno uzdignuti iz najtežeg azijskog siromaštva – ali i najveći svetski bogataši”. Nobelovac Angus Deton, jasnoćom matematičara objašnjava da visoka nejednakost usporava svetski ekonomski rast i redukuje svojstvo globalizacije kao faktora napretka. Tokom zahuktale globalizacije do 2011. godine donja granica siromaštva je povećana od 1 na 1,90 dolara na dan po stanovniku, pa iako je gotovo udvostručeno merilo najbednijih njhov broj je od 1,8 milijardi pao na 887 miliona u svetu. Od 2002. do 2014. obim svetske trgovačke razmene je utrostručen. Napredak Kine, Indije, Brazila, Malezije je toliko očigledan da ga nema potrebe brojčano dokazivati.

07Poslužimo se još jednim fizičkim zakonom – spojenih sudova. Ne biva da neko nešto dobija, a da drugi ne gubi. Političko-ekonomski sofizam izražava se pitanjem: da li se proces ujednačavanja globalizacijom postiže padom nivoa bogatih ili usponom siromašnih? Nema sumnje da je globalizacija značajno podigla nivo siromašnih, manje razvijenih zemalja, da bi istovremeno uticala na pad dobrobiti srednjeg sloja u razvijenom, bogatijem svetu. Pritom su zakonitosti kapitalizma svoj gubitak prevalili na industriju, zaposlene, srednju klasu, a ne na vlasnike kapitala. Štaviše, njima je i u toj situaciji išlo od ruke pa levo orijentisani protivnici globalizacije u razvijenom svetu argumentuju o socijalnom raslojavanju: 85 najbogatiji ljudi na svetu raspolaže bogatstvom ravnim imovini 3,5 milijardi najsiromašnijih. Desni protivnici koriste isti podatak da bi zahtevali protekcionističku zaštitu nacionalnih interesa. Finansijalizacija ekonomije zaustavila je “socijalni lift” koji je podizao u vis sve nove i nove nadolazeće generacije razvijenog sveta. I jedni i drugi su skloni uništavanju prednosti za sirotinju da bi kaznili bogate. Čudna logika.

Sa siromašnima je situacija jednostavnija. Rušenjem carinskih i drugih barijera razvijeni i bogati su dobili lakši pristup na ogromna tržišta Kine, Indije, čitave Afrike… ali su morali da otvore svoja bogata tržišta za robu iz manje razvijenog sveta. Tokom pregovora razvijeni su opstruisali dostup poljoprivrednih proizvoda iz manje razvijenog sveta, računajući da će udar sa te strane biti najjači, međutim, Kina, u prvom redu, razvila je sopstvenu industriju frapantnom brzinom i preplavila razvijeni svet svojom industrijskom robom nedostižno konkurentskih cena. Da bi finansirao ekonomski rast je morao uzimati kredite od bogatih, pa tako deo njihovog neto uspona, preko kamata, odlazi investitorima – dakle finansijskim moćnicima razvijenog sveta. Time su bogati dobili izvanredan novi dotok kapitala.

01

Interesantna je situacija sa NAFTA (North American Free Trade Agreement – Severnoamerički ugovor o slobodnoj trgovini) potpisanim 1994. godine i slavljenim kao put ka novim stotinama hiljada visoko plaćenih radnih mesta u SAD. Računica se zasnivala na pretpostavci da će Amerika, delom od Kanade i naročito od Meksika, napraviti inferiorno tržište za svoje proizvode. Desilo se međutim da je Meksiko, baš kao i Kina, jeftinom radnom snagom, privukao masu fabrika i kapitala iz SAD, što je navelo njene jastrebove da zahtevaju poništenje tog ugovora, a što je Tramp uneo u svoj predsednički projekat. Tramp, dakle nije neobuzdano lupetalo, nego eksponent određenih interesa. Rekonstrukcija ugovora, koja je u toku, za publiku ima marketinšku priču o dogovaranju zajedničkog prelaska na obnovljive izvore energije, a u senci su žestoke bitke oko obuzdavanja konkurencije iz Meksika i vraćanja profita na američke investicije nazad, umesto da se reinvestiraju u Meksiku.

Odvojimo li probleme globalizacije od političkih oblandi sučelićemo se sa činjenicom da su duga ekonomska kriza, intenzivna migraciona pomeranja masa izazvana ponajviše ratovima, ogromna socijalna raslojavanja i finansijske turbulencije ugrozili osnove sistema, pa je za to trebalo naći žrtvenog jarca (u ovom području insceniranje puča nije moguće) – a globalizacija je idealna za takvu ulogu. S jedne strane populistički je najlakše natentati mase protiv jadnijih od sebe, s druge pažnja i odijum se usmeravaju dalje od pravih modifikatora sistema u pravcu bezočnog bogaćenja na račun drugih. Nelson Mandela je rekao: “Globalizacija je kao godišnje doba – dolazi ne vodeći računa o našem mišljenju /…/ ona je dobra za nas u to nema sumnje /…/ međutim bogati i moćni su njome stekli još jedno oruđe kako da uvećaju svoju moć i bogatstvo na račun siromašnih i slabih, zato smo dužni da ih sprečimo u ime univerzalne slobode”. Ne znam za sažetiju ocenu globalizacije i njenih dobrih i loših strana.

Globalizacija je verovatno počela u antičko doba kada su prvi feničanski trgovački brodovi isplovili iz Mediterana u Atlantik tražeći nove “pijace”, preuzeli su je Kolumbo i istraživači novih svetova,[3] kolonijalisti. Marks se rado pominje kao praanalitičar moderne globalizacije, a on je 1848. godine konstatovao da je kapitalizam racionalan sistem koji ima tendenciju da maksimalizuje višak vrednosti, poveća produktivnost rada i profit. Dokle god ti interesi budu postojali postojaće i tendencija da se bilo gde na Zemlji, a možda jednom i van nje, potraže uslovi koji optimalizuju zahteve. Najveća prepreka tom procesu su granice država kojima se ponovo preti.

19Američki Nacionalni obaveštajni savet (National Inteligence Council) svoj Projekat globalne budućnosti do 2020. godine počinje šeretlukom atomskog fizičara  koji galasi: “Predviđanja su teška, naročito ako je reč o budućnosti”. Na retoričko pitanje: “Šta bi moglo da zaustavi globalizaciju?”, odgovori u Projektu su obimni, ali bi se dali sažeti. Prvo, mogućnost globalnog konflikta (svetski rat); drugo, pandemija neke nove i nepoznate bolesti; treće, teroristički napadi velikih razmera sa stotinama hiljada mrtvih; četvrto, teška ekonomska kriza koja bi pogodila Kinu, Indiju i Brazil, odnosno zemlje u naglom usponu i koju razvijene zemlje ne bi bile u stanju da izoluju u lokalne okvire. Postoji još serija negativnih elemenata koji bi mogli da otežavaju globalizaciju, ali sa malom verovatnoćom da je zaustave. To je izolacionizam krajnje nerazvijenih zemalja (Subsaharska Afrika, Bliski Istok, Centralna Azija, Južna Amerika), korumpirani i autoritarni režimi, organizovani kriminal, terorizam i zarazne bolesti. Brexit istina tada nije bio aktuelan ali teško da bi bio uvršten čak i u manje važne prepreke globalizacije.

Previranja su velika – neka se nameću oružjem, neka ugovorima. Biti mali u takvom svetu nije uopšte prijatno. Valja se opredeliti. Mogućnosti opredeljenja prikazao je plastično i drastično Duško Petričić.

Globalizaciju niko više neće biti u stanju da zaustavi mirnim putem. Isuviše se zahuktala i pokazala da je nerazvijenima bolje čak i ako ih eksploatišu, ali im daju mogućnosti napretka, nego ako ih drže izolovanim i svedenim samo na njihova siromašna tržišta. Da li je ovaj zaključak optimistički ili pesimistički vidi se donekle iz prve prepreke globalizaciji prema autorima američkog Projekta do 2020. godine – najefikasniji način zaustavljanja globalizacije je “mogućnost globalnog konflikta”. Taj opaki scenario ipak je moguće izbeći ako bude sluha za Piketijevu sugestiju da se pristupi “regulisanju kapitalizma”.

Milutin Mitrović, Peščanik.net, 20.07.2016.

1. Runde pregovora u GATT-u (Generalni sporazum o trgovini i carinama) trajale su godinama. Urugvajska runda je završena tek nakon 7 godina.

2. Prva runda WTO u Dohi započela je 2001. godine na temu globalnog razvoja – dakle označila je formalni početak globalizacije. Smatra se završenom avgusta 2013. godine dogovorom ministara.

3. Jugoslavija je bila članica GATT (prethodnica WTO) kao posmatrač od 1950, a redovan član od 1966. godine. Iz organizacije je suspendovana 1992. godine prilikom raspada zemlje, ali su sve ostale republike sem Srbije i BiH primljene ponovo (Makedonija poslednja 2003). Od 2013. godine pregovori sa Srbijom o povratku su u zastoju.
Od XV do XVIII veka 78 odsto svih otkrića inicirano je trgovačkim razlozima.

Javna potrošnja i monetarna politika

Evo šta ekonomista Vladimir Gligorov misli o Krugmanovim argumentima za povećanje javne potrošnje i za aktivniju monetarnu politiku, kojima se Nemačka protivi, više od većine, mada ne i svih, drugih zemalja u Evropskoj uniji.

Oko javne potrošnje, tu su tri stvari.

Jedna jesu ulaganja u infrastrukturu, nacionalno i unutar EU, gde nema preteranih neslaganja. Ulaganja u EU su deo Junkerovog plana ili Plana pet predsednika (a i Berlinskog procesa za Balkan, kojeg je inicirala Nemačka). Sprovođenje je problem. Oko ulaganja u Nemačkoj ili u nekoj drugoj zemlji, tu takođe nema mnogo sporova, mada to nije nešto što može u bilo kojoj zemlji da se odluči preko noći, dakle potrebno je vreme, politički dogovori i sve to. Uglavnom se smatra da bi nemačku infrastrukturu, kada je konkretno o njoj reč, trebalo obnoviti, što će reći da su tu potrebna velika ulaganja.

Druga je stvar povećanje tekuće potrošnje, recimo putem povećanja izdataka za nezaposlene ili za plate. To je politički problem, ali je i problem konkurentnosti. Nemačka je izvozna privreda, a zemlje kao Francuska ne mogu da dozvole da izgube konkurentnost prema Nemačkoj. Tako da se ti predlozi svode na to da Nemačka, koja ima veliki suficit u spoljnoj trgovini, poveća plate i druge izdatke i tako poveća domaću potrošnju i uvoz, što bi pomoglo drugim zemljama u EU, koje imaju deficite, da povećaju izvoz. Do toga, do rasta plata i drugih naknada, će svakako i doći, postepeno, ali nemačke vlasti mogu da gledaju i da povećaju stanovništvo, dodatnom imigracijom, jer je tamo demografski rast negativan, što će uticati na to da se plate povećavaju sporije, mada bi ukupna potrošnja trebalo da se poveća. No, iz ovoga što sam napisao o imigraciji, jasno je da sve to nisu naročito jednostavne političke, pa sada i socijalne, odluke.

Treća je da država dodatno zapošljava, gde ima predloga da to bude putem neke vrste industrijske politike, pri čemu je teško videti šta bi to tačno bilo, jer je prošlo vreme kada su države ulagale u državna industrijska preduzeća. U Nemačkoj je, uz to, stopa nezaposlenosti niska, tako da se može govoriti o punoj zaposlenosti, pa nije jasno koju bi dodatnu zaposlenost javna ulaganja trebalo da povećaju?

Tu je problem (od Džona Mejnarda Kejnza do Krugmana) ovaj: ako se vidi da privatni sektor ne ulaže, a nezaposlenost je nedobrovoljna, znači ljudi traže posao, ali ga poslodavci ne nude, država bi mogla, a Kejnz i Pol Krugman smatraju i da bi trebalo, da ih zaposli. U Nemačkoj nema previše takvih nezaposlenih, ako ih uopšte ima, tako da bi to bila preporuka za druge zemlje Evropske unije, gde se zaista i razmatraju ti programi ulaganja u infrastrukturu, pa i drugi koji bi trebalo da podstaknu preduzetništvo u industriji i u izvoznim uslugama, ali to ide sporo jer mnoge zemlje članice nemaju potrebni fiskalni prostor za subvencije ili za poreske olakšice, dok EU nema mogućnosti da oporezuje za te namene, a krediti koje bi trebalo da uzima, i koje i uzima kako bi pozajmila novac Grčkoj na primer, na kraju, ali koji se planira već sada, moraju da se pokriju iz poreza. Što je politički problem – jer Brisel ne odlučuje, već odlučuju zemlje članice – da se utvrdi ko bi šta platio i koliko? U Nemačkoj, recimo, postoji sistem fiskalnog federalizma, uostalom kao i u Americi, gde federacija i pokrajine (države u SAD) dele troškove javnih ulaganja. EU kao celina nema takav sistem, izuzev sredstava u budžetu koja su namenjena manje razvijenim državama i regionima.

Tako da je Krugmanov problem ovaj: Kako bi Nemačka većom javnom potrošnjom mogla da utiče na povećanje zaposlenosti, recimo u Grčkoj ili Španiji? Odgovor je: tako što bi podstakla potrošnju i ulaganja kod kuće, čime bi se povećao uvoz neposredno, a i posredno preko brže inflacije u Nemačkoj. Alternativa je da se do istog takvog prilagođavanja dođe padom plata i cena u recimo Španiji ili Grčkoj, što bi povećalo njihov izvoz u Nemačku, a možda bi je to podstaklo i da ulaže, u recimo infrastrukturu iz razloga konkurentnosti i povećanja zaposlenosti (kako bi posao našli oni koje bi ugrozio povećani uvoz). Ovde, naravno, postoji asimetrija: nemačka politika bi trebalo da bude solidarna sa zemljama kao što su Španija i Grčka, dok bi prilagođavanje ovih drugih kroz deflaciju (smanjenje zaposlenosti i plata) bilo u njihovom interesu (gde je potrebno da ovaj “njihov” ili “sopstveni” interes javnosti nađe politički izraz u tim zemljama, što kao što se vidi nije baš jednostavno). Tako da odricanje izgleda politički, a mnogima i etički, opravdanije od solidarnosti. Fiskalna unija, naravno, taj problem rešava – kroz evropski porez i socijalna davanja – ali do toga je potrebno doći.

Super Mario

Što se monetarne politike tiče, ona je bila veoma uspešna u tom smislu da je očuvan evro. Oko 2012, kamatne stope na evro obveznice država članica monetarne unije su počele veoma da se razlikuju, do desetak procentnih poena (između recimo prinosa na nemačke državne obveznice i španske i grčke, koje su sve u evrima naravno), što je zapravo bila spekulacija o tome kako će izgledati kursevi novih valuta kada se raspadne evro. To je Mario Draghi uspeo da onemogući. Takođe, uspeo je da devalvira evro u odnosu na dolar, delimično kroz takozvano kvantitativno olakšanje, što je značajno podržalo evropski izvozni sektor. Konačno, učinio je javne dugove država članica održivim (čak i Grčke, ako tamo konačno privreda počne da se oporavlja), jer su kamatne stope na nuli, kada nisu negativne, a i ostaće takve bar još nekoliko godina.

Nije, pak, došlo do podsticanja ulaganja monetarnom politikom. Osim u berzanske papire. I tu je ključni problem. Naime, Mario Dragi kupuje razne vrste obveznica, time utiče na rast njihove cene i na pad prinosa, i to održava solventnost i likvidnost korporativnog i finansijskog sektora, ali ne podstiče ulaganje u dodatne proizvodne kapacitete, osim možda u inostranstvu, jer EU ima suficit u razmeni sa svetom. Jedan razlog je to što još uvek postoje ozbiljni problemi u bankarskom sektoru, gde je potrebno da se poveća kapital i da se uklone preostala nenaplativa potraživanja, a drugi razlog je to što se privatna potrošnja sporo oporavlja, zbog povećanog broja nezaposlenih i zbog stagnantnih, a u mnogim zemljama, i realno manjih plata i drugih naknada. Što se vidi u veoma sporoj inflaciji. To je taj problem prilagođavanja kroz deflaciju.

Šta tu još može monetarna politika? Da ubedi preduzetnike i potrošače da će inflacija da se ubrza (da, kako bi rekao Krugman, ubedi sve da je “posvećena iracionalnosti”), pa da prvi vide izglede da povećaju dobit i ulažu u povećanje proizvodnje, a drugi bi trebalo da danas troše više jer će sutra sve biti skuplje. U tome je Dragi bio neuspešan, uostalom kao i FED (američka centralna banka) i centralna banka Japana (mada ne iz istih razloga). Da bi se to postiglo, potrebno je bukvalno štampanje para, ono što se zove helikopterskim novcem, što znači da se novac naprosto stavi ljudima u džepove, pa da oni krenu da ih troše (recimo zato što će to biti više nego jasna potvrda da je centralna banka postala “iracionalna”).

01

To je, međutim, isto što i fiskalna politika, zbog čega Dragi to ne može da uradi. Ne može ni Brisel, jer budžet EU nema mogućnost deficitarnog finansiranja, već to mogu samo države članice, a među njima one koje nemaju budžetske probleme, što će reći ponovo Nemačka. Koja ne vidi potrebu za tim jer nema problem nezaposlenosti i ne bi ubrzanjem inflacije u samoj Nemačkoj da podstakne uvoz i obeshrabri izvoz.

Pa se vraćamo na ono što sam napisao o podsticajnoj fiskalnoj politici. Gde bi posao helikopterskog novca obavilo smanjenje poreza (naprosto ministarstvo finansija pošalje svima ček sa nadom da će novac biti potrošen), ali to mnoge zemlje ne mogu da urade iz političkih, ali i budžetskih razloga, jer bi se time povećali fiskalni deficiti. Centralna banka nema taj neposredan problem, usled čega je štampanje para, u vidu helikopterskog novca, bolji metod, ali to, najpre, nije moguće po statutima većine banaka, a drugo nije politički izvodljivo ako nije jasno ko tačno snosi troškove? Što je političko pitanje koje je neizbežno, čak i ako ta operacija nikoga ništa ne košta. U Evropskoj uniji bi bilo prelivanja, što je dodatni politički problem. A zajedničke kese za tu svrhu nema.

Naravno, ništa ne stoji i nevidljiva ruka ne miruje, tako da će sa vremenom taj proces postepenog rasta plata i cena u Nemačkoj i sličnim zemljama, uz pad realnih plata u deficitarnim zemljama, dovesti do oporavka, gde će biti veoma vazno to što je Dragi uspeo da sačuva evro i sa njim zajedničko tržište. A biće i dodatnih javnih ulaganja, ali ništa od toga ne preko noći.

Benevolentni diktator i demokratija

Problem koji imaju Krugman i drugi ekonomisti, koji kažu da je potrebno da država više troši, zaduživanjem jer su kamate niske, jeste u tome što ne mogu da objasne zašto za to nema podrške ni u zemlji sa centralnom vlašću i budžetom kao što su SAD, a pogotovo je to složeno u EU, gde centralne vlade i budžetske politike i nema. Zapravo, u SAD federalne vlasti mogu da troše deficitarno, što i čine, ali su te mogućnosti u državama (članicama federacije) ograničene, i zapravo formalno nepostojeće (osim kroz zaduživanje za kapitalna ulaganja). Tako da u SAD države ograničavaju federaciju, dok su u EU, a zapravo u  evropskoj Ekonomskoj i monetarnoj uniji (EMU), države ograničene nedostatkom fiskalne zajednice.

Problem je, delimično, u pristupu. Uzmimo da postoji benevolentni diktator; njemu bi bilo jasno da javna potrošnja i ulaganja mogu i treba da nadoknade privatnu potrošnju i ulaganja kada su one nedovoljne da bi se postigla puna zaposlenost. Otuda pitanje: zašto ne može demokratija ono što bi mogao benevolentni diktator? Pa onda slede objašnjenja, jedno manje razumljivo od drugog. No, benevolentni diktator to ne može, upravo zbog toga što mu nedostaje demokratska legitimnost. Krugman je u pravu da je javni dug ono što “mi dugujemo sebi”, ali u federacijama i unijama tih “nas” nema, a nema “nas” ni u centralizovanim državama mimo legitimnosti koju obezbeđuje demokratski proces. Čak i centralna banka to nije, jer demokratski “mi” nismo spremni da joj predamo upravljanje javnim finansijama. Zato su one samostalne, što će reći odvojene od budžeta, kako bi mu bile nedostupne.

Rezervni novac

Krugmanu je sve to jasno, usled čega on smatra da je bolje kada evra ne bi ni bilo, pa bi zemlje kao Španija i Grčka devalvirale i ne bi morale da se prilagođavaju kroz deflaciju. Izvoz bi se povećao ili bi se bar uvoz smanjio, pa bi se povećala domaća potrošnja, i opet bi negativni efekti na zaposlenost i privrednu aktivnost bili manji i privremeni. Problem je u tome što je za uspešnu devalvaciju potrebno da novac zemlje bude njen rezervni novac, što će reći da se ne štedi, računa, primaju plate i druge naknade, i pozajmljuje u stranom novcu. No, u mnogim zemljama, recimo u Srbiji, ali recimo i u Hrvatskoj, a i u Grčkoj u vreme drahme, štedi se u stranom novcu, a i plate su u velikoj meri indeksirane na evro (ili ranije nemačku marku ili dolar), upravo da bi se prihodi i potrošnja osigurali od neočekivane devalvacije. Tako da, ako se svejedno devalvira često, kao u slučaju Srbije, to dovodi do rasta stranog duga, jer čak i državi je jeftinije da se zadužuje u stranom novcu, i onda, kao što je sada slučaj, devalvacija rizikuje ne samo bankrotstvo privatnog sektora, već i države. Tako da, opet, kada bi postojao benevolentni diktator sa potrebnim ovlašćenjima da obezbedi da ljudi imaju poverenje u sopstveni novac, iako ih to poverenje košta svaki put kada kurs devalvira, prilagođavanje na gubitak konkurentnosti i na privredne krize kod kojih je to problem bi bilo preporučljivo. No, to obično zahteva različite mere represije, koje su opet skupe politički i u novcu. Neke zemlje su uspešne u režimima takozvanog inflatornog targetiranja sa fleksibilnim kursem, ali njima devalvacije nisu ni potrebne. Ali mnoge od zemalja koje su upravo htele da se oslobode tih troškova povremenih devalvacija i stoga su prešle na evro nemaju ni monetarne niti fiskalne, a to će reći ni privredne niti političke uslove, potrebne za povratak na sopstveni novac. A uz to su i demokratije, pa moraju da vode računa o tome ko plaća koji fiskalni trošak.

Peščanik.net, 07.05.2016.
Faktor straha na globalnim tržištima

Izvanredna nestabilnost tržišta u proteklih godinu dana tu situaciju veoma mnogo duguje prisutnim rizicima i neizvesnostima oko faktora kao što su kineski privredni rast, stanje evropskih banaka i prezasićenost tržišta jeftinom naftom. Tokom prva dva meseca ove godine, mnogi su se investitori uspaničili, pa su čak i Sjedinjene Države, koje imaju najutešniju od svih priča o globalnom privrednom rastu, bile tek na korak od ponovnog pada u recesiju. I zaista: među stručnjacima Volstrit Džornala koji su učestvovali u svom mesečnom istraživanju, 21% njih veruje kako ih “recesija čeka iza prvog ugla”. za Project Syndicate piše Kenneth Rogoff, profesor ekonomije na Univerzitetu Harvard.01

Ne treba poricati prisutnost rizika. Jedan dovoljno snažan udar na kineski rast ili na evropski finansijski sistem bi svakako mogao da globalnu ekonomiju iz sporog rasta prevede u – recesiju. A još je strahotnija pomisao da bi, u ovom trenutku, ali naredne godine, nova predsednička garnitura mogla da se pretvori u rijaliti TV šou.

Ipak, gledano iz makroekonomske perspektive, temelji trenutne globalne  ekonomije i nisu tako slabi. Brojke o novozaposlenima su u period od prošlih godinu dana bile solidne, poverenje potrošača je takođe pokazalo svoju solidnost dok se naftni sektor, srećom, jednostavno nije pokazala kao dovoljno velika prepreka u odnosu na BDP, kada je u pitanju cenovni kolaps ovog energenta koji je potencijalno mogao da američku ekonomiju baci na kolena. U stvari, najpotcenjeniji motiv za raspoloženje tržišta može se sada svesti na – strah od druge ogromne krize.

12Postoje neke paralele između današnje nelagodnosti i raspoloženja tržišta tokom decenije nakon Drugog svetskog rata. U oba je slučaja bila prisutna preobimna potražnja za sigurnim sredstvima obezbeđenja (kao što je to zlato). Naravno, finansijska represija je u posleratnom periodu takođe odigrala značajnu ulogu, sa vladama koje su namirivale “gladna usta” privatnih investitora – i to po stopi koja je bila dobrano ispod tržišnih kamatnih stopa).

Čak i punu deceniju po završetku Drugog svetskog rata – kada je poznati ekonomista Džon Kenet Galbrajt (John Kenneth Galbraith) izneo mišljenje da bi svet mogao lako doživeti još jednu ekonomsku depresiju – tržište je odmah postalo nervozno i uznemireno. Još uvek ima dosta onih koji dobro pamte kako su američke berze pale za 90% tokom prvih godina ere Velike depresije. Tokom 1950-tih, nije bilo teško zamisliti da bi stvari mogle ponovo krenuti naopako. Na kraju krajeva, svet je tada upravo prošao kroz niz katastrofa, uključujući dva svetska rata, globalne epidemije gripa, i, naravno, samu Veliku Depresiju sa svojim užasnim posledicama. Pre šezdeset godina je opasnost od atomskog rata takođe izgledala previše stvarno.

13

Ljude danas nije potrebno podsećati na to koliko mnogo i koliko brzo tržišta kapitala mogu pasti. Nakon finansijske krize 2008. godine, američke akcije pale su za više od 50%. Tržišta nekretninama su u nekim zemljama znatno opala: na Islandu je, recimo, opalo za više od 90%. Nije ni čudo što je jedan nedavni pad tržišta za 20% razlog što se mnogi od nas pitaju koliko bi stvari još moglo krenuti po gorem – i da li bi strahovanja od nove recesije postala proročanstvo koje se ispunjava samo od sebe: usled našeg instinktivnog ponašanja tj. straha od najgoreg.

27Ideja je da investitori postaju toliko zabrinuti zbog recesije, i da dosadašnji pad akcija već čini da ovo loše raspoloženje utiče na pad cena deonica – što se, opet, odražava i vraća natrag u realnu ekonomiju kroz mnogo nižu potrošnju, indukujući sa sobom i strahovanja od krize.  To je jedan začarani krug. Oni mogu biti u pravu, čak i ako tržišta precenjuju svoj uticaj na realnu ekonomiju.

S druge strane, činjenica da su Sjedinjene Države uspele da krenu napred, i to uprkos globalnom “vetru u prsa”, ukazuje na robusnost i snagu američke domaće tražnje. Čak ni ovo, međutim, ne može da impresionira tržišta. Čak i oni investitori koji su ostali oprezno optimistični u vezi američke ekonomije izražavaju zabrinutost da će američke Federalne rezerve prepoznati taj rast kao dovoljan razlog za nastavak podizanja kamatnih stopa, stvarajući tako krupne probleme brzorastućim globalnim ekonomijama.

Naravno, pored faktora straha postoje i druga objašnjenja za nestabilnost svetskog tržišta. Najjednostavnije bi bilo da stvari zaista stoje tako loše. Možda individualni rizici i nisu istog reda veličine kao oni koji su bili prisutni tokom 1950-ih, ali su danas brojniji, dok tržišta počinju da funkcionišu s mnogo “prenaduvanijih” pozicija, zapadajući u rizik od nastanka i pucanja novih finansijskih mehurova.

Finansijska globalizacija je, štaviše, duboko produbila međusobne povezanosti, uvećavajući transmisiju šokova. Postoje veliki “džepovi” nestabilnosti i slabosti na svetskim tržištima duga, na kojima trenutna monetarna relaksacija prikriva duboko ukorenjene probleme koji se nalaze ispod površine. Ima onih koji ukazuju na nedostatak likvidnosti na vodećim tržištima, koje utiče na ogromne fluktuacije cena; na plitkim tržištima, male promene u potražnji ili ponudi mogu ponekad iziskivati veliko klizanje cena, radi ponovnog uspostavljanja ravnoteže.

Još je uvek najubedljivije objašnjenje, međutim, da se tržišta plaše da će, kada nastanu spoljni rizici, političari i politike biti neefikasni u svom suočavanju s njima. Od svih slabosti koje je finansijska kriza razotkrila, politička paraliza se pokazala kao najdublja.

37Neki kažu da vladajuće strukture ne čine dovoljno kako bi podstakle potražnju. I mada je to istina, to nije cela priča. Najveći problem kojim danas opterećuje svet je veliki neuspeh većine zemalja da sprovedu strukturne reforme. Sa rastom produktivnosti – koje je u najmanju ruku privremeno zaglavljeno u spori privredni rast, i globalne populacije koja je u dugoročnom opadanju, ponuda je ta – a ne nedostatak potražnje – koja ograničava razvijene ekonomije.

Na duže staze, faktor ponude je taj koji određuje privredni rast jedne zemlje. A ukoliko te zemlje već nisu u stanju da upravljaju i sprovode duboke strukturne reforme nakon ekonomske krize, teško je predvideti kako i šta će se dogoditi.

Jedno je, ipak, izvesno: upravljanje zemljom i ekonomijom kao što se to čini u rijaliti TV emisijama – sa jednim okom uvek uprtim na spoljne ocene i rejtinge – nije način da se taj neprocenjivo važan posao sprovođenja reformi uspešno obavi do kraja.

Project Syndicate

Kraj globalizacije?

Kina je upravo objavila da je prošle godine, po prvi put otkad je krajem 1970-tih počela da svoju ekonomiju otvara ka svetu, njen godišnji izvoz opao. I to nije sve; u smislu vrednosti, globalna trgovina je tokom prošle 2015. opala. Očigledno pitanje je – zašto? Za Project Syndicate ovo pitanje postavlja Daniel Gros, rukovodilac Centra za evropske političke studije sa sedištem u Briselu.

02

I dok je 2009. globalna trgovina takođe pala, objašnjenje je pre sedam godina bilo očigledno: Svet je u to vreme doživljavao oštro smanjenje BDP–a. Prošle godine je, međutim, svetska ekonomija porasla za pristojnih 3%. Štaviše, trgovinske barijere nisu nigde značajno porasle a troškovi transporta padaju, zbog – naravno – naglog pada cena nafte.

Upečatljiv pokazatelj “usporavanja zupčanika” svetske privrede je tzv. Baltik draj indeks (Baltic Dry Index). Njim se mere troškovi velikih čarter-brodova koji su glavni prevoznik u globalnoj trgovini na velike udaljenosti; ovaj je indeks pao na svoj istorijski minimum. Baltički indeks pomorskog teretnog saobraćaja je indikator koji vrlo dobro ukazuje da tržišta ne treba da očekuju oporavak: to znači da su podaci iz 2015. godine vesnik novog doba, u kojem globalna trgovina usporava i gubi na zamajcu. To upućuje na zaključak da nekada nezadržive snage globalizacije gube na svojoj snazi.

Situacija u Kini nam takođe kazuje o tom trendu. U poslednjih nekoliko decenija, kako je ova zemlja prerastala u vodeću trgovinsku ekonomiju sveta, Kina je ujedno transformisala i globalni trgovinski sistem. Sada je vrednost kineskog uvoza i izvoza pala – iako je izvoz opao više nego uvoz – a usled globalnog kolapsa cena.

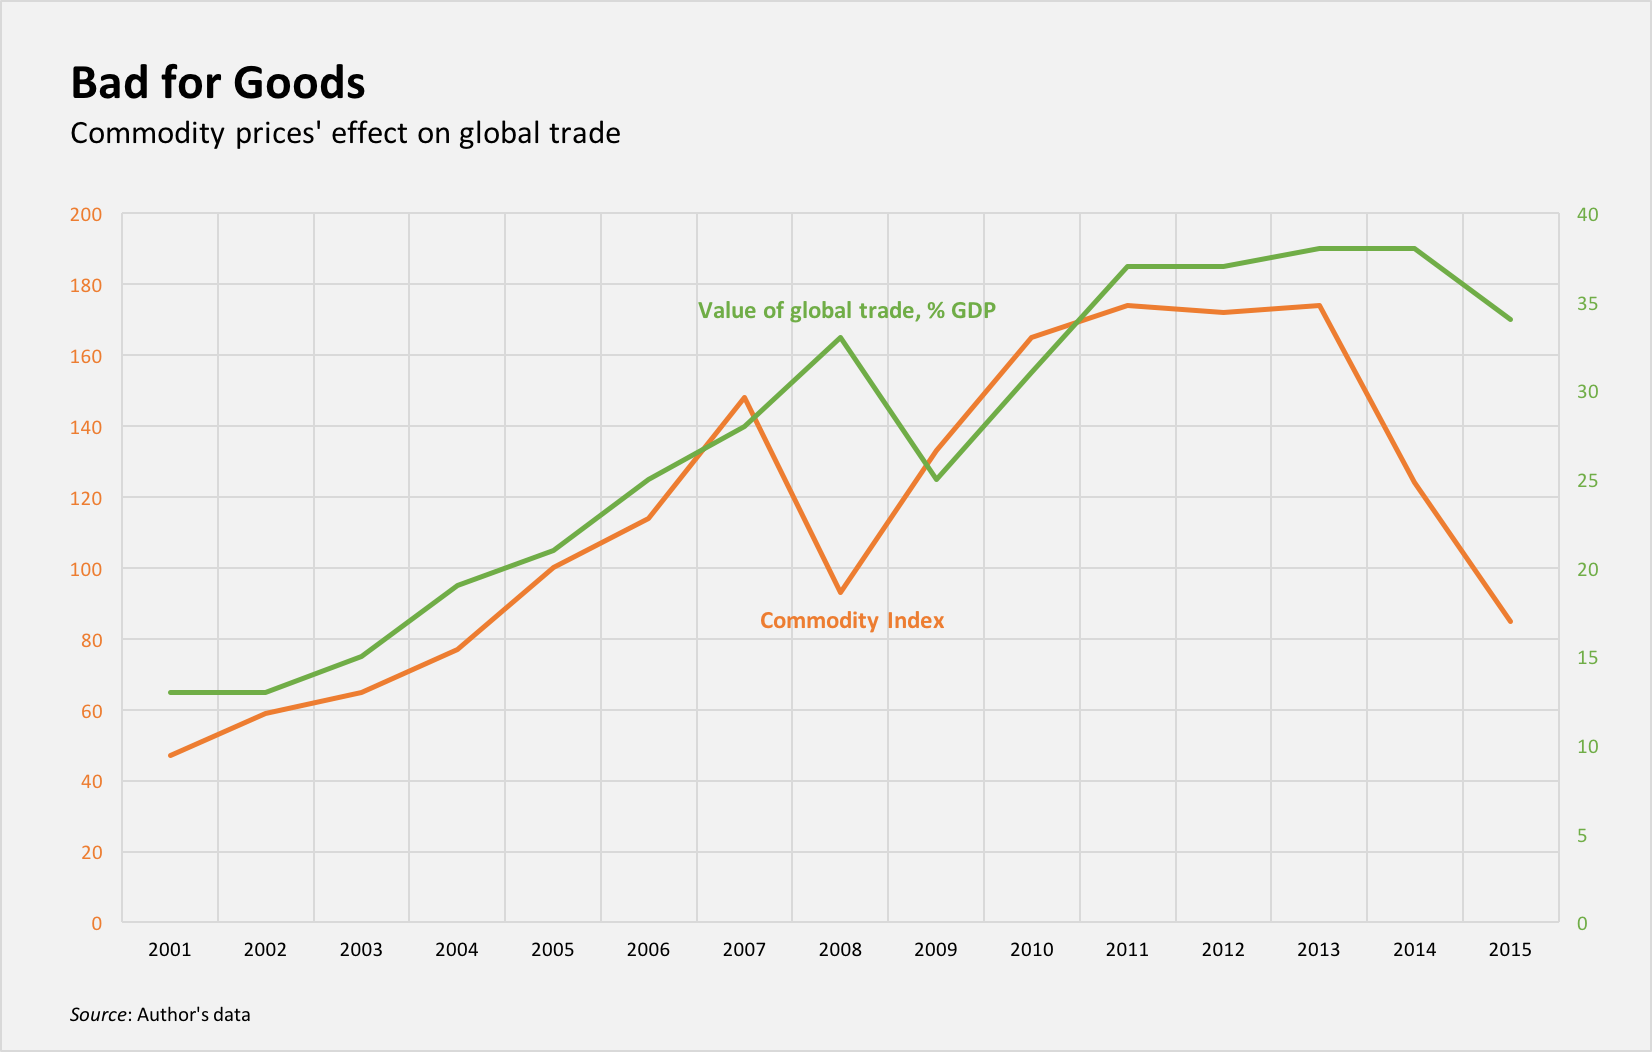
Cene roba su, u stvari ključ za razumevanje trgovinskih tokova u poslednjih nekoliko decenija. Kada su bile visoke, one su “gurale” povećanje trgovine – do te mere da je učešće trgovine u kineskom BDP porasla – podstičući intenzivnu promociju i publicitet o neizbežnom napretku globalizacije  (možda često i preuveličavajući njenu važnost ili korist). Ali, u 2012. godini, cene roba počele su da padaju, da bi, nedugo zatim, doprineli i padu globalne trgovine.

Pretpostavimo da je za proizvodnju jednog automobila potrebna jedna tona čelika i deset barela nafte. U periodu 2002-2003, obe su sirovine vredele oko $800 (po komadu automobila), ili oko 5% od vrednosti automobila čija je cena 16.000 dolara. Ovo podrazumeva da su, tokom ranih 2000-ih, industrijske zemlje morale da izvezu pet automobila na svakih stotinu “paketa” ovih sirovina koje je auto-industrija uvozila.

Do 2012-2013, vrednost sirovina potrebnih za jedno vozilo povećana je na oko 2.000 dolara, što je oko 10% cene istog auta (cene automobila su porasle mnogo manje). Industrijske zemlje su, tako morale da izvoze duplo više, naime: deset automobila za istu količinu uvoza sirovina.

Jasno je kako postoji direktna veza između trendova u trgovini i cena roba (videti donji grafikon). S obzirom da ova povezanost utiče na sve proizvedene robe koje zahtevaju uvozne sirovine, ne bi trebalo da bude iznenađenje da – kako su cene roba opadale – tako opadala i globalna trgovina.

Moglo bi se tvrditi da se ovaj primer odnosi samo na vrednost trgovine, i da je, u poslednjih nekoliko decenija, rast trgovine po zapremini takođe premašio realni rast BDP-a. Ali, cene robe takođe utiču na obim trgovinske razmene, jer veće cene roba primoravaju industrijske zemlje da povećaju obim svog izvoza (deset automobila, umesto pet, u primeru tržišta), kako bi pokrile troškove istog obima uvoza sirovina.

Iz razloga što hrana, goriva i sirovine čine oko četvrtinu globalne trgovine, onda kada njihove cene variraju – i to naročito snažno kao što su to činile u poslednjih nekoliko decenija – brojke i podaci očigledno pokazuju da to variranje ima uticaja na agregatnu trgovinu. S obzirom na opšti pad cena sirovina koji se u poslednje vreme dešava, nije previše potrebno tražiti neko drugo objašnjenje za nedavno usporavanje globalne trgovine.

Ovo ne znači da su globalizacija i trgovina jedno te isto. Globalizacija podrazumeva mnoge druge uloge i funkcije, uključujući i skok prekograničnih finansijskih transakcija kao i turizma, razmenu podataka i drugih privrednih aktivnosti. U stvari, ove druge međusobne veze su se povratno odrazile na trgovinu, kao što su omogućili i nastanak globalnih lanaca učesnika u proizvodnji, pri čemu se različiti koraci u proizvodnom procesu javljaju u različitim zemljama.

Ipak, ova pojava je precenjena. Prema Svetskoj trgovinskoj organizaciji (WTO), inostrana dodata vrednost sadržana u izvozu je samo oko 15% za većinu velikih ekonomija, kao što su američka ili evropska. Drugim rečima, globalni lanac proizvođača ima malog uticaja na ove velike trgovinske ekonomije.

Kina je jedini izuzetak. Njena uloga platforme za sklapanje svetskih proizvoda podrazumevala je da je uvozila većinu komponenti s visoko dodatom vrednošću tih proizvoda. Ali, kako je vremenom industrijska struktura ove zemlje sazrevala – današnji iPhone koji se montira u Kini sadrži daleko više delova koji su kineske proizvodnje nego što je to bio slučaj pre nekoliko godina – to ju je približavalo Sjedinjenim Državama i EU u pogledu dodate vrednosti, a ne obrnuto. A to je još jedan razlog zašto bi mogao biti umanjen značaj globalne trgovine.
Kada je nešto široko “izvikano” tu je skoro uvek i realan razlog za takvo šta. Većina ekonomija je danas otvorenija nego što je to bila do pre samo jedne generacije. Sada, međutim, postaje jasno da je percepcija globalizacije kao neke “ogromne i neumoljive sile” u velikoj meri odražavala propratne efekte u robnoj ekspanziji tokom poslednje decenije. Ukoliko cene ostanu niske kao sada, a kao što izgleda verovatno, u narednoj deceniji mogli bismo doživeti stagnaciju globalne trgovine, s obzirom da trgovinski obrazac “ponovo uspostavlja ravnotežu” – i to kako na nivou tranzicionih ekonomija, tako i na nivou industrijski razvijenih zemalja.
Project Syndicate

80 godina kasnije: Kejnzova opšta teorija

Godine 1935, Džon Mejnard Kejnz (John Maynard Keines) napisao je Džordžu Bernardu Šou (George Bernard Shaw): “Verujem da pišem knjigu o ekonomskoj teoriji koji će u velikoj meri revolucionisati – ne, pretpostavljam, odjednom, već tokom narednih deset godina – način na koji svet misli o svojim ekonomskim problemima.“ I zaista, Kejnzov magnum opus, Opšta teorija zaposlenosti, kamata i novca, objavljena u februaru 1936, transformisala je ekonomiju i ekonomsku politiku. Osamdeset godina kasnije, zapitajmo se: da li se Kejnzova teorija još drži, pita se profesor političke ekonomije na univerzitetu Vorvik, lord Robert Skidelski.

01

Dva elementa Kejnzovog nasleđa čine se čvrstim. Prvo, Kejnz je izumeo makroekonomiju – teoriju ukupnog outputa kao celine. On je nazvao svoju teoriju “opštom” da bi je učinio različitom u odnosu na prekejnzijanske teorije, koje su podrazumevale uniforman nivo proizvodnje i pune zaposlenosti.

Pokazujući kako ekonomija može ostati zaglavljena u ekvilibrijumu sa “podzaposlenošću” (dakle ispod optimalne ravnoteže), Kejnz je osporio centralnu ideju ortodoksne ekonomije njegovog doba: da je tržište za sve robe, uključujući i rad, istovremeno uravnoteženo svojim cenama. Njegov izazov je podrazumevao novu dimenziju ekonomske politike: vlade kao aktivne činioce koje će možda morati da se okrenu stvaranju deficita da bi održale punu zaposlenost.

06Agregatne jednačine koje podupiru Kejnzovu “opštu teoriju” i dalje nastanjuju ekonomske udžbenike i oblikuju makroekonomske politike. Čak i oni koji insistiraju na tome da tržišne ekonomije gravitiraju ka punoj zaposlenosti su primorani da svoje argumente izlažu u okviru koji je stvorio Kejnz. Centralni bankari prilagođavaju kamatne stope da bi obezbedili ravnotežu između ukupne ponude i tražnje, jer je zahvaljujući Kejnzu poznato je da ta ravnoteža ne može doći automatski.

Kenzov drugi ključni doprinos je razumevanje da vlade mogu i treba da spreče depresije. Rasprostranjenost ovog gledišta može se videti u razlici između jakog političkog odgovora na krah 2008-2009 i pasivnih reakcija na Veliku depresiju 1929-1932. Kao što je nobelovac Robert Lukas (Robert Lucas), protivnik Kejnza, priznao 2008. godine: “Mislim da je svako u Kejnzijanskoj lisičijoj rupi.”

Ipak uz to treba reći i ovo, Kejnzova teoriju ekvilibrijuma sa “nedovoljnom zaposlenošću” više ne prihvata većina ekonomista i političara. Globalna finansijska kriza iz 2008. godine to potvrđuje. Kolaps je osporio ekstremnije verzije samoregulacije ekonomije, ali nije povratio ugled Kejnzovom pristupu.

12Sasvim je sigurno da su upravo kejnezijanske mere zaustavile propadanje globalne ekonomije. Međutim, te mere su, takođe, opteretile vlade velikim deficitima, koji sue ubrzo počeli da budu razumevani kao prepreka oporavku –  što je suprotno od onoga čemu je Kejnz podučavao. Uz i dalje visoku nezaposlenost vlade su se vratile na prekejnzijansku ortodoksiju, smanjujući potrošnju da bi smanjile svoje deficite – i podrivajući ekonomski oporavak koji je bio u toku.

Postoje tri glavna razloga za ovu regresiju. Prvi je uverenje da tržište preko cena uravnotežava ponudu i potražnju za radom u kapitalističkoj ekonomiji, koje nikada do kraja nije odbačeno. Dakle, većina ekonomista je razumela upornu nezaposlenost kao vanrednu okolnost koja se javlja samo kad stvari krenu po zlu, a ne normalno stanje tržišne ekonomije. Odbijanje Kejnzovog pojma radikalne nesigurnosti leži u srcu ovog povratka na prekejnzijanska razmišljanja.

Drugo, posleratne Kejnzove politike “upravljanja potražnjom“, koje se cene zbog posleratnog buma koji su izazvale, naletele su na probleme sa inflacijom u 1960-im. Svesni pogoršanja ishoda kompromisa između inflacije i nezaposlenosti, kejnzijanski političari su pokušali da održe bum kroz prihodne politike – odnosno da kontrolišu troškove plata sklapanjem nacionalnih sporazuma sa sindikatima.

15Prihodna politika je pokušana u mnogim zemljama od 1960-ih do kraja 1970-ih. U najboljem slučaju, bio je to povremeni uspeh, ali su se takve politike uvek kasnije pokazale nedovoljnima. Milton Fridman (Milton Friedman) dao je jedan razlog koji je korespondirao sa rastućim nezadovoljstvom zbog kontrole plata i cena, i ponovno vratio točak razumevanja ekonomije na pretkenzijansko stanje. Inflacija je, rekao je Fridman, rezultat pokušaja kejnzijanskih vlada da potisnu nadole nezaposlenost, ispod njene “prirodne” stope. Ključ za povratak na stabilne cene je napuštanje obaveze pune zaposlenosti, obesnaživanje sindikata, i deregulacija finansijskog sistema.

I tako je stara ortodoksna teorija ponovo rođena. Cilj pune zaposlenosti je zamenjen ciljanom inflacijom, a nezaposlenosti je ostavljeno da pronađe svoju “prirodnu” stopu, šta god to bilo. Sa ovom potpuno pogrešnom navigacionom opremom političari su svoj brod punom parom udarili o ledeni breg iz 2008. godine.

Poslednji razlog za to što je kejnzijanizam prestao da uživa svoju slavu je ideološko prestrojavanje nadesno, koje je počelo sa britanskom premijerkom Margaret Tačer (Margaret Thatcher) i američkim predsednikom Ronaldom Reganom (Ronald Reagan). Taj pomak usledio je manje zbog toga što je odbačena kejnzijanska politika već pre zbog rasta netrpeljivosti prema uvećanom državnom aparatu koji je nastao posle Drugog svetskog rata. Kejnzijanska fiskalna politika je uhvaćena u unakrsnoj vatri, sa mnogima na desnoj strani spektra koji su je osuđivali kao manifestaciju “preterane” vladine intervencije u ekonomiji.

11Dva poslednja razmišljanja ukazuju na obnovljenu, mada skromniju, ulogu kejnzijanske ekonomije. Još veći šok za pre-2008 ortodoksiju od samog kolapsa bilo je otkrovenje o korumpiranoj moći finansijskog sistema u meri u kojoj su vlade koje su došle na vlast posle finansijskog udara dozvolile da njihove politike budu uslovljene onim što su im govorili bankari. Kontrola finansijskih tržišta u interesu pune zaposlenosti i socijalne pravde leži nedvosmisleno u kejnzijanskoj tradiciji.

Drugo, za nove generacije studenata, Kejnzov značaj leži manje u njegovim specifičnim lekovima za nezaposlenost a pre svega u njegovoj kritici profesije (ekonomista) zbog modeliranja na  bazi nerealnih pretpostavki. Studenti ekonomije koje žele da pobegnu iz okoštalog sveta agenata optimizacije u jedan svet u kojem postoje ljudska bića, u njihovim istorijskim, kulturnim i institucionalnim kontekstima će otkriti da im je Kejnzovo shvatanje ekonomije inheretno prijemčivo. Zato očekujem da Kejnzovo prisustvo i njegovo nasleđe i 20 godina od sada – na stogodišnjicu Opšte teorije – bude živo i plodno, kao i daleko posle toga.

Robert Skidelsky

Odnos između cena akcija i nafte

Protekla decenija bila je pravi “tobogan” za cene nafte, takav strm i ćudljiv da na njemu učesnici verovatno nisu učestvovali sa mnogo žara (Slika 1). Ovaj period obuhvata mnogo nestabilnosti i dva oštra pada. Jedan veliki udar, u 2008. godini, bio je povezan sa finansijskom krizom i Velikom recesijom. Drugi možda još traje: Cene nafte su pale sa preko $100 po barelu sredinom 2014. godine na nedavnih oko $30 po barelu, piše nekadašnji šef Američke centralne banke (FED), Ben Bernanke.

01

Cene akcija su takođe od nedavno počele da padaju, a ovi pomaci su uglavnom pratili tok cena nafte, o čemu se mnogo komentarisalo u finansijskoj štampi (na primer, videti ovde i ovde). Površno gledano, tendencija da akcije padaju zajedno sa cenama nafte je iznenađujuća. Uobičajena pretpostavka je da je pad cena nafte dobra vest za ekonomiju, barem za neto uvoznike nafte kao što su SAD i Kina. [1]

Jedno moguće objašnjenje ove tendencije zajedničkog kretanja cena hartija od vrednosti i nafte je da oba reaguju na zajednički faktor, naime, slabljenje globalne agregatne tražnje, koja ugrožava kako korporativne profite tako i potražnju za naftom. Kao što se to kaže u jednom skoro objavljenom tekstu u Volstrit Džornalu (Wall Street Journal): “Nafta i berze idu ove godine ukorak, što je redak spoj koji ističe strahove u vezi globalnog ekonomskog rasta.”

U ovom postu prvo potvrđujemo pozitivnu korelaciju između akcija i cene nafte, uz napomenu da to nije samo novija pojava. Zatim istražujemo hipotezu da promene u agregatnoj tražnji objašnjavaju odnos između nafte i akcija. Nalazimo da osnovni faktor potražnje objašnjava veliki deo pozitivnog odnosa, i da ako uz to, uzmemo u obzir i ponašanje u slučaju tržišnih rizika, dobijamo mogućnost da i dublje objasnimo ovu povezanost. Međutim, čak i kada uključimo oba faktora, značajan deo korelacije ponašanja cene nafte i akcija ostaje nerazjašnjen.

Da bi smo razumeli odnose o kojima govorimo, hajde da pogledamo jednostavne korelacije (procenat promene) kod cena akcija i cena nafte. Koristeći dnevne podatke, moj asistent Piter Olson i ja smo izračunali te korelacije za poslednjih pet godina (slika 2 u nastavku). Da bi smo uhvatili kratkoročne varijacije, procenili smo korelacije koristeći pomerajući period od 20 radnih dana.

02

Utisak koji proizilazi iz slike 2 je da je odnos između akcija i nafte i sam nestabilan, sa korelacijom između prinosa na akcije i na ljuljanje cene nafte između pozitivnih i negativnih vrednosti. Drugim rečima, ponekad cene akcija i nafte idu u istom smeru, ponekad u suprotnim pravcima. U proseku, međutim, povezanost je pozitivna (akcije i nafta idu u istom smeru). Zanimljivo, iako je ta korelacija ojačana u poslednjih nekoliko meseci, u poslednje vreme nije bila tako snažna, u poređenju sa ostatkom uzorka od pet godina.

Kao što smo ranije pomenuli, pozitivna korelacija akcija i nafte može nastati zbog toga što obe reaguju na promene u globalnoj potražnji. Za jednostavan test te hipoteze, primenjujemo dekompoziciju koju je predložio James Hamilton, makroekonomista i stručnjak za tržišta nafte na kalifornijskom univerzitetu u San Dijegu.

U svom postu s kraja 2014. godine, Hamilton je predložio jednu jednačinu koja stavlja u međusoban odnos promene cena nafte sa promenama cena bakra, promenama cena desetogodišnjih obveznica trezora, i promenama vrednosti dolara, a zatim se dobijena vrednost primenjuje na cene nafte da bi se merio efekat promena u tražnji na tržište nafte. [2] Pretpostavka je da će cene sirovina, dugoročne kamate i vrednost dolara reagovati na percepciju investitora na globalnu i tražnju u SAD, i da će biti relativno rezistentne na potražnju za naftom. Na primer, kada promena cene nafte prati sličnu promenu cene bakra, ovaj metod navodi na zaključak da obe cene prvenstveno reguju na zajednički globalni faktor potražnje. Iako ova dekompozicija nije savršena, izgleda razumno da se napravi prva aproksimacija.

Mi smo primenili Hamiltonovu metodu, koristeći dnevne podatke. Iz razloga dostupnosti podataka, počinjemo uzorak sredinom 2011. godine. Podaci su dati u procentima promene (preciznije, log promene), osim za promenu kamatnih stopa na deset godina, što je jednostavna razlika. Dobijamo vrednost naše jednačine koristeći podatke do sredine 2014. i zatim koristimo ovu jednačinu da bi smo predvideli cenu nafte koju bi smo imali ako bi šokovi na tržištu nafte bili samo na strani tražnje (svetlo plava linija na slici 3). Procenjeni koeficijenti za sve varijable (vidi Dodatak 1 na kraju posta) su veoma značajni, i ekonomski i statistički.

03

Upoređujući predviđeni i stvarni pad cena nafte, nalazimo da nešto između 40-45 odsto pada cena nafte od juna 2014. godine može da se pripiše neočekivano slaboj potražnji. (Ovaj opseg je veoma sličan onom koja je dobio Hamilton na drugom uzorku.) Rezultati se ne menjaju mnogo ako iz jednačine izbacimo vrednost dolara ili ako desetogodišnje trezorske zapise zamenimo krivom prinosa (razlikom između prinosa na dvogodišnje i desetogodišnje državne hartije).

04

05

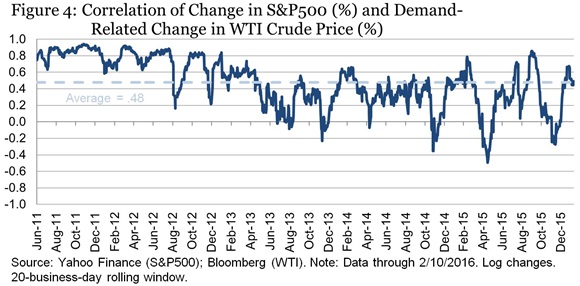
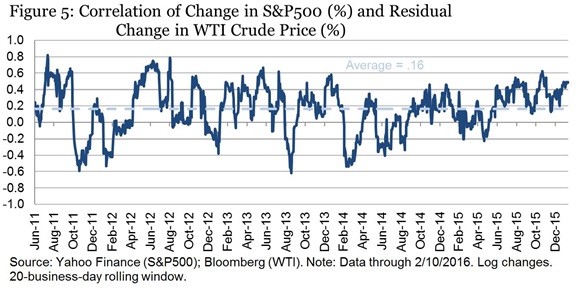
Koristeći ovu jednačinu, možemo, takođe, preispitati korelacije promena u cenama akcija sa promenama cena nafte. Ovaj put smo razbili promene cena nafte u deo vezan sa tražnjom (u skladu sa ovim metodom) i ostatkom (koji po svoj prilici uključuje većinu faktora ponude). Korelacije između cena akcija i cena nafte su prikazani na slici 4, a korelacije između cene akcija, i ostatka (faktora ponude) na slici 5.

Kao što smo i očekivali, korelacija između cene akcija i komponente potražnje za naftom je veća (oko 0.48, u proseku) od korelacija između cene akcija i cene nafte u celini (0.39). Oba ova skupa korelacija su u proseku viša od korelacija između cene akcija i preostale komponente cene nafte (koji u proseku iznosi oko 0.16 u našem uzorku). To je u skladu sa idejom da kada trgovci akcijama reaguju na promene cena nafte, oni to ne rade nužno zbog toga je to posledično ponašanje samo po sebi, već zato što im kolebanja cena nafte služe kao indikator globalne tražnje i rasta.

S druge strane, pošto je čak i preostala komponenta cene nafte u pozitivnoj korelaciji (u proseku) sa promenama u cenama akcija, moramo da zaključimo da objašnjenje sa strane potražnje (barem, s obzirom na našu meru tražnje) nije potpuno objašnjenje ovog fenomena.

Drugi mogući razlog za pozitivnu korelaciju akcije-nafta se zasniva na zapažanju da su nedavna pomeranja na tržištu bila praćena povišenim nestabilnostima. Ako se investitori povlače iz sirovina, kao i iz akcija u periodima visoke neizvesnosti i averzije prema riziku, onda šokovi nestabilnosti mogu biti još jedan razlog za posmatranu tendenciju istovremenog pomeranja cena akcija i nafte.

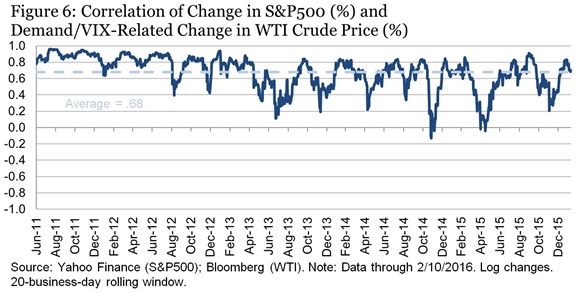
Da bi smo testirali hipotezu da promene u riziku mogu da objasne odnos cena akcija i nafte, mi smo uvećali jednačinu na Hamiltonov način za cene nafte sa dnevnim procentima promena u VIX, koji meri nestabilnost berzanskih indeksa. [3] VIX ulazi u procenjenu jednačinu sa očekivanim negativnim predznakom (cene nafte imaju tendenciju pada kada je nestabilnost visoka) i sa visokim statističkim značajem (vidi Dodatak 2 na kraju posta za detalje).

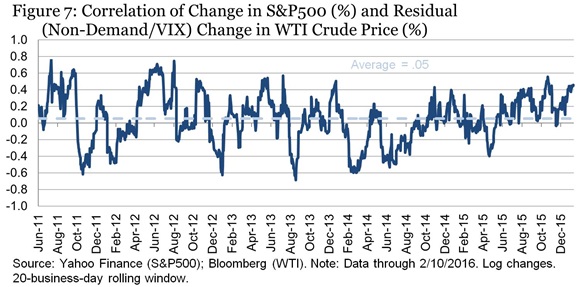
Na slikama 6 i 7  su korelacije cena akcija sa predviđenom komponentom nafte (onaj deo povezan sa tražnjom i rizikom) i rezidualne komponente, respektivno. Prosečna korelacija na slici 6 je 0,68, u poređenju sa 0,05 na slici 7. Uvođenje rizika poboljšava našu sposobnost da objasnimo zašto cene nafte i akcija imaju tendenciju da se kreću zajedno. Međutim, korelacija rezidualne komponente sa cenom akcija nije negativna, što bi se očekivalo ako ona odražava samo blagotvorne efekte šokova ponude.

06

07

Naš zaključak: Tendencija da se cene akcija i nafte kreću zajedno nije novi razvoj; on ide unazad skoro pet godina (što je granica našeg uzorka) a verovatno i dalje. Veći deo ove pozitivne korelacije može se objasniti tendencijom akcija i cena nafte da reaguju u istom pravcu na zajedničke faktore, uključujući promene u agregatnoj tražnji i u ukupnoj nesigurnosti i averziji prema riziku. Međutim, čak i uključujući sve ove faktore, preostala korelacija je blizu nule, a ne negativna kao što biste očekivali ako bi bili obuhvaćeni samo udari na strani ponude. Postoji nekoliko drugih objašnjenja koja bi mogla biti istražena: na primer, mogućnost da na pad cena nafte, čak i ako je u početku uzrokovan manjom ponudom, utiče na globalne finansijske prilike na štetu kreditne sposobnosti preduzeća ili zemalja koje proizvode naftu. Ova tema je vredna ponovnog vraćanja na nju i razmišljanja.

Ben S. Bernanke, Brookings.edu

Rast američke referentne kamatne stope: globalni značaj

Polećemo! Po prvi put u poslednjih deset godina američke Federalne rezerve podižu kamatne stope. O značaju ove odluke po globalnu ekonomiju piše novinar biznis rubrike Bi-Bi-Si-ja, Ben Morris.

janet yellen

Predsednica američkih Federalnih Rezervi, Janet Yellen. Foto: The Telegraph, UK

Kao što je i bilo očekivano, stope su povećane sa 0,25% na nivo od 0,25% do 0,5%.

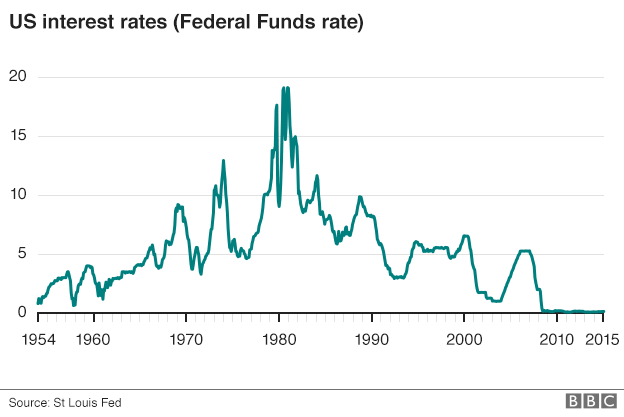
Skoro čitavu jednu deceniju novac je bio jeftin – neki tvrde i previše jeftin. Međutim, jučerašnji rast američkih referentnih kamatnih stopa mogao bi biti početak jedne nove ere, u kojoj će se troškovi zaduživanja podizati – što će, verovatno, trajati godinama.

Pa, da li bi trebalo da otkažemo božićno slavlje, kupimo konzerve i sakrijemo se u podrum, ili jednostavno slegnemo ramenima i vratimo se našoj dobroj, staroj onlajn kupovini?

Hajde da pogledamo šta i ko bi mogao biti pogođen ovim očekivanim povećanjem kamatnih stopa:

Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Američke kamatne stope

Kakva je njihova važnost za američku ekonomiju?

Rast kamatnih stopa  može se posmatrati i kao svojevrsno “izglasavanje poverenja” u Fed od strane američke privrede i ekonomije.

Nezaposlenost u SAD je pala na 5% – ovo je najniži nivo u proteklih sedam i po godina, a godišnja stopa rasta je snažnih 2,1%.

Međutim, uprkos ovim zdravim indikatorima, kamatne stope su na upozoravajućem nivou. Od septembra 2007. do decembra 2008. godine, reperne stope američkog Fed pale su sa 5,25% na nivo između nule i 0,25%, u nastojanju da se izbegne recesija.

Ekonomisti tvrde da je krajnje vreme da kamatne stope “promole glavu” na malo viši nivo, kako bi se sprečilo prekomerno zaduživanje potrošača, kao i pojava mogućih finansijskih mehurova na tržištu nekretnina i drugih vrsta imovine.

Postoji zabrinutost zbog kompanija koje su previše pozajmljivale. Rast kamatnih stopa mogao bi da njihove dugove učini skupljima ili čak neizvodljivim za refinansiranje njihovih dugova.

Ovo se posebno odnosi na pojedine kompanije koje se bave frekingom (dobijanjem nafte iz uljanih škriljaca), naftom i gasom, jer mnogi investitori sumnjičavo preispituju njihove izglede. Ne samo što takve firme imaju tendenciju da se zadužuju za prilično velike svote, već su takođe izložene i padu cena nafte. Rast kamatnih stopa na jednoj strani bi mogao biti praćen padom prinosa takvih firmi.

Americki potrošači na raskrsnici kod Tifanija - Njujork. Foto: BBC

Njujorčani u uzavreloj božičnoj kupovini na raskrsnici kod Tifanija. Foto: Getty, BBC

Zašto je rast kamatnih stopa važan za američke potrošače

Efekat prvog povećanja kamatnih stopa na američke potrošače će verovatno biti prigušen i amortizovan. Postoji nekoliko razloga za to.

Rast referentnih stope za 0.25% je prilično skroman, i u kratkom roku troškovi zaduživanja neće mnogo porasti.

Takođe, američka domaćinstva su manje zadužena nego pre finansijske krize. Prema njujorškoj filijali Feda, ukupni dug domaćinstava ostaje na 5% ispod svog rekordnog nivoa, dostignutog 2008. godine.

Američki kućevlasnici manje su osetljivi na poteze vezane za Fedove kamatne stope, s obzirom da su hipotekarne stope obično fiksne na period od preko 30 godina.

Ovaj neuobičajeni, produženi period niskih kamatnih stopa je, i pored svega, izazvao rast cena kuća, rekordnu prodaju automobila kao i sve veću zaduženost po kreditnim karticama.

Rast kamatnih stopa trebalo bi, stoga, da “ohladi” uslove na ovim sada uzavrelim tržištima.

Zašto je rast američkih kamatnih stopa važan za tržišta u razvoju

Postoji veći broj krugova unutar globalne ekonomije koji su povezani s onim što se dešava u zgradi Federalnih rezervi u Vašingtonu, pre svega sa zemljama čije su privrede u brzom usponu, poput Kine i Brazila.

Predstojeća era rasta američkih kamatnih stopa verovatno će ojačati dolar. To bi moglo biti bolno po kompanije i zemlje koje su se zadužile u dolarima. Ako je gro onoga što dobijaju kao svoju zaradu u lokalnoj valuti, onda će takvim kompanijama i državama servisiranje dugova u dolarima postati skuplje sa rastom tj. jačanjem dolara.

Raste američkih kamatnih stopa utiče na to kako investitori vide rizik: Ukoliko mogu da zarade na atraktivnijim prinosima na investicije u SAD-u, tada bi oni mogli da izbegavaju ulaganja u zabačenije regione sveta i rizičnije države.

Dakle, kompanijama i vladama u brzorastućim ekonomijama moglo bi u budućnosti postati teže da privuku nove investicije, ili da, recimo, refinansiraju već postojeće dugove.

Konačno, više kamatne stope takođe dolaze u loše vreme za mnoge privrede u razvoju, posebno one koje se oslanjaju na izvoz svoje robe. Cene nafte, metala i poljoprivrednih proizvoda drastično su pale.

Samim tim, kompanije, privredni subjekti kao  i vlade mogli bi se suočiti s većim troškovima pozajmljivanja, i to u trenutku kada opadaju prinosi od rudarstva i poljoprivrede.

Zbog čega je rast američkih kamatnih stopa važan za valutna tržišta

Tržišta valutama su izuzetno osetljiva na poteze koji se odnose na promenu kamatnih stopa. Američki dolar je već u porastu, a u očekivanju viših referentnih stopa.

Gledano u odnosu na korpu drugih valuta, dolar je porastao skoro 4% od oktobra, kada je predsednica Federalnih rezervi Dženet Jelen (Janet Yellen) ukazala da bi u decembru referentna stopa mogla porasti.

Ekonomisti nisu sigurni koliko još će još dolar ojačati, a što umnogome zavisi od toga kakve će korake Fed preduzeti u narednim mesecima.

Efekti jačeg dolara se već mogu videti u izveštajima o zaradama američkih kompanija. Mnogi su za svoje slabije profite okrivili sveže osnaženi dolar, što umanjuje vrednost salda prodaje napravljene u inostranstvu. Ovo, takođe, utiče da njihov izvoz bude manje konkurentan na međunarodnim tržištima.

Britanke u zastavama - kabanicama.Foto: Getty, BBC

Britanke u zastavama – kabanicama.Foto: Getty, BBC

Zašto je ona važna za Veliku Britaniju?

Banka Engleske poriče da njene odluke o kamatnim stopama prate one koje uspostavljaju američke Federalne rezerve.

Međutim, ekonomisti kažu da će sada, kada je Fed povisio svoje referentne stope, guverneru banke Engleske Marku Karniju  biti lakše da takođe podigne referentnu kamatnu stopu.

Britanska ekonomija je verovatno u još boljem stanju od američke, a mnogi ekonomisti govore kako se sa povećanjem kamatnih stopa već uveliko zakasnilo.

Ukoliko Banka Engleske prati Fed, i funta bi takođe porasla, posebno u odnosu na evro. To bi bilo bolno za mnoge britanske izvoznike, jer je Evropska unija najveće tržište za britanske robe.

Globalna ekonomija nafte: nova pravila igre

Ukoliko uvoz SAD opadne, američki interes za stabilnost na Bliskom istoku će se smanjiti a interes Kine i Indije porasti, piše glavni ekonomski komentator Fajnenšel Tajmsa, Martin Volf.

Zašto su cene nafte pale? Da li je ovo privremeni fenomen ili odražava strukturnu promenu na globalnim tržištima nafte? Ako je strukturna, ona će imati značajne implikacije na svetsku ekonomiju, geopolitiku i naše sposobnosti da upravljamo klimatskim promenama.

Sa američkim potrošačkim cenama kao deflatorom, realne cene pale su za više od polovine od juna 2014. do oktobra 2015. U ovom poslednjem mesecu, realne cene nafte bile su 17 odsto niže od njihovog proseka od 1970. godine, iako su bili daleko iznad nivoa u ranim 1970-im i između 1986. i početkom 2000-ih.

Govor Spensera Dejla, (Spencer Dale) glavnog ekonomiste naftne kompanije BP (i bivšeg glavnog ekonomiste Banke Engleske) baca svetlo na ono što utiče na cene nafte. On tvrdi da ljudi imaju tendenciju da veruju da je nafta neobnovljiv resurs čija će cena verovatno porasti tokom vremena i da su potražnja i ponuda krivi za strmu (neelastičnu) cenu nafte, da nafta teče pretežno u zapadne zemlje i da je OPEC voljan da stabilizuje tržište. Veći deo ove konvencionalne mudrosti oko nafte je, tvrdi on, lažan.

Jedan deo onoga što dovodi u pitanje ove pretpostavke je američka revolucija rafinacije nafte iz škriljaca. Od gotovo nultog rezultata u 2010. godini, proizvodnja nafte iz škriljca u Sjedinjenim Državama je porasla na oko 4,5 miliona barela dnevno. Većina ove „frekovane“ nafte je, ukazuje Spenser Dejl, profitabilna: između $50 i $60 za barel.

Štaviše, produktivnost proizvodnje nafte iz škriljaca (merena kao početna proizvodnja po platformi) porasla je na preko 30 odsto godišnje između 2007. i 2014. godine. Povrh svega ovoga, ubrzani rast proizvodnje nafte iz škriljaca je bio odlučujući faktor za prošlogodišnji kolaps cene sirove nafte: proizvodnja nafte u SAD se povećala za skoro dva puta iznad povećanja tražnje. To je, jednostavno, bila stvar ponude.

Šta bi to moglo da podrazumeva?

Jedna implikacija je da je kratkoročna elastičnost ponude nafte veća nego što je bila. Relativno visok procenat troškova proizvodnje nafte iz škriljaca je promenljiv, jer je investicija brza i daje brz povratak profita. Kao rezultat toga, snabdevanje bolje reaguje na cenu nego što je to slučaj za konvencionalnu naftu, koja ima visoke fiksne troškove i relativno niske varijabilne troškova.

Ova relativno visoka elastičnost ponude znači da tržište treba da stabilizuju cene efikasnije nego u prošlosti. Ali proizvodnja nafte iz škriljaca je takođe zavisnija od raspoloživosti kredita nego što je to kod konvencionalne nafte. Ovo dodaje direktan finansijski kanal snabdevanju naftom.

Druga implikacija je ogroman pomak u pravcu trgovine. Posebno, Kina i Indija će verovatno postati daleko važniji neto uvoznici nafte, dok se američki neto uvoz smanjuje. Sasvim moguće da će 60 odsto globalnog povećanja potražnje za naftom, u narednih 20 godina, doći od strane ova dva azijska kolosa.

Od 2035. godine, Kina će verovatno uvoziti tri etvrtine svoje nafte a Indija skoro 90 odsto. Naravno, to podrazumeva da transportni sistem i dalje ostane zavisan od nafte tokom ovog dugog perioda. Ako se to desi, ne treba nam veliki mentalni sklop da bi smo pretpostavili da će interesovanje SAD za stabilizaciju na Bliskom istoku opadati, a interes Kine i Indije porasti. Geopolitičke implikacije mogu biti duboke.

Dalja implikacija odnosi se na izazov za OPEC da stabilizuje cene. U svom World Energy Outlook 2015 (pdf). Međunarodna agencija za energiju (IEA) predviđa cenu od $80 po barelu u 2020. godini, kako rastuća potražnja bude apsorbovala ono što u ovom trenutku izgleda kao višak ponude. Prognoze o nižoj ceni nafte se takođe razmatraju sa cenama koje bi ostale blizu 50 dolara za barel tokom ove decenije.

Dve pretpostavke su u osnovi ove druge prognoze: elastična ponuda nafte SAD i odluka proizvođača OPEC, posebno Saudijske Arabije, da brani strukturu proizvodnje (i samog tržišta nafte). Ali strategija niskih cena bi stvorila teškoću za proizvođače kako javna potrošnja nastavlja da prevazilazi prihode od nafte za duži vremenski period. Koliko bi taj zastoj mogao da traje?

Konačni set implikacija vezan je za klimatske politike. Pojava nafte iz škriljaca naglašava ono što je već prilično jasno, naime, da je globalni kapacitet snabdevanja ne samo ogroman, nego se i širi. Zaboravite vrh snabdevanja naftom. Kako Dejl primećuje: “U veoma teškim uslovima, u proteklih 35 godina, svet je konzumirao oko 1 trilion barela nafte. U istom periodu, pokazalo se da su rezerve nafte porasle za više od jednog triliona barela. ”

Problem nije u tome da svetu ponestaje nafte. Ima je daleko više nego što svet može da iskoristi dok ima bilo kakvu nadu da može ograničiti porast srednje globalne temperature iznad pred-industrijskog nivoa do 2°C. Samo korišćenjem postojećih rezervi nafte i gasa trostruko će biti premašen globalni karbonski budžet. Dakle, ekonomija fosilnih goriva i upravljanje klimatskim promenama su u direktnoj suprotnosti. Jedno mora popustiti. Duboka tehnološka promena može uzdrmati ekonomiju fosilnih goriva. Ako ne, to će morati da urade političari.

Ovo potcrtava obim izazova s kojima se suočavaju lideri na klimatskoj konferenciji u Parizu. Ali odgovor na pad cena nafte pokazuje kako su kreatori politika bili bez nade. Prema IEA, subvencije za nabavku i korišćenje fosilnih goriva i dalje iznose $493bn u 2014. Istina, oni bi bili $610bn bez reformi koje su sprovođene od 2009. Dakle, neki napredak je napravljen.

Niske cene nafte, međutim, sada opravdavaju ukidanje subvencija. U bogatim zemljama prilike koje pruža niska cena nafte mogle bi – a, zapravo, i trebalo bi – da budu iskorišćene za nametanje viših poreza na njeno korišćenje. Time bi se postiglo osnaživanje podsticaja za uštede u korišćenju fosilnih goriva, povećanje fiskalnih prihoda i omogućavanje smanjenja ostalih poreza, posebno na zapošljavanje. Ipak, zaključuje svoj članak Martin Volf iz FT, ova važna prilika je gotovo potpuno ispuštena.


Martin Wolf, FT