Šta nedostatak novih banaka znači za budućnost industrije

0000

Nedavna rasprava pred Nadzornim odborom i vladinim Komitetom za reforme, pokrenuta je kako bi se ispitalo zašto još od 2009. praktično da nema novih banaka. Rasprava je fokusirana na dilemu zašto je to važno, kao i zašto se to dešava. Nalazi ovog ispitivanja treba da budu od značaja za sve koji imaju interesovanja za američku ekonomsku politiku, tvrdi George Sutton za onlajn magazin American Banker.

Studija koju je 2015. objavio FED tj Američka centralna banka – filijala Ričmond doprinela je da se postave okviri za rešavanje ovog problema. Sve je počelo uočavanjem jedne činjenice, naime, da se do 2009, svake godine otvaralo između 100 i 200 novih banaka godišnje. Od svih novih bankarskih prijava, Savezna korporacija za osiguranje depozita (Federal Deposit Insurance Corp.) odobrila je oko 75%. Tome nasuprot, u proteklih sedam godina, odobreni su zahtevi za samo tri nove banke.

Studija ričmondske filijale Fed-a analizirala je da li je ovaj model bio nalik onima iz prethodnih recesija i otkrili su nešto veoma neobično. Tokom svih prethodnih perioda, količina novih bankarskih aplikacija (zahteva) je padala tokom recesije. Ali, oni nikada nisu došli na nulu, a i brzo bi se povratili do normalnog nivoa operativnosti tokom perioda oporavka. Nakon poslednje recesije, međutim, broj novih banaka je pao gotovo na nulu, ostavši na tom nivou sve do danas.

Ovo je stvar koja budi ozbiljnu zabrinutost. Bankarski sistem nije statičan. Ispitivanje iz Ričmonda dobro je opisan način na koji bankarska tj. finansijska industrija zavisi od privrednog rasta i obnavljanja performansi realnog sektora i privrede.
00000

Dinamičku prirodu bankarske industrije najbolje je ilustrovati kao ono što se dešava tokom rasta postojećih banaka. Zrele finansijske institucije nastoje da promene svoju bazu klijenata, menjajući svoje proizvode i usluge u pokušaju da dopru do novih tržišta. One novije banke, ne tako zrele i s manje iskustva ali i klijenata, onda mogu pokupiti ostatak, opslužujući klijente u ređe naseljenim i ruralnim područjima na koja se starije bankarske institucije više ne fokusiraju.

Dogodiće se dva loša ishoda, ukoliko se nove banke ne budu dovoljno razvile da bi popunile te praznine na finansijskim tržištima koje ostaju iza starijih banaka.

Prvi je nedostatak dovoljnog broja usluga potrebnih malim preduzećima i potrošačima, koji su primarni pokretači privrede. Ruralna područja su posebno ugrožena.

Drugi problem je da će nedostatak novih banaka dovesti do toga da bankarska industrija postane sve usredsređenija na samo nekoliko veoma velikih banaka. Ovo bi u svoje vreme, konačno, moglo poništiti osnovnu strukturu američkog bankarskog sistema, kojeg je doskora odlikovala velika raznolikost tipova banaka u poređenju s drugim zemljama. Ova struktura u velikoj meri potiče od rasprostranjenosti decentralizacije unutar američkog privrednog sistema, koju je favorizovao još Tomas Džeferson (Thomas Jefferson) u svojim raspravama sa Aleksanderom Hamiltonom (Alexander Hamilton).

Tokom većeg dela rane istorije Sjedinjenih država, savezna vlada je povelje, uredbe i propise o bankama u potpunosti ostavila na državama da ih pojedinačno uređuju. Ovo je završilo izbijanjem Američkog građanskog rata, kada je potreba za jednom nacionalnom valutom radi finansiranja ratnih pohoda rezultirala usvajanjem Zakona o Narodnoj banci (National Bank Act), izrodivši tada dvojni bankarski sistem.

Decentralizacija, međutim, danas ostaje kao vrednost od fundamentalnog značaja. Princip “Prevelik da bi propao” (“Too Big to Fail”) ukazuje na rizik da banke porastu isuviše velike kako bi bile efikasno regulisane ili, čak, uspešne.
000

Dok pravila o fer-kreditiranju i Zakon o reinvestiranju zajednice (Community Reinvestment Act) – namenjen podsticanju depozitnih institucija kako bi se zadovoljile kreditne potrebe zajednice u kojoj deluju – pomažu da ruralna, manjinska i područja s niskim primanjima zadobiju pristup finansijskim uslugama, efikasnija politika već po tradiciji predstavlja jedan od načina koji omogućava zasnivanje novih banaka, onda kada porastu mogućnosti za profitabilno opsluživanje klijenata i razvoj novih tehnologija poslovanja.

Tu je i pitanje – koje nije jedinstveno samo za sektor bankarstva – da ukoliko jedna industrija ne raste, a inovacije u poslovanju odumiru. Studija iz Ričmonda opisuje mnoge faktore koji prouzrokuju da jedan broj već etabliranih banaka opada, pre svega kroz konsolidaciju i akvizicije. Bez novih banaka, potrebe ljudi i njihovih zajednica naći će se u procepu: ili će rasti ili će kreditiranje biti podsticano i realizovati se izvan bankarskog sistema. Ovaj trend se jasno ospoljio kroz opadanje tržišnog učešća banaka, što je bilo oko 60% krajem Drugog svetskog rata, ali je danas tržišni udeo banaka samo oko 20% na kreditnim tržištima.

Ovo je trend poguban ne samo za Amerikance već i za njihovu privredu. Jedna idealna nacionalna privreda trebalo bi da u svom samom jezgru poseduje širok spektar dobro regulisanih banaka. Usled regulatornih faktora, banke nisu uvek najefikasnije, niti su inovativni davaoci finansijskih usluga – iako su (i dalje) najstabilnije finansijske institucije koje opslužuju jedno (ne samo američko) društvo, i imaju najmanje šanse da proizvedu finansijske mehurove na tržištu hartija od vrednosti.

Krediti danas pokreću ekonomiju, dok stabilno snabdevanje stanovništva i poslovnih subjekata kreditima predstavlja kritično važan cilj javnih politika. Banke uglavnom odobravaju kredite sa ciljem da ih zadrže, što znači da one žele da ti krediti budu kvalitetni, obezbeđujući im kontinuirani prihod i omogućavajući im opstanak u periodu privrednog pada i/ili ekonomske krize. Ostali pružaoci kreditnih usluga primarno kreiraju kredite sa ciljem da ih prodaju, i stoga moraju da konstantno odobravaju nove kredite kako bi generisali prihode od naknada, što može biti izazov ukoliko su uslovi na tržištu loši. Velika Recesija iz 2008. godine, koja je bila prva recesija izazvana prekidom u snabdevanju kreditima a ne padom potražnje za njima, predstavljao je jasan primer stalno vrebajuće nestabilnosti u privredi kojom dominiraju kreditori koji opstaju po principu “Izdaj kredit da bi ga prodao”.

Dobra vest je ta da istraživanja poput Fedove studije iz Ričmonda sugerišu da regulatorne politike igraju značajnu ulogu tokom perioda oskudice novih banaka, a ne samo uslovi u privredi i ekonomiji. Nije stoga iznenađujuće što su regulatori pooštrili svoje standarde tokom recesije, ali je došlo vreme da se iznova prilagode u cilju dalje dobrobiti po američku privredu. Treba se nadati da su nedavne rasprave u Vašingtonu označile onu tačku u kojoj bankarsko klatno počinje da se ljulja u drugom unatrag.

George Sutton (American Banker online)

Džordž Saton je advokat u firmi Jones VWldo Holbrook & McDonough. Od 1987. do 1993. godine bio je poverenik finansijskih institucija države Juta.


Javna potrošnja i monetarna politika

Evo šta ekonomista Vladimir Gligorov misli o Krugmanovim argumentima za povećanje javne potrošnje i za aktivniju monetarnu politiku, kojima se Nemačka protivi, više od većine, mada ne i svih, drugih zemalja u Evropskoj uniji.

Oko javne potrošnje, tu su tri stvari.

Jedna jesu ulaganja u infrastrukturu, nacionalno i unutar EU, gde nema preteranih neslaganja. Ulaganja u EU su deo Junkerovog plana ili Plana pet predsednika (a i Berlinskog procesa za Balkan, kojeg je inicirala Nemačka). Sprovođenje je problem. Oko ulaganja u Nemačkoj ili u nekoj drugoj zemlji, tu takođe nema mnogo sporova, mada to nije nešto što može u bilo kojoj zemlji da se odluči preko noći, dakle potrebno je vreme, politički dogovori i sve to. Uglavnom se smatra da bi nemačku infrastrukturu, kada je konkretno o njoj reč, trebalo obnoviti, što će reći da su tu potrebna velika ulaganja.

Druga je stvar povećanje tekuće potrošnje, recimo putem povećanja izdataka za nezaposlene ili za plate. To je politički problem, ali je i problem konkurentnosti. Nemačka je izvozna privreda, a zemlje kao Francuska ne mogu da dozvole da izgube konkurentnost prema Nemačkoj. Tako da se ti predlozi svode na to da Nemačka, koja ima veliki suficit u spoljnoj trgovini, poveća plate i druge izdatke i tako poveća domaću potrošnju i uvoz, što bi pomoglo drugim zemljama u EU, koje imaju deficite, da povećaju izvoz. Do toga, do rasta plata i drugih naknada, će svakako i doći, postepeno, ali nemačke vlasti mogu da gledaju i da povećaju stanovništvo, dodatnom imigracijom, jer je tamo demografski rast negativan, što će uticati na to da se plate povećavaju sporije, mada bi ukupna potrošnja trebalo da se poveća. No, iz ovoga što sam napisao o imigraciji, jasno je da sve to nisu naročito jednostavne političke, pa sada i socijalne, odluke.

Treća je da država dodatno zapošljava, gde ima predloga da to bude putem neke vrste industrijske politike, pri čemu je teško videti šta bi to tačno bilo, jer je prošlo vreme kada su države ulagale u državna industrijska preduzeća. U Nemačkoj je, uz to, stopa nezaposlenosti niska, tako da se može govoriti o punoj zaposlenosti, pa nije jasno koju bi dodatnu zaposlenost javna ulaganja trebalo da povećaju?

Tu je problem (od Džona Mejnarda Kejnza do Krugmana) ovaj: ako se vidi da privatni sektor ne ulaže, a nezaposlenost je nedobrovoljna, znači ljudi traže posao, ali ga poslodavci ne nude, država bi mogla, a Kejnz i Pol Krugman smatraju i da bi trebalo, da ih zaposli. U Nemačkoj nema previše takvih nezaposlenih, ako ih uopšte ima, tako da bi to bila preporuka za druge zemlje Evropske unije, gde se zaista i razmatraju ti programi ulaganja u infrastrukturu, pa i drugi koji bi trebalo da podstaknu preduzetništvo u industriji i u izvoznim uslugama, ali to ide sporo jer mnoge zemlje članice nemaju potrebni fiskalni prostor za subvencije ili za poreske olakšice, dok EU nema mogućnosti da oporezuje za te namene, a krediti koje bi trebalo da uzima, i koje i uzima kako bi pozajmila novac Grčkoj na primer, na kraju, ali koji se planira već sada, moraju da se pokriju iz poreza. Što je politički problem – jer Brisel ne odlučuje, već odlučuju zemlje članice – da se utvrdi ko bi šta platio i koliko? U Nemačkoj, recimo, postoji sistem fiskalnog federalizma, uostalom kao i u Americi, gde federacija i pokrajine (države u SAD) dele troškove javnih ulaganja. EU kao celina nema takav sistem, izuzev sredstava u budžetu koja su namenjena manje razvijenim državama i regionima.

Tako da je Krugmanov problem ovaj: Kako bi Nemačka većom javnom potrošnjom mogla da utiče na povećanje zaposlenosti, recimo u Grčkoj ili Španiji? Odgovor je: tako što bi podstakla potrošnju i ulaganja kod kuće, čime bi se povećao uvoz neposredno, a i posredno preko brže inflacije u Nemačkoj. Alternativa je da se do istog takvog prilagođavanja dođe padom plata i cena u recimo Španiji ili Grčkoj, što bi povećalo njihov izvoz u Nemačku, a možda bi je to podstaklo i da ulaže, u recimo infrastrukturu iz razloga konkurentnosti i povećanja zaposlenosti (kako bi posao našli oni koje bi ugrozio povećani uvoz). Ovde, naravno, postoji asimetrija: nemačka politika bi trebalo da bude solidarna sa zemljama kao što su Španija i Grčka, dok bi prilagođavanje ovih drugih kroz deflaciju (smanjenje zaposlenosti i plata) bilo u njihovom interesu (gde je potrebno da ovaj “njihov” ili “sopstveni” interes javnosti nađe politički izraz u tim zemljama, što kao što se vidi nije baš jednostavno). Tako da odricanje izgleda politički, a mnogima i etički, opravdanije od solidarnosti. Fiskalna unija, naravno, taj problem rešava – kroz evropski porez i socijalna davanja – ali do toga je potrebno doći.

Super Mario

Što se monetarne politike tiče, ona je bila veoma uspešna u tom smislu da je očuvan evro. Oko 2012, kamatne stope na evro obveznice država članica monetarne unije su počele veoma da se razlikuju, do desetak procentnih poena (između recimo prinosa na nemačke državne obveznice i španske i grčke, koje su sve u evrima naravno), što je zapravo bila spekulacija o tome kako će izgledati kursevi novih valuta kada se raspadne evro. To je Mario Draghi uspeo da onemogući. Takođe, uspeo je da devalvira evro u odnosu na dolar, delimično kroz takozvano kvantitativno olakšanje, što je značajno podržalo evropski izvozni sektor. Konačno, učinio je javne dugove država članica održivim (čak i Grčke, ako tamo konačno privreda počne da se oporavlja), jer su kamatne stope na nuli, kada nisu negativne, a i ostaće takve bar još nekoliko godina.

Nije, pak, došlo do podsticanja ulaganja monetarnom politikom. Osim u berzanske papire. I tu je ključni problem. Naime, Mario Dragi kupuje razne vrste obveznica, time utiče na rast njihove cene i na pad prinosa, i to održava solventnost i likvidnost korporativnog i finansijskog sektora, ali ne podstiče ulaganje u dodatne proizvodne kapacitete, osim možda u inostranstvu, jer EU ima suficit u razmeni sa svetom. Jedan razlog je to što još uvek postoje ozbiljni problemi u bankarskom sektoru, gde je potrebno da se poveća kapital i da se uklone preostala nenaplativa potraživanja, a drugi razlog je to što se privatna potrošnja sporo oporavlja, zbog povećanog broja nezaposlenih i zbog stagnantnih, a u mnogim zemljama, i realno manjih plata i drugih naknada. Što se vidi u veoma sporoj inflaciji. To je taj problem prilagođavanja kroz deflaciju.

Šta tu još može monetarna politika? Da ubedi preduzetnike i potrošače da će inflacija da se ubrza (da, kako bi rekao Krugman, ubedi sve da je “posvećena iracionalnosti”), pa da prvi vide izglede da povećaju dobit i ulažu u povećanje proizvodnje, a drugi bi trebalo da danas troše više jer će sutra sve biti skuplje. U tome je Dragi bio neuspešan, uostalom kao i FED (američka centralna banka) i centralna banka Japana (mada ne iz istih razloga). Da bi se to postiglo, potrebno je bukvalno štampanje para, ono što se zove helikopterskim novcem, što znači da se novac naprosto stavi ljudima u džepove, pa da oni krenu da ih troše (recimo zato što će to biti više nego jasna potvrda da je centralna banka postala “iracionalna”).

01

To je, međutim, isto što i fiskalna politika, zbog čega Dragi to ne može da uradi. Ne može ni Brisel, jer budžet EU nema mogućnost deficitarnog finansiranja, već to mogu samo države članice, a među njima one koje nemaju budžetske probleme, što će reći ponovo Nemačka. Koja ne vidi potrebu za tim jer nema problem nezaposlenosti i ne bi ubrzanjem inflacije u samoj Nemačkoj da podstakne uvoz i obeshrabri izvoz.

Pa se vraćamo na ono što sam napisao o podsticajnoj fiskalnoj politici. Gde bi posao helikopterskog novca obavilo smanjenje poreza (naprosto ministarstvo finansija pošalje svima ček sa nadom da će novac biti potrošen), ali to mnoge zemlje ne mogu da urade iz političkih, ali i budžetskih razloga, jer bi se time povećali fiskalni deficiti. Centralna banka nema taj neposredan problem, usled čega je štampanje para, u vidu helikopterskog novca, bolji metod, ali to, najpre, nije moguće po statutima većine banaka, a drugo nije politički izvodljivo ako nije jasno ko tačno snosi troškove? Što je političko pitanje koje je neizbežno, čak i ako ta operacija nikoga ništa ne košta. U Evropskoj uniji bi bilo prelivanja, što je dodatni politički problem. A zajedničke kese za tu svrhu nema.

Naravno, ništa ne stoji i nevidljiva ruka ne miruje, tako da će sa vremenom taj proces postepenog rasta plata i cena u Nemačkoj i sličnim zemljama, uz pad realnih plata u deficitarnim zemljama, dovesti do oporavka, gde će biti veoma vazno to što je Dragi uspeo da sačuva evro i sa njim zajedničko tržište. A biće i dodatnih javnih ulaganja, ali ništa od toga ne preko noći.

Benevolentni diktator i demokratija

Problem koji imaju Krugman i drugi ekonomisti, koji kažu da je potrebno da država više troši, zaduživanjem jer su kamate niske, jeste u tome što ne mogu da objasne zašto za to nema podrške ni u zemlji sa centralnom vlašću i budžetom kao što su SAD, a pogotovo je to složeno u EU, gde centralne vlade i budžetske politike i nema. Zapravo, u SAD federalne vlasti mogu da troše deficitarno, što i čine, ali su te mogućnosti u državama (članicama federacije) ograničene, i zapravo formalno nepostojeće (osim kroz zaduživanje za kapitalna ulaganja). Tako da u SAD države ograničavaju federaciju, dok su u EU, a zapravo u  evropskoj Ekonomskoj i monetarnoj uniji (EMU), države ograničene nedostatkom fiskalne zajednice.

Problem je, delimično, u pristupu. Uzmimo da postoji benevolentni diktator; njemu bi bilo jasno da javna potrošnja i ulaganja mogu i treba da nadoknade privatnu potrošnju i ulaganja kada su one nedovoljne da bi se postigla puna zaposlenost. Otuda pitanje: zašto ne može demokratija ono što bi mogao benevolentni diktator? Pa onda slede objašnjenja, jedno manje razumljivo od drugog. No, benevolentni diktator to ne može, upravo zbog toga što mu nedostaje demokratska legitimnost. Krugman je u pravu da je javni dug ono što “mi dugujemo sebi”, ali u federacijama i unijama tih “nas” nema, a nema “nas” ni u centralizovanim državama mimo legitimnosti koju obezbeđuje demokratski proces. Čak i centralna banka to nije, jer demokratski “mi” nismo spremni da joj predamo upravljanje javnim finansijama. Zato su one samostalne, što će reći odvojene od budžeta, kako bi mu bile nedostupne.

Rezervni novac

Krugmanu je sve to jasno, usled čega on smatra da je bolje kada evra ne bi ni bilo, pa bi zemlje kao Španija i Grčka devalvirale i ne bi morale da se prilagođavaju kroz deflaciju. Izvoz bi se povećao ili bi se bar uvoz smanjio, pa bi se povećala domaća potrošnja, i opet bi negativni efekti na zaposlenost i privrednu aktivnost bili manji i privremeni. Problem je u tome što je za uspešnu devalvaciju potrebno da novac zemlje bude njen rezervni novac, što će reći da se ne štedi, računa, primaju plate i druge naknade, i pozajmljuje u stranom novcu. No, u mnogim zemljama, recimo u Srbiji, ali recimo i u Hrvatskoj, a i u Grčkoj u vreme drahme, štedi se u stranom novcu, a i plate su u velikoj meri indeksirane na evro (ili ranije nemačku marku ili dolar), upravo da bi se prihodi i potrošnja osigurali od neočekivane devalvacije. Tako da, ako se svejedno devalvira često, kao u slučaju Srbije, to dovodi do rasta stranog duga, jer čak i državi je jeftinije da se zadužuje u stranom novcu, i onda, kao što je sada slučaj, devalvacija rizikuje ne samo bankrotstvo privatnog sektora, već i države. Tako da, opet, kada bi postojao benevolentni diktator sa potrebnim ovlašćenjima da obezbedi da ljudi imaju poverenje u sopstveni novac, iako ih to poverenje košta svaki put kada kurs devalvira, prilagođavanje na gubitak konkurentnosti i na privredne krize kod kojih je to problem bi bilo preporučljivo. No, to obično zahteva različite mere represije, koje su opet skupe politički i u novcu. Neke zemlje su uspešne u režimima takozvanog inflatornog targetiranja sa fleksibilnim kursem, ali njima devalvacije nisu ni potrebne. Ali mnoge od zemalja koje su upravo htele da se oslobode tih troškova povremenih devalvacija i stoga su prešle na evro nemaju ni monetarne niti fiskalne, a to će reći ni privredne niti političke uslove, potrebne za povratak na sopstveni novac. A uz to su i demokratije, pa moraju da vode računa o tome ko plaća koji fiskalni trošak.

Peščanik.net, 07.05.2016.

Odnos između cena akcija i nafte

Protekla decenija bila je pravi “tobogan” za cene nafte, takav strm i ćudljiv da na njemu učesnici verovatno nisu učestvovali sa mnogo žara (Slika 1). Ovaj period obuhvata mnogo nestabilnosti i dva oštra pada. Jedan veliki udar, u 2008. godini, bio je povezan sa finansijskom krizom i Velikom recesijom. Drugi možda još traje: Cene nafte su pale sa preko $100 po barelu sredinom 2014. godine na nedavnih oko $30 po barelu, piše nekadašnji šef Američke centralne banke (FED), Ben Bernanke.

01

Cene akcija su takođe od nedavno počele da padaju, a ovi pomaci su uglavnom pratili tok cena nafte, o čemu se mnogo komentarisalo u finansijskoj štampi (na primer, videti ovde i ovde). Površno gledano, tendencija da akcije padaju zajedno sa cenama nafte je iznenađujuća. Uobičajena pretpostavka je da je pad cena nafte dobra vest za ekonomiju, barem za neto uvoznike nafte kao što su SAD i Kina. [1]

Jedno moguće objašnjenje ove tendencije zajedničkog kretanja cena hartija od vrednosti i nafte je da oba reaguju na zajednički faktor, naime, slabljenje globalne agregatne tražnje, koja ugrožava kako korporativne profite tako i potražnju za naftom. Kao što se to kaže u jednom skoro objavljenom tekstu u Volstrit Džornalu (Wall Street Journal): “Nafta i berze idu ove godine ukorak, što je redak spoj koji ističe strahove u vezi globalnog ekonomskog rasta.”

U ovom postu prvo potvrđujemo pozitivnu korelaciju između akcija i cene nafte, uz napomenu da to nije samo novija pojava. Zatim istražujemo hipotezu da promene u agregatnoj tražnji objašnjavaju odnos između nafte i akcija. Nalazimo da osnovni faktor potražnje objašnjava veliki deo pozitivnog odnosa, i da ako uz to, uzmemo u obzir i ponašanje u slučaju tržišnih rizika, dobijamo mogućnost da i dublje objasnimo ovu povezanost. Međutim, čak i kada uključimo oba faktora, značajan deo korelacije ponašanja cene nafte i akcija ostaje nerazjašnjen.

Da bi smo razumeli odnose o kojima govorimo, hajde da pogledamo jednostavne korelacije (procenat promene) kod cena akcija i cena nafte. Koristeći dnevne podatke, moj asistent Piter Olson i ja smo izračunali te korelacije za poslednjih pet godina (slika 2 u nastavku). Da bi smo uhvatili kratkoročne varijacije, procenili smo korelacije koristeći pomerajući period od 20 radnih dana.

02

Utisak koji proizilazi iz slike 2 je da je odnos između akcija i nafte i sam nestabilan, sa korelacijom između prinosa na akcije i na ljuljanje cene nafte između pozitivnih i negativnih vrednosti. Drugim rečima, ponekad cene akcija i nafte idu u istom smeru, ponekad u suprotnim pravcima. U proseku, međutim, povezanost je pozitivna (akcije i nafta idu u istom smeru). Zanimljivo, iako je ta korelacija ojačana u poslednjih nekoliko meseci, u poslednje vreme nije bila tako snažna, u poređenju sa ostatkom uzorka od pet godina.

Kao što smo ranije pomenuli, pozitivna korelacija akcija i nafte može nastati zbog toga što obe reaguju na promene u globalnoj potražnji. Za jednostavan test te hipoteze, primenjujemo dekompoziciju koju je predložio James Hamilton, makroekonomista i stručnjak za tržišta nafte na kalifornijskom univerzitetu u San Dijegu.

U svom postu s kraja 2014. godine, Hamilton je predložio jednu jednačinu koja stavlja u međusoban odnos promene cena nafte sa promenama cena bakra, promenama cena desetogodišnjih obveznica trezora, i promenama vrednosti dolara, a zatim se dobijena vrednost primenjuje na cene nafte da bi se merio efekat promena u tražnji na tržište nafte. [2] Pretpostavka je da će cene sirovina, dugoročne kamate i vrednost dolara reagovati na percepciju investitora na globalnu i tražnju u SAD, i da će biti relativno rezistentne na potražnju za naftom. Na primer, kada promena cene nafte prati sličnu promenu cene bakra, ovaj metod navodi na zaključak da obe cene prvenstveno reguju na zajednički globalni faktor potražnje. Iako ova dekompozicija nije savršena, izgleda razumno da se napravi prva aproksimacija.

Mi smo primenili Hamiltonovu metodu, koristeći dnevne podatke. Iz razloga dostupnosti podataka, počinjemo uzorak sredinom 2011. godine. Podaci su dati u procentima promene (preciznije, log promene), osim za promenu kamatnih stopa na deset godina, što je jednostavna razlika. Dobijamo vrednost naše jednačine koristeći podatke do sredine 2014. i zatim koristimo ovu jednačinu da bi smo predvideli cenu nafte koju bi smo imali ako bi šokovi na tržištu nafte bili samo na strani tražnje (svetlo plava linija na slici 3). Procenjeni koeficijenti za sve varijable (vidi Dodatak 1 na kraju posta) su veoma značajni, i ekonomski i statistički.

03

Upoređujući predviđeni i stvarni pad cena nafte, nalazimo da nešto između 40-45 odsto pada cena nafte od juna 2014. godine može da se pripiše neočekivano slaboj potražnji. (Ovaj opseg je veoma sličan onom koja je dobio Hamilton na drugom uzorku.) Rezultati se ne menjaju mnogo ako iz jednačine izbacimo vrednost dolara ili ako desetogodišnje trezorske zapise zamenimo krivom prinosa (razlikom između prinosa na dvogodišnje i desetogodišnje državne hartije).

04

05

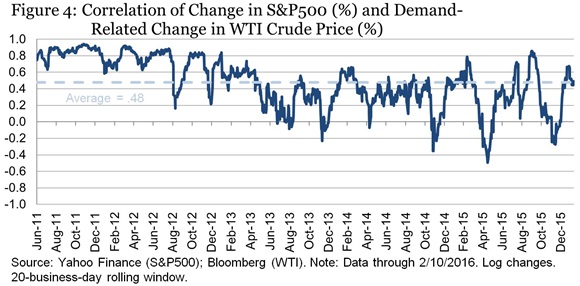
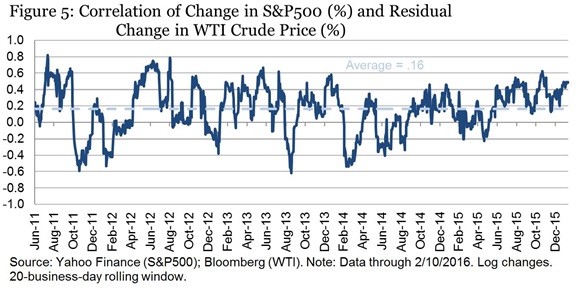
Koristeći ovu jednačinu, možemo, takođe, preispitati korelacije promena u cenama akcija sa promenama cena nafte. Ovaj put smo razbili promene cena nafte u deo vezan sa tražnjom (u skladu sa ovim metodom) i ostatkom (koji po svoj prilici uključuje većinu faktora ponude). Korelacije između cena akcija i cena nafte su prikazani na slici 4, a korelacije između cene akcija, i ostatka (faktora ponude) na slici 5.

Kao što smo i očekivali, korelacija između cene akcija i komponente potražnje za naftom je veća (oko 0.48, u proseku) od korelacija između cene akcija i cene nafte u celini (0.39). Oba ova skupa korelacija su u proseku viša od korelacija između cene akcija i preostale komponente cene nafte (koji u proseku iznosi oko 0.16 u našem uzorku). To je u skladu sa idejom da kada trgovci akcijama reaguju na promene cena nafte, oni to ne rade nužno zbog toga je to posledično ponašanje samo po sebi, već zato što im kolebanja cena nafte služe kao indikator globalne tražnje i rasta.

S druge strane, pošto je čak i preostala komponenta cene nafte u pozitivnoj korelaciji (u proseku) sa promenama u cenama akcija, moramo da zaključimo da objašnjenje sa strane potražnje (barem, s obzirom na našu meru tražnje) nije potpuno objašnjenje ovog fenomena.

Drugi mogući razlog za pozitivnu korelaciju akcije-nafta se zasniva na zapažanju da su nedavna pomeranja na tržištu bila praćena povišenim nestabilnostima. Ako se investitori povlače iz sirovina, kao i iz akcija u periodima visoke neizvesnosti i averzije prema riziku, onda šokovi nestabilnosti mogu biti još jedan razlog za posmatranu tendenciju istovremenog pomeranja cena akcija i nafte.

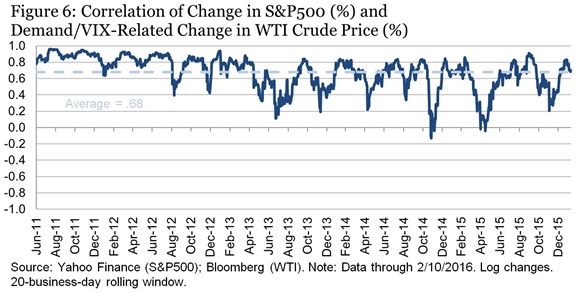
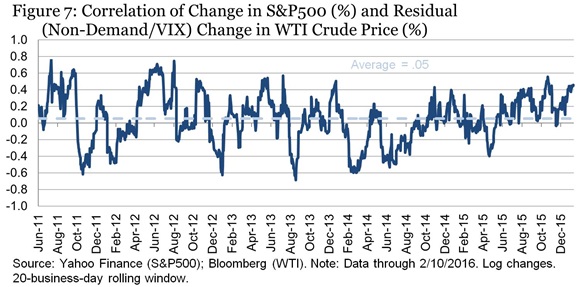
Da bi smo testirali hipotezu da promene u riziku mogu da objasne odnos cena akcija i nafte, mi smo uvećali jednačinu na Hamiltonov način za cene nafte sa dnevnim procentima promena u VIX, koji meri nestabilnost berzanskih indeksa. [3] VIX ulazi u procenjenu jednačinu sa očekivanim negativnim predznakom (cene nafte imaju tendenciju pada kada je nestabilnost visoka) i sa visokim statističkim značajem (vidi Dodatak 2 na kraju posta za detalje).

Na slikama 6 i 7  su korelacije cena akcija sa predviđenom komponentom nafte (onaj deo povezan sa tražnjom i rizikom) i rezidualne komponente, respektivno. Prosečna korelacija na slici 6 je 0,68, u poređenju sa 0,05 na slici 7. Uvođenje rizika poboljšava našu sposobnost da objasnimo zašto cene nafte i akcija imaju tendenciju da se kreću zajedno. Međutim, korelacija rezidualne komponente sa cenom akcija nije negativna, što bi se očekivalo ako ona odražava samo blagotvorne efekte šokova ponude.

06

07

Naš zaključak: Tendencija da se cene akcija i nafte kreću zajedno nije novi razvoj; on ide unazad skoro pet godina (što je granica našeg uzorka) a verovatno i dalje. Veći deo ove pozitivne korelacije može se objasniti tendencijom akcija i cena nafte da reaguju u istom pravcu na zajedničke faktore, uključujući promene u agregatnoj tražnji i u ukupnoj nesigurnosti i averziji prema riziku. Međutim, čak i uključujući sve ove faktore, preostala korelacija je blizu nule, a ne negativna kao što biste očekivali ako bi bili obuhvaćeni samo udari na strani ponude. Postoji nekoliko drugih objašnjenja koja bi mogla biti istražena: na primer, mogućnost da na pad cena nafte, čak i ako je u početku uzrokovan manjom ponudom, utiče na globalne finansijske prilike na štetu kreditne sposobnosti preduzeća ili zemalja koje proizvode naftu. Ova tema je vredna ponovnog vraćanja na nju i razmišljanja.

Ben S. Bernanke, Brookings.edu

“Kvantitativno popuštanje”: osiromašenje evropskih naroda i ukidanje njihovog suvereniteta ?

Vest – kao i svaka druga – bila je da će Evropska centralna banka pokrenuti projekat “Kvantitativno popuštanje” (QE), kojim će spašavati svoj evro – pozitivno je uticala na stopu inflacije i pomogla je evropskim ekonomijama. Plan prvog čoveka ECB, Marija Dragija, sastoji se u tome što će se svakog meseca štampati šezdeset milijardi evra i tako sve do kraja septembra 2016. Ovim novcem će on kupovati državne obveznice članica evrozone i na taj način stimulisati „ekonomije u sunovratu“.

01

Naravno da ovaj plan prati i propagandna kampanja, kažu protivnici mera QE, premda malo ko navodi da je reč o jednom od poslednjih koraka u prenosu nacionalnih suvereniteta na institucije Evropske unije i, kako mnogi ekonomisti tvrde, “najvećoj pljački u istoriji”.

Oni još kažu kako je “Valjda svima već jasno da će ECB kupovinom državnih obveznica samo dodatno povećati javni dug zemalja koje budu obuhvaćene ovom merom, dok će zadužene zemlje dobijena sredstva vraćati s kamatom. Stanovništvo će biti prisiljeno na dodatna odricanja, povećanja poreza ali i rasprodaju i dodatno oporezivanje javnih kompanija i dobara.”

02Zabrinjavajuće je, kažu kritičari kvantitativnog popuštanja, što mnogi ne shvataju da je svaka zemlja koja ima suverenu monetarnu vlast u stanju da stvara novac, pa nije prisiljena da ga pozajmljuje od “nelegalnog i velikog kamataša“ iz Frankfurta, gde se nalaze centrala ECB-a i kancelarija Marija Dragija.

Po onome što zastupa prvi čovek ECB-a, rizik kupljenih obveznica biće ravnomerno podeljen u kvoti od dvadeset odsto od ukupnog iznosa između svih centralnih banaka koje su članice evrozone.

S obzirom da se Evropa suočava s još jednom velikom “prevarom”, kažu ovi ekonomisti, trebalo bi da se iskreno zapitamo kakvi su realni rizici od stvaranja novca ni iz čega, što je, uostalom, praksa koju godinama upražnjava Američka centralna banka (FED), “a znaju se posledice ovakve politike”. Izuzev toga, ovaj novac bi izvorno već trebalo da pripada evropskim narodima.

Ipak, to nije sve, poručuju skeptici: Dužnički novac kojeg će emitovati ECB, kako su već i sami potvrdili – “niotkuda” – pozajmljivaće se uz obezbeđivanje njegovog povraćaja, što će se ostvariti preko oporezivanja ili prodaje državnih preduzeća i drugog javnog vlasništva, a uz saradnju i učestvovanje političara podređenih sistemu.

U poslednje vreme, nastavljaju protivnici da razvijaju svoju tezu, Mario Dragi “igra ulogu koju su mu dodelili veliki globalni vladari novca i neoliberalna kapitalistička elita”, pa izjavljuje kako je ”vrlo iznenađen da je pitanje podele rizika odjednom postalo najvažnije pitanje u raspravi o Kvantitativnom popuštanju, iako sve ponuđene prevare na engleskom jeziku zvuče prihvatljivije.”

Prema agencijama, ova mera će “pomoći da se otkloni rizik prekomerne inflacije“. Poznato je, međutim, kako nijedna država ne može da “štampa” novac, jer će u suprotnom prouzrokovati inflaciju.

03

Neki, zato, predstavljaju ovakvu kalkulaciju: uzmimo 60 milijardi evra mesečno – i tako 20 meseci – a onda priupitajmo nezavisne stručnjake: da će li to stvoriti inflaciju? Jedno je sasvim sigurno: stvaranje lažne ekonomske ideologije, ozlojeđeno primećuju neki, koju u ovom eksperimentu Marija Dragija mora podržati klasična ekonomija, “gura EU narode ka osećaju odbojnosti prema politici uopšte, ali u isto vreeme i na pasivno prihvatanje odluka koje u njihovo ime donose nepoznati entiteti”.

Plan Evropske centralne banke s kupovinom državnih obveznica trajaće sve do kraja septembra 2016. i „prouzrokovaće kontinuiranu korekciju inflacije s ciljem da njen nivo ne pređe dva odsto u srednjoročnom periodu”. Barem je tako potvrdio šef ECB-a, iako se, kada se govori ovako u brojkama, “gubi osećaj za stvarnu i pravnu prirodu novca”. Dakle, kažu suparnici kvantitativnog popuštanja, opet se treba vratiti na pitanje: Zbog čega Mario Dragi pozajmljuje novac državama?

U pokušaju da se odgovori na to pitanje potrebno se prisetiti se osnovnog “atavističkog dualizma”, koji zadire u samu suštinu i pojam novca: on je stvoren od dve strane, koje su međusobno u potpunosti različite.

Prvi deo je materijalan a i, naravno, simboličan – valuta, koja može biti od papira, metala, ili elektronska i nju karakteriše gotovo nepostojeći trošak proizvodnje. Drugi deo, onaj apsolutno najvažniji, jeste vrednost, odnosno kupovna moć nematerijalne prirode – ali koja se gleda kroz prvi deo koji je, u ovom slučaju, simbol. Ova vrednost stvorena je od strane građana jedne nacije tj. države, koji su odlučili da ga koriste, a zatim prihvate konvencionalni simbolični novac kao sredstvo plaćanja.

I, “kao što je nesumnjivo dokazano”, nastavljaju anti-kvantitativci, oni koji stvaraju vrednost novca jesu ljudi koji se njim i koriste, pa stoga jedino njima i mora pripasti pravo na posedovanje celokupnog iznosa izdate monetarne vrednosti.

04

Sledeći ovo, ECB bi, po njihovoj proceni trebalo da svakom pojedinom građaninu odobri deo izlazne vrednosti, preostali deo evropskim zemljama za njihove potrebe, dok bi ECB trebalo da dobije samo jedan – deo nužan za servisiranje troškova proizvodnje i upravljanje uslugama.

“Naravno da ECB ne funkcioniše kao banka evropskih građana i pred nama je velika prevara, možda i najveća prevara u istoriji”, žestoko reaguju kritiari QE.

Očigledno da se od vrlo složene političke i ekonomske mašinerije ne može očekivati da promeni svoju suštinu i prirodu. Ona je podložna Evropskoj centralnojoj banci, što se vidi već iz proste činjenice da je “plan QE usvojen i usmeren radi postizanja zacrtanih ciljeva: stvoriti novac ni iz čega, a u zamenu za prodaju stvarnog bogatstva i nacionalnog suvereniteta”.

Poređenja radi, ako kupimo automobil mi smo se zadužili kod koncesionara, ali smo zauzvrat za dug dobili automobil. Međutim, kroz kvantitativno popuštanje, Evropska centralna banka će dodatno zadužiti evropske građane, ne dajući pritom ništa, jer taj novac zemlje i narodi Evrope i sami mogu da izdaju kroz sopstvene centralne banke – bez duga – i pri tom da imaju puni iznos koji su izdali.

Vreme je da evropski narodi “shvate veliku prevaru koja stoji iza dužničke valute”. Samo tako će budućim generacijama, kako kažu protivnici QE, oni biti u stanju da ostave nadu da će pre ili kasnije biti sposobni da osiguraju svoja prava i vlasništvo nad nacionalnom valutom.

Business Insider

ECR Research

The Economist

BBC: What is quantitative easing?

Investitori u panici

I dalje vladaju strahovanja od potencijalnog sloma kineske berze, jer će EU berze u tom slučaju biti “olakšane” za 270 milijardi evra.

04

Cene deonica na evro-bezama su se u ponedeljak spustile do najnižeg nivoa u proteklih sedam meseci, pri čemu je samo tokom ovog prepodneva “skinuto” 270mlrd evra na vrednosti evrodeonica, dok uspaničeni investitori ubrzano povlače svoj novac u strahu od posledica još jednog pada kineske ekonomije, kao i sloma njihovog tržišta kapitala.

Oko podneva je panevropski indeks FTSEurofirst 300 bio u minusu 3,2 odsto, odnosno na 1.382 poena, što samo pokazuje kako je od ovog jutra “izbrisano” oko 270 milijardi evra na vrednosti akcija na evropskim berzama. Trenutno je taj indeks na januarskom nivou.

Istovremeno, londonski FTSE je bio na gubitku 2,85%, na 6.011 poena, CAC u Parizu od 2,94 odsto, na 9.826 poena, a DAX u Frankfurtu od 2,94 odsto, na 9.826 poena. I drugi EU indeksi beleže oštar pad, pri čemu su španski IBEX i talijanski FTSE MIB pali za dva odsto.

Od početka ovog avgusta, pošto je Kina devalvirala svoju valutu juan, istovremeno pokrenuvši strah od globalnog ekonomskog usporavanja, na evro-berzama je izbrisano više od 1.000 milijardi evra na vrednosti berzanskih akcija.

“Imamo velika strahovanja u vezi posustajanja svetske ekonomije, čiji je epicentar Kina”, javljaju strateški analitičari JP Morgan Cazenove u poruci svojim klijentima.

Uprkos najavama kineskih vlasti o uvođenju novih mera stabilizacije tržišta, jutros su cene šangajskih akcija potonule za još osam odsto, pošto su se već prošle sedmice strmoglavile za više od jedanaest odsto. Jutros su na svim azijskim berzama cene akcija doživele oštar pad, tako da je indeks azijsko-pacifičkih deonica MSCI, bez japanskih, bio danas u minusu 5,1 odsto, zaronivši tako na najnižu tačku u poslednje tri godine.

03

Uznemirenost na svetskim tržištima je rezultat usporavanja kineskog ekonomskog rasta, što je nedavno navelo tamošnje vlasti na devalvaciju juana u pokušaju da se poveća konkurentnost kineskih izvoznih proizvoda i tako podstakne rast druge po veličini svetske ekonomije.

Investitori su gajili nadu da će kineska centralna banka tokom vikenda smanjiti stopu izdvajanja obavezne rezerve banaka, ne bi li se time povećala likvidnost na finansijskim tržištima. Ovo, ipak, nije učinjeno, dok vlasti poručuju da će ulaganje u deonice omogućiti i državnom penzionom fondu, što, po svemu sudeći, nije nimalo umirilo investitore.

VSTOXX odnosno “indeks straha”, kojim se meri volatilnost cena usled nervoze ulagača, porastao je danas za još četiri poena, dosegavši svoj najviši nivo od oktobra 2012.

Sve akcije u indeksu FTSEurofirst 300 danas beleže pad, pri tom je najviše proizvođača sirovina. STOXX 500, što je indeks proizvođača osnovnih sirovina, koji uglavnom sadrži akcije rudarskih preduzeća, potonuo je 5,5%, dok je indeks naftnih i gasnih kompanija pao 3,2 odsto, pod uticajem pada cena sirovina na nove najniže nivoe u poslednjih nekoliko godina, s obzirom da je Kina vodeći svetski uvoznik sirovina.

“Jasno je da je kineski berzansko-finansijski kolaps vrlo ozbiljan, pokazujući da se razvojni model ove zemlje hvata ukoštac s održavanjem ekonomskog rasta”, izjavio je fond menadžer u firmi Taube Hodson Stonex Partners, Mark Evans.

05

Najveće potonuće svetskih berzi u zadnje četiri godine

Prošle nedelje su cene akcija na svetskim berzama zabeležile najveći sedmični pad u skoro četiri godine, s obzirom da se ulagači povlače s tržišta, strahujući od posledica daljeg slabljenja kineske privrede. Prošle sedmice je na Volstritu Dau Džons potonuo 5,8 odsto, na 16.459 poena, koliko je pao i S&P 500, zaronivši na 1.970 poena. Tu je i survavanje Nasdaq indeksa na 6,8 odsto, na 4.706 poena.

Ovo je bio najveći sedmični pad tih indeksa još od septembra 2011. godine. Pritom su Nasdaq 100 i Dow Jones, kao i gro evropskih indeksa, skliznuli u zonu korekcije, odnosno 10 odsto ispod njihovog pređašnjeg najvišeg nivoa.

Ovo je posledica novih nagoveštaja usporavanja kineskog privrednog rasta usled pada domaćeg izvoza i potražnje. Uprkos tome što su kineske vlasti uvele niz podsticajnih mera, narednih meseci se, zbog slabosti inostrane tražnje, može očekivati dalji pad izvoza, koji je glavni motor druge po veličini svetske privrede.

Skorašnji pad šangajskih akcija od polovine godine za više od 30 odsto kao i neočekivana devalvacija kineskog juana podstakli su snažne strahove da bi problemi kineske ekonomije mogli da izazovu usporavanje rasta celokupne svetske privrede, što bi, onda, iniciralo pad kompanijskih zarada i prihoda.

‘Razloga za povlačenje s tržišta uopšte ne nedostaje – od kretanja valutnih kurseva do slabosti Kine i pada cena na tržištima sirovina. Ukoliko investitori žele da umanje svoje poslovne rizike, logično je i to što, samim tim, smanjuju svoje pozicije u deonicama’, kaže Tomas Li (Thomas Lee), partner u kompaniji Fundstrat Global Advisors.

Usporavanje rasta kineske privrede, koja je najveći svetski potrošač sirovina, moglo bi proizvesti pad potražnje za njima, pa se cene industrijskih metala i nafte kreću na najnižim nivoima za zadnjih barem šest godina.

08

Početak haosa na svetskim tržištima novcem

Nakon relativno mirnog leta na finansijskim tržištima, poslednjih nekoliko dana je došlo do neuobičajeno velikih pomeranja u valutnim kursevima, kao i vrednosti nafte i deonica.

Najveći pad se dogodio na kineskom akcionarskom tržištu. Zasnovan na strahu od naglog kočenja rasta kineske ekonomije, ovog ponedeljka je referentni indeks berze u Šangaju pao dodatnih 8,5 odsto, pa će se sada nalaziti čak 37,8% ispod rekordnog nivoa dosegnutog ovog juna.

Panika je zavladala i na većini ostalih berzi, pa je FTSE100 u Britaniji u poslednje dve sedmice pao 11%, dok je nemački DAX posrnuo 15%. Pad američkih berzi je bio nešto manji: SP500 indeks je, u istom periodu, doživeo pad od 7,3% a NASDAQ 10,6%.

Svoj pad nastavija je i cena nafte. U ovom trenutku, cena WTI nafte je 39,30 dolara po barelu, što je čak 19 odsto ispod nivoa na kojem je bila pre mesec dana.

Isto tako, i na valutnom tržištu je došlo do neuobičajeno velikih promena kursnih vrednosti najvažnijih svetskih valuta. U poslednja četiri radna dana, evro je u odnosu na američki dolar ojačao više od pet odsto pa se u ovom momentu nalazi na najvišem nivou od februara ove godine. Japanski jen je ojačao četiri odsto, dok su “švajcarac” i britanska funta ostali na približno istom nivou kao i prošle nedelje.

Smatra se da pad vrednosti akcija može da se nastavi, pa najkurentniji američki i evropski indeksi lako mogu doživeti potonuće za još dodatnih pet do deset odsto. Nakon enormnog rasta vrednosti indeksa koji su poslednjih godina porasli preko dvesta odsto, i korekcija koja je trenutno u toku, isto tako može biti dugotrajna i procentualno značajna. Kada se radi o valutama, jačanje evra je privremeno i verovatno neće dugo potrajati. Razlog naglom jačanju evra je tzv. „short squeeze“, u kom svi oni koji su prodavali evro poslednjih godinu dana sada zatvaraju svoje pozicije, i na taj način doprinose potražnji  za evrom.

Drugi razlog za privremeno jačanje evropske valute i slabljenje dolara je spekulacija da će FED tj. američka centralna banka možda odložiti podizanje kamatnih stopa do decembra, pa će na taj način još nekoliko meseci cenu novca na tržištu održati izuzetno nisko. Ipak, uprkos svemu ovome i bez obzira na tačan momenat podizanja kamatnih stopa, ovaj potez će pre ili kasnije prouzrokovati još jedan talas jačanja američke valute od 10-15 odsto.

09

Veliku krizu najavljuje i Rupert Mardok, jedan od najuticajnijih medijskih magnata. On je izjavio da smo na pragu velike svetske krize, podsećajući da je u zadnjih nekoliko dana tržište bilo veoma turbulentno. Standard&Poor’s 500 je pao za pet odsto, mada već tri godine nije padao ispod četiri odsto, a potom je i glavni kineski berzanski indeks, onaj iz Šangaja, pao za 4,3%.

I dalje se ruše tržišta širom Evrope. Izgleda da su trgovci sada veoma zabrinuti, pa su se našli kupci čak i za zlato, što je ovom dragocenom metalu podiglo vrednost na 1.150 dolara po unci.

Zabrinutost za ekonomsku situaciju u Grčkoj i  Kini je uznemirila berze širom sveta, koje su pretrpele velike padove prouzrokovane neizvesnošću povodom stanja kineske privrede.

Rupert Mardok je sumirao zabrinutost ulagača i kolebanja tržišta u svoje dve poruke na Tviteru. Ne padaju samo cene akcija, upozorava on, već i padaju cene uopšte. Mardok se još pita i da li je ova situacija na svetskim berzama tek privremena korekcija ili prethodnica velike globalne krize.

Prema njegovim rečima, neki narodi će posedovati instrumente za rešavanje onoga što dolazi, iako primećuje da keša ima svuda, ali da niko ne ulaže.