Big Data i biznis: Kako izvući smisao i korist  iz gigantskih baza podataka?

Koliko je vremena potrebno da se oporavite od hirurškog zahvata zamene kuka?

Za bolnice širom sveta ovo  nipošto nije akademsko pitanje. Bolnice su imale oko 36 milijardi dolara nekompenzovanih troškova zbrinjavanja u 2015. godini. Najveći deo njih potiče od neplaćenih računa pacijenata.

Jedno rešenje ovog problema je ograničavanje troškova vezanih za operaciju – ali kako? Odgovor: Machine learning („Mašinsko učenje“ je već uvrežen termin u srpskom jeziku, mada je pogrešan; „Učenje mašina“ daleko preciznije pogađa suštinu). Bolnice sada koriste prediktivnu analitiku kako bi prognozirale prosečne boravke i potencijalne komplikacije koje mogu iskrsnuti tokom operacija, poput operacije kičme.

Na primer, podaci od kupaca usluga zdravstvene zaštite pokazuju starosnu dob pacijenta, ustanove koje obezbeđuju osnovne zdravstvene usluge, i sekundarnu dijagnozu. Pomoću mašinskog učenja i prediktivne analize podaci sada mogu predvideti buduće troškove i doprineti identifikovanju pacijenata koji mogu imati probleme u oporavku. Ishod? Bolnice donose bolje kliničke odluke, doživljavaju niže stope readmisije, nudeći kraće bolničke boravke i pružajući bolju negu.

Biznisi ogromnog broja preduzeća pokazuju slične efekte „stvarne situacije na terenu“, dakle, dobijaju realističnije cifre u predikciji, a sve to zahvaljujući upotrebi mašinskog učenja za analiziranje svojih poslovnih podataka. Često je problem u nedovoljnoj količini podataka – potrebnih za što bolju analizu i predikciju – a ti im podaci često nedostaju.

Po rečima Majka Gotjerija (Mike Gaultieri), analitičara kompanije za tehnološku predikciju marketinga i tržišta, Forrester Research, mašinsko učenje nije ni nalik tradicionalnoj poslovnoj inteligenciji u kojoj su garantovani rezultati. “Ukoliko tražite model za mašinsko učenje, možete reći ‘pokušaću’, ali možda nećete uspeti”, rekao je. “Preduzeća i biznisi moraju da razumeju da samo zato što ste želeli da imate model koji predviđa kretanje akcija na berzama ne znači da ćete ga i u stvarnosti imati.”

Rags Raghavendra, rukovodilac analitike u DXC Technology’s Analytics Data Labs, globalnom čvorištu koje analitičari podataka koriste, fokusirao se na konsalting i pronalaženje načina operacionalizacije analitike. On kaže da su “kompanije frustrirane jer često preteruju”. Žele da im big data analitika “odradi” prevelike grupe podataka, “žonglirajući” njima iako nisu dovoljno kvalifikovani za njihovo tumačenje i razumevanje, a i ne shvatajući koliko je taj zalogaj prevelik.  “Klijenti pokušavaju da učine nemoguće u smislu pokušaja da izvuku značenje iz svih mogućih vrsta podataka kojima imaju pristup”, rekao je on. “Ono što preporučujemo je da dobro razmotre podatke koje već poseduju i koji su lako dostupni, a tek potom da pređu na sledeći korak.”

Kompanije koje su pokušale i nisu uspele da proniknu u smisao i praktične aspekte analize velikih skupova podataka pre svega bi trebalo da prihvate da su neuspeh i iteracija tj ponavljanje neizostavni deo procesa analitike. One, ipak, mogu da svoje šanse za uspeh maksimiziraju tako što će postati pametniji kada je reč o korišćenju mašinskog učenja.
Evo osam načina za bolji i efikasniji pristup Big data analitici:

1. Počnite s problemom koji želite da rešite. Uranjati u podatke „skokom sa desetke“ a potom iščekivati da će oni volšebno izroniti pred vas je pogrešan pristup. Sve dobre priče o analitici podataka počinju identifikovanjem odgovarajuće metrike performansi koja povezuje poslovni rezultat sa pitanjima koja se odnose na podatke. Međutim, odabrana metrika ne bi trebalo da bude preširoka ili isuviše “granularna” tj usitnjena. Na primer, kada je DXC nedavno radio s jednom medijskom kompanijom na pojašnjenju razloga zbog kojih je pretplatnici napuštaju, najočiglednija metrika bila je promena u pretplatničkoj bazi. Kao što se ispostavilo, relevantnija metrika bio je Prosečni prihod po korisniku (ARPU), koji je bio direktno povezan sa većim poslovnim ciljevima koje je kompanije preduzimala kako bi povećala prihode.

2. Proces mašinskog učenja trebalo bi ’industrijalizovati’ odnosno razviti u širokom industrijskom obimu. “Čitav ovaj proces analize velikih skupova podataka nije industrijalizovan”, rekao je Raghavendra, čija Laboratorija podržava široku paletu oblasti, uključujući proizvodnju, telekomunikacije, automobilsku industriju, avio-kompaniju, energetiku, finansijske usluge i zdravstvenu zaštitu. “Dešava se da mnogo puta iznova i iznova ponavljate analizu ili je ne možete uvećati tj primeniti u širem obimu.” DXC je snažan zagovornik efikasnog i pojednostavljenog pristupa široko primenjivog mašinskog učenja, koji veruje da bi sve faze analize – od unošenja podataka i njihovog prečišćavanja, do stvaranja namenskih algoritama i njihovog stavljanja u proces aktivne analitike, a potom i generisanju uvida stečenih kroz podatke – trebalo da budu ponovno upotrebljive i raspoređene na kompanijske tehnologije.

3. Nemojte dozvoliti da vas ometaju i koče podaci koje ljubomorno čuva svako odeljenje pojedinačno unutar kompanije (tzv „silosi“:  izolovane grupe podataka koje ne cirkulišu u data analitici jedne kompanije jer uposlenici nekog odeljenja naprosto ne žele da ih dele s drugima, misleći da na taj način „drže prednost“ u odnosu na druga kompanijska odeljenja). Silosi su zbog toga veliko “prokletstvo” brojnih računarskih programa koji rade na korporativnoj analitici, jer sprečavaju pristup jedinstvenoj bazi podataka. Silosi, ipak, nisu toliko velika prepreka, kako neki veruju. “Ukoliko posedujete strategiju za pravilno korišćenje pametnih podataka i platformi, ne bi trebalo da previše brinete o silosima”, kaže Raghavendra. Jednostavno rečeno, ne morate brinuti o silosima sve dok ne predstavljaju problem za zadatak koji ste odabrali da rešite. Međutim, trebalo bi da se pripremite za neki predstojeći skup problema u nizu (tzv pipeline*) tako što ćete obezbediti integraciju različitih izvora podataka. “Postoje fleksibilne i modularne platforme koje vam omogućavaju da integrišete podatke kada je potrebno”, dodao je Raghavendra. (U računarstvu, pajplajn* je skup elemenata za obradu podataka povezanih u niz, pri čemu je autput jednog elementa input sledećeg. Elementi u nizu često se procesiraju paralelno ili kroz sekvence tj „komadiće“; u tom slučaju, određena količina buffer tj pufernog skladišta često se ubacuje između elemenata).

4. Mislite od-spolja-ka-iznutra. Ne morate uvek imati sve informacije, talenat, analitiku i inteligenciju: Ovo je priča o ekosistemu, a pobediće oni koji dodirnu „matricu sposobnosti“ koja se nalazi oko njih. Analitičari podataka kroz kraudsorsing*, kao i kroz „mašinsko učenje-kao-servis“ i eksterne skupove podataka, dobijaju moćan potencijal u poslovoj trci.
Crowdsourcing (angažovanje javnosti) je korišćena i legitimna metoda preuzimanja tuđih ideja, postupak dobijanja potrebnih usluga, ideja ili podataka od neodređenog skupa ljudi (shodno izreci: “Uzeti podatke od pojedinca je krađa, uzeti podatke od većeg broja ljudi je – istraživanje”).

5. Koristite sirove skupove podataka (takozvana „data-jezera“). Jezera podataka su spremišta u kojima možete sačuvati sve vaše postojeće podatke u izvornom obliku, bez obzira na njihov format Jezero podataka je spremište za skladištenje podataka koje sadrži ogromnu količinu sirovih podataka u svom izvornom formatu, sve dok se za njima ne ukaže potreba. I dok hijerarhijski organizovano skladište podataka čuva podatke u fajlovima ili fasciklama (folderima), data-jezero koristi “ravnu”, tj. horizontalnu ili baznu arhitekturu za čuvanje podataka, dakle bez hijerarhije (organizacije) podataka. Svakom elementu podataka u data-jezeru dodeljen je jedinstveni identifikator i označen je skupom proširenih oznaka metapodataka. Kada se pojavi upit od strane biznisa, data jezero se može upitati za relevantne podatke, a zatim se može analizirati manji skup podataka kako bi se odgovorilo na upit).

Raghavendra je mišljenja da kompanije treba da se upuste u praksu stavljanja svih svojih podataka u „data-jezero“. Ovi veliki skupovi sirovih podataka nisu stavljeni u fajlove niti su klasifikovani u foldere po važnosti, već su „u rinfuzu“, iako su svi indeksirani i tagovani kao metadata, spremni da se pojave na upit poslovnog subjekta. “Nemojte razmišljati o strukturiranju (važnosti, smisla i korisnosti podataka) na samom početku”, preporučuje Ragavendra.

6. Vršite istraživačku analizu podataka (exploratory data analysis, EDA) sa ciljem kojeg imate na umu. Prva faza „rudarenja podataka“ je upravo EDA, koja nastoji da rezimira podatke, vizuelno i ne-vizuelno. “Ono što sam često imao prilike da vidim je da je istraživački deo analize podataka potisnut”, rekao je Bharathan Shamasundar, viši analitičar podataka u DXC. “Svrha EDA tj istraživačke analize podataka je da se upoznaju s uzorcima i obrascima koji se u podacima poavljuju i samo na osnovu toga zauzimaju stavove o tome šta da čine nakon toga. Kompanije to često rade površno. “DXC-ovo iskustvo sa kompanijom za energetske usluge naglašava važnost pametne EDA tehnologije.

Jedno privatno komunalno preduzeće tražilo je preciznu prognozu koliko će energije proizvesti njihove vetroelektrane. Zbog toga što je ovo preduzeće primenilo istraživački deo analize (EDA) na svoje algoritme, tim savetodavne firme DXC je uspešno opovrglo već postojeće repere za čak 95% performansi vetro-turbina, uprkos tome što je upotrebljavano manje varijabli kako bi obavili svoje proračune. To iskustvo pokazuje značajne potencijale EDA metoda, naročito ako se sprovedu unapred, što će češće dovesti do algoritama prikladnih raspoloživim podacima.

7. Koristite inteligentno uzorkovanje. Jedan od razloga što kompanije imaju problema s pristupom u prave uvide Big data ishoda je zato što ih – previše koriste. “Uzorkovanje je postalo loša reč”, rekao je Šamasundar. “Uzorkovanje podataka je pametan način baratanja sirovim podacima.” Često se dešava da je ono što izgleda kao “big data” krcato redundantnim tj izlišnim informacijama. Analitičari iz DXC su za jedno robno-trgovačko preduzeće identifikovali  kako im je veliki deo uskladištenih podataka bio, zapravo, suvišan, jer je 94% svih njihovih trgovinskih poslova zasnovano na manjem podskupu podataka. Ovo pokazuje da je vrednovanje kvaliteta i relevantnosti važna komponenta strategije podataka.

8. Ustanovite fleksibilan operativni model za vaš program analitike podataka. Raghavendra vam savetuje da „Nikako ne odustajete od pokretanja programa za analizu podataka samo zato što ne možete da unajmite data-analitičara. Potražnja za ekspertima koji umeju da pravilno i smisleno „pročitaju“ velike hrpe podataka  trenutno je 60 procenata veća od broja stručnjaka, a nema znakova da se ovaj disparitet usporava. Međutim, ukoliko jedno preduzeće nije u stanju da zaposli dovoljno data-analitičara, Raghavendra preporučuje da, u tom slučaju, treba razmisliti o uporednom korišćenju partnerskih organizacija koje pružaju specijalističku analitičku podršku i “analitičara opštih podataka o građanima”. Stručnjak za prekopavanje tj „rudarenje podataka“ o građanima je osoba koja razume domen i poslovanje svojih poslodavaca/organizacija. Oni mogu obaviti razumnu analizu koristeći neke analitičke platforme koje su sada pojednostavile određene zadatke i zahteve u baratanju podacima. Pošto kompanije primenjuju analitiku za rešavanje problema, partnerske organizacije mogu biti od pomoći  kao podrška u uvećanju obima njihovih programa i izgradnji „dubljih“ mogućnosti u još raznovrsnijim oblastima.
I mada praćenje ovih smernica povećava verovatnoću za postizanje uspeha, preduzeća ne smeju smetnuti s uma da je mogućnost neuspeha realna i uvek prisutna. Analitika podataka sprovodi se kao naučni metod koji se zasniva na dokazivanju ili opovrgavanju hipoteze. Upotrebu podataka treba, potom, posmatrati kao istraživačku i razvojnu aktivnost (R&D). “Najbolje je imati pet-šest ili desetak i više ideja, i potom ih voditi paralelno”, opisuje Goltjeri upite zasnovane na podacima, “jer neće svi oni funkcionisati”.

Izazovi će postajati sve teži i teži, kako se količina podataka vremenom bude sve više uvećavala. Sa druge strane, što više podataka imate – to je i veća potencijalna nagrada i uspeh.

Prema Dejvu Aronu (Dave Aron), šefu istraživanja u  londonskoj IT firmi za istraživačko-savetodavne usluge Leading Edge Forum, DXC-ovom partneru za rukovođenje idejnim strategijama, još je uvek previše kompanija koje svojom najvrednijom imovinom smatraju ono što poseduju u fizičkom i finansijskom smislu.

“Preduzeća koja bi trebalo da dožive uspon i uvećanje svojih profita u narednoj deceniji jesu ona koja su prepoznala da su upravo informacije i njihova analiza ta nadasve “vredna imovina”, pa stoga grade i kontinuirano unapređuju svoje platforme za data-analitiku i izučavanje podataka”, kaže Aron. “Internet stvari (IoT), uz sve obimniji i glomazniji pravni okvir za zaštitu podataka čine da data-analitika postane relevantnija nego ikada pre.”

Obezbeđivanje koristi od analize „big date“ – bez obzira da li ste bolnica ili uslužna firma ili bilo koji drugi tip biznisa – zahtevaće promišljen pristup, puno hrabrosti, kao i respekta za naučne metode analize informacija dobijenih u vašem poslovanju.

WIRED Brand Lab, DXC Technology

Zašto će investitori možda morati da smanje svoja buduća očekivanja

Zašto će investitori možda morati da smanje svoje ciljeve? Mogući razlog za ovaj trend daje Globalni institut Mekinsi.

Snage koje su produkovale izuzetne povraćaje na investicije u poslednjih 30 godina danas slabe, pa čak i nazaduju. Možda je za investitore došlo vreme da smanje svoja očekivanja.

S obzirom na turbulentne talase koji su potpuno preplavili finansijska tržišta u poslednjih nekoliko godina, uključujući dotcom krizu iz 2000. godine i finansijsku krizu iz 2008. godine, može zvučati čudno kada ukoliko bi se poslednje tri decenije opisale kao zlatno doba za investitore. Ali, realnost je da su ukupni prinosi na akcije i obveznice u Sjedinjenim Američkim Državama i zapadnoj Evropi u periodu između 1985. i 2014. bili znatno veći od višegodišnjeg proseka.

Ovi prihodi su vođeni vanrednom ukrštanju povoljnih ekonomskih i poslovnih fundamenata. Inflacija i kamatne stope naglo su pale sa vrhova krajem 1970-ih i 1980-ih. Globalni ekonomski rast je bio snažan, podstaknut pozitivnom demografijom, produktivnošću i brzim privrednim rastom Kine. I rast korporativnog profita bio je čak i snažniji, odražavajući dobitak prihoda sa novih tržišta, korporativni porezi (tj porezi na platu) su padali a napredak u automatizaciji proizvodnje i globalni lanac nabavke pomogli su zauzdavanju i smanjenju troškova. Javno listirane severnoameričke kompanije povećale su svoje marže tj profit po odbitku poreza za 65 procenata tokom ovog tri decenije dugog perioda.

Ovo zlatno doba sada je okončano. Novi izveštaj Globalnog instituta Mekinsi (MGI) „Smanjenje profita: Zašto će investitori možda morati da smanje svoja očekivanja“ (Diminishing returns: Why investors may need to lower their expectations), smatra da su snage koje su dosad pokretale izuzetne povraćaje na uloženo sada oslabile, a u nekim su slučajevima unazađene. Veliki pad kamatnih stopa i inflacija dostižu svoje granice, globalni rast BDP-a će biti niži kako populacija u razvijenom svetu i Kini postaje sve starija, a izgledi za korporativnu dobit sve su tmurniji. I dok bi digitalizacija i ključne tehnologije mogle da nekim kompanijama povećaju profitne margine, velike severnoameričke i zapadnoevropske firme koje predstavljaju najveći deo pula globalnog profita se u poslednjih 30 godina suočavaju s novim pritiscima konkurencije od strane firmi sa brzorastućih tržišta, tehnološkim gigantima, ali i manjim rivalima koji rade na digitalnim platformama. Ove snage mogu učiniti da smanje marže krenu napred.

Detaljan analitički okvir Mekinsija povezuje povraćaje na investicije sa realnim sektorom smatrajući da bi povraćaji na akcije i investicije sa fiksnim prihodom u Sjedinjenim Američkim Državama i zapadnoj Evropi tokom naredne dve decenije mogli biti znatno niži nego što su bili u poslednjih 30 godina. U izveštaju Mekinsija se procenjuje da za akcije u oba regiona, s obe strane Atlantika, prosečni godišnji prinosi mogu biti u rasponu od oko 150 do 400 baznih poena ili niže, ili od 1,5 do 4,0 procentnih poena. Za fiksne prihode, jaz bi mogao biti još veći, sa prosečnim godišnjim povraćajem između 300 i 500 baznih poena ili niže (3 do 5 procentnih poena), a u nekim slučajevima čak i niže od toga.

Ove niže stope prinosa mogu imati veliki uticaj na sve investitore, kako individualne tako i institucionalne –  i, samim tim, na poteze vlasti uopšte. Na primer, dvoprocentna razlika u prosečnim godišnjim povraćajima na duži vremenski period bi značilo da bi današnji 30-togodišnjaci morali da rade sedam godina duže ili skoro udvostruče svoju ušteđevinu kako bi „preživeli“  svoj odlazak u penziju.

27

Rukovodioci državnih penzionih fondova u Sjedinjenim Američkim Državama pretpostavljaju da bi povraćaji na mešani portfolio akcija i obveznica mogli biti oko 8 odsto nominalno, ili 5 do 6 procenata realno. To bi značilo povraćaj kapitala u visini od šest do osam odsto, znatno iznad nivoa Mekinsijevih prognoza i projekcija. Kao rezultat toga, ovi penzioni fondovi mogli bi se suočiti sa jazom u prilivu sredstava. jazom koji je čak veći od onog sa kojim se rukovodioci penzionih fondova suočavaju danas. Između ostalog, verovatno će biti pogođeni menadžeri koji upravljaju hartijama od vrednosti, čiji bi primanja trpela pritisak tokom dužeg perioda nižih povraćaja, baš kao i osiguravajuće kuće čije se zarade oslanjaju na prihode od investicija. Na obe strane Atlantika, kreatori politika možda bi morali da se pripreme za kasnije generacije penzionera sa manje prihoda.

Naravno da je moguće da bi se, uz neke druge izuzetne okolnosti mogli javiti i obnovljeni podsticaji za povraćaje na investicije, kao što je, recimo, snažan rast produktivnosti u pratnji niske inflacije. Ulaganja u brzorastuća tržišta takođe mogu obezbediti veći prinos. Ali, isto tako je moguće da je Mekinsijeva pesimističnija projekcija isuviše blaga. Ono što je važno za investitore svih vrsta – pojedinaca, kao i institucija – jeste da počnu da rukovode sopstvenim očekivanjima kao i očekivanjima ljudi koji će biti pogođeni njihovim investicionim odlukama.

Richard Dobbs, Tim Koller, Susan Lund, Sree Ramaswamy, Jon Harris, Mekala Krishnan, and Duncan Kauffman (McKinsey Institute)

Digitalna Amerika: bogati i ultrabogati

Razvoj digitalnih mogućnosti, usvajanja i upotrebe digitalizacije  razvijaju se takvim tempom, kao da lete na raketni pogon. Iako većina korisnika jedva uspeva da održi korak sa nemilosrdnim stopom inovacija, sektori, preduzeća i pojedinci na braniku digitalizacije i dalje pomeraju granice korišćenja tehnologija – i prisvajaju nesrazmerno velike dobiti kao rezultat.

Izraženi jaz između onih koji “imaju” digitalne tehnologije i onih “koji ih imaju u izobilju” je glavni faktor oblikovanja konkurencije na svim nivoima privrede. Kompanije predvodnici dobijaju bitku za udeo na tržištu i rast profita; neki su preoblikovali čitave industrije u svoju korist. Radnici sa najsofisticiranijim digitalnim veštinama su toliko traženi da sami određuju visinu svojih plata daleko iznad nacionalnog proseka. U međuvremenu, raste trošak oportunitetnih troškova za organizacije i pojedince koji zaostaju.

Novi izveštaj Mekinsi globalnog instituta (McKinsey Global Institute, MGI) izveštaj, Digitalna Amerika: Priča o bogatima i ultrabogatima (video), predstavlja prvi veliki pokušaj da se izmeri tok digitalizacije američke privrede na nivou sektora. Naš izveštaj uvodi novi MGI indeks digitalizacije u industriji (MGI, Industry Digitization Index) koji kombinuje desetine indikatora da bi pružio sveobuhvatnu sliku o tome gde i kako kompanije grade digitalna sredstva, šire upotrebu digitalizacije, i stvaraju digitalizovaniju radnu snagu. Pored informacionog i komunikacionotehnološkog sektora, medija, finansijskih usluga, i profesionalnih usluga koje prednjače, drugi sektori imaju značajne potencijale da uskoče u taj voz.

U izveštaju se takođe kvantifikuje značajan jaz između najviše digitalizovanih sektora i ostatka privrede tokom vremena i konstatuje da, uprkos masovnoj žurbi usvajanja, većina sektora jedva da je zatvorila taj jaz u protekloj deceniji. Spori sektori su manje od 15 odsto digitalizovani u odnosu na vodeće sektore. U stvari, pošto su manje digitalizovani sektori neki od najvećih u pogledu doprinosa BDP-u i zaposlenosti, nalazimo da američka ekonomija u celini dostiže samo 18 odsto svog digitalnog potencijala (definisanog kao gornja granica upotrebe od strane vodećih sektora, korišćenjem različitih metrika).Ovaj jaz naglašava ne samo izazov stalnog prilagođavanja, već i mogućnosti napretka koje su tek pred nama. U stvari, neki od sektora koji trenutno zaostaju mogu biti spremni za brz rast produktivnosti. Kompanije u proizvodnji, energetici i drugim teškim industrijama ulažu u digitalizaciju svojih ogromnih fizičkih resursa, približavajući nas eri povezanih automobila, pametnih zgrada i inteligentnih naftnih polja. Gledajući samo tri velike oblasti potencijalaonlajn talentovane platforme, analitiku velikih baza podataka i Internet stvari (Internet of things) procenjujemo da bi digitalizacija mogla dodati do $ 2.2 triliona godišnjem BDP do 2025. godine, ali su mogućnosti za rast mnogo šire. Širenje granica digitalizacije ne pokazuje znake usporavanja, pa smo jedva zagrebali površinu na mnogim tržištima koja bi mogla da se transformišu.

Iako digitalizacija stvara prilike za rast, verovatno je da će ona osloboditi ekonomsku dislokaciju. Kako digitalne tehnologije automatizuju mnoge od zadataka koje su ljudi plaćeni da rade, svakodnevna priroda posla će se promeniti u većini zanimanja. Kompanije će redefinisati mnoge uloge i poslovne procese, koji će uticati na radnike svih nivoa. Istorijske stope istiskivanja poslova (usled novih tehnologija) mogle bi se naglo ubrzati tokom naredne decenije. Sjedinjene Države će morati da prilagode svoje institucije i sisteme obuke da pomognu radnicima da steknu relevantne veštine i prođu kroz ovaj period tranzicije i mlevenja.

Digitalizacija menja dinamiku u mnogim industrijama. Nova tržišta postaju sve brojnija, lanci vrednosti se razbijaju a izvori profita menjaju. Preduzeća koja se previše oslanjaju na jedan izvor prihoda ili igraju ulogu posrednika na datom tržištu su posebno ugrožena. Na nekim tržištima, postoji “pobednik-uzima-sve” efekat. Za kompanije, ovo je poziv na buđenje da koriste svoju digitalnu transformaciju da obnove sve svoje procese sa fokusom na klijenta.

Da li bi vaš posao mogao biti automatizovan? Saznajte na Tableau Public, gde smo analizirali više od 750 zanimanja u Sjedinjenim Američkim Državama da bi smo utvrdili procenat vremena koji bi mogao biti automatizovan prema sada raspoloživim tehnologijama.

Preuzmite sažetu verziju Izveštaja

Preuzmite pun Izveštaj


McKinsey Global Institute

Rast američke referentne kamatne stope: globalni značaj

Polećemo! Po prvi put u poslednjih deset godina američke Federalne rezerve podižu kamatne stope. O značaju ove odluke po globalnu ekonomiju piše novinar biznis rubrike Bi-Bi-Si-ja, Ben Morris.

janet yellen

Predsednica američkih Federalnih Rezervi, Janet Yellen. Foto: The Telegraph, UK

Kao što je i bilo očekivano, stope su povećane sa 0,25% na nivo od 0,25% do 0,5%.

Skoro čitavu jednu deceniju novac je bio jeftin – neki tvrde i previše jeftin. Međutim, jučerašnji rast američkih referentnih kamatnih stopa mogao bi biti početak jedne nove ere, u kojoj će se troškovi zaduživanja podizati – što će, verovatno, trajati godinama.

Pa, da li bi trebalo da otkažemo božićno slavlje, kupimo konzerve i sakrijemo se u podrum, ili jednostavno slegnemo ramenima i vratimo se našoj dobroj, staroj onlajn kupovini?

Hajde da pogledamo šta i ko bi mogao biti pogođen ovim očekivanim povećanjem kamatnih stopa:

Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Američke kamatne stope

Kakva je njihova važnost za američku ekonomiju?

Rast kamatnih stopa  može se posmatrati i kao svojevrsno “izglasavanje poverenja” u Fed od strane američke privrede i ekonomije.

Nezaposlenost u SAD je pala na 5% – ovo je najniži nivo u proteklih sedam i po godina, a godišnja stopa rasta je snažnih 2,1%.

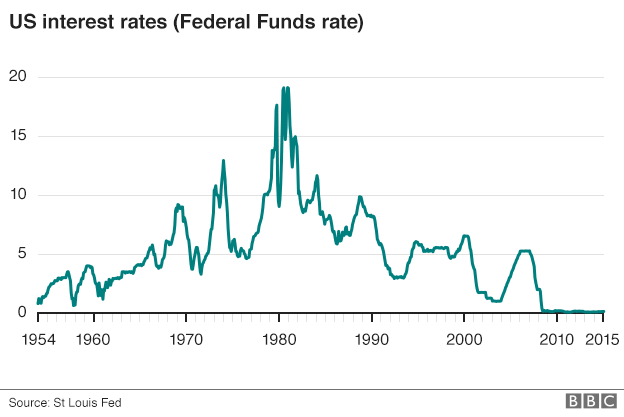
Međutim, uprkos ovim zdravim indikatorima, kamatne stope su na upozoravajućem nivou. Od septembra 2007. do decembra 2008. godine, reperne stope američkog Fed pale su sa 5,25% na nivo između nule i 0,25%, u nastojanju da se izbegne recesija.

Ekonomisti tvrde da je krajnje vreme da kamatne stope “promole glavu” na malo viši nivo, kako bi se sprečilo prekomerno zaduživanje potrošača, kao i pojava mogućih finansijskih mehurova na tržištu nekretnina i drugih vrsta imovine.

Postoji zabrinutost zbog kompanija koje su previše pozajmljivale. Rast kamatnih stopa mogao bi da njihove dugove učini skupljima ili čak neizvodljivim za refinansiranje njihovih dugova.

Ovo se posebno odnosi na pojedine kompanije koje se bave frekingom (dobijanjem nafte iz uljanih škriljaca), naftom i gasom, jer mnogi investitori sumnjičavo preispituju njihove izglede. Ne samo što takve firme imaju tendenciju da se zadužuju za prilično velike svote, već su takođe izložene i padu cena nafte. Rast kamatnih stopa na jednoj strani bi mogao biti praćen padom prinosa takvih firmi.

Americki potrošači na raskrsnici kod Tifanija - Njujork. Foto: BBC

Njujorčani u uzavreloj božičnoj kupovini na raskrsnici kod Tifanija. Foto: Getty, BBC

Zašto je rast kamatnih stopa važan za američke potrošače

Efekat prvog povećanja kamatnih stopa na američke potrošače će verovatno biti prigušen i amortizovan. Postoji nekoliko razloga za to.

Rast referentnih stope za 0.25% je prilično skroman, i u kratkom roku troškovi zaduživanja neće mnogo porasti.

Takođe, američka domaćinstva su manje zadužena nego pre finansijske krize. Prema njujorškoj filijali Feda, ukupni dug domaćinstava ostaje na 5% ispod svog rekordnog nivoa, dostignutog 2008. godine.

Američki kućevlasnici manje su osetljivi na poteze vezane za Fedove kamatne stope, s obzirom da su hipotekarne stope obično fiksne na period od preko 30 godina.

Ovaj neuobičajeni, produženi period niskih kamatnih stopa je, i pored svega, izazvao rast cena kuća, rekordnu prodaju automobila kao i sve veću zaduženost po kreditnim karticama.

Rast kamatnih stopa trebalo bi, stoga, da “ohladi” uslove na ovim sada uzavrelim tržištima.

Zašto je rast američkih kamatnih stopa važan za tržišta u razvoju

Postoji veći broj krugova unutar globalne ekonomije koji su povezani s onim što se dešava u zgradi Federalnih rezervi u Vašingtonu, pre svega sa zemljama čije su privrede u brzom usponu, poput Kine i Brazila.

Predstojeća era rasta američkih kamatnih stopa verovatno će ojačati dolar. To bi moglo biti bolno po kompanije i zemlje koje su se zadužile u dolarima. Ako je gro onoga što dobijaju kao svoju zaradu u lokalnoj valuti, onda će takvim kompanijama i državama servisiranje dugova u dolarima postati skuplje sa rastom tj. jačanjem dolara.

Raste američkih kamatnih stopa utiče na to kako investitori vide rizik: Ukoliko mogu da zarade na atraktivnijim prinosima na investicije u SAD-u, tada bi oni mogli da izbegavaju ulaganja u zabačenije regione sveta i rizičnije države.

Dakle, kompanijama i vladama u brzorastućim ekonomijama moglo bi u budućnosti postati teže da privuku nove investicije, ili da, recimo, refinansiraju već postojeće dugove.

Konačno, više kamatne stope takođe dolaze u loše vreme za mnoge privrede u razvoju, posebno one koje se oslanjaju na izvoz svoje robe. Cene nafte, metala i poljoprivrednih proizvoda drastično su pale.

Samim tim, kompanije, privredni subjekti kao  i vlade mogli bi se suočiti s većim troškovima pozajmljivanja, i to u trenutku kada opadaju prinosi od rudarstva i poljoprivrede.

Zbog čega je rast američkih kamatnih stopa važan za valutna tržišta

Tržišta valutama su izuzetno osetljiva na poteze koji se odnose na promenu kamatnih stopa. Američki dolar je već u porastu, a u očekivanju viših referentnih stopa.

Gledano u odnosu na korpu drugih valuta, dolar je porastao skoro 4% od oktobra, kada je predsednica Federalnih rezervi Dženet Jelen (Janet Yellen) ukazala da bi u decembru referentna stopa mogla porasti.

Ekonomisti nisu sigurni koliko još će još dolar ojačati, a što umnogome zavisi od toga kakve će korake Fed preduzeti u narednim mesecima.

Efekti jačeg dolara se već mogu videti u izveštajima o zaradama američkih kompanija. Mnogi su za svoje slabije profite okrivili sveže osnaženi dolar, što umanjuje vrednost salda prodaje napravljene u inostranstvu. Ovo, takođe, utiče da njihov izvoz bude manje konkurentan na međunarodnim tržištima.

Britanke u zastavama - kabanicama.Foto: Getty, BBC

Britanke u zastavama – kabanicama.Foto: Getty, BBC

Zašto je ona važna za Veliku Britaniju?

Banka Engleske poriče da njene odluke o kamatnim stopama prate one koje uspostavljaju američke Federalne rezerve.

Međutim, ekonomisti kažu da će sada, kada je Fed povisio svoje referentne stope, guverneru banke Engleske Marku Karniju  biti lakše da takođe podigne referentnu kamatnu stopu.

Britanska ekonomija je verovatno u još boljem stanju od američke, a mnogi ekonomisti govore kako se sa povećanjem kamatnih stopa već uveliko zakasnilo.

Ukoliko Banka Engleske prati Fed, i funta bi takođe porasla, posebno u odnosu na evro. To bi bilo bolno za mnoge britanske izvoznike, jer je Evropska unija najveće tržište za britanske robe.

Nova klima znači novu ekonomiju

Klimatski šok: ekonomske posledice planetarnog otopljavanja

Svaka tona ugljen-dioksida emitovanog u atmosferu danas izaziva štetu u vrednosti od oko 40 dolara. Tako barem kažu standardna ekonomska razmišljanja, pišu u svojoj knjizi Klimatski šok ekonomisti Gernot Wagner i Martin L. Weitzman.

Mnogo toga je, kao konačan zbir, ušlo u ovu brojku. Ovo se može nazvati izvorom svih analiza o prednostima i manama. Ovo je na globalnom nivou, pitanje i “zbrajanje” koje opstaje i širi se decenijama i vekovima – proces koji zahteva uzimanje u obzir svih pretpostavki na tom putu izračunavanja.

Dobijenih 40 dolara je cifra koju treba uzeti u obzir prema datim činiocima: centralni predmet predstavljen od strane vladine Međuagencijske radne grupe za društvene troškove saniranja ugljen-dioksida kada se koristi projektovana diskontna stopa od 3% za sve buduće klimatske štete. Ali, ovo nikako ne znači da je to cela priča.

Izaberite drugačije diskontne stope, i dobićete neku drugu brojku. Ekonomista sa Jejla, Bil Nordhaus, koristi diskontnu stopu nešto iznad 4%. Njegov rezultat je cena koja je nešto blizu 20 dolara po toni ugljen-dioksida. Izveštaj britanskog ekonomiste Nikolasa Sterna o uticaju klimatskih promena na ekonomiju (ovde je kompletan Stern Review na gotovo 700 strana) u svojim kalkulacijama koristi diskontnu stopu 1,4%. Dobijena cena po toni je preko 80 dolara.

Nije diskontna stopa jedina matematička pretpostavka koja pravi ovakve razlike među proračunima. U knjizi “Klimatski šok: Ekonomske posledice jedne vrelije planete” predstavljena su najnovija razmišljanja o tome zašto, kako i koje bi elemente trebalo uzeti u obzir prilikom formiranja “prave cene” za svaku tonu ugljen-dioksida i drugih gasova staklene bašte emitovanih u atmosferu.

Postoji toliko neizvesnosti koje vrebaju na svakom koraku – od ekonomskih projekcija do emisija gasova, od emisija do koncentracija, od koncentracija do temperatura, i nazad do ekonomije koja se ogleda u štetama prouzrokovanim klimatskim poremećajima – što sve objedinjeno ukazuje na jednu, konačnu brojku koja ukazuje na postignutu “lažnu preciznost”, zabludu, ili možda nešto gore.

To, naravno, ne znači da ne treba i nadalje pokušavati iznaći što realističniji i precizniji proračun. Alternativa izračunavanju troškova štete koju nanosi tona ugljenika bila bi jedna velika, masna nula, koja stoji u vladinim benefit-cost proračunima. Što je, očigledno pogrešno. Šteta postoji, ona je prisutna, ali to što još uvek nismo u mogućnosti da iznađemo validnu formulu za proračunavanje štete ne znači da ona ne postoji.

01

Skoro sve što znamo o tome kako se došlo do izračunatih 40 dolara po toni CO2 dovodi nas do verovanja da je $40 donja granica za razumnu političku akciju. Skoro sve što znamo da je izostavljeno iz ovog roračuna bi ovu cifru učinilo većom, i to možda daleko većom.

Dok krivulja ne počne da pada

Uzmimo samo jedan primer, recimo, vezu između koncentracije ugljenika u atmosferi i konačnih temperaturnih ishoda. Znamo da povećanje koncentracije neće smanjiti globalne temperature. Zahvalimo našem znanju hemije i fizike pokupljenom u osnovnoj i srednjoj školi. Donja granica za uticaj temperature pri dvostrukoj koncentraciji ugljenika u atmosferi može biti svedena na nulu.

Mi smo, u stvari, prilično sigurni da može biti odsečen na 1°C ili iznad. Prosečna globalna temperatura već je preko 0,8°C, a čak nismo ni udvostručili koncentracije ugljenika na nivoima iz predindustrijske ere. Osim toga, temperatura koja se povećava u ovom proračunu treba da se desi “u svoje vreme” – tokom narednih decenija i vekova. Ne sada.

Ono što još više zabrinjava je gornji krak te krive koja pokazuju distribuciju temperature. Nema sličnog definitivnog preseka za najgori scenario. U stvari, naše lične kalkulacije bazirane na scenariju Međunarodne agencije za energetiku za gasove staklene bašte pokazuju da će te koncentracije završiti na 700 delova na milion, što ukazuje da postoji više od 10% šansi za potencijalno prosečno globalno zagrevanje od šest stepeni Celzijusa i više.

Fokusirajmo se na donji red u ovoj tabeli. Ako to učinimo, već smo ispred drugih, od kojih se većina fokusira na prosek, ovde opisan kao “srednji D° C” (eventualne promene prosečne globalne površinske temperature). Autori knjige Climate Shock očekuju da bi taj srednji nivo mogao biti pređen za samo polovinu trenutno ustanovljenog vremenskog intervala, posebno imajući u vidu određene koncentracije gasova staklene bašte u atmosferi. A to je, samo po sebi, već dovoljno loše.

Ali ono što je zaista predstavlja “šok” u “Klimatskom šoku” je brz porast verovatnoće mogućih temperatura iznad 6°C, u donjem redu. Dok prosečna temperatura postepeno raste sa sve većim koncentracijama, šanse za ulaske u ekstreme rastu rapidnom brzinom:

Tih 6°C je porast temperature koji će potpuno promeniti planetu Zemlju onakvu kakvu je znamo. Mislite o tome kao o planeti koja pati od groznice nastale visokom temperaturom. Normalna temperatura tela je oko 37 ° C. Sve iznad 38°C je znak da imate temperaturu. Sve iznad 40°C je opasno po život.

Prosečno globalno zagrevanje od 3°C ne bi bilo presedan za planetu kao celinu, imajući u vidu njenu geološku istoriju. Za ljudsku zajednicu, to bi bio presedan. A upravo u tom smeru idemo u ovom trenutku – u proseku, već pretpostavljajući da će neke nove politike postati aktuelne, a koje trenutno nisu predviđene.

Ovo su visoko verovatni proseci, a ne oni malo verovatni ekstremi koji pokreću onih originalnih $40. Gornja tabela povezuje koncentracije gasova staklene bašte sa zabrinjavajuće visoko verovatnim procenama temperatura koje će u nekom trenutku preći 6°C, što bi bilo katastrofalno za ljudsko društvo, onakvo kakvo nam je danas poznato. U tom slučaju, sebi ćemo napraviti globalni klimatski zatvor, iz kojeg nema izlaska. Bićemo svi osuđeni na izdržavanje kazne bez prava žalbe, a kako da budemo pušteni na slobodu kada izlaza odavde nema, pitaju se Vagner i Vajcman

Umesto da se fokusira na proseke, klimu treba posmatrati kao problem (ne)upravljanja rizicima. Neke pragove koncentracije gasova staklene bašte jednostavno ne treba prelaziti. Rizici su previsoki.

Ova vrsta fokusa na ekstremne temperature je daleko od prihvaćene mudrosti. Vagner i Vajcman tvrde da bi trebalo da bude drugačije, razviti postavke različite od dosadašnjih, a u cilju stvaranja što realističnije projekcije klimatskog stanja u našoj budućnosti, uticaja otopljavanja na svetsku ekonomiju kao i cenu štete koju ćemo morati da platimo – ako želimo da je saniramo. I ako uopšte želimo da kao vrsta opstanemo.

Gernot Wagner i Martin L. Weitzman su koautori „Klimatskog šoka“ (Climate Shock, Princeton University Press, 2015)