Čuvajte zaposlene kao što čuvate – novac

Šta bi bilo da kompanije upravljaju ljudskim resursima onako pažljivo kao što to čine kada upravljaju novcem? Za Harvard Business Review piše Erik Garton

Današnji rukovodioci provode puno vremena u upravljanju bilansom stanja, uprkos činjenici da dotični ne predstavlja izvor u kojem bi njihove kompanije oskudevale – ono u čemu vlada najveća oskudica u svetu biznisa jesu ljudski resursi odnosno ljudski kapital. Naime, finansijskog kapitala danas ima u relativnom obilju a i jeftin je. Prema podacima Bain’s Macro Trends grupe (BMTG), globalne zalihe kapitala iznose gotovo desetostruko od iznosa globalnog BDP-a. Kao rezultat ovog preobilja kapitalom, tu je globalno kvantitativno popuštanje, relativno niska potražnja za ulaganjima u R&D (istraživanje i razvoj), kao i u kapitalne projekte: cena zaduživanja nakon odbitka poreza je za mnoge kompanije na nivou inflacije ili je blizu nje, što stvarne troškove zaduživanja drži blizu nule.
Nasuprot tome, najoskudniji resurs današnjice, kojeg uvek nedostaje je – vaš ljudski kapital; on se meri vremenom, talentom i energijom vaše radne snage. Vreme, bilo mereno satima u jednom danu ili danima/godinama u karijeri, ima svoj kraj tj konačno je. Večita je oskudica i u ključnim talentima, onima koji čine da vaša kompanija odskače od rivala. Statistika pokazuje da u prosečnoj kompaniji ima samo oko 15% zaposlenih čiji su kvaliteti na dovoljno visokom nivou da bi odlučujuće odskakali od ostalih, a sa njima i vaša firma u odnosu na konkurenciju. Ispostavlja se da je pronalaženje, negovanje i zadržavanje ovakvih talenata teško izvodljivo – toliko da mediji specijalizovani za biznis govore i pišu o “ratu” za pridobijanje talenata, kao i “lovu” na iste. Energija i energičnost u poslovanju je, takođe, nešto što je teško imati i postići. Iako neopipljiva, može se meriti po broju nadahnutih radnika u redovima vaših zaposlenika. Na osnovu jednog istraživanja, došlo se i do podatka da su inspiracijom pokretani zaposlenici triput produktivniji od nezadovoljnih radnika, mada je takvih – malo. U većini poslovnih sistema – bili to startapovi, korporacije ili globalne kompanije – samo jedan od osam zaposlenih poseduje inspiraciju potrebnu da posao “poleti”.

Tako stoje stvari. Finansijskog kapitala ima u izobilju, ali se njim pažljivo upravlja; ljudski kapital je retka i dragocena pojava, ali se njim ne upravlja pažljivo niti se neguje. Zašto? Pa, delimično i zato što cenimo i nagrađujemo dobro upravljanje finansijskim kapitalom koji je i te kako opipljiv. A možemo ga uvek i lako premeriti, dok ljudski kapital nije baš lako vrednovati. Veliki i globalno poznati izvršni direktori su danas visoko cenjeni i traženi upravo zbog svog pametnog upravljanja i alokacije finansijskog kapitala; današnji “egzekutivci” bi, međutim, trebalo da budu jednako dobri i u upravljanju ljudskim a ne samo finansijskim kapitalom.

Kako se može poboljšati upravljanje ljudskim kapitalom?

Nastojite svim sredstvima da ga – izmerite. Kao što poslovica kaže, ne možete upravljati onim što je nemoguće premeriti. Svetom biznisa je već dugo prisutna prava papazjanija od skraćenica (ROA, RONA, ROIC, ROCE, IRR, MVA, APV i sl.), i sve se odnose na merenje našeg finansijskog kapitala. Ali, da biste izmerili ljudski kapital, možete primeniti pokazatelje kao što je indeks produktivnih moći koji se fokusira na cenu kompanijskih kadrovsko-organizacionih opterećenja, kao i na prednosti efikasnog upravljanja talentima i energijom ukupne proizvodne moći vaše kompanije. Možete meriti količinu i vrednost vremena uloženog u poslovne projekte ili inicijative, a možete meriti i isplativost vremena potrošenog na unapređenje biznisa. Možete aktivno meriti i broj ključnih talenata koje imate u okrilju vaše firme. Kada je Caesars Entertainment, kompanija za proizvodnju video-igara reorganizovala svoje operacije u 2011. godini, seniorski tim ove firme ne samo da je razvio bazu podataka o performansama i potencijalu vrhunskih 2.000 rukovodilaca preduzeća, već je takođe analizirala sposobnosti prvih 150 da preuzmu na sebe nove i različite poslovne profile.

Ulažite u ljudski kapital baš kao što ulažete u razvoj finansijskog kapitala. Svet biznisa je za finansijski kapital razvio pojmove poput “oportunitetnih troškova”, koji se ogledaju u ponderisanoj prosečnoj ceni kompanijskog kapitala. Merimo dugoročnu vrednost investicija, a takođe uspostavljamo minimalno prihvatljive stope povraćaja po projektu pre no što uložimo i jedan dolar svog kapitala. Upražnjavamo Monte Karlo simulacije kojima se procenjuju varijacije u povraćaju uloženog novca u uslovima velike tržišne neizvesnosti. Kada je reč o ljudskom kapitalu, moramo početi da razmišljamo o oportunitetnim troškovima za svaki sat utrošenog vremena. Jedan od načina da se to uradi je merenje troškova nastalih utroškom vremena za – poslovne sastanke.

Moje kolege u kompaniji Bejn (Bain) izračunale su da jedan nedeljni sastanak upravnog odbora u prosečnom preduzeću godišnje “pojede” 300.000 sati vremena za podršku odboru od strane svih ostalih odeljenja kompanije. Kada je Woodside, australijska kompanija za naftu i gas odlučila da pažljivije osmotri cenu sastančenja kompanijskog vrha, otkrila je da su ove seanse “pojele” čak 25% -50% vremena svog ostalog kompanijskog osoblja. Uzmimo kao primer pilot-projekte. Dužina susreta/sastanaka na kojima se razmatraju ovakvi probni modeli su u proseku redukovani za 14%. Ova ušteda vremena predstavlja sedam odsto vremenskih kapaciteta stalno zaposlenih s punim ranim vremenom. Stoga bi o projektima uvek valjalo misliti i sa stanovišta odnosa uštede/utroška vremena i novca, a pre svakog novog sastanka ili nove inicijative obavezno uključivati oportunitetni utrošak vremena i talenta potrebnih barem za minimalnu isplativost nekog budućeg projekta.

Kontrolišite i nadgledajte. Timovi sastavljeni od stručnjaka za planiranje i analizu mere stvarne i očekivane rezultate finansijskog kapitala. Odbori za upravljanje investicijama procenjuju nova ulaganja. Planove za kapitalne troškove treba podvrgavati detaljnim kontrolama izvršnog odbora. Svi moramo podnositi zahteve za odobrenje novca kako bismo dobili potrebna sredstva. Slično tome, trebalo bi da i nad ljudskim kapitalom vršimo periodične procene mogućnosti kontrole nad organizacionim troškovima koje imamo u našoj firmi, kao i koje akcije treba preduzeti kako bismo ih maksimalno suzbili. Brojni značajni alati za obradu podataka, kao što je Microsoft Workplace Analytics, mogu nam pružiti detaljne preglede i informacije o tome kako koristimo vreme na poslu. Kada je reč o izuzetnim (a i o onim manjim) talentima, moramo biti u stanju da doznamo koji su to ljudi u našoj firmi sposobni za stvaranje ključnih prednosti u odnosu na konkurenciju, kao i da li su raspoređeni na kritično važne pozicije i zaduženja.

Razmotrimo slučaj jednog B2B dobavljača koji je želeo da pronikne u to šta neke prodavce čini vrhunskim igračima. Statistička analiza metrike rađene Majkrosoftovim softverom Workplace Analytics i drugih faktora otkrili su razlike  u načinima na koji vrhunski izvođači troše svoje vreme u odnosu na one koji su bili prosečni. Neke od tih razlika bile su očigledne: oni najbolji predstavnici prodaje su sa svojim potencijalnim klijentima provodili u proseku četiri sata više nedeljno od “običnih” uposlenika; među najtalentovanijima je takođe i 25% veća verovatnoća da će klijentima prodati ne samo jedan već više različitih proizvoda. Međutim, ispostavilo se da je ponašanje super-talentovanih zaposlenih ponekad bilo iznenađujuće. Na primer, vrhunski radnici imali su tri puta veće šanse za ostvarivanjem uspešne komunikacije u više radnih grupa unutar svoje firme. Drugim rečima, talenti su se povezivali s onim radnicima koji bi im mogli pomoći pri rešavanju problema s klijentima (kao što je osoblje stručno osposobljeno za finansije, pravnu regulativu, cene ili marketing.

Prepoznajte i nagradite dobro kompanijsko upravljanje vremenom, talentima i energijom. Istorijski gledano, uspešna ulaganja finansijskog kapitala mogu izgraditi nečiju karijeru. Promenljiva naknada se često vezuje za neku meru ekonomski dodate vrednosti. Iako većina kompanija ne nudi doživotno zaposlenje, one bi za svoje top talente ipak trebalo da nađu načina kako da kreiraju dugoročnu podelu zadataka i svakog dana rade naporno kako bi za njih uvek iznova pronalazili angažman. Ovo se najbolje sprovodi stvaranjem inspirativnog radnog okruženja, orijentisanog na rezultate. Kada je Rejd Hofman (Reid Hoffman) osnovao LinkedIn, obećao je sebi da će ta kompanija pomoći unapređivanju karijera talentovanih radnika koji su potpisivali ugovore na dve do četiri godine i imali značajan doprinos – bilo da bi im LinkedIn obezbedio neko sjajno nagradno putovanje ili podržavajući njihove napore da krenu dalje, ili da promene poziciju. Ovaj pristup pomogao mu je da u svoju kompaniju privuče i zadrži one radnike koji poseduju najbolje preduzetničke kvalitete.
Lidere bi trebalo procenjivati i nagrađivati shodno “koeficijentu inspiracije” koju poseduju. Lidere, takođe, treba ocenjivati i nagrađivati shodno sposobnosti da izgrade i odneguju kompanijske talente, to jest, koliko su pojedinaca s visokim potencijalima regrutovali, kako i koliko su ih razvijali, da li su ih zadržali. Tu je i tzv. “trgovinski bilans talenata”: kolika je čista dobit firme od “uvoza” visoko-potencijalnih talenata, minus njihov “izvoz” odnosno odliv istih. Stvarne vrednosti jedne kompanije – kako piše u poznatom priručniku “Netflixa” za odabir kadrova – ogleda se u tome “ko će od zaposlenih biti nagrađen, ko unapređen, a ko otpušten.”

Ovo su samo neki od načina na koji bi se moglo otpočeti sprovođenje veće discipline u upravljanju ljudskim kapitalom. Verovatno da postoji daleko više kreativnih rešenja. Vreme je ograničen resurs. Talenat je oskudan fenomen kojeg nema svako, i zato vredi boriti se da ga pridobijemo. Energija može biti stvarana ili uništavana. Što pre počnemo da delujemo po ovim pravilima, pre će nam se isplatiti ljudski kapital zbog kojeg je vredelo boriti se.


HBR
Crni humor, znak superiorne inteligencije

Moguće je: i mračne šale imaju svojih dobrih strana

01

Naučnici su veću inteligenciju doveli u vezu sa sklonošću ka crnom humoru. Ovaj možda i ne tako iznenađujući podatak zasnovan je na jednom proučavanju koje se bavilo kompleksnom obradom informacija, uključene u tumačenje „teškog humora“.

07Veći koeficijent inteligencije, međutim, nije jedina stvar koja će vam navodno obezbediti popularnost u društvu – ova studija takođe pokazuje da oni koji su najviše naginju crnom humoru imaju najmanje sklonosti ka agresivnosti kao i lošem i nestabilnom raspoloženju.

“Ovi nalazi podržavaju ideju da percepcija i obrada humora zavisi od kognitivnih kao i emotivnih aspekata, takođe ukazujući na samu prirodu  obrade crnog humora, koji je po svemu sudeći složen zadatak u procesu mentalne obrade informacija”, zaključuje tim bečkog Medicinskog Univerziteta u Austriji.

05Istraživači su angažovali 156 muških i ženskih dobrovoljaca prosečne starosti 33 godine, zatraživši od njih da ocene svoje razumevanje i moguće uživanje u 12 crnohumornih karikatura, preuzetih iz „Crne knjige“ nemačkog karikaturiste Ulija Štajna (Uli Stein).

Da bismo stekli predstavu o sadržaju karikatura koje su učesnici u ogledu videli, jednu ćemo prepričati: karikatura, naime prikazuje mrtvačnicu u kojoj doktor podiže čaršav kako bi jedna žena identifikovala telo na obdukcionom stolu.

“Naravno, to je moj muž“, kaže ona, “bilo kako bilo, koji ste prašak za veš koristili pa su čaršavi tako beli?”

21

09Još jedna karikatura: prikazan je zbunjen čovek u javnoj telefonskoj govornici, a glas iz telefonske slušalice kaže: “Ovde automatska sekretarica Asocijacije za samopomoć pacijentima koji boluju od Alchajmerove bolesti; ako se još uvek sećate zbog čega ste nas nazvali, molimo vas da posle zvučnog signala ostavite poruku.”

Teme karikatura korišćenih u ispitivanju široko su varirale: od smrti, bolesti i deformiteta do invaliditeta i rata.

15Za svaku karikaturu učesnici su zamoljeni da ocene njen kvalitet, kao što je, recimo količina vulgarnosti ili neukusa koje u njima nalaze, kako se poenta uklapa u sadržaj, koliko im se šala dopada, da li i koliko u njima nalaze svežine i  kreativne inovativnosti.

Neke od osobina ispitanika su takođe testirane, uključujući verbalnu i neverbalnu inteligenciju, poremećaj raspoloženja, agresivnost ali i nivo njihove obrazovanosti.

Kada se radilo o prihvatanju i uživanju u crnom humoru, bečki tim otkrio je da nije bilo razlike između muških i ženskih ispitanika kao i da starosna dob nije faktor koji je od bilo kakve važnosti.

Oni su, na osnovu rezultata dobijenih ispitivanjem 156 učesnika, identifikovali tri različite, uslovno rečeno, “grupe”grupe:


181.
Shvataju i vole blago do umereno crni humor, poseduju prosečnu neverbalnu i verbalnu inteligenciju, imaju male poremećaje raspoloženja, kao i umereneo agresivno raspoloženje;

2. Srednje razumevanje crnog humora i nizak nivo sklonosti ka njemu, prosečna neverbalna i verbalna inteligencija, visoke vrednosti u poremećajima raspoloženja i visoke vrednosti agresivnosti;

3. Visok nivo percepcije crnog humora i sklonosti ka njemu, visoka neverbalna i verbalna inteligencija, nema smetnji u raspoloženju, niske vrednosti agresivnog raspoloženja.

20

Treba naglasiti da je ova studija mala po svom obimu (samo 156 ispitanika) i sa veoma ograničenom veličinom uzorka, a uveliko se oslanja i na samoinicijativno izveštavanje od strane samih učesnika, tako da postoje značajna ograničenja.

25Studija, takođe, samo identifikuje vezu koja postoji između inteligencije, male agresivnosti i crnog humora, pritom ne istražujući njihovu uzročnu vezu kao ni razloge zbog kojih su visoka inteligencija i neagresivnost povezani sa sklonošću ka crnom humoru.

Oni, i pored svega, nude neke hipoteze i objašnjenja.

Kako za londonski Gardijan objašnjava Džejmi Dauerd (Jamie Doward), istraživači ukazuju na to da se u sposobnosti ljudi za shvatanje i uživanje u crnom humoru nalazi “prerada zadataka tj crnohumornog sadržaja, koji je zapravo jedna vrsta kompleksne informacije”. Ova mentalna obrada ne samo da iziskuje viši nivo inteligencije, već i dobro „zdravorazumsko“ poimanje stvari – pronicljivost, visprenost, britkost i oštrinu.

“Negativno raspoloženje i visok nivo agresivnosti mogu da pomute sposobnost ljudi da shvate i prihvate (crnohumornu) šalu,” kaže Doward.

Pored toga, rezultati ukazuju na to da, ukoliko ste iz nekog razloga nezadovoljni, pre ćete sebe zateći u situaciji kako se upinjete da savladate takvu vrstu humora nego što ćete “uživati”  npr. posmatrajući karikaturu, crtać ili slušajući vic u kojima je glavna tema “nesreća drugih” (što je, takoreći, opšta odlika svake vrste crnog humora).

Istraživači kažu i da bi se “Moglo reći da oni ispitanici kojima vlada loše raspoloženje najčešće ne vole crni humor, a takvi pokazuju niže vrednosti u odnosu na ispitanike koji shvataju crni humor i pokazuju mali nivo lošeg raspoloženja”.

29

“Rezultati ove studije potvrđuju neka druga istraživanja, koja su pokazala da je način na koji ćemo nešto osetiti očigledno pod uticajem izvornog raspoloženja u kojem smo se nalazili pre no što smo čuli šalu, uz zapažanje da loše raspoloženje pre narušava našu prisutnost i usredsređenost na humor ili nešto smešno, nego što olakšava razumevanje agresivnog (crnog) humora .”

30Isto bi moglo važiti i za osećaj agresivnosti – ako imate agresivna osećanja prema drugima, onda bi nekako imalo smisla i da ćete uživati u mračnim šalama, ali – rezultati studije pokazali su upravo suprotno.

A možda uspeh u životu, na poslovnom i privatnom planu omogućava taj luksuz uživanja u humoru koji je nešto mračniji nego inače. Ljudi sa problemima,  praktično svi mi jako smo dobro iskusili da nam, ukoliko nam nešto kod kuće ili na poslu ne ide, onda nije ni do smeha.

“Naizgled, čini se da samo oni subjekti koji ne gaje agresivna osećanja prema drugima ili brze hirovite varijacije u raspoloženju – kao što je to, recimo, slučaj kod nezadovoljnih ili osoba koje pate od depresije – mogu sebi da priušte da  uživaju u crnom humoru”, sugerišu rezutati bečkog istraživačkog tima.

“Druga hipoteza bi bila da bi agresivnost, kao i loše raspoloženje mogli dovesti do smanjenja kapaciteta za obradu informacija u vezi sa duhovitim sadržajem joji je kognitivno zahtevan.”

Nije se u naučnim krugovima oduvek mislilo da je izostanak agresivnosti na neki način povezan sa humorom – sam Frojd je pretpostavljao da nam humor pruža bezbedan, društveno prihvatljiv način za oslobađanje potisnutih seksualnih i agresivnih nagona.

33

“Ova studija uklapa se sa prethodnim istraživanjima koja pokazuju da je smisao za humor u korelaciji sa IQ, mada pobija opšte uvreženo verovanje da su oni koji vole crni humor skloni mrzovolji, i možda malo sadizmu” objašnjava Kristijan Džeret (Christian Jarrett) iz Zbornika britanskog društva za psihološka istraživanja.

38Pa opet, s obzirom na ograničenja ove studije, nalaze treba uzeti sa rezervom, premda su ovi rezultati deo jednog šireg trenda razvijanog nedavnim istraživanjem, koje sugeriše da su oni sa višom inteligencijom bolje „opremljeni“ za uživanje u složenom humoru i onim aspektima jezika koji su „tvrđi i divljiji“.

Jedna posebna studija iz 2015. povezala je sklonost ljudi na zaklinjanje i proklinjanje sa boljim ličnim rečnikom i fondom reči, dok su 2011. istraživači s Univerziteta u Novom Meksiku otkrili da verbalna i neverbalna inteligencija predviđaju sposobnosti obrade humora i smešnog sadržaja.

“Dobar smisao za humor je i seksualno privlačan, možda zato što otkriva inteligenciju, kreativnost i ostale ‘dobre gene’ ili osobine ‘dobrog roditelja’ “, zaključili su.

34

“Ovi rezultati ukazuju na to da se ljudski smisao za humor barem delimično  razvio kroz seksualnu selekciju kao indikatora dobrih, za roditeljstvo poželjnih gena.”

Nemojte se, dakle, osećati loše ukoliko ste uživali ili još uvek uživate u mračnim šalama. Ipak, ukoliko radije ne biste da zapadate u nevolje kada u društvu pričate crne viceve, onda imajte na umu oš jedno: kada već zaželite da plasirate nešto što je jako mračno, pa makar to bio i humor, poštujte pravilo lošeg trenutka – onog preuranjenog; kada za njega, naime, nije ni trenutak a ni raspoloženje (većine) sagovornika.39

Science Alert

Odnos između cena akcija i nafte

Protekla decenija bila je pravi “tobogan” za cene nafte, takav strm i ćudljiv da na njemu učesnici verovatno nisu učestvovali sa mnogo žara (Slika 1). Ovaj period obuhvata mnogo nestabilnosti i dva oštra pada. Jedan veliki udar, u 2008. godini, bio je povezan sa finansijskom krizom i Velikom recesijom. Drugi možda još traje: Cene nafte su pale sa preko $100 po barelu sredinom 2014. godine na nedavnih oko $30 po barelu, piše nekadašnji šef Američke centralne banke (FED), Ben Bernanke.

01

Cene akcija su takođe od nedavno počele da padaju, a ovi pomaci su uglavnom pratili tok cena nafte, o čemu se mnogo komentarisalo u finansijskoj štampi (na primer, videti ovde i ovde). Površno gledano, tendencija da akcije padaju zajedno sa cenama nafte je iznenađujuća. Uobičajena pretpostavka je da je pad cena nafte dobra vest za ekonomiju, barem za neto uvoznike nafte kao što su SAD i Kina. [1]

Jedno moguće objašnjenje ove tendencije zajedničkog kretanja cena hartija od vrednosti i nafte je da oba reaguju na zajednički faktor, naime, slabljenje globalne agregatne tražnje, koja ugrožava kako korporativne profite tako i potražnju za naftom. Kao što se to kaže u jednom skoro objavljenom tekstu u Volstrit Džornalu (Wall Street Journal): “Nafta i berze idu ove godine ukorak, što je redak spoj koji ističe strahove u vezi globalnog ekonomskog rasta.”

U ovom postu prvo potvrđujemo pozitivnu korelaciju između akcija i cene nafte, uz napomenu da to nije samo novija pojava. Zatim istražujemo hipotezu da promene u agregatnoj tražnji objašnjavaju odnos između nafte i akcija. Nalazimo da osnovni faktor potražnje objašnjava veliki deo pozitivnog odnosa, i da ako uz to, uzmemo u obzir i ponašanje u slučaju tržišnih rizika, dobijamo mogućnost da i dublje objasnimo ovu povezanost. Međutim, čak i kada uključimo oba faktora, značajan deo korelacije ponašanja cene nafte i akcija ostaje nerazjašnjen.

Da bi smo razumeli odnose o kojima govorimo, hajde da pogledamo jednostavne korelacije (procenat promene) kod cena akcija i cena nafte. Koristeći dnevne podatke, moj asistent Piter Olson i ja smo izračunali te korelacije za poslednjih pet godina (slika 2 u nastavku). Da bi smo uhvatili kratkoročne varijacije, procenili smo korelacije koristeći pomerajući period od 20 radnih dana.

02

Utisak koji proizilazi iz slike 2 je da je odnos između akcija i nafte i sam nestabilan, sa korelacijom između prinosa na akcije i na ljuljanje cene nafte između pozitivnih i negativnih vrednosti. Drugim rečima, ponekad cene akcija i nafte idu u istom smeru, ponekad u suprotnim pravcima. U proseku, međutim, povezanost je pozitivna (akcije i nafta idu u istom smeru). Zanimljivo, iako je ta korelacija ojačana u poslednjih nekoliko meseci, u poslednje vreme nije bila tako snažna, u poređenju sa ostatkom uzorka od pet godina.

Kao što smo ranije pomenuli, pozitivna korelacija akcija i nafte može nastati zbog toga što obe reaguju na promene u globalnoj potražnji. Za jednostavan test te hipoteze, primenjujemo dekompoziciju koju je predložio James Hamilton, makroekonomista i stručnjak za tržišta nafte na kalifornijskom univerzitetu u San Dijegu.

U svom postu s kraja 2014. godine, Hamilton je predložio jednu jednačinu koja stavlja u međusoban odnos promene cena nafte sa promenama cena bakra, promenama cena desetogodišnjih obveznica trezora, i promenama vrednosti dolara, a zatim se dobijena vrednost primenjuje na cene nafte da bi se merio efekat promena u tražnji na tržište nafte. [2] Pretpostavka je da će cene sirovina, dugoročne kamate i vrednost dolara reagovati na percepciju investitora na globalnu i tražnju u SAD, i da će biti relativno rezistentne na potražnju za naftom. Na primer, kada promena cene nafte prati sličnu promenu cene bakra, ovaj metod navodi na zaključak da obe cene prvenstveno reguju na zajednički globalni faktor potražnje. Iako ova dekompozicija nije savršena, izgleda razumno da se napravi prva aproksimacija.

Mi smo primenili Hamiltonovu metodu, koristeći dnevne podatke. Iz razloga dostupnosti podataka, počinjemo uzorak sredinom 2011. godine. Podaci su dati u procentima promene (preciznije, log promene), osim za promenu kamatnih stopa na deset godina, što je jednostavna razlika. Dobijamo vrednost naše jednačine koristeći podatke do sredine 2014. i zatim koristimo ovu jednačinu da bi smo predvideli cenu nafte koju bi smo imali ako bi šokovi na tržištu nafte bili samo na strani tražnje (svetlo plava linija na slici 3). Procenjeni koeficijenti za sve varijable (vidi Dodatak 1 na kraju posta) su veoma značajni, i ekonomski i statistički.

03

Upoređujući predviđeni i stvarni pad cena nafte, nalazimo da nešto između 40-45 odsto pada cena nafte od juna 2014. godine može da se pripiše neočekivano slaboj potražnji. (Ovaj opseg je veoma sličan onom koja je dobio Hamilton na drugom uzorku.) Rezultati se ne menjaju mnogo ako iz jednačine izbacimo vrednost dolara ili ako desetogodišnje trezorske zapise zamenimo krivom prinosa (razlikom između prinosa na dvogodišnje i desetogodišnje državne hartije).

04

05

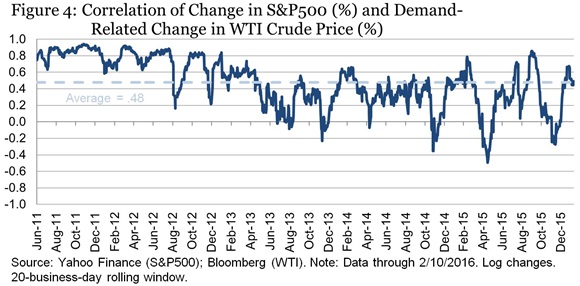
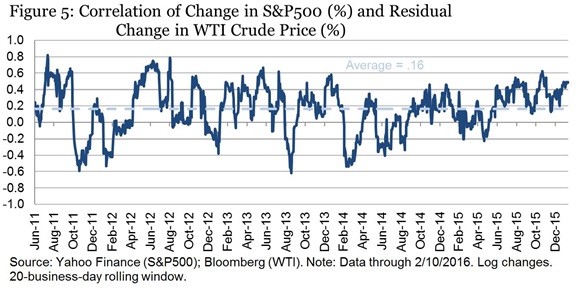
Koristeći ovu jednačinu, možemo, takođe, preispitati korelacije promena u cenama akcija sa promenama cena nafte. Ovaj put smo razbili promene cena nafte u deo vezan sa tražnjom (u skladu sa ovim metodom) i ostatkom (koji po svoj prilici uključuje većinu faktora ponude). Korelacije između cena akcija i cena nafte su prikazani na slici 4, a korelacije između cene akcija, i ostatka (faktora ponude) na slici 5.

Kao što smo i očekivali, korelacija između cene akcija i komponente potražnje za naftom je veća (oko 0.48, u proseku) od korelacija između cene akcija i cene nafte u celini (0.39). Oba ova skupa korelacija su u proseku viša od korelacija između cene akcija i preostale komponente cene nafte (koji u proseku iznosi oko 0.16 u našem uzorku). To je u skladu sa idejom da kada trgovci akcijama reaguju na promene cena nafte, oni to ne rade nužno zbog toga je to posledično ponašanje samo po sebi, već zato što im kolebanja cena nafte služe kao indikator globalne tražnje i rasta.

S druge strane, pošto je čak i preostala komponenta cene nafte u pozitivnoj korelaciji (u proseku) sa promenama u cenama akcija, moramo da zaključimo da objašnjenje sa strane potražnje (barem, s obzirom na našu meru tražnje) nije potpuno objašnjenje ovog fenomena.

Drugi mogući razlog za pozitivnu korelaciju akcije-nafta se zasniva na zapažanju da su nedavna pomeranja na tržištu bila praćena povišenim nestabilnostima. Ako se investitori povlače iz sirovina, kao i iz akcija u periodima visoke neizvesnosti i averzije prema riziku, onda šokovi nestabilnosti mogu biti još jedan razlog za posmatranu tendenciju istovremenog pomeranja cena akcija i nafte.

Da bi smo testirali hipotezu da promene u riziku mogu da objasne odnos cena akcija i nafte, mi smo uvećali jednačinu na Hamiltonov način za cene nafte sa dnevnim procentima promena u VIX, koji meri nestabilnost berzanskih indeksa. [3] VIX ulazi u procenjenu jednačinu sa očekivanim negativnim predznakom (cene nafte imaju tendenciju pada kada je nestabilnost visoka) i sa visokim statističkim značajem (vidi Dodatak 2 na kraju posta za detalje).

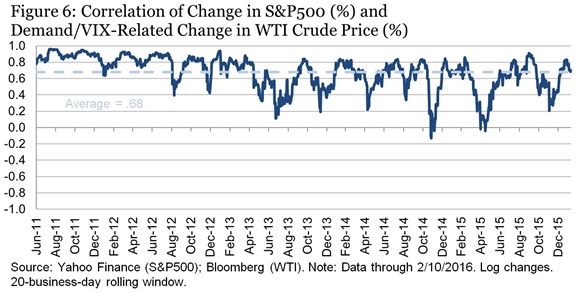
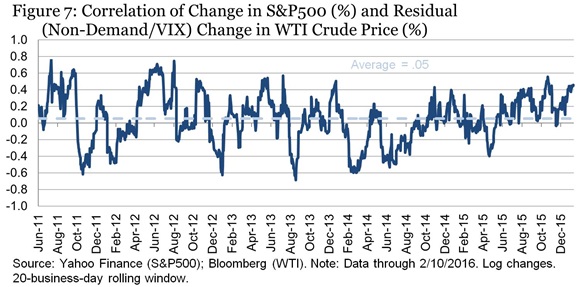
Na slikama 6 i 7  su korelacije cena akcija sa predviđenom komponentom nafte (onaj deo povezan sa tražnjom i rizikom) i rezidualne komponente, respektivno. Prosečna korelacija na slici 6 je 0,68, u poređenju sa 0,05 na slici 7. Uvođenje rizika poboljšava našu sposobnost da objasnimo zašto cene nafte i akcija imaju tendenciju da se kreću zajedno. Međutim, korelacija rezidualne komponente sa cenom akcija nije negativna, što bi se očekivalo ako ona odražava samo blagotvorne efekte šokova ponude.

06

07

Naš zaključak: Tendencija da se cene akcija i nafte kreću zajedno nije novi razvoj; on ide unazad skoro pet godina (što je granica našeg uzorka) a verovatno i dalje. Veći deo ove pozitivne korelacije može se objasniti tendencijom akcija i cena nafte da reaguju u istom pravcu na zajedničke faktore, uključujući promene u agregatnoj tražnji i u ukupnoj nesigurnosti i averziji prema riziku. Međutim, čak i uključujući sve ove faktore, preostala korelacija je blizu nule, a ne negativna kao što biste očekivali ako bi bili obuhvaćeni samo udari na strani ponude. Postoji nekoliko drugih objašnjenja koja bi mogla biti istražena: na primer, mogućnost da na pad cena nafte, čak i ako je u početku uzrokovan manjom ponudom, utiče na globalne finansijske prilike na štetu kreditne sposobnosti preduzeća ili zemalja koje proizvode naftu. Ova tema je vredna ponovnog vraćanja na nju i razmišljanja.

Ben S. Bernanke, Brookings.edu