Šta nedostatak novih banaka znači za budućnost industrije

0000

Nedavna rasprava pred Nadzornim odborom i vladinim Komitetom za reforme, pokrenuta je kako bi se ispitalo zašto još od 2009. praktično da nema novih banaka. Rasprava je fokusirana na dilemu zašto je to važno, kao i zašto se to dešava. Nalazi ovog ispitivanja treba da budu od značaja za sve koji imaju interesovanja za američku ekonomsku politiku, tvrdi George Sutton za onlajn magazin American Banker.

Studija koju je 2015. objavio FED tj Američka centralna banka – filijala Ričmond doprinela je da se postave okviri za rešavanje ovog problema. Sve je počelo uočavanjem jedne činjenice, naime, da se do 2009, svake godine otvaralo između 100 i 200 novih banaka godišnje. Od svih novih bankarskih prijava, Savezna korporacija za osiguranje depozita (Federal Deposit Insurance Corp.) odobrila je oko 75%. Tome nasuprot, u proteklih sedam godina, odobreni su zahtevi za samo tri nove banke.

Studija ričmondske filijale Fed-a analizirala je da li je ovaj model bio nalik onima iz prethodnih recesija i otkrili su nešto veoma neobično. Tokom svih prethodnih perioda, količina novih bankarskih aplikacija (zahteva) je padala tokom recesije. Ali, oni nikada nisu došli na nulu, a i brzo bi se povratili do normalnog nivoa operativnosti tokom perioda oporavka. Nakon poslednje recesije, međutim, broj novih banaka je pao gotovo na nulu, ostavši na tom nivou sve do danas.

Ovo je stvar koja budi ozbiljnu zabrinutost. Bankarski sistem nije statičan. Ispitivanje iz Ričmonda dobro je opisan način na koji bankarska tj. finansijska industrija zavisi od privrednog rasta i obnavljanja performansi realnog sektora i privrede.
00000

Dinamičku prirodu bankarske industrije najbolje je ilustrovati kao ono što se dešava tokom rasta postojećih banaka. Zrele finansijske institucije nastoje da promene svoju bazu klijenata, menjajući svoje proizvode i usluge u pokušaju da dopru do novih tržišta. One novije banke, ne tako zrele i s manje iskustva ali i klijenata, onda mogu pokupiti ostatak, opslužujući klijente u ređe naseljenim i ruralnim područjima na koja se starije bankarske institucije više ne fokusiraju.

Dogodiće se dva loša ishoda, ukoliko se nove banke ne budu dovoljno razvile da bi popunile te praznine na finansijskim tržištima koje ostaju iza starijih banaka.

Prvi je nedostatak dovoljnog broja usluga potrebnih malim preduzećima i potrošačima, koji su primarni pokretači privrede. Ruralna područja su posebno ugrožena.

Drugi problem je da će nedostatak novih banaka dovesti do toga da bankarska industrija postane sve usredsređenija na samo nekoliko veoma velikih banaka. Ovo bi u svoje vreme, konačno, moglo poništiti osnovnu strukturu američkog bankarskog sistema, kojeg je doskora odlikovala velika raznolikost tipova banaka u poređenju s drugim zemljama. Ova struktura u velikoj meri potiče od rasprostranjenosti decentralizacije unutar američkog privrednog sistema, koju je favorizovao još Tomas Džeferson (Thomas Jefferson) u svojim raspravama sa Aleksanderom Hamiltonom (Alexander Hamilton).

Tokom većeg dela rane istorije Sjedinjenih država, savezna vlada je povelje, uredbe i propise o bankama u potpunosti ostavila na državama da ih pojedinačno uređuju. Ovo je završilo izbijanjem Američkog građanskog rata, kada je potreba za jednom nacionalnom valutom radi finansiranja ratnih pohoda rezultirala usvajanjem Zakona o Narodnoj banci (National Bank Act), izrodivši tada dvojni bankarski sistem.

Decentralizacija, međutim, danas ostaje kao vrednost od fundamentalnog značaja. Princip “Prevelik da bi propao” (“Too Big to Fail”) ukazuje na rizik da banke porastu isuviše velike kako bi bile efikasno regulisane ili, čak, uspešne.
000

Dok pravila o fer-kreditiranju i Zakon o reinvestiranju zajednice (Community Reinvestment Act) – namenjen podsticanju depozitnih institucija kako bi se zadovoljile kreditne potrebe zajednice u kojoj deluju – pomažu da ruralna, manjinska i područja s niskim primanjima zadobiju pristup finansijskim uslugama, efikasnija politika već po tradiciji predstavlja jedan od načina koji omogućava zasnivanje novih banaka, onda kada porastu mogućnosti za profitabilno opsluživanje klijenata i razvoj novih tehnologija poslovanja.

Tu je i pitanje – koje nije jedinstveno samo za sektor bankarstva – da ukoliko jedna industrija ne raste, a inovacije u poslovanju odumiru. Studija iz Ričmonda opisuje mnoge faktore koji prouzrokuju da jedan broj već etabliranih banaka opada, pre svega kroz konsolidaciju i akvizicije. Bez novih banaka, potrebe ljudi i njihovih zajednica naći će se u procepu: ili će rasti ili će kreditiranje biti podsticano i realizovati se izvan bankarskog sistema. Ovaj trend se jasno ospoljio kroz opadanje tržišnog učešća banaka, što je bilo oko 60% krajem Drugog svetskog rata, ali je danas tržišni udeo banaka samo oko 20% na kreditnim tržištima.

Ovo je trend poguban ne samo za Amerikance već i za njihovu privredu. Jedna idealna nacionalna privreda trebalo bi da u svom samom jezgru poseduje širok spektar dobro regulisanih banaka. Usled regulatornih faktora, banke nisu uvek najefikasnije, niti su inovativni davaoci finansijskih usluga – iako su (i dalje) najstabilnije finansijske institucije koje opslužuju jedno (ne samo američko) društvo, i imaju najmanje šanse da proizvedu finansijske mehurove na tržištu hartija od vrednosti.

Krediti danas pokreću ekonomiju, dok stabilno snabdevanje stanovništva i poslovnih subjekata kreditima predstavlja kritično važan cilj javnih politika. Banke uglavnom odobravaju kredite sa ciljem da ih zadrže, što znači da one žele da ti krediti budu kvalitetni, obezbeđujući im kontinuirani prihod i omogućavajući im opstanak u periodu privrednog pada i/ili ekonomske krize. Ostali pružaoci kreditnih usluga primarno kreiraju kredite sa ciljem da ih prodaju, i stoga moraju da konstantno odobravaju nove kredite kako bi generisali prihode od naknada, što može biti izazov ukoliko su uslovi na tržištu loši. Velika Recesija iz 2008. godine, koja je bila prva recesija izazvana prekidom u snabdevanju kreditima a ne padom potražnje za njima, predstavljao je jasan primer stalno vrebajuće nestabilnosti u privredi kojom dominiraju kreditori koji opstaju po principu “Izdaj kredit da bi ga prodao”.

Dobra vest je ta da istraživanja poput Fedove studije iz Ričmonda sugerišu da regulatorne politike igraju značajnu ulogu tokom perioda oskudice novih banaka, a ne samo uslovi u privredi i ekonomiji. Nije stoga iznenađujuće što su regulatori pooštrili svoje standarde tokom recesije, ali je došlo vreme da se iznova prilagode u cilju dalje dobrobiti po američku privredu. Treba se nadati da su nedavne rasprave u Vašingtonu označile onu tačku u kojoj bankarsko klatno počinje da se ljulja u drugom unatrag.

George Sutton (American Banker online)

Džordž Saton je advokat u firmi Jones VWldo Holbrook & McDonough. Od 1987. do 1993. godine bio je poverenik finansijskih institucija države Juta.


Štampaj pare

To što Tramp kaže je sve pogrešno. To nije kratka i jednostavna priča, ali je veoma važna jer su mnogi u zabludi oko toga šta se može štampanjem novca, piše ekonomista Vladimir Gligorov.

01

Uzmimo prvo tvrdnju da zemlja koja može da štampa novac ne može da bankrotira. Da li je tačno da Amerika može da štampa koliko hoće dolara i da vrati novac koji duguje poveriocima, posebno stranim na koje Tramp najviše i misli? Može. Može li da očekuje da će uslovi pod kojima će potom da pozajmljuje novac kod kuće ili u inostranstvu biti isti? Ne može. Zašto? Zato što bi dolar devalvirao ako bi tako bio vraćen dug strancima, tako da bi strani poverioci dobili manje, u sopstvenom novcu ili u, recimo, evrima jer bi njihovi kursevi apresirali u odnosu na dolar. Pa bi, sutra, eventualna pozajmica u inostranstvu bila skuplja za Ameriku.

Uzmimo potom da se štampa novac kako bi se namirili domaći kreditori. To bi u normalnim okolnostima podstaklo inflaciju pa bi kreditori realno dobili manje. Opet, to bi poskupelo eventualne buduće pozajmice američke države.

Znači li to da Amerika ne bi bankrotirala ako bi štampanjem novca vratila dugove? To je semantičko pitanje – kreditori bi svakako bili na gubitku, kao da je zemlja bankrotirala.

Tako da razlog što Amerika ne štampa novac da bi vraćala dugove jeste taj što su prednosti likvidnog i bezbednog sistema američkih državnih obveznica velike – velika je likvidnost i niske su realne kamate.

Uzmimo potom da li je to, štampanje novca, ono što sada FED (američka centralna banka) čini? Nije. Upravo je suprotno. Pojednostavljeno rečeno, FED se dodatno zadužuje kada sprovodi program kvantitativnog olakšanja (kupuje tuđe dugove), a ne vraća svoje dugove. Budući da je kamatna stopa praktično jednaka onoj koju FED plaća na rezerve komercijalnih banaka, to znači da između novca i državnih obveznica nema razlike, pa to izgleda kao da FED štampa novac, ali to će se promeniti kada kamatne stope nastave da se povećavaju. Tada bi dodatno štampanje novca zahtevalo prodaju državnih obveznica, dakle povećanje duga.

Uzmimo sada pitanje da li je Trampova tvrdnja realistična, sto će reći: je li to izvodivo? Odgovor je negativan. Ni Predsednik ni Kongres u Americi ne štampaju novac. Nema “države” koja štampa novac. To je u nadležnosti centralne banke. FED, pak, ima mandat da ne dozvoli ubrzanje inflacije i ne dozvoli preterani rast kamata, toliki rast koji bi stajao na putu punoj zaposlenosti. Tako da FED ne može da štampa novac da bi vratio dugove. Predsednik Donald Tramp ne može to da mu naredi, a ne može ni Kongres, osim ako ne želi da promeni mandat centralnoj banci, što je malo verovatno upravo zbog prednosti koje donosi visoka bezbednost američkih državnih obveznica.

02

Ovde možda ima smisla ukazati na predloge onih koji bi da se praktično vrate na monetarističku politiku. Uzmimo da se javni dugovi finansiraju neposredno pozajmicama iz centralne banke sa nultom kamatnom stopom, to bi bila jedna verzija Fridmanovog monetarizma, gde bi, međutim, centralna banka bila obavezna da, kako bi Fridman rekao, jednostavno programira kompjuter da povećava količinu novca po stalnoj i nepromenljivoj stopi i zatvori FED. Ili da staranje o inflaciji i privrednoj stabilnosti uopšte prepusti ministarstvu finansija ili Kongresu. U ovom poslednjem slučaju, ljudi kao Fridman ili Bjukenan bi onda preporučivali ustavni amandman kojim se zabranjuje da budžet bude u deficitu.

Uzmimo, konačno, da li se Trampova tvrdnja odnosi i na druge zemlje koje imaju svoj novac? Odgovor je negativan. Amerika bi mogla da rizikuje kurs i inflaciju, mada ne i poverenje, jer opasnost od hiperinflacije nije velika (mada inflaciju koja je viđena sedamdesetih godina prošloga veka nije bilo lako obuzdati, i stabilizacija cena je bila skupa, izraženo u izgubljenoj proizvodnji i dohotku, što je relevantno iskustvo za ovakve predloge o štampanju novca). Problem, međutim, recimo, Narodne banke Srbije jeste što bi se štampanjem novca relativno brzo potrošile devizne rezerve. Tako da bi bilo potrebno, kao devedesetih godina prošloga veka, ograničiti ili čak zabraniti konverziju dinara u strani novac. To bi onda omogućilo državi da plaća štamparijom novca i oporezuje inflacijom. Opet, semantičko je pitanje kako bi to moglo da se ne nazove bankrotstvom.

E sada, da li su zemlje koje su mogle da štampaju sopstveni novac svejedno bankrotirale u bukvalnom smislu, naprosto rekavši poveriocima da im neće vratiti novac ili će im vratiti samo deo duga? Jesu. Recimo, Rusija 1998. Pre nje Jugoslavija početkom osamdesetih godina i potom krajem iste decenije prošloga veka. Pa potom Argentina. I naravno Srbija, početkom devedesetih godina prošloga veka i konačno početkom ovoga veka. I zapravo lista je dugačka i ne odnosi se samo na strana dugovanja, već i na domaća. Za ovo poslednje, opet, Srbija što prema deviznim štedišama, što prema dinarskim kreditorima rekordnom hiperinflacijom. To je i inače veoma dobro istražena oblast.

Znači li, uz put, da je količina dinara u opticaju dovoljna ili bi mogla da bude veća? Ili, drukčije postavljeno pitanje, da li je monetarna politika Narodne banke Srbije suviše restriktivna? Ako se uzme količina dinara u odnosu na devizne rezerve, dinara je malo. Evropska centralna banka, a i MMF, predlažu dinarizaciju, dakle povećano korišćenje dinara i shodno tome povećanje količine dinara (recimo u odnosu na devizne rezerve ili u odnosu na nacionalni dohodak). Prednost bi bila prelazak na pravi režim ciljane inflacije, za razliku od sadašnjeg gde kamatna stopa zavisi u velikoj meri od stabilnosti kursa, a on opet od priliva stranog novca. No, režim ciljane inflacije je zapravo suprotan onom u kome se monetarni ciljevi ostvaruju štampanjem novca, to jest kontrolom količine novca.

U tom kontekstu, koliko vrede predlozi o „helikopterskom novcu“? Oni, ti predlozi, polaze od pretpostavke da novca nema dovoljno, usled čega ne da inflacija nije problem, već je to deflacija. Fridman je, u okolnostima kada je količina novca manja od optimalne, savetovao da se naprosto štampa novac, da se, figurativno rečeno, baci iz helikoptera. Jer, nedovoljna količina novca predstavlja realan trošak, kao što je realan trošak i prevelika količina novca. U prvom slučaju, privredna aktivnost, pa tako i zaposlenost i dohoci, su manji, dok se u drugom slučaju troše realna sredstva da bi se izbegli gubici koje nosi inflacija. Da bi se ovo videlo, potrebno je razlikovati dohodak od novca. Dohodak je naknada za rad ili kapital (ili je renta), koja se ostvaruje u novcu, ali sam novac nije dohodak. Što znači da se dohoci ne mogu povećati povećanjem količine novca. Ovo je lako videti ako se uoči da su ukupni dohoci jednaki ukupnoj proizvodnji, a štampanjem novca se ne povećava proizvodnja. No, ako ga je malo, troškovi proizvodnje su veći, što je realan trošak, a ako ga je previše, troškovi očuvanja dohotka su veći, što je takođe realan trošak. Trenutno, u Americi, problem nije u tome što novca nema dovoljno, nego što se ne troši već se štedi. U Srbiji, opet, količina novca bi mogla biti veća, ali problem je što se ne ulaže, pa stoga nema ni zaposlenosti niti dohodaka, a ne to što nema dovoljno novca.

Tako da Tramp zapravo kaže sledeće: Mi ćemo strancima vratiti manje nego što im dugujemo, ali to nećemo zvati bankrotstvom jer ćemo to učiniti tako što ćemo štampati novac, a ono što nećemo vratiti uložićemo kod kuće. Pretpostavka je da to neće povećati kamatnu stopu. No, kada bi tako bilo, dakle kada kamatna stopa ne bi porasla, dovoljno je naprosto štampati novac i uložiti ga gde se već želi, nije potrebno zakidati stranim poveriocima. Što je isto kao i dodatno se zadužiti, jer je trenutno kamatna stopa praktično jednaka nuli. No, Tramp zapravo hoće da strancima vrati manje nego sto im Amerika duguje, pa da oni praktično finansiraju i ulaganja u Americi i niže poreze za preduzetnike i korporacije.

Zašto? Pored očiglednog razloga, da se naprosto zakine na obavezama prema poveriocima, navodi se i rizik da bi strani poverioci mogli da reše da konvertuju dolarske dugove u, recimo, dugove u evrima ili u nekom drugom novcu. No, ako bi oni to uradili, to bi bilo praktično isto kao kada bi američka država otkupila te dugove, što je ono što Tramp i predlaže da se uradi štampanjem novca. Dolar bi devalvirao, poverioci bi bili na gubitku, dok bi se američki izvoz povećao. Uz to, poverenje bi izgubili poverioci, a ne dužnik, jer bi to bio spekulativni napad na dolar. Ovo nezavisno od činjenice što nema dovoljne ponude državnih obveznica u drugom novcu, svakako ih nema u evrima. To što nema dovoljno bezbednih državnih obveznica, u koje bi i stranci mogli da ulažu, bio bi argument za dodatno štampanje američkih državnih obveznica, a ne za štampanje dolara. Tako da je reč o pretnji koja nema smisla, sa strane poverioca. Sasvim drukčije stoje stvari ukoliko do bekstva iz dolara dođe usled gubitka poverenja u američke državne obveznice, recimo zbog najave da će se dodatno štampati novac kako bi se one obezvredile, što je ono što Tramp predlaže.

To je izgleda kako je on finansirao svoje poslove. Proglasio bi bankrotstvo na tekući posao, smanjio kreditne obaveze, a onda bi iz zadržane dobiti ili iz novog kredita finansirao novi projekat. On bi tako da kineskim parama finansira američku infrastrukturu, ne dodatnim zaduživanjem, već tako sto im neće vratiti postojeći dug. Prednost koju on vidi kada je reč o državi, a ne o privatnom ulaganju, jeste da ga to što će Kinezima vratiti manje nego što im duguje neće sprečiti da investira, jer ne mora da pozajmljuje budući da može da štampa novac. A kako ne misli da Amerika treba uopšte da uvozi, ili da ulaže u druge zemlje, kurs dolara i tako ne bi bio važan.

Odnos između cena akcija i nafte

Protekla decenija bila je pravi “tobogan” za cene nafte, takav strm i ćudljiv da na njemu učesnici verovatno nisu učestvovali sa mnogo žara (Slika 1). Ovaj period obuhvata mnogo nestabilnosti i dva oštra pada. Jedan veliki udar, u 2008. godini, bio je povezan sa finansijskom krizom i Velikom recesijom. Drugi možda još traje: Cene nafte su pale sa preko $100 po barelu sredinom 2014. godine na nedavnih oko $30 po barelu, piše nekadašnji šef Američke centralne banke (FED), Ben Bernanke.

01

Cene akcija su takođe od nedavno počele da padaju, a ovi pomaci su uglavnom pratili tok cena nafte, o čemu se mnogo komentarisalo u finansijskoj štampi (na primer, videti ovde i ovde). Površno gledano, tendencija da akcije padaju zajedno sa cenama nafte je iznenađujuća. Uobičajena pretpostavka je da je pad cena nafte dobra vest za ekonomiju, barem za neto uvoznike nafte kao što su SAD i Kina. [1]

Jedno moguće objašnjenje ove tendencije zajedničkog kretanja cena hartija od vrednosti i nafte je da oba reaguju na zajednički faktor, naime, slabljenje globalne agregatne tražnje, koja ugrožava kako korporativne profite tako i potražnju za naftom. Kao što se to kaže u jednom skoro objavljenom tekstu u Volstrit Džornalu (Wall Street Journal): “Nafta i berze idu ove godine ukorak, što je redak spoj koji ističe strahove u vezi globalnog ekonomskog rasta.”

U ovom postu prvo potvrđujemo pozitivnu korelaciju između akcija i cene nafte, uz napomenu da to nije samo novija pojava. Zatim istražujemo hipotezu da promene u agregatnoj tražnji objašnjavaju odnos između nafte i akcija. Nalazimo da osnovni faktor potražnje objašnjava veliki deo pozitivnog odnosa, i da ako uz to, uzmemo u obzir i ponašanje u slučaju tržišnih rizika, dobijamo mogućnost da i dublje objasnimo ovu povezanost. Međutim, čak i kada uključimo oba faktora, značajan deo korelacije ponašanja cene nafte i akcija ostaje nerazjašnjen.

Da bi smo razumeli odnose o kojima govorimo, hajde da pogledamo jednostavne korelacije (procenat promene) kod cena akcija i cena nafte. Koristeći dnevne podatke, moj asistent Piter Olson i ja smo izračunali te korelacije za poslednjih pet godina (slika 2 u nastavku). Da bi smo uhvatili kratkoročne varijacije, procenili smo korelacije koristeći pomerajući period od 20 radnih dana.

02

Utisak koji proizilazi iz slike 2 je da je odnos između akcija i nafte i sam nestabilan, sa korelacijom između prinosa na akcije i na ljuljanje cene nafte između pozitivnih i negativnih vrednosti. Drugim rečima, ponekad cene akcija i nafte idu u istom smeru, ponekad u suprotnim pravcima. U proseku, međutim, povezanost je pozitivna (akcije i nafta idu u istom smeru). Zanimljivo, iako je ta korelacija ojačana u poslednjih nekoliko meseci, u poslednje vreme nije bila tako snažna, u poređenju sa ostatkom uzorka od pet godina.

Kao što smo ranije pomenuli, pozitivna korelacija akcija i nafte može nastati zbog toga što obe reaguju na promene u globalnoj potražnji. Za jednostavan test te hipoteze, primenjujemo dekompoziciju koju je predložio James Hamilton, makroekonomista i stručnjak za tržišta nafte na kalifornijskom univerzitetu u San Dijegu.

U svom postu s kraja 2014. godine, Hamilton je predložio jednu jednačinu koja stavlja u međusoban odnos promene cena nafte sa promenama cena bakra, promenama cena desetogodišnjih obveznica trezora, i promenama vrednosti dolara, a zatim se dobijena vrednost primenjuje na cene nafte da bi se merio efekat promena u tražnji na tržište nafte. [2] Pretpostavka je da će cene sirovina, dugoročne kamate i vrednost dolara reagovati na percepciju investitora na globalnu i tražnju u SAD, i da će biti relativno rezistentne na potražnju za naftom. Na primer, kada promena cene nafte prati sličnu promenu cene bakra, ovaj metod navodi na zaključak da obe cene prvenstveno reguju na zajednički globalni faktor potražnje. Iako ova dekompozicija nije savršena, izgleda razumno da se napravi prva aproksimacija.

Mi smo primenili Hamiltonovu metodu, koristeći dnevne podatke. Iz razloga dostupnosti podataka, počinjemo uzorak sredinom 2011. godine. Podaci su dati u procentima promene (preciznije, log promene), osim za promenu kamatnih stopa na deset godina, što je jednostavna razlika. Dobijamo vrednost naše jednačine koristeći podatke do sredine 2014. i zatim koristimo ovu jednačinu da bi smo predvideli cenu nafte koju bi smo imali ako bi šokovi na tržištu nafte bili samo na strani tražnje (svetlo plava linija na slici 3). Procenjeni koeficijenti za sve varijable (vidi Dodatak 1 na kraju posta) su veoma značajni, i ekonomski i statistički.

03

Upoređujući predviđeni i stvarni pad cena nafte, nalazimo da nešto između 40-45 odsto pada cena nafte od juna 2014. godine može da se pripiše neočekivano slaboj potražnji. (Ovaj opseg je veoma sličan onom koja je dobio Hamilton na drugom uzorku.) Rezultati se ne menjaju mnogo ako iz jednačine izbacimo vrednost dolara ili ako desetogodišnje trezorske zapise zamenimo krivom prinosa (razlikom između prinosa na dvogodišnje i desetogodišnje državne hartije).

04

05

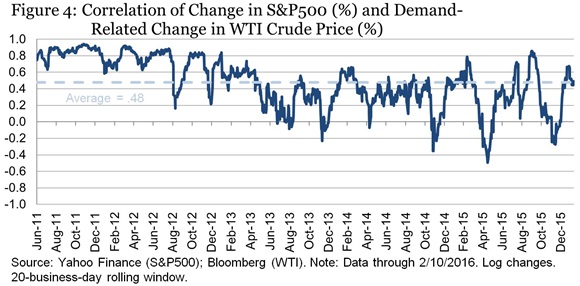
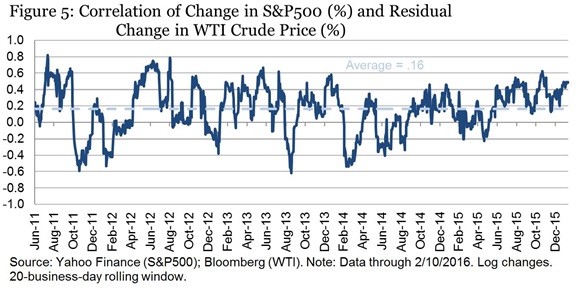
Koristeći ovu jednačinu, možemo, takođe, preispitati korelacije promena u cenama akcija sa promenama cena nafte. Ovaj put smo razbili promene cena nafte u deo vezan sa tražnjom (u skladu sa ovim metodom) i ostatkom (koji po svoj prilici uključuje većinu faktora ponude). Korelacije između cena akcija i cena nafte su prikazani na slici 4, a korelacije između cene akcija, i ostatka (faktora ponude) na slici 5.

Kao što smo i očekivali, korelacija između cene akcija i komponente potražnje za naftom je veća (oko 0.48, u proseku) od korelacija između cene akcija i cene nafte u celini (0.39). Oba ova skupa korelacija su u proseku viša od korelacija između cene akcija i preostale komponente cene nafte (koji u proseku iznosi oko 0.16 u našem uzorku). To je u skladu sa idejom da kada trgovci akcijama reaguju na promene cena nafte, oni to ne rade nužno zbog toga je to posledično ponašanje samo po sebi, već zato što im kolebanja cena nafte služe kao indikator globalne tražnje i rasta.

S druge strane, pošto je čak i preostala komponenta cene nafte u pozitivnoj korelaciji (u proseku) sa promenama u cenama akcija, moramo da zaključimo da objašnjenje sa strane potražnje (barem, s obzirom na našu meru tražnje) nije potpuno objašnjenje ovog fenomena.

Drugi mogući razlog za pozitivnu korelaciju akcije-nafta se zasniva na zapažanju da su nedavna pomeranja na tržištu bila praćena povišenim nestabilnostima. Ako se investitori povlače iz sirovina, kao i iz akcija u periodima visoke neizvesnosti i averzije prema riziku, onda šokovi nestabilnosti mogu biti još jedan razlog za posmatranu tendenciju istovremenog pomeranja cena akcija i nafte.

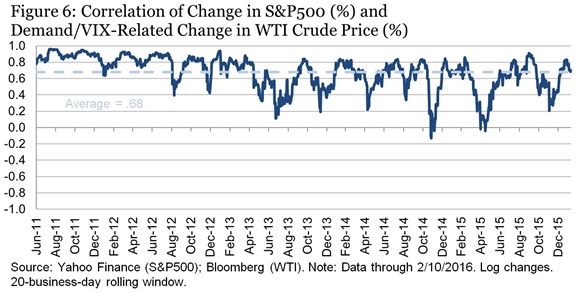
Da bi smo testirali hipotezu da promene u riziku mogu da objasne odnos cena akcija i nafte, mi smo uvećali jednačinu na Hamiltonov način za cene nafte sa dnevnim procentima promena u VIX, koji meri nestabilnost berzanskih indeksa. [3] VIX ulazi u procenjenu jednačinu sa očekivanim negativnim predznakom (cene nafte imaju tendenciju pada kada je nestabilnost visoka) i sa visokim statističkim značajem (vidi Dodatak 2 na kraju posta za detalje).

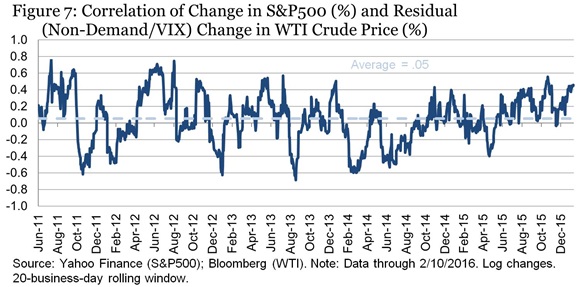
Na slikama 6 i 7  su korelacije cena akcija sa predviđenom komponentom nafte (onaj deo povezan sa tražnjom i rizikom) i rezidualne komponente, respektivno. Prosečna korelacija na slici 6 je 0,68, u poređenju sa 0,05 na slici 7. Uvođenje rizika poboljšava našu sposobnost da objasnimo zašto cene nafte i akcija imaju tendenciju da se kreću zajedno. Međutim, korelacija rezidualne komponente sa cenom akcija nije negativna, što bi se očekivalo ako ona odražava samo blagotvorne efekte šokova ponude.

06

07

Naš zaključak: Tendencija da se cene akcija i nafte kreću zajedno nije novi razvoj; on ide unazad skoro pet godina (što je granica našeg uzorka) a verovatno i dalje. Veći deo ove pozitivne korelacije može se objasniti tendencijom akcija i cena nafte da reaguju u istom pravcu na zajedničke faktore, uključujući promene u agregatnoj tražnji i u ukupnoj nesigurnosti i averziji prema riziku. Međutim, čak i uključujući sve ove faktore, preostala korelacija je blizu nule, a ne negativna kao što biste očekivali ako bi bili obuhvaćeni samo udari na strani ponude. Postoji nekoliko drugih objašnjenja koja bi mogla biti istražena: na primer, mogućnost da na pad cena nafte, čak i ako je u početku uzrokovan manjom ponudom, utiče na globalne finansijske prilike na štetu kreditne sposobnosti preduzeća ili zemalja koje proizvode naftu. Ova tema je vredna ponovnog vraćanja na nju i razmišljanja.

Ben S. Bernanke, Brookings.edu