Rast američke referentne kamatne stope: globalni značaj

Polećemo! Po prvi put u poslednjih deset godina američke Federalne rezerve podižu kamatne stope. O značaju ove odluke po globalnu ekonomiju piše novinar biznis rubrike Bi-Bi-Si-ja, Ben Morris.

janet yellen

Predsednica američkih Federalnih Rezervi, Janet Yellen. Foto: The Telegraph, UK

Kao što je i bilo očekivano, stope su povećane sa 0,25% na nivo od 0,25% do 0,5%.

Skoro čitavu jednu deceniju novac je bio jeftin – neki tvrde i previše jeftin. Međutim, jučerašnji rast američkih referentnih kamatnih stopa mogao bi biti početak jedne nove ere, u kojoj će se troškovi zaduživanja podizati – što će, verovatno, trajati godinama.

Pa, da li bi trebalo da otkažemo božićno slavlje, kupimo konzerve i sakrijemo se u podrum, ili jednostavno slegnemo ramenima i vratimo se našoj dobroj, staroj onlajn kupovini?

Hajde da pogledamo šta i ko bi mogao biti pogođen ovim očekivanim povećanjem kamatnih stopa:
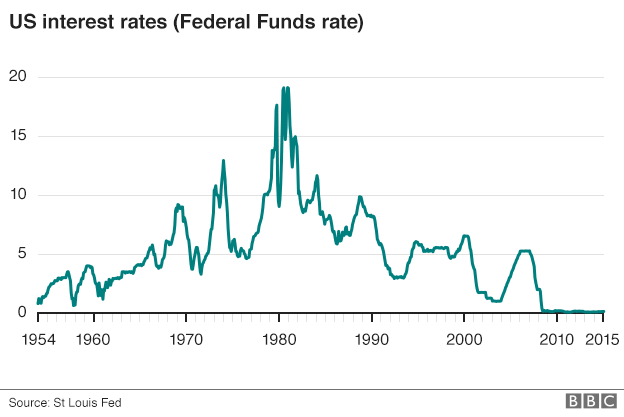
Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Američke kamatne stope

Kakva je njihova važnost za američku ekonomiju?

Rast kamatnih stopa  može se posmatrati i kao svojevrsno “izglasavanje poverenja” u Fed od strane američke privrede i ekonomije.

Nezaposlenost u SAD je pala na 5% – ovo je najniži nivo u proteklih sedam i po godina, a godišnja stopa rasta je snažnih 2,1%.

Međutim, uprkos ovim zdravim indikatorima, kamatne stope su na upozoravajućem nivou. Od septembra 2007. do decembra 2008. godine, reperne stope američkog Fed pale su sa 5,25% na nivo između nule i 0,25%, u nastojanju da se izbegne recesija.

Ekonomisti tvrde da je krajnje vreme da kamatne stope “promole glavu” na malo viši nivo, kako bi se sprečilo prekomerno zaduživanje potrošača, kao i pojava mogućih finansijskih mehurova na tržištu nekretnina i drugih vrsta imovine.

Postoji zabrinutost zbog kompanija koje su previše pozajmljivale. Rast kamatnih stopa mogao bi da njihove dugove učini skupljima ili čak neizvodljivim za refinansiranje njihovih dugova.

Ovo se posebno odnosi na pojedine kompanije koje se bave frekingom (dobijanjem nafte iz uljanih škriljaca), naftom i gasom, jer mnogi investitori sumnjičavo preispituju njihove izglede. Ne samo što takve firme imaju tendenciju da se zadužuju za prilično velike svote, već su takođe izložene i padu cena nafte. Rast kamatnih stopa na jednoj strani bi mogao biti praćen padom prinosa takvih firmi.

Americki potrošači na raskrsnici kod Tifanija - Njujork. Foto: BBC

Njujorčani u uzavreloj božičnoj kupovini na raskrsnici kod Tifanija. Foto: Getty, BBC

Zašto je rast kamatnih stopa važan za američke potrošače

Efekat prvog povećanja kamatnih stopa na američke potrošače će verovatno biti prigušen i amortizovan. Postoji nekoliko razloga za to.

Rast referentnih stope za 0.25% je prilično skroman, i u kratkom roku troškovi zaduživanja neće mnogo porasti.

Takođe, američka domaćinstva su manje zadužena nego pre finansijske krize. Prema njujorškoj filijali Feda, ukupni dug domaćinstava ostaje na 5% ispod svog rekordnog nivoa, dostignutog 2008. godine.

Američki kućevlasnici manje su osetljivi na poteze vezane za Fedove kamatne stope, s obzirom da su hipotekarne stope obično fiksne na period od preko 30 godina.

Ovaj neuobičajeni, produženi period niskih kamatnih stopa je, i pored svega, izazvao rast cena kuća, rekordnu prodaju automobila kao i sve veću zaduženost po kreditnim karticama.

Rast kamatnih stopa trebalo bi, stoga, da “ohladi” uslove na ovim sada uzavrelim tržištima.

Zašto je rast američkih kamatnih stopa važan za tržišta u razvoju

Postoji veći broj krugova unutar globalne ekonomije koji su povezani s onim što se dešava u zgradi Federalnih rezervi u Vašingtonu, pre svega sa zemljama čije su privrede u brzom usponu, poput Kine i Brazila.

Predstojeća era rasta američkih kamatnih stopa verovatno će ojačati dolar. To bi moglo biti bolno po kompanije i zemlje koje su se zadužile u dolarima. Ako je gro onoga što dobijaju kao svoju zaradu u lokalnoj valuti, onda će takvim kompanijama i državama servisiranje dugova u dolarima postati skuplje sa rastom tj. jačanjem dolara.

Raste američkih kamatnih stopa utiče na to kako investitori vide rizik: Ukoliko mogu da zarade na atraktivnijim prinosima na investicije u SAD-u, tada bi oni mogli da izbegavaju ulaganja u zabačenije regione sveta i rizičnije države.

Dakle, kompanijama i vladama u brzorastućim ekonomijama moglo bi u budućnosti postati teže da privuku nove investicije, ili da, recimo, refinansiraju već postojeće dugove.

Konačno, više kamatne stope takođe dolaze u loše vreme za mnoge privrede u razvoju, posebno one koje se oslanjaju na izvoz svoje robe. Cene nafte, metala i poljoprivrednih proizvoda drastično su pale.

Samim tim, kompanije, privredni subjekti kao  i vlade mogli bi se suočiti s većim troškovima pozajmljivanja, i to u trenutku kada opadaju prinosi od rudarstva i poljoprivrede.

Zbog čega je rast američkih kamatnih stopa važan za valutna tržišta

Tržišta valutama su izuzetno osetljiva na poteze koji se odnose na promenu kamatnih stopa. Američki dolar je već u porastu, a u očekivanju viših referentnih stopa.

Gledano u odnosu na korpu drugih valuta, dolar je porastao skoro 4% od oktobra, kada je predsednica Federalnih rezervi Dženet Jelen (Janet Yellen) ukazala da bi u decembru referentna stopa mogla porasti.

Ekonomisti nisu sigurni koliko još će još dolar ojačati, a što umnogome zavisi od toga kakve će korake Fed preduzeti u narednim mesecima.

Efekti jačeg dolara se već mogu videti u izveštajima o zaradama američkih kompanija. Mnogi su za svoje slabije profite okrivili sveže osnaženi dolar, što umanjuje vrednost salda prodaje napravljene u inostranstvu. Ovo, takođe, utiče da njihov izvoz bude manje konkurentan na međunarodnim tržištima.

Britanke u zastavama - kabanicama.Foto: Getty, BBC

Britanke u zastavama – kabanicama.Foto: Getty, BBC

Zašto je ona važna za Veliku Britaniju?

Banka Engleske poriče da njene odluke o kamatnim stopama prate one koje uspostavljaju američke Federalne rezerve.

Međutim, ekonomisti kažu da će sada, kada je Fed povisio svoje referentne stope, guverneru banke Engleske Marku Karniju  biti lakše da takođe podigne referentnu kamatnu stopu.

Britanska ekonomija je verovatno u još boljem stanju od američke, a mnogi ekonomisti govore kako se sa povećanjem kamatnih stopa već uveliko zakasnilo.

Ukoliko Banka Engleske prati Fed, i funta bi takođe porasla, posebno u odnosu na evro. To bi bilo bolno za mnoge britanske izvoznike, jer je Evropska unija najveće tržište za britanske robe.

MMF upozorava na novu finansijsku krizu ako kamatne stope porastu

Rast kamatnih stopa na globalnom nivou mogao bi izazvati novu kreditnu krizu na tržištima u razvoju, jer bi preduzeća koja su se zaduživala jašući na talasu jeftinog novca mogla biti dovedena pred svršen čin, upozorio je Međunarodni monetarni fond a prenosi londonski Gardijan.

3500Izgradnja Novog Prioka, lučkog terminala u Džakarti. Foto: Beaviharta & Reuters)

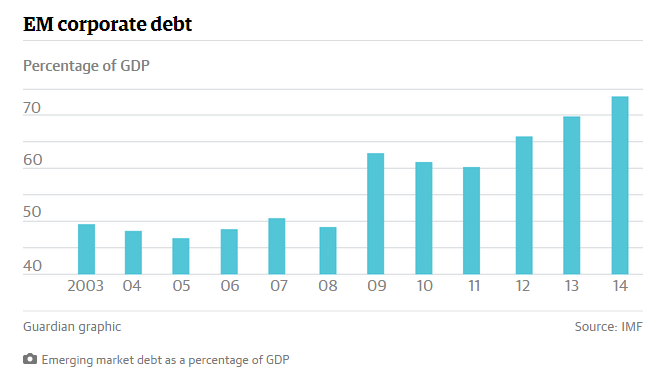
Dugovi nefinansijskih preduzeća u zemljama u razvoju su se učetvorostručili sa $ 4triliona (£ 2.6tn) u 2004. na preko $ 18tn u 2014. godini, prema polugodišnjem Izveštaju o globalnoj finansijskoj stabilnosti MMF-a.

Ovo neumereno zaduživanje je dovelo do toga da je učešće duga preduzeća u ukupnom privrednom autputu poraslo sa manje od polovine na skoro 75%.IMF.jpegU tome su prednjačile kineske firme, ali i preduzeća u drugim zemljama, uključujući Tursku, Čile i Brazil, koji su takođe povećali svoje dugove – i mogli bi se pokazati kao ranjivi ukoliko kamatne stope počnu da rastu.

S obzirom na očekivanje da američke Federalne rezerve donesu odluku o podizanju kamatne stope u narednim mesecima, MMF upozorava da vlade zemalja u razvoju treba da se spreme za povećanje korporativnih neuspeha, jer će se mnoge firme naći u problemu ako budu trebale da se izbore sa većim troškovima zaduživanja.

To bi moglo da stvori uznemirenost među lokalnim bankama koje su kupile veći deo ovog novog duga, što bi ih moglo navesti da kao meru predostrožnosti obuzdaju odobravanje novih kredita – što je korak ka “začaranom krugu”, koji uveliko podseća na kreditnu krizu 2008-09.

“Šokovi u korporativnom sektoru brzo bi se mogli preliti na finansijski sektor i stvoriti začarani krug jer bi banke smanjile kreditiranje. Smanjena ponuda kredita bi onda umanjila agregatnu tražnju i vrednost kolaterala, smanjujući pristup finansijama i time ekonomsku aktivnost, i zauzvrat, dovela do povećanja gubitaka u finansijskom sektoru”, upozorio je MMF.

Ekonomisti ove finansijske institucije smatraju da je nagli porast zaduživanja u velikoj meri bio podstaknut od strane međunarodnih faktora, uključujući tu istorijski niske kamatne stope i kvantitativno popuštanje od strane centralnih banaka u SAD, Japanu i Evropi, koje su kroz ovu meru pokušale da nađu izlaz iz hipotekarne krize.

“Monetarna politika je bila izuzetno akomodativna u svim velikim razvijenim ekonomijama. Firme na tržištima u razvoju dobile su veće podsticaje i mogućnosti da povećaju svoju zaduženost kao rezultat neobično povoljnih globalnih finansijskih kretanja”, kaže MMF.

Ova institucija takođe upozorava da je zaduživanje izgleda najbrže poraslo u sektorima koji bi bili najugroženiji u slučaju ekonomske krize, uključujući tu sektor građevinarstva, i naftu i gas; takođe MMF upozorava da su se neki od najvećih dužnika zadužili u stranoj valuti, što bi značilo da su dvostruko izloženi riziku ako se vreme rasta kamata poklopi sa amortizacijom.

“Tržišta u razvoju moraju da se pripreme za negativne posledice po unutrašnju stabilnost u trenutku kada počne globalno zatezanje monetarne politike “, kaže MMF.

MMF je objavio ovo svoje upozorenje uoči godišnjeg sastanka svetskih ministara finansija i centralnih bankara idućeg meseca u Limi u Peruu.

U MMF-ovoj analizi se posebno naglašava mogući procep u kojem će se naći FED ako odluči da pooštri monetarnu politiku i time izazove haos u ekonomijama u razvoju.Dženet Jelen, koja je na čelu američkog Feda, jasno je stavila do znanja da je njena nedavna odluka da odloži dugo planirano povećanje referentne kamatne stope uslovljena previranjima na tržištima u razvoju, posebno u Kini. MMF je pozvao Fed da odloži politiku povećanja referentne kamatne stope, zbog potencijalnog uticaja na druge privrede.

Endi Haldejn, glavni ekonomista centralne banke Engleske, nedavno je upozorio da bi se svet mogao suočiti sa najnovijim korakom u “trilogiji” finansijske krize koja je počela na hipotekarnom tržištu u SAD, izbivši ponovo u evrozoni, a sada se prebacuje na tržišta u razvoju.

U posebnom poglavlju Izveštaja o globalnoj stabilnosti, takođe objavljenim u utorak (22. sept), MMF je pozvao regulatore da preduzmu mere za smanjenje rizika da likvidnost na finansijskim tržištima presahne, čime bi se stvorile velike oscilacije u cenama.

“Pošto je likvidnost na tržištu sklona naglim padovima, kreatori politika treba da usvoje strategije koje mogu da obezbede da se nose sa takvim promenama u likvidnosti tržišta”, kaže se u ovom poglavlju.

Neki investitori upozoravaju da su promene propisa, kao i promene u strukturi tržišta nastale od globalne kreditne krize na ovamo, povećavši rizik od toga da tržišta u budućnosti budu izložena još većim opasnostima.

“U poslednjih nekoliko godina, faktori kao što su rast apetita investitora za rizičnim ulaganjima i niske kamatne stope, maskirale su rastuće bazične slabe tačke likvidnosti na tržištu”, rekao je Gaston Gelos (Gaston Gelos), šef odeljenja MMF za analizu globalne finansijske stabilnosti.

On je pozvao regulatore da nastave sa reformama koje bi dovele do povećanja likvidnosti, kao što je osiguravanje jednakog pristupa elektronskim platformama za trgovanje – ali je upozorio da “centralne banke i finansijski supervizori treba da budu pripremljeni za epizode ugrožavanja likvidnosti.”


Heather Stewart, www.theguardian.com


Koji je naredni potez FED-a, pitanje je sad

Glavni ekonomista Saxo banke, Stin Jakobsen (Steen Jakobsen), analizira efekte eventualnog podizanja kamatnih stopa.

01

Hoće li se sve okončati u jednom potezu, to jest da li će američki Fed podići kamatne stope samo u jednom navratu, ili će to možda biti samo početak ciklusa sastavljenog od više manjih korekcija, sa stopama koje će se penjati naviše?

Ovo je glavno pitanje s kojim globalna ekonomija započinje treći kvartal 2015. godine. U slučaju da se sve dogodi jednokratno, u jednom potezu, američki dolar će početi da slabi zato što će tržište reagovati tako kao da su američke Federalne rezerve “odradile svoj posao”, a što bi izazvalo izvesni marginalni skok cene kapitala, uz usporavanje očekivanog rasta.

Tome nasuprot, ukoliko bi Fed podizao kamatne stope u više navrata tokom naredne dve godine (24 meseca), u tom bi slučaju referentna kamatna stopa do 2018. dostigla nivo od 2%. Ovo bi takođe predstavljalo i sporu ali nadasve dramatičnu promenu u odnosu na prethodnih devet godina, tokom kojih su kamatne stope imale tendenciju ka nuli, pa bi ovo, najverovatnije, prouzrokovalo nestabilnost uobičajenih tj. klasičnih portfelja.

Međutim, Stin Jakobsen ne veruje da su američka, a još manje svetska ekonomija u stanju da odole takvom pritisku, što nas upućuje na izvestan zaključak: da će se ići na povećanje u jednom potezu, procenjujući takvu meru kao opciju koja je najbezbolnija. Analitičari američkih Federalnih rezervi zastupaju stav da su agregatne prednosti niskih kamatnih stopa, posmatrano na duži rok, manje od posledica stvaranja potencijalnog finasijskog balona, odnosno, kako se već ovo stanje stručno kvalifikuje u rečniku centralnih banaka, “inflacije aktive.

05

Globalni ekonomski izgledi i nadanja za ovu godinu: neutemeljeni optimizam

Jednopotezni pristup: Stin Jakobsen je, prilikom procene mogućnosti primene “jednokratnog” pristupa, krenuo od pretpostavke da će Federalne rezerve preduzeti set određenih mera u oblasti monetarne politike, ne bi li se ostvarili programom uspostavljeni ciljevi: inflacija od očekivanih dva odsto, stabilna odnosno neinflatorna nezaposlenost od 4-5% i dugoročni rast BDP-a od 3%.

Ova formula odnosno jednačina bi izgledala ovako: dugoročni rast+inflacija, minus nezaposlenost = inflacija od dva odsto, plus rast BDP-a od 3%, minus petoprocentna nezaposlenost = nula procenata. Federalne rezerve će kamatne stope podići onda kada konačni rezultat ove kalkulacije bude iznad 1%, a sniziti ih onog momenta kada rezultat napravi pad ispod minus jedan odsto. U slučaju da se FED-ovi analitičari oslone na ekonomske podatke iz prošlosti, onda bi spremnost na dizanje kamatnih stopa bila nepotrebna. Ipak, uprkos ovome, oni najavljuju rast kamatnih stopa.

Jakobsen postavlja pitanje: kako je ovo, uopšte, moguće? Za sada je poznato da ljudi iz američkih Federalnih rezervi imaju želju da se oslone na inflaciju aktive, ne bi li se ublažile posledice trenutno veoma jeftinog novca. Drukčije rečeno, prvo (a možda i jedino!) podizanje kamatne stope neće biti utemeljeno na egzaktnim indikatorima i stvarnim brojkama već na – politici. U tom smislu, septembar bi bio nadasve pogodan momenat za aktivno delovanje u tom pravcu. Među nepovoljne indikatore spada i negativna stopa rasta BDP-a, koju su američka privreda i ekonomija zabeležile tokom prvog tromesečja ove godine.

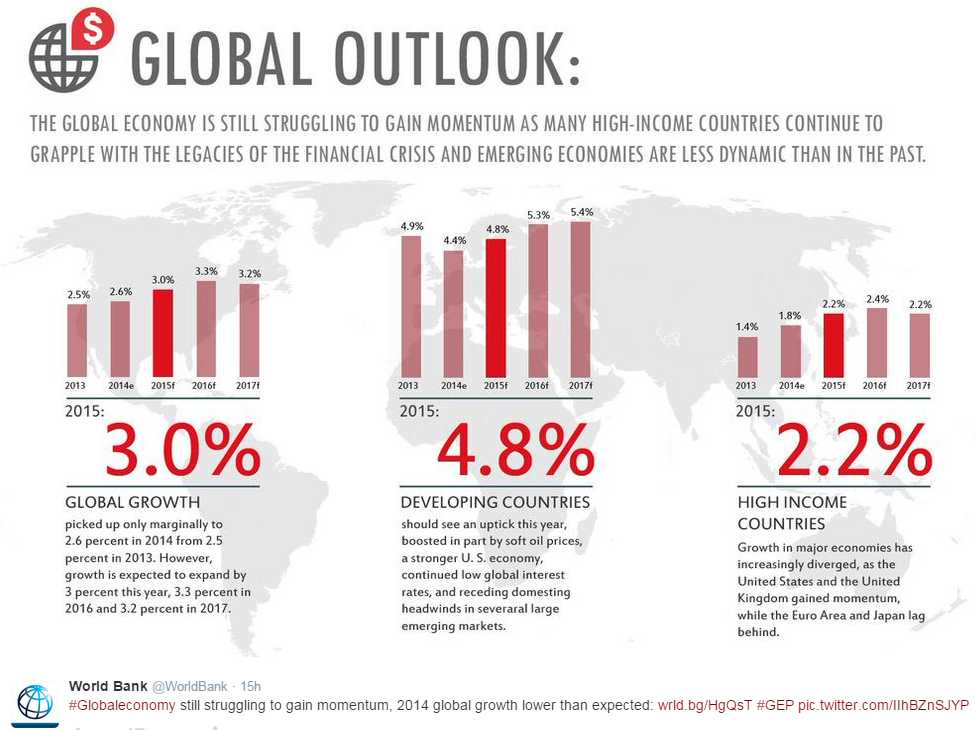
Ovome bi trebalo dodati i činjenicu da je kineski rast na ivici kolapsa, kao i da su ekonomski pokazatelji Evropske unije i dalje razočaravajući (premda ima izvesnog napretka), tako da globalni privredni rast, po svemu sudeći, neće uspeti da prebaci čarobnu granicu od 3%.

Povrh svega, ako pođemo od premise da se kamatne stope neće uvećavati, makroekonomski analitičar Sakso banke Mads Kefed pokušava da na tome utemelji svoju prognozu američkog privrednog rasta od 2,4%, a u Evropskoj uniji od 1,8%, dok bi kineski privredni rast bio oko 6,7 odsto a u Japanu od 1%. Ove projekcije ukazuju na relativno loše performanse odnosno rezultat, pre svega uzimajući u obzir da su cene inputa prilično niže nego što je to bio slučaj tokom 2013. i 2014. godine.

International

International

U svojoj analizi, Jakobsen se dotiče i nultog rasta, napominjući kako se “već neko vreme suočavamo sa ekonomskim okruženjem nultog rasta, baš kao i nulte inflacije ali i, nažalost, izostanka nužnih reformi, što sveukupno ukazuje na to da većina sadašnje aktive poseduje petogodišnji očekivani nulti povraćaj investicije, i stoga će odvajanje od nulte stope rasta biti bolno – ukoliko i dalje ne bude reformi, dok bi porast inflacije lako mogao da nas iznenadi.”

Dolaskom ove 2015. godine, na tržištu je uspostavljen jednoglasan stav vezan za – strah od deflacije: ovogodišnja situacija je sasvim suprotna od prošlogodišnje, kada je Evropska centralna banka negirala da će u prvom tromesečju biti inflacije. Stoji činjenica da i dalje rastu inflatorna očekivanja merena “break-even” stopom (što predstavlja razliku koja postoji između nominalnog prinosa na obveznice sa fiksnom kamatom i stvarnog prinosa na obveznice vezane za inflaciju) na desetogodišnje obveznice. Izvesno je i to da je “premija na rok”, odnosno očekivana kompenzacija za inflaciju dramatično uvećana, što bi značilo da je rast inflacije brži od ekonomskog rasta. Ovo, potom, navodi na pretpostavku da će prinosi na desetogodišnje obveznice u Nemačkoj i Americi rasti za sto baznih poena. U prinos na nemačke desetogodišnje obveznice je već uključena buduća inflacija. Ovo povećanje cene kapitala će dodatno usporiti privredni i ekonomski rast, dok će marginalno podizanje cene kapitala uvećavati opterećenja dužnika.

Ovu svoju projekciju Jakobsen zaključuje završnom fazom: Nalazimo se u finalnoj etapi ciklusa sve nižih prinosa kao i inflacije, koji traju već više decenija. Na nultom nivou, ništa ne funkcioniše: Voda se zamrzava na nula stepeni, a identična je situacija i sa ekonomijom. Jakobsen upozorava da “ulazimo u period najznačajnijih promena u prinosima, uzimajući u obzir to da će, najverovatnije, doći do podizanja kamatnih stopa, dok će viša cena kapitala, u sprezi sa povećanjem cena inputa, opet dovesti evropsku i američku ekonomiju do nultog rasta. Ipak, nakon tog perioda, treba očekivati oporavak ekonomije i to kako na makro tako i na mikro planu. Imali smo, dakle, pogrešan start ove 2015. godine, zasnovan na nadanjima i željama, pa ćemo imati pad ekonomskog ciklusa na ulasku u 2016. godinu, tački od koje bi trebalo da vidimo napredak u privredi “odozdo naviše” (odnosno umesto makro pristupa, odozgo nadole). Ono što je dobra vest je to što će poslovni ciklus biti aktiviran ponovo, nakon skoro osam godina hibernacije. Tu je i loša vest: novac mora da pritiče sa tržišta obveznica i deonica ka realnoj ekonomiji, ostavljajući očekivane prinose na nuli i, kao nus-efekat, generišući veću nestabilnost.

Jakobsen, po običaju, svoju analizu završava citatom Vinstona Čerčila (Winston Churchill), jednog od njemu najomiljenijih političara svih vremena: “Niti je uspeh konačan, niti je neuspeh fatalan – ono što je jedino važno jeste imati hrabrosti da se nastavi dalje”.


Stin Jakobsen, glavni ekonomista Saxo Banke