Rast američke referentne kamatne stope: globalni značaj

Polećemo! Po prvi put u poslednjih deset godina američke Federalne rezerve podižu kamatne stope. O značaju ove odluke po globalnu ekonomiju piše novinar biznis rubrike Bi-Bi-Si-ja, Ben Morris.

janet yellen

Predsednica američkih Federalnih Rezervi, Janet Yellen. Foto: The Telegraph, UK

Kao što je i bilo očekivano, stope su povećane sa 0,25% na nivo od 0,25% do 0,5%.

Skoro čitavu jednu deceniju novac je bio jeftin – neki tvrde i previše jeftin. Međutim, jučerašnji rast američkih referentnih kamatnih stopa mogao bi biti početak jedne nove ere, u kojoj će se troškovi zaduživanja podizati – što će, verovatno, trajati godinama.

Pa, da li bi trebalo da otkažemo božićno slavlje, kupimo konzerve i sakrijemo se u podrum, ili jednostavno slegnemo ramenima i vratimo se našoj dobroj, staroj onlajn kupovini?

Hajde da pogledamo šta i ko bi mogao biti pogođen ovim očekivanim povećanjem kamatnih stopa:
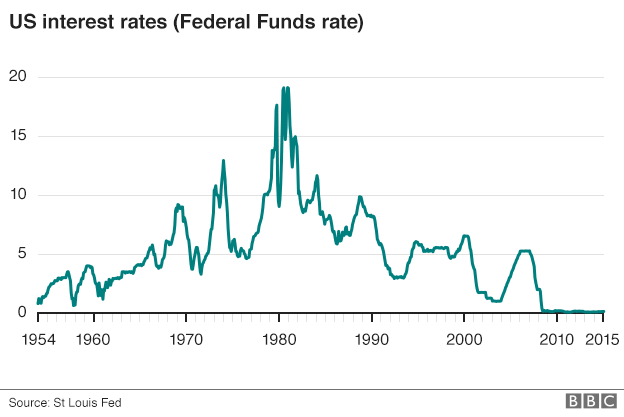
Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Američke kamatne stope

Kakva je njihova važnost za američku ekonomiju?

Rast kamatnih stopa  može se posmatrati i kao svojevrsno “izglasavanje poverenja” u Fed od strane američke privrede i ekonomije.

Nezaposlenost u SAD je pala na 5% – ovo je najniži nivo u proteklih sedam i po godina, a godišnja stopa rasta je snažnih 2,1%.

Međutim, uprkos ovim zdravim indikatorima, kamatne stope su na upozoravajućem nivou. Od septembra 2007. do decembra 2008. godine, reperne stope američkog Fed pale su sa 5,25% na nivo između nule i 0,25%, u nastojanju da se izbegne recesija.

Ekonomisti tvrde da je krajnje vreme da kamatne stope “promole glavu” na malo viši nivo, kako bi se sprečilo prekomerno zaduživanje potrošača, kao i pojava mogućih finansijskih mehurova na tržištu nekretnina i drugih vrsta imovine.

Postoji zabrinutost zbog kompanija koje su previše pozajmljivale. Rast kamatnih stopa mogao bi da njihove dugove učini skupljima ili čak neizvodljivim za refinansiranje njihovih dugova.

Ovo se posebno odnosi na pojedine kompanije koje se bave frekingom (dobijanjem nafte iz uljanih škriljaca), naftom i gasom, jer mnogi investitori sumnjičavo preispituju njihove izglede. Ne samo što takve firme imaju tendenciju da se zadužuju za prilično velike svote, već su takođe izložene i padu cena nafte. Rast kamatnih stopa na jednoj strani bi mogao biti praćen padom prinosa takvih firmi.

Americki potrošači na raskrsnici kod Tifanija - Njujork. Foto: BBC

Njujorčani u uzavreloj božičnoj kupovini na raskrsnici kod Tifanija. Foto: Getty, BBC

Zašto je rast kamatnih stopa važan za američke potrošače

Efekat prvog povećanja kamatnih stopa na američke potrošače će verovatno biti prigušen i amortizovan. Postoji nekoliko razloga za to.

Rast referentnih stope za 0.25% je prilično skroman, i u kratkom roku troškovi zaduživanja neće mnogo porasti.

Takođe, američka domaćinstva su manje zadužena nego pre finansijske krize. Prema njujorškoj filijali Feda, ukupni dug domaćinstava ostaje na 5% ispod svog rekordnog nivoa, dostignutog 2008. godine.

Američki kućevlasnici manje su osetljivi na poteze vezane za Fedove kamatne stope, s obzirom da su hipotekarne stope obično fiksne na period od preko 30 godina.

Ovaj neuobičajeni, produženi period niskih kamatnih stopa je, i pored svega, izazvao rast cena kuća, rekordnu prodaju automobila kao i sve veću zaduženost po kreditnim karticama.

Rast kamatnih stopa trebalo bi, stoga, da “ohladi” uslove na ovim sada uzavrelim tržištima.

Zašto je rast američkih kamatnih stopa važan za tržišta u razvoju

Postoji veći broj krugova unutar globalne ekonomije koji su povezani s onim što se dešava u zgradi Federalnih rezervi u Vašingtonu, pre svega sa zemljama čije su privrede u brzom usponu, poput Kine i Brazila.

Predstojeća era rasta američkih kamatnih stopa verovatno će ojačati dolar. To bi moglo biti bolno po kompanije i zemlje koje su se zadužile u dolarima. Ako je gro onoga što dobijaju kao svoju zaradu u lokalnoj valuti, onda će takvim kompanijama i državama servisiranje dugova u dolarima postati skuplje sa rastom tj. jačanjem dolara.

Raste američkih kamatnih stopa utiče na to kako investitori vide rizik: Ukoliko mogu da zarade na atraktivnijim prinosima na investicije u SAD-u, tada bi oni mogli da izbegavaju ulaganja u zabačenije regione sveta i rizičnije države.

Dakle, kompanijama i vladama u brzorastućim ekonomijama moglo bi u budućnosti postati teže da privuku nove investicije, ili da, recimo, refinansiraju već postojeće dugove.

Konačno, više kamatne stope takođe dolaze u loše vreme za mnoge privrede u razvoju, posebno one koje se oslanjaju na izvoz svoje robe. Cene nafte, metala i poljoprivrednih proizvoda drastično su pale.

Samim tim, kompanije, privredni subjekti kao  i vlade mogli bi se suočiti s većim troškovima pozajmljivanja, i to u trenutku kada opadaju prinosi od rudarstva i poljoprivrede.

Zbog čega je rast američkih kamatnih stopa važan za valutna tržišta

Tržišta valutama su izuzetno osetljiva na poteze koji se odnose na promenu kamatnih stopa. Američki dolar je već u porastu, a u očekivanju viših referentnih stopa.

Gledano u odnosu na korpu drugih valuta, dolar je porastao skoro 4% od oktobra, kada je predsednica Federalnih rezervi Dženet Jelen (Janet Yellen) ukazala da bi u decembru referentna stopa mogla porasti.

Ekonomisti nisu sigurni koliko još će još dolar ojačati, a što umnogome zavisi od toga kakve će korake Fed preduzeti u narednim mesecima.

Efekti jačeg dolara se već mogu videti u izveštajima o zaradama američkih kompanija. Mnogi su za svoje slabije profite okrivili sveže osnaženi dolar, što umanjuje vrednost salda prodaje napravljene u inostranstvu. Ovo, takođe, utiče da njihov izvoz bude manje konkurentan na međunarodnim tržištima.

Britanke u zastavama - kabanicama.Foto: Getty, BBC

Britanke u zastavama – kabanicama.Foto: Getty, BBC

Zašto je ona važna za Veliku Britaniju?

Banka Engleske poriče da njene odluke o kamatnim stopama prate one koje uspostavljaju američke Federalne rezerve.

Međutim, ekonomisti kažu da će sada, kada je Fed povisio svoje referentne stope, guverneru banke Engleske Marku Karniju  biti lakše da takođe podigne referentnu kamatnu stopu.

Britanska ekonomija je verovatno u još boljem stanju od američke, a mnogi ekonomisti govore kako se sa povećanjem kamatnih stopa već uveliko zakasnilo.

Ukoliko Banka Engleske prati Fed, i funta bi takođe porasla, posebno u odnosu na evro. To bi bilo bolno za mnoge britanske izvoznike, jer je Evropska unija najveće tržište za britanske robe.

Zašto ekonomisti imaju problema sa finansijskim mehurovima?

Danas se osporava jedna od najjačih dogmi moderne ekonomije, što bi moglo imati krupne implikacije po stanje ove profesije. A nove i “nepokorne” ideje nam, takođe, mogu pomoći kako bismo bolje razumeli razloge zbog kojih nastaju finansijski mehurovi, piše Noah Smith za poslovni portal Bloomberg.

03

Ekonomisti već jako dugo vremena shvataju kako su ljudska očekivanja od presudnog značaja za ekonomsko ponašanje. Ako očekujete da izgubite posao, možda ćete malo bolje preispitati vašu želju za kupovinom novog automobila. Ukoliko u skorijoj budućnosti očekujete inflaciju, možda razmislite o kupovini raznih nužnih stvari upravo sada, pre nego što cene odu naviše, i tako dalje. Problem je u tome što je vrlo nezgodno praviti ekonomsko-matematičke modele koji mogu u sebi da potpuno sažmu kako će ljudi postaviti svoja očekivanja. Da li ih formiraju na osnovu dugoročnih trendova? Da li u obzir uzimaju nedavne promene? Da li svoje prognoze zasnivaju na teorijama, i, ako je tako, kojim su se teorijama koristili?

Ekonomisti su se borili sa ovim pitanjima tokom 1960-ih i 1970-ih, i tada došli do velikog broja različitih odgovora, ali niko od njih nije ponudio preterano zadovoljavajuće rešenje i formulu. Potom je Robert Lukas (Robert Lucas), ekonomista s Univerziteta u Čikagu u par svojih radova iz 1972. i 1976. godine konstruisao teoriju koju su ekonomisti koristili u nastupajućim decenijama. Ovo je nešto što nazivamo racionalnim očekivanjima.

Lukasova ideja počiva na tehnici razvijenoj više od jedne decenije pre toga, i to od strane ekonomiste po imenu Džon Mut (John Muth). Po njemu, racionalna očekivanja podrazumevaju da, u proseku, ljudi prave ispravne prognoze o budućnosti ekonomije. Oni, ponekad, naravno, čine i greške – predviđajući da će, recimo, nezaposlenost biti manja nego što se potom zaista ispostavi u realnosti, ili prognoziraju da će inflacija biti viša od realne. Ali, sve u svemu, ljudi ne prave nikakve “sistemske greške”. U suštini, Teorija racionalnih očekivanja nam govori da je mentalni model ljudi o načinu na koji funkcioniše ekonomija u principu korektan model.

Ekonomisti su doslovce prigrabili ovaj princip racionalnih očekivanja, koji je ubrzo postao kanon. Do 1990-ih, gotovo niko unutar ekonomskog mejnstrima nije koristio bilo šta drugo. Princip racionalnih očekivanja u ekonomiji je relativno jednostavan za korišćenje, pa je stoga i univerzalno prihvaćen. Pored toga, ova ideja je bila veoma atraktivna za one koji vole da misle kako privreda funkcioniše glatko i efikasno. Ako preovladavaju racionalna očekivanja, onda ima i manje prostora za vladine intervencije i poboljšavanje performansi funkcionisanja privrede, odnosno, za finansijere da zarade novac koji počiva na iracionalnosti stanovništva.

04

Ipak, oduvek se provlačio jedan veliki problem sa racionalnim očekivanjima – ona, možda, jednostavno ne pružaju ispravnu i realnu perspektivu. Ekonomisti,zapravo, zaista mogu činiti sistemske greške u načinu na koji predviđaju funkcionisanje privrede. Ukoliko ekonomisti insistiraju na korišćenju pogrešne pretpostavke kao jezgra svojih modela, to će ih primorati na sve brojnija, preterano komplikovana teorijska iskrivljenja, s obzirom da modeli uvek i nanovo ne odgovaraju činjenicama. Cinici bi rekli da je to upravo ono što vidimo da se dešavalo u makroekonomiji u protekloj deceniji, gde su vladajuće teorije dovele do nekoliko dragocenih – i pre svega tačnih – predviđanja.

Zašto bi princip racionalnih očekivanja uopšte bio pogrešan? Pa, iz nekog razloga, čovek nije rođen sa saznanjima o funkcionisanju ekonomije. On to mora da nauči. Taj proces učenja uvek će ga u nekoj meri ostaviti u neizvesnosti oko toga kako stvari zaista funkcionišu, što će u njemu, potom, proizvesti oklevanje u stvarima kao što je ulaganje u akcije. Drugi problem je što je primanje potpuno tačnih podataka verovatno previše zahtevno za ljudski mozak – pa verovatno koristitimo aproksimacije.

Ekonomisti su uslovno počeli da koriste ove modele kao i druge vrste malih odstupanja od racionalnih očekivanja na veoma ortodoksan, takoreći tvrdokoran i dogmatski način. Međutim, negde u pozadini ispod, jedan mali broj ekonomista oduvek je podozrevao kako bi racionalna očekivanja mogla da budu srušena na daleko dramatičnije načine. Ljudska psihologija može ova očekivanja kreirati ne samo na pogrešan, već i na dramatično i dosledno pogrešan način. Ovu ideju su 2013. godine razradili Robin Grinvud (Robin Greenwood) i Andrej Šlejfer (Andrei Shleifer)  Flajšer s Univerziteta u Čikagu , dvojica vodećih svetskih ekonomista u oblasti finansijskog bihejviorizma – ekonomije zasnovane na čovekovom mentalnom ponašanju i unutrašnjem psihološkom stanju.

01

Trio ekonomista iz Upravnog odbora Federalnih rezervi je otišao i korak dalje, istražujući da li ljudske greške mogu objasniti nastajanje finansijskih mehurova. Prilikom skorašnje prezentacije u Nacionalnom birou za ekonomska istraživanja, Džesi Briker, Džejkob Krimel i Klaudija Zam (Jesse Bricker, Jacob Krimmel, Claudia Sahm) predstavili su neke vrlo zanimljive rezultate.

FED-ova trojka imala je uvid u podatke iz Ankete potrošačkih finansija (Survey of Consumer Finances) pre i posle prskanja mehura u trgovini nekretninama iz 2008. Oni su pritom utvrdili da je bilo više optimističnih ZIP kodova tj. poštanskih brojeva na mestima gde su ljudi imali nerealno visoka očekivanja u poređenju sa sopstvenim prihodima – pa je tu bilo verovatnije preplatiti vrednost kuće koju su uzeli na kredit uoči pucanja mehura 2008. Ovi previše optimistički nastrojeni ljudi su se, takođe, i više zaduživali, pa se time povećavala i verovatnoća da će baš oni povećati svoje zaduživanje kao odgovor na rast cena nekretnina.

Ovo je izuzetno upečatljivo kao sistemska greška. Ako ste bili menadžer hedž-fonda tokom 2005. ili 2006. godine, a imali ste pristup podacima koji pokazuju da su ljudi previše optimistični, mogli ste napraviti puno novca short selling* metodom prodaje tokom stambenog finansijskog mehura – što su, u stvari, neke menadžere hedž-fondova i činili. Ako ste bili vlast u 2005. i 2006. godini, možda ste bili u mogućnosti da iskoristite istraživanja o očekivanjima javnog mnjenja, kao znak upozorenja koji vam je naznačio trenutak kada da ograničite hipotekarne kredite.

[Short selling*, tehnika ulaganja suprotna finansiranju sa margin kreditom; omogućava profit kada je tržište u padu i zasniva se na pozajmici deonica od investicione kompanije kao i prodaji istih, kako bi se na kraju pokrila prodaja tj. otkupila nazad ista količina deonica, ali po nižoj ceni. Profit je u razlici cene i ostvaruje se kratkoročno, unapred regulisano od strane investicione kompanije. Naravno, gubitak je lako moguć i rizik je veliki.]

Drugim rečima, racionalna očekivanja bi, u stvari, lako mogla biti sasvim pogrešna. Ljudi mogu praviti sistemske greške, misleći kako će finansijski uspesi ili krahovi trajati zauvek. Ako je to slučaj, onda se od ekonomske profesije i nauke očekuje da odustane od jedne od svojih najjačih dogmi. Ali ovo se može uveliko isplatiti – ukoliko bi modeli unutar ekonomske struke počeli da uspešno objašnjavaju fenomene poput finansijskih mehurova ili krahova berze.