Negativne kamatne stope: svetogrđe koje skupo košta

Sledi intervju sa Dr. Đorđem Đukićem, profesorom Ekonomskog fakulteta u Beogradu i vodećim srpskim stručnjakom za monetarna pitanja. Intervju je dao za makedonski magazin “Ekonomija & Biznis”

“Negativne kamatne stope su svetogrđe koje će nas skupo koštati”

Odluke građana da masovno povlače novac sa bankarskih računa i stavljaju u sefove, guraju u nekretnine i zemljište, i kompanija da sede na kešu ili otkupljuju svoje akcije i zatvaraju se u uslovima konfliktnih odnosa centralnih banaka, sekularne stagnacije, velikog raslojavanja stanovništva i rapidnog propadanja srednje klase, na dugi rok „izvlače tepih“ ispod očekivanja o većem privrednom rastu kaže profesor Đorđe Đukić, vodeći srpski stručnjak za monetarna pitanja.

Nakon svetske finansijske krize koja faktički i dalje traje, arhitektura finansijskog sistema se toliko izmenila da je sve ono što se smatra klasičnim klišeima poput blagotvornog dejstva opadajućih kamatnih stopa na rast realnog BDP-a na srednji rok, sada relativizovano i mora se tragati za novim rešenjima, kaže dr Đorđe Đukić, profesor Ekonomskog fakulteta u Beogradu.

Šta to praktično znači, pitamo našeg sagovornika.

To znači da je koncept ciljane inflacije koji se primenjuje čitave tri decenije potpuno uzdrman, zahvaljujući paradoksima koji je izrodila kriza. Preciznije rečeno, monetarna politika se pokazala neefikasnom uprkos niza godina kvantitativnih olakšica koje su poprimile najrazličitije modalitete, a koji se nekada nisu smeli ni pominjati na stručnim a još manje na naučnim skupovima. Tu između ostalog mislim na otkup od strane centralnih banaka ne samo državnih nego i korporativnih obveznica na tržištu, što je ranije bilo nezamislivo i kosilo se sa temeljnim principima vođenja efikasne monetarne politike. Pritom, ni danas se ne nazire kraj upumpavanja novca, ovog puta od strane Evropske centralne banke, jer FED, nakon što je američka privreda, barem naoko, izašla iz problema koje je imala, najavljuje povećanje referentne kamatne stope, ovog puta za kraj 2016.

11

ECB je pak dotakla dno kada su u pitanju kvantitativne olakšice štampajući prosečno mesečno dodatnih 80 mlrd evra, ali tržište ne reaguje. Banke žele da pojačaju kreditnu aktivnost, ali ni korporacije niti stanovništvo ne žele da se zadužuju, dok  jedino to žele države, prezadužene članica evrozone, poput Grčke, Italije, itd. Korporacije ne reaguju jer ne vide izlazak na putanju ubrzanog privrednog rasta, obrnuto, gro njih ima očekivanja da će to faktički biti sekularna stagnacija, pri čemu to sekularno znači da one ne vide koja je to inicijalna kapisla koja bi značila novi talas inovacija, novi talas produktivnosti, i kreaciju novih proizvoda i rastuće tražnje. Stanovništvo se kreće u sasvim suprotnom smeru. Zbog starosne strukture Evrope štednja se povećava, a ako pogledamo istorijski nivo štednje u zemljama kao što su Nemačka, Švajcarska,  i druge u kojima su domaćinstva tradicionalno sklona štednji, vidimo da je kriza tu sklonost povećala. U takvom kontekstu, koncept ciljane inflacije nema validnu argumentaciju da opstane jer je ostvarena stopa inflacije već godinama ispod ciljane, kod većine zemalja, a evrozona pati od hronične deflacije. Osim toga  „prirodna realna kamatna stopa“ je pala na nivo od svega 1%.

14

Čime zameniti tu alatku kamatnih stopa i režima targetirane inflacije?  

Centralne banke više ne uživaju autonomiju kakvu su uživale niti će je uživati, jer su one same sebi oduzele prostor i kaznile sebe takvim besomučnim štampanjem novca. Bilansi centralnih banaka poput FED-a, poput Centralne banke Engleske su u BDP dostigle preko 22%. U Japanu je to i preko 45 %, šo samo govori o tome kako se došlo do apsurdnog stanja: ekspanzivna monetarna politika koja je trebalo da posluži za kupovinu vremena, nije iskorišćeno od strane političkih struktura i nosilaca ekonomske politike da se aktiviraju sasvim druge alatke koje bi bile u fukciji poželjne dugoročne stope ekonomskog rasta.

Svedoci smo testiranja različitih mikseva monetarne, fiskalne i drugih politika i njihove (ne)mogućnosti da produkuju abijent u kojem bi stopa privrednog rasta krenula uzlaznom putanjom – ne vraćanjem na istorijske stope jer je vrlo malo verovatno, već zavisno od regije – jedna priča je SAD, druga je Evropa, treća Japan a četvrto zemlje sa tržištima u usponu – vrate na nešto više nivoe od onih kriznih. Za SAD to znači da izađe na stopu rasta od preko 2%, dok je malo verovatno da će Evropa, koja je pod teretom prošlih strukturnih poremećaja koje nije rešavala ni pre krize, brzo izaći na tu putanju, iz napred navedenih razloga – korporacije ne žele da se zadužuju uprkos kamatnim stopama koje prevazilaze svačiju imaginaciju uključujući i tu, do pre samo koju godinu nezamisliv, negativni Euribor. Stanovništvo kaže, ne, ne, ne, korporacije takođe.

12

Stavovi ekonomista u vezi sa efektom negativnih kamatnih stopa drastično se razlikuju. Neki smatraju da je to korisna politika, neki upozoravaju na dugoročne štetne posledice dovođenja u pitanje alfe i omege stabilnog privrednog rasta – visoke domicilne štednje?

Iz jedne negativne turbulencije produkuje se naredna rastuća negativnost – kažnjavaju se štediše, to se smatra tzv. normalnim ponašanjem, a ekonomska nauka kaže da nema dugoročnih investicija bez dugoročne stabilne funkcije štednje što znači da će neka naredna generacija platiti visoku cenu za ovu igranku političara koja nije viđena u monetarnoj istoriji – da se negativnim kamatnim stopama kažnjavaju štediše koje štednjom kupuju svoju buduću sigurnost.

To je, posebno za male otvorene ekonomije, ekonomski suicidno ponašanje, jer ako nema kvalitetne domaće štednje, postavlja se pitanje na čemu će se bazirati rast? Kakva je reakcija građana? Domaćinstva uglavnom racionalno reaguju, neki povlače novac u slamarice, dok drugi, što je zapravo ekonomski suicidno – idu u kupovinu nekretnina ili zemljišta misleći da će time sačuvati realnu kupovnu moć štednje. U stvari, stvoriće se samo novi balon koji će jednog trenutka, kada eksplodira, mnoge koji se oslanjaju na intuiciju bez znanja, zateći na način na koji se to već dogodilo u Španiji. Svi kreatori ekonomske politike biće surovo kažnjeni zbog toga što nisu vodili računa da štedišama koje su godinama štedele,  ponude bolje rešenje.

18Ima li ga?

Svi ekonomisti od SAD na dalje, konstatovali su da je inicijalna kapisla rast ulaganje u infrastrukturu: obnovu puteva, hidro i termoelektrana, ali nema pomaka. Zašto? Zato što je javni sektor udario u plafon što se tiče zaduženosti. Svi pokazatelji kažu da je, prema istorijskim standardima, reč o ekstremnim nivoima duga i onda se postavlja pitanje, a ko će da investira? Može se investirati samo na bazi čvrste saradnje privatnog i državnog sektora pod uslovom da privatni želi da uđe u taj aražman. Zašto, pod uslovom? Zato što se privatni sektor dvostruko kažnjava, jedno je već pomenuti primer štediša, a drugo je da država pomenutom monetarnom politikom stvara iluziju da će se izaći iz krize bez velikih fundamentalnih istraživanja koja tek dugoročno daju rezultate, kroz primenjena istraživanja i kreacijom proizvoda sa niskom cenom koštanja.

Kreatori ovih javnih politika su smatrali da će niskim kamatnim stopama naterati stanovništvo da razmišlja o bavljenju preduzetništvom jer se novac u slamarici samo topi. Zašto to taktika nije dala rezultate?

U razvijenim zemljama mala i srednja preduzeća od Nemačke pa na dalje ne žele da se zadužuju. Onima koji su zakačeni za velike korporacije  jasno da te potencijalne tražnje u bližoj budućnosti neće biti i da nije vreme za investiranje u novu opremu, tehnologiju i nova znanja. U strahu od geopolitičkih lomova ona teže da se začaure i odlože odluke za bolja vremena kada i ako dođu.

Što se tiče Balkana, iluzionistička je tvrdnja koju čujemo na našim prostorima da banke (uglavnom sa stranim kapitalom), nudeći povoljne kredite mogu podstaći privrednu aktivnost. To su zapravo zamenjene teze: tvrdim vam na bazi empiriskih istraživanja da će banke to činiti kada stopa ekonomskog rasta krene da ide uzlaznom linijom, a to je za ovaj naš region, po stopi od bar 4 do 5 odsto… jer tek u takvim uslovima, kako to kaže bankarska logika, imate dovoljno široku bazu klijenata koji su ne samo kreditno sposobni nego se vidi da imaju perspektivu  u pogledu tražnje za refinansiranjem i finansiranjem novih poslova. Inicijalna kapisla ne može nastupiti iz finansijske sfere već obrnuto, ona mora doći od strane države i njene rezolutne odluke da garantuje finansijsku disciplinu.

Ako se sada vratimo na globalnu sceni pitanje štednje, imamo relativno široko rasprostranjeni fenomen da velike kompanije sede na velikim količinama keša i takođe sa tim novcem ne rade ništa.

Mnogi od tih investitora tragajući za prinosnom moći idu ka hartijama od vrednosti koje se emituju u zemljama sa tržištima u usponu od strane solidnih kompanija. Gde je u tome uslovno interes našeg regiona? Kod nas je situacija od zemlje do zemlje vrlo različita, ali na nesreću, zajednički delimo tu lošu sudbinu da će interes ovih kompanija koje imaju te viškove likvidnosti, za naš prostor biti vrlo mali, izuzev na bazi bilateralnih aranžmana. Ovo zbog visokog rizika pripisanog našim zemaljama jer smo još uvek trusno područje na kome se ukrštaju najrazličitiji interesi velikih svetskih sila.

Ima li smisla u ovoj eri negativnih kamatnih stopa uopšte raspravljati o inflaciji koja je u malim dozama smatrana poželjnom za podsticanje privrednog rasta?

Vratimo se ovde opet na FED koji je najavio još krajem prošle godine podizanje kamatnih stopa, ali je i dalje suzdržan, jer po prvi put u istoriji ne razmišlja samo o domaćoj ekonomiji nego i o globalnim posledicama takve odluke. FED je podeljen, neki članovi Odbora guvernera kažu: „sada, mora, treba“ jer su na dugi rok inflatorna žarišta nedvosmislena i biće utoliko veća ukoliko faktori kao što su inovacije, rast produktivnosti zataje. S druge strane imate obrnuti rezon, gde se gleda na okruženje i evrozonu koja i dalje štampa novac. Dokle ide ta divergencija? Guverner ECB Mario Draghi kaže da će biti učinjeno sve što je još potrebno, a pritom treba da imamo u vidu da je u poslednjem kvartalu stopa ekonomskog rasta u EU opet pala. Imate Japan koji besomučno upumpava novac i tamo nema željenih efekata; imate Englesku posle Brexita koja ima dobre fundamentalne faktore u odnosu na okruženje ali ne zna se kakve će biti reperkusije izlaska iz EU. Sve u svemu, inicijalna kapisla će krenuti od FED-a kad tržište bude zaista progutalo informaciju da će oni zaista krenuti sa povećanjem referentne stope i onda ćete kao posledicu imati strahovite oscilacije kursa dolar versus evro i dolar versus jen. Najveći problem za zemlje u našem okruženju biće za one koje su se zadužile na dugi rok u dolarskom iznosu, kako za države tako i kompanije i građane. Tu se ponovo vraćamo na teren štednje. S obzirom da evro dominira u regionu, ceh će platiti štediše kroz intervalutarne promene. Zavisno od režima kursa koje primenjuju to će za zemlje u regionu značiti iscrpljivanje deviznih rezervi silnim intervencijama koje će zbog tih šokova morati da uslede, i ona monetarna vlast koja bude imala najviše hrabrosti prva će se okrenuti, ako već nije, slobodno plivajućem kursu svoje valute. Upravo je kriza potvrdila da je to apsolutno najbolji režim deviznog kursa koji štiti od svih mogućih udara. Zašto? Zato što svim akterima daje jasan signal o zbivanjima na tržištu i dovodi ih u ravnotežu – da troše koliko im guber dozvoljava i što je najvažnije, štiti postojeće i podstiče nove izvoznike koji su jedini viđeni motor privrednog rasta.

Illustration of money tree

Mnogi će, ako do toga zaista dođe platiti visoku cenu?

Oni koji su ulagali u nekretnine i zemljište će biti izloženi enormnom riziku. U malim otvorenim ekonomijama, ceh će biti najveći. Srednja klasa koja već nestaje i koja je imala štednju do oko 50 000 evra, dodatno će izgubiti sigurnost. Ni u državi ni kod stanovništva neće biti dovoljno novca za školovanje visokoobrazovnog kadra koji može da zadovolji standarde Evrope. To je ta cena koja će se platiti jer država nije vodila računa o mogućim reperkusijama, nije imala sluha za diskusiju sa akademskom zajednicom i za traženje alternativnih rešenja pred talasom koji dolazi.

Javna potrošnja i monetarna politika

Evo šta ekonomista Vladimir Gligorov misli o Krugmanovim argumentima za povećanje javne potrošnje i za aktivniju monetarnu politiku, kojima se Nemačka protivi, više od većine, mada ne i svih, drugih zemalja u Evropskoj uniji.

Oko javne potrošnje, tu su tri stvari.

Jedna jesu ulaganja u infrastrukturu, nacionalno i unutar EU, gde nema preteranih neslaganja. Ulaganja u EU su deo Junkerovog plana ili Plana pet predsednika (a i Berlinskog procesa za Balkan, kojeg je inicirala Nemačka). Sprovođenje je problem. Oko ulaganja u Nemačkoj ili u nekoj drugoj zemlji, tu takođe nema mnogo sporova, mada to nije nešto što može u bilo kojoj zemlji da se odluči preko noći, dakle potrebno je vreme, politički dogovori i sve to. Uglavnom se smatra da bi nemačku infrastrukturu, kada je konkretno o njoj reč, trebalo obnoviti, što će reći da su tu potrebna velika ulaganja.

Druga je stvar povećanje tekuće potrošnje, recimo putem povećanja izdataka za nezaposlene ili za plate. To je politički problem, ali je i problem konkurentnosti. Nemačka je izvozna privreda, a zemlje kao Francuska ne mogu da dozvole da izgube konkurentnost prema Nemačkoj. Tako da se ti predlozi svode na to da Nemačka, koja ima veliki suficit u spoljnoj trgovini, poveća plate i druge izdatke i tako poveća domaću potrošnju i uvoz, što bi pomoglo drugim zemljama u EU, koje imaju deficite, da povećaju izvoz. Do toga, do rasta plata i drugih naknada, će svakako i doći, postepeno, ali nemačke vlasti mogu da gledaju i da povećaju stanovništvo, dodatnom imigracijom, jer je tamo demografski rast negativan, što će uticati na to da se plate povećavaju sporije, mada bi ukupna potrošnja trebalo da se poveća. No, iz ovoga što sam napisao o imigraciji, jasno je da sve to nisu naročito jednostavne političke, pa sada i socijalne, odluke.

Treća je da država dodatno zapošljava, gde ima predloga da to bude putem neke vrste industrijske politike, pri čemu je teško videti šta bi to tačno bilo, jer je prošlo vreme kada su države ulagale u državna industrijska preduzeća. U Nemačkoj je, uz to, stopa nezaposlenosti niska, tako da se može govoriti o punoj zaposlenosti, pa nije jasno koju bi dodatnu zaposlenost javna ulaganja trebalo da povećaju?

Tu je problem (od Džona Mejnarda Kejnza do Krugmana) ovaj: ako se vidi da privatni sektor ne ulaže, a nezaposlenost je nedobrovoljna, znači ljudi traže posao, ali ga poslodavci ne nude, država bi mogla, a Kejnz i Pol Krugman smatraju i da bi trebalo, da ih zaposli. U Nemačkoj nema previše takvih nezaposlenih, ako ih uopšte ima, tako da bi to bila preporuka za druge zemlje Evropske unije, gde se zaista i razmatraju ti programi ulaganja u infrastrukturu, pa i drugi koji bi trebalo da podstaknu preduzetništvo u industriji i u izvoznim uslugama, ali to ide sporo jer mnoge zemlje članice nemaju potrebni fiskalni prostor za subvencije ili za poreske olakšice, dok EU nema mogućnosti da oporezuje za te namene, a krediti koje bi trebalo da uzima, i koje i uzima kako bi pozajmila novac Grčkoj na primer, na kraju, ali koji se planira već sada, moraju da se pokriju iz poreza. Što je politički problem – jer Brisel ne odlučuje, već odlučuju zemlje članice – da se utvrdi ko bi šta platio i koliko? U Nemačkoj, recimo, postoji sistem fiskalnog federalizma, uostalom kao i u Americi, gde federacija i pokrajine (države u SAD) dele troškove javnih ulaganja. EU kao celina nema takav sistem, izuzev sredstava u budžetu koja su namenjena manje razvijenim državama i regionima.

Tako da je Krugmanov problem ovaj: Kako bi Nemačka većom javnom potrošnjom mogla da utiče na povećanje zaposlenosti, recimo u Grčkoj ili Španiji? Odgovor je: tako što bi podstakla potrošnju i ulaganja kod kuće, čime bi se povećao uvoz neposredno, a i posredno preko brže inflacije u Nemačkoj. Alternativa je da se do istog takvog prilagođavanja dođe padom plata i cena u recimo Španiji ili Grčkoj, što bi povećalo njihov izvoz u Nemačku, a možda bi je to podstaklo i da ulaže, u recimo infrastrukturu iz razloga konkurentnosti i povećanja zaposlenosti (kako bi posao našli oni koje bi ugrozio povećani uvoz). Ovde, naravno, postoji asimetrija: nemačka politika bi trebalo da bude solidarna sa zemljama kao što su Španija i Grčka, dok bi prilagođavanje ovih drugih kroz deflaciju (smanjenje zaposlenosti i plata) bilo u njihovom interesu (gde je potrebno da ovaj “njihov” ili “sopstveni” interes javnosti nađe politički izraz u tim zemljama, što kao što se vidi nije baš jednostavno). Tako da odricanje izgleda politički, a mnogima i etički, opravdanije od solidarnosti. Fiskalna unija, naravno, taj problem rešava – kroz evropski porez i socijalna davanja – ali do toga je potrebno doći.

Super Mario

Što se monetarne politike tiče, ona je bila veoma uspešna u tom smislu da je očuvan evro. Oko 2012, kamatne stope na evro obveznice država članica monetarne unije su počele veoma da se razlikuju, do desetak procentnih poena (između recimo prinosa na nemačke državne obveznice i španske i grčke, koje su sve u evrima naravno), što je zapravo bila spekulacija o tome kako će izgledati kursevi novih valuta kada se raspadne evro. To je Mario Draghi uspeo da onemogući. Takođe, uspeo je da devalvira evro u odnosu na dolar, delimično kroz takozvano kvantitativno olakšanje, što je značajno podržalo evropski izvozni sektor. Konačno, učinio je javne dugove država članica održivim (čak i Grčke, ako tamo konačno privreda počne da se oporavlja), jer su kamatne stope na nuli, kada nisu negativne, a i ostaće takve bar još nekoliko godina.

Nije, pak, došlo do podsticanja ulaganja monetarnom politikom. Osim u berzanske papire. I tu je ključni problem. Naime, Mario Dragi kupuje razne vrste obveznica, time utiče na rast njihove cene i na pad prinosa, i to održava solventnost i likvidnost korporativnog i finansijskog sektora, ali ne podstiče ulaganje u dodatne proizvodne kapacitete, osim možda u inostranstvu, jer EU ima suficit u razmeni sa svetom. Jedan razlog je to što još uvek postoje ozbiljni problemi u bankarskom sektoru, gde je potrebno da se poveća kapital i da se uklone preostala nenaplativa potraživanja, a drugi razlog je to što se privatna potrošnja sporo oporavlja, zbog povećanog broja nezaposlenih i zbog stagnantnih, a u mnogim zemljama, i realno manjih plata i drugih naknada. Što se vidi u veoma sporoj inflaciji. To je taj problem prilagođavanja kroz deflaciju.

Šta tu još može monetarna politika? Da ubedi preduzetnike i potrošače da će inflacija da se ubrza (da, kako bi rekao Krugman, ubedi sve da je “posvećena iracionalnosti”), pa da prvi vide izglede da povećaju dobit i ulažu u povećanje proizvodnje, a drugi bi trebalo da danas troše više jer će sutra sve biti skuplje. U tome je Dragi bio neuspešan, uostalom kao i FED (američka centralna banka) i centralna banka Japana (mada ne iz istih razloga). Da bi se to postiglo, potrebno je bukvalno štampanje para, ono što se zove helikopterskim novcem, što znači da se novac naprosto stavi ljudima u džepove, pa da oni krenu da ih troše (recimo zato što će to biti više nego jasna potvrda da je centralna banka postala “iracionalna”).

01

To je, međutim, isto što i fiskalna politika, zbog čega Dragi to ne može da uradi. Ne može ni Brisel, jer budžet EU nema mogućnost deficitarnog finansiranja, već to mogu samo države članice, a među njima one koje nemaju budžetske probleme, što će reći ponovo Nemačka. Koja ne vidi potrebu za tim jer nema problem nezaposlenosti i ne bi ubrzanjem inflacije u samoj Nemačkoj da podstakne uvoz i obeshrabri izvoz.

Pa se vraćamo na ono što sam napisao o podsticajnoj fiskalnoj politici. Gde bi posao helikopterskog novca obavilo smanjenje poreza (naprosto ministarstvo finansija pošalje svima ček sa nadom da će novac biti potrošen), ali to mnoge zemlje ne mogu da urade iz političkih, ali i budžetskih razloga, jer bi se time povećali fiskalni deficiti. Centralna banka nema taj neposredan problem, usled čega je štampanje para, u vidu helikopterskog novca, bolji metod, ali to, najpre, nije moguće po statutima većine banaka, a drugo nije politički izvodljivo ako nije jasno ko tačno snosi troškove? Što je političko pitanje koje je neizbežno, čak i ako ta operacija nikoga ništa ne košta. U Evropskoj uniji bi bilo prelivanja, što je dodatni politički problem. A zajedničke kese za tu svrhu nema.

Naravno, ništa ne stoji i nevidljiva ruka ne miruje, tako da će sa vremenom taj proces postepenog rasta plata i cena u Nemačkoj i sličnim zemljama, uz pad realnih plata u deficitarnim zemljama, dovesti do oporavka, gde će biti veoma vazno to što je Dragi uspeo da sačuva evro i sa njim zajedničko tržište. A biće i dodatnih javnih ulaganja, ali ništa od toga ne preko noći.

Benevolentni diktator i demokratija

Problem koji imaju Krugman i drugi ekonomisti, koji kažu da je potrebno da država više troši, zaduživanjem jer su kamate niske, jeste u tome što ne mogu da objasne zašto za to nema podrške ni u zemlji sa centralnom vlašću i budžetom kao što su SAD, a pogotovo je to složeno u EU, gde centralne vlade i budžetske politike i nema. Zapravo, u SAD federalne vlasti mogu da troše deficitarno, što i čine, ali su te mogućnosti u državama (članicama federacije) ograničene, i zapravo formalno nepostojeće (osim kroz zaduživanje za kapitalna ulaganja). Tako da u SAD države ograničavaju federaciju, dok su u EU, a zapravo u  evropskoj Ekonomskoj i monetarnoj uniji (EMU), države ograničene nedostatkom fiskalne zajednice.

Problem je, delimično, u pristupu. Uzmimo da postoji benevolentni diktator; njemu bi bilo jasno da javna potrošnja i ulaganja mogu i treba da nadoknade privatnu potrošnju i ulaganja kada su one nedovoljne da bi se postigla puna zaposlenost. Otuda pitanje: zašto ne može demokratija ono što bi mogao benevolentni diktator? Pa onda slede objašnjenja, jedno manje razumljivo od drugog. No, benevolentni diktator to ne može, upravo zbog toga što mu nedostaje demokratska legitimnost. Krugman je u pravu da je javni dug ono što “mi dugujemo sebi”, ali u federacijama i unijama tih “nas” nema, a nema “nas” ni u centralizovanim državama mimo legitimnosti koju obezbeđuje demokratski proces. Čak i centralna banka to nije, jer demokratski “mi” nismo spremni da joj predamo upravljanje javnim finansijama. Zato su one samostalne, što će reći odvojene od budžeta, kako bi mu bile nedostupne.

Rezervni novac

Krugmanu je sve to jasno, usled čega on smatra da je bolje kada evra ne bi ni bilo, pa bi zemlje kao Španija i Grčka devalvirale i ne bi morale da se prilagođavaju kroz deflaciju. Izvoz bi se povećao ili bi se bar uvoz smanjio, pa bi se povećala domaća potrošnja, i opet bi negativni efekti na zaposlenost i privrednu aktivnost bili manji i privremeni. Problem je u tome što je za uspešnu devalvaciju potrebno da novac zemlje bude njen rezervni novac, što će reći da se ne štedi, računa, primaju plate i druge naknade, i pozajmljuje u stranom novcu. No, u mnogim zemljama, recimo u Srbiji, ali recimo i u Hrvatskoj, a i u Grčkoj u vreme drahme, štedi se u stranom novcu, a i plate su u velikoj meri indeksirane na evro (ili ranije nemačku marku ili dolar), upravo da bi se prihodi i potrošnja osigurali od neočekivane devalvacije. Tako da, ako se svejedno devalvira često, kao u slučaju Srbije, to dovodi do rasta stranog duga, jer čak i državi je jeftinije da se zadužuje u stranom novcu, i onda, kao što je sada slučaj, devalvacija rizikuje ne samo bankrotstvo privatnog sektora, već i države. Tako da, opet, kada bi postojao benevolentni diktator sa potrebnim ovlašćenjima da obezbedi da ljudi imaju poverenje u sopstveni novac, iako ih to poverenje košta svaki put kada kurs devalvira, prilagođavanje na gubitak konkurentnosti i na privredne krize kod kojih je to problem bi bilo preporučljivo. No, to obično zahteva različite mere represije, koje su opet skupe politički i u novcu. Neke zemlje su uspešne u režimima takozvanog inflatornog targetiranja sa fleksibilnim kursem, ali njima devalvacije nisu ni potrebne. Ali mnoge od zemalja koje su upravo htele da se oslobode tih troškova povremenih devalvacija i stoga su prešle na evro nemaju ni monetarne niti fiskalne, a to će reći ni privredne niti političke uslove, potrebne za povratak na sopstveni novac. A uz to su i demokratije, pa moraju da vode računa o tome ko plaća koji fiskalni trošak.

Peščanik.net, 07.05.2016.

Odučavanje od ekonomskih paradigmi

U čemu je suština: I kriza, i njene posledice, ali i empirijska ekonomska revolucija promenili su naše shvatanje ekonomije.

Ekonomska revolucija by Pavle bašić

Ekonomske teorije: koliko su relevantne? (Infographic by Pavle Bašić)

Konvencionalne mudrosti o ekonomiji sa strane ponude, kratkoročnoj Filipsovoj krivulji (Prema jednačini kratkoročne agregatne ponude, proizvodnja je povezana sa kretanjem nivoa cena), i procesu globalnog prilagođavanja – sve su dovedene u pitanje. Čak i konvencionalne mikroekonomske mudrosti o međuzavisnosti određivanja minimalnih plata i socijalnim programima se osporavaju novim podacima, koji pokreću pitanja o tome kako ekonomija treba da se uči i koristi za usmeravanje javnih politika.

Odučavanje od makroekonomije

Adam Posen piše da je mnogo ekonomista govorilo o potrebi da nakon globalne finansijske krize u potpunosti preispitaju glavne pretpostavke makroekonomskih znanja.

Pol Krugman (Paul Krugman) piše da su nas teorije slabo poslužile u razumevanju agregatne ponude. Jedan veliki problem je bio izostanak deflacije. “Ubrzavajuća” Filipsova kriva, koja je bila standard – da inflacija zavisi od nezaposlenosti i zadocnele inflacije – Izgledala je kao da je u skladu sa iskustvom iz prethodnih velikih kriza, koje su povezane sa velikim padom stope inflacije. Konkretno, mi smo naučili da citiramo spiralu u smeru kazaljke na satu koja je opservirana u prostoru nezaposlenost -inflacija kao dokaz za Fridman-Felpsovu teoriju prirodne stope (Filipsova kriva kao empirijska veza inflacije i nezaposlenosti postala je jedan od ključnih teorijskih koncepata ekonomske politike, u odnosu na koju su svoje stavove prelamale najznačajnije škole makroekonomske misli. Fridman i Felps smatraju da, bez obzira na stopu inflacije, stopa nezaposlenosti gravitira ka svojoj prirodnoj stopi. Zato je dugoročna Filipsova kriva vertikalna). Drugi veliki problem je dramatičan pad u procenama potencijalnog BDP, koji je jasno u korelaciji sa dubinom cikličnih kriza.

Robert Valdman (Robert Waldmann) piše da je razlog zbog koga je Krugman bio iznenađen slabim stranama ekonomije ponude to što nije obratio dovoljnu pažnju na evropski problem nezaposlenosti. Hipoteza o prirodnoj stopi nezaposlenosti je spektakularno propala u Evropi u 1980. Izuzetno visoka stopa nezaposlenosti nije dovela do deflacije – već je koegzistirala sa umerenom inflacijom dugo vremena, a zatim i sa niskom inflacijom. Do 2008. godine, ravna Filipsova kriva je već bila vrlo jasna svakome ko je čitao italijanske novine.

Bred Delong (Brad DeLong) piše da su “hiksijanski” ekonomisti (sledbenici ekonomiste Džona Hiksa) pogrešno razumeli kratkoročnu Filipsovu krivu. Ona je trebalo da bude mali množilac tipičnog trajanja ugovora u privredi – recimo  šest godina u ekonomiji koju karakterišu trogodišnji ugovori o radu, a možda i tri godine u jednoj ekonomiji u kojoj radnici i poslodavci donose odluke na godišnjem nivou. Nakon tog vremena, nominalne cene i plate bi trebalo da budu dovoljno prilagođene nominalnim agregatima ponude i tražnje na kojima u tom trenutku počiva privreda ili je na putu da dostigne svoju dugoročnu strukturu pune zaposlenosti.

Lorens Samers (Lawrence Summers) piše da je prilično teško odoleti zaključku da će – suprotno jednostavnim udžbenicima ekonomije – kada se recesija dogodi 2020. godine, naše prognoze BDP u 2028. biti dosta skromnije nego što bi to bile da nije bilo recesije.

U nedavnom govoru u centru Klausen (Clausen), Benoa Kor (Benoit Coeure) piše da nedavna teorijska i empirijska istraživanja počinju sa dekonstrukcijom tri važne pretpostavke u našem razumevanju međunarodnog makroekonomskog procesa prilagođavanja: da pomeranje agregatne tražnje ka svim privredama održava odgovarajući tempo globalnog rasta; da slobodno fluktuirajući kurs podržava takvu tražnju i deluje kao amortizer uspona i padova; i da prekogranični kapitalni tokovi čine međunarodno prilagođavanje lakšim, doprinoseći boljoj globalnoj alokaciji kapitala.

Odučavanje od mikroekonomije

Noa Smit (Noah Smith) piše da iznova i iznova, standardne ideje – stvari koje većina dece nauči na uvodu u ekonomiju – biva zdrobljeno teškom rukom novih podataka. Tona standardnih, uobičajenih teorija gotovo nimalo ne odgovara onome sa čim se srećemo u realnosti.

Na primer:

Ako na primer nacrtate neki brz grafikon ponude i potražnje na tabli, izgledaće kao će određivanje minimalnih zarada nauditi zaposlenosti na kratak rok. Ali podaci pokazuju da se to verovatno neće desiti.

Ako postoji bilo kakvo ograničenje u mobilnosti, onda jednostavna teorija o potražnji za radnom snagom kaže da će veliki priliv imigranata pritisnuti plate radnika sa sličnim veštinama u toj zemlji na dole. Međutim, podaci pokazuju da je u mnogim slučajevima, posebno u SAD, taj efekat bio veoma mali.

Jednostavna teorija o izboru između rada i slobodnog vremena predviđa da će u slučaju postojanja socijalne pomoći njeni primaoci nastojati da manje rade. Ali gomila novih studija pokazuje da u zemljama širom sveta, programi socijalne pomoći jedva da smanjuju napor radnika za iznalaženjem adekvatnog radnog mesta.

Većina standardnih ekonomskih teorija ne uzima u obzir postojanje društvenih normi. Ali, eksperimenti dosledno pokazuju da su društvene norme (ili moral, široko shvaćen) veoma bitne za ljude.

Noa Smit piše da ne treba da obučavamo buduću poslovnu elitu da poklanja pažnju onim empirijskim teorijama koje – u empirijskom smislu – imaju malo uspeha. Jednostavne teorije koje učimo na časovima Uvoda u ekonomiju (na primer o uticaju minimalnih plata i povećanja socijalne pomoći) funkcionišu s vremena na vreme, ali u mnogim važnim slučajevima nisu uspešne. To je ono što smo naučili iz empirijske revolucije u ekonomiji. Mi sada imamo akademsku ekonomsku profesiju usmerenu na ispitivanje dokaza i na jedan program učenja iz Uvoda u ekonomiju koji je fokusiran na pričanje prijatnih ali često beskorisnih bajki. To ima velike političke implikacije. Ukoliko oni koji diplomiraju ekonomske nauke napuste svoje klupe verujući da su one teorije koje su naučili uglavnom tačne, oni će donositi loše odluke i u vođenju ekonomskih politika i u donošenju poslovnih odluka.

Noa Smit piše da je problem u tome što se stavljanjem naglaska na teorije i potiskivanjem dokaza na margine, udžbenici ekonomije (i kursevi ekonomije) teže da prevare decu, naime: da im „objasne“ kako teorije mnogo više odgovaraju realnosti nego što je to zaista slučaj. Kada se ljudi posvete detaljnom izučavanju teorija mislim da su oni prirodno skloni da veruju da teorije imaju svoju empirijsku podlogu izuzev ako ne uoče dokaze koje govore suprotno.


Bruegel.org

Apokalipsa sada: nailazi li novi gigantski finansijski krah?

Već predviđani početak globalne krize prošao je bez događaja. Postoji, međutim, dovoljno znakova upozorenja da u sledeću krizu ulazimo usnuli, kao mesečari. Piše Pol Mejson za londonski Gardijan

00

Prvi oktobar došao je i prošao bez finansijskog Armagedona. Veteran prognostičar Martin Armstrong koji je precizno predvideo krah 1987, koristio je isti model koji ukazuje da je 1. oktobar trebalo da bude D-dan velike prekretnice na globalnim tržištima. Neki investitori su se čak i kladili na to. Ipak, prolazak D-dana bez nekog vidljivijeg događaja je samo donekle dobra vest. Mnogi pokazatelji u globalnim finansijama imaju silazni tok – a neki čak misle da je novi finansijski slom već počeo.

Hajde da pogledamo dokaze. Prvo, neodrživ dug. Od 2007. godine, ukupan obim duga u svetu porastao je za $57tn (52.3tn evra). To ukazuje na godišnji rast od 5,3%, što je znatno iznad rasta BDP. Dugovi su udvostručeni na takozvanim tržištima u razvoju, dok su u razvijenom svetu porasli za oko jednu trećinu.

Džon Mejnard Kejnz (John Maynard Keynes) je jednom napisao da je novac “kopča ka budućnosti” – što znači da ono što radimo sa novcem danas predstavlja signal za ono što mislimo da će se dogoditi u budućnosti. Ono što smo uradili od globalne krize 2008. godine je da su krediti porasli brže nego privreda – što se može smatrati racionalnom odlukom samo ako mislimo da ćemo u budućnosti biti mnogo bogatiji nego danas.

Ovog leta, Banka za međunarodna poravnanja (BIS) je navela da se u nekim velikim ekonomijama uočava visok rast odnosa duga prema BDP, i da su ti pokazatelji izvan istorijski zabeleženih normi. U Kini, ostatku Azije i Brazilu, zaduživanje privatnog sektora poraslo je tako brzo da se BIS-ova tabela zacrvenela. U dve trećine slučajeva, crvena upozorenja, kao što su to ova, praćena su velikim bankarskim krizama unutar perioda od tri godine.

Osnovni uzrok ovog ogromnog dugovnog čvora je $12tn slobodnog ili jeftinog novca stvorenog od strane centralnih banaka od 2009. godine, a u kombinaciji sa skoro nultim kamatnim stopama. Kada je realna cena novca blizu nule, ljudi pozajmljuju – a o posledicama brinu kasnije.

Dalje, hajde da pogledamo cene realnih stvari. Prvo je pala cena nafte, sredinom 2014. godine, sa 110$ za barel na, za sada, $49 uprkos blagom skoku u međuvremenu. Zatim su na red došle sirovine. Bakar je koštao $4.50 za funtu 2011. godine, ali danas se prodaje za upola te cene. Inflacija unutar G7 je jedva iznad nule, a deflacija opseda južnu evro zonu. Obim trgovine u svetu se značajno smanjio od decembra 2014. godine, mereno prema indeksu holandske vlade (Dutch government index), dok je vrednost globalne trgovine primarnih proizvoda, po istom pokazatelju dostigla 150 pre godinu dana, a sada je 114.

04

U ovim okolnostima, jedini način na koji bi ova sve veća planina kredita mogla biti tačan signal budućeg razvoja događaja, važio bi ukoliko bi ispred nas stajao snažan rast produktivnosti. Tehnologija je tu da ovo omogući, ali društveno ustrojstvo nije. Tržište nagrađuje kompanije koje stvaraju berze rada za razmenu vozača taksija sa multimilijarderskom evaluacijom. Vruć novac juri svršene studente IT usmerenja sa dobrim idejama ali to je, kao jedna faza u ciklusu – takođe i odličan indikator gluposti novca u jednakoj meri kao i briljantnosti ideja.

Kina – motor globalnog oporavka od 2009. do danas – značajno usporava. Japan je upravo revidirao prognozu svog rasta naniže, uprkos tome što je usred opsežnog programa štampanja novca (tzv „Abenomics“). Evrozona stagnira. U SAD, rast, koji se dobro oporavio u uslovima kvantitativnog popuštanja, usporava nakon povlačenja ovih monetarnih mera.

Ukratko, kako to kažu ekonomisti BIS, ovo je “svet u kome su nivoi duga previsoki, rast produktivnosti preslab a finansijski rizici isuviše preteći”. Nemoguće je iz ovih podataka odrediti tačan datum novog kraha ili forme koji će taj krah poprimiti. Sve što znamo jeste da postoji nesklad između porasta kredita, usporavanja rasta, trgovine i cena, kao i grozničavog finansijskog tržišta, koje u ovom trenutku surfuje na talasu novca koji ide od jednog sektora, ili geografskog regiona, ka drugom.

Možda je za nas bolja ovakva vežba, da zamislimo arhetipove koje bi dramaturg iskoristio da napiše farsu koja opisuje stanje u društvu uoči još jedne katastrofe. Tu bi bio jedan karakter obuzet imovinom: London je pun mladih profesionalaca koji pokušavaju da zaključe poslove sa nekretninama. Na obalama Temze su šume dizalica, saloni sa uzorcima modela stanova koji se nude na tržištu i polu-iznajmljeni spekulativni projekti, koji će nakon potencijalno veoma izglednog, novog finansijskog udara, biti sjajna mesta za socijalne stanove.

05

Onda bi tu morao da pre svega bude nesretan centralni bankar, koji optimistički gleda „kroz” podatke o niskom rastu, stagnaciji cena i nivoima trgovine koja se obrušava, a sve to kako bi opravdao svoju odluku da ne čini ništa.

Ipak, glavni protagonista bi morao da bude političar. Ekonomista sa Kingston Univerziteta Stiv Kin (Steve Keen) ističe da je neposredno pre kolapsa 2008. godine pogrešna ideologija neoliberalne ekonomije jednu već ionako opasnu situaciju učinila gorom. Ekonomisti stavljaju svoj profesionalni pečatna ideju da su rizične investicije bile sigurne. Danas su vrata stabilnosti ekonomije čvrsto zatvorena. Čak i mejnstrim ekonomisti u bankama traže radikalne mere za oživljavanje rasta: Nick Kounis (Nick Kounis), šef odeljenja za makroekonomske prognoze ABN AMRO je pozvao centralne banke da podignu svoje pokazatelje ciljane inflacije na 4% i preplave svet novcem sa koordiniranom strategijom preživljavanja.
Umesto toga, najjasnija su razmišljanja vezana za svet geopolitike.

Ekonomska opasnost postaje jasna ako razumete da štampanje dvanaest triliona dolara podstiče svaku zemlju da krajnju cenu i posledice antikriznih mera prebaci na nekog drugog. Ali sada tu postoji i jasan geopolitički rizik.

Cena nafte je pala jer su Saudijci želeli da miniraju američku industriju proizvodnje nafte iz škriljaca. Upravo sada, mada su ruske i američke diplomate sposobne da sede zajedno u Beču, njihovi piloti koji napadaju zasebno odabrane neprijateljske ciljeve u Siriji, ne komuniciraju međusobno. Evropa, oslabljena krizom u Grčkoj, koja je svoje međugranične institucije bacila u haos izbegličke krize, izgleda da nije sposobna da bilo kome uradi bilo šta.

Dakle, najveći rizik u svetu, uprkos rastućoj ozbiljnosti, nije deflacija balona. To je rizik njegove isprepletanosti sa geopolitikom. Svaki političar koji smanjuje ili ignoriše ovaj rizik čini isto ono što su uradili poluslepi ekonomisti vodeći nas u susret 2008. godini.


(Paul Mason je urednik ekonomije na Channel 4 News)

Koji je naredni potez FED-a, pitanje je sad

Glavni ekonomista Saxo banke, Stin Jakobsen (Steen Jakobsen), analizira efekte eventualnog podizanja kamatnih stopa.

01

Hoće li se sve okončati u jednom potezu, to jest da li će američki Fed podići kamatne stope samo u jednom navratu, ili će to možda biti samo početak ciklusa sastavljenog od više manjih korekcija, sa stopama koje će se penjati naviše?

Ovo je glavno pitanje s kojim globalna ekonomija započinje treći kvartal 2015. godine. U slučaju da se sve dogodi jednokratno, u jednom potezu, američki dolar će početi da slabi zato što će tržište reagovati tako kao da su američke Federalne rezerve “odradile svoj posao”, a što bi izazvalo izvesni marginalni skok cene kapitala, uz usporavanje očekivanog rasta.

Tome nasuprot, ukoliko bi Fed podizao kamatne stope u više navrata tokom naredne dve godine (24 meseca), u tom bi slučaju referentna kamatna stopa do 2018. dostigla nivo od 2%. Ovo bi takođe predstavljalo i sporu ali nadasve dramatičnu promenu u odnosu na prethodnih devet godina, tokom kojih su kamatne stope imale tendenciju ka nuli, pa bi ovo, najverovatnije, prouzrokovalo nestabilnost uobičajenih tj. klasičnih portfelja.

Međutim, Stin Jakobsen ne veruje da su američka, a još manje svetska ekonomija u stanju da odole takvom pritisku, što nas upućuje na izvestan zaključak: da će se ići na povećanje u jednom potezu, procenjujući takvu meru kao opciju koja je najbezbolnija. Analitičari američkih Federalnih rezervi zastupaju stav da su agregatne prednosti niskih kamatnih stopa, posmatrano na duži rok, manje od posledica stvaranja potencijalnog finasijskog balona, odnosno, kako se već ovo stanje stručno kvalifikuje u rečniku centralnih banaka, “inflacije aktive.

05

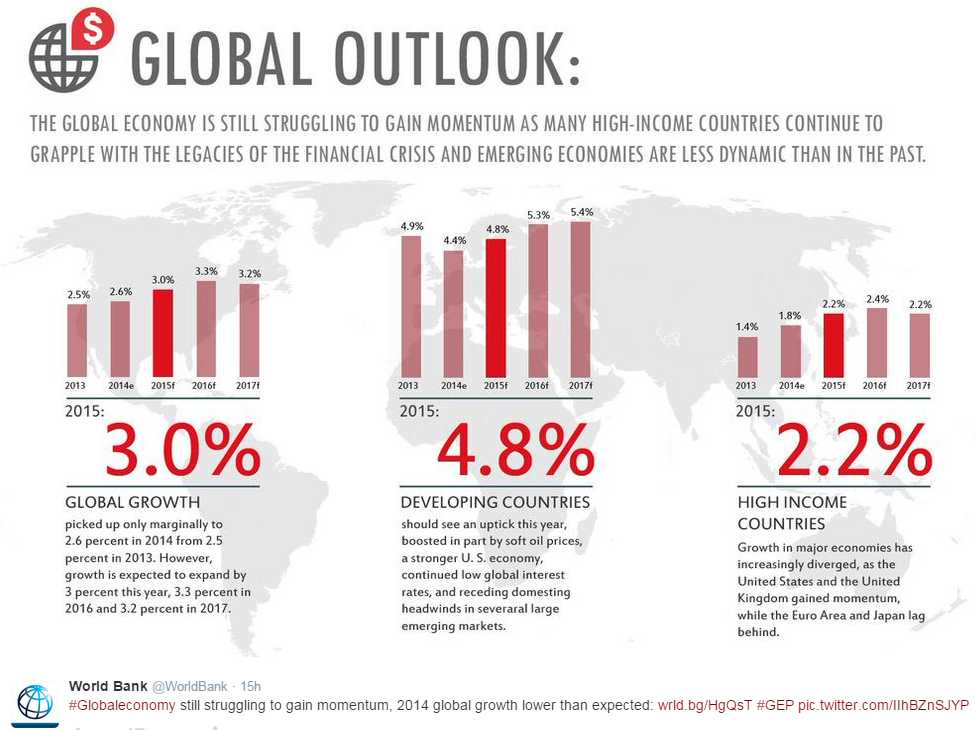
Globalni ekonomski izgledi i nadanja za ovu godinu: neutemeljeni optimizam

Jednopotezni pristup: Stin Jakobsen je, prilikom procene mogućnosti primene “jednokratnog” pristupa, krenuo od pretpostavke da će Federalne rezerve preduzeti set određenih mera u oblasti monetarne politike, ne bi li se ostvarili programom uspostavljeni ciljevi: inflacija od očekivanih dva odsto, stabilna odnosno neinflatorna nezaposlenost od 4-5% i dugoročni rast BDP-a od 3%.

Ova formula odnosno jednačina bi izgledala ovako: dugoročni rast+inflacija, minus nezaposlenost = inflacija od dva odsto, plus rast BDP-a od 3%, minus petoprocentna nezaposlenost = nula procenata. Federalne rezerve će kamatne stope podići onda kada konačni rezultat ove kalkulacije bude iznad 1%, a sniziti ih onog momenta kada rezultat napravi pad ispod minus jedan odsto. U slučaju da se FED-ovi analitičari oslone na ekonomske podatke iz prošlosti, onda bi spremnost na dizanje kamatnih stopa bila nepotrebna. Ipak, uprkos ovome, oni najavljuju rast kamatnih stopa.

Jakobsen postavlja pitanje: kako je ovo, uopšte, moguće? Za sada je poznato da ljudi iz američkih Federalnih rezervi imaju želju da se oslone na inflaciju aktive, ne bi li se ublažile posledice trenutno veoma jeftinog novca. Drukčije rečeno, prvo (a možda i jedino!) podizanje kamatne stope neće biti utemeljeno na egzaktnim indikatorima i stvarnim brojkama već na – politici. U tom smislu, septembar bi bio nadasve pogodan momenat za aktivno delovanje u tom pravcu. Među nepovoljne indikatore spada i negativna stopa rasta BDP-a, koju su američka privreda i ekonomija zabeležile tokom prvog tromesečja ove godine.

Ovome bi trebalo dodati i činjenicu da je kineski rast na ivici kolapsa, kao i da su ekonomski pokazatelji Evropske unije i dalje razočaravajući (premda ima izvesnog napretka), tako da globalni privredni rast, po svemu sudeći, neće uspeti da prebaci čarobnu granicu od 3%.

Povrh svega, ako pođemo od premise da se kamatne stope neće uvećavati, makroekonomski analitičar Sakso banke Mads Kefed pokušava da na tome utemelji svoju prognozu američkog privrednog rasta od 2,4%, a u Evropskoj uniji od 1,8%, dok bi kineski privredni rast bio oko 6,7 odsto a u Japanu od 1%. Ove projekcije ukazuju na relativno loše performanse odnosno rezultat, pre svega uzimajući u obzir da su cene inputa prilično niže nego što je to bio slučaj tokom 2013. i 2014. godine.

International

International

U svojoj analizi, Jakobsen se dotiče i nultog rasta, napominjući kako se “već neko vreme suočavamo sa ekonomskim okruženjem nultog rasta, baš kao i nulte inflacije ali i, nažalost, izostanka nužnih reformi, što sveukupno ukazuje na to da većina sadašnje aktive poseduje petogodišnji očekivani nulti povraćaj investicije, i stoga će odvajanje od nulte stope rasta biti bolno – ukoliko i dalje ne bude reformi, dok bi porast inflacije lako mogao da nas iznenadi.”

Dolaskom ove 2015. godine, na tržištu je uspostavljen jednoglasan stav vezan za – strah od deflacije: ovogodišnja situacija je sasvim suprotna od prošlogodišnje, kada je Evropska centralna banka negirala da će u prvom tromesečju biti inflacije. Stoji činjenica da i dalje rastu inflatorna očekivanja merena “break-even” stopom (što predstavlja razliku koja postoji između nominalnog prinosa na obveznice sa fiksnom kamatom i stvarnog prinosa na obveznice vezane za inflaciju) na desetogodišnje obveznice. Izvesno je i to da je “premija na rok”, odnosno očekivana kompenzacija za inflaciju dramatično uvećana, što bi značilo da je rast inflacije brži od ekonomskog rasta. Ovo, potom, navodi na pretpostavku da će prinosi na desetogodišnje obveznice u Nemačkoj i Americi rasti za sto baznih poena. U prinos na nemačke desetogodišnje obveznice je već uključena buduća inflacija. Ovo povećanje cene kapitala će dodatno usporiti privredni i ekonomski rast, dok će marginalno podizanje cene kapitala uvećavati opterećenja dužnika.

Ovu svoju projekciju Jakobsen zaključuje završnom fazom: Nalazimo se u finalnoj etapi ciklusa sve nižih prinosa kao i inflacije, koji traju već više decenija. Na nultom nivou, ništa ne funkcioniše: Voda se zamrzava na nula stepeni, a identična je situacija i sa ekonomijom. Jakobsen upozorava da “ulazimo u period najznačajnijih promena u prinosima, uzimajući u obzir to da će, najverovatnije, doći do podizanja kamatnih stopa, dok će viša cena kapitala, u sprezi sa povećanjem cena inputa, opet dovesti evropsku i američku ekonomiju do nultog rasta. Ipak, nakon tog perioda, treba očekivati oporavak ekonomije i to kako na makro tako i na mikro planu. Imali smo, dakle, pogrešan start ove 2015. godine, zasnovan na nadanjima i željama, pa ćemo imati pad ekonomskog ciklusa na ulasku u 2016. godinu, tački od koje bi trebalo da vidimo napredak u privredi “odozdo naviše” (odnosno umesto makro pristupa, odozgo nadole). Ono što je dobra vest je to što će poslovni ciklus biti aktiviran ponovo, nakon skoro osam godina hibernacije. Tu je i loša vest: novac mora da pritiče sa tržišta obveznica i deonica ka realnoj ekonomiji, ostavljajući očekivane prinose na nuli i, kao nus-efekat, generišući veću nestabilnost.

Jakobsen, po običaju, svoju analizu završava citatom Vinstona Čerčila (Winston Churchill), jednog od njemu najomiljenijih političara svih vremena: “Niti je uspeh konačan, niti je neuspeh fatalan – ono što je jedino važno jeste imati hrabrosti da se nastavi dalje”.


Stin Jakobsen, glavni ekonomista Saxo Banke