“Ekonomija tezge” je rad po ugovoru – srećom, nismo Dikensovi junaci…

… niti je toliko tragično kao što su to bila Dikensova deca u viktorijansko doba.

03

Tehnološki giganti čine sve ne bi li obezbedili da imaju što je moguće veći udeo na rastućim tehnološkim tržištima. Dokaz A: Amazon Fleks (Amazon Flex), novonajavljeni servis će ljudima plaćati od $18-25 na sat da pošiljke isporučuju svojim kolima. Ako treba da postoji ekonomija deljenja, onda je izvesno da Amazon želi da u njoj ima svoj udeo, piše novinarka Blumberga Megan Mekardl (Megan McArdle), koja je svoje kolumne potpisivala i za Ekonomist, Atlantik i Njuzvik.

Sve ovo je, piše Mekardl, zabrinulo američkog liberalnog blogera i novinara portala Mother Jones, Kevina Druma: “Izgleda da se sada pod ekonomijom deljenja podrazumeva bilo koji posao koji, uz pomoć aplikacija, raspoređuje radnicima mrvice posla onako kako dune poslodavcu. Drugim rečima, ovi ljudi su nešto kao fizički radnici iz viktorijanskog doba, ali uz pametne telefone i bolje plate. Na uglednom ekonomskom sajtu Interfluidity, Stiv Rendi Valdman (Steve Randy Waldman) promišlja da ćemo morati ove uposlenike prevesti u status zaposlenih kao neki vid antimonopolske mere, kako bismo obezbedili da nijedna od ovih aplikacija ne postane previše moćna.

Priznajem da mi nije baš jasno u čemu je problem. Manuelni rad viktorijanskog doba nije bio odvratan zbog toga što je podrazumevao kratkoročne ugovore; bio je grozan, jer su poslovi bili sumorni, plata je bila niska, a povređeni radnici često su završavali u siromaštvu. Biti plaćen $25 na sat za nešto mnogo mnogo prijatnije od ribanja podova jakim hemikalijama ne udara u nežne strune mog srca na isti način.

Takođe mi je teško da se zabrinem nad tim što bi Uber ili Amazon Flex „mogli da razviju opasnu dominaciju“ na tržištu razvoza robe, koju će ljudi transportovati svojim automobilima. “Prevoz robe sopstvenim automobilima (uključujući i putnike)” predstavlja tržište sa veoma niskom ulaznom barijerom, zbog čega taksi-firme i jesu uložile toliko u lobiranje za nove i „poboljšane“ zakone, i u moćne regulatore, kako bi se zaštitili od konkurencije. Efekti umrežavanja mogu, naravno, stvoriti barijere za ulazak – ali u poslu gde je jedini uslov lično vozilo i veština koju poseduje gotovo svaka odrasla osoba u Americi – znati da vozite – teško je zamisliti da bi bilo koja kompanija bila dovoljno moćna da ove efekte organizovanosti u poslovnu mrežu iskoristi kako bi zloupotrebljavala kupce ili radnike u nekom dužem vremenskom periodu.

Efekti ovakve vrste poslovne mreže su najmoćniji tamo gde su troškovi prebacivanja veoma visoki. Ako sam platila $300 za VCR, i još više za gomilu VHS kaseta, verovatno ću veoma malo biti zainteresovana da se prebacim na vaš Betamax. Ako sam platila nekoliko hiljada dolara za PC i prateće softvere, i uskladištila gomile podataka u formatima specijalizovanim za te programe, biće teško ubediti me da se prebacim na sasvim novi sistem. Nasuprot tome, šta je trošak prebacivanja za jednog korisnika Ubera? Možda ću nagnječiti palac dok pokušavam da otvorim novu aplikaciju? Čak su i troškovi prebacivanja za vozače relativno minimalni. Što znači da nijedna firma u ovom poslu neće biti u mogućnosti da uživa značajnu monopolsku rentu, jer ako to učini, neki pametan preduzetnik sa malo kapitala na raspolaganju će naći načina da uđe u ovaj biznis i takmiči se s njom.
02

Pravi problem je, mislim, u tome što će ovi poslovi postati zamena za bolje poslove: stabilnije, bolje plaćene. Ovo je očigledno nešto što će zabrinuti levičarske komentatore, od kojih su mnogi već izrazili bojazan da je “tezgaroška ekonomija” loša za američke radnike.

A to možda i jeste istina. Ona, međutim, počiva na skrivenoj, i do sada nedokazanoj, pretpostavci da tezgaroška ekonomija u stvari preseljava radnike tako što im spušta cenu rada, pre nego što stvara novu ekonomsku aktivnost koja jednostavno ne bi postojala da nema ovih aplikacija – i možda, omogućava radnicima koji su višak u drugim industrijama, zaposlenje, koje nema nikakve veze sa Uberom i Instacartom.

Istina je, naravno, da ove aplikacije donekle oponašaju tržišta rada iz 19. veka. Ali, postoje razlike koje se ne tiču samo uslova rada: aplikacije radikalno smanjuju transakcione troškove pružanja ovakvih vrsta usluga. Viktorijanski radnik je možda morao da ide od kuće do kuće u potrazi za poslom, ili stoji napolju satima čekajući da dođe neko kome su potrebni radnici. To više nije slučaj.

Ako to zvuči jedva malo lepše, razmislite ponovo. Ovo je kolosalna stvar. Transakcioni troškovi oblikuju tržišta na fundamentalan način. Oni su razlog da postoje firme, tvrdio je nobelovac Ronald Coase; kada im je preskupo da nastave da na tržištu kupuju robe i usluge, kompanije dovode te funkcije unutar kuće kako bi na taj način omogućile da njihova unutrašnja koordinacija bude efikasnija.

Spuštanje transakcionih troškova može čak i da stvori dodatnu ponudu i potražnju. Troškovi transakcija su deo cene dobra ili usluge, a to je često njegov značajan deo. A kada spustite cenu, omogućavate ljudima da kupuju više, a snabdevačima da snabdevaju sa više roba i usluga.

Zamislite da sam jedno veče ostala kod kuće, i da bih volela da se sastanem sa nekim prijateljima na piću. Nažalost, teško je dobiti taksi u mom komšiluku, nije sasvim sigurno hodati sam noću, a voziti do tog mesta bi možda ugrozilo svrhu izlaska, jer ne bih mogla da pijem kad tamo dođem. Umesto toga, sedim kod kuće i gledam reprize.

04

Spuštanje transakcionih troškova olakšava pronalaženje nekoga ko je voljan da me odvede do cilja. Ovo nije „raseljeni i raspaštrmljeni“ tuđi posao; to je potpuno novi deo ekonomske aktivnosti koja se, jednostavno, ne bi desila u slučaju da su transakcioni troškovi i dalje visoki. Mi dobijamo dodatno zapošljavanje, dodatnu potrošnju i dodatne srećne sate sa svojim prijateljima, pijući margarite i raspravljajući o “Game of Thrones”.

Naravno, to ne znači da niko nikada nije raseljen: vlasnici taksi-oznaka su se, na primer, suočili sa dramatičnim padom u poslovanju jer “očekuju da imaju ekskluzivno pravo da voze u Njujorku”. Međutim, dokazivati da je neko povređen nije isto što i dokazivati da postoji neto pad na poziciji broja radnika.

Dakle, šta se dešava ako prisilimo firmu da tretira ove potencijalne radnike kao zaposlene? Dodajemo nazad transakcione troškove, naravno. Beneficije, poštovanje propisa, razni porezi na plate. “Pa dobro!” mogla bi reći Levica. “Oni bi trebalo da plaćaju te stvari.”

Ali, raditi takve stvari interno, umesto kupovati usluge na tržištu, jeste skupo. To čini poslodavce manje fleksibilnim i podiže njegove fiksne troškove. Oni moraju da povrate te troškove, a to se može desiti na jedan od tri načina:

1. Naplaćivanjem viših cena klijentima što će smanjiti tražnju i dovesti do toga da se troši manje radnih sati.

2. Spuštanjem plate radnicima

3. Primenjivanjem mnogo veće kontrole nad rasporedom radnika i uslovima rada kako bi se maksimizirao odnos obavljenog posla po radniku. Radnicima verovatno neće biti dozvoljeno da se pojave kad god hoće kao i da rade dokle god žele. Oni će, na primer, verovatno imati limitirano radno vreme da ne bi mogli da se kvalifikuju za zdravstveno osiguranje.

Naravno, neki radnici bi radije bili u takvoj situaciji. Ali, šta je sa ljudima koji koriste ove poslove za vreme pauze koja je između nekih drugih obaveza, kao što je to, recimo, celodnevni (stalni) posao, škola ili čuvanje dece? Ponuda radnika, kao i potražnja će, vrlo verovatno, opasti. A nismo još ni stigli do diskusije o tome šta se dešava sa potrošačima koji imaju koristi od ovih usluga; mi samo govorimo o tome šta će se desiti sa radnicima.

Mislim da postoji realna zabrinutost zbog onoga što se dogodilo sa zaradama američkih radnika. Ipak, za sada, ne vidim mnogo dokaza da su uzrok tome Uber ili Airbnb. Izgleda da najveći deo uticaja na ovu pojavu dolazi iz sfere automatizacije u oblastima koje pokrivaju nisko i srednje obučeni radnici u proizvodnom i administrativnom sektoru, ili autsorsovanje tih poslova u inostranstvo.

Pokušaji da se ti problemi srede tako što će se uništiti poslovni model Ubera je kao da pokušavate da izlečite glavobolju udarajući čekićem po kutiji aspirina.

 

Bloomberg

MMF upozorava na novu finansijsku krizu ako kamatne stope porastu

Rast kamatnih stopa na globalnom nivou mogao bi izazvati novu kreditnu krizu na tržištima u razvoju, jer bi preduzeća koja su se zaduživala jašući na talasu jeftinog novca mogla biti dovedena pred svršen čin, upozorio je Međunarodni monetarni fond a prenosi londonski Gardijan.

3500Izgradnja Novog Prioka, lučkog terminala u Džakarti. Foto: Beaviharta & Reuters)

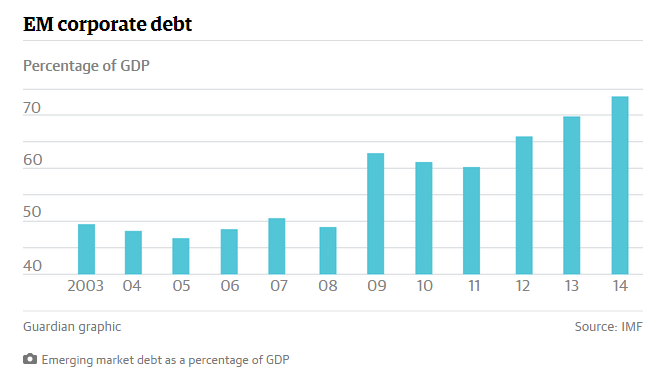
Dugovi nefinansijskih preduzeća u zemljama u razvoju su se učetvorostručili sa $ 4triliona (£ 2.6tn) u 2004. na preko $ 18tn u 2014. godini, prema polugodišnjem Izveštaju o globalnoj finansijskoj stabilnosti MMF-a.

Ovo neumereno zaduživanje je dovelo do toga da je učešće duga preduzeća u ukupnom privrednom autputu poraslo sa manje od polovine na skoro 75%.IMF.jpegU tome su prednjačile kineske firme, ali i preduzeća u drugim zemljama, uključujući Tursku, Čile i Brazil, koji su takođe povećali svoje dugove – i mogli bi se pokazati kao ranjivi ukoliko kamatne stope počnu da rastu.

S obzirom na očekivanje da američke Federalne rezerve donesu odluku o podizanju kamatne stope u narednim mesecima, MMF upozorava da vlade zemalja u razvoju treba da se spreme za povećanje korporativnih neuspeha, jer će se mnoge firme naći u problemu ako budu trebale da se izbore sa većim troškovima zaduživanja.

To bi moglo da stvori uznemirenost među lokalnim bankama koje su kupile veći deo ovog novog duga, što bi ih moglo navesti da kao meru predostrožnosti obuzdaju odobravanje novih kredita – što je korak ka “začaranom krugu”, koji uveliko podseća na kreditnu krizu 2008-09.

“Šokovi u korporativnom sektoru brzo bi se mogli preliti na finansijski sektor i stvoriti začarani krug jer bi banke smanjile kreditiranje. Smanjena ponuda kredita bi onda umanjila agregatnu tražnju i vrednost kolaterala, smanjujući pristup finansijama i time ekonomsku aktivnost, i zauzvrat, dovela do povećanja gubitaka u finansijskom sektoru”, upozorio je MMF.

Ekonomisti ove finansijske institucije smatraju da je nagli porast zaduživanja u velikoj meri bio podstaknut od strane međunarodnih faktora, uključujući tu istorijski niske kamatne stope i kvantitativno popuštanje od strane centralnih banaka u SAD, Japanu i Evropi, koje su kroz ovu meru pokušale da nađu izlaz iz hipotekarne krize.

“Monetarna politika je bila izuzetno akomodativna u svim velikim razvijenim ekonomijama. Firme na tržištima u razvoju dobile su veće podsticaje i mogućnosti da povećaju svoju zaduženost kao rezultat neobično povoljnih globalnih finansijskih kretanja”, kaže MMF.

Ova institucija takođe upozorava da je zaduživanje izgleda najbrže poraslo u sektorima koji bi bili najugroženiji u slučaju ekonomske krize, uključujući tu sektor građevinarstva, i naftu i gas; takođe MMF upozorava da su se neki od najvećih dužnika zadužili u stranoj valuti, što bi značilo da su dvostruko izloženi riziku ako se vreme rasta kamata poklopi sa amortizacijom.

“Tržišta u razvoju moraju da se pripreme za negativne posledice po unutrašnju stabilnost u trenutku kada počne globalno zatezanje monetarne politike “, kaže MMF.

MMF je objavio ovo svoje upozorenje uoči godišnjeg sastanka svetskih ministara finansija i centralnih bankara idućeg meseca u Limi u Peruu.

U MMF-ovoj analizi se posebno naglašava mogući procep u kojem će se naći FED ako odluči da pooštri monetarnu politiku i time izazove haos u ekonomijama u razvoju.Dženet Jelen, koja je na čelu američkog Fed–a, jasno je stavila do znanja da je njena nedavna odluka da odloži dugo planirano povećanje referentne kamatne stope uslovljena previranjima na tržištima u razvoju, posebno u Kini. MMF je pozvao Fed da odloži politiku povećanja referentne kamatne stope, zbog potencijalnog uticaja na druge privrede.

Endi Haldejn, glavni ekonomista centralne banke Engleske, nedavno je upozorio da bi se svet mogao suočiti sa najnovijim korakom u “trilogiji” finansijske krize koja je počela na hipotekarnom tržištu u SAD, izbivši ponovo u evrozoni, a sada se prebacuje na tržišta u razvoju.

U posebnom poglavlju Izveštaja o globalnoj stabilnosti, takođe objavljenim u utorak (22. sept), MMF je pozvao regulatore da preduzmu mere za smanjenje rizika da likvidnost na finansijskim tržištima presahne, čime bi se stvorile velike oscilacije u cenama.

“Pošto je likvidnost na tržištu sklona naglim padovima, kreatori politika treba da usvoje strategije koje mogu da obezbede da se nose sa takvim promenama u likvidnosti tržišta”, kaže se u ovom poglavlju.

Neki investitori upozoravaju da su promene propisa, kao i promene u strukturi tržišta nastale od globalne kreditne krize na ovamo, povećavši rizik od toga da tržišta u budućnosti budu izložena još većim opasnostima.

“U poslednjih nekoliko godina, faktori kao što su rast apetita investitora za rizičnim ulaganjima i niske kamatne stope, maskirale su rastuće bazične slabe tačke likvidnosti na tržištu”, rekao je Gaston Gelos (Gaston Gelos), šef odeljenja MMF za analizu globalne finansijske stabilnosti.

On je pozvao regulatore da nastave sa reformama koje bi dovele do povećanja likvidnosti, kao što je osiguravanje jednakog pristupa elektronskim platformama za trgovanje – ali je upozorio da “centralne banke i finansijski supervizori treba da budu pripremljeni za epizode ugrožavanja likvidnosti.”


Heather Stewart, www.theguardian.com


Uživati u malim stvarima – i malim stanovima

Da li ste samo prezasićeni komforom ili je na pomolu sledeća masovna pomodarija – prelazak iz velikih, udobnih, u manje i “skučene” stambene prostore, pita se Vikram Barhat, novinar Bi-Bi-Sija.

Preblizu centru da biste živeli komotno, ili novi trend? Foto: Roger Bamber/Alamy/BBC)

Semjel Baron (26), student urbanizma sa vankuverskog Univerziteta “Sajmon Frejzer” je svoj stan u Edmontonu od 55.7kvm zamenio za mikro-stan od 23kvm u centru grada.

05Baron je bio odlučan da napusti predgrađe kako bi živeo centru Vankuvera – kanadskog najaktuelnijeg i najskupljeg tržišta nekretninama – ali i kako bi srezao troškove svakodnevnog prevoza. Postigao je obe stvari, a kompromis je napravljen u veličini životnog prostora. On je za 1000 kanadskih dolara (800 $) mesečno unajmio stan u delu grada gde se prosečne garsonjere iznajmljuju za oko 1.500 kanadskih (1200 američkih) dolara mesečno.

Iako je sada u upola manjem životnom prostoru, Barona to ne brine – naprotiv.

U jurnjavi između posla i škole, zaista sam retko kod kuće”, rekao je on u imejl-intervjuu za BBC. “Moj stančić funkcioniše kao mesto za odlaganje stvari i spavanje, jer živim u kraju u kojem u komšiluku postoji puno kafića, restorana i pabova.”

04Iako se odvajkada piše i priča o preseljenju u manje domove, ideja o generalno manjem stambenom prostoru je danas uzela maha i postaje sve prihvaćenija: najviše interesovanja ima za mikro-nekretnine ili male apartmane. Podstaknuti nestašicom stambenog prostora i njegovom manjom dostupnošću usled krize, u mnogim gradovima širom razvijenog dela sveta postali su aktuelni životni prostori veličine “orahove ljuske” – poznatijih kao “apodments” (engleska kovanica, nastala od “apartment” i ”pod”), mikro-štekovi (micro-digs), nano-stančići (nano-suites) i mikro-potkrovlja (micro-lofts). Građevinski preduzimači zdušno promovišu ove male stambene jedinice, reklamirajući ih ne samo kao luksuzne prostore za iznajmljivanje već i kao pristupačne za povoljan otkup na konkurentnom tržištu nekretninama.


07

Preduzimači sada masovno nude stanove površine manje od 46.5kvm, sve popularnije među novopečenim zaposlenima, s početničkim prihodima na samom startu karijere – mlade profesionalce koji žele da su u blizini pogodnosti urbanih sredina, s većim mogućnostima zapošljavanja i gradskim životom na lokacijama poput Njujorka, Londona, Pariza ili Vankuvera.

Rastuće cene nekretnina u velikim gradovima istisnule su mnogobrojne kupce izvan tržišta. Prosečna kupovna cena novog prostora u Torontu je 733.578 kanadskih dolara ($588.164 američkih), u Londonu je £534,000 ($794.549), u Njujorku na Menhetnu je $710.000, a u Sidneju, $811.837 australijskih ($617.000 američkih) dok su prosečni troškovi u Singapuru tek nešto manji od milion dolara. Iz tog razloga, mikro-apartmani se izbili u prvi plan kao pristupačna alternativa.

Manji prostor – manje brige

10Kao i mnogi drugi, i Baronu ne smeta što je veliki apartman zamenio duplo manjim prostorom koji mu omogućava da bude u središtu gradskog života, rekavši kako mu “ima utisak kao da mu je komšiluk u dnevnoj sobi, jer se brišu granice između javnog i privatnog prostora.”

Mladi iz brojnih prigradskih područja žele da žive u centru gradova, pokretani željom da borave tamo gde izvor uzbudljivosti, i stoga su oberučke prigrlili ovu “liliputansku” stambenu kombinaciju: to je način da sebi priušte željeni životni stil.

Ima i onih koji žele da se isele iz predgrađa kako bi smanjili svoje životne troškove, ili kako bi pojednostavili svoje “životno-stambene aranžmane”, time što će stanovati u manjem prostoru.

Kraće rečeno, manji stan je manja briga.

19Nilsenov izveštaj (Nielsen) pokazuje da 40% Amerikanaca starih između 18 i 36 godina voli da živi u urbanim područjima, umesto u predgrađima. U Velikoj Britaniji, studija koju je uradio Knight Frank pokazala je da bi 54% mladih između 18 i 24 godine bilo sretno opcijom života u garsonjeri, kojom bi sebi omogućili pristupačniji život u centru gradova.
U Australiji, Slater & Gordon’s je sproveo istraživanje na mladim Australijancima između 18 i 24 godina, iznašavši da je i njima najinteresantnija opcija stanovanje u blizini glavnih poslovnih četvrti. Centar grada im je glavni prioritet tokom potrage za nekretninama.

Živeti u malom prostoru – nezadrživ trend

18Njujork, u kojem život na skučenom prostoru i stanovanje u prenaseljenim četvrtima nisu nimalo strani njegovim stanovnicima, krajem ove godine započinje pionirski projekat pod nazivom “Moj Mikro Njujork” (My Micro NY).

Radi se o kuli visokoj jedanaest spratova sačinjenoj od takozvanih “nano-jedinica” u rasponu od 24kvm do 33.5kvm, koje će se iznajmljivati po ceni od $2.000 do $3.000 mesečno.

Ipak, ovi viskokvalitetni mikro-stanovi biće uveliko drugačiji u poređenju s dosadašnjim, stereotipnim njujorškim “kutijama za cipele”, rekao je vođa ovog projekta, Tobijas Orivol (Tobias Oriwol) iz kompanije Monadnock Development. “Gradimo tako što uvek optimizujemo svaki pedalj enterijera, pa sada ne postoje nikakve ‘zavetrine’ koje bi bile neiskorišćene”, rekao je on u imejl-intervjuu za BBC.

Slični projekti se razvijaju u Velikoj Britaniji, kao i u Kanadi.

17Dejvid Veks (David Wex), partner u građevinskoj kompaniji Urban Capital u Torontu, angažovan je na podizanju prvog klastera mikro-apartmana u Torontu pod nazivom Smart House. Kako sam kaže, za ovakav vid stanovanja najviše su zainteresovani mladi ljudi, pre svega studenti, željni manjeg prostora i umorni od svakodnevnih dugih putovanja do škole i nazad.

“Toronćani znaju šta znači imati velike prodavnice, kafiće i barove na samom kućnom pragu”, rekao je Veks. “Za one koji traže centralnogradsku lokaciju, (stanovi) ovog tipa, dizajn i cena pružaju im velike mogućnosti.”

11Urban Capital je za sada prodao 220 od 250 jedinica koje su trenutno u izgradnji. Površine ovih stambenih jedinica kreću se od 26.7kvm do 72kvm, a po ceni između 250.000 kanadskih (200.000 američkih) dolara, i $550.000 ($440.000).

U Londonu, građevinska firma Pocket Living prodaje stambene jedinice površine 38kvm po ceni između 190.000 funti ($282.000) i £260,000 ($386,000$) i to u četvrtima koje su u zonama 1-3, kao što su Hackney, North Camden, Lambeth i Lewisham.

Lusijen Smiters (Lucian Smithers), prodajno-marketinški direktor u Pocket Livingu radije bi da svojstva ovih malih stanova definiše kao “kompaktna”, a ne kao “mikro”.

“Troškovi usluga su svedeni na minimum, na oko 100 funti ($148 $) mesečno, a većina ovog izdatka otpada na osiguranje zgrade”, kaže Smiters. “London je jedan od najvećih globalnih gradova, i stoga će uvek privlačiti više ljudi nego što može da ih udobno smesti”. Inače, Pocket Living planira da ove godine završi 50 stambenih jedinica, naredne gotovo 250, a 2017. oko 400 “kompakt-stanova.

02Svoj veliki ulog u ovu vrstu nekretnina na tržištu stanovima ima i Realstar Living, britanska filijala kanadskog preduzimačke kompanije, Realstar Group.

Potražnja za pristupačnim, praktičnim smeštajem blizu posla u centru je neiscrpna u gradovima gde vlada oskudica životnog prostora, rekao je Rajan Prins (Ryan Prince),

14potpredsednik londonske filijale Realstar Group. Prins kaže da ovaj kanadski preduzimač, koji trenutno gradi u oblasti londonskog Stokvel Parka, nudi mikro-apartmane u blizini saobraćajnog čvorišta i to za manje od £1000 ($1500) mesečno. Realstar obično gradi objekte veličine od 100 do 300 stambenih jedinica, sa zajedničkim prostorijama kao što su “zajednička soba”, teretana i ostava.

Ovaj trend se ne odnosi samo na mlade ljude. Prins je rekao da među interesentima ima i mnogo onih koji su vlasnici velikih ali praznih kuća u predgrađima, koji – nakon što prodaju svoje kuće po gradskim obodima – kupuju manji prostor u centru.

Mikro-apartman, iznutra

12Gro ovih stambenih “mini-solucija” pravi se tako da prostorno budu odlično iskorišćeni, pa u njima, onda, nema mesta za previše naknadnih “trikova i manevara”, mada često sadrže neko zaista genijalno rešenje za uštedu prostora.

Nedostatak ovih minijaturnih mesta je u tome što ona, u tren oka, mogu postati poprište haosa: ukoliko nisu dobro osmišljena, kaže Stiv Zauer (Steve Sauer), dizajner-vlasnik firme Pico Dwelling a i vlasnik mikro-stana od 17kvm u Sijetlu.

22“Ugradni nameštaj je izuzetno bitan faktor, dok su komadni nameštaj i objekti koncipirani tako da poseduju barem dvostruku namenu – multifunkcionalnost je posebno korisna stvar u malim stanovima”, kaže Zauer. Stolica u mojim prostorima, recimo, ima mnogo korisnih namena – ona, takođe, služi i kao polica, ili vešalica za odeću.”

Od presudne važnosti je i što viši kvalitet završnih radova. Zauer, u čiji su svakodnevni posao uključene i prenamene prostora avionskih kabina, rekao je da izbegava materijale poput laminata, koji se brzo istroši usled intenzivnijeg hodanja po manjoj površini.

15On zato favorizuje čvrste, otporne materijale koji izgledaju dobro i ponašaju se dobro pod konstantno uvećanim pritiskom habanja. “Puno drvo, čvrste stone i kuhinjske radne površine, izdržljiva plastična folija, staklo, ugljenična vlakna i nerđajući čelik. Kada su u pitanju pojedinačni komadi nameštaja, oni nisu toliko kritični jer se izmeštanjem mogu uspešno uklapati na svako mesto u stanu”, rekao je Zauer.

24Veks kaže da mikro-stanovi koje razvija njegova kompanija značajno povećavaju kapacitet za pohranjivanje predmeta i odeće, čineći svaki pedalj praktičnim. “Ormari su takvi da je njihova zapremina maksimalno iskoristiva, uz optimizaciju funkcija police sve do plafona, s ugrađenim fiokama i uz dosta prostora za vešalice”, rekao je on.

Za Semjuela Barona s početka ove priče, jedina neugodnost življenja na malom prostoru je to što ima – tri bicikla. “Iako se u podrumu nalayi spremište, u njemu mogu da držim samo jedan bicikl” kaže Baron, koji je čak odustao i od svog automobila kako bi se uklopio u mikro-život.

Inovativnost: sloboda koja remeti rutinu

Futurističke prognoze na vebsajtu Citi banke imaju svoje treće izdanje i izveštaj. Ono je plod proučavanja “remetilačkih” tj. ključnih inovacija koje pomeraju društveno-ekonomske matrice. U izveštaju je i deset novih, velikih mogućnosti “zbog kojih treba zastati i porazmisliti”, piše poznata ekonomska novinarka Izabella Kaminska za blog Alphaville, čiji je domaćin Financial Times.

(Foto: CITI)

U ove inovacione prekretnice spadaju:

1. Autonomna vožnja bez vozača

2. Dronovi

3. Mašine koje uče-veštačka inteligencija

4. Biosimilari, usavršene kopije originalnih lekova, koje izlaze na tržište tek pošto istekne licenca za patent originala.

5. Plutajući off-shore FLNG pogoni za prikupljanje prirodnog gasa i njegovu likvefakciju (utečnjavanje)

6. Javno pristupačan API: softver će ubuduće kreirati i laici, pomoću jednostavnih alata kojima će slagati programske “blokove” u celinu kakvu su zamislili oni sami, a ne softverski inženjeri

7. Ekonomija deljenja (Sharing economy)

8. Virtuelna realnost

9. Pijačno i bankarstvo “na sitno”

10. Robo-savetnici

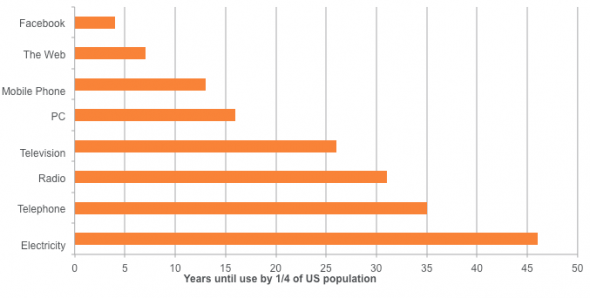
Ali, ono prvo u izveštaju je nastojanje za pomirenjem suprotstavljenih stvari, a to je ono što stalno slušamo u vezi stepena inovativnosti. S jedne strane, tu je rad ekonomiste Roberta Gordona (podržan podacima o produktivnosti), koji podrazumeva da su već svi plodovi sa “drveta inovacija” pobrani i da je slabo šta preostalo, da su glavne priče već ispričane – za sada. S druge strane, svi intuitivno osećamo kako se tempo tehnološke promene ubrzava, sa grafikonima i tabelama kao što je ova, koja odražava oživljavanje tempa usvajanja tehnoloških inovacija:
FT(Foto: FT)

Mora se, doduše, priznati kako se “nove tehnologije”, izgleda, sve više sastoje jedino od novih, tj. “renoviranih” starih verzija računarskih softvera, često i novih načina organizovanja podataka i informacija, ili – ako ne to – onda kao nešto čime se podstiče hiper-povezivanje na internetu ili otkrivanje novih, poboljšanih formi sakupljanja ljudi na društvenim mrežama… ili, ako ništa drugo, tu su uvek dobri, stari “proboji” u bihejviorističkom predviđanju ljudskog ponašanja (informacija korisna za optimizaciju reklamiranja, u vojne svrhe, za policijska ispitivanja ili rušenje konkurencije kroz pronalaženje “slabih igrača” u redovima konkurencije).

Što se tiče rastućeg povezivanja i “ameba efekta” – trendovske povodljivosti i nercije koji nadvladavaju logiku efikasne organizacije poslovanja, u kojoj svako ima svoju jasno zacrtanu poziciju – Citi komentariše:

“Povećanje umreženosti i povezivanje otvaraju nova tržišta doprinoseći boljoj međusobnoj saradnji, oslobađajući nove duhovne snage i mentalne kapacitete kako bi se pomoglo pri rešavanju svetskih problema – sve ovo je pokretano tempom inovacija. Naredna faza u povezivanju je pomak od povezivanja ljudi ka povezivanju stvari u komunikaciji tipa mašina-ka-mašini, odnosno pomak ka “Internetu Predmeta”. Cisco je 2013. procenio kako je 99,4% svih fizičkih objekata na svetu bilo nepovezano, kalkulišući da je bilo 10 milijardi povezanih uređaja. Oni su prognozali i da će se broj povezanih uređaja do 2020. povećati na 50 milijardi, a do 2030. do 500 milijardi, što znači da će komunikacija koju mašine obavljaju isključivo među sobom nadmašiti opseg i intenzitet međuljudske komunikacije.”

Tu je, zatim, činjenica da troškovi razvoja inovacija opadaju. Međutim, u ovom istraživanju se ne pominje da li se krećemo unutar inovacionog ciklusa gde samo treba da imate originalnu “kreativnu zamisao” – koja se razlikuje od opšte inercije trenda – pa da se kvalifikujete za ogromne novce, koje ćete pokupiti sa tržišta.

Evo šta o tome kaže Citi:

“Uspon interneta je omogućio novi open source model razvoja, nudeći univerzalni pristup kroz kreiranje slobodnih licenci za proizvode i njihova kasnija poboljšanja. Ovi modeli omogućavaju hiljadama programera da učestvuju u projektima otvorenog koda (opensource), inicirajući jeftinije, lakše i brže sačinjene proizvode u odnosu na vlasničke, fiksno patentirane produkte.

Bez otvorenog koda ne bi postojalo cloud računarstvo, sistem velikih baza podataka (Big Data) kao ni mobilne aplikacije. Guglova Android platforma pod nazivom Tesla (razvoj električnih vozila i skladištenje energije), Tojotini vodonični automobili, ili Khan Akademija (koja je već najveća obrazovna organizacija na svetu), niti bi postojali nacrti za 3D štampanje. Sve su ovo primeri open source ekosistema koji potpomažu dalje inovacije. Isti je slučaj i sa tzv. “aplikacijskom ekonomijom”, gde su troškovi inovacija uočljivo niski (nedavna procena nastala istraživanjem Karla Freja iz OMS-a nam govori da prosečna cena razvoja aplikacija iznosi samo $6.453), a da dobit to jest profit na tom polju mogu biti nadasve značajni – nažalost samo za par igrača (i Apple i Google imaju udeo od 70% bruto rezervacija aplikacijskim developerima).”

futureofworkbanner

Pa, otkuda onda raskorak između naše percepcije inovacija i stvarnih podataka o produktivnosti? Citi ukazuje na ‘in vogue’ efekat, to jest na “trendi argument” koji je zavladao među milijarderima iz Silikonske doline – a to je da je porast produktivnosti bio pogrešno meren.

Alen Grinspen (Alan Greenspan) je, naravno, naišao na slično objašnjenje kada se trend ‘nove ekonomije’ nije poklapao sa sopstvenim statistikama o produktivnosti. (Uzgred, Grinspen je pričao baš o ovome u sredu 29. jula na TV kanalu CNBC). Isprva, kako je pokazao njegov čuveni govor iz 1996. o “iracionalnom bogatstvu”, on nije naseo na argument “merenja podataka”:

“Jasno je da neprekidno niska inflacija implicira i manju neizvesnost oko budućnosti, dok manji rizik podrazumeva veće cene akcija i ostale prinose na imovinu. Ovde to možemo uočiti u obrnutom odnosu ispoljenom kroz količnik (ratio) cena i zarade, kao i stopa inflacije u prošlosti. Ali, kako uopšte možemo da znamo kada je iracionalno bogaćenje neopravdano podiglo vrednost imovine, koja, onda, postaje predmet neočekivane i produžene ekonomske kontrakcije, što je bio slučaj u Japanu tokom protekle decenije? I kako da vrednujemo ove procene stanja u monetarnoj politici? Da li su same metode procenjivanja dobre i validne? Mi, kao centralni bankari, ne treba da budemo zabrinuti ukoliko kolaps finansijskog mehura ne pripreti realnoj ekonomiji, njenoj proizvodnji, zapošljavanju i stabilnosti cena.”

Međutim, 1998. godine, nakon uvida u više nego ubedljiv set podataka, Grinspen je promenio svoje mišljenje po ovom pitanju, da bi se od 2000. godine preobratio u istinskog IT vernika – neposredno pre nego što se dotcom mehur rasprsnuo nekoliko meseci kasnije.

Ali mi odstupamo od ovoga. Evo kakav pogled na to ima Citi:

“Dakle, ako sve ukazuje na procvat inovacija, zašto je, onda, rast produktivnosti isključen iz ovog trenda? Uobičajeni argument bio je da se efekat inovativnosti pogrešno meri. Pojava ekonomije deljenja (sharing economy), koja je zauzela čitavo poglavlje ovog izveštaja, kao i besplatni servisi, podržavaju ovu teoriju. Mnogo toga proizlazi iz digitalne ekonomije a stenfordski ekonomista Nikolas Blum je nedavno izjavio: “Ne možete biti u Silicijumskoj dolini a da ne razmišljate o tome kako smo, na ovom mestu, usred eksplozije produktivnosti.” Većina ljudi, naravno, ne živi u Silikonskoj dolini, uz alternativni argument da je ukupna potrošnja na investicije ostala na niskom nivou, jeste glavna i dobro utemeljena poruka koju izvlačimo iz Globalne finansijske krize (GLC).

Uprkos visokim EBIT maržama*, Citi-jev strateg Rob Baklend (Rob Buckland) je pokazao da su akcionari vršili pritisak na kompanije kako bi im ove što pre povratile uloženo i isplatile procenat od dobiti, pre nego da su svoj profit investirali u nove projekte: u 2014. godini, lista globalno značajnih kompanija doživela je pad kapitalnih investicija za 6%, dok su ponovna kupovina sopstvenih deonica i dividende porasli za 15%.”

[EBIT*: operativna dobit; računa se kao razlika poslovnih prihoda i poslovnih rashoda (engl. “earnings before interest and taxes”), pa uključuje i promene u zalihama gotovih proizvoda i nedovršene proizvodnje. EBIT marža: količnik EBIT-a / poslovnih prihoda]

A tu je, potom, (već daleko bliskiji našim srcima) argument da u “novoj ekonomiji” vlada tržišna logika tipa “pobednik-uzima-sve”. To znači da se isplati biti protekcionista, otkupiti konkurenciju ili, što je možda najvažnije, odbiti proširivanje kapaciteta fiksnog kapitala:

“Tu je argument da “kompanije igraju odbrambenu igru”, kao i pokušaj zaštite postojećih profitnih pulova u inovacijskom okruženju koje “sve više ometa”. Posebno su digitalne inovacije te koje često obezbeđuju da proizvodi budu sve pristupačniji i jeftiniji, ali pre putem zamene ili preraspodele prodaje nego stvaranjem nove, uvećane prodaje.”

Ovo je veoma važna stvar. Kraće i jednostavnije rečeno, to znači da se start-up firme potekle iz nove ekonomije ne remete time što će biti produktivnije u npr. proizvodnji kašika – tj dodajući još kašika u ekonomski lanac – već da poseduju moć ubeđivanja ljudi da im ili ne trebaju kašike ili da osiguraju da trenutne zalihe kašika budu bolje raspoređene. Dakle, ako ste vi proizvođač kašika, najbolja opcija u tom kontekstu (jer još uvek kontrolišete ključni dotok sirovina za proizvodnju kašika i uvereni ste da start-up firme iz Silikonske doline neće smetati ulaganjima u aktuelne proizvodne sposobnosti) bila bi održavanje konstantne stope proizvodnje kašika, ili je čak i usporiti.

future-of-work

Citi dodaje:

“Tržište se može kretati od nultog zbira (zero-sum) u negativni zbir kako za remetioca (zbog svoje inovativnosti) tako i za onog koji je remećen. Otelovljenje remetilačkog, inovatorskog rizika je muzika i muzička industrija, u kojoj se između 2004. i 2014. godine 46% učesnika prebacilo na digitalno izdavaštvo, dok je ukupan prihod ove industrije pao za 35%. Produktivnost se možda popravila, ali samo za one koji su preživeli. Postoje i drugi slučajevi u kojima je remećenje (inovativnošću) postalo destruktivni faktor – i tu kao primer navodimo Blockbuster, koja je na svom vrhuncu zapošljavao 60.000 radnika, da bi bankrotirao već samo tri godine nakon što je Netflix lansirao svoj streaming servis.”

Iz perspektive produktivnosti, to sa čime se suočavamo nije toliko stvar nove ekonomije koliko je stvar ekonomije tipa “manje-je-više”, gde isti (ili manji) učinak i proizvodnja mogu, navodno, biti efikasnije distribuirani, odajući utisak bogatstva onda kada ono što imamo u stvarnosti proizvodi svojevrsni efekat pametno uslovljenog bihejvioralnog ponašanja, koje nas ubeđuje da konzumiramo manje, i u dobroj meri odustanemo od našeg dobrovoljnosti* [dobrovoljnost* ili opcionalnost: u biznisu to je vrednost mogućeg dodatnog ulaganja, koja je na raspolaganju tek pošto je realizovana početna investicija].

Drukčije rečeno, priroda efekta nove ekonomije je ta koja preokreće raskošna stvorenja što naginju komforu, uživajući u svojoj privatnosti i principu dobrovoljne, opcione potrošnje, preobraćajući ih u automate priključene na Mrežu, i koji predvidljivo vole da permanentno ostanu na nivou praćenja Jutjub video-materijala lošeg kvaliteta, dok preživljavaju zahvaljujući soja-šejkovima ili uslugama kućne dostave, sa u ne tako dalekoj budućnosti “navigiranim GPS-dron obrocima” – a sve ovo u skladu sa najjeftinijim isporukama zaliha, uz prenosive nosioce podataka pojedinca na osnovu indeksa telesne težine (BMI), fizičke aktivnosti i zdravstvenih faktora.

Možda je došlo vreme za ponovno izdavanje starog ali danas tako aktuelnog stripa tipa “zabavljajmo se na smrt” Orvel/ Haksli – posebno ova sličica:

Zašto ekonomisti imaju problema sa finansijskim mehurovima?

Danas se osporava jedna od najjačih dogmi moderne ekonomije, što bi moglo imati krupne implikacije po stanje ove profesije. A nove i “nepokorne” ideje nam, takođe, mogu pomoći kako bismo bolje razumeli razloge zbog kojih nastaju finansijski mehurovi, piše Noah Smith za poslovni portal Bloomberg.

03

Ekonomisti već jako dugo vremena shvataju kako su ljudska očekivanja od presudnog značaja za ekonomsko ponašanje. Ako očekujete da izgubite posao, možda ćete malo bolje preispitati vašu želju za kupovinom novog automobila. Ukoliko u skorijoj budućnosti očekujete inflaciju, možda razmislite o kupovini raznih nužnih stvari upravo sada, pre nego što cene odu naviše, i tako dalje. Problem je u tome što je vrlo nezgodno praviti ekonomsko-matematičke modele koji mogu u sebi da potpuno sažmu kako će ljudi postaviti svoja očekivanja. Da li ih formiraju na osnovu dugoročnih trendova? Da li u obzir uzimaju nedavne promene? Da li svoje prognoze zasnivaju na teorijama, i, ako je tako, kojim su se teorijama koristili?

Ekonomisti su se borili sa ovim pitanjima tokom 1960-ih i 1970-ih, i tada došli do velikog broja različitih odgovora, ali niko od njih nije ponudio preterano zadovoljavajuće rešenje i formulu. Potom je Robert Lukas (Robert Lucas), ekonomista s Univerziteta u Čikagu u par svojih radova iz 1972. i 1976. godine konstruisao teoriju koju su ekonomisti koristili u nastupajućim decenijama. Ovo je nešto što nazivamo racionalnim očekivanjima.

Lukasova ideja počiva na tehnici razvijenoj više od jedne decenije pre toga, i to od strane ekonomiste po imenu Džon Mut (John Muth). Po njemu, racionalna očekivanja podrazumevaju da, u proseku, ljudi prave ispravne prognoze o budućnosti ekonomije. Oni, ponekad, naravno, čine i greške – predviđajući da će, recimo, nezaposlenost biti manja nego što se potom zaista ispostavi u realnosti, ili prognoziraju da će inflacija biti viša od realne. Ali, sve u svemu, ljudi ne prave nikakve “sistemske greške”. U suštini, Teorija racionalnih očekivanja nam govori da je mentalni model ljudi o načinu na koji funkcioniše ekonomija u principu korektan model.

Ekonomisti su doslovce prigrabili ovaj princip racionalnih očekivanja, koji je ubrzo postao kanon. Do 1990-ih, gotovo niko unutar ekonomskog mejnstrima nije koristio bilo šta drugo. Princip racionalnih očekivanja u ekonomiji je relativno jednostavan za korišćenje, pa je stoga i univerzalno prihvaćen. Pored toga, ova ideja je bila veoma atraktivna za one koji vole da misle kako privreda funkcioniše glatko i efikasno. Ako preovladavaju racionalna očekivanja, onda ima i manje prostora za vladine intervencije i poboljšavanje performansi funkcionisanja privrede, odnosno, za finansijere da zarade novac koji počiva na iracionalnosti stanovništva.

04

Ipak, oduvek se provlačio jedan veliki problem sa racionalnim očekivanjima – ona, možda, jednostavno ne pružaju ispravnu i realnu perspektivu. Ekonomisti,zapravo, zaista mogu činiti sistemske greške u načinu na koji predviđaju funkcionisanje privrede. Ukoliko ekonomisti insistiraju na korišćenju pogrešne pretpostavke kao jezgra svojih modela, to će ih primorati na sve brojnija, preterano komplikovana teorijska iskrivljenja, s obzirom da modeli uvek i nanovo ne odgovaraju činjenicama. Cinici bi rekli da je to upravo ono što vidimo da se dešavalo u makroekonomiji u protekloj deceniji, gde su vladajuće teorije dovele do nekoliko dragocenih – i pre svega tačnih – predviđanja.

Zašto bi princip racionalnih očekivanja uopšte bio pogrešan? Pa, iz nekog razloga, čovek nije rođen sa saznanjima o funkcionisanju ekonomije. On to mora da nauči. Taj proces učenja uvek će ga u nekoj meri ostaviti u neizvesnosti oko toga kako stvari zaista funkcionišu, što će u njemu, potom, proizvesti oklevanje u stvarima kao što je ulaganje u akcije. Drugi problem je što je primanje potpuno tačnih podataka verovatno previše zahtevno za ljudski mozak – pa verovatno koristitimo aproksimacije.

Ekonomisti su uslovno počeli da koriste ove modele kao i druge vrste malih odstupanja od racionalnih očekivanja na veoma ortodoksan, takoreći tvrdokoran i dogmatski način. Međutim, negde u pozadini ispod, jedan mali broj ekonomista oduvek je podozrevao kako bi racionalna očekivanja mogla da budu srušena na daleko dramatičnije načine. Ljudska psihologija može ova očekivanja kreirati ne samo na pogrešan, već i na dramatično i dosledno pogrešan način. Ovu ideju su 2013. godine razradili Robin Grinvud (Robin Greenwood) i Andrej Šlejfer (Andrei Shleifer)  Flajšer s Univerziteta u Čikagu , dvojica vodećih svetskih ekonomista u oblasti finansijskog bihejviorizma – ekonomije zasnovane na čovekovom mentalnom ponašanju i unutrašnjem psihološkom stanju.

01

Trio ekonomista iz Upravnog odbora Federalnih rezervi je otišao i korak dalje, istražujući da li ljudske greške mogu objasniti nastajanje finansijskih mehurova. Prilikom skorašnje prezentacije u Nacionalnom birou za ekonomska istraživanja, Džesi Briker, Džejkob Krimel i Klaudija Zam (Jesse Bricker, Jacob Krimmel, Claudia Sahm) predstavili su neke vrlo zanimljive rezultate.

FED-ova trojka imala je uvid u podatke iz Ankete potrošačkih finansija (Survey of Consumer Finances) pre i posle prskanja mehura u trgovini nekretninama iz 2008. Oni su pritom utvrdili da je bilo više optimističnih ZIP kodova tj. poštanskih brojeva na mestima gde su ljudi imali nerealno visoka očekivanja u poređenju sa sopstvenim prihodima – pa je tu bilo verovatnije preplatiti vrednost kuće koju su uzeli na kredit uoči pucanja mehura 2008. Ovi previše optimistički nastrojeni ljudi su se, takođe, i više zaduživali, pa se time povećavala i verovatnoća da će baš oni povećati svoje zaduživanje kao odgovor na rast cena nekretnina.

Ovo je izuzetno upečatljivo kao sistemska greška. Ako ste bili menadžer hedž-fonda tokom 2005. ili 2006. godine, a imali ste pristup podacima koji pokazuju da su ljudi previše optimistični, mogli ste napraviti puno novca short selling* metodom prodaje tokom stambenog finansijskog mehura – što su, u stvari, neke menadžere hedž-fondova i činili. Ako ste bili vlast u 2005. i 2006. godini, možda ste bili u mogućnosti da iskoristite istraživanja o očekivanjima javnog mnjenja, kao znak upozorenja koji vam je naznačio trenutak kada da ograničite hipotekarne kredite.

[Short selling*, tehnika ulaganja suprotna finansiranju sa margin kreditom; omogućava profit kada je tržište u padu i zasniva se na pozajmici deonica od investicione kompanije kao i prodaji istih, kako bi se na kraju pokrila prodaja tj. otkupila nazad ista količina deonica, ali po nižoj ceni. Profit je u razlici cene i ostvaruje se kratkoročno, unapred regulisano od strane investicione kompanije. Naravno, gubitak je lako moguć i rizik je veliki.]

Drugim rečima, racionalna očekivanja bi, u stvari, lako mogla biti sasvim pogrešna. Ljudi mogu praviti sistemske greške, misleći kako će finansijski uspesi ili krahovi trajati zauvek. Ako je to slučaj, onda se od ekonomske profesije i nauke očekuje da odustane od jedne od svojih najjačih dogmi. Ali ovo se može uveliko isplatiti – ukoliko bi modeli unutar ekonomske struke počeli da uspešno objašnjavaju fenomene poput finansijskih mehurova ili krahova berze.


Američka privreda: rast ispod očekivanog

01

U sadašnjoj situaciji i okolnostima, planirano povećanje kamatne stope američke Centralne banke za septembar imalo bi zamašne negativne posledice po inače veoma nestabilno svetsko tržište.

Naime, ono što traži Međunarodni monetarni fond (IMF) od Centralne banke Sjedinjenih Američkih Država jeste odlaganje planiranog povećanja primarne kamatne stope do 2016. godine. Finansijskim merama Centralna banka (odnosno Federalne rezerve, što je uobičajeniji naziv za američku krovnu banku), podržava ekonomski rast SAD koji bi, prema brojnim analizama, mogao da se nastavi i bez podrške FED-a. Ocene Kristin Lagard (Christine Lagarde), direktorke Međunarodnog monetarnog fonda, međutim, odražavaju izvesnu zabrinutost zbog smanjenja američkog privrednog rasta za 0.7% u prvom kvartalu ove godine. A sve ono što se dešava sa najjačom svetskom ekonomijom, bilo da je dobro ili loše, neminovno se odražava i na sveukupne, globalne ekonomske trendove.

Optimizam koji je prošle godine pokrenut američkim privrednim rastom sada je unekoliko suzdržaniji i odmereniji, naročito nakon objavljivanja podataka koji ukazuju da je od januara do marta 2015. došlo do usporavanja. Osnovni razlog je jačanje dolara prema drugim valutama, čime je američki izvoz u druge zemlje značajno poskupeo i, usled toga, u određenom obimu i smanjen.

Direktorka Međunarodnog monetarnog fonda je mišljenja da bi, u sadašnjim okolnostima, skorašnje povećanje primarne kamatne stope američkog FED-a imalo značajne negativne posledice na i onako već prilično nestabilno svetsko tržište:

“Procenjujući taj rizik, mišljenja smo da je bolje popričekati sa podizanjem kamatnih stopa sve dok nam se jasno ne pokažu pouzdani znakovi smirivanja inflacije i cena, koje su u mnogim zemljama osetne i uočljive. Verujemo da će za taj korak okolnosti biti povoljnije početkom iduće godine.”

03

Konstantno poboljšanje ekonomskih paramaetara je nagnalo šefove Feda da najave i mogućnost povećanja primarne kamatne stope sredinom 2015, i to po prvi put nakon skoro devet godina. Pri tom, nimalo beznačajno upozorenje o kojem bi trebalo posebno voditi računa je, osim usporavanja provrednog rasta u prvom tromesečju ove godine, i rast potrošnje Amerikanaca od 1,8%. Ovo je iznenađujuće malo, ako se uzme u obzir da je za potrošnju raspoloživi prihod porastao za više od pet procenata. Lael Brainard, koja je član Upravnog odbora Feda kaže:

“Nastavljanje oprezne, suzdržane potrošnje i u narednim mesecima bi značilo da su, zbog prethodnih finansijskih kriza američki građani daleko oprezniji u trošenju svog novca, i da procenjuju kako su dosadašnji proivredni rast i oporavak (samo) privremeni.”

Shodno procenama onih koji su “ekonomski optimisti”, usporavanje američkog rasta u prva tri meseca 2015. bilo je samo “privremeno odstupanje”. Itan Heris (Ethan Haris), šef odeljenja za ekonomske analize u Bank of America, izražava očekivanje da će u septembru doći do povećanja primarne kamate:

“Uporedivši se s onim stanjem u kojem smo bili do pre nekoliko godina, današnji bankarski sektor je daleko zdraviji, pri tom je prodaja nekretnina, stanova i kuća u porastu ne naziru se neki veći finansijski potresi niti “finansijske litice”, nema naznaka političkih blokada iz pravca Vašingtona… Imamo, dakle, sve uslove za dalje ozdravljenje privrede i ekonomije.”

Isto tako, Asocijacija glavnih ekonomista američkih poslovnih banaka, predviđa i dalji nastavak rasta provrede tokom druge polovine ove godine. Nasuprot njima, analitičari Međunarodnog monetarnog fonda daju prognozu da će, u odnosu na raniju procenu MMF-a od 3,1 odsto, američki ekonomski rast do kraja godine dostići tek 2.5%.


Wall Street Journal