Kina vidi novi svetski poredak sa naftnim standardom i zlatnom podlogom

Ugovori koji će se zaključivati isključivo u juanima omogućiće izvoznicima koji plasiraju svoju naftu (i drugu robu) da zaobiđu američki dolar. Da li će petro-juan dovesti do dedolarizacije globalnog tržišta energentima?

Očekuje se da će Kina uskoro lansirati ugovore o naftnim fjučerima izraženim u juanima, a koje je moguće pretvoriti u zlato – ovaj trend analitičari opisuju kao promenu pravila igre koju je globalna industrija energenata dosad imala.

Ugovor bi mogao postati najvažniji benčmark za azijsku sirovu naftu, s obzirom da je Kina najveći uvoznik nafte na svetu. Vrednost sirove nafte se obično procenjuje u odnosu na Brent ili Intermedijarne fjučere Zapadnog Teksasa (West Texas Intermediate futures), oba denominovana u američkim dolarima.

Ovaj kineski potez će omogućiti izvoznicima poput Rusije i Irana da zaobiđu sankcije Sjedinjenih Država tako što će – trgovati u juanima. Kako bi se dodatno podstakla trgovina u juanima, Kina kaže da će njena valuta biti potpuno konvertibilna, tj pretvoriva u zlato na berzama u Šangaju i Hong Kongu.

“Pravila globalne naftne igre bi se u velikoj meri mogla izmeniti, i to u izuzetno skoroj budućnosti“, rekao je Luke Gromen, osnivač kompanije za makroekonomske studije (FFTT) sa sedištem u SAD.

Šangajska međunarodna berza energentima počela je da obučava svoje potencijalne korisnike i klijente, i u tom smislu sprovodi sistemske testove nakon značajnih priprema koje će uslediti u junu i julu 2018. Ovo će biti prvi kineski ugovor o fjučersima koji je otvoren za inostrane kompanije poput investicionih fondova, kuća koje se bave trgovinom, kao i naftnih kompanija.

Većina kineskog uvoza sirove nafte, koji je u 2016. godini iznosio oko 7,6 miliona barela dnevno, kupuje se kroz dugoročne ugovore između najvećih kineskih naftnih kompanija i stranih nacionalnih naftnih kompanija. Ponude se takođe odvijaju i između kineskih mejdžora i nezavisnih kineskih rafinerija, te između stranih velikih kompanija za naftu i globalnih trgovinskih kompanija.
Alan Banister, direktor za S&P Global Platts, firma koja se bavi prikupljanjem i analizom informacija vezanih za energetiku, rekao je da je aktivno uključivanje kineskih nezavisnih rafinerista u poslednjih nekoliko godina “stvorilo raznovrsnije tržište za sve potencijalne učesnike na domaćem tržištu Kine, kreirajući okruženje u kojem ugovor o fjučerima sirove nafte ima daleko veće šanse da uspe.”

Kina već dugo vremena želi da smanji dominaciju američkog dolara na robnim tržištima. Na Šangajskoj berzi zlata se još od aprila 2016. trguje fjučerima zlata denominovanim u juan, a ovaj proizvod je krajem 2017. lansiran na berzi u Budimpešti.

Ugovori za trgovinu zlatom denominovani u juan takođe su lansirani u Hong Kongu prošlog jula – nakon dva prethodno neuspešna pokušaja – dok, za to vreme, Kina pokušava da internacionalizuje svoju valutu. Ugovori su bili umereno uspešni.

Postojanje juana podržanog fjučerima nafte i zlata znači da će korisnici ove trgovinske usluge imati mogućnost da budu plaćani u fizičkom zlatu, izjavio je Alisder Mekleod, šef istraživanja u kanadskoj firmi Goldmoney, specijalizovanoj za finansijske usluge u zlatu. “To je mehanizam koji će verovatno privući proizvođače one nafte koji preferiraju da izbegavaju korišćenje dolara ali, ujedno, nisu spremni ni da prihvate kao dobru ideju to da za svoju naftu prodatu Kini budu plaćani u juanima (usled velikog valutog rizika)”, rekao je Mekleod.

Ugovori za kupovinu zlata denominovanih u juane već imaju značajne implikacije, posebno po zemlje kao što su Rusija i Irana, ili Katara i Venecuela, izjavio je Luj-Vensan Gave, izvršni direktor Gavekal Research, kompanije za finansijsko istraživanje iz Hong Konga.

Ove zemlje bi u slučaju trgovine podržane juanom bile manje ranjive usled upotrebe američkog dolara kao “mekog oružja” koje koristi Vašington, naročito ukoliko bi se dogodilo da padnu u nemilost od strane donosilaca spoljnopolitičkih odluka SAD, rekao je on. “Kreiranjem „zlatnog ugovora“ kojim se sve rešava kroz renminbi (alternativno ime za juan), Rusija sada može prodati naftu Kini za renminbi, a zatim da za svaki svoj višak tj profit kupi zlato u Hong Kongu. Kao rezultat toga, Rusija ne mora da kupuje kinesku aktivu ili prebacuje svoj prihod u dolare”, rekao je Gave.

Grant Vilijems, savetnik kompanije Vulpes Investment Management, singapurskog finansijera hedž fondova rekao je da očekuje da većina proizvođača nafte bude zadovoljna razmenom svojih rezervi nafte za zlato. “To je prenos držanja njihove aktive iz crne tečnosti u žuti metal, što je strateško pomeranje tokom koje se nafta razmenjuje tj trampi za zlato, a ne za američke trezorske vrednosne hartije: (Amerikanci) mogu svoje dolare neočekivano i niotkud („out of thin air“) naštampati i razbacivati svetom bez ikakve finansijske osnove, bez ikakve vrednosne podloge”, rekao je on.

Tržišni udeo
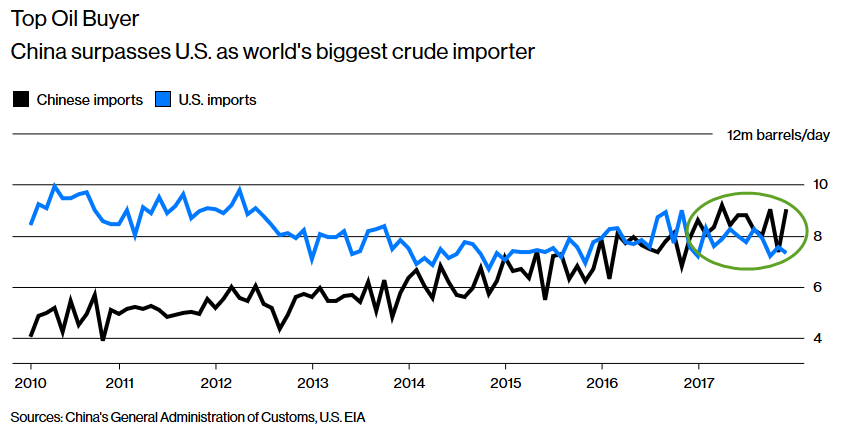
Kina je tako pokazala proizvođačima nafte da oni koji budu sretni jer im Kinezi kupuju naftu za juane imati još više koristi od svog poslovanja s njima. Proizvođači koji pak ne žele da prodaju Kini naftu za juane izgubiće svoj dosadašnji tržišni udeo.

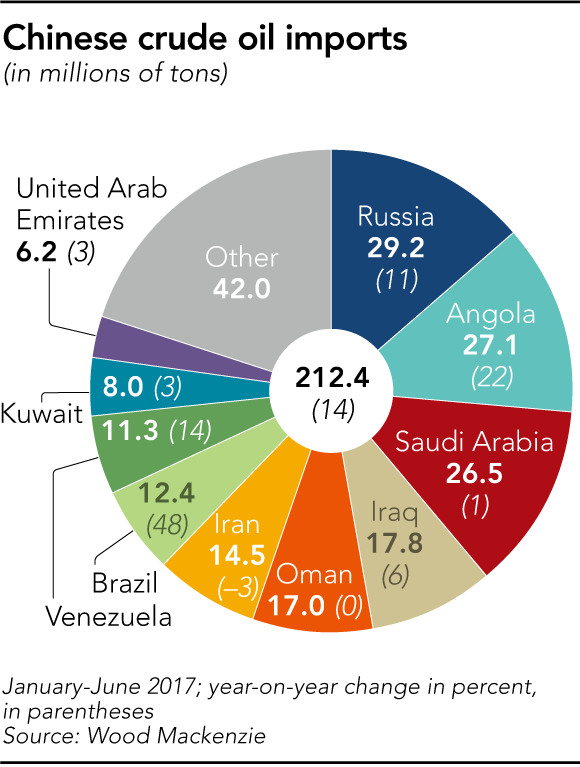
Saudijska Arabija, američki saveznik, predstavlja poseban slučaj i presedan. Prema kineskim medijima, „Azijski tigar“ je krajem prošlog jula predložio Saudijskoj Arabiji cenu nafte u juanu. Nije jasno da li će se Saudijska Arabija privoleti uslovima njenog najvećeg kupca (a po svemu sudeći – hoće), ali je Peking smanjio udeo saudijske nafte u svom ukupnom uvozu, koji je pao sa 25% u 2008. na 15% u 2016. godini.

Kineski uvoz nafte je u prvoj polovini 2017. porastao za 13,8 odsto u odnosu na isti period godine u proteklom periodu (do 2017), ali je isporuka iz Saudijske Arabije, i pored ovako pojačanog kineskog uvoza, bila uvećana tek za neznatnih 1% u odnosu na 2016. U istom vremenskom roku, ruske isporuke nafte skočile su za 11%, čineći Rusiju trenutno najvećim snabdevačem Kine. Angola, koja je 2015. ozvaničila juan kao svoju drugu zakonsku valutu, preusmerila je Saudijsku Arabiju na drugo mesto, sa porastom izvoza Kini od 22% u istom periodu.

Gave kaže da, ukoliko Saudijska Arabija prihvati pogodbu za kupovinu u juanu, “Vašington primiti ovu vest veoma bolno, jer bi američki trezor gledao na ovaj potez Kine i zemalja kao pretnju po hegemoniju dolara… i malo je verovatno da će SAD nastaviti da odobrava prodaju savremenog oružja Saudijcima, uskraćujući kraljevskoj kući Sauda kao vladajućoj porodici dosad traicionalno ustanovljenu zaštitu  koja je išla uz naftni aranžman.”

Za Saudijsku Arabiju je podjednako nepoželjna i alternativa. “Izbacivanje sa kineskog tržišta će sve odmah značiti da taj „višak“ zaliha nafte treba prodati na nekoj drugoj strani, na globalnoj sceni, čime bi se osigurala jedna održivo niska (i dugoročna) cena nafte”, rekao je Gave.

Ali, kraljevstvo pronalazi druge načine da uđe u posao sa Kinom. 24. avgusta 2017, Saudijski pomoćnik ministra za ekonomiju i planiranje, Mohamed al-Tuvajdžri, rekao je na konferenciji u Džedi da vlada razmatra mogućnost izdavanja obveznica u saudijskim dinarima. Saudijska Arabija i Kina takođe su se složili da uspostave zajednički investicioni fond težak 20 milijardi dolara.
Osim toga, dve zemlje bi mogle zacementirati i dugoročno utvrditi svoj međusobni odnos ukoliko bi Kina preuzela 5% akcija saudijske kraljevine u inicijalnoj javnoj ponudi za Saudi Aramco, nacionalnu naftnu kompaniju Saudijske Arabije. Očekuje se da će IPO biti veći nego ikada dosad, iako su detalji o mestu unosa i proceni još uvek jedva oskudni i gotovo neadekvatni.

Ako bi Kina kupila 5% akcija saudijske državne kompanije, cene nafte u Saudijskoj Arabiji mogle bi da pređu iz američkog dolara u juan, rekao je Mekleod. A u svemu ovome je najvažnije da “Ukoliko Kina bude u stanju da se poveže sa Saudi Aramkom, sa Rusijom, Iranom i drugim proizvođačima, onda će imati uticaj na gotovo 40% globalne proizvodnje nafte pa će, shodno tome, moći i da napreduje u svojoj želji da isključi dolar i umesto njih uvede juan”, rekao je on.

“Ono što je interesantno je to da je kinesko rukovodstvo prvobitno planiralo da 2018. ’očisti’ tržišta od dolarske dominacije, ali je počela da aktivno radi na tome već tokom leta 2017. Jedno tumačenje za ovako brzu i efikasnu promenu strategije je to što su odlučili o datumu tj danu od koga će naftu svojih dobavljača početi da plaćaju juanima”, rekao je Sajmon Hant, strateški savetnik međunarodnih investitora u oblasti kineskoj ekonomiji i geopolitici.

Kina takođe pokušava da odredi uslove i standarde trgovine i to ne samo naftom već i drugom robom, kao što su gas i bakar. Razlog ovome je nastojanje Pekinga da svoj juan transformiše u sveprisutnu valutu u trgovini na području Azije i novih tržišta.

Očekuje se da će juanski naftni fjučeri za trgovinu naftnim derivatima privući interesovanje investitora i fondova, dok će državni preduzetnici kao što su PetroChina i China Petroleum & Chemical (Sinopec) obezbediti likvidnost kako bi osigurali trgovinu. Lokalno registrovani poslovni subjekti u Kini, kao što su JPMorgan, američke banke ali i švajcarska UBS, među prvima su dobili odobrenje za trgovanje kroz ovakav juanski model ugovora (to jest juanskim fjučerima, koji su dugoročni ugovori sa malim fluktuacijama u ceni). I pored toga što su juanski fjučeri prvo ponuđeni njima, svet biznisa shvatio je da će (kinesko) tržište biti otvoreno i za male investitore.

Asia Nikkei

U borbi za Afriku Kina pobedila Zapad

U poslednjih 15 godina Kina jača svoj uticaj na Crnom kontinentu. Peking je danas najveći trgovinski partner Afrike, a direktne kineske investicije i kreditiranje u afričke zemlje rapidno rastu. Korist je obostrana — Kinezima su važni afrički resursi, a kineske investicije su dovele do ekonomskog rasta i smanjenja siromaštva na najgladnijem kontinentu.

Interesovanje Pekinga za Afriku objašnjava se sve većim geopolitičkim i geoekonomskim značajem ovog regiona u svetu. Afrika je dugo smatrana „beznadežnim kontinentom“, ali je gotovo neopaženo postala „kontinent budućnosti“, koji beleži ubrzani ekonomski i društveni rast, navode eksperti. Kao i krajem 19. veka, velike sile i danas vode bitku za „crnu Afriku“ — Amerika, Kina, Indija i posustale evropske države bore se za resurse. Afrika ima ogromnu teritoriju, oko milijardu stanovnika i ogromna prirodna bogatstva, koja prema različitim procenama čine 30-40 odsto svetskih rezervi sirovina — nafte, dijamanata, zlata i drugih ruda. Za poslednjih 30 godina, prema podacima Uprave za energetske informacije SAD, dokazane rezerve nafte u Africi uvećale su se za 120 odsto, sa 57 milijardi barela 1980. godine na 124 milijarde barela, 2012. A prema procenama kompanije KPMG, na obalama kontinenta ima još najmanje sto milijardi barela, koji „čekaju da budu otkriveni“.

Takođe, značajno su porasle i dokazane rezerve prirodnog gasa — sa 210 triliona kubnih stopa 1980. godine na 509 triliona 2012, odnosno za više od 140 odsto. Zahvaljujući intenzivnim potragama te brojke se stalno povećavaju. Recimo, nedavno je u Mozambiku pronađeno 127 triliona kubnih stopa gasa, a dodatne nedokazane rezerve procenjuju se na još 152 triliona.

Peking je „u borbu“ za Afriku ušao 2000. godine i vrlo brzo je pretekao Zapad i postao najvažniji trgovinski partner Afrikanaca. Još 2009. godine Kina je prestigla SAD, a već 2013. afričko-kineska trgovinska razmena premašila je 210 milijardi dolara, a Kinezi su ostavila Amerikance daleko iza sebe. Sa Zapada se čuju optužbe da je posredi „novi tip kolonijalizma“, ali većina Afrikanaca smatra da je partnerstvo sa Kinom dobrodošlo i da pogoduje razvoju kontinenta.

Brojke pokazuju da je 2013. godine uvoz sirove nafte iz Afrike pokrio 23 odsto potreba Kine. Pritom, nafta čini 64 odsto od ukupnog uvoza Kine iz afričkih zemalja. Takođe, Afrika obezbeđuje šest odsto kineskog uvoza rude gvožđa (uglavnom iz Južne Afrike) i 8,3 odsto uvoza bakra (uglavnom iz Zambije). Formula afričko-kineske saradnje definiše se kao „pomoć u zamenu za resurse“. Direktne investicije Kine u afričke zemlje uvećale su se sa 500 miliona dolara 2003. godine na skoro 15 milijardi dolara 2012. Neki procenjuju da ukupan obim kineskih ulaganja u ekonomije afričkih zemalja sada iznosi od 40 do 45 milijardi dolara, od kojih su skoro 15 milijardi direktne investicije. Kinezi ulažu u infrastrukturu, industriju, transport, energetiku, poljoprivredu i građevinu, u pedesetak afričkih zemalja. U Africi posluje preko 2.000 kineskih kompanija, a u poslednjih desetak godina tamo se preselilo i oko milion kineskih biznismena i radnika.

Eksperti ocenjuju da Kina, podstaknuta „glađu“ za sirovinama i masovnim tržištima, nastupa odlučno. Na kontinentu se grade luke, saobraćajnice, železničke pruge, aerodromi, brane, električne centrale, naftovodi, tržni centri… Uz upravljanje kineskih stručnjaka pojavile su se plantaže pamuka, otvaraju se fabrike i puštaju u rad hidrocentrale…

Jedan od većih projekata je izgradnja železničke pruge na istoku kontinenta, koja će povezivati više istočnoafričkih zemalja. Posebnu pažnju zaslužuju napori Kine u eksploataciji uranijuma na Crnom kontinentu. Dugogodišnji lideri tržišta uranijuma su Kanada, Kazahstan i Australija. Peking sa nekim od njih trguje, ali sada sve više računa na nove snabdevače uranijuma — Namibiju, Južnoafričku Republiku i Niger. Nalazište Hisab u Namibiji, čiji je godišnji kapacitet 5.700 tona, pretvorio je zemlju u jedan od najvećih izvoznika uranijuma u svetu. Ako se posmatra učešće Kine u afričkoj privredi, može se zaključiti da Kinezi imaju ogromne građevinske i infrastrukturne projekte u regionu. Tu recimo spada izgradnja velike džamije u Alžiru, koju gradi Kineska državna građevinsko-inženjerska korporacija CSCEC, a čija se vrednost procenjuje na 1,3 milijarde. Džamija će moći da primi 120.000 ljudi. U Gani je, na primer, kompanija „Sinohydro“ izgradila hidroelektranu, čija je vrednost 700 miliona dolara. To je samo deo velikog kineskog projekta izgradnje hidroelektrana u mnogim afričkim zemljama. Takođe, u Gvineji je sagrađen kongresni centar, vrednosti od 800 miliona dolara. Za 3,5 milijarde dolara Kinezi su u Angoli izgradili novi grad Kilambu, predviđen za 500.000 ljudi, a u Keniji su za 300 miliona dolara napravili najveći put u Istočnoj Africi, koji spaja Najrobi sa gradom Thika. Osim toga, Kinezi grade i stadione i sportske centre u mnogim afričkim državama.

Ovo je samo delić projekata koji Kinezi realizuju u Africi.

Kineski predsednik Xi Jingping je još u decembru prošle godine govorio o planovima da uključi Afriku u projekat morskog „Puta svile“. Tada je Kina obećala Afrikancima 60 milijardi dolara investicija i kredita. Deo te sume otići će na projekte u okviru „Puta svile“. „Novi put svile“ spajaće Aziju, Evropu i Afriku, a glavni cilj tog projekta je povezivanje ljudi i jačanje kapitala, investicija, saradnje u trgovini i razvijanje infrastrukture.

Osim toga, kineski zvaničnici su više puta isticali da taj kontinent ostaje jedan od prioriteta njihove politike. Afrika je već puna kineskih prodavnica i kineske robe, ali Kina računa na dalje širenje tržišta. Saradnja, međutim, nije uvek pogodna za Afrikance — kineski radnici im zauzimaju radna mesta, a u Južnoafričkoj Republici je, recimo, kineski tekstil potisnuo domaću proizvodnju. Ali Kinezi mudro rade — oni grade puteve, infrastrukturu, nude kredite, daju pomoć.

Cilj — rast uticaja i ekonomska korist. Alarmantna nestašica vode u svetu Osim toga, Kina je afričkim liderima ponudila alternativu i tako im omogućila da ignorišu mnoge zapadne zahteve. Kinezi daju novac i ne vezuju ga za politička uslovljavanja. Kineska roba široke potrošnje po svojim karakteristikama (niska cena, jednostavnost upotrebe i sl.) savršeno odgovara afričkim kupcima. Kinezi na ovom tržištu dominiraju i zato što se proizvođači iz drugih zemalja plaše mnogih rizika koji vrebaju u ovom regionu. To olakšava razumevanje sa afričkim liderima, kao i činjenica da Peking nema običaj da se meša u unutrašnju politiku afričkih zemalja. Takođe, Kina za razliku od zapadnih država ne kritikuje lokalne vlasti za narušavanje ljudskih prava.

To što su Kinezi uspostavili dobre odnose sa afričkim vlastima jako nervira Zapad. Još 2012. godine Hilari Klinton je tokom svoje afričke turneje kritikovala zemlje koje „daju Africi novac, ne mareći za to što on ide u ruke autoritarnih vlada“. Ona nije direktno „prozvala“ Kinu, ali je bilo više nego jasno na koga je mislila.

Olivera Ikodinović, Sputnik News


Tokio 2020: Olimpijske medalje od e-otpada

I dok Japanu, s jedne strane, nedostaju prirodni resursi, Zemlja izlazećeg sunca predstavlja jedan od vodećih svetskih “urbanih rudnika”. Ken Sakakibara, novinar lista “Azijski pregled Nikkei” (Nikkei Asian Review) objašnjava šta se sve može naći i eksploatisati u najvećim urbanim strukturama sveta, i od čega će se praviti medalje za predstojeću Olimpijadu čiji će domaćin 2020. biti japanska prestonica, Tokio.

Organizatori Olimpijskih igara u Tokiju 2020. godine se nadaju da će izvore metala za izlivanje medalja od zlata, srebra i bronze pronaći u “urbanim rudnicima”, mestima na koja se deponuju milioni odbačenih pametnih telefona i ostala mala potrošačka elektronika.

Takav elektronski otpad sadrži dovoljno plemenitih metala za izlivanje svih medalja koje će se deliti na narednim Olimpijskim i Paraolimpijskim igrama, koje će se održati u glavnom gradu Japana za četiri godine. Članovi organizacionog tela tokijskih letnjih Olimpijskih igara sastali su se sa državnim službenicima i direktorima najvećih kompanija kako bi razmotrili mogućnosti i maksimalne potencijale za reciklažu.

Za Londonske Olimpijske igre 2012. godine je za proizvodnju medalja iskorišćeno je 9.6 kilograma zlata, 1,210kg srebra i 700kg bakra – primarne komponente bronze. Poređenja radi, količina plemenitih metala koja se reciklažom dobila od odbačenih komada potrošačke elektronike je 2014. godine u Japanu iznosila 143kg zlata, 1,566kg srebra i 1.112 tona bakra.

I dok je Japan zemlja siromašna prirodnim resursima, njen “rudnik” zlata i srebra sadržan je u nepreglednom kvantumu potrošačke elektronike koja iznosi 16% odnosno 22% ukupnih svetskih količina e-otpada; time je Japan prevazišao rezerve onih nacija koje obiluju prirodnim resursima.

Gradovi koji su bili domaćini dosadašnjih Olimpijada obično su ove metale nabavljali tako što su uglavnom tražili da ih rudarske kompanije doniraju.

O ideji korišćenja reciklirane elektronike raspravljalo se 10. juna ove godine na sastanku u Tokiju. Razmatrali su se “predlozi saradnje (državnog i privatnog sektora) radi koncipiranja operativnog plana za Tokio 2020”, sa posebnim osvrtom na “održivu budućnost”. Učesnici su bili zvaničnici Tokijskog Olimpijskog i Paraolimpijskog organizacionog komiteta, Ministarstvo životne sredine i predstavnici tokijske gradske vlade, kao i direktori kompanije za mobilne komunikacije telefona NTT DoCoMo, kompanija za istraživanje i eksploataciju plemenitih metala Tanaka Kikinzoku Kogyo, i, naravno – mnogobrojne kompanije koje se bave reciklažom.

Izazov skupljanja starog, polovnog, odbačenog, neupotrebljivog, iskorišćenog…

Jedan od izazova je činjenica da Japan nije u potpunosti implementirao sistem za prikupljanje odbačene potrošačke elektronike. I dok se u ovoj zemlji svake godine odbaci oko 650.000 tona potrošačke elektronike i električnih kućnih aparata, procenjuje se da se tek nešto manje od 100.000 tona prikupi u okviru sistema utemeljenog na Zakonu o reciklaži malih kućnih aparata, koji je 2013. godine stupio na snagu. Ministarstvo za životnu sredinu pozvalo je opštine da ostvaruju zacrtani državni cilj prikupljanja 1 kg male potrošačke elektronike po osobi godišnje, ali je ovaj plan kod mnogih opština “potonuo” na prikupljanje jedva 100 grama po osobi.

Osim toga, obilje metala koji se izvuče iz odbačenih elektronskih uređaja već se iznova koristi za novu elektroniku. Srebro se posebno nestabilno kotira u odnosima ponude i potražnje, pa je neizvesno može li ga se dovoljno dobiti da bi se proizvele sve srebrne olimpijske medalje.

Podizanjem svesti ne samo japanske javnosti, moguće je povećati procenat iskorišćavanja elektronskog otpada koji se prikuplja i reciklira. Reciklaža je već široko rasprostranjena u Japanu za mnoge proizvode, uključujući najraznovrsniju kartonsku ambalažu i poklopce za plastične boce – sve to upravo zahvaljujući naporima i saradnji ekološki svesnih potrošača.

“Potreban nam je sistem koji će potrošačima što je moguće više olakšati predaju polovne potrošačke elektronike, kao i preuzimanje iste u reciklažnim prijemnim stanicama”, rekao je Takeši Kuroda, predsednik poslovne grupe ReNet Japan iz Obua u prefekturi Aiči. Ova kompanija kupuje i prodaje iskorišćene kućne aparate. ReNet se svrstava među one japanske kompanije koje zdušno podržavaju plan da se olimpijske medalje dobijaju iz elektronskog otpada.

“Sistem prikupljanja odbačenih uređaja trebalo bi da se uspostavi od strane privatnog sektora i centralne i lokalne vlasti, koji treba da budu zaduženi za objavljivanje ovakvih privatnih usluga”, rekao je Kuroda. “Ukoliko bi ova javnoprivatna saradnja uznapredovala, prikupljanje i iskorišćavanje elektronskog otpada trebalo bi da u Japanu značajno poraste.”

Yuko Sakita, predstavnik neprofitne organizacije Genki Net u kampanji “Za stvaranje održivog društva” (Creating a Sustainable Society), koji je 10. juna organizovao sastanak za razradu Olimpijskog akcionog plana kaže: “U cilju angažovanja svih Japanaca da na svaki način uzmu učešća na predstojećoj Olimpijadi u Tokiju, sada od kompanija iz privatnog sektora tražimo da budu aktivne, da preuzmu inicijativu i same predlažu konkretne koncepte za sakupljanje e-otpada. Želeli bismo i da ostvarimo što tesniju saradnju s Organizacionim odborom Olimpijskog komiteta kako bismo ovaj predlog-ideju konačno i konkretizovali.”

Nikkei Asian Review


Odnos između cena akcija i nafte

Protekla decenija bila je pravi “tobogan” za cene nafte, takav strm i ćudljiv da na njemu učesnici verovatno nisu učestvovali sa mnogo žara (Slika 1). Ovaj period obuhvata mnogo nestabilnosti i dva oštra pada. Jedan veliki udar, u 2008. godini, bio je povezan sa finansijskom krizom i Velikom recesijom. Drugi možda još traje: Cene nafte su pale sa preko $100 po barelu sredinom 2014. godine na nedavnih oko $30 po barelu, piše nekadašnji šef Američke centralne banke (FED), Ben Bernanke.

01

Cene akcija su takođe od nedavno počele da padaju, a ovi pomaci su uglavnom pratili tok cena nafte, o čemu se mnogo komentarisalo u finansijskoj štampi (na primer, videti ovde i ovde). Površno gledano, tendencija da akcije padaju zajedno sa cenama nafte je iznenađujuća. Uobičajena pretpostavka je da je pad cena nafte dobra vest za ekonomiju, barem za neto uvoznike nafte kao što su SAD i Kina. [1]

Jedno moguće objašnjenje ove tendencije zajedničkog kretanja cena hartija od vrednosti i nafte je da oba reaguju na zajednički faktor, naime, slabljenje globalne agregatne tražnje, koja ugrožava kako korporativne profite tako i potražnju za naftom. Kao što se to kaže u jednom skoro objavljenom tekstu u Volstrit Džornalu (Wall Street Journal): “Nafta i berze idu ove godine ukorak, što je redak spoj koji ističe strahove u vezi globalnog ekonomskog rasta.”

U ovom postu prvo potvrđujemo pozitivnu korelaciju između akcija i cene nafte, uz napomenu da to nije samo novija pojava. Zatim istražujemo hipotezu da promene u agregatnoj tražnji objašnjavaju odnos između nafte i akcija. Nalazimo da osnovni faktor potražnje objašnjava veliki deo pozitivnog odnosa, i da ako uz to, uzmemo u obzir i ponašanje u slučaju tržišnih rizika, dobijamo mogućnost da i dublje objasnimo ovu povezanost. Međutim, čak i kada uključimo oba faktora, značajan deo korelacije ponašanja cene nafte i akcija ostaje nerazjašnjen.

Da bi smo razumeli odnose o kojima govorimo, hajde da pogledamo jednostavne korelacije (procenat promene) kod cena akcija i cena nafte. Koristeći dnevne podatke, moj asistent Piter Olson i ja smo izračunali te korelacije za poslednjih pet godina (slika 2 u nastavku). Da bi smo uhvatili kratkoročne varijacije, procenili smo korelacije koristeći pomerajući period od 20 radnih dana.

02

Utisak koji proizilazi iz slike 2 je da je odnos između akcija i nafte i sam nestabilan, sa korelacijom između prinosa na akcije i na ljuljanje cene nafte između pozitivnih i negativnih vrednosti. Drugim rečima, ponekad cene akcija i nafte idu u istom smeru, ponekad u suprotnim pravcima. U proseku, međutim, povezanost je pozitivna (akcije i nafta idu u istom smeru). Zanimljivo, iako je ta korelacija ojačana u poslednjih nekoliko meseci, u poslednje vreme nije bila tako snažna, u poređenju sa ostatkom uzorka od pet godina.

Kao što smo ranije pomenuli, pozitivna korelacija akcija i nafte može nastati zbog toga što obe reaguju na promene u globalnoj potražnji. Za jednostavan test te hipoteze, primenjujemo dekompoziciju koju je predložio James Hamilton, makroekonomista i stručnjak za tržišta nafte na kalifornijskom univerzitetu u San Dijegu.

U svom postu s kraja 2014. godine, Hamilton je predložio jednu jednačinu koja stavlja u međusoban odnos promene cena nafte sa promenama cena bakra, promenama cena desetogodišnjih obveznica trezora, i promenama vrednosti dolara, a zatim se dobijena vrednost primenjuje na cene nafte da bi se merio efekat promena u tražnji na tržište nafte. [2] Pretpostavka je da će cene sirovina, dugoročne kamate i vrednost dolara reagovati na percepciju investitora na globalnu i tražnju u SAD, i da će biti relativno rezistentne na potražnju za naftom. Na primer, kada promena cene nafte prati sličnu promenu cene bakra, ovaj metod navodi na zaključak da obe cene prvenstveno reguju na zajednički globalni faktor potražnje. Iako ova dekompozicija nije savršena, izgleda razumno da se napravi prva aproksimacija.

Mi smo primenili Hamiltonovu metodu, koristeći dnevne podatke. Iz razloga dostupnosti podataka, počinjemo uzorak sredinom 2011. godine. Podaci su dati u procentima promene (preciznije, log promene), osim za promenu kamatnih stopa na deset godina, što je jednostavna razlika. Dobijamo vrednost naše jednačine koristeći podatke do sredine 2014. i zatim koristimo ovu jednačinu da bi smo predvideli cenu nafte koju bi smo imali ako bi šokovi na tržištu nafte bili samo na strani tražnje (svetlo plava linija na slici 3). Procenjeni koeficijenti za sve varijable (vidi Dodatak 1 na kraju posta) su veoma značajni, i ekonomski i statistički.

03

Upoređujući predviđeni i stvarni pad cena nafte, nalazimo da nešto između 40-45 odsto pada cena nafte od juna 2014. godine može da se pripiše neočekivano slaboj potražnji. (Ovaj opseg je veoma sličan onom koja je dobio Hamilton na drugom uzorku.) Rezultati se ne menjaju mnogo ako iz jednačine izbacimo vrednost dolara ili ako desetogodišnje trezorske zapise zamenimo krivom prinosa (razlikom između prinosa na dvogodišnje i desetogodišnje državne hartije).

04

05

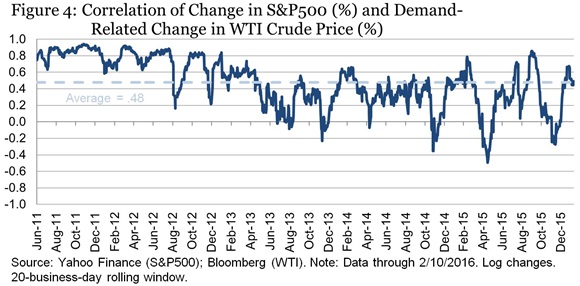
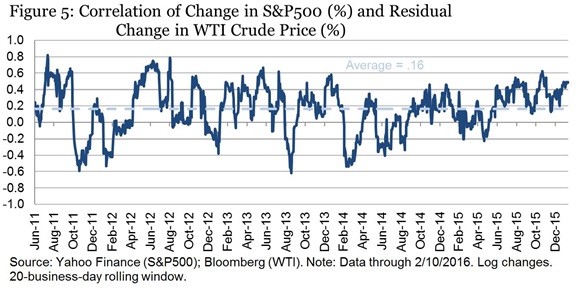
Koristeći ovu jednačinu, možemo, takođe, preispitati korelacije promena u cenama akcija sa promenama cena nafte. Ovaj put smo razbili promene cena nafte u deo vezan sa tražnjom (u skladu sa ovim metodom) i ostatkom (koji po svoj prilici uključuje većinu faktora ponude). Korelacije između cena akcija i cena nafte su prikazani na slici 4, a korelacije između cene akcija, i ostatka (faktora ponude) na slici 5.

Kao što smo i očekivali, korelacija između cene akcija i komponente potražnje za naftom je veća (oko 0.48, u proseku) od korelacija između cene akcija i cene nafte u celini (0.39). Oba ova skupa korelacija su u proseku viša od korelacija između cene akcija i preostale komponente cene nafte (koji u proseku iznosi oko 0.16 u našem uzorku). To je u skladu sa idejom da kada trgovci akcijama reaguju na promene cena nafte, oni to ne rade nužno zbog toga je to posledično ponašanje samo po sebi, već zato što im kolebanja cena nafte služe kao indikator globalne tražnje i rasta.

S druge strane, pošto je čak i preostala komponenta cene nafte u pozitivnoj korelaciji (u proseku) sa promenama u cenama akcija, moramo da zaključimo da objašnjenje sa strane potražnje (barem, s obzirom na našu meru tražnje) nije potpuno objašnjenje ovog fenomena.

Drugi mogući razlog za pozitivnu korelaciju akcije-nafta se zasniva na zapažanju da su nedavna pomeranja na tržištu bila praćena povišenim nestabilnostima. Ako se investitori povlače iz sirovina, kao i iz akcija u periodima visoke neizvesnosti i averzije prema riziku, onda šokovi nestabilnosti mogu biti još jedan razlog za posmatranu tendenciju istovremenog pomeranja cena akcija i nafte.

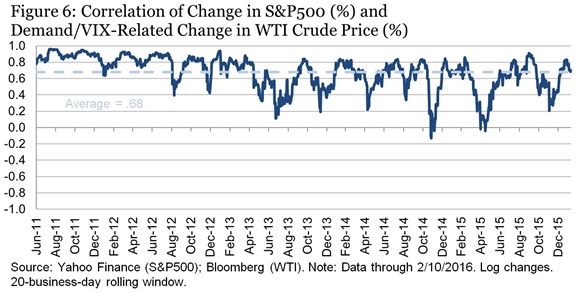
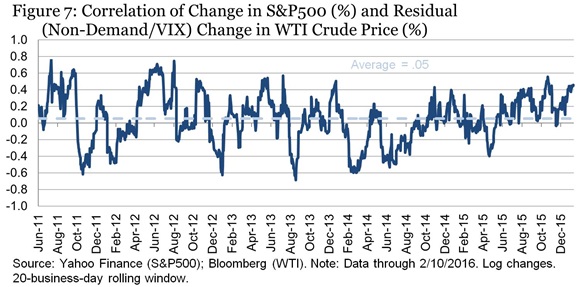
Da bi smo testirali hipotezu da promene u riziku mogu da objasne odnos cena akcija i nafte, mi smo uvećali jednačinu na Hamiltonov način za cene nafte sa dnevnim procentima promena u VIX, koji meri nestabilnost berzanskih indeksa. [3] VIX ulazi u procenjenu jednačinu sa očekivanim negativnim predznakom (cene nafte imaju tendenciju pada kada je nestabilnost visoka) i sa visokim statističkim značajem (vidi Dodatak 2 na kraju posta za detalje).

Na slikama 6 i 7  su korelacije cena akcija sa predviđenom komponentom nafte (onaj deo povezan sa tražnjom i rizikom) i rezidualne komponente, respektivno. Prosečna korelacija na slici 6 je 0,68, u poređenju sa 0,05 na slici 7. Uvođenje rizika poboljšava našu sposobnost da objasnimo zašto cene nafte i akcija imaju tendenciju da se kreću zajedno. Međutim, korelacija rezidualne komponente sa cenom akcija nije negativna, što bi se očekivalo ako ona odražava samo blagotvorne efekte šokova ponude.

06

07

Naš zaključak: Tendencija da se cene akcija i nafte kreću zajedno nije novi razvoj; on ide unazad skoro pet godina (što je granica našeg uzorka) a verovatno i dalje. Veći deo ove pozitivne korelacije može se objasniti tendencijom akcija i cena nafte da reaguju u istom pravcu na zajedničke faktore, uključujući promene u agregatnoj tražnji i u ukupnoj nesigurnosti i averziji prema riziku. Međutim, čak i uključujući sve ove faktore, preostala korelacija je blizu nule, a ne negativna kao što biste očekivali ako bi bili obuhvaćeni samo udari na strani ponude. Postoji nekoliko drugih objašnjenja koja bi mogla biti istražena: na primer, mogućnost da na pad cena nafte, čak i ako je u početku uzrokovan manjom ponudom, utiče na globalne finansijske prilike na štetu kreditne sposobnosti preduzeća ili zemalja koje proizvode naftu. Ova tema je vredna ponovnog vraćanja na nju i razmišljanja.

Ben S. Bernanke, Brookings.edu

Apokalipsa sada: nailazi li novi gigantski finansijski krah?

Već predviđani početak globalne krize prošao je bez događaja. Postoji, međutim, dovoljno znakova upozorenja da u sledeću krizu ulazimo usnuli, kao mesečari. Piše Pol Mejson za londonski Gardijan

00

Prvi oktobar došao je i prošao bez finansijskog Armagedona. Veteran prognostičar Martin Armstrong koji je precizno predvideo krah 1987, koristio je isti model koji ukazuje da je 1. oktobar trebalo da bude D-dan velike prekretnice na globalnim tržištima. Neki investitori su se čak i kladili na to. Ipak, prolazak D-dana bez nekog vidljivijeg događaja je samo donekle dobra vest. Mnogi pokazatelji u globalnim finansijama imaju silazni tok – a neki čak misle da je novi finansijski slom već počeo.

Hajde da pogledamo dokaze. Prvo, neodrživ dug. Od 2007. godine, ukupan obim duga u svetu porastao je za $57tn (52.3tn evra). To ukazuje na godišnji rast od 5,3%, što je znatno iznad rasta BDP. Dugovi su udvostručeni na takozvanim tržištima u razvoju, dok su u razvijenom svetu porasli za oko jednu trećinu.

Džon Mejnard Kejnz (John Maynard Keynes) je jednom napisao da je novac “kopča ka budućnosti” – što znači da ono što radimo sa novcem danas predstavlja signal za ono što mislimo da će se dogoditi u budućnosti. Ono što smo uradili od globalne krize 2008. godine je da su krediti porasli brže nego privreda – što se može smatrati racionalnom odlukom samo ako mislimo da ćemo u budućnosti biti mnogo bogatiji nego danas.

Ovog leta, Banka za međunarodna poravnanja (BIS) je navela da se u nekim velikim ekonomijama uočava visok rast odnosa duga prema BDP, i da su ti pokazatelji izvan istorijski zabeleženih normi. U Kini, ostatku Azije i Brazilu, zaduživanje privatnog sektora poraslo je tako brzo da se BIS-ova tabela zacrvenela. U dve trećine slučajeva, crvena upozorenja, kao što su to ova, praćena su velikim bankarskim krizama unutar perioda od tri godine.

Osnovni uzrok ovog ogromnog dugovnog čvora je $12tn slobodnog ili jeftinog novca stvorenog od strane centralnih banaka od 2009. godine, a u kombinaciji sa skoro nultim kamatnim stopama. Kada je realna cena novca blizu nule, ljudi pozajmljuju – a o posledicama brinu kasnije.

Dalje, hajde da pogledamo cene realnih stvari. Prvo je pala cena nafte, sredinom 2014. godine, sa 110$ za barel na, za sada, $49 uprkos blagom skoku u međuvremenu. Zatim su na red došle sirovine. Bakar je koštao $4.50 za funtu 2011. godine, ali danas se prodaje za upola te cene. Inflacija unutar G7 je jedva iznad nule, a deflacija opseda južnu evro zonu. Obim trgovine u svetu se značajno smanjio od decembra 2014. godine, mereno prema indeksu holandske vlade (Dutch government index), dok je vrednost globalne trgovine primarnih proizvoda, po istom pokazatelju dostigla 150 pre godinu dana, a sada je 114.

04

U ovim okolnostima, jedini način na koji bi ova sve veća planina kredita mogla biti tačan signal budućeg razvoja događaja, važio bi ukoliko bi ispred nas stajao snažan rast produktivnosti. Tehnologija je tu da ovo omogući, ali društveno ustrojstvo nije. Tržište nagrađuje kompanije koje stvaraju berze rada za razmenu vozača taksija sa multimilijarderskom evaluacijom. Vruć novac juri svršene studente IT usmerenja sa dobrim idejama ali to je, kao jedna faza u ciklusu – takođe i odličan indikator gluposti novca u jednakoj meri kao i briljantnosti ideja.

Kina – motor globalnog oporavka od 2009. do danas – značajno usporava. Japan je upravo revidirao prognozu svog rasta naniže, uprkos tome što je usred opsežnog programa štampanja novca (tzv „Abenomics“). Evrozona stagnira. U SAD, rast, koji se dobro oporavio u uslovima kvantitativnog popuštanja, usporava nakon povlačenja ovih monetarnih mera.

Ukratko, kako to kažu ekonomisti BIS, ovo je “svet u kome su nivoi duga previsoki, rast produktivnosti preslab a finansijski rizici isuviše preteći”. Nemoguće je iz ovih podataka odrediti tačan datum novog kraha ili forme koji će taj krah poprimiti. Sve što znamo jeste da postoji nesklad između porasta kredita, usporavanja rasta, trgovine i cena, kao i grozničavog finansijskog tržišta, koje u ovom trenutku surfuje na talasu novca koji ide od jednog sektora, ili geografskog regiona, ka drugom.

Možda je za nas bolja ovakva vežba, da zamislimo arhetipove koje bi dramaturg iskoristio da napiše farsu koja opisuje stanje u društvu uoči još jedne katastrofe. Tu bi bio jedan karakter obuzet imovinom: London je pun mladih profesionalaca koji pokušavaju da zaključe poslove sa nekretninama. Na obalama Temze su šume dizalica, saloni sa uzorcima modela stanova koji se nude na tržištu i polu-iznajmljeni spekulativni projekti, koji će nakon potencijalno veoma izglednog, novog finansijskog udara, biti sjajna mesta za socijalne stanove.

05

Onda bi tu morao da pre svega bude nesretan centralni bankar, koji optimistički gleda „kroz” podatke o niskom rastu, stagnaciji cena i nivoima trgovine koja se obrušava, a sve to kako bi opravdao svoju odluku da ne čini ništa.

Ipak, glavni protagonista bi morao da bude političar. Ekonomista sa Kingston Univerziteta Stiv Kin (Steve Keen) ističe da je neposredno pre kolapsa 2008. godine pogrešna ideologija neoliberalne ekonomije jednu već ionako opasnu situaciju učinila gorom. Ekonomisti stavljaju svoj profesionalni pečatna ideju da su rizične investicije bile sigurne. Danas su vrata stabilnosti ekonomije čvrsto zatvorena. Čak i mejnstrim ekonomisti u bankama traže radikalne mere za oživljavanje rasta: Nick Kounis (Nick Kounis), šef odeljenja za makroekonomske prognoze ABN AMRO je pozvao centralne banke da podignu svoje pokazatelje ciljane inflacije na 4% i preplave svet novcem sa koordiniranom strategijom preživljavanja.
Umesto toga, najjasnija su razmišljanja vezana za svet geopolitike.

Ekonomska opasnost postaje jasna ako razumete da štampanje dvanaest triliona dolara podstiče svaku zemlju da krajnju cenu i posledice antikriznih mera prebaci na nekog drugog. Ali sada tu postoji i jasan geopolitički rizik.

Cena nafte je pala jer su Saudijci želeli da miniraju američku industriju proizvodnje nafte iz škriljaca. Upravo sada, mada su ruske i američke diplomate sposobne da sede zajedno u Beču, njihovi piloti koji napadaju zasebno odabrane neprijateljske ciljeve u Siriji, ne komuniciraju međusobno. Evropa, oslabljena krizom u Grčkoj, koja je svoje međugranične institucije bacila u haos izbegličke krize, izgleda da nije sposobna da bilo kome uradi bilo šta.

Dakle, najveći rizik u svetu, uprkos rastućoj ozbiljnosti, nije deflacija balona. To je rizik njegove isprepletanosti sa geopolitikom. Svaki političar koji smanjuje ili ignoriše ovaj rizik čini isto ono što su uradili poluslepi ekonomisti vodeći nas u susret 2008. godini.


(Paul Mason je urednik ekonomije na Channel 4 News)

Istorijat prirodnih katastrofa – Al Roker: tragična povest nekadašnje vremenske prognoze

Evo ekskluzivnog izvoda iz knjige Ala Rokera o Velikom zalivskom uraganu iz 1900. godine objašnjava kako je vremenska prognoza prerasla u nauku

anemometer 02

Meteorologija nije oduvek bila precizna i egzaktna nauka kao što je danas – što Al Roker dobro zna. Njegova knjiga u izdanju Harper-Kolinsa koja je izašla pre tri dana (11.avg) pod nazivom Oluja stoleća (Storm of the Century), pripovest je o uraganu koji je septembra 1900. godine uništio Gelvisten (Galviston), teksaški grad na obali Meksičkog zaliva, sravnivši ga u jednom dahu. Jedan od mnogobrojnih likova, kojima obiluje ova interesantna priča o katastrofi bez presedana, je i Isak Klajn (Isaac Cline), nekada glavni meteorolog gelvistonskog okruga. Godine na prelazu iz XIX u XX vek bile su nadasve uzbudljiv period u oblasti meteorologije: činilo se, smatra Roker, da bi “Teror Prirode i njenih sila mogli da podlegnu superiornoj inteligenciji ljudske rase”. Slučaj Gelvistena iz 1900. dokazuje da je ova teorija pogrešna, iako je Klajn više nego dobro upućen u najnaprednijie meteorološke metode svoga vremena, što objašnjava i Roker u ekskluzivnom izvodu:

anemometerI dok je nauka predviđanja vremena u Klajnovo doba tek prerastala u modernu i objektivnu disciplinu, većina tehnoloških sprava od kojih je zavisila su postojale od davnina. Jedna od tri najznačajnije starinske naprave bio je i anemometar, baziran na najstarijim principima. Četiri metalne lopatice krstasto postavljene, “činije” u obliku polulopti postavljene vertikalno u odnosu na vetar, “hvatale” su vazdušna strujanja. Anemometar s lopaticama je najčešće upotrebljavana vrsta anemometra. Jeftiniji su u odnosu na druge vrste anemometara i mogu biti vrlo robusni. Sastoje se od 3 ili 4 lopatice koje su smeštene vertikalno na horizontalne nosače. Horizontalni nosači smešteni su na zajedničku osovinu koja se okreće zajedno s lopaticama. Osovina je spojena na električni konvertor koji proizvodi električni izlazni naizmenični signal, čiji je napon i/ili frekvencija proporcionalna brzini vetra. NSRW_AnemometerLopatice i njihove vođice se vrte oko svoje ose; U Klajnovo vreme, osovina je bila povezana sa senzorom i brojčanikom, koji je očitavao broj obrtaja. Ovaj senzor je beležio broj obrtaja u minuti, prenoseći silu vetra kroz osovinu na zupčanike, a ovi dalje do displeja brojčanika, koji je prikazivao brzinu vetra izraženu u miljama na sat. Obrtanje lopatica, samim tim zupčanika i brojčanika: ovakav anemometar je bio potpuno mehanički, bez oslanjanja na električnu energiju, široko rasprostranjeni merni instrument za merenje jačine vetra i brzine strujanja vazduha.

Ovaj instrument meri nekoliko ili sve komponente vektora vetra. Idealni merni senzor vetra bi trebalo da reaguje na najmanji povetarac i vetrove poput uragana, kao i da poseduje linearni izlaz, uz trenutno reagovanje na turbulentne fluktuacije. U stvarnosti, merni senzori ne mogu da reaguju na vetrove male snage, ali ni da izdrže orkanske udare vetrova. Vetar je vodoravno strujanje vazduha koje nastaje usled nejednakosti pritiska u zemljinoj atmosferi, a određen je brzinom i smerom. U meteorologiji je službena jedinica za brzinu vetra metar u sekundi (m/s), dok je smer određen engleskim skraćenicama strana sveta (npr. E, NE, SW). Merenje vetra vrši se na visini od 10 metara iznad tla kako bi se izbegli negativni uticaji od mešanja vetra pri samom tlu, prouzrokovanih raznim faktorima. Brzina se izražava najčešće u km/h, m/s ili čvorovima (kt – engl. knot).

freeimages.co.uk nature images

I dok su, istovremeno, postojale i rivalske verzije anemometara, uključujući one s tečnostima i cevima (Pitotov cevni anemometar, koji se koristi uglavnom za vetrove velike brzine i snage), dizajn anemometra sa četiri lopatice postao je standard u američkoj meteorologiji devetnaestog veka, ostavši i do danas izuzetno stabilan. Neke osobene vrednosti vezane uz ovu vrstu anemometra su njegova tačnost od ± 4%, rezolucija 0,1 m/s, kao i merni opseg od 1 do 75 m/s. Smer vetra se, osim stranama sveta, može prikazati i u obliku stepena (W = 270°, SW = 225° itd.). Može se odrediti npr. potenciometrom: Napon pobuđenja se dovede na potenciometar, a izlazni signal je analogni napon, direktno proporcionalan uglu azimuta. Ovi instrumenti prikazuju ugao od 0° do 360° s tačnošću od ± 5° i rezolucijom od 1°.

Irski meteorolog po imenu Džon Tomas Robinson je 1846. godine unapredio ovu tehnologiju. Ali, pre toga, najznačajniji razvoj u merenju brzine vetra postignut je 1485. godine od strane – Leonarda da Vinčija. Anemometar je već bio trajni “meteorološki klasik” kada je Isak Klajn počeo da studira.

Daniell_Hygro543x800Druga sprava iz velike tehnološke trojke koja je široko upotrebljavana za merenje meteoroloških pojava, a koja je korišćena u doba kada je Isak Klajn studirao u sklopu američkih “Jedinica obaveštavanja i uzbunjivanja” (Signal Corps), bio je higrometar, koji meri relativnu vlažnost. Kao i anemometar, i higrometar je već odavno postojao – otkad je ovo ne baš precizno sredstvo za merenje relativne vlažnosti vazduha izumeo – još jednom – Leonardo da Vinči. U Klajnovim danima, osnovni higrometar merio je stepen vlažnosti vazduha pomoću dve staklene retorte oblika sijalice; svaka se nalazila na jednom kraju staklene cevi. Cev je prolazila preko i kroz vrh drvenog stuba, savijajući se nadole sa obe strane stativa, s tim što je jedna retorta bila pozicionirana niže od druge. Tako je jedna retorta tj. “sijalica” bila niža od druge. U toj donjoj “sijalici” se nalazio termometar, potopljen u etar, gas koji su u toj retorti kondenzovao u tečnost. Druga, veća “sijalica” je takođe sadržavala etar, iako je u ovoj retorti gas ostajao u svom obliku isparenja – bez kondenzacije.

Ova retorta bila je prekrivena svetlom tkaninom. Kada se kondenzovani etar sipa na tkaninu koja pokriva veći deo sijalice, sijalica se ohladi, a isparavajući etar koji je unutra se kondenzuje, smanjujući pritisak pare u sijalici. Ovo snižavanje pritiska prouzrokovalo bi da tečni etar u donjoj sijalici počne da isparava u dati prostor. Dakle, temperatura niže postavljene retorte je takođe pao. Vlaga – poznata kao “rosa” – bi se, stoga, formirala sa spoljne strane donje sijalice. Kada se to desi, temperatura koja se ukazuje na termometru u toj sijalici ovo “pročita i primeti”. Ovaj postupak se zove “čitanje temperaturne tačke rose”. Jednostavnim poređenjem temperature tačke rose sa temperaturom vazduha izvan sijalice – merenom termometrom obično okačenim o drveni stalak barometra – davao bi podatak o relativnoj vlažnosti. To je, zapravo, odnos temperature tačke rose spram temperature vazduha. Što je temperaturna tačka rose bliža temperaturi vazduha, tim je veća i relativna vlažnost vazduha.

04

Kako je kao student proučavao vlažnost vazduha, Isak Klajn je čitao tabele (ponekad ugrađene u vidu pločica za brze reference na samom higrometru), koje su prikazivale tačne pokazatelje vlažnosti. Ali, iskusni prognozeri napamet znaju i mogu da izdeklamuju sve pokazatelje ugrubo. Fenomenom vlažnosti vazduha se bavimo uglavnom za toplih dana. Kada u vazduhu ima puno vlage, pa sam vazduh ne može da prihvati više vlage, to znači da toplini iz naših tela treba više vremena da izađe preko znoja, dakle, u danim koji su ekstremno vlažni se i daleko teže rashlađujemo. Sa temperaturom od 32 stepena Celzijusa i temperaturnom tačkom rose od takođe 30 stepeni Celzijusa, dobićemo relativnu vlažnost vazduha od skoro 86 odsto – što je poprilično neprijatno. Kada su temperatura vazduha i temperaturna tačka rose identični, vlažnost je 100%. A to je ono što nam se zaista ne dopada.

Bilo je i drugih vrsta higrometara razvijanih u začecima meteorološke karijere Isaka Klajna. Jedan od njih je i “Psikrometar” (Psychrometer), sprava koja je poredila vlagu retorte u kojoj je termometar, ohlađenom usled isparavanja, sa temperaturom termometra koji se nalazi u suvoj retorti. Nemački naučnik nesrećnog prezimena Rihard Ezman (Richard Assman)Psychrometer – osmislio je spravu koja je potom postala poznata kao Psikrometar, koja je bila još preciznija. Psikrometar koristi dva uparena termometra, zaštićenih toplotnim štitom od mešanja sa sunčevim zračenjem, kao i ventilatorom za sušenje kojeg je pokretao motor.

Do 1900. godine, kada je Isak Klajn je radio u gelvistonskoj meteo-stanici “Levy”, metoda očitavanja vlažnosti bila je na svom vrhuncu. Ipak, možda najvažniji element u vremenskoj prognoze je – barometar. Uloga barometarskog pritiska – vazdušnog pritiska – ide protiv svake intuicije. Mi, recimo, uz pomoć svojih čula direktno osećamo fenomene merene anemometrom i higrometrom – a to su brzina vetra, odnosno, relativna vlažnost vazduha: vazdušna kretanja tj. vetar su posvuda, dok je vlažnost vazduha ono zbog čega se osećamo kao da smo “lepljivi”. Ali, senzacije prouzrokovane vazdušnim pritiskom deluju na način različit od onog koji možemo očekivati. Ova razlika ima veze sa samom prirodom vazduha.

Obično ne razmišljamo baš previše o vazduhu. Iako znamo da nam daje preko poseban kiseonik, disanje je radnja koju naše telo obavlja uglavnom nesvesno. Vazduh primećujemo onda kada je veoma mirno ili, nasuprot tome, kada je veoma vetrovito. Primećujemo ga i kada – smrdi. Inače ga, uglavnom, ignorišemo. Zamišljamo ga nikako drugačije nego kao neku vrstu “bestežinske praznine”. Vazduh, međutim, ima težinu. Ova težina vrši pritisak na površinu Zemlje, kao i na sve što postoji na Zemlji: takođe i na ljudsku kožu i nežive objekte. Ovaj pritisak, nastao težinom samog vazduha, nazivamo “atmosferskim pritiskom”, i merimo ga barometrom. Kada se grupiše veći broj molekula vazduha, automatski se povećava i težina vazduha, a atmosfera vrši pritisak u pravcu odozgo-nadole, ka zemljinoj površini, pokušavajući da se izjednači na svim njenim tačkama. Ovu pojavu nazivamo, što nije iznenađujuće, “efektom visokog pritiska.”

06

Ono što je neobično je, međutim, to što je visok pritisak – sva ta ogromna masa vazduha – ono što nas čini da se osećamo slobodnijim i s više energije. Veći vazdušni pritisak, nasuprot našoj prirodnoj intuiciji, čini da vazduh osećamo ne kao teži već kao lakši. To je zato što je u poljima visokog vazdušnog pritiska potisnuta relativna vlažnost vazduha: Toplota ne može da se podigne tako lako sa površine bilo kog predmeta, uključujući i toplotu koja potiče sa Zemljine površine. Tople vazdušne struje drže vlagu “na odstojanju”, vlaga je blokirana, a vetrovi ostaju stabilni i bez snažnih udara. Kiša, munje i gromovi su tada, takođe, predupređeni. Visoki vazdušni pritisak obično znači da imamo lepo vreme. Po istom principu, kada se žalimo na “težinu u vazduhu” – onih dana kada osećamo tromost, i “kao da hodamo kroz močvaru” – ono što tada osećamo nije težina samog vazduha već upravo suprotno. U tim danima, vazduh ima manju težinu, a pritisak je niži. Ovo obično rezultira određenim osećajem neprijatnosti. To je zato što lakši molekuli vazduha, kojih je tada manje u atmosferi, uzrokuju atmosfersko “podizanje”. Toplota i vlaga se onda podižu sa svih površina. Vlažnost nam tada pridaje dosta poteškoća. Ali, kada atmosferski pritisak padne dovoljno nisko, tada se može očekivati duvanje vetrova, formiranje oblaka i kiša praćena grmljavinom i munjama.

Sa veoma niskim vazdušnim pritiskom dolaze i pojave koje nisu samo neprijatne. One su i opasne, a ponekad i smrtonosne. Barometri za merenje pritiska koji su još od 1640. bili deo eksperimenta u prirodnim naukama, mnogo pre nego što su postali sastavni deo savremene vremenske prognoze. Dugo vremena, ovo je samo izgledalo kao jedna “uzgredna zanimljivost”, a možda čak i korisno znati da atmosferski pritisak uopšte i postoji. Ili, recimo, uočavanje da se živa penje i cevčici s porastom temperatura. Ali, uskoro su ljudi ove pojave počeli da primenjuju na naučnoj osnovi: očitavanja pritiska ne samo da nam skreću pažnju na postojeće vremenske prilike, već su se njima predviđale i buduće promene u vremenu. Jedan naučnik bi savladao graduaciju, tako da je pritisak postao merljiv u tačnim podeocima. Drugi bi shvatio da bi, umesto guranja žive u stubu skale naviše, skala mogla da se pretvori u krug i tako formira “brojač”; ovo zapažanje je omogućila daleko suptilnija očitavanja. Na horizontu meteorologije se pojavila još jedna promena nabolje: portabl barometar. Oni nisu koristili tečnost, pa su samim tim bili lakši i praktičniji za transport na brodovima. Prenosivi barometar je poprimio oblik metalne kutijice od berilijuma i bakra, zapečaćene i u vakuumu.

Atmosferski pritisak je činio da se kutija širi i skuplja, čime je pokretana iglu na njenoj skali. Barometar je, tako,postao prenosiv pa ga je brodski kapetan mogao nositi i u svom džepu. Ova praktičnost omogućila mu je praćenje pada vazdušnog pritiska, pa je unapred bio upoznamtda da li plovio u oluju. Pre nego što je Isak Klajn počeo da studira, svetski putnik sa svih meridijana po imenu Robert “Fic” Ficroj  (Robert FitzRoy), viceadmiral Britanske kraljevske mornarice je formalizovao novi sistem predviđanja detaljne vremenske prognoze na osnovu barometarskih očitavanja. Fic je služio kao kapetan čuvenog broda “Beagle”, na kojem je Čarls Darvin (Charles Darwin) proplovio čitav svet tokom svojih istraživanja; on je, takođe, uspeo da u međuvremenu postane i – guverner Novog Zelanda. Njegova ideja je bila da se ide dalje od tek pukog notiranja trenutnih vremenskih uslova, trudeći se da razvije meteo-prognozu: predviđanje budućih vremenskih uslova. On je, takođe, što je veoma važno za pomorce, iznašao način međubrodskog komuniciranja o meteorolškim uslovima. Ovo je značajno doprinelo povećanju bezbednosti plovila na otvorenom moru. Do sredine devetnaestog veka, veliki barometar Ficrojevog dizajna postavljan je na masivne kamene postamente ispred svake britanske luke. Kapetani i posade su tako mogli da vide kakvo ih vreme očekuje. Oluja na otvorenom moru je 1859. oduzela toliko života, da je ovaj događaj nagnao Fica da započne rad na sistemu grafikona koji će po prvi put u ljudskoj istoriji, kako je rekao, “bilo kad i bilo gde, omogućiti predviđanje vremena”.

Time

HarperCollins