Najbolje zemlje za biznis u 2015. godini

U potrazi ste za zemljom mogućnosti? Stari svet zove. Uprkos usporenoj ekonomiji, Evropa dominira vrhom Forbsove godišnje liste najboljih zemalja za kapitalizam – sa Skandinavijom koja se posebno izdvaja kao mesto za dobar biznis. Evropske zemlje zauzimaju dve trećine liste u prvih 25, sa Danskom koja zauzima dvostruku krunu: najbolje zemlje za biznis i na globalnoj listi zemalja dobrih za poslovanje.

Danska: u vrhu po mogućnostima za start-up firme. Infografika: Mecometer

Danska: u vrhu po mogućnostima za start-up firme. Infografika: MecoMeter

Slika nije tako svetla za Sjedinjene Države, koje su skliznule za četiri mesta nadole, na 22. poziciju. Ova zemlja nastavlja šestogodišnji pad započet 2009. godine, kada su SAD zauzimale drugo mesto u ukupnom plasmanu. SAD je finansijska prestonica sveta i njegova najveća ekonomija sa $17.4 triliona (Kina je druga, sa $10.4 triliona), ali slabo stoji kada su u pitanju slobode u vođenju monetarne politike, birokratija i preveliko administriranje. Više od 150 novih masivnih propisa je dodato od 2009. godine a cena njihovog sprovođenja je, prema procenama Heritidž Fondacije (Heritage Foundation) $70 milijardi dolara.

Za ovogodišnji pad SAD može se okriviti nekoliko faktora. Njen rejting je pao u odnosu na druge zemlje zahvaljujući pokazatelju Svetske banke o merama zaštite investitora koji je deo godišnje “Doing Business” liste ove međunarodne finansijske institucije. Za loše rezultate okrivite “obim učešća akcionara u upravljanju”. SAD su takođe dobile niži rang u poreskoj komponenti liste Svetske banke  a takođe su slabije ocenjene i za tehnološku spremnost od strane Svetskog ekonomskog foruma,  odnosno njihovog “Globalnog izveštaja o konkurentnosti”.

Danska: Mogućnosti za građevinski sektor i preduzimače. Infografika: Ellen Macarthur Foundation

Danska: Mogućnosti za građevinski sektor i preduzimače. Infografika: Ellen Macarthur Foundation

Danska je na prvom mestu u šest od 10 godišnjih izdanja zemalja najboljih za biznis koju izdaje Forbs.  Ova zemlja našla se na vestima u SAD zahvaljujući predsedničkom kandidatu Demokrata Berniju Sandersu (Bernie Sanders), koji ovu naciju sa 5,6 miliona žitelja smatra socijalističkom utopijom vrednom poštovanja. Danska ima jedno od najviših poreskih opterećenja u svetu u zamenu za koje nudi svoj širok dijapazon socijalnih usluga, ali je po svim parametrima veoma tržišno orijentisana ekonomija.

Danska je rangirana u prvih 20 zemalja u svim – osim jednog – od 11 indikatora koju su novinari magazina The Forbes koristili kako bi izabrali najbolje zemlje za biznis (ona se nalazi na 28. mestu po oceni birokratije). Danska se izuzetno dobro rangira kada je reč o ličnim i monetarnim slobodama i niskom nivou korupcije. Regulatorni okvir je jedan od “najtransparetnijih i najefikasnijih” na svetu, navodi Heritidž Fondacija.

Sa 341 milijardom dolara vrednom ekonomijom, Danska privreda je u poslednje vreme prilično bezvoljna i njen BDP je prošle godine porastao za jedva 1,1%, a verovatno neće biti bolji ni u 2015. godini, kad se na kraju godine svedu računi. Pad prihoda od izvoza je glavni krivac za to, ali, u suštini, Danska je mesto koje je odlična baza za nastavak snažnih ekonomskih aktivnosti. Danska berza je oduševljena i poletna privrednim i poslovnim izgledima ove zemlje. Berzanski indeks je u proteklih 12 meseci porastao za 34% .

Danska: Pravne procedure i uslovi poslovanja

Danska: Poslovno okuženje vs. pravne procedure. Infografika: MecoMeter

Da bi sastavio list najboljih zemalja za poslovanje u 2015. godini, The Forbes je rangirao 144 zemlje po 11 različitih faktora: imovinska prava, inovacije, porezi, tehnologije, korupcija, slobode (lične, trgovinske i monetarne), birokratija, zaštita investitora i performanse berze. Svaka kategorija je jednako ponderisana*. Do podataka o ovim pokazateljima Forbs je došao iz objavljenih izveštaja sledećih organizacija: Freedom House, Heritage Foundation, Property Rights Alliance, Transparency International, World Bank Group i World Economic Forum (kliknite ovde za više detalja o metodologiji).

Novi Zeland se pomerio za jedno mesto, na poziciju broj 2 (bio je na prvom mestu u 2012. godini). Sa $ 201 milijardi dolara ovo je najmanja ekonomija na listi  naših 10 najboljih ali je ostvarila veoma dobre rezultate i u 2014. godini zabeležila rast od 3,3%  Ova zemlja nudi transparentnu i stabilnu poslovnu klimu koja podstiče preduzetništvo. Njegova privreda je usko vezana za Australiju. Novi Zeland dobija visoke ocene u oblasti imovinskih prava, monetarnih sloboda, zaštite investitora i niske korupcije.

U prvih pet su još Norveška, Irska i Švedska.

Dok je SAD pala u našoj listi, naredne četiri najveće svetske ekonomije su sve listom poboljšale svoju ukupnu poziciju. Britanija i Japan su se popeli za po tri mesta na mesto broj 10 i broj 23, respektivno. Nemačka je skočila za dva mesta na poziciju broj 18. Kina je otišla na gore za tri mesta sa 97 mesta na 94. Relativno nisko mesto ove siromašne komunističke zemlje može se pripisati pre svega niskim rezultatima u vezi sa ličnim i monetarnim slobodama, kao i u vezi sa zaštitom investitora i birokratijom.

03 business-environment-taxes

Danska: Poslovno okruženje i takse. Infografika: MecoMeter

Na samom dnu liste ima mnogo zemalja u razvoju čiji je rast ograničen visokim stepenom korupcije i manjkom sloboda. Čad je zamenio Gvineju na poslednjem mestu, koja je tu poziciju držala u poslednje tri godine. Čad je bio na poslednjem mestu po pet od ukupno 11 naših kriterijuma. Ova kontinentalna zemlja u centralnoj Africi oslanja se na naftu koja učestvuje u izvozu sa oko jednom polovinom ukupne vrednosti izvoza. Pad cene energenata dodatno otežava poziciju Čada, koji se suočava ekstremnim nivoima siromaštva. Među ostalih pet na dnu liste su Gvineja, Libija, Haiti i Mijanmar (kliknite ovde za više o najgorim zemljama za biznis).


(* Ponderisanjem se određuje značaj pojedinih elemenata uzorka na kretanje skupa kao celine. Najčešće se za pondere uzima broj koji odražava učešće kapitalizacije date akcije u kapitalizaciji skupa, odnosno tržišnog segmenta koji se želi aproksimirati)


Kurt Badenhausen (The Forbes)

Digitalna Amerika: bogati i ultrabogati

Razvoj digitalnih mogućnosti, usvajanja i upotrebe digitalizacije  razvijaju se takvim tempom, kao da lete na raketni pogon. Iako većina korisnika jedva uspeva da održi korak sa nemilosrdnim stopom inovacija, sektori, preduzeća i pojedinci na braniku digitalizacije i dalje pomeraju granice korišćenja tehnologija – i prisvajaju nesrazmerno velike dobiti kao rezultat.

Izraženi jaz između onih koji “imaju” digitalne tehnologije i onih “koji ih imaju u izobilju” je glavni faktor oblikovanja konkurencije na svim nivoima privrede. Kompanije predvodnici dobijaju bitku za udeo na tržištu i rast profita; neki su preoblikovali čitave industrije u svoju korist. Radnici sa najsofisticiranijim digitalnim veštinama su toliko traženi da sami određuju visinu svojih plata daleko iznad nacionalnog proseka. U međuvremenu, raste trošak oportunitetnih troškova za organizacije i pojedince koji zaostaju.

Novi izveštaj Mekinsi globalnog instituta (McKinsey Global Institute, MGI) izveštaj, Digitalna Amerika: Priča o bogatima i ultrabogatima (video), predstavlja prvi veliki pokušaj da se izmeri tok digitalizacije američke privrede na nivou sektora. Naš izveštaj uvodi novi MGI indeks digitalizacije u industriji (MGI, Industry Digitization Index) koji kombinuje desetine indikatora da bi pružio sveobuhvatnu sliku o tome gde i kako kompanije grade digitalna sredstva, šire upotrebu digitalizacije, i stvaraju digitalizovaniju radnu snagu. Pored informacionog i komunikacionotehnološkog sektora, medija, finansijskih usluga, i profesionalnih usluga koje prednjače, drugi sektori imaju značajne potencijale da uskoče u taj voz.

U izveštaju se takođe kvantifikuje značajan jaz između najviše digitalizovanih sektora i ostatka privrede tokom vremena i konstatuje da, uprkos masovnoj žurbi usvajanja, većina sektora jedva da je zatvorila taj jaz u protekloj deceniji. Spori sektori su manje od 15 odsto digitalizovani u odnosu na vodeće sektore. U stvari, pošto su manje digitalizovani sektori neki od najvećih u pogledu doprinosa BDP-u i zaposlenosti, nalazimo da američka ekonomija u celini dostiže samo 18 odsto svog digitalnog potencijala (definisanog kao gornja granica upotrebe od strane vodećih sektora, korišćenjem različitih metrika).Ovaj jaz naglašava ne samo izazov stalnog prilagođavanja, već i mogućnosti napretka koje su tek pred nama. U stvari, neki od sektora koji trenutno zaostaju mogu biti spremni za brz rast produktivnosti. Kompanije u proizvodnji, energetici i drugim teškim industrijama ulažu u digitalizaciju svojih ogromnih fizičkih resursa, približavajući nas eri povezanih automobila, pametnih zgrada i inteligentnih naftnih polja. Gledajući samo tri velike oblasti potencijalaonlajn talentovane platforme, analitiku velikih baza podataka i Internet stvari (Internet of things) procenjujemo da bi digitalizacija mogla dodati do $ 2.2 triliona godišnjem BDP do 2025. godine, ali su mogućnosti za rast mnogo šire. Širenje granica digitalizacije ne pokazuje znake usporavanja, pa smo jedva zagrebali površinu na mnogim tržištima koja bi mogla da se transformišu.

Iako digitalizacija stvara prilike za rast, verovatno je da će ona osloboditi ekonomsku dislokaciju. Kako digitalne tehnologije automatizuju mnoge od zadataka koje su ljudi plaćeni da rade, svakodnevna priroda posla će se promeniti u većini zanimanja. Kompanije će redefinisati mnoge uloge i poslovne procese, koji će uticati na radnike svih nivoa. Istorijske stope istiskivanja poslova (usled novih tehnologija) mogle bi se naglo ubrzati tokom naredne decenije. Sjedinjene Države će morati da prilagode svoje institucije i sisteme obuke da pomognu radnicima da steknu relevantne veštine i prođu kroz ovaj period tranzicije i mlevenja.

Digitalizacija menja dinamiku u mnogim industrijama. Nova tržišta postaju sve brojnija, lanci vrednosti se razbijaju a izvori profita menjaju. Preduzeća koja se previše oslanjaju na jedan izvor prihoda ili igraju ulogu posrednika na datom tržištu su posebno ugrožena. Na nekim tržištima, postoji “pobednik-uzima-sve” efekat. Za kompanije, ovo je poziv na buđenje da koriste svoju digitalnu transformaciju da obnove sve svoje procese sa fokusom na klijenta.

Da li bi vaš posao mogao biti automatizovan? Saznajte na Tableau Public, gde smo analizirali više od 750 zanimanja u Sjedinjenim Američkim Državama da bi smo utvrdili procenat vremena koji bi mogao biti automatizovan prema sada raspoloživim tehnologijama.

Preuzmite sažetu verziju Izveštaja

Preuzmite pun Izveštaj


McKinsey Global Institute

Tehnološka revolucija je podbacila

Već neko vreme čitamo o tehnološkoj revoluciji: Čitave industrije su “narušene” (disrupted), način na koji radimo najjednostavnije stvari se menja, tempo inovacija se ubrzava. Prema ekonomskim podacima, međutim, ne dešava se baš ništa posebno. Kome da verujemo, našim očima ili podacima? To nije očigledan izbor, piše Leonid Bershidsky za  poslovni portal Bloomberg.

33Bivši američki sekretar za finansije Leri Samers (Larry Summers) govorio je o jednom aspektu tog paradoksa na nedavnoj konferenciji o produktivnosti. Ako tehnološke inovacije teraju nekvalifikovane radnike izvan korpusa radne snage – 1965. godine u SAD je radilo 19 od 20 muškaraca u dobi od 25 do 54, a sada samo 17 – ne bi li trebalo da produktivnost brže raste? Intuitivno, trebalo bi, kako zbog manje zaposlenih i rasta ekonomije tako i zbog činjenice da iz korpusa radne snage bivaju izbačeni oni koji su najmanje produktivni.

Umesto toga, ukupan faktor rasta produktivnosti u Sjedinjenim Državama je prepolovljen u protekloj deceniji, u poređenju sa prethodnim periodom.

Samersov intuitivni odgovor – on je, naime, u svom govoru istakao da produktivnost nije bila njegovo akademsko polje – bio je da je možda ekonomski rast pogrešno meren: Metodologija koju već generacijama koristimo da bi izmerili BDP je možda nepogodna da “uhvati” ono što se događa u vrlom novom svetu. Samers tvrdi, na primer, da nema očiglednog načina da se izmeri poboljšanje kvaliteta nastalo usled inovacija. On je od svoje publike tražio da glasa: “Šta bi ste radije izabrali za sebe i svoju porodicu: zdravstvo iz 1980. i cene iz 1980. ili zdravstvo iz 2015. i cene iz 2015.?” Nije teško pogoditi odgovor.

Samers je zatim zaključio da je u stvarnosti, poboljšanje kvaliteta u zdravstvu učinilo da inflacija u ovom sektoru bude negativna u poslednjih 30 godina, proizvodeći oko 0,3-0,4 odsto bruto domaćeg proizvoda koji nije uračunat u ukupan privredni rast. On je dodao:

16„To što primećujemo u zdravstvu, je, po mom mišljenju, bar donekle prisutno i u mnogim drugim oblastima. Kad odete u prodavnicu, postoji mnogo više vrsta proizvoda u prodavnici nego što ih je nekada bilo. Zaista je lakše proći kroz aerodrom sa bording kartom na mobilnom telefonu nego u vreme kada smo nosili kartu do pulta za karte koja je potom bila čekirana da bi smo dobili bording kartu. Rado bih platio 30 odsto, čak 40 odsto od cene moje karte od Bostona do Vašingtona, da bih imao dodatne pogodnosti u vezi sa načinom na koji sada putujem.

Argument o pogrešnom merenju je takođe omiljen u Goldman Saksu (Goldman Sachs) kada treba objasniti paradoks produktivnosti.

Investiciona banka tvrdi da je u domenu softvera i digitalnog sadržaja mnogo teže meriti nivo cena prema kvalitetu i njihov stvarni doprinos društvenom proizvodu nego u većini drugih sektora.

Ekonomisti koji su specijalizovani za merenje produktivnosti nisu baš voljni da “kupe” ova objašnjenja. U istom tom Peterson Institutu (Peterson Institute), gde je Samers govorio na konferenciji, Džon Fernald (John Fernaldiz FED-a u San Francisku rekao je da je moguće da ima teškoća u merenju kvalitativnih promena, što može dovesti do procena nižeg od realnog BDP i industrijske proizvodnje, ali da je ovde reč o samo 0,1 odsto do 0,2 odsto “potcenjivanja” bruto domaćeg proizvoda, što nije dovoljno da se objasni veliko usporavanje produktivnosti.

02Osim toga, mnoga od tih nedavnih poboljšanja nisu baš nešto što nas čini produktivnijim na poslu. “Recimo, prednosti gledanja videa sa kućnim ljubimcima na Internetu nisu uračunate u rast BDP, rekao je Fernald. Različite vrste digitalne zabave i komunikacija u kojima uživamo zahvaljujući tehnološkoj revoluciji uglavnom utiču na našu ne-tržišnu aktivnost. Drugi način razmišljanja o tome je da mnoge od nedavnih inovacija samo olakšavaju i čine zabavnijim stvari za koje teško da smo ikad i primetili da su teške i nezabavne. Ljudi koriste internet aplikacije za slanje poruka umesto ranijeg oslanjanja na e-mail ili plaćaju svojim telefonima, tamo gde su nekada vadili kreditnu karticu. Ne postoji vidljiva promena ni u korišćenju vremena – jednostavno prelazimo na nov, navodno savršen način da završavamo iste stare transakcije. Veći deo “Internet of Things” (sada se često naziva Internetom svega) – povezanih sijalica i slavine, prekomerne elektronike i softvera u automobilima – pruža ovu vrstu “poboljšanja kvaliteta”: gadžeti su divni, ali su retko od suštinskog značaja.

Postoji mogućnost da se sva ta poboljšanja uvrste u novu formulu izračunavanja BDP, ali to bi značilo promenu celog modela – u suštini cele ideologije – načina na koji se meri ekonomija. Umesto rešavanja paradoksa produktivnosti, takve promene bi ga jednostavno zaklonile.

43Pronalaženje prihvatljivog objašnjenja u okviru trenutnog skupa pravila nije nemoguće. U jednoj upravo objavljenom dokumentu, Rajan Deker (Ryan Decker) iz Upravnog odbora Federalnih rezervi i njegovi saradnici ističu da je brzi rast produktivnosti 1980-ih i 1990-ih bio vođen “visokom stopom rasta mladih firmi” – drugim rečima, start-upova. To je nešto kontra-intuitivno s obzirom na trenutnu vidljivost start-up kulture i preferenckoje generacije Y i Z gaje prema preduzetništvu, ali, prema Dekerovom papiru, poslovna dinamika u SAD je naglo opala od 2000. godine: “SAD ima mnogo niži tempo proizvodnje start-upova, a oni koji se probiju imaju manje šanse da postanu visoko rastuće firme.”

Poslovna dinamičnost je opala kako u sektoru novih tehnologija koji je obavijen tolikim uzbuđenjem i vrlo “in” kao i u tradicionalnijim sektorima – maloprodaji i proizvodnji. Deker i njegovi saradnici nisu istraživali razloge ove pojave, ali moguće objašnjenje je da se tehnološka revolucija zaista desila u 1980-im i 1990-im. 20Personalni računari su doneli veliki napredak. Ipak pre dvadeset godina, neki su očekivali više rasta produktivnosti od kompjuterizacije nego što ju je ona stvarno donela i diskutovali su o objašnjenjima koje smo gore pomenuli – kao što je pogrešno merenje. Što se više stvari menjaju, to više ostaju iste.

Uspon mobilnih ili društvenih mreža doneo je značajne promene, ali ne revolucije u smislu produktivnosti i uticaja na ekonomiju. Paradoks produktivnosti će nestati kada se pojavi jedna stvarno velika stvar. U ovom trenutku, mi živimo na repu buma koji su iznedrile prethodne generacije – i možda upravo prolazimo kroz proces inkubacije neposredno pred novi skok napred.


Leonid Bershidsky, Bloomberg


Odučavanje od ekonomskih paradigmi

U čemu je suština: I kriza, i njene posledice, ali i empirijska ekonomska revolucija promenili su naše shvatanje ekonomije.

Ekonomska revolucija by Pavle bašić

Ekonomske teorije: koliko su relevantne? (Infographic by Pavle Bašić)

Konvencionalne mudrosti o ekonomiji sa strane ponude, kratkoročnoj Filipsovoj krivulji (Prema jednačini kratkoročne agregatne ponude, proizvodnja je povezana sa kretanjem nivoa cena), i procesu globalnog prilagođavanja – sve su dovedene u pitanje. Čak i konvencionalne mikroekonomske mudrosti o međuzavisnosti određivanja minimalnih plata i socijalnim programima se osporavaju novim podacima, koji pokreću pitanja o tome kako ekonomija treba da se uči i koristi za usmeravanje javnih politika.

Odučavanje od makroekonomije

Adam Posen piše da je mnogo ekonomista govorilo o potrebi da nakon globalne finansijske krize u potpunosti preispitaju glavne pretpostavke makroekonomskih znanja.

Pol Krugman (Paul Krugman) piše da su nas teorije slabo poslužile u razumevanju agregatne ponude. Jedan veliki problem je bio izostanak deflacije. “Ubrzavajuća” Filipsova kriva, koja je bila standard – da inflacija zavisi od nezaposlenosti i zadocnele inflacije – Izgledala je kao da je u skladu sa iskustvom iz prethodnih velikih kriza, koje su povezane sa velikim padom stope inflacije. Konkretno, mi smo naučili da citiramo spiralu u smeru kazaljke na satu koja je opservirana u prostoru nezaposlenost -inflacija kao dokaz za Fridman-Felpsovu teoriju prirodne stope (Filipsova kriva kao empirijska veza inflacije i nezaposlenosti postala je jedan od ključnih teorijskih koncepata ekonomske politike, u odnosu na koju su svoje stavove prelamale najznačajnije škole makroekonomske misli. Fridman i Felps smatraju da, bez obzira na stopu inflacije, stopa nezaposlenosti gravitira ka svojoj prirodnoj stopi. Zato je dugoročna Filipsova kriva vertikalna). Drugi veliki problem je dramatičan pad u procenama potencijalnog BDP, koji je jasno u korelaciji sa dubinom cikličnih kriza.

Robert Valdman (Robert Waldmann) piše da je razlog zbog koga je Krugman bio iznenađen slabim stranama ekonomije ponude to što nije obratio dovoljnu pažnju na evropski problem nezaposlenosti. Hipoteza o prirodnoj stopi nezaposlenosti je spektakularno propala u Evropi u 1980. Izuzetno visoka stopa nezaposlenosti nije dovela do deflacije – već je koegzistirala sa umerenom inflacijom dugo vremena, a zatim i sa niskom inflacijom. Do 2008. godine, ravna Filipsova kriva je već bila vrlo jasna svakome ko je čitao italijanske novine.

Bred Delong (Brad DeLong) piše da su “hiksijanski” ekonomisti (sledbenici ekonomiste Džona Hiksa) pogrešno razumeli kratkoročnu Filipsovu krivu. Ona je trebalo da bude mali množilac tipičnog trajanja ugovora u privredi – recimo  šest godina u ekonomiji koju karakterišu trogodišnji ugovori o radu, a možda i tri godine u jednoj ekonomiji u kojoj radnici i poslodavci donose odluke na godišnjem nivou. Nakon tog vremena, nominalne cene i plate bi trebalo da budu dovoljno prilagođene nominalnim agregatima ponude i tražnje na kojima u tom trenutku počiva privreda ili je na putu da dostigne svoju dugoročnu strukturu pune zaposlenosti.

Lorens Samers (Lawrence Summers) piše da je prilično teško odoleti zaključku da će – suprotno jednostavnim udžbenicima ekonomije – kada se recesija dogodi 2020. godine, naše prognoze BDP u 2028. biti dosta skromnije nego što bi to bile da nije bilo recesije.

U nedavnom govoru u centru Klausen (Clausen), Benoa Kor (Benoit Coeure) piše da nedavna teorijska i empirijska istraživanja počinju sa dekonstrukcijom tri važne pretpostavke u našem razumevanju međunarodnog makroekonomskog procesa prilagođavanja: da pomeranje agregatne tražnje ka svim privredama održava odgovarajući tempo globalnog rasta; da slobodno fluktuirajući kurs podržava takvu tražnju i deluje kao amortizer uspona i padova; i da prekogranični kapitalni tokovi čine međunarodno prilagođavanje lakšim, doprinoseći boljoj globalnoj alokaciji kapitala.

Odučavanje od mikroekonomije

Noa Smit (Noah Smith) piše da iznova i iznova, standardne ideje – stvari koje većina dece nauči na uvodu u ekonomiju – biva zdrobljeno teškom rukom novih podataka. Tona standardnih, uobičajenih teorija gotovo nimalo ne odgovara onome sa čim se srećemo u realnosti.

Na primer:

Ako na primer nacrtate neki brz grafikon ponude i potražnje na tabli, izgledaće kao će određivanje minimalnih zarada nauditi zaposlenosti na kratak rok. Ali podaci pokazuju da se to verovatno neće desiti.

Ako postoji bilo kakvo ograničenje u mobilnosti, onda jednostavna teorija o potražnji za radnom snagom kaže da će veliki priliv imigranata pritisnuti plate radnika sa sličnim veštinama u toj zemlji na dole. Međutim, podaci pokazuju da je u mnogim slučajevima, posebno u SAD, taj efekat bio veoma mali.

Jednostavna teorija o izboru između rada i slobodnog vremena predviđa da će u slučaju postojanja socijalne pomoći njeni primaoci nastojati da manje rade. Ali gomila novih studija pokazuje da u zemljama širom sveta, programi socijalne pomoći jedva da smanjuju napor radnika za iznalaženjem adekvatnog radnog mesta.

Većina standardnih ekonomskih teorija ne uzima u obzir postojanje društvenih normi. Ali, eksperimenti dosledno pokazuju da su društvene norme (ili moral, široko shvaćen) veoma bitne za ljude.

Noa Smit piše da ne treba da obučavamo buduću poslovnu elitu da poklanja pažnju onim empirijskim teorijama koje – u empirijskom smislu – imaju malo uspeha. Jednostavne teorije koje učimo na časovima Uvoda u ekonomiju (na primer o uticaju minimalnih plata i povećanja socijalne pomoći) funkcionišu s vremena na vreme, ali u mnogim važnim slučajevima nisu uspešne. To je ono što smo naučili iz empirijske revolucije u ekonomiji. Mi sada imamo akademsku ekonomsku profesiju usmerenu na ispitivanje dokaza i na jedan program učenja iz Uvoda u ekonomiju koji je fokusiran na pričanje prijatnih ali često beskorisnih bajki. To ima velike političke implikacije. Ukoliko oni koji diplomiraju ekonomske nauke napuste svoje klupe verujući da su one teorije koje su naučili uglavnom tačne, oni će donositi loše odluke i u vođenju ekonomskih politika i u donošenju poslovnih odluka.

Noa Smit piše da je problem u tome što se stavljanjem naglaska na teorije i potiskivanjem dokaza na margine, udžbenici ekonomije (i kursevi ekonomije) teže da prevare decu, naime: da im „objasne“ kako teorije mnogo više odgovaraju realnosti nego što je to zaista slučaj. Kada se ljudi posvete detaljnom izučavanju teorija mislim da su oni prirodno skloni da veruju da teorije imaju svoju empirijsku podlogu izuzev ako ne uoče dokaze koje govore suprotno.


Bruegel.org

Korporativni viškovi: prezasićenost štednjom

Korporativni viškovi doprinose prezasićenosti štednjom. Ovakvo ponašanje otvara važna pitanja u vođenju ekonomske politike. Da li su nam potrebni veći porezi na neraspoređenu dobit? Piše Martin Wolf za Financial Times.

00

Pojam “zasićenosti štednjom” od pomoći je u objašnjavanju fenomena ultra-niskih realnih kamatnih stopa kojima smo svedoci od globalne krize 2007-09 na ovamo. Ali, ideja “sekularne stagnacije” sugeriše da se to izobilje pojavilo čak i pre toga. Da bismo objasnili zašto je to tako, moramo da detaljnije proučimo ponašanje korporativnog sektora.

Gde se onda korporacije uklapaju u analizu pomeranja ravnoteže između planirane štednje i investicija? Odgovor počinje činjenicom da preduzeća generišu veliki deo investicija. U šest najvećih ekonomija sa visokim dohotkom (SAD, Japan, Nemačka, Francuska, Velika Britanija i Italija), korporacije učestvuju sa – između polovine i nešto više od dve trećine bruto investicija u 2013. godini (sa najnižim učešćem u Italiji, i najvišim u Japanu).

Pošto su korporacije odgovorne za tako veliki udeo investicija, one su takođe, uzete zajedno, najveći korisnici raspoložive štednje, ali je njihov neraspoređeni dobitak takođe veliki izvor štednje. Dakle, u ovim zemljama, korporativni profit generiše između 40 procenata (u Francuskoj) i 100 odsto (u Japanu) bruto štednje (uključujući deviznu štednju) koja je na raspolaganju privredi.07U dinamičnoj ekonomiji, moglo bi se očekivati da korporacije ukupno gledano koriste višak štednje drugih sektora, posebno onih domaćinstava – kreirajući time i dinamičniju tražnju i rastuću ponudu. Ako su investicije niske a profiti značajni, međutim, korporativni sektor će, koliko god to čudno zvučalo, postati neto finansijer ekonomije. Rezultat će biti mešavina fiskalnih deficita, deficita kod domaćinstava, i suficita tekućeg računa (odnosno, deficita kapitalnog računa. U Japanu, fiskalni deficiti predstavljaju kontrabalans velikim korporativnim suficitima. U Nemačkoj, deficit kapitalnog računa poništava viškove u privredi i kod stanovništva.

Od početka krize, korporativni sektori velikih visoko razvijenih privreda, izuzev Francuske, beleže viškove neraspoređene dobiti u odnosu na investicije. Viškovi štednje japanskih korporacija su, što je gotovo neverovatno, blizu osam odsto bruto domaćeg proizvoda (BDP).

Zbog toga su korporativni sektori značajno doprineli prezasićenju štednjom. Ovo nije samo postkrizni fenomen. Čak i uoči krize, korporativni sektor je beležio viškove u Japanu, Velikoj Britaniji, Nemačkoj (osim u 2008. godini) i SAD (osim u 2007. i 2008.). Studije američkog Fed sugerišu da je Velika Recesija delimično odgovorna za ove viškove, ali dodaju da su čak i pola decenije pre krize stope korporativnih investicija „pale ispod nivoa koji bi bili očekivani na osnovu modela (ponašanja korporacija) iz ranijih godina”.

Rast suficita korporativne štednje iznad nivoa investicija pokreće kombinacija visoke dobiti i slabljenja investicija.

Ovo slabljenje investicija je i strukturno i ciklično. Osim toga, slabljenje je široko rasprostranjeno. Ipak, nivo visine štednje korporacija u Japanu svojom visinom odskače od drugih zemalja na ovaj skali. Svaka analiza japanskih ekonomskih izazova koja ne počinje od ove činjenice je bezvredna.

01

Takođe je važno ne mešati uočeni višak raspoređene dobiti u odnosu na nivo investicija, sa visinom keša koji se takođe beleži u velikom broju korporacija. Preduzeća mogu steći gotovinu ne samo gomilanjem neraspoređene dobiti već i zaduživanjem ili prodajom imovine.

Podatak da se strukturni viškovi štednje iznad nivoa investicija pojavljuju u korporativnim sektorima razvijenih zemalja je veoma značajan. On je značajan za rast potencijalne ponude, jer odražava relativno slab nivo investicija, ali je takođe značajan za određivanje oblika agregatne tražnje.

Ako korporativni sektor ima strukturne viškove štednje iznad investicija, drugi sektori moraju imati deficite koji poništavaju ove viškove. Ako vlade treba da imaju finansijsku ravnotežu, bilo domaćinstva ili stranci moraju snositi te deficite. U evrozoni, ova logika je dovela do ogromnih viškova tekućeg računa plaćanja (finansijskog deficita za strance).

Za Veliku Britaniju i SAD to verovatno znači obnavljanje deficita domaćinstava – što je opasno destabilizujuća mogućnost.

Zašto su korporativne investicije strukturno slabe? Jedan od razloga je starenje stanovništva: zbog usporavanja potencijalnog rasta, snižava se nivo potrebnih investicija.

06

Globalizacija je još jedan faktor: ona motiviše izmeštanje investicija iz zemalja sa visokim dohotkom. Sledeći razlog su tehnološke inovacije. Mnogo investicija danas je u IT, čija cena pada: stalne nominalne investicije finansiraju rastuće realne investicije. Opet, mnogo inovacija izgleda da smanjuje potrebu za kapitalom: razmotrite, na primer, zamenjivanje skladišta za maloprodajne objekte. Drugo objašnjenje može biti da rukovodstvo kompanija možda nije nagrađeno za investiranje.

Zajedno, sve ovo može objasniti zašto je, da uzmemo SAD za primer, udeo korporativnih investicija u profitu znatno opao od 2000. godine.

Ponašanje korporativnog sektora takođe postavlja važna pitanja vezana za vođenje ekonomskih politika. Oporezivanje korporacija, na primer, treba da podstakne kako ulaganja tako i raspodelu dobiti. Način za postizanje tih zajedničkih ciljeva može biti kroz uvođenje viših poreskih stopa na zadržane prihode, zajedno sa mogućnošću dedukcije poreza u slučaju investicija i dividendi.

Osim toga, mora se prihvatiti da će, dokle god privreda bude imala strukturne finansijske viškove, makroekonomska ravnoteža verovatno zahtevati fiskalne deficite. Štaviše, ako je korporativni sektor nesposoban da investira čak i svoje viškove novca, štednja u ostatku ekonomije mora imati vrlo niske prinose. U takvom svetu, ultra niske realne kamatne stope i visoke cene kapitala uopšte nisu iznenađujuće. One se mogu očekivati. Zato prestanite da se žalite.


Martin Wolf, Financial Times

Apokalipsa sada: nailazi li novi gigantski finansijski krah?

Već predviđani početak globalne krize prošao je bez događaja. Postoji, međutim, dovoljno znakova upozorenja da u sledeću krizu ulazimo usnuli, kao mesečari. Piše Pol Mejson za londonski Gardijan

00

Prvi oktobar došao je i prošao bez finansijskog Armagedona. Veteran prognostičar Martin Armstrong koji je precizno predvideo krah 1987, koristio je isti model koji ukazuje da je 1. oktobar trebalo da bude D-dan velike prekretnice na globalnim tržištima. Neki investitori su se čak i kladili na to. Ipak, prolazak D-dana bez nekog vidljivijeg događaja je samo donekle dobra vest. Mnogi pokazatelji u globalnim finansijama imaju silazni tok – a neki čak misle da je novi finansijski slom već počeo.

Hajde da pogledamo dokaze. Prvo, neodrživ dug. Od 2007. godine, ukupan obim duga u svetu porastao je za $57tn (52.3tn evra). To ukazuje na godišnji rast od 5,3%, što je znatno iznad rasta BDP. Dugovi su udvostručeni na takozvanim tržištima u razvoju, dok su u razvijenom svetu porasli za oko jednu trećinu.

Džon Mejnard Kejnz (John Maynard Keynes) je jednom napisao da je novac “kopča ka budućnosti” – što znači da ono što radimo sa novcem danas predstavlja signal za ono što mislimo da će se dogoditi u budućnosti. Ono što smo uradili od globalne krize 2008. godine je da su krediti porasli brže nego privreda – što se može smatrati racionalnom odlukom samo ako mislimo da ćemo u budućnosti biti mnogo bogatiji nego danas.

Ovog leta, Banka za međunarodna poravnanja (BIS) je navela da se u nekim velikim ekonomijama uočava visok rast odnosa duga prema BDP, i da su ti pokazatelji izvan istorijski zabeleženih normi. U Kini, ostatku Azije i Brazilu, zaduživanje privatnog sektora poraslo je tako brzo da se BIS-ova tabela zacrvenela. U dve trećine slučajeva, crvena upozorenja, kao što su to ova, praćena su velikim bankarskim krizama unutar perioda od tri godine.

Osnovni uzrok ovog ogromnog dugovnog čvora je $12tn slobodnog ili jeftinog novca stvorenog od strane centralnih banaka od 2009. godine, a u kombinaciji sa skoro nultim kamatnim stopama. Kada je realna cena novca blizu nule, ljudi pozajmljuju – a o posledicama brinu kasnije.

Dalje, hajde da pogledamo cene realnih stvari. Prvo je pala cena nafte, sredinom 2014. godine, sa 110$ za barel na, za sada, $49 uprkos blagom skoku u međuvremenu. Zatim su na red došle sirovine. Bakar je koštao $4.50 za funtu 2011. godine, ali danas se prodaje za upola te cene. Inflacija unutar G7 je jedva iznad nule, a deflacija opseda južnu evro zonu. Obim trgovine u svetu se značajno smanjio od decembra 2014. godine, mereno prema indeksu holandske vlade (Dutch government index), dok je vrednost globalne trgovine primarnih proizvoda, po istom pokazatelju dostigla 150 pre godinu dana, a sada je 114.

04

U ovim okolnostima, jedini način na koji bi ova sve veća planina kredita mogla biti tačan signal budućeg razvoja događaja, važio bi ukoliko bi ispred nas stajao snažan rast produktivnosti. Tehnologija je tu da ovo omogući, ali društveno ustrojstvo nije. Tržište nagrađuje kompanije koje stvaraju berze rada za razmenu vozača taksija sa multimilijarderskom evaluacijom. Vruć novac juri svršene studente IT usmerenja sa dobrim idejama ali to je, kao jedna faza u ciklusu – takođe i odličan indikator gluposti novca u jednakoj meri kao i briljantnosti ideja.

Kina – motor globalnog oporavka od 2009. do danas – značajno usporava. Japan je upravo revidirao prognozu svog rasta naniže, uprkos tome što je usred opsežnog programa štampanja novca (tzv „Abenomics“). Evrozona stagnira. U SAD, rast, koji se dobro oporavio u uslovima kvantitativnog popuštanja, usporava nakon povlačenja ovih monetarnih mera.

Ukratko, kako to kažu ekonomisti BIS, ovo je “svet u kome su nivoi duga previsoki, rast produktivnosti preslab a finansijski rizici isuviše preteći”. Nemoguće je iz ovih podataka odrediti tačan datum novog kraha ili forme koji će taj krah poprimiti. Sve što znamo jeste da postoji nesklad između porasta kredita, usporavanja rasta, trgovine i cena, kao i grozničavog finansijskog tržišta, koje u ovom trenutku surfuje na talasu novca koji ide od jednog sektora, ili geografskog regiona, ka drugom.

Možda je za nas bolja ovakva vežba, da zamislimo arhetipove koje bi dramaturg iskoristio da napiše farsu koja opisuje stanje u društvu uoči još jedne katastrofe. Tu bi bio jedan karakter obuzet imovinom: London je pun mladih profesionalaca koji pokušavaju da zaključe poslove sa nekretninama. Na obalama Temze su šume dizalica, saloni sa uzorcima modela stanova koji se nude na tržištu i polu-iznajmljeni spekulativni projekti, koji će nakon potencijalno veoma izglednog, novog finansijskog udara, biti sjajna mesta za socijalne stanove.

05

Onda bi tu morao da pre svega bude nesretan centralni bankar, koji optimistički gleda „kroz” podatke o niskom rastu, stagnaciji cena i nivoima trgovine koja se obrušava, a sve to kako bi opravdao svoju odluku da ne čini ništa.

Ipak, glavni protagonista bi morao da bude političar. Ekonomista sa Kingston Univerziteta Stiv Kin (Steve Keen) ističe da je neposredno pre kolapsa 2008. godine pogrešna ideologija neoliberalne ekonomije jednu već ionako opasnu situaciju učinila gorom. Ekonomisti stavljaju svoj profesionalni pečatna ideju da su rizične investicije bile sigurne. Danas su vrata stabilnosti ekonomije čvrsto zatvorena. Čak i mejnstrim ekonomisti u bankama traže radikalne mere za oživljavanje rasta: Nick Kounis (Nick Kounis), šef odeljenja za makroekonomske prognoze ABN AMRO je pozvao centralne banke da podignu svoje pokazatelje ciljane inflacije na 4% i preplave svet novcem sa koordiniranom strategijom preživljavanja.
Umesto toga, najjasnija su razmišljanja vezana za svet geopolitike.

Ekonomska opasnost postaje jasna ako razumete da štampanje dvanaest triliona dolara podstiče svaku zemlju da krajnju cenu i posledice antikriznih mera prebaci na nekog drugog. Ali sada tu postoji i jasan geopolitički rizik.

Cena nafte je pala jer su Saudijci želeli da miniraju američku industriju proizvodnje nafte iz škriljaca. Upravo sada, mada su ruske i američke diplomate sposobne da sede zajedno u Beču, njihovi piloti koji napadaju zasebno odabrane neprijateljske ciljeve u Siriji, ne komuniciraju međusobno. Evropa, oslabljena krizom u Grčkoj, koja je svoje međugranične institucije bacila u haos izbegličke krize, izgleda da nije sposobna da bilo kome uradi bilo šta.

Dakle, najveći rizik u svetu, uprkos rastućoj ozbiljnosti, nije deflacija balona. To je rizik njegove isprepletanosti sa geopolitikom. Svaki političar koji smanjuje ili ignoriše ovaj rizik čini isto ono što su uradili poluslepi ekonomisti vodeći nas u susret 2008. godini.


(Paul Mason je urednik ekonomije na Channel 4 News)

Trinaesta kineska „petoljetka“: nacrt reformi i pravac ekonomskog rasta

Svet i ekonomski stručnjaci su sa zanimanjem iščekivali ishod sastanka komunističkog vrha Kine, na kojem je glavna i jedina tema bio konačno uspostavljanje 13. petogodišnjeg plana „Azijskog zmaja“. Njim se iscrtavaju planovi i programi reformi i pravac privrednog rasta, i to u momentu kada ova zemlja ulazi u “novu normalu” sporijeg ekonomskog rasta kao i osnaživanja rebalansa prema uslužnom sektoru potrošnji, donosi zvanična kineska novinska agencija Xinhua.

01

Period novog petogodišnjeg plana važi između 2016. i 2020. godine, a ovaj rok će, kako se navodi, „biti ključan za kineske reforme, njime bi se mogao omogućiti veći ekonomski rast, uključujući tu i reforme fiskalne i poreske politike, finansije i državna preduzeća, prenosi Kineska internacionalna korporacija za kapital (CICC), koja važi za jednu od vodećih kineskih investicionih banaka.

Rukovodioci Komunističke partije Kine (CPC) su se u ponedeljak 26. oktobra okupili u Pekingu na četvorodnevnom sastanku čija je tema,uglavnom, bila nastavak krupnih privrednih transformacija, dok će osamnaesto po redu plenarno zasedanje saziva Centralnog Komiteta KPK preispitati predloge za predstojeću „petoljetku“. Nakon što bude usaglašena revizija predloga, očekuje se da će finalni plan bi ratifikovan na godišnjem zasedanju vrhovnog zakonodavnog tela Kine u martu 2016.

Najveći izazov ovom 13. po redu petogodišnjem planu bi mogla biti reforma finansijskog sektora bez većeg uticaja na rast, mišljenje je analitičara sa biznis-portala Bloomberg.

Očekivanja su, barem ona zvanična, da će u novi plan biti inkorporirane brojnije reforme finansijskog tržišta, kako bi se ohrabrio rast malih i srednjih preduzeća kao i poslovni rizici.

Onim finansijskim uslugama koje spadaju u „netradicionalne“ bi mogla biti omogućena značajnija uloga u ekonomiji. Cilj ove mere je smanjiti sadašnje oslanjanje na velike državne banke i njihove tradicionalne funkcije pri izdavanju zajmova.

Nove, medijatorske to jest posredničke finansijske usluge kao što su osiguranje imovine, korporativne i derivatne obveznice, “peer-to-peer pozajmice”, finansiranje putem interneta ili “crowd funding” će najverovatnije biti u žiži interesovanja kineskih regulatornih tela.

04

Krupnija i značajnija funkcija četvorodnevnih sastanaka bila je i prioritetizacija različitih političkih ciljeva, naročito ako se ima u vidu to da je kineski privredni rast nastavio da pada, pa je u trećem kvartalu ove godine iznosio 6,9 odsto, izjavio je vodeći ekonomista za J. P. Morgan Kina, Žu Hajbin (Zhu Haibin).

Baš kao i u prethodnoj petoljetki, ciljani rast BDP-a biće takođe uključen. Tržište procenjuje da bi ciljani rast za period od 2016. od 2020. mogao da bude između 6,5 i 7 odsto.

Žu Hajbin je ovim povodom izjavio kako „Tržište interpretira ciljani rast kao važan indikator načina na koji kineski vrhovni rukovodioci prioretizuju ekonomski rast i strukturalni rebalans.“

Ukoliko ciljani rast bude iznosio manje od 6,5 odsto, to bi značilo da će vlada tolerisati sporiji privredni rast, ostavljajući više prostora za strukturalni rebalans. Shodno ovome, kineska vlada će ulagati manje napora u finansijske podsticaje. Žu je rekao da, „Ukoliko cilj ostane nepromenjen, na sedam odsto, to bi značilo da će kineska vlada biti primorana da održava svoj blag pristup i stav, preduzimajući više olakšica, i to čak možda i na štetu strukturalnog rebalansa.“

Stoga i ne čudi to što niko ne očekuje da ciljani rast bude ispod 6,5 odsto, jer zvanični kineski cilj – a to je udvostručavanje BDP-a u periodu između 2010. i 2020. godine – zahteva u tih deset godina prosečni rast BDP-a od 6,5 odsto.

Prethodni petogodišnji plan, za period 2011.-2015, postavio je cilj godišnjeg privrednog rasta na oko sedam odsto. U razdoblju od 2011. do 2014, ekonomija se širila po godišnjoj stopi od osam odsto.

02

China Voice: Razumevanje kineskog cilja rasta od oko sedam odsto

Svi oni koji s interesovanjem prate ispunjavanje kineskog ekonomskog cilja – a to je godišnja stopa ekonomskog rasta od oko sedam odsto – širenje privrede po stopi od 6,9% zabeleženo u trećem kvartalu ove godine predstavlja istinsko razočaranje.

Cifre, koje su prikazale najniži kvartalni rast u šest proteklih godina, podstakle su neke kineske „dežurne pesimiste“ da preuranjeno izvedu zaključak kako vlasti najmnogoljudnije zemlje sveta nisu uspele da postignu željeni godišnji rast, što je, u svakom slučaju, na više nivoa nedostatak razumevanja namera koje postoje kada se ti ciljevi postavljaju.

Prva stvar: cilj godišnjeg rasta od „oko 7%“ jeste željeni, a ne obavezni cilj.

Obezbeđujući tržištu da igra sve veću ulogu u procesu distribucije resursa za drugu po veličini svetsku privredu, kineski rast bio je pod kombinovanim uticajem više faktora kako na domaćem terenu kao i pod spoljnim uticajima, što je, u svakom slučaju, doprinelo da ekonomska kretanja učini stvari zamršenijima.

Ovogodišnji cilj kineske vlade nije samo obavezni uslov, već više služi kao putokaz za delovanje ali i poruka tržišnim igračima kako bi se osigurala ispravna ekonomska kretanja.

Drugo: cilj od „oko sedam odsto“ nije isključivo pitanje suvih brojki, jer je reč o konceptu osmišljenom tako da bi se podstakao celokupni raspon rasta. Nadležne službe su u nebrojeno navrata ponovile kako bi rast malo iznad ili ispod sedam odsto trebalo da bude shvaćen kao onaj koji je u skladu sa zadatim ciljem i težnjama.

Pa ipak,bilo bi prenagljeno suditi o ‘zdravlju’ kineskog provrednog rasta prema brojkama za samo jedan kvartal. Ovo je prenagljen čin, s obzirom da navedena cifra može da vrlo lako bude zahvaćena kratkoročnim uticajima kao što su turbulencije na berzama, ali i monetarne promene u drugim ekonomijama.

Gledajući, međutim, jednu malo širu sliku, osnove koje podržavaju stabilan rast kineske ekonomije su ostale netaknute.

Umesto isključivog fokusa samo na brojku od sedam odsto, trebalo bi da se usvoji daleko sveobuhvatnije razumevanje ovog cilja, s obzirom na to da su industrijska struktura, stopa zaposlenih i rast BDP-a ključni faktori koje bi trebalo razmatrati u trenutku kada se budu procenjivali i ocenjivali ekonomski uslovi.

Pa ipak, posmatrajući s vedrije strane, kineska berza rada je većinom ostala stabilna, i to uprkos ekonomskim potresima.

Registrovana stopa nezaposlenih u urbanim područjima iznosila je 4,04% na kraju juna 2015, a u tim područjima u prvoj polovini ove godine otvoreno i 7,18 miliona novih radnih mesta.

U poređenju s izvozom i investicijama, potrošnja je poslednjih decenija bila manje izražen pokretač privrednog rasta za kinesku ekonomiju, iako, uprkos tome, ona ipak brzo „hvata korak“ s ostalima.

U prvoj polovini 2015, potrošnja je ekonomskom rastu doprinela sa više od 60 odsto, što je dobar dokaz uspešnog kineskog privredno-ekonomskog restrukturisanja.

Osim toga, izvesno je kako se unapređuje i industrijska struktura. Uslužna industrija je u prvoj polovini ove godine sačinjavala 49,5 odsto BDP-a. Primera radi, pre pet godina, tačnije 2010, ovaj udeo iznosio je 39,2 odsto.

06

Uloga tog sektora u podsticanju ekonomskog rasta doprinela je da se ublaži oslanjanje Kine na sektore vezane uz resurse i energetiku, kao i u transformaciji prema modelu vođenom visokom tehnologijom i inovacijama.

Uz podršku i podsticaj kineske vlade, preduzetništvo i inovacije prihvaćeni su kao izvor konkurentnih prednosti, uz značajne prednosti koje dolaze od takvih sektora u povoju kao što su obnovljiva energija, potrošačka elektronika i mobilne aplikacije.

Rezultat svega ovoga ogleda se u tome što Kina sada doživljava pravi procvat start-upova, s obzirom da je u poslednja tri tromesečja, i to na dnevnoj bazi, bivalo registrovano i do 30 000 novih, početničkih (startap) preduzeća.

Veoma pozitivne ekonomske promene se skoro svakodnevno dešavaju, s obzirom na to da novi pokretači rasta dobijaju na efektu tokom svog nastojanja da ublaže tj. amortizuju pritiske koje sa sobom nose usporavanje usled industrijske prezasićenosti, oslabljenog tržišta nekretninama te tendencije usporavanja rasta trgovinske stope.

Nema nikakve sumnje da će ovo biti jako bolna bitka, premda s dubljim reformama – i širim otvaranjem – otpornost kineske privrede nikako ne bi trebalo potcenjivati.


Xinhua, China Daily 28.okt, 2015.

Corbyn i izumiranje centra

02

Jeremy Corbyn, poznati levičarski disident, odneo je ubedljivu pobedu u trci za mesto lidera britanske Laburističke partije. Komentatori tvrde da to umanjuje šanse laburista na sledećim izborima i možda su pravu. Samo se pitam kako ljudi očigledno zatečeni Corbynovim uspehom odjednom tačno znaju šta njegova pobeda znači. Ali hajde da se igramo nečeg drugog. Skrećem pažnju na ono što je u stvari dovelo do Corbynove pobede – nestajanje umerenih laburista, piše Paul Krugman za NYT.

Kada je u pitanju ekonomija, svi Corbynovi protivkandidati su podržali politiku štednje Konzervativne partije. Oni su prihvatili i neuverljiva opravdanja te politike i preuzeli odgovornost za tuđe greške. Po analogiji sa SAD, to je kao da su 2004. svi demokratski kandidati za predsednika govorili, “Nacionalna bezbednost je zakazala, mi smo krivi za 11. septembar 2001”. Naravno da bi se glasači onda okrenuli kandidatu koji govori nešto drugo, bez obzira na njegove stavove.

Laburisti su u Britaniji nepravedno optuženi za pogrešnu fiskalnu politiku, to jest da je njihova vlada od 1997. do 2010. previše trošila, što je dovelo do deficita, dužničke krize i recesije. Onda je konzervativna vlada navodno bila prinuđena na velike budžetske rezove, pre svega u socijalnim davanjima. Većina britanskih medija je bez zadrške prihvatila ovo tumačenje konzervativaca. U pitanju je spektakularna obmana, jer je ovo objašnjenje skoro sasvim pogrešno.

Da li je poslednja laburistička vlada zaista vodila neodgovornu fiskalnu politiku? Pred početak krize 2008, Britanija je imala mali budžetski deficit – sličan tadašnjem američkom. Britanski dug izražen kao udeo BDP-a bio je manji nego kada su laburisti preuzeli vlast desetak godina ranije. Bio je manji nego u bilo kojoj razvijenoj ekonomiji, osim u Kanadi. Danas se tvrdi da je fiskalna pozicija bila znatno lošija nego što brojke pokazuju, zbog pregrevanja britanske ekonomije izazvanog neodrživim mehurom rastućih prihoda. Ali u ono vreme to niko nije govorio. Naprotiv, u nezavisnim izveštajima, na primer Međunarodnog monetarnog fonda, sugerisano je da bi smanjivanje deficita bilo korisno, ali niko nije govorio da vlada rasipa novac i troši iznad svojih mogućnosti.

03Foto: Gardijan

Istina je da je britanski deficit naglo porastao posle 2008, ali to je bila posledica krize, a ne njen uzrok. Javni dug je takođe porastao, ali je i dalje bio niži od nivoa zabeleženih tokom većeg dela istorije moderne Britanije. Najbolji dokaz za to je poverenje investitora u britansku solventnost: kamatne stope su ostale niske. To znači da stvarni ekonomski problemi nisu posledica fiskalne krize i da oštri zaokret u pravcu štednje nije bio neophodan.

Ukratko, priča o krivici laburista za ekonomsku krizu i nužnosti uvođenja mera štednje je besmislena. Ali britanski mediji je uporno ponavljaju, a prihvatili su je i svi Corbynovi protivkandidati, čime su se praktično složili sa konzervativcima da su laburisti upropastili ekonomiju, što prosto nije tačno. Zato Corbynov trijumf nije iznenađenje, u kontrastu sa spremnošću umerenih laburista da prihvate svoje navodne greške iz prošlosti.

Postavlja se pitanje zašto su na to pristali. U Americi je to drugačije. Optužbe za deficit su bile predmet rasprava 2010-2011, ali nikada nisu definisale okvir debate. Umereni američki demokrati nisu mekša verzija republikanaca. Deo odgovora je i u tome što američki mediji nisu naseli na fiskalne fantazije. Kako god, opšti je utisak da se laburistički mejnstrim odrekao svojih uverenja, što mi je neshvatljivo. Tako da Corbynov uspeh nije toliko posledica skretanja biračkog tela stranke ulevo, koliko posledica neobične i tužne istorije moralnog i intelektualnog propadanja umerene struje u Laburističkoj partiji.


The New York Times, 14.09.2015, Peščanik 16.09. 2015.

Srodni linkovi:

The Guardian – Oksbridž klub

The Guardian: Jeremy Corbyn – promena izbornog pejzaža

Frankfurter Allgemeine Zeitung – Povratak u osamdesete?

Koji je naredni potez FED-a, pitanje je sad

Glavni ekonomista Saxo banke, Stin Jakobsen (Steen Jakobsen), analizira efekte eventualnog podizanja kamatnih stopa.

01

Hoće li se sve okončati u jednom potezu, to jest da li će američki Fed podići kamatne stope samo u jednom navratu, ili će to možda biti samo početak ciklusa sastavljenog od više manjih korekcija, sa stopama koje će se penjati naviše?

Ovo je glavno pitanje s kojim globalna ekonomija započinje treći kvartal 2015. godine. U slučaju da se sve dogodi jednokratno, u jednom potezu, američki dolar će početi da slabi zato što će tržište reagovati tako kao da su američke Federalne rezerve “odradile svoj posao”, a što bi izazvalo izvesni marginalni skok cene kapitala, uz usporavanje očekivanog rasta.

Tome nasuprot, ukoliko bi Fed podizao kamatne stope u više navrata tokom naredne dve godine (24 meseca), u tom bi slučaju referentna kamatna stopa do 2018. dostigla nivo od 2%. Ovo bi takođe predstavljalo i sporu ali nadasve dramatičnu promenu u odnosu na prethodnih devet godina, tokom kojih su kamatne stope imale tendenciju ka nuli, pa bi ovo, najverovatnije, prouzrokovalo nestabilnost uobičajenih tj. klasičnih portfelja.

Međutim, Stin Jakobsen ne veruje da su američka, a još manje svetska ekonomija u stanju da odole takvom pritisku, što nas upućuje na izvestan zaključak: da će se ići na povećanje u jednom potezu, procenjujući takvu meru kao opciju koja je najbezbolnija. Analitičari američkih Federalnih rezervi zastupaju stav da su agregatne prednosti niskih kamatnih stopa, posmatrano na duži rok, manje od posledica stvaranja potencijalnog finasijskog balona, odnosno, kako se već ovo stanje stručno kvalifikuje u rečniku centralnih banaka, “inflacije aktive.

05

Globalni ekonomski izgledi i nadanja za ovu godinu: neutemeljeni optimizam

Jednopotezni pristup: Stin Jakobsen je, prilikom procene mogućnosti primene “jednokratnog” pristupa, krenuo od pretpostavke da će Federalne rezerve preduzeti set određenih mera u oblasti monetarne politike, ne bi li se ostvarili programom uspostavljeni ciljevi: inflacija od očekivanih dva odsto, stabilna odnosno neinflatorna nezaposlenost od 4-5% i dugoročni rast BDP-a od 3%.

Ova formula odnosno jednačina bi izgledala ovako: dugoročni rast+inflacija, minus nezaposlenost = inflacija od dva odsto, plus rast BDP-a od 3%, minus petoprocentna nezaposlenost = nula procenata. Federalne rezerve će kamatne stope podići onda kada konačni rezultat ove kalkulacije bude iznad 1%, a sniziti ih onog momenta kada rezultat napravi pad ispod minus jedan odsto. U slučaju da se FED-ovi analitičari oslone na ekonomske podatke iz prošlosti, onda bi spremnost na dizanje kamatnih stopa bila nepotrebna. Ipak, uprkos ovome, oni najavljuju rast kamatnih stopa.

Jakobsen postavlja pitanje: kako je ovo, uopšte, moguće? Za sada je poznato da ljudi iz američkih Federalnih rezervi imaju želju da se oslone na inflaciju aktive, ne bi li se ublažile posledice trenutno veoma jeftinog novca. Drukčije rečeno, prvo (a možda i jedino!) podizanje kamatne stope neće biti utemeljeno na egzaktnim indikatorima i stvarnim brojkama već na – politici. U tom smislu, septembar bi bio nadasve pogodan momenat za aktivno delovanje u tom pravcu. Među nepovoljne indikatore spada i negativna stopa rasta BDP-a, koju su američka privreda i ekonomija zabeležile tokom prvog tromesečja ove godine.

Ovome bi trebalo dodati i činjenicu da je kineski rast na ivici kolapsa, kao i da su ekonomski pokazatelji Evropske unije i dalje razočaravajući (premda ima izvesnog napretka), tako da globalni privredni rast, po svemu sudeći, neće uspeti da prebaci čarobnu granicu od 3%.

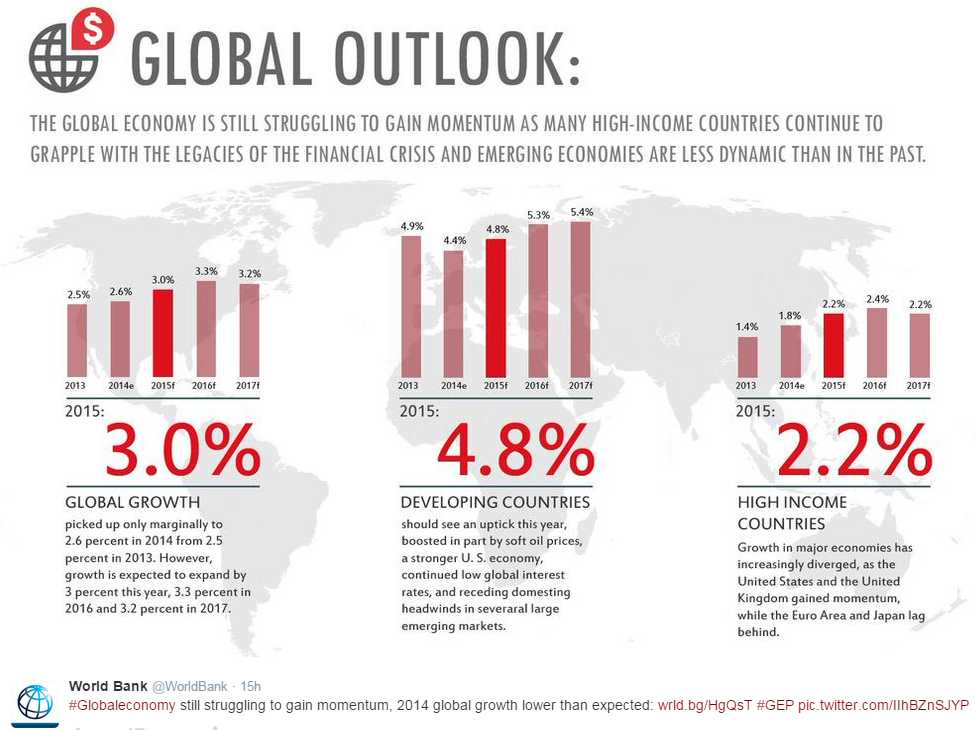
Povrh svega, ako pođemo od premise da se kamatne stope neće uvećavati, makroekonomski analitičar Sakso banke Mads Kefed pokušava da na tome utemelji svoju prognozu američkog privrednog rasta od 2,4%, a u Evropskoj uniji od 1,8%, dok bi kineski privredni rast bio oko 6,7 odsto a u Japanu od 1%. Ove projekcije ukazuju na relativno loše performanse odnosno rezultat, pre svega uzimajući u obzir da su cene inputa prilično niže nego što je to bio slučaj tokom 2013. i 2014. godine.

International

International

U svojoj analizi, Jakobsen se dotiče i nultog rasta, napominjući kako se “već neko vreme suočavamo sa ekonomskim okruženjem nultog rasta, baš kao i nulte inflacije ali i, nažalost, izostanka nužnih reformi, što sveukupno ukazuje na to da većina sadašnje aktive poseduje petogodišnji očekivani nulti povraćaj investicije, i stoga će odvajanje od nulte stope rasta biti bolno – ukoliko i dalje ne bude reformi, dok bi porast inflacije lako mogao da nas iznenadi.”

Dolaskom ove 2015. godine, na tržištu je uspostavljen jednoglasan stav vezan za – strah od deflacije: ovogodišnja situacija je sasvim suprotna od prošlogodišnje, kada je Evropska centralna banka negirala da će u prvom tromesečju biti inflacije. Stoji činjenica da i dalje rastu inflatorna očekivanja merena “break-even” stopom (što predstavlja razliku koja postoji između nominalnog prinosa na obveznice sa fiksnom kamatom i stvarnog prinosa na obveznice vezane za inflaciju) na desetogodišnje obveznice. Izvesno je i to da je “premija na rok”, odnosno očekivana kompenzacija za inflaciju dramatično uvećana, što bi značilo da je rast inflacije brži od ekonomskog rasta. Ovo, potom, navodi na pretpostavku da će prinosi na desetogodišnje obveznice u Nemačkoj i Americi rasti za sto baznih poena. U prinos na nemačke desetogodišnje obveznice je već uključena buduća inflacija. Ovo povećanje cene kapitala će dodatno usporiti privredni i ekonomski rast, dok će marginalno podizanje cene kapitala uvećavati opterećenja dužnika.

Ovu svoju projekciju Jakobsen zaključuje završnom fazom: Nalazimo se u finalnoj etapi ciklusa sve nižih prinosa kao i inflacije, koji traju već više decenija. Na nultom nivou, ništa ne funkcioniše: Voda se zamrzava na nula stepeni, a identična je situacija i sa ekonomijom. Jakobsen upozorava da “ulazimo u period najznačajnijih promena u prinosima, uzimajući u obzir to da će, najverovatnije, doći do podizanja kamatnih stopa, dok će viša cena kapitala, u sprezi sa povećanjem cena inputa, opet dovesti evropsku i američku ekonomiju do nultog rasta. Ipak, nakon tog perioda, treba očekivati oporavak ekonomije i to kako na makro tako i na mikro planu. Imali smo, dakle, pogrešan start ove 2015. godine, zasnovan na nadanjima i željama, pa ćemo imati pad ekonomskog ciklusa na ulasku u 2016. godinu, tački od koje bi trebalo da vidimo napredak u privredi “odozdo naviše” (odnosno umesto makro pristupa, odozgo nadole). Ono što je dobra vest je to što će poslovni ciklus biti aktiviran ponovo, nakon skoro osam godina hibernacije. Tu je i loša vest: novac mora da pritiče sa tržišta obveznica i deonica ka realnoj ekonomiji, ostavljajući očekivane prinose na nuli i, kao nus-efekat, generišući veću nestabilnost.

Jakobsen, po običaju, svoju analizu završava citatom Vinstona Čerčila (Winston Churchill), jednog od njemu najomiljenijih političara svih vremena: “Niti je uspeh konačan, niti je neuspeh fatalan – ono što je jedino važno jeste imati hrabrosti da se nastavi dalje”.


Stin Jakobsen, glavni ekonomista Saxo Banke

Četiri sile koje će iz korena izmeniti vaš pogled na svet i biznis

01

Smela predviđanja zasnovana na intuiciji su retko dobra ideja. Margaret Tačer je kao sekretar za obrazovanje 1973. izjavila da „Velika Britanija neće imati ženu premijera u njenom veku“. IBM-ov predsednik, Thomas J. Vatson, izjavio je 1943. godine da je “Svetskom tržištu potrebno možda pet računara.” A kada je film sa zvukom debitovao 1927, Hari Vorner iz kompanije Warner Brothers se pitao: “Ko još uopšte želi da čuje šta glumci govore? “. O novim pokretačkim silama u svetu budućnosti piše James Manyika, direktor Instituta „McKinsey Global“.

Danas je još opasnije predviđati budućnost zasnovanu na intuiciji koju su oblikovale predstave iz prošlosti. Četiri snažne sile predstavljaju nove remetilačke faktore globalne ekonomije i teraju nas da odbacimo mnoge naše stare pretpostavke.

Svaki od ovih poremećaja će biti preobražavajući sam po sebi. Ali, njihovo pojavljivanje je simultano i jedni druge pojačavaju. Zajedno, oni proizvode fundamentalne i nepredvidive promene takvih razmera kakve svet nije video. One će naterati sve – ali pre svega poslovne lidere – da odbace stare načine razmišljanja o svetu.

Prvi veliki poremećaj je premeštanje ekonomske aktivnosti u gradove zemalja koje su u brzom i opsežnom razvoju. Još koliko 2000. godine, 95% „Fortune Global 500“ kompanija imalo je svoja sedišta u gradovima razvijenih zemalja. Do 2025. godine, skoro polovina „Fortune Global 500“ preduzeća će imati svoja sedišta u zemljama u razvoju, dok će Kina biti dom za više korporacija nego što su to SAD ili Evropa.

Gradovi su prethodnica ove velike smene u globalnoj ekonomiji. Skoro polovina globalnog rasta BDP-a od 2010. do 2025. godine doći će iz 440 gradova sa tržišta u razvoju, od kojih za mnoge zapadni rukovodioci možda nisu ni znali da postoje. To su mesta poput Tianjina, grada jugoistočno od Pekinga, sa BDP-om koji je praktično istovetan današnjem BDP-u Stokholma – a sutra može biti jednak BDP-u celokupne Švedske u 2025. godini.

02

Drugi veliki poremećaj je ubrzavanje tehnoloških promena. Iako je tehnologija uvek bila faktor transformacije, njen uticaj je danas sveprisutan, sa digitalnim i mobilnim tehnologijama koje neviđenom brzinom nalaze primenu u različitim oblastima. Bilo je potrebno više od 50 godina nakon pronalaska telefona da polovina američkih domova nabavi jedan aparat, ali je mobilnim telefonima bilo potrebno samo 20 godina da se prošire sa manje od 3% svetske populacije na više od dve trećine. Facebook je 2006. imao šest miliona korisnika; danas ih ima 1.4 milijarde.

Mobilni Internet nudi obećanje ekonomskog napretka milijardama građana u brzorastućim ekonomijama, i to takvom brzinom koja bi, inače, bila nezamisliva. On daje preduzetničkim startapovima veću šansu da se takmiče sa etabliranim firmama. Ali tehnološke promene sa sobom nose i određene rizike, naročito za radnike koji gube svoje poslove usled automatizacije proizvodnog procesa, ili ne poseduju veštine za obavljanje poslova na polju visokih tehnologija.

Treći poremećaj je demografski. Po prvi put za više vekova unazad, naša populacija stagnira u većem delu sveta. Starenje stanovništva, koje je već neko vreme evidentno u razvijenom svetu, sada se širi na Kinu a uskoro će pogoditi i Latinsku Ameriku.

Pre trideset godina, samo nekoliko zemalja, dom malog dela svetske populacije, imalo je stope fertiliteta znatno ispod zamenske stope od 2,1 dece po ženi. U 2013. godini, oko 60% svetske populacije živelo je u zemljama sa stopom nataliteta ispod ove zamenske. Kako je starih sve više u odnosu na radno sposobno stanovništvo, raste i pritisak na radnu snagu, a poreski prihodi potrebni za servisiranje državnog duga i finansiranje javnih usluga i penzionog sistema se smanjuju.

Poslednji remetilački faktor je snažno povećanje međupovezanosti kad je reč o robama, kapitalu, ljudima i informacijama koje nikad lakše nisu prelazile preko granica. Ne tako davno, međunarodne veze su, pre svega, postojale među glavnim trgovinskim čvorištima u Evropi i Severnoj Americi. Sada je ta mreža kompleksna i razgranata. Tokovi kapitala među privredama u razvoju su udvostručeni u samo deset godina, dok je više od jedne milijarde ljudi prešlo granice svoje matične države u 2009. godini, preko pet puta više u odnosu na 1980.

03

Novonastali izazovi – niz novih i neočekivanih konkurenata, nestabilnost koja dolazi iz udaljenih mesta kao i nestanak lokalnih radnih pozicija – već su ophrvali radnike i preduzeća. Naravno, ova povezanost nudi značajne mogućnosti, ali implicitna pristrasnost prema poznatom ometa sposobnost radnika, firmi, pa čak i vlade da iskoriste sve nove prednosti koje im se pružaju.

Ovo naročito važi za kompanije. Prema istraživanju analitičke kompanije McKinsey, američke kompanije su od 1990. do 2005. godine gotovo uvek investirale sredstva na osnovu iskustava iz prošlosti, a ne procenjivanja budućih mogućnosti. Firme koje podležu takvoj inerciji će u novoj globalnoj ekonomiji verovatno potonuti, a ne plivati,.

Neke firme će se, međutim, prilagođavati, uz iskorišćavanje mogućnosti da ostanu agilne promenama. Umesto, recimo, izgradnje novog sedišta kompanije, iznajmljivanja velikih kancelarija ili kupovine restorana – tradicionalnim investicijama koje na samom početku zahtevaju velike sume novca – one mogu da otvaraju mala prodajna mesta, online prodavnice, ili pokretne „mini-restorane“ na točkovima.

Fleksibilnost i odgovaranje na izazove će omogućiti takvim firmama da napreduju. Tempo i obim tekuće ekonomske transformacije je nesumnjivo zastrašujući.

Postoji, ipak, mnogo razloga za optimizam. Nejednakost može biti u porastu u mnogim zemljama, ali je mereno između zemalja ona dramatično opala. Skoro milijardu ljudi je izašlo iz ekstremnog siromaštva u periodu između 1990. i 2010. godine; još tri milijarde će se pridružiti globalnoj srednjoj klasi u naredne dve decenije.

Na vrhuncu Velike depresije 1930. godine, Džon Majnard Kejnz je izjavio kako će se životni standard u “naprednim ekonomijama” povećavati 4-8 puta tokom narednih 100 godina. Njegovo predviđanje, koji je smatrano „beznadežno polijanovskim” (Pollyannaish) u to vreme, ispostavilo se kao tačno, uz poboljšanje koje je verovatno bliže vrhu njegovog projektovanog raspona.

Kejnz je, za razliku od mnogih njegovih savremenika, prepoznao snage koje su delale u privredi, prilagodivši svoj način razmišljanja, i, što je najvažnije, ne plašeći se da bude optimista. I mi moramo da sledimo njegov primer i budemo optimisti, bez straha od priihvatanja inovativnih rešenja.

Testirali vašu intuiciju za budućnost: učestvujte u kvizu “Neočekivane promene” 


James Manyika, direktor Instituta „McKinsey Global“