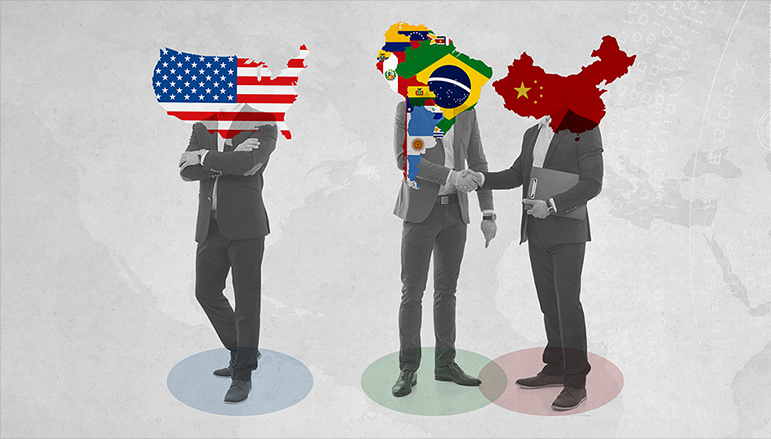
S obzirom na to da domaće tržište u Kini nastavlja da raste, isto tako raste i njena ekonomska moć i sposobnost da postavlja globalna pravila. Sa zemljom koja se brzo približava poziciji sličnoj onoj koju su zauzimale SAD i Evropa nakon Drugog svetskog rata, puno će toga zavisiti od politika koje bude ostvarivala u dve ključne oblasti.
Helen Vong, izvršna direktorka HSBC-a za Kinu je u svom nedavnom komentaru za South China Morning Post izjavila da će kineska generacija koju čini 400 miliona mladih potrošača uskoro imati više od polovine domaće potrošnje ove zemlje. Ova generacija, kako Vongova primećuje, u velikoj meri transponuje se putem interneta i inovativnih integrisanih mobilnih platformi, što ukazuje na to da se već “skočilo od ere bez interneta do današnjeg mobilnog interneta, gotovo preskočivši i skoro ne dotakavši lični računar”.
Naravno, uspon srednje klase u Kini nije nova vest. Međutim, još uvek se nije obratilo dovoljno pažnje u kojoj meri digitalno orijentisani mlađi potrošači pokreću brz rast kineske industrije uslugama. Usluge će, uostalom, doprineti zahuktalosti kineske strukturne tranzicije – od ekonomije srednjeg do ekonomije visokog dohotka.
Još bi donedavno mnogi analitičari sumnjičavo odmahivali glavama na informaciju da bi Kina mogla napraviti prelazak iz ekonomije u kojoj dominiraju intenzivna proizvodnja, izvoz, investicije u infrastrukturu i tešku industriju u ekonomiju utemeljenu na uslugama, poduprtu domaćom potražnjom. Ali, čak i ako je ekonomska tranzicija u Kini daleko od svoje konačne realizacije, njen napredak je nesumnjivo impresivan.
Kina se poslednjih godina otarasila svojih radno intenzivnih izvoznih sektora , prebacujući ih u manje razvijene zemlje sa nižim troškovima rada. Ona se i u drugim sektorima prebacila na proizvodnju koja je sve više digitalizovana, kao i na proizvodnju koja je po svom obliku kapitalno intenzivna, čime su manjkavosti troškova za radnu snagu svedene na neznatne. Ovi trendovi podrazumevaju da je rast na strani ponude postao nezavisniji od spoljnih tržišta.

Kao rezultat ovih promena, ekonomska moć Kine se brzo povećava. Njeno domaće tržište brzo raste i uskoro može biti najveće na svetu. Samim tim što je kineska vlada u stanju da kontroliše pristup tom tržištu, ona može i sve više uvećavati svoj uticaj u Aziji i šire. Istovremeno, kineska opadajuća zavisnost od rasta podstaknutog izvozom smanjuje njenu ranjivost i podložnost onima koji kontrolišu pristup globalnim tržištima.
Međutim, Kina zapravo ne mora da ograničava pristup sopstvenim tržištima kako bi održala svoj rast, jer bi mogla uvećati svoju pregovaračku moć več i samom pretnjom da će to učiniti. Ova činjenica ukazuje na to da položaj Kine u globalnoj ekonomiji počinje da liči na onaj u Sjedinjenim Državama tokom posleratnog perioda, kada je SAD, zajedno sa Evropom, bila dominantna ekonomska sila. Decenijama nakon Drugog svetskog rata, Evropa i SAD predstavljale su više od polovine (i u jednom trenutku skoro 70 odsto) globalne proizvodnje i u velikoj meri nisu bile zavisne od tržišta u drugim zemljama, izuzev od prirodnih resursa kao što su nafta i minerali.
Današnja Kina se velikom brzinom približava sličnoj konfiguraciji. Ima veoma veliko domaće tržište – na kojem može da kontroliše pristup – sve veće prihode i visoku agregatnu tražnju; njen model rasta se, u isto vreme, sve više zasniva na domaćoj potrošnji i investicijama a manje na izvozu.
Ali, kako će Kina da zaposedne i rukuje svojom sve većom ekonomskom moći? U posleratnom periodu, razvijene svetske ekonomije su iskoristile svoj stav kako bi postavljale pravila igre u globalnoj ekonomskoj aktivnosti. Oni su to učinili tako da su, naravno, od ovih poteza imali koristi; ali su, isto tako, takođe pokušali da budu što je moguće više inkluzivniji za zemlje u razvoju.
Posleratne sile sigurno nisu morale zauzeti ovakav pristup. Bilo je u njihovoj moći da svoj fokus daleko više sažmu, usredsređujući se isključivo na sopstvene interese. To, možda ipak ne bi bilo previše mudro. Vredna je pamćenja činjenica da je u dvadesetom veku, nakon dva velika Svetska rata, mir bio najveći prioritet, uz – ili čak i pre – prosperiteta.

Sve indicije upućuju na to da se Kina kreće u istom pravcu. Ona, najverovatnije, neće slediti neki uski i sebični pristup, i to uglavnom zato što bi to umanjilo njen globalni rast i uticaj. Kina je pokazala da želi da bude uticajna u svetu u razvoju – a svakako u Aziji – igrajući ulogu partnera koji pruža podršku drugima – barem u ekonomskoj sferi.
Može li Kina ostvariti taj cilj – zavisiće od toga šta oca zemlja čini u dve ključne političke oblasti. Prva su investicije, gde je Kina agresivno nastupila uvođenjem različitih multilateralnih i bilateralnih inicijativa. Na primer, pored intenzivnog ulaganja u afričke zemlje, ona je 2015. stvorila i Azijsku banku za infrastrukturne investicije (Asian Infrastructure Investment Bank), dok je 2013. godine objavila “Inicijativu za transportni pojas i put”, koji bi trebalo da integrišu Evroaziju kroz velike investicije u autoputeve, luke i železnički transport.
Drugo, kako Kina upravlja pristupom svom ogromnom unutrašnjem tržištu, u pogledu trgovine i investicija, od toga će zavisiti dalekosežne posledice po sve kineske spoljno-ekonomske partnere, a ne samo po zemlje u razvoju. Domaće tržište u Kini je sada izvor njegove moći, što znači da će izbori i mogućnosti koje ona pruža u ovoj oblasti u bliskoj budućnosti u velikoj meri utvrditi njen globalni položaj i narednim decenijama.
Naravno, trenutna pozicija Kine u vezi pristupa domaćem tržištu je nešto manje jasna nego što su to njene ekonomske ambicije u inostranstvu. Ali, Kina će najverovatnije krenuti ka otvorenom, uglavnom multilateralnom okviru zasnovanom na pravilima. Lekcija izvučena tokom posleratnog perioda je da bi ovakav pristup bilo najprimerenije učiniti spolja, i time povećati međunarodni uticaj Kine. U ovoj fazi kineskog razvoja, jedan takav pristup koštaće malo – ako bi uopšte i postojali bilo kakvi troškovi – dok bi najverovatnije pružao mnogobrojne koristi.
Ono što ostaje da se vidi je odnos Kine sa Sjedinjenim Državama. SAD pate od ne-inkluzivnih obrazaca rasta i njemu srodnih političkih i društvenih pokreta i preokreta. Čini se kao da se Amerika danas odvaja od svog istorijskog posleratnog pristupa međunarodnoj ekonomskoj politici. Ali čak i da se SAD izoluju od sveta tokom mandata predsednika Trampa, i dalje je ova zemlja prevelika da bi se tek tako mogla ignorisati. Ukoliko Trampova administracija usvoji agresivnu politiku prema Kini, Kinezi neće imati drugog izbora osim da na takav američki stav odgovore.

Pa ipak, Kina u međuvremenu može nastaviti da se bavi multilateralnim pristupom zasnovanim na (dosad uspostavljenim) pravilima, te može očekivati široku podršku od drugih naprednih zemalja kao i zemalja u razvoju. Ključ i rešenje ne treba da budu ometeni od strane američkog zapadanja u nacionalizam. Na kraju krajeva, svi mi možemo pretpostaviti koliko cbi takav pristup mogao trajati.
Michael Spence, Project Syndicate
(Majkl Spens je dobitnik Nobelove nagrade iz ekonomije, profesor je ekonomskih nauka na Sternovoj školi pri Njujorškom univerzitetu, počasni član američkog Saveta za međunarodne odnose i viši saradnik Huverovog instituta pri Univerzitetu u Stenfordu)


