Bolji status žena znači 12 biliona dolara veći globalni rast

02

U novom izveštaju McKinsey Global Instituta navodi se da bi unapređenje jednakosti žena značilo dodatnih $12 biliona dolara globalnog BDP-a do 2025. godine.  Stoga če, u doglednoj perspektivi, javni, privatni i društveni sektor morati da deluju kako bi prevazišli današnji jaz među polovima kako u radnom procesu tako i u društvu.

Rodna neravnopravnost se ne nameće samo kao moralni i društveni problem, već i ekonomski izazov od kritične važnosti. Ukoliko žene – koje čine polovinu svetskog radno sposobnog stanovništva – ne postignu svoj puni ekonomski potencijal, globalna ekonomija će takođe biti u škripcu. I dok sve vrste nejednakosti sa sobom nose i adekvatne ekonomske posledice, u novom izveštaju Instituta Mekinsi Global (McKinsey Global Institute, MGI) “Snaga pariteta: Kako poboljšanje ženske ravnopravnosti donosi $12 biliona globalnom rastu”, fokus je stavljen na ekonomske implikacije nedostatka pariteta između muškaraca i žena.
07“Najbolje u regionu” je naziv scenarija po kome sve zemlje imaju privredni rast po stopi najbrže rastuće zemlje u njihovom regionu, čime bi se do 2025. moglo dodati 12 000 milijardi dolara (12 biliona), ili 11 odsto globalnog BDP-a na godišnjem nivou. Međutim, kada bi se privredni rast odvijao po scenariju “Punog potencijala”, u kome žene igraju identičnu ulogu na tržištima rada kao i muškarci, doprinos  žena globalnom godišnjem BDP-u na globalnom nivou bi 2025.  iznosio čak 28 biliona dolara, ili 26 odsto. Suma koju procenjuje MGI je otprilike dvostruko veća od proseka koji daju procene drugih skorašnjih studija. Ovaj podatak odražava činjenicu da je MGI upotrebio jednu sveobuhvatniju metriku u proceni rodne nejednakosti u radnom procesu.

Čak i nakon decenija napretka u izjednačavanju žena sa svojim muškim partnerima u privredi i društvu, jaz između njih je i dalje veliki. Svesni smo da rodna jednakost, s aspekta ekonomskih rezultata (kao što je njihovo učešće u strukturi radne snage ili zastupljenost na vodećim pozicijama), nije nužno normativno idealna jer se radi o ljudskim bićima koja se povode pravom svog ličnog izbora u životima koje vode; takođe se prepoznaje i priznaje da su, u nekim slučajevima, muškarci u nepovoljnom položaju u odnosu na žene. Ipak, tu su realne procene da bi svet, uključujući i privatni sektor, imali koristi od fokusiranja na velike ekonomske mogućnosti poboljšanja pariteta između muškaraca i žena.

122

Pogled na neke od najvažnijih događaja iz MGI izveštaja:

MGI je mapirao 15 indikatora ravnopravnosti polova za 95 zemalja, i zaključuje da njih 40 ima visoke ili ekstremno visoke nivoe nejednakosti polova na najmanje polovinu indikatora. Indikatori su razvrstani u četiri kategorije: 1. jednakost u radu, 2. ključne usluge koje obezbeđuje svaka država (zdravstvo, prevoz, struja, voda, školstvo, banke, pošta, policija, vojska, luke, itd) i obezbedioci ekonomskih mogućnosti, 3. pravna zaštita i politički glas, i 4. fizička sigurnost i autonomija.
08MGI analiza sugeriše svoj scenario “Punog potencijala” – u kojem žene učestvuju u privredi onoliko koliko i muškarci – izvodeći zaključak da bi se radnim izjednačavanjem polova globalnoj ekonomiji pridodalo čak 28 biliona dolara, ili 26 odsto godišnjeg globalnog BDP-a do 2025. godine – u poređenju sa trenutnim scenariom obavljanja poslova, u kojem  dominiraju muškarci. Ovaj uticaj je po svom obimu ekvivalentan kombinovanoj kineskoj i američkoj ekonomiji zajedno. MGI je analizirao alternativni scenario tipa “Najbolji u regionu”, po kojem napredak u rodnoj ravnopravnosti strukture radne snage svake zemlje pojedinačno odgovara stopi napretka najbolje plasirane zemlje u zadatom regionu. Ovim bi se scenarijem dodalo još 12 biliona dolara globalnog BDP-a na godišnjem nivou, što je trenutno ekvivalentno veličini BDP-a Nemačke, Japana i Velike Britanije zajedno, odnosno, drukčije rečeno, najverovatnije će uslediti udvostručavanje privrednog rasta globalnog BDP-a radnica u periodu između 2014. i 2025. po klasičnom tj. uobičajenom (trenutnom) scenariju.

I napredne, baš kao i zemlje u razvoju, nastoje da postignu ovakvu radnu strukturu svog stanovništva. U 46 od 95 analiziranih zemalja, ishod po stopi najbolje zemlje svakog regiona mogao bi da poveća godišnji BDP do 2025. godine za više od 10 odsto u odnosu na današnji uobičajeni scenario, dok je najveća relativna regionalna podrška promeni rodne strukture poslova u Indiji i Latinskoj Americi.

01 pravi

Novi Mekinsijev način za merenje rodne jednakosti (Gender Parity Score, GPS) meri, između ostalog, i distancu koju svaka zemlja prelazi na svom putu ka rodnom izjednačavanju radnog procesa, koji je postavljen na stopu 1,00. Regionalni GPS najniži je u Južnoj Aziji (bez Indije), na 0,44, a najveća je u Severnoj Americi i Okeaniji (0,74). Koristeći GPS metod, MGI je uspostavio jaku vezu između rodne ravnopravnosti u društvu, stavova i uverenja o ulozi žena i jednakosti polova u radu. Ovo poslednje nije ostvarivo bez prethodna dva elementa. MGI je utvrdio da praktično nema zemlje sa visokim nivoom rodne ravnopravnosti u društvu koja ima nisku ravnopravnost polova u radnom procesu. Ekonomski napredak omogućava zemljama da premoste jaz među polovima, mada je napredak u četiri oblasti – 1. nivou obrazovanja, 2. finansijskoj i digitalnoj inkluziji, 3. pravnoj zaštiti i 4. neplaćenom negovateljstvu (nezi dece, podučavanju i zdravstvenoj nezi) – mogli doprineti ukupnom ubrzavanju napretka u sticanju ravnopravnosti.

05MGI je identifikovao deset “zona uticaja” (kombinacije na relaciji “problem-vrsta regiona) gde bi efikasna akcija pokrenula više od 75 odsto žena pogođenih nejednakošću polova, kako bi dostigli što bolji paritet na globalnom nivou. Zone globalnog uticaja,  globalno prožimajući problemi, jesu blokirani ekonomski potencijal, vreme provedeno u neplaćenom negovateljskom radu, manjak zakonskih prava, politička nezastupljenost probema i nasilje nad ženama. Regionalne zone uticaja, koncentrisane u pojedinim regionima sveta, jesu nisko učešće (ženske) radne snage u kvalitetnim poslovima, nizak nivo materinskog i reproduktivnog zdravlja, neadekvatan nivo obrazovanja, finansijska i digitalna isključenost, i ranjivost ženske dece.

Šest vrsta intervencije neophodno je da bi se premostio jaz među polovima: Finansijski podsticaj i podrška; tehnologija i infrastruktura; stvaranje privrednih mogućnosti; kreiranje novih mogućnosti; zastupanje i oblikovanje stavova; i zakoni, pravila i propisi. MGI je identifikovao nekih 75 potencijalnih intervencija koje bi se mogle proceniti, vrednovati i koncipirati da odgovaraju socijalnom i ekonomskom kontekstu svake zone uticaja i svake zemlje. Borba protiv nejednakosti polova će zahtevati promenu unutar struktura kompanija, baš kao i sklapanje novih saveza. Privatni sektor će morati da igra aktivniju ulogu u saradnji sa vladama i nevladinim organizacijama, a kompanije bi, preduzimanjem akcije, mogle da imaju koristi direktno i indirektno ukoliko preduzimaju konkretne korake i mere.

Jonathan Woetzel, Anu Madgavkar, Kweilin Ellingrud, Eric Labaye, Sandrine Devillard, Eric Kutcher, James Manyika, Richard Dobbs, Mekala Krishnan

McKinsey Institut: Kako rešiti evropsku ekonomsku zagonetku?

06

Na koji bi način kreatori politika mogli da preduzmu neophodne reforme u ekonomskom oživljavanju Starog kontinenta i povratku poverenja svojih birača? Institut McKinsey Global širi dobre ideje i prakse, predstavljajući moguća rešenja i putokaze. Sa tim ciljem pred sobom, ovaj tekst izradili su Paskal Lami (Pascal Lamy), počasni predsednik Instituta Žak Delor i nekadašnji direktor Svetske trgovinska organizacije, i Erik Labaj (Eric Labaye), direktor Mekinsijeve pariske kancelarije i predsedavajući Mekinsi Globalnog Instituta.

03Evropski lideri u rukama drže dugačku listu kriznih mera i kratkoročnih problema s kojima su se uhvatili u koštac: od tekuće izbegličke krize, do opasnosti da predstojećim glasanjem Britanija istupi iz Evropske unije. I, dok je fokus na dnevne probleme sasvim razumljiv, važno je da evropski lideri ne izgube iz vida i dugoročne prioritete za evropsku ekonomiju. Obnova jačeg privrednog rasta krajnje je neophodna kako bi se ispunile aspiracije evropskih građana, a time i povratilo poverenje u zajedničku budućnost evropskih naroda.

U vreme kada je privredni rast Kine i nekih brzorastućih tržišta u fazi usporavanja, Evropa bi trebalo da je u poziciji da iskoristi prednosti ovog “zatišja” u globalnoj ekonomiji. Nakon dugog niza godina trome ekonomije, nastale 2008. godine, uz oštar pad cena nafte počev od 2014. godine – u kombinaciji sa povoljnim kursom evra i programom kvantitativnog popuštanja kojim je Evropska centralna banka obezbedila Evropi retku priliku za nove ekonomske mogućnosti – stekao se utisak da se EU pomerila s mrtve tačke rešavanja velikih izazova. Korporativna ulaganja, u velikoj meri ugušena finansijskom krizom od 2008. godine, konačno su odskora doprla do nekog svog profita i pozitivnih bilansa.

02Još uvek, međutim, nedostaje sinhronizovana zajednička akcija kojom bi kreatori politika morali da iskoriste ovaj “lansirni prozor” i povoljnu situaciju za osnaživanje sopstvene konkurentnosti na svetskim tržištima – kako bi stvorili uslove za održivi i brži privredni rast. Evropska javnost odavno je željna izlaska iz ovog začaranog kruga loših ekonomskih performansi koje frustriraju građane. Istraživanje i kombinovana analiza McKinsey globalnog instituta (MGI), koji je 2014. anketirao 16.000 Evropljana u osam zemalja pokazala je jasnu spremnost na teške kompromise, uključujući duže radne nedelje i veći broj radnih sati ili prihvatanje nekih promena u sistemu socijalne zaštite, a u zamenu za poboljšanje prihoda i bolje javne usluge kao što su zdravstvo i obrazovanje.

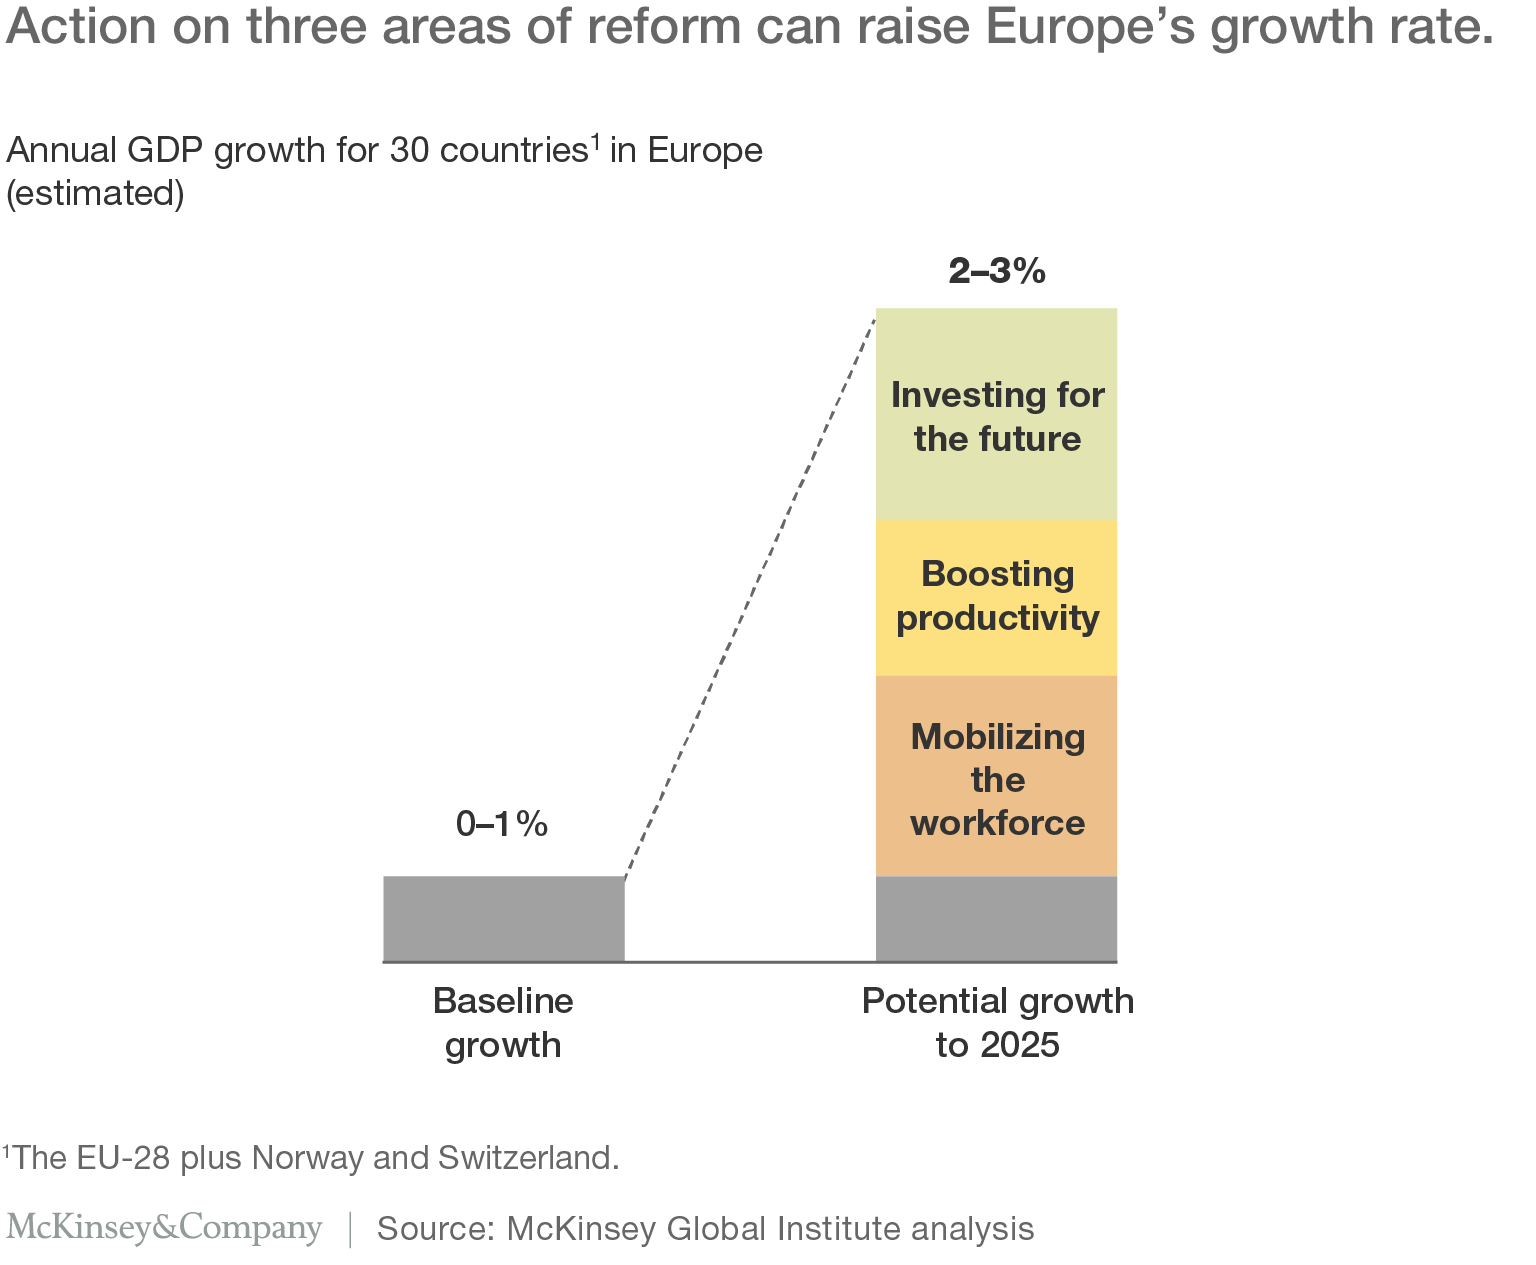
Nije nikakva tajna šta treba učiniti da bi se ovo postiglo. Ukoliko Evropa želi da obnovi svoju privredu, to će zahtevati kombinaciju pan-evropskih koraka fokusiranih na podsticanje investicija i otvaranje novih radnih mesta kao i, na nacionalnom nivou, sprovođenje ključnih strukturalnih reformskih mera. U njih su uključene mere koje je Mekinsi naveo u junu 2015. U svom izveštaju pod nazivom “Prilika za iskorišćavanje evropskih mogućnosti” (A window of opportunity for Europe): sveobuhvatno mobilisanje radne snage, uključujući kreiranje fleksibilnog tržišta rada; povećanje produktivnosti, uključujući i stimulisanje konkurencije na jedinstvenom tržištu; investiranje u privredni rast, uključujući obrazovanje i inovacije; i, konačno, poboljšanje konkurentnosti EU. Ova kombinacija mogla bi da stvori održiv godišnji rast BDP-a od čak tri odsto – što je više nego dvostruko od trenutnog učinka u evrozoni (videti graf ispod).

01

Evropa mora da deluje sada, a ne samo da igra njoj pripadajuću nominalnu ulogu u današnjoj globalnoj ekonomiji, ali i zato što će starenje njenog stanovništva biti značajna kočnica za dalji ekonomski rast. Do 2050. godine, evropska radna snaga mogla bi da se smanji za 42 miliona, odnosno za 12 odsto, obarajući time i njen rast a i prosperitet, osim ukoliko se ne bi dogodio nagli porast produktivnosti koji bi taj nedostatak nadoknadio, ili ako se nastavi značajnije povećanje kvota za useljavanje imigranata.

11Već se godinama diskutuje i staje u odbranu onih politika koje bi mogle da dovedu do revitalizacije evropskog kontinenta – a u više navrata ovo je pitanje bilo pokretano od strane različitih evropskih institucija, uključujući Evropsku centralnu banku i Evropsku komisiju – kao i na sastancima ministara i šefova država svih 28 članica EU. Pa ipak, prelazak sa teorijske diskusije na praktičnu primenu i dalje u pojedinim zemljama ide veoma teško. Neke zemlje su napravile značajne reformske poteze, uključujući Španiju. Međutim, političke prepreke za sprovođenje dubokih reformi nastavljaju da opterećuju kontinent; mnogi lideri strahuju da bi sprovođenje korenitih ekonomskih promena, koje bi se pokazale uspešnim na duži rok, oslabilo njihove svoje kratkoročne izglede, interese i šanse na izborima.

I dok su naslovi u medijima često sumorni, Evropa je, u stvari, daleko od toga da postane istrošena sila. Evropska unija generiše 25 odsto globalnog BDP-a, dok su neke njene članice svetski priznati lideri u sprovođenju ključnih socijalnih i ekonomskih mera – takve performanse poseduje nemačka trgovinska konkurentnost, britanska snaga u sektoru uslužnih delatnosti, francuska saobraćajnotransportna infrastruktura, ili danska energetska efikasnost. Posmatrano iz korporativne perspektive Evropa je, takođe, živa i zdrava: na listi Fortune Global 500 prisutno je više evropskih kompanija (142) od američkih (128).

10Potreba za novim idejama i svežim ulagačkim sredstvima kao neizostavnim uslovima u prevazilaženju ovog fundamentalnog izazova s kojim se nosi evropska politička ekonomija predstavlja iskru koja je pokrenula ideju za zasnivanje Mekinsijeve nagrade za najbolju ekonomsku studiju (MGI Essay Prize). U Mekinsi Institutu izražavaju nadu da ovakva vrsta priznanja može generisati podsticaj i inspiraciju za neke sasvim nove, originalne pristupe u rešavanju zagonetki sprovođenja evropskih ekonomskih reformi, koje ne samo da će biti prihvatljive glasačima već će takođe povratiti poverenje u evropske integracije. To je posebno važno i iz razloga što se Evropa bori kako bi održala jedinstvo i oduprla se rastućem javnom nezadovoljstvu, kao i političkoj fragmentaciji. Ova će se nagrada fokusirati na tu vrlo realnu – i često potcenjenu – snagu Evrope, kao i na mogućnosti za održavanje i jačanje njene globalne uloge. Iznaći i dopreti do tih mogućnosti  i potencijala koje EU ima biće od suštinskog značaja, ukoliko Stari kontinent želi da obnovi veru svojih građana u više evropske ideale.

Za više informacija o Mekinsijevoj nagradi  “Prilika za Evropu” posetite vebsajt: essayforeurope.com.

Eric Labaye, Pascal Lamy, Mckinsey.com

Faktor straha na globalnim tržištima

Izvanredna nestabilnost tržišta u proteklih godinu dana tu situaciju veoma mnogo duguje prisutnim rizicima i neizvesnostima oko faktora kao što su kineski privredni rast, stanje evropskih banaka i prezasićenost tržišta jeftinom naftom. Tokom prva dva meseca ove godine, mnogi su se investitori uspaničili, pa su čak i Sjedinjene Države, koje imaju najutešniju od svih priča o globalnom privrednom rastu, bile tek na korak od ponovnog pada u recesiju. I zaista: među stručnjacima Volstrit Džornala koji su učestvovali u svom mesečnom istraživanju, 21% njih veruje kako ih “recesija čeka iza prvog ugla”. za Project Syndicate piše Kenneth Rogoff, profesor ekonomije na Univerzitetu Harvard.01

Ne treba poricati prisutnost rizika. Jedan dovoljno snažan udar na kineski rast ili na evropski finansijski sistem bi svakako mogao da globalnu ekonomiju iz sporog rasta prevede u – recesiju. A još je strahotnija pomisao da bi, u ovom trenutku, ali naredne godine, nova predsednička garnitura mogla da se pretvori u rijaliti TV šou.

Ipak, gledano iz makroekonomske perspektive, temelji trenutne globalne  ekonomije i nisu tako slabi. Brojke o novozaposlenima su u period od prošlih godinu dana bile solidne, poverenje potrošača je takođe pokazalo svoju solidnost dok se naftni sektor, srećom, jednostavno nije pokazala kao dovoljno velika prepreka u odnosu na BDP, kada je u pitanju cenovni kolaps ovog energenta koji je potencijalno mogao da američku ekonomiju baci na kolena. U stvari, najpotcenjeniji motiv za raspoloženje tržišta može se sada svesti na – strah od druge ogromne krize.

12Postoje neke paralele između današnje nelagodnosti i raspoloženja tržišta tokom decenije nakon Drugog svetskog rata. U oba je slučaja bila prisutna preobimna potražnja za sigurnim sredstvima obezbeđenja (kao što je to zlato). Naravno, finansijska represija je u posleratnom periodu takođe odigrala značajnu ulogu, sa vladama koje su namirivale “gladna usta” privatnih investitora – i to po stopi koja je bila dobrano ispod tržišnih kamatnih stopa).

Čak i punu deceniju po završetku Drugog svetskog rata – kada je poznati ekonomista Džon Kenet Galbrajt (John Kenneth Galbraith) izneo mišljenje da bi svet mogao lako doživeti još jednu ekonomsku depresiju – tržište je odmah postalo nervozno i uznemireno. Još uvek ima dosta onih koji dobro pamte kako su američke berze pale za 90% tokom prvih godina ere Velike depresije. Tokom 1950-tih, nije bilo teško zamisliti da bi stvari mogle ponovo krenuti naopako. Na kraju krajeva, svet je tada upravo prošao kroz niz katastrofa, uključujući dva svetska rata, globalne epidemije gripa, i, naravno, samu Veliku Depresiju sa svojim užasnim posledicama. Pre šezdeset godina je opasnost od atomskog rata takođe izgledala previše stvarno.

13

Ljude danas nije potrebno podsećati na to koliko mnogo i koliko brzo tržišta kapitala mogu pasti. Nakon finansijske krize 2008. godine, američke akcije pale su za više od 50%. Tržišta nekretninama su u nekim zemljama znatno opala: na Islandu je, recimo, opalo za više od 90%. Nije ni čudo što je jedan nedavni pad tržišta za 20% razlog što se mnogi od nas pitaju koliko bi stvari još moglo krenuti po gorem – i da li bi strahovanja od nove recesije postala proročanstvo koje se ispunjava samo od sebe: usled našeg instinktivnog ponašanja tj. straha od najgoreg.

27Ideja je da investitori postaju toliko zabrinuti zbog recesije, i da dosadašnji pad akcija već čini da ovo loše raspoloženje utiče na pad cena deonica – što se, opet, odražava i vraća natrag u realnu ekonomiju kroz mnogo nižu potrošnju, indukujući sa sobom i strahovanja od krize.  To je jedan začarani krug. Oni mogu biti u pravu, čak i ako tržišta precenjuju svoj uticaj na realnu ekonomiju.

S druge strane, činjenica da su Sjedinjene Države uspele da krenu napred, i to uprkos globalnom “vetru u prsa”, ukazuje na robusnost i snagu američke domaće tražnje. Čak ni ovo, međutim, ne može da impresionira tržišta. Čak i oni investitori koji su ostali oprezno optimistični u vezi američke ekonomije izražavaju zabrinutost da će američke Federalne rezerve prepoznati taj rast kao dovoljan razlog za nastavak podizanja kamatnih stopa, stvarajući tako krupne probleme brzorastućim globalnim ekonomijama.

Naravno, pored faktora straha postoje i druga objašnjenja za nestabilnost svetskog tržišta. Najjednostavnije bi bilo da stvari zaista stoje tako loše. Možda individualni rizici i nisu istog reda veličine kao oni koji su bili prisutni tokom 1950-ih, ali su danas brojniji, dok tržišta počinju da funkcionišu s mnogo “prenaduvanijih” pozicija, zapadajući u rizik od nastanka i pucanja novih finansijskih mehurova.

Finansijska globalizacija je, štaviše, duboko produbila međusobne povezanosti, uvećavajući transmisiju šokova. Postoje veliki “džepovi” nestabilnosti i slabosti na svetskim tržištima duga, na kojima trenutna monetarna relaksacija prikriva duboko ukorenjene probleme koji se nalaze ispod površine. Ima onih koji ukazuju na nedostatak likvidnosti na vodećim tržištima, koje utiče na ogromne fluktuacije cena; na plitkim tržištima, male promene u potražnji ili ponudi mogu ponekad iziskivati veliko klizanje cena, radi ponovnog uspostavljanja ravnoteže.

Još je uvek najubedljivije objašnjenje, međutim, da se tržišta plaše da će, kada nastanu spoljni rizici, političari i politike biti neefikasni u svom suočavanju s njima. Od svih slabosti koje je finansijska kriza razotkrila, politička paraliza se pokazala kao najdublja.

37Neki kažu da vladajuće strukture ne čine dovoljno kako bi podstakle potražnju. I mada je to istina, to nije cela priča. Najveći problem kojim danas opterećuje svet je veliki neuspeh većine zemalja da sprovedu strukturne reforme. Sa rastom produktivnosti – koje je u najmanju ruku privremeno zaglavljeno u spori privredni rast, i globalne populacije koja je u dugoročnom opadanju, ponuda je ta – a ne nedostatak potražnje – koja ograničava razvijene ekonomije.

Na duže staze, faktor ponude je taj koji određuje privredni rast jedne zemlje. A ukoliko te zemlje već nisu u stanju da upravljaju i sprovode duboke strukturne reforme nakon ekonomske krize, teško je predvideti kako i šta će se dogoditi.

Jedno je, ipak, izvesno: upravljanje zemljom i ekonomijom kao što se to čini u rijaliti TV emisijama – sa jednim okom uvek uprtim na spoljne ocene i rejtinge – nije način da se taj neprocenjivo važan posao sprovođenja reformi uspešno obavi do kraja.

Project Syndicate

Kraj globalizacije?

Kina je upravo objavila da je prošle godine, po prvi put otkad je krajem 1970-tih počela da svoju ekonomiju otvara ka svetu, njen godišnji izvoz opao. I to nije sve; u smislu vrednosti, globalna trgovina je tokom prošle 2015. opala. Očigledno pitanje je – zašto? Za Project Syndicate ovo pitanje postavlja Daniel Gros, rukovodilac Centra za evropske političke studije sa sedištem u Briselu.

02

I dok je 2009. globalna trgovina takođe pala, objašnjenje je pre sedam godina bilo očigledno: Svet je u to vreme doživljavao oštro smanjenje BDPa. Prošle godine je, međutim, svetska ekonomija porasla za pristojnih 3%. Štaviše, trgovinske barijere nisu nigde značajno porasle a troškovi transporta padaju, zbog – naravno – naglog pada cena nafte.

Upečatljiv pokazatelj “usporavanja zupčanika” svetske privrede je tzv. Baltik draj indeks (Baltic Dry Index). Njim se mere troškovi velikih čarter-brodova koji su glavni prevoznik u globalnoj trgovini na velike udaljenosti; ovaj je indeks pao na svoj istorijski minimum. Baltički indeks pomorskog teretnog saobraćaja je indikator koji vrlo dobro ukazuje da tržišta ne treba da očekuju oporavak: to znači da su podaci iz 2015. godine vesnik novog doba, u kojem globalna trgovina usporava i gubi na zamajcu. To upućuje na zaključak da nekada nezadržive snage globalizacije gube na svojoj snazi.

Situacija u Kini nam takođe kazuje o tom trendu. U poslednjih nekoliko decenija, kako je ova zemlja prerastala u vodeću trgovinsku ekonomiju sveta, Kina je ujedno transformisala i globalni trgovinski sistem. Sada je vrednost kineskog uvoza i izvoza pala – iako je izvoz opao više nego uvoz – a usled globalnog kolapsa cena.

Cene roba su, u stvari ključ za razumevanje trgovinskih tokova u poslednjih nekoliko decenija. Kada su bile visoke, one su “gurale” povećanje trgovine – do te mere da je učešće trgovine u kineskom BDP porasla – podstičući intenzivnu promociju i publicitet o neizbežnom napretku globalizacije  (možda često i preuveličavajući njenu važnost ili korist). Ali, u 2012. godini, cene roba počele su da padaju, da bi, nedugo zatim, doprineli i padu globalne trgovine.

Pretpostavimo da je za proizvodnju jednog automobila potrebna jedna tona čelika i deset barela nafte. U periodu 2002-2003, obe su sirovine vredele oko $800 (po komadu automobila), ili oko 5% od vrednosti automobila čija je cena 16.000 dolara. Ovo podrazumeva da su, tokom ranih 2000-ih, industrijske zemlje morale da izvezu pet automobila na svakih stotinu “paketa” ovih sirovina koje je auto-industrija uvozila.

Do 2012-2013, vrednost sirovina potrebnih za jedno vozilo povećana je na oko 2.000 dolara, što je oko 10% cene istog auta (cene automobila su porasle mnogo manje). Industrijske zemlje su, tako morale da izvoze duplo više, naime: deset automobila za istu količinu uvoza sirovina.

Jasno je kako postoji direktna veza između trendova u trgovini i cena roba (videti donji grafikon). S obzirom da ova povezanost utiče na sve proizvedene robe koje zahtevaju uvozne sirovine, ne bi trebalo da bude iznenađenje da – kako su cene roba opadale – tako opadala i globalna trgovina.

Moglo bi se tvrditi da se ovaj primer odnosi samo na vrednost trgovine, i da je, u poslednjih nekoliko decenija, rast trgovine po zapremini takođe premašio realni rast BDP-a. Ali, cene robe takođe utiču na obim trgovinske razmene, jer veće cene roba primoravaju industrijske zemlje da povećaju obim svog izvoza (deset automobila, umesto pet, u primeru tržišta), kako bi pokrile troškove istog obima uvoza sirovina.

Iz razloga što hrana, goriva i sirovine čine oko četvrtinu globalne trgovine, onda kada njihove cene variraju – i to naročito snažno kao što su to činile u poslednjih nekoliko decenija – brojke i podaci očigledno pokazuju da to variranje ima uticaja na agregatnu trgovinu. S obzirom na opšti pad cena sirovina koji se u poslednje vreme dešava, nije previše potrebno tražiti neko drugo objašnjenje za nedavno usporavanje globalne trgovine.

Ovo ne znači da su globalizacija i trgovina jedno te isto. Globalizacija podrazumeva mnoge druge uloge i funkcije, uključujući i skok prekograničnih finansijskih transakcija kao i turizma, razmenu podataka i drugih privrednih aktivnosti. U stvari, ove druge međusobne veze su se povratno odrazile na trgovinu, kao što su omogućili i nastanak globalnih lanaca učesnika u proizvodnji, pri čemu se različiti koraci u proizvodnom procesu javljaju u različitim zemljama.

Ipak, ova pojava je precenjena. Prema Svetskoj trgovinskoj organizaciji (WTO), inostrana dodata vrednost sadržana u izvozu je samo oko 15% za većinu velikih ekonomija, kao što su američka ili evropska. Drugim rečima, globalni lanac proizvođača ima malog uticaja na ove velike trgovinske ekonomije.

Kina je jedini izuzetak. Njena uloga platforme za sklapanje svetskih proizvoda podrazumevala je da je uvozila većinu komponenti s visoko dodatom vrednošću tih proizvoda. Ali, kako je vremenom industrijska struktura ove zemlje sazrevala – današnji iPhone koji se montira u Kini sadrži daleko više delova koji su kineske proizvodnje nego što je to bio slučaj pre nekoliko godina – to ju je približavalo Sjedinjenim Državama i EU u pogledu dodate vrednosti, a ne obrnuto. A to je još jedan razlog zašto bi mogao biti umanjen značaj globalne trgovine.

Kada je nešto široko “izvikano” tu je skoro uvek i realan razlog za takvo šta. Većina ekonomija je danas otvorenija nego što je to bila do pre samo jedne generacije. Sada, međutim, postaje jasno da je percepcija globalizacije kao neke “ogromne i neumoljive sile” u velikoj meri odražavala propratne efekte u robnoj ekspanziji tokom poslednje decenije. Ukoliko cene ostanu niske kao sada, a kao što izgleda verovatno, u narednoj deceniji mogli bismo doživeti stagnaciju globalne trgovine, s obzirom da trgovinski obrazac “ponovo uspostavlja ravnotežu” – i to kako na nivou tranzicionih ekonomija, tako i na nivou industrijski razvijenih zemalja.

Project Syndicate

Akcije i ekonomija

Berza je startovala u 2016. sa dve najgore prve dve nedelje nadovezujući se tako na trend opadanja vrednosti akcija iz sredine 2015. godine. Sredinom decembra, Fed je pokazao da ima poverenje u ekspanziju privrede konačno podižući kamatne stopu iznad nule. Da li pad berze signalizira znake ekonomskih problema koje je Fed propustio da vidi, i kakav odnos danas postoji između cene akcija i privrede uopšte? Piše Džordž Peri, a prenose institut Brookings i poslovni portal Real Clear Markets.

01

Ekonomisti vole da citiraju jednu staru pošalicu ekonomiste i nobelovca Pola Semjelsona (Paul Samuelson) da je “berza predvidela devet od poslednjih pet recesija”. Ova izreka precizno sumira realnost – berza je izložena mnogo češćim nestabilnostima cena i nije naročito dobar prognozer ukupnog stanja u ekonomiji. Semjuelson, međutim, takođe kaže i da je berza predvidela pet recesija koji su se zaista i dogodile.

02Ako krenemo dalje od Samjuelsonove doskočice, čemu nas uči iskustvo u poslednjih 50 godina? Istina je da je većina padova cena akcija na berzi, koje alarmiraju investiture, zapravo lažan znak da nastupa recesija. Međutim, veliki padovi tržišta su nešto drugo. Volstrit definiše tržište u padu (bear market) kao pad od najmanje 20 odsto, a po toj definiciji bilo je sedam takvih perioda u poslednjih 50 godina. Tri najveća, u rasponu od 48 do 57 procenata pada S&P indeksa, su povezana sa recesijama koja su počele u 1973., 2001. i 2007 godine. Pad tržišta ovakve vrste je obeležio I recesije početkom 1981. i 1969. godine, tako da je korelacija između velikih berzanskih padova i ekonomske recesije je prilično visoka. Samo padovi berze u 1966. i 1987. Su bile lažne uzbune.

03Dakle, da li današnj pad berze koji je na oko pola puta do onog kojeg definišemo kao bear market, odraz slabljenja ekonomije? Preliminarne procene BDP-a u četvrtom kvartalu, koje su nedavno objavljene, pokazuju da je realna proizvodnja rasla po godišnjoj stopi od samo 0,7 odsto. Ali slika je manje alarmantna kada se pogledaju rezultati razvrstani prema sektorima. Slabost globalne ekonomije imala je uticaja na izvoz i pad cena sirovina, posebno nafte, ugrožava investicioni potencijal. Neke od ovih aktivnosti trebalo bi da uskoro dosegnu svoje dno, posebno ako se cena nafe stabilizuje. Za razliku od toga, potrošnja i stambena izgradnja bile su snažne u četvrtom kvartalu i njihova ekspanzija će se verovatno nastaviti. Raspoloživi prihod je prošle godine porastao za 3,5 odsto, a zapošljavanje u privatnom sektoru, najrobusnija mera privredne aktivnosti, raste u proseku za 211.000 mesečno u 2015., a po 275.000 u decembru. To ne ukazuje na slabljenje ekonomije koje bi bio signal za dalji pad akcija na berzi.

04

Šta je ekonomskim pitanjima koja nisu vidljiva u setu makroekonomskih podataka? Usporavanje kineske ekonomije je često u vestima, ali nije dobro shvaćeno. Ali mi izvozimo vrlo malo u Kinu tako je uticaj ovog faktora na ukupnu privrednu aktivnost mala. Cene nafte su mnogo važnije i mnogi posmatrači veruju da naftni sektor predstavlja specifičan ekonomski rizici koji prevazilazi pad investicione potrošnje proizvođača nafte i srodnih industrija. Nemogućnost izmirivanja obaveza među američkim kompanijama koje vade naftu iz škriljaca raste. Ali dok su bankrotstva u sektoru nafte ozbiljna stvar u industriji, ona predstavljaju uobičajene rizike kreditiranja, koji se ogledaju pre svega u padu cena obveznica sa visokim prinosima gde je skoncentrisana većina njihovog duga. Ne postoji nijedan razlog da se veruje ovaj dug predstavlja nikakav značajan sistemski rizik.

05Ekonomija SAD nastavlja da bude pokretač svetskog rasta, a obrazloženje navedeno u tekstu iznad pokazuje da će ekonomija izvući berzanske indekse iz sadašnjeg pada. Kreatori politika se slažu sa ovom ocenom. Na svom poslednjem sastanku u januaru, Fed je naglasio da stalno procenjuje globalne rizike povezane sa njegovim prognozama. U današnjem nesigurnom svetu, to je najbolje što možemo tražiti.

Što se tiče berzanskih investitora, istorija pokazuje da je najbolji savet kupiti i držati (buy and hold) jer su berze isuviše nestabilne da bi se mogla izvesti preciznija predviđanja. Ona takođe pokazuje da svaku recesiju pratipad tržišta akcija (bear market). Ako ste, za razliku od procene koju sam ponudio iznad, vi ipak uvereni da možete da predvidite da li će ili neće ekonomija ući u recesiju, akcije imaju mnogo više prostora da padnu pre nego što stignemo do teritorije bear market na tržištu.


George L. Perry, Brookings Institute


France Strategie: Dva scenarija štete od ukidanja Šengena

U opširnom političkom brifingu, think tank francuske vlade France Strategie razrađuje dva scenarija vezana za štete koje bi evropske ekonomije mogle doživeti zbog stavljanja Šengena ad acta. Ukoliko bi povratak kontrole granica u Evropi potrajao, on bi mogao da košta zemlje Šengenske zone oko 110 milijardi evra u narednih deset godina, donosi blog France Stratégie.

Iako je šengenski sporazum centralni deo evropskih integracija, vlade nekih zemalja EU, pod pritiskom evropskih glasača uznemirenih velikim prilivom migranata iz Afrike i sa Bliskog istoka, već su uvele privremene kontrole na granicama sa susednim članicama Evropske unije.

Članovi grupe eksperata iz France Strategie, bavili su se procenom šteta koje bi to moglo proizvesti po zemlje članice Šengenske zone u slučaju kraćeg i dugotrajnog prekida funkcionisanja ovog sistema, kao i same Francuske. Sve grafikone, objašnjenja i analize u ovom tekstu možete naći ovde

Prema njihovim procenama, samo Francuska bi trpela štetu od milijardu do dve milijarde evra na kratak rok i 10 milijardi evra na rok od deset godina, što odgovara 0,5% bruto domaćeg proizvoda (BDP), navodi se u ovom istraživačkom dokumentu.

“Na dugi rok, trajno uvođenje granične kontrole odgovaralo bi uvođenju stope poreza od 3% na  trgovinu između zemalja u Šengenskoj zoni, što bi za posledicu imalo strukturni pad trgovine od 10% do 20% “, izračunali su franuski eksperti koji svoje izveštaje šalju francuskom premijeru.

Najveći gubici bili bi zabeleženi u oblasti turizma, zatim u oblasti slobodnog protoka radne snage i drugih troškova vezanih za prekide u transportu.

Prema procenama stručnjaka, na opadanje turističkih poseta odnosi se polovina procenjenih gubitaka, 38% gubitaka vezano je za efekte kontrole na granicama za prekogranične radnike a 12% potiče od dodatnih troškova prevoza tereta.

Već sada šest od ukupno 26 zemalja Šengenske zone, praktikuje privremene kontrole na granici kao meru zaštite od ulaska migranata na njihovo tle.

Kratkoročno, kažu stručnjaci, udar bi se prvenstveno osetio kada je reč o kratkim posetama turista (city breaks i slični), radnicima koji prelaze iz države u državu da bi radili u industrijama smeštenim u pograničnim zonama pojedinih zemalja (vidi analizu Bruegel Instituta), turiste izvan Šengenske zone koji posećuju tokom svog putovanja više zemalja, kao i prevoznike tereta odnosno kamionskog i železničkog kargo prevoza.

U zavisnosti od toga da li bi pogranične kontrole bile permanentne ili povremene samo Francuska bi na kratak rok zabeležila štetu od oko dve milijarde dolara, ne uključujući tu opterećenje budžeta za obezbeđivanje ovakve vrste kontrole.

Kontrola granica, na duži rok, ugrozila bi trgovinu između zemalja članica Šengena a njen obim bi opao između 10% i 20%, što je jednako uvođenju poreza od 3% na trgovinu. Ove štete koje se samo u Francuskoj procenjuju na 0,5 odsto BDP ili više od deset milijardi evra ne uključuju dodatne štete koje bi mogle nastati usled smanjivanja stranih direktnih investicija i mobilnosti radne snage.

Ukupno gledano, BDP zemalja članica bio bi smanjen za 0,8 procentnih poena što je jednako iznosu od 100 miliona evra.  Svakako da bi u ukupan proračun šteta trebalo uključiti i štete od smanjene mobilnosti radnika, smanjenog SDI i finasijskih tokova ali je njih veoma teško proceniti.

Šengenski sporazum omogućava privremeno uvođenje graničnih kontrola, ali produženje ovog roka traži postupanje po izvesnom unapred utvrđenom protokolu. Krajem januara 26 ministara unutrašnjih poslova već je zatražilo od Evropske komisije da omogući produženje ove procedure u naredne dve godine, i to godinu dana pošto su članice obeležile tri decenije od potpisivanja Šengeskog sporazuma i dvadeset godina od njegove primene.

Ovo je vreme u kojem bi trebalo pažljivo odmeriti ekonomske troškove povratka na uvođenje trajne granične kontrole, kažu francuski analitičari.

Teškoće izazvane privremenim uvođenjem graničnih kontrola na nekoliko važnih graničnih prelaza već su jasno uočljive. Sistematska kontrola vozila na špansko-francuskoj granici već je stvorila velike zastoje – i stvaranje kolona dugih između 5 i 20 kilometara i tokom Božića. Na francusko-belgijskoj granici se čeka oko sat i po. Isto važi i za granicu Francuske i Švajcarske i Luksemburga, posebno izmedju Ansija (Annecy) i Ženeve. Na mostu Oresund koji spaja Kopenhagen i Malme (Malmö) kontrole su stvorile zastoj od 45 minuta za radnike koji svakodnevno preko mosta odlaze da rade u jednoj od ovih zemalja.

Prvi deo ovog policy brief-a se odnosi na procene kratkoročnih šteta s obzirom na produžavanje puta za turiste koji dolaze u kraće posete, radnike koji su angažovani u prekograničnim industrijama i turiste izvan Šengenske zone koji u svom intinereru imaju više zemalja, kao i prevoz robe kopnom.

U drugom delu papira razmatraju se dugoročne posledice povezane sa smanjenjem međugranične trgovine.

Dva scenarija su uzeta u razmatranje: prvi scenario: povremena nasumična kontrola privatnih automobila i kamiona koja je postojala pre primene Šengenskog sporazuma sa manjim zastojima na granicama, i drugi scenario: česte, ali ne sistematske kontrole automobila i kamiona, koje bi dovele do udvostručavanja prosečnog vremena čekanja na graničnim prelazima.

Posledice po turizam u Francuskoj

Francuska je jedna od najtraženijih turističkih destinacija sa 83 miliona stranih turista koji su proveli bar jednu noć i 122 miliona turista koji su proveli bar jedan dan u Francuskoj u 2014. Ukupna potrošnja turista u Francuskoj u ovoj godini je oko 2,4% BDP. Iako se ovaj dokument fokusira na vračćanje graničnih kontrola važno je napomenuti da, ukoliko bi ovaj proces bio dopunjen uvođenjem viza, to bi moglo proizvesti veliki šok na dolaske turista van Šengenske zone i kretanje turista unutar zone, jer bi ovakvi turisti morali u jednoj zemlji da apliciraju za višekratnu vizu za kretanje po zemljama u zoni Šengena. Asocijacija evropskih turoperatera The European Tour Operator Association, ETOA) je procenila da se, pod sadašnjim viznim režimom, broj turista koji bi posetili ovu zonu smanjuje za 21%. Druge studije procenjuju da bi se uklanjanjem viznog režima broj turista povećao za 5% do 25%. To bi rezultiralo i povećanjem prihoda država i turističkih operatora, kao i kreiranjem na hiljade novih poslova. I obrnuto: uvođenje strožeg viznog režima imalo bi snažan upliv na ovaj sektor.

Ovom izveštaj se ne bavi uvođenjem viza za treće zemlje, već isključivo direktnim posledicama uvođenja graničnih kontrola.

Po prvom scenariju, broj jednodnevnih turista u Francusku bi se smanjio za 5% kombinovano sa smanjenjem za 2,5% noćenja turista iz Nemačke, Belgije, Luksemburga, Švajcarske, Španije i Holandije koji provode najmanje dve noći u Francuskoj.

02 Schengen-MapBroj turista koji ostaju u Francuskoj duže od dva dana ne bi opao.

U scenariju br. 2 previđa se da bi broj turista koji ostaju jedan dan u Francuskoj opao za 10%, a broj turista koji ostaju najviše dve noći bio smanjen za 5%. U tom slučaju, Francuska bi izgubila najmanje oko 500 miliona evra godišnje po scenariju 1 i jednu milijardu evra po scenariju dva. (videti tabelu 5)

Uvođenje prekograničnih kontrola bi, takođe, ugrozilo i radnike koji žive u jednoj a rade u drugoj zemlji. Ukoliko bi kontrola granici bila oko 10 minuta, to bi značilo gubitak od 1,7 evra po prelasku granice. Scenarijem broj dva se predviđa zadržavanje od oko 20 minuta. Imajući u vidu da ima oko 350 000 koji 217 dana u godini prelaze granicu zbog posla po scenariju 1, imali bismo štetu od 250 miliona evra godišnje. Za scenario dva, cifra bi bila dvostruka.

Takođe, razumno je proceniti da bi čekanje na prelazak smanjilo mogućnosti prekograničnog zapošljavanja. Ako zamislimo da je prema scenariju 1 gubitak po jednom čoveku 70 evra mesečno, ovo smanjenje zarade po scenariju 1 bi dovelo do smanjenja od 5000 prekograničnih radnika ili do ekonomskog gubitka od 150 miliona evra. U scenariju 2 troškovi bi se popeli na 300 miliona evra.

Kao što je već rečeno, povećali bi se i troškovi prevoza roba. Plus, ako sloboda kretanja nije direktno povezana sa Šengenskim sporazumom, raspoložive ekonomske studije ukazuju na to da bi ovakve promene lančano izazvale smanjenje komercijalne i finansijske razmene.

Primenom različitih modela stiže se do procene da uključenje dve zemlje u Šengen dovodi do povećanja trgovine između 13% i 20% što dovolno govori o mogućim negativnim posledicama. Što se tiče posledica po strana direktna ulaganja, iz studija koje se bave ovim pitanjima lako je zaključiti da bi one bile pogođene, ali je teško kvantifikovati mogući gubitak.

France Stratégie

Treba li i dalje putovati na poslovne sastanke?


Razmislite o tome: Možete telefonirati, poslati e-mail, pa čak i gledati svog sagovornika oči u oči zahvaljujući servisima FaceTime, Skype, ili GoToMeeting. Zašto onda preduzeća izdvajaju više od $1.2 triliona godišnje, punih 1,5% svetskog BDP-a, za međunarodna poslovna putovanja? Bolje bi bilo kada bih za svoj biznis našao utočište na mestu na kojem već jesam – bez dugačkih i zamornih putovanja – rekli bi mnogi, ako ne i većina onih čiji su poslovi vezani za druga mesta, gradove, zemlje i meridijane, piše ekonomista Rikardo Hausman za sajt Svetskog ekonomskog foruma.

Trošak nije samo ogroman; on takođe i raste – i to po stopi od 6,5% godišnje, skoro dva puta većoj od stope globalnog privrednog rasta i skoro jednako brzo kao informacione i telekomunikacione usluge. Kompjuterska moć je prešla iz naših laptop računara i mobilnih telefona u oblak, i svi od toga imamo koristi. Pa zašto ona moramo da šaljemo mozgove umesto da taj mozak ostane kod kuće a da umesto njega pošaljemo bajtove? Zašto gubiti dragoceno vreme rada na sedenje u kabini aviona, na bezbednosne provere, i čekanje našeg prtljaga?

Pre nego što iko počne da saseca budžete za putovanja, hajde da pokušamo da razumemo zašto nam je potrebno pre da šaljemo ljude nego informacije. Zahvaljujući istraživačkom radu o inkluzivnom rastu sa MasterCard-om i anonimnim donacijama podataka Centru za međunarodni razvoj (the Center for International Development) na Univerzitetu Harvard, počeli smo sa rasvetljavanjem ove misterije. Tokom mog rada sa Denijem Baharom (Dany Bahar), Mikelom Kosijom (Michele Coscia) i Frenkom Nefkeom (Frank Neffke), bili smo u stanju da otkrijemo neke zanimljive činjenice.

Zemlje sa više stanovnika imaju više poslovnih putovanja u oba smera, ali je obim putovanja disproporcionalan u odnosu na njihovo stanovništvo: zemlja sa 100% više stanovništva u odnosu na neku drugu zemlju imaju samo oko 70% više poslovnih putovanja. Ovo sugeriše postojanje ekonomije obima u vođenje biznisa koje favorizuje velike zemlje.

Nasuprot tome, zemlja sa dohotkom po glavi stanovnika koji je 100% viši nego kod neke druge zemlje dobija 130% više poslovnih putnika i šalje 170% više ljudi u inostranstvo. To znači da poslovna putovanja teže da rastu više nego proporcionalno u odnosu na nivo  razvoja.

Dok privrednici putuju kako bi trgovali ili investirali, više od polovine međunarodnih poslovnih putovanja izgleda da se odnose na upravljanje stranim filijalama. Svetsku ekonomiju karakteriše sve više globalno prisutnih firmi koje treba da prenesu svoje znanje na različitim lokacijama širom sveta. Podaci pokazuju da je broj putovanja od matice ka filijalama gotovo dvostruko veći nego u suprotnom smeru. Izvoznici takođe putuju duplo više nego uvoznici.

Ali zašto moramo da pomerimo mozak, a ne samo bitove? Mogu da navedem najmanje dva razloga. Prvo, mozak ima kapacitet da apsorbuje informacije i identifikuje promene, i reši probleme a da nije svestan na koji način to obavlja. Zato možemo, na primer, da zaključimo šta su ciljevi i namere drugih ljudi iz izraza njihovih lica, govora tela, intonacije u glasu i drugih suptilnih pokazatelja koje nesvesno prikupljamo.

Kada fizički prisustvujemo jednom sastanku  možemo da pratimo govor tela, a ne samo izgovorenu reč, i možemo da biramo gde da gledamo, a ne samo u određeni ugao koji nam video ekran prikazuje. Kao posledica toga, mi smo u stanju da bolje procenimo, saosećamo i stvorimo ličnu vezu, što ne možemo da učinimo sa današnjim telekomunikacionim tehnologijama.

Drugo, naš mozak je dizajniran tako da radi paralelno sa drugim mozgovima. Rešavanje mnogih problema traži da više ljudi zajednički o njima promišlja jer njihovi mozgovi imaju različite “softvere” i informacije, ali se njihove misli koordiniraju. Zato imamo dizajnerske timove, savetodavne odbore, međuagencijske grupe i druge oblike grupne interakcije.

Konferencijski pozivi pokušavaju da pruže takvu vrstu interakcije, ali je teško govoriti ili pratiti izraze lica drugih kada neko govori. Konferencijski pozivi nisu uspešni u repliciranju zamršenosti svesnih i nesvesnih interakcija grupa ljudi koje su od ključnog značaja za rešavanje problema i ostvarivanje zadataka.

Količinu putovanja treba staviti u vezu sa količinom znanja koje treba pomerati. Zemlje se razlikuju u količini znanja koje poseduju, a industrije se razlikuju po količini znanja koja im je potrebna. Ako naše rezultate izrazimo vodeći računa o veličini populacije i prihodima po glavi stanovnika, putovanja su znatno intenzivnija ka i iz zemalja i industrija koje poseduju ili koriste više znanja.

Zemlje koje spadaju u one čija biznis zajednica najviše putuje u odnosu na broj stanovnika skoncentrisane su u Zapadnoj Evropi: Nemačkoj, Danskoj, Belgiji, Norveškoj i Holandiji. Izvan Evrope, zemlje sa najintenzivnijim poslovnim putovanjima su Kanada, Izrael, Singapur i Sjedinjene Države, što je odraz činjenice da oni moraju da pošalju puno mozgova da bi iskoristili svoja raznolika znanja.

Zanimljivo, zemlje u razvoju se znatno razlikuju u količini znanja koje dobijaju kroz poslovna putovanja. Na primer, zemlje poput Južne Afrike, Bugarske, Maroka, Mauricijusa dobijaju mnogo više znanja nego zemlje na sličnom nivou razvoja kao što su Peru, Kolumbija, Čile, Indonezija, ili Šri Lanka.

Činjenica da preduzeća snose troškove poslovnih putovanja ukazuje na to da je za neke ključne zadatke, lakše pokretati mozgove ka informacijama nego relevantne informacije do mozga. Osim toga, činjenica da poslovna putovanja rastu brže od globalne ekonomije ukazuje na to da proizvođenje rezultata kroz know-how postaje sve intezivnije i da se know how širi kroz mobilnost mozgova. I, konačno, velika raznovrsnost intenziteta poslovnih putovanja sugeriše da neke zemlje šalju ili traže mnogo više znanja (know-how) nego druge.

Umesto slavljenja štedljivosti, zemlje koje su izvan krugova poslovnih putovanja trebalo bi da budu zabrinute. One možda gube više od bonusa za broj pređenih milja (frequent flyer miles).


Autor: Rikardo Hausman, bivši ministar za planiranje Venecuele i bivši glavni ekonomista Inter-American Development Bank, je profesor Primene ekonomskog razvoj na Univerzitetu Harvard.


Rikardo Hausman

World Economic Forum online

Najvažnija stvar o kojoj misle svi u Davosu 2016.

Pre skoro 30 godina, nobelovac Robert Solou (Robert Solow), jedan od najcenjenijih svetskih ekonomista koji se bavio svetom rada, napravio je čuvenu pošalicu: “Računarsko doba možete uočiti posvuda – izuzev u statistici produktivnosti”. Osim što je primer za ono što “pali” kao humor među ekonomistima, ta enigma je postala poznata kao Solouov paradoks, pojam koji označava da čak i kad tehnologija napreduje, produktivnost može da zaostaje. To je paradoks, jer, iako znamo da tehnologija povećava produktivnost a veća produktivnost stvara ekonomski rast, ne možemo da dokažemo da ove dve stvari rade u tandemu.

Solouov paradoks je na vrh pameti svima na ovogodišnjem Svetskom ekonomskom forumu (WEF) u Davosu, u Švajcarskoj, na godišnjem sastanku top političara, izvršnih direktora, bankara i ekonomista. Konkretno: očigledno je da tehnologija menja skoro svaki aspekt našeg života – od toga kako pojedinci zarađuju platu do toga kako države vode ratove. Kada će nam onda ekonomska istorija reći kada je vreme za rast?

Umesto da bude spreman da ubira plodove tehnološkog prodora, svet se sve više priprema za ono što bi moglo biti još jedna globalna recesija u 2016. Usporavanje rasta u Kini, bauljanje Evrope, opadajuće cene nafte koje istovremeno desetkuju rast na tržištima u razvoju i ne uspevaju da obezbede uobičajeni podsticaj bogatijim zemljama – sve ove stvari dodaju svoj doprinos “savršenoj oluji” globalne mrzovolje. Čak i SAD, koje bi trebalo da budu najsvetlija tačka u globalnoj ekonomiji, očekuju da će njihov rast BDP-a ove godine možda biti i niži od oskudnih 2% kojem su se svojevremeno nadali. Osam godina posle Velike recesije, ovo je više nego depresivno za američke političare koji se još uvek živo sećaju drhtanja zbog zamalo potpunog kolapsa globalnog finansijskog sistema u 2008. godini.

Ovaj sumorni scenario se odvija usred onoga što publika Svetskog ekonomskog foruma (WEF) naziva “četvrtom industrijskom revolucijom”. Ona obuhvata mnogo najuzbudljivijih i obećavajućih tehnoloških inovacija našeg vremena u velikom broju polja, uključujući veštačku inteligenciju, mašinsko učenje, robotiku, nanotehnologiju, 3D štampanje, genetiku i biotehnologiju. Ne samo da se ove oblasti razvijaju brže nego ikada ranije, već se one i preklapaju na način koji remeti globalnu ekonomiju, počevši od tržišta rada. U izveštaju koji je objavio WEF tokom konferencije, predviđa se da ovi trendovi, u kombinaciji sa drugim socio-ekonomskim i demografskim promenama, neće dovesti do porasta broja radnih mesta, već do neto gubitka od preko 5 miliona radnih mesta u 15 vodećih razvijenih i zemalja u razvoju do 2020. godine.

Veliko je pitanje da li će se ovaj privredni paradoks razrešiti sam tokom vremena, na način na koji se to dogodilo sa poslednjim. Sredinom 1980-ih prošlog veka, kompanije širom sveta, pre svega u SAD, počele su sa velikim ulaganjima u nove kompjuterske i softverske tehnologije. Personalni računari su odjednom bili svuda, a kompanije poput Microsofta su procvetale.

Pošto je ekonomski rast samo produktivnost u kombinaciji sa rastom stanovništva, koja u svetu usporava, potrebno nam je da 4. industrijska revolucija počne da proizvede i malo magije

Pošto je ekonomski rast samo produktivnost u kombinaciji sa rastom stanovništva, koja u svetu usporava, potrebno nam je da 4. industrijska revolucija počne da proizvodi i malo magije

Ipak morali smo da pričekamo do kasnih 90-tih da bi smo videli da je ekonomija izvukla neku korist iz ovih kretanja. Sličan trend vidimo i sada: ljudi u svojim džepovima nose moć nekoliko računara u obliku svojih pametnih telefona. Programi za njih koštaju samo par dolara, u poređenju sa stotinama dolara potrebnih za kupovinu softvera neophodnih da bi ste stavili svoje računare u pogon. A ipak produktivnost čami na dnu. Pošto je ekonomski rast u osnovi samo produktivnost u kombinaciji sa rastom stanovništva, koja usporava u većini delova sveta, nama je očajnički potrebno da četvrta revolucija počne da proizvodi malo magije.

Deo problema je u tome što je ova revolucija do sada uglavnom bila potrošačka. Prema nedavnom izveštaju McKinsey Global Institute (MGI), samo oko 18% američke industrije je u potpunosti prihvatililo. Svako koristi Internet, ali samo nekolicina sektora – mediji, finansijske usluge, i IT koriste digitalne tehnologije u potpunosti za rast svog poslovanja. Štaviše, ove industrije nisu naročito veliki poslodavci u odnosu na manje tehnološki napredne, kao što su obrazovanje, maloprodaja i proizvodnja.

U stvari, najmanje digitalno opremljene industrije, uključujući turizam, zdravstvenu zaštitu i krajnje maloprodajne usluge, trenutno su najbrži kreatori posla. S obzirom da digitalno robusnije industrije imaju tendenciju da stvaraju manje ali bolje plaćenih poslova, to je loša formula za produktivnost, a da ne pominjemo plate i ekonomski rast. “Svi mi koristimo cool nove tehnologije, a nekoliko kompanija prave profit na njima kao da su banditi, ali mi jednostavno još ne vidimo efekte na produktivnost i rast koji bi se prelili na celinu ekonomije”, kaže direktor MGI Džejms Manjika (James Manyika), jer industrija kao celina se još uvek nije ukrcala na taj brod.

Deo objašnjenja je i kašnjenje koje je prirodno. Bilo je potrebno čekati 50 godina da bi se efekti uvođenja električne energije prelili na celu ekonomiju. PC revoluciji je trebalo oko jedne decenije. Predstojeći talas će čak možda doći i malo brže, s obzirom da se kompanije sada suočavaju sa pritiskom ne samo unutar svojih industrija, već i izvan njih. Četvrta industrijska revolucija primorava kompanije da se takmiče u svim sektorima i preko svih dosadašnjih granica. Kompanije Tesla i Google su imale uticaja na dugoročno planiranje u Fordu i General Motorsu, na primer. I globalizacija se demokratizuje i mala i srednja preduzeća (MSP) koriste tehnologiju da se takmiče sa većim izazivačima u inostranstvu. Developeri aplikacija u zapadnoj Africi sada mogu da prodaju svoju robu jednako lako kao i oni u Kaliforniji.

Ali velika, tradicionalna industrijska preduzeća su još uvek daleko najveći svetski poslodavaci. To je jedan od razloga što svi gledaju ulazak General Electric u industrijski Internet, ili Internet svih stvari (Internet of things). Tokom proteklih nekoliko godina, 124-godišnja firma se transformisala vraćajući se svojim korenima industrijskog inovatora, kladeći se na ideju da će, kao što se to u  SAD desilo u posleratnom periodu, tržišta u razvoju na kraju doživeti bum srednje klase. GE se sada fokusira na rast saobraćaja, infrastrukture, komunikacija, izgradnju i poslove u oblasti zdravstvene zaštite. Do sada, izgleda da se to isplatilo.

Uznemirujući problem sa zaostatkom u dolasku ovih pozitivnih trendova se negativno odrazio na sferu rada. Radnici sa srednjim dohotkom posebno su osetili stagnaciju svojih plata dok je tehnologija sve više napredovala na privrednoj lestvici. MGI procenjuje da bi se taj trend mogao ubrzati u narednoj deceniji, kako veštačka inteligencija bude radila sve više poslova koji su do tada bili rezervisani za ljude. Trenutne AI tehnologije mogu da zamene samo oko 5% radnih mesta, ali će značajno promeniti prirodu većine njih, što znači da će kompanije i vlade podjednako morati da troše više novca i vremena za obuku radnika u budućnosti. U suprotnom, zarade će nastaviti da stagniraju, kao i tražnja. (U SAD i većini ostalih bogatih zemalja, potrošačka tražnja je najveća komponenta ekonomije.)

Isto tako, nejednakost će rasti. Među uskomešanom gomilom belih knjiga u Davosu: Oksfamov izveštaj o “ekonomiji 1%” ističe da 62 najbogatija čoveka u svetu sada imaju toliko bogatstvo koliko i polovina planete. “Četvrta industrijska revolucija, Internet of Things – sve to može stvoriti rast i prosperitet na duge staze, ali u kratkom roku, ako želite rast, morate da kreirate veću tražnju”, kaže Manjika. S obzirom da ovih 1% uprkos svom bogatstvu mogu da kupe (ipak) ograničenu količinu dobara, to će zahtevati stvaranje dalekosežnih pretpostavki rasta –promene u velikom broju oblasti od načina oporezivanja do korporativnog upravljanja do obrazovanja i infrastrukture. Ukratko, to su teške stvari.

Sve ove teme će biti živo diskutovane u Davosu. Ali elite na Magičnoj planini nemaju beskonačno vreme da deluju na osnovu tih saznanja. Jedno od najnovijih uznemirujućih istraživanja koja su objavljena je godišnji Edelmanov barometar poverenja (Edelman Trust Barometer), koji je obuhvatio više zemalja i u okviru koje su na desetine hiljada ljudi pitali koliko veruju vlasti, biznisima, nevladinim organizacijama i medijima da će uradi ono što je ispravno za stanovništvo u celini. Istraživanje je pokazalo da postoji dubok jaz u verovanju u institucije  između dobrostojećeg dela stanovništva i onih ostalih. Dok je poverenje u porastu među obrazovanom elitom, ono je gotovo na rekordno niskom nivou među prosečnim svetom. Nije ni čudo što imamo socijalne nemire, populizam i politiku besa među temama o kojima se raspravlja u Davosu.

Kao što istorija nažalost pokazuje, nema nikakvog paradoksa na delu kada slabost ekonomije generiše više ekstremizma, izolacionizma i nestabilnosti.


The Time

Kineski pad bio bi pad i za sve ostale

Da li će problemi sa kojima se suočava Kina izazvati globalnu krizu? Ovo se u svojoj tradicionalnoj kolumni u Njujork Tajmsu, koju prenosi portal Peščanik, pita ekonomista Pol Krugman uz osvrt: Dobra vest je da podaci, barem kako ih ja čitam, ne deluju toliko zabrinjavajuće. Loša vest je da možda grešim, jer globalno prelivanje krize često bude daleko gore nego što bi se očekivalo na osnovu podataka. A najgora vest je to da smo potpuno nespremni da se suočimo sa posledicama ukoliko Kina do te mere uzdrma svet.

Za one koji su tek sada obratili pažnju, već duže vreme je jasno da je kineska ekonomija u velikim problemima. Koliko velikim teško je reći, jer niko ne veruje zvaničnoj kineskoj statistici.

Ključni problem je to što je kineski ekonomski model, koji podrazumeva visoku štednju i malu potrošnju, održiv pod uslovom brzog rasta koji opravdava velike investicije. Ovo je bilo moguće kada je Kina imala ogromne rezerve nezaposlenih iz ruralnih područja. Ali to više nije slučaj, tako da se Kina nalazi pred neugodnim zadatkom prelaska na daleko manji rast bez ulaska u recesiju.

Pametna strategija bi bila kupovina vremena kreditnom ekspanzijom i investicijama u infrastrukturu, uz istovremenu ekonomsku reformu koja bi povećala kupovnu snagu stanovništva. Ali Kina je sprovela samo prvi deo ove strategije, kupujući vreme da bi ga trošila uludo. Posledice su nagli porast zaduženosti, najviše zbog nedovoljno regulisanog „bankarskog sektora u senci“, i pretnja finansijskim slomom.

Kineska situacija deluje prilično turobno, jer novi podaci ukazuju na mogućnost ozbiljnog pada, ne samo na kineskoj, već i na berzama širom sveta.

Dobro, to je niz loših vesti. Neki pametni ljudi smatraju da bi globalne posledice mogle da budu zastrašujuće, kao na primer Džordž Soroš (George Soros), koji očekuje krizu sličnu onoj iz 2008.

Ali već sam rekao da prosto ne vidim dovoljno dokaza koji bi ukazivali na takvu katastrofu. Da, Kina je velika ekonomija, odgovorna za čak četvrtinu svetske proizvodnje, tako da dešavanja u njoj imaju posledice na sve nas. Ona takođe kupuje robu i usluge od ostatka sveta u vrednosti od 2.000 milijardi dolara godišnje. Ali svet je veliki, sa globalnim BDP-om od 60.000 milijardi dolara ne računajući Kinu. I drastični pad kineskog uvoza bi zadao samo blagi udarac svetskoj potrošnji.

Ali šta je sa finansijskim prelivanjem? Jedan od razloga zašto se američka kriza sa hipotekarnim kreditima pretvorila u globalnu je to što se pokazalo da su inostrani akteri uopšte, a posebno evropske banke, u velikoj meri podložni gubicima na američkim berzama. Ali Kina kontroliše tokove svog kapitala, to jest nije naročito otvorena za strane investicije, pa se ne očekuje veliko prelivanje krize zbog sloma na kineskoj berzi ili bankrota kineskih firmi.

Sve ovo govori da iako je Kina u velikim problemima, posledice po ostatak sveta ne bi trebalo da budu velike. Uprkos tome nisam miran. Zašto?

Jedan od razloga je to da su poslovni krugovi širom sveta daleko usaglašeniji nego što bi „trebalo“. Na primer, Evropa i SAD međusobno izvoze samo delić onoga što proizvode, a ipak imaju istovremene periode recesije i oporavka. Finansijsko prelivanje igra važnu ulogu, a tu je i ono psihološko: dobre ili loše vesti iz jedne velike ekonomije utiču na razvoj događaja (animal spirits) u drugima.

Zato se bojim izvoza kineskih problema mimo logike naših grubih proračuna, i negativnog uticaja njenih nevolja na već nedovoljno investiranje u Americi, Evropi i zemljama u razvoju. Ako dođe do ovih promena, dočekaćemo ih potpuno nespremni.

Ko i kako bi odgovorio na šok iz Kine? Monetarna politika ne bi bila od velike pomoći. Uz kamatne stope blizu nuli i uz inflaciju ispod zacrtane, Federalne rezerve (Fed) imaju ogranične mogućnosti u borbi sa ekonomskim padom, naročito posle najave daljeg povećanja kamatnih stopa. U međuvremenu, Evropska centralna banka u velikoj meri već prelazi granice svog političkog mandata u neuspelom pokušaju da poveća inflaciju.

Iako bi fiskalna politika – veća državna potrošnja kao protivteža smanjenu potrošnje u Kini – sigurno uspela, koliko je verovatno da bi republikanci prihvatili novi Obamin plan ekonomskih podsticaja, ili da bi nemački političari pristali na predlog povećanja deficita u Evropi?

Mislim da neće doći do najgoreg. U Kini će biti gadno, ali uz neznatne turbulencije u ostatku sveta. I zaista se nadam da sam u pravu, jer očigledno je da nemamo plan B.


Paul Krugman

The New York Times, 08.01.2016, Peščanik.net, 18.01.2016.

Srodni link: Vladimir Gligorov – Kineska kriza


Evropa: Sve veća međugeneracijska podela

Evropa koja stari ne može sebi priuštiti da proćerda veštine i talente svoje mladosti. Rastući međugeneracijski jaz trebalo bi da bude prioritet evropskih javnih politika, donose u svom napisu Pija Hitl i Guntram Volf (PIA HÜTTL, GUNTRAM B. WOLFF) za portal Bruegel.

Tokom krize, uslovi života i zapošljavanja mladih i starih u Evropskoj uniji suštinski su se razišli. Pokazatelji siromaštva govore da su mladi ljudi posebno teško pogođeni recesijom u odnosu na starije sugrađane, ne samo u zemljama najviše pogođenim krizom, već i širom EU. Nezaposlenost mladih u EU između 2007. i 2013. godine povećala se na skoro 24 procenta, došavši do brojke od 5,5 miliona nezaposlenih mladih ljudi ispod 25 godina. Taj skok nezaposlenosti mladih i siromaštvo mladih su posebno zabrinjavajući, jer oni imaju dugotrajne efekte na produktivnost i potencijalni rast.

Istraživanja pokazuju da dug period nezaposlenosti nakon diplomiranja, kada radnici treba da steknu prve veštine na radnom mestu, može da ugrozi celu karijeru i dovede do manje produktivnosti. Nezaposlenost mladih ima negativne efekte na natalitet i demografiju, verovatno zbog povećanog rasta neizvesnosti u vezi sa nezaposlenošću. Pod takvim okolnostima mladi donose odluku da odlože osnivanje porodice.

Tri vrste javnih politika značajno su doprinele rastu međugeneracijske podele tokom krize. Prvo, politike u oblasti makroekonomije; pre odluke Evropske centralne banke da počne monetarnu relaksaciju u julu 2012. godine, finansijski uslovi unutar evrozone su se znatno razišli što je neke zemlje i kompanije izbacilo sa tržišta. Štaviše, fiskalna politika u evrozoni u celini je bila suviše restriktivna što je otežalo izlazak iz recesije. Shodno tome, nezaposlenost je povećana, ali nezaposlenost mladih je reagovala mnogo snažnije nego ukupna nezaposlenost. Ovo je delom zbog toga što je nesrazmerno velik broj mlađih radnika na privremenim ugovorima. Drugi faktor koji je takođe bitan, je to što je mladima bilo izuzetno otežano da dokažu svoje veštine u periodima recesije kada su u potrazi za poslom ostajali bez svojih prvih iskustava.

Drugo, struktura državne potrošnje se promenila tokom krize na štetu mlađe generacije i rashoda orijentisanih na buduće potrebe. Širom EU, udeo državne potrošnje na zdravstvo, obrazovanje i porodicu i decu je smanjen. Nasuprot tome, potrošnja za slučaj nezaposlenosti je porasla, posebno u zemljama najviše pogođenim krizom poput Grčke, Portugala, Španije i Italije. Samo penzioneri izgleda da su pošteđeni rezova i, u nekim slučajevima, čak su i imali koristi od povećanja javne potrošnje. Kako se struktura javne potrošnje prebacivala sa porodica, dece i obrazovanja na penzionere, to je doprinelo daljem pogoršanju međugeneracijske podele.

Treće, vlade u većini zemalja koje su bile pod najvećim pritiskom, sprovodile su penzione reforme koje su se bavile problemima održivosti. Međutim, ove reforme su često prolazile loše u smislu međugeneracijske pravičnosti. Odnos penzija, definisan kao odnos prosečnog penzionog prihoda i prosečnih primanja u radnoj populaciji je postavljen tako da u dužem periodu postepeno opada. To znači da će današnji mladi ljudi uživati manje izdašne penzije od današnjih penzionera. Dakle, čini se da teret nije ravnopravno raspoređen, jer su sprovedene reforme obično favorizovale sadašnje u odnosu na buduće penzionere, što je doprinelo povećanju međugeneracijske podele.

Angela Merkel je jednom rekla da Evropska unija čini otprilike 7 odsto svetske populacije, 25% njenog BDP-a, ali preko 50% svoje javne potrošnje troši na politike koje se jednim imenom nazivaju država blagostanja. To sumira velikodušnost evropskog modela socijalne brige, dok istovremeno otvara pitanje njegove održivosti na dugi rok. Međutim, kada se vlade suočavaju sa demografskim, fiskalnim ili drugim pritiscima, one treba da znaju šta da smanje i kako da reformišu.

Evropa koja stari ne može sebi da priušti da proćerda veštine i talente svoje mladosti. Sa ovim na umu, kreiranje politika koje bi odgovorile na ovaj međugeneracijski jaz koji se produbljuje trebalo bi da budu u fokusu vlada i njihovih administracija. Evropi su potrebne makroekonomske alatke javnih politika s kojima će na bolji način odgovarati na finansijske potrebe u evrozoni na način koji će omogućiti šire postavljene ciljeve koje odgovaraju svim članicama. Na kratak rok, sa skepsom gledamo na mogućnost da se napravi jedan sveobuhvatni evropski instrument u smislu evropskog osiguranja za slučaj nezaposlenosti. Takve mere bi se mogle pokazati efikasnima, ali će to zahtevati značajan napor da se stvori harmonizovano evropsko zakonodavstvo na tržištu rada.

Umesto toga, može biti praktičnije da se postigne više simetričan i obavezujući okvir koordinacije u fiskalnim politikama. Da bi se odgovorilo na nezaposlenost mladih, predlažemo reforme tržišta rada koje omogućavaju postepenu sigurnost posla uporedo sa tim kako radnici budu dobijali čvršće radne ugovore a ekonomski rast se bude učvršćivao i jačao. Osim toga, ako novi budžetski rezovi budu potrebni, vlade treba da uče iz prošlih grešaka i ukidaju neproduktivnu vladinu potrošnju, i umesto toga ulažu u mlađe generacije i njihovu budućnost. Vlade takođe treba da razmotre sadašnju strukturu javne potrošnje. Na kraju, međugeneracijska razmena tereta u penzionim planovima treba da bude poboljšana i penzione reforme ne treba sprovoditi na račun mlađih generacija.


(Ovaj Op-Ed je takođe objavljen u Rzeczpospolita, El Mundo, Der Standard i Publico)

Pia HUTTL i Guntram B VOLFF, Bruegel.org