Akcije i ekonomija

Berza je startovala u 2016. sa dve najgore prve dve nedelje nadovezujući se tako na trend opadanja vrednosti akcija iz sredine 2015. godine. Sredinom decembra, Fed je pokazao da ima poverenje u ekspanziju privrede konačno podižući kamatne stopu iznad nule. Da li pad berze signalizira znake ekonomskih problema koje je Fed propustio da vidi, i kakav odnos danas postoji između cene akcija i privrede uopšte? Piše Džordž Peri, a prenose institut Brookings i poslovni portal Real Clear Markets.
01

Ekonomisti vole da citiraju jednu staru pošalicu ekonomiste i nobelovca Pola Semjelsona (Paul Samuelson) da je “berza predvidela devet od poslednjih pet recesija”. Ova izreka precizno sumira realnost – berza je izložena mnogo češćim nestabilnostima cena i nije naročito dobar prognozer ukupnog stanja u ekonomiji. Semjuelson, međutim, takođe kaže i da je berza predvidela pet recesija koji su se zaista i dogodile.
02Ako krenemo dalje od Samjuelsonove doskočice, čemu nas uči iskustvo u poslednjih 50 godina? Istina je da je većina padova cena akcija na berzi, koje alarmiraju investiture, zapravo lažan znak da nastupa recesija. Međutim, veliki padovi tržišta su nešto drugo. Volstrit definiše tržište u padu (bear market) kao pad od najmanje 20 odsto, a po toj definiciji bilo je sedam takvih perioda u poslednjih 50 godina. Tri najveća, u rasponu od 48 do 57 procenata pada S&P indeksa, su povezana sa recesijama koja su počele u 1973., 2001. i 2007 godine. Pad tržišta ovakve vrste je obeležio I recesije početkom 1981. i 1969. godine, tako da je korelacija između velikih berzanskih padova i ekonomske recesije je prilično visoka. Samo padovi berze u 1966. i 1987. Su bile lažne uzbune.
03Dakle, da li današnj pad berze koji je na oko pola puta do onog kojeg definišemo kao bear market, odraz slabljenja ekonomije? Preliminarne procene BDP-a u četvrtom kvartalu, koje su nedavno objavljene, pokazuju da je realna proizvodnja rasla po godišnjoj stopi od samo 0,7 odsto. Ali slika je manje alarmantna kada se pogledaju rezultati razvrstani prema sektorima. Slabost globalne ekonomije imala je uticaja na izvoz i pad cena sirovina, posebno nafte, ugrožava investicioni potencijal. Neke od ovih aktivnosti trebalo bi da uskoro dosegnu svoje dno, posebno ako se cena nafe stabilizuje. Za razliku od toga, potrošnja i stambena izgradnja bile su snažne u četvrtom kvartalu i njihova ekspanzija će se verovatno nastaviti. Raspoloživi prihod je prošle godine porastao za 3,5 odsto, a zapošljavanje u privatnom sektoru, najrobusnija mera privredne aktivnosti, raste u proseku za 211.000 mesečno u 2015., a po 275.000 u decembru. To ne ukazuje na slabljenje ekonomije koje bi bio signal za dalji pad akcija na berzi.
04

Šta je ekonomskim pitanjima koja nisu vidljiva u setu makroekonomskih podataka? Usporavanje kineske ekonomije je često u vestima, ali nije dobro shvaćeno. Ali mi izvozimo vrlo malo u Kinu tako je uticaj ovog faktora na ukupnu privrednu aktivnost mala. Cene nafte su mnogo važnije i mnogi posmatrači veruju da naftni sektor predstavlja specifičan ekonomski rizici koji prevazilazi pad investicione potrošnje proizvođača nafte i srodnih industrija. Nemogućnost izmirivanja obaveza među američkim kompanijama koje vade naftu iz škriljaca raste. Ali dok su bankrotstva u sektoru nafte ozbiljna stvar u industriji, ona predstavljaju uobičajene rizike kreditiranja, koji se ogledaju pre svega u padu cena obveznica sa visokim prinosima gde je skoncentrisana većina njihovog duga. Ne postoji nijedan razlog da se veruje ovaj dug predstavlja nikakav značajan sistemski rizik.
05Ekonomija SAD nastavlja da bude pokretač svetskog rasta, a obrazloženje navedeno u tekstu iznad pokazuje da će ekonomija izvući berzanske indekse iz sadašnjeg pada. Kreatori politika se slažu sa ovom ocenom. Na svom poslednjem sastanku u januaru, Fed je naglasio da stalno procenjuje globalne rizike povezane sa njegovim prognozama. U današnjem nesigurnom svetu, to je najbolje što možemo tražiti.

Što se tiče berzanskih investitora, istorija pokazuje da je najbolji savet kupiti i držati (buy and hold) jer su berze isuviše nestabilne da bi se mogla izvesti preciznija predviđanja. Ona takođe pokazuje da svaku recesiju pratipad tržišta akcija (bear market). Ako ste, za razliku od procene koju sam ponudio iznad, vi ipak uvereni da možete da predvidite da li će ili neće ekonomija ući u recesiju, akcije imaju mnogo više prostora da padnu pre nego što stignemo do teritorije bear market na tržištu.


George L. Perry, Brookings Institute


Šta najbolji rukovodioci znaju i rade

Desetogodišnja studija otkriva šta najbolji rukovodioci znaju i rade, donosi Harvardski poslovni pregled (Harvard Business Review)

01

Uprkos ogromnom uticaju koji rukovodioci mogu da imaju na svoje organizacije, stope neuspeha i dalje su visoke. Recepti za najbolji način rukovođenja i dalje ne uspevaju da pruže zadovoljavajuće rezultate. Zato smo se zapitali: Ako bismo pažljivo proučavali izvršioce koji su bili uspešni na najodgovornijim funkcijama, da li bismo mogli da identifikujemo specifičnosti koje ih razlikuju od drugih, i određuju njihov uspeh?

outputKao deo naše desetogodišnje longitudinalne studije o promenama rukovodilaca, koja je obuhvatila više od 2.700 intervjua sa poslovnim liderima, primenili smo rigoroznu statističku analizu (uključujući više od 90 regresivnih analiza) da bismo izolovali sposobnosti najuspešnijih rukovodilaca. Izolovali smo sedam faktora performansi koje su u korelaciji sa pozitivnim učinkom organizacija, kao i liderskim sposobnostima koristeći sposobnosti IBM i njegovog alata za analizu sadržaja i podataka “Big date”, Votson (Watson), kao i istorijski pregled uspešnosti poslovanja ovih lidera i njihove personalne izveštaje.

Ovih sedam faktora dovelo je do otkrića četiri obrasca koji se ponavljaju kod izuzetnih rukovodilaca. Šta odvaja “najbolje od najboljih” od svih ostalih je dosledan prikaz majstorstva u četiri povezane dimenzije, dok “dobri” rukovodioci imaju samo dve ili tri od ove četiri bitne karakteristike. Rukovodioci koji su – mereno na osnovu ove četiri dimenzije – pokazali najblistavije rezultate ostvarili su najveće lične uspehe i uspehe za svoje organizacije.

05Oni poznaju sve nivoe posla unutar svoje organizacije

Izuzetni rukovodioci imaju veliko znanje o tome kako treba uklopiti delove organizacije tako da se stvori nova vrednost i obezbede rezultati. Mnogi lideri dolaze na mesto CEO pošto su izbrusili svoja znanja i veštine na funkcijama kao što su marketing i finansije i previše se oslanjaju na instinkte i kognitivne predrasude koje oblikuju njihov uspon u timskim disciplinama. Lideri koji vode jedan aspekt poslovanja unutar multi-poslovnog poduhvata često favorizuju taj posao u okviru većeg portfelja. Izuzetni rukovodioci prkose takvim predispozicijama kako bi integrisali celokupnu organizaciju u dobro sinhronizovanu mašinu. Rukovodioci razvijaju širinu razumevanja svog posla tako što proširuju svoja iskustva na celu organizaciju, uz preuzimanjee zadataka u svim disciplinama.

Oni se takođe fokusiraju na jačanje šavova i “spojki” unutar svoje poslovne organizacije, kako bi smanjili slabu koordinaciju i fragmentaciju, istovremeno maksimizirajući one zadatke koje organizacija mora da iznese na način koji će biti kompetitivan. Jedan klijent se godinama borio da bi uspeo da ispuni očekivanja kupaca. U uporednim listama, takvi rukovodioci su uglavnom bili na ili blizu dna liste.

Kada kvartalne prognoze ponovo ne bi bile dostignute, odeljenje prodaje bi se povuklo da bi popravilo problem sa cenama, marketing prema kupcima bi se fokusirao na bolji sadržaj a dobavljački lanac bi nastojao da bude ispred najnovijih promena na tržištu. Kada bi svi njihovi napori i bili dobro usmereni – ali kao neusklađeni ponovo učinili da se sve ponovo „raspadne“ u maloprodaji – zadovoljstvo kupaca nikada nije moglo da bude poboljšano. Tu je na čelu bilo odeljenje za istraživanje i razvoj (R&D) koje je primorano da za sve funkcije sistemski reši problem. Zajedno, oni su otkrili sva tvrdoglavo nametnuta pitanja koordinacije i kontradiktornih prioriteta između funkcija koje treba sinhronizovati, u cilju ispunjavanja očekivanja kupaca. Godinu dana kasnije, zadovoljstvo njihovih kupaca je poboljšano za 40%.

03Oni su veliki donosioci odluka

Izuzetni rukovodioci imaju sposobnost da jasno izraze svoje stavove, uključe ideje drugih, analiziraju podatke da bi stekli bolje uvide, sposobni su da procene alternative, sposobni su da donesu krajnju odluku i saopštavaju tu odluku jasno. Ova veština uliva znatno veće poverenje i daje fokus onima koje ovi rukovodioci predvode. Oni su dobri u određivanju prioriteta, jer postavljanje prioriteta predstavlja jasnu selekciju između različitih kompromisa. Fokusiranje na nekoliko prioriteta pomaže ovim rukovodiocima da obezbede uspešno izvršenje, i tako izbegnu pretrpavanje organizacije ciljevima koji jedni druge isključuju. Oni, takođe, obezbeđuju sistem praćenja odgovornosti koji je kristalno jasan  jednostavan za praćenje.

U srcu veštine odlučivanja leži ravnoteža između instinkta i analitike. Na jednom kraju kontinuuma su lideri koji “veruju u svoju petlju”. Oni kombinuju iskustvo i emocije u razvijenu intuiciju. Na drugom kraju kontinuuma je lider koji se oslanja na iscrpno istraživanje podataka da bi dobio jasan pregled situaicje pred donošenje odluka ili problema sa kojima se suočavaju. Izuzetni rukovodioci funkcionišu fluidno duž celog ovog koridora, i prepoznaju gde su njihove predispozicije da budu previše impulsivni ili paralizovani analizom ..

Donošenje dobrih odluka je izgleda relativno veoma retka veština. U jednom ispitivanju firme za analitiku McKinsey, istraživanju stavova 2.207 rukovodilaca, samo 28% njih je reklo da je kvalitet strateških odluka u njihovim kompanijama generalno dobro, 60% smatra kako su loše odluke bile jednako česte kao i dobre, a preostalih 12% misli da su dobre odluke veoma retke. Ovo je u skladu sa našim nalazima. Sklonost ka lošem odlučivanju se obično intenzivira sa slabim sistemima za donošenje odluka u organizacijama. Dakle, čak i u slučaju lidera čiji bi instinkti inače bili efikasni, njihova sposobnost bi u takvom slučaju bila ugrožena.

04Oni poznaju industriju

Izuzetni rukovodioci održavaju solidno znanje o stalnim promenama konteksta u kojem se njihova industrija nalazi. Njihova prirodna kontekstualna inteligencija leži na raskrsnici uvida u to kako se njihova organizacija jedinstveno takmiči i zarađuje, i, ono što je najvažnije za klijente ka kojima su usmereni ─ čak i kada klijenti sami sebe ne poznaju.

Sposobnost da se primene znanja o sopstvenom biznisu u uslovima stalnih konkurentskih pretnji zahteva sposobnost rukovodilaca da uoče i razumeju  trendove i mogućnosti koje se pojavljuju za njihov biznis na horizontu. Suviše često se dešava da su lideri  sputani odlučivanjem o različitim mogućnostima investiranja, ili se osećaju uhvaćenim na cedilu kada profit njihovih kompanija bude manji od očekivanog. U nedostatku razumevanja kako isporučiti dodatnu vrednost na tržištu, oni se odlučuju za suboptimalne investicije. Još tipičnije, oni refleksno smanjuju troškove na svim nivoima organizacije, što ograničava njihovu sposobnost za manevrisanje u areni u kojoj konkurencija jača.

Lideri koji su dobili najviše bodova na ovoj veštini su opisani kao oni koji poseduju urođenu radoznalost i duboko poznavanje poslovnog konteksta koji primenjuju na šire ekonomske, tehnološke trendove i potrebe kupaca. Naoružani sa jasnim i informisanim stavovima, ovakvi rukovodioci lakše odgovaraju na pretnje i ranije reaguju na prilike. Rukovodioci razvijaju kontekst tako što se upoznaju sa spoljnim faktorima koji određuju milje u kojima funkcionišu njihove organizacije, ali ostaju zainteresovani i za srodne industrije, i traže podatke koji dovode u pitanje predrasude koje su najčešće utemeljene u njihovim kompanijama.

At a crossroads.

At a crossroads.

Oni stvaraju duboko, uzajamno poverenje

Svaka organizacija ima direktore za koje svako želi da radi. Ovi rukovodioci formiraju duboke veze sa pretpostavljenima, kolegama i razmišljaju, proučavaju i pokušavaju da izađu u susret potrebama svih ključnih aktera. Oni komuniciraju na interesantne načine i idu dalje od površne razmene reči da bi stvorili uzajamno korisna prijateljstva zasnovana na poverenju. Njihovo nasleđe postaje pozitivan ugled unutar organizacije koja konstantno isporučuje rezultate sve dok istinski brine za one koji ih isporučuju.

Za nas nije bilo iznenađenje da od četiri dimenzije, relacioni neuspeh najbrže dovodi do propasti drugorazrednih rukovodilaca. Dok izuzetni rukovodioci vode svoje timove sa skromnošću i sigurnošću i ljubazno produženom rukom ka drugima, rukovodioci drugog reda su skloni da upravljaju percepcijama, stvarajući iluziju o saradnji, maskirajući sebične motive. Rukovodioci razvijaju veze u velikoj meri tako što ulažu u svoju emotivnu i socijalnu inteligenciju, aktivno traži informacija o tome kako ih drugi doživljavaju, i pokušavajući da nauče da žive sa svojim nedostacima i stvaraju poverenje sa drugima.

02Ima mnogo istraživanja o značaju odnosa vezanih za donošenje odluka. Jedna studija je pokazala da su strahovi direktora da se pokažu nesposobnima, ispod prosečnim, ili ranjivim na političke napade rivala sa 60% učestvuju kao uzroci loših odnosa u upravljačkim timovima. Druga studija podržava naše nalaze da među visokim stopama neuspeha u tranziciji rukovodilaca, loši odnosi imaju neproporcionalno veći udeo u donošenju loših odluka, od drugih faktora.

Sva četiri atributa mogu se naučiti, a nikada nije prerano početi sa razvijanjem ovih veština. Razmotrite gde u vašoj trenutnoj ulozi imate najveću šansu za više uticaja, i koja vas od ova četiri dimenzije možda sputava. Brzo ćete naći da su one veoma povezane. Da bi ste saznali više o poslu svoje kompanije, to može zahtevati izgradnju odnosa u drugim odeljenjima. Donošenje preciznijih investicionih odluka može od vas zahtevati da naučite više o promenljivom kontekstu vaše industrije. Izaberite jedno mesto odakle ćete početi da povećavate svoj uticaj, i bićete iznenađeni koliko brzo i drugi vide razliku.

Harvard Business Review

Budizam i biznis: Kazuo Inamori

Ovo je priča o budističkom svešteniku koji je postao milijarder ignorišući investitore.

04

Ako je ovaj 83-godišnji milijarder u pravu, jedna od najvažnijih lekcija u zapadnim poslovnim školama je prilično pogrešna.

Održivo investiranje

Slušate li sve te priče o fokusiranju na akcionare? Zaboravite ih, kaže Kazuo Inamori, preduzetnik, guru savremenog menadžmenta i budistički sveštenik. Umesto toga, posvetite svoje vreme tome da svoje zaposlene učinite srećnim. Inamori je ovu svoju poslovnu filozofiju iskoristio da pre više od pet decenija stvori giganta u elektronici, kompaniju Kjosera (Kyocera Corp), danas 64 milijarde dolara vrednog provajdera telekomunikacionih usluga poznatog kao KDDI Corp., spašavajući Japan Airlines Co. od stečaja 2010.

Iz sedišta Kjocere, s pogledom na brda i hramove nekadašnje prestonice Kjoto, Inamori neuvijeno izražava sumnjičavost prema zapadnim kapitalističkim metodama. Njegovi stavovi su podsetnik da mnogi bastioni japanskog poslovanja ne kupuju priču premijera Šinzo Abea da kompanije treba da budu mnogo posvećenije akcionarima.

“Ako hoćete jaja, morate voditi računa o koki nosilji”, rekao je Inamori u jednom intervjuu od 23. oktobra. “Ako zlostavljate ili ubijete koku, ona neće moći da nadalje radi za vas”.

To je stav koji ima svoju težinu, jer je Inamori veoma uspešan. KDDI i Kjosera zajedno vrede oko 82 milijarde dolara. Kada je Inamori imenovan za izvršnog direktora Japan Airlines 2010. godini, Inamori je imao 77 godina i nikakvo iskustvo u industriji. Već naredne godine, vratio je ovog avio-prevoznika na staze profita izvukavši ga iz stečaja. Tokom 2012. godine, Japan Airlines je ponovo listiran na Tokijskoj berzi.

02

Promena mentaliteta

Tajna je, kako Inamori to objašnjava, bila u tome da se promeni mentalitet zaposlenih. Nakon što je zauzeo mesto CEO odrekavši se plate, odštampao je malu „knjigu“ sa osnovnim postavkama svoje filozofije za svakog člana osoblja. U njoj je objasnio da će kompanija biti posvećena rastu. Takođe, dao je tu i širok osvrt na društveni značaj njihovog rada, izloživši budizmom inspirisane principe kako treba da žive zaposleni, a to je da budu skromni i rade pravu stvar. Ovo je zaposlene učinilo ponosnim na svoju kompaniju i spremnim da rade više kako bi njihova kompanija postigla uspeh, rekao je Inamori.

Ameba upravljanje

Ova doktrina se dobro primila u preduzeću, delom i zato što je linija između nečijeg rada i ličnog života zamagljenija u Japanu nego u SAD. Nisu sve Inamorijeve taktike ovako spiritualne. Njegov sistem “ameba menadžmenta” podrazumeva deljenje zaposlenih u veoma male jedinice koje same prave svoje planove i, iz sata u sat, prate svoj stepen efikasnosti koristeći originalni računovodstveni sistem. Njegov plan preporoda Japan Airlines je takođe podrazumevao i otpuštanje trećine zaposlenih, ili oko 16.000 ljudi.

“Lideri kompanija treba da teže tome da njihovi zaposleni budu srećni i materijalno i intelektualno”, rekao je Inamori. “To je njihova svrha, a ne da rade za akcionare.”

Iako to možda ne bi impresioniralo neke investitore, on u tome ne vidi ništa što bi moglo biti konfliktno. Ako su zaposleni zadovoljni, oni će raditi bolje i zarada će se poboljšati, rekao je on. Kompanije ne treba da se stide svog profita ako je on zarađen tako da doprinosi društvu i društvenom blagostanju, kaže Inamori. On je drugi sin u porodici sa sedmoro dece, i odrastao je u Kagošimi (Kagoshima), rodnom mestu poslednje pobune japanskih samuraja.

01

Inamorijev muzej

Iako Inamorijeve lekcije nisu uvek tipične za školske tekstove poslovnih škola, on se ne susreće sa manjkom ljudi koji su zainteresovani da od njega nešto nauče. Više od 4.500 vlasnika kompanija prisustvovalo je godišnjoj konvenciji njegove škole Sejvađjuku (Seiwajyuku) u Jokohami u poslednjem kvartalu. Inamori je tom prilikom izjavio kako volontira da bi posvetio vreme razgovoru sa ljudima, sve to kao dela svojih filantropskih aktivnosti koje takođe uključuju i Nagradu Kjota – japansku verziju Nobelove nagrade. Pored sedišta Kjosere u Kjotu, tu je i petospratni muzej posvećen Inamorijevom životu i filozofiji.

Kompanije koje je Inamori vodio povezane su i još nečim, a ne samo njegovim pristupom menadžmentu. Prema sajtu ove kompanije, Samsung je od 30. septembra ove godine postao najveći akcionar u KDDI sa 13.7 odsto glasačkih prava. Ulog je vredan $8.2 milijarde, što je skoro polovina Kjoserine tržišne vrednosti. Kjosera poseduje 2.1 odsto Japan Airlines, prema podacima koje prikuplja Blumberg (Bloomberg).

Neto vrednost imovine Inamorija i njegove porodice je 1,1 milijarda dolara, što ga je ove godine dovelo na 32. mesto 50 najbogatijih ljudi u Japanu, prema listi Forbsa (Forbes).

Oazis Menidžment (Oasis Management), čije je sedište u Hong Kongu, pozvao je ovog proizvođača elektronske opreme da kešira investitore tako što će prodati svoj udeo u japanskoj avio-kompaniji i smanjiti svoj udeo u KDDI. Zaključno sa sredom, Kjoserine akcije su porasle za 48% od dolaska Abea na čelo vlade u 2012, u poređenju sa benčmarkom od 84 odsto Topix indeksa (Tokyo Stock Price Index, indeksa Tokijske berze). Kjosera je (u danu pisanja ovog teksta) dodala još 1.4 odsto na tokijskoj berzi prema Topix-u, koji je porastao za jedan odsto. Stopa prinosa na sopstveni kapital, mera profita kojeg kompanije ostvaruju koristeći novac investitora bila je krajem septembra na 5.8, prema proseku Topix od 8.6%.

03

Najviši prinosi

Investitori “žele najveći mogući povraćaj novca i ja to razumem”, rekao je Inamori, govoreći u globalu o akcionarima. On kaže da njegov ulog u KDDI donosi dobru dividendu i služi kao tampon u teškim vremenima. “S vremena na vreme oni koji upravljaju kompanijom moraju da kažu ‘ne’ sebičnim zahtevima akcionara.”

Set Fišer, koji je načelu investicionog odeljenja Oazisa kaže da je to jedan način razmišljanja koji je zastareo, i ignoriše rizik koji poslovanje KDDI može da pričini svom osnivaču. Njegov fond je deo rastućeg talasa aktivista ohrabrenih naporima japanskog premijera Abea da firme učini odgovornijima prema akcionarima.

08“Mi smo akcionari, a ne ‘sebični akcionari’, rekao je Fišer putem e-maila. “Stav da menadžment ima obavezu da štiti poslovanje od akcionara je upravo ponašanje koje Abenomics želi da menja.”

Kada Inamori govori o tome da zaposleni treba da budu srećni, on onda ne misli kako oni treba da podignu „sve četiri u vis“ i planduju. Njegovo viđenje sreće je ono koje potiče od istrajnijeg rada, vrednoće veće od bilo koga drugog. Ovaj je stav kompletno je prožet budističkom idejom “Šođin” (Shojin), o uzdizanju duše kroz posvećenost zadatku. U knjizi iz 2004. godine, u kojoj je izložena njegova radna i životna filozofija, on se bavio rastućom tendencijom Japanaca da cene svoje vreme odmora i slobodnog vremena.

Inamorijev manje-ekstreman-kapitalizam je proizvod japanskog društva, za koje on kaže da je manje spremno da prihvati jaz između imanja i nemanja nego što su to zapadna društva. Rukovodioci to moraju uzeti u obzir, rekao je on.

“Kompanije ne pripadaju akcionarima, ali stotine ili hiljade zaposlenih su takođe uključeni”, rekao je Inamori. ” Koka mora da bude zdrava“.


Tom Redmond, Blumberg

Snaga Linkedinovih slabih veza

Kako izgleda LinkedIn iznutra i da li je zaista efikasan onoliko koliko nam se čini? Ili je efikasniji na jedan uvrnutiji način?  Justin Fox je za Bloomberg napisao priču o svom iskustvu na ovoj poslovno-karijernoj društvenoj mreži.

Imam gomilu preporuka i pohvala (endorsements) koji čekaju na moje odobrenje kako bih ih dodao na moj LinkedIn profil. Evo liste:Snaga LinkedInaNeke od njih su očigledno šale (iako se kladim da bih mogao da napravim poklon-korpu ako bih morao, da sam ubio mnogo komaraca i da jedem meso), ali čak i većina onih drugih tera me da se počešem po glavi. Šta to znači: da me ljudi koje jedva poznajem pohvaljuju i preporučuju za “sadržaj strategija” ili “socijalne medije”? Najverovatnije je da to uopšte ništa ne znači, imajući u vidu da “endorsovanje” tj. preporučivanje nekoga traži zaista izuzetno mali napor da bi imalo ikakvog smisla.

Ipak, ljudi koji vode LinkedIn su potpuno zaneti ovim podacima, i ti podaci mora da im sugerišu da je vredno nastaviti sa ovom praksom. To je još jedna stvar koja ljude čini angažovanim, i dodaje jednu, ma koliko sitnu informaciju profilima korisnika koji mrežu čine vrednom. Isto važi i za one često bolno banalne postove Linkedinovih “influensera” (ljudi koji utiču na mišljenje zajednice) kao i za e-mailove u kojima me obaveštavaju o novostima u vezi sa nekim koga poznajem.

Ti e-mailovi zapravo počinju da mi se sviđaju. Saznao sam preko jednog od njih da momak sa kojim sam radio u fakultetskim novinama sada vodi organizaciju proizašlu sa Univerziteta u Teksasu koji gura nove tehnologije i promoviše efikasnije korišćenje vode i energije. To je dobro znati. To ima svoju vrednost. I LinkedIn zna da je za mene ovo vredno, jer sam otvorio taj e-mail i kliknuo na link vesti, zbog čega mi šalje još vesti o mojim vezama a manje obaveštenja o postovima “influensera¹”. “Na svakih 10 e-mailova koje šaljemo, četiri odbacimo” , rekao je Izvršni direktor Linkedin-a Džef Vajner (Jeff Weiner) u julu. Kao rezultat, broj pritužbi članova zbog slanja e-mailova je smanjen za polovinu.

Ova kombinacija gigantske rastuće mreže i konstantnog unapređivanja podataka, da bi se među njima izabrali oni koji su vredni članstvu, je moćna. Korporativni regruteri platili su Linkedinu 1,5 milijardi dolara u poslednja četiri kvartala da bi imali pristup njegovim članovima i njihovim podacima. Sledeću $1 milijardu kompanija je gotovo ravnomerno dobila od reklamiranja i premijum pretplata. Svi ovi tokovi prihoda rastu tempom bržim od 20 odsto godišnje. Svi su, takođe, relativno transparentni za korisnike, i zbog toga je verovatno da ih oni neće blokirati “fajervolovima”, ili zbog brige za zaštitu privatnosti ili drugih pretnji sa kojima se poslovni ljudi suočavaju na Internetu. Ako stavite svoj CV na LinkedIn, verovatno se nećete osećati ugroženim ako vam se obrati neko ko vam ponudi posao.

Tako da je LinkedIn, izgleda, jedna realna stvar. Kada je the McKinsey Global Institute početkom ove godine predvideo da bi “onlajn platforme za talente” mogle da povećaju rast globalnog bruto domaćeg proizvoda za $2.7 triliona u roku od jedne decenije, tako što će na efikasniji način povezivati ljude i poslove ili projekte, Linkedin je svakako ušao i u podatke koje je McKinsey obradio i u njihovu prognozu o projektovanoj ekonomskoj dobiti.

Stvari koje članovi LinkedIn mreže vide su često glupe i površne, a međusobne veze slabe. Ali, ispod toga leži i te kako stvarna mreža za pronalaženje talenata i popunjavanje radnih mesta.

Prilično sam siguran da isto važi i za vrh te liste, verziju Linkedina “licem u lice”, kojom se bavi koosnivač kompanije i izvršni predsednik, Rid Hofman, koji izgleda na tom poslu provodi većinu svog vremena. U poslednjem broju Njujorkera (New Yorker) objavljen je veliki i opširan profil Hofmana i on opisuje čoveka koji provodi dane i noći na sastancima, brzo prolazeći kroz liste ozbiljnih tema i imena ljudi koje bi možda trebalo upoznati jedne sa drugima².

02

Hofman na večeri sa svojim dugogodišnjim prijateljem Markom Pinkasom (Mark Pincus) koosnivačem i generalnim direktorom vodeće gejming kompanije Zynga:

Hofman je označio nekoliko stvari: jedan razred na osnovnim studijama na Stanfordu (Stanford) gde predaje na kursu “Tehnologije koje omogućavaju brze odgovore” (Technology-Enabled Blitzscaling). Tvič (Twitch) , online video platformu za igrače. Njegove nedavne sastanke sa Džordžom Ozbornom, kancelarom [sic]³ Državne blagajne Ujedinjenog kraljevstva; Ban Ki Munom, generalnim sekretarem Ujedinjenih nacija; Vojvodom od Jorka; i ministrom za poslove kabineta Ujedinjenih Arapskih Emirata. Kako Hofman i Pinkas upravljaju svojim bogatstvom (Hofman vredi između tri i četiri milijarde dolara, što ga smešta između dvadesetog i tridesetog mesta na listi najbogatijih ljudi u Silikonskoj dolini).

“I da, još nešto “, rekao je Hofman. “Da li gomilaš veštačku inteligenciju uopšte?”

“Dobio sam tu knjigu”Superinteligencija” (Superintelligence) “, rekao je Pinkas.

“Mislim da se vredi duboko udubiti u to “, rekao je Hofman.

A evo ga i na večeri sa direktorom McKinsey Global Instituta Džejmsom Manikom, (James Manyika) vodećim autorom tog gore navedenog izveštaja o onlajn talentima:

“Šansa da A.I. ne budu pametniji od ljudi je manja od nula “, rekao je Manika.

“Nije li to sto posto sigurno? Zar to nije samo pitanje vremena? Ako uopšte preživimo. Niko ko se u to razume ne smatra da je to nula posto. Svi znaju da će se to desiti za deset do sto godina.”

“Postoje ljudi koji se time bave”, rekao je Manika. On i Hofman su se nadali da je ovo vrsta pitanja kojom bi se bavio Papa Franja.

Došlo je vreme za novu stavku na Mainikinoj listi””Poslovi. Srednja klasa.”

Posle svega ovoga, skoro da bi ste mogli očekivati da Hofman i Manika izvuku svoje ajfone, provere da li je papa Franja na internetu i pohvale (endorsuju) ga za “veštačku inteligenciju” a možda i “sadržaj strategija”, dok se sami upravo time bave.

Leman govori o svim tim relacijama u tonu u kojem se ne oseća nikakva emocija, i njihovo nizanje vodi utisku da Hofman, koliko god bio radan i intelektualno radoznao za nekoga ko ima četiri milijarde dolara kod sebe, u stvari diletant čija pažnja skače sa jedne na drugu temu.

A opet, možda je druga reč za diletant “onaj koji pravi mreže” ili konektor. Poslednje kvantitativno istraživanje o društvenim interakcijama, stručnjaka za obradu podataka sa MIT-a Sendija Pentlanda (Sandy Pentland) koje je on obradio u knjizi Fizika društva” (Social Physics) otkriva da:

Stvari ne stoje tako jednostavno, naime, teza da najbistriji imaju najbolje ideje; u stvari, u tome su najbolji oni koji najuspešnije prikupljaju ideje drugih. Nisu oni koji su najposvećeniji, ti koji pokreću promene; promene pokreću oni koji najviše sarađuju sa svojim istomišljenicima. I nije bogatstvo ili prestiž to što najbolje motiviše ljude; to su poštovanje i pomoć kolega.

Naravno, postoje granice onoga što možete da uradite ako je sve što radite umrežavanje. LinkedIn ima stvarni uticaj, jer ljudi koje povezuje nastavljaju da rade važne stvari van mreže, na svojim poslovima i na drugim projektima. Ako se vrate na LinkedIn da nađu ljude i resurse da im pomognu sa tim poslovima i drugim projektima, utoliko bolje. Ali vrednost uglavnom nije u onome što se dešava na LinkedIn-u. Ona je u ljudima koji su povezani mrežom, i u onome šta oni mogu da ostvare sami ili u grupama. “Ako želite da razumete razliku između mreže i zajednice”, napisao je ove nedelje Henri Mintzberg profesor McGill Univerziteta na sajtu HBR.org, “pitajte svoje Facebook prijatelje da vam pomognu da ofarbate svoju kuću.”

Postoje stvari koje labavo povezani Facebook prijatelji mogu da urade a koje tesno povezana zajednica ne može. Da šire ideje na primer. Ili glasine:

Ako neko ogovara nekoga sa svojim bliskim prijateljima, a i oni to rade, mnogi će čuti glasinu drugi i treći put, jer oni koji su povezani jakim vezama su najčešće prijatelji. Ako se motivacija da se šire glasine pomalo smanji u svakom talasu prepričavanja, onda je za priču koja se kreće kroz jake veze mnogo verovatnije da će biti ograničena na nekoliko klikova u odnosu na onu koja ide preko slabih veza; mostovi neće biti pređeni.

Ovo je citat iz Snage slabih veza”, klasičnog naučnog teksta iz 1973, koji je napisao sociolog Mark Granovetter (Mark Granovetter) koga Hofman, među ostalima, povremeno navodi kao inspiraciju i opravdanje za današnje onlajn društvene mreže. Slabe veze, zaključuje Granovetter su “neophodne za omogućavanje pojedincima da uspostave veze i omoguće im integraciju u zajednici.” Dakle, to je ono što ljudi rade kada me podržavaju na LinkedIn-u za delatnost nazvanu “spasavanje u zatvorenim prostorima” (“Confined Space Rescue”): Oni mi daju mogućnosti, otvarajući me za nove poslovne prilike.

Dobio sam jos dva takva endorsa (preporuke) otkada sam počeo da pišem ovaj tekst, tako da, možda, oni naprosto još nisu shvatili šta su moje prave sposobnosti.

Justin Fox za Bloomberg

Koji je naredni potez FED-a, pitanje je sad

Glavni ekonomista Saxo banke, Stin Jakobsen (Steen Jakobsen), analizira efekte eventualnog podizanja kamatnih stopa.

01

Hoće li se sve okončati u jednom potezu, to jest da li će američki Fed podići kamatne stope samo u jednom navratu, ili će to možda biti samo početak ciklusa sastavljenog od više manjih korekcija, sa stopama koje će se penjati naviše?

Ovo je glavno pitanje s kojim globalna ekonomija započinje treći kvartal 2015. godine. U slučaju da se sve dogodi jednokratno, u jednom potezu, američki dolar će početi da slabi zato što će tržište reagovati tako kao da su američke Federalne rezerve “odradile svoj posao”, a što bi izazvalo izvesni marginalni skok cene kapitala, uz usporavanje očekivanog rasta.

Tome nasuprot, ukoliko bi Fed podizao kamatne stope u više navrata tokom naredne dve godine (24 meseca), u tom bi slučaju referentna kamatna stopa do 2018. dostigla nivo od 2%. Ovo bi takođe predstavljalo i sporu ali nadasve dramatičnu promenu u odnosu na prethodnih devet godina, tokom kojih su kamatne stope imale tendenciju ka nuli, pa bi ovo, najverovatnije, prouzrokovalo nestabilnost uobičajenih tj. klasičnih portfelja.

Međutim, Stin Jakobsen ne veruje da su američka, a još manje svetska ekonomija u stanju da odole takvom pritisku, što nas upućuje na izvestan zaključak: da će se ići na povećanje u jednom potezu, procenjujući takvu meru kao opciju koja je najbezbolnija. Analitičari američkih Federalnih rezervi zastupaju stav da su agregatne prednosti niskih kamatnih stopa, posmatrano na duži rok, manje od posledica stvaranja potencijalnog finasijskog balona, odnosno, kako se već ovo stanje stručno kvalifikuje u rečniku centralnih banaka, “inflacije aktive.

05

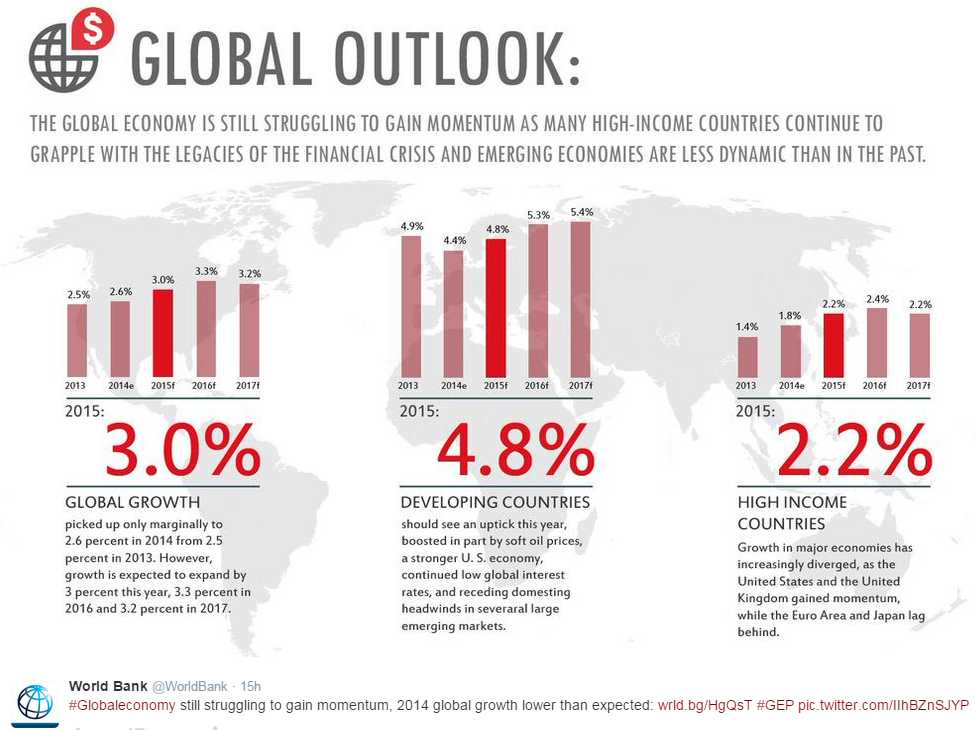
Globalni ekonomski izgledi i nadanja za ovu godinu: neutemeljeni optimizam

Jednopotezni pristup: Stin Jakobsen je, prilikom procene mogućnosti primene “jednokratnog” pristupa, krenuo od pretpostavke da će Federalne rezerve preduzeti set određenih mera u oblasti monetarne politike, ne bi li se ostvarili programom uspostavljeni ciljevi: inflacija od očekivanih dva odsto, stabilna odnosno neinflatorna nezaposlenost od 4-5% i dugoročni rast BDP-a od 3%.

Ova formula odnosno jednačina bi izgledala ovako: dugoročni rast+inflacija, minus nezaposlenost = inflacija od dva odsto, plus rast BDP-a od 3%, minus petoprocentna nezaposlenost = nula procenata. Federalne rezerve će kamatne stope podići onda kada konačni rezultat ove kalkulacije bude iznad 1%, a sniziti ih onog momenta kada rezultat napravi pad ispod minus jedan odsto. U slučaju da se FED-ovi analitičari oslone na ekonomske podatke iz prošlosti, onda bi spremnost na dizanje kamatnih stopa bila nepotrebna. Ipak, uprkos ovome, oni najavljuju rast kamatnih stopa.

Jakobsen postavlja pitanje: kako je ovo, uopšte, moguće? Za sada je poznato da ljudi iz američkih Federalnih rezervi imaju želju da se oslone na inflaciju aktive, ne bi li se ublažile posledice trenutno veoma jeftinog novca. Drukčije rečeno, prvo (a možda i jedino!) podizanje kamatne stope neće biti utemeljeno na egzaktnim indikatorima i stvarnim brojkama već na – politici. U tom smislu, septembar bi bio nadasve pogodan momenat za aktivno delovanje u tom pravcu. Među nepovoljne indikatore spada i negativna stopa rasta BDP-a, koju su američka privreda i ekonomija zabeležile tokom prvog tromesečja ove godine.

Ovome bi trebalo dodati i činjenicu da je kineski rast na ivici kolapsa, kao i da su ekonomski pokazatelji Evropske unije i dalje razočaravajući (premda ima izvesnog napretka), tako da globalni privredni rast, po svemu sudeći, neće uspeti da prebaci čarobnu granicu od 3%.

Povrh svega, ako pođemo od premise da se kamatne stope neće uvećavati, makroekonomski analitičar Sakso banke Mads Kefed pokušava da na tome utemelji svoju prognozu američkog privrednog rasta od 2,4%, a u Evropskoj uniji od 1,8%, dok bi kineski privredni rast bio oko 6,7 odsto a u Japanu od 1%. Ove projekcije ukazuju na relativno loše performanse odnosno rezultat, pre svega uzimajući u obzir da su cene inputa prilično niže nego što je to bio slučaj tokom 2013. i 2014. godine.

International

International

U svojoj analizi, Jakobsen se dotiče i nultog rasta, napominjući kako se “već neko vreme suočavamo sa ekonomskim okruženjem nultog rasta, baš kao i nulte inflacije ali i, nažalost, izostanka nužnih reformi, što sveukupno ukazuje na to da većina sadašnje aktive poseduje petogodišnji očekivani nulti povraćaj investicije, i stoga će odvajanje od nulte stope rasta biti bolno – ukoliko i dalje ne bude reformi, dok bi porast inflacije lako mogao da nas iznenadi.”

Dolaskom ove 2015. godine, na tržištu je uspostavljen jednoglasan stav vezan za – strah od deflacije: ovogodišnja situacija je sasvim suprotna od prošlogodišnje, kada je Evropska centralna banka negirala da će u prvom tromesečju biti inflacije. Stoji činjenica da i dalje rastu inflatorna očekivanja merena “break-even” stopom (što predstavlja razliku koja postoji između nominalnog prinosa na obveznice sa fiksnom kamatom i stvarnog prinosa na obveznice vezane za inflaciju) na desetogodišnje obveznice. Izvesno je i to da je “premija na rok”, odnosno očekivana kompenzacija za inflaciju dramatično uvećana, što bi značilo da je rast inflacije brži od ekonomskog rasta. Ovo, potom, navodi na pretpostavku da će prinosi na desetogodišnje obveznice u Nemačkoj i Americi rasti za sto baznih poena. U prinos na nemačke desetogodišnje obveznice je već uključena buduća inflacija. Ovo povećanje cene kapitala će dodatno usporiti privredni i ekonomski rast, dok će marginalno podizanje cene kapitala uvećavati opterećenja dužnika.

Ovu svoju projekciju Jakobsen zaključuje završnom fazom: Nalazimo se u finalnoj etapi ciklusa sve nižih prinosa kao i inflacije, koji traju već više decenija. Na nultom nivou, ništa ne funkcioniše: Voda se zamrzava na nula stepeni, a identična je situacija i sa ekonomijom. Jakobsen upozorava da “ulazimo u period najznačajnijih promena u prinosima, uzimajući u obzir to da će, najverovatnije, doći do podizanja kamatnih stopa, dok će viša cena kapitala, u sprezi sa povećanjem cena inputa, opet dovesti evropsku i američku ekonomiju do nultog rasta. Ipak, nakon tog perioda, treba očekivati oporavak ekonomije i to kako na makro tako i na mikro planu. Imali smo, dakle, pogrešan start ove 2015. godine, zasnovan na nadanjima i željama, pa ćemo imati pad ekonomskog ciklusa na ulasku u 2016. godinu, tački od koje bi trebalo da vidimo napredak u privredi “odozdo naviše” (odnosno umesto makro pristupa, odozgo nadole). Ono što je dobra vest je to što će poslovni ciklus biti aktiviran ponovo, nakon skoro osam godina hibernacije. Tu je i loša vest: novac mora da pritiče sa tržišta obveznica i deonica ka realnoj ekonomiji, ostavljajući očekivane prinose na nuli i, kao nus-efekat, generišući veću nestabilnost.

Jakobsen, po običaju, svoju analizu završava citatom Vinstona Čerčila (Winston Churchill), jednog od njemu najomiljenijih političara svih vremena: “Niti je uspeh konačan, niti je neuspeh fatalan – ono što je jedino važno jeste imati hrabrosti da se nastavi dalje”.


Stin Jakobsen, glavni ekonomista Saxo Banke