Evropa, ponovo kao Rimsko carstvo

Čini se kao da je Evropska unija počela da se rastače. Zato se postavlja pitanje: ko njom treba da rukovodi kako bi ona bila spasena? Nemačka kancelarka Angela Merkel ima široku podršku, pa eto i konačnog odgovora na čuveno pitanje Henrija Kisindžera (Henry Kissinger) upućenog članicama Zapadne alijanse: “Kada treba da pozovem Evropu, koji broj telefona da okrenem?” Međutim, ako taj broj telefona Evrope ima pozivni kod za Nemačku, Kisindžerov poziv bi danas preuzeo automat koji bi mu odgovorio: “Nein zu Allem” (“Nije ni za koga”).

Ovu frazu – “Nije ni za koga” – prvi je pomenuo Mario Draghi, predsednik Evropske centralne banke, koji ju je nedavno opisao kao “standardni nemački odgovor na sve ekonomske inicijative usmerene ka jačanju Evrope”. Klasičan slučaj je Merkelin veto na predlog premijera Italije Matea Rencija (Matteo Renzi) za program finansiranja izbeglica u Evropi, Severnoj Africi i Turskoj kroz emisije obveznica EU, efikasna i jeftina ideja koja je, takođe, uznapredovala zahvaljujući nekim od vodećih svetskih finansijera, a pre svih Džordža Sorosa (George Soros).

Merkelino očigledno pokazivanje nezainteresovanosti i odbijanje da čak i razmotri šire evropske interese – samo ukoliko oni ugrožavaju njen rejting na domaćem terenu – postala je stalna noćna mora za druge lidere Evropske Unije. Ovo odbijanje počiva ne samo na njenoj ekonomskoj i imigracionoj politici, već i na njenom maltretiranju Grčke, njenoj podršci subvencijama za ugalj, njenoj podršci nemačkim proizvođačima automobila u vezi sa CO2 emisijom dizel goriva, njenoj snishodljivosti prema Turskoj kada je u pitanju sloboda štampe u ovoj zemlji, njenom lošem stavu u odnosu na Sporazum iz Minska u vezi  sa Ukrajinom. Ukratko, Angela Merkel je učinila više štete Evropskoj Uniji nego bilo koji živi političar, uz stalno proklamovanje svoje strasti za “evropskim projektom.”

Ipak, gde se Evropska razočaranost  nemačkim vođstvom sada može preokrenuti u pozitivni trend? Očigledni kandidati neće ili nisu u stanju da preuzmu ulogu: Britanija je isključila samu sebe; Francuska je paralizovana do sledeće godine, za kada su zakazani predsednički izbori, a možda i nakon njih; a Španija čak ne može ni da formira vladu.

00

Tako je ostala samo još Italija, zemlja koja se – pošto je dominirala politikom i kulturom Evrope tokom najvećeg dela svoje istorije – sada tretira kao “periferna”. Ali, Italija nastavlja da igra svoju istorijsku ulogu izvora najboljih evropskih ideja i liderstva u politici, i, takođe, što najviše iznenađuje – u ekonomiji.

Najbolji primer za to je Mario Dragi, koji  je Evropsku centralnu banku (ECB) transformisao u najkreativniju, najdinamičniju i najpreduzetniju centralnu banku u svetu. Veoma zamašnim programom kvantitativnog popuštanja, koji je Mario Dragi progurao uprkos nemačkom protivljenju, spašen je evro – i pored zaobilaženja pravila zacrtanih Ugovorom iz Mastrihta kojim se zabranjuje monetizacija ili objedinjavanje nacionalnih dugova EU članica u jedan, evropski.

Prošlog meseca, Mario Draghi je postao prvi centralni bankar koji je ozbiljno shvatio ideju “helikopterskog novca” – sveže naštampanog  novca, namenjenog za potrošnju u domaćinstvima – stavljajući u direktnu distribuciju novonastali novac iz centralne banke ka stanovnicima evrozone. Lideri Nemačke su besno reagovali na ovaj njegov potez, praveći od Dragija metu nacionalističkih ličnih napada.

Ono što nije vidljivo već na prvi pogled jeste da je Italija, takođe vodila – i prednjačila – u mirnoj pobuni protiv pre-kejnzijanske ekonomije koju su vodile nemačka vlada i Evropska komisija. U savetima EU, i ponovo na sastanku Međunarodnog monetarnog fonda ovog meseca u Vašingtonu, Pjer Karlo Padoan (Pier Carlo Padoan), italijanski ministar finansija predstavio je fiskalni stimulus (tj. smanjenje poreza) bolje i koherentnije od bilo kog drugog EU lidera.

Što je još važnije, Padoan je počeo da sprovodi fiskalni stimulus rezanjem poreza i snažnim promovisanjem planova za sprovođenje javne potrošnje, uprkos Nemačkoj i Evropskoj komisiji koje zahtevaju dalje stezanje budžetskog kaiša. Kao rezultat ovih njegovih poteza, poverenje potrošača i preduzetnika u Italiji skočilo je na najviši nivo za poslednjih 15 godina, uslovi za kreditiranje su se poboljšali a Italija je jedina među G7 zemljama za koju MMF projektuje da će joj rast u 2016. biti veći nego tokom prošle 2015. godine (iako još uvek po jednoj neadekvatnoj stopi od jedan odsto).

Padoan je nedavno stvorio maštovito rešenje javno-privatnog partnerstva radi finansiranja dokapitalizacije, koja je tako očajnički potrebna italijanskim bankama. Tako je lansirao svoju inicijativu, ne čekajući odobrenje zvaničnika ECB i EU, koji su blokirali raniji plan za “loše banke” nastao pod pritiskom Nemačke. Finansijska tržišta odmah su nagradila Italiju za ovaj prkosni potez, pa je cena deonica najveće banke u zemlji, UniCredit, za tri dana skočila na 25%.

10Italijanski sve žilaviji otpor nemačkim ekonomskim dogmama nikako ne može biti neko veliko iznenađenje: Ova zemlja je patila od takoreći kontinuirane recesije još od ulaska u evrozonu. Osim toga, Padoan, koji je bio bivši glavni ekonomista OECD, jedini je ministar finansija iz G7 koji je obučeni profesionalac iz ekonomije. On razume bolje od bilo koga drugog kako su pogrešno vođena fiskalna i monetarna politika bile uzroci koji su ležali u osnovi  evropskog ekonomskog podbačaja, koji je u tako velikoj meri odgovoran za političke tenzije koje prete da unište EU.

Renesansa italijanskog samopouzdanja i liderstva može se posmatrati iz perspektive domaće i međunarodne politike. Mateo Renci je bio jedini evropski lider koji je udeo glasova svoje stranke uvećao na izborima za Evropski parlament 2014, a njegova dominacija u italijanskoj politici je u porastu. I dok populistička politika danas preti Nemačkoj, Francuskoj, Španiji i Britaniji, Italija je okrenula leđa Silviju Berluskoniju, a Renci je čak uspeo da iznudi podršku od lombardijske Severne lige, pa i pokreta Pet zvezdica. Kao rezultat toga, Italija je počela da sprovodi radničko-sindikalne, penzione i administrativne reforme koje su doskora bile nezamislive.

U oblasti spoljnih poslova i veza sa inostranstvom, takođe, Italija stiče sve veće samopouzdanje. Italijanski ministar spoljnih poslova Paolo Đentiloni (Paolo Gentiloni) sarađuje sa svojom prethodnicom, Federikom Mogerini (Federica Mogherini), sada visokom predstavnicom EU za spoljnu politiku, kako bi zajedno stvorili što pragmatičniju i što efikasniju evropsku politiku u cilju rešavanja libijske i izbegličke krize. I, što je možda najznačajnije, Italija predvodi napore za popravljanjem odnosa sa Rusijom nakon konfrontacije sa Ukrajinom, jačajući međusobnu saradnju za rešavanje krize u Siriji. Izgleda da će uskoro, početkom ovog leta, ova kampanja postepenog ukidanja sankcija EU protiv Rusije pokazati prve rezultate.

S obzirom na neuspehe nemačkog liderstva u Evropi i političkog vakuuma koji je nastao širom EU, odluka Italije da ojača svoj profil je zasigurno prava stvar. Kao što je Mateo Renci u jednom nedavnom intervjuu izjavio, “Nakon što sam dve godine samo slušao, sada sam progovorio”.

Ostaje da se vidi da li je Italija u stanju da okupi koaliciju ekonomski progresivnih i politički pragmatičnih zemalja kako bi prevazišle nemački konzervatizam i dogmatizam. Na ovaj ili onaj način, politička ekonomija Evrope će morati da se prilagodi novom tipu globalnog kapitalizma koji se ubrzano razvija od početka krize 2008. godine. Uz malo sreće, novom vrstom dovitljivosti i spretnosti, italijanski će lideri možda i uspeti da izmanevrišu i “proigraju” zabludele nemačke dinosauruse, čija su zastarela pravila i doktrine  i povele EU ka istrebljenju.

Anatole Kaletsky

https://www.socialeurope.eu/2016/04/heading-towards-roman-europe/

Nemačka vs. Mario Dragi: gužva na evropskom finansijskom kormilu

U nemačkim se medijima sve glasnije čuju kritike na račun prve glave Evropske centralne banke, Marija Dragija. Neki idu dotle da jedva čekaju da okonča svoj mandat, koji ističe 2019.

Markus Zoder, ministar finansija nemačke pokrajine Bavarske iz sindikalne partije CSU se, potom, javio saopštenjem da sebi “nikako ne možemo da priuštimo još jednog ministra kao što je Mario Dragi (Mario Draghi)“. Zoder još traži, u intervjuu za nemački Bild, da “njegov naslednik mora da bude Nemac, koji će osećati obavezu privrženosti “nemačkim tradicionalnim vrednostima” a to je, naime, održavanje stabilnosti valute, kako je njom upravljala Nemačka savezna banka u periodu dok je u Nemačkoj koš uvek u opticaju bila nemačka marka.

Čak i teži kritički tonovi, pa i pretnje, čule su se i od nemačkog ministra finansija, Volfganga Šojblea (CDU), “kako ova politika jeftinog novca u Nemačkoj podstiče skepsu prema evropskoj valuti, evru. Najglasnije kritike potiču upravo iz Nemačke, jer se stiče utisak da ova zemlja i najviše trpi od takvog ponašanja ECB-a. Sada gotovo da je i besmisleno stavljati bilo šta na štednu knjižicu. Razlog tome su praktično nikakve kamate, koje su veoma blizu 0%, pa ispada da Nemce, kao naciju štediša, više nema ko da “nagradi” za svoju tako čuvenu vrlinu štedljivosti. Banke se već žale kako su Nemci, na ovaj način, već izgubili milijarde evra, jer ni nemačkim bankama ne ide bolje.

Klasičan izvor prihoda banaka su ulozi građana, a banke, onda kada uzmu novac od svojih klijenata, dele kredite i finasiraju ekonomiju. Međutim, ovaj sistem je praktično gotovo prestao da funkcioniše, jer dokle god ECB zasipa tržište novcem sa 0% kamate, tu, onda, nema ničega što bi na kraju dana ostalo samoj banci. Situacija je još lošija kada se radi o osiguravajućim društvima, kao i kod dodatnih penzija od poslodavca (tzv.Betreibsrente), i to upravo stoga što zavise od dobiti na uloge u svojim blagajnama. Drugim rečima, ukoliko u nekoj bliskoj budućnosti i u Nemačkoj bude više siromašnih penzionera, jedan od krivaca za to biće, po mišljenju brojnih Nemaca – Mario Dragi.

I prošlog četvrtka 21.aprila se, kao po pravilu svake druge nedelje i uvek četvrtkom, u Frankfurtu sastaje Veće Evropske centralne banke, koje okuplja sve šefove centralnih banaka zemalja u zoni opticaja evro-valute. Međutim, uprkos oštrim kritičkim tonovima koji potiču iz Nemačke, jedva da iko očekuje da će se bilo šta promeniti u politici ECB-a. Napokon, tek je ovog marta osnovna kamatna stopa određena na 0%, a uz to je još povećana i “kaznena” kamata, to jest kamata na novac kojeg banke skladište u ECB-u, za šta čak moraju da plaćaju 0.4%. Takođe, određeno je da će se povećati obim otkupa državnih obveznica.

Uz sve to, Mario Dragi je sasvim jasno stavio do znanja da će se takva finansijska politika “poplave novca” sasvim izvesno nastaviti, i tvrdi kako “nisu zabrinuti da će im ponestati metaka”. sasvim sigurno da je ovo bio povod za kritike koje dolaze iz Nemačke, mada je problem i to što sve te mere ECB-a jedva da deluju. Ekonomija se u čitavom nizu zemalja evrozone presporo oporavlja, i to uprkos aktuelnoj poplavi novca, ne izgleda ni da postoji opasnost od inflacije. U toj kalkulaciji, doduše, pomaže i trenutno izvanredno jeftina nafta, ali inflacija je duboko ispod unapred zacrtane granice od dva odsto.

Treba reći da taj jeftin novac naravno da prouzrokuje čak i veće probleme nego što su štedni ulozi i profiti penzionih fondova: novac “beži” tamo gde se čini da može da ostvari veću dobit. Tako su se u Nemačkoj i cene nekretnina uzvinule do nebeskh visina, iako Dragija jedva da i interesuje šta bi se moglo dogoditi ukoliko bi taj “balon” pukao. To je zato što je njegova jedina briga usmerena ka još uvek problematičnim članicama evrozone, a ne ekonomski i privredno snažna Nemačka. Još je njegov prethodnik, Žan-Klod Triše, vodio drugačiju politiku: u to doba, pre desetak godina, upravo su Nemačkoj – koja je tada bila u ekonomskim problemima – pritrebale povoljne kreditne linije, pa makar i da se tim potezom još dodatno pogorša ionako teška kriza s nekretninama u tzv “slabim” zemljama evrozone, koje se nalaze na jugu Evrope.

Postoji izreka koja kaže da majka, pre svega, voli onu svoju decu koja su najslabija – a upravo je ta poslovica odlična ilustracija politike koju trenutno vodi Evropska centralna banka, i to kao “urođena mana”, koju je stekla već po rođenju. Jer, onda kada se desi da ministar finansija Bavarske traži da naredni predsednik ECB-a od 2019. godine bude Nemac, izgledi i šanse za takvo šta su, zapravo – minimalni. I to ne zbog toga što među nekim članicama evrozone izostaju simpatije za želje i aspiracije Nemačke po ovom pitanju – i čitav špalir guvernera nacionalnih centralnih banaka bi takođe želeli da ECB “ipak malo jače stegne pojas”.

Ipak, brojne male zemlje koje pripadaju evrozoni gaje strahovanja da najveća privreda Evropske unije može zadominirati politikom evropskog novca. U veću Evropske centralne banke važi načelo “jedan član – jedan glas”, ma koliko da je ta EU članica mala, odnosno velika. Nekadašnji predsednik instituta ifo Hans-Verner Sin je pokušavao da progura svoj predlog da i u ECB-u na snagu stupi isto načelo koje važi, recimo, i u Međunarodnom monetarnom fondu: nečiji glas ima onoliku težinu koliko je i njegovo učešće u ukupnom obimu MMF-a. U tom bi slučaju i težina izjave predsednika Nemačke centralne banke Jensa Vajdemana u Veću ECB-a imala jedno sasvim drugo značenje. U ovom trenutku, Vajdemanov glas je potpuno ravnopravan sa glasovima predsednika centralnih banaka Malte ili jednog Kipra.

0000

Nemačka: sigurno utočište za pranje novca

Kada smo već kod kontrole novčanih tokova unutar EU i evrozone, treba primetiti da su krivične radnje povezane sa pranjem para u Nemačkoj daleko obimnije nego što bi iko mogao očekivati. Procenjuje se da se na godišnjem nivou kreću na nivou od oko sto milijardi evra, kaže se u izveštaju Nemačkog ministarstva finansija objavljenom 21. aprila.

“Ukupan obim transakcija kojima se u nemačkom finansijskom sektoru, a i van njega, pere novac na godišnjem nivou kreće se oko sto milijardi evra, što je dvaput više od svote od koje se dosad polazilo”, nalazi su jedne studije sa univerziteta Hale-Vitenberg, sačinjene na traženje nemačkog Ministarstva finansija.

Ako se u obzir uzme samo oblast trgovine nekretninama i umetničkim delima, broj delikata na godišnjem nivou procenjuje sa na petnaest do 28 hiljada slučajeva.

“Naročito su osetljive one oblasti u kojima se obrće velika količina keša, kao što je gastronomija (ugostiteljstvo) i hotelijerstvo“, izjavio je Kai Busman sa univerziteta Hale-Vitenberg. Ova studija pokazuje da je Nemačka, kao tržište atraktivno za ulagače, posebno pogodno tle za operacije pranja novca. Dobar deo ovog “opranog” novca potiče iz inostranstva.

Ova studija izvodi i preporuku, predlog da se bolje koordinira finansijskim kontrolnim mehanizmima. Promet novčanih sredstava koji ne potpada u finansijski sektor je, za razliku od finansijskog sektora odnosno banaka i kreditnih institucija koje su kontrolisane od strane ustanova na saveznom nivou, u rukama i nemačkih saveznih pokrajina. Eksperti i upućeni u problematiku smatraju da bi, na tom nivou, trebalo uvesti daleko bolju kontrolu.

McKinsey Institut: Kako rešiti evropsku ekonomsku zagonetku?

06

Na koji bi način kreatori politika mogli da preduzmu neophodne reforme u ekonomskom oživljavanju Starog kontinenta i povratku poverenja svojih birača? Institut McKinsey Global širi dobre ideje i prakse, predstavljajući moguća rešenja i putokaze. Sa tim ciljem pred sobom, ovaj tekst izradili su Paskal Lami (Pascal Lamy), počasni predsednik Instituta Žak Delor i nekadašnji direktor Svetske trgovinska organizacije, i Erik Labaj (Eric Labaye), direktor Mekinsijeve pariske kancelarije i predsedavajući Mekinsi Globalnog Instituta.

03Evropski lideri u rukama drže dugačku listu kriznih mera i kratkoročnih problema s kojima su se uhvatili u koštac: od tekuće izbegličke krize, do opasnosti da predstojećim glasanjem Britanija istupi iz Evropske unije. I, dok je fokus na dnevne probleme sasvim razumljiv, važno je da evropski lideri ne izgube iz vida i dugoročne prioritete za evropsku ekonomiju. Obnova jačeg privrednog rasta krajnje je neophodna kako bi se ispunile aspiracije evropskih građana, a time i povratilo poverenje u zajedničku budućnost evropskih naroda.

U vreme kada je privredni rast Kine i nekih brzorastućih tržišta u fazi usporavanja, Evropa bi trebalo da je u poziciji da iskoristi prednosti ovog “zatišja” u globalnoj ekonomiji. Nakon dugog niza godina trome ekonomije, nastale 2008. godine, uz oštar pad cena nafte počev od 2014. godine – u kombinaciji sa povoljnim kursom evra i programom kvantitativnog popuštanja kojim je Evropska centralna banka obezbedila Evropi retku priliku za nove ekonomske mogućnosti – stekao se utisak da se EU pomerila s mrtve tačke rešavanja velikih izazova. Korporativna ulaganja, u velikoj meri ugušena finansijskom krizom od 2008. godine, konačno su odskora doprla do nekog svog profita i pozitivnih bilansa.

02Još uvek, međutim, nedostaje sinhronizovana zajednička akcija kojom bi kreatori politika morali da iskoriste ovaj “lansirni prozor” i povoljnu situaciju za osnaživanje sopstvene konkurentnosti na svetskim tržištima – kako bi stvorili uslove za održivi i brži privredni rast. Evropska javnost odavno je željna izlaska iz ovog začaranog kruga loših ekonomskih performansi koje frustriraju građane. Istraživanje i kombinovana analiza McKinsey globalnog instituta (MGI), koji je 2014. anketirao 16.000 Evropljana u osam zemalja pokazala je jasnu spremnost na teške kompromise, uključujući duže radne nedelje i veći broj radnih sati ili prihvatanje nekih promena u sistemu socijalne zaštite, a u zamenu za poboljšanje prihoda i bolje javne usluge kao što su zdravstvo i obrazovanje.

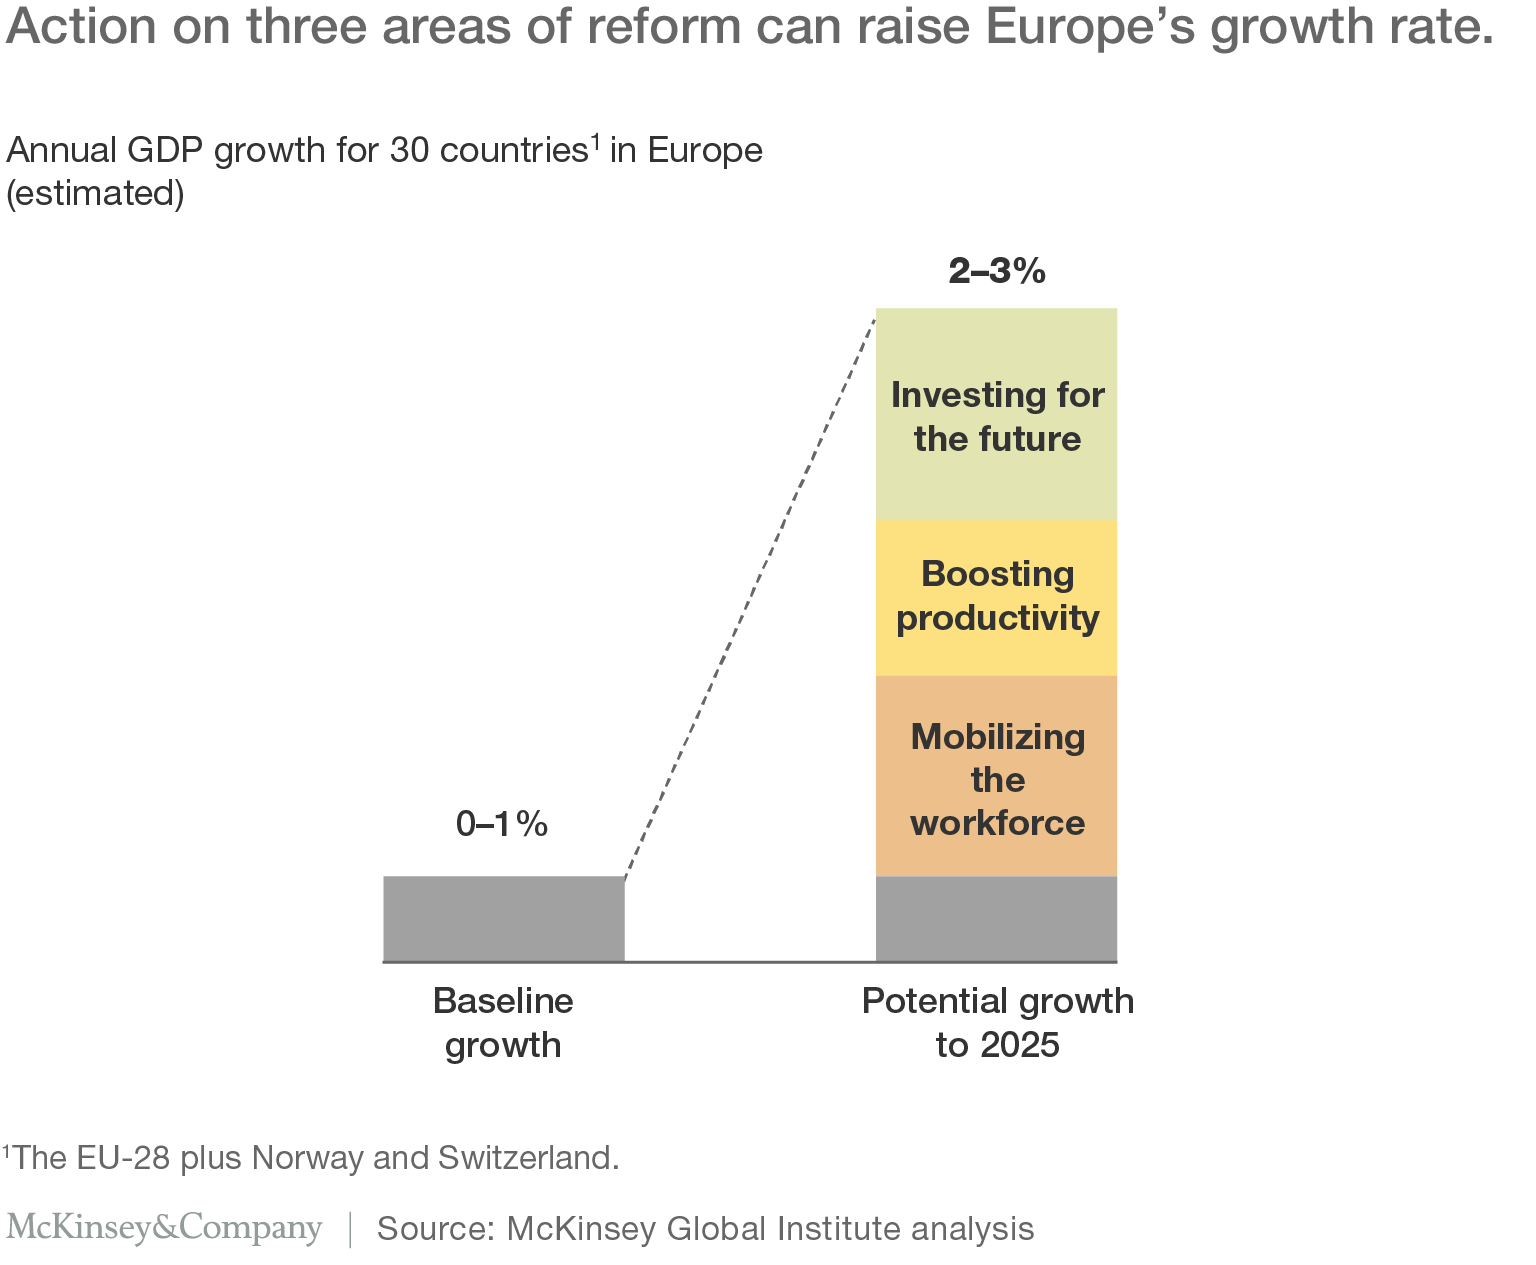
Nije nikakva tajna šta treba učiniti da bi se ovo postiglo. Ukoliko Evropa želi da obnovi svoju privredu, to će zahtevati kombinaciju pan-evropskih koraka fokusiranih na podsticanje investicija i otvaranje novih radnih mesta kao i, na nacionalnom nivou, sprovođenje ključnih strukturalnih reformskih mera. U njih su uključene mere koje je Mekinsi naveo u junu 2015. U svom izveštaju pod nazivom “Prilika za iskorišćavanje evropskih mogućnosti” (A window of opportunity for Europe): sveobuhvatno mobilisanje radne snage, uključujući kreiranje fleksibilnog tržišta rada; povećanje produktivnosti, uključujući i stimulisanje konkurencije na jedinstvenom tržištu; investiranje u privredni rast, uključujući obrazovanje i inovacije; i, konačno, poboljšanje konkurentnosti EU. Ova kombinacija mogla bi da stvori održiv godišnji rast BDP-a od čak tri odsto – što je više nego dvostruko od trenutnog učinka u evrozoni (videti graf ispod).

01

Evropa mora da deluje sada, a ne samo da igra njoj pripadajuću nominalnu ulogu u današnjoj globalnoj ekonomiji, ali i zato što će starenje njenog stanovništva biti značajna kočnica za dalji ekonomski rast. Do 2050. godine, evropska radna snaga mogla bi da se smanji za 42 miliona, odnosno za 12 odsto, obarajući time i njen rast a i prosperitet, osim ukoliko se ne bi dogodio nagli porast produktivnosti koji bi taj nedostatak nadoknadio, ili ako se nastavi značajnije povećanje kvota za useljavanje imigranata.

11Već se godinama diskutuje i staje u odbranu onih politika koje bi mogle da dovedu do revitalizacije evropskog kontinenta – a u više navrata ovo je pitanje bilo pokretano od strane različitih evropskih institucija, uključujući Evropsku centralnu banku i Evropsku komisiju – kao i na sastancima ministara i šefova država svih 28 članica EU. Pa ipak, prelazak sa teorijske diskusije na praktičnu primenu i dalje u pojedinim zemljama ide veoma teško. Neke zemlje su napravile značajne reformske poteze, uključujući Španiju. Međutim, političke prepreke za sprovođenje dubokih reformi nastavljaju da opterećuju kontinent; mnogi lideri strahuju da bi sprovođenje korenitih ekonomskih promena, koje bi se pokazale uspešnim na duži rok, oslabilo njihove svoje kratkoročne izglede, interese i šanse na izborima.

I dok su naslovi u medijima često sumorni, Evropa je, u stvari, daleko od toga da postane istrošena sila. Evropska unija generiše 25 odsto globalnog BDP-a, dok su neke njene članice svetski priznati lideri u sprovođenju ključnih socijalnih i ekonomskih mera – takve performanse poseduje nemačka trgovinska konkurentnost, britanska snaga u sektoru uslužnih delatnosti, francuska saobraćajno–transportna infrastruktura, ili danska energetska efikasnost. Posmatrano iz korporativne perspektive Evropa je, takođe, živa i zdrava: na listi Fortune Global 500 prisutno je više evropskih kompanija (142) od američkih (128).

10Potreba za novim idejama i svežim ulagačkim sredstvima kao neizostavnim uslovima u prevazilaženju ovog fundamentalnog izazova s kojim se nosi evropska politička ekonomija predstavlja iskru koja je pokrenula ideju za zasnivanje Mekinsijeve nagrade za najbolju ekonomsku studiju (MGI Essay Prize). U Mekinsi Institutu izražavaju nadu da ovakva vrsta priznanja može generisati podsticaj i inspiraciju za neke sasvim nove, originalne pristupe u rešavanju zagonetki sprovođenja evropskih ekonomskih reformi, koje ne samo da će biti prihvatljive glasačima već će takođe povratiti poverenje u evropske integracije. To je posebno važno i iz razloga što se Evropa bori kako bi održala jedinstvo i oduprla se rastućem javnom nezadovoljstvu, kao i političkoj fragmentaciji. Ova će se nagrada fokusirati na tu vrlo realnu – i često potcenjenu – snagu Evrope, kao i na mogućnosti za održavanje i jačanje njene globalne uloge. Iznaći i dopreti do tih mogućnosti  i potencijala koje EU ima biće od suštinskog značaja, ukoliko Stari kontinent želi da obnovi veru svojih građana u više evropske ideale.

Za više informacija o Mekinsijevoj nagradi  “Prilika za Evropu” posetite vebsajt: essayforeurope.com.

Eric Labaye, Pascal Lamy, Mckinsey.com

Obnova političke moći: Ministarstvo finansija evrozone

Mario Dragi (Mario Draghi) je predložio stvaranje funkcije Evropskog ministra finansija koji bi, nakon uvođenja evra, bio prvi korak ka istinskoj evropskoj integraciji i još jedno odricanje od nacionalnih ovlašćenja i interesa. Ovim se potvrđuje ono što su sociolozi već neko vreme govorili: u današnjem globalizovanom svetu, nacionalni suverenitet je neefikasan i zastareo. Ali, takođe, to predstavlja i pokušaj obnove moći u sferi politike.

Predlog, čiji je kreator Mario Dragi, a kojeg su usvojili predsednici nemačke i francuske centralne banke, Jens Vajdman (Jens Weidmann) i Fransoa Vilro de Galo (François Villeroy de Galhau), naime, da postoji jedan super-ministar zadužen za evrozonski Trezor – sada je predmet rasprave EU eksperata. To je prvi korak ka stvarnom ujedinjenju, i istovremeno bolno odricanje od  nacionalnih povlastica i privilegija, po kojima je svaka nacija za sebe, prvenstveno, važna – samoj sebi.

03Ova posebna prava koje gaje vladajuće elite, međutim, sve više i sve brže jenjavaju, kako zbog široko rasprostranjene prakse decentralizacije tako i zbog krize nacionalne države koja je nastupila sa zalaskom post-Vestfalskog modela, za koje je važio princip “Cuius regio, eius religio” (lat.: čija je zemlja, onoga je i vera), načela iz trećeg člana Augsburškog verskog mira, između protestanata i katolika (1555), naime: da vera vladara određuje versku pripadnost podanika. Ovakav stil vladavine nacionalnim državama je preovladavao od 17. stoleća.

Ono što je predstavljeno kao potencijalno sredstvo za sprečavanje potresa u ekonomiji koja se otela kontroli jeste i nešto više od toga: to je kretanje koje je od ogromnog i nesagledivog istorijskog i kulturnog značaja. To, na prvom mestu, potvrđuje ono što sociolozi ponavljaju već neko vreme: nacionalni suvereniteti više nemaju razloga da postoje u današnjem globalizovanom svetu. I, što je najvažnije – ne postoje lokalna rešenja za globalne probleme.

Suočen sa dokazima o raskidu između vlasti i politike, predlog za kreiranje Evropskog ministarstva trezora deluje kao hitan pokušaj da se politici konačno povrati izgubljena moć, poluge vlasti koje joj nedostaju, iako treba uzeti u obzir da vlasti i moći nije potrebna politika, a da je politika beskorisna bez moći i vlasti. U stvari, ekonomskoj moći više nije potrebna politika, posebno iz razloga što bi se mogla odvojiti od bilo kakvih nacionalnih veza – ekonomske moći su odigrale značajnu ulogu u suzbijanju i obuzdavanju potencijalnih nacionalnih agresija.

Ravnoteža između moći i politike počivala je na prisustvu jedne suverene države koja bi mogla nametati svoje zakone na svojoj teritoriji. Slabljenje države i otvaranje granica – što ne podrazumeva samo kulturnu razmenu, imigraciju ili slobodu putovanja to jest kretanja – učinile su da održavanje ravnoteže nemogućim. Ovi faktori osujećuju svaki pokušaj kontrolisanja ekonomije – koja esencijalno funkcioniše kao transnacionalna,  preko svih granica – dok, u velikoj meri, utiču na lokalnom nivou.

07Prva reakcija na ovaj epohalni raskol – na ovaj kolosalni rascep između globalnog i lokalnog, kao i slabljenje državnih ovlašćenja – ogleda se u sve većoj važnosti gradova kao mesta koegzistencije; gradovi su, naime, mesta na kojima se oživljava i generiše osećaj zajedništva i razvija upravljanje veštinama orijentisanim na ljudske odnose u društvu.

Povratak u grad, u Polis, znak je duboke potrebe za sigurnošću, kako bi se ponovo osvojile referentne tačke i društveni identitet, koji se mogu održavati jedino u ograničenom, definisanom okruženju.

06Ali, u međuvremenu, promenile su se lokalna slika i situacija; one su se proširile izvan doskora tradicionalnih granica, poput zajednica koje su se proširile na prostore koji su dosad bili nezamislivi, a sve to zahvaljujući sve lakšoj, jednostavnijoj i masovnijoj komunikaciji. Koncept današnje zajednice danas se širi na desetine kilometara od centra, idući daleko izvan obodnih naselja; obuhvata udaljena predgrađa koja su dostupna zahvaljujući brzim vozovima, i koji su povezani sa gradskim jezgrom putnom mrežom ili šinskim saobraćajem.

Polis treba da postane prostor kojim čovek u gradskoj zajednici može da dominira, zamenjujući tako ideju nacije sa samim sobom kao pojedincem, a što objašnjava sve veći značaj koji gradonačelnici sada imaju širom sveta, kao referentne tačke jedne zajednice kojoj je potrebno da samostalno upravlja.

08Ukoliko je odricanje nacionalnog suvereniteta prvi korak ka pronalaženju globalnog rešenja za probleme koji više nisu samo lokalne prirode, to samo pokazuje da su nacionalne države iscrple svoju istorijsku ulogu i da su svesne svoje nesposobnosti da efikasno upravljaju politikom. Međutim, prenošenje nadležnosti sa nacionalnog na evropski nivo je samo jedan prelazni moment ka jednom društvenom entitetu koji treba da deluje kao zamena za državu/stanje koji još uvek ne postoje.

Današnja Evropska unija, što se toga tiče, nije ništa drugo nego embrion koji je još uvek u fazi razvoja, kojim upravlja grupa samodovoljnih zvaničnika i u čijim se zatvorenim grupama pokazuje izrazita solidarnos – ali su i izolovani od ostatka zajednice te stoga lišeni sopstvene demokratske reprezentativnosti. Oni komuniciraju sa “pro-tempore” (trenutnim, tj. privremenim) predstavnicima nacionalnih država, ali nemaju direktnu vezu sa stanovništvom.

Odsustvo društva – “kraj društva”, kao što Alen Turen (Alain Touraine) ukazuje u svojoj knjizi sa apokaliptičnom intonacijom (La fin des Sociétés, 2014) – predstavlja suprotnost zajednica koje su ponovo nastale u Polisu. Ovde, u zajednici, lična, direktna veza je ono na štaa se obraća pažnja, u naporu za ponovnim uspostavljanjem uslova i stanja za demokratiju.

Sadašnji egzistencijalni modalitet – postepeno pražnjenje nacionalnog suvereniteta i progresivno delegiranje funkcija u Evropsku uniju – otkriva postojanje Gramšijevskog tipa “interregnuma”, to jest istorijskog međuprostora između kraja države i uspostavljanja nove formacije, koja ne može biti ništa drugo do suštinski demokratska. Iz tog razloga, kao i u bilo kom drugom  interegnumu, prethodni zakoni kao i oni novi koji tek treba da bude napisani nisu više od bilo kakve vrednosti. Čini se kako je jasno da se dinamizam novog sveta u nastajanju kreće u smeru potrebe za suživotom između zajednice i društva. Ovo je jedan vitalni kompromis koji u sebi objedinjuje lokalne zahteve – bliske pojedincu u gradovima – sa zahtevima jednog “udaljenijeg”, globalnog društva, sa kojim je, štaviše, izgradnja međusobne veze i odnosa  od  vitalnog značaja.

Carlo Bordoni, Social Europe 4. Mart 2016

Evropa: Sve veća međugeneracijska podela

Evropa koja stari ne može sebi priuštiti da proćerda veštine i talente svoje mladosti. Rastući međugeneracijski jaz trebalo bi da bude prioritet evropskih javnih politika, donose u svom napisu Pija Hitl i Guntram Volf (PIA HÜTTL, GUNTRAM B. WOLFF) za portal Bruegel.

Tokom krize, uslovi života i zapošljavanja mladih i starih u Evropskoj uniji suštinski su se razišli. Pokazatelji siromaštva govore da su mladi ljudi posebno teško pogođeni recesijom u odnosu na starije sugrađane, ne samo u zemljama najviše pogođenim krizom, već i širom EU. Nezaposlenost mladih u EU između 2007. i 2013. godine povećala se na skoro 24 procenta, došavši do brojke od 5,5 miliona nezaposlenih mladih ljudi ispod 25 godina. Taj skok nezaposlenosti mladih i siromaštvo mladih su posebno zabrinjavajući, jer oni imaju dugotrajne efekte na produktivnost i potencijalni rast.

Istraživanja pokazuju da dug period nezaposlenosti nakon diplomiranja, kada radnici treba da steknu prve veštine na radnom mestu, može da ugrozi celu karijeru i dovede do manje produktivnosti. Nezaposlenost mladih ima negativne efekte na natalitet i demografiju, verovatno zbog povećanog rasta neizvesnosti u vezi sa nezaposlenošću. Pod takvim okolnostima mladi donose odluku da odlože osnivanje porodice.

Tri vrste javnih politika značajno su doprinele rastu međugeneracijske podele tokom krize. Prvo, politike u oblasti makroekonomije; pre odluke Evropske centralne banke da počne monetarnu relaksaciju u julu 2012. godine, finansijski uslovi unutar evrozone su se znatno razišli što je neke zemlje i kompanije izbacilo sa tržišta. Štaviše, fiskalna politika u evrozoni u celini je bila suviše restriktivna što je otežalo izlazak iz recesije. Shodno tome, nezaposlenost je povećana, ali nezaposlenost mladih je reagovala mnogo snažnije nego ukupna nezaposlenost. Ovo je delom zbog toga što je nesrazmerno velik broj mlađih radnika na privremenim ugovorima. Drugi faktor koji je takođe bitan, je to što je mladima bilo izuzetno otežano da dokažu svoje veštine u periodima recesije kada su u potrazi za poslom ostajali bez svojih prvih iskustava.

Drugo, struktura državne potrošnje se promenila tokom krize na štetu mlađe generacije i rashoda orijentisanih na buduće potrebe. Širom EU, udeo državne potrošnje na zdravstvo, obrazovanje i porodicu i decu je smanjen. Nasuprot tome, potrošnja za slučaj nezaposlenosti je porasla, posebno u zemljama najviše pogođenim krizom poput Grčke, Portugala, Španije i Italije. Samo penzioneri izgleda da su pošteđeni rezova i, u nekim slučajevima, čak su i imali koristi od povećanja javne potrošnje. Kako se struktura javne potrošnje prebacivala sa porodica, dece i obrazovanja na penzionere, to je doprinelo daljem pogoršanju međugeneracijske podele.

Treće, vlade u većini zemalja koje su bile pod najvećim pritiskom, sprovodile su penzione reforme koje su se bavile problemima održivosti. Međutim, ove reforme su često prolazile loše u smislu međugeneracijske pravičnosti. Odnos penzija, definisan kao odnos prosečnog penzionog prihoda i prosečnih primanja u radnoj populaciji je postavljen tako da u dužem periodu postepeno opada. To znači da će današnji mladi ljudi uživati manje izdašne penzije od današnjih penzionera. Dakle, čini se da teret nije ravnopravno raspoređen, jer su sprovedene reforme obično favorizovale sadašnje u odnosu na buduće penzionere, što je doprinelo povećanju međugeneracijske podele.

Angela Merkel je jednom rekla da Evropska unija čini otprilike 7 odsto svetske populacije, 25% njenog BDP-a, ali preko 50% svoje javne potrošnje troši na politike koje se jednim imenom nazivaju država blagostanja. To sumira velikodušnost evropskog modela socijalne brige, dok istovremeno otvara pitanje njegove održivosti na dugi rok. Međutim, kada se vlade suočavaju sa demografskim, fiskalnim ili drugim pritiscima, one treba da znaju šta da smanje i kako da reformišu.

Evropa koja stari ne može sebi da priušti da proćerda veštine i talente svoje mladosti. Sa ovim na umu, kreiranje politika koje bi odgovorile na ovaj međugeneracijski jaz koji se produbljuje trebalo bi da budu u fokusu vlada i njihovih administracija. Evropi su potrebne makroekonomske alatke javnih politika s kojima će na bolji način odgovarati na finansijske potrebe u evrozoni na način koji će omogućiti šire postavljene ciljeve koje odgovaraju svim članicama. Na kratak rok, sa skepsom gledamo na mogućnost da se napravi jedan sveobuhvatni evropski instrument u smislu evropskog osiguranja za slučaj nezaposlenosti. Takve mere bi se mogle pokazati efikasnima, ali će to zahtevati značajan napor da se stvori harmonizovano evropsko zakonodavstvo na tržištu rada.

Umesto toga, može biti praktičnije da se postigne više simetričan i obavezujući okvir koordinacije u fiskalnim politikama. Da bi se odgovorilo na nezaposlenost mladih, predlažemo reforme tržišta rada koje omogućavaju postepenu sigurnost posla uporedo sa tim kako radnici budu dobijali čvršće radne ugovore a ekonomski rast se bude učvršćivao i jačao. Osim toga, ako novi budžetski rezovi budu potrebni, vlade treba da uče iz prošlih grešaka i ukidaju neproduktivnu vladinu potrošnju, i umesto toga ulažu u mlađe generacije i njihovu budućnost. Vlade takođe treba da razmotre sadašnju strukturu javne potrošnje. Na kraju, međugeneracijska razmena tereta u penzionim planovima treba da bude poboljšana i penzione reforme ne treba sprovoditi na račun mlađih generacija.


(Ovaj Op-Ed je takođe objavljen u Rzeczpospolita, El Mundo, Der Standard i Publico)

Pia HUTTL i Guntram B VOLFF, Bruegel.org

Pad Evrope kao globalni problem

01

U svojoj pesmi “Čekajući varvare” iz 1898. godine, nenadmašni grčki pesnik Konstatin Kavafi opisuje političku zajednicu koja izmišlja ili preuveličava misteriozne pretnje iz inostranstva kako bi održala svoje strukture moći sklone raspadu. Ova ravnodušnost vladajućih elita, neuverljivost javnih ceremonija i prodorne slutnje o sudnjem danu prikazane u Kavafijevom remek-delu treba da u 2016. posluže kao poziv na buđenje za Evropu.

Bilo da je u pitanju terorizam, imigracija, domaći politički ekstremizam, jedinstvo evrozone, nezaposlenost ili opšte mesto –  loš ekonomski rast – ili, čak, evropske odbrambene snage, nacionalne vlade i aparat EU u Briselu – Evropljani deluju kao da nisu dorasli brojnim izazovima koji dolaze iz svih smerova. Ovo bi trebalo da brine ne samo Evropljane, već i njihove prijatelje i partnere u Americi i Aziji.

Malaksalost je daleko opsežnija i dublja nego što su okviri same EU, koja nije kriva za sve što se dešava – ili ne dešava – u Evropi. To je delom i pitanje relativnog globalnog pada Evrope, što otežava upravljanje događajima, čak i u njenom susedstvu. Jednim svojim delom, koren problema nalazi se i u domenu kulturnih, ekonomskih, političkih i tehnoloških promena u zapadnim društvima u celini. Ovo remeti poznate obrasce života, podrivajući poverenje građana u njihove vladare i slabeći sposobnost vlada da odlučno deluju.

Ipak, EU je u fokusu ovih briga. Njene neadekvatne reakcije na krize koje se događaju jedna za drugom, proizvode nelagodan utisak da, naime, uprkos tome što je pripadnica kluba bogatih demokratija, sa 28 država članica i više od 500 miliona stanovnika, EU je izgleda osuđena da uvek bude manja od zbira svojih delova.02Apeli za buđenje političkih lidera u cilju stvaranja EU koja će efikasnije i tešnje sarađivati – a takvih je bilo dosta u 2015. godini – često su se završavali, kako se ispostavilo, kao prazna, ceremonijalna obećanja u slavu jednog ideala.

Skromni napori unutar EU da se uspostavi međusobna saradnja članica u sferi odbrane dobro ilustruju ovaj problem. Niko drugi do Žan-Klod Junker, predsednik Evropske komisije, u oktobru je rekao da “Ako pogledate zajedničke evropske odbrambene politike, gomila pilića bi bila jedinstvenija odbrambena borbena jedinica.”

To ne znači da je EU na ivici raspada. I kao što je zajednica to pokazala tokom krize u evrozoni – kao što ponovo pokazuje u slučaju hitnih pitanja kao što su izbeglička i migrantska kriza – evropski lideri imaju isproban i proveren metod za suočavanje sa hitnim problemima. Oni pronalaze privremena rešenja, jedva zadovoljavajuća i osmišljena uglavnom kako bi služila svrsi nekakvog daljeg držanja EU na svom putu.

U tom duhu su stvorena i tri izuzetno skupa paketa finansijskog spasavanja Grčke, ali je odbijeno da se hrabro krene u otpis grčkog duga. Evropljani su stvorili “polu-bankarsku uniju”, koja ima zajednički nadzor i zajednički mehanizam za rešavanje pitanja propalih banaka, ali koja nema zajedničko osiguranje depozita. U oba slučaja su nacionalni politički pritisci, pre svega u Nemačkoj, bili prepreka.

Baš kao je kriza u evrozoni podelila valutni savez između severnih i južnih Evropljana, tako izbeglička kriza deli EU na njene starije zapadnoevropske članice i novije istočne. Šengenski sistem putovanja bez granica, kamen temeljac evropskih integracija, već se fragmentira po liniji zapad-istok. Ako ne želimo da barijere koje su razdvajale dve polovine Evrope pre 1989. godine ponovo izrone, biće neophodno da se zapadni Evropljani odupru iskušenju da počnu da zamišljaju da bi im bilo bolje u zajednici u kojoj je, kao u vreme Hladnog rata, bilo 15 ili manje nacija.

Da bi se izbegla potpuna dezintegracija Šengena, EU polaže svoje nade, uz tri milijarde evra svog novca, u Tursku sa ciljem da ova zemlja zaustavi talas izbeglica i migranata sa Bliskog istoka, severne Afrike i šire. EU takođe predlaže uspostavljanje snažne granice i ustanovljavanje agencije koja bi čuvala obale.

Najozbiljnije pitanje za EU u narednoj 2016. će biti posledice i efekti koje će Stari kontinent zadesiti ukoliko nijedna od ove dve mere ne bude efikasna, a istovremeno evropski gradovi počnu da se suočavaju sa terorističkim napadima kao što je bio onaj u Parizu 13. novembra.

Srodan rizik ovome bio bi i to da, uprkos uspehu mejnstrim demokratskih stranaka u borbi sa krajnjom desnicom na francuskim lokalnim izborima 13. decembra, desničarski populisti uspeju da dopru još bliže tvrđavi evropske vlasti. Verovatno je da, međutim, još podmuklija pretnja demokratiji dolazi od spremnosti uglednih evropskih političara desnog centra da pozajme retoriku i politiku svojih ekstremnih rivala. Ova praksa nagriza javnu raspravu, obećavajući jednostavna rešenja za komplikovane probleme.

Više nego u bilo kom trenutku od svog osnivanja 1957. godine i potpisivanja Rimskog ugovora,  Evropska unija će u narednih 12 do 24 meseca biti ranjiva na niz strašnih udaraca i potresa.

Svi ovi izazovi su potencijalno fatalni za jedinstvo EU – uključujući tu i britanski referendum, koji treba da se održi do kraja 2017. godine, i pokaže kakvi su stavovi građana o ostajanju u ovom bloku – ali ne nužno i za opstanak EU kao takve.

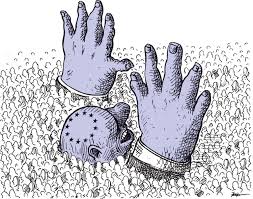
Poput Kavafijeve imaginarne države, ili Svetog Rimskog Carstva, koje je trajalo 1000 godina pre nego što ga je Napoleon izbavio iz njegove bede 1806., EU se možda neće raspasti, već će skliznuti u produženi pad nalik topljenju glečera – dok njene političke i birokratske elite nastavljaju da verno služe konfederalne običaje i procedure lišene snage i smisla. To nije ishod kojeg bi bilo koji Evropljanin sa zrnom zdravog razuma mogao poželeti. Ali to više nije nezamisliv scenario.


Financial Times

toni.barber@ft.com

Korporativni viškovi: prezasićenost štednjom

Korporativni viškovi doprinose prezasićenosti štednjom. Ovakvo ponašanje otvara važna pitanja u vođenju ekonomske politike. Da li su nam potrebni veći porezi na neraspoređenu dobit? Piše Martin Wolf za Financial Times.

00

Pojam “zasićenosti štednjom” od pomoći je u objašnjavanju fenomena ultra-niskih realnih kamatnih stopa kojima smo svedoci od globalne krize 2007-09 na ovamo. Ali, ideja “sekularne stagnacije” sugeriše da se to izobilje pojavilo čak i pre toga. Da bismo objasnili zašto je to tako, moramo da detaljnije proučimo ponašanje korporativnog sektora.

Gde se onda korporacije uklapaju u analizu pomeranja ravnoteže između planirane štednje i investicija? Odgovor počinje činjenicom da preduzeća generišu veliki deo investicija. U šest najvećih ekonomija sa visokim dohotkom (SAD, Japan, Nemačka, Francuska, Velika Britanija i Italija), korporacije učestvuju sa – između polovine i nešto više od dve trećine bruto investicija u 2013. godini (sa najnižim učešćem u Italiji, i najvišim u Japanu).

Pošto su korporacije odgovorne za tako veliki udeo investicija, one su takođe, uzete zajedno, najveći korisnici raspoložive štednje, ali je njihov neraspoređeni dobitak takođe veliki izvor štednje. Dakle, u ovim zemljama, korporativni profit generiše između 40 procenata (u Francuskoj) i 100 odsto (u Japanu) bruto štednje (uključujući deviznu štednju) koja je na raspolaganju privredi.07U dinamičnoj ekonomiji, moglo bi se očekivati da korporacije ukupno gledano koriste višak štednje drugih sektora, posebno onih domaćinstava – kreirajući time i dinamičniju tražnju i rastuću ponudu. Ako su investicije niske a profiti značajni, međutim, korporativni sektor će, koliko god to čudno zvučalo, postati neto finansijer ekonomije. Rezultat će biti mešavina fiskalnih deficita, deficita kod domaćinstava, i suficita tekućeg računa (odnosno, deficita kapitalnog računa. U Japanu, fiskalni deficiti predstavljaju kontrabalans velikim korporativnim suficitima. U Nemačkoj, deficit kapitalnog računa poništava viškove u privredi i kod stanovništva.

Od početka krize, korporativni sektori velikih visoko razvijenih privreda, izuzev Francuske, beleže viškove neraspoređene dobiti u odnosu na investicije. Viškovi štednje japanskih korporacija su, što je gotovo neverovatno, blizu osam odsto bruto domaćeg proizvoda (BDP).

Zbog toga su korporativni sektori značajno doprineli prezasićenju štednjom. Ovo nije samo postkrizni fenomen. Čak i uoči krize, korporativni sektor je beležio viškove u Japanu, Velikoj Britaniji, Nemačkoj (osim u 2008. godini) i SAD (osim u 2007. i 2008.). Studije američkog Fed sugerišu da je Velika Recesija delimično odgovorna za ove viškove, ali dodaju da su čak i pola decenije pre krize stope korporativnih investicija „pale ispod nivoa koji bi bili očekivani na osnovu modela (ponašanja korporacija) iz ranijih godina”.

Rast suficita korporativne štednje iznad nivoa investicija pokreće kombinacija visoke dobiti i slabljenja investicija.

Ovo slabljenje investicija je i strukturno i ciklično. Osim toga, slabljenje je široko rasprostranjeno. Ipak, nivo visine štednje korporacija u Japanu svojom visinom odskače od drugih zemalja na ovaj skali. Svaka analiza japanskih ekonomskih izazova koja ne počinje od ove činjenice je bezvredna.

01

Takođe je važno ne mešati uočeni višak raspoređene dobiti u odnosu na nivo investicija, sa visinom keša koji se takođe beleži u velikom broju korporacija. Preduzeća mogu steći gotovinu ne samo gomilanjem neraspoređene dobiti već i zaduživanjem ili prodajom imovine.

Podatak da se strukturni viškovi štednje iznad nivoa investicija pojavljuju u korporativnim sektorima razvijenih zemalja je veoma značajan. On je značajan za rast potencijalne ponude, jer odražava relativno slab nivo investicija, ali je takođe značajan za određivanje oblika agregatne tražnje.

Ako korporativni sektor ima strukturne viškove štednje iznad investicija, drugi sektori moraju imati deficite koji poništavaju ove viškove. Ako vlade treba da imaju finansijsku ravnotežu, bilo domaćinstva ili stranci moraju snositi te deficite. U evrozoni, ova logika je dovela do ogromnih viškova tekućeg računa plaćanja (finansijskog deficita za strance).

Za Veliku Britaniju i SAD to verovatno znači obnavljanje deficita domaćinstava – što je opasno destabilizujuća mogućnost.

Zašto su korporativne investicije strukturno slabe? Jedan od razloga je starenje stanovništva: zbog usporavanja potencijalnog rasta, snižava se nivo potrebnih investicija.

06

Globalizacija je još jedan faktor: ona motiviše izmeštanje investicija iz zemalja sa visokim dohotkom. Sledeći razlog su tehnološke inovacije. Mnogo investicija danas je u IT, čija cena pada: stalne nominalne investicije finansiraju rastuće realne investicije. Opet, mnogo inovacija izgleda da smanjuje potrebu za kapitalom: razmotrite, na primer, zamenjivanje skladišta za maloprodajne objekte. Drugo objašnjenje može biti da rukovodstvo kompanija možda nije nagrađeno za investiranje.

Zajedno, sve ovo može objasniti zašto je, da uzmemo SAD za primer, udeo korporativnih investicija u profitu znatno opao od 2000. godine.

Ponašanje korporativnog sektora takođe postavlja važna pitanja vezana za vođenje ekonomskih politika. Oporezivanje korporacija, na primer, treba da podstakne kako ulaganja tako i raspodelu dobiti. Način za postizanje tih zajedničkih ciljeva može biti kroz uvođenje viših poreskih stopa na zadržane prihode, zajedno sa mogućnošću dedukcije poreza u slučaju investicija i dividendi.

Osim toga, mora se prihvatiti da će, dokle god privreda bude imala strukturne finansijske viškove, makroekonomska ravnoteža verovatno zahtevati fiskalne deficite. Štaviše, ako je korporativni sektor nesposoban da investira čak i svoje viškove novca, štednja u ostatku ekonomije mora imati vrlo niske prinose. U takvom svetu, ultra niske realne kamatne stope i visoke cene kapitala uopšte nisu iznenađujuće. One se mogu očekivati. Zato prestanite da se žalite.


Martin Wolf, Financial Times

Apokalipsa sada: nailazi li novi gigantski finansijski krah?

Već predviđani početak globalne krize prošao je bez događaja. Postoji, međutim, dovoljno znakova upozorenja da u sledeću krizu ulazimo usnuli, kao mesečari. Piše Pol Mejson za londonski Gardijan

00

Prvi oktobar došao je i prošao bez finansijskog Armagedona. Veteran prognostičar Martin Armstrong koji je precizno predvideo krah 1987, koristio je isti model koji ukazuje da je 1. oktobar trebalo da bude D-dan velike prekretnice na globalnim tržištima. Neki investitori su se čak i kladili na to. Ipak, prolazak D-dana bez nekog vidljivijeg događaja je samo donekle dobra vest. Mnogi pokazatelji u globalnim finansijama imaju silazni tok – a neki čak misle da je novi finansijski slom već počeo.

Hajde da pogledamo dokaze. Prvo, neodrživ dug. Od 2007. godine, ukupan obim duga u svetu porastao je za $57tn (52.3tn evra). To ukazuje na godišnji rast od 5,3%, što je znatno iznad rasta BDP. Dugovi su udvostručeni na takozvanim tržištima u razvoju, dok su u razvijenom svetu porasli za oko jednu trećinu.

Džon Mejnard Kejnz (John Maynard Keynes) je jednom napisao da je novac “kopča ka budućnosti” – što znači da ono što radimo sa novcem danas predstavlja signal za ono što mislimo da će se dogoditi u budućnosti. Ono što smo uradili od globalne krize 2008. godine je da su krediti porasli brže nego privreda – što se može smatrati racionalnom odlukom samo ako mislimo da ćemo u budućnosti biti mnogo bogatiji nego danas.

Ovog leta, Banka za međunarodna poravnanja (BIS) je navela da se u nekim velikim ekonomijama uočava visok rast odnosa duga prema BDP, i da su ti pokazatelji izvan istorijski zabeleženih normi. U Kini, ostatku Azije i Brazilu, zaduživanje privatnog sektora poraslo je tako brzo da se BIS-ova tabela zacrvenela. U dve trećine slučajeva, crvena upozorenja, kao što su to ova, praćena su velikim bankarskim krizama unutar perioda od tri godine.

Osnovni uzrok ovog ogromnog dugovnog čvora je $12tn slobodnog ili jeftinog novca stvorenog od strane centralnih banaka od 2009. godine, a u kombinaciji sa skoro nultim kamatnim stopama. Kada je realna cena novca blizu nule, ljudi pozajmljuju – a o posledicama brinu kasnije.

Dalje, hajde da pogledamo cene realnih stvari. Prvo je pala cena nafte, sredinom 2014. godine, sa 110$ za barel na, za sada, $49 uprkos blagom skoku u međuvremenu. Zatim su na red došle sirovine. Bakar je koštao $4.50 za funtu 2011. godine, ali danas se prodaje za upola te cene. Inflacija unutar G7 je jedva iznad nule, a deflacija opseda južnu evro zonu. Obim trgovine u svetu se značajno smanjio od decembra 2014. godine, mereno prema indeksu holandske vlade (Dutch government index), dok je vrednost globalne trgovine primarnih proizvoda, po istom pokazatelju dostigla 150 pre godinu dana, a sada je 114.

04

U ovim okolnostima, jedini način na koji bi ova sve veća planina kredita mogla biti tačan signal budućeg razvoja događaja, važio bi ukoliko bi ispred nas stajao snažan rast produktivnosti. Tehnologija je tu da ovo omogući, ali društveno ustrojstvo nije. Tržište nagrađuje kompanije koje stvaraju berze rada za razmenu vozača taksija sa multimilijarderskom evaluacijom. Vruć novac juri svršene studente IT usmerenja sa dobrim idejama ali to je, kao jedna faza u ciklusu – takođe i odličan indikator gluposti novca u jednakoj meri kao i briljantnosti ideja.

Kina – motor globalnog oporavka od 2009. do danas – značajno usporava. Japan je upravo revidirao prognozu svog rasta naniže, uprkos tome što je usred opsežnog programa štampanja novca (tzv „Abenomics“). Evrozona stagnira. U SAD, rast, koji se dobro oporavio u uslovima kvantitativnog popuštanja, usporava nakon povlačenja ovih monetarnih mera.

Ukratko, kako to kažu ekonomisti BIS, ovo je “svet u kome su nivoi duga previsoki, rast produktivnosti preslab a finansijski rizici isuviše preteći”. Nemoguće je iz ovih podataka odrediti tačan datum novog kraha ili forme koji će taj krah poprimiti. Sve što znamo jeste da postoji nesklad između porasta kredita, usporavanja rasta, trgovine i cena, kao i grozničavog finansijskog tržišta, koje u ovom trenutku surfuje na talasu novca koji ide od jednog sektora, ili geografskog regiona, ka drugom.

Možda je za nas bolja ovakva vežba, da zamislimo arhetipove koje bi dramaturg iskoristio da napiše farsu koja opisuje stanje u društvu uoči još jedne katastrofe. Tu bi bio jedan karakter obuzet imovinom: London je pun mladih profesionalaca koji pokušavaju da zaključe poslove sa nekretninama. Na obalama Temze su šume dizalica, saloni sa uzorcima modela stanova koji se nude na tržištu i polu-iznajmljeni spekulativni projekti, koji će nakon potencijalno veoma izglednog, novog finansijskog udara, biti sjajna mesta za socijalne stanove.

05

Onda bi tu morao da pre svega bude nesretan centralni bankar, koji optimistički gleda „kroz” podatke o niskom rastu, stagnaciji cena i nivoima trgovine koja se obrušava, a sve to kako bi opravdao svoju odluku da ne čini ništa.

Ipak, glavni protagonista bi morao da bude političar. Ekonomista sa Kingston Univerziteta Stiv Kin (Steve Keen) ističe da je neposredno pre kolapsa 2008. godine pogrešna ideologija neoliberalne ekonomije jednu već ionako opasnu situaciju učinila gorom. Ekonomisti stavljaju svoj profesionalni pečatna ideju da su rizične investicije bile sigurne. Danas su vrata stabilnosti ekonomije čvrsto zatvorena. Čak i mejnstrim ekonomisti u bankama traže radikalne mere za oživljavanje rasta: Nick Kounis (Nick Kounis), šef odeljenja za makroekonomske prognoze ABN AMRO je pozvao centralne banke da podignu svoje pokazatelje ciljane inflacije na 4% i preplave svet novcem sa koordiniranom strategijom preživljavanja.
Umesto toga, najjasnija su razmišljanja vezana za svet geopolitike.

Ekonomska opasnost postaje jasna ako razumete da štampanje dvanaest triliona dolara podstiče svaku zemlju da krajnju cenu i posledice antikriznih mera prebaci na nekog drugog. Ali sada tu postoji i jasan geopolitički rizik.

Cena nafte je pala jer su Saudijci želeli da miniraju američku industriju proizvodnje nafte iz škriljaca. Upravo sada, mada su ruske i američke diplomate sposobne da sede zajedno u Beču, njihovi piloti koji napadaju zasebno odabrane neprijateljske ciljeve u Siriji, ne komuniciraju međusobno. Evropa, oslabljena krizom u Grčkoj, koja je svoje međugranične institucije bacila u haos izbegličke krize, izgleda da nije sposobna da bilo kome uradi bilo šta.

Dakle, najveći rizik u svetu, uprkos rastućoj ozbiljnosti, nije deflacija balona. To je rizik njegove isprepletanosti sa geopolitikom. Svaki političar koji smanjuje ili ignoriše ovaj rizik čini isto ono što su uradili poluslepi ekonomisti vodeći nas u susret 2008. godini.


(Paul Mason je urednik ekonomije na Channel 4 News)

MMF upozorava na novu finansijsku krizu ako kamatne stope porastu

Rast kamatnih stopa na globalnom nivou mogao bi izazvati novu kreditnu krizu na tržištima u razvoju, jer bi preduzeća koja su se zaduživala jašući na talasu jeftinog novca mogla biti dovedena pred svršen čin, upozorio je Međunarodni monetarni fond a prenosi londonski Gardijan.

3500Izgradnja Novog Prioka, lučkog terminala u Džakarti. Foto: Beaviharta & Reuters)

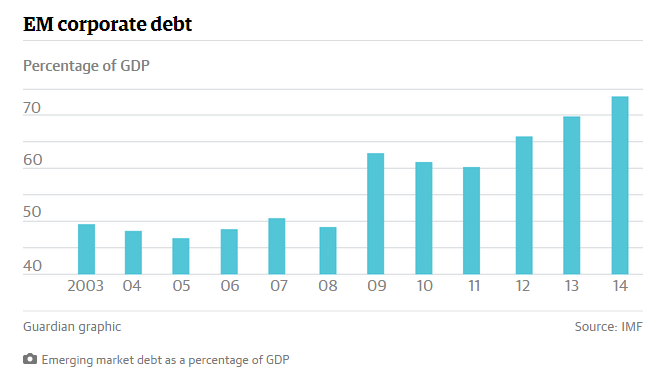
Dugovi nefinansijskih preduzeća u zemljama u razvoju su se učetvorostručili sa $ 4triliona (£ 2.6tn) u 2004. na preko $ 18tn u 2014. godini, prema polugodišnjem Izveštaju o globalnoj finansijskoj stabilnosti MMF-a.

Ovo neumereno zaduživanje je dovelo do toga da je učešće duga preduzeća u ukupnom privrednom autputu poraslo sa manje od polovine na skoro 75%.IMF.jpegU tome su prednjačile kineske firme, ali i preduzeća u drugim zemljama, uključujući Tursku, Čile i Brazil, koji su takođe povećali svoje dugove – i mogli bi se pokazati kao ranjivi ukoliko kamatne stope počnu da rastu.

S obzirom na očekivanje da američke Federalne rezerve donesu odluku o podizanju kamatne stope u narednim mesecima, MMF upozorava da vlade zemalja u razvoju treba da se spreme za povećanje korporativnih neuspeha, jer će se mnoge firme naći u problemu ako budu trebale da se izbore sa većim troškovima zaduživanja.

To bi moglo da stvori uznemirenost među lokalnim bankama koje su kupile veći deo ovog novog duga, što bi ih moglo navesti da kao meru predostrožnosti obuzdaju odobravanje novih kredita – što je korak ka “začaranom krugu”, koji uveliko podseća na kreditnu krizu 2008-09.

“Šokovi u korporativnom sektoru brzo bi se mogli preliti na finansijski sektor i stvoriti začarani krug jer bi banke smanjile kreditiranje. Smanjena ponuda kredita bi onda umanjila agregatnu tražnju i vrednost kolaterala, smanjujući pristup finansijama i time ekonomsku aktivnost, i zauzvrat, dovela do povećanja gubitaka u finansijskom sektoru”, upozorio je MMF.

Ekonomisti ove finansijske institucije smatraju da je nagli porast zaduživanja u velikoj meri bio podstaknut od strane međunarodnih faktora, uključujući tu istorijski niske kamatne stope i kvantitativno popuštanje od strane centralnih banaka u SAD, Japanu i Evropi, koje su kroz ovu meru pokušale da nađu izlaz iz hipotekarne krize.

“Monetarna politika je bila izuzetno akomodativna u svim velikim razvijenim ekonomijama. Firme na tržištima u razvoju dobile su veće podsticaje i mogućnosti da povećaju svoju zaduženost kao rezultat neobično povoljnih globalnih finansijskih kretanja”, kaže MMF.

Ova institucija takođe upozorava da je zaduživanje izgleda najbrže poraslo u sektorima koji bi bili najugroženiji u slučaju ekonomske krize, uključujući tu sektor građevinarstva, i naftu i gas; takođe MMF upozorava da su se neki od najvećih dužnika zadužili u stranoj valuti, što bi značilo da su dvostruko izloženi riziku ako se vreme rasta kamata poklopi sa amortizacijom.

“Tržišta u razvoju moraju da se pripreme za negativne posledice po unutrašnju stabilnost u trenutku kada počne globalno zatezanje monetarne politike “, kaže MMF.

MMF je objavio ovo svoje upozorenje uoči godišnjeg sastanka svetskih ministara finansija i centralnih bankara idućeg meseca u Limi u Peruu.

U MMF-ovoj analizi se posebno naglašava mogući procep u kojem će se naći FED ako odluči da pooštri monetarnu politiku i time izazove haos u ekonomijama u razvoju.Dženet Jelen, koja je na čelu američkog Fed–a, jasno je stavila do znanja da je njena nedavna odluka da odloži dugo planirano povećanje referentne kamatne stope uslovljena previranjima na tržištima u razvoju, posebno u Kini. MMF je pozvao Fed da odloži politiku povećanja referentne kamatne stope, zbog potencijalnog uticaja na druge privrede.

Endi Haldejn, glavni ekonomista centralne banke Engleske, nedavno je upozorio da bi se svet mogao suočiti sa najnovijim korakom u “trilogiji” finansijske krize koja je počela na hipotekarnom tržištu u SAD, izbivši ponovo u evrozoni, a sada se prebacuje na tržišta u razvoju.

U posebnom poglavlju Izveštaja o globalnoj stabilnosti, takođe objavljenim u utorak (22. sept), MMF je pozvao regulatore da preduzmu mere za smanjenje rizika da likvidnost na finansijskim tržištima presahne, čime bi se stvorile velike oscilacije u cenama.

“Pošto je likvidnost na tržištu sklona naglim padovima, kreatori politika treba da usvoje strategije koje mogu da obezbede da se nose sa takvim promenama u likvidnosti tržišta”, kaže se u ovom poglavlju.

Neki investitori upozoravaju da su promene propisa, kao i promene u strukturi tržišta nastale od globalne kreditne krize na ovamo, povećavši rizik od toga da tržišta u budućnosti budu izložena još većim opasnostima.

“U poslednjih nekoliko godina, faktori kao što su rast apetita investitora za rizičnim ulaganjima i niske kamatne stope, maskirale su rastuće bazične slabe tačke likvidnosti na tržištu”, rekao je Gaston Gelos (Gaston Gelos), šef odeljenja MMF za analizu globalne finansijske stabilnosti.

On je pozvao regulatore da nastave sa reformama koje bi dovele do povećanja likvidnosti, kao što je osiguravanje jednakog pristupa elektronskim platformama za trgovanje – ali je upozorio da “centralne banke i finansijski supervizori treba da budu pripremljeni za epizode ugrožavanja likvidnosti.”


Heather Stewart, www.theguardian.com


Zašto su bogati toliko bogatiji

Inequality

Prikaz knjiga: Joseph Stiglitz, Veliki jaz: Nejednaka društva i šta da se radi /The great divide: Unequal societies and what we can do about them/; Joseph Stiglitz, Nova pravila američke ekonomije: Program za rast i zajednički prosperitet /Rewriting the rules of the American economy: An agenda for growth and shared prosperity/; Joseph Stiglitz i Bruce Greenwald, Ka društvu znanja: Novi pristup rastu, razvoju i društvenom progresu /Creating a learning society: A new approach to growth, development, and social progress/.

Osnovna istina o današnjem američkom ekonomskom rastu je to da rad obavljaju mnogi a da stvarna nadoknada uglavnom ide nekolicini. Žalosna statistika je poznata: jedan odsto zaposlenih donosi kući više od 20 odsto prihoda, a njihov udeo se više nego udvostručio tokom prethodnih trideset pet godina. Dobit onih 0,1 odsto na vrhu još je veća. U tom istom periodu, prosečne plate i prihodi američkog domaćinstva malo su se povećali, a u nekim demografskim grupama (npr. muškarci sa srednjom školom) čak i smanjili.

Nejednakost prihoda postala je tako veliki problem da su čak i političari iz redova republikanaca počeli da osuđuju njene posledice. Nije neobično što demokrati poput Baracka Obame nazivaju bavljenje nejednakošću „presudnim izazovom našeg vremena“. Ali činjenica da je Jeb Bush u svom prvom govoru o političkim smernicama u 2015. godini pomenuo frustraciju koju osećaju Amerikanci zato što se „samo mali deo stanovništva penje ekonomskim liftom“ pokazuje da je nejednakost postala suviše očigledna i suviše štetna da bi se mogla ignorisati.

Nešto slično se dogodilo i u ekonomiji. Istorijski gledano, akademski ekonomisti, barem u dominantnoj neoklasičnoj tradiciji, nisu mnogo brinuli zbog nejednakosti. Ekonomija se bavila proizvodnjom i alokacijom, kao i efikasnim korišćenjem oskudnih izvora. Ekonomiju je zanimalo povećavanje kolača, a ne način na koji će on biti podeljen. Mnogim ekonomistima rasprava o jednakosti izgledala je opasna zato što podrazumeva nužno „nagađanje“ između efikasnosti i jednakosti: mešanje u način na koji tržište deli kolač na kraju će smanjiti kolač. Često se citiraju reči Roberta Lucasa, ekonomiste na Univerzitetu Čikaga: „Među sklonostima koje su štetne za zdravu ekonomiju najzavodljivija… i najotrovnija je fokusiranje na pitanje distribucije.“

03

Danas se krajolik ekonomske debate promenio. Nejednakost je u središtu najpopularnije ekonomske knjige u novije vreme, Kapitala ekonomiste Thomasa Pikettyija. Rad Pikettyija i njegovog kolege Emmanuela Saeza uspešno je dokumentovao porast dohodovne nejednakosti, ne samo u SAD-u već širom sveta. Najveće ekonomske institucije kao što su MMF ili OECD objavljivale su studije u kojima se tvrdi da nejednakost ne pogoduje ekonomskom rastu već mu, naprotiv, škodi. Danas se u ekonomskim časopisima lako mogu naći rasprave o toj temi.

Idealan trenutak za ekonomistu sa Univerziteta Kolumbije Josepha Stiglitza. U godinama od početka finansijske krize Stiglitz je bio među najglasnijim i najuticajnijim intelektualcima u javnosti koji su ukazivali na cenu nejednakosti i na to šta i kako se može učiniti koristeći vladinu politiku. U svojoj knjizi iz 2012. godine Cena nejednakosti i nizu članaka i kolumni za Project Syndicate, Vanity Fair i The New York Times, koji nisu objavljeni u Velikom jazu, Stiglitz pokazuje da porast nejednakosti u Sjedinjenim Državama nije prirodni rezultat već je suštinski oblikovan „našim pravilima i našom politikom“, s katastrofalnim posledicama po društvo i ekonomiju u celini. U nedavnom izveštaju za Rooseveltov institut, pod naslovom Ponovno pisanje pravila, Stiglitz je naveo detaljan spisak reformi koje bi, po njegovom mišljenju, omogućile stvaranje „ekonomije koja radi za svakog“.

Stiglitzovo istupanje u ulozi istaknutog kritičara postojećeg ekonomskog poretka nije bilo neobično. Tema njegove doktorske teze bila je nejednakost. A tokom cele svoje akademske karijere nastojao je da pokaže da se ne može računati s tim da će tržišta uvek proizvesti idealan rezultat. U nizu izvanredno važnih radova, za koje će na kraju dobiti Nobelovu nagradu, Stiglitz je pokazao kako su nepotpune i asimetrične informacije redovno vodile tržišta do rezultata koji nisu predstavljali najveće moguće blagostanje. Tvrdio je da to znači, bar u teoriji, da dobro usmerene intervencije vlade mogu pomoći u ispravljanju tih nedostataka tržišta. Stiglitzov rad na tome se nastavio: upravo je napisao (sa Bruceom Greenwaldom) Stvaranje društva koje uči, zgusnut akademski rad o tome kako vlada može da podstakne inovaciju u doba ekonomije znanja.

Stiglitz je bio predsedavajući Odbora ekonomskih savetnika u Klintonovoj administraciji, a zatim je bio glavni ekonomista u Svetskoj banci tokom azijske finansijske krize krajem devedesetih. Iskustvo mu je pokazalo da su mnogi saveti koje su zapadni ekonomisti davali zemljama u razvoju nerazumni, pa je u knjigama kao što je Globalizacija i njena nezadovoljstva (Globalization and Its Discontents, 2002) oštro kritikovao način na koji Sjedinjene Države nastoje da upravljaju globalizacijom i ta kritika ga je učinila kultnim junakom velikog dela sveta u razvoju. U sličnom duhu, Stiglitz je bio jedan od najoštrijih kritičara načina na koji se Evrozona bavila grčkom dužničkom krizom. On je tvrdio da su ideološka posvećenost takozvane trojke strogoj štednji i njeno protivljenje ozbiljnom otpisu duga produbili grčke ekonomske teškoće i stvorili mogućnost da se zemlja suoči sa „beskrajnom recesijom“. Po njegovom mišljenju, u borbi oko grčke budućnosti ne radi se samo o ispravnoj strategii već i o „ideologiji i moći“. Ta perspektiva je bila ključna i za njegov rad o nejednakosti.

U Velikom jazu Stiglitz govori o toj temi svojim najpopularnijim – i najpopulističkijim – glasom. Dok je Pikettyjev Kapital napisan hladnim, bestrasnim tonom, Veliki jaz je očigledno zamišljen kao politička intervencija i njegov ton je često nestrpljiv i gnevan. Kao zbirka kolumni, to je donekle fragmentarna knjiga koja sadrži ponavljanja, ali njena teza je jasna: nejednakost u Sjedinjenim Državama nije nesrećni nusproizvod ekonomije koja inače dobro funkcioniše. Umesto toga, ogromna bogatstva na vrhu dohodovne lestvice u velikoj meri su posledica sposobnosti jednog procenta da manipuliše tržišta i politički proces u svoju korist. (Otud naslov njegovog najpoznatijeg članka u Vanity Fairu: „Od jednog procenta, jednim procentom, za jedan procent“.) Veliko povećanje nejednakosti je znak da je sam američki kapitalizam žalosno zastranio. Ono u čemu smo se zaglavili, tvrdi Stiglitz, nije pravi kapitalizam već surogat tog sistema.

10

Nejednakost očigledno nema samo jednu definiciju. Kao što piše Stiglitz:

„Ima mnogo različitih strana američke nejednakosti: ekstremni dohodak i bogatstvo na vrhu, splašnjavanje sredine, povećavanje siromaštva na dnu. Svaki ima sopstvene uzroke i zahteva posebne mere.“

Ali u Velikom jazu Stiglitza pre svega zanima jedna dimenzija nejednakosti: provalija između ljudi na samom vrhu i svih drugih. Njegova analiza jaza usmerena je na pitanje zašto se prihodi na vrhu tako brzo povećavaju pre nego zašto svi drugi prihodi stagniraju. Mada Stiglitz očigledno priznaje značaj opadanja moći sindikata, uticaj globalizacije na američke radnike i sve manju vrednost minimalne nadnice, on se ovde pre svega bavi pitanjem zašto su danas bogati ljudi tako mnogo bogatiji nego nekad.

Da bismo odgovorili na to pitanje, moramo najpre priznati da se povećanje najviših prihoda u SAD još odnosi na prihode od rada a ne od kapitala. Kao što pokazuje njen naslov, Pikettyjeva knjiga je uglavnom o kapitalu: o načinu na koji koncentracija bogatstva teži da se reprodukuje, što vodi sve većoj nejednakosti. A to je sve veći problem u SAD-u, naročito na vrhu dohodovnog spektra. Ali glavni razlog za to što su ljudi na vrhu ovih dana mnogo bogatiji nego što su bili nekad (i tako mnogo bogatiji od svih drugih) nije to što imaju mnogo više kapitala. Glavni razlog je to što su za svoj rad plaćeni više nego ranije, dok su svi drugi plaćeni isto ili manje. Generalni izvršni direktor korporacije, na primer, danas je daleko više plaćen nego što je bio ’70-ih godina, dok radnici na pokretnoj traci nisu. Mada su dohoci na vrhu porasli u zemljama širom sveta, nigde nisu rasli brže nego u SAD-u.

Jedno moguće opravdanje te pojave je to da su bogati tako mnogo više plaćeni zato što stvaraju mnogo više vrednosti nego nekad. Globalizacija i ekonomija su povećale veličinu tržišta koju uspešne kompanije i pojedinci (poput pop pevača i sportista) mogu da postignu, pa se zato više nego ikad isplati biti superstar. A kako su kompanije postale veće, potencijalna vrednost koju direktor može da doda takođe se povećala i podigla njegovu platu.

Stiglitz ne prihvata ništa od toga. On vidi povećanje prihoda na vrhu uglavnom kao posledicu onoga što ekonomisti nazivaju „rentijerske povlastice“. Većina misli o renti kao o plaćanju stanodavcu za korišćenje njegove imovine. Ali ekonomisti tu reč koriste u širem smislu: to je svaki višak koji kompanija ili pojedinac ostvaruju zato što nešto zadržava konkurentske snage da obore dobit. Renta je ekstra profit koji monopolista zarađuje zato što nema konkurencije. Renta su i ekstra profiti koje zarađuju velike banke zato što imaju prećutnu podršku vlade, koja će ih spasiti ako stvari krenu naopako. A renta su i ekstraprofiti koje ostvaruju farmaceutske kompanije zato što su njihovi proizvodi zaštićeni patentima.

Nisu sve rente strašne za ekonomiju – u nekim slučajevima one su nužno zlo. Imamo patente, na primer, zato što mislimo da će nad troškom davanja privremenog monopola prevagnuti koristi od povećanja inovativnosti koju će podstaći zaštita patenta. Ali rente čine ekonomiju manje efikasnom zato što je odvlače od ideala sveopšte konkurencije i što pogoršavaju situaciju potrošača. Dakle, iz perspektive ekonomije kao celine rentijerske povlastice su gubljenje vremena ili energije. Kao što kaže Stiglitz, ekonomija trpi kada se „više napora ulaže u rentijerske povlastice – dobijanje veće kriške ekonomskog kolača zemlje – nego u povećavanje kolača“.

08

Rente nisu ništa novo – ako se vratite u pedesete, mnoge velike američke korporacije imale su slabu konkurenciju i uživale u nečem sličnom oligopolisu. Ali moglo bi se pokazati da se količina rentijerskih povlastica u američkoj ekonomiji povećala tokom godina. Broj patenata je mnogo veći nego što je bio. Autorska prava su produžena. Mnogo su uobičajenije licence (koje štite profesionalce od konkurencije). Mlaki zakoni protiv kartela smanjili su konkurenciju u mnogim granama industrije. Što je još važnije, finansijska delatnost je sada mnogo veći deo američke ekonomije nego što je bila sedamdesetih, a finansijski profiti su za Stiglitza uglavnom rezultat „predatorskog grabljenja rentijerskih povlastica“, među njima i eksploatacije neinformisanih zajmoprimaca i investitora, te rđavih regulatornih obrazaca i preuzimanja rizika za koje finansijske institucije ne snose punu odgovornost (jer će im vlada priskočiti u pomoć ako stvari krenu naopako).

Sve te rentijerske povlastice, kaže Stiglitz, donose nekim delatnostima kao što su finansije i farmaceutska industrija, i nekim kompanijama u tim delatnostima, prekomeran deo nagrade. A i u okviru tih kompanija nagrade teže da se koncentrišu zbog onog što Stiglitz naziva „zloupotrebom korporativnog upravljanja koja navodi izvršne direktore da uzimaju nesrazmeran deo korporativnih profita“ (još jedan oblik rentijerske povlastice). Po Stiglitzovom shvatanju ekonomije, oni na vrhu zarađuju tako mnogo zato što sakupljaju mnogo renti.

To nije loše samo u apstraktnom smislu, kaže Stiglitz, već slabi društvo i ekonomiju. To podriva američko osećanje identiteta, u kom su „fer-plej, jednakost prilika i osećanje zajednice tako važni“. To otuđuje ljude od sistema. I zbog toga je manje verovatno da će bogati, koji su očigledno politički uticajni, podržati državno investiranje u javna dobra (kao što su obrazovanje i infrastruktura): ta dobra nemaju veliki uticaj na njihov život. (Verovatnije je da će jedan procenat podržati smanjenje troškova za školu, autoputeve itd.)

Zanimljivije i spornije je Stiglitzovo tvrđenje da nejednakost nanosi ozbiljnu štetu ekonomskom rastu: što je nejednakost u zemlji veća, to će zemlja imati sporiji rast. On kaže da nejednakost ugrožava tražnju jer bogati troše manje nego što zarađuju. Nejednakost vodi prekomernom zaduživanju jer ljudi imaju potrebu da pozajmljuju kako bi nadoknadili stagniranje zarade i dostigli standard svojih suseda. A to podstiče finansijsku nestabilnost pošto centralne banke pokušavaju da nadoknade zakočene zarade naduvavajući balone koji na kraju pucaju. (Razmotrite, na primer, kako je Alan Greenspan podsticao pa i tolerisao stambene balone dok je bio na čelu Federalnih rezervi.) Dakle, ekonomija u kojoj vlada nejednakost manje je snažna, produktivna i stabilna nego što bi inače bila. Iz toga sledi da bi više jednakosti rezultiralo većom a ne manjom efikasnošću. Kao što piše Stiglitz: „Vođenje računa o drugom nije dobro samo za dušu – već i za biznis.“

To objašnjenje rasta i posledica nejednakosti vrlo je jasno, ali i sumorno. Mora se, međutim, reći i da je i previše pojednostavljeno. Uzmimo pitanje da li nejednakost zaista loše utiče na ekonomski rast. Izgleda verovatno da je tako i mnoge studije to potvrđuju. Ali izgleda da je teško reći zašto je nejednakost loša za rast – razne studije ukazuju na razne krivce. A kad uporedimo zemlje, nećemo lako dokazati da postoji direktna veza između nejednakosti i posebnih negativnih činilaca koje Stiglitz navodi. Među razvijenim zemljama, one u kojima je nejednakost veća nemaju, po pravilu, manju potrošnju ili veći dug, a finansijske krize pogađaju i zemlje u kojima vlada nejednakost, kao što je SAD, i zemlje u kojima postoji više jednakosti, kao što je Švedska.

To ne znači, kao što su nekad uporno tvrdili konzervativni ekonomisti, da je nejednakost dobra za ekonomski rast. Zapravo, jasno je da američka vrsta nejednakosti ne pomaže ekonomiji da brže raste i da kretanje ka većoj jednakosti ne bi bilo štetno. Ali ne možemo da tvrdimo da bi ovo drugo snažno podstaklo ekonomiju.

09

Slično tome, Stiglitzova uporna usredsređenost na rentijerske povlastice kao objašnjenje činjenice da su bogati postali mnogo bogatiji previše pojednostavljuje taj zbrkan, složen problem. On to i sam donekle priznaje: „Naravno, nejednakost u našem društvu ne proističe samo iz rentijerskih povlastica… Važna su i tržišta, kao i društvene sile…“ Ipak, on o tome ne kaže mnogo u Velikom jazu. Nesporno je da su rentijerske povlastice važan deo bogaćenja jednog procenta, ali ipak samo deo.

Kad govorimo o jednom procentu govorimo, pre svega, o dve grupe ljudi: generalnim izvršnim direktorima korporacija i „finansijskim profesionalcima“ (među njima su i ljudi koji rade za banke ali i finansijski menadžeri, finansijski savetnici itd.). To su ljudi koje Piketty naziva „supermenadžeri“ i koji, po njegovoj proceni, čine polovinu jednog procenta na vrhu.

Među njima su tipični direktori korporacija, čija je plata porasla za 876 odsto između 1978. i 2012. godine, i menadžeri hedž fondova, od kojih neki rutinski zarađuju milijarde dolara godišnje. Po jednoj čuvenoj statistici prošle godine su 25 menadžera najvećih hedž fondova zaradili ukupno više nego sve vaspitačice u američkim obdaništima zajedno.

Stiglitz želi da pripiše to izvanredno povećanje direktorskih plata i apsurdnu svotu novca koju zarađuju finansijski menadžeri nedostatku dobre regulative. Po njemu direktori koriste propuste u korporativnom upravljanju – pasivne odbore i nemoćne akcionare – da bi eksploatisali akcionare „i prisvajali prihode firme“. A finansijski menadžeri koriste neznanje investitora da bi požnjeli dobit od onog što Stiglitz naziva „nekonkurentnim i često tajnim honorarima“ i obezbedili da budu dobro plaćeni čak i kad rade ispod očekivanja.

Ideja de je visoka direktorska plata u krajnjoj liniji posledica lošeg korporativnog upravljanja opšte je mesto i u mnogim kompanijama odnos između generalnog direktora i direktorskog odbora (čiji je zadatak da ga nadzire) suviše je srdačan. Ipak, Stiglitzova argumentacija ne objašnjava činjenicu da su direktori danas mnogo više plaćeni nego nekad. Na kraju krajeva, u ’60-im i ’70-im godinama, kada su direktori bili mnogo manje plaćeni, korporativno upravljanje bilo je, po svim merilima, znatno gore nego danas:

„Korporativni direktorski odbori bili su uglavnom sačinjeni od insajdera… ili prijatelja generalnog direktora iz studentskih dana. Direktori su uglavnom imali savetodavnu ulogu i retko su se ozbiljno suprotstavljali odlukama generalnog direktora.“

Deoničari su imali manje prava i bili su neaktivniji. Otad smo videli mnoge reforme koje su deoničarima dale više moći i odbore učinile raznovrsnijim i nezavisnijim. Da su plate generalnih direktora posledica lošeg korporativnog upravljanja, te promene bi imale bar neko dejstvo. A nisu ga imale. Plata generalnog direktora nastavila je da raste vrtoglavom brzinom.

Moguće je, naravno, da će dalja reforma korporativnog upravljanja (na primer, mogućnost da deoničari odlučuju o plati generalnog direktora) promeniti tu dinamiku, ali to nije verovatno. Na kraju krajeva i privatne kompanije – koje imaju potpunu kontrolu nad platom svog generalnog izvršnog direktora – daju ovom besmisleno visoku svotu. A direktori koji spolja dođu u kompaniju – što znači da nemaju podršku u odboru – plaćeni su još više od internih kandidata. Od 2010. deoničari mogu da iskažu svoje zadovoljstvo ili nezadovoljstvo platom izvršnog direktora neobaveznim glasanjem. Gotovo sve te plate su prihvaćene. (Ove godine, na primer, plate su, u proseku, podržane sa 95 odsto glasova.)

Slično tome, dok finansijski menadžeri novca zaista ubiraju korist od netransparentnih i previsokih honorara za svoje savete i upravljanje portfoliom, posebno kad imaju posla sa običnim investitorima (koji nekad ne razumeju šta plaćaju), teško je dokazati da oni baš zbog toga postaju mnogo bogatiji nego nekad. Na prvom mestu, mada su ti honorari neprozirni, zapravo ih je lakše razumeti nego nekad; uz to, finansijski menadžeri se danas suočavaju s mnogo većom konkurencijom, pre svega jeftinih indeksnih fondova. A kad se radi o menadžeru hedž fonda, struktura njegovog honorara nije se mnogo menjala a njegovi klijenti su obično prilično obavešteni investitori. Nije verovatno da su se menadžeri hedž fondova usavršili u obmanjivanju svojih klijenata i dobijanju „nekonkurentnih i često tajnih honorara“.

19

Šta se zapravo zbiva? Nešto mnogo jednostavnije: menadžeri aktive danas upravljaju mnogo većim novcem nego nekad. Još 1990. godine hedž fondovi su ukupno investirali 38.9 milijardi dolara. Danas je to poraslo na gotovo tri hiljade milijardi. Investicioni fondovi otvorenog tipa u SAD imali su 1992. godine 1,6 milijardi u aktivi, a danas imaju više od 16 hiljada milijardi. A to znači da menadžer portfolia danas može da bude mnogo bolje plaćen nego pre dvadeset godina čak i ako ne radi bolje.

To ne znači da menadžeri aktive ili izvršni direktori korporacija „zaslužuju“ ono što zarađuju. Zapravo nema ubedljivih dokaza da su oni, relativno govoreći, bolji od nekadašnjih, a ima mnogo dokaza da su za svoj rad plaćeni više nego što bi trebalo. Ni menadžeri aktive nisu postali bolji u plasiranju investicija. Stvar je u tome što nas objašnjavanje njihovih velikih zarada korupcijom ili rđavim pravilima neće daleko odvesti. Od toga su, verovatno, važniji jačanje ideoloških pretpostavki o značaju izvršnih direktora i promena društvenih normi, takva da sad izgleda prirodno da izvršni direktori uzmu sve što mogu da dobiju. (Stiglitz na to aludira u Ceni nejednakosti: „Promenile su se i norme za to šta je ‘fer’.“) Rasprave o promenama normi često postanu ono što je ekonomista Robert Solow nazvao „provala amaterske sociologije“. Ali to ne znači da možemo ignorisati te promene jer uspon jednog procenta nisu izazvale samo ekonomske ili regulatorne promene već, u jednakoj meri, i ideološke.

Usložnjavanje Stiglitzovog objašnjenja za bogaćenje jednog procenta nije samo intelektualna vežba. Ono je važno za razmišljanje o najboljem načinu za bavljenje nejednakošću. Strategije za smanjivanje nejednakosti mogu se svrstati u dve kategorije: one koje pokušavaju da poboljšaju preporesku raspodelu (to se ponekad nespretno naziva predistribucija) i one koje koriste poreze i transfere da promene posleporesku distribuciju prihoda (to je ono što obično nazivamo distribucija). Povećavanje minimalne nadnice je primer predistribucije. Medicaid je redistribucija.

Stiglitzov program – skiciran u Velikom jazu i detaljno izložen u Ponovnom pisanju pravila – oslanja se na obe vrste strategija, ali Stiglitz se uzda u to da će bolja pravila, smišljena da potkrešu rentijerske povlastice, imati poželjan uticaj na preporesku raspodelu prihoda. Između ostalog, on želi mnogo čvršću regulativu finansijskog sektora. On želi da smanji ograničenja koja nameće intelektualna svojina (što će smanjiti vrednost patenata) i da ubedi vladu da agresivno nametne zakone protiv monopola. Želi da reformiše korporativno upravljanje tako da izvršni direktor ima manji uticaj na upravni odbor i da deoničari više učestvuju u određivanju direktorove plate. Želi da ograniči poreske olakšice i podstakne upotrebu berzanskih opcija. I želi da menadžeri aktive „javno prikažu deonice, prihode i strukturu honorara“. Pored toga što se zalaže za smanjenje prihoda najbogatijih Amerikanaca, on predlaže mere kao što su povećanje minimalne nadnice i zakoni koji osnažuju sindikate kako bi se povećao prihod običnih Amerikanaca (mada to nije u središtu Velikog jaza).

Gotovo svi ti predlozi su odlični. Kad bi se primenili, neki od njih – pre svega čvršće regulisanje finansijske delatnosti – uticali bi na korporativne rente i nejednakost. Ali malo je verovatno da bi ta pravila znatno smanjila prihod mnogih u jednom procentu, pre svega zato što bi poboljšanja u korporativnom upravljanju i transparentnosti upravljanja aktivom po svoj prilici malo uticala na plate generalnih direktora i honorare finansijskih menadžera.

Ovo nije govor malodušnosti. Prvo, ta pravila bi bila dobra stvar za ekonomiju kao celinu; učinila bi je efikasnijom i konkurentnijom. Još važnije, druga polovina Stiglitzovog programa – redistribucija preko taksi i transfera – ostaje izvanredno moćno sredstvo za borbu protiv nejednakosti. Na kraju krajeva, dok je preporeska nejednakost problem za sebe, najrazornije je veliko povećanje postporeske nejednakosti. A SAD se razlikuje od drugih razvijenih zemalja upravo po toj vrsti nejednakosti. Kao što piše Stiglitz:

„Neke druge zemlje imaju istu ili gotovo istu preporesku i transfersku nejednakost; ali one zemlje koje su dozvolile tržišnim silama da se razmahnu na taj način kasnije smanjuju nejednakost pomoću poreza i transfera i obezbeđivanja javnih servisa.“

16

Redistributivna politika za koju se Stiglitz zalaže sasvim je očekivana. U sferi poreza, on želi da poveća poreze na najviše zarade i na kapitalne dobitke, da uvede porez na emitovanje štetnih gasova i na finansijske transakcije, i da skreše korporativne subvencije. Ali bavljenje nejednakošću ne može ostati na oporezivanju. Ono se tiče i investiranja. Stiglitzovim rečima: „Kad bismo više trošili na obrazovanje, zdravlje i infrastrukturu, osnažili bismo našu ekonomiju, sada i u budućnosti.“ On, dakle, želi više investiranja u škole, infrastrukturu i fundamentalna istraživanja.

Fundamentalistima slobodnog tržišta to zvuči kao čista katastrofa – recept za uzimanje novca od onih koji stvaraju poslove i davanje tog novca vladi, koja će ga protraćiti na mostove što nikud ne vode. Ali tu se Stiglitzov akademski rad najjasnije preseca s njegovom političkom perspektivom. Suštinski zaključak Stiglitzovih istraživanja je da tržišta, kad se prepuste sama sebi, nisu savršena i da ih pametnom politikom možemo pogurati u boljem pravcu.

I zaista – Stvaranje društva koje uči bavi se pitanjem kako zemlje u razvoju mogu da iskoriste vladinu politiku da bi postigle visok rast i intenzivnu ekonomiju zasnovanu na znanju, to jest kako ne bi ostale jeftini proizvođači robe. Šta to znači za budućnost Sjedinjenih Država nije sasvim jasno, ali Stiglitz tvrdi da to znači da bi vlade morale da igraju glavnu ulogu u tekućoj „strukturnoj transformaciji ekonomije“.

Naravno, politički zadatak sprovođenja bar nečeg od predloženog – a pogotovo svega – zaista je ogroman, delom i zato što nejednakost otežava utvrđivanje nejednakosti. A čak i za progresivne, činjenica da je program „porez i transfer“ naveliko poznat može ga učiniti manje privlačnim. Na kraju, politike za koje se Stiglitz zalaže u suštini se ne razlikuju mnogo od onih koje su oblikovale SAD u poratnom dobu: visoke marginalne poreske stope za bogate i smisleno investiranje u javnu infrastrukturu, obrazovanje i tehnologiju. Zašto ljudi nikad nisu prestali da zahtevaju te politike? Zato što su bile delotvorne. Kao što kaže Stiglitz: „Činjenica da ste za nešto čuli ranije ne znači da to ne treba opet da pokušate.“


James Surowiecki, The New York Review of Books, 24.09.2015.


Peščanik