Kako predsednički izbori utiču na berze?

Među investitorima kola gomila mitova o uticaju predsedničkih izbora na investicije ali kada se prouče njihovi portfelji, zapravo, nije bitno koja će stranka osvojiti Belu kuću, piše analitičarka En Kejts Smit na portalu Kiplinger.

Svake četiri godine, politika i finansije se prožimaju dok Amerikanci biraju predsednika a investitori pokušavaju da shvate šta će ishod predsedničke trke značiti za njihove portfelje. Pogled unazad na istoriju pokazuje da su ciklusi predsedničkih izbora zaista u korelaciji sa berzanskim ishodima mada ne na takav način da biste mogli očekivati promene na berzi u isti dan i sat  na način na koji na primer mesečeve mene utiču na plimu i oseku.  A što se tiče ishoda izbora? Njihov uticaj će vas možda iznenaditi. U tekstu ispod je nekoliko stvari koje investitori treba da razmotre u izbornim godinama.

Predsednički ciklus

Berzansko trgovanje, najvećim delom opada i raste u skladu sa četvorogodišnjim izbornim ciklusom – tako je bar  u poslednje 182 godine. Ratovi, slaba tržišta i recesije imaju tendenciju da počinju  u prve dve godine mandata predsednika, kaže The Stock Trader’s Almanac; snažna tržišta i prosperitet „padaju“ u drugoj polovini mandata. Od 1833, Dow Jones Industrial Average indeks je rastao u proseku 10,4% u godini pre predsedničkih izbora, a skoro 6%, u proseku, u izbornoj godini. Nasuprot tome, u prvoj i drugoj godini mandata predsednika, prosečni dobici su bili 2,5% i 4,2%, respektivno. Značajan nedavni izuzetak od tog pravila je 2008, kada je Dow potonuo skoro 34%.

Ali niko ne mora da vam kaže da je sadašnji ciklus sve samo ne ponavljanje tog proseka. Dow je poskočio impresivnih 27% u prvoj godini drugog mandata predsednika Obame, a 7,5% u drugoj godini. Prošle godine, koja je trebalo da bude najjača godina u ciklusu, Dow Jones industrial (DJIA) je pao za  2%. “S obzirom da su protekle tri godine, bile toliko izvan svih prethodnih ciklusa, nismo sigurni šta će doneti 2016″, kaže Džim Stek, (Jim Stack), istoričar tržišta i izdavač biltena InvesTech Research.

Demokrata ili Republikanac?

Možete snažno navijati za jednu stranku ili drugu kada su u pitanju vaša lična politička opredeljenja, ali kada je u pitanju vaš portfelj, sasvim je nebitno koja će stranka pobediti u trci za Belu kuću. Konvencionalna mudrost može sugerisati da republikanci, koji su navodno više naklonjeni poslovnim krugovima od demokrata, donose više koristi kapitalu. U stvari, gledajući unazad do 1900, demokrate su nešto bolje kada je reč o kretanju cena akcija, sa prosekom rasta Dow Jones indeksa od skoro 9% na godišnjem nivou, u poređenju sa skoro 6% godišnje tokom republikanskih predsednika. Ali, normalne varijacije u godišnjim promenama berzanskih kretanja umanjuju tu razliku, kaže Ras Kesterić (Russ Koesterich), glavni investicioni strateg u investicionom fondu BlackRock. On zaključuje da je fokus na to koja će partija osvojiti Belu kuću neopravdan – bar sa stanovišta investiranja.

Podeljena ili ujedinjena vlast?

Još jedna urbana legenda je da “tržišta bolje posluju kada je vladavina podeljena između dve stranke”, kaže Koesterich. Teorija iza legendi kaže da “podeljene snage spasavaju obe strane od njihovih najgorih instinkata. Kada nijedna partija nema kontrolu, vlada je donekle sputana, ostavljajući tržište da se slobodno razvija. “Ali, ova teorija nema istorijsku verifikaciju. InvesTech je proučio prinose na akcije od 1928. godine po tri odvojena scenarija. Standard & Poor ‘s 500 indeks akcija dobijao je na godišnjem nivou 16,9% kada je jedna strana kontrolisala Belu kuću i oba doma Kongresa; 15,6% godišnje, kada jedna stranka kontroliše oba doma Kongresa a druga strana upravlja iz Bele kuće; a samo 5,5% na godišnjem nivou kada su dva doma Kongresa bila u pod različitom vlašću. Podeljeni Kongres, međutim, ne vodi uvek do potprosečnih rezultata na berzi. U dve godine posle izbora 2010. i 2012. godine, S & P 500 je porastao 19% i 42%, respektivno.

Politička kristalna kugla

Izborni rezultati nisu impresivan “lakmus papir” tj. indikator kod predviđanja berzanskih rezultata, ali obrnuto nije slučaj. Ispostavilo se da berza ima tajanstvenu sposobnost da predvidi kome će Bela kuća biti dom u naredne četiri godine. Ako berza tri meseca pre izbora raste,  stavite novac na onog ko trenutno vlada Belom kućom. Gubici tokom ova tri meseca imaju tendenciju da signaliziraju da druga stranka pobeđuje.

Ubedljivi statistički pokazatelji

U 22 slučaja predsedničkih izbora od 1928. godine, u 14 su akcije na berzi rasle u tri meseca pre datuma izlaska na birališta. U 12 od tih 14 slučajeva, aktuelni predsednik (ili aktuelna partija) su osvojili Belu kuću. U sedam od osam izbora kojima su prethodila tri meseca berzanskih gubitaka, dotadašnja izvršna vlast je morala da pakuje kofere. Izuzeci od ove korelacije dogodili su se 1956. godine, 1968. i 1980. Prema Staku, S & P 500 ima stopu uspešnosti od 86,4% u predviđanju ishoda izbora.

 

Kiplinger

MMF upozorava na novu finansijsku krizu ako kamatne stope porastu

Rast kamatnih stopa na globalnom nivou mogao bi izazvati novu kreditnu krizu na tržištima u razvoju, jer bi preduzeća koja su se zaduživala jašući na talasu jeftinog novca mogla biti dovedena pred svršen čin, upozorio je Međunarodni monetarni fond a prenosi londonski Gardijan.

3500Izgradnja Novog Prioka, lučkog terminala u Džakarti. Foto: Beaviharta & Reuters)

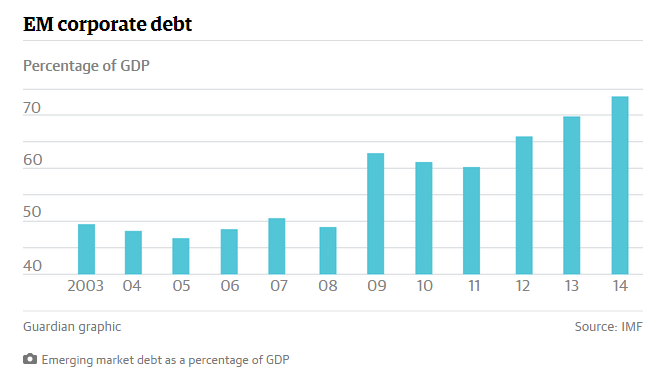
Dugovi nefinansijskih preduzeća u zemljama u razvoju su se učetvorostručili sa $ 4triliona (£ 2.6tn) u 2004. na preko $ 18tn u 2014. godini, prema polugodišnjem Izveštaju o globalnoj finansijskoj stabilnosti MMF-a.

Ovo neumereno zaduživanje je dovelo do toga da je učešće duga preduzeća u ukupnom privrednom autputu poraslo sa manje od polovine na skoro 75%.IMF.jpegU tome su prednjačile kineske firme, ali i preduzeća u drugim zemljama, uključujući Tursku, Čile i Brazil, koji su takođe povećali svoje dugove – i mogli bi se pokazati kao ranjivi ukoliko kamatne stope počnu da rastu.

S obzirom na očekivanje da američke Federalne rezerve donesu odluku o podizanju kamatne stope u narednim mesecima, MMF upozorava da vlade zemalja u razvoju treba da se spreme za povećanje korporativnih neuspeha, jer će se mnoge firme naći u problemu ako budu trebale da se izbore sa većim troškovima zaduživanja.

To bi moglo da stvori uznemirenost među lokalnim bankama koje su kupile veći deo ovog novog duga, što bi ih moglo navesti da kao meru predostrožnosti obuzdaju odobravanje novih kredita – što je korak ka “začaranom krugu”, koji uveliko podseća na kreditnu krizu 2008-09.

“Šokovi u korporativnom sektoru brzo bi se mogli preliti na finansijski sektor i stvoriti začarani krug jer bi banke smanjile kreditiranje. Smanjena ponuda kredita bi onda umanjila agregatnu tražnju i vrednost kolaterala, smanjujući pristup finansijama i time ekonomsku aktivnost, i zauzvrat, dovela do povećanja gubitaka u finansijskom sektoru”, upozorio je MMF.

Ekonomisti ove finansijske institucije smatraju da je nagli porast zaduživanja u velikoj meri bio podstaknut od strane međunarodnih faktora, uključujući tu istorijski niske kamatne stope i kvantitativno popuštanje od strane centralnih banaka u SAD, Japanu i Evropi, koje su kroz ovu meru pokušale da nađu izlaz iz hipotekarne krize.

“Monetarna politika je bila izuzetno akomodativna u svim velikim razvijenim ekonomijama. Firme na tržištima u razvoju dobile su veće podsticaje i mogućnosti da povećaju svoju zaduženost kao rezultat neobično povoljnih globalnih finansijskih kretanja”, kaže MMF.

Ova institucija takođe upozorava da je zaduživanje izgleda najbrže poraslo u sektorima koji bi bili najugroženiji u slučaju ekonomske krize, uključujući tu sektor građevinarstva, i naftu i gas; takođe MMF upozorava da su se neki od najvećih dužnika zadužili u stranoj valuti, što bi značilo da su dvostruko izloženi riziku ako se vreme rasta kamata poklopi sa amortizacijom.

“Tržišta u razvoju moraju da se pripreme za negativne posledice po unutrašnju stabilnost u trenutku kada počne globalno zatezanje monetarne politike “, kaže MMF.

MMF je objavio ovo svoje upozorenje uoči godišnjeg sastanka svetskih ministara finansija i centralnih bankara idućeg meseca u Limi u Peruu.

U MMF-ovoj analizi se posebno naglašava mogući procep u kojem će se naći FED ako odluči da pooštri monetarnu politiku i time izazove haos u ekonomijama u razvoju.Dženet Jelen, koja je na čelu američkog Feda, jasno je stavila do znanja da je njena nedavna odluka da odloži dugo planirano povećanje referentne kamatne stope uslovljena previranjima na tržištima u razvoju, posebno u Kini. MMF je pozvao Fed da odloži politiku povećanja referentne kamatne stope, zbog potencijalnog uticaja na druge privrede.

Endi Haldejn, glavni ekonomista centralne banke Engleske, nedavno je upozorio da bi se svet mogao suočiti sa najnovijim korakom u “trilogiji” finansijske krize koja je počela na hipotekarnom tržištu u SAD, izbivši ponovo u evrozoni, a sada se prebacuje na tržišta u razvoju.

U posebnom poglavlju Izveštaja o globalnoj stabilnosti, takođe objavljenim u utorak (22. sept), MMF je pozvao regulatore da preduzmu mere za smanjenje rizika da likvidnost na finansijskim tržištima presahne, čime bi se stvorile velike oscilacije u cenama.

“Pošto je likvidnost na tržištu sklona naglim padovima, kreatori politika treba da usvoje strategije koje mogu da obezbede da se nose sa takvim promenama u likvidnosti tržišta”, kaže se u ovom poglavlju.

Neki investitori upozoravaju da su promene propisa, kao i promene u strukturi tržišta nastale od globalne kreditne krize na ovamo, povećavši rizik od toga da tržišta u budućnosti budu izložena još većim opasnostima.

“U poslednjih nekoliko godina, faktori kao što su rast apetita investitora za rizičnim ulaganjima i niske kamatne stope, maskirale su rastuće bazične slabe tačke likvidnosti na tržištu”, rekao je Gaston Gelos (Gaston Gelos), šef odeljenja MMF za analizu globalne finansijske stabilnosti.

On je pozvao regulatore da nastave sa reformama koje bi dovele do povećanja likvidnosti, kao što je osiguravanje jednakog pristupa elektronskim platformama za trgovanje – ali je upozorio da “centralne banke i finansijski supervizori treba da budu pripremljeni za epizode ugrožavanja likvidnosti.”


Heather Stewart, www.theguardian.com