McKinsey Institut: Kako rešiti evropsku ekonomsku zagonetku?

06

Na koji bi način kreatori politika mogli da preduzmu neophodne reforme u ekonomskom oživljavanju Starog kontinenta i povratku poverenja svojih birača? Institut McKinsey Global širi dobre ideje i prakse, predstavljajući moguća rešenja i putokaze. Sa tim ciljem pred sobom, ovaj tekst izradili su Paskal Lami (Pascal Lamy), počasni predsednik Instituta Žak Delor i nekadašnji direktor Svetske trgovinska organizacije, i Erik Labaj (Eric Labaye), direktor Mekinsijeve pariske kancelarije i predsedavajući Mekinsi Globalnog Instituta.

03Evropski lideri u rukama drže dugačku listu kriznih mera i kratkoročnih problema s kojima su se uhvatili u koštac: od tekuće izbegličke krize, do opasnosti da predstojećim glasanjem Britanija istupi iz Evropske unije. I, dok je fokus na dnevne probleme sasvim razumljiv, važno je da evropski lideri ne izgube iz vida i dugoročne prioritete za evropsku ekonomiju. Obnova jačeg privrednog rasta krajnje je neophodna kako bi se ispunile aspiracije evropskih građana, a time i povratilo poverenje u zajedničku budućnost evropskih naroda.

U vreme kada je privredni rast Kine i nekih brzorastućih tržišta u fazi usporavanja, Evropa bi trebalo da je u poziciji da iskoristi prednosti ovog “zatišja” u globalnoj ekonomiji. Nakon dugog niza godina trome ekonomije, nastale 2008. godine, uz oštar pad cena nafte počev od 2014. godine – u kombinaciji sa povoljnim kursom evra i programom kvantitativnog popuštanja kojim je Evropska centralna banka obezbedila Evropi retku priliku za nove ekonomske mogućnosti – stekao se utisak da se EU pomerila s mrtve tačke rešavanja velikih izazova. Korporativna ulaganja, u velikoj meri ugušena finansijskom krizom od 2008. godine, konačno su odskora doprla do nekog svog profita i pozitivnih bilansa.

02Još uvek, međutim, nedostaje sinhronizovana zajednička akcija kojom bi kreatori politika morali da iskoriste ovaj “lansirni prozor” i povoljnu situaciju za osnaživanje sopstvene konkurentnosti na svetskim tržištima – kako bi stvorili uslove za održivi i brži privredni rast. Evropska javnost odavno je željna izlaska iz ovog začaranog kruga loših ekonomskih performansi koje frustriraju građane. Istraživanje i kombinovana analiza McKinsey globalnog instituta (MGI), koji je 2014. anketirao 16.000 Evropljana u osam zemalja pokazala je jasnu spremnost na teške kompromise, uključujući duže radne nedelje i veći broj radnih sati ili prihvatanje nekih promena u sistemu socijalne zaštite, a u zamenu za poboljšanje prihoda i bolje javne usluge kao što su zdravstvo i obrazovanje.

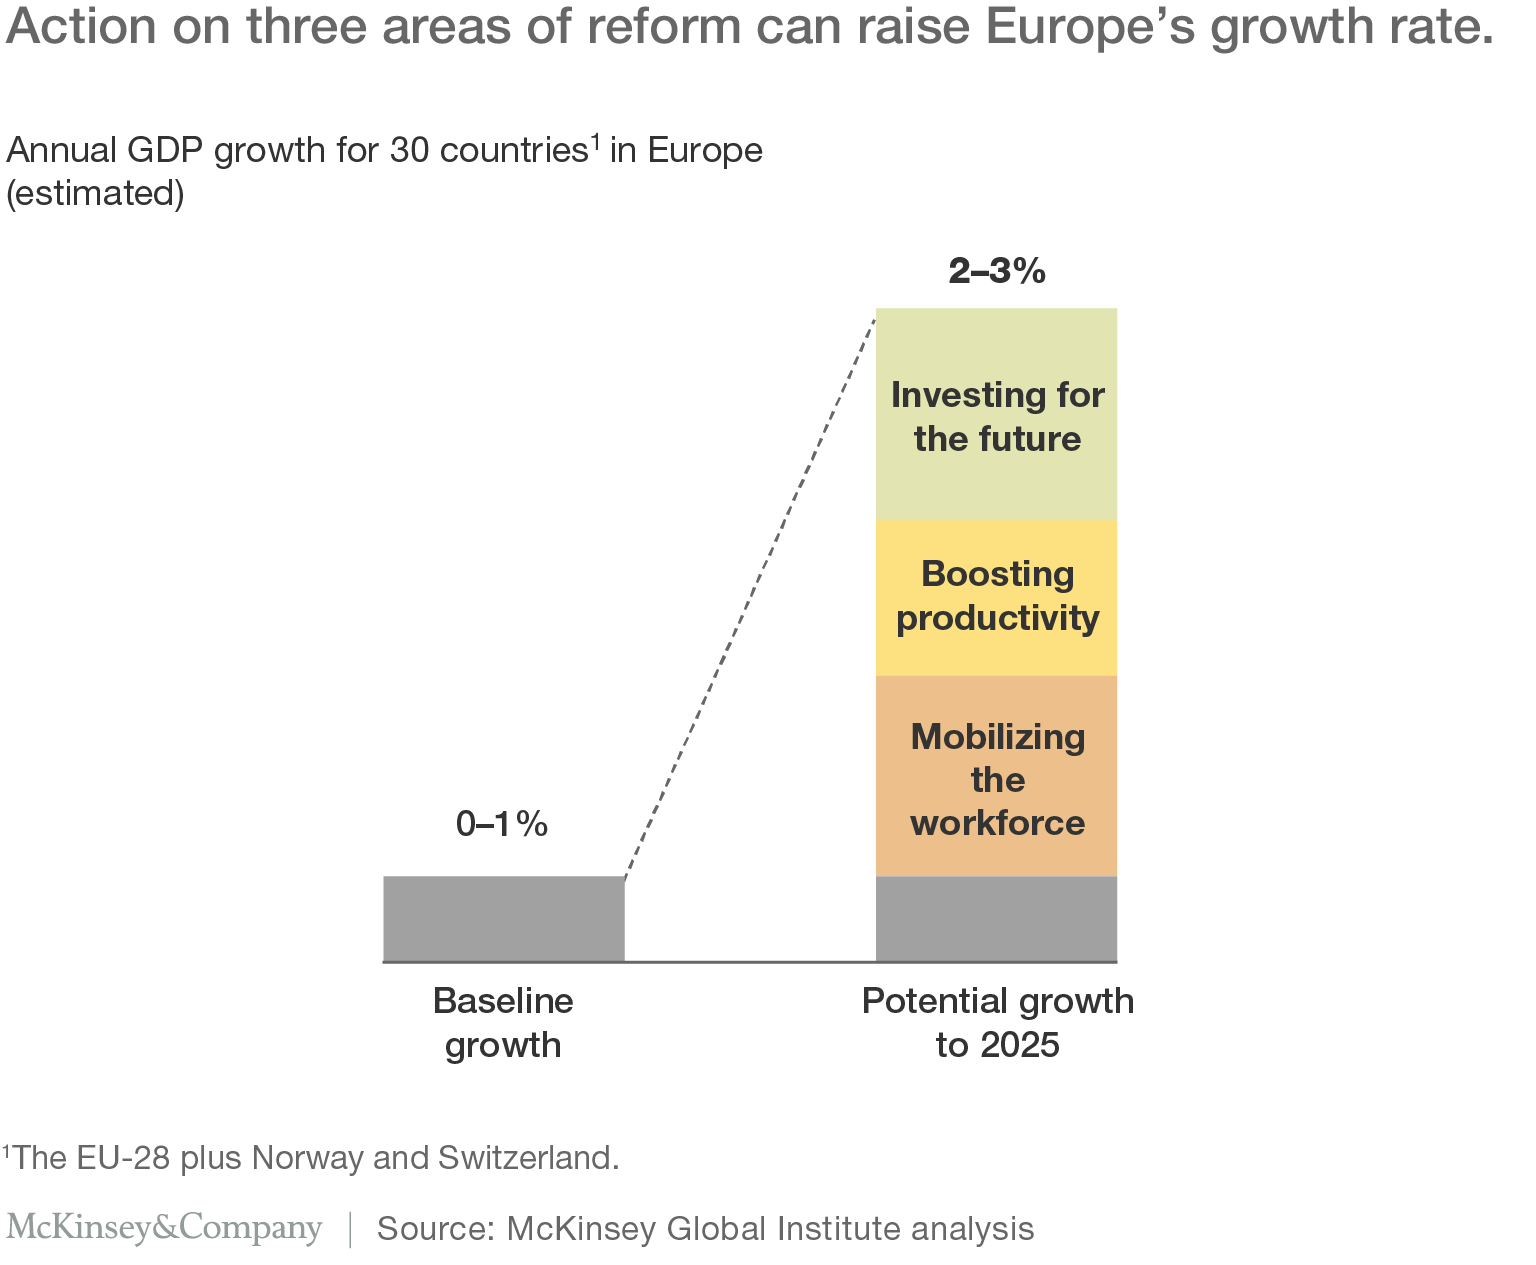
Nije nikakva tajna šta treba učiniti da bi se ovo postiglo. Ukoliko Evropa želi da obnovi svoju privredu, to će zahtevati kombinaciju pan-evropskih koraka fokusiranih na podsticanje investicija i otvaranje novih radnih mesta kao i, na nacionalnom nivou, sprovođenje ključnih strukturalnih reformskih mera. U njih su uključene mere koje je Mekinsi naveo u junu 2015. U svom izveštaju pod nazivom “Prilika za iskorišćavanje evropskih mogućnosti” (A window of opportunity for Europe): sveobuhvatno mobilisanje radne snage, uključujući kreiranje fleksibilnog tržišta rada; povećanje produktivnosti, uključujući i stimulisanje konkurencije na jedinstvenom tržištu; investiranje u privredni rast, uključujući obrazovanje i inovacije; i, konačno, poboljšanje konkurentnosti EU. Ova kombinacija mogla bi da stvori održiv godišnji rast BDP-a od čak tri odsto – što je više nego dvostruko od trenutnog učinka u evrozoni (videti graf ispod).

01

Evropa mora da deluje sada, a ne samo da igra njoj pripadajuću nominalnu ulogu u današnjoj globalnoj ekonomiji, ali i zato što će starenje njenog stanovništva biti značajna kočnica za dalji ekonomski rast. Do 2050. godine, evropska radna snaga mogla bi da se smanji za 42 miliona, odnosno za 12 odsto, obarajući time i njen rast a i prosperitet, osim ukoliko se ne bi dogodio nagli porast produktivnosti koji bi taj nedostatak nadoknadio, ili ako se nastavi značajnije povećanje kvota za useljavanje imigranata.

11Već se godinama diskutuje i staje u odbranu onih politika koje bi mogle da dovedu do revitalizacije evropskog kontinenta – a u više navrata ovo je pitanje bilo pokretano od strane različitih evropskih institucija, uključujući Evropsku centralnu banku i Evropsku komisiju – kao i na sastancima ministara i šefova država svih 28 članica EU. Pa ipak, prelazak sa teorijske diskusije na praktičnu primenu i dalje u pojedinim zemljama ide veoma teško. Neke zemlje su napravile značajne reformske poteze, uključujući Španiju. Međutim, političke prepreke za sprovođenje dubokih reformi nastavljaju da opterećuju kontinent; mnogi lideri strahuju da bi sprovođenje korenitih ekonomskih promena, koje bi se pokazale uspešnim na duži rok, oslabilo njihove svoje kratkoročne izglede, interese i šanse na izborima.

I dok su naslovi u medijima često sumorni, Evropa je, u stvari, daleko od toga da postane istrošena sila. Evropska unija generiše 25 odsto globalnog BDP-a, dok su neke njene članice svetski priznati lideri u sprovođenju ključnih socijalnih i ekonomskih mera – takve performanse poseduje nemačka trgovinska konkurentnost, britanska snaga u sektoru uslužnih delatnosti, francuska saobraćajnotransportna infrastruktura, ili danska energetska efikasnost. Posmatrano iz korporativne perspektive Evropa je, takođe, živa i zdrava: na listi Fortune Global 500 prisutno je više evropskih kompanija (142) od američkih (128).

10Potreba za novim idejama i svežim ulagačkim sredstvima kao neizostavnim uslovima u prevazilaženju ovog fundamentalnog izazova s kojim se nosi evropska politička ekonomija predstavlja iskru koja je pokrenula ideju za zasnivanje Mekinsijeve nagrade za najbolju ekonomsku studiju (MGI Essay Prize). U Mekinsi Institutu izražavaju nadu da ovakva vrsta priznanja može generisati podsticaj i inspiraciju za neke sasvim nove, originalne pristupe u rešavanju zagonetki sprovođenja evropskih ekonomskih reformi, koje ne samo da će biti prihvatljive glasačima već će takođe povratiti poverenje u evropske integracije. To je posebno važno i iz razloga što se Evropa bori kako bi održala jedinstvo i oduprla se rastućem javnom nezadovoljstvu, kao i političkoj fragmentaciji. Ova će se nagrada fokusirati na tu vrlo realnu – i često potcenjenu – snagu Evrope, kao i na mogućnosti za održavanje i jačanje njene globalne uloge. Iznaći i dopreti do tih mogućnosti  i potencijala koje EU ima biće od suštinskog značaja, ukoliko Stari kontinent želi da obnovi veru svojih građana u više evropske ideale.

Za više informacija o Mekinsijevoj nagradi  “Prilika za Evropu” posetite vebsajt: essayforeurope.com.

Eric Labaye, Pascal Lamy, Mckinsey.com

Odnos između cena akcija i nafte

Protekla decenija bila je pravi “tobogan” za cene nafte, takav strm i ćudljiv da na njemu učesnici verovatno nisu učestvovali sa mnogo žara (Slika 1). Ovaj period obuhvata mnogo nestabilnosti i dva oštra pada. Jedan veliki udar, u 2008. godini, bio je povezan sa finansijskom krizom i Velikom recesijom. Drugi možda još traje: Cene nafte su pale sa preko $100 po barelu sredinom 2014. godine na nedavnih oko $30 po barelu, piše nekadašnji šef Američke centralne banke (FED), Ben Bernanke.

01

Cene akcija su takođe od nedavno počele da padaju, a ovi pomaci su uglavnom pratili tok cena nafte, o čemu se mnogo komentarisalo u finansijskoj štampi (na primer, videti ovde i ovde). Površno gledano, tendencija da akcije padaju zajedno sa cenama nafte je iznenađujuća. Uobičajena pretpostavka je da je pad cena nafte dobra vest za ekonomiju, barem za neto uvoznike nafte kao što su SAD i Kina. [1]

Jedno moguće objašnjenje ove tendencije zajedničkog kretanja cena hartija od vrednosti i nafte je da oba reaguju na zajednički faktor, naime, slabljenje globalne agregatne tražnje, koja ugrožava kako korporativne profite tako i potražnju za naftom. Kao što se to kaže u jednom skoro objavljenom tekstu u Volstrit Džornalu (Wall Street Journal): “Nafta i berze idu ove godine ukorak, što je redak spoj koji ističe strahove u vezi globalnog ekonomskog rasta.”

U ovom postu prvo potvrđujemo pozitivnu korelaciju između akcija i cene nafte, uz napomenu da to nije samo novija pojava. Zatim istražujemo hipotezu da promene u agregatnoj tražnji objašnjavaju odnos između nafte i akcija. Nalazimo da osnovni faktor potražnje objašnjava veliki deo pozitivnog odnosa, i da ako uz to, uzmemo u obzir i ponašanje u slučaju tržišnih rizika, dobijamo mogućnost da i dublje objasnimo ovu povezanost. Međutim, čak i kada uključimo oba faktora, značajan deo korelacije ponašanja cene nafte i akcija ostaje nerazjašnjen.

Da bi smo razumeli odnose o kojima govorimo, hajde da pogledamo jednostavne korelacije (procenat promene) kod cena akcija i cena nafte. Koristeći dnevne podatke, moj asistent Piter Olson i ja smo izračunali te korelacije za poslednjih pet godina (slika 2 u nastavku). Da bi smo uhvatili kratkoročne varijacije, procenili smo korelacije koristeći pomerajući period od 20 radnih dana.

02

Utisak koji proizilazi iz slike 2 je da je odnos između akcija i nafte i sam nestabilan, sa korelacijom između prinosa na akcije i na ljuljanje cene nafte između pozitivnih i negativnih vrednosti. Drugim rečima, ponekad cene akcija i nafte idu u istom smeru, ponekad u suprotnim pravcima. U proseku, međutim, povezanost je pozitivna (akcije i nafta idu u istom smeru). Zanimljivo, iako je ta korelacija ojačana u poslednjih nekoliko meseci, u poslednje vreme nije bila tako snažna, u poređenju sa ostatkom uzorka od pet godina.

Kao što smo ranije pomenuli, pozitivna korelacija akcija i nafte može nastati zbog toga što obe reaguju na promene u globalnoj potražnji. Za jednostavan test te hipoteze, primenjujemo dekompoziciju koju je predložio James Hamilton, makroekonomista i stručnjak za tržišta nafte na kalifornijskom univerzitetu u San Dijegu.

U svom postu s kraja 2014. godine, Hamilton je predložio jednu jednačinu koja stavlja u međusoban odnos promene cena nafte sa promenama cena bakra, promenama cena desetogodišnjih obveznica trezora, i promenama vrednosti dolara, a zatim se dobijena vrednost primenjuje na cene nafte da bi se merio efekat promena u tražnji na tržište nafte. [2] Pretpostavka je da će cene sirovina, dugoročne kamate i vrednost dolara reagovati na percepciju investitora na globalnu i tražnju u SAD, i da će biti relativno rezistentne na potražnju za naftom. Na primer, kada promena cene nafte prati sličnu promenu cene bakra, ovaj metod navodi na zaključak da obe cene prvenstveno reguju na zajednički globalni faktor potražnje. Iako ova dekompozicija nije savršena, izgleda razumno da se napravi prva aproksimacija.

Mi smo primenili Hamiltonovu metodu, koristeći dnevne podatke. Iz razloga dostupnosti podataka, počinjemo uzorak sredinom 2011. godine. Podaci su dati u procentima promene (preciznije, log promene), osim za promenu kamatnih stopa na deset godina, što je jednostavna razlika. Dobijamo vrednost naše jednačine koristeći podatke do sredine 2014. i zatim koristimo ovu jednačinu da bi smo predvideli cenu nafte koju bi smo imali ako bi šokovi na tržištu nafte bili samo na strani tražnje (svetlo plava linija na slici 3). Procenjeni koeficijenti za sve varijable (vidi Dodatak 1 na kraju posta) su veoma značajni, i ekonomski i statistički.

03

Upoređujući predviđeni i stvarni pad cena nafte, nalazimo da nešto između 40-45 odsto pada cena nafte od juna 2014. godine može da se pripiše neočekivano slaboj potražnji. (Ovaj opseg je veoma sličan onom koja je dobio Hamilton na drugom uzorku.) Rezultati se ne menjaju mnogo ako iz jednačine izbacimo vrednost dolara ili ako desetogodišnje trezorske zapise zamenimo krivom prinosa (razlikom između prinosa na dvogodišnje i desetogodišnje državne hartije).

04

05

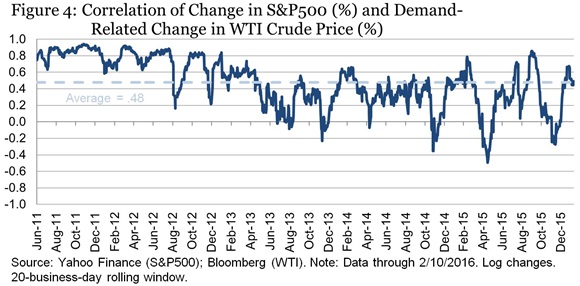
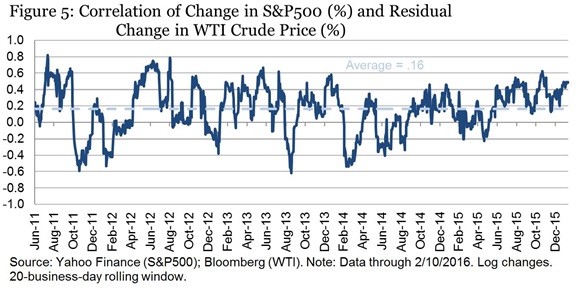
Koristeći ovu jednačinu, možemo, takođe, preispitati korelacije promena u cenama akcija sa promenama cena nafte. Ovaj put smo razbili promene cena nafte u deo vezan sa tražnjom (u skladu sa ovim metodom) i ostatkom (koji po svoj prilici uključuje većinu faktora ponude). Korelacije između cena akcija i cena nafte su prikazani na slici 4, a korelacije između cene akcija, i ostatka (faktora ponude) na slici 5.

Kao što smo i očekivali, korelacija između cene akcija i komponente potražnje za naftom je veća (oko 0.48, u proseku) od korelacija između cene akcija i cene nafte u celini (0.39). Oba ova skupa korelacija su u proseku viša od korelacija između cene akcija i preostale komponente cene nafte (koji u proseku iznosi oko 0.16 u našem uzorku). To je u skladu sa idejom da kada trgovci akcijama reaguju na promene cena nafte, oni to ne rade nužno zbog toga je to posledično ponašanje samo po sebi, već zato što im kolebanja cena nafte služe kao indikator globalne tražnje i rasta.

S druge strane, pošto je čak i preostala komponenta cene nafte u pozitivnoj korelaciji (u proseku) sa promenama u cenama akcija, moramo da zaključimo da objašnjenje sa strane potražnje (barem, s obzirom na našu meru tražnje) nije potpuno objašnjenje ovog fenomena.

Drugi mogući razlog za pozitivnu korelaciju akcije-nafta se zasniva na zapažanju da su nedavna pomeranja na tržištu bila praćena povišenim nestabilnostima. Ako se investitori povlače iz sirovina, kao i iz akcija u periodima visoke neizvesnosti i averzije prema riziku, onda šokovi nestabilnosti mogu biti još jedan razlog za posmatranu tendenciju istovremenog pomeranja cena akcija i nafte.

Da bi smo testirali hipotezu da promene u riziku mogu da objasne odnos cena akcija i nafte, mi smo uvećali jednačinu na Hamiltonov način za cene nafte sa dnevnim procentima promena u VIX, koji meri nestabilnost berzanskih indeksa. [3] VIX ulazi u procenjenu jednačinu sa očekivanim negativnim predznakom (cene nafte imaju tendenciju pada kada je nestabilnost visoka) i sa visokim statističkim značajem (vidi Dodatak 2 na kraju posta za detalje).

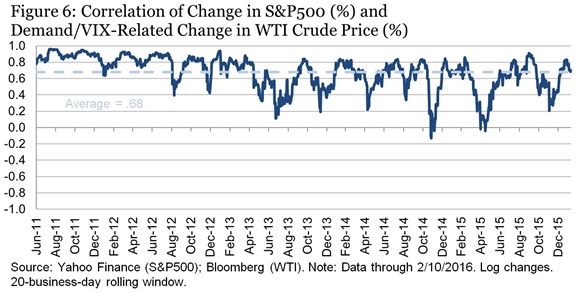
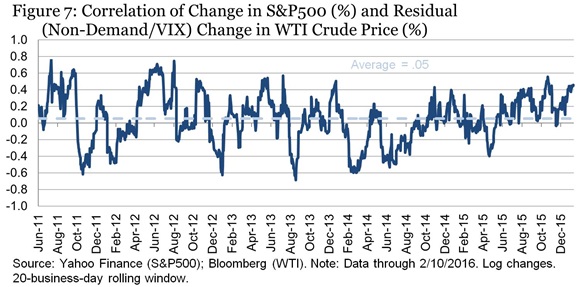
Na slikama 6 i 7  su korelacije cena akcija sa predviđenom komponentom nafte (onaj deo povezan sa tražnjom i rizikom) i rezidualne komponente, respektivno. Prosečna korelacija na slici 6 je 0,68, u poređenju sa 0,05 na slici 7. Uvođenje rizika poboljšava našu sposobnost da objasnimo zašto cene nafte i akcija imaju tendenciju da se kreću zajedno. Međutim, korelacija rezidualne komponente sa cenom akcija nije negativna, što bi se očekivalo ako ona odražava samo blagotvorne efekte šokova ponude.

06

07

Naš zaključak: Tendencija da se cene akcija i nafte kreću zajedno nije novi razvoj; on ide unazad skoro pet godina (što je granica našeg uzorka) a verovatno i dalje. Veći deo ove pozitivne korelacije može se objasniti tendencijom akcija i cena nafte da reaguju u istom pravcu na zajedničke faktore, uključujući promene u agregatnoj tražnji i u ukupnoj nesigurnosti i averziji prema riziku. Međutim, čak i uključujući sve ove faktore, preostala korelacija je blizu nule, a ne negativna kao što biste očekivali ako bi bili obuhvaćeni samo udari na strani ponude. Postoji nekoliko drugih objašnjenja koja bi mogla biti istražena: na primer, mogućnost da na pad cena nafte, čak i ako je u početku uzrokovan manjom ponudom, utiče na globalne finansijske prilike na štetu kreditne sposobnosti preduzeća ili zemalja koje proizvode naftu. Ova tema je vredna ponovnog vraćanja na nju i razmišljanja.

Ben S. Bernanke, Brookings.edu

Šta usporava svetsku ekonomiju?

Infografika: Focus Economics

Infografika: Focus Economics

Sedam godina nakon što je globalna finansijska kriza izbila 2008. godine, svetska ekonomija je nastavila da se spotiče u 2015. Prema UN izveštaju Stanje i perspektive svetske ekonomije 2016, prosečna stopa rasta u razvijenim ekonomijama je opala za više od 54 % od trenutka izbijanja krize. Procenjuje se da je 44 miliona ljudi u razvijenim ekonomijama nezaposleno, oko 12 miliona više nego u 2007. godini, dok je inflacija dostigla svoj najniži nivo od krize. Još više zabrinjava to što su stope rasta razvijenih zemalja takođe postale nestabilne. To je iznenađujuće, jer, s obzirom da  razvijene zemlje imaju potpuno otvorene kapitalne račune, trebalo je da imaju koristi od slobodnog protoka kapitala i međunarodne podele rizika – i used toga iskuse vrlo malu makroekonomsku nestabilnost. Osim toga, socijalni transferi, uključujući naknade za nezaposlene, trebalo je da omoguće domaćinstvima da stabilizuju svoju potrošnju.

Ali dominantne politike tokom postkriznog perioda – fiskalno povlačenje i kvantitativno popuštanje (QE) glavnih centralnih banaka – ponudili su malo podrške za podsticanje potrošnje domaćinstva, investicije i rast. Naprotiv, oni su težili da stvari učine gorim.

U SAD, kvantitativno popuštanje nije povećalo potrošnju i investicija delimično i zbog toga što se većina dodatne likvidnosti vratila u kasu centralnih banaka u obliku slobodnih rezervi. Zakon o regulisanju olakšica u finansijskim uslugama iz 2006. godine, koji je ovlastio Federalne rezerve da plate kamatu na obavezne i slobodne rezerve, potkopao je glavni cilj QE.

Zaista, sa finansijskim sektorom SAD na ivici kolapsa, Zakon o hitnoj ekonomskoj stabilizaciji iz 2008 je pomerio datum stupanja na snagu ponude kamate na rezerve za tri godine, do 1. oktobra 2008. godine Kao rezultat toga, viškovi rezervi koje drži Fed su porasli, od prosečno 200 milijardi $ u toku 2000-2008 na $ 1.6 triliona tokom 2009-2015. Finansijske institucije odlučile su da zadrže taj svoj novac kod Fed umesto da kreditiraju realnu ekonomiju, zarađujući skoro 30 milijardi $ – potpuno bez rizika – tokom poslednjih pet godina.

Ovo je zapravo velikodušna – i uglavnom skrivena – subvencija centralne banke za finansijski sektor. I, kao posledica povećavanja Fed-ovih kamatnih stopa iz prošlog meseca, subvencije će se povećati za 13 $ milijardi dolara ove godine.

Kontraproduktivni podsticaji su samo jedan od razloga da mnoge od očekivanih koristi od niskih kamatnih stopa nisu materijalizovali. S obzirom da je kvantitativno popuštanje (QE) uspela da održi blizu nule kamatne stope za skoro sedam godina, ona je trebalo da podstakne vlade u razvijenim zemljama da se zadužuju i ulažu u infrastrukturu, obrazovanje i socijalni sektor. Povećanje socijalnih transfera u post-kriznom periodu bi povećalo agregatnu tražnju i pomoglo potrošnju.

Pored toga, u izveštaj UN-a jasno pokazuje da, u celom razvijenom svetu, privatne investicije nisu rasle kao što se moglo očekivati, s obzirom na ultra niske kamatne stope. U 17 od 20 najvećih razvijenih ekonomija, rast investicija je ostao niži tokom perioda nakon 2008. godine nego u godinama pre krize; pet zemalja doživelo je pad investicija u toku 2010-2015.

Globalno, dužničke hartije od vrednosti izdate od strane nefinansijskih korporacija – koje bi trebalo da podstaknu fiksne investicije – značajno su povećane u istom periodu. U skladu sa drugim dokazima, to znači da su se mnoge ne-finansijske korporacije zajmile, iskoristivši niske kamatne stope. Ali, umesto za ulaganja, one su koristile pozajmljeni novac da otkupe svoje akcije ili kupovinu drugih finansijskih sredstava. QE tako stimulisao velika povećanja zaduženosti, tržišnu kapitalizaciju i profitabilnost finansijskog sektora.

Ali, opet, ništa od ovoga nije mnogo pomoglo realnoj ekonomiji. Jasno je da držanje kamatnih stopa na nivou bliskom nuli ne mora da dovede do viših nivoa kredita ili investicija. Kada je bankama data sloboda izbora, one su izabrale profit koji nosi nulti rizik ili čak i finansijske spekulacije umesto pozajmljivanja koje će podržati šire ciljeve ekonomskog rasta.

Nasuprot tome, kada Svetska banka ili Međunarodni monetarni fond daju jeftin novac u zemljama u razvoju, one nameću uslove u vezi sa tim šta mogu da urade sa njim. Da bi imali željeni efekat, QE je trebalo da prati ne samo zvanični napori da se obnove narušeni kanali kreditiranja (posebno onih koji su usmerene na mala i srednja preduzeća), već i konkretne ciljeve kreditiranih banaka. Umesto efektivnog podsticanja banaka da ne pozajmljuju, Federalne rezerve trebalo je da kažnjavaju banke za održavanje viškova rezervi.

Dok su ultra niske kamatne stope dala malo prednosti razvijenim zemljama, oni nametnule značajne troškove za zemlje u razvoju. Nenamerna, ali ne i neočekivana, posledica ublažavanja monetarne politike je nagli rast prekograničnih tokova kapitala. Ukupno priliv kapitala u zemlje u razvoju u 2008. godini porastao je sa oko 20 milijardi $ na preko 600 milijardi $ u 2010. godini.

U to vreme, mnoge zemlje u razvoju imale su velike problem u pikušaju da odgovore na takve snažne uplive kapitala. Vrlo malo toga je otišlo u fiksne investicije. U stvari, rast investicija u zemljama u razvoju značajno je usporen tokom postkriznog perioda. Ove godine, zemlje u razvoju, uzete zajedno, očekuju da će zabeležiti po prvi put neto odliv kapitala – u ukupnom iznosu od 615 $ milijardi dolara – od 2006. godine.

Ni monetarna politika ni finansijski sektor ne rade ono što bi trebalo da rade. Izgleda da je poplava likvidnosti nesrazmerno otišla u pravcu stvaranja finansijskog bogatstva i naduvavanja finansijskih mehurova, a ne u jačanje realne ekonomije. Uprkos oštrom padu cene kapitala širom sveta, tržišna kapitalizacija kao deo svetskog BDP-a i dalje je visoka. Rizik od druge finansijske krize ne može se ignorisati.

Postoje i druge politike koje bi mogle doprineti ostvarivanju obećanog obnavljanja održivog i inkluzivnog rasta. Na prvom mestu je promena pravila tržišne ekonomije kako bi se osigurala veća jednakost, dugoročnije razmišljanje, i obuzdavanje finansijskog tržišta efikasnom regulacijom i odgovarajućim strukturnim podsticajima.

Ali biće potrebno i snažno povećanje investicija u infrastrukturu, obrazovanje i tehnologiju. Oni će morati da se finansiraju, barem delimično, nametanjem poreza za životnu sredinu, uključujući poreze na karbonski otisak i poreze na monopole i druge rente koje su postale sveprožimajuće u tržišnoj ekonomiji – i doprinose enormno nejednakosti i usporenom rastu.


Hamid Rashid

(Hamid Rašid je bivši generalni direktor za multilateralne ekonomske poslove u Ministarstvu spoljnih poslova Bangladeša, viši savetnik pri UNDP Birou za razvojnu politiku i šef globalnog ekonomskog monitoringa na Katedri Ujedinjenih nacija za ekonomska i socijalna pitanja)


Project Syndicate


Najvažnija stvar o kojoj misle svi u Davosu 2016.

Pre skoro 30 godina, nobelovac Robert Solou (Robert Solow), jedan od najcenjenijih svetskih ekonomista koji se bavio svetom rada, napravio je čuvenu pošalicu: “Računarsko doba možete uočiti posvuda – izuzev u statistici produktivnosti”. Osim što je primer za ono što “pali” kao humor među ekonomistima, ta enigma je postala poznata kao Solouov paradoks, pojam koji označava da čak i kad tehnologija napreduje, produktivnost može da zaostaje. To je paradoks, jer, iako znamo da tehnologija povećava produktivnost a veća produktivnost stvara ekonomski rast, ne možemo da dokažemo da ove dve stvari rade u tandemu.

Solouov paradoks je na vrh pameti svima na ovogodišnjem Svetskom ekonomskom forumu (WEF) u Davosu, u Švajcarskoj, na godišnjem sastanku top političara, izvršnih direktora, bankara i ekonomista. Konkretno: očigledno je da tehnologija menja skoro svaki aspekt našeg života – od toga kako pojedinci zarađuju platu do toga kako države vode ratove. Kada će nam onda ekonomska istorija reći kada je vreme za rast?

Umesto da bude spreman da ubira plodove tehnološkog prodora, svet se sve više priprema za ono što bi moglo biti još jedna globalna recesija u 2016. Usporavanje rasta u Kini, bauljanje Evrope, opadajuće cene nafte koje istovremeno desetkuju rast na tržištima u razvoju i ne uspevaju da obezbede uobičajeni podsticaj bogatijim zemljama – sve ove stvari dodaju svoj doprinos “savršenoj oluji” globalne mrzovolje. Čak i SAD, koje bi trebalo da budu najsvetlija tačka u globalnoj ekonomiji, očekuju da će njihov rast BDP-a ove godine možda biti i niži od oskudnih 2% kojem su se svojevremeno nadali. Osam godina posle Velike recesije, ovo je više nego depresivno za američke političare koji se još uvek živo sećaju drhtanja zbog zamalo potpunog kolapsa globalnog finansijskog sistema u 2008. godini.

Ovaj sumorni scenario se odvija usred onoga što publika Svetskog ekonomskog foruma (WEF) naziva “četvrtom industrijskom revolucijom”. Ona obuhvata mnogo najuzbudljivijih i obećavajućih tehnoloških inovacija našeg vremena u velikom broju polja, uključujući veštačku inteligenciju, mašinsko učenje, robotiku, nanotehnologiju, 3D štampanje, genetiku i biotehnologiju. Ne samo da se ove oblasti razvijaju brže nego ikada ranije, već se one i preklapaju na način koji remeti globalnu ekonomiju, počevši od tržišta rada. U izveštaju koji je objavio WEF tokom konferencije, predviđa se da ovi trendovi, u kombinaciji sa drugim socio-ekonomskim i demografskim promenama, neće dovesti do porasta broja radnih mesta, već do neto gubitka od preko 5 miliona radnih mesta u 15 vodećih razvijenih i zemalja u razvoju do 2020. godine.

Veliko je pitanje da li će se ovaj privredni paradoks razrešiti sam tokom vremena, na način na koji se to dogodilo sa poslednjim. Sredinom 1980-ih prošlog veka, kompanije širom sveta, pre svega u SAD, počele su sa velikim ulaganjima u nove kompjuterske i softverske tehnologije. Personalni računari su odjednom bili svuda, a kompanije poput Microsofta su procvetale.

Pošto je ekonomski rast samo produktivnost u kombinaciji sa rastom stanovništva, koja u svetu usporava, potrebno nam je da 4. industrijska revolucija počne da proizvede i malo magije

Pošto je ekonomski rast samo produktivnost u kombinaciji sa rastom stanovništva, koja u svetu usporava, potrebno nam je da 4. industrijska revolucija počne da proizvodi i malo magije

Ipak morali smo da pričekamo do kasnih 90-tih da bi smo videli da je ekonomija izvukla neku korist iz ovih kretanja. Sličan trend vidimo i sada: ljudi u svojim džepovima nose moć nekoliko računara u obliku svojih pametnih telefona. Programi za njih koštaju samo par dolara, u poređenju sa stotinama dolara potrebnih za kupovinu softvera neophodnih da bi ste stavili svoje računare u pogon. A ipak produktivnost čami na dnu. Pošto je ekonomski rast u osnovi samo produktivnost u kombinaciji sa rastom stanovništva, koja usporava u većini delova sveta, nama je očajnički potrebno da četvrta revolucija počne da proizvodi malo magije.

Deo problema je u tome što je ova revolucija do sada uglavnom bila potrošačka. Prema nedavnom izveštaju McKinsey Global Institute (MGI), samo oko 18% američke industrije je u potpunosti prihvatililo. Svako koristi Internet, ali samo nekolicina sektora – mediji, finansijske usluge, i IT koriste digitalne tehnologije u potpunosti za rast svog poslovanja. Štaviše, ove industrije nisu naročito veliki poslodavci u odnosu na manje tehnološki napredne, kao što su obrazovanje, maloprodaja i proizvodnja.

U stvari, najmanje digitalno opremljene industrije, uključujući turizam, zdravstvenu zaštitu i krajnje maloprodajne usluge, trenutno su najbrži kreatori posla. S obzirom da digitalno robusnije industrije imaju tendenciju da stvaraju manje ali bolje plaćenih poslova, to je loša formula za produktivnost, a da ne pominjemo plate i ekonomski rast. “Svi mi koristimo cool nove tehnologije, a nekoliko kompanija prave profit na njima kao da su banditi, ali mi jednostavno još ne vidimo efekte na produktivnost i rast koji bi se prelili na celinu ekonomije”, kaže direktor MGI Džejms Manjika (James Manyika), jer industrija kao celina se još uvek nije ukrcala na taj brod.

Deo objašnjenja je i kašnjenje koje je prirodno. Bilo je potrebno čekati 50 godina da bi se efekti uvođenja električne energije prelili na celu ekonomiju. PC revoluciji je trebalo oko jedne decenije. Predstojeći talas će čak možda doći i malo brže, s obzirom da se kompanije sada suočavaju sa pritiskom ne samo unutar svojih industrija, već i izvan njih. Četvrta industrijska revolucija primorava kompanije da se takmiče u svim sektorima i preko svih dosadašnjih granica. Kompanije Tesla i Google su imale uticaja na dugoročno planiranje u Fordu i General Motorsu, na primer. I globalizacija se demokratizuje i mala i srednja preduzeća (MSP) koriste tehnologiju da se takmiče sa većim izazivačima u inostranstvu. Developeri aplikacija u zapadnoj Africi sada mogu da prodaju svoju robu jednako lako kao i oni u Kaliforniji.

Ali velika, tradicionalna industrijska preduzeća su još uvek daleko najveći svetski poslodavaci. To je jedan od razloga što svi gledaju ulazak General Electric u industrijski Internet, ili Internet svih stvari (Internet of things). Tokom proteklih nekoliko godina, 124-godišnja firma se transformisala vraćajući se svojim korenima industrijskog inovatora, kladeći se na ideju da će, kao što se to u  SAD desilo u posleratnom periodu, tržišta u razvoju na kraju doživeti bum srednje klase. GE se sada fokusira na rast saobraćaja, infrastrukture, komunikacija, izgradnju i poslove u oblasti zdravstvene zaštite. Do sada, izgleda da se to isplatilo.

Uznemirujući problem sa zaostatkom u dolasku ovih pozitivnih trendova se negativno odrazio na sferu rada. Radnici sa srednjim dohotkom posebno su osetili stagnaciju svojih plata dok je tehnologija sve više napredovala na privrednoj lestvici. MGI procenjuje da bi se taj trend mogao ubrzati u narednoj deceniji, kako veštačka inteligencija bude radila sve više poslova koji su do tada bili rezervisani za ljude. Trenutne AI tehnologije mogu da zamene samo oko 5% radnih mesta, ali će značajno promeniti prirodu većine njih, što znači da će kompanije i vlade podjednako morati da troše više novca i vremena za obuku radnika u budućnosti. U suprotnom, zarade će nastaviti da stagniraju, kao i tražnja. (U SAD i većini ostalih bogatih zemalja, potrošačka tražnja je najveća komponenta ekonomije.)

Isto tako, nejednakost će rasti. Među uskomešanom gomilom belih knjiga u Davosu: Oksfamov izveštaj o “ekonomiji 1%” ističe da 62 najbogatija čoveka u svetu sada imaju toliko bogatstvo koliko i polovina planete. “Četvrta industrijska revolucija, Internet of Things – sve to može stvoriti rast i prosperitet na duge staze, ali u kratkom roku, ako želite rast, morate da kreirate veću tražnju”, kaže Manjika. S obzirom da ovih 1% uprkos svom bogatstvu mogu da kupe (ipak) ograničenu količinu dobara, to će zahtevati stvaranje dalekosežnih pretpostavki rasta –promene u velikom broju oblasti od načina oporezivanja do korporativnog upravljanja do obrazovanja i infrastrukture. Ukratko, to su teške stvari.

Sve ove teme će biti živo diskutovane u Davosu. Ali elite na Magičnoj planini nemaju beskonačno vreme da deluju na osnovu tih saznanja. Jedno od najnovijih uznemirujućih istraživanja koja su objavljena je godišnji Edelmanov barometar poverenja (Edelman Trust Barometer), koji je obuhvatio više zemalja i u okviru koje su na desetine hiljada ljudi pitali koliko veruju vlasti, biznisima, nevladinim organizacijama i medijima da će uradi ono što je ispravno za stanovništvo u celini. Istraživanje je pokazalo da postoji dubok jaz u verovanju u institucije  između dobrostojećeg dela stanovništva i onih ostalih. Dok je poverenje u porastu među obrazovanom elitom, ono je gotovo na rekordno niskom nivou među prosečnim svetom. Nije ni čudo što imamo socijalne nemire, populizam i politiku besa među temama o kojima se raspravlja u Davosu.

Kao što istorija nažalost pokazuje, nema nikakvog paradoksa na delu kada slabost ekonomije generiše više ekstremizma, izolacionizma i nestabilnosti.


The Time

Tehnološka revolucija je podbacila

Već neko vreme čitamo o tehnološkoj revoluciji: Čitave industrije su “narušene” (disrupted), način na koji radimo najjednostavnije stvari se menja, tempo inovacija se ubrzava. Prema ekonomskim podacima, međutim, ne dešava se baš ništa posebno. Kome da verujemo, našim očima ili podacima? To nije očigledan izbor, piše Leonid Bershidsky za  poslovni portal Bloomberg.

33Bivši američki sekretar za finansije Leri Samers (Larry Summers) govorio je o jednom aspektu tog paradoksa na nedavnoj konferenciji o produktivnosti. Ako tehnološke inovacije teraju nekvalifikovane radnike izvan korpusa radne snage – 1965. godine u SAD je radilo 19 od 20 muškaraca u dobi od 25 do 54, a sada samo 17 – ne bi li trebalo da produktivnost brže raste? Intuitivno, trebalo bi, kako zbog manje zaposlenih i rasta ekonomije tako i zbog činjenice da iz korpusa radne snage bivaju izbačeni oni koji su najmanje produktivni.

Umesto toga, ukupan faktor rasta produktivnosti u Sjedinjenim Državama je prepolovljen u protekloj deceniji, u poređenju sa prethodnim periodom.

Samersov intuitivni odgovor – on je, naime, u svom govoru istakao da produktivnost nije bila njegovo akademsko polje – bio je da je možda ekonomski rast pogrešno meren: Metodologija koju već generacijama koristimo da bi izmerili BDP je možda nepogodna da “uhvati” ono što se događa u vrlom novom svetu. Samers tvrdi, na primer, da nema očiglednog načina da se izmeri poboljšanje kvaliteta nastalo usled inovacija. On je od svoje publike tražio da glasa: “Šta bi ste radije izabrali za sebe i svoju porodicu: zdravstvo iz 1980. i cene iz 1980. ili zdravstvo iz 2015. i cene iz 2015.?” Nije teško pogoditi odgovor.

Samers je zatim zaključio da je u stvarnosti, poboljšanje kvaliteta u zdravstvu učinilo da inflacija u ovom sektoru bude negativna u poslednjih 30 godina, proizvodeći oko 0,3-0,4 odsto bruto domaćeg proizvoda koji nije uračunat u ukupan privredni rast. On je dodao:

16„To što primećujemo u zdravstvu, je, po mom mišljenju, bar donekle prisutno i u mnogim drugim oblastima. Kad odete u prodavnicu, postoji mnogo više vrsta proizvoda u prodavnici nego što ih je nekada bilo. Zaista je lakše proći kroz aerodrom sa bording kartom na mobilnom telefonu nego u vreme kada smo nosili kartu do pulta za karte koja je potom bila čekirana da bi smo dobili bording kartu. Rado bih platio 30 odsto, čak 40 odsto od cene moje karte od Bostona do Vašingtona, da bih imao dodatne pogodnosti u vezi sa načinom na koji sada putujem.

Argument o pogrešnom merenju je takođe omiljen u Goldman Saksu (Goldman Sachs) kada treba objasniti paradoks produktivnosti.

Investiciona banka tvrdi da je u domenu softvera i digitalnog sadržaja mnogo teže meriti nivo cena prema kvalitetu i njihov stvarni doprinos društvenom proizvodu nego u većini drugih sektora.

Ekonomisti koji su specijalizovani za merenje produktivnosti nisu baš voljni da “kupe” ova objašnjenja. U istom tom Peterson Institutu (Peterson Institute), gde je Samers govorio na konferenciji, Džon Fernald (John Fernaldiz FED-a u San Francisku rekao je da je moguće da ima teškoća u merenju kvalitativnih promena, što može dovesti do procena nižeg od realnog BDP i industrijske proizvodnje, ali da je ovde reč o samo 0,1 odsto do 0,2 odsto “potcenjivanja” bruto domaćeg proizvoda, što nije dovoljno da se objasni veliko usporavanje produktivnosti.

02Osim toga, mnoga od tih nedavnih poboljšanja nisu baš nešto što nas čini produktivnijim na poslu. “Recimo, prednosti gledanja videa sa kućnim ljubimcima na Internetu nisu uračunate u rast BDP, rekao je Fernald. Različite vrste digitalne zabave i komunikacija u kojima uživamo zahvaljujući tehnološkoj revoluciji uglavnom utiču na našu ne-tržišnu aktivnost. Drugi način razmišljanja o tome je da mnoge od nedavnih inovacija samo olakšavaju i čine zabavnijim stvari za koje teško da smo ikad i primetili da su teške i nezabavne. Ljudi koriste internet aplikacije za slanje poruka umesto ranijeg oslanjanja na e-mail ili plaćaju svojim telefonima, tamo gde su nekada vadili kreditnu karticu. Ne postoji vidljiva promena ni u korišćenju vremena – jednostavno prelazimo na nov, navodno savršen način da završavamo iste stare transakcije. Veći deo “Internet of Things” (sada se često naziva Internetom svega) – povezanih sijalica i slavine, prekomerne elektronike i softvera u automobilima – pruža ovu vrstu “poboljšanja kvaliteta”: gadžeti su divni, ali su retko od suštinskog značaja.

Postoji mogućnost da se sva ta poboljšanja uvrste u novu formulu izračunavanja BDP, ali to bi značilo promenu celog modela – u suštini cele ideologije – načina na koji se meri ekonomija. Umesto rešavanja paradoksa produktivnosti, takve promene bi ga jednostavno zaklonile.

43Pronalaženje prihvatljivog objašnjenja u okviru trenutnog skupa pravila nije nemoguće. U jednoj upravo objavljenom dokumentu, Rajan Deker (Ryan Decker) iz Upravnog odbora Federalnih rezervi i njegovi saradnici ističu da je brzi rast produktivnosti 1980-ih i 1990-ih bio vođen “visokom stopom rasta mladih firmi” – drugim rečima, start-upova. To je nešto kontra-intuitivno s obzirom na trenutnu vidljivost start-up kulture i preferenckoje generacije Y i Z gaje prema preduzetništvu, ali, prema Dekerovom papiru, poslovna dinamika u SAD je naglo opala od 2000. godine: “SAD ima mnogo niži tempo proizvodnje start-upova, a oni koji se probiju imaju manje šanse da postanu visoko rastuće firme.”

Poslovna dinamičnost je opala kako u sektoru novih tehnologija koji je obavijen tolikim uzbuđenjem i vrlo “in” kao i u tradicionalnijim sektorima – maloprodaji i proizvodnji. Deker i njegovi saradnici nisu istraživali razloge ove pojave, ali moguće objašnjenje je da se tehnološka revolucija zaista desila u 1980-im i 1990-im. 20Personalni računari su doneli veliki napredak. Ipak pre dvadeset godina, neki su očekivali više rasta produktivnosti od kompjuterizacije nego što ju je ona stvarno donela i diskutovali su o objašnjenjima koje smo gore pomenuli – kao što je pogrešno merenje. Što se više stvari menjaju, to više ostaju iste.

Uspon mobilnih ili društvenih mreža doneo je značajne promene, ali ne revolucije u smislu produktivnosti i uticaja na ekonomiju. Paradoks produktivnosti će nestati kada se pojavi jedna stvarno velika stvar. U ovom trenutku, mi živimo na repu buma koji su iznedrile prethodne generacije – i možda upravo prolazimo kroz proces inkubacije neposredno pred novi skok napred.


Leonid Bershidsky, Bloomberg


Svi smo sada – Evroazijci

U novom dobu geopolitikeEvropljani moraju da misle na superkontinentalnoj skali, piše za FT prvi sekretar Portugala u EU diplomatiji, Bruno Makaeš (Bruno Macaes)*

05

Prošlo je pet godina otkako je Vladimir Putin, tada ruski premijer, pozvao na formiranje jedne ekonomske zajednice od Lisabona do Vladivostoka – ali Evropa i danas nije ništa bliža razumevanju onoga na šta je Putin mislio.

Kada je Putin govorio o “istinskoj, i istinski usaglašenoj sintezi dve ekonomije”, uključujući i napredne forme integracija i zajedničkih industrijskih politika, činilo se da govori jezikom Brisela. Do današnjeg dana, može se čuti čežnja izražena na sastancima Evropskog saveta za ono što su politički lideri smatrali da predstavlja predlog za stvaranje slobodne trgovinske zone na kontinentu. Smatra se da je to bio trenutak kada se Putin najviše približio prihvatanju metoda i ciljeva EU.

Istini za volju, bilo je suprotno. Putin je samo lansirao nove reči u tradicionalnoj teoriji ruske geopolitike. Rusija će uvek biti previše evropska za Aziju i previše azijska za Evropu. Ali u Evroaziji se može osećati kao kod kuće.

Ova ideja je izazvala malo entuzijazma zapadno od Petrograda; na istoku, međutim, to je druga priča. Peking zna da njegov nastavak ekonomskog rasta zavisi od razvoja centralnih i zapadnih provincija, kao i na pronalaženju novih prostora za kapitalne investicije – da ne pominjemo obezbeđivanje stabilnog snabdevanja sirovinama. Otuda kineski smeo plan da oživi stari put svile preko centralne Azije ka Evropi i na Bliskom Istoku.

00

Možda je, otkrivajući potencijalno pozitivne znake svojih azijskih suseda, ruski ministar spoljnih poslova prestao da priča o Vladivostoku kao o istočnoj ivici novog superkontinenta i umesto toga sada koristi imena kao što su Džakarta ili Šangaj.

Zapadni Evropljani su skloni da to odbace kao oholost. U stvari, iza ove ideje je ubedljiva logika. Razmislite o nerešenim međunarodnim pitanjima u poslednjih 20 godina – uspon Kine, umesto Rusije, energetska bezbednost i islamski radikalizam. Svi oni prekoračuju granicu koja deli Evropu i Aziju. Oni se, zapravo, mogu rešiti samo u okviru proširenog, novog superkontinenta. U okviru ove velike kopnene mase, Evropa je malo više od perifernog poluostrva.

Ova činjenica je bez sumnje u korenu i ruskih i kineskih proračuna. Barem u jednom ključnom pogledu, moramo priznati da su u pravu. Veštačka podela Evrope i Azije ne može se održati u današnjem povezanom svetu. Halford Makinder (Halford Mackinder), britanski akademik koji je bio otac moderne geopolitike, istakao je da, kada se Azija spoji sa Evropom, neće postojati ekvivalent jakim prirodnim granicama Sahare i Himalaja. Zanimljivo, on je takođe predložio razlog zbog koga nikada nismo počeli da razmišljamo o Evropi i Aziji kao o jednom kontinentu a taj je da pomorci nisu bili u stanju da naprave putovanje oko Evroazije. Ipak, u istoriji postoje više nego dobri temelji da Evropljani sebe mogu komotno percipirati kao Evroazijce.

Ali stare navike umiru, i svaki dan mi Evropljani dolazimo bliže razumevanje koliko su važna ta granična područja. Postoji samo jedan način da Evropa pobegne od svoje geopolitičke zamke: i ona mora prihvatiti svoju evroazijsku prirodu. Turske diplomate se već dve godne pozivaju na ovo. U toku ove nedelje, tursko obaranje ruskog lovca koji je navodno povredio granice njenog vazdušnog prostora i ruska pretnja ozbiljnim posledicama, pokazuju da ni Ankara, ipak i najposle, ne sme biti ostavljena sama u ovim pokušajima Kremlja da kontroliše ove tradicionalne kapije Evrope.

02

Nečiji uticaj u novom dobu geopolitike će zavisiti manje ili više direktno od sposobnosti i spremnosti da razmišljaju i deluju na superkontinentalnoj skali. Trebalo bi da pozdravljamo izazove. Uprkos veličini, ruski plan nije naročito inspirativan a nije ni kineski. Nasuprot tome, Evropa se može osloniti na ogromne resurse kapitala i mašte kroz koje može da osmisli nove oblike integracija.

Mnogi od naših regiona i gradova su istorijski bili otvoreni za verske i kulturne uticaje sa istoka. Naši gradovi su dom za velike zajednice čije je poreklo u južnoj i istočnoj Aziji i na Bliskom istoku. Singapur i Hong Kong su postali evroazijske prestonice, fuzije istoka i zapada, zahvaljujući evropskim institucijama i vrednostima. Naše kompanije i brendovi znaju kako da privuku potrošače u Aziji i nastaviće na tome da profitiraju. Evropske investicije, svaki iole značajniji evropski brend, ostaje od najveće važnosti za izazov povezivanja Evrope sa Kinom.

Kada ste poslednji put o sebi mislili kao o Evroazijcima? Zavisi gde ste. Možda je to bilo juče. Ili vam ta ideja možda nikada nije pala na pamet. Zvuči čudno i neverovatno, ali je došlo vreme za to. Što pre to shvatimo, to bolje.


* Pisac je državni sekretar Portugala za Evropu

Trinaesta kineska „petoljetka“: nacrt reformi i pravac ekonomskog rasta

Svet i ekonomski stručnjaci su sa zanimanjem iščekivali ishod sastanka komunističkog vrha Kine, na kojem je glavna i jedina tema bio konačno uspostavljanje 13. petogodišnjeg plana „Azijskog zmaja“. Njim se iscrtavaju planovi i programi reformi i pravac privrednog rasta, i to u momentu kada ova zemlja ulazi u “novu normalu” sporijeg ekonomskog rasta kao i osnaživanja rebalansa prema uslužnom sektoru potrošnji, donosi zvanična kineska novinska agencija Xinhua.

01

Period novog petogodišnjeg plana važi između 2016. i 2020. godine, a ovaj rok će, kako se navodi, „biti ključan za kineske reforme, njime bi se mogao omogućiti veći ekonomski rast, uključujući tu i reforme fiskalne i poreske politike, finansije i državna preduzeća, prenosi Kineska internacionalna korporacija za kapital (CICC), koja važi za jednu od vodećih kineskih investicionih banaka.

Rukovodioci Komunističke partije Kine (CPC) su se u ponedeljak 26. oktobra okupili u Pekingu na četvorodnevnom sastanku čija je tema,uglavnom, bila nastavak krupnih privrednih transformacija, dok će osamnaesto po redu plenarno zasedanje saziva Centralnog Komiteta KPK preispitati predloge za predstojeću „petoljetku“. Nakon što bude usaglašena revizija predloga, očekuje se da će finalni plan bi ratifikovan na godišnjem zasedanju vrhovnog zakonodavnog tela Kine u martu 2016.

Najveći izazov ovom 13. po redu petogodišnjem planu bi mogla biti reforma finansijskog sektora bez većeg uticaja na rast, mišljenje je analitičara sa biznis-portala Bloomberg.

Očekivanja su, barem ona zvanična, da će u novi plan biti inkorporirane brojnije reforme finansijskog tržišta, kako bi se ohrabrio rast malih i srednjih preduzeća kao i poslovni rizici.

Onim finansijskim uslugama koje spadaju u „netradicionalne“ bi mogla biti omogućena značajnija uloga u ekonomiji. Cilj ove mere je smanjiti sadašnje oslanjanje na velike državne banke i njihove tradicionalne funkcije pri izdavanju zajmova.

Nove, medijatorske to jest posredničke finansijske usluge kao što su osiguranje imovine, korporativne i derivatne obveznice, “peer-to-peer pozajmice”, finansiranje putem interneta ili “crowd funding” će najverovatnije biti u žiži interesovanja kineskih regulatornih tela.

04

Krupnija i značajnija funkcija četvorodnevnih sastanaka bila je i prioritetizacija različitih političkih ciljeva, naročito ako se ima u vidu to da je kineski privredni rast nastavio da pada, pa je u trećem kvartalu ove godine iznosio 6,9 odsto, izjavio je vodeći ekonomista za J. P. Morgan Kina, Žu Hajbin (Zhu Haibin).

Baš kao i u prethodnoj petoljetki, ciljani rast BDP-a biće takođe uključen. Tržište procenjuje da bi ciljani rast za period od 2016. od 2020. mogao da bude između 6,5 i 7 odsto.

Žu Hajbin je ovim povodom izjavio kako „Tržište interpretira ciljani rast kao važan indikator načina na koji kineski vrhovni rukovodioci prioretizuju ekonomski rast i strukturalni rebalans.“

Ukoliko ciljani rast bude iznosio manje od 6,5 odsto, to bi značilo da će vlada tolerisati sporiji privredni rast, ostavljajući više prostora za strukturalni rebalans. Shodno ovome, kineska vlada će ulagati manje napora u finansijske podsticaje. Žu je rekao da, „Ukoliko cilj ostane nepromenjen, na sedam odsto, to bi značilo da će kineska vlada biti primorana da održava svoj blag pristup i stav, preduzimajući više olakšica, i to čak možda i na štetu strukturalnog rebalansa.“

Stoga i ne čudi to što niko ne očekuje da ciljani rast bude ispod 6,5 odsto, jer zvanični kineski cilj – a to je udvostručavanje BDP-a u periodu između 2010. i 2020. godine – zahteva u tih deset godina prosečni rast BDP-a od 6,5 odsto.

Prethodni petogodišnji plan, za period 2011.-2015, postavio je cilj godišnjeg privrednog rasta na oko sedam odsto. U razdoblju od 2011. do 2014, ekonomija se širila po godišnjoj stopi od osam odsto.

02

China Voice: Razumevanje kineskog cilja rasta od oko sedam odsto

Svi oni koji s interesovanjem prate ispunjavanje kineskog ekonomskog cilja – a to je godišnja stopa ekonomskog rasta od oko sedam odsto – širenje privrede po stopi od 6,9% zabeleženo u trećem kvartalu ove godine predstavlja istinsko razočaranje.

Cifre, koje su prikazale najniži kvartalni rast u šest proteklih godina, podstakle su neke kineske „dežurne pesimiste“ da preuranjeno izvedu zaključak kako vlasti najmnogoljudnije zemlje sveta nisu uspele da postignu željeni godišnji rast, što je, u svakom slučaju, na više nivoa nedostatak razumevanja namera koje postoje kada se ti ciljevi postavljaju.

Prva stvar: cilj godišnjeg rasta od „oko 7%“ jeste željeni, a ne obavezni cilj.

Obezbeđujući tržištu da igra sve veću ulogu u procesu distribucije resursa za drugu po veličini svetsku privredu, kineski rast bio je pod kombinovanim uticajem više faktora kako na domaćem terenu kao i pod spoljnim uticajima, što je, u svakom slučaju, doprinelo da ekonomska kretanja učini stvari zamršenijima.

Ovogodišnji cilj kineske vlade nije samo obavezni uslov, već više služi kao putokaz za delovanje ali i poruka tržišnim igračima kako bi se osigurala ispravna ekonomska kretanja.

Drugo: cilj od „oko sedam odsto“ nije isključivo pitanje suvih brojki, jer je reč o konceptu osmišljenom tako da bi se podstakao celokupni raspon rasta. Nadležne službe su u nebrojeno navrata ponovile kako bi rast malo iznad ili ispod sedam odsto trebalo da bude shvaćen kao onaj koji je u skladu sa zadatim ciljem i težnjama.

Pa ipak,bilo bi prenagljeno suditi o ‘zdravlju’ kineskog provrednog rasta prema brojkama za samo jedan kvartal. Ovo je prenagljen čin, s obzirom da navedena cifra može da vrlo lako bude zahvaćena kratkoročnim uticajima kao što su turbulencije na berzama, ali i monetarne promene u drugim ekonomijama.

Gledajući, međutim, jednu malo širu sliku, osnove koje podržavaju stabilan rast kineske ekonomije su ostale netaknute.

Umesto isključivog fokusa samo na brojku od sedam odsto, trebalo bi da se usvoji daleko sveobuhvatnije razumevanje ovog cilja, s obzirom na to da su industrijska struktura, stopa zaposlenih i rast BDP-a ključni faktori koje bi trebalo razmatrati u trenutku kada se budu procenjivali i ocenjivali ekonomski uslovi.

Pa ipak, posmatrajući s vedrije strane, kineska berza rada je većinom ostala stabilna, i to uprkos ekonomskim potresima.

Registrovana stopa nezaposlenih u urbanim područjima iznosila je 4,04% na kraju juna 2015, a u tim područjima u prvoj polovini ove godine otvoreno i 7,18 miliona novih radnih mesta.

U poređenju s izvozom i investicijama, potrošnja je poslednjih decenija bila manje izražen pokretač privrednog rasta za kinesku ekonomiju, iako, uprkos tome, ona ipak brzo „hvata korak“ s ostalima.

U prvoj polovini 2015, potrošnja je ekonomskom rastu doprinela sa više od 60 odsto, što je dobar dokaz uspešnog kineskog privredno-ekonomskog restrukturisanja.

Osim toga, izvesno je kako se unapređuje i industrijska struktura. Uslužna industrija je u prvoj polovini ove godine sačinjavala 49,5 odsto BDP-a. Primera radi, pre pet godina, tačnije 2010, ovaj udeo iznosio je 39,2 odsto.

06

Uloga tog sektora u podsticanju ekonomskog rasta doprinela je da se ublaži oslanjanje Kine na sektore vezane uz resurse i energetiku, kao i u transformaciji prema modelu vođenom visokom tehnologijom i inovacijama.

Uz podršku i podsticaj kineske vlade, preduzetništvo i inovacije prihvaćeni su kao izvor konkurentnih prednosti, uz značajne prednosti koje dolaze od takvih sektora u povoju kao što su obnovljiva energija, potrošačka elektronika i mobilne aplikacije.

Rezultat svega ovoga ogleda se u tome što Kina sada doživljava pravi procvat start-upova, s obzirom da je u poslednja tri tromesečja, i to na dnevnoj bazi, bivalo registrovano i do 30 000 novih, početničkih (startap) preduzeća.

Veoma pozitivne ekonomske promene se skoro svakodnevno dešavaju, s obzirom na to da novi pokretači rasta dobijaju na efektu tokom svog nastojanja da ublaže tj. amortizuju pritiske koje sa sobom nose usporavanje usled industrijske prezasićenosti, oslabljenog tržišta nekretninama te tendencije usporavanja rasta trgovinske stope.

Nema nikakve sumnje da će ovo biti jako bolna bitka, premda s dubljim reformama – i širim otvaranjem – otpornost kineske privrede nikako ne bi trebalo potcenjivati.


Xinhua, China Daily 28.okt, 2015.

Zašto su bogati toliko bogatiji

Inequality

Prikaz knjiga: Joseph Stiglitz, Veliki jaz: Nejednaka društva i šta da se radi /The great divide: Unequal societies and what we can do about them/; Joseph Stiglitz, Nova pravila američke ekonomije: Program za rast i zajednički prosperitet /Rewriting the rules of the American economy: An agenda for growth and shared prosperity/; Joseph Stiglitz i Bruce Greenwald, Ka društvu znanja: Novi pristup rastu, razvoju i društvenom progresu /Creating a learning society: A new approach to growth, development, and social progress/.

Osnovna istina o današnjem američkom ekonomskom rastu je to da rad obavljaju mnogi a da stvarna nadoknada uglavnom ide nekolicini. Žalosna statistika je poznata: jedan odsto zaposlenih donosi kući više od 20 odsto prihoda, a njihov udeo se više nego udvostručio tokom prethodnih trideset pet godina. Dobit onih 0,1 odsto na vrhu još je veća. U tom istom periodu, prosečne plate i prihodi američkog domaćinstva malo su se povećali, a u nekim demografskim grupama (npr. muškarci sa srednjom školom) čak i smanjili.

Nejednakost prihoda postala je tako veliki problem da su čak i političari iz redova republikanaca počeli da osuđuju njene posledice. Nije neobično što demokrati poput Baracka Obame nazivaju bavljenje nejednakošću „presudnim izazovom našeg vremena“. Ali činjenica da je Jeb Bush u svom prvom govoru o političkim smernicama u 2015. godini pomenuo frustraciju koju osećaju Amerikanci zato što se „samo mali deo stanovništva penje ekonomskim liftom“ pokazuje da je nejednakost postala suviše očigledna i suviše štetna da bi se mogla ignorisati.

Nešto slično se dogodilo i u ekonomiji. Istorijski gledano, akademski ekonomisti, barem u dominantnoj neoklasičnoj tradiciji, nisu mnogo brinuli zbog nejednakosti. Ekonomija se bavila proizvodnjom i alokacijom, kao i efikasnim korišćenjem oskudnih izvora. Ekonomiju je zanimalo povećavanje kolača, a ne način na koji će on biti podeljen. Mnogim ekonomistima rasprava o jednakosti izgledala je opasna zato što podrazumeva nužno „nagađanje“ između efikasnosti i jednakosti: mešanje u način na koji tržište deli kolač na kraju će smanjiti kolač. Često se citiraju reči Roberta Lucasa, ekonomiste na Univerzitetu Čikaga: „Među sklonostima koje su štetne za zdravu ekonomiju najzavodljivija… i najotrovnija je fokusiranje na pitanje distribucije.“

03

Danas se krajolik ekonomske debate promenio. Nejednakost je u središtu najpopularnije ekonomske knjige u novije vreme, Kapitala ekonomiste Thomasa Pikettyija. Rad Pikettyija i njegovog kolege Emmanuela Saeza uspešno je dokumentovao porast dohodovne nejednakosti, ne samo u SAD-u već širom sveta. Najveće ekonomske institucije kao što su MMF ili OECD objavljivale su studije u kojima se tvrdi da nejednakost ne pogoduje ekonomskom rastu već mu, naprotiv, škodi. Danas se u ekonomskim časopisima lako mogu naći rasprave o toj temi.

Idealan trenutak za ekonomistu sa Univerziteta Kolumbije Josepha Stiglitza. U godinama od početka finansijske krize Stiglitz je bio među najglasnijim i najuticajnijim intelektualcima u javnosti koji su ukazivali na cenu nejednakosti i na to šta i kako se može učiniti koristeći vladinu politiku. U svojoj knjizi iz 2012. godine Cena nejednakosti i nizu članaka i kolumni za Project Syndicate, Vanity Fair i The New York Times, koji nisu objavljeni u Velikom jazu, Stiglitz pokazuje da porast nejednakosti u Sjedinjenim Državama nije prirodni rezultat već je suštinski oblikovan „našim pravilima i našom politikom“, s katastrofalnim posledicama po društvo i ekonomiju u celini. U nedavnom izveštaju za Rooseveltov institut, pod naslovom Ponovno pisanje pravila, Stiglitz je naveo detaljan spisak reformi koje bi, po njegovom mišljenju, omogućile stvaranje „ekonomije koja radi za svakog“.

Stiglitzovo istupanje u ulozi istaknutog kritičara postojećeg ekonomskog poretka nije bilo neobično. Tema njegove doktorske teze bila je nejednakost. A tokom cele svoje akademske karijere nastojao je da pokaže da se ne može računati s tim da će tržišta uvek proizvesti idealan rezultat. U nizu izvanredno važnih radova, za koje će na kraju dobiti Nobelovu nagradu, Stiglitz je pokazao kako su nepotpune i asimetrične informacije redovno vodile tržišta do rezultata koji nisu predstavljali najveće moguće blagostanje. Tvrdio je da to znači, bar u teoriji, da dobro usmerene intervencije vlade mogu pomoći u ispravljanju tih nedostataka tržišta. Stiglitzov rad na tome se nastavio: upravo je napisao (sa Bruceom Greenwaldom) Stvaranje društva koje uči, zgusnut akademski rad o tome kako vlada može da podstakne inovaciju u doba ekonomije znanja.

Stiglitz je bio predsedavajući Odbora ekonomskih savetnika u Klintonovoj administraciji, a zatim je bio glavni ekonomista u Svetskoj banci tokom azijske finansijske krize krajem devedesetih. Iskustvo mu je pokazalo da su mnogi saveti koje su zapadni ekonomisti davali zemljama u razvoju nerazumni, pa je u knjigama kao što je Globalizacija i njena nezadovoljstva (Globalization and Its Discontents, 2002) oštro kritikovao način na koji Sjedinjene Države nastoje da upravljaju globalizacijom i ta kritika ga je učinila kultnim junakom velikog dela sveta u razvoju. U sličnom duhu, Stiglitz je bio jedan od najoštrijih kritičara načina na koji se Evrozona bavila grčkom dužničkom krizom. On je tvrdio da su ideološka posvećenost takozvane trojke strogoj štednji i njeno protivljenje ozbiljnom otpisu duga produbili grčke ekonomske teškoće i stvorili mogućnost da se zemlja suoči sa „beskrajnom recesijom“. Po njegovom mišljenju, u borbi oko grčke budućnosti ne radi se samo o ispravnoj strategii već i o „ideologiji i moći“. Ta perspektiva je bila ključna i za njegov rad o nejednakosti.

U Velikom jazu Stiglitz govori o toj temi svojim najpopularnijim – i najpopulističkijim – glasom. Dok je Pikettyjev Kapital napisan hladnim, bestrasnim tonom, Veliki jaz je očigledno zamišljen kao politička intervencija i njegov ton je često nestrpljiv i gnevan. Kao zbirka kolumni, to je donekle fragmentarna knjiga koja sadrži ponavljanja, ali njena teza je jasna: nejednakost u Sjedinjenim Državama nije nesrećni nusproizvod ekonomije koja inače dobro funkcioniše. Umesto toga, ogromna bogatstva na vrhu dohodovne lestvice u velikoj meri su posledica sposobnosti jednog procenta da manipuliše tržišta i politički proces u svoju korist. (Otud naslov njegovog najpoznatijeg članka u Vanity Fairu: „Od jednog procenta, jednim procentom, za jedan procent“.) Veliko povećanje nejednakosti je znak da je sam američki kapitalizam žalosno zastranio. Ono u čemu smo se zaglavili, tvrdi Stiglitz, nije pravi kapitalizam već surogat tog sistema.

10

Nejednakost očigledno nema samo jednu definiciju. Kao što piše Stiglitz:

„Ima mnogo različitih strana američke nejednakosti: ekstremni dohodak i bogatstvo na vrhu, splašnjavanje sredine, povećavanje siromaštva na dnu. Svaki ima sopstvene uzroke i zahteva posebne mere.“

Ali u Velikom jazu Stiglitza pre svega zanima jedna dimenzija nejednakosti: provalija između ljudi na samom vrhu i svih drugih. Njegova analiza jaza usmerena je na pitanje zašto se prihodi na vrhu tako brzo povećavaju pre nego zašto svi drugi prihodi stagniraju. Mada Stiglitz očigledno priznaje značaj opadanja moći sindikata, uticaj globalizacije na američke radnike i sve manju vrednost minimalne nadnice, on se ovde pre svega bavi pitanjem zašto su danas bogati ljudi tako mnogo bogatiji nego nekad.

Da bismo odgovorili na to pitanje, moramo najpre priznati da se povećanje najviših prihoda u SAD još odnosi na prihode od rada a ne od kapitala. Kao što pokazuje njen naslov, Pikettyjeva knjiga je uglavnom o kapitalu: o načinu na koji koncentracija bogatstva teži da se reprodukuje, što vodi sve većoj nejednakosti. A to je sve veći problem u SAD-u, naročito na vrhu dohodovnog spektra. Ali glavni razlog za to što su ljudi na vrhu ovih dana mnogo bogatiji nego što su bili nekad (i tako mnogo bogatiji od svih drugih) nije to što imaju mnogo više kapitala. Glavni razlog je to što su za svoj rad plaćeni više nego ranije, dok su svi drugi plaćeni isto ili manje. Generalni izvršni direktor korporacije, na primer, danas je daleko više plaćen nego što je bio ’70-ih godina, dok radnici na pokretnoj traci nisu. Mada su dohoci na vrhu porasli u zemljama širom sveta, nigde nisu rasli brže nego u SAD-u.

Jedno moguće opravdanje te pojave je to da su bogati tako mnogo više plaćeni zato što stvaraju mnogo više vrednosti nego nekad. Globalizacija i ekonomija su povećale veličinu tržišta koju uspešne kompanije i pojedinci (poput pop pevača i sportista) mogu da postignu, pa se zato više nego ikad isplati biti superstar. A kako su kompanije postale veće, potencijalna vrednost koju direktor može da doda takođe se povećala i podigla njegovu platu.

Stiglitz ne prihvata ništa od toga. On vidi povećanje prihoda na vrhu uglavnom kao posledicu onoga što ekonomisti nazivaju „rentijerske povlastice“. Većina misli o renti kao o plaćanju stanodavcu za korišćenje njegove imovine. Ali ekonomisti tu reč koriste u širem smislu: to je svaki višak koji kompanija ili pojedinac ostvaruju zato što nešto zadržava konkurentske snage da obore dobit. Renta je ekstra profit koji monopolista zarađuje zato što nema konkurencije. Renta su i ekstra profiti koje zarađuju velike banke zato što imaju prećutnu podršku vlade, koja će ih spasiti ako stvari krenu naopako. A renta su i ekstraprofiti koje ostvaruju farmaceutske kompanije zato što su njihovi proizvodi zaštićeni patentima.

Nisu sve rente strašne za ekonomiju – u nekim slučajevima one su nužno zlo. Imamo patente, na primer, zato što mislimo da će nad troškom davanja privremenog monopola prevagnuti koristi od povećanja inovativnosti koju će podstaći zaštita patenta. Ali rente čine ekonomiju manje efikasnom zato što je odvlače od ideala sveopšte konkurencije i što pogoršavaju situaciju potrošača. Dakle, iz perspektive ekonomije kao celine rentijerske povlastice su gubljenje vremena ili energije. Kao što kaže Stiglitz, ekonomija trpi kada se „više napora ulaže u rentijerske povlastice – dobijanje veće kriške ekonomskog kolača zemlje – nego u povećavanje kolača“.

08

Rente nisu ništa novo – ako se vratite u pedesete, mnoge velike američke korporacije imale su slabu konkurenciju i uživale u nečem sličnom oligopolisu. Ali moglo bi se pokazati da se količina rentijerskih povlastica u američkoj ekonomiji povećala tokom godina. Broj patenata je mnogo veći nego što je bio. Autorska prava su produžena. Mnogo su uobičajenije licence (koje štite profesionalce od konkurencije). Mlaki zakoni protiv kartela smanjili su konkurenciju u mnogim granama industrije. Što je još važnije, finansijska delatnost je sada mnogo veći deo američke ekonomije nego što je bila sedamdesetih, a finansijski profiti su za Stiglitza uglavnom rezultat „predatorskog grabljenja rentijerskih povlastica“, među njima i eksploatacije neinformisanih zajmoprimaca i investitora, te rđavih regulatornih obrazaca i preuzimanja rizika za koje finansijske institucije ne snose punu odgovornost (jer će im vlada priskočiti u pomoć ako stvari krenu naopako).

Sve te rentijerske povlastice, kaže Stiglitz, donose nekim delatnostima kao što su finansije i farmaceutska industrija, i nekim kompanijama u tim delatnostima, prekomeran deo nagrade. A i u okviru tih kompanija nagrade teže da se koncentrišu zbog onog što Stiglitz naziva „zloupotrebom korporativnog upravljanja koja navodi izvršne direktore da uzimaju nesrazmeran deo korporativnih profita“ (još jedan oblik rentijerske povlastice). Po Stiglitzovom shvatanju ekonomije, oni na vrhu zarađuju tako mnogo zato što sakupljaju mnogo renti.

To nije loše samo u apstraktnom smislu, kaže Stiglitz, već slabi društvo i ekonomiju. To podriva američko osećanje identiteta, u kom su „fer-plej, jednakost prilika i osećanje zajednice tako važni“. To otuđuje ljude od sistema. I zbog toga je manje verovatno da će bogati, koji su očigledno politički uticajni, podržati državno investiranje u javna dobra (kao što su obrazovanje i infrastruktura): ta dobra nemaju veliki uticaj na njihov život. (Verovatnije je da će jedan procenat podržati smanjenje troškova za školu, autoputeve itd.)

Zanimljivije i spornije je Stiglitzovo tvrđenje da nejednakost nanosi ozbiljnu štetu ekonomskom rastu: što je nejednakost u zemlji veća, to će zemlja imati sporiji rast. On kaže da nejednakost ugrožava tražnju jer bogati troše manje nego što zarađuju. Nejednakost vodi prekomernom zaduživanju jer ljudi imaju potrebu da pozajmljuju kako bi nadoknadili stagniranje zarade i dostigli standard svojih suseda. A to podstiče finansijsku nestabilnost pošto centralne banke pokušavaju da nadoknade zakočene zarade naduvavajući balone koji na kraju pucaju. (Razmotrite, na primer, kako je Alan Greenspan podsticao pa i tolerisao stambene balone dok je bio na čelu Federalnih rezervi.) Dakle, ekonomija u kojoj vlada nejednakost manje je snažna, produktivna i stabilna nego što bi inače bila. Iz toga sledi da bi više jednakosti rezultiralo većom a ne manjom efikasnošću. Kao što piše Stiglitz: „Vođenje računa o drugom nije dobro samo za dušu – već i za biznis.“

To objašnjenje rasta i posledica nejednakosti vrlo je jasno, ali i sumorno. Mora se, međutim, reći i da je i previše pojednostavljeno. Uzmimo pitanje da li nejednakost zaista loše utiče na ekonomski rast. Izgleda verovatno da je tako i mnoge studije to potvrđuju. Ali izgleda da je teško reći zašto je nejednakost loša za rast – razne studije ukazuju na razne krivce. A kad uporedimo zemlje, nećemo lako dokazati da postoji direktna veza između nejednakosti i posebnih negativnih činilaca koje Stiglitz navodi. Među razvijenim zemljama, one u kojima je nejednakost veća nemaju, po pravilu, manju potrošnju ili veći dug, a finansijske krize pogađaju i zemlje u kojima vlada nejednakost, kao što je SAD, i zemlje u kojima postoji više jednakosti, kao što je Švedska.

To ne znači, kao što su nekad uporno tvrdili konzervativni ekonomisti, da je nejednakost dobra za ekonomski rast. Zapravo, jasno je da američka vrsta nejednakosti ne pomaže ekonomiji da brže raste i da kretanje ka većoj jednakosti ne bi bilo štetno. Ali ne možemo da tvrdimo da bi ovo drugo snažno podstaklo ekonomiju.

09

Slično tome, Stiglitzova uporna usredsređenost na rentijerske povlastice kao objašnjenje činjenice da su bogati postali mnogo bogatiji previše pojednostavljuje taj zbrkan, složen problem. On to i sam donekle priznaje: „Naravno, nejednakost u našem društvu ne proističe samo iz rentijerskih povlastica… Važna su i tržišta, kao i društvene sile…“ Ipak, on o tome ne kaže mnogo u Velikom jazu. Nesporno je da su rentijerske povlastice važan deo bogaćenja jednog procenta, ali ipak samo deo.

Kad govorimo o jednom procentu govorimo, pre svega, o dve grupe ljudi: generalnim izvršnim direktorima korporacija i „finansijskim profesionalcima“ (među njima su i ljudi koji rade za banke ali i finansijski menadžeri, finansijski savetnici itd.). To su ljudi koje Piketty naziva „supermenadžeri“ i koji, po njegovoj proceni, čine polovinu jednog procenta na vrhu.

Među njima su tipični direktori korporacija, čija je plata porasla za 876 odsto između 1978. i 2012. godine, i menadžeri hedž fondova, od kojih neki rutinski zarađuju milijarde dolara godišnje. Po jednoj čuvenoj statistici prošle godine su 25 menadžera najvećih hedž fondova zaradili ukupno više nego sve vaspitačice u američkim obdaništima zajedno.

Stiglitz želi da pripiše to izvanredno povećanje direktorskih plata i apsurdnu svotu novca koju zarađuju finansijski menadžeri nedostatku dobre regulative. Po njemu direktori koriste propuste u korporativnom upravljanju – pasivne odbore i nemoćne akcionare – da bi eksploatisali akcionare „i prisvajali prihode firme“. A finansijski menadžeri koriste neznanje investitora da bi požnjeli dobit od onog što Stiglitz naziva „nekonkurentnim i često tajnim honorarima“ i obezbedili da budu dobro plaćeni čak i kad rade ispod očekivanja.

Ideja de je visoka direktorska plata u krajnjoj liniji posledica lošeg korporativnog upravljanja opšte je mesto i u mnogim kompanijama odnos između generalnog direktora i direktorskog odbora (čiji je zadatak da ga nadzire) suviše je srdačan. Ipak, Stiglitzova argumentacija ne objašnjava činjenicu da su direktori danas mnogo više plaćeni nego nekad. Na kraju krajeva, u ’60-im i ’70-im godinama, kada su direktori bili mnogo manje plaćeni, korporativno upravljanje bilo je, po svim merilima, znatno gore nego danas:

„Korporativni direktorski odbori bili su uglavnom sačinjeni od insajdera… ili prijatelja generalnog direktora iz studentskih dana. Direktori su uglavnom imali savetodavnu ulogu i retko su se ozbiljno suprotstavljali odlukama generalnog direktora.“

Deoničari su imali manje prava i bili su neaktivniji. Otad smo videli mnoge reforme koje su deoničarima dale više moći i odbore učinile raznovrsnijim i nezavisnijim. Da su plate generalnih direktora posledica lošeg korporativnog upravljanja, te promene bi imale bar neko dejstvo. A nisu ga imale. Plata generalnog direktora nastavila je da raste vrtoglavom brzinom.

Moguće je, naravno, da će dalja reforma korporativnog upravljanja (na primer, mogućnost da deoničari odlučuju o plati generalnog direktora) promeniti tu dinamiku, ali to nije verovatno. Na kraju krajeva i privatne kompanije – koje imaju potpunu kontrolu nad platom svog generalnog izvršnog direktora – daju ovom besmisleno visoku svotu. A direktori koji spolja dođu u kompaniju – što znači da nemaju podršku u odboru – plaćeni su još više od internih kandidata. Od 2010. deoničari mogu da iskažu svoje zadovoljstvo ili nezadovoljstvo platom izvršnog direktora neobaveznim glasanjem. Gotovo sve te plate su prihvaćene. (Ove godine, na primer, plate su, u proseku, podržane sa 95 odsto glasova.)

Slično tome, dok finansijski menadžeri novca zaista ubiraju korist od netransparentnih i previsokih honorara za svoje savete i upravljanje portfoliom, posebno kad imaju posla sa običnim investitorima (koji nekad ne razumeju šta plaćaju), teško je dokazati da oni baš zbog toga postaju mnogo bogatiji nego nekad. Na prvom mestu, mada su ti honorari neprozirni, zapravo ih je lakše razumeti nego nekad; uz to, finansijski menadžeri se danas suočavaju s mnogo većom konkurencijom, pre svega jeftinih indeksnih fondova. A kad se radi o menadžeru hedž fonda, struktura njegovog honorara nije se mnogo menjala a njegovi klijenti su obično prilično obavešteni investitori. Nije verovatno da su se menadžeri hedž fondova usavršili u obmanjivanju svojih klijenata i dobijanju „nekonkurentnih i često tajnih honorara“.

19

Šta se zapravo zbiva? Nešto mnogo jednostavnije: menadžeri aktive danas upravljaju mnogo većim novcem nego nekad. Još 1990. godine hedž fondovi su ukupno investirali 38.9 milijardi dolara. Danas je to poraslo na gotovo tri hiljade milijardi. Investicioni fondovi otvorenog tipa u SAD imali su 1992. godine 1,6 milijardi u aktivi, a danas imaju više od 16 hiljada milijardi. A to znači da menadžer portfolia danas može da bude mnogo bolje plaćen nego pre dvadeset godina čak i ako ne radi bolje.

To ne znači da menadžeri aktive ili izvršni direktori korporacija „zaslužuju“ ono što zarađuju. Zapravo nema ubedljivih dokaza da su oni, relativno govoreći, bolji od nekadašnjih, a ima mnogo dokaza da su za svoj rad plaćeni više nego što bi trebalo. Ni menadžeri aktive nisu postali bolji u plasiranju investicija. Stvar je u tome što nas objašnjavanje njihovih velikih zarada korupcijom ili rđavim pravilima neće daleko odvesti. Od toga su, verovatno, važniji jačanje ideoloških pretpostavki o značaju izvršnih direktora i promena društvenih normi, takva da sad izgleda prirodno da izvršni direktori uzmu sve što mogu da dobiju. (Stiglitz na to aludira u Ceni nejednakosti: „Promenile su se i norme za to šta je ‘fer’.“) Rasprave o promenama normi često postanu ono što je ekonomista Robert Solow nazvao „provala amaterske sociologije“. Ali to ne znači da možemo ignorisati te promene jer uspon jednog procenta nisu izazvale samo ekonomske ili regulatorne promene već, u jednakoj meri, i ideološke.

Usložnjavanje Stiglitzovog objašnjenja za bogaćenje jednog procenta nije samo intelektualna vežba. Ono je važno za razmišljanje o najboljem načinu za bavljenje nejednakošću. Strategije za smanjivanje nejednakosti mogu se svrstati u dve kategorije: one koje pokušavaju da poboljšaju preporesku raspodelu (to se ponekad nespretno naziva predistribucija) i one koje koriste poreze i transfere da promene posleporesku distribuciju prihoda (to je ono što obično nazivamo distribucija). Povećavanje minimalne nadnice je primer predistribucije. Medicaid je redistribucija.

Stiglitzov program – skiciran u Velikom jazu i detaljno izložen u Ponovnom pisanju pravila – oslanja se na obe vrste strategija, ali Stiglitz se uzda u to da će bolja pravila, smišljena da potkrešu rentijerske povlastice, imati poželjan uticaj na preporesku raspodelu prihoda. Između ostalog, on želi mnogo čvršću regulativu finansijskog sektora. On želi da smanji ograničenja koja nameće intelektualna svojina (što će smanjiti vrednost patenata) i da ubedi vladu da agresivno nametne zakone protiv monopola. Želi da reformiše korporativno upravljanje tako da izvršni direktor ima manji uticaj na upravni odbor i da deoničari više učestvuju u određivanju direktorove plate. Želi da ograniči poreske olakšice i podstakne upotrebu berzanskih opcija. I želi da menadžeri aktive „javno prikažu deonice, prihode i strukturu honorara“. Pored toga što se zalaže za smanjenje prihoda najbogatijih Amerikanaca, on predlaže mere kao što su povećanje minimalne nadnice i zakoni koji osnažuju sindikate kako bi se povećao prihod običnih Amerikanaca (mada to nije u središtu Velikog jaza).

Gotovo svi ti predlozi su odlični. Kad bi se primenili, neki od njih – pre svega čvršće regulisanje finansijske delatnosti – uticali bi na korporativne rente i nejednakost. Ali malo je verovatno da bi ta pravila znatno smanjila prihod mnogih u jednom procentu, pre svega zato što bi poboljšanja u korporativnom upravljanju i transparentnosti upravljanja aktivom po svoj prilici malo uticala na plate generalnih direktora i honorare finansijskih menadžera.

Ovo nije govor malodušnosti. Prvo, ta pravila bi bila dobra stvar za ekonomiju kao celinu; učinila bi je efikasnijom i konkurentnijom. Još važnije, druga polovina Stiglitzovog programa – redistribucija preko taksi i transfera – ostaje izvanredno moćno sredstvo za borbu protiv nejednakosti. Na kraju krajeva, dok je preporeska nejednakost problem za sebe, najrazornije je veliko povećanje postporeske nejednakosti. A SAD se razlikuje od drugih razvijenih zemalja upravo po toj vrsti nejednakosti. Kao što piše Stiglitz:

„Neke druge zemlje imaju istu ili gotovo istu preporesku i transfersku nejednakost; ali one zemlje koje su dozvolile tržišnim silama da se razmahnu na taj način kasnije smanjuju nejednakost pomoću poreza i transfera i obezbeđivanja javnih servisa.“

16

Redistributivna politika za koju se Stiglitz zalaže sasvim je očekivana. U sferi poreza, on želi da poveća poreze na najviše zarade i na kapitalne dobitke, da uvede porez na emitovanje štetnih gasova i na finansijske transakcije, i da skreše korporativne subvencije. Ali bavljenje nejednakošću ne može ostati na oporezivanju. Ono se tiče i investiranja. Stiglitzovim rečima: „Kad bismo više trošili na obrazovanje, zdravlje i infrastrukturu, osnažili bismo našu ekonomiju, sada i u budućnosti.“ On, dakle, želi više investiranja u škole, infrastrukturu i fundamentalna istraživanja.

Fundamentalistima slobodnog tržišta to zvuči kao čista katastrofa – recept za uzimanje novca od onih koji stvaraju poslove i davanje tog novca vladi, koja će ga protraćiti na mostove što nikud ne vode. Ali tu se Stiglitzov akademski rad najjasnije preseca s njegovom političkom perspektivom. Suštinski zaključak Stiglitzovih istraživanja je da tržišta, kad se prepuste sama sebi, nisu savršena i da ih pametnom politikom možemo pogurati u boljem pravcu.

I zaista – Stvaranje društva koje uči bavi se pitanjem kako zemlje u razvoju mogu da iskoriste vladinu politiku da bi postigle visok rast i intenzivnu ekonomiju zasnovanu na znanju, to jest kako ne bi ostale jeftini proizvođači robe. Šta to znači za budućnost Sjedinjenih Država nije sasvim jasno, ali Stiglitz tvrdi da to znači da bi vlade morale da igraju glavnu ulogu u tekućoj „strukturnoj transformaciji ekonomije“.

Naravno, politički zadatak sprovođenja bar nečeg od predloženog – a pogotovo svega – zaista je ogroman, delom i zato što nejednakost otežava utvrđivanje nejednakosti. A čak i za progresivne, činjenica da je program „porez i transfer“ naveliko poznat može ga učiniti manje privlačnim. Na kraju, politike za koje se Stiglitz zalaže u suštini se ne razlikuju mnogo od onih koje su oblikovale SAD u poratnom dobu: visoke marginalne poreske stope za bogate i smisleno investiranje u javnu infrastrukturu, obrazovanje i tehnologiju. Zašto ljudi nikad nisu prestali da zahtevaju te politike? Zato što su bile delotvorne. Kao što kaže Stiglitz: „Činjenica da ste za nešto čuli ranije ne znači da to ne treba opet da pokušate.“


James Surowiecki, The New York Review of Books, 24.09.2015.


Peščanik

Džeremi Korbin i kvantitativno popuštanje: finansijske poluge “u rukama naroda”?

08(Jeremy Corbyn, foto: Newyork Times)

Džeremi Korbin (Jeremy Corbyn) je svoju unutarstranačku lidersku kampanju započeo relativno opreznim predlogom. Njegova bi vlada (od 2020. godine) “uravnotežila svoju trenutnu potrošnju sa poreskim prihodima”, ali i dalje se zadužujući za kapitalne izdatke – novac koji bi se, po njemu, investirao u javnu infrastrukturu i institucije. Ovo je jasan, ali teško da je i radikalni izazov za ono što je već postalo konvencionalna mudrost u primeni mera štednje: Uzimanje kredita za investicije je normalna poslovna praksa, a kada vlada finansira odgovarajuće projekte sa svojim deficitima, ona time može ubrzati rast privatnog sektora.
Ali, Korbin je podigao ulog uvođenjem u igru ideje “narodnog kvantitativnog popuštanja”. Ovo je bio daleko hrabriji predlog. Umesto finansiranja investicija putem oporezivanja ili konvencionalnih zaduživanja, on, namesto toga, predlaže da se Banci Engleske (Bank of England) dozvoli da jednostavno “štampa” novac koji bi se koristio “za investiranje u novu stanogradnju zamašnog obima, energetiku, saobraćaj i digitalne projekte”.

Kvantitativno popuštanje (Quantitative Easing, QE) bio je nekonvencionalna monetarna politika onda kada je 2009. Banka Engleske krenula u tom smeru. Bližim uvidom u Korbinov plan “QE za narod” uočava se koliko je to radikalna ideja, ali i objašnjavaju razlozi za sumnje, koje gaje njegovi rivali kada je reč o utemeljenosti ovog koncepta i njegove efikasnosti u javnom interesu.

02

QE prototip

U svom izvornom obliku, QE podrazumeva da centralna banka kupuje postojeći državni dug, dok vlada izdaje više od toga. QE, prema njegovim zagovornicima, funkcioniše tako što „stavlja što više novca u džepove investitora”, pritiskajuči prinos na finansijska sredstva kako bi se osiguralo da će se investirati u realnoj proizvodnji, ili konzumirati prave robe i usluge. Komercijalne banke, čiji dug je kupljen, mogu tako ojačajati svoje bilanse i pozajmiti više. Vlada može da finansira svoj obimni fiskalni deficit bez pritiska na kamatne stope. Iako Banka Engleske, po sopstvenom priznanju, smatra da bi QE gurnuo cene naviše, ovaj bi se potez mogao opravdati jer je inflacija daleko ispod srednjoročnog cilja od dva odsto.

QE je funkcionisao u onoj meri u kojoj je vlada, u suštini, bila u stanju da pravosnažno potroši – ili bez većeg oporezivanja ili bez pozajmljivanja. Iako izdaje novi dug, tu je ekvivalentna količina starog duga (prodavanog kroz obveznice koji se gomila u bilansu stanja centralne banke. QE u Velikoj Britaniji i SAD je na ovaj način potvrdio ključnu propoziciju “moderne teorije novca” (MMT): da vlade sa suverenom valutom mogu potrošiti bilo koji iznos koji su njihove centralne banke spremne i voljne da stvore elektronskim putem.

Ovo, ipak, ne znači da će Banku Engleske biti lako ubediti u naredne runde QE mera izvan okvira kriznih uslova, s kojima je suočena od kraja 2008. Tehnički, Britanski Trezor i dalje mora da na kraju otplati ili barem “prepakuje” 375 milijardi funti duga kojeg je kupila u okviru programa. I upravo je to razlog zbog kojeg centralne banke zaziru od načina na koji finansijska tržišta prosuđuju takvo stvaranje novca titanskih razmera. Oni moraju da ubede domaće investitore kako inflacija neće pokrenuti talas koji će ići iznad ciljne stope, a strane investitore da vrednost valute neće naglo pasti.

01

Problem s kredibilitetom

Injekcija MMT – toliko nova koncepcija da se većina ekonomista i dalje ima problem kako da se pomiri sa njom – dozvoljava Korbinu opovrgavanje suparničkih optužbi kako je “prodavao zastarela rešenja za probleme iz prošlosti”. Međutim, MMT i dalje privlači dosta moćnu oštricu kritike na svoj račun, fokusiran na način na koji se vrši spajanje računa vlade i njihove centralne banke.

Ortodoksnija teorija sugeriše da je, u realnosti, “novi” novac obaveza koja ide na teret centralne banke, koja ga izdaje. Inflacija i devalvacija valute su glavni rizici. Dakle, ukoliko Korbin nastoji da proširi “misiju” Banke Engleske, uključujuči u svoje ingerencije i finansiranje javnih investicija, ovog puta bi mogao da ugrozi svoje ostale (a zapravo primarne) uloge – a to su smirivanje inflacije i održavanje stabilnosti finansijskog sistema.

Rizik da bi se budući deficiti plaćali od “poreza na inflaciju”, uz ozbiljno slabljenje valute, bili su u fokusu napada svih koji su protivnici Laburista, uključujući kancelara iz senke Krisa Leslija (Chris Leslie). Oni, takođe, ukazuju na rizik da bi QE moglo povećati nejednakost usled naduvavanja cena imovine koju kontrolišu samo veoma bogati. A tim neočekivano dugim vremenskim periodom, tokom kojeg su centralne banke širom sveta “uvežbavale” primenu QE instrumenta, samo je uvedena nova nestabilnost u globalni finansijski sistem, koji bi mogao biti na udaru u trenutku kada kamatne stope počnu ponovo da rastu pre 2020. godine.

Korbinovi ekonomski savetnici – uključujući poreskog eksperta Ričarda Marfija (Richard Murphy) – uvereni su da su ovi strahovi neosnovani. Nakon sedam godina krizne primene QE i rekordno niskih kamatnih stopa, inflacija je i dalje praktično na nuli, dok je funta nedavno dostigla svoj sedmogodišnji maksimum u odnosu na evro.

07

Da li je ovakvo koršićenje QE korisno za građane?

Bivši gradonačelnik Londona, Ken Livingston (Ken Livingstone), predstavlja “slučaj QE za narod” retoričkim pitanjem: “Ako smo već u stanju da osposobimo Banku Engleske da finansira bankarski sistem, zašto ga ne bismo upotrebili u izgradnji odgovarajućeg opšteg sistema, koji bi bio moderan i efikasan baš koliko je bio i kod naših brojnih suparnika?”

Međutim, mnogi koji veruju da je QE pomogao da se spasu banke ne vide u QE bezbedan ili efikasan način finansiranja javnih investicija. Centralne banke su uvidele kako je vrlo teško postići da QE sredstva budu u opticaju izvan bankarskog sistema, a da se on za to vreme “uliva” u proizvodne investicije. Način na koji je dodatni novac “zapeo” u sefu banke može biti jedini razlog za pretnju oličenu u talasu inflacije i devalvacije – i ovo je razlog zbog kojih Korbinova ideja upotrebe QE ne može da prođe tako lako.

Ovako jasan signal poslat je o strane tvrdoglavih procena profesionalnih investitora, koji su gledali kako je QE već dodatno napunio ionako pune džepove finansijskih kuća kao što je Goldman Saks, koji je ulagao skoro isključivo u nove finansijske investicije. Nada centralnih banaka, da bi se ovim, napokon, mogle promovisati prave investicije – dok su, za to vreme, prinosi na finansijska sredstva padali – bila je u velikoj meri neispunjena. Plasmani banaka u mala britanska preduzeća nije osetno pojačan ni primenom QE mera, čak i onda kada je ova dopunjena eksplicitnim programima Trezora, kao što je to, recimo, šema tzv. finansiranja za kreditiranje”.

Problem uvećavanja pogrešne vrste potrošnje već dugo vremena takođe shvataju i klasični ekonomisti, koji tvrde da QE kanališe sredstva u finansijski sklop-krug koji nije direktno povezan sa realnim sklopom-krugom-ciklusom robe i proizvodnje nefinansijskih usluga. Na osnovu toga, QE ne daje nikakav podsticaj inflaciji ili realnoj proizvodnji i, suštinski, ne doprinosi povratku ekonomskog rasta.

Iz tog razloga, Korbinova kampanja i nadalje ostaje pod pritiskom javne rasprave o tome kako bi njegovo “demokratizovano” stvaranje novca moglo imati stvarno pozitivne posledice, a bez zazora od inflatornih kretanja.

Jer, način na koji je dosadašnji “QE za bankare” funkcionisao ne omogućava Korbinu da lako “proda” svoju ideju tipa “QE za narod”.


Alan Shipman, theconversation.com

Dve brzine globalne ekonomije, recesija, oporavak ili razilaženje?

Ono što Kina radi ili ne radi će odrediti šta se dešava u globalnoj ekonomiji u mesecima koji su pred nama, kažu analitičari Citi Bank.

01

Šta se dešava u svetu gde dve najveće ekonomije ide u suprotnim smerovima?

Ovo je pitanje nad kojim su se zamislili analitičari Citi-ja razmatrajući moguće ekonomske konsekvence nastavka trenda različitog privrednog rasta SAD i Kine. To ne sluti na dobro za zemlje čiji rast zavisi od tražnje za berzanskim robama – kao što su to Australija i zemlje u razvoju. Studija analitičara Citi-ja, dolazi nedelju dana pre nego što Federalne rezerve SAD treba da odluče da li će prvi put u devet godina podići referentnu stopu, a u susret usporavanju privrednog rasta Kine koji izaziva potrese širom sveta.

Ekonomski izgledi velikog broja zemalja zavise u većoj meri od onoga što se dešava u Kini nego od kretanja u SAD.

Vodeći istraživač Mark Skofild (Mark Schofield) smatra da postoje četiri verovatna ishoda, od kojih bi svaki mogao pokrenuti različite odgovore kreatora ekonomskih politika i samim tim imati veoma različite uticaje i posledice po globalnu ekonomiju.

Ove uticaje će se u najvećoj meri osećati azijski susedi Kine kao i ekonomije koje zavise od tražnje za berzanskim robama kao što su Australija, Novi Zeland i Kanada, koje zavise od kineske tražnje za sirovinama.

“Jedan broj zemalja, posebno izvoznici sirovina, znaju da njihovi ekonomski izgledi više zavise od kretanja kineske ekonomije a ne američke, što stvara mnogo razuđeniju globalnu ekonomiju sa dva ključna pokretača, a ne jednim: ekonomskim rastom SAD i rastom Kine,” kaže Schofield.

02

Četiri scenarija su sledeća: globalna ekonomja u dve brzine; globalna recesija izazvana kretanjima u Kini; stabilizacija rasta u Kini, što bi dovelo do globalnog oporavka; i odluka Kine da pokrene skup stimulus širokog obima. Svaki od ishoda zavisi od snage ili slabosti ekonomija SAD i Kine.

1. Globalna ekonomija u dve brzine

Ako se sadašnji trend jačanja ekonomije nastavi u SAD, a Kina nastavi da slabi, svet će po mišljenju analitičara CITI-ja verovatno doživeti značajna razilaženja u trendovima.

“Ovo je ishod na kojem su zasnovane naše sadašnje prognoze. Međutim, mi smo sve zabrinutiji da verovatnoća ovog ishoda opada”, rekao je Skofild.

2. Globalna recesija

Ako, međutim, Kina nastavi da usporava i pokuša da ukoči SAD kroz trgovinske tokove, cena sirovina i nestabilnost na finansijskim tržištima će predstavljati dvostruki balast za celokupnu globalnu ekonomiju, što je kombinacija koja može izazvati globalnu recesiju.

“Takva recesija će se verovatno uglavnom odraziti na zemlje u razvoju i zemlje proizvođače sirovina, premda postoji vrlo velika verovatnoća da će i druge razvijene ekonomije biti pogođene “, rekao je Skofild.

3. Globalni oporavak

Ako je kineska centralna vlast u stanju da efikasno stabilizuje stopu rasta zemlje, i SAD i kineska ekonomija bi mogle zajedno efikasno povući napred, umirujući neke od nedavnih udara nestabilnosti koji dave zemlje u razvoju i zemlje pretežne izvoznice sirovina.

4. Veliki kineski stimulans

Citi opisuje ovaj ishod kao najmanje izgledan, jer ovakav podstreka sa Istoka zahteva snažniju kinesku ekonomiju i slabiju američku ekonomiju.

Schofield ovo opisuje kao “najintrigantniju opciju. To zahteva da Kina da prioritet sopstvenom rastu kroz politike koje bi u krajnjoj liniji mogle nauditi finansijskom sistemu u celini, posebno razvijenim ekonomijama”.

“Ovo bi moglo biti na liniji velikog povlačenja deviznih rezervi, što bi izazvalo skok prinosa američkih hartija od vrednosti baš u vreme kada Fed namerava da zategne svoju monetarnu politiku”, kaže Skofild.

04

I dok je kretanje ekonomija u dve brzine najverovatniji ishod u ovoj fazi, s obzirom da je u skladu sa trenutnim trendovima, Skofild smatra da ima malo razloga da investitori budu uznemireni zbog moguće globalne recesije.

“U stvarnosti, teško da ćemo videti globalnu recesiju koja je jednaka usporavanju ekonomija Kine i SAD. Mnogo je verovatnije da ćemo biti svedoci radikalnijeg usporavanja Kine, nekih tržišta u razvoju i drugih zemalja čiji je privredni rast oslonjen na izvoz sirovina, i mnogo manje usporavanje u SAD i s njima povezanih ekonomija, koje bi tržište moglo lako da usisa bez većih problema i potresa.”