Zašto izvoz nije samo puka dostava robe

Budućnost međunarodne trgovine je drastično skočila na dnevnom redu globalnih svetskih igrača.

Jedan od glavnih razloga za to je što su Britanci glasali za napuštanje Evropske unije, kao i izbor Donalda Trampa nakon kampanje u kojoj je bio veoma kritički nastrojen prema nekim prethodno sklopljenim trgovinskim sporazumima koje SAD ima s ostatkom sveta. Za ekonomsku rubriku BBC Svetskog servisa piše Endrju Voker. 

Veći deo debate je fokusiran na promet robe. Da li će biti carine na britanski izvoz u EU i obrnuto? Predsednik Tramp je proizvođačima automobila pripretio “graničnom taksom” ukoliko svoje poslovanje prošire na teritoriju Meksika.

Ali, šta je sa uslugama? One, uostalom, dominiraju većinom svetskih ekonomija.

Računa se da više od 78% nacionalne ekonomske aktivnosti Britanije, Francuske i SAD čini sektor usluga. One su, stoga, u svetu dobro poznate kao “uslužne privrede”. U Nemačkoj, međutim, tom gigantu u oblasti proizvodnje, uslužna delatnost zauzela je 70%, pa čak i u Kini zaprema skoro polovinu tamošnje privrede.

Ali, kada bacimo pogled na prekograničnu trgovinu, tu je priča poprilično drukčija. Vrednost globalne trgovine robom i dalje premašuje sektor usluga, i to više od tri puta.

Pa ipak, trgovina uslugama doživljava rast, a to je bitno za mnoge svetske ekonomije. Pokazalo se da će biti teže izboriti se s preprekama koje globalna trgovina uslugama nosi sa sobom. Ove prepreke ukazuju se u formi propisa, a ne kroz tarife ili poreze koji utiču na trgovinu robom.

Događa se da zemlje ponekad nameću ograničenja na procentualno učešće vlasništva koje strane kompanije mogu imati u biznisu pružanja usluga. U Kini, na primer, ta granica je 50% za sektor osiguranja i neke telekomunikacione usluge.

Takođe, jedan od zahteva može biti i – državljanstvo. I, opet u Kini, glavni partner u oblasti kontrole tj internih revizija (auditing), kao i vođenju knjigovodstvenih firmi, mora biti kineski državljanin.

U skoro svim ovim zemljama u kojima su u opticaju brojne profesije zahteva se odobrenje o kvalifikovanosti (često iz veoma dobrih razloga). Stepen do kojeg postoji uzajamno priznavanje kvalifikacija među zemljama varira.

Ponekad se načini licenciranja i uslovi za dobijanje prebivališta mogu prepoznati kao prepreke koje stoje na putu prekograničnom snabdevanju uslugama.

Tu je slučaj i da priroda mnogih usluga čini da trgovina suštinski bude veći izazov: ne možete vašu uslugu staviti u teretni kontejner i brodom je poslati da plovi po svetu, prodajući je – kao što to možete sa robom.

Ipak, moguće je trgovati uslugama u međunarodnim okvirima. Broker s londonske berze može da kupuje i prodaje akcije za nemačke investitore. Ljudi mogu da putuju u inostranstvo na lečenje, koje spada u medicinske usluge. Firme mogu uspostavljati komercijalnu prisutnost u drugim zemljama. I pojedini stručnjaci mogu da putuju u inostranstvo i rade kao nezavisni dobavljači usluga – možda, recimo, vodoinstalaterskih – ili, na primer, kao zaposleni u osiguravajućem društvu.

Tako se ispostavlja da je liberalizacija trgovine uslugama komplikovanija nego što je to liberalizacija trgovine robom.

Ali, bilo je pokušaja da se ovaj problem reši.

U Pravilniku Svetske trgovinske organizacije (STO) postoji nešto što se zove Opšti sporazum o trgovini uslugama, ili GATS (General Agreement on Trade in Services).

Zemlje članice STO  su se tokom skorašnjih pregovora obavezali o meri do koje će stranim dobavljačima omogućiti pristup svojim tržištima uslugama. Ovaj raspon varira od zemlje do zemlje i naveden je u “rasporedima”, priloženim uz Sporazum.

GATS ima pravila koja promovišu transparentnost, kako bi se biznisima i preduzećima olakšala navigacija kroz sva ona pravila koja se tiču njihovog poslovanja. Postoje, takođe, i pravila koja zabranjuju diskriminaciju između različitih trgovinskih partnera.

Vlade brojnih velikih ekonomija koje pokreće sektor usluga – posebno u Evropi i Americi – gledaju na GATS kao na dobar start, ali i veoma nedovršen u načinu na koji funkcioniše. Dakle, u toku su odvojeni pregovori pod nazivom “Sporazum o trgovini uslugama” (Trade in Services Agreement, TiSa). Oni još uvek nisu okončani tako da se još uvek, strogo govoreći, ne radi o “sporazumu”.

Pregovori uključuju 23 članice STO. U njima se Evropska unija računa kao jedna članica (a ne 28 odvojenih), tako da će verovatno porasti na 24 onda kada Britanija napusti EU.

TiSA ne privlači pažnju svetske javnosti u smislu da ne puni novinske stupce, ali je zato veoma kontroverzna jer podstiče javna neslaganja među samim članicama.

Kritičari optužuju nacionalne vlade uključene u proces pregovora jer rade u tajnosti. Oni, takođe, kritikuju “klauzulu nasadnog ključa” ili, kolokvijalno “Gedora klauzulu” koju će ovaj sporazum verovatno uključiti. Njom bi trebalo sprečiti zemlje-članice da ponovo uvode trgovinske barijere koje su prethodno uklonjene (Gedora, eng. “ratchet”, ključ koji se okreće samo u jednom smeru bez mogućnosti vraćanja unazad: takođe i naziv situacije ili procesa za koji se smatra da se pogoršava, ili da je stalno u nizu nepovratnih koraka).

Kritičari kažu da će to otežati posao svakoj vladi koja bi pokušala da preokrene proces privatizacije bilo kakvih usluga koje je država već ranije ustupila tj prodala privatnom sektoru. Oni, takođe, kažu da bi ovo moglo potkopati pravo vladajućih garnitura da vrše regulaciju u javnom interesu.

Evropska komisija – koja u ime EU pregovara o trgovinskoj politici ​​- ovo odbacuje.

“Upravo suprotno, pravo na regulisanje oblasti usluga biće ugrađeno u TiSA-u. Umesto toga, cilj je da se pozabavimo diskriminacijom, koja trenutno sprečava obezbedioce usluga da rade u nekom drugom segmentu TiSA “, kaže portparol EK.

Što se tiče “Ratchet klauzule”, Evropska komisija kaže da ona neće proizvesti posledice koje navode njeni kritičari. Još se kaže i da se EU neće obavezivati u vezi dopuštanja stranim dobavljačima da obezbeđuju neke ključne, javno finansirane usluge, uključujući zdravstvo i obrazovanje.

Uslužne delatnosti će verovatno biti jedna važna oblast za britanske trgovinske pregovarače, koji traže mogućnosti za britanski biznis nakon izlaska iz Evropske unije.

Finansijske i poslovne usluge čine oko polovine ukupnog britanskog izvoza usluga, što je negde oko četvrt milijardi funti (286 milijardi evra, 300 milijardi dolara). To će biti važan faktor za britanske trgovinske odnose sa EU, kao i za sve nove sporazume koje je moguće načiniti sa zemljama izvan EU, uključujući i SAD.

Britanija i dalje izvozi više robe nego usluga, ali se ta prednost zadnjih godina dramatično istopila. Po istraživanju koje je naručila banka Barclays prognozira se da bi sektor usluga, u roku od jedne decenije, mogao da čini više od polovine britanskog izvoza.

Dakle, prepreke za prekograničnu trgovinu uslugama zaista će bitno uticati na Britaniju kao i mnoge druge zemlje.


Andrew Walker, BBC Svetski servis (ekonomija)
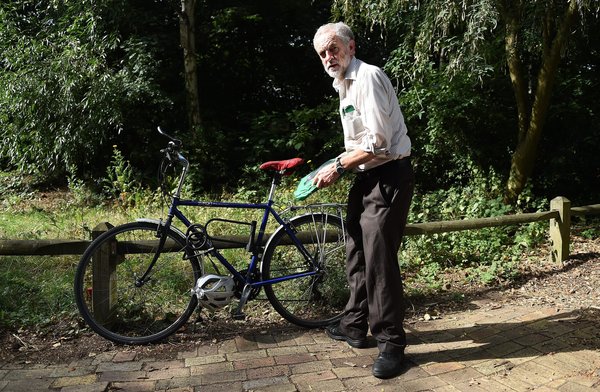
 

Džeremi Korbin i kvantitativno popuštanje: finansijske poluge “u rukama naroda”?

08(Jeremy Corbyn, foto: Newyork Times)

Džeremi Korbin (Jeremy Corbyn) je svoju unutarstranačku lidersku kampanju započeo relativno opreznim predlogom. Njegova bi vlada (od 2020. godine) “uravnotežila svoju trenutnu potrošnju sa poreskim prihodima”, ali i dalje se zadužujući za kapitalne izdatke – novac koji bi se, po njemu, investirao u javnu infrastrukturu i institucije. Ovo je jasan, ali teško da je i radikalni izazov za ono što je već postalo konvencionalna mudrost u primeni mera štednje: Uzimanje kredita za investicije je normalna poslovna praksa, a kada vlada finansira odgovarajuće projekte sa svojim deficitima, ona time može ubrzati rast privatnog sektora.

Ali, Korbin je podigao ulog uvođenjem u igru ideje “narodnog kvantitativnog popuštanja”. Ovo je bio daleko hrabriji predlog. Umesto finansiranja investicija putem oporezivanja ili konvencionalnih zaduživanja, on, namesto toga, predlaže da se Banci Engleske (Bank of England) dozvoli da jednostavno “štampa” novac koji bi se koristio “za investiranje u novu stanogradnju zamašnog obima, energetiku, saobraćaj i digitalne projekte”.

Kvantitativno popuštanje (Quantitative Easing, QE) bio je nekonvencionalna monetarna politika onda kada je 2009. Banka Engleske krenula u tom smeru. Bližim uvidom u Korbinov plan “QE za narod” uočava se koliko je to radikalna ideja, ali i objašnjavaju razlozi za sumnje, koje gaje njegovi rivali kada je reč o utemeljenosti ovog koncepta i njegove efikasnosti u javnom interesu.

02

QE prototip

U svom izvornom obliku, QE podrazumeva da centralna banka kupuje postojeći državni dug, dok vlada izdaje više od toga. QE, prema njegovim zagovornicima, funkcioniše tako što „stavlja što više novca u džepove investitora”, pritiskajuči prinos na finansijska sredstva kako bi se osiguralo da će se investirati u realnoj proizvodnji, ili konzumirati prave robe i usluge. Komercijalne banke, čiji dug je kupljen, mogu tako ojačajati svoje bilanse i pozajmiti više. Vlada može da finansira svoj obimni fiskalni deficit bez pritiska na kamatne stope. Iako Banka Engleske, po sopstvenom priznanju, smatra da bi QE gurnuo cene naviše, ovaj bi se potez mogao opravdati jer je inflacija daleko ispod srednjoročnog cilja od dva odsto.

QE je funkcionisao u onoj meri u kojoj je vlada, u suštini, bila u stanju da pravosnažno potroši – ili bez većeg oporezivanja ili bez pozajmljivanja. Iako izdaje novi dug, tu je ekvivalentna količina starog duga (prodavanog kroz obveznice koji se gomila u bilansu stanja centralne banke. QE u Velikoj Britaniji i SAD je na ovaj način potvrdio ključnu propoziciju “moderne teorije novca” (MMT): da vlade sa suverenom valutom mogu potrošiti bilo koji iznos koji su njihove centralne banke spremne i voljne da stvore elektronskim putem.

Ovo, ipak, ne znači da će Banku Engleske biti lako ubediti u naredne runde QE mera izvan okvira kriznih uslova, s kojima je suočena od kraja 2008. Tehnički, Britanski Trezor i dalje mora da na kraju otplati ili barem “prepakuje” 375 milijardi funti duga kojeg je kupila u okviru programa. I upravo je to razlog zbog kojeg centralne banke zaziru od načina na koji finansijska tržišta prosuđuju takvo stvaranje novca titanskih razmera. Oni moraju da ubede domaće investitore kako inflacija neće pokrenuti talas koji će ići iznad ciljne stope, a strane investitore da vrednost valute neće naglo pasti.

01

Problem s kredibilitetom

Injekcija MMT – toliko nova koncepcija da se većina ekonomista i dalje ima problem kako da se pomiri sa njom – dozvoljava Korbinu opovrgavanje suparničkih optužbi kako je “prodavao zastarela rešenja za probleme iz prošlosti”. Međutim, MMT i dalje privlači dosta moćnu oštricu kritike na svoj račun, fokusiran na način na koji se vrši spajanje računa vlade i njihove centralne banke.

Ortodoksnija teorija sugeriše da je, u realnosti, “novi” novac obaveza koja ide na teret centralne banke, koja ga izdaje. Inflacija i devalvacija valute su glavni rizici. Dakle, ukoliko Korbin nastoji da proširi “misiju” Banke Engleske, uključujuči u svoje ingerencije i finansiranje javnih investicija, ovog puta bi mogao da ugrozi svoje ostale (a zapravo primarne) uloge – a to su smirivanje inflacije i održavanje stabilnosti finansijskog sistema.

Rizik da bi se budući deficiti plaćali od “poreza na inflaciju”, uz ozbiljno slabljenje valute, bili su u fokusu napada svih koji su protivnici Laburista, uključujući kancelara iz senke Krisa Leslija (Chris Leslie). Oni, takođe, ukazuju na rizik da bi QE moglo povećati nejednakost usled naduvavanja cena imovine koju kontrolišu samo veoma bogati. A tim neočekivano dugim vremenskim periodom, tokom kojeg su centralne banke širom sveta “uvežbavale” primenu QE instrumenta, samo je uvedena nova nestabilnost u globalni finansijski sistem, koji bi mogao biti na udaru u trenutku kada kamatne stope počnu ponovo da rastu pre 2020. godine.

Korbinovi ekonomski savetnici – uključujući poreskog eksperta Ričarda Marfija (Richard Murphy) – uvereni su da su ovi strahovi neosnovani. Nakon sedam godina krizne primene QE i rekordno niskih kamatnih stopa, inflacija je i dalje praktično na nuli, dok je funta nedavno dostigla svoj sedmogodišnji maksimum u odnosu na evro.

07

Da li je ovakvo koršićenje QE korisno za građane?

Bivši gradonačelnik Londona, Ken Livingston (Ken Livingstone), predstavlja “slučaj QE za narod” retoričkim pitanjem: “Ako smo već u stanju da osposobimo Banku Engleske da finansira bankarski sistem, zašto ga ne bismo upotrebili u izgradnji odgovarajućeg opšteg sistema, koji bi bio moderan i efikasan baš koliko je bio i kod naših brojnih suparnika?”

Međutim, mnogi koji veruju da je QE pomogao da se spasu banke ne vide u QE bezbedan ili efikasan način finansiranja javnih investicija. Centralne banke su uvidele kako je vrlo teško postići da QE sredstva budu u opticaju izvan bankarskog sistema, a da se on za to vreme “uliva” u proizvodne investicije. Način na koji je dodatni novac “zapeo” u sefu banke može biti jedini razlog za pretnju oličenu u talasu inflacije i devalvacije – i ovo je razlog zbog kojih Korbinova ideja upotrebe QE ne može da prođe tako lako.

Ovako jasan signal poslat je o strane tvrdoglavih procena profesionalnih investitora, koji su gledali kako je QE već dodatno napunio ionako pune džepove finansijskih kuća kao što je Goldman Saks, koji je ulagao skoro isključivo u nove finansijske investicije. Nada centralnih banaka, da bi se ovim, napokon, mogle promovisati prave investicije – dok su, za to vreme, prinosi na finansijska sredstva padali – bila je u velikoj meri neispunjena. Plasmani banaka u mala britanska preduzeća nije osetno pojačan ni primenom QE mera, čak i onda kada je ova dopunjena eksplicitnim programima Trezora, kao što je to, recimo, šema tzv. “finansiranja za kreditiranje”.

Problem uvećavanja pogrešne vrste potrošnje već dugo vremena takođe shvataju i klasični ekonomisti, koji tvrde da QE kanališe sredstva u finansijski sklop-krug koji nije direktno povezan sa realnim sklopom-krugom-ciklusom robe i proizvodnje nefinansijskih usluga. Na osnovu toga, QE ne daje nikakav podsticaj inflaciji ili realnoj proizvodnji i, suštinski, ne doprinosi povratku ekonomskog rasta.

Iz tog razloga, Korbinova kampanja i nadalje ostaje pod pritiskom javne rasprave o tome kako bi njegovo “demokratizovano” stvaranje novca moglo imati stvarno pozitivne posledice, a bez zazora od inflatornih kretanja.

Jer, način na koji je dosadašnji “QE za bankare” funkcionisao ne omogućava Korbinu da lako “proda” svoju ideju tipa “QE za narod”.


Alan Shipman, theconversation.com