Šta usporava svetsku ekonomiju?

Infografika: Focus Economics

Infografika: Focus Economics

Sedam godina nakon što je globalna finansijska kriza izbila 2008. godine, svetska ekonomija je nastavila da se spotiče u 2015. Prema UN izveštaju Stanje i perspektive svetske ekonomije 2016, prosečna stopa rasta u razvijenim ekonomijama je opala za više od 54 % od trenutka izbijanja krize. Procenjuje se da je 44 miliona ljudi u razvijenim ekonomijama nezaposleno, oko 12 miliona više nego u 2007. godini, dok je inflacija dostigla svoj najniži nivo od krize. Još više zabrinjava to što su stope rasta razvijenih zemalja takođe postale nestabilne. To je iznenađujuće, jer, s obzirom da  razvijene zemlje imaju potpuno otvorene kapitalne račune, trebalo je da imaju koristi od slobodnog protoka kapitala i međunarodne podele rizika – i used toga iskuse vrlo malu makroekonomsku nestabilnost. Osim toga, socijalni transferi, uključujući naknade za nezaposlene, trebalo je da omoguće domaćinstvima da stabilizuju svoju potrošnju.

Ali dominantne politike tokom postkriznog perioda – fiskalno povlačenje i kvantitativno popuštanje (QE) glavnih centralnih banaka – ponudili su malo podrške za podsticanje potrošnje domaćinstva, investicije i rast. Naprotiv, oni su težili da stvari učine gorim.

U SAD, kvantitativno popuštanje nije povećalo potrošnju i investicija delimično i zbog toga što se većina dodatne likvidnosti vratila u kasu centralnih banaka u obliku slobodnih rezervi. Zakon o regulisanju olakšica u finansijskim uslugama iz 2006. godine, koji je ovlastio Federalne rezerve da plate kamatu na obavezne i slobodne rezerve, potkopao je glavni cilj QE.

Zaista, sa finansijskim sektorom SAD na ivici kolapsa, Zakon o hitnoj ekonomskoj stabilizaciji iz 2008 je pomerio datum stupanja na snagu ponude kamate na rezerve za tri godine, do 1. oktobra 2008. godine Kao rezultat toga, viškovi rezervi koje drži Fed su porasli, od prosečno 200 milijardi $ u toku 2000-2008 na $ 1.6 triliona tokom 2009-2015. Finansijske institucije odlučile su da zadrže taj svoj novac kod Fed umesto da kreditiraju realnu ekonomiju, zarađujući skoro 30 milijardi $ – potpuno bez rizika – tokom poslednjih pet godina.

Ovo je zapravo velikodušna – i uglavnom skrivena – subvencija centralne banke za finansijski sektor. I, kao posledica povećavanja Fed-ovih kamatnih stopa iz prošlog meseca, subvencije će se povećati za 13 $ milijardi dolara ove godine.

Kontraproduktivni podsticaji su samo jedan od razloga da mnoge od očekivanih koristi od niskih kamatnih stopa nisu materijalizovali. S obzirom da je kvantitativno popuštanje (QE) uspela da održi blizu nule kamatne stope za skoro sedam godina, ona je trebalo da podstakne vlade u razvijenim zemljama da se zadužuju i ulažu u infrastrukturu, obrazovanje i socijalni sektor. Povećanje socijalnih transfera u post-kriznom periodu bi povećalo agregatnu tražnju i pomoglo potrošnju.

Pored toga, u izveštaj UN-a jasno pokazuje da, u celom razvijenom svetu, privatne investicije nisu rasle kao što se moglo očekivati, s obzirom na ultra niske kamatne stope. U 17 od 20 najvećih razvijenih ekonomija, rast investicija je ostao niži tokom perioda nakon 2008. godine nego u godinama pre krize; pet zemalja doživelo je pad investicija u toku 2010-2015.

Globalno, dužničke hartije od vrednosti izdate od strane nefinansijskih korporacija – koje bi trebalo da podstaknu fiksne investicije – značajno su povećane u istom periodu. U skladu sa drugim dokazima, to znači da su se mnoge ne-finansijske korporacije zajmile, iskoristivši niske kamatne stope. Ali, umesto za ulaganja, one su koristile pozajmljeni novac da otkupe svoje akcije ili kupovinu drugih finansijskih sredstava. QE tako stimulisao velika povećanja zaduženosti, tržišnu kapitalizaciju i profitabilnost finansijskog sektora.

Ali, opet, ništa od ovoga nije mnogo pomoglo realnoj ekonomiji. Jasno je da držanje kamatnih stopa na nivou bliskom nuli ne mora da dovede do viših nivoa kredita ili investicija. Kada je bankama data sloboda izbora, one su izabrale profit koji nosi nulti rizik ili čak i finansijske spekulacije umesto pozajmljivanja koje će podržati šire ciljeve ekonomskog rasta.

Nasuprot tome, kada Svetska banka ili Međunarodni monetarni fond daju jeftin novac u zemljama u razvoju, one nameću uslove u vezi sa tim šta mogu da urade sa njim. Da bi imali željeni efekat, QE je trebalo da prati ne samo zvanični napori da se obnove narušeni kanali kreditiranja (posebno onih koji su usmerene na mala i srednja preduzeća), već i konkretne ciljeve kreditiranih banaka. Umesto efektivnog podsticanja banaka da ne pozajmljuju, Federalne rezerve trebalo je da kažnjavaju banke za održavanje viškova rezervi.

Dok su ultra niske kamatne stope dala malo prednosti razvijenim zemljama, oni nametnule značajne troškove za zemlje u razvoju. Nenamerna, ali ne i neočekivana, posledica ublažavanja monetarne politike je nagli rast prekograničnih tokova kapitala. Ukupno priliv kapitala u zemlje u razvoju u 2008. godini porastao je sa oko 20 milijardi $ na preko 600 milijardi $ u 2010. godini.

U to vreme, mnoge zemlje u razvoju imale su velike problem u pikušaju da odgovore na takve snažne uplive kapitala. Vrlo malo toga je otišlo u fiksne investicije. U stvari, rast investicija u zemljama u razvoju značajno je usporen tokom postkriznog perioda. Ove godine, zemlje u razvoju, uzete zajedno, očekuju da će zabeležiti po prvi put neto odliv kapitala – u ukupnom iznosu od 615 $ milijardi dolara – od 2006. godine.

Ni monetarna politika ni finansijski sektor ne rade ono što bi trebalo da rade. Izgleda da je poplava likvidnosti nesrazmerno otišla u pravcu stvaranja finansijskog bogatstva i naduvavanja finansijskih mehurova, a ne u jačanje realne ekonomije. Uprkos oštrom padu cene kapitala širom sveta, tržišna kapitalizacija kao deo svetskog BDP-a i dalje je visoka. Rizik od druge finansijske krize ne može se ignorisati.

Postoje i druge politike koje bi mogle doprineti ostvarivanju obećanog obnavljanja održivog i inkluzivnog rasta. Na prvom mestu je promena pravila tržišne ekonomije kako bi se osigurala veća jednakost, dugoročnije razmišljanje, i obuzdavanje finansijskog tržišta efikasnom regulacijom i odgovarajućim strukturnim podsticajima.

Ali biće potrebno i snažno povećanje investicija u infrastrukturu, obrazovanje i tehnologiju. Oni će morati da se finansiraju, barem delimično, nametanjem poreza za životnu sredinu, uključujući poreze na karbonski otisak i poreze na monopole i druge rente koje su postale sveprožimajuće u tržišnoj ekonomiji – i doprinose enormno nejednakosti i usporenom rastu.


Hamid Rashid

(Hamid Rašid je bivši generalni direktor za multilateralne ekonomske poslove u Ministarstvu spoljnih poslova Bangladeša, viši savetnik pri UNDP Birou za razvojnu politiku i šef globalnog ekonomskog monitoringa na Katedri Ujedinjenih nacija za ekonomska i socijalna pitanja)

 

Project Syndicate


Kineski pad bio bi pad i za sve ostale

Da li će problemi sa kojima se suočava Kina izazvati globalnu krizu? Ovo se u svojoj tradicionalnoj kolumni u Njujork Tajmsu, koju prenosi portal Peščanik, pita ekonomista Pol Krugman uz osvrt: Dobra vest je da podaci, barem kako ih ja čitam, ne deluju toliko zabrinjavajuće. Loša vest je da možda grešim, jer globalno prelivanje krize često bude daleko gore nego što bi se očekivalo na osnovu podataka. A najgora vest je to da smo potpuno nespremni da se suočimo sa posledicama ukoliko Kina do te mere uzdrma svet.

Za one koji su tek sada obratili pažnju, već duže vreme je jasno da je kineska ekonomija u velikim problemima. Koliko velikim teško je reći, jer niko ne veruje zvaničnoj kineskoj statistici.

Ključni problem je to što je kineski ekonomski model, koji podrazumeva visoku štednju i malu potrošnju, održiv pod uslovom brzog rasta koji opravdava velike investicije. Ovo je bilo moguće kada je Kina imala ogromne rezerve nezaposlenih iz ruralnih područja. Ali to više nije slučaj, tako da se Kina nalazi pred neugodnim zadatkom prelaska na daleko manji rast bez ulaska u recesiju.

Pametna strategija bi bila kupovina vremena kreditnom ekspanzijom i investicijama u infrastrukturu, uz istovremenu ekonomsku reformu koja bi povećala kupovnu snagu stanovništva. Ali Kina je sprovela samo prvi deo ove strategije, kupujući vreme da bi ga trošila uludo. Posledice su nagli porast zaduženosti, najviše zbog nedovoljno regulisanog „bankarskog sektora u senci“, i pretnja finansijskim slomom.

Kineska situacija deluje prilično turobno, jer novi podaci ukazuju na mogućnost ozbiljnog pada, ne samo na kineskoj, već i na berzama širom sveta.

Dobro, to je niz loših vesti. Neki pametni ljudi smatraju da bi globalne posledice mogle da budu zastrašujuće, kao na primer Džordž Soroš (George Soros), koji očekuje krizu sličnu onoj iz 2008.

Ali već sam rekao da prosto ne vidim dovoljno dokaza koji bi ukazivali na takvu katastrofu. Da, Kina je velika ekonomija, odgovorna za čak četvrtinu svetske proizvodnje, tako da dešavanja u njoj imaju posledice na sve nas. Ona takođe kupuje robu i usluge od ostatka sveta u vrednosti od 2.000 milijardi dolara godišnje. Ali svet je veliki, sa globalnim BDP-om od 60.000 milijardi dolara ne računajući Kinu. I drastični pad kineskog uvoza bi zadao samo blagi udarac svetskoj potrošnji.

Ali šta je sa finansijskim prelivanjem? Jedan od razloga zašto se američka kriza sa hipotekarnim kreditima pretvorila u globalnu je to što se pokazalo da su inostrani akteri uopšte, a posebno evropske banke, u velikoj meri podložni gubicima na američkim berzama. Ali Kina kontroliše tokove svog kapitala, to jest nije naročito otvorena za strane investicije, pa se ne očekuje veliko prelivanje krize zbog sloma na kineskoj berzi ili bankrota kineskih firmi.

Sve ovo govori da iako je Kina u velikim problemima, posledice po ostatak sveta ne bi trebalo da budu velike. Uprkos tome nisam miran. Zašto?

Jedan od razloga je to da su poslovni krugovi širom sveta daleko usaglašeniji nego što bi „trebalo“. Na primer, Evropa i SAD međusobno izvoze samo delić onoga što proizvode, a ipak imaju istovremene periode recesije i oporavka. Finansijsko prelivanje igra važnu ulogu, a tu je i ono psihološko: dobre ili loše vesti iz jedne velike ekonomije utiču na razvoj događaja (animal spirits) u drugima.

Zato se bojim izvoza kineskih problema mimo logike naših grubih proračuna, i negativnog uticaja njenih nevolja na već nedovoljno investiranje u Americi, Evropi i zemljama u razvoju. Ako dođe do ovih promena, dočekaćemo ih potpuno nespremni.

Ko i kako bi odgovorio na šok iz Kine? Monetarna politika ne bi bila od velike pomoći. Uz kamatne stope blizu nuli i uz inflaciju ispod zacrtane, Federalne rezerve (Fed) imaju ogranične mogućnosti u borbi sa ekonomskim padom, naročito posle najave daljeg povećanja kamatnih stopa. U međuvremenu, Evropska centralna banka u velikoj meri već prelazi granice svog političkog mandata u neuspelom pokušaju da poveća inflaciju.

Iako bi fiskalna politika – veća državna potrošnja kao protivteža smanjenu potrošnje u Kini – sigurno uspela, koliko je verovatno da bi republikanci prihvatili novi Obamin plan ekonomskih podsticaja, ili da bi nemački političari pristali na predlog povećanja deficita u Evropi?

Mislim da neće doći do najgoreg. U Kini će biti gadno, ali uz neznatne turbulencije u ostatku sveta. I zaista se nadam da sam u pravu, jer očigledno je da nemamo plan B.


Paul Krugman

The New York Times, 08.01.2016, Peščanik.net, 18.01.2016.

Srodni link: Vladimir Gligorov – Kineska kriza


Da li će brend VW ugroziti oznaku „Made in Germany“?

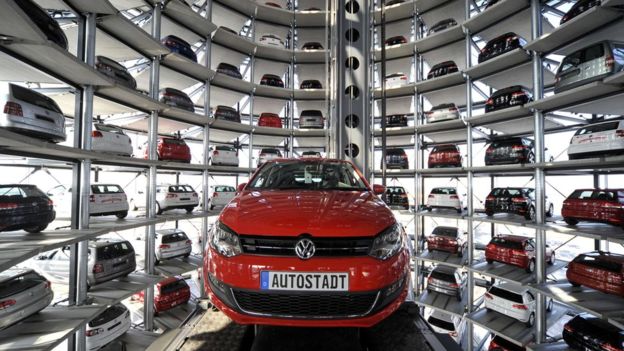
Skandal koji pogađa nemački automobilski koncern Folksvagen snažno je poljuljao ne samo nemačku poslovnu već i političku scenu, a upućeni u ovu problematiku upozoravaju da bi kriza u ovom gigantskom proizvođaču automobila mogla da se pokaže kao veća opasnost po nemačku ekonomiju nego što je grčka dužnička kriza.

Foto: The Telegraph

Najveći nemački proizvođač putničkih vozila, Folksvagen, koji u zemlji zapošljava više od 270 hiljada ljudi, a još daleko više radnika računajući sve kompanije koje rade kao njegovi dobavljači, Našao se u, blago rečeno, ozbiljnom problemu.

Pošto je prošlog priznao da je jedanaest miliona njegovih automobila na dizel širom sveta opremljeno uređajima koji omogućavaju varanje na eko-testu, samo dan kasnije, u sredu, izvršni direktor Martin Winterkom je podneo ostavku. Osim u Sjedinjenim državama, pokretanje istraga su još najavile i vlasti u Francuskoj, Italiji, Nemačkoj i Južnoj Koreji.

Karsten Brzeski, ekonomista u ING-u kaže da je „kao grom iz vedra neba i potpuno iznenadno Folksvagen postao daleko veći negativni rizik za celokupnu nemačku ekonomiju nego što je to grčka dužnička kriza. Ukoliko u narednim mesecima prodaja Folksvagenovih vozila bude pala u Sjedinenim Državama, to neće loše uticati samo na ovu kompaniju već i na celokupnu nemačku ekonomiju.“

Auto-industrija: lokomotiva nemačkog izvoza

Folksvagen je prošle godine u SAD prodao oko šest stotina hiljada automobila, što je oko šest odsto od ukupno 9.5 miliona vozila koje je prodao u svetu.

Američka agencija za zaštitu sredine (Environmental Protection Agency, EPA) naložila je Folksvagenu da otkloni sveže otkrivene nedostatke, dok je, istovremeno, ova nemačka korporacija bila primorana i da obustavi prodaju svih svojih „dizelaša“ na američkom tržištu tokom istrage koja bi mogla da rezultira kaznom u visini od osamnaest milijardi evra, što je više od njene ukupne prošlogodišnje dobiti.

I mada je Folksvagen u stanju da čitav iznos kazne pokrije svojim rezervama gotovine vredne oko 24 mlijarde dolara, ova prevara je pokrenula i zebnju od masovnog otpuštanja radnika u toj kompaniji kao i njenim dobavljačima.

Nemačku vladu, takođe, zabrinjava i mogućnost da će, zbog ovog skandala, takođe trpeti i ostali nemački proizvođači vozila, kao što su Dajmler i BMW, mada (za sada) ne postoje bilo kakvi nagoveštaji da su ove dve kompanije radile bilo šta što bi bilo protivzakonito.

Foto: The Telegraph

Nemački automobilski sektor zapošljava oko 775 hiljada ljudi, što je gotovo dva odsto ukupne radne snage, a prodaja vozila se u poslednje vreme suočava i s problemom usporavanja rasta kineske ekonomije, pa samim tim i tamošnje manje potražnje za automobilima.

Martin Gornig iz instituta DIW kaže da „Ukoliko prodaja automobila padne, to bi moglo da pogodi sve dobavljače, a time i čitavu ekonomiju“.

Treba reći da je industrija automobila i auto-delova najuspešniji izvozni sektor Nemačke prošle godine je izvoz ove industrijske grane iznosio 200 milijardi evra, što je skoro petina ukupnog izvoznog obima ove zemlje.

VW skandal ugrožava oznaku „Made in Germany“?

Neki analitičari upozoravaju da bi ovaj skandal svetskih razmera mogao da veoma ozbiljno dovede u pitanje pouzdanosti i kvalitet nemačkih kompanija.

Andre Schwarz, direktor trgovačke asocijacije BGA kaže kako „(Za sada) Nema neke generalne sumnje u njihove proizvode, koji su dosad ponosno isticali oznaku ’Made in Germany’. Ipak, među nekim nemačkim kompanijama postoji zebnja da bi ovo moglo proizvesti domino-efekat, jer bi skandal sa Folksvagenom mogao da utiče i na njihovo poslovanje, dovodeći do erozije i narušavanja svega onoga što je do pre neki dan predstavljala oznaka ‘Made in Germany’.“

Kakve će biti posledice po nemačku privredu – tek će se videti, mada je najveći američki trgovački lanac za prodaju vozila, AutoNation, upozorio da je u Sjedinjenim Državama status VW brenda uveliko ugrožen.

03Foto: BBC

Izvršni direktor ovog lanca, Mike Jackson, izjavio je povodom ovog slučaja da je „Folksvagenov problem generisao je još jedan problem, i još jednu mrlju koju će globalna industrija dizel-motora teško moći da opere: U narednoj deceniji, Folksvagen bi mogao da se suoči sa efektima poteze koja će ova kompanija preduzeti u narednih nekoliko dana.“

Džekson, međutim, ne misli kako će se Folksvagenovi problemi „preliti“ na ostale brendove ove kompanije, automobila kao što su Audi i Porše. Neki upućeniji u ovu materiju tvrde da „Ipak ne bi trebalo predimenzionirati potencijalne efekte ovog skandala po celokupnu nemačku ekonomiju“.

Glavni ekonomista Komercbanke Jerg Kremer (Joerg Krammer, Commerzbank) tvrdi da je „Malo verovatno da će čitava nemačka auto-industrija biti stavljena u isti koš sa Folksvagenom. Takođe, neće biti recesije samo zbog jedne kompanije“, mišljenja je ovaj ugledni nemački ekonomista.

07

Slobodan pad

Akcije Folksvagena su u ogromnom padu na Frankfurtskoj berzi, a za dva dana su pale za 35 odsto što je gubitak od 25 milijardi evra tržišne kapitalizacije. Ovaj pad je povukao naniže i deonice drugih proizvođača automobila na evropskom tržištu. Šef ove kompanije Martin Vinterkorn je objavio da se “duboko izvinjava”, ali je rekao da u ovom trenutku ne treba odgovarati na “sva pitanja”. On je obećao da rasvetliti “problem”, indirektno negirajući i poričući svoje otpuštanje ili ostavku o kojoj se govori.

Folksvagen je priznao da je “unutrašnja istraga pokazala da je isti softver i u drugim dizel vozilima”, a ne samo u automobilima VW i Audi sa američkog tržišta, kao što se prethodno pokazalo, već i u ostatku sveta, kao i u automobilima drugih Folksvagenovih brendova, kao što su Seat i Škoda. Inače, Folksvagen u svom vlasništvu drži dvanaest poznatih svetskih marki automobila, kamiona i motocikala.

Ovaj „softverski trik“ u računarima motora Folksvagenovih „dizelaša“, kojim se izbegava, tj lažira pravi rezultat prilikom testa izduvnih gasova, nalazi se u “ukupno oko jedanaest miliona vozila u svetu” s motorima tipa EA-189, saopštio je ovaj nemački koncern. To približno odgovara broju automobila koji za godinu dana proda ta grupa koja je nedavno potisnula Tojotu s prvog mesta u svetu.

Olaf Lies, ministar privrede savezne nemačke države Donje Saksonije kaže da “Treba utvrditi ko je šta znao i ko je odlučivao”. Donja saksonija je sa 20 odsto veliki akcionar Folksvagena i članica njegovog nadzornog odbora. Predsednik radničkog saveta u VW, Bernd Osterloh, koji je i član nadzornog odbora, zahtevaće “lične posledice” za sve direktore koji su umešani u ove prevarne radnje, navodi se u pismu upućenom zaposlenima.

Po američkoj upravi za zaštitu okoline EPA, VW je još 2014. godine obavešten o razlici između stvarne emisije izduvnih gasova i emisije izmerene na testovima. U Berlinu, kancelarka Angela Merkel pozvala je ovo veliko ime nemačke industrije i predmet nacionalnog ponosa, na “potpunu transparentnost” u vezi sa „softverskim falsifikovanjem podataka“.

06

…A nije samo VW…

Evropska federacija za transport i životnu sredinu u izveštaju navodi da novi automobili proizvedeni u Evropi izbacuju u proseku 40 odsto više ugljen-dioksida nego što laboratorijski testovi pokazuju i da je najnovija situacija sa “Folksvagenom” samo deo skandala širih razmera.

Pored “Folksvagena” i “Audi” je objavio da je na 2,1 miliona automobila prepravio softver za merenje emisije izduvnih gasova i tako obmanuo i kupce i homologacione laboratorije u zemljama u koje su ta vozila uvezena. “Škoda” kaže da je ugradila 1,2 miliona takvih motora, a “Seat” oko 700.000.

Pokrenuto je nekoliko krivičnih istraga u Sjedinjenim Američkim Državama, i to i na saveznom nivou, i u državi Njujork. “Nijedna kompanija ne bi trebalo da može da izbegne zakonske obaveze za očuvanje okoline i da lažima obmanjuje potrošača”, rekao je ministar pravosuđa države Njujork Erik Snajderman. “Naša kompanija je bila nepoštena”, priznao je generalni direktor VW za Ameriku, Mihael Horn. Koliko će se još presuda doneti na štetu ovog do pre neki dan vrhunski renomiranog automobilskog proizvođača – još je nepoznato.

VW će možda morati da plati 18 milijardi dolara (16 milijardi evra) obeštećenja državi u SAD, ne računajući u to trošak za povlačenje vozila radi izmene softvera i za obeštećenje kupcima po privatnim tužbama. Firma je za sada za te namene izdvojila 6,5 milijardi evra što će ozbiljno oštetiti godišnji profit tog automobilskog giganta sa 200 milijardi evra prihoda i 600.000 zaposlenih.


Michael Nienaber, Berlin (REUTERS)
CNN MONEY