Teoretičari vs. investitori

04

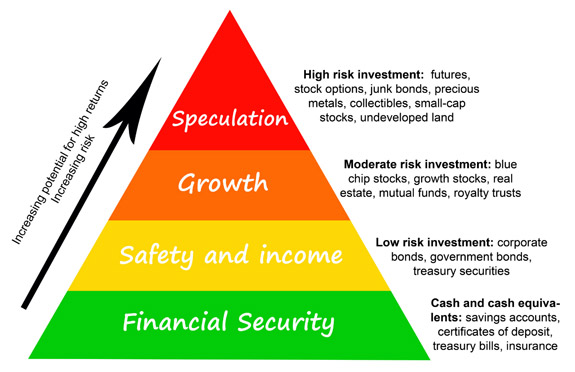
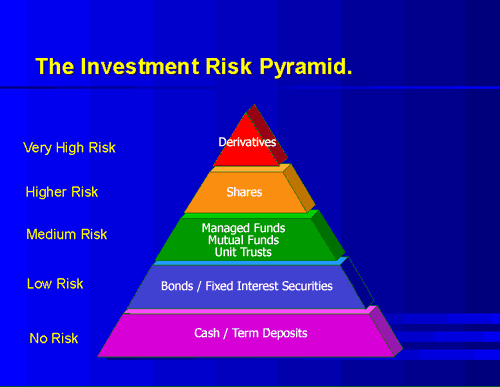
Rizik je povezan sa nagradom, ili kako se kaže, “ko ne reskira, taj ne profitira” – ovo je, praktično, prva lekcija kada se poučavamo o finansijama. Državne hartije od vrednosti, sigurne po običaju ali donose niske prinose; ukoliko želite veće prinose, morate da rizikujete svoj kapital. Akademici su već decenijama razmatrali ova pitanja, došavši do takvih uvida kao što je cenovni model procene kapitala (Capital asset pricing model, CAPM) i hipoteza o efikasnom tržištu. Zauzvrat, investitori su, na osnovu svojih iskustava, sa sobom doneli sopstveno viđenje tržišta i očekivanja od istog. Tehnike koje su obe strane usvojile možda bi mogle promeniti prirodu tržišta, piše londonski The Economist. Rizik i isplativost, po novim uvidima, ne moraju biti tako čvrsto povezani i međuzavisni kao što su doskora bili – ili kako se to doskora mislilo,

Dva rada u prolećnom izdanju periodike “Portfolio Management” (Upravljanje portfeljom) iznose na videlo ova pitanja. Prvi rad, pod nazivom “Zanemarivanje rizika u berzanskoj trgovini akcijama” Malkolma Bejkera (Malcolm Baker) sa Harvardske poslovne škole (Harvard Business School, HBS) gleda na očigledne greške u CAPM. Model sugeriše da su akcije nestabilnije, i da više variraju od celokupnog berzanskog tržišta na kome se kupuju i prodaju (“High Beta”, u berzanskom žargonu) trebalo bi da ispostave veće prinose, dok akcije koje su stabilnije (sa niskom betom, odnosno nižim ulagačkim rizikom) treba da imaju niže prinose. Više ulagačkog rizika znači i veću nagradu, dakle veću isplativost.

Ali, to se nije dogodilo. Malkolm Bejker poseduje dva portfelja sastavljena 1967. godine; jedan se sastoji od 30% američkih akcija sa najnižom betom tj. s akcijama najmanjeg rizika; drugi portfelj sadrži 30% najveće bete odnosno veće rizičnosti (portfolija se podešavaju kako se beta faktori, tj faktori rizika menjaju). Do kraja se ispostavilo da je jedan dolar akcija u portfoliju s niskorizičnim akcijama porastao na 190 dolara, dok je $1 u visokorizičnom portfoliju porastao na samo $18. Razlika u složenim povraćajima je ogromna: 5,5% godišnje. Portfolio niske bete bio je daleko manje promenljiv i maksimalni pad (gubitak od vrha do dna profitne amplitude) bio je 35%, u poređenju sa 75%, koliko je imao portfelj akcija visokog rzika.

Razmislimo na trenutak o ovome; nizak rizik značio je, kako se ispostavilo, veću isplativost. Unosnost ulaganja u akcije niskog rizika je, recimo to na drugi način, ekvivalentan pronalaženju novčanica od 20 dolara na ulici (ovo je opisano ugrubo: stanje je, kao što smo napomenuli, profit nastao od jednog dolara akcija niskog rizika, koji – u povraćaju – donosi $18).
01

Ako pređete u svet kategorija rizičnosti deonica, međutim, tamo se i dalje održava tradicionalno pravilo; tokom čitavog perioda, prinos na akcije bio je 10,9% godišnje, dok su državni zapisi s niskim rizikom donosili “samo” 5%. Investitorima se, sve u svemu, rizikovanje isplatilo.

Da li je to bila slučajnost? Bejker nije prvi koji je primetio ovu anomaliju. Jedan od najpoznatijih proučavalaca finansija, Fišer Blek (Fisher Black), detaljno je opisao anomaliju vezanu za niskorizične akcije, kao i povećanje procenjene ili nominalne vrednosti imovine u niskorizičnim akcijama 1993. To znači da je period pošto je njegov rad objavljen “iz reprezentativnog uzorka”, i, samim tim, dobar test za proveru ove hipoteze. Sasvim je izvesno da su niskorizične akcije od tada do danas uveliko nadmašile sve profitne kalkulacije i prognoze, uprkos periodu kasnih 1990-ih, kada su, zahvaljujući dotcom balonu, visokorizične akcije bile u modi.

Zašto se ovakvo šta uopšte dešava? Iskusni čitaoci koji prate profitne prognoze mogu se lako prisetiti napisa ovog lista iz 2012. godine, koji je objasnio razlog zbog kojeg su niskorizične akcije uveliko nadmašivale projektovane profitne stope. Fond AQR objasnio je efekat niske bete s aspekta institucionalnih ograničenja. Menadžeri fondova žele da pobede na tržištu i isporuče više od prosečnih prinosa; oni, stoga, kupuju akcije visokog rizika, kao što uostalom, po pravilu i sugeriše akademska teorija. Ovo čini da visokorizične akcije postanu preskupe i, samim tim, spuštaju njihove prinose. Odgovor na ovu situaciju bi trebalo da glasi: kupovati niskorizične akcije i kombinovati ih sa leveridžom*. (Leverage: isplativost korišćenja tuđih izvora finansiranja sve dok se poslovanjem ostvaruje stopa rentabilnosti veća od ponderisane kamatne stope po kojoj se plaćaju kamate na tuđi kapital). Međutim, investitori su obično ograničeni u  korišćenju pozajmljenog novca – na taj način, dešava se da ova anomalija i dalje postoji u svetu finansija.

Malkolm Bejker misli kako je delimični razlog što za uspeh ulagača privatnog kapitala u tome što je racionalno iskoristio benefite ove “niskorizične” strategije; uostalom, poslovni subjekti kao što su Blackstone grupa i KKR po pravilu kupuju manje rizične akcije (koje donose profit), i to s pozajmljenim novcem, koristeći leveridž efekat.

05

Drugi rad, “Indeksno ulaganje – prokletstvo globalne stabilnosti finansijskog tržišta?” kojeg su sačinili Lidija Bola, Aleksander Koler i Hagen Vitig  (Lidia Bolla, Alexander Kohler, Hagen Wittig) bavi se praćenjem ulaganja sredstava investicionih fondova. Treker-sredstva ili Treker-fondovi* (ili Indeksni fondovi) postoje već četrdesetak godina, ali je tek sada došlo njihovo vreme da dobiju značajniji udeo na tržištu uprkos višedecenijskoj i očiglednoj privlačnosti kod ulagača zbog svojih niskih troškova održavanja koji su manji od održavanja deonica u zajedničkim tj. mutual fondovima; u poslednjih nekoliko godina, popularnost indeksnih tj fondova dnevne berzanske trgovine (ETF) zabeležili su veliko povećanje svoje popularnosti, a sada je njihov udeo na tržištu veći od jedne trećine. Hipoteza o efikasnom tržište ukazuje na to da je aktivnim menadžerima (koji određuju koje akcije treba kupiti ili prodati na berzi) veoma teško da nametnu svoju dominaciju na tržištu nakon rashoda troškova, jer se sve informacije već ogledaju u aktuelnim tržišnim cenama; ona sila koja će u budućnosti  formirati cene jesu “novosti”, koje, po definiciji, ne mogu biti unapred poznate.

Ima onih koji su, međutim, zabrinuti da će treker-fondovi oslabiti svrhu berze, a to je da izdvoji tj alocira sredstva ka najatraktivnijim kompanijama. Treker-fondovi samo kupuju akcije srazmerno njihovoj trenutnoj “težini” na tržištu. U ovoj studiji se analizirao potencijal za rast indeksnih fondova toliko da izazovu gomilanje sredstava. Kako neprestano postoje oni koji gomilaju i izlaze iz indeksnih ETF fondova, sve akcije će se kretati zajedno u “grozdu”, dok oni koji upravljaju indeksnim fondovima na berzi kupuju, odnosno prodaju, sve sastavne komponente benčmarka. Evo šta su zaključci ovog naučnog rada:

Ustanovljen je značajan porast sinhronog kretanja akcija zajedno sa trgovinskim obrascima, visinom prinosa i rizičnošću likvidnosti na svim analiziranim tržištima. Osim toga, ispitivano je da li se potreba za smanjenjem tj raspodelom rizika može pripisati rastu ulaganja u indeksne fondove, i ustanovlji su statistički značajni i ekonomski relevantni dokazi da je rast povezan za indeksnim ulaganjem u relaciji sa znatnim povećanjem potrebe za zajedničkom podelom-umanjenjem rizika ulagača (risk commonalities).

Ironija je u tome što promena od strane investitora, koji žele da umanje svoj lični rizik (da su za ulaganje odabrali menadžera koji predstavlja neki finansijski slab fond) može završiti agregatnim povećanjem rizika. Ovde se nameće pitanje: da li ovo umanjuje entuzijazam “trekera” (onih koji se bave ETF trgovinom na dnevnoj bazi tokom rada berze, za razliku od mutual fondova koji trguju tek po okončanju dana, i nakon što je situacija sa vrednošću akcija poznata i ustanovljena). Ne, entuzijazam ne splašnjava. Prvo, brojke i dalje pokazuju da aktivni menadžeri nisu uspevali da dominiraju na berzanskim tržištima tokom dužeg vremenskog perioda. Uvek se može naći neko ko je imao sredstva u prošlosti, ali se na to ne možemo oslanjati u budućnosti. Drugo, troškovi koje na osnovu svojih usluga ubiraju aktivni menadžeri imaju korozivno dejstvo na duži rok, što je daleko veći rizik po sredstva investitora nego što su to povremeni “naleti nestabilnosti”, koji prate sinhrone “grozdove” akcija (indeksnih fondova).
02

Neki ljudi iz finansijske industrije gaje izvesnu “gadljivost” prema akademicima i njihovom pristupu berzama i ulaganjima (Moja omiljena, verovatno apokrifna doskočica glasi ovako. Hedž fond menadžer pita akademskog profesora: “Ako si tako pametan, zašto nisi bogat?” Profesor mu odgovara: “Ako si već tako bogat, zašto nisi pametan?”). Ali, i pored svega, i pored izvesne međusobne surevnjivosti zmeđu “teoretičara” i “praktičara” naučnici igraju ključnu ulogu; oni se bave uglavnom nepristrasnom proverom pretenzija koje gaje finansijski stručnjaci, sa dovoljno tehničkog znanja da dopru do suštine kroz finasijski žargon, kojim Volstrit može da tako često zbuni investitore. Naravno, akademski pogledi i analiza berze će se vremenom menjati; Naravno da hoće. Ali, kada se podvuče crta, investitorima bi trebalo da je drago što “teoretičari” tako ozbiljno proučavaju njihove “praktične” poteze na berzi.

(Finansijska poluga, engl. financial leverage, nem. finanzwirtschaftliche Hebelwirkung – koristi se u istraživanju optimalnih odnosa između sopstvenog i tuđeg finansiranja. Pravilo finansijske poluge kaže da se isplati korišćenje tuđih izvora finansiranja sve dok se poslovanjem ostvaruje stopa rentabilnosti veća od ponderisane kamatne stope po kojoj se plaćaju kamate na tuđi kapital. Rentabilnost vlastitog kapitala je pod uticajem efekta poluge i zavisi od obima spoljnog, odnosno tuđeg finansiranja.

Efekat poluge kaže da se s porastom tuđeg finansiranja povećava rentabilnost sopstvenog kapitala ukoliko je rentabilnost ukupnog ulaganja veća od kamatne stope na tuđi kapital. Taj pozitivni efekat naziva se i šansa poluge. Smanjenje rentabilnosti ukupnog ulaganja ispod stope troškova korišćenja tuđeg kapitala vodi ka negativnom delovanju poluge, tj. porastom zaduživanja pada stopa rentabilnosti vlastitog kapitala. U tom slučaju govori se o riziku poluge. Ovo je posledica rasta kamata na tuđi kapital ili smanjenja rentabilnosti ukupnog ulaganja. Odnos tuđeg i vlastitog kapitala naziva se faktorom finansijske poluge.)

(Indeksni fond prati tržišni indeks u širokom obimu, ili pak njegov segment. Takav fond ulaže u sve, ili u reprezentativnu količinu obveznica koje se prate, tj “trekuju” unutar indeksa. Finansiranje jednog treker investicionog fonda se primenjuje tako što se njegova vrednost permanentno usklađuje sa prosečnim vrednostima akcija na tržištu.)

The Economist


Kreditni tango

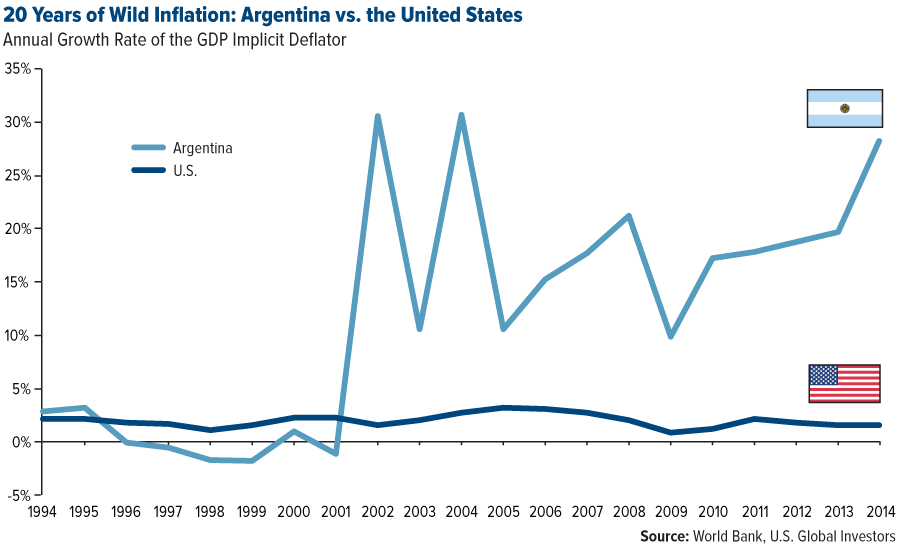
Nakon skoro petnaest godina, a uz pravo ushićenje na svetskoj finansijskoj sceni, Argentina je prošlog meseca (druga polovina aprila 2016.) imala svoj „kambek“ na internacionalno tržište kapitala. Ali, to nije sve: Ova zemlja je potukla sve dosadašnje rekorde u količini, odnosno visini (jednokratne) emisije obveznica za jednu zemlju koja je, kao Argentina, u razvoju. Ukupno je emitovano obveznica u vrednosti od 16.5 milijardi dolara, koje su varirajuće ročnosti, a sve obveznice koje su ponuđene bile su i prodate. Uz sve to, prosečna tražnja za obveznicama bila je  četvorostruko veća nego što je ponuda, što je proizvelo gomilu frenetičnih  komentara.

06

Postavlja se pitanje: Otkud ovakva ushićenost na više nego krhkom i nimalo sjajnom globalnom finansijskom tržištu, i kakvi su uzroci tome? Ovo je vruća tema već mesec dana, a ovde je sažetak nekoliko tekstova iz časopisa Fajnenšel tajms, Vosltrit Džornal, iz magazina Fortune kao i sa portala medijske kuće Rojters.

Ova već svima poznata priča započinje 2001. godine, u trenutku kada se Argentina rešila da prestane sa servisiranjem svojih dugova – tada je otpočeo i dugotrajan proces restrukturisanja koji je realizovan u dve etape – prvo 2005. a onda i 2010. Argentina je na ovaj način uspela da reprogramira preko devedeset odsto svojih dugova, s obzirom da su kreditori mahom prihvatili uslove reprograma kao i otpis dugova koji je išao uz to. Samo je manji broj investitora-kreditora odbilo ovaj reprogram, nastojeći da sopstvena potraživanja, i to u celom iznosu, namiri na sudu.

Nakon duge i žilave pravne bitke, poveriocima je sreća išla na ruku. Sudija države Njujork, Tomas Grijesa je pre četiri godine (oktobar 2012) stao na stranu poverilaca, presudivši da Argentina ima obavezu da svoje dugove koji nisu reprogramirani isplati u isplati celosti. A u međuvremenu, dok se to ne desi, Argentina neće moći da plaća svoje obaveze ni po kreditima koji su reprogramirani.

Negde u pozadini, ali veoma prisutna, naivno je tinjala nada da će viši sudovi Sjedinjenih Država, njihove visoke instance,  ipak možda izmeniti ovu sudijsku odluku, međutim – to se nije dogodilo. Odluka sudije Grijesa bila je uz to i dodatno osnažena presudom Vrhovnog suda Sjedinjenih Američkih Država – presudom kojom je, zapravo, zapečaćena sudbina Argentine. Argentinci su izgubili ovu zaista dugu i nemilosrdnu pravno-finansijsku „partiju šaha“, a sve što se iza toga dešavalo predstavljalo je samo jednu isforsiranu završnicu duela.

Ova partija mogla je da bude provedena kraju na samo jedan način: za to je bilo potrebno da tadašnja predsednica, Kristina Fernandez de Kirhner istupi sa dužnosti i preda poluge vlasti, a da njenu poziciju „popuni“ neko ko bi imao malo više „sluha“ za novu stvarnost koju je proizvela Grijesova presuda. Upravo se to i desilo, kada je u decembru prošle godine na predsedničkim izborima trijumfovao Maurisio Makri.

Novi predsednik Argentine je za ministra ekonomije promptno postavio Alfonsa Prat-Gaiju, veoma umešnog bankara koji je svoje bankarske veštine učio u banci Džej Pi Morgan (J.P. Morgan). Prat-Gaija je takođe, jedno izvesno vreme, bio i na funkciji guvernera argentinske Centralne banke (Treba napomenuti da ga je britanski ekonomski mesečnik Euromoney 2004. proglasio guvernerom godine.) Uzgred, banka J.P.Morgan bila je jedna od 4 koordinatora prodaje argentinskih obveznica u aprilu ove godine.

Kraće rečeno: sa vlasti su istupili takozvani populisti, dok je na njihovo mesto došla garnitura izuzetno naklonjena zakonima slobodnog tržišta i biznisu. U roku manjem od dva meseca, ova nova vlada sklopila je dogovor s preostalim najvećim kreditorima. Tako je Argentina, već krajem prošlog meseca, ovim kreditorima isplatila više od devet milijardi dolara (9.3 milijarde). Srećom, čak ni fakat da je ime Maurisija Makria baš u aprilu zasijalo u „Panamskim dokumentima“, nije bilo prepreka da bi se otpočete transakcije obavile, niti je ovo na bilo koji način uticalo na rejting i renome koje Makri uživa u prestonicama globalnog kapitala.

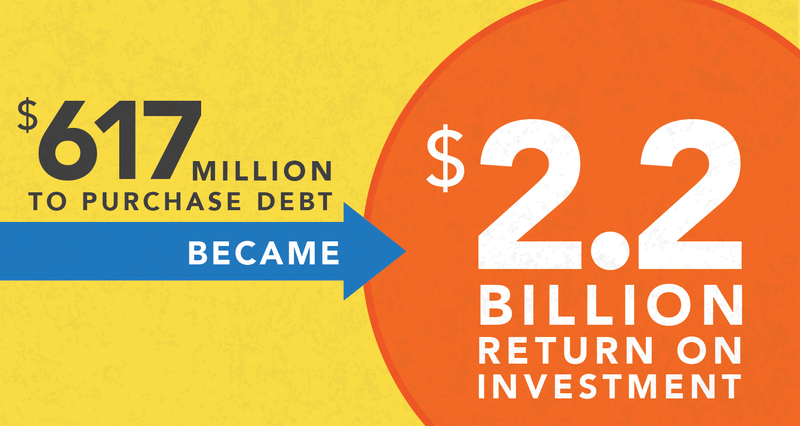
Suma, ili, kako neki možda dobro napominju „reket“ koji je ova južnoamerička zemlja imala da plati je zastrašujući: ova cifra je na nivou od oko 40 odsto ukupnih deviznih rezervi Argentine. Profit, ili, preciznije rečeno zarada koju su na ovaj način ostvarili „finansijski lešinari“ je, blago rečeno, impresivna, i po svemu sudeći se može meriti stotinama procenata u odnosu na njihova početna ulaganja.

03

Tako je argentinski poraz proglašen „trijumfom“ i time je, kako je to objasnio britanski Fajnenšel Tajms (FT), Argentina iznova uspostavila normalne odnose s ostatkom sveta, koji su dotad, valjda, po ovoj reoriji, bili „nenormalni“. Uz sve to, Fajnenšel Tajms diskretno napominje kako se pod „ostalim svetom“ podrazumevaju Sjedinjene Američke Države.

Na servisiranje starih obaveza otišlo je 3/4 novca dobijenog po osnovu emitovanih obveznica, a ogroman deo je „zalegao“ upravo za plaćanje „duga“ kreditorima, za čije je patnje je  njujorški sudija Griejsa imao toliko brižnosti i saosećanja.

S obzirom da je zaduživanje Argentini ponovo krenulo „baš sjajno“, a da novca nikada nije dosta, Argentinci planiraju da do kraja 2016. emituju još oko 30 milijardi dolara u obveznicama. Jedan njihov deo bi mogle da izdaju argentinske provincije, jer je Argentina po svojoj strukturi federalna država.

Ineresantno je i obrazloženje – objašnjenje za ovo novo zaduživanje. U Argentini je stopa inflacije prilično visoka (oko 34 odsto) a razlog tome je što se bivša vlada koristila štampanjem novca kako bi pokrivala dugove federalnih jedinica. Čini se, ipak, da nova vlast to neće raditi: Ona će svež, novi novac štampati na bazi novca kojeg štampa SAD. Na osnovu toga, Mora biti da je daleko bolje da Argentina duguje Americi nego sebi.

01

Uzgred, trebalo bi napomenuti i da su kamatne stope na dolarske obveznice daleko niže nego kada bi se dugovi finansirali putem kredita u lokalnoj valuti, pezosu. Ova teorija bi mogla da bude tačna – ali jedino pod uslovom da odnos dolara i pezosa ostane nepromenjen (fiksan), ili – što bi bilo još bolje – da pezos uspe da ojača.

Oni koji duže prate istorijat ekonomskih recesija mogli bi se s lakoćom prisetiti da je veoma slična „antiinflacijska“ logika išla uporedo sa argentinskim protržišnim reformama a i njihovim zaduživanjem tokom 1990-tih, kao i da je takva ekonomska politika bila uzrok koji je Argentinu i doveo do ekonomskog sloma.

I tada je, baš kao i danas, s istim entuzijazmom i oduševljenjem dočekana nova administracija oličena u liku ministra ekonomije i, po mnogima, reformatora, Dominga Kavale, neustrašivog borca protiv hiperinflacije i osobe koji je uspela da fiksira pezos za američku valutu i to na paritetu „jedan-za-jedan“. Kavalo je u tom trenutku bio mag, čovek koji je spasao Argentinu – kao što bi to, možda, danas mogao da postane Prat-Gaija (Kavalo je, inače, kasnije završio u zatvoru, ali to je već neka d[r]uga priča.)

Uvek kada se „svetska javnost“ – šta god značio taj termin i ma koga predstavljao – radovala reformatorima i spasiocima, ta je radost, po pravilu, imala jaku finansijsku podlogu koju je lako izračunati.

Ulagačima je, u momentu izdavanja obveznica, ponuđena zarada koja bi se, u zavisnosti od ročnosti, kretala negde između 6.25 i osam odsto. Istovremeno,, zarada na američkim obveznicama koje su iste ročnosti kretala se od oko 0.9 do 2.6 odsto. Ovakva drastična razlika u prinosima na obveznice ujedno objašnjava i halapljivu tražnju. U današnjem tmurnom finansijskom ambijentu kamatnih stopa koje se kreću negde oko nule, ulagači željno iščekuju da ih obraduje neka od zemalja u razvoju svojim obveznicama koje su s visokim prinosom.

Argentinske obveznice su, naravno, daleko rizičnije od američkih, ili je barem tako bilo dosad. Razlika u ceni-vrednosti obveznica i visini profitnih prinosa trebalo bi da dovoljno dobro govori o meri i obimu takvog rizika. Nasuprot tome, najsvežija iskustva sa američkim sudovima kazuju da bi argentinske obveznice mogle čak biti i bez rizika, kao i da bi neki predstojeći sudija, poput Grijesa, uvek mogao da primora Argentince da plate, pa makar Argentinci i gladovali.

02

Ukoliko je motivacija kupaca uglavnom nedvosmisleno  kristalno jasna, kakva je, onda, motivacija sirotih i namučenih Argentinaca?

A ukoliko je već realizovana emisija obveznica bila potez iznuđen presudom američkog suda i strahom od iscrpljivanja/pražnjenja deviznih rezervi, šta je to moglo da natera Argentinu da objavi nove runde prodaje obveznica u vrednosti od trideset milijardi američkih dolara, kao i nova runda zaduživanja?

Ukoliko se Argentina danas – sada, kada su kamatne stope na ubedljivo najnižem nivou u posleratnoj istoriji – zadužuje u dolarima po stopi od preko sedam odsto, šta će se, u tom slučaju, zbivati u trenutku kada dolarske kamatne stope krenu da rastu, a Argentina bude primorana na refinansiranje svojih dugova, koje danas tako „poletno“ uzima? I, uz to, po kojim će se kamatnim stopama obveznce tada emitovati?

Kako je uopšte moguće da po ko zna koji put gledamo i slušamo istu finansijsko-bankarsku dramu ? Kako je uopšte moguće da se svi prave kako ne razumeju da su Argentinci ponovo krenuli istim fatalnim  putem kojim je dosad toliko puta gazila? I, najposle, kako je uopšte moguće da na ovom putu ka ponoru Argentince prate ovacije posmatrača koji joj uzvikuju „bravo“ i „bis“?

Za države u kojima još uvek ima onih koji znaju šta rade, za sve one trezvene i poštene političare koji od srca žele dobro svojoj zemlji, ovaj primer Argentine – njena burna i tragična prošlost, a po svemu sudeći i budućnost – najbolji su putokaz i orijentir koji ukazuje šta je ono što, ni za živu glavu, ne treba činiti u svetskoj finansijskoj džungli.

Fajnenšel tajms 

Volstrit Džornal

Reuters

Fortune


Ekonomija ponude, ekonomija potražnje ili inovacije?

Već je postalo nemoguće negirati tzv. “sekularnu stagnaciju” (secular stagnation). Ovu sintagmu skovao je Leri Samers (Larry Summers). Najkraće rečeno, zemlje koje pate od sekularne stagnacije opterećene su s previše štednje i premalo ulaganja; kada se radi o najrazvijenijim ekonomijama na svetu, bogatstvo im se gomila, ali realne zarade jedva da rastu, dok je učešće radne snage u proizvodnom procesu na silaznoj putanji. Što je još gore, političari nemaju verodostojnu sliku o tome šta se uopšte može učiniti povodom ovog problema.

Iza ove stagnacije leži usporavanje rasta produktivnosti još od 1970. godine. Izvorište takve, sve usporenije produktivnosti – a to su autohtone inovacije – bilo je loše “krpljeno” još od kasnih 1960-ih (uglavnom u određenim industrijama), što je još više došlo do izražaja počev od 2005.

Ronald Regan i Margaret Tačer posmatrali su stagnaciju koja je zahvatala ekonomije i privrede od 1970. od strane agregatne ponude. Oni su želeli da smanjenjem poreza na dobit i zarade podstaknu investicije i privredni rast, ali sa spornim i diskutabilnim rezultatima.

Ali danas, sa znatno nižim poreskim stopama, rezovi te veličine doveli bi do velikog povećanja fiskalnih deficita. Jer, sa nivoima duga već više nego dovoljno visokim, kao i velikim deficitima koji su pred nama, takve mere “ekonomije ponude” bile bi nesmotrene.

Tako je sada najbolje i najpametnije prikazivati stvari iz perspektive ekonomije potražnje, koristeći se teorijom koju je 1936. koncipirao Džon Mejnard Kejnz (John Maynard Keynes). Kada “agregatna tražnja” – nivo realnih troškova na finalne domaće artikle koje su domaćinstva, preduzeća, vlade, kao i kupci u drugim zemljama spremni da naprave – zaostaje output na punu zaposlenost, a output je ograničen na tražnju. A inovacija neće biti.

09

Ali zamisao koju podržavaju zagovornici ekonomije potražnje je unekoliko čudna. Po njima, potražnja za privatnim investicijama je autonomna, upravljana silama koje je Kejnz nazivao “životinjskim duhovima”. Tražnja potrošača je takođe u suštini autonomna, jer je tzv indukovani deo (da visina potrošnje zavisi od visine ličnih primanja) “upregnut” na samostalno ulaganje kroz “sklonost za potrošnjom”. Prema tome, vladine mere su jedini način da se povećaju zaposlenost i rast onda kada autonomna potražnja zaostaje a poslovi se gube.

Ova koncepcija ne predstavlja ni rast niti oporavak. Kod zdravih ekonomija, jedna kontrakcijska šok-potražnja pokreće dve vrste odgovora tj. reakcija, kako bi se pokrenuo oporavak.

Adaptacije na pojavu novih mogućnosti bile bi jedan takav odgovor. Kada su preduzeća pogođena smanjenom tražnjom ugovornih poslova, (poslovni) prostor kojeg se odriču postaje dostupan za upotrebu od strane preduzetnika sa boljim načinima vođenja preduzeća – ili boljim poslovanjem. Neki od zaposlenih koji su otišli započeće sa svojim firmama (i zaposliti radnike). Sa svakom recesijom, mnogi mali biznisi nestaju; a, tokom vremena, novi mali biznisi – uglavnom još uspešniji – pojavljuju se na njihovom mestu.

Drugi odgovor odnosno reakcija su domaće inovacije – nove ideje proistekle iz najrazličitijih preduzetničkih glava. Kada preduzeća pogođena smanjenom potražnjom zaustave dalje zapošljavanje na neko vreme, neki zaposleni će iskoristiti svoju situaciju kako bi smislili nove proizvode i metode, osnivajući startapove kako bi ih razvili.

Sve veći broj ambicioznih inovatora naporno radi u kućnim garažama kako bi samostalno proizveli neka od svojih kapitalnih dobara. Što je još važnije, akumulacija novih startup firmi će postepeno generisati sve veću potražnju za investicijama – a to je indukovani tj. pobuđeni zahtev izazvan novom situacijom! – a takođe će generisati i rast.

Neki mogu posumnjati u ovaj koncept. Mogu li novi proizvodi i metode da prođu dobro na tržištu ukoliko postoji manjak potražnje? Kao što mi je jedan inovator rekao usred finansijske krize: njegov cilj je bio da preuzme tržište – a zaista mu je malo bilo važno to što su ciljna tržišta bila samo 90% svoje nekadašnje veličine.

Ilustracija: The Guardian

Ilustracija: The Guardian

Može li kapital biti podignut tamo gde se prihodi depresivno umanjuju? Male firme i startup preduzeća uvek moraju da se bore za kredit, a Velika Recesija koja je sledila finansijsku krizu iz 2008. godine još im je više otežala situaciju. Ipak, recesija nije sprečila gomile tih firmi da pronađu izvore finansiranja u Silikonskoj dolini, Londonu i Berlinu. Nije ni čudo što su se Nemačka, Sjedinjene Države i Velika Britanija više-manje oporavili od krize. U Sjedinjenim Državama, ukupan faktor rasta produktivnosti dostigao je svoje rekorde upravo tokom 1930-tih, kada je privreda bila u padu, a potom izrastajući jača iz Velike depresije.

Oporavak je žalosno podbacio u dve vrste ekonomije. Francuskoj i Italiji nedostaju mladi ljudi koji žele da budu novi preduzetnici ili inovatori, a oni malobrojni rušeni su i ometani ukopanim i uparloženim korporacijama i mnogim drugim interesima. Grčkoj ne nedostaju  potencijalni preduzetnici i inovatori, ali joj nedostaje sistem anđela investitora kao sistem za  venčer kapital (ulaganje s rizikom). Neki Grci su osnovali dobre i značajne startup firme, mada ne u Grčkoj.

Zagovornici ekonomije tražnje reći će da inovacije samo čine da oporavak bude još teži, jer inovacije omogućavaju da firma zadovolji postojeću potražnju sa manje zaposlenih. Oni se, prema tome, pozivaju na godišnje investicije u javnom sektoru – sve do nivoa potrebnog za punu zaposlenost. Takve infrastrukturne investicije bi, međutim, daleko prevazilazile sve ono što je ikada bilo preduzimano onda kada je ekonomija bili “ostavljana” da povrati visoku zaposlenost kroz sposobnost adaptacije i inovativnost. U stvari, takva investicija je daleko skuplja, jer predupređuje i sprečava adaptaciju i inovaciju, koje bi omogućile veću zaposlenost i brži rast.

Štaviše, sve dok zapadna inovacija i dalje ostaje usko ograničena, opredeljenost ekonomije tražnje jednom velikom, neprekidnom protoku ulaganja u infrastrukturu – i, shodno tome, opredeljenost i privrženost ekonomije ponude neprekidnom protoku privatnih investicija – mora dovesti do uvek umanjujućih profitnih povraćaja, dok, neminovno, ekonomija ne dostigne stanje gotovo potpune nepokretnosti.

Ponuda, ona kojom se nudi još više od one stare robe, nastale bez daljeg inovatorstva, nikad ne “stvara svoju sopstvenu potražnju” kako je mislio Kejnz. Ali, obezbeđivanje nove robe, proistekle na inovacijama, to može. Prepreke i smetnje prilagođavanju i inovaciji – a ne fiskalna štednja – jesu faktori koji izazivaju našu stagnaciju. A samo bi obnova dinamike – a ne još više fiskalne neodgovornosti – ponudilo makar neku nadu za trajni izlaz iz krize, recesije i stagnacije.

Project Syndicate

Generacija Y

Gotovo svaka generacija dobije neko ime, nadimak. Ova koja sada stupa na scenu dozrevajućih, odgovornih ljudi, stekla je u američkoj kampanji za izbor predsedničkih kandidata čak treći nadimak – “Berni bojs”, a zvali su ih već Milenijumci (ili Milenijumovci – Millennials) i Generacija Y. Najnoviji nadimak je lokalnog (američkog) karaktera, ali postoji verovatnoća da se proširi, dobijajući druge lokalne varijante. Reč je o tome da je kampanju demokratskog kandidata Bernija Sandersa do zanemarujuće male razlike u prvom turnusu glasanja u odnosu na favorizovanu i bogatu Hilari Klinton – iznela generacija mladih Amerikanaca volontera, boreći se od vrata do vrata za političara koji bi glatko mogao da im bude deda. Priču napisao Milutin Mitrović.

000

Život mladog coveka Y generacije

Život mladog coveka Y generacije

Bypass preko generacije roditelja je ono što nastupajuće mlade čini posebno interesantnima. Popularnost Stefana Hesela (Stéphane Hessel) koji je 2010. u svojoj 93. godini pokrenuo mlade pozivom na pobunu (Indignez-vous!) nema nikakve veze sa njegovim melodramskim rođenjem u čudnom bračnom trouglu¹ koji je inspirisao Trifoa da napravi kultni film “Žil i Džim”, nego sa njegovim socijalističkim idejama i učešćem u francuskom Pokretu otpora. Njegova privlačnost za mlade potakla je proučavanja sociologa širom sveta. U Francuskoj se mlada generacija opet ustalasava i nudi da na predsedničkim izborima 2017. svojom energijom i znanjem pogura sedamdesetogodišnjeg socijalistu Alena Žipea (Alain Juppé). U pitanju je još jedan primer političke komunikacije unuka i dedova u kojem su roditelji preskočeni kao komformisti skloni da “ne talasaju”, da čuvaju otpatke svog društvenog statusa i ušteđevina koje im se postepeno tope. U grupu političkih “deda” spada i ne mnogo mlađi Džeremi Korbin (Jeremy Corbyn) u Britaniji, opet deklarisani socijalista.

02 millennials_love_videosPrerano je i preterano samo na osnovu toga tvrditi da je mlada generacija listom socijalistička, levičarska. Sociolozi, Aleksandra Žibe (Jubé) na primer, tvrde da su “pripadnici Generacije Y enigma, često neodlučni između ekstrema. Individualisti i tolerantni. Rastrzani i zahtevni. Udaljeni od politike, ali veoma angažovani u socijalnim akcijama. Kritični prema sistemu, ali bez sklonosti ka revoluciji. U poslu kao i u životu često pretpostavljaju privatno javnom. U Americi su dominatna kategorija tržišta rada sa 53,5 miliona ljudi. Skloni su temeljnim promenama kodeksa i stila života.”

Oni koji su čitali knjigu Temps et politique, tvrde da je An Miksel (Anne Muxel) prodrla u psihu ove generacije ocenivši je kao listom opredeljenu za direktnu demokratiju bez političkih posrednika. To su ljudi koji preferiraju horizontalnu organizaciju, a ne vertikalnu, pa će otuda političke partije imati muke sa njima jer su im važni etika i povratak nekadašnjim vrednostima tolerancije i socijalne jednakosti. Tu je njihov kontakt sa generacijom dedova sa kojima zajedno žele da odbace egoizam koji je obezvredio generaciju njihovih roditelja. Miksel ih još definiše i kao generaciju “pluralista”, jer su mobilni u izboru ciljeva i nemaju nikakvih rasističkih i antiimigrantskih naboja. Naravno, nisu svi takvi, jer onda nacionalistički FNP u Francuskoj, Lega Nord u Italiji ili Pegida u Nemačkoj ne bi imali mladu i snažnu “udarnu pesnicu”.

Generaciju Y čine osobe rođene od 1980. do 2000. (po nekima od 1984. do 2004) godine². Iako odsutni iz planova kapitala i politike ipak poseduju, prema procenama, oko 50 milijardi dolara, pretežno zarađenih u okviru sharing economy. Sve one Netflix, Spotify, Airbnb, uključujući i rusku Yandex… njihova su invencija kako da se zaradi neki dinar ili potroši što manje, čime se podrivaju tradicionalni “tržišni” odnosi. Uber – digitalna taksi služba, primer je rušenja važećih standarda i odnosa na tržištu. To je snalaženje obespravljenih, koje se na žalost ne okreće prema vrhu piramide nego deluje horizontalno, ugrožavajući pretežno pripadnike sličnih socijalnih slojeva i uglavnom iz generacije roditelja (X). U toj igri neko se i obogati, iako je to kolateralna dobit. Italiju trese slučaj sedamnaestogodišnje Kristine Kiperi, koja je svakodnevno pisala po stranicu teksta i puštala to preko Wattpad (besplatne “zajednice” pisaca), pa je stekla 8 miliona čitalaca. Zgrabili su je izdavači i objavili njeno štivo kao roman pod naslovom “My dilemma is you”. Prvo izdanje od 30.000 primeraka prodato je za manje od mesec dana. Ta curica, koja još nije završila srednju školu, garantovano nije pisala zbog novca.

05 finance-millennials-infographic-e1443637499660Deobna ekonomija (Sharing economy), prema izveštaju McKinsey grupe ima šanse da do 2025. godine dostigne obim od 325 milijardi dolara prometa u oblasti transporta, turizma, iznajmljivanja kuća, stanova, garderobe, nameštaja… spisak je gotovo beskonačan. Tragikomično je da su taksisti u Madridu na demonstracijama protiv Uber konkurencije (koja postoji u 58 zemalja, odnosno u preko 300 velikih gradova sveta) uzvikivali “Slobodno tržište mora da pobedi”, tražeći pritom da država zabrani Uber konkurenciju.

Malo statistike nije valjda na odmet. Pripadnika Generacije Y u svetu ima ukupno 2,5 milijarde. U Americi čine 25, a u EU 24 odsto populacije. Čak 58 odsto ih živi zajedno sa roditeljima, mnogi su nezaposleni, iako pripadaju najobrazovanijoj generaciji u istoriji. Radije komuniciraju elektronskim putem nego u direktnom obraćanju. Ova generacija ne drži do uvreženih pravila, napušta roditeljsku kuću čim se za to pojave uslovi, ali se i vraća sa podjednakom lakoćom. Nema precizne ideje o porodici: muž, žena, deca, kuća, mašina za veš… sve je to prolazno, naročito materijalna dobra – samo 15 odsto pripadnika ove generacije tvrdi da želi da kupi kola. Većina ipak poseduje vozačku dozvolu. Zato postoji “sharing” (ekonomija deljenja, ili ekonomija raspodele), pa ako jedan auto u proseku deli 9 osoba – kako se proračunava – za 15 godina auto industrija će doživeti crne dane. Čak 54 odsto Milenijumaca robu kupuje onlajn ili je nabavlja trampom sa vršnjacima. Svemu tome ih je naučila nemaština – nezaposlenost³.

Izuzetno visoka nezaposlenost mlade generacije u Italiji poterala je mnoge da egzistenciju potraže okretanjem poljoprivredi. Tako je tradicionalna italijanska privrženost kvalitetnoj hrani dobila novi, gotovo revolucionarni impuls uvođenjem modernih metoda organizacije rada, kompjuterizacije, razmene znanja, informacija, elana i gradskog načina života što ga je unela generacija novih seljaka/građana. Oni nisu mogli da konkurišu masovnoj proizvodnji svemoćnih multikompanija, pa su se pozabavili zdravom hranom, tradicionalnim proizvodima, raznovrsnošću proizvodnje i nametanjem saznanja da dobra hrana mora imati visoku cenu. To je dovelo do obilja novih proizvoda nasuprot tendencijama multikompanija da sužavaju ponudu, ukratko do dominacije borbe za kvalitet i transparentnost – da svako zna šta jede, odakle to dolazi i kako utiče na organizam. Berni Sanders je inspirisan tom tendencijom proklamovao svoju “Ruralnu ekonomiju” polazeći od logike da je neodrživo što samo četiri multikompanije drže 80 odsto tržišta mesa i soje u SAD. Proklamovao je borbu u korist malih i srednjih proizvođača, jer će to doneti nova radna mesta i doprineti zdravijoj ishrani pregojenog američkog stanovništva. Monopol u poljoprivredi SAD diktirao je ishranu koja jeste melem za profit, ali je tragična po zdravlje ljudi…

Novembra prošle godine časopis Fortune organizovao je šestu za redom panel diskusiju sociologa i preduzetnika o Milenijumcima na kojoj je razbijeno mnogo predrasuda. Sem što je konstatovano da je to generacija koja će 2025. godine činiti 75 odsto radne snage i isti toliki udeo imati u potrošačkoj moći, zaključeno je da su: 1. oni bolje obrazovani i obučeni nego što se misli; 2. da su veoma fokusirani na karijeru ako im se pristupi otvoreno, bez lažnih obećanja; 3. da nisu nelojalni, već da prosto ne zanemaruju druge opcije: čak 55 odsto njih smatra da je 10 godina provedenih na jednom poslu dovoljno te da onda treba tražiti nešto novo; 4. teže da menjaju ne samo posao nego i sistem vrednosti, jer digitalno doba svakodnevno nudi brojne nove mogućnosti.

unutar glave milenijumovcaBez ikakve sumnje, najsrećniji pripadnici te generacije žive u Kini. Rođeni neposredno posle uvođenja zabrane rađanja više od jednog deteta, svi su rasli kao jedinci i imali prilike da dobiju najbolje uslove života, školovanja, napredovanja u zemlji koja se nalazila u svom nezadrživom usponu. Srednju školu je završilo 85 odsto pripadnika ove generacije, a 43 odsto fakultete. U doba njihovog sazrevanja BDP Kine je učetvorostručen. Za razliku od zapadnih vršnjaka koji su prva generacija koja živi u uslovima lošijim od onih koje su imali njeni preci, u Kini ta generacija živi verovatno najbolje u istoriji te zemlje.

Kineska mlada generacija podseća na “bejbi bum” generaciju, ali u mnogo modernijim uslovima. Veliki su potrošači i dominiraju e-komerc sektorom sa preko 50 odsto kupovina iako čine manje od trećine stanovništva. Troše visoko kvalitetnu robu, a online porudžbine omogućavaju im kupovine iz bilo kog dela sveta. Digitalizovani su više nego njihovi vršnjaci u svetu i to vrlo kvalitetnim aparatima. Vole izlaske u restorane ili makar hranu za kućnu dostavu. Najbrže rastući domaći sektor u Kini je upravo onlajn dostava hrane u vrednosti od 2,79 biliona juana (430 milijardi dolara) i sa stopom rasta od 12 odsto godišnje. Svi ovi podaci nisu iz kineskih izvora nego sa nedavne China Investment Conference, šeste po redu u organizaciji Credit Suisse – globalne finansijske korporacije.

Iznenađujuće je koliko mnogo studija o Generaciji Y postoji, a da je to materija koju naše društvene nauke skoro da nisu ni okrznule. Na internetu se pod tom odrednicom nalaze samo 144 jedinice na našem jeziku i to najvećim delom sa penzionerskog sajta “Penzin” i iz hrvatskih časopisa. Nemarnost je naša najjača strana, oduvek. Zato naši mladi žive svoj život, dobrim delom su digli ruke od roditelja, a o državi i da ne govorimo. Skandal sa đacima Matematičke gimnazije upečatljiv je primer provalije koja ih deli od narcisoidne države. Mislim da oni ne zaostaju mnogo za bitnim karakteristikama svoje generacije u svetu – recimo da 75 odsto ima svoj profil na društvenim mrežama. Nisu oni samo zavisni od interneta nego su i njegovi korisnici, istraživači, pa i gospodari. Oni najbolje razumeju zašto je papa Francisko pre neki dan izjavio da su internet i društvene mreže – dar božiji.

Dok srednja generacija sedi pred ekranima i blene u one golišave peračice automobila što grudima sapunjaju šoferšajbne, a još starija prati šta sve može da posluži kao spasonosni “lek iz prirode” – dotle naši Milenijumci preko interneta nalaze sebi posao za neku domaću ili još češće stranu firmu, proširuju svoje znanje i kompjuterske veštine ili bar preko “prevoz.org” pronalaze sebi najjeftiniji način da putuju deleći troškove sa vlasnikom vozila. Bacio sam pogled i našao da je na relaciji Beograd-Ljubljana svakodnevno moguće naći desetak onih koji nude prevoz svojim kolima po ceni od 20 do 30 evra. Za pravo inostranstvo valja pogledati BlaBlaCar i videti da recimo za istu cenu čovek može putovati do Beča – petkom je izbor najširi. Budući da svaki vozač daje podatke o sebi, o kolima, o tome koliko slobodnih mesta ima, u koje vreme i odakle polazi… mogućnost izbora je zaista velika. Pritom smo mi van glavnih tokova.

06

Znam nekolicinu mladih, onih kojima bih generacijski mogao biti deda, koji rade kompjuterske usluge za strane firme, prate berzanska kretanja i trguju onlajn, na poziv putuju po Africi i Aziji kao trgovački predstavnici velikih svetskih firmi, nude sopstvene proizvode zdrave hrane, B&B smeštaj, prevodilačke usluge… Imaju za naše uslove solidne prihode i oblikuju sopstveni život svesni da zajednica nije u stanju da im bude od koristi. Od vremena Džona Mejnarda Kejnza, kada je proklamovano da deo pri raspodeli valja odvojiti za inicijalni kapital buduće generacije, stiglo se do svetskog trenda zaduženosti očeva na račun dece, i to toliko da će te dugove teško uspeti da otplati prva generacija naslednika. Na neki način, Milenijumci pokušavaju da se otrgnu od dominirajućeg propadanja i postaju “kućna dijaspora” koja prati i koristi zbivanja u razvijenom svetu ne čekajući da im neko formalno otvori vrata Evropske unije. Ipak, niti tako radi većina mladeži, niti je tim putem moguće rešiti problem cele jedne generacije. No, ne vredi svaljivati krivicu ni na uvek krivu državu – ovoga puta krivica je do oguglalog društva, kome je prethodna komformistička generacija (X) dozvolila da isklizne iz normale.

1. Neodoljiva Katrin (igra je Žana Moro) iz Trifoovog filma u koju su bezgranično zaljubljeni i Žil i Džim (i svi koji su gledali film), majka je (pravo ime Helen Grund) Stefana Hesela koji je prihvatio igru svojih roditelja da mu otac bude pisac Franc Hesel, nikada ne posežući za time da proveri ko mu je biološki otac.

2. Kao i većina drugih i ova periodizacija je rastegljiva. Na sajtu “The Social Librarian” našao sam da je prva posleratna generacija (II svetski rat) zbog masovnosti rađanja dobila naziv “Baby Boomers”; sledeća je Generacija X rođena između 1966. i 1980. Naziv je dobila prema izložbi fotografija čuvenog Frenka Kape, koji ju je ovekovečio kao nepoznanicu – X; danas se nade polažu u Generaciju Y, rođenu posle 1980. Rađa se i raste Generacija Z – prema abecedi poslednja!? Neki u tome vide više od neinventivnosti naziva.

3. Procenat nezaposlenosti mladih u Srbiji prošle godine je iznosio 43 odsto – po tome su od Srbije gore samo Grčka (48%), Španija (46,2%) i Hrvatska (44,1%).

Kineska privreda: napred, ali sporije

Iako nedostaju procene o industrijskoj proizvodnji, maloprodaji i investicijama, prve naznake bude nadu da je kineska ekonomija konačno ušla u novu, pozitivnu fazu.

Kineska ekonomija je i u aprilu nastavila nešto sporiji rast, opterećena prevelikim kapacitetima industrije uglja i čelika, izveštava portal Bloomberg

Industrijska proizvodnja popela se u aprilu za šest 6 odsto u odnosu na pre godinu dana, mada je oslabila u odnosu na mart, kada je rast bio 6,8 odsto. Tako su i procene ekonomista za ovaj april takođe omašile (važilo je opšte mišljenje da će rast biti 6,5 odsto). Aprilsku maloprodaju su analitičari takođe propustili da tačno prognoziraju – ona je porasla za 10,1 odsto, dok su investicije fiksnih sredstava povećane za 10,5 odsto u periodu prvog kvartala (januar-april) – što je takođe promašilo očekivanja ekonomista, koji su prognozirali rast za 11 odsto.

Nakon klimavog početka 2016. godine koji je bio obeležen padom vrednosti juana, odlivom kapitala i grčevitom preprodajom akcija kineskih firmi na berzama, kineska ekonomija se tokom marta stabilizovala pa čak i neznatno uzdigla. Ovaj trend nastao je na zamašnom talasu novih kredita koje je kineska vlast odobravala poslovnim subjektima, kao i oporavkom na stambenom tržištu. Smanjenje cena i potražnje, ali i blag entuzijazam usled pozitivnih indikatora na tabelama uliva nadu da je kineska ekonomija okrenula novi list. Top lideri su ove nedelje signalizirali odustanak od rasta podstaknutog zaduživanjima i fiskalnim stimulusom, naglašavajući potrebu za razduživanjem, unapređenjem performansi domaće industrije ali  i sečom viška kapaciteta (Fiskalni stimulans se odnosi na povećanje potrošnje vlade ili transfere ili smanjenje poreza. Efektivno, to znači povećanje stope rasta javnog duga, osim što, posebno kejnzijanci, često pretpostavljaju da će stimulans izazvati dovoljno veliki ekonomski rast kako bi se potpuno ili barem delimično popunila ta praznina).

“Svi motori izgubili su zamajac”, rekao je Džou Hao (Zhou Hao) ekonomista u Commerzbank AG u Singapuru. “Politika stezanja biće samo kratkoročna pojava.”

Sporija industrijska proizvodnja usledila je zbog slabe eksterne tražnje (potražnja iz inostranstva), oštrog pada u rudarstvu, visoke energetske potrošnje i sektorskih viškova kapaciteta, uključujući tu i industrije čelika i uglja, kao i sezonskih efekata, navodi se u saopštenju objavljenom nakon što je kineski Nacionalni biro za statistiku objavio podatke. U izveštaju biroa se ističe da je proizvodnja čelika i uglja pala u odnosu na prošlu godinu u ovo vreme.

Maloprodaja je opterećena kočenjem u prodaji automobila, koja je ipak povećana za 5,1 odsto u odnosu na godinu ranije, naspram martovskog skoka od 12,3 odsto, rekao je kineski Nacionalni statistički biro (NBS).

Voziti najmanjom brzinom

Privatne investicije u osnovnim sredstvima redukovane su na najsporiji tempo,koji se ne pamti barem od 2012.

“Zbog slabe potražnje na tržištu, nespremnosti preduzeća da investiraju i tržišnih ulaznih barijera, kineske privatne investicije sa fiksnim sredstvima usporavaju još od početka ove godine”, rekao je u svom saopštenju kineski Zavod za statistiku. “Ovo će naštetiti stalnom rastu i zaslužuje veliku pažnju.”

Nisu, međutim, sve strelice grafikona išle nadole – kupoprodaja kuća nastavlja da raste, što ukazuje na to da pooštravanje mera – osmišljenih da zaustave talas povećanja cena kuća u nekim velikim kineskim gradovima – tek treba da uspori svoj uzlazni zamah na tržištu. Prošlog meseca se zarada od prodaje novih kuća podigla, na 63,5 odsto ukupne zarade od kupoprodaje stambenih objekata (793.7 milijardi juana, što je 122 milijarde dolara) u odnosu na april prošle godine, prema proračunima Bloomberga a na osnovu podataka kineske NBS. Povećanje je pratio porast od 71 odsto u prethodnom mesecu.

Najsvežiji podaci ukazuju da je kineska primena najširih mera novog kreditiranja industrije rasla manje nego što se to očekivalo prošlog meseca. Kako kaže Narodna banka Kine, agregatno finansiranje u aprilu je iznosilo 751 milijardi  juana, što je ispod prognoze svih 26 analitičara koje je pratio Bloomberg.

Centralna banka Kine je nastojala da uveri investitore kako će monetarna politika nastaviti da podržava privredu nakon oštrog usporavanja novih kredita. Usporavanje je uglavnom nastalo zbog primene programa kojim je skup lokalni javni dug zamenila za jeftinije municipalne obveznice, i to sa ne manje od 350 milijardi juana takvih svopova sprovedenih prošlog meseca, dok je agregatni rast finansiranja bio delimično pod uticajem smanjenja u izdavanju korporativnih obveznica, stoji u izveštaju Kineske centralne banke.

Kineska monetarna politika i dalje je mudro oprezna, dok politički potezi moraju podržati ekonomski rast i to uzimajući u obzir budući udar na cene i potrebu da se spreče finansijski rizici, kaže u e-mail saopštenju glavni ekonomista Narodne banke Kine Ma Džun (Ma Jun).

“Čini se da je oporavak na staklenim nogama”, izjavio je je Šen Đjanguang (Shen Jianguang), glavni ekonomista hongkonške  firme uza hartije od vrednosti, Mizuho Securities Asia Ltd. “Aprilsko smanjenje rokova otplate (ali i kamatnih stopa), kao i politika zavrtanja slavine sektoru stanogradnje već mogu imati izvesne negativne uticaje.”

Bloomberg

Novi pristup nejednakosti

O novoj knjizi Branka Milanovića: „Global Inequality – A New Approach for the Age of Globalization / Globalna nejednakost – novi pristup u eri globalizacije“, Harvard University Press 2016. Razgovor vodio Nicola Melloni.

01

Počnimo pitanjem kako je nejednakost postala važna tema u javnim raspravama? Ona je u politici i nauci dugo bila marginalizovana, naročito na levici, koja bi trebalo da je osetljiva na socijalna pitanja. Onda je sa početkom krize nejednakost iznenada zauzela centralno mesto u javnim debatama. Njome se bave mediji i važna je tema preliminarnih izbora Demokratske partije za predsedničkog kandidata u SAD. Šta se promenilo?

Odgovor ću podeliti na dva dela. Počnimo time kako je nejednakost postala važna tema. Uzrok te promene je ekonomska kriza, koja utiče na živote ljudi i njihov način razmišljanja. Nejednakost raste već duže vremena, ali je srednja klasa 25 godina prikrivala stagnaciju svojih prihoda zaduživanjem. Kriza je dovela do pucanja ovog mehura i odjednom su se milioni ljudi našli u teškom položaju: ekonomija je ušla u recesiju dok su zarade padale. Ljudi više nisu mogli da otplaćuju kredite, naročito one na tržištu nekretnina. Podećam vas da je privatni dug u SAD bio veći od američkog BDP-a.

03Ljudi su shvatili da u poslednjih 25 godina nisu imali koristi od ekonomskog rasta, za razliku od čuvenih 1% ili 5%, kojima je išlo veoma dobro. Pitanje nejednakosti je pokrenula stagnacija prihoda većine i njeno saznanje da je manjina za to vreme postala veoma bogata. To „saznanje“ je probudilo javnost i nejednakost je postala popularna tema. Kao posledica ovog šoka nastali su pokret Occupy u SAD, Indignados u Španiji i SIRIZA u Grčkoj.

Drugi deo pitanja je zašto je nejednakost pre krize bila nevažno političko pitanje, naročito na levici. Pa prosto nije bilo levice koja bi pokrenula ovo pitanje. Ona je bila nestala. U poslednjih nekoliko decenija ona se pomerila ka centru, a u Španiji čak zauzela mesto desnog centra. (Ako biste kao mernu jedinicu uzeli političke parametre iz 70-ih godina prošlog veka, španski socijalisti PSOE bi bili desni centar.) Isto važi i za politiku francuske Socijalističke partije i italijanske demokrate, inače bivše komuniste, koji su se svi čvrsto pozicionirali na desnici. Ove partije nisu postavljale pitanje nejednakosti i preuzele su neoklasični pristup, razblaženu verziju tačerizma koja izbegava socijalne teme.

Tako je ovo politički osetljivo pitanje ignorisano. A onda je sa izbijanjem krize došlo do razočarenja, naročito među mladima, ekonomskim modelom i političkim predstavnicima, što je dovelo do zanimljivog razvoja situacije.

05Kažete da je levica odavno prestala to da bude i da smo posle krize dobili nove pokrete u Španiji i Grčkoj? Ali to se nije desilo na drugim mestima. U Italiji se pokret Pet zvezdica više bavi korupcijom nego nejednakošću. U većini velikih evropskih zemalja bivša stara levica nije napuštala svoje mesto na desnom centru. Meni se čini da su novi postkrizni levi pokreti i dalje na margini.

Argument vam ne stoji, jer se odnosi na predstavljanje klasa pogođenih krizom isključivo sa levice. I desnica je zastupnik gubitnika krize. Uz izuzetak mediteranske Evrope gde je došlo do zaokreta ka levici sa socijalističkim vladama u Portugalu i Grčkoj i usponom Podemosa u Španiji – ostatak Evrope se kreće udesno. Ali to je drugačija desnica od one Margaret Tačer, jer je protekcionistička, ksenofobna i donekle antiglobalizacijska. Nejednakost hrani i radikalnu levicu i desnicu, a podršku gube partije centra.

Zaista mi nije jasno zašto mladi i ljudi srednjih godina u Francuskoj glasaju za Olanda. Za šta se zalažu francuski socijalisti? Oni sprovode desničarske politike u zemlji i podržavaju liberalni imperijalizam van nje. Onda prosto glasajte za Sarkozija, jer je on originalni nosilac tih ideja. U istočnoj Evropi nema levih partija, delimično zbog istorijskih okolnosti. U Grčkoj i Španiji je došlo do naglog zaokreta ka levici posle decenija polufašističkih diktatura, dok u istočnoj Evropi imamo reakciju na komunističke režime koji su tamo vladali od Drugog svetskog rata do 1989. Na poslednjim izborima u Mađarskoj i Poljskoj pobedila je desnica. U poljskom parlamentu uopšte nema levice.

Važnost pitanja nejednakosti ne dovodi do automatskog zaokreta ka levici, jer od njega i desnica ima koristi. To vidimo u SAD gde nezadovoljstvo krizom pomaže Berniju Sandersu, ali i Donaldu Trampu, dok je u Evropi od toga profitirala i jedna Marin Le Pen.

02

Pitanje nejednakosti je ključni deo i akademskih rasprava, naročito među ekonomistima. Do nedavno je neoklasični narativ koji je monopolizovao ekonomsku nauku ignorisao ovo pitanje i tvrdio da bi svako smanjenje nejednakosti pogoršalo efikasnost tržišta. Po tom scenariju, siromaštvo treba iskoreniti ekonomijom prelivanja: ekonomski rast obogaćuje kapitaliste, pa se njihovo bogatstvo polako preliva niz socijalnu lestvicu. Tu je došlo do promene, naročito posle Piketijeve knjige Kapital u 20. veku, pa sve više ekonomista razmišlja o nejednakosti.

Prvo se zapitajmo zašto je neoklasična teorija ignorisala ekonomsku nejednakost i to još uvek čini? Zato što je nejednakost sastavni deo njihovog ekonomskog modela i ne zahteva dalja istraživanja. U tom modelu cene određuje konkurentno tržište. U neoklasičnom modelu nema promenjivih vrednosti, pa nejednakost dohotka proizlazi iz razlika u sposobnostima svakog subjekta koji izlazi na tržište. Štaviše, emipirijski je dokazano da je raspodela nacionalnog dohotka između kapitala i rada manje više stabilna, tako da nije bilo razloga da se ona posebno proučava.

14Istraživanja preraspodele ličnog dohotka tako vise u nekom vakuumu. Kada sam počeo da se bavim ovom temom, urednici ekonomskih časopisa nisu znali kako da klasifikuju moje radove. Piketijev doprinos je u tom smislu veoma važan, jer je on iznova strukturirao analizu tih fenomena: počinjemo sa teorijom proizvodnje i rasta, analiziramo funkcionalnu preraspodelu dohotka i onda prelazimo na ličnu preraspodelu dohotka.

Ali osim ovih tehničkih razloga postojao je i politički razlog marginalizacije ovog pitanja. Svako istraživanje nejednakosti uzdrmava temelje ekonomske strukture sveta u kome živimo, a to nije preporučljivo. Kao što sam napisao u knjizi Oni koji imaju i oni koji nemaju, bilo je vrlo teško dobiti stipendiju za istraživanja nejednakosti.

Dok sam radio u Jugoslaviji imao sam slične probleme koji su me kasnije dočekali i u Svetskoj banci i na zapadu. U oba slučaja mi je predočen narativ da imamo savršeni sistem i da ne treba talasati. To se u psihologiji naziva „opravdanje sistema“, to jest potreba odbrane ispravnosti postojećeg stanja stvari.

13Ali sada se to menja. Imamo daleko više istraživanja i rasprava u mejnstrim medijima. Da li je toj promeni prethodila neka politička promena? I koliko je tome doprineo uspeh Piketijeve knjige?

U pitanju je kombinacija faktora. Prvo smo imali dramatičan napredak u ekonomskoj nauci. Ekonomija je dugo ignorisala odnose moći u društvu u svoje zaključke izvodila na osnovu „reprezentativnih uzoraka“, zanemarujući svaku heterogenost i oslanjajući se na prosečne vrednosti promenjivih u predmetima svog proučavanja. Nejednakost je po svojoj definiciji heterogena, jer ona ne može da postoji ako ne postoje razlike. Sada imamo sveobuhvatan pristup podacima, što omogućava dublja i detaljnija istraživanja koja očigledno obuhvataju i fenomen nejednakosti.

Drugi deo odgovora je naravno politički, jer se pojavio jak politički i socijalni interes za pitanje nejednakosti. Piketi nije došao niotkuda; njegov rad je posledica protesta miliona ljudi svesnih da postoji problem sa preraspodelom dohotka. Ova dva faktora zajedno, ekonomska teorija i tektonski zaokret javnog mnjenja doveli su do velikih promena. Mejnstrim sada mora da reaguje na novu situaciju, institucije i think tankovi ne mogu da ignorišu tako važan fenomen. Čak se i Peterson institut za međunarodnu ekonomiju, koga finansiraju komercijalne banke iz Vašingtona, sada ozbiljno bavi pitanjem nejednakosti. Isto je i u Svetskoj banci, gde je do samo pre pet godina nejednakost bila na lošem glasu.

10

Govorili smo o nejednakosti u zemljama zapada. Vaša nova knjiga Global Inequality – A New Approach for the Age of Globalization / Globalna nejednakost – novi pristup u eri globalizacije izazvala je ozbiljnu raspravu o podacima koje u njoj iznosite i koji pokazuju da je u poslednjih 30 godina sav višak prihoda otišao famoznom 1% i takozvanoj globalnoj srednjoj klasi, sačinjenoj pretežno od kineskih i indijskih radnika čiji je dohodak značajno porastao, dok su gubitnici globalizacije srednja klasa i radnici na zapadu.

Ništa nikada nije potpuno negativno ili pozitivno, već je uvek u pitanju neka vrsta razmene, jer neko gubi a neko dobija. Možemo da kažemo da je iz globalne perspektive broj onih koji su dobili manji od onih koji su izgubili, ili da je ono što su pobednici dobili više od onog što su gubitnici izgubili, tako da imamo opšti pozitivni rezultat prema kome je prosečni dohodak porastao.

Podaci pokazuju da je globalizacija nesporno bila važan faktor u promeni preraspodele dohotka. Naravno ona nije bila jedini faktor, jer imamo i tehnološki napredak i promene politike, ali ni njih ne možemo posmatrati odvojeno od globalizacije. Tehnološki napredak se sastoji od neutralnih inovacija i on ne može da razvije svoj puni potencijal bez globalizacije. Isto važi i za politiku. Ako se vratimo na socijaliste koji su promenili svoju politiku, primetićemo jak pritisak globalizacije. Uzmite na primer poresku politiku: zbog olakšanog kretanja kapitala postalo je prosto nemoguće očuvati visok nivo oporezivanja zbog čega je politika morala da se prilagodi ovim strukturnim promenama. Na isti način je radno zakonodavstvo u Nemačkoj pod velikim uticajem nemačkog kapitala, koji preti da će premestiti proizvodnju u Češku i Poljsku.

Globalno najzanimljivije pojave su ova tri faktora: rast takozvane globalne srednje klase, naročito u Kini, stagnacija srednje klase razvijenih zemalja i značajan porast prihoda najbogatijih. Da li je to dobra stvar? Jeste, u smislu da su stotine miliona siromašnih sada manje siromašni, dok su oni koji su najviše izgubili već bili prilično bogati. Ali to nije zadovoljavajući odgovor za zapadne političare i radnike na zapadu koji su dosta izgubili u poslednjem periodu.

08

Sada navodite uobičajeno opravdanje neoliberalne politike. Jedna od trenutnih mantri je da su politike Vašingtonskog konsenzusa bile uspešne i da su doprinele razvoju svetskog Juga. U stvari, najveći napredak u takozvanoj globalnoj srednjoj klasi ostvaren je u Kini i Indiji, tako da je pitanje da li se to može pripisati politici zapada ili su to zasluge, na primer, kineske vlade.

12Možete da iskoristite ove podatke da biste proglasili uspeh neoliberalnih politika, ali ne zaboravite da Kina nije neoliberalna zemlja. Naprotiv, njen pravni sistem je netransparentan, u njoj caruju korupcija, monopoli, nedefinisana prava svojine, ogroman javni sektor i stroga ograničenja slobode kretanja radnika. Jedino zajedničko kineskim i neoliberalnim politikama je njihova otvorenost prema međunarodnoj trgovini, mada je insitucionalni sklop sasvim drugačiji. Naravno, ovi aspekti se često prećutkuju, jer je za visoku klasu, koja je imala toliko koristi od globalizacije, veoma važna poruka kako su ove politike pomogle najsiromašnijima.

Činjenica je da se političke elite na zapadu suočavaju sa porastom nezadovoljstva. Kada su Regan i Tačer stvarali konsenzus za neoliberalni zaokret, nisu to činili objašnjavajući kako će ove politike obogatiti siromašne Kineze, dok će engleski i američki radnici izgubiti svoje poslove.

Šta nas čeka u budućnosti? Potoje neki veoma zanimljivi i međusobno suprotstavljeni strukturni faktori. Sa jedne strane, rast zarada u Kini bi mogao da zaustavi preseljenje kapitala, što bi moglo da dovede do smanjenja zahteva za većom globalizacijom. Prema profesoru Čarlsu Gudhartu sa Londonske škole ekonomije glavna razlika će biti demografski trend. U poslednjih 50 godina smo imali značajan rast stanovništva, što je dovelo do porasta radne snage i pada zarada. Sa stabilizacijom rasta stanovništva, očekuje se zaokret u odnosu kapital-rad, a time i smanjenje nejednakosti. Međutim, istovremeno se očekuje novi talas tehnološkog napretka i robotizacija brojnih industrijskih grana, tako da će potražnja za radnom snagom biti smanjena.

11To su teška pitanja. Tačno je da je Kina u demografskoj tranziciji, sa stanovništvom koje će dostići vrhunac sledeće decenije. Međutim, u Indiji je trend drugačiji i vrhunac rasta stanovništva se očekuje u drugoj polovini ovog veka. Istovremeno imamo veliki rast stanovništva u Africi. Vrhunac svetskog broja stanovnika će prema nekim procenama biti 11 milijardi ljudi. Njihov broj će se u naredna dva veka verovatno stabilizovati i uz obilje kapitala možemo da se vratimo u trenutno stanje nejednakosti. Razumna pretpostavka, ali veoma dugoročna.

Što se tehnološke revolucije tiče, nisam pesimista. Svaka tehnološka promena praćena je strahom od masovne nezaposlenosti, koja je do sada uvek izostala. Tu nas ograničava naša imaginacija, jer vidimo samo poslova koji trenutno postoje, ali ne i one koji će se pojaviti u budućnosti. Zamišljamo robote koji nam uzimaju postojeće poslove i strahujemo za budućnost, ali ne znamo kakva će ona biti. Daću vam jedan primer: kada sam pre mnogo godina došao u SAD, živeo sam sa majkom, naročito tokom rata u Jugoslaviji. Ona nije mogla da razume poslove ljudi sa kojima sam se družio. Znala je šta su obućar ili lekar, ali je za nju posao hedž fond menadžera bio potpuno neshvatljiv. Sada imamo razne poslove u IT sektoru, startapove, stvari koje do pre samo nekoliko godina nisu postojale.

18

Šta očekujete kada je reč o globalizaciji i nejednakosti?

To je pitanje kojim se bavim u poslednjem delu svoje nove knjige. Smatram da je vrlo teško dati preciznu prognozu. Svi mi nešto predviđamo, neki broj za koji mislimo da će ostati nepromenjiv u narednih 20 godina, ali stvari se menjaju i prognoze postaju beskorisne. Mislim da će ulogu Kine preuzeti neke druge zemlje (one sa većim rastom stanovništva), što će dovesti do daljeg približavanja zarada između bogatih i siromašnih zemalja, barem u narednih 50 godina. Na zapadu će ovo približavanje zarada prerasti u politički problem, jer će izostati rast zarada u razvijenim zemljama. Globalna nejednakost će se smanjiti, kao što je već slučaj, zbog rasta u nekim azijskim i afričkim zemljama.

Međutim, klasna komponenta, ili nejednakost, će sigurno porasti. U naredne dve ili tri decenije su vrlo verovatni nacionalni sukobi u vezi sa globalizacijom i preraspodelom dohotka.

Ovo nas dovodi do pitanja o odnosu nejednakosti i demokratije. Kao što kažete, ono što vidimo na zapadu je stagniranje zarada, koje bi moglo da dovede do nereda ili klasnih sukoba. Možda je sama demokratija ugrožena, jer ona podrazumeva ista politička prava i nejednak dohodak, ali znamo kako ekonomska moć može da iskrivi predstavničku ulogu demokratije. Da li će porast nejednakosti ugroziti zapadne demokratije?

Ono što je u trenutnoj situaciji zanimljivo je da uprkos teškoj ekonomskoj krizi nije došlo do značajnog porasta antisistemskih pokreta. Čak se i Nacionalni front pridržava demokratskih pravila. Možda su Erdogan i Putin najbliži političkom modelu koji prevazilazi demokratiju, ali to trenutno nije slučaj u zapadnoj Evropi. Takođe sam sumnjičav kada je reč o sposobnosti partija poput Nacionalnog fronta da ispune svoja predizborna obećanja, počevši od razgradnje Evropske unije. Naravno, stvari mogu da se promene. Brexit bi otvorio vrata nekom novom razvoju događaja.

Smatram da će u narednim godinama biti dosta napetosti između, s jedne strane, partija koje žele populistički odgovor na krizu, poput Trampa u SAD, i koje se protive talasu migracije i uopšte globalizaciji, koje podržavaju protekcionizam za domaću industriju i ekonomsku politiku neka komšiji crkne krava (beggar-thy-neighbour), i sa druge strane plutokratskih partija koje, sada više nego ikad, nameravaju da ograniče moć najsiromašnijeg dela stanovništva, koje je u porastu, što će dovesti do centralne uloge novca u donošenju političkih odluka.

06

Ono što se dešava u SAD je vrlo zanimljivo: imamo Trampa koji unosi sopstveno bogatstvo u politiku; on je savršeni oligarh. I imamo idealnu kandidatkinju viših klasa Hilari Klinton, pravu braniteljku establišmenta. Oni će učiniti sve da radnici, Afroamerikanci i uopšte ekonomski najsiromašniji deo stanovništva – ne glasa na ovim izborima.

Dakle u ovom trenutku imamo dva pokreta: jedan koji podržava globalizaciju i brani njene prednosti, naročito za onih 5% na vrhu, što može da dovede do postepenog prelaza iz demokratije u plutokratiju i, da citiram Gramšija, do ponovnog uspostavljanja hegemonije ovog narativa i ovih interesa – dok sa druge strane imamo desničarski antiglobalistički pokret.

To važi za Evropu i zapadni svet, dok je u ostalim delovima sveta situacija drugačija. U Latinskoj Americi dolazi do povratka desnice, ali smatram da je to pre posledica redovnog političkog ciklusa. Ne znamo šta će se dogoditi u Aziji, gde u Indiji imamo otvoreno desničarsku vladu, dok je u zemljama poput Kine, Indonezije i Tajlanda podela na klasičnu levicu i desnicu daleko izraženija nego na zapadu.

Ali rizik nije samo politički. Mnogi ekonomisti, uključujući i Roberta Rajha, smatraju da je ekonomsku krizu izazvala nejednaka preraspodela dohotka. Prosto rečeno, postoji rizik slabe tražnje zbog visoke koncentracije dohotka.

Postoje rešenja, iako ih nije lako ostvariti. Na primer, smatram da je zbog globalizacije vrlo teško sprovesti veće oporezivanje bogatih i prihoda od kapitala. Čak i ako neka zemlja odluči da podigne poreze ili ako to učine desetine zemalja, uvek će se naći zemlje koje su spremne da ponude niže poreze kako bi privukle kapital.

Političke odluke treba da idu u drugom pravcu, prema jednakoj raspodeli sposobnosti. Toma Piketi je u pravu kada kaže da vlasništvo nad kapitalom određuje veći prihod i upravo tu treba intervenisati. To se pre svega odnosi na obrazovanje, kako bi se obezbedila relativno jednaka zarada za ljude sa sličnim kvalifikacijama, za razliku od onoga što imamo danas gde oni koji dolaze sa Harvarda dobijaju desetostruko veću zaradu od onih koji dolaze sa manje prestižnih univerziteta. Ujednačiti kvalitet obrazovanja bi imalo sličan efekat kao dekoncentracija vlasništva nad kapitalom.

Istovremeno bi bilo važno smanjiti koncentraciju kapitala, što je teže, ali ne i nemoguće ostvariti. U prošlosti smo imali slične primere: radnici vlasnici akcija preduzeća, radničko saodlučivanje u Nemačkoj, veća uloga sindikata u upravnim odborima, sindikalno vlasništvo nad akcijama preduzeća u Švedskoj. Naravno, to nije lako ali je daleko održivije od opcija koje danas imamo.

Razgovor vodio Nicola Melloni, o novoj knjizi Branka Milanovića: Global Inequality – A New Approach for the Age of Globalization / Globalna nejednakost – novi pristup u eri globalizacije, Harvard University Press 2016.

Social Europe, 18.03.2016.
Peščanik.net, 22.03.2016.

Kineske investicije u EU: nebu pod oblake


U početku, reforme Denga Sjaopinga (Deng Xiaoping), kao i njegova politika otvaranja Kine prema svetu bili su podstaknuti normalizacijom američko-kineskih odnosa. Tokom 80-ih godina prošlog stoleća, trgovina i investicije između Kine i Evrope su se, takođe, vinule nebu pod oblake.

Danas, Evropa je ta – a ne Sjedinjene Države – koja je Pekingu najvažniji partner u naučno-tehnološkom razvoju i investicijama.

03Tokom poslednje tri decenije, evropske multinacionalne kompanije smeštene u Kini sprovode ogromna bilateralna ulaganja; ona su  značajno doprinela obostranom ekonomskom razvoju – kako Kine tako i Evropske unije.

Tokom 2014. godine, kineske su se investicije u EU skoro utrostručile dok je bilateralna trgovina premašila 615 milijardi američkih dolara. Istovremeno, oko šest miliona “poslovnih putnika” putovalo je na relaciji EU – Kina. Ali, ovo je, kako je izričito navedeno, samo početak.

Kineske investicije u Evropi

Čak i pre krize 2008, ovi su novčani tokovi rasli zadivljujućom stopom, utrostručivši se sa manje od milijardu dolara godišnje u periodu 2004-2008 na oko tri milijarde u periodu 2009-2010.

Kako je kriza u evrozoni uzimala maha, kineske su se investicije ponovo uvećavale i to trostruko: na 10 milijardi dolara tokom 2011. godine, dok su tokom 2014, kineski investitori udvostručili svoj novac u Evropi, na rekordnih 18 milijardi dolara.

07Kineski kapital doslovce je poplavio glavne pokretačke ekonomije EU: od britanskog tržišta nekretninama, preko investicija u razvoj nemačkih naprednih tehnologija, do francuske industrije i italijanskog energetskog sektora.

Velika Britanija je destinacija br.1 za kineske investicije koje su britansku ekonomiju “ojačale” 5,1 milijardi dolara svežeg novca. Iza Britanaca su Italijani, koji su velikodušno “dopustili” da 3,5 milijarde dolara iz Kine bude uloženo u Apeninsko poluostrvo. Što se tiče strukture ulaganja, kineski kapital kreće se od prirodnih resursa i trgovine ka širokom spektru industrija i kupoprodaje imovine i kompanija širom Evrope.

Na fiskalno konzervativnom severu Evrope, kineski investitori fokusirani su na napredne tehnologije i inovacije. Na bolesnom jugu Evrope, interes kineskih investitora povećan je u domenu privatizacije, naročito u Portugalu, Grčkoj, Italiji i Španiji. U Centralnoj i Istočnoj Evropi, Kina je razvila svoj novi Put svile, koji u Evropi ide od grčkih luka, preko Balkana, sve do vodećih evropskih privreda.

Gledano prema globalnim standardima, nivo kineskih investicija je i dalje relativno nizak, mada je zadnjih godina prisutan snažan trend praktične realizacije kineskih finansijskih potencijala u Evropi.

05

Evropska centralna banka i evro

Trenutak promene dogodio se kada je 2014. evro počeo da pada, da bi odluka ECB-a o kvantitativnom popuštanju krajem januara te godine drastično promenila status kvo.

U prvoj polovini 2014. godine, evro je i dalje bio iznad 1,30 američka dolara. Ali, kada je američki dolar sredinom leta 2014. započeo svoj uspon, evro je, uporedo s ovim trendom, započeo svoj pad. Sve donedavno je taj trend takođe bio podstican kvantitativnim popuštanjem koje je sprovodila Evropska centralna banka (ECB), kao i rastom zabrinutosti zbog grčkog duga i problematičnog bankarskog sektora Španije.

Usled simbioze između kineskog juana i američkog dolara, evro je pretrpeo sličnu eroziju svoje vrednosti u odnosu na juan.

06U maju 2014. godine, evro je i dalje vredeo više od 8.50 juana. Ali, nakon što je ECB prihvatila svoju novu politiku kvantitativnog popuštanja (QE), juan je ojačao u odnosu na evro (6,57 juana za evro) – padajući za gotovo 25 procenata u jedva godinu dana.

Slabljenje evra i kineske investicije u Evropi dešavali su se usred jagme i otimačine ko će prvi s Kinom potpisati regionalne sporazume o slobodnoj trgovini – uključujući i Vašington, koji je sa svoje strane požurivao Evropljane da što pre i pošto-poto potpišu sporazum o Transpacifičkom partnerstvu (TPP) sa SAD.

Ovi sporazumi su intenzivirali napore za uspostavljanjem investicionog pakta Kina-EU, uprkos nizu trgovinskih sporova.

Početkom 2014, Kina i EU su imale prvu rundu razgovora o sklapanju ovog pakta. Za Brisel, ovaj sporazum osigurava da Evropa zadobije dugoročnu stabilnu poziciju na kineskom tržištu. Za Peking, sve se vrti oko ubrzavanja tako potrebnog privrednog rasta, unapređenja ljudskog kapitala i podrške tekućim reformama.

04

Osnovni scenario

S obzirom da sva glavna tržišta očekuju da će FED povećavati svoju referentnu kamatnu stopu i u narednim mesecima, Evropska centralna banka će zadržati svoju stopu blizu nule i nastaviti kvantitativno popuštanje, dok će juan verovatno nastaviti da jača prema evru.

Po ovom osnovnom scenariju, kineske investicije u Evropi će najverovatnije jačati i širiti se.

Postoje, takođe, i negativni scenariji, po kojima bi moglo doći do zaustavljanja ili usporavanja kineskih direktnih investicija u Evropi na kratki rok, recimo u slučaju izlaska Grčke iz evrozone.

Ali, na dugi rok, kineske investicije došle su u Evropu da bi u njoj ostale.


Dan Steinbock, EU Observer

Doktor Den Steinbok (Dan Steinbock), direktor istraživačkog programa u Kineskoj školi za međunarodno poslovanje u Indiji, i Američkog instituta (SAD), kao i gostujući saradnik Šangajskog instituta za međunarodne studije (Kina) i EU Centra (Singapur).


Faktor straha na globalnim tržištima

Izvanredna nestabilnost tržišta u proteklih godinu dana tu situaciju veoma mnogo duguje prisutnim rizicima i neizvesnostima oko faktora kao što su kineski privredni rast, stanje evropskih banaka i prezasićenost tržišta jeftinom naftom. Tokom prva dva meseca ove godine, mnogi su se investitori uspaničili, pa su čak i Sjedinjene Države, koje imaju najutešniju od svih priča o globalnom privrednom rastu, bile tek na korak od ponovnog pada u recesiju. I zaista: među stručnjacima Volstrit Džornala koji su učestvovali u svom mesečnom istraživanju, 21% njih veruje kako ih “recesija čeka iza prvog ugla”. za Project Syndicate piše Kenneth Rogoff, profesor ekonomije na Univerzitetu Harvard.01

Ne treba poricati prisutnost rizika. Jedan dovoljno snažan udar na kineski rast ili na evropski finansijski sistem bi svakako mogao da globalnu ekonomiju iz sporog rasta prevede u – recesiju. A još je strahotnija pomisao da bi, u ovom trenutku, ali naredne godine, nova predsednička garnitura mogla da se pretvori u rijaliti TV šou.

Ipak, gledano iz makroekonomske perspektive, temelji trenutne globalne  ekonomije i nisu tako slabi. Brojke o novozaposlenima su u period od prošlih godinu dana bile solidne, poverenje potrošača je takođe pokazalo svoju solidnost dok se naftni sektor, srećom, jednostavno nije pokazala kao dovoljno velika prepreka u odnosu na BDP, kada je u pitanju cenovni kolaps ovog energenta koji je potencijalno mogao da američku ekonomiju baci na kolena. U stvari, najpotcenjeniji motiv za raspoloženje tržišta može se sada svesti na – strah od druge ogromne krize.

12Postoje neke paralele između današnje nelagodnosti i raspoloženja tržišta tokom decenije nakon Drugog svetskog rata. U oba je slučaja bila prisutna preobimna potražnja za sigurnim sredstvima obezbeđenja (kao što je to zlato). Naravno, finansijska represija je u posleratnom periodu takođe odigrala značajnu ulogu, sa vladama koje su namirivale “gladna usta” privatnih investitora – i to po stopi koja je bila dobrano ispod tržišnih kamatnih stopa).

Čak i punu deceniju po završetku Drugog svetskog rata – kada je poznati ekonomista Džon Kenet Galbrajt (John Kenneth Galbraith) izneo mišljenje da bi svet mogao lako doživeti još jednu ekonomsku depresiju – tržište je odmah postalo nervozno i uznemireno. Još uvek ima dosta onih koji dobro pamte kako su američke berze pale za 90% tokom prvih godina ere Velike depresije. Tokom 1950-tih, nije bilo teško zamisliti da bi stvari mogle ponovo krenuti naopako. Na kraju krajeva, svet je tada upravo prošao kroz niz katastrofa, uključujući dva svetska rata, globalne epidemije gripa, i, naravno, samu Veliku Depresiju sa svojim užasnim posledicama. Pre šezdeset godina je opasnost od atomskog rata takođe izgledala previše stvarno.

13

Ljude danas nije potrebno podsećati na to koliko mnogo i koliko brzo tržišta kapitala mogu pasti. Nakon finansijske krize 2008. godine, američke akcije pale su za više od 50%. Tržišta nekretninama su u nekim zemljama znatno opala: na Islandu je, recimo, opalo za više od 90%. Nije ni čudo što je jedan nedavni pad tržišta za 20% razlog što se mnogi od nas pitaju koliko bi stvari još moglo krenuti po gorem – i da li bi strahovanja od nove recesije postala proročanstvo koje se ispunjava samo od sebe: usled našeg instinktivnog ponašanja tj. straha od najgoreg.

27Ideja je da investitori postaju toliko zabrinuti zbog recesije, i da dosadašnji pad akcija već čini da ovo loše raspoloženje utiče na pad cena deonica – što se, opet, odražava i vraća natrag u realnu ekonomiju kroz mnogo nižu potrošnju, indukujući sa sobom i strahovanja od krize.  To je jedan začarani krug. Oni mogu biti u pravu, čak i ako tržišta precenjuju svoj uticaj na realnu ekonomiju.

S druge strane, činjenica da su Sjedinjene Države uspele da krenu napred, i to uprkos globalnom “vetru u prsa”, ukazuje na robusnost i snagu američke domaće tražnje. Čak ni ovo, međutim, ne može da impresionira tržišta. Čak i oni investitori koji su ostali oprezno optimistični u vezi američke ekonomije izražavaju zabrinutost da će američke Federalne rezerve prepoznati taj rast kao dovoljan razlog za nastavak podizanja kamatnih stopa, stvarajući tako krupne probleme brzorastućim globalnim ekonomijama.

Naravno, pored faktora straha postoje i druga objašnjenja za nestabilnost svetskog tržišta. Najjednostavnije bi bilo da stvari zaista stoje tako loše. Možda individualni rizici i nisu istog reda veličine kao oni koji su bili prisutni tokom 1950-ih, ali su danas brojniji, dok tržišta počinju da funkcionišu s mnogo “prenaduvanijih” pozicija, zapadajući u rizik od nastanka i pucanja novih finansijskih mehurova.

Finansijska globalizacija je, štaviše, duboko produbila međusobne povezanosti, uvećavajući transmisiju šokova. Postoje veliki “džepovi” nestabilnosti i slabosti na svetskim tržištima duga, na kojima trenutna monetarna relaksacija prikriva duboko ukorenjene probleme koji se nalaze ispod površine. Ima onih koji ukazuju na nedostatak likvidnosti na vodećim tržištima, koje utiče na ogromne fluktuacije cena; na plitkim tržištima, male promene u potražnji ili ponudi mogu ponekad iziskivati veliko klizanje cena, radi ponovnog uspostavljanja ravnoteže.

Još je uvek najubedljivije objašnjenje, međutim, da se tržišta plaše da će, kada nastanu spoljni rizici, političari i politike biti neefikasni u svom suočavanju s njima. Od svih slabosti koje je finansijska kriza razotkrila, politička paraliza se pokazala kao najdublja.

37Neki kažu da vladajuće strukture ne čine dovoljno kako bi podstakle potražnju. I mada je to istina, to nije cela priča. Najveći problem kojim danas opterećuje svet je veliki neuspeh većine zemalja da sprovedu strukturne reforme. Sa rastom produktivnosti – koje je u najmanju ruku privremeno zaglavljeno u spori privredni rast, i globalne populacije koja je u dugoročnom opadanju, ponuda je ta – a ne nedostatak potražnje – koja ograničava razvijene ekonomije.

Na duže staze, faktor ponude je taj koji određuje privredni rast jedne zemlje. A ukoliko te zemlje već nisu u stanju da upravljaju i sprovode duboke strukturne reforme nakon ekonomske krize, teško je predvideti kako i šta će se dogoditi.

Jedno je, ipak, izvesno: upravljanje zemljom i ekonomijom kao što se to čini u rijaliti TV emisijama – sa jednim okom uvek uprtim na spoljne ocene i rejtinge – nije način da se taj neprocenjivo važan posao sprovođenja reformi uspešno obavi do kraja.

Project Syndicate

Kako predsednički izbori utiču na berze?

Među investitorima kola gomila mitova o uticaju predsedničkih izbora na investicije ali kada se prouče njihovi portfelji, zapravo, nije bitno koja će stranka osvojiti Belu kuću, piše analitičarka En Kejts Smit na portalu Kiplinger.

Svake četiri godine, politika i finansije se prožimaju dok Amerikanci biraju predsednika a investitori pokušavaju da shvate šta će ishod predsedničke trke značiti za njihove portfelje. Pogled unazad na istoriju pokazuje da su ciklusi predsedničkih izbora zaista u korelaciji sa berzanskim ishodima mada ne na takav način da biste mogli očekivati promene na berzi u isti dan i sat  na način na koji na primer mesečeve mene utiču na plimu i oseku.  A što se tiče ishoda izbora? Njihov uticaj će vas možda iznenaditi. U tekstu ispod je nekoliko stvari koje investitori treba da razmotre u izbornim godinama.

Predsednički ciklus

Berzansko trgovanje, najvećim delom opada i raste u skladu sa četvorogodišnjim izbornim ciklusom – tako je bar  u poslednje 182 godine. Ratovi, slaba tržišta i recesije imaju tendenciju da počinju  u prve dve godine mandata predsednika, kaže The Stock Trader’s Almanac; snažna tržišta i prosperitet „padaju“ u drugoj polovini mandata. Od 1833, Dow Jones Industrial Average indeks je rastao u proseku 10,4% u godini pre predsedničkih izbora, a skoro 6%, u proseku, u izbornoj godini. Nasuprot tome, u prvoj i drugoj godini mandata predsednika, prosečni dobici su bili 2,5% i 4,2%, respektivno. Značajan nedavni izuzetak od tog pravila je 2008, kada je Dow potonuo skoro 34%.

Ali niko ne mora da vam kaže da je sadašnji ciklus sve samo ne ponavljanje tog proseka. Dow je poskočio impresivnih 27% u prvoj godini drugog mandata predsednika Obame, a 7,5% u drugoj godini. Prošle godine, koja je trebalo da bude najjača godina u ciklusu, Dow Jones industrial (DJIA) je pao za  2%. “S obzirom da su protekle tri godine, bile toliko izvan svih prethodnih ciklusa, nismo sigurni šta će doneti 2016″, kaže Džim Stek, (Jim Stack), istoričar tržišta i izdavač biltena InvesTech Research.

Demokrata ili Republikanac?

Možete snažno navijati za jednu stranku ili drugu kada su u pitanju vaša lična politička opredeljenja, ali kada je u pitanju vaš portfelj, sasvim je nebitno koja će stranka pobediti u trci za Belu kuću. Konvencionalna mudrost može sugerisati da republikanci, koji su navodno više naklonjeni poslovnim krugovima od demokrata, donose više koristi kapitalu. U stvari, gledajući unazad do 1900, demokrate su nešto bolje kada je reč o kretanju cena akcija, sa prosekom rasta Dow Jones indeksa od skoro 9% na godišnjem nivou, u poređenju sa skoro 6% godišnje tokom republikanskih predsednika. Ali, normalne varijacije u godišnjim promenama berzanskih kretanja umanjuju tu razliku, kaže Ras Kesterić (Russ Koesterich), glavni investicioni strateg u investicionom fondu BlackRock. On zaključuje da je fokus na to koja će partija osvojiti Belu kuću neopravdan – bar sa stanovišta investiranja.

Podeljena ili ujedinjena vlast?

Još jedna urbana legenda je da “tržišta bolje posluju kada je vladavina podeljena između dve stranke”, kaže Koesterich. Teorija iza legendi kaže da “podeljene snage spasavaju obe strane od njihovih najgorih instinkata. Kada nijedna partija nema kontrolu, vlada je donekle sputana, ostavljajući tržište da se slobodno razvija. “Ali, ova teorija nema istorijsku verifikaciju. InvesTech je proučio prinose na akcije od 1928. godine po tri odvojena scenarija. Standard & Poor ‘s 500 indeks akcija dobijao je na godišnjem nivou 16,9% kada je jedna strana kontrolisala Belu kuću i oba doma Kongresa; 15,6% godišnje, kada jedna stranka kontroliše oba doma Kongresa a druga strana upravlja iz Bele kuće; a samo 5,5% na godišnjem nivou kada su dva doma Kongresa bila u pod različitom vlašću. Podeljeni Kongres, međutim, ne vodi uvek do potprosečnih rezultata na berzi. U dve godine posle izbora 2010. i 2012. godine, S & P 500 je porastao 19% i 42%, respektivno.

Politička kristalna kugla

Izborni rezultati nisu impresivan “lakmus papir” tj. indikator kod predviđanja berzanskih rezultata, ali obrnuto nije slučaj. Ispostavilo se da berza ima tajanstvenu sposobnost da predvidi kome će Bela kuća biti dom u naredne četiri godine. Ako berza tri meseca pre izbora raste,  stavite novac na onog ko trenutno vlada Belom kućom. Gubici tokom ova tri meseca imaju tendenciju da signaliziraju da druga stranka pobeđuje.

Ubedljivi statistički pokazatelji

U 22 slučaja predsedničkih izbora od 1928. godine, u 14 su akcije na berzi rasle u tri meseca pre datuma izlaska na birališta. U 12 od tih 14 slučajeva, aktuelni predsednik (ili aktuelna partija) su osvojili Belu kuću. U sedam od osam izbora kojima su prethodila tri meseca berzanskih gubitaka, dotadašnja izvršna vlast je morala da pakuje kofere. Izuzeci od ove korelacije dogodili su se 1956. godine, 1968. i 1980. Prema Staku, S & P 500 ima stopu uspešnosti od 86,4% u predviđanju ishoda izbora.


Kiplinger

Prva greška osnivača startup firmi

Osnivači se suočavaju sa brojnim odlukama kada grade start-up firme: tu su odluke o nastupu na tržištu, odluke o proizvodima, odluke o finansiranju, i još mnogo toga. Glavno iskušenje je pretpostaviti ove izbore odlukama o tome kako izgraditi svoj osnivački tim. Ovo je razumljivo, ali i opasno. Istraživanje koje Harvardski poslovni pregled (Harvard Business Review, HBR) priprema u oblasti nauka o menadžmentu (Management Science), identifikovalo je jednu od najvećih zamki koje vrebaju sve startapere: podeli osnivačkog kapitala, to jest, načina na koji osnivači raspodeljuju vlasništvo među sobom u trenutku osnivanja svojih kompanija.

01

Od 2008. godine, HBR je proučavao raspodelu vlasničkog kapitala koje je realizovalo više od 3.700 osnivača u preko 1.300 američkih i kanadskih start-up firmi. Ovo se nadovezuje na rad jednog od potpisnika ovog teksta, Noama Vasermana (Noam Wasserman) tokom više od petnaest godina, koji je pokazao da čak i najbolje ideje mogu izgubiti na snazi kada osnivački tim zanemari da pažljivo razmotri početne, krucijelne odluke o ekipi: njihove međusobne odnose, uloge, i nagrade koje će osnivače motivisati da naprave tim koji dobija.

Kaže se da je tim uspeo u raspodeli osnivačkog kapitala tek kada su svi osnivači podjednako – nezadovoljni. Nažalost, osnivačke muke teže da postanu još gore i teže uplivom “naknadne pameti”; procenat osnivača koji kažu da su nezadovoljni raspodelom kapitala u svojoj firmi povećava se 2.5 puta kako, vremenom, njihovi startapovi sazrevaju. Povećanje nezadovoljstva unutar osnivačkog tima je glavni pokazatelj koliko destruktivan obrt novca može biti na poslovnom horizontu. Dokaz A: Facebook. Kao što je dokumentovano u filmu The Social Network, Mark Zakerberg (Mark Zuckerberg) je početni kapital, podeljen između njega i brazilskog internet–preduzetnika Eduarda Saverina postao jabuka razdora kako se kompanija razvila. Pokušaj Marka da prisvoji Eduardov osnivački kapital ih je doveo do suda – što je možda dobro za osvajanje Oskara, ali ne i za posao, a kamoli za lične odnose.

Kada i kako podeliti vlasnički kapital

Različiti timovi imaju različite načine podele vlasničkog kapitala: Neki to rade unapred, dok ostali čekaju da se međusobno upoznaju; neki prolaze kroz proces pažljivih pregovora, drugi se međusobno na brzinu rukuju i naprosto pomire sa stanjem stvari. Što je najvažnije, neki dele “pravičnu podelu”: podjednake udele među svim osnivačima, dok drugi dolaze do zaključka da je fer ishod, u stvari, rascep usled nejednakosti, koja odražava razlike između osnivača.

Robin Čejs, koosnivač startup firme Zipcar, rent-a-car kompanije za iznajmljivanje vozila na kratki rok, čula je od svog prijatelja ružnu priču o tome kako su pregovori oko osnivačkog kapitala rasturili jedan perspektivan start-up koji je bio tek u povoju. Želeći da izbegne ovakav ishod, Robin je predložila da ona i Antje Danielson, koja je bila drugi koosnivač Zipkara, osnivački kapital podele 50/50 i to odmah po začeću kompanije, i to samo što su se zvanično upoznale. Obe su se brzo rukovali i prihvatio podjednake udele u novoosnovanoj firmi. Robin se oteo uzdah olakšanja jer su njih dve uspele da izbegnu visoke tenzije koje često prate pregovore o tome koliki je čiji vlasnički udeo.

Preduzetništvo na dugi rok

U startup kompaniji SmartTix, Inc., koja je kreator sistema napredne prodaje karata za sportske događaje, osnivači su usvojili veoma osoben model za podelu vlasničkog kapitala. Osnivački tim ove firme verovao je u koncept da je “najbolje odložiti [podelu kapitala], jer su stvari još uvek nepoznate i menjaju se u hodu.” Kada su konačno podelili kapital, imali su vrlo promišljen pristup, a u strahu od posledica koje mogu uslediti ukoliko bi bilo koji koosnivač smatrao da proces podele kapitala nije bilo fer. U svojim međusobnim diskusijama, tim se bavio doprinosima svakog od osnivača, bez mešanja s mogućnostima, sklonostima i očekivanjima njihovih budućih doprinosa zajedničkoj firmi. Oni su, napokon, odlučili da osnivački kapital podele na nejednake delove, uz osnivača-direktora čiji je udeo bio više nego dvostruk u odnosu na koosnivača sa najmanjim udelom.

Kada se osnivački kapital podeli već na samom početku života startup kompanije, koosnivači se tada suočavaju sa velikim dozama neizvesnosti – u pitanju su njihove poslovne strategije i poslovni modeli, njihove eventualne uloge u timu, neizvesnosti da li će svaki osnivač biti u potpunosti posvećen zajedničkom startapu, kao i mnoge druge nepoznanice koje će postajati sve jasnije kako se vremenom budu bolje upoznali. Stvari su još neizvesnije za one koosnivače koji nikada nisu radili zajedno. Zaobilaženje ozbiljnog dijaloga o tome šta svaki od osnivača želi ili zaslužuje može biti lakše na kratki rok, ali je malo verovatno da će biti prava stvar kada se radi o dugoročnom zdravlju kompanije.

Skočiti i zaplivati ili oprezno opipavati?

Robin Čejs iz Zipkara je ubrzo postala veoma razočarana svojom odlukom “brzog rukovanja” s poslovnom ortakinjom Antje. Ona nikada ranije nije radila s njom, napravila je neke hrabre pretpostavke o tome kako bi bilo dobro raditi zajedno, čije će veštine biti najvrednije u datom trenutku na određenom zadatku, uz nivo posvećenosti poslovanju. Bacila se na izgradnju startup firme, stvarajući svoj poslovni plan, gradeći partnerstva s auto-kompanijama koje će biti ključni igrači u tom poslu, vozeći od jednog do drugog parkinga u potrazi za onim dragocenim parking mestima koja su njenoj firmi  povoju bila očajnički potrebna. A šta je, za to vreme, radila njena poslovna partnerka? Nije napustila svoj redovni posao, doprinoseći poslu sa “klupe za rezervne igrače” – a i to u najboljem slučaju. Robin je ubrzo shvatila opasnosti tog ishitrenog rukovanja pri zaključivanju partnerstva. Njena užurbano sklopljena pogodba ugrozila je dugoročnu efikasnost poslovnog tima, izazivajući u njoj “ogromnu količinu ljutnje u narednih godinu i po dana.”

Istraživanja HBR-a bacaju svetlo upravo na ono što je Robin naučila na teži način. Proučavan je odnos među osnivačima u fazi raspodele kapitala: koliko vremena koosnivači provode razmatrajući podelu svog kapitala?

Tom su prilikom našli statistički značajne razlike između koosnivača koji su svoje podele uradili brzo – zanemarujući da uspostave ozbiljan dijalog vezan kako za lične dileme tako i za očekivanja od svakog koosnivača ponaosob – i onih koji imaju duži i intenzivniji dijalog. Robin je prebrzo prošla kroz tu diskusiju, propuštajući priliku da otkrije šta je to što joj može ozbiljno zasmetati kod Antje, da li je njena poslovna partnerka uživala u svom postojećem poslu, čak, da li je uopšte bila spremna da se priključi Zipkaru puno radon vreme, i još mnogo toga. Podaci HBR.org studije daju saznanja da se timovi koji na početku više pregovaraju češće odlučuju na nejednaku raspodelu osnivačkog kapitala: što teže pregovarate, veća je verovatnoća da ćete otkriti značajne razlike između vas i ostalih poslovnih partnera. Uopšteno govoreći, može se zaključiti da, ukoliko koosnivači nisu čuli nešto iznenađujuće jedni o drugima tokom međusobnog dijaloga, onda je veoma verovatno da još uvek nisu imali dovoljno ozbiljne diskusije.

Izazovi porodičnog biznisa

Podaci takođe ukazuju na to da je raspodela osnivačkog fonda između članova porodice poseban izazov. Suosnivači – rođaci ili članovi najuže porodice – obično veruju da se međusobno već toliko dobro intimno poznaju, pa zato i ne moraju da se mnogo udubljuju u međusobne relacije. Međutim, čest je slučaj da se kod kuće veoma različito ponašamo nego u kancelariji, ali se veoma razlikujemo i pod ekstremnim stresom, koji je neminovni pratilac života svake start-up firme. Ukoliko nikada niste bili koosnivač i partner u osnivanju firme, verovatno ćete biti iznenađeni kako se član vaše porodice ili rođak ponaša kao suosnivač, i to često u negativnom svetlu. Ukratko, porodica i rođaci uglavnom zaobilaze detaljnije diskusije vezane za osnivački kapital – i to na sopstvenu štetu, mada je statistički veća verovatnoća da tako i urade – odnosno ne urade – ono što je potrebno.

Podela osnivačkog kapitala je mikrokosmos koji savršeno odražava sve relacije unutar startup firme (ili bilo koje druge firme). U analizama ponašanja koosnivača, studije pokazuju da osnivački timovi koji uključuju rodbinu provode znatno manje vremena u pregovorima oko podele kapitala. Rezultati, takođe, pokazuju da je daleko verovatnije da će upravo u porodičnom biznisu doći do ravnomerne podele osnivačkog kapitala. I zaista, nalazi istraživanja pokazuju da su brojne osnivačke grupe koje brinu o prikazivanju “spoljnih” manifestacija jednakosti: ne samo što svako od koosnivača porodičnog biznisa dobije isti udeo u kapitalu, već svi dobijaju i potpuno istu platu. Na taj način niko ne može naknadno reći da nije bilo “fer.” Ova logika često nadmašuje alternativnu logiku da “fer” podela treba da uzima u obzir da različiti osnivači imaju različit doprinos firmi, da poseduju različite veštine, da svi koosnivači ne troše istu količinu vremena za obavljanje posla, ili da previše lako odustaju od bavljenja svim poslovima značajnim za jednu startup firmu.

Raspodela kapitala rezultira dugoročnim ishodima.

Učesnici u osnivačkom kapitalu, međutim, imaju tendenciju da razmišljaju kako je “naš kapital podeljen jedino između nas; i, zato, ne utičemo na bilo koga drugog u poslovanju.” Međutim, ovaj “prvi dogovor” među koosnivačima može ujedno biti i prvi znak problema koji će se isprečiti u budućnosti. Kako potencijalni investitori gledaju na startup firme u kojima svi koosnivači imaju podjednak udeo? Podaci pokazuju da su – manje nego oduševljeni. Čak i nakon što se postigne statističko kontrolisanje mnoštva faktora, podaci i dalje pokazuju istu, osnovnu poruku: kompanije koje imaju ravnomernu podelu osnivačkog kapitala imaju više poteškoća oko finansiranja sa strane, posebno kada je u pitanju rizični, odnosno ulagački (venčer) kapital. Potencijalni venčer investitori mogli bi, očigledno, sugerisati osnivačima da nastupe ka ulagačima sa različitom raspodelom kapitala, ali takav potez neretko izaziva dosta sukoba, povećavajući među koosnivačima unutarnja previranja i ostavke.

03

Imajući u vidu da potencijalni venčer kapitalisti ulažu, po statistici, u manje od jedne na svakih sto kompanija koje od njih traže sredstva, razumljivo je da traže razloge kako bi rekli “ne”. Podjednaka raspodela osnivačkog uloga može poslati zabrinjavajuće signale o (ne)sposobnosti tima da pregovara sa drugima kao i da se među sobom bave teškim pitanjima. Ono što je zanimljivo je i to da ovo HBR istraživanje pokazuje da je, zapravo, pojednaka raspodela kapitala više simptom nego uzrok problema. Nije podjednaka raspodela sama po sebi ono što odvraća investiture da ulože svoj novac u razvoj startup firme, već je to pojednaka raspodela kao simptom većih problema sa start-up kompanijom.

02Organski rast, u skladu s mogućnostima

Bolne lekcije koje je na svojoj koži iskusila Robin Čejs, nekadašnja izvršna direktorka rent-a-kar kompanije Zipcar, rezultirale su jednim nadasve korisnim uvidom za sve buduće startapere: Treba usvojiti “organski” a ne statični način razmišljanja prilikom raspodele osnivačkog uloga. Raspodela je dobra onda kada svaki koosnivač mora da zaradi svoj vlasnički udeo tako što će biti konstantno i aktivno uključen u startup poslovanje, uz obavezno diskutovanje o problemima u hodu i postizanje dogovora oko unapred definisanih poslovnih prekretnica i izazova – ovo su neki od načina za postizanje dinamičnog pristupa koji zagovara Robin. Pa ipak, pri raspodeli kapitala između koosnivača, takvi ugovori su još uvek pre izuzetak nego pravilo, jer i dalje postoje brojne prepreke kako bi se prihvatili teški razgovori o usvajanju ovakvih mehanizama.

Ovakvi dogovori među koosnivačima su, u suštini, ekvivalent tek venčanom bračnom paru koji se nikako da izađe na kraj s usvajanjem predbračnog ugovora. Uprkos tome što je većina ljudi svesna visoke stope razvoda među bračnim parovima, nismo u stanju da sebe nagnamo na razgovor o usvajanju predbračnog ugovora s verenikom (ili verenicom). Isto važi i za diskusiju o “predbračnom ugovoru” u momentu raspodele ulagačkih udela. Blagovremeno postizanje zadovoljavajućeg dogovora, koji naglašava negativne scenarije koji se mogu pojaviti u budućnosti, uz odgovarajuće mehanizme i postupke kako do toga ne bi došlo, mogu pomoći osnivačima da izbegnu uobičajene osnivačke glavobolje i povećaju šanse da njihov startup uspe.

[Noam Vaserman (Noam Wasserman) je dugogodišnji profesor na Harvardskoj poslovnoj školi (Harvard Business School) i autor bestselera “Osnivačke dileme: predviđanje i izbegavanje zamki koje mogu srušiti startup preduzeće” (The Founder’s Dilemmas: Anticipating and Avoiding the Pitfalls That Can Sink a Startup), takođe i direktor  i zasnivač Centralne osnivačke inicijative (Founder Central initiative) na Univerzitetu Južna Kalifornija.

Tomas Helman (Thomas Hellman) je profesor preduzetništva i inovacija u Saïd poslovnoj školi (Saïd School of Business) pri Univerzitetu Oksford, akademski je direktor svog Centra za razvoj preduzetništva (Entrepreneurship Centre) i dugogodišnji istraživač-profesor preduzetništva i preduzetničkih finansija]

Noam Wasserman, Thomas Hellmann, 23 feb, 2016 Harvard Business Review