Šta će se promeniti Trampovom pobedom?

Kako u združenom tekstu navode ekonomisti Bečkog instituta za nove ekonomske studije (WIIW), novi, 45. po redu predsednik Sjedinjenih Američkih Država Donald J. Trump, „objavio je grub protekcionistički pristup SAD prema drugim zemljama u pogledu trgovinskih odnosa, što, po svoj prilici, neće uticati samo na američki trgovinski obrazac već će možda ostaviti posledice po čitav svet“.

U svom govoru, on je najavio niz po njemu bitnih akcionih mera, a u skladu sa svojim izjavama kako „Ameriku treba ponovo učiniti velikom“ (“Making America Great Again”), kao i stavom da “Amerika treba da zaštiti američke radnike”. Ove najave akcionih tačaka uključuju: 1. ponovno preispitivanje ili čak povlačenje SAD iz Sporazuma o slobodnoj trgovini u Severnoj Americi (NAFTA), koji je na snazi od početka 1990-ih godina, 2. povlačenje iz nedavno potpisanog (mada još uvek nije ratifikovan) sporazuma o Transpacifičkom partnerstvu (TPP), kao i da 3. označi Kinu kao valutnog manipulatora. On je, dalje, najavio da će 4. okončati spoljno-trgovinske zloupotrebe koje nepravedno utiču na američke radnike, i 5. prekinuti offshore poslovanje tj. vangranično izmeštanje američkih biznisa u inostrane zemlje, što će, kako je naveo, učiniti uspostavljanjem uvoznih tarifa za svaku robu te vrste, ne bi li obeshrabrio američke kompanije da otpuštaju svoje radnike a da poslove sele u druge zemlje, odakle bi svoje neoporezovane proizvode potom slale nazad u SAD. On je najavio da će carinske stope na uvoznu robu iz Kine podići do 45%, što je protiv pravila Svetske trgovinske Organizacije (ovakav postupak može dovesti čak do povlačenja Sjedinjenih Država iz WTO). Tramp se sličnom retorikom služio i tokom svog izjašnjavanja o trgovinskim odnosima koje SAD treba da uspostavi s Meksikom i Japanom).

Evropa dosad nije bila u fokusu američkih debata o trgovinskoj politici, verovatno zbog toga što je američka trgovina sa EU  više izbalansirana, a evropsko-američki Sporazum o Transatlantskom trgovinskom i investicionom partnerstvu (TTIP) uspešno zaključeni. A sada su šanse za dalje sprovođenje međusobnih trgovinskih sporazuma veoma neizvesne. Iako ga predsednik Tramp nigde nije eksplicitno pominjao, malo je verovatno da će Transatlantsko trgovinsko i investiciono partnerstvo biti ostvareno u skorije vreme. I dok je TTIP već proglašen mrtvim od strane brojnih posmatrača i komentatora, Evropska komisija i dalje želi da nastavi pregovore čak i ako se ovi budu odvijali jednim daleko sporijim tempom. Umesto punog ostvarivanja TTIP, pod Trampom bi pre trebalo očekivati da ovaj Sporazum ne stupi na snagu, a takođe se može očekivati da efekat ovog trgovinskog dila na zapošljavanje i visinu prihoda u obe ove ekonomije bude relativno mali; Ukoliko se u američkoj ekonomiji bude sprovodio fiskalni stimulativni paket, to bi čak moglo da znači i neke pozitivne efekte koje bi ovaj fiskalni stimulus ostavio na evropske (kao i druge) ekonomije.

Jedna nova američka trgovinska politika, koja će negovati daleko snažniji protekcionizam, podrazumevala bi još neke posledične efekte: Prvo, ako bi se takve oštre mere i praktično uvele, vrlo je verovatno da bi ovo proizvelo odgovarajuće valutne protivmere, kao što je devalvacija kineskog juana ili meksičkog pezosa (makar samo i zbog nervoze koja bi u tom slučaju bila prisutna na globalnom tržištu), a što bi moglo suzbiti/anulirati potencijalne efekte visokih uvoznih tarifa u SAD. Drugo, posebno u slučaju SAD, skok u carinskih dažbina koji bi bio uperen protiv Kine samo bi značio da će određena roba široke potrošnje u SAD postati skuplja, a što verovatno neće biti upareno s povećanjem prihoda Amerikanaca, čime će i američki potrošači postati siromašniji (i verovatno još više povećati već prisutnu nejednakost).

Foto: The Guardian

Foto: The Guardian

Sličan jedan argument stoji i kada u ovu priču uvrstimo činjenicu da bi, u nekim slučajevima, uvoz delova i komponenti opet patio od visokih uvoznih tarifa. Ako američke firme imaju za cilj očuvanje korporativnih profitnih marži – i to bi na kraju dovelo do većih cena, a ovaj ceh platiće američki potrošači. Dalje, čak i ukoliko bi ovakve protekcionističke mere vratile američku proizvodnju u SAD, to bi opet povećalo proizvodne troškove jer su američki radnici i dalje skuplji nego njihove kolege u drugim zemljama. Stoga bi, dakle, promene u tekućim trgovinskim poslovima mogle pokvariti neke druge efekte, koje bi fiskalni stimulus mogao da eventualno pruži.

Nadalje, ukoliko se je u ovakvim slučajevima prisutan argument da ovakve protekcionističke mere ne bi imale razornog efekta samo u zemljama pogođenim ovakvom vrstom sankcija (Meksiko, ali, pre svega, naročito Kina), već bi, takođe, nanele štetu i američkoj ekonomiji – sve to kao rezultat mogućeg povećanja uvoznih tarifa baš kao i političke neizvesnosti koja bi ugrožavala stabilnost poslovne klime. Dalje, ako bi ove mere bile uvedene s američke strane – makar i samo delimično – najverovatnije bi usledile uzvratne mere odmazde od strane pogođenih zemalja; ovakav razvoj događaja povećao bi rizike od daljih valutno-trgovinskih ratova širom sveta, što bi, zauzvrat, veoma verovatno uticalo na negativni globalni rast svetske ekonomije.

Na kraju, poslednje pitanje odnosi se na verovatnoću da će se takva protekcionistička pravila zaista i realizovati posle januara 2017. U stvari, Donald Tramp i njegov tim već su počeli da potcenjuju strah od mogućeg trgovinskog rata protiv Kine – strah koji je već neko vreme prisutan na globalnom tržištu. Ova je bojazan potkrepljena činjenicom da neki delovi američke Republikanske partije, kojoj Tramp pripada, podržavaju slobodnu trgovinu a ne protekcionizam. Treba, međutim, svakako očekivati zauzimanje daleko tvrđih stavova o određenim trgovinskim pitanjima i određenim proizvodima, a kada je reč o anti-damping merama (kao, recimo, na čelik), to svakako treba očekivati. Isto tako, opšte uzev, može se pretpostaviti da će međunarodne ekonomske odnose u bliskoj budućnosti karakterisati jače mere protekcionizma.

Robert Stehrer, Bečki institut za nove ekonomske studije (WIIW)
 

Zašto je oznaka za dolar $? 

Slovo „S” ne pojavljuje se nigde u reči “dolar”, iako je “S” s vertikalnom linijom povučenom preko njega ($) nesumnjivo znak za ovu valutu. Ali, zašto slovo “S”? Zašto znak za dolar nije, recimo, nešto poput slova “D” s horizontalnom crtom – identično našem slovu “Đ” ali i oznaci bivše južnovijetnamske valute dong (đồng) kao i oznaci za digitalnu valutu doudžkoin (dogecoin).

Iza ovoga stoji dobra priča, ali ovde ćemo je samo nagovestiti: znak za dolar nije znak – za dolar.

To je znak za – pezos.01Boemska rapsodija

Iako su simboli dolara i pezosa neraskidivo povezani, poreklo reči “dolar” ima svoje korene na nekom drugom mestu. Ta priča počinje 1500. godine i to u Bohemiji, srednjoevropskom carstvu koje se najvećim delom prostiralo preko teritorije današnje Češke.

Centralna Evropa je u to vreme upravo postala bogata srebrom, tj. počela je da otkriva nova, velika nalazišta ovog metala. Nakon što su prohujali vekovi tokom kojih je srebro (i zlato) odlazilo u strana carstva – kao valuta kojom su evropski trgovci kupovali luksuznu potrošnu robu poput svile i začina – a uz fakat da su ti dragoceni metali ostajali među stranim trgovcima, i da je jako malo zlatnika i srebrnjaka nalazilo svoj put nazad do Evrope – novi izvori srebrne rude otkriveni su u Saksoniji, nemačkom delu Tirola i Češkoj. Sa mnogo više srebra u odnosu na još uvek retko zlato, Tirol je otpočeo zamenu svojih majušnih zlatnika velikim, teškim srebrnjacima jednake vrednosti. Novoiskovani novčić, gulden-groš (guldengroschen) težio je 32 grama i bio skoro od čistog srebra; postao je trenutni hit u svetu trgovaca, plemića i vlastele. Zvao se “gulden” (“zlatnik”) jer je vredeo kao i zlatni novćić (gulden znači zlatnik).

Od 1517. grofovi iz loze Šlik (Schlick) koji su bili vlasnici rudnika srebra u češkom Joakimovu (Jáchymov) počeli su da sistematski kuju srebrne kovanice po uzoru na guldene, koje su nazvali “Iochims -taler münz”, a kasnije samo taleri.

Regija Joakimštal (Joachimstahl) u kraljevini Bohemiji je 1519. konačno proizvela dovoljno srebra da može otpočeti kovanje ovog teškog srebrnjaka za sebe i interni opticaj. Ovaj novi češki novčić, Joakimštaler, bio je poboljšana verzija Guldengrošena, s dodatno podešenim odnosom težina-čistoća kako bi ova kovanica bila ravnomerno deljiva s već postojećim evropskim tegovima i merama. Joakimštaler je ubrzo postao novi evropski favorit u razmeni valuta, a uskoro je skoro svako kraljevstvo koje je držalo srebrnjake u opticaju iskovalo svoju verziju Joakimštalera. Sufiks “-thaler” (u našem jeziku u opticaju to je bio talir) odnosio se na bilo koji od ovih i njima sličnih srebrnjaka… a tokom narednih nekoliko decenija Taler je doživeo nekoliko varijacija u transkripciji svog imena: slovenski narodi su imali Talir ili Taler, Holanđani Daalder, dok je na engleskom jeziku reč talir tj. taler postao – dolar.

03

Ceo Novi svet

Centralna Evropa obilovala je srebrom po tadašnjim standardima, ali već od 1530. njeni rudnici počinju da usporavaju eksploataciju. Međutim, došlo je do geopolitičke promene snaga: celokupno rudno bogatstvo ovog dela sveta bačeno je u senku svega onoga što je Španija upravo “pronašla” u Novom svetu. Između doslovce besplatnog topljenja srebra među tek osvojenim civilizacijama i svog rudarstva, Evropa je odabrala ovo prvo: tokom naredne tri stotine godina, 85% svetske proizvodnje srebra poticaće iz dominiona pod španskom kontrolom – Bolivije, Perua i Meksika.

I dok su drugi narodi samo sporadično smanjili sadržaj srebra svojih Talera koji su jednom bili od skoro čistog srebra (Thaler/ Daalder/Dollar), Španija je odjednom došla u posed srebra kojeg je imala više nego bilo koja druga nacija na svetu; samim tim, Španci nisu imali razloga da ikada više spuštaju robnu vrednost svoje valute. A ovaj naizgled beskrajan tok srebra značio je, takođe, i da su u stanju da iskuju dosta srebrnjaka. Ali – čemu?

Blagoslovena količinom zlata, srebra i stabilnošću izvora dragocenih metala iz Latinske Amerike, španski novčić “Real de a Ocho” (poznatiji kao Pezos de Ocho tj. “parče od osam”) postepeno je zamenio sve talire od srebra, postavši vodeća valuta međunarodne trgovine. Ubrzo se “španski dolar” koristio svuda – od “Zapadnih nezavisnih” ostrva u Karibima (West Indies) do Dalekog istoka.

Da bismo stekli predstavu kolika je, zapravo, bila rasprostranjenost ovog španskog novčića, samo treba baciti pogled na imena nekoliko nacionalnih valuta koja se danas koriste:

• Osam zemalja (Argentina, Čile, Kolumbija, Kuba, Dominikanska Republika, Meksiko, Filipini, i Urugvaj) imaju valutu koja se zove pezos;

• Kina ima juan a Japan svoj jen, koji su svoje nazive dobili po okruglastom obliku španskih “komada od osam” to jest pezosa. U oba jezika značenje je isto: “obao” ili “okrugao”, što je bio i oblik novčića; “oblice” tj. “okruglice” od kojih se sastoji pezos koji je vredeo osam reala: „komad od osam“. Ove “okruglice” bile su uzor po kojem je nastao prvi juan, a potom i japanski jen.

• Rijal, valuta Saudijske Arabije (a samim tim i Katara koji se u njoj nalazi) takođe je dobila jime po španskom realu, koji je istorijski bio zastupljen u tom u regionu kao pezos (Peso de Ocho).

• A kada je došlo vreme da tek stvorene Sjedinjene Američke Države uspostave sopstvenu valutu, “Oci osnivači” izabrali su da tu valutu nazovu “dolar” po pezosu – novčiću koji se još zove i “španski dolar”,moneta koja je u to vreme u SAD najviše cirkulisala, i to iznenađujuće dugo, sve do polovine 19. veka (1857). Ovo je bila prva formalna upotreba “dolara” kao osnovne valute, umesto pojedinačnih španskih novčića. Tako je započeo trend korišćenja američkog dolara, koji je danas osnovna valuta u 37 zemalja i na devet teritorija.

• Da, toliko je ovaj španski srebrnjak nekada bio popukaran među belosvetskim trgovcima da je “komad od osam” koristila gotovo trećina (32%) svetske populacije, koja živi u zemljama čije su valute nazvane po pezosu-realu, ili po njihovom prvobitnom uzoru – uključujući i današnji američki dolar.02PS. Volim te

Većina naših savremenih simbola svoje postojanje duguje našoj želji da skratimo “dosadno dugačke” rukopise. Pisanje rukom je po svojoj prirodi bilo spora (i dosadna) aktivnost beskrajnog ponavljanja istih reči, tako da su profesionlani pisari neumorno tražili načine kako bi svoje pisanje ubrzali (i osvežili).

Kao primer, navedimo ampersand* tj. logogram za veznik “&” koji je nastao još u Starom Rimu, započevši svoj život kao skraćeni oblik latinske reči “et” (veznik “i”). U početku, ampersand je predstavljao vizuelnu stilizaciju poveza tj ligature, gde je uvezivanje dva slova, “e” i “t”, na kraju rezultiralo jednim sjedinjujućim simbolom u koji su se slili. Simbol elektronske adrese “@“ (“u”, engleski “at”), verovatno je nastalo na sličan način, iako niko pouzdano ne zna tačno za kakvu reč je ovaj simbol prvobitno bila skraćenica.

Kao što je ranije navedeno, pezos je osvojio svet kao valuta kojom se obavljala međunarodna trgovina. Toliko učestalo obavljanje trgovine u pezosima izvesno je dovelo do prezasićenja ovom rečju, pa je bilo uobičajeno da se ljudi onog vremena zaglave u pisanje reči “pezos” koja se svako malo pojavljivala u njihovim računovodstvenim knjigama, iznova, i iznova, i iznova, i iznova… što je bilo, možete pretpostaviti, nadasve “smarajuće”, a da ne pominjemo i, takođe, nepotrebno rasipanje vremena i mastila.

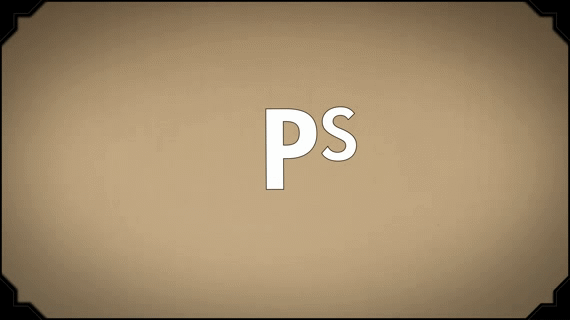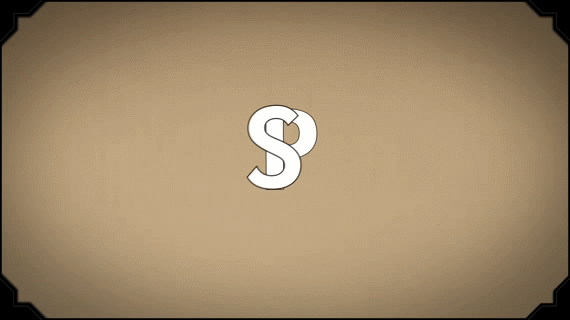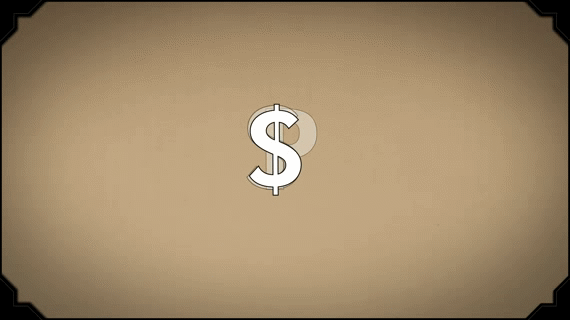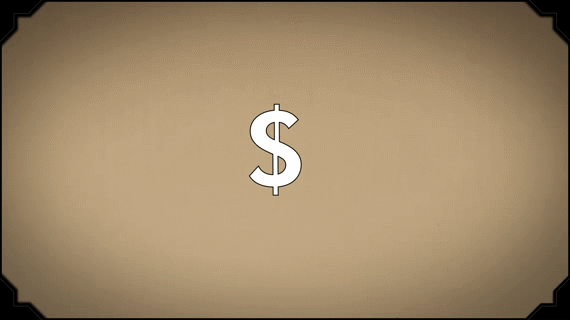
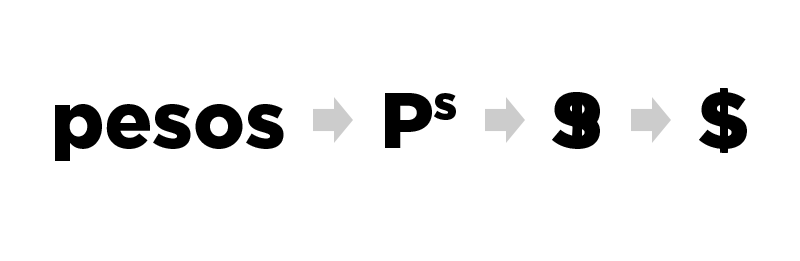
Tako su trgovci osmislili jednostavnu i očiglednu stenografsku skraćenicu: “P” za “pezos” – a množinu su obeležavali sa “Ps”. Ovde je moglo sve i da se završi, ali je neki trgovac ili više njih (pretpostavljamo da mu je ili da im je bilo strašno dosadno) smislio da bi bilo čak i više “kul” kada bi se “P” i “S” pisali jedno povrh drugog. Ovo je, očigledno, bilo brzo prihvaćeno, pa je već 1770-tih, u cilju povećanja efikasnosti stenografa, slovo “P” potpuno izgubilo svoj obli “trbuh” dok se preostala vertikalna crta ili “stablo” (nalik slovu “I”) inkorporirala u slovo “S” (gde i danas vizuelno postoji kao izvrnuta verzija slova “P”). I tako je rođen potpuno novi simbol, koji se i danas prepoznaje kao pezos ($).

I zato što je američki dolar nazvan po “španskom dolaru” (peso de ocho), simbol za ovaj španski novčić postao je i simbol novonastale američke valute – američkog dolara.

I zbog toga je znak za dolar slovo “S” sa okomitom linijom preko njega.

[*Ampersand: Simbol  koji je prvi put počeo da se koristi oko 1. veka nove ere a nastao je spajanjem slova E i T (“et” znači “i” na latinskom). Otad je pretrpeo brojne stilske promene a ponovo je uveden u širu upotrebu nakon što u 15. veku otkrivena štamparska presa. Ampersand je ranije često bio navođen kao poslednje slovo latiničnih pisama i tako je nastalo njegovo englesko ime. U anglofonom svetu, ampersand je nekad bio naveden kao 27. slovo engleskog alfabeta i izgovaran je u obliku fraze “and per se and” (“i po sebi i“). Reč ampersand je nastala iz ove fraze].

Kinja.com

Kreditni tango

Nakon skoro petnaest godina, a uz pravo ushićenje na svetskoj finansijskoj sceni, Argentina je prošlog meseca (druga polovina aprila 2016.) imala svoj „kambek“ na internacionalno tržište kapitala. Ali, to nije sve: Ova zemlja je potukla sve dosadašnje rekorde u količini, odnosno visini (jednokratne) emisije obveznica za jednu zemlju koja je, kao Argentina, u razvoju. Ukupno je emitovano obveznica u vrednosti od 16.5 milijardi dolara, koje su varirajuće ročnosti, a sve obveznice koje su ponuđene bile su i prodate. Uz sve to, prosečna tražnja za obveznicama bila je  četvorostruko veća nego što je ponuda, što je proizvelo gomilu frenetičnih  komentara.

06

Postavlja se pitanje: Otkud ovakva ushićenost na više nego krhkom i nimalo sjajnom globalnom finansijskom tržištu, i kakvi su uzroci tome? Ovo je vruća tema već mesec dana, a ovde je sažetak nekoliko tekstova iz časopisa Fajnenšel tajms, Vosltrit Džornal, iz magazina Fortune kao i sa portala medijske kuće Rojters.

Ova već svima poznata priča započinje 2001. godine, u trenutku kada se Argentina rešila da prestane sa servisiranjem svojih dugova – tada je otpočeo i dugotrajan proces restrukturisanja koji je realizovan u dve etape – prvo 2005. a onda i 2010. Argentina je na ovaj način uspela da reprogramira preko devedeset odsto svojih dugova, s obzirom da su kreditori mahom prihvatili uslove reprograma kao i otpis dugova koji je išao uz to. Samo je manji broj investitora-kreditora odbilo ovaj reprogram, nastojeći da sopstvena potraživanja, i to u celom iznosu, namiri na sudu.

Nakon duge i žilave pravne bitke, poveriocima je sreća išla na ruku. Sudija države Njujork, Tomas Grijesa je pre četiri godine (oktobar 2012) stao na stranu poverilaca, presudivši da Argentina ima obavezu da svoje dugove koji nisu reprogramirani isplati u isplati celosti. A u međuvremenu, dok se to ne desi, Argentina neće moći da plaća svoje obaveze ni po kreditima koji su reprogramirani.

Negde u pozadini, ali veoma prisutna, naivno je tinjala nada da će viši sudovi Sjedinjenih Država, njihove visoke instance,  ipak možda izmeniti ovu sudijsku odluku, međutim – to se nije dogodilo. Odluka sudije Grijesa bila je uz to i dodatno osnažena presudom Vrhovnog suda Sjedinjenih Američkih Država – presudom kojom je, zapravo, zapečaćena sudbina Argentine. Argentinci su izgubili ovu zaista dugu i nemilosrdnu pravno-finansijsku „partiju šaha“, a sve što se iza toga dešavalo predstavljalo je samo jednu isforsiranu završnicu duela.

Ova partija mogla je da bude provedena kraju na samo jedan način: za to je bilo potrebno da tadašnja predsednica, Kristina Fernandez de Kirhner istupi sa dužnosti i preda poluge vlasti, a da njenu poziciju „popuni“ neko ko bi imao malo više „sluha“ za novu stvarnost koju je proizvela Grijesova presuda. Upravo se to i desilo, kada je u decembru prošle godine na predsedničkim izborima trijumfovao Maurisio Makri.

Novi predsednik Argentine je za ministra ekonomije promptno postavio Alfonsa Prat-Gaiju, veoma umešnog bankara koji je svoje bankarske veštine učio u banci Džej Pi Morgan (J.P. Morgan). Prat-Gaija je takođe, jedno izvesno vreme, bio i na funkciji guvernera argentinske Centralne banke (Treba napomenuti da ga je britanski ekonomski mesečnik Euromoney 2004. proglasio guvernerom godine.) Uzgred, banka J.P.Morgan bila je jedna od 4 koordinatora prodaje argentinskih obveznica u aprilu ove godine.

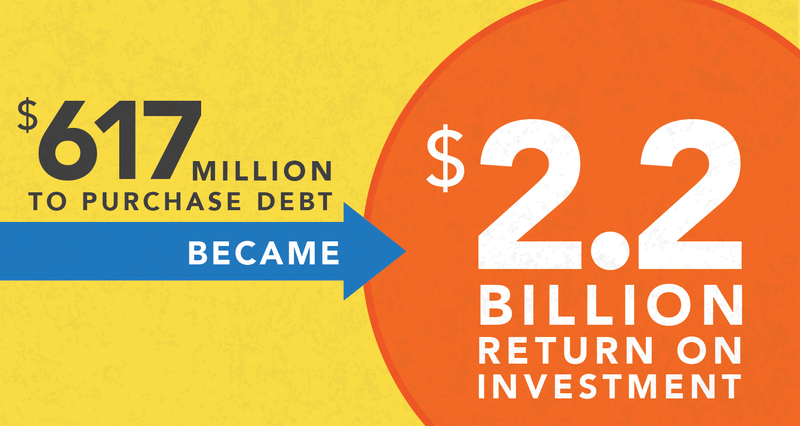
Kraće rečeno: sa vlasti su istupili takozvani populisti, dok je na njihovo mesto došla garnitura izuzetno naklonjena zakonima slobodnog tržišta i biznisu. U roku manjem od dva meseca, ova nova vlada sklopila je dogovor s preostalim najvećim kreditorima. Tako je Argentina, već krajem prošlog meseca, ovim kreditorima isplatila više od devet milijardi dolara (9.3 milijarde). Srećom, čak ni fakat da je ime Maurisija Makria baš u aprilu zasijalo u „Panamskim dokumentima“, nije bilo prepreka da bi se otpočete transakcije obavile, niti je ovo na bilo koji način uticalo na rejting i renome koje Makri uživa u prestonicama globalnog kapitala.

Suma, ili, kako neki možda dobro napominju „reket“ koji je ova južnoamerička zemlja imala da plati je zastrašujući: ova cifra je na nivou od oko 40 odsto ukupnih deviznih rezervi Argentine. Profit, ili, preciznije rečeno zarada koju su na ovaj način ostvarili „finansijski lešinari“ je, blago rečeno, impresivna, i po svemu sudeći se može meriti stotinama procenata u odnosu na njihova početna ulaganja.

03

Tako je argentinski poraz proglašen „trijumfom“ i time je, kako je to objasnio britanski Fajnenšel Tajms (FT), Argentina iznova uspostavila normalne odnose s ostatkom sveta, koji su dotad, valjda, po ovoj reoriji, bili „nenormalni“. Uz sve to, Fajnenšel Tajms diskretno napominje kako se pod „ostalim svetom“ podrazumevaju Sjedinjene Američke Države.

Na servisiranje starih obaveza otišlo je 3/4 novca dobijenog po osnovu emitovanih obveznica, a ogroman deo je „zalegao“ upravo za plaćanje „duga“ kreditorima, za čije je patnje je  njujorški sudija Griejsa imao toliko brižnosti i saosećanja.

S obzirom da je zaduživanje Argentini ponovo krenulo „baš sjajno“, a da novca nikada nije dosta, Argentinci planiraju da do kraja 2016. emituju još oko 30 milijardi dolara u obveznicama. Jedan njihov deo bi mogle da izdaju argentinske provincije, jer je Argentina po svojoj strukturi federalna država.

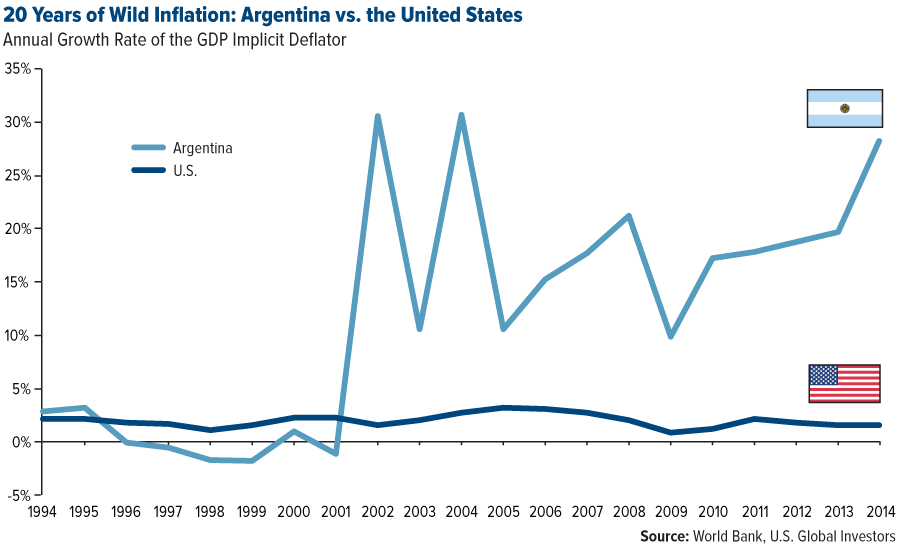
Ineresantno je i obrazloženje – objašnjenje za ovo novo zaduživanje. U Argentini je stopa inflacije prilično visoka (oko 34 odsto) a razlog tome je što se bivša vlada koristila štampanjem novca kako bi pokrivala dugove federalnih jedinica. Čini se, ipak, da nova vlast to neće raditi: Ona će svež, novi novac štampati na bazi novca kojeg štampa SAD. Na osnovu toga, Mora biti da je daleko bolje da Argentina duguje Americi nego sebi.

01

Uzgred, trebalo bi napomenuti i da su kamatne stope na dolarske obveznice daleko niže nego kada bi se dugovi finansirali putem kredita u lokalnoj valuti, pezosu. Ova teorija bi mogla da bude tačna – ali jedino pod uslovom da odnos dolara i pezosa ostane nepromenjen (fiksan), ili – što bi bilo još bolje – da pezos uspe da ojača.

Oni koji duže prate istorijat ekonomskih recesija mogli bi se s lakoćom prisetiti da je veoma slična „antiinflacijska“ logika išla uporedo sa argentinskim protržišnim reformama a i njihovim zaduživanjem tokom 1990-tih, kao i da je takva ekonomska politika bila uzrok koji je Argentinu i doveo do ekonomskog sloma.

I tada je, baš kao i danas, s istim entuzijazmom i oduševljenjem dočekana nova administracija oličena u liku ministra ekonomije i, po mnogima, reformatora, Dominga Kavale, neustrašivog borca protiv hiperinflacije i osobe koji je uspela da fiksira pezos za američku valutu i to na paritetu „jedan-za-jedan“. Kavalo je u tom trenutku bio mag, čovek koji je spasao Argentinu – kao što bi to, možda, danas mogao da postane Prat-Gaija (Kavalo je, inače, kasnije završio u zatvoru, ali to je već neka d[r]uga priča.)

Uvek kada se „svetska javnost“ – šta god značio taj termin i ma koga predstavljao – radovala reformatorima i spasiocima, ta je radost, po pravilu, imala jaku finansijsku podlogu koju je lako izračunati.

Ulagačima je, u momentu izdavanja obveznica, ponuđena zarada koja bi se, u zavisnosti od ročnosti, kretala negde između 6.25 i osam odsto. Istovremeno,, zarada na američkim obveznicama koje su iste ročnosti kretala se od oko 0.9 do 2.6 odsto. Ovakva drastična razlika u prinosima na obveznice ujedno objašnjava i halapljivu tražnju. U današnjem tmurnom finansijskom ambijentu kamatnih stopa koje se kreću negde oko nule, ulagači željno iščekuju da ih obraduje neka od zemalja u razvoju svojim obveznicama koje su s visokim prinosom.

Argentinske obveznice su, naravno, daleko rizičnije od američkih, ili je barem tako bilo dosad. Razlika u ceni-vrednosti obveznica i visini profitnih prinosa trebalo bi da dovoljno dobro govori o meri i obimu takvog rizika. Nasuprot tome, najsvežija iskustva sa američkim sudovima kazuju da bi argentinske obveznice mogle čak biti i bez rizika, kao i da bi neki predstojeći sudija, poput Grijesa, uvek mogao da primora Argentince da plate, pa makar Argentinci i gladovali.

02

Ukoliko je motivacija kupaca uglavnom nedvosmisleno  kristalno jasna, kakva je, onda, motivacija sirotih i namučenih Argentinaca?

A ukoliko je već realizovana emisija obveznica bila potez iznuđen presudom američkog suda i strahom od iscrpljivanja/pražnjenja deviznih rezervi, šta je to moglo da natera Argentinu da objavi nove runde prodaje obveznica u vrednosti od trideset milijardi američkih dolara, kao i nova runda zaduživanja?

Ukoliko se Argentina danas – sada, kada su kamatne stope na ubedljivo najnižem nivou u posleratnoj istoriji – zadužuje u dolarima po stopi od preko sedam odsto, šta će se, u tom slučaju, zbivati u trenutku kada dolarske kamatne stope krenu da rastu, a Argentina bude primorana na refinansiranje svojih dugova, koje danas tako „poletno“ uzima? I, uz to, po kojim će se kamatnim stopama obveznce tada emitovati?

Kako je uopšte moguće da po ko zna koji put gledamo i slušamo istu finansijsko-bankarsku dramu ? Kako je uopšte moguće da se svi prave kako ne razumeju da su Argentinci ponovo krenuli istim fatalnim  putem kojim je dosad toliko puta gazila? I, najposle, kako je uopšte moguće da na ovom putu ka ponoru Argentince prate ovacije posmatrača koji joj uzvikuju „bravo“ i „bis“?

Za države u kojima još uvek ima onih koji znaju šta rade, za sve one trezvene i poštene političare koji od srca žele dobro svojoj zemlji, ovaj primer Argentine – njena burna i tragična prošlost, a po svemu sudeći i budućnost – najbolji su putokaz i orijentir koji ukazuje šta je ono što, ni za živu glavu, ne treba činiti u svetskoj finansijskoj džungli.

Fajnenšel tajms 

Volstrit Džornal

Reuters

Fortune