9 besplatnih poslovnih alata za startup preduzetnike

Pokretanje sopstvenog biznisa može biti zastrašujući poduhvat, posebno ukoliko je sve što imamo samo jedan sjajan proizvod, ali ne i dovoljno kapitala. U svetu tehnološkog biznisa, ili u bilo kojoj drugoj niši, što se toga tiče, većina startapera propada ne zbog toga što imaju loše proizvode već zato što za njih  nisu u stanju da proizvedu dovoljno interesa kod potencijalnih potrošača. Za poslovni portal TweakYourBiz priču napisala biznis-novinarka Marisel Rivera.

Imajući u vidu sve troškove kao i one skrivene, administrativne troškove, ovaj scenario i nije neko iznenađenje. Dakle, ukoliko još uvek želite da započnete startup biznis – a ruke su vam vezane za toliko potrebna finansijska sredstva kojim biste voleli da svoj posao održite da “pliva na površini” – onda  je vredno obavestiti se o veoma korisnim, a besplatnim, alatima koji će vam pomoći pri podizanju i razvijanju sopstvenog posla.

001# 1. Bitrix24.com

Ukoliko vam je potreban alat za saradnju s timom, partnerima i klijentima, vaši će zaposleni ovaj alat najverovatnije usvojiti relativno lako i uz minimalnu obuku, i to ueći preko intraneta.

Bitrix24.com je najbrže rastuća društvena Intranet mreža koja se besplatno nudi startup preduzećima sa 12 zaposlenih ili manje. Aplikacija dolazi kao kombinacija nekoliko različitih radnih alata kao što su CRM (Customer relationship management, menadžment odnosa s klijentima), upravljanje projektima, streaming u realnom vremenu, planer aktivnosti, deljenje datoteka, navedimo samo neke. Kako je pristup zasnovan na oblak-datoteci, možete joj pristupiti bilo gde, bez obzira da li koristite računar ili pametni telefon. Nadgradnja za neograničen broj korisnika počinje od $99 mesečno.

002# 2. GotFreeFax.com

U ovoj eri e-maila i instant poruka, pomislili biste da faks mašine više nisu relevantne. Ali, ako je verovati istraživanju koje je sproveo LinkedIn, a po navodima s portala Mashable, faks-mašine su još uvek među nama – barem do 2017.

Kao što se može pretpostaviti iz imena sajta, GotFreeFax.com je online servis koji vam omogućava da pošaljete do tri stranice faksa besplatno (najviše dva faksa dnevno) na bilo koji broj u SAD ili Kanadi. Sajt takođe nudi premijum uslugu korišćenja faksa uz malu nadoknadu, ukoliko imate potrebu da šaljete više od dva primerka dnevno.

003# 3. RememberTheMilk.com

RememberTheMilk.com je onlajn alat za produktivnost, koji pomaže u rešavanju zadatka upravljanja vremenom. Remember The Milk u suštini funkcioniše kao task menadžer tipa “sve-u-jednom”, elektronski kalendar i lista predstojećih zadataka (to-do lista). Osim što vam omogućava da razdelite i “usitnite” radne zadatke na više zaposlenih, aplikacija se takođe može integrisati sa GMailom.

Pro-internet nalog je po ceni od $25 za godinu dana, i uz njega idu ekskluzivne karakteristike mobilnih aplikacija kao i Microsoft Outlook integracija.

004# 4. Kolab.org

Kolab.org je server za grupnu saradnju (open source) i s otvorenim kodom koji omogućava deljenje radnih beležaka, e-mail pristup, kalendar poslovne organizacije, upravljanje zadacima (task menager), održavanje i čuvanje poslovnog adresara, agregiranje vesti, telefonsku sinhronizaciju i integraciju stručnih časopisa. Kolab je siguran, prilagodljiv, pouzdan, mobilan i namenjen istinskim profesionalcima, kojima obezbeđuje produktivnost na svakom koraku svog poslovnog puta. U celini uzev, aplikacija zahteva samo malo prilagođavanja na nju, ali, kad se jednom naviknete na nju, uverićete se da je bilo vredno truda.

005# 5. WaveApps.com

Nekadašnji WaveAccounting.com, a sada WaveApps.com, predstavlja računovodstveni softver koji je brz, jednostavan i lak za korišćenje. On nudi neograničenu količinu fakturisanja i praćenje troškova. Stoprocentno je besplatan i namenjen za mala preduzeća sa devet zaposlenih ili manje. Ovu su aplikaciju odobrile i podržale same računovođe, a specijalno je dizajnirana da je koriste potpuni amateri u računovodstvu. Takođe, s njom možete bezbedno povezati svoj bankovni i PayPal račun, ili neke druge izvore podataka, a vaše se transakcije automatski ubacuju u računovodstveni softver.

006# 6. PRLog.org

U cilju prepoznavanja vidljivosti i prisustva vašeg biznisa, jedan pouzdan put da to postignete bio bi kroz distribuciju saopštenja za javnost. PRLog.org je sajt na kome možete izraditi saopštenja za javnost i to sasvim besplatno. A ukoliko osećate da nemate potrebnu stručnost kako biste stvorili idealnu izjavu za štampu (tj. medije), ovaj sajt daje uputstva o tome kako da je napišete, čak i kako da u nju ugradite video, ukoliko je to potrebno.

007# 7. Weebly.com

Jedno od ključnih poslovnih pravila je da kompanije treba da imaju svoje sajtove kako bi, kao poslovni subjekti, pojačali svoje tržišno prisustvo onlajn oglašavanjem. Weebly.com je besplatan vebsajt-kreator koji ne zahteva bilo kakvu informatičku stručnost. Dokle god ne stanete na svoje noge i ne budete sasvim spremni za složenije i/ili hosting-sajtove, koji se plaćaju na mesečnom ili godišnjem nivou, Weebly.com je sjajna alternativa.

008# 8. Join.me

Za sve poslovne sastanke ili veb-konferensing dok ste u pokretu, Join.me je prava stvar. Ova telekonferens aplikacija je izuzetno jednostavna za korišćenje, a omogućava vam pregled dokumenata, koncepata ili dizajna proizvoda/usluga, za obučavanje i brifing vašeg osoblja, pa sve do demonstracije proizvoda. U osnovi, Join.me omogućava da čitav vaš tim bude konstantno obaveštavan i “apdejtovan” novim informacijama koje se tiču poslovanja vaše kompanije. Uz pomoć ove aplikacije, takođe, možete uspešno realizovati transatlantske veb-konferencije i prezentacije.

009# 9. IFTTT.com

IFTTT.com, što je skraćenica za funkcionisanje tipa “ako to, onda ono”, funkcije poput računarskih programa neprekidno se vode logikom tipa “ako-onda”. Uz pomoć IFTTT, podesite “recepte” koji vam mogu pomoći na izvršavanju zadataka automatizacije poslovanja. Da biste kreirali “recept” odnosno utvrdili određenu automatsku rutinu za rad, morate da imate jedan kanal, jedan “okidač” i jednu akciju. Primeri kanala su fejsbuk, e-mail, Evernote, LinkedIn, da spomenemo samo nekoliko.

Ukoliko ste, recimo, označeni na slici na Facebook–u, možete kreirati “recept” to jest mali “softver”, računarsku naredbu kojom bi bilo omogućeno automatsko preuzimanje te slike, kao i njeno pohranjivanje u vašu virtuelnu, cloud-datoteku: na vaš Dropbox.

Maricel Rivera, tweakyourbiz.com

Šta usporava svetsku ekonomiju?

Infografika: Focus Economics

Infografika: Focus Economics

Sedam godina nakon što je globalna finansijska kriza izbila 2008. godine, svetska ekonomija je nastavila da se spotiče u 2015. Prema UN izveštaju Stanje i perspektive svetske ekonomije 2016, prosečna stopa rasta u razvijenim ekonomijama je opala za više od 54 % od trenutka izbijanja krize. Procenjuje se da je 44 miliona ljudi u razvijenim ekonomijama nezaposleno, oko 12 miliona više nego u 2007. godini, dok je inflacija dostigla svoj najniži nivo od krize. Još više zabrinjava to što su stope rasta razvijenih zemalja takođe postale nestabilne. To je iznenađujuće, jer, s obzirom da  razvijene zemlje imaju potpuno otvorene kapitalne račune, trebalo je da imaju koristi od slobodnog protoka kapitala i međunarodne podele rizika – i used toga iskuse vrlo malu makroekonomsku nestabilnost. Osim toga, socijalni transferi, uključujući naknade za nezaposlene, trebalo je da omoguće domaćinstvima da stabilizuju svoju potrošnju.

Ali dominantne politike tokom postkriznog perioda – fiskalno povlačenje i kvantitativno popuštanje (QE) glavnih centralnih banaka – ponudili su malo podrške za podsticanje potrošnje domaćinstva, investicije i rast. Naprotiv, oni su težili da stvari učine gorim.

U SAD, kvantitativno popuštanje nije povećalo potrošnju i investicija delimično i zbog toga što se većina dodatne likvidnosti vratila u kasu centralnih banaka u obliku slobodnih rezervi. Zakon o regulisanju olakšica u finansijskim uslugama iz 2006. godine, koji je ovlastio Federalne rezerve da plate kamatu na obavezne i slobodne rezerve, potkopao je glavni cilj QE.

Zaista, sa finansijskim sektorom SAD na ivici kolapsa, Zakon o hitnoj ekonomskoj stabilizaciji iz 2008 je pomerio datum stupanja na snagu ponude kamate na rezerve za tri godine, do 1. oktobra 2008. godine Kao rezultat toga, viškovi rezervi koje drži Fed su porasli, od prosečno 200 milijardi $ u toku 2000-2008 na $ 1.6 triliona tokom 2009-2015. Finansijske institucije odlučile su da zadrže taj svoj novac kod Fed umesto da kreditiraju realnu ekonomiju, zarađujući skoro 30 milijardi $ – potpuno bez rizika – tokom poslednjih pet godina.

Ovo je zapravo velikodušna – i uglavnom skrivena – subvencija centralne banke za finansijski sektor. I, kao posledica povećavanja Fed-ovih kamatnih stopa iz prošlog meseca, subvencije će se povećati za 13 $ milijardi dolara ove godine.

Kontraproduktivni podsticaji su samo jedan od razloga da mnoge od očekivanih koristi od niskih kamatnih stopa nisu materijalizovali. S obzirom da je kvantitativno popuštanje (QE) uspela da održi blizu nule kamatne stope za skoro sedam godina, ona je trebalo da podstakne vlade u razvijenim zemljama da se zadužuju i ulažu u infrastrukturu, obrazovanje i socijalni sektor. Povećanje socijalnih transfera u post-kriznom periodu bi povećalo agregatnu tražnju i pomoglo potrošnju.

Pored toga, u izveštaj UN-a jasno pokazuje da, u celom razvijenom svetu, privatne investicije nisu rasle kao što se moglo očekivati, s obzirom na ultra niske kamatne stope. U 17 od 20 najvećih razvijenih ekonomija, rast investicija je ostao niži tokom perioda nakon 2008. godine nego u godinama pre krize; pet zemalja doživelo je pad investicija u toku 2010-2015.

Globalno, dužničke hartije od vrednosti izdate od strane nefinansijskih korporacija – koje bi trebalo da podstaknu fiksne investicije – značajno su povećane u istom periodu. U skladu sa drugim dokazima, to znači da su se mnoge ne-finansijske korporacije zajmile, iskoristivši niske kamatne stope. Ali, umesto za ulaganja, one su koristile pozajmljeni novac da otkupe svoje akcije ili kupovinu drugih finansijskih sredstava. QE tako stimulisao velika povećanja zaduženosti, tržišnu kapitalizaciju i profitabilnost finansijskog sektora.

Ali, opet, ništa od ovoga nije mnogo pomoglo realnoj ekonomiji. Jasno je da držanje kamatnih stopa na nivou bliskom nuli ne mora da dovede do viših nivoa kredita ili investicija. Kada je bankama data sloboda izbora, one su izabrale profit koji nosi nulti rizik ili čak i finansijske spekulacije umesto pozajmljivanja koje će podržati šire ciljeve ekonomskog rasta.

Nasuprot tome, kada Svetska banka ili Međunarodni monetarni fond daju jeftin novac u zemljama u razvoju, one nameću uslove u vezi sa tim šta mogu da urade sa njim. Da bi imali željeni efekat, QE je trebalo da prati ne samo zvanični napori da se obnove narušeni kanali kreditiranja (posebno onih koji su usmerene na mala i srednja preduzeća), već i konkretne ciljeve kreditiranih banaka. Umesto efektivnog podsticanja banaka da ne pozajmljuju, Federalne rezerve trebalo je da kažnjavaju banke za održavanje viškova rezervi.

Dok su ultra niske kamatne stope dala malo prednosti razvijenim zemljama, oni nametnule značajne troškove za zemlje u razvoju. Nenamerna, ali ne i neočekivana, posledica ublažavanja monetarne politike je nagli rast prekograničnih tokova kapitala. Ukupno priliv kapitala u zemlje u razvoju u 2008. godini porastao je sa oko 20 milijardi $ na preko 600 milijardi $ u 2010. godini.

U to vreme, mnoge zemlje u razvoju imale su velike problem u pikušaju da odgovore na takve snažne uplive kapitala. Vrlo malo toga je otišlo u fiksne investicije. U stvari, rast investicija u zemljama u razvoju značajno je usporen tokom postkriznog perioda. Ove godine, zemlje u razvoju, uzete zajedno, očekuju da će zabeležiti po prvi put neto odliv kapitala – u ukupnom iznosu od 615 $ milijardi dolara – od 2006. godine.

Ni monetarna politika ni finansijski sektor ne rade ono što bi trebalo da rade. Izgleda da je poplava likvidnosti nesrazmerno otišla u pravcu stvaranja finansijskog bogatstva i naduvavanja finansijskih mehurova, a ne u jačanje realne ekonomije. Uprkos oštrom padu cene kapitala širom sveta, tržišna kapitalizacija kao deo svetskog BDP-a i dalje je visoka. Rizik od druge finansijske krize ne može se ignorisati.

Postoje i druge politike koje bi mogle doprineti ostvarivanju obećanog obnavljanja održivog i inkluzivnog rasta. Na prvom mestu je promena pravila tržišne ekonomije kako bi se osigurala veća jednakost, dugoročnije razmišljanje, i obuzdavanje finansijskog tržišta efikasnom regulacijom i odgovarajućim strukturnim podsticajima.

Ali biće potrebno i snažno povećanje investicija u infrastrukturu, obrazovanje i tehnologiju. Oni će morati da se finansiraju, barem delimično, nametanjem poreza za životnu sredinu, uključujući poreze na karbonski otisak i poreze na monopole i druge rente koje su postale sveprožimajuće u tržišnoj ekonomiji – i doprinose enormno nejednakosti i usporenom rastu.


Hamid Rashid

(Hamid Rašid je bivši generalni direktor za multilateralne ekonomske poslove u Ministarstvu spoljnih poslova Bangladeša, viši savetnik pri UNDP Birou za razvojnu politiku i šef globalnog ekonomskog monitoringa na Katedri Ujedinjenih nacija za ekonomska i socijalna pitanja)


Project Syndicate


Razlog za nervozu investitora: 102 milijarde EU bankarskih dugova

Rizične finansijske obveznice pokazale su najbolje kreditne performanse tokom 2015. godine, ali su prošlogodišnji prihodi zbrisani zbog slabijih zarada. Zato je ono što je bila prošlogodišnja sigurna stvar za ulagače, na kreditnim tržištima ubrzo postala ovogodišnja noćna mora za investitore u obveznice.

Najrizičniji povraćaji, oni koji su generisani dugovima Evropske banke od oko osam procenata prošle godine, a prema indeksnim podacima Meril Linč iz Bank of America, potukli su svaku vrstu kreditne investicije na globalnom nivou. Za manje od šest nedelja ove godine, ti su dobici skoro zbrisani, čak i nakon isplaćivanja kamata.

Investitori su, kako izveštava TV Bloomberg, sve zabrinutiji da će slabe zarade i nepredvidljivi smer kretanja globalnog tržišta otežati bankama isplaćivanje kamata u najmanju ruku za neke od ovih hartija od vrednosti, ili da ih same otkupe, kao što su se investitori nadali. Obveznice omogućavaju bankama da “zaobiđu” kamate bez neizvršenja (tj. propuštanja ispunjenja obaveza vraćanja dugova), a pretvaraju se u kapital u doba finansijskih potresa (tj. popune svoj kapital). Dojče banka bi se naredne godine mogla uhvatiti u koštac s isplaćivanjem kamate na ove hartije od vrednosti, kaže se u izveštaju nezavisne istraživačke firme CreditSights u ponedeljak ujutro (8.feb). Banka je preduzela neobičan korak, objavljujući kako “ima dovoljno kapaciteta da isplati kupone tokom naredne dve godine”.

“Zabrinutost zbog ovih obveznica samo pokazuje iskrena strahovanja da bi evropski bankarski sistem mogao biti slabiji i ranjiviji na usporavanje privrednog rasta – daleko sporije nego što su mnogi prvobitno mislili”, rekao je Gary Herbert, menadžer fonda Brendivajn (Brandywine Global Investment Management LLC)  koji upravlja sa oko 69 milijardi dolara aktive sa globalnim fiksnim primanjima. “To je globalni epicentar zabrinutosti usled problematično sporog globalnog rasta. A to ne izgleda baš zgodno”, dodao je on.

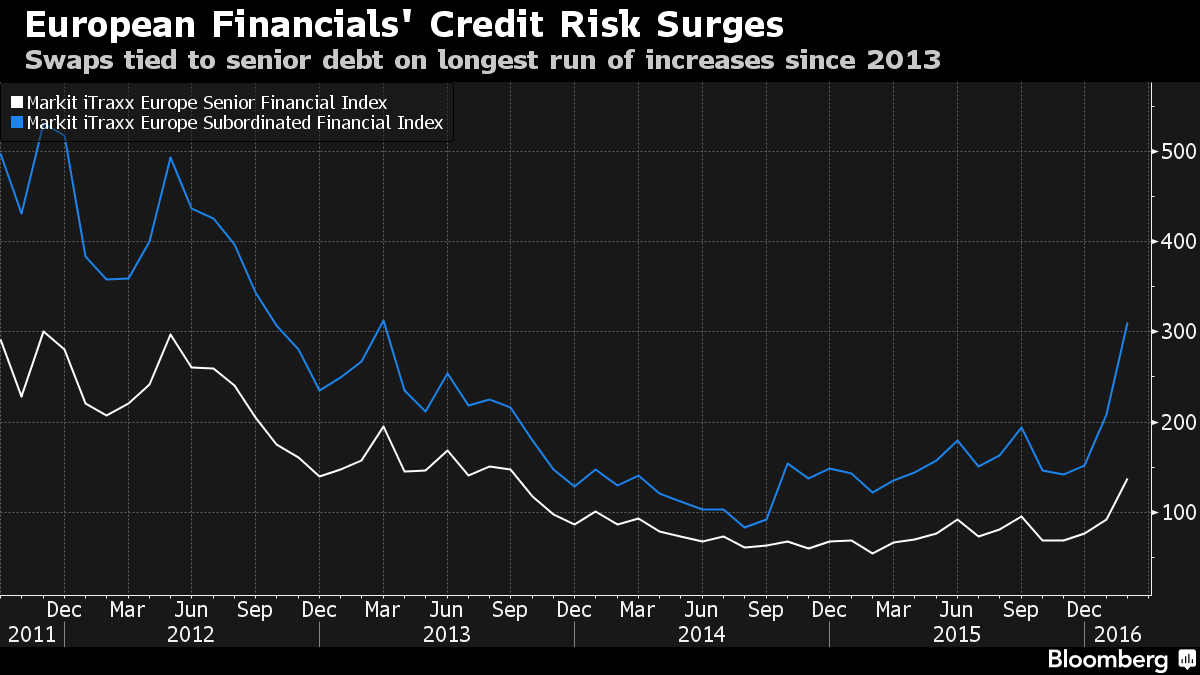
Zabrinutost onih koji rukovode novčanim operacijama se širi i na sigurnije bankarske obveznice, pokazujući time kako investitori beže od rizika ulaganja u široki raspon hartija od vrednosti: od akcija, preko sirovina, do korporativnih obveznica. Troškovi zaštite protiv neizvršenja finansijskih obaveza (tj. vraćanja dugova) na neosigurane američke i evropske finansijske dugove sa pravom prvenstva naplate dostigli su najviši nivo još od 2013. godine.

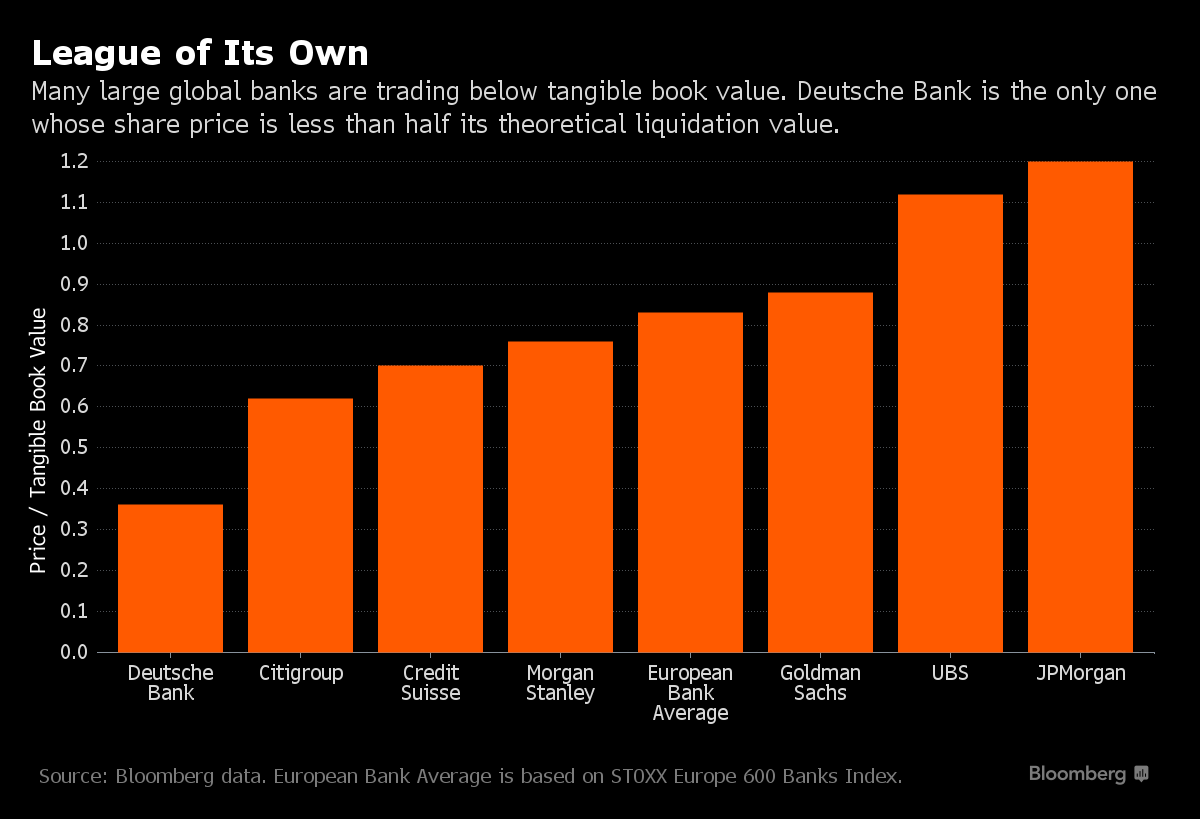
Evropske banke izgleda da nisu toliko solidne koliko su na to ukazivali najnoviji izveštaji o njihovoj zaradi. Dojče banka je, na primer, prošlog meseca izvestila o svom prvom gubitku za celu godinu još od 2008. godine, dok su njene akcije potonule. Akcije Credit Suisse pale su na najniži nivo još od 1991. godine, nakon što je ova švajcarska banka objavila kako je imala svoj najveći kvartalni gubitak od početka svetske finansijske krize 2008.

Banke su od aprila 2013. do danas izdale oko 91 milijardu evra (102 milijardi dolara) najrizičnijih srednjoročnih hartija od vrednosti i to pod nazivom “Dodatne  obveznice 1. reda”. Problem je u tome što su te hartije od vrednosti neispitane i, ukoliko ih problematična banka ne otkupi prvom prilikom, ili stopira isplate kupona, investitori bi mogli da napuste ovaj “investitorski brod”, što bi izazvalo masovnu rasprodaju na korporativnim kreditnim tržištima. “To je prva stvar koe će biti uklonjena iz portfelja”, rekao je Dejvid Batler, portfolio menadžer u Rogge Global Partners, koji upravlja sa oko 35 milijardi dolara finansijskih sredstava. “Kada se uzdrma jedno daleko šire tržište kreditima, to čini da investitori budu izloženi velikim rizicima.”

Visoki prinosi

Vrednosne hartije izdate su u Evropi i nude među najvišim prinosima na kreditnim tržištima, koje su u proseku sedam procenata – u poređenju sa prosečnim prinosom na evropske džank kredite koji je manji od 6 procenata, prema Meril Linč indeksima koje upotrebljava Bank of America.

Kritičari, međutim, kažu da su banke isuviše “neprozirne”, da su vrednosne hartije “isuviše složene da bi se pravilno razumele”, da se “isuviše razlikuju” ili su, pak, “previše nalik deonicama” da bi se te obveznice uzele u obzir. Sa toliko nerazjašnjenih nepoznanica, rizici su izuzetno visoki.

“Vi, u osnovi, imate dobru stranu fiksnog prihoda i mane kapitala”, rekao je Gildas Surry, portfolio menadžer u Axiom Alternative Investments. “Dodatni prvorazredni kapital (AT1, Bank additional Tier 1 capital) jesu instrumenti regulatora, nastali od strane regulatora, i za regulatora.”

Investitori ne samo što su zabrinuti jer banke propuštaju svoje obavezne isplate kamata – takođe su zabrinuti i oko toga da li će banke otkupljivati vrednosne hartije prvom prilikom. Rast troškova pozajmljivanja može umanjiti šanse da banke otkupljuju vrednosne hartije, što bi primoralo investitore da drže obveznice duže nego što su se nadali.

“Ovo je faktor rizika koji povećava pritisak na tržište”, rekao je Džonatan Vajnberger (Jonathan Weinberger), rukovodilac operacija za globalna tržišta kapitala u banci Sosijete Ženeral (Societe Generale) SA u Londonu. “Neke bankarske blagajne bi ekonomski uzpredovale kada bi ih proširile, umesto da obave aukcijski poziv za njihov otkup ili ih refinansiraju.”

Ne bi bilo prvi put da banke propuštaju priliku do pozovu* na aukcijski otkup. Dojče banka 2008. nije aukcijom prodala milijardu evra podređenih obveznica, obrazlažući da bi ovaj potez “refinansiranja duga bio daleko skuplji”. Ovo je dovelo do pada cena akcija te banke, kao i skoka troškova osiguranja njenih pozajmica u slučaju neispunjenja.

650 miliona funti (833 miliona evra) od 7.125 odsto stalno prisutnih obveznica, u ponedeljak 8. februara palo je na manje od 70 penija po funti, što je njihov najniži nivo od njihovog objavljivanja u maju 2014. Milijardu evra banke UniCredit SpA od 6,75 odsto obveznica palo je na manje od 75 evrocenti, sa 94 evrocenta na početku godine. Ova italijanska banka izveštava o svojoj zaradi danas.

“Ako je vaš posao upućen za finansijska tržišta, ovakav stres na tržištu nije dobar ni za koga, pa ni po vas”, rekao je Timothy Doubek, koji je angažovan na upravljanju 26 milijardi dolara korporativnog duga u Columbia Threadneedle Investments.


[*Poziv: Razdoblje između otvaranja i zatvaranja nekih budućih tržišta pri čemu su cene utvrđene kroz proces aukcije. Ugovorna opcija koja vlasniku daje pravo, ali ne i obavezu, da kupi određeni iznos osnovnih hartija od vrednosti po određenoj ceni i u određenom roku. Poziv na otkup menica aukcijskog tipa]


Tom Beardsworth, Cordell Eddings, Bloomberg


Nakon Bitkoina, Blokčejn preokreće svet

Od Silicijumske doline do Volstrita tehnolozi i investitori živo raspravljaju o potencijalima Blokčejna (Blockchain) da proizvede pravu revoluciju … u svemu. Očekivanja su visoka, potencijal je značajan, ali prepreke su takođe impozantne. Finansijska pozadina jača, a eko sistem u kojem bi mogao biti primenjen se razvija. Blokčejn je svojevremeno smatran samo infrastrukturom za Bitcoin, ali je njegova tehnologija ubrzo dospela u centar pažnje, preuzimajući svetlost reflektora koja je do tada bila rezervisana za njegovog roditelja, kripto-valutu Bitkoin, obećavajući da će stvoriti novi set alata za smanjenje troškova i dovodeći u pitanje izvor dobiti za sve posrednike, pa i postojanja centralizovanih finansijskih institucija koje bi se mogle pokazati kao zastarele. Ovo rešenje obećava da će pomoći ne samo potrošačima već i onima koji tragaju za isplativijim opcijama.

Bitcoin je samo uvertira – Blockchain je spreman da dođe u centar pažnje. U svom najčistijem obliku Blockchain je digitalna platforma koja beleži i proverava transakcije na način koji onemogućava upade i revizije i javno je dostupan svima (Dokaz 1). Inače, svi dokazi, prilozi i grafikoni nalaze se u pdf izveštaju investicione banke Goldman Sachs.

Razvijajući istu tehnologiju – prvobitno razvijenu u studentskoj sobi na Northeastern Univerzitetu za Napster (i kasnije dorađenu od strane ljudi koji stoje iza tehnoloških kompanija Skype i Spotify) – ovaj alat je prvobitno rođen kao podrška stvaranju i praćenju Bitkoina.

Bitcoin i druge kriptovalute traže takav mehanizam koji će uspostaviti sporazum između svih strana koje učestvuju u transakciji. Od kupovine do prodaje, od trgovanja do čuvanja, svaka transakcija se vezuje međusobno tako da nikada ne dođe do dupliranja ili promene vlasništva nad Bitkoinom. Ovo Blokčejnu omogućava da registruje svaku transakciju, ali ne i da je obriše. Ova kompletna istorija … “javno podeljeno knjigovodstvo” na kojoj počivaju mreža (i valuta) je tako napravljena da, u očima korisnika, ako hoćete, preuzima ulogu centralne banke, i čini je zastarelom. (Prilog 2). Tu valutu u opticaju, kao rezultat, stvaraju građani na internetu, a ne centralne kliring institucije ili agencije. Na kraju, iako ostaje da je najjača asocijacija na Blokčejnu povezana sa Bitkoinom, postoje sve veći skupovi privatnih i sa dozvolom vidljivih knjigovodstava koji privlače pažnju i na koje je vredno fokusirati se.

Uloga kriptografije: Pre nego što transakcija bude odobrena i dodata na Blockchain, ona biva verifikovana od strane algoritma koji se oslanja na kriptografiju u proveri njegove autentičnosti. Svaka transakcija koja se javlja u Bitcoin, na primer, ima informacije koje se šalju preko mreže na proveru i verifikaciju. Rešavajući algoritam – zagonetku koja stoji iza sastavljanja jedne transakcije, pojedinci ili grupe, poznatije kao “rudari” (Miners) dobijaju “nagradu” u vidu više bitkoina. Ovaj proces, distribuiran na više čvorišta unutar svetske računarske mreže, veoma je kompleksan, opsežan i neverovatno težak za sprovođenje. Uporan i pouzdan, u ovom sistemu svako mora da pristane na transakciju a niko je ne poseduje. On omogućava ljudima koji ne znaju jedni druge, ili ne veruju jedni drugima, da dođu do dogovora koji se potvrđuje, smatra pouzdanim i održava kao predmet javnog izveštaja.

• Sačekajmo, ali nije li Bitkoin mrtav? Istina je, tokom poslednje dve godine – završno sa 30. novembrom 2015. –  vrednost Bitkoina je pala za 67% na oko $377. Kriptovaluta je vrednosno varirala uporedo sa skandalima koji su uključivali digitalne tačke kao što su Mt. Gox i Put svile, koje su postale glavna hrana za prežvakavanje, uporedo sa stabilizovanjem svetske ekonomije, što je smanjilo nepoverenje u centralne institucije. Dodajmo ovome misteriju Satošija Nakamotoa (Satoshi Nakamoto), što je pseudonim osobe ili grupe koja je stvorila Bitcoin protokol i odgovarajući softver.

Kako god da bilo, oni koji su otpisali Bitcoin su možda propustili zlatno jaje – tehnologiju koja stoji iza njega i čiji je cilj da racionalizuje, potencijalno, mnoštvo preduzeća. Pojednostavljeno rečeno, Blockchain može da živi izvan sveta Bitkoina.

Zašto je to važno? Ovo decentralizovano i na kriptografiji bazirano rešenje izbacuje posrednike. Ono ima potencijal da redefiniše transakcije i knjigovodstvo mnoštva različitih industrija. Od bankarstva do plaćanja, od notara do izbornih sistema, od registracije kola do isplate zarada, od kontrole oružja do baza podataka naučnog osoblja, preko trgovinskih sporazuma do katalogiziranja vlasnika umetničkih dela… ono ima potencijal da sve te transakcije napravi bržim, jeftinijim i sigurnijim.

Uklanjanjem potrebe za posrednikom smanjuju se potencijalni bezbednosni problemi od hakovanja do korupcije, od ubrzavanja manuelnih procesa koji su zastareli i mogu trajati dugo. Vaš rizik, ako se vreme obrade poboljša, može biti blizu trenutnog, omogućavajući tačne, u realnom vremenu, povratne informacije o rizicima i izloženosti. U svetu autora (Goldman Saksa), mislite o tome iz bankarskog ugla. U svetlu povećanog kapitala i regulatornih troškova, bilo koja tehnologija koja poboljšava povraćaj profita na ulog, pada na profitnu liniju. Nadzorni i tehnološki troškovi kao rezultat, mogu se smanjiti.

Koje su mane?

Kao i kod svih novih tehnologija, groznica koja raste, u ovom trenutku se gradi bez realnog, zakonodavnog ili regulatornog okvira. Open source ima istoriju uspeha i padova, koji navode na pitanje koliko će Blokčejn biti otvoren ili pod kontrolom. Ovo ne znači da privatne Blockchain “fiilijale” ne mogu da rade, ali fragmentacija može da uspori usvajanje ove tehnologije. Dalje, kao i sa svim rešenjima vezanim za tehnologiju, ključna pitanja postaju pitanja ko će snositi troškove razvoja i održavanja što odmah dovodi u pitanje i skalabilnost (kao i brzinu).

U slučaju Bitcoin-a, na primer, VisaNet, (vizin sistem za obradu), saopštio je u 2013. da može da obradi 47 000 transakcija u sekundi (sa tada aktuelnim kapacitetom) dok Bitcoin-ov Blockchain može za to vreme da obradi oko 7 transakcija. To je zato što Bitkoinov softver ograničava veličinu svakog bloka na 1 MB (trenutno, s obzirom na mogućnosti mreže), koji se stvara na svakih 10 minuta. Svaka transakcija varira u veličini, ali je najmanja veličina bloka oko 224 bajta, tako da 1024 Kb blok / 256 bajta =  znači 4,096 transakcija na svakih 600 sekundi… što je jednako cifri od 7 transakcija u sekundi.

Dokaz 3: Finansiranje iz izvora venčer kapitala se eksponencijalno povećalo

Bitcoin / Blockchain finansiranje iz izvora venčer kapitala u godinu dana ($,MN)

Dokaz 4: Bitcoin

Od start-up firmi, primeri slučajeva upotrebe itd.:

Broj startup kompanija u ovoj oblasti nije mali. Od Digital Asset Holdings, preko Coinbase, do Ripple i Ethereum (između ostalih) spisak je dugačak. Za potrebe ove prezentacije predstavljene su tri aplikacije u usponu kako bi se istakao potencijalni dijapazon njihove upotrebe u korporativnoj Americi danas.

R3CEV. Konzorcijum od 30 najvećih globalnih banaka, ovo telo radi na uspostavljanju jasnih standarda i protokola za distribuirane aktivnosti baza podataka. Ovaj startap iz Njujorka je angažovao ljude iz Google, IBM, Barclays i drugih da pomognu smanjenju troškova u bankarstvu.

Adept. Spajanje “Interneta stvari” (Internet of Things, IoT, ali ponegde je pojam sveden na uži i donekle nedovoljno precizan termin “industrijski internet”)) sa Blockchain, IBM–om i Samsungom dovelo je do razvoja ADEPT ili autonomne decentralizovane peer-to-peer komunikacije.

Telemetrija, koji ima za cilj da iskoristi tehnologiju kako bi poslužila kao knjigovodstveni zapis ili čuvar zapisnika za sve transakcije koje će Internet of Things (industrijski internet) stvoriti tokom svog rada. Može se koristiti kao način kako da uređaji međusobno razumeju kako svaki od njih funkcioniše  (na primer, kako vaš telefon povezati sa sistemom kućnog grejanja). Ova tehnologija takođe se oslanja na BitTorrent i Telehash, sa obećanjem da poboljša bezbednosne rizike, (još jedna oblast na koju se fokusira Blockchain).

Nasdaq. Nasdaq  je pokrenuo Nasdaq LINQ, svoju platformu baziranu na Blockchain koja mu olakšava izdavanje, katalogizaciju i snimanje transfera privatnih kompanija na NASDAQ privatnom tržištu. Nasdaq se udružio sa Chain.com unoseći svoj sopstveni IP.

Goldman Sachs

Kineski pad bio bi pad i za sve ostale

Da li će problemi sa kojima se suočava Kina izazvati globalnu krizu? Ovo se u svojoj tradicionalnoj kolumni u Njujork Tajmsu, koju prenosi portal Peščanik, pita ekonomista Pol Krugman uz osvrt: Dobra vest je da podaci, barem kako ih ja čitam, ne deluju toliko zabrinjavajuće. Loša vest je da možda grešim, jer globalno prelivanje krize često bude daleko gore nego što bi se očekivalo na osnovu podataka. A najgora vest je to da smo potpuno nespremni da se suočimo sa posledicama ukoliko Kina do te mere uzdrma svet.

Za one koji su tek sada obratili pažnju, već duže vreme je jasno da je kineska ekonomija u velikim problemima. Koliko velikim teško je reći, jer niko ne veruje zvaničnoj kineskoj statistici.

Ključni problem je to što je kineski ekonomski model, koji podrazumeva visoku štednju i malu potrošnju, održiv pod uslovom brzog rasta koji opravdava velike investicije. Ovo je bilo moguće kada je Kina imala ogromne rezerve nezaposlenih iz ruralnih područja. Ali to više nije slučaj, tako da se Kina nalazi pred neugodnim zadatkom prelaska na daleko manji rast bez ulaska u recesiju.

Pametna strategija bi bila kupovina vremena kreditnom ekspanzijom i investicijama u infrastrukturu, uz istovremenu ekonomsku reformu koja bi povećala kupovnu snagu stanovništva. Ali Kina je sprovela samo prvi deo ove strategije, kupujući vreme da bi ga trošila uludo. Posledice su nagli porast zaduženosti, najviše zbog nedovoljno regulisanog „bankarskog sektora u senci“, i pretnja finansijskim slomom.

Kineska situacija deluje prilično turobno, jer novi podaci ukazuju na mogućnost ozbiljnog pada, ne samo na kineskoj, već i na berzama širom sveta.

Dobro, to je niz loših vesti. Neki pametni ljudi smatraju da bi globalne posledice mogle da budu zastrašujuće, kao na primer Džordž Soroš (George Soros), koji očekuje krizu sličnu onoj iz 2008.

Ali već sam rekao da prosto ne vidim dovoljno dokaza koji bi ukazivali na takvu katastrofu. Da, Kina je velika ekonomija, odgovorna za čak četvrtinu svetske proizvodnje, tako da dešavanja u njoj imaju posledice na sve nas. Ona takođe kupuje robu i usluge od ostatka sveta u vrednosti od 2.000 milijardi dolara godišnje. Ali svet je veliki, sa globalnim BDP-om od 60.000 milijardi dolara ne računajući Kinu. I drastični pad kineskog uvoza bi zadao samo blagi udarac svetskoj potrošnji.

Ali šta je sa finansijskim prelivanjem? Jedan od razloga zašto se američka kriza sa hipotekarnim kreditima pretvorila u globalnu je to što se pokazalo da su inostrani akteri uopšte, a posebno evropske banke, u velikoj meri podložni gubicima na američkim berzama. Ali Kina kontroliše tokove svog kapitala, to jest nije naročito otvorena za strane investicije, pa se ne očekuje veliko prelivanje krize zbog sloma na kineskoj berzi ili bankrota kineskih firmi.

Sve ovo govori da iako je Kina u velikim problemima, posledice po ostatak sveta ne bi trebalo da budu velike. Uprkos tome nisam miran. Zašto?

Jedan od razloga je to da su poslovni krugovi širom sveta daleko usaglašeniji nego što bi „trebalo“. Na primer, Evropa i SAD međusobno izvoze samo delić onoga što proizvode, a ipak imaju istovremene periode recesije i oporavka. Finansijsko prelivanje igra važnu ulogu, a tu je i ono psihološko: dobre ili loše vesti iz jedne velike ekonomije utiču na razvoj događaja (animal spirits) u drugima.

Zato se bojim izvoza kineskih problema mimo logike naših grubih proračuna, i negativnog uticaja njenih nevolja na već nedovoljno investiranje u Americi, Evropi i zemljama u razvoju. Ako dođe do ovih promena, dočekaćemo ih potpuno nespremni.

Ko i kako bi odgovorio na šok iz Kine? Monetarna politika ne bi bila od velike pomoći. Uz kamatne stope blizu nuli i uz inflaciju ispod zacrtane, Federalne rezerve (Fed) imaju ogranične mogućnosti u borbi sa ekonomskim padom, naročito posle najave daljeg povećanja kamatnih stopa. U međuvremenu, Evropska centralna banka u velikoj meri već prelazi granice svog političkog mandata u neuspelom pokušaju da poveća inflaciju.

Iako bi fiskalna politika – veća državna potrošnja kao protivteža smanjenu potrošnje u Kini – sigurno uspela, koliko je verovatno da bi republikanci prihvatili novi Obamin plan ekonomskih podsticaja, ili da bi nemački političari pristali na predlog povećanja deficita u Evropi?

Mislim da neće doći do najgoreg. U Kini će biti gadno, ali uz neznatne turbulencije u ostatku sveta. I zaista se nadam da sam u pravu, jer očigledno je da nemamo plan B.


Paul Krugman

The New York Times, 08.01.2016, Peščanik.net, 18.01.2016.

Srodni link: Vladimir Gligorov – Kineska kriza


Poruka elitama u Davosu

11

Oči investitora trenutno su uprte u njima najvažniju fluktuaciju: pad cena nafte i konstantne promene cene energenata. I evo malog čuda: sa naftom koja sada košta samo 30$ po barelu, 15% manje u odnosu na početak godine, energetska tržišta signaliziraju probleme koji su pred nama – posebno imajući u vidu nastavak nestabilnosti u Kini. Svetski Forum u Davosu je jedinstvena prilika da se razmatraju dostignuća, pogreške i budući trendovi u globalnom biznisu, finansijama, ekonomiji, privredi i trgovini. Jedna od tema, uz novu, četvrtu tehnološku revoluciju koja je upravo u zamahu biće i sve podeljeniji svet: još širi jaz između najbogatijih i “nas ostalih”.

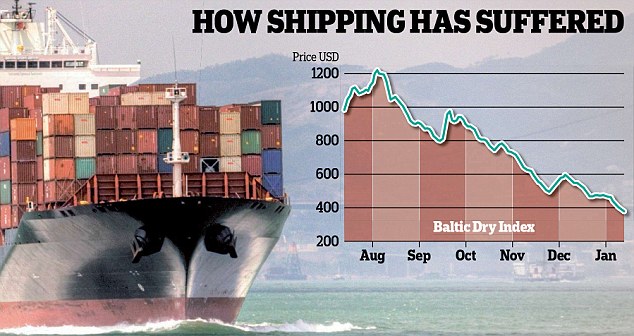
Kao još jedan pokazatelj koliko se tektonske ploče u globalnoj ekonomiji pomeraju, pokušajmo da pratimo Baltic Dry Index, koji meri troškove isporuke sirovina kao što su ugalj, metali i pšenica i đubriva širom sveta.

Najčešće je slučaj da ovaj londonski berzanski indeks ne privlači veliku pažnju javnosti; Na kraju krajeva, u eri u kojoj su investitori opsednuti tokovima kapitala – ili najnovijim digitalnim spravicama – izgleda prilično “retro” i staromodno fokusirati se na dosadne detalje o lukama i kontejnerima.

Ali, upravo sada, ponašanje tog Baltičkog indeksa je gotovo jednako dramatično kao i kretanje cena nafte. Taj indeks je pao ispod 400 po prvi put otkako je počelo njegovo praćenje 1985. godine, nakon nekoliko nedelja stalnih padova. Prošlog leta je indeks bio znatno iznad 1.000, u 2010. godini je bio oko 4.000. Dakle, ako vas je spopala želja da uputite tovar uglja, cementa ili nafte preko mora, trenutno će vas to koštati manje nego u poslednjih 30 godina.

Naravno, bilo bi lepo da mislimo da je ovo samo još jedan znak naše moderne tehnološke revolucije. Ali ključni razlog zašto cene prevoza roba padaju tako brzo je da se obrasci moderne trgovine i globalnog rasta ne ponašaju u 2016. kako bi finansijeri sa zapadnih i tržišta u razvoju mogli očekivati, ili kao što su radili tokom ranijih bumova trgovine.

Tokom protekle decenije, brodske kompanije posvuda – od Grčke do Kine – proširile su svoje suve zapreminske kapacitete. One su to učinile delimično i zato što je za njih bilo jeftino da pozajmljuju novac. Novi investitori, kao što su zapadni privatni investicioni fondovi, takođe su ulagali u njih, tražeći nove načine da zaposle svoj novac.

Drugi razlog za bum je bila činjenica da se generalno pretpostavljalo da će globalna trgovina i dalje nastaviti da raste. Sve donedavno ova pretpostavka nije delovala nerazumno. U deceniji pre 2008. godine, globalna trgovina rasla je u proseku za sedam odsto godišnje, brže od globalnog rasta BDP-a, jer su zemlje poput Kine bile u ekspanziji a zapadne kompanije su stvarale mrežu prekograničnih lanaca snabdevanja.

Istorija se, međutim, ne odvija na predvidljive načine. Kao što je Svetska banka to opisala u svom najnovijem otrežnjujućem izveštaju, globalni rast trgovine je naglo usporio u poslednjih nekoliko godina na oko tri odsto, ili otprilike tempom globalne ekspanzije BDP-a, i sada nastavlja da usporava.

To delom odražava strukturne promene: Svetska banka, na primer, smatra da su ovako loše prognoze zasnovane na neuspehu vlada da sprovode multilateralne trgovinske poslove na brži način. Takođe se čini da zapadne kompanije više ne grade nove prekogranične lance snabdevanja u tako grozničavom tempu. Ipak, noviji razlog sporog tempa trgovine jeste pogubna kombinacija niskog realnog rasta na tržištima u razvoju, zajedno sa nestabilnošću deviznih kurseva i padom cena sirovina; zalihe se gomilaju u skladištima.

To ostavlja brodarstvo – doslovno – nasukano. Vlasnici tzv. velikih plovila (najvećih po veličini) računaju da ih dnevno košta oko $8.000 da ove velike brodove teraju morima; Međutim, troškovi isporuke za korisnike su toliko niski da oni inkasiraju samo $5.000 na ime honorara. Stoga i ne iznenađuje da ovako uska profitna margina čini brodovlasnike izuzetno nevoljnima da svoje brodove pokreću. Kao rezultat toga, šrafovi trgovinskog sistema usporavaju.

Nadajmo se kako je ovo samo privremena pojava kratkoga daha. Isporuke roba su i  dosad doživljavale velike ciklične uspone i padove. Ukoliko se neki kapaciteti uklone, preko procesa kreativne destrukcije, ovo bi trebalo da na kraju pomogne cenama da se normalizuju. I zaista – ovo se već uveliko dešava. Krajem prošle godine, na primer, Dojče banka je zatresla ceo svet kada je od singapurskih vlasti zahtevala da blokiraju velikog prevoznika u vlasništvu jedne investicione šeme zbog neisplaćenih dugova. Nesumnjivo je da nas nova bankrotstva u brodskom prevozu očekuju i u ovoj godini.

“Na kraju” je ključna reč ovde: osim ako Kina ne demantuje cinike i proizvede novi privredni rast, postoji velika mogućnost da će Baltic Dry Index nastaviti da udara sve nove i nove rekorde ka dnu. Smatrajte to, ako hoćete, kao još jedan znak štetnih ekscesa koji se stvaraju zbog jeftinog novca; ili kao moćan pokazatelj da je rast tržišta u razvoju u zastoju. U svakom slučaju, elite koje se skupljaju u Davosu na Svetskom ekonomskom forumu 2016. trebalo bi da ovo uzmu u obzir: prava poruka Baltic Dry Index je da globalizacija ne napreduje uvek pravolinijski.

Opisani trendovi dobro se uklapaju sa već uočenim trendovima (Videti kao primer tekst “Globalna trgovina u slobodnom padu: pretovar kontejnera u Kini na rekordno niskom nivou, prevoz tereta železnicom posrće, kamionski prevoz usporava”), i upozorenjima da je ovaj trend mnogo veća pretnja svetskoj ekonomiji od rasta i padova valuta, smanjenja ili povećanja referentnih stopa pa čak i stanja na berzama. Usporavanje globalne trgovine posebno je izraženo od 2014. godine, a nastavljeno je i u 2015. godini.

Počelo je dramatičnim usporavanjem Baltic Dry indeksa (koji meri aktivnost brodske trgovine po frekventnosti plovidbe najvećih brodova koji na 23 svetske rute prevoze fosilna goriva, rude metala i žitarice), potom je nastavljeno usporavanje prevoza roba železnicom – u SAD na primer za oko sedam odsto, što je bio prvi znak da su veliki delovi industrije i dalje u recesiji. Pooštravanje obaveza u oblasti zaštite životne sredine i niska cena gasa uticali su na drastično smanjenje isporuka uglja, koji predstavlja jednu trećinu svih prevezenih roba na železnicama SAD, smanjene su i isporuke nafte sa polja za proizvodnju nafte iz škriljaca a odmah potom i drugih elemenata za tu proizvodnju – peska i šljunka. Ali to nije bio događaj vezan za samo jednu industriju: smanjene su i isporuke veštačkih đubriva, hemikalija i drugih industrijskih roba jer su se industrijska postrojenja našla u žrvnju između jakog dolara i malih kapitalnih ulaganja.

Izvestan izuzetak je indermodalni prevoz gotovih proizvoda, ali je prevoz drugih roba poput drveta, uglja, metala i nemetala bio u padu.

Dodatna potvrda ovakvih kretanja usledila je i posle objavljivanja rezultata poslovanja kompanija koje se bave železničkim prevozom i državnim železničkim kompanijama.

Potom je na red došao i prevoz kamionima koji je 2014. godine doživljavao svoj bum. Pokazalo se da je 2015. godina donela sasvim suprotne trendove jer se pokazalo da kupovna moć srednje klase i modernog proletarijata slabi. Naime, kamionski prevoz je najbolji pokazatelj tražnje za robama u maloprodaji i još jedan pokazatelj mogućnosti ulaska u novu recesiju.


FT, ZeroHedge

Silicijumska dolina – svuda i na svakom mestu

Tokom poslednje decenije dvadesetog veka, Silicijumska dolina je bila epicentar high-tech inovacija bez premca. Ostali regioni pokušavali su da imitiraju njen uspeh, ali niko u tome nije uspevao. Francuski digitalni hub Sofija Antipolis (Sophia Antipolis), pokušaj francuske vlade da napravi inovaciono čvorište blizu Kana (Cannes),  nikada nije evoluirala dalje od svojih početaka kao relativno mirnog tehnološkog parka – bez obzira na njegovo mitološko ime, vreme slično kalifornijskom, i fantastične gastronomske užitke u komšiluku.

U dvadeset prvom veku, međutim, Silicijumska dolina je dobila znatno žešću konkurenciju – što se ogleda u sve većem broju lokacija koje dodaju hemijski element svojim imenima: Silicon Alley (Njujork), Silicon Wadi (Tel Aviv), Silicon Sentier (Pariz), itd. U Londonu, na primer, pojava Silicon Roundabout u kasnim 2000-im gotovo da je zatekla britansku vladu nespremnom. Sada rebrendirana u Tech City, inovaciono čvorište smešteno u londonskom predgrađu, danas je evoluiralo u jedan od londonskih ključnih ekonomskih motora i magneta za talente.

Slični scenariji odvijaju se širom sveta. U Berlinu se navodno novi startap pokreće na svakih 20 minuta. Pariz je zauzet građenjem najvećeg inkubatora u Evropi u Al Fresineu (Halle Freyssinet). I u Tel Avivu, fraza “Startap Nacija” je od političkog slogana, postala ekonomska realnost.

Po prvi put, “jednorozi” (startapi čija je vrednost na berzi veća od milijardu dolara) više nisu isključivo ekskluzivitet SAD – realnost je da bi pre samo nekoliko godina to bilo nezamislivo. Bistre generacije mladih u celom svetu – od Mumbaija do Praga, Kenije i Singapura – igraju na kartu inovacija, i novca američkih fondova rizičnog kapitala, koji opstaju zahvaljujući jeftinim izvorima sredstava i zadovoljavaju svoje apetite za investiranjem preko okeana.

Postoji nekoliko faktora koji stoje iza ovog fenomena. U globalizovanom svetu, tokovi kapitala su se ubrzali i proširili svoj domet. Inovatori širom sveta su u stanju da obezbede podršku od tradicionalnih kapitalista ili od platformi za finansiranje iz sredstava građana kao što je Kickstarter. Ideje se kreću čak i brže – nošene, podržane i ojačane putem Interneta. I sposobnost da se one pretvore u realnost takođe drži korak, jer globalni lanci snabdevanja i nove tehnologije kao što je 3D štampa skraćuju put implementacije.

U međuvremenu, Velika Recesija koja je usledila posle globalne finansijske krize iz 2008. godine je potkopala tradicionalne industrije, stvarajući veliki suficit kreativnog talenta i pristupačnih radnih prostora. Veoma mobilna, dobro obrazovana, radna snaga koja prihvata rizike, konvergira ka gradskim čvorištima i uzbuđenjima gradskog života, uparena sa dostupnošću  deljivih radnih prostora i raznih pratećih mehanizama, pomaže da se održi taj inovativni zamah.

Bivši gradonačelnik Njujorka Majkl Blumberg dao je možda pitijski rezime atrakcija urbanog života. Govoreći na početku školske godine na univerzitetu Stenford 2013. godine odgovorio je: “Uveren sam da će se sve više i više Stenfordovih diplomaca seliti u Silicijumsku aleju (Silicon Alley u Njujorku), ne samo zato što je tamo najžešća tech scena u zemlji, već i zato što tu ima mnogo više toga što bi se moglo raditi petkom uveče nego na primer  posećivati Pizza Hut u Sanivelu. A možda će neko od vas uspeti da zakaže i spoj sa devojkom čije ime nije “Siri“(digitalni lični asistent instaliran na Apple handheld uređaje).

Blumbergu se generalno pripisuje da je bio jedna od glavnih sila iza uspona Silicijumske aleje. Tokom njegovog mandata kao gradonačelnika, on je finansirao tehnološke kompanije u ranoj fazi razvoja,  angažovao prvog člana administracije zaduženog za digitalni razvoj u gradu, a pokrenuo je i novi univerzitet sa idejom da razvija high-tech talente. Slične politike se sada sprovode u mnogim urbanim područjima, kako bi gradovi privukli kritičnu masu kreativnih, tehnološki pismenih ljudi.

Gradovi, kako to ističe nedavni izveštaj Svetskog ekonomskog foruma (World Economic Forum), ubrzano postaju ne samo u razvoju inovacija, već i testiraju teren za nove tehnologije, kao što su reprogramabilni prostor, mobilnost zasnovana na samorukovođenju (automobilima bez vozača), urbanoj poljoprivredi i inteligentnom uličnom osvetljenju. U međuvremenu, aplikacije za deljenje vožnje kao što Uber i platforme za deljenje prostora kao što je Airbnb pokazuju kako su gradovi postali neki od najplodnijih okruženja za tehnološki razvoj. To je još jedan razlog zašto mnogi novi startapi puštaju korenje u urbanim centrima.

Najverovatnije je da je ovo širenje inovacija samo početak. Kao što internet nastavlja svoj prodor u sve aspekte naših života, ulazimo u, kako je to kompjuterski naučnik Mark Vajzer (Mark Weiser) definisao, eru “sveprisutnog računarstva” – u vreme kada je tehnologija toliko rasprostranjena da je”smeštena u pozadini naših života. “Ubrzo, nećemo moći da razlikujemo digitalni svet od fizičkog sveta. Era “Sveprisutnog silicijuma” je pred nama – i hvata koren u svim svetskim gradovima.

Project Syndicate.org

Svi smo sada – Evroazijci

U novom dobu geopolitike, Evropljani moraju da misle na superkontinentalnoj skali, piše za FT prvi sekretar Portugala u EU diplomatiji, Bruno Makaeš (Bruno Macaes)*

05

Prošlo je pet godina otkako je Vladimir Putin, tada ruski premijer, pozvao na formiranje jedne ekonomske zajednice od Lisabona do Vladivostoka – ali Evropa i danas nije ništa bliža razumevanju onoga na šta je Putin mislio.

Kada je Putin govorio o “istinskoj, i istinski usaglašenoj sintezi dve ekonomije”, uključujući i napredne forme integracija i zajedničkih industrijskih politika, činilo se da govori jezikom Brisela. Do današnjeg dana, može se čuti čežnja izražena na sastancima Evropskog saveta za ono što su politički lideri smatrali da predstavlja predlog za stvaranje slobodne trgovinske zone na kontinentu. Smatra se da je to bio trenutak kada se Putin najviše približio prihvatanju metoda i ciljeva EU.

Istini za volju, bilo je suprotno. Putin je samo lansirao nove reči u tradicionalnoj teoriji ruske geopolitike. Rusija će uvek biti previše evropska za Aziju i previše azijska za Evropu. Ali u Evroaziji se može osećati kao kod kuće.

Ova ideja je izazvala malo entuzijazma zapadno od Petrograda; na istoku, međutim, to je druga priča. Peking zna da njegov nastavak ekonomskog rasta zavisi od razvoja centralnih i zapadnih provincija, kao i na pronalaženju novih prostora za kapitalne investicije – da ne pominjemo obezbeđivanje stabilnog snabdevanja sirovinama. Otuda kineski smeo plan da oživi stari put svile preko centralne Azije ka Evropi i na Bliskom Istoku.

00

Možda je, otkrivajući potencijalno pozitivne znake svojih azijskih suseda, ruski ministar spoljnih poslova prestao da priča o Vladivostoku kao o istočnoj ivici novog superkontinenta i umesto toga sada koristi imena kao što su Džakarta ili Šangaj.

Zapadni Evropljani su skloni da to odbace kao oholost. U stvari, iza ove ideje je ubedljiva logika. Razmislite o nerešenim međunarodnim pitanjima u poslednjih 20 godina – uspon Kine, umesto Rusije, energetska bezbednost i islamski radikalizam. Svi oni prekoračuju granicu koja deli Evropu i Aziju. Oni se, zapravo, mogu rešiti samo u okviru proširenog, novog superkontinenta. U okviru ove velike kopnene mase, Evropa je malo više od perifernog poluostrva.

Ova činjenica je bez sumnje u korenu i ruskih i kineskih proračuna. Barem u jednom ključnom pogledu, moramo priznati da su u pravu. Veštačka podela Evrope i Azije ne može se održati u današnjem povezanom svetu. Halford Makinder (Halford Mackinder), britanski akademik koji je bio otac moderne geopolitike, istakao je da, kada se Azija spoji sa Evropom, neće postojati ekvivalent jakim prirodnim granicama Sahare i Himalaja. Zanimljivo, on je takođe predložio razlog zbog koga nikada nismo počeli da razmišljamo o Evropi i Aziji kao o jednom kontinentu a taj je da pomorci nisu bili u stanju da naprave putovanje oko Evroazije. Ipak, u istoriji postoje više nego dobri temelji da Evropljani sebe mogu komotno percipirati kao Evroazijce.

Ali stare navike umiru, i svaki dan mi Evropljani dolazimo bliže razumevanje koliko su važna ta granična područja. Postoji samo jedan način da Evropa pobegne od svoje geopolitičke zamke: i ona mora prihvatiti svoju evroazijsku prirodu. Turske diplomate se već dve godne pozivaju na ovo. U toku ove nedelje, tursko obaranje ruskog lovca koji je navodno povredio granice njenog vazdušnog prostora i ruska pretnja ozbiljnim posledicama, pokazuju da ni Ankara, ipak i najposle, ne sme biti ostavljena sama u ovim pokušajima Kremlja da kontroliše ove tradicionalne kapije Evrope.

02

Nečiji uticaj u novom dobu geopolitike će zavisiti manje ili više direktno od sposobnosti i spremnosti da razmišljaju i deluju na superkontinentalnoj skali. Trebalo bi da pozdravljamo izazove. Uprkos veličini, ruski plan nije naročito inspirativan a nije ni kineski. Nasuprot tome, Evropa se može osloniti na ogromne resurse kapitala i mašte kroz koje može da osmisli nove oblike integracija.

Mnogi od naših regiona i gradova su istorijski bili otvoreni za verske i kulturne uticaje sa istoka. Naši gradovi su dom za velike zajednice čije je poreklo u južnoj i istočnoj Aziji i na Bliskom istoku. Singapur i Hong Kong su postali evroazijske prestonice, fuzije istoka i zapada, zahvaljujući evropskim institucijama i vrednostima. Naše kompanije i brendovi znaju kako da privuku potrošače u Aziji i nastaviće na tome da profitiraju. Evropske investicije, svaki iole značajniji evropski brend, ostaje od najveće važnosti za izazov povezivanja Evrope sa Kinom.

Kada ste poslednji put o sebi mislili kao o Evroazijcima? Zavisi gde ste. Možda je to bilo juče. Ili vam ta ideja možda nikada nije pala na pamet. Zvuči čudno i neverovatno, ali je došlo vreme za to. Što pre to shvatimo, to bolje.


* Pisac je državni sekretar Portugala za Evropu

Korporativni viškovi: prezasićenost štednjom

Korporativni viškovi doprinose prezasićenosti štednjom. Ovakvo ponašanje otvara važna pitanja u vođenju ekonomske politike. Da li su nam potrebni veći porezi na neraspoređenu dobit? Piše Martin Wolf za Financial Times.

00

Pojam “zasićenosti štednjom” od pomoći je u objašnjavanju fenomena ultra-niskih realnih kamatnih stopa kojima smo svedoci od globalne krize 2007-09 na ovamo. Ali, ideja “sekularne stagnacije” sugeriše da se to izobilje pojavilo čak i pre toga. Da bismo objasnili zašto je to tako, moramo da detaljnije proučimo ponašanje korporativnog sektora.

Gde se onda korporacije uklapaju u analizu pomeranja ravnoteže između planirane štednje i investicija? Odgovor počinje činjenicom da preduzeća generišu veliki deo investicija. U šest najvećih ekonomija sa visokim dohotkom (SAD, Japan, Nemačka, Francuska, Velika Britanija i Italija), korporacije učestvuju sa – između polovine i nešto više od dve trećine bruto investicija u 2013. godini (sa najnižim učešćem u Italiji, i najvišim u Japanu).

Pošto su korporacije odgovorne za tako veliki udeo investicija, one su takođe, uzete zajedno, najveći korisnici raspoložive štednje, ali je njihov neraspoređeni dobitak takođe veliki izvor štednje. Dakle, u ovim zemljama, korporativni profit generiše između 40 procenata (u Francuskoj) i 100 odsto (u Japanu) bruto štednje (uključujući deviznu štednju) koja je na raspolaganju privredi.07U dinamičnoj ekonomiji, moglo bi se očekivati da korporacije ukupno gledano koriste višak štednje drugih sektora, posebno onih domaćinstava – kreirajući time i dinamičniju tražnju i rastuću ponudu. Ako su investicije niske a profiti značajni, međutim, korporativni sektor će, koliko god to čudno zvučalo, postati neto finansijer ekonomije. Rezultat će biti mešavina fiskalnih deficita, deficita kod domaćinstava, i suficita tekućeg računa (odnosno, deficita kapitalnog računa. U Japanu, fiskalni deficiti predstavljaju kontrabalans velikim korporativnim suficitima. U Nemačkoj, deficit kapitalnog računa poništava viškove u privredi i kod stanovništva.

Od početka krize, korporativni sektori velikih visoko razvijenih privreda, izuzev Francuske, beleže viškove neraspoređene dobiti u odnosu na investicije. Viškovi štednje japanskih korporacija su, što je gotovo neverovatno, blizu osam odsto bruto domaćeg proizvoda (BDP).

Zbog toga su korporativni sektori značajno doprineli prezasićenju štednjom. Ovo nije samo postkrizni fenomen. Čak i uoči krize, korporativni sektor je beležio viškove u Japanu, Velikoj Britaniji, Nemačkoj (osim u 2008. godini) i SAD (osim u 2007. i 2008.). Studije američkog Fed sugerišu da je Velika Recesija delimično odgovorna za ove viškove, ali dodaju da su čak i pola decenije pre krize stope korporativnih investicija „pale ispod nivoa koji bi bili očekivani na osnovu modela (ponašanja korporacija) iz ranijih godina”.

Rast suficita korporativne štednje iznad nivoa investicija pokreće kombinacija visoke dobiti i slabljenja investicija.

Ovo slabljenje investicija je i strukturno i ciklično. Osim toga, slabljenje je široko rasprostranjeno. Ipak, nivo visine štednje korporacija u Japanu svojom visinom odskače od drugih zemalja na ovaj skali. Svaka analiza japanskih ekonomskih izazova koja ne počinje od ove činjenice je bezvredna.

01

Takođe je važno ne mešati uočeni višak raspoređene dobiti u odnosu na nivo investicija, sa visinom keša koji se takođe beleži u velikom broju korporacija. Preduzeća mogu steći gotovinu ne samo gomilanjem neraspoređene dobiti već i zaduživanjem ili prodajom imovine.

Podatak da se strukturni viškovi štednje iznad nivoa investicija pojavljuju u korporativnim sektorima razvijenih zemalja je veoma značajan. On je značajan za rast potencijalne ponude, jer odražava relativno slab nivo investicija, ali je takođe značajan za određivanje oblika agregatne tražnje.

Ako korporativni sektor ima strukturne viškove štednje iznad investicija, drugi sektori moraju imati deficite koji poništavaju ove viškove. Ako vlade treba da imaju finansijsku ravnotežu, bilo domaćinstva ili stranci moraju snositi te deficite. U evrozoni, ova logika je dovela do ogromnih viškova tekućeg računa plaćanja (finansijskog deficita za strance).

Za Veliku Britaniju i SAD to verovatno znači obnavljanje deficita domaćinstava – što je opasno destabilizujuća mogućnost.

Zašto su korporativne investicije strukturno slabe? Jedan od razloga je starenje stanovništva: zbog usporavanja potencijalnog rasta, snižava se nivo potrebnih investicija.

06

Globalizacija je još jedan faktor: ona motiviše izmeštanje investicija iz zemalja sa visokim dohotkom. Sledeći razlog su tehnološke inovacije. Mnogo investicija danas je u IT, čija cena pada: stalne nominalne investicije finansiraju rastuće realne investicije. Opet, mnogo inovacija izgleda da smanjuje potrebu za kapitalom: razmotrite, na primer, zamenjivanje skladišta za maloprodajne objekte. Drugo objašnjenje može biti da rukovodstvo kompanija možda nije nagrađeno za investiranje.

Zajedno, sve ovo može objasniti zašto je, da uzmemo SAD za primer, udeo korporativnih investicija u profitu znatno opao od 2000. godine.

Ponašanje korporativnog sektora takođe postavlja važna pitanja vezana za vođenje ekonomskih politika. Oporezivanje korporacija, na primer, treba da podstakne kako ulaganja tako i raspodelu dobiti. Način za postizanje tih zajedničkih ciljeva može biti kroz uvođenje viših poreskih stopa na zadržane prihode, zajedno sa mogućnošću dedukcije poreza u slučaju investicija i dividendi.

Osim toga, mora se prihvatiti da će, dokle god privreda bude imala strukturne finansijske viškove, makroekonomska ravnoteža verovatno zahtevati fiskalne deficite. Štaviše, ako je korporativni sektor nesposoban da investira čak i svoje viškove novca, štednja u ostatku ekonomije mora imati vrlo niske prinose. U takvom svetu, ultra niske realne kamatne stope i visoke cene kapitala uopšte nisu iznenađujuće. One se mogu očekivati. Zato prestanite da se žalite.


Martin Wolf, Financial Times

Budizam i biznis: Kazuo Inamori

Ovo je priča o budističkom svešteniku koji je postao milijarder ignorišući investitore.

04

Ako je ovaj 83-godišnji milijarder u pravu, jedna od najvažnijih lekcija u zapadnim poslovnim školama je prilično pogrešna.

Održivo investiranje

Slušate li sve te priče o fokusiranju na akcionare? Zaboravite ih, kaže Kazuo Inamori, preduzetnik, guru savremenog menadžmenta i budistički sveštenik. Umesto toga, posvetite svoje vreme tome da svoje zaposlene učinite srećnim. Inamori je ovu svoju poslovnu filozofiju iskoristio da pre više od pet decenija stvori giganta u elektronici, kompaniju Kjosera (Kyocera Corp), danas 64 milijarde dolara vrednog provajdera telekomunikacionih usluga poznatog kao KDDI Corp., spašavajući Japan Airlines Co. od stečaja 2010.

Iz sedišta Kjocere, s pogledom na brda i hramove nekadašnje prestonice Kjoto, Inamori neuvijeno izražava sumnjičavost prema zapadnim kapitalističkim metodama. Njegovi stavovi su podsetnik da mnogi bastioni japanskog poslovanja ne kupuju priču premijera Šinzo Abea da kompanije treba da budu mnogo posvećenije akcionarima.

“Ako hoćete jaja, morate voditi računa o koki nosilji”, rekao je Inamori u jednom intervjuu od 23. oktobra. “Ako zlostavljate ili ubijete koku, ona neće moći da nadalje radi za vas”.

To je stav koji ima svoju težinu, jer je Inamori veoma uspešan. KDDI i Kjosera zajedno vrede oko 82 milijarde dolara. Kada je Inamori imenovan za izvršnog direktora Japan Airlines 2010. godini, Inamori je imao 77 godina i nikakvo iskustvo u industriji. Već naredne godine, vratio je ovog avio-prevoznika na staze profita izvukavši ga iz stečaja. Tokom 2012. godine, Japan Airlines je ponovo listiran na Tokijskoj berzi.

02

Promena mentaliteta

Tajna je, kako Inamori to objašnjava, bila u tome da se promeni mentalitet zaposlenih. Nakon što je zauzeo mesto CEO odrekavši se plate, odštampao je malu „knjigu“ sa osnovnim postavkama svoje filozofije za svakog člana osoblja. U njoj je objasnio da će kompanija biti posvećena rastu. Takođe, dao je tu i širok osvrt na društveni značaj njihovog rada, izloživši budizmom inspirisane principe kako treba da žive zaposleni, a to je da budu skromni i rade pravu stvar. Ovo je zaposlene učinilo ponosnim na svoju kompaniju i spremnim da rade više kako bi njihova kompanija postigla uspeh, rekao je Inamori.

Ameba upravljanje

Ova doktrina se dobro primila u preduzeću, delom i zato što je linija između nečijeg rada i ličnog života zamagljenija u Japanu nego u SAD. Nisu sve Inamorijeve taktike ovako spiritualne. Njegov sistem “ameba menadžmenta” podrazumeva deljenje zaposlenih u veoma male jedinice koje same prave svoje planove i, iz sata u sat, prate svoj stepen efikasnosti koristeći originalni računovodstveni sistem. Njegov plan preporoda Japan Airlines je takođe podrazumevao i otpuštanje trećine zaposlenih, ili oko 16.000 ljudi.

“Lideri kompanija treba da teže tome da njihovi zaposleni budu srećni i materijalno i intelektualno”, rekao je Inamori. “To je njihova svrha, a ne da rade za akcionare.”

Iako to možda ne bi impresioniralo neke investitore, on u tome ne vidi ništa što bi moglo biti konfliktno. Ako su zaposleni zadovoljni, oni će raditi bolje i zarada će se poboljšati, rekao je on. Kompanije ne treba da se stide svog profita ako je on zarađen tako da doprinosi društvu i društvenom blagostanju, kaže Inamori. On je drugi sin u porodici sa sedmoro dece, i odrastao je u Kagošimi (Kagoshima), rodnom mestu poslednje pobune japanskih samuraja.

01

Inamorijev muzej

Iako Inamorijeve lekcije nisu uvek tipične za školske tekstove poslovnih škola, on se ne susreće sa manjkom ljudi koji su zainteresovani da od njega nešto nauče. Više od 4.500 vlasnika kompanija prisustvovalo je godišnjoj konvenciji njegove škole Sejvađjuku (Seiwajyuku) u Jokohami u poslednjem kvartalu. Inamori je tom prilikom izjavio kako volontira da bi posvetio vreme razgovoru sa ljudima, sve to kao dela svojih filantropskih aktivnosti koje takođe uključuju i Nagradu Kjota – japansku verziju Nobelove nagrade. Pored sedišta Kjosere u Kjotu, tu je i petospratni muzej posvećen Inamorijevom životu i filozofiji.

Kompanije koje je Inamori vodio povezane su i još nečim, a ne samo njegovim pristupom menadžmentu. Prema sajtu ove kompanije, Samsung je od 30. septembra ove godine postao najveći akcionar u KDDI sa 13.7 odsto glasačkih prava. Ulog je vredan $8.2 milijarde, što je skoro polovina Kjoserine tržišne vrednosti. Kjosera poseduje 2.1 odsto Japan Airlines, prema podacima koje prikuplja Blumberg (Bloomberg).

Neto vrednost imovine Inamorija i njegove porodice je 1,1 milijarda dolara, što ga je ove godine dovelo na 32. mesto 50 najbogatijih ljudi u Japanu, prema listi Forbsa (Forbes).

Oazis Menidžment (Oasis Management), čije je sedište u Hong Kongu, pozvao je ovog proizvođača elektronske opreme da kešira investitore tako što će prodati svoj udeo u japanskoj avio-kompaniji i smanjiti svoj udeo u KDDI. Zaključno sa sredom, Kjoserine akcije su porasle za 48% od dolaska Abea na čelo vlade u 2012, u poređenju sa benčmarkom od 84 odsto Topix indeksa (Tokyo Stock Price Index, indeksa Tokijske berze). Kjosera je (u danu pisanja ovog teksta) dodala još 1.4 odsto na tokijskoj berzi prema Topix-u, koji je porastao za jedan odsto. Stopa prinosa na sopstveni kapital, mera profita kojeg kompanije ostvaruju koristeći novac investitora bila je krajem septembra na 5.8, prema proseku Topix od 8.6%.

03

Najviši prinosi

Investitori “žele najveći mogući povraćaj novca i ja to razumem”, rekao je Inamori, govoreći u globalu o akcionarima. On kaže da njegov ulog u KDDI donosi dobru dividendu i služi kao tampon u teškim vremenima. “S vremena na vreme oni koji upravljaju kompanijom moraju da kažu ‘ne’ sebičnim zahtevima akcionara.”

Set Fišer, koji je načelu investicionog odeljenja Oazisa kaže da je to jedan način razmišljanja koji je zastareo, i ignoriše rizik koji poslovanje KDDI može da pričini svom osnivaču. Njegov fond je deo rastućeg talasa aktivista ohrabrenih naporima japanskog premijera Abea da firme učini odgovornijima prema akcionarima.

08“Mi smo akcionari, a ne ‘sebični akcionari’, rekao je Fišer putem e-maila. “Stav da menadžment ima obavezu da štiti poslovanje od akcionara je upravo ponašanje koje Abenomics želi da menja.”

Kada Inamori govori o tome da zaposleni treba da budu srećni, on onda ne misli kako oni treba da podignu „sve četiri u vis“ i planduju. Njegovo viđenje sreće je ono koje potiče od istrajnijeg rada, vrednoće veće od bilo koga drugog. Ovaj je stav kompletno je prožet budističkom idejom “Šođin” (Shojin), o uzdizanju duše kroz posvećenost zadatku. U knjizi iz 2004. godine, u kojoj je izložena njegova radna i životna filozofija, on se bavio rastućom tendencijom Japanaca da cene svoje vreme odmora i slobodnog vremena.

Inamorijev manje-ekstreman-kapitalizam je proizvod japanskog društva, za koje on kaže da je manje spremno da prihvati jaz između imanja i nemanja nego što su to zapadna društva. Rukovodioci to moraju uzeti u obzir, rekao je on.

“Kompanije ne pripadaju akcionarima, ali stotine ili hiljade zaposlenih su takođe uključeni”, rekao je Inamori. ” Koka mora da bude zdrava“.


Tom Redmond, Blumberg