Rizik je povezan sa nagradom, ili kako se kaže, “ko ne reskira, taj ne profitira” – ovo je, praktično, prva lekcija kada se poučavamo o finansijama. Državne hartije od vrednosti, sigurne po običaju ali donose niske prinose; ukoliko želite veće prinose, morate da rizikujete svoj kapital. Akademici su već decenijama razmatrali ova pitanja, došavši do takvih uvida kao što je cenovni model procene kapitala (Capital asset pricing model, CAPM) i hipoteza o efikasnom tržištu. Zauzvrat, investitori su, na osnovu svojih iskustava, sa sobom doneli sopstveno viđenje tržišta i očekivanja od istog. Tehnike koje su obe strane usvojile možda bi mogle promeniti prirodu tržišta, piše londonski The Economist. Rizik i isplativost, po novim uvidima, ne moraju biti tako čvrsto povezani i međuzavisni kao što su doskora bili – ili kako se to doskora mislilo,
Dva rada u prolećnom izdanju periodike “Portfolio Management” (Upravljanje portfeljom) iznose na videlo ova pitanja. Prvi rad, pod nazivom “Zanemarivanje rizika u berzanskoj trgovini akcijama” Malkolma Bejkera (Malcolm Baker) sa Harvardske poslovne škole (Harvard Business School, HBS) gleda na očigledne greške u CAPM. Model sugeriše da su akcije nestabilnije, i da više variraju od celokupnog berzanskog tržišta na kome se kupuju i prodaju (“High Beta”, u berzanskom žargonu) trebalo bi da ispostave veće prinose, dok akcije koje su stabilnije (sa niskom betom, odnosno nižim ulagačkim rizikom) treba da imaju niže prinose. Više ulagačkog rizika znači i veću nagradu, dakle veću isplativost.
Ali, to se nije dogodilo. Malkolm Bejker poseduje dva portfelja sastavljena 1967. godine; jedan se sastoji od 30% američkih akcija sa najnižom betom tj. s akcijama najmanjeg rizika; drugi portfelj sadrži 30% najveće bete odnosno veće rizičnosti (portfolija se podešavaju kako se beta faktori, tj faktori rizika menjaju). Do kraja se ispostavilo da je jedan dolar akcija u portfoliju s niskorizičnim akcijama porastao na 190 dolara, dok je $1 u visokorizičnom portfoliju porastao na samo $18. Razlika u složenim povraćajima je ogromna: 5,5% godišnje. Portfolio niske bete bio je daleko manje promenljiv i maksimalni pad (gubitak od vrha do dna profitne amplitude) bio je 35%, u poređenju sa 75%, koliko je imao portfelj akcija visokog rzika.
Razmislimo na trenutak o ovome; nizak rizik značio je, kako se ispostavilo, veću isplativost. Unosnost ulaganja u akcije niskog rizika je, recimo to na drugi način, ekvivalentan pronalaženju novčanica od 20 dolara na ulici (ovo je opisano ugrubo: stanje je, kao što smo napomenuli, profit nastao od jednog dolara akcija niskog rizika, koji – u povraćaju – donosi $18).
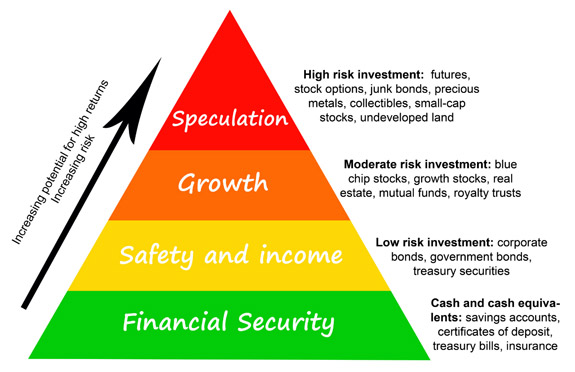
Ako pređete u svet kategorija rizičnosti deonica, međutim, tamo se i dalje održava tradicionalno pravilo; tokom čitavog perioda, prinos na akcije bio je 10,9% godišnje, dok su državni zapisi s niskim rizikom donosili “samo” 5%. Investitorima se, sve u svemu, rizikovanje isplatilo.
Da li je to bila slučajnost? Bejker nije prvi koji je primetio ovu anomaliju. Jedan od najpoznatijih proučavalaca finansija, Fišer Blek (Fisher Black), detaljno je opisao anomaliju vezanu za niskorizične akcije, kao i povećanje procenjene ili nominalne vrednosti imovine u niskorizičnim akcijama 1993. To znači da je period pošto je njegov rad objavljen “iz reprezentativnog uzorka”, i, samim tim, dobar test za proveru ove hipoteze. Sasvim je izvesno da su niskorizične akcije od tada do danas uveliko nadmašile sve profitne kalkulacije i prognoze, uprkos periodu kasnih 1990-ih, kada su, zahvaljujući dotcom balonu, visokorizične akcije bile u modi.
Zašto se ovakvo šta uopšte dešava? Iskusni čitaoci koji prate profitne prognoze mogu se lako prisetiti napisa ovog lista iz 2012. godine, koji je objasnio razlog zbog kojeg su niskorizične akcije uveliko nadmašivale projektovane profitne stope. Fond AQR objasnio je efekat niske bete s aspekta institucionalnih ograničenja. Menadžeri fondova žele da pobede na tržištu i isporuče više od prosečnih prinosa; oni, stoga, kupuju akcije visokog rizika, kao što uostalom, po pravilu i sugeriše akademska teorija. Ovo čini da visokorizične akcije postanu preskupe i, samim tim, spuštaju njihove prinose. Odgovor na ovu situaciju bi trebalo da glasi: kupovati niskorizične akcije i kombinovati ih sa leveridžom*. (Leverage: isplativost korišćenja tuđih izvora finansiranja sve dok se poslovanjem ostvaruje stopa rentabilnosti veća od ponderisane kamatne stope po kojoj se plaćaju kamate na tuđi kapital). Međutim, investitori su obično ograničeni u korišćenju pozajmljenog novca – na taj način, dešava se da ova anomalija i dalje postoji u svetu finansija.
Malkolm Bejker misli kako je delimični razlog što za uspeh ulagača privatnog kapitala u tome što je racionalno iskoristio benefite ove “niskorizične” strategije; uostalom, poslovni subjekti kao što su Blackstone grupa i KKR po pravilu kupuju manje rizične akcije (koje donose profit), i to s pozajmljenim novcem, koristeći leveridž efekat.

Drugi rad, “Indeksno ulaganje – prokletstvo globalne stabilnosti finansijskog tržišta?” kojeg su sačinili Lidija Bola, Aleksander Koler i Hagen Vitig (Lidia Bolla, Alexander Kohler, Hagen Wittig) bavi se praćenjem ulaganja sredstava investicionih fondova. Treker-sredstva ili Treker-fondovi* (ili Indeksni fondovi) postoje već četrdesetak godina, ali je tek sada došlo njihovo vreme da dobiju značajniji udeo na tržištu uprkos višedecenijskoj i očiglednoj privlačnosti kod ulagača zbog svojih niskih troškova održavanja koji su manji od održavanja deonica u zajedničkim tj. mutual fondovima; u poslednjih nekoliko godina, popularnost indeksnih tj fondova dnevne berzanske trgovine (ETF) zabeležili su veliko povećanje svoje popularnosti, a sada je njihov udeo na tržištu veći od jedne trećine. Hipoteza o efikasnom tržište ukazuje na to da je aktivnim menadžerima (koji određuju koje akcije treba kupiti ili prodati na berzi) veoma teško da nametnu svoju dominaciju na tržištu nakon rashoda troškova, jer se sve informacije već ogledaju u aktuelnim tržišnim cenama; ona sila koja će u budućnosti formirati cene jesu “novosti”, koje, po definiciji, ne mogu biti unapred poznate.
Ima onih koji su, međutim, zabrinuti da će treker-fondovi oslabiti svrhu berze, a to je da izdvoji tj alocira sredstva ka najatraktivnijim kompanijama. Treker-fondovi samo kupuju akcije srazmerno njihovoj trenutnoj “težini” na tržištu. U ovoj studiji se analizirao potencijal za rast indeksnih fondova toliko da izazovu gomilanje sredstava. Kako neprestano postoje oni koji gomilaju i izlaze iz indeksnih ETF fondova, sve akcije će se kretati zajedno u “grozdu”, dok oni koji upravljaju indeksnim fondovima na berzi kupuju, odnosno prodaju, sve sastavne komponente benčmarka. Evo šta su zaključci ovog naučnog rada:
Ustanovljen je značajan porast sinhronog kretanja akcija zajedno sa trgovinskim obrascima, visinom prinosa i rizičnošću likvidnosti na svim analiziranim tržištima. Osim toga, ispitivano je da li se potreba za smanjenjem tj raspodelom rizika može pripisati rastu ulaganja u indeksne fondove, i ustanovlji su statistički značajni i ekonomski relevantni dokazi da je rast povezan za indeksnim ulaganjem u relaciji sa znatnim povećanjem potrebe za zajedničkom podelom-umanjenjem rizika ulagača (risk commonalities).
Ironija je u tome što promena od strane investitora, koji žele da umanje svoj lični rizik (da su za ulaganje odabrali menadžera koji predstavlja neki finansijski slab fond) može završiti agregatnim povećanjem rizika. Ovde se nameće pitanje: da li ovo umanjuje entuzijazam “trekera” (onih koji se bave ETF trgovinom na dnevnoj bazi tokom rada berze, za razliku od mutual fondova koji trguju tek po okončanju dana, i nakon što je situacija sa vrednošću akcija poznata i ustanovljena). Ne, entuzijazam ne splašnjava. Prvo, brojke i dalje pokazuju da aktivni menadžeri nisu uspevali da dominiraju na berzanskim tržištima tokom dužeg vremenskog perioda. Uvek se može naći neko ko je imao sredstva u prošlosti, ali se na to ne možemo oslanjati u budućnosti. Drugo, troškovi koje na osnovu svojih usluga ubiraju aktivni menadžeri imaju korozivno dejstvo na duži rok, što je daleko veći rizik po sredstva investitora nego što su to povremeni “naleti nestabilnosti”, koji prate sinhrone “grozdove” akcija (indeksnih fondova).
Neki ljudi iz finansijske industrije gaje izvesnu “gadljivost” prema akademicima i njihovom pristupu berzama i ulaganjima (Moja omiljena, verovatno apokrifna doskočica glasi ovako. Hedž fond menadžer pita akademskog profesora: “Ako si tako pametan, zašto nisi bogat?” Profesor mu odgovara: “Ako si već tako bogat, zašto nisi pametan?”). Ali, i pored svega, i pored izvesne međusobne surevnjivosti zmeđu “teoretičara” i “praktičara” naučnici igraju ključnu ulogu; oni se bave uglavnom nepristrasnom proverom pretenzija koje gaje finansijski stručnjaci, sa dovoljno tehničkog znanja da dopru do suštine kroz finasijski žargon, kojim Volstrit može da tako često zbuni investitore. Naravno, akademski pogledi i analiza berze će se vremenom menjati; Naravno da hoće. Ali, kada se podvuče crta, investitorima bi trebalo da je drago što “teoretičari” tako ozbiljno proučavaju njihove “praktične” poteze na berzi.
(Finansijska poluga, engl. financial leverage, nem. finanzwirtschaftliche Hebelwirkung – koristi se u istraživanju optimalnih odnosa između sopstvenog i tuđeg finansiranja. Pravilo finansijske poluge kaže da se isplati korišćenje tuđih izvora finansiranja sve dok se poslovanjem ostvaruje stopa rentabilnosti veća od ponderisane kamatne stope po kojoj se plaćaju kamate na tuđi kapital. Rentabilnost vlastitog kapitala je pod uticajem efekta poluge i zavisi od obima spoljnog, odnosno tuđeg finansiranja.
Efekat poluge kaže da se s porastom tuđeg finansiranja povećava rentabilnost sopstvenog kapitala ukoliko je rentabilnost ukupnog ulaganja veća od kamatne stope na tuđi kapital. Taj pozitivni efekat naziva se i šansa poluge. Smanjenje rentabilnosti ukupnog ulaganja ispod stope troškova korišćenja tuđeg kapitala vodi ka negativnom delovanju poluge, tj. porastom zaduživanja pada stopa rentabilnosti vlastitog kapitala. U tom slučaju govori se o riziku poluge. Ovo je posledica rasta kamata na tuđi kapital ili smanjenja rentabilnosti ukupnog ulaganja. Odnos tuđeg i vlastitog kapitala naziva se faktorom finansijske poluge.)
(Indeksni fond prati tržišni indeks u širokom obimu, ili pak njegov segment. Takav fond ulaže u sve, ili u reprezentativnu količinu obveznica koje se prate, tj “trekuju” unutar indeksa. Finansiranje jednog treker investicionog fonda se primenjuje tako što se njegova vrednost permanentno usklađuje sa prosečnim vrednostima akcija na tržištu.)