Džozef Stiglic: Evro kao uzrok evropskih problema

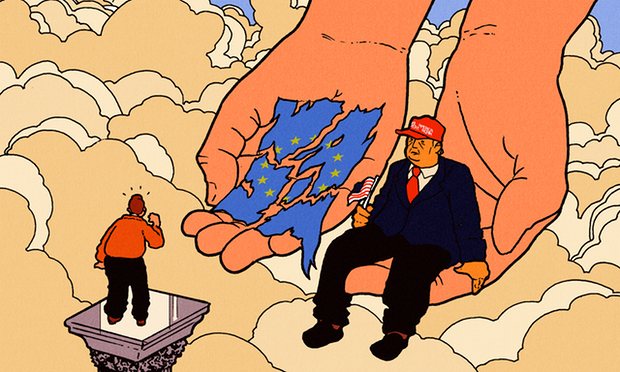
U svom osvrtu na sadašnju situaciju u kojoj se Evropska unija nalazi, poznati američki ekonomista Džozef Stiglic (Joseph Stiglitz) iznosi ne tako novu, a nažalost i velikim delom u praksi potvrđenu tezu da je evro uzrok brojnim problemima s kojima se Stari kontinent susreće danas.

00

Evropa, postojbina prosvetiteljstva i kolevka moderne nauke, nalazi se u krizi. Kontinent na kojem je počela industrijska revolucija, koja je donela nezapamćeni rast životnog standarda u protekla dva veka, prolazi kroz dugotrajni period gotovo potpune stagnacije. Procenjuje se da je 2015. BDP po glavi stanovnika u evrozoni (prilagođen za stopu inflacije) bio jedva nešto viši nego 2007. Neke zemlje su već godinama u depresiji.

Kada je u oktobru 2009. stopa nezaposlenosti u SAD dostigla 10%, većina Amerikanaca je smatrala da je to neprihvatljivo. Nezaposlenost je u međuvremenu smanjena na 5%. Stopa nezaposlenosti u evrozoni 2009. takođe je bila 10%. Ali za razliku od Amerike, još se nije spustila ispod te brojke. U proseku, više od jednog među pet mladih ljudi danas nema posao. U najteže pogođenim zemljama gotovo svaki drugi je nezaposlen. Suvoparni statistički podaci o nezaposlenosti kriju srušene snove i ambicije miliona mladih Evropljana. Mnogi od njih su naporno učili i radili. Statistika ništa ne govori o podeljenim porodicama, o ljudima koji su u potrazi za poslom napustili zemlju. Ti podaci takođe najavljuju budućnost nižeg rasta i nižeg životnog standarda, koja bi u Evropi mogla potrajati i nekoliko decenija.

Ekonomske činjenice proizvode političke posledice. Uzdrmani su temelji posthladnoratovske Evrope. U usponu su partije krajnje desnice i levice i grupe koje traže rasparčavanje nacionalnih država, naročito u Španiji i Italiji. Britanija je u junu glasala za brexit, izlazak iz EU. Nešto što je izgledalo kao nužnost istorijskog razvoja – formiranje nacionalnih država u 19. veku – sada se dovodi u pitanje. Postavljaju se pitanja i o najvećem dostignuću Evrope posle Drugog svetskog rata – o stvaranju Evropske unije.

Produbljivanju problema u Evropi doprinosi više faktora, ali većina njenih nevolja ima zajednički izvor: stvaranje jedinstvene valute – evra. Tačnije, stvaranje jedinstvene valute bez uspostavljanja mehanizama koji bi osigurali efikasno funkcionisanje tako raznolikog regiona kao što je Evropa.

Zajednička valuta je izdanak projekta započetog polovinom 20. veka, dok se Evropa još oporavljala od klanica i razaranja dva svetska rata. Evropski lideri su se složili da je za bezbedniju budućnost potrebna temeljna reorganizacija politike, ekonomije, pa čak i nacionalnih identiteta na kontinentu. Njihova vizija se približila ostvarenju potpisivanjem Rimskog ugovora 1957. godine i osnivanjem Evropske ekonomske zajednice (EEZ) koju su činili Belgija, Francuska, Italija, Luksemburg, Holandija i Zapadna Nemačka. U narednim decenijama, obeleženim Hladnim ratom, nove zapadnoevropske zemlje su se priključivale EEZ. Korak po korak, ukidana su ograničenja za rad, putovanje i trgovinu između sve većeg broja zemalja članica EEZ.
05

Sa okončanjem hladnog rata evropske integracije su se ubrzale. Pad Berlinskog zida 1989. pokazao je da je došlo vreme za uspostavljanje bližih i čvršćih veza unutar Evrope. Nade polagane u mirnu i prosperitetnu budućnost nikada nisu bile veće, i među liderima i među građanima. To je dovelo do potpisivanja Mastrihtskog ugovora kojim je Evropska unija zvanično uspostavljena 1993. i kojim je ustanovljen veći deo njenih ekonomskih struktura i institucija – uključujući i pokretanje procesa za uvođenje zajedničke valute – evra.

Zagovornici evra su ispravno naglašavali da evro nije samo ekonomski projekat koji treba da doprinese višem životnom standardu kroz podizanje efikasnosti alokacije resursa, poštovanje načela komparativne prednosti, jačanje konkurentnosti, korišćenje ekonomija obima i obezbeđivanje ekonomske stabilnosti. Još važnije je bilo to što je zajednička valuta takođe zamišljena i kao politički projekat koji će doprineti daljoj integraciji Evrope, približiti ljude i države jedne drugima i osigurati miroljubivu koegzistenciju.

Ali evro nije ostvario nijedan od svoja dva cilja – ni prosperitet ni političku integraciju. Danas se čini da su ti ciljevi dalji nego u vreme stvaranja evrozone. Umesto da žive u miru i slozi, evropske zemlje posmatraju jedne druge s nepoverenjem i besom. Stari stereotipi oživljavaju, stanovnici severa Evrope optužuju južnjake da su lenji i neodgovorni, a ovi odgovaraju evociranjem sećanja na postupke Nemačke u dva svetska rata.

Evrozona je rođena s greškom. Struktura evrozone, njena pravila, propisi i upravljačke institucije glavni su krivac za loše ekonomske performanse regiona, uključujući i nekoliko ekonomskih kriza. Snaga Evrope je bila u njenoj raznolikosti. Sigurno nije lako osigurati funkcionisanje jedinstvene valute u regionu sa tako velikim ekonomskim i političkim razlikama. Jedinstvena valuta podrazumeva fiksni kurs razmene između zemalja i jedinstvenu kamatnu stopu. Čak i kada su ti parametri podešeni tako da odgovaraju okolnostima u najvećem broju zemalja članica, zbog veoma velikih ekonomskih razlika potreban je dodatni skup mehanizama koji će pomoći onim zemljama kojima zajedničke politike nisu prilagođene. Evropa takve mehanizme nije izgradila.

Što je još gore, u strukturu evrozone su ugrađene već gotove ideje o tome šta je potrebno za ekonomski uspeh – na primer, ideja da centralne banke treba da se fokusiraju isključivo na inflaciju, za razlliku od sistema federalnih rezervi u Sjedinjenim Državama koji je zadužen da vodi računa i o nezaposlenosti, ekonomskom rastu i stabilnosti. Problem nije samo u tome što struktura evrozone ne uzima u obzir ekonomsku raznolikost Evrope, već i to što njena organizacija i temeljna pravila i propisi nisu projektovani tako da promovišu rast, zaposlenost i stabilnost.
07

Kako su dobronamerni državnici u pokušaju da stvore jaku i jedinstvenu Evropu izgradili nešto što daje upravo suprotne rezultate? Kreatori jedinstvene valute su se rukovodili skupom ideja o funkcionisanju ekonomije koje su u njihovo vreme bile veoma popularne, ali su pogrešne. Verovali su u tržište, ali nisu razumeli ograničenja tržišta i sve ono što je neophodno da bi tržište funkcionisalo. Slepa vera u tržište se ponekad opisuje kao tržišni fundamentalizam, ponekad kao neoliberalizam. Tržišni fundamentalisti su verovali da je jedini zadatak države da osigura da stopa inflacije bude niska i stabilna, a tržište će se samo pobrinuti za rast i prosperitet za sve. Posle globalne finansijske krize 2008, tržišni fundamentalizam je izgubio kredibilitet u većem delu sveta, ali i dalje opstaje i cveta u Nemačkoj, dominantnoj zemlji unutar evrozone. Uprkos brojnim novim činjenicama koje govore drugačije, njegovi zagovornici insistiraju na starim stavovima sa toliko samouverenosti da se njihova vera s pravom može opisati kao ideologija. Slične ideje koje su MMF i Svetska banka nametali čitavom svetu imale su za rezultat izgubljenih četvrt veka u Africi, izgubljenu deceniju u Južnoj Americi i tranziciju u Sovjetskom Savezu i istočnoj Evropi čiji su rezultati bili, najblaže rečeno, razočaravajući.

Nemačka se predstavlja svetu kao primer uspeha i uzor koji svi treba da slede. Od 2007. do danas njena ekonomija je porasla 6,7%, što daje prosečan godišnji rast od svega 0,8% – u normalnijim okolnostima to bi se smatralo neuspehom. (Poređenja radi, godišnja stopa rasta u SAD je u istom periodu iznosila 1,2%.) Takođe treba imati na umu da su reforme sprovedene u Nemačkoj pre krize, početkom dvehiljaditih – kada je redukovan sistem socijalne zaštite – najviše pogodile radnike, naročito one najsiromašnije. Dok su realne nadnice stagnirale (prema nekim izveštajima i opadale), jaz između ljudi na dnu i na sredini lestvice se uvećavao – za oko 9% tokom samo jedne decenije. U prvim godinama novog veka siromaštvo i nejednakost su takođe porasli. Nemačka je uspešna samo u poređenju sa drugim zemljama evrozone.

Možda je prirodno to što lideri evrozone za sadašnje stanje krive žrtve – zemlje u recesiji ili depresiji. Možda je prirodno što odbijaju da prihvate odgovornost za velike institucije koje su izgradili, a na čijem se čelu sada nalaze. Ali, osim što nije fer, prebacivanje krivice na žrtve nimalo ne doprinosi rešavanju problema.

Ne treba da nas iznenadi to što je na rezultat referenduma o brexitu u Velikoj Britaniji Evropa odgovorila istim onim oštrim tonom kojim je dočekala rezultat referenduma u Grčkoj 2015. Herman Van Rompuy, bivši predsednik Evropskog saveta, izražava široko rasprostranjeno uverenje kada kaže da je Kameronova odluka o održavanju referenduma bila “najgora politička odluka u nekoliko poslednjih decenija”. Tom izjavom on pokazuje duboki prezir prema ideji demokratskog pozivanja na odgovornost. To je i očekivano: kad god im se pruži prilika, glasači se izjašnjavaju protiv evra, Evropske unije i evropskog ustava. Štaviše, ankete organizovane u vreme brexita pokazale su da i u ostalim zemljama većina glasača ima negativan stav prema EU (uključujući Grčku, Francusku i Španiju).

Naravno, ekonomske i političke posledice brexita će u velikoj meri zavisiti od odgovora Evrope. Većina posmatrača pretpostavlja da u Evropi ipak neće prevagnuti samodestrukcija. Verovatno je u najboljem interesu obe strane da se što pre pronađe najpovoljniji modus ekonomske saradnje u skladu sa demokratski izraženom voljom glasača sa obe strane Lamanša. Koristi od trgovinske i ekonomske integracije su obostrane. Ako EU ne odustane od stava da je bliža ekonomska integracija uvek poželjna, može se očekivati da će pokušati da uspostavi najtešnje veze koje su u sadašnjim okolnostima moguće. Sve što bi EU mogla preduzeti da kazni Veliku Britaniju imalo bi jednako snažan kontraefekat, pa bi tako i sebi napravila veliku štetu. To što su evropske berze zabeležile pad, a evropske banke razne poremećaje, pokazuje da je brexit loša vest i za Evropu.
09

Ali, Žan-Klod Junker (Jean-Claude Juncker), ponosni arhitekta luksemburškog mehanizma za izbegavanje plaćanja korporativnih poreza, sada šef EU komisije, izabrao je tvrdu liniju, što je donekle razumljivo – verovatno ne želi da bude zapamćen u istoriji kao čovek u čijem mandatu je počeo raspad Evropske unije. Juncker zastupa stav da Evropa mora biti nepopustljiva u kažnjavanju i da ne sme ponuditi Velikoj Britaniji ništa više od onoga na šta ona ima pravo na osnovu globalnih sporazuma (kao što je Svetska trgovinska organizacija), jer će u protivnom i drugi požuriti da izađu iz EU. Kakav odgovor! Po Junckerovom mišljenju Evropu ne treba da drže na okupu prednosti članstva u zajednici – korist koja premašuje gubitke, ekonomski prosperitet, solidarnost, ponos na evropski identitet. Ne, Evropu treba spasavati pretnjama i širenjem straha od onoga što sledi ako neka zemlja napusti zajednicu.

Evro se često opisuje kao loš brak. Loš brak je zajednica dvoje ljudi koje verovatno nije ni trebalo vezivati zavetima koji navodno treba da važe zauvek. Slučaj evra je mnogo složeniji: to je zajednica 19 veoma različitih zemalja. Kada bi par završio kod bračnog savetnika, savetnici stare škole bi pokušavali da otkriju kako da brak učine funkcionalnim. Današnji savetnici prvo pitaju: Je li ovaj brak vredan spasavanja? Troškovi razvoda – finansijski i emocionalni – mogu biti veliki. Ali, troškovi ostajanja u zajednici mogu biti još veći.

Jedna od prvih lekcija u ekonomiji glasi da ne vredi plakati nad prolivenim mlekom. Što je bilo, bilo je. U ovom trenutku pravo pitanje je šta se sad može učiniti, imajući u vidu situaciju u kojoj smo se našli. Političari na obe strane Lamanša treba da se fokusiraju na skrivene izvore besa; kako je moguće da u jednom demokratskom sistemu politički establišment čini tako malo da reši probleme tako velikog broja ljudi, i kako se to može promeniti; kako unutar svake zemlje, uz podršku potrebnih prekograničnih aranžmana, stvoriti novu i demokratičniju Evropu čiji će cilj biti da obezbedi blagostanje građana. Neoliberalna ideologija koja vlada već trećinu stoleća i odigrala je važnu ulogu u izgradnji evrozone to ne može učiniti. To ne možemo postići ni ako zaboravimo na razliku između sredstava i ciljeva – evro nije cilj po sebi, već samo sredstvo koje će doneti više zajedničkog prosperiteta ako se njim dobro upravlja, i niži životni standard za mnoge ili možda većinu građana ako se njim loše upravlja.

Imamo dosta razloga za pesimizam, ali sada su nam važniji razlozi za nadu: činjenica da toliko ljudi širom Evrope još uvek veruje u evropski projekat, da čak i u zemljama u kojima vlada očaj još postoji nada da se EU može reformisati i da će se to dogoditi. Širom Evrope ima političkih lidera koji su u politiku ušli jer još veruju da demokratske politike mogu osigurati promene koje donose prosperitet. Širom Evrope ima ljudi, mnogi od njih su mladi, koji su u desetinama hiljada izlazili na ulice da zahtevaju jednu drugačiju Evropu, u kojoj novi trgovinski sporazumi neće služiti samo korporativnim, već i širim društvenim interesima.

Alternativna rešenja koja mogu doneti istinski zajednički prosperitet postoje: pred nama je izazov da izvučemo pouke iz prošlosti i naučimo kako da izgradimo novu ekonomiju i politiku budućnosti. Nadam se da će ovaj šok proizvesti talase na obe strane Lamanša i otvoriti put do nove, refromisane Evropske unije.

Tekst je preuzet iz autorove knjige “Evro i pretnje budućnosti Evrope”, koju će izdavačka kuća Allen Lane objaviti 16. avgusta ove godine.
The Guardian, 10.08.2016.

Peščanik.net, 14.08.2016.

Zašto glasači ignorišu stručnjake?

11

U vreme kada su 23. juna britanski državljani izašli na birališta kako bi odlučili hoće li njihova zemlja i dalje ostati članica Evropske unije, nije nedostajalo saveta u korist ostanka u Evropi. Strani lideri i ugledne ličnosti tada su izrazili nedvosmislenu zabrinutost zbog posledica mogućeg izlaska, a velika većina ekonomista je slala ozbiljna upozorenja i činjenice da bi napuštanje EU za sobom povlačilo i značajnu – enormnu – ekonomsku cenu.

Pa ipak, upozorenja su ignorisana. Ankete uoči referenduma a posebno “YouGov” – istraživanje javnog mnjenja koje je odgovaralo na pitanje zašto birači koji su glasali za izlazak nisu imali poverenja u bilo kakve savetodavce. Oni nisu želeli da se njihova odluka oslanja na bilo kog političara, akademika, novinara, međunarodnu organizaciju ili think-tank institucije. Kao jedan od lidera kampanje za izlazak iz EU, Britanski sekretar pravosuđa Michael Gove se otvoreno izjasnio tim povodom, rekavši da je “narodu u ovoj zemlji je dosta stručnjaka.”

Deluje primamljivo odbaciti ovakav stav kao “trijumf strasti nad racionalnošću”. Pa ipak, obrazac koji se uočava u slučaju Brexita i Britanije deluje čudnovato poznat: u Sjedinjenim Američkim Državama, republikanski glasači oglušili su se o savete stručnjaka, imenujući Donalda Trampa za predsedničkog kandidata svoje stranke; u Francuskoj, Marin Le Pen, liderka ultradesničarskog Nacionalnog fronta podstakla je tek malo razumevanja među stručnjacima iako ima snažnu podršku naroda. Povuda, značajan broj građana postali su neprijateljski nastrojen prema poznavaocima.

Otkuda ovo i ovoliko ogorčenje prema nosiocima znanja i stručnosti? Prvo objašnjenje je da mnogi glasači pridaju malu vrednost mišljenju onih koji nisu uspeli da ih upozore na rizik od finansijske krize iz 2008. Kraljica Elizabeta II je govorila u ime mnogih kada je u jesen 2008. prilikom posete Londonskoj školi ekonomije (London School of Economics) upitala “zašto i kako to da niko nije video da ekonomska kriza dolazi”. Osim toga, sumnja i podozrenje da su ekonomisti “zarobljenici” finansijske industrije, u čijim se rukama nalaze, izražena u film Inside Job 2010., još uvek nisu otklonjeni. Obični ljudi su ljuti zbog, kako smatraju, izdajstva intelektualaca.

03

Većina ekonomista, a kamoli stručnjaci u drugim disciplinama, smatraju takve optužbe kao nepravedne jer se samo nekoliko njih posvetilo i specijalizovalo za istraživanje razvoja i ciklusa ekonomije i finansija; pa ipak, njihov kredibilitet ozbiljno je narušen. Jer, dosad se niko nije izjasnio krivim, odgovornim za patnje koje su usledile nakon što je kriza počela, a krivica je postala kolektivna.

Drugo objašnjenje ima veze sa politikom koju zagovaraju eksperti. Ovi su stručnjaci na meti optužbe, pre svega zbog zbog svoje pristrasnosti – i to ne nužno zato što su “zarobljeni” nekim ili nečijim “posebnim interesima”, već naprosto stoga jer, u ime svoje profesije i njenih principa, podržavaju mobilnost radne snage preko svih granica – zato što su za liberalizaciju trgovine, i globalizaciju uopšte.

07Ima, doduše, materijala, potvrde u ovom argumentu: iako nisu svi ekonomisti – a sigurno ne svi društveno-naučni radnici – ti koji bespogovorno zagovaraju međunarodne integracije, nesumnjivo je da su oni daleko naklonjeniji u isticanju prednosti globalizacije i liberalizacije nego što je to prosečni građanin.

Ovo ukazuje na treće i najubedljivije objašnjenje: dok stručnjaci naglašavaju opšte koristi od otvorenosti sveta bez granica, istovremeno gaje tendenciju ka zanemarivanju ili minimiziranju posledica koje ovi globalni procesi imaju po određene profesije ili društvene grupe i zajednice. Oni smatraju da su imigranti – kojima je Dejvid Kameron pripisao trijumf kampanje za izlazak iz EU – neto korist za privredu; međutim, oni ne obraćaju pažnju na to što radnici trpe posledice otvorenog svetskog tržišta; radnici trpe pritisak usled pada plata, a tu je i nedostatak stanova, prepune škole, kao i prevaziđeni zdravstveni sistem. Drugim rečima, obični ljudi okrivljuju svoje intelektualce jer su ravnodušni.

Iza ovakve kritike na račun intelektualnih elita uglavnom leže valjani razlozi. Kao što je to već istakao Ravi Kanbur sa Univerziteta Kornel, ekonomisti i kreatori politika imaju tendenciju da agregatno to jest  “uopšteno” gledaju na probleme: da ih promatraju združene a ne kao pojedinačne, te da ih sve promatraju samo kroz prozmu srednjoročne perspektive, pretpostavljajući kako tržište funkcioniše dovoljno dobro da bi apsorbovalo veliki deo negativnih šokova. Njihova perspektiva sukobljava se s “ovozemaljskim” problemima običnih ljudi, kojima je više stalo do distributivnih pitanja, imajući različit (često kraći) vremenski horizont i realno strahujući od monopolskog ponašanja.

01

Ukoliko ekonomisti i drugi stručnjaci žele da povrate poverenje svojih sugrađana, ne bi trebalo da se i dalje oglušuju na ove njihove probleme. Oni, pre svega, treba da budu skromniji u svojim nastupima, trudeći se da izbegavaju deljenje lekcija ostalima. Trebalo bi da svoje političke stavove zasnivaju na raspoloživim dokazima a ne na predrasudama. Trebalo bi, takođe, i da budu voljni na promenu svojih stavova i mišljenja ukoliko podaci ne potvrđuju njihova uverenja. Ovo u velikoj meri odgovara onome što istraživači, zapravo, i čine; međutim, kada govore u javnosti, stručnjaci često nastoje da uproste svoje stavove.

Za ekonomiste, neusiljenost i skromnost podrazumeva da imaju sluha za one kojima su specijalnost druge discipline i delatnosti. U vezi imigranata, trebalo bi da čuju i poslušaju ono što sociolozi, politikolozi ili psiholozi imaju da kažu o tome kakve efekte može izazvati suživot u multikulturalnim sredinama.

Drugo, stručnjaci bi u svom pristupu trebalo da budu detaljniji i konkretniji. Oni bi trebalo da ispitaju uticaj ne samo agregatnog BDP-a u srednjoročnom periodu, kao što su to do sada činili, već i to kakve posledice ostavlja iza sebe sprovođenje određenih politika: kakvi su efekti tokom vremena, kako se odražavaju u konkretnom prostoru i situaciji, i kolika je njihova efikasnost unutar društvenih kategorija. Politička odluka može agregatno biti pozitivna, dakle u kategoriji združenih, grupisanih pojava, ali je u stanju da ozbiljno ošteti neke grupe – što je često slučaj sa merama (vizne, ekonomske, industrijske) liberalizacije.

Treće, ekonomisti treba da krenu i dalje od (obično ispravne) opservacije da se takvi efekti distribucije mogu rešiti preko poreza i socijalnih transfera, i, shodno tome, da rade na njihovom ostvarivanju. Da, ukoliko politička odluka dovodi do agregatnih dobiti, gubitnici u principu mogu nadoknaditi svoj gubitak i primereno ga kompenzovati. Ali, ovo je lakše reći nego učiniti.

U praksi, često je teško identifikovati gubitnike kao i pronaći prave instrumente i načine za njihovu podršku. Tvrditi da se problemi mogu rešiti bez ispitivanja kako i pod kojim uslovima je to izvodljivo bila bi čista intelektualna lenjost. Govoriti povređenima da su mogli biti pošteđeni bola neće im pružiti ništa manje razloga da bi bili manje ogorčeni, ili manje povređeni; takav njihov rečnik i javni nastup tipa “posle bitke svi generali” samo je dolivanje ulja na vatru, čime se dalje raspiruje nezadovoljstvo na račun tehnokratskih stručnjaka.

Iz razloga što je rastuće nepoverenje javnosti prema stručnjacima plodno tle za demagoge, ova situacija predstavlja pretnju po demokratiju. Akademici i političari mogu biti u iskušenju da odgovore odbijanjem, što izgleda kao vrhunac ignorancije i povlačenja u kule od slonovače. Ali, ni to stvari ne čini boljima. Nema potrebe predavati se populistima. Ono što je potrebno jeste imati više iskrenosti, što više smernostii skromnosti, što preciznije analize i što rafiniranija rešenja.

Jean Pisani-Ferry, France Strategie


Šta nemački ekonomisti stvarno misle o svojim američkim kolegama?

01

Istraživanje nemačkog dnevnika Zidojče Cajtung (Süddeutsche Zeitung) pokazuje da su nemački ekonomisti u svom razmišljanju daleko sličniji svojim američkim kolegama nego što se pretpostavlja – i to uporedo s trendom privrednog rasta.

Dosad je veći broj ekonomista verovalo da strategija za smanjenje duga bolje funkcioniše onda kada je ekonomija u dobrom stanju – ovaj pogled nemački ekonomisti preuzeli su od svojih američkih kolega, ubrajajući tu Pola Krugmana i Džozefa Stiglica (Paul Krugman, Joseph Stiglitz)

Većina nemačkih ekonomista podržava Evropsku centralnu banku u kupovini državnih obveznica nasuprot otvorenom otporu Bundesbanke i vodećih ortodoksnih ekonomista Nemačke. Na rast kamatnih stopa se ne gleda kao na dobar instrument za borbu protiv špekulativnih mehura.

Kad god je bio zamoljen da prokomentariše stavove američkih ekonomista, Volfgang Šojble (Wolfgang Schäuble) odmah reaguje kiselim tonom. Ovaj osećaj je uzajaman. Nemački Federalni ministar finansija nije izvukao nikakve pouke iz krize, žali se Pol Krugman – dakle, dobitnik Nobelove nagrade izgleda da je predstavnik većinskog dela svoje branše s druge strane Atlantika i Engleskog kanala: Amerikanci u odnosu Nemce; Nemci u odnosu na Britance.

Od početka finansijske krize rovovi su se postepeno ukopavali sve dublje, barem se tako čini. Tu nalazimo na Anglo-Amerikance, koji uvek daju prednost obezbeđivanju jeftinog novca kako bi privredu otrgli od krize. Ovde nailazimo na čuvare stroge monetarne i fiskalne politike, koje rade u odbranu nemačkog ministra finansija, a koji je svoje nade povezao s višim kamatnim stopama i brzim i odlučnim budžetskim rezovima: to su stručnjaci kakve ima Nemačka federalna banka, Dojče Bundesbank (Deutsche Bundesbank), njen predsednik Jens Weidmann, direktor minhenskog instituta “Ifo” Hans Verner Sin (Hans Werner Sinn) i predsedavajući nemačkog Saveta ekonomskih eksperata Christoph Schmidt.

02

Misle li nemački ekonomisti poput nemačke vlade?

To je ono što tvrdi uobičajeni cliché. Stvarnost je, ipak, drukčija : u najmanju ruku, barem ne postoje jasno određena mišljenja među stručnjacima u Nemačkoj. Ovo je rezultat ankete više od 1.000 nemačkih ekonomista. Prema ovom istraživanju, brojne navodno tipično nemačke ekonomske pozicije i stavovi su u Nemačkoj sve sporniji  – a prosuđivanja i mišljenja nekih starih stručnjaka više nisu u stanju da osvoje većinu njihovih mlađih kolega. Nemački profesori su u svom ekonomskom promišljanju uveliko nalik Amerikancima – daleko više  nego što bi se moglo očekivati. Štaviše, ova je tendencija u porastu, kako pokazuje obimno istraživanje koje je sproveo internet-portala WirtschaftsWunder u saradnji s Nemačkim ekonomskim savezom (Verein für Socialpolitik).

Mesecima su najugledniji američki ekonomisti javno kritikovali navodnu nemačku “maniju” podsticanja zemalja u krizi da prave teške rezove budžeta i oštra povećanja poreza – da se samo podsetimo emotivnog odjeka koje nezgodne reči “oštra štednja” imaju po obične građane širom sveta. Ovu optužbu su stoički odbacili Nemačka savezna vlada i drugi zvanični organi ove najveće evro-ekonomije, iako se sa suštinom američkog kriticizma slagao najmanje jedan od pet nemačkih kolega. A još jedna petina nemačkih ekonomista smatralo je opravdanom  uzdržanost Amerikanaca po pitanju nemačkih mera štednje, ali da, “ipak, Evropa nije imala drugog izbora”. Samo 12.6% smatra da zvanična nemačka politika mora biti korigovana u svakom pogledu.

Pre samo pet godina, u jednom prethodnom istraživanju, tek je jedva 18% nemačkih ekonomista percipiralo je da bi nemačka vlada mogla da fundamentalno stabiliše privredu većom potrošnjom jeftinijeg novca, u zavisnosti od stanja ekonomije kao i, u izvesnoj meri, (dotad samo po američkim kolegama preporučljivog) dodatnog zaduživanja. Od tada je procenat onih koji zastupaju ovaj stav udvostručen, dostigavši 36%. Više od polovine nemačkih stručnjaka veruje da jačanje ekonomije ima smisla (a ne mere oštre štednje, koje zastupa zvanična nemačka politika), barem u izuzetnim slučajevima poput globalne recesije, nakon kraha Lehman Brothers iz 2008. Čak se ni jedan u deset nemačkih ekonomista danas strogo ne protivi ovom pristupu. U prvom istraživanju 2006. godine – pre početka finansijske krize – skoro jedan od troje nemačkih ekonomista gajilo je ubeđenje da bi osnaživanje privrede bio uzaludan poduhvat. U to vreme, učešće pristalica američke škole mišljenja (pojeftinjenje novca, dakle pokretanje privrede, a što znači i ulazak u nove cikluse zaduživanja) iznosio je nešto preko 12%.

07

Gotovo 70% nemačkih ekonomista sada se slaže sa Krugmanom

Ono što je jasno poraslo među nemačkim ekonomistima jeste procenat onih koji kažu da bi se vladini dugovi bolje i brže smanjivali onda kada i ekonomija funkcioniše prilično dobro, kao što su Krugman i ostali ugledni američki ekonomisti stalno i žustro branili i isticali. U međuvremenu, skoro 70% nemačkih ekonomista složilo se s ovim Krugmanovim stavom; tokom 2010.godine, stopa onih koji su tako mislili bila je nešto preko 60%. Ovo se ne slaže dobro sa švapskom krutom doktrinom, prema kojoj se potrošnja mora smanjiti, a porezi povećati, bez obzira koliko se dobro ili loše ekonomija razvija. Goruće pitanje – upravo ovo pitanje – zadnjih je sedmica podelilo stručnjake kada se radilo o problemu spašavanja Grčke iz dužničke krize. Da li je bolje da se prvo naprave ozbiljni budžetski i finansijski rezovi, da li prvo žestoko smanjiti potrošnju, ili bi, nasuprot tome, privredu trebalo finansijski stimulisati (ulivanjem jeftinijeg novca u sistem), premda kao prateću meru, kroz obezbeđivanje nesmetanih novčanih tokova?

Još je upadljiviji veliki jaz između nemačko-američkih klišea o koncepcijskim razlikama i istraživanja vezanih za krizne strategije centralnih bankara. U poslednjih nekoliko godina, nemački direktori centralne banke imali su prostora i vremena za korekcije – umesto da smanje kamatne stope ili da kupuju državne obveznice, kao što su to učinile njihove američke i britanske kolege još na samom početku finansijske krize. Axel Weber i Juergen Stark čak su podneli ostavke u znak neslaganja po ovom pitanju.

Čak je i po ovom pitanju većina nemačkih ekonomista usvojila pragmatičan američki pristup. U ovom istraživanju, oko dve trećine njih reklo je da monetarni nadzornici-čuvari u krajnjoj instanci moraju da intervenišu kao zajmodavci, a u cilju sprečavanja panične rasprodaje na tržištima. Čak jedan od pet nemačkih ekonomista bezrezervno smatra ovu meru dobrom; skoro polovina njih je po ovom pitanju uzdržano. Bundesbanka, sa 27% onih koji zagovaraju njene mera, dakle manjinom, potpuno odbacuje takvu meru.

08

1002 Istraživača

Samo je nekoliko istraživača dobro poznato javnosti, kao što je to slučaj sa direktorom Ifo Hansom-Vernerom Sinom (Hans-Werner Sinn), ili Jensom Vajdmanom iz Bundesbanke. Šta je sa ostalima? Šta nemački ekonomisti smatraju o krupnim aktuelnim kontroverzi u svojoj disciplini, kakvi su im stavovi kada je reč o finansijskoj krizi, ili šta misle o opadanju ugleda svog esnafa? Neki od 1,002 nemačka ekonomista dali su odgovore na ova pitanja.

Istraživanje je inicirano i evaluirano od strane internet portala WirtschaftsWunder u saradnji sa Nemačkim udruženjem ekonomista (Deutsche Ökonomenvereinigung), Udruženja za socijalnu politiku (Verein für Socialpolitik) i bilo je je zasnovano na prethodna dva istraživanja koje je sproveo nemački Financial Times u 2006. i 2010. Oni su, zauzvrat, takođe uključili neka pitanja vezana za zaposlene,  na osnovu nemačkog istraživanja iz 1982. kao i neka pitanja iz uporednih istraživanja sprovedenih u Sjedinjenim Američkim Državama. Između 28. aprila i 27. maja; svoje odgovore dala je skoro trećina članova Nemačkog udruženja ekonomista, onih koji su prvenstveno zaposleni na univerzitetima, u istraživačkim institutima i u bankama.

Isto važi i za veoma osetljivo pitanje kupovine državnih obveznica od strane Evropske centralne banke (ECB) i kompatibilnosti ove finansijske opearacije sa njenim mandatom. Kritičari poput Ifo direktora Hansa Vernera Sina su mesecima lupali glavu pokušavajući da reše ovaj problem. Ovde, takođe, ortodoksni zagovornici “švapske škole mišljenja” koja zagovara oštre mere štednje, ne bi imali većinu. Samo 36% Sinovih kolega ekonomista misli da direktor ECB-a Mario Draghi ne bi trebalo ni da započinje kupovinu državnih hartija od vrednosti. Više od polovine njih slaže se sa mišljenjem vodećih američkih ekonomista: Dragijeva odluka je bila primerena – iako centralni bankari, prema mišljenju svakog trećeg ispitanika, premašuju formalne uslove svojih mandata. Ali, retko gde se bolje može upotrebiti ona izreka da cilj opravdava sredstva.

Rezultat ankete je po ovom pitanju indikativan. Ove nedelje Evropski sud proglasio je intervenciju ECB-a legalnom. Sledeća odluka je na nemačkom Saveznom ustavnom sudu. Do danas je velika većina najviših nemačkih sudija, kada je reč o njihovim sudskim pretresima na ovu temu, obavljalo konsultacije sa ekonomistima bliskim direktoru Ifo i onima koji se priklanjaju njegovom negativnom stavu. Prema ovom najnovijem istraživanju, izgleda da je  zvanično kategoričko NE u manjini. Na sudskom saslušanju iz 2013. postojala je samo jedna osoba koja je nastojala da odbrani stav ECB-a: Marsel Fracšer (Marcel Fratzscher), direktor nemačkog Instituta za ekonomska istraživanja (DIW) u Berlinu.

10

Ali, zašto je baš u ovom trenutku došlo do priklanjanja nemačkih ekonomista  američkom stavu?

Čak i kada imaju u vidu jednu od omiljenih tema Amerikanaca, nemački ekonomski stručnjaci ne nastupaju toliko “germanofilski” kao što bi se prema klišeu moglo očekivati: ne ističu nemačke enormno velike izvozne viškove. Već godinama, ekonomisti poput Pola Krugman i Džozefa Stiglica prigovaraju Nemcima zbog obima njihovog izvoza u odnosu na njihove kupovine u drugim zemljama, odnosno na premali uvoz iz dotičnih država. U 2014. godini, ti su izvozni viškovi dostigli rekordnih 220 milijardi evra – umesto da jačaju privredu, pojeftine novac, ukinu strogu štednju i povećaju uvoz iz drugih zemalja. Ova kritika je pobijena od strane federalne vlade i nemačkog Saveta stručnjaka, i to u atmosferi velike napetosti I revanšizma. Prema istraživanju, samo solidna petina nemačkih stručnjaka smatra da bi se trgovinski suficit mogao ispostaviti kao problematičan po Nemce. Oko 30% njih priznaje da bi ovaj suficit mogao da predstavlja problem, ali da se on mora rešiti. Njega pre svega treba da reše oni koji izvoze previše a uvoze premalo: zemlje sa deficitom.

Jedan od tri nemačka ekonomska stručnjaka veruje, poput mnogih američkih kolega, da je ova neravnoteža problematična i da je na nemačkoj Federalnoj vladi odgovornost i dužnost da došrinesu smanjivanju svojih viškova odnosno suficita, na primer, da obezbede da građani mogu da potroše više svog novca, što će, potom, dovesti do povećanja uvoza – a ovo dovodi do suzbijanja nedovoljnog uvoza. Skoro 40% nemačkih ekonomista kaže da bi domaći podsticaji morali da budu ojačani, i to na trajnoj osnovi.

I dalje ostaje pitanje: zbog čega su nemački ekonomisti toliko naklonjeni anglo-američkom stavu o potrebi za većom potorošnjom? Za to vreme široka javnost veruje u suprotno: u “urbani mit”, odnosno da nemački stručnjaci stoje nasuprot američkih. A to nije tačno.

09

Naravno, realnost se često razlikuje od pojava. Samo je nekoliko ekonomista, zapravo, poznato široj javnosti, a oni su ti koji oblikuju sliku i “pojavnost”. Drugo objašnjenje je da Amerika i dalje postavlja standarde na akademski način. Od svakog ko ima karijerne ambicije očekuje se da svoje članke objavljuje u američkim časopisima. I to je razlog zašto se profesori često sele, barem privremeno. Pre samo nekoliko godina, u 2010. godini, skoro 45% ispitanika, kako se navodi u istraživanju, nikada nisu radili u inostranstvu. Od tada je stopa pala za skoro deset procentnih poena. U međuvremenu dve trećine naučnika je napustilo domovinu na duži vremenski period.

Ko god je boravio u Sjedinjenim Državama, izgleda da je počeo da ceni jednu određenu, specifičnu prednost: profesor ekonomije će u SAD daleko lakše ući u politiku a potom se vratiti akademskom životu, nego što je to slučaj u Nemačkoj, zbog komplikovanih zakona o javnoj službi. Više od polovine nemačkih ekonomista priželjkuje da u Nemačkoj, kao sada u Americi, takođe bude lako prebacivati se iz akademskog u politički život i obratno. Naravno, zaključuje svoj članak Tomas Frike u Zidojče Cajtungu, velike su šanse da nemački ministar finansija neće ceniti takav obim američkog uticaja.

Thomas Fricke (InetEconomics)


Helikopterski novac: Maska za finansiranje deficita kratkoročnim pozajmicama

01

Izraz “Helikopterski novac” potiče od živopisne slike koju je stvorio američki ekonomista Milton Fridman: bankar Centralne banke zasipa državnim obveznicama gomilu zahvalnih stanovnika. U skorije vreme, pojam je ponovo promovisao Ader Tarner (Adair Turner), bivši predsednik finansijskog regulatora Velike Britanije, u svojoj knjizi „Između duga i đavola“. Takođe je zadobio naklonost kralja obveznica Bila Grosa (Bill Gross), pa čak i centralnih bankara kao što je Ben Bernanke, bivši predsednik američkih Federalnih rezervi, i Marija Dragija, predsednika Evropske centralne banke. Evo kako na ovaj fenomen doštampavanja novca gleda Džon Kej, gostujući profesor Londonske škole ekonomije i kolumnista Fajnenšel Tajmsa.

00Niko, naravno, ne predviđa da će “helikopterski novac” zasta padati s neba, „iz helikoptera“. Oni koji pominju helikopterski novac imaju na umu da će vlasti, tokom recesije, povećati troškove na način koji bi direktno stimulisao potrošnju privatnog sektora. Idealni format u kojem se preduzima zaduživanje jesu papirne novčanice, za koje se ne plaća nikakav interes niti ih treba otplaćivati. Zato je ideja “bacanja para iz helikoptera” tako privlačna.

Ali, naravno, čak i ako su srećni dobitnici novca bačenog iz helikoptera otišli pravo u kafanu kako bi proslavili svoju srećnu zvezdu, poreznik će taj novac vratiti u bankarski sistem do kraja dana, a državne obveznice završiće nazad u trezorima centralne banke. Novac rasut iz helikoptera ne daje domaćinstvima razloga da u svojim novčanicima drže dodatne obveznice, ne motiviše prodavnice da više novca čuvaju u svojim kasama, odnosno ne stimulišu banke da drže više para u svojim filijalama.

05Zagovornici helikopterskog novca misle da se zaduživanje koje države preduzimaju na ovaj način ne računa – da li zato što je taj novac neotkupljiv (tj. ne mora se vratiti), a nema ni stvarno bilo čije odgovornosti; ili zato što se kanališe kroz centralne banke. Takozvani Mastrihtski kriterijumi, koji se tiču zaduženosti i dugova EU država, a koje prikuplja Evropska komisija, iako se tiču zaduženosti EU članica, ne uzimaju u obzir bilanse centralnih banaka unutar evrozone.

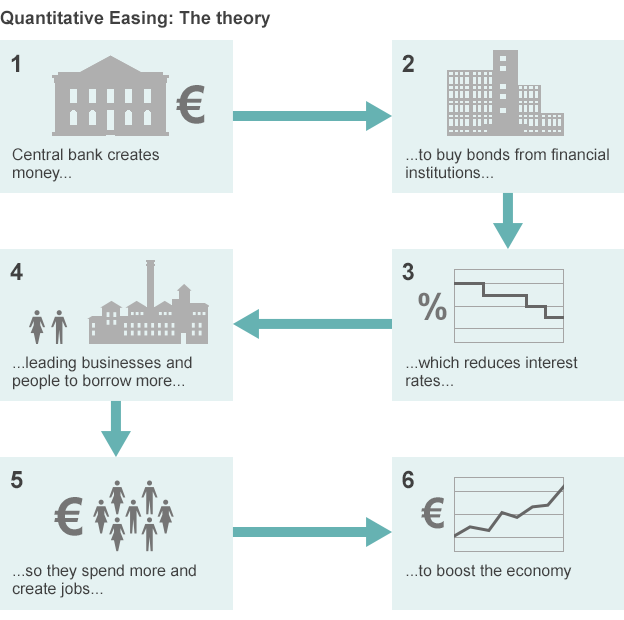
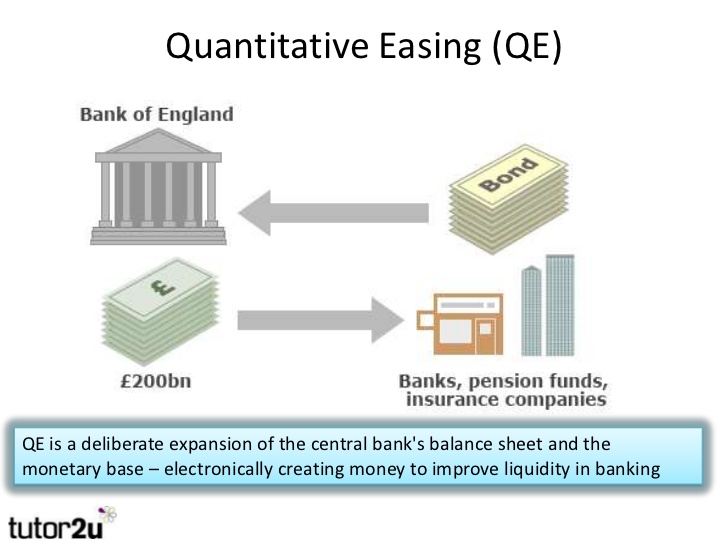
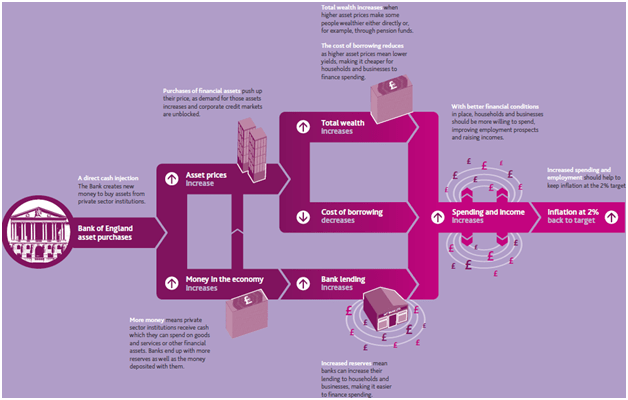
Nasuprot tome, zvanična brojka za ukupan državni dug Velike Britanije uključuje sredstva i obaveze Banke Engleske (kao i kupovnu šemu imovine, koja drži 375 milijardi funti britanskog državnog duga kojeg je Banka Engleske kupila u ime i za račun “kvantitativnog popuštanja”).

02Ako se već dosad niste zbunili, bićete ukoliko želite objašnjenje kako se razni negativni i pozitivni bilansi, koje imaju evrozonske centralne banke sa Evropskom centralnom bankom (ECB), uklapaju u ovu sliku; ili – ukoliko želite objašnjenje kako će se eventualni gubici koje će ECB na kraju napraviti zaduživanjem kroz problematične kolaterale nacionalnih banaka, tj zaloga ili hipoteka diskutabilne vredosti, odraziti na njene finansijske knjige i obračune.

04Tajna svega ovoga proizilazi iz uverenja da centralne banke nikada ne mogu biti nesolventne, jer one uvek mogu da štampaju novac, a da novčanice nisu razmenljive ni za šta drugo izuzev za – druge novčanice. Ipak, vi ih, zapravo, možete otkupiti tako što ćete ih koristiti kako biste platili vaše poreze; takođe, i ukoliko centralne banke naštampaju dovoljno takvog novca (da bi on počeo da gubi svoju vrednost).

Kada se na stranu ostave sve priče i teorije, realnost je ponovo kristalno jasna: Helikopterski novac predstavlja finansiranje deficita kroz kratkoročne kredite.

03Pisac ovih redova, ekonomista Džon Kej ne misli da je vođenje ove i ovakve ekonomske politike loša ideja, iako konzervativac i šef britanskog trezora Džordž Ozborn i nemačka kancelarka Angela Merkel zastupaju drukčiji stav. Ovom činjenicom se, međutim, naglašava kako postoji realna potreba da zagovornici ovakve „helikopterske šeme“ treba da samo valjanim argumentima ubeđuju političare i javnost da podrže plan – ali da ga nikako ne odobravaju ukoliko je ova šema predstavljena na jednostavan, uopšten i netransparentan način.

Sada je na delu nekonvencionalna monetarna politika; kejnzijanska fiskalna ekspanzija je van igre. Čak i ako predstavljaju istu stvar.

Po svemu sudeći, iedna bolja ideja i dalje će biti finansiranje deficita kroz dugoročno zaduživanje. Kada se realne kamatne stope na državne obveznice s rokom dospeća od 50 godina približe nuli, onda je malo razloga za brigu zbog svežeg duga koji se ostavlja i nameće našoj deci. Siguran sam, zaključuje Kej, da bi ta deca radije želela da žive u svojim sopstvenim kućama i budu u stanju da gaze mostovima koji će nadživeti njihove roditelje.

John Kay, 2 Jun 2016.

Social Europe (Preuzeto sa bloga Džona Keja u listu Fajnenšel tajms)

https://www.socialeurope.eu/2016/06/helicopter-money-disguise-debt-financing-funded-short-term-borrowing/

Startap jednorozi i smrt dinosaurusa

Da odmah zaključimo na početku priče: iako stručnjaci tvrde da su startup kompanije vredne milijarde dolara precenjene, neki od njih, ipak, znaju razloge zašto i vrednost  javno listiranih kompanija takođe može biti i te kako precenjena.

Naime: Tradicionalni P/ E odnos od 15-20+ (uprošćeno: procena da će tradicionalne tj “staromodne” kompanije raditi na uobičajen “stari” način poslovanja još barem 15 do 20 godina) verovatno je previše optimističan, u odnosu na to koliko će još dugo budući novčani tokovi i operativne profitne margine velikih i staromodnih „dinosaurus“ kompanija moći da opstaju. Kraće rečeno: iako možda ponekad i precenjene, na duge staze najveći jednorozi imaju svoju isplativost a i izvesno svetlu budućnost – veću nego što je imaju „dinosaurus“ kompanije, koje posluju na glomazan, staromodan i nefleksibilan način.

…Osim ukoliko se dinosaurusi, u međuvremenu, ne inoviraju i prilagode daleko bržim tempom nego što to čine sada (ili, u veoma kratkom roku, steknu svoje talentovane informatičare), za očekivati je da će „S&P 500 Dinosaurusi“ biti prekinuti u svom napredovanju i, zapravo, uništeni jednim beskrajnim stampedom startaperskih jednoroga sazdanih na venčer kapitalu – jednoroga koji će, svojim softverskim i web-marketinškim rešenjima opustošiti sve „male mozgove“ dosadašnjih poslovnih „reptila“.

U poslednje vreme je postalo moderno i “trendi” ukazivati na to da su Jednorozi precenjeni.

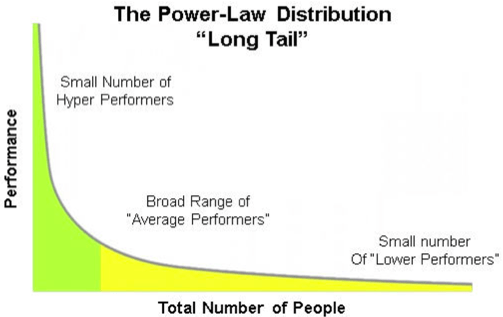
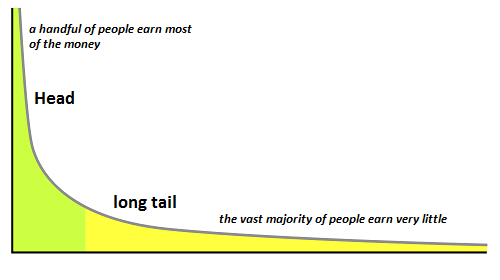
Ono što je izvesno jeste kako u ovom trenutku postoji zaista veliki broj startup firmi vrednovanih na jednu ili više milijardi dolara, nastalih nedavno i „niotkuda“. I dok su neke od njih na dobrom putu i imaju velike izglede da postignu ogromne dobitke i poslovne pobede (Uber, Xiaomi, Airbnb), verovatno da ima isto toliko i gubitnika. Ovo se, međutim, dešava upravo zbog tih asimetričnih rezultata, kada većina jednoroga postaje “precenjeno”. Takođe, usled toga što se nekolicini startapera posrećilo da se vinu nebu pod oblake – a shodno Pravilu jačeg (Power Law) – po tom će zakonu i statistici, nažalost, oni koji su ostali „odmah ispod crte“, i nalaze se takođe u 80% onih kojima se nije posrećilo pa su u „ligi gubitnika“ uvek biti jako teško da se u budućnosti probiju naviše, jer će vrednost njihovih startap firmi trpeti žestoko potcenjivanje na tržištu, srazmerno snazi rasta onih koji su na njemu uspeli. Tu je i Paretovo pravilo „20-80“). Pravilo jačeg, u praksi, znači da većina fondova rizičnog kapitala živi u svetu Zakona moći ili Pravila odnosa snaga, gde najbolja investicija vraća više novca od ostatka čitavog fonda, drugi najbolji vraća više od svih ostalih zajedno, i tako dalje.

02

Priroda rizičnog tj. venčer kapitala je takva da če za svaku datu kategoriju, po jedan Veliki gorila (a to je svaki peti startaper kome se posreći) „pobeći“ će s najvećom zaradom, dok će preostale šimpanze i majmuni (njih 80%) vredeti malo – ili nimalo. Ali pre nego što prašina slegne i stvari konalno postanu jasne, svi majmuni (i njihovi investitori) žele da veruju kako će se baš njima zalomiti da budu ta „Srećna petina“ tj. da će postati „Veliki prokleti gorila“… nažalost, gotovo svi su, u tom trenutku, u zabludi.

Pa ipak, i pored toga što se relativno lako može predvideti buduća smrt mnogih jednoroga i gorila, verovatno da svi mi previđamo činjenicu da su mnoge kompanije koje su javno listirane na berzi (u daljem tekstu “Dinosaurus preduzeća”), u suštini, takođe precenjena.

Zašto treba verovati da je ova postavka o precenjenim dinosaurusima istinita? Za to postoje tri osnovna razloga:

051. Dinosaurus kompanije ne inoviraju svoj biznis. Ovo nije neka nova priča; već je bilo toliko pametnijih i elokventnijih koji su pričali i pisali o ovoj temi (Schumpeter: Kreativna destrukcija – Creative Destruction, Christensen: Inovatorova dilema, The Innovator’s Dilemma), tako da ne treba dodatno isticati ovu poentu. Dinosaurus kompanije postaju lako zavisne od starih i već decenijama trasiranih linija prihoda i profita, pa naknadno ne rizikuju previše ulažući u možda bolje alternative. Vremenom, njihova se poslovna oštrica polako tupi, sve do nivoa uparloženosti i samozadovoljstva.

2. Dinosaurusima predstoji težak period regrutovanja i zadržavanja vrhunskih informatičkih talenata pod svojim okriljem. Dinosaurusi znaju da je tehnologija važna, i čak bi mogli shvatiti da će u veoma bliskoj budućnosti „Softver proždrati svet“, ali, bez obzira na to, većina štrebera sanja da će deonice njihovih startup firmi jednom na berzi vredeti milione dolara, dajući tako prednost ostanka i rada u svom ili nečijem startapu, pre nego se hvatajući za šestocifreni ček koji mu je napisao neki dinosaurus (uz napomenu da vukovi s Volstrita ponekad umeju da plate dovoljno dobro kako bi bili izuzetak od ovog pravila). Kao rezultat toga, dinosaurusi gube konkurentsku borbu za talente iz informatičkih tehnologija, a time i onaj veći rat – rat za inovacije. A onda se igra završava.

3. Dinosaurusi ne razumeju koliko je Internet postao kritičan za marketing. Oni, takođe, ne razumeju od kolike je važnosti da onlajn platforme pridobiju i zadrže kupce, i na taj način podrže operativne marže i buduće profite. Ova treća tačka je možda najsuptilnija, jer većini javno listiranih preduzeća ne mora da bude vidljivo to koliko brzo se njihovi klijenti prebacuju iz oflajna u onlajn poslovanje. Na isti način kao i pomenuti drugi razlog, sticanje i zadržavanje vrhunskih talenata u Internet marketingu je tačka na kojoj se stiče, ili gubi, izuzetno konkurentna uloga kompanija. Ipak, većina dinosaurus kompanija nema pojma koliko im je preko potrebno da se što pre vrate u trku – tako što će zaposliti što više „hakera poslovnog rasta“ – onih marketera, programera, inženjera i produkt menadžera koji će pre svih biti u stanju da učine ne ono što je poželjno već ono što je potrebno. Kao rezultat toga, „hakeri rasta“ kroz svoje uvide inoviraju postojeći biznis i unapređuju ga, ne povinujući se uobičajenim pravilima kojih se drže dinosaurusi.

03

Za sve gore navedeno je od suštinskog značaja sledeće zapažanje: većina javno listiranih kompanija (mahom dinosaurusa) nije primila k srcu kako je kritično važna misija zaposedanja i upotrebe softverskih tehnologija, kao i Internet marketing, koji su za veoma kratko vreme postali ultimativni zahtev za osvajanje poslovne konkurentnosti. Tako je gotovo svaka Dino-firma, i ne bivajući svesna o čemu se radi kao i da se obrazac poslovanja iznenada i drastično promenio, postala izuzetno ranjiva na zahuktale jednoroge, koji već sada proždiru daleko veće, tradicionalno ustrojene kompanije. O ovoj ranjivosti dinosaurusa je pre samo nekoliko dana sjajno izlagao niko drugi do direktor banke JP Morgan Chase, Džejmi Dajmon (Jamie Dimon).

Jednostavno rečeno: prosečna srazmera  javno listiranog preduzeća P/E je 15-20, što znači da Gospodin Tržište pretpostavlja da će neka dinosaurus-kompanija X imati još 15-20 godina kontinuiranog cash & profit poslovanja na uobičajeni, ustaljeni (staromodni!) način. Međutim, ova je pretpostavka strahovito pogrešna, pa će, za manje od deset godina, Dinosaurusa X proždrati neki Jednorog Y.

Dosad ste već govorili u sebi: “Pa, više je nego jasno da ovaj nadobudni venčer-kapital-moron bulazni, nemajući blagog pojma o tome kako kapitalizam i ekonomija funkcionišu. Jer, da je išta od ovoga o čemu piše istina, tržište bi već samo korigovalo i postepeno redukovalo cene akcija i s tim povezanu berzansku vrednost kompanija svake takve, kako on piše, “precenjene” dinosaurusa-kompanije“… zar ne?

Pošto sam tako „uzoran“, kako vi mislite, „venčer-kapitalista“, a i „ekonomista iz fotelje“, složio bih se s tim što kažete, naime: da će gosp. Tržište obično iznaći ravnotežu. Osim što tu, nažalost postoji jedan „mali“ problem: Javno tržište* nije moguće „skraćivati“ i suzbijati tokom dužeg vremenskog perioda – a sigurno ne za pet do deset godina. Ne postoji, zapravo, jedno odgovarajuće sužavanje, ili hedžing, ili derivativni instrument koji bi savladao i „pripitomio“ jednoroga koji proizvodi ovaj efekat preokreta, tako da je jedina praktična alternativa – povinovati se novim poslovnim zakonitostima koje su jednorozi nametnuli.

04

(*Javna tržišta obično drži u vlasništvu i njima upravlja javni ili neprofitni sektor. Javna tržišta imaju više javnih namena: otvaranje novih radnih mesta, malih biznis inkubatora, brendiranje turističkih atrakcija ili pristup svežim, zdravim namirnicama, podizanje vrednosti imovine u poslovnom okruženju, itd. Javna Tržišta su snažan ekonomski motor koji kreira široke preduzetničke mogućnosti – naročito za “obične” građane i imigrante, koji često imaju poteškoća da uđu u mejnstrim ekonomiju. Javna Tržišta su snažni kreatori novih poslova.)

(**Hedžing: Strategija upravljanja rizicima koja se koristi u ograničavanju ili poravnanju verovatnoće gubitka usled fluktuacija cena robe, valuta ili hartija od vrednosti. Hedžing je prenos rizika bez kupovine polise osiguranja.)

Što je upravo ono što gospodin Tržište i čini, a upravo je to razlog što su oni „dosadni“ Jednorozi tako precenjeni – upravo je to i razlog zašto će svi dinosaurusi izumreti.

Ekonomisti MMF: “Staviti neoliberalizam pod lupu”

Danas je očigledno da je kapitalizam odneo prevagu nad socijalističkim i komunističkim društveno-ekonomskim modelom. Ali, iako je iz ove žilave borbe izašao kao pobednik, da li je u stanju i da preživi samog sebe? Zato je, nakon mnogih godina, zapravo decenija koje su jasno i činjenicama ukazivale da “nešto nije u redu s kapitalizmom”, njegovim hroničnim sistemskim greškama počele da se ozbiljno bave najveće, krovne finansijske institucije na globalnom nivou – Međunarodni monetarni fond pre svih. Ili, barem – za početak – neki delovi ove institucije, koji doživljavaju promene u stavu prema strategiji koju MMF već decenijama drži čvrsto zacrtanim.

Fond je, kako donosi Fajnenšel tajms, prvo preispitivao kapitalnu kontrolu a ztim nejednakost, pa sada i fiskalnu štednju. Da li Međunarodni monetarni fond sada gađa daleko širu oblast ekonomske ortodoksije?, piše veliki broj medija, uključujući Fajnenšel tajms, Gardijan, Forbes, Independent i druge, posle objavljivanja teksta vodećih ekonomista MMF u najvažnijem magazinu koji objavljuje ova institucija, Finance & Development.

U članku objavljenom u četvrtak (26.maj 2016.) u svom vodećem časopisu, tri od vodećih ekonomista MMF-a pozabavilo se neoliberlizmom koji je, kako kažu kritičari, glavni lekar kojeg MMF koristi.

Pod naslovom “Neoliberalizam: Precenjen?”, članak je više odraz snažnih debata koje su u toku unutar MMF-a nego zvanični otklon od politike slobodnog tržišta koju Fond odavno zagovara. Izalazak ovog članka dogodio se u istoj sedmici kada je Dejvid Lipton, drugi čovek MMF, suprotno tome, isticao vrednosti slobodnog tržišta i globalizacije kao i potrebe da se oni još mnogo agresivnije zagovaraju i primenjuju. Istovremeno, ovi signali dolaze u vreme u kojem je dominatna politička klima takva da kandidati na izborima i glasači tretiraju tradicionalno zalaganje MMF za još otvoreniju trgovinu sa prezirom, pozivajući na snažnije mere protekcionizma.

05

Ali, čak i upotreba termina “neoliberalizma” je provokativna. Njega obično koriste kritičari slobodnog tržišta koje zagovaraju Fridrih Hajek i Milton Fridman. Mnogo je češća upotreba ovog termina unutar diskursa, recimo, u ovonedeljnom izdanju “Socialist Worker”: “MMF koristi dug kao oružje da forsira opake neoliberalne reforme kod novoizabranih vlada.”

Novi tekst MMF razmatra dva specifična elementa takozvane neoliberalne agende: liberalizaciju kapitalnog računa, ili uklanjanje barijere za tokove kapitala; i fiskalnu konsolidaciju, ili ono što se sada češće zove štednja.

“Postoji mnogo toga u neoliberalnoj agendi što treba toplo pozdraviti “,pišu autori. “Međutim, postoje aspekti neoliberalnog dnevnog reda koji nisu ispunili očekivanja” i njihovo dejstvo je dovelo do “uznemirujućih zaključaka”, uključujući i to da su rezultirali povećanjem nejednakosti koja podriva ekonomski rast.

U intervjuu, Džonatan Ostri, zamenik direktora istraživačkog odeljenja MMF-a i glavni autor članka, izjavio je kako “novi tekst nije osmišljen kao napad na šitavu neoliberalnu agendu ili Vašingtonski konsenzus“. On se, međutim, nada da će ovaj tekst stvoriti uslove za šire razmatranje “neoliberalizma” koji će uslediti ove godine.

08

Ovaj tekst se takođe uklapa u prethodna istraživanja o štednji, nejednakosti do duga i poželjnosti otvorenih kapitalnih računa, koji se uklapa u istraživanja koje on i drugi autori proučavaju od finansijske krize 2008., rekao je Ostri, navodeći i da su ova istraživanja u skladu sa rastućim raspoloženjem u široj zajednici ekonomista.

“Ima mnogo ljudi koji misle isto u ovom trenutku, da, u osnovi, neke aspekte neoliberalne agende verovatno treba preispitati”, rekao je on. “Kriza nam je rekla: ‘Način na koji smo mislili ne može biti u redu’. “

Ostri je priznao da je novi tekst ne odražava “mejnstrim kulturu” u MMF-u i nikada ne bi uspeo da bude objavljen u publikaciji Fonda, do unazad pet godina. “Ali kulture su nešto što se sporo ali ipak pomer “, rekao je on.

Fabio Ghironi, italijanski ekonomista koji predaje na Univerzitetu u Vašingtonu, tvitovao je da novi papir nanosi “štetu mnogima koji su radili na drugim politikama”.

“To! MMF se pridružuje kritici neoliberalizma “, napisao je na tviteru Robert Vent, holandski ekonomista koji je mnogo veći skeptik kada govorimo o rezultatima globalizacije.

10

“Šta se to, dođavola, dešava?”, rekao je u intervjuu Deni Rodrik, turski ekonomista koji predaje na Univerzitetu Harvard i poznat je po svom preispitivanju koristi globalizacije.

Deni Rodrik, koji je profilisan u istom broju MMF-a “Finance & Development” od strane jednog od autora teksta o neoliberalizmu, Prakasha Lounganija, rekao je da je konstantna promena u tonu MMF dobrodošla. Ima, takođe, znakova i da su radovi Ostrija i drugih boraca za promene u odeljenju za istraživanja MMF-u u poslednjih nekoliko godina počeli da prodiru i šire uticaj na jednu sveobuhvatniju politiku MMF, što se ogleda u Fondovom pritisku da se smanji dužnički teret za Grčku.

Međutim, rekao je Rodrik, “definitivno postoji jaz” između odeljenja za istraživanja MMF-a i ostalih odeljenja ove finansijske institucije. “Operativna strana MMF-a, koji je, zapravo, ono mesto gde se “stvari dešavaju”, gde su programi država dizajnirani, gde se pregovaraju uslovi kredita i gde je pristup mnogo ortodoksniji “, rekao je on. “Tu je promena daleko sporija i ide iza ovih razmišljanja odeljenja za istraživanje MMF.”

FT

Kineska privreda: napred, ali sporije

Iako nedostaju procene o industrijskoj proizvodnji, maloprodaji i investicijama, prve naznake bude nadu da je kineska ekonomija konačno ušla u novu, pozitivnu fazu.

Kineska ekonomija je i u aprilu nastavila nešto sporiji rast, opterećena prevelikim kapacitetima industrije uglja i čelika, izveštava portal Bloomberg

Industrijska proizvodnja popela se u aprilu za šest 6 odsto u odnosu na pre godinu dana, mada je oslabila u odnosu na mart, kada je rast bio 6,8 odsto. Tako su i procene ekonomista za ovaj april takođe omašile (važilo je opšte mišljenje da će rast biti 6,5 odsto). Aprilsku maloprodaju su analitičari takođe propustili da tačno prognoziraju – ona je porasla za 10,1 odsto, dok su investicije fiksnih sredstava povećane za 10,5 odsto u periodu prvog kvartala (januar-april) – što je takođe promašilo očekivanja ekonomista, koji su prognozirali rast za 11 odsto.

Nakon klimavog početka 2016. godine koji je bio obeležen padom vrednosti juana, odlivom kapitala i grčevitom preprodajom akcija kineskih firmi na berzama, kineska ekonomija se tokom marta stabilizovala pa čak i neznatno uzdigla. Ovaj trend nastao je na zamašnom talasu novih kredita koje je kineska vlast odobravala poslovnim subjektima, kao i oporavkom na stambenom tržištu. Smanjenje cena i potražnje, ali i blag entuzijazam usled pozitivnih indikatora na tabelama uliva nadu da je kineska ekonomija okrenula novi list. Top lideri su ove nedelje signalizirali odustanak od rasta podstaknutog zaduživanjima i fiskalnim stimulusom, naglašavajući potrebu za razduživanjem, unapređenjem performansi domaće industrije ali  i sečom viška kapaciteta (Fiskalni stimulans se odnosi na povećanje potrošnje vlade ili transfere ili smanjenje poreza. Efektivno, to znači povećanje stope rasta javnog duga, osim što, posebno kejnzijanci, često pretpostavljaju da će stimulans izazvati dovoljno veliki ekonomski rast kako bi se potpuno ili barem delimično popunila ta praznina).

“Svi motori izgubili su zamajac”, rekao je Džou Hao (Zhou Hao) ekonomista u Commerzbank AG u Singapuru. “Politika stezanja biće samo kratkoročna pojava.”

Sporija industrijska proizvodnja usledila je zbog slabe eksterne tražnje (potražnja iz inostranstva), oštrog pada u rudarstvu, visoke energetske potrošnje i sektorskih viškova kapaciteta, uključujući tu i industrije čelika i uglja, kao i sezonskih efekata, navodi se u saopštenju objavljenom nakon što je kineski Nacionalni biro za statistiku objavio podatke. U izveštaju biroa se ističe da je proizvodnja čelika i uglja pala u odnosu na prošlu godinu u ovo vreme.

Maloprodaja je opterećena kočenjem u prodaji automobila, koja je ipak povećana za 5,1 odsto u odnosu na godinu ranije, naspram martovskog skoka od 12,3 odsto, rekao je kineski Nacionalni statistički biro (NBS).

Voziti najmanjom brzinom

Privatne investicije u osnovnim sredstvima redukovane su na najsporiji tempo,koji se ne pamti barem od 2012.

“Zbog slabe potražnje na tržištu, nespremnosti preduzeća da investiraju i tržišnih ulaznih barijera, kineske privatne investicije sa fiksnim sredstvima usporavaju još od početka ove godine”, rekao je u svom saopštenju kineski Zavod za statistiku. “Ovo će naštetiti stalnom rastu i zaslužuje veliku pažnju.”

Nisu, međutim, sve strelice grafikona išle nadole – kupoprodaja kuća nastavlja da raste, što ukazuje na to da pooštravanje mera – osmišljenih da zaustave talas povećanja cena kuća u nekim velikim kineskim gradovima – tek treba da uspori svoj uzlazni zamah na tržištu. Prošlog meseca se zarada od prodaje novih kuća podigla, na 63,5 odsto ukupne zarade od kupoprodaje stambenih objekata (793.7 milijardi juana, što je 122 milijarde dolara) u odnosu na april prošle godine, prema proračunima Bloomberga a na osnovu podataka kineske NBS. Povećanje je pratio porast od 71 odsto u prethodnom mesecu.

Najsvežiji podaci ukazuju da je kineska primena najširih mera novog kreditiranja industrije rasla manje nego što se to očekivalo prošlog meseca. Kako kaže Narodna banka Kine, agregatno finansiranje u aprilu je iznosilo 751 milijardi  juana, što je ispod prognoze svih 26 analitičara koje je pratio Bloomberg.

Centralna banka Kine je nastojala da uveri investitore kako će monetarna politika nastaviti da podržava privredu nakon oštrog usporavanja novih kredita. Usporavanje je uglavnom nastalo zbog primene programa kojim je skup lokalni javni dug zamenila za jeftinije municipalne obveznice, i to sa ne manje od 350 milijardi juana takvih svopova sprovedenih prošlog meseca, dok je agregatni rast finansiranja bio delimično pod uticajem smanjenja u izdavanju korporativnih obveznica, stoji u izveštaju Kineske centralne banke.

Kineska monetarna politika i dalje je mudro oprezna, dok politički potezi moraju podržati ekonomski rast i to uzimajući u obzir budući udar na cene i potrebu da se spreče finansijski rizici, kaže u e-mail saopštenju glavni ekonomista Narodne banke Kine Ma Džun (Ma Jun).

“Čini se da je oporavak na staklenim nogama”, izjavio je je Šen Đjanguang (Shen Jianguang), glavni ekonomista hongkonške  firme uza hartije od vrednosti, Mizuho Securities Asia Ltd. “Aprilsko smanjenje rokova otplate (ali i kamatnih stopa), kao i politika zavrtanja slavine sektoru stanogradnje već mogu imati izvesne negativne uticaje.”

Bloomberg

80 godina kasnije: Kejnzova opšta teorija

Godine 1935, Džon Mejnard Kejnz (John Maynard Keines) napisao je Džordžu Bernardu Šou (George Bernard Shaw): “Verujem da pišem knjigu o ekonomskoj teoriji koji će u velikoj meri revolucionisati – ne, pretpostavljam, odjednom, već tokom narednih deset godina – način na koji svet misli o svojim ekonomskim problemima.“ I zaista, Kejnzov magnum opus, Opšta teorija zaposlenosti, kamata i novca, objavljena u februaru 1936, transformisala je ekonomiju i ekonomsku politiku. Osamdeset godina kasnije, zapitajmo se: da li se Kejnzova teorija još drži, pita se profesor političke ekonomije na univerzitetu Vorvik, lord Robert Skidelski.

01

Dva elementa Kejnzovog nasleđa čine se čvrstim. Prvo, Kejnz je izumeo makroekonomiju – teoriju ukupnog outputa kao celine. On je nazvao svoju teoriju “opštom” da bi je učinio različitom u odnosu na prekejnzijanske teorije, koje su podrazumevale uniforman nivo proizvodnje i pune zaposlenosti.

Pokazujući kako ekonomija može ostati zaglavljena u ekvilibrijumu sa “podzaposlenošću” (dakle ispod optimalne ravnoteže), Kejnz je osporio centralnu ideju ortodoksne ekonomije njegovog doba: da je tržište za sve robe, uključujući i rad, istovremeno uravnoteženo svojim cenama. Njegov izazov je podrazumevao novu dimenziju ekonomske politike: vlade kao aktivne činioce koje će možda morati da se okrenu stvaranju deficita da bi održale punu zaposlenost.

06Agregatne jednačine koje podupiru Kejnzovu “opštu teoriju” i dalje nastanjuju ekonomske udžbenike i oblikuju makroekonomske politike. Čak i oni koji insistiraju na tome da tržišne ekonomije gravitiraju ka punoj zaposlenosti su primorani da svoje argumente izlažu u okviru koji je stvorio Kejnz. Centralni bankari prilagođavaju kamatne stope da bi obezbedili ravnotežu između ukupne ponude i tražnje, jer je zahvaljujući Kejnzu poznato je da ta ravnoteža ne može doći automatski.

Kenzov drugi ključni doprinos je razumevanje da vlade mogu i treba da spreče depresije. Rasprostranjenost ovog gledišta može se videti u razlici između jakog političkog odgovora na krah 2008-2009 i pasivnih reakcija na Veliku depresiju 1929-1932. Kao što je nobelovac Robert Lukas (Robert Lucas), protivnik Kejnza, priznao 2008. godine: “Mislim da je svako u Kejnzijanskoj lisičijoj rupi.”

Ipak uz to treba reći i ovo, Kejnzova teoriju ekvilibrijuma sa “nedovoljnom zaposlenošću” više ne prihvata većina ekonomista i političara. Globalna finansijska kriza iz 2008. godine to potvrđuje. Kolaps je osporio ekstremnije verzije samoregulacije ekonomije, ali nije povratio ugled Kejnzovom pristupu.

12Sasvim je sigurno da su upravo kejnezijanske mere zaustavile propadanje globalne ekonomije. Međutim, te mere su, takođe, opteretile vlade velikim deficitima, koji sue ubrzo počeli da budu razumevani kao prepreka oporavku –  što je suprotno od onoga čemu je Kejnz podučavao. Uz i dalje visoku nezaposlenost vlade su se vratile na prekejnzijansku ortodoksiju, smanjujući potrošnju da bi smanjile svoje deficite – i podrivajući ekonomski oporavak koji je bio u toku.

Postoje tri glavna razloga za ovu regresiju. Prvi je uverenje da tržište preko cena uravnotežava ponudu i potražnju za radom u kapitalističkoj ekonomiji, koje nikada do kraja nije odbačeno. Dakle, većina ekonomista je razumela upornu nezaposlenost kao vanrednu okolnost koja se javlja samo kad stvari krenu po zlu, a ne normalno stanje tržišne ekonomije. Odbijanje Kejnzovog pojma radikalne nesigurnosti leži u srcu ovog povratka na prekejnzijanska razmišljanja.

Drugo, posleratne Kejnzove politike “upravljanja potražnjom“, koje se cene zbog posleratnog buma koji su izazvale, naletele su na probleme sa inflacijom u 1960-im. Svesni pogoršanja ishoda kompromisa između inflacije i nezaposlenosti, kejnzijanski političari su pokušali da održe bum kroz prihodne politike – odnosno da kontrolišu troškove plata sklapanjem nacionalnih sporazuma sa sindikatima.

15Prihodna politika je pokušana u mnogim zemljama od 1960-ih do kraja 1970-ih. U najboljem slučaju, bio je to povremeni uspeh, ali su se takve politike uvek kasnije pokazale nedovoljnima. Milton Fridman (Milton Friedman) dao je jedan razlog koji je korespondirao sa rastućim nezadovoljstvom zbog kontrole plata i cena, i ponovno vratio točak razumevanja ekonomije na pretkenzijansko stanje. Inflacija je, rekao je Fridman, rezultat pokušaja kejnzijanskih vlada da potisnu nadole nezaposlenost, ispod njene “prirodne” stope. Ključ za povratak na stabilne cene je napuštanje obaveze pune zaposlenosti, obesnaživanje sindikata, i deregulacija finansijskog sistema.

I tako je stara ortodoksna teorija ponovo rođena. Cilj pune zaposlenosti je zamenjen ciljanom inflacijom, a nezaposlenosti je ostavljeno da pronađe svoju “prirodnu” stopu, šta god to bilo. Sa ovom potpuno pogrešnom navigacionom opremom političari su svoj brod punom parom udarili o ledeni breg iz 2008. godine.
Poslednji razlog za to što je kejnzijanizam prestao da uživa svoju slavu je ideološko prestrojavanje nadesno, koje je počelo sa britanskom premijerkom Margaret Tačer (Margaret Thatcher) i američkim predsednikom Ronaldom Reganom (Ronald Reagan). Taj pomak usledio je manje zbog toga što je odbačena kejnzijanska politika već pre zbog rasta netrpeljivosti prema uvećanom državnom aparatu koji je nastao posle Drugog svetskog rata. Kejnzijanska fiskalna politika je uhvaćena u unakrsnoj vatri, sa mnogima na desnoj strani spektra koji su je osuđivali kao manifestaciju “preterane” vladine intervencije u ekonomiji.

11Dva poslednja razmišljanja ukazuju na obnovljenu, mada skromniju, ulogu kejnzijanske ekonomije. Još veći šok za pre-2008 ortodoksiju od samog kolapsa bilo je otkrovenje o korumpiranoj moći finansijskog sistema u meri u kojoj su vlade koje su došle na vlast posle finansijskog udara dozvolile da njihove politike budu uslovljene onim što su im govorili bankari. Kontrola finansijskih tržišta u interesu pune zaposlenosti i socijalne pravde leži nedvosmisleno u kejnzijanskoj tradiciji.

Drugo, za nove generacije studenata, Kejnzov značaj leži manje u njegovim specifičnim lekovima za nezaposlenost a pre svega u njegovoj kritici profesije (ekonomista) zbog modeliranja na  bazi nerealnih pretpostavki. Studenti ekonomije koje žele da pobegnu iz okoštalog sveta agenata optimizacije u jedan svet u kojem postoje ljudska bića, u njihovim istorijskim, kulturnim i institucionalnim kontekstima će otkriti da im je Kejnzovo shvatanje ekonomije inheretno prijemčivo. Zato očekujem da Kejnzovo prisustvo i njegovo nasleđe i 20 godina od sada – na stogodišnjicu Opšte teorije – bude živo i plodno, kao i daleko posle toga.

Robert Skidelsky

Odučavanje od ekonomskih paradigmi

U čemu je suština: I kriza, i njene posledice, ali i empirijska ekonomska revolucija promenili su naše shvatanje ekonomije.

Ekonomska revolucija by Pavle bašić

Ekonomske teorije: koliko su relevantne? (Infographic by Pavle Bašić)

Konvencionalne mudrosti o ekonomiji sa strane ponude, kratkoročnoj Filipsovoj krivulji (Prema jednačini kratkoročne agregatne ponude, proizvodnja je povezana sa kretanjem nivoa cena), i procesu globalnog prilagođavanja – sve su dovedene u pitanje. Čak i konvencionalne mikroekonomske mudrosti o međuzavisnosti određivanja minimalnih plata i socijalnim programima se osporavaju novim podacima, koji pokreću pitanja o tome kako ekonomija treba da se uči i koristi za usmeravanje javnih politika.

Odučavanje od makroekonomije

Adam Posen piše da je mnogo ekonomista govorilo o potrebi da nakon globalne finansijske krize u potpunosti preispitaju glavne pretpostavke makroekonomskih znanja.

Pol Krugman (Paul Krugman) piše da su nas teorije slabo poslužile u razumevanju agregatne ponude. Jedan veliki problem je bio izostanak deflacije. “Ubrzavajuća” Filipsova kriva, koja je bila standard – da inflacija zavisi od nezaposlenosti i zadocnele inflacije – Izgledala je kao da je u skladu sa iskustvom iz prethodnih velikih kriza, koje su povezane sa velikim padom stope inflacije. Konkretno, mi smo naučili da citiramo spiralu u smeru kazaljke na satu koja je opservirana u prostoru nezaposlenost -inflacija kao dokaz za Fridman-Felpsovu teoriju prirodne stope (Filipsova kriva kao empirijska veza inflacije i nezaposlenosti postala je jedan od ključnih teorijskih koncepata ekonomske politike, u odnosu na koju su svoje stavove prelamale najznačajnije škole makroekonomske misli. Fridman i Felps smatraju da, bez obzira na stopu inflacije, stopa nezaposlenosti gravitira ka svojoj prirodnoj stopi. Zato je dugoročna Filipsova kriva vertikalna). Drugi veliki problem je dramatičan pad u procenama potencijalnog BDP, koji je jasno u korelaciji sa dubinom cikličnih kriza.

Robert Valdman (Robert Waldmann) piše da je razlog zbog koga je Krugman bio iznenađen slabim stranama ekonomije ponude to što nije obratio dovoljnu pažnju na evropski problem nezaposlenosti. Hipoteza o prirodnoj stopi nezaposlenosti je spektakularno propala u Evropi u 1980. Izuzetno visoka stopa nezaposlenosti nije dovela do deflacije – već je koegzistirala sa umerenom inflacijom dugo vremena, a zatim i sa niskom inflacijom. Do 2008. godine, ravna Filipsova kriva je već bila vrlo jasna svakome ko je čitao italijanske novine.
Bred Delong (Brad DeLong) piše da su “hiksijanski” ekonomisti (sledbenici ekonomiste Džona Hiksa) pogrešno razumeli kratkoročnu Filipsovu krivu. Ona je trebalo da bude mali množilac tipičnog trajanja ugovora u privredi – recimo  šest godina u ekonomiji koju karakterišu trogodišnji ugovori o radu, a možda i tri godine u jednoj ekonomiji u kojoj radnici i poslodavci donose odluke na godišnjem nivou. Nakon tog vremena, nominalne cene i plate bi trebalo da budu dovoljno prilagođene nominalnim agregatima ponude i tražnje na kojima u tom trenutku počiva privreda ili je na putu da dostigne svoju dugoročnu strukturu pune zaposlenosti.

Lorens Samers (Lawrence Summers) piše da je prilično teško odoleti zaključku da će – suprotno jednostavnim udžbenicima ekonomije – kada se recesija dogodi 2020. godine, naše prognoze BDP u 2028. biti dosta skromnije nego što bi to bile da nije bilo recesije.

U nedavnom govoru u centru Klausen (Clausen), Benoa Kor (Benoit Coeure) piše da nedavna teorijska i empirijska istraživanja počinju sa dekonstrukcijom tri važne pretpostavke u našem razumevanju međunarodnog makroekonomskog procesa prilagođavanja: da pomeranje agregatne tražnje ka svim privredama održava odgovarajući tempo globalnog rasta; da slobodno fluktuirajući kurs podržava takvu tražnju i deluje kao amortizer uspona i padova; i da prekogranični kapitalni tokovi čine međunarodno prilagođavanje lakšim, doprinoseći boljoj globalnoj alokaciji kapitala.

Odučavanje od mikroekonomije

Noa Smit (Noah Smith) piše da iznova i iznova, standardne ideje – stvari koje većina dece nauči na uvodu u ekonomiju – biva zdrobljeno teškom rukom novih podataka. Tona standardnih, uobičajenih teorija gotovo nimalo ne odgovara onome sa čim se srećemo u realnosti.

Na primer:

Ako na primer nacrtate neki brz grafikon ponude i potražnje na tabli, izgledaće kao će određivanje minimalnih zarada nauditi zaposlenosti na kratak rok. Ali podaci pokazuju da se to verovatno neće desiti.

Ako postoji bilo kakvo ograničenje u mobilnosti, onda jednostavna teorija o potražnji za radnom snagom kaže da će veliki priliv imigranata pritisnuti plate radnika sa sličnim veštinama u toj zemlji na dole. Međutim, podaci pokazuju da je u mnogim slučajevima, posebno u SAD, taj efekat bio veoma mali.

Jednostavna teorija o izboru između rada i slobodnog vremena predviđa da će u slučaju postojanja socijalne pomoći njeni primaoci nastojati da manje rade. Ali gomila novih studija pokazuje da u zemljama širom sveta, programi socijalne pomoći jedva da smanjuju napor radnika za iznalaženjem adekvatnog radnog mesta.

Većina standardnih ekonomskih teorija ne uzima u obzir postojanje društvenih normi. Ali, eksperimenti dosledno pokazuju da su društvene norme (ili moral, široko shvaćen) veoma bitne za ljude.

Noa Smit piše da ne treba da obučavamo buduću poslovnu elitu da poklanja pažnju onim empirijskim teorijama koje – u empirijskom smislu – imaju malo uspeha. Jednostavne teorije koje učimo na časovima Uvoda u ekonomiju (na primer o uticaju minimalnih plata i povećanja socijalne pomoći) funkcionišu s vremena na vreme, ali u mnogim važnim slučajevima nisu uspešne. To je ono što smo naučili iz empirijske revolucije u ekonomiji. Mi sada imamo akademsku ekonomsku profesiju usmerenu na ispitivanje dokaza i na jedan program učenja iz Uvoda u ekonomiju koji je fokusiran na pričanje prijatnih ali često beskorisnih bajki. To ima velike političke implikacije. Ukoliko oni koji diplomiraju ekonomske nauke napuste svoje klupe verujući da su one teorije koje su naučili uglavnom tačne, oni će donositi loše odluke i u vođenju ekonomskih politika i u donošenju poslovnih odluka.
Noa Smit piše da je problem u tome što se stavljanjem naglaska na teorije i potiskivanjem dokaza na margine, udžbenici ekonomije (i kursevi ekonomije) teže da prevare decu, naime: da im „objasne“ kako teorije mnogo više odgovaraju realnosti nego što je to zaista slučaj. Kada se ljudi posvete detaljnom izučavanju teorija mislim da su oni prirodno skloni da veruju da teorije imaju svoju empirijsku podlogu izuzev ako ne uoče dokaze koje govore suprotno.


Bruegel.org