Helikopterski novac: Maska za finansiranje deficita kratkoročnim pozajmicama

01

Izraz “Helikopterski novac” potiče od živopisne slike koju je stvorio američki ekonomista Milton Fridman: bankar Centralne banke zasipa državnim obveznicama gomilu zahvalnih stanovnika. U skorije vreme, pojam je ponovo promovisao Ader Tarner (Adair Turner), bivši predsednik finansijskog regulatora Velike Britanije, u svojoj knjizi „Između duga i đavola“. Takođe je zadobio naklonost kralja obveznica Bila Grosa (Bill Gross), pa čak i centralnih bankara kao što je Ben Bernanke, bivši predsednik američkih Federalnih rezervi, i Marija Dragija, predsednika Evropske centralne banke. Evo kako na ovaj fenomen doštampavanja novca gleda Džon Kej, gostujući profesor Londonske škole ekonomije i kolumnista Fajnenšel Tajmsa.
00Niko, naravno, ne predviđa da će “helikopterski novac” zasta padati s neba, „iz helikoptera“. Oni koji pominju helikopterski novac imaju na umu da će vlasti, tokom recesije, povećati troškove na način koji bi direktno stimulisao potrošnju privatnog sektora. Idealni format u kojem se preduzima zaduživanje jesu papirne novčanice, za koje se ne plaća nikakav interes niti ih treba otplaćivati. Zato je ideja “bacanja para iz helikoptera” tako privlačna.

Ali, naravno, čak i ako su srećni dobitnici novca bačenog iz helikoptera otišli pravo u kafanu kako bi proslavili svoju srećnu zvezdu, poreznik će taj novac vratiti u bankarski sistem do kraja dana, a državne obveznice završiće nazad u trezorima centralne banke. Novac rasut iz helikoptera ne daje domaćinstvima razloga da u svojim novčanicima drže dodatne obveznice, ne motiviše prodavnice da više novca čuvaju u svojim kasama, odnosno ne stimulišu banke da drže više para u svojim filijalama.
05Zagovornici helikopterskog novca misle da se zaduživanje koje države preduzimaju na ovaj način ne računa – da li zato što je taj novac neotkupljiv (tj. ne mora se vratiti), a nema ni stvarno bilo čije odgovornosti; ili zato što se kanališe kroz centralne banke. Takozvani Mastrihtski kriterijumi, koji se tiču zaduženosti i dugova EU država, a koje prikuplja Evropska komisija, iako se tiču zaduženosti EU članica, ne uzimaju u obzir bilanse centralnih banaka unutar evrozone.

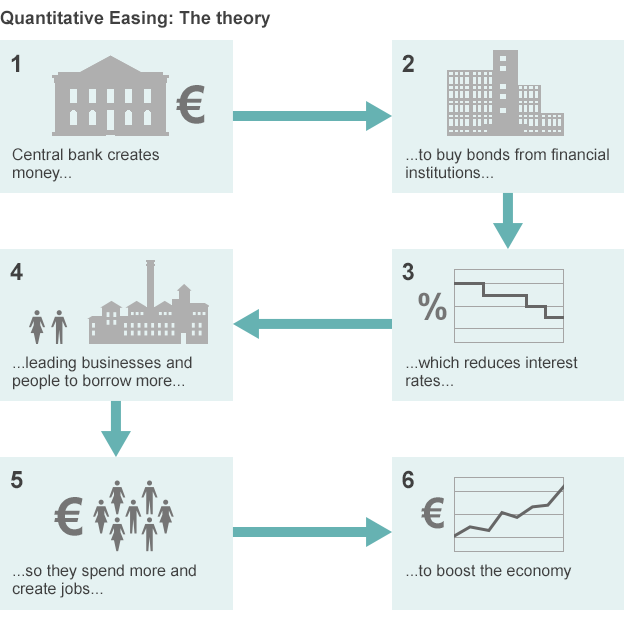
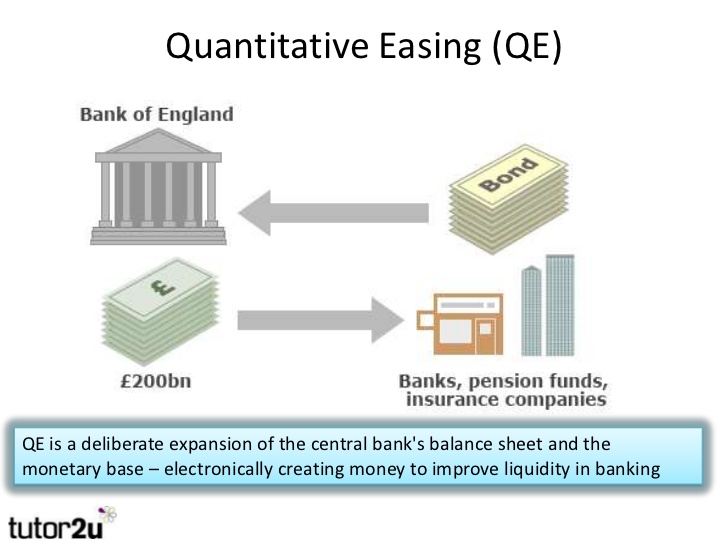
Nasuprot tome, zvanična brojka za ukupan državni dug Velike Britanije uključuje sredstva i obaveze Banke Engleske (kao i kupovnu šemu imovine, koja drži 375 milijardi funti britanskog državnog duga kojeg je Banka Engleske kupila u ime i za račun “kvantitativnog popuštanja”).
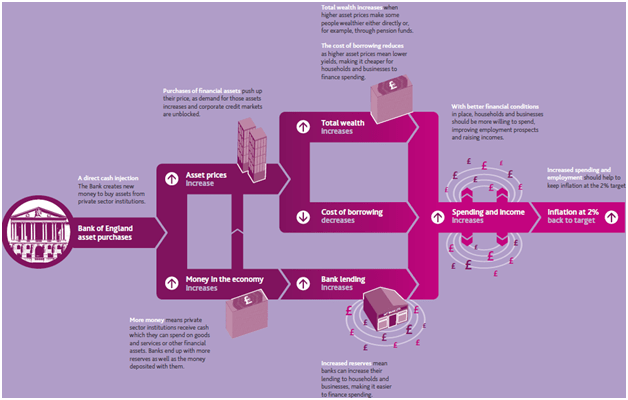
02Ako se već dosad niste zbunili, bićete ukoliko želite objašnjenje kako se razni negativni i pozitivni bilansi, koje imaju evrozonske centralne banke sa Evropskom centralnom bankom (ECB), uklapaju u ovu sliku; ili – ukoliko želite objašnjenje kako će se eventualni gubici koje će ECB na kraju napraviti zaduživanjem kroz problematične kolaterale nacionalnih banaka, tj zaloga ili hipoteka diskutabilne vredosti, odraziti na njene finansijske knjige i obračune.
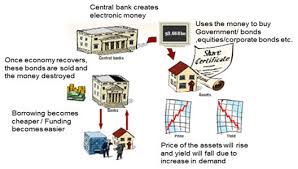
04Tajna svega ovoga proizilazi iz uverenja da centralne banke nikada ne mogu biti nesolventne, jer one uvek mogu da štampaju novac, a da novčanice nisu razmenljive ni za šta drugo izuzev za – druge novčanice. Ipak, vi ih, zapravo, možete otkupiti tako što ćete ih koristiti kako biste platili vaše poreze; takođe, i ukoliko centralne banke naštampaju dovoljno takvog novca (da bi on počeo da gubi svoju vrednost).

Kada se na stranu ostave sve priče i teorije, realnost je ponovo kristalno jasna: Helikopterski novac predstavlja finansiranje deficita kroz kratkoročne kredite.
03Pisac ovih redova, ekonomista Džon Kej ne misli da je vođenje ove i ovakve ekonomske politike loša ideja, iako konzervativac i šef britanskog trezora Džordž Ozborn i nemačka kancelarka Angela Merkel zastupaju drukčiji stav. Ovom činjenicom se, međutim, naglašava kako postoji realna potreba da zagovornici ovakve „helikopterske šeme“ treba da samo valjanim argumentima ubeđuju političare i javnost da podrže plan – ali da ga nikako ne odobravaju ukoliko je ova šema predstavljena na jednostavan, uopšten i netransparentan način.

Sada je na delu nekonvencionalna monetarna politika; kejnzijanska fiskalna ekspanzija je van igre. Čak i ako predstavljaju istu stvar.

Po svemu sudeći, iedna bolja ideja i dalje će biti finansiranje deficita kroz dugoročno zaduživanje. Kada se realne kamatne stope na državne obveznice s rokom dospeća od 50 godina približe nuli, onda je malo razloga za brigu zbog svežeg duga koji se ostavlja i nameće našoj deci. Siguran sam, zaključuje Kej, da bi ta deca radije želela da žive u svojim sopstvenim kućama i budu u stanju da gaze mostovima koji će nadživeti njihove roditelje.

John Kay, 2 Jun 2016.

Social Europe (Preuzeto sa bloga Džona Keja u listu Fajnenšel tajms)

https://www.socialeurope.eu/2016/06/helicopter-money-disguise-debt-financing-funded-short-term-borrowing/

Da li je ekonomija beskorisna?

Matematički modeli savršenog, racionalnog tržišta doprineli su poslednjoj finansijskoj havariji u svetu, koja se dogodila 2008. Malo bolje strukturirana disciplina može da nas spasi od sledećeg kolapsa, tvrdi Timoti Garton Eš (Timothy Garton Ash) u svom autorskom članku za Gardijan.

03

Ovaj londonski dnevni list nedavno je pitao devetoro ekonomista da li idemo ka sledećoj globalnoj finansijskoj katastrofi i, naravno, oni su dali devet različitih odgovora. Ipak, i dalje se okrećemo ekonomistima kao da su fizičari, naoružani naučnim predviđanjima o ponašanju ekonomije. Mi – potrošači ekonomije, i ekonomisti sami – treba da budemo realniji u očekivanjima šta ekonomska nauka može. Više skromnosti i na strani ponude i na strani potražnje ekonomske nauke moglo bi proizvesti bolje rezultate.

Nakon velikog sudara koji je počeo pre skoro deset godina, došlo je do nekih preispitivanja o tome šta je ekonomska nauka uradila pogrešno. Verovatno je da je samokritika trebalo da bude dalekosežnija, kako u akademskim krugovima tako i u bankarstvu, ali, ako se osvrnemo oko sebe, videćemo da je ima. Ekonomski mislioci labavo grupisani oko Instituta za nova ekonomska razmišljanja (INET) Džordža Soroša posebno su se detaljno pozabavili pitanjem šta je pošlo nakrivo.

Eder Tarner (Adair Turner), koji je svedočio tome kako se donose ekonomske odluke na najvišem nivou, iz prve ruke,  kao šef britanskog tela za nadzor nad finansijskom trgovinom, Financial Services Authority, koji sada predsedava Inet-om, daje odmerenu, ubedljivu kritiku u svojoj knjizi Između duga i Đavola (Between Debt and the Devil). Da, vodeći akademski ekonomisti osporavaju matematičke modele perfektnog tržišta i, da, finansijska tržišta su možda pratila previše pojednostavljene  verzije tih modela. Tarner tvrdio da “jedan dominantni sloj akademskih ekonomista i tvrdokornost u kreiranju politika” nisu uspeli da vide da ekonomske kriza dolazi.

Bez obzira na to, Tarner tvrdi da “najveći broj akademskih ekonomista i inspiratora ortodoksnih ekonomskih politika ‘nije uspeo da vidi da kriza dolazi, i zapravo joj je i doprineo’ “. Ključni nedostaci su bili “hipoteza efikasnog tržišta” i “hipoteza racionalnih očekivanja”. Ekonomisti često pretpostavljaju da akteri na tržištu ne samo da se ponašaju racionalno već to čine prema mentalnim modelima koje su razvili ekonomisti (Soroš je sam proveo pola veka pokušavajući da razotkrije ovu laž.) Savremena makroekonomija je takođe, “uglavnom ignorisala funkcionisanje finansijskog sistema i, posebno, uloge banaka”.

Tržišni fundamentalizam je sam sebe shvatio kao nešto što je dijametralno suprotno od komunističke komandne ekonomije, ali, u stvari, napravio istu kardinalnu grešku: da veruje da racionalan model može da obuhvati, predvidi i optimizuje dinamičku složenost kolektivnog ljudskog ponašanja. Kao što su Roman Fridman (Roman Frydman) i Majkl Goldberg (Michael Goldberg) pisali: “kao socijalistički planer, ekonomista veruje da može da ostvari velike podvige, jer pretpostavlja da je konačno otkrio potpuno utvrđeni mehanizam koji pokreće ishode na tržištu”.

Veliki delovi akademske zajednice ekonomista postali su plen onoga što se naziva ‘zavist prema fizičkim proračunima”, po analogiji sa frojdovskim pojmom zavisti zbog penisa. Kao i neke druge oblasti društvenih nauka, ekonomisti su težili statusu, sigurnosti i predvidljivosti fizike. Dugo sam mislio da je ova jednodimenzionalna oholost pothranjivana činjenicom da ekonomija, jedina među društvenim naukama, ima Nobelovu nagradu. Strogo govoreći, to je samo nagrada Sveriges Riksbank u oblasti ekonomskih nauka u spomen na Alfreda Nobela, čiji je finansijer švedska Centralna banka i prvi put je dodeljena 1969, dakle nije jedna od originalnih Nobelovih nagrada. Ali je svi zovu Nobelovom nagradom za ekonomiju i ekonomisti su posebno počastvovani i ushićeni oreolom koja je obavija.

Štaviše, političari i donosioci odluka ih slušaju na način na koji oni ne slušaju, na primer, politikologe i škole teorije racionalnog izbora koja dominira mnogim američkim univerzitetskim katedrama. Ovo može delimično biti zato jer će političari koji su praktikovali teoriju racionalnog izbora uskoro biti izbačeni iz svojih kancelarija, a javnost će morati da plati račun za one koji su sprovodili politiku racionalnog izbora u ekonomiji.

Čarli Manger i Voren Bafet. Foto: The Fortune

Čarli Manger i Voren Bafet. Foto: The Fortune

To ne znači da ne treba da obraćaju pažnju na ekonomiste, niti da je ekonomija nedostojna Nobelove nagrade. To samo znači da nije tako egzaktno utemeljena nauka kao fizika. Ako se primenjuje kako treba, ona treba da uzme u obzir kulturu, istoriju, geografiju, institucije, individualnu i grupnu psihologiju. Džon Stjuart Mil (John Stuart Mill) je rekao kako je “malo verovatno da neko bude dobar ekonomista ako uz to nije i još nešto drugo”, dok je Džon Mejnard Kejnz (John Maynard Keynes) primetio da bi  ekonomista trebalo da bude ‘matematičar, istoričar, državnik i filozof u izvesnoj meri “. U drugoj čuvenoj formulaciji, Kejnz je napisao da je “ekonomija, u suštini, nauka o moralu”.

Zaista, može se tvrditi da Nobelova nagrada za ekonomiju dolazi negde na pola puta između one za fiziku, književnost i mir. Ekonomija je, u najboljem slučaju, višedimenzionalna, na dokazima zasnovana, osetljiva na sve uticaje ljudskog ponašanja – odjednom ambiciozna u obimu i skromna u svojim tvrdnjama o onome što nikada ne možemo predvideti u ljudskim odnosima.

Šta bi trebalo da sledi iz ovog revidiranog, novog-starog shvatanja karaktera i mesta ekonomije? Ja ne znam dovoljno o kursevima na ekonomskim fakultetima da bih mogao da kažem da li je potrebno da se oni više tome prilagode, ali bio sam zapanjen manifestom objavljenim pre nekoliko godina od strane studenata ekonomije na Univerzitetu u Mančesteru. On je zagovarao pristup “koji počinje sa ekonomskim pojavama, a zatim daje učenicima alat za procenu koliko dobro različite perspektive mogu da ih objasne”, a ne matematičke modele bazirane na nerealnim pretpostavkama.

(Jedan moj kolega tvrdi da je čuo žestoku raspravu između dvoje ekonomista u zajedničkoj sobi Nuffield College, Oxford, koji je kulminirao u trenutku kada je jedan podviknuo drugom: “U redu, pretpostavimo besmrtnost!”) Ako je ekonomija kao druge discipline, ona se verovatno menja sporije nego što bi trebalo, i to usled snažnog efekta inercije onoga što su fakulteti sa dugim tradicijama investirali u na određeni način obrađenu temu.

Tu je, potom, ponašanje glavnih aktera u privredi, bilo da su ministri, centralni bankari ili poslovni lideri. Nedavno sam pročitao sjajno i upečatljivo predavanje od strane iskusnog investitora Čarlija Mangera (Charlie Munger), partnera Vorena Bafeta (Warren Buffett) u Berkshire Hathaway, održano u 2003. godine, pre nego što je usledio slom berze.

‘Sve što je Berkshire postigao, učinjeno je bez grama pažnje posvećene teoriji o efikasnosti tržišta u njenoj ortodoksnoj verziji, “rekao je on, dodajući da su rezultati te doktrine efikasnog tržišta u korporativnim finansijama’ postali još gluplji nego što su bili u ekonomskoj nauci”. Mungerov mudar savet je da se obnovi pravi multidisciplinarni karakter ekonomije”, ne preopterećen onim što je nemerljivo, niti preteranom žudnjom za lažnom preciznošću, niti pak davanjem prednosti teorijskoj makroekonomiji nad mikroekonomijom realnog života koji su pomogli Berkšir Hataveju u donošenju dugoročnih investicionih – tačnih! – odluka.

Mi, obični kladioničari, treba da naučimo istu lekciju. Trebalo bi da tražimo od naših ekonomista, kao što već iziskujemo od naših lekara, samo ono što su u stanju da nam realno pruže. Postoji naučna komponenta u medicini, veća nego u ekonomiji, ali i same medicinske studije pokazuju koliko naše zdravlje zavisi od drugih faktora, posebno psiholoških, i koliko toga nam je još uvek nepoznato. Ekonomisti su upravo kao doktori – samo malo manji.


Timothy Garton Ash, The Guardian