Globalna ekonomija nafte: nova pravila igre

Ukoliko uvoz SAD opadne, američki interes za stabilnost na Bliskom istoku će se smanjiti a interes Kine i Indije porasti, piše glavni ekonomski komentator Fajnenšel Tajmsa, Martin Volf.

Zašto su cene nafte pale? Da li je ovo privremeni fenomen ili odražava strukturnu promenu na globalnim tržištima nafte? Ako je strukturna, ona će imati značajne implikacije na svetsku ekonomiju, geopolitiku i naše sposobnosti da upravljamo klimatskim promenama.

Sa američkim potrošačkim cenama kao deflatorom, realne cene pale su za više od polovine od juna 2014. do oktobra 2015. U ovom poslednjem mesecu, realne cene nafte bile su 17 odsto niže od njihovog proseka od 1970. godine, iako su bili daleko iznad nivoa u ranim 1970-im i između 1986. i početkom 2000-ih.

Govor Spensera Dejla, (Spencer Dale) glavnog ekonomiste naftne kompanije BP (i bivšeg glavnog ekonomiste Banke Engleske) baca svetlo na ono što utiče na cene nafte. On tvrdi da ljudi imaju tendenciju da veruju da je nafta neobnovljiv resurs čija će cena verovatno porasti tokom vremena i da su potražnja i ponuda krivi za strmu (neelastičnu) cenu nafte, da nafta teče pretežno u zapadne zemlje i da je OPEC voljan da stabilizuje tržište. Veći deo ove konvencionalne mudrosti oko nafte je, tvrdi on, lažan.

Jedan deo onoga što dovodi u pitanje ove pretpostavke je američka revolucija rafinacije nafte iz škriljaca. Od gotovo nultog rezultata u 2010. godini, proizvodnja nafte iz škriljca u Sjedinjenim Državama je porasla na oko 4,5 miliona barela dnevno. Većina ove „frekovane“ nafte je, ukazuje Spenser Dejl, profitabilna: između $50 i $60 za barel.

Štaviše, produktivnost proizvodnje nafte iz škriljaca (merena kao početna proizvodnja po platformi) porasla je na preko 30 odsto godišnje između 2007. i 2014. godine. Povrh svega ovoga, ubrzani rast proizvodnje nafte iz škriljaca je bio odlučujući faktor za prošlogodišnji kolaps cene sirove nafte: proizvodnja nafte u SAD se povećala za skoro dva puta iznad povećanja tražnje. To je, jednostavno, bila stvar ponude.

Šta bi to moglo da podrazumeva?

Jedna implikacija je da je kratkoročna elastičnost ponude nafte veća nego što je bila. Relativno visok procenat troškova proizvodnje nafte iz škriljaca je promenljiv, jer je investicija brza i daje brz povratak profita. Kao rezultat toga, snabdevanje bolje reaguje na cenu nego što je to slučaj za konvencionalnu naftu, koja ima visoke fiksne troškove i relativno niske varijabilne troškova.

Ova relativno visoka elastičnost ponude znači da tržište treba da stabilizuju cene efikasnije nego u prošlosti. Ali proizvodnja nafte iz škriljaca je takođe zavisnija od raspoloživosti kredita nego što je to kod konvencionalne nafte. Ovo dodaje direktan finansijski kanal snabdevanju naftom.

Druga implikacija je ogroman pomak u pravcu trgovine. Posebno, Kina i Indija će verovatno postati daleko važniji neto uvoznici nafte, dok se američki neto uvoz smanjuje. Sasvim moguće da će 60 odsto globalnog povećanja potražnje za naftom, u narednih 20 godina, doći od strane ova dva azijska kolosa.

Od 2035. godine, Kina će verovatno uvoziti tri etvrtine svoje nafte a Indija skoro 90 odsto. Naravno, to podrazumeva da transportni sistem i dalje ostane zavisan od nafte tokom ovog dugog perioda. Ako se to desi, ne treba nam veliki mentalni sklop da bi smo pretpostavili da će interesovanje SAD za stabilizaciju na Bliskom istoku opadati, a interes Kine i Indije porasti. Geopolitičke implikacije mogu biti duboke.

Dalja implikacija odnosi se na izazov za OPEC da stabilizuje cene. U svom World Energy Outlook 2015 (pdf). Međunarodna agencija za energiju (IEA) predviđa cenu od $80 po barelu u 2020. godini, kako rastuća potražnja bude apsorbovala ono što u ovom trenutku izgleda kao višak ponude. Prognoze o nižoj ceni nafte se takođe razmatraju sa cenama koje bi ostale blizu 50 dolara za barel tokom ove decenije.

Dve pretpostavke su u osnovi ove druge prognoze: elastična ponuda nafte SAD i odluka proizvođača OPEC, posebno Saudijske Arabije, da brani strukturu proizvodnje (i samog tržišta nafte). Ali strategija niskih cena bi stvorila teškoću za proizvođače kako javna potrošnja nastavlja da prevazilazi prihode od nafte za duži vremenski period. Koliko bi taj zastoj mogao da traje?

Konačni set implikacija vezan je za klimatske politike. Pojava nafte iz škriljaca naglašava ono što je već prilično jasno, naime, da je globalni kapacitet snabdevanja ne samo ogroman, nego se i širi. Zaboravite vrh snabdevanja naftom. Kako Dejl primećuje: “U veoma teškim uslovima, u proteklih 35 godina, svet je konzumirao oko 1 trilion barela nafte. U istom periodu, pokazalo se da su rezerve nafte porasle za više od jednog triliona barela. ”

Problem nije u tome da svetu ponestaje nafte. Ima je daleko više nego što svet može da iskoristi dok ima bilo kakvu nadu da može ograničiti porast srednje globalne temperature iznad pred-industrijskog nivoa do 2°C. Samo korišćenjem postojećih rezervi nafte i gasa trostruko će biti premašen globalni karbonski budžet. Dakle, ekonomija fosilnih goriva i upravljanje klimatskim promenama su u direktnoj suprotnosti. Jedno mora popustiti. Duboka tehnološka promena može uzdrmati ekonomiju fosilnih goriva. Ako ne, to će morati da urade političari.

Ovo potcrtava obim izazova s kojima se suočavaju lideri na klimatskoj konferenciji u Parizu. Ali odgovor na pad cena nafte pokazuje kako su kreatori politika bili bez nade. Prema IEA, subvencije za nabavku i korišćenje fosilnih goriva i dalje iznose $493bn u 2014. Istina, oni bi bili $610bn bez reformi koje su sprovođene od 2009. Dakle, neki napredak je napravljen.

Niske cene nafte, međutim, sada opravdavaju ukidanje subvencija. U bogatim zemljama prilike koje pruža niska cena nafte mogle bi – a, zapravo, i trebalo bi – da budu iskorišćene za nametanje viših poreza na njeno korišćenje. Time bi se postiglo osnaživanje podsticaja za uštede u korišćenju fosilnih goriva, povećanje fiskalnih prihoda i omogućavanje smanjenja ostalih poreza, posebno na zapošljavanje. Ipak, zaključuje svoj članak Martin Volf iz FT, ova važna prilika je gotovo potpuno ispuštena.


Martin Wolf, FT

‘Ekonomija tezge’ osvaja svet: slom klasičnog procesa rada

01Hilari Klinton, čiji je nedavni govor izazvao zabrinutost u vezi sa izvesnošću poslova u budućnosti. Foto: Robert F. Bukati / AP

Ne tako davno, jedini ljudi koji su se upuštali u “tezge” su bili muzičari. Za nas ostale, jednom kad prerastemo svoje školaračke snove kako ćemo postati rok-zvezde, konačno pronalazeći “prava” radna mesta koja nam svakog meseca obezbeđuju fiksnu platu, što nam je dozvolilo da imamo plaćene dane odmora, ujedno formirajući ono što je nekada bila osnova za planiranje stabilne budućnosti.

Danas, sve je više i više nas koji smo, umesto toga, izabrali da život provodimo u odrađivanju tezgi, povremenim “letećim” poslovima, a ne kao dosad – sa punim radnim vremenom. Za optimiste, ovakvo ustrojstvo nestajanja stalnih i prebacivanja na radni kolosek “fluidnih” poslova predstavlja “obećavajuću budućnost” time osnaženih preduzetnika kao i bezgranične inovacije. Za protivnike “tezgarenja”, ovo je situacija koja nagoveštava antiutopijsku budućnost obespravljenih radnika, koji su u stalnoj potrazi i lovu na svoju sledeću nadnicu i honorar po pojedinačnom poslu.

“Ekonomija tezge” je u Sjedinjenim Državama sada toliko izbačena u prvi plan da su ova fraza – “tezgarenje” – kao i pitanja vezana za nju – ušla u ranu fazu predsedničke predizborne trke. Početkom jula, kao jedan favorit u predizbornoj trci, Džeb Buš (Jeb Bush) je odradio veoma zapaženu vožnju preko Ubera, što je svojevrsni signal solidarnosti s ovom kompanijom, dok je predizborna kandidatkinja Hilari Klinton bila opreznija u davanju svoje podrške ovoj aplikaciji/kompaniji. U govoru tokom kojeg je izložila svoj ekonomski plan, ona je rekla da je “Ovo je on-demand privredni model, ili tzv “tezgarenje”: ekonomija koja stvara druge vidove uzbudljive ekonomije, pritom oslobađajući inovacije. Ali, to je takođe i postavljanje teških pitanja kao što je, recimo, zaštita na radu, ili kako će dobar posao izgledati u budućnosti.”

Današnjem “digitalno osnaženom tezgarenju” prethodile su “sajber-pijace” kao što su Elance i oDesk, preko kojih su kompjuterski programeri i dizajneri mogli da zarade za život u nadmetanju za dobijanje kratkoročnih radnih zadataka. Ipak, ekonomija tezge ne stvara samo jedan novi digitalni kanal za honorarni rad. On takođe generiše i niz novih ekonomskih aktivnosti. Više od milion “stvaralaca” prodaje svoj nakit, odeću i pribor kroz onlajn tržnicu koja se zove Etsi (Etsy). Platforma koja turistima obezbeđuje kratkoročni smeštaj, Airbnb, kao i Love Home Swap i onefinestay, zajedno imaju blizu milion članova.

02 prava

Ova eksplozija preduzetništva manjeg obima može učiniti da se upitamo: da li se, na neki čudan način, vraćamo privredi XVIII veka, koju je izvrsno opisao i definisao ekonomista Adam Smith u svojoj knjizi “Istraga o prirodi i uzroku bogatstva naroda”. Ekonomija koju je Smit u tom delu opisao jeste jedna prava izvorna tržišna ekonomija pojedinaca koji se bave međusobnom trgovinom.

Tokom narednih dva veka, međutim, pojava masovne proizvodnje i distribucije iznedrilo je moderne korporacije. Preduzetnici iz doba Adama Smita utabali su put do plaćenih radnika u XX veku.

Jedna drukčija tehnološka revolucija – digitalna revolucija – delimično je odgovorna za nedavni povratak na peer-to-peer razmenu. Većina novih on-demand usluga oslanja se na stanovništvo opremljeno računarima i smart telefone opremljene GPS-om. Osim toga, socijalni kapital kojeg smo digitalizovali na Fejsbuku i LinkdInu olakšava nam da poverujemo da polu-anonimni peer.

Da li digitalizacija i internet, kao i GPS – jednom rečju telekomunikacije – sugerišu na pomak ka školskom primeru tržišne privrede? Treba, doduše, priznati da su Uber, Airbnb, Etsy i TaskRabbit poprilično se razlikuju od radnih sistema kao što su Apple, BP ili Sainsbury’s. S obzirom da mi, zapravo, ne iznajmljujemo prostor od Airbnb-a, niti uzimamo iznajmljeni automobilu koji je u vlasništvua Uber, a ni ne kupujemo proizvode koje je napravio Etsy. Platforme vas, jednostavno, povezuje sa provajderom koji iznajmljuje stambeni prostor, s vozačem sopstvenog vozila koje je u funkciji taksija ili s prodavcem koji vodi virtuelnu prodavnicu.

Ali, ove platforme nipošto nisu samo puki prenosioci čuvene Smitove “nevidljive ruke tržišta”. Umesto toga, ova “nevidljiva ruka” igra ulogu koja olakšava ekonomsku razmenu, i pritom je nesumnjivo i te kako vidljiva. Uber, a ne individualni vozači, ustanovljavaju cene. Airbnb obučava svoje domaćine da obezbede što bolje gostoprimstvo. Etsy olakšava izgradnju trgovačke mreže i zajednice. Svi oni pružaju korisnički generisan feedback sistema, stvarajući visokokvalitetno potrošačko iskustvo. Upravo kao što bi neka radna organizacija izgrađivala svoj brend.

05

Izgleda, dakle, da smo izmislili novi institucionalni oblik – a to je peer-to-peer platforma – digitalno napajajući hibrid između organizovanja privredne aktivnost kroz tržište i unutar organizacije. I upravo zato što ove platforme obezbeđuju dodatne nivoe poverenja, brendiranje i ekspertizu na zahtev, potreba za specijalizacijom pre nego što se kvalifikujete da postanete snabdevač usluga (ili roba) je redukovana. Skoro svako ko ima iole nekog talenta može postati “honorarni” i povremeni “hotelijer” povezivanjem s platformom Airbnb, ili zanatlija trgovac “sa strane” kroz Etsy. Bilo koji razumno kompetentni vozač može se pretvoriti u delatnika koji učestvuje u komercijalnom saobraćaju tako što će se povezati na platforme kao što su Uber ili BlaBlaCar.

A provajderi tj. snabdevači uslugama ne moraju da se tim aktivnostima posvete tokom punog radnog dana: Možete pokupiti decu iz škole, a onda se “prešaltovati” na ulogu-posao Uberovog vozača. U “ekonomiji tezge”, linije između ličnog i profesionalnog sve su zamagljenije i bleđe.

Izvesno je da ima nečeg “osnažujućeg” u tome da ste sam svoj gazda. Uz ispravan način razmišljanja možete postići bolju ravnotežu između poslovnog i privatnog života. Ali, isto tako, postoji i nešto osnažujuće u stabilnoj plati i fiksnom radnom vremenu kao i benefitima koje vam obezbeđuje kompanija: naravno da je daleko teže planirati svoj život duži rok onda kada ne znate koliko ćete novca zaraditi dogodine.

S druge strane, pokretanje novog biznisa je uglavnom ustanovljen na principu „sve ili ništa”, koja zahteva značajne apetita za rizikovanje. Postoje prednosti nastale “potapanjem prstiju u preduzetničke vode”, eksperimentišući s nekoliko “tezgi sa strane”. Možda će ovo smanjenje barijera za preduzetništvo podstaći privredne i poslovne inovacije.

04

Ekonomista Toma Piketi (Thomas Piketty) govori nam da je glavni pokretač održive ekonomske nejednakosti tokom protekla dva veka bila koncentracija bogatstvom pokretanog “kapitala” u rukama nekolicine. Ovo izgleda manje verovatno ukoliko bi ekonomija budućnosti bila pokretana milionima mikro-preduzetnika koji poseduju svoje biznise, a ne mali broj velikih korporacija.

Međutim, najnovija generacija specijalizovanih radnih platformi takođe povećava i spektar veće socijalne nejednakosti. Sada imamo aplikacije kroz koje možete naći mesto za parkiranje (Luxe), kupiti i dobiti svoje namirnice (Instacart), pa čak i uzeti svoje piće (Drizly). Postoji rizik da bismo mogli da skliznemo u jednu vrstu društva u kome bi ekonomija na zahtev (on-demand economy) učinila da najveći broj nas skonča “služeći” šačicu privilegovanih.

U mnogim zemljama, ključni segmenti mreže socijalne sigurnosti vezani su za zapošljavanje s punim radnim vremenom sa kompanijom ili vladom. Iako su šire socio-ekonomske posledice “tezgarenja” još uvek nejasne, ono što je sasvim jasno jeste da treba ponovo razmisliti o uspostavljanju naše socijalne sigurnosne mreže (po uzoru na nordijski model), razdvajajući je od plaćenih radnih mesta i čineći je lako dostupnomm nezavisnim radnicima tj “frilenserima”, odnosno “tezgarošima”.

Arun Sundararajan je profesor u Poslovnoj školi Njujorškog univerziteta. Njegovu novu knjigu o crowd-kapitalizmu će 2016. objaviti američki univerzitetski izdavač MIT Press.

Arun Sundararajan, The Guardian

MMF upozorava na novu finansijsku krizu ako kamatne stope porastu

Rast kamatnih stopa na globalnom nivou mogao bi izazvati novu kreditnu krizu na tržištima u razvoju, jer bi preduzeća koja su se zaduživala jašući na talasu jeftinog novca mogla biti dovedena pred svršen čin, upozorio je Međunarodni monetarni fond a prenosi londonski Gardijan.

3500Izgradnja Novog Prioka, lučkog terminala u Džakarti. Foto: Beaviharta & Reuters)

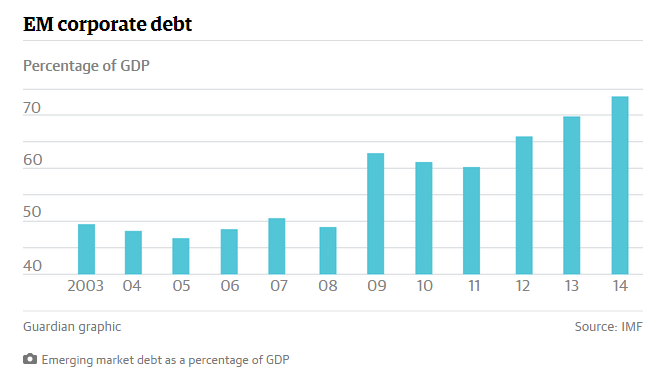
Dugovi nefinansijskih preduzeća u zemljama u razvoju su se učetvorostručili sa $ 4triliona (£ 2.6tn) u 2004. na preko $ 18tn u 2014. godini, prema polugodišnjem Izveštaju o globalnoj finansijskoj stabilnosti MMF-a.

Ovo neumereno zaduživanje je dovelo do toga da je učešće duga preduzeća u ukupnom privrednom autputu poraslo sa manje od polovine na skoro 75%.IMF.jpegU tome su prednjačile kineske firme, ali i preduzeća u drugim zemljama, uključujući Tursku, Čile i Brazil, koji su takođe povećali svoje dugove – i mogli bi se pokazati kao ranjivi ukoliko kamatne stope počnu da rastu.

S obzirom na očekivanje da američke Federalne rezerve donesu odluku o podizanju kamatne stope u narednim mesecima, MMF upozorava da vlade zemalja u razvoju treba da se spreme za povećanje korporativnih neuspeha, jer će se mnoge firme naći u problemu ako budu trebale da se izbore sa većim troškovima zaduživanja.

To bi moglo da stvori uznemirenost među lokalnim bankama koje su kupile veći deo ovog novog duga, što bi ih moglo navesti da kao meru predostrožnosti obuzdaju odobravanje novih kredita – što je korak ka “začaranom krugu”, koji uveliko podseća na kreditnu krizu 2008-09.

“Šokovi u korporativnom sektoru brzo bi se mogli preliti na finansijski sektor i stvoriti začarani krug jer bi banke smanjile kreditiranje. Smanjena ponuda kredita bi onda umanjila agregatnu tražnju i vrednost kolaterala, smanjujući pristup finansijama i time ekonomsku aktivnost, i zauzvrat, dovela do povećanja gubitaka u finansijskom sektoru”, upozorio je MMF.

Ekonomisti ove finansijske institucije smatraju da je nagli porast zaduživanja u velikoj meri bio podstaknut od strane međunarodnih faktora, uključujući tu istorijski niske kamatne stope i kvantitativno popuštanje od strane centralnih banaka u SAD, Japanu i Evropi, koje su kroz ovu meru pokušale da nađu izlaz iz hipotekarne krize.

“Monetarna politika je bila izuzetno akomodativna u svim velikim razvijenim ekonomijama. Firme na tržištima u razvoju dobile su veće podsticaje i mogućnosti da povećaju svoju zaduženost kao rezultat neobično povoljnih globalnih finansijskih kretanja”, kaže MMF.

Ova institucija takođe upozorava da je zaduživanje izgleda najbrže poraslo u sektorima koji bi bili najugroženiji u slučaju ekonomske krize, uključujući tu sektor građevinarstva, i naftu i gas; takođe MMF upozorava da su se neki od najvećih dužnika zadužili u stranoj valuti, što bi značilo da su dvostruko izloženi riziku ako se vreme rasta kamata poklopi sa amortizacijom.

“Tržišta u razvoju moraju da se pripreme za negativne posledice po unutrašnju stabilnost u trenutku kada počne globalno zatezanje monetarne politike “, kaže MMF.

MMF je objavio ovo svoje upozorenje uoči godišnjeg sastanka svetskih ministara finansija i centralnih bankara idućeg meseca u Limi u Peruu.

U MMF-ovoj analizi se posebno naglašava mogući procep u kojem će se naći FED ako odluči da pooštri monetarnu politiku i time izazove haos u ekonomijama u razvoju.Dženet Jelen, koja je na čelu američkog Fed–a, jasno je stavila do znanja da je njena nedavna odluka da odloži dugo planirano povećanje referentne kamatne stope uslovljena previranjima na tržištima u razvoju, posebno u Kini. MMF je pozvao Fed da odloži politiku povećanja referentne kamatne stope, zbog potencijalnog uticaja na druge privrede.

Endi Haldejn, glavni ekonomista centralne banke Engleske, nedavno je upozorio da bi se svet mogao suočiti sa najnovijim korakom u “trilogiji” finansijske krize koja je počela na hipotekarnom tržištu u SAD, izbivši ponovo u evrozoni, a sada se prebacuje na tržišta u razvoju.

U posebnom poglavlju Izveštaja o globalnoj stabilnosti, takođe objavljenim u utorak (22. sept), MMF je pozvao regulatore da preduzmu mere za smanjenje rizika da likvidnost na finansijskim tržištima presahne, čime bi se stvorile velike oscilacije u cenama.

“Pošto je likvidnost na tržištu sklona naglim padovima, kreatori politika treba da usvoje strategije koje mogu da obezbede da se nose sa takvim promenama u likvidnosti tržišta”, kaže se u ovom poglavlju.

Neki investitori upozoravaju da su promene propisa, kao i promene u strukturi tržišta nastale od globalne kreditne krize na ovamo, povećavši rizik od toga da tržišta u budućnosti budu izložena još većim opasnostima.

“U poslednjih nekoliko godina, faktori kao što su rast apetita investitora za rizičnim ulaganjima i niske kamatne stope, maskirale su rastuće bazične slabe tačke likvidnosti na tržištu”, rekao je Gaston Gelos (Gaston Gelos), šef odeljenja MMF za analizu globalne finansijske stabilnosti.

On je pozvao regulatore da nastave sa reformama koje bi dovele do povećanja likvidnosti, kao što je osiguravanje jednakog pristupa elektronskim platformama za trgovanje – ali je upozorio da “centralne banke i finansijski supervizori treba da budu pripremljeni za epizode ugrožavanja likvidnosti.”


Heather Stewart, www.theguardian.com


Inovativnost: sloboda koja remeti rutinu

Futurističke prognoze na vebsajtu Citi banke imaju svoje treće izdanje i izveštaj. Ono je plod proučavanja “remetilačkih” tj. ključnih inovacija koje pomeraju društveno-ekonomske matrice. U izveštaju je i deset novih, velikih mogućnosti “zbog kojih treba zastati i porazmisliti”, piše poznata ekonomska novinarka Izabella Kaminska za blog Alphaville, čiji je domaćin Financial Times.

(Foto: CITI)

U ove inovacione prekretnice spadaju:

1. Autonomna vožnja bez vozača

2. Dronovi

3. Mašine koje uče-veštačka inteligencija

4. Biosimilari, usavršene kopije originalnih lekova, koje izlaze na tržište tek pošto istekne licenca za patent originala.

5. Plutajući off-shore FLNG pogoni za prikupljanje prirodnog gasa i njegovu likvefakciju (utečnjavanje)

6. Javno pristupačan API: softver će ubuduće kreirati i laici, pomoću jednostavnih alata kojima će slagati programske “blokove” u celinu kakvu su zamislili oni sami, a ne softverski inženjeri

7. Ekonomija deljenja (Sharing economy)

8. Virtuelna realnost

9. Pijačno i bankarstvo “na sitno”

10. Robo-savetnici

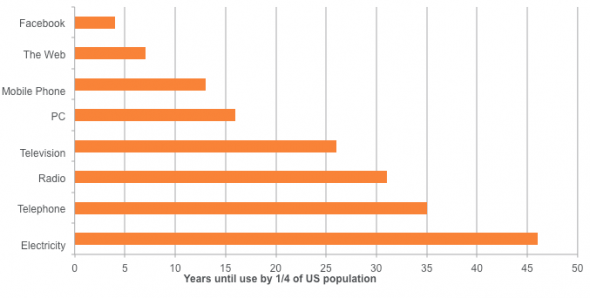
Ali, ono prvo u izveštaju je nastojanje za pomirenjem suprotstavljenih stvari, a to je ono što stalno slušamo u vezi stepena inovativnosti. S jedne strane, tu je rad ekonomiste Roberta Gordona (podržan podacima o produktivnosti), koji podrazumeva da su već svi plodovi sa “drveta inovacija” pobrani i da je slabo šta preostalo, da su glavne priče već ispričane – za sada. S druge strane, svi intuitivno osećamo kako se tempo tehnološke promene ubrzava, sa grafikonima i tabelama kao što je ova, koja odražava oživljavanje tempa usvajanja tehnoloških inovacija:
FT(Foto: FT)

Mora se, doduše, priznati kako se “nove tehnologije”, izgleda, sve više sastoje jedino od novih, tj. “renoviranih” starih verzija računarskih softvera, često i novih načina organizovanja podataka i informacija, ili – ako ne to – onda kao nešto čime se podstiče hiper-povezivanje na internetu ili otkrivanje novih, poboljšanih formi sakupljanja ljudi na društvenim mrežama… ili, ako ništa drugo, tu su uvek dobri, stari “proboji” u bihejviorističkom predviđanju ljudskog ponašanja (informacija korisna za optimizaciju reklamiranja, u vojne svrhe, za policijska ispitivanja ili rušenje konkurencije kroz pronalaženje “slabih igrača” u redovima konkurencije).

Što se tiče rastućeg povezivanja i “ameba efekta” – trendovske povodljivosti i nercije koji nadvladavaju logiku efikasne organizacije poslovanja, u kojoj svako ima svoju jasno zacrtanu poziciju – Citi komentariše:

“Povećanje umreženosti i povezivanje otvaraju nova tržišta doprinoseći boljoj međusobnoj saradnji, oslobađajući nove duhovne snage i mentalne kapacitete kako bi se pomoglo pri rešavanju svetskih problema – sve ovo je pokretano tempom inovacija. Naredna faza u povezivanju je pomak od povezivanja ljudi ka povezivanju stvari u komunikaciji tipa mašina-ka-mašini, odnosno pomak ka “Internetu Predmeta”. Cisco je 2013. procenio kako je 99,4% svih fizičkih objekata na svetu bilo nepovezano, kalkulišući da je bilo 10 milijardi povezanih uređaja. Oni su prognozali i da će se broj povezanih uređaja do 2020. povećati na 50 milijardi, a do 2030. do 500 milijardi, što znači da će komunikacija koju mašine obavljaju isključivo među sobom nadmašiti opseg i intenzitet međuljudske komunikacije.”

Tu je, zatim, činjenica da troškovi razvoja inovacija opadaju. Međutim, u ovom istraživanju se ne pominje da li se krećemo unutar inovacionog ciklusa gde samo treba da imate originalnu “kreativnu zamisao” – koja se razlikuje od opšte inercije trenda – pa da se kvalifikujete za ogromne novce, koje ćete pokupiti sa tržišta.

Evo šta o tome kaže Citi:

“Uspon interneta je omogućio novi open source model razvoja, nudeći univerzalni pristup kroz kreiranje slobodnih licenci za proizvode i njihova kasnija poboljšanja. Ovi modeli omogućavaju hiljadama programera da učestvuju u projektima otvorenog koda (opensource), inicirajući jeftinije, lakše i brže sačinjene proizvode u odnosu na vlasničke, fiksno patentirane produkte.

Bez otvorenog koda ne bi postojalo cloud računarstvo, sistem velikih baza podataka (Big Data) kao ni mobilne aplikacije. Guglova Android platforma pod nazivom Tesla (razvoj električnih vozila i skladištenje energije), Tojotini vodonični automobili, ili Khan Akademija (koja je već najveća obrazovna organizacija na svetu), niti bi postojali nacrti za 3D štampanje. Sve su ovo primeri open source ekosistema koji potpomažu dalje inovacije. Isti je slučaj i sa tzv. “aplikacijskom ekonomijom”, gde su troškovi inovacija uočljivo niski (nedavna procena nastala istraživanjem Karla Freja iz OMS-a nam govori da prosečna cena razvoja aplikacija iznosi samo $6.453), a da dobit to jest profit na tom polju mogu biti nadasve značajni – nažalost samo za par igrača (i Apple i Google imaju udeo od 70% bruto rezervacija aplikacijskim developerima).”

futureofworkbanner

Pa, otkuda onda raskorak između naše percepcije inovacija i stvarnih podataka o produktivnosti? Citi ukazuje na ‘in vogue’ efekat, to jest na “trendi argument” koji je zavladao među milijarderima iz Silikonske doline – a to je da je porast produktivnosti bio pogrešno meren.

Alen Grinspen (Alan Greenspan) je, naravno, naišao na slično objašnjenje kada se trend ‘nove ekonomije’ nije poklapao sa sopstvenim statistikama o produktivnosti. (Uzgred, Grinspen je pričao baš o ovome u sredu 29. jula na TV kanalu CNBC). Isprva, kako je pokazao njegov čuveni govor iz 1996. o “iracionalnom bogatstvu”, on nije naseo na argument “merenja podataka”:

“Jasno je da neprekidno niska inflacija implicira i manju neizvesnost oko budućnosti, dok manji rizik podrazumeva veće cene akcija i ostale prinose na imovinu. Ovde to možemo uočiti u obrnutom odnosu ispoljenom kroz količnik (ratio) cena i zarade, kao i stopa inflacije u prošlosti. Ali, kako uopšte možemo da znamo kada je iracionalno bogaćenje neopravdano podiglo vrednost imovine, koja, onda, postaje predmet neočekivane i produžene ekonomske kontrakcije, što je bio slučaj u Japanu tokom protekle decenije? I kako da vrednujemo ove procene stanja u monetarnoj politici? Da li su same metode procenjivanja dobre i validne? Mi, kao centralni bankari, ne treba da budemo zabrinuti ukoliko kolaps finansijskog mehura ne pripreti realnoj ekonomiji, njenoj proizvodnji, zapošljavanju i stabilnosti cena.”

Međutim, 1998. godine, nakon uvida u više nego ubedljiv set podataka, Grinspen je promenio svoje mišljenje po ovom pitanju, da bi se od 2000. godine preobratio u istinskog IT vernika – neposredno pre nego što se dotcom mehur rasprsnuo nekoliko meseci kasnije.

Ali mi odstupamo od ovoga. Evo kakav pogled na to ima Citi:

“Dakle, ako sve ukazuje na procvat inovacija, zašto je, onda, rast produktivnosti isključen iz ovog trenda? Uobičajeni argument bio je da se efekat inovativnosti pogrešno meri. Pojava ekonomije deljenja (sharing economy), koja je zauzela čitavo poglavlje ovog izveštaja, kao i besplatni servisi, podržavaju ovu teoriju. Mnogo toga proizlazi iz digitalne ekonomije a stenfordski ekonomista Nikolas Blum je nedavno izjavio: “Ne možete biti u Silicijumskoj dolini a da ne razmišljate o tome kako smo, na ovom mestu, usred eksplozije produktivnosti.” Većina ljudi, naravno, ne živi u Silikonskoj dolini, uz alternativni argument da je ukupna potrošnja na investicije ostala na niskom nivou, jeste glavna i dobro utemeljena poruka koju izvlačimo iz Globalne finansijske krize (GLC).

Uprkos visokim EBIT maržama*, Citi-jev strateg Rob Baklend (Rob Buckland) je pokazao da su akcionari vršili pritisak na kompanije kako bi im ove što pre povratile uloženo i isplatile procenat od dobiti, pre nego da su svoj profit investirali u nove projekte: u 2014. godini, lista globalno značajnih kompanija doživela je pad kapitalnih investicija za 6%, dok su ponovna kupovina sopstvenih deonica i dividende porasli za 15%.”

[EBIT*: operativna dobit; računa se kao razlika poslovnih prihoda i poslovnih rashoda (engl. “earnings before interest and taxes”), pa uključuje i promene u zalihama gotovih proizvoda i nedovršene proizvodnje. EBIT marža: količnik EBIT-a / poslovnih prihoda]

A tu je, potom, (već daleko bliskiji našim srcima) argument da u “novoj ekonomiji” vlada tržišna logika tipa “pobednik-uzima-sve”. To znači da se isplati biti protekcionista, otkupiti konkurenciju ili, što je možda najvažnije, odbiti proširivanje kapaciteta fiksnog kapitala:

“Tu je argument da “kompanije igraju odbrambenu igru”, kao i pokušaj zaštite postojećih profitnih pulova u inovacijskom okruženju koje “sve više ometa”. Posebno su digitalne inovacije te koje često obezbeđuju da proizvodi budu sve pristupačniji i jeftiniji, ali pre putem zamene ili preraspodele prodaje nego stvaranjem nove, uvećane prodaje.”

Ovo je veoma važna stvar. Kraće i jednostavnije rečeno, to znači da se start-up firme potekle iz nove ekonomije ne remete time što će biti produktivnije u npr. proizvodnji kašika – tj dodajući još kašika u ekonomski lanac – već da poseduju moć ubeđivanja ljudi da im ili ne trebaju kašike ili da osiguraju da trenutne zalihe kašika budu bolje raspoređene. Dakle, ako ste vi proizvođač kašika, najbolja opcija u tom kontekstu (jer još uvek kontrolišete ključni dotok sirovina za proizvodnju kašika i uvereni ste da start-up firme iz Silikonske doline neće smetati ulaganjima u aktuelne proizvodne sposobnosti) bila bi održavanje konstantne stope proizvodnje kašika, ili je čak i usporiti.

future-of-work

Citi dodaje:

“Tržište se može kretati od nultog zbira (zero-sum) u negativni zbir kako za remetioca (zbog svoje inovativnosti) tako i za onog koji je remećen. Otelovljenje remetilačkog, inovatorskog rizika je muzika i muzička industrija, u kojoj se između 2004. i 2014. godine 46% učesnika prebacilo na digitalno izdavaštvo, dok je ukupan prihod ove industrije pao za 35%. Produktivnost se možda popravila, ali samo za one koji su preživeli. Postoje i drugi slučajevi u kojima je remećenje (inovativnošću) postalo destruktivni faktor – i tu kao primer navodimo Blockbuster, koja je na svom vrhuncu zapošljavao 60.000 radnika, da bi bankrotirao već samo tri godine nakon što je Netflix lansirao svoj streaming servis.”

Iz perspektive produktivnosti, to sa čime se suočavamo nije toliko stvar nove ekonomije koliko je stvar ekonomije tipa “manje-je-više”, gde isti (ili manji) učinak i proizvodnja mogu, navodno, biti efikasnije distribuirani, odajući utisak bogatstva onda kada ono što imamo u stvarnosti proizvodi svojevrsni efekat pametno uslovljenog bihejvioralnog ponašanja, koje nas ubeđuje da konzumiramo manje, i u dobroj meri odustanemo od našeg dobrovoljnosti* [dobrovoljnost* ili opcionalnost: u biznisu to je vrednost mogućeg dodatnog ulaganja, koja je na raspolaganju tek pošto je realizovana početna investicija].

Drukčije rečeno, priroda efekta nove ekonomije je ta koja preokreće raskošna stvorenja što naginju komforu, uživajući u svojoj privatnosti i principu dobrovoljne, opcione potrošnje, preobraćajući ih u automate priključene na Mrežu, i koji predvidljivo vole da permanentno ostanu na nivou praćenja Jutjub video-materijala lošeg kvaliteta, dok preživljavaju zahvaljujući soja-šejkovima ili uslugama kućne dostave, sa u ne tako dalekoj budućnosti “navigiranim GPS-dron obrocima” – a sve ovo u skladu sa najjeftinijim isporukama zaliha, uz prenosive nosioce podataka pojedinca na osnovu indeksa telesne težine (BMI), fizičke aktivnosti i zdravstvenih faktora.

Možda je došlo vreme za ponovno izdavanje starog ali danas tako aktuelnog stripa tipa “zabavljajmo se na smrt” Orvel/ Haksli – posebno ova sličica:

Zašto ekonomisti imaju problema sa finansijskim mehurovima?

Danas se osporava jedna od najjačih dogmi moderne ekonomije, što bi moglo imati krupne implikacije po stanje ove profesije. A nove i “nepokorne” ideje nam, takođe, mogu pomoći kako bismo bolje razumeli razloge zbog kojih nastaju finansijski mehurovi, piše Noah Smith za poslovni portal Bloomberg.

03

Ekonomisti već jako dugo vremena shvataju kako su ljudska očekivanja od presudnog značaja za ekonomsko ponašanje. Ako očekujete da izgubite posao, možda ćete malo bolje preispitati vašu želju za kupovinom novog automobila. Ukoliko u skorijoj budućnosti očekujete inflaciju, možda razmislite o kupovini raznih nužnih stvari upravo sada, pre nego što cene odu naviše, i tako dalje. Problem je u tome što je vrlo nezgodno praviti ekonomsko-matematičke modele koji mogu u sebi da potpuno sažmu kako će ljudi postaviti svoja očekivanja. Da li ih formiraju na osnovu dugoročnih trendova? Da li u obzir uzimaju nedavne promene? Da li svoje prognoze zasnivaju na teorijama, i, ako je tako, kojim su se teorijama koristili?

Ekonomisti su se borili sa ovim pitanjima tokom 1960-ih i 1970-ih, i tada došli do velikog broja različitih odgovora, ali niko od njih nije ponudio preterano zadovoljavajuće rešenje i formulu. Potom je Robert Lukas (Robert Lucas), ekonomista s Univerziteta u Čikagu u par svojih radova iz 1972. i 1976. godine konstruisao teoriju koju su ekonomisti koristili u nastupajućim decenijama. Ovo je nešto što nazivamo racionalnim očekivanjima.

Lukasova ideja počiva na tehnici razvijenoj više od jedne decenije pre toga, i to od strane ekonomiste po imenu Džon Mut (John Muth). Po njemu, racionalna očekivanja podrazumevaju da, u proseku, ljudi prave ispravne prognoze o budućnosti ekonomije. Oni, ponekad, naravno, čine i greške – predviđajući da će, recimo, nezaposlenost biti manja nego što se potom zaista ispostavi u realnosti, ili prognoziraju da će inflacija biti viša od realne. Ali, sve u svemu, ljudi ne prave nikakve “sistemske greške”. U suštini, Teorija racionalnih očekivanja nam govori da je mentalni model ljudi o načinu na koji funkcioniše ekonomija u principu korektan model.

Ekonomisti su doslovce prigrabili ovaj princip racionalnih očekivanja, koji je ubrzo postao kanon. Do 1990-ih, gotovo niko unutar ekonomskog mejnstrima nije koristio bilo šta drugo. Princip racionalnih očekivanja u ekonomiji je relativno jednostavan za korišćenje, pa je stoga i univerzalno prihvaćen. Pored toga, ova ideja je bila veoma atraktivna za one koji vole da misle kako privreda funkcioniše glatko i efikasno. Ako preovladavaju racionalna očekivanja, onda ima i manje prostora za vladine intervencije i poboljšavanje performansi funkcionisanja privrede, odnosno, za finansijere da zarade novac koji počiva na iracionalnosti stanovništva.

04

Ipak, oduvek se provlačio jedan veliki problem sa racionalnim očekivanjima – ona, možda, jednostavno ne pružaju ispravnu i realnu perspektivu. Ekonomisti,zapravo, zaista mogu činiti sistemske greške u načinu na koji predviđaju funkcionisanje privrede. Ukoliko ekonomisti insistiraju na korišćenju pogrešne pretpostavke kao jezgra svojih modela, to će ih primorati na sve brojnija, preterano komplikovana teorijska iskrivljenja, s obzirom da modeli uvek i nanovo ne odgovaraju činjenicama. Cinici bi rekli da je to upravo ono što vidimo da se dešavalo u makroekonomiji u protekloj deceniji, gde su vladajuće teorije dovele do nekoliko dragocenih – i pre svega tačnih – predviđanja.

Zašto bi princip racionalnih očekivanja uopšte bio pogrešan? Pa, iz nekog razloga, čovek nije rođen sa saznanjima o funkcionisanju ekonomije. On to mora da nauči. Taj proces učenja uvek će ga u nekoj meri ostaviti u neizvesnosti oko toga kako stvari zaista funkcionišu, što će u njemu, potom, proizvesti oklevanje u stvarima kao što je ulaganje u akcije. Drugi problem je što je primanje potpuno tačnih podataka verovatno previše zahtevno za ljudski mozak – pa verovatno koristitimo aproksimacije.

Ekonomisti su uslovno počeli da koriste ove modele kao i druge vrste malih odstupanja od racionalnih očekivanja na veoma ortodoksan, takoreći tvrdokoran i dogmatski način. Međutim, negde u pozadini ispod, jedan mali broj ekonomista oduvek je podozrevao kako bi racionalna očekivanja mogla da budu srušena na daleko dramatičnije načine. Ljudska psihologija može ova očekivanja kreirati ne samo na pogrešan, već i na dramatično i dosledno pogrešan način. Ovu ideju su 2013. godine razradili Robin Grinvud (Robin Greenwood) i Andrej Šlejfer (Andrei Shleifer)  Flajšer s Univerziteta u Čikagu , dvojica vodećih svetskih ekonomista u oblasti finansijskog bihejviorizma – ekonomije zasnovane na čovekovom mentalnom ponašanju i unutrašnjem psihološkom stanju.

01

Trio ekonomista iz Upravnog odbora Federalnih rezervi je otišao i korak dalje, istražujući da li ljudske greške mogu objasniti nastajanje finansijskih mehurova. Prilikom skorašnje prezentacije u Nacionalnom birou za ekonomska istraživanja, Džesi Briker, Džejkob Krimel i Klaudija Zam (Jesse Bricker, Jacob Krimmel, Claudia Sahm) predstavili su neke vrlo zanimljive rezultate.

FED-ova trojka imala je uvid u podatke iz Ankete potrošačkih finansija (Survey of Consumer Finances) pre i posle prskanja mehura u trgovini nekretninama iz 2008. Oni su pritom utvrdili da je bilo više optimističnih ZIP kodova tj. poštanskih brojeva na mestima gde su ljudi imali nerealno visoka očekivanja u poređenju sa sopstvenim prihodima – pa je tu bilo verovatnije preplatiti vrednost kuće koju su uzeli na kredit uoči pucanja mehura 2008. Ovi previše optimistički nastrojeni ljudi su se, takođe, i više zaduživali, pa se time povećavala i verovatnoća da će baš oni povećati svoje zaduživanje kao odgovor na rast cena nekretnina.

Ovo je izuzetno upečatljivo kao sistemska greška. Ako ste bili menadžer hedž-fonda tokom 2005. ili 2006. godine, a imali ste pristup podacima koji pokazuju da su ljudi previše optimistični, mogli ste napraviti puno novca short selling* metodom prodaje tokom stambenog finansijskog mehura – što su, u stvari, neke menadžere hedž-fondova i činili. Ako ste bili vlast u 2005. i 2006. godini, možda ste bili u mogućnosti da iskoristite istraživanja o očekivanjima javnog mnjenja, kao znak upozorenja koji vam je naznačio trenutak kada da ograničite hipotekarne kredite.

[Short selling*, tehnika ulaganja suprotna finansiranju sa margin kreditom; omogućava profit kada je tržište u padu i zasniva se na pozajmici deonica od investicione kompanije kao i prodaji istih, kako bi se na kraju pokrila prodaja tj. otkupila nazad ista količina deonica, ali po nižoj ceni. Profit je u razlici cene i ostvaruje se kratkoročno, unapred regulisano od strane investicione kompanije. Naravno, gubitak je lako moguć i rizik je veliki.]

Drugim rečima, racionalna očekivanja bi, u stvari, lako mogla biti sasvim pogrešna. Ljudi mogu praviti sistemske greške, misleći kako će finansijski uspesi ili krahovi trajati zauvek. Ako je to slučaj, onda se od ekonomske profesije i nauke očekuje da odustane od jedne od svojih najjačih dogmi. Ali ovo se može uveliko isplatiti – ukoliko bi modeli unutar ekonomske struke počeli da uspešno objašnjavaju fenomene poput finansijskih mehurova ili krahova berze.


Nova klima znači novu ekonomiju

Klimatski šok: ekonomske posledice planetarnog otopljavanja

Svaka tona ugljen-dioksida emitovanog u atmosferu danas izaziva štetu u vrednosti od oko 40 dolara. Tako barem kažu standardna ekonomska razmišljanja, pišu u svojoj knjizi Klimatski šok ekonomisti Gernot Wagner i Martin L. Weitzman.

Mnogo toga je, kao konačan zbir, ušlo u ovu brojku. Ovo se može nazvati izvorom svih analiza o prednostima i manama. Ovo je na globalnom nivou, pitanje i “zbrajanje” koje opstaje i širi se decenijama i vekovima – proces koji zahteva uzimanje u obzir svih pretpostavki na tom putu izračunavanja.

Dobijenih 40 dolara je cifra koju treba uzeti u obzir prema datim činiocima: centralni predmet predstavljen od strane vladine Međuagencijske radne grupe za društvene troškove saniranja ugljen-dioksida kada se koristi projektovana diskontna stopa od 3% za sve buduće klimatske štete. Ali, ovo nikako ne znači da je to cela priča.

Izaberite drugačije diskontne stope, i dobićete neku drugu brojku. Ekonomista sa Jejla, Bil Nordhaus, koristi diskontnu stopu nešto iznad 4%. Njegov rezultat je cena koja je nešto blizu 20 dolara po toni ugljen-dioksida. Izveštaj britanskog ekonomiste Nikolasa Sterna o uticaju klimatskih promena na ekonomiju (ovde je kompletan Stern Review na gotovo 700 strana) u svojim kalkulacijama koristi diskontnu stopu 1,4%. Dobijena cena po toni je preko 80 dolara.

Nije diskontna stopa jedina matematička pretpostavka koja pravi ovakve razlike među proračunima. U knjizi “Klimatski šok: Ekonomske posledice jedne vrelije planete” predstavljena su najnovija razmišljanja o tome zašto, kako i koje bi elemente trebalo uzeti u obzir prilikom formiranja “prave cene” za svaku tonu ugljen-dioksida i drugih gasova staklene bašte emitovanih u atmosferu.

Postoji toliko neizvesnosti koje vrebaju na svakom koraku – od ekonomskih projekcija do emisija gasova, od emisija do koncentracija, od koncentracija do temperatura, i nazad do ekonomije koja se ogleda u štetama prouzrokovanim klimatskim poremećajima – što sve objedinjeno ukazuje na jednu, konačnu brojku koja ukazuje na postignutu “lažnu preciznost”, zabludu, ili možda nešto gore.

To, naravno, ne znači da ne treba i nadalje pokušavati iznaći što realističniji i precizniji proračun. Alternativa izračunavanju troškova štete koju nanosi tona ugljenika bila bi jedna velika, masna nula, koja stoji u vladinim benefit-cost proračunima. Što je, očigledno pogrešno. Šteta postoji, ona je prisutna, ali to što još uvek nismo u mogućnosti da iznađemo validnu formulu za proračunavanje štete ne znači da ona ne postoji.

01

Skoro sve što znamo o tome kako se došlo do izračunatih 40 dolara po toni CO2 dovodi nas do verovanja da je $40 donja granica za razumnu političku akciju. Skoro sve što znamo da je izostavljeno iz ovog roračuna bi ovu cifru učinilo većom, i to možda daleko većom.

Dok krivulja ne počne da pada

Uzmimo samo jedan primer, recimo, vezu između koncentracije ugljenika u atmosferi i konačnih temperaturnih ishoda. Znamo da povećanje koncentracije neće smanjiti globalne temperature. Zahvalimo našem znanju hemije i fizike pokupljenom u osnovnoj i srednjoj školi. Donja granica za uticaj temperature pri dvostrukoj koncentraciji ugljenika u atmosferi može biti svedena na nulu.

Mi smo, u stvari, prilično sigurni da može biti odsečen na 1°C ili iznad. Prosečna globalna temperatura već je preko 0,8°C, a čak nismo ni udvostručili koncentracije ugljenika na nivoima iz predindustrijske ere. Osim toga, temperatura koja se povećava u ovom proračunu treba da se desi “u svoje vreme” – tokom narednih decenija i vekova. Ne sada.

Ono što još više zabrinjava je gornji krak te krive koja pokazuju distribuciju temperature. Nema sličnog definitivnog preseka za najgori scenario. U stvari, naše lične kalkulacije bazirane na scenariju Međunarodne agencije za energetiku za gasove staklene bašte pokazuju da će te koncentracije završiti na 700 delova na milion, što ukazuje da postoji više od 10% šansi za potencijalno prosečno globalno zagrevanje od šest stepeni Celzijusa i više.

Fokusirajmo se na donji red u ovoj tabeli. Ako to učinimo, već smo ispred drugih, od kojih se većina fokusira na prosek, ovde opisan kao “srednji D° C” (eventualne promene prosečne globalne površinske temperature). Autori knjige Climate Shock očekuju da bi taj srednji nivo mogao biti pređen za samo polovinu trenutno ustanovljenog vremenskog intervala, posebno imajući u vidu određene koncentracije gasova staklene bašte u atmosferi. A to je, samo po sebi, već dovoljno loše.

Ali ono što je zaista predstavlja “šok” u “Klimatskom šoku” je brz porast verovatnoće mogućih temperatura iznad 6°C, u donjem redu. Dok prosečna temperatura postepeno raste sa sve većim koncentracijama, šanse za ulaske u ekstreme rastu rapidnom brzinom:

Tih 6°C je porast temperature koji će potpuno promeniti planetu Zemlju onakvu kakvu je znamo. Mislite o tome kao o planeti koja pati od groznice nastale visokom temperaturom. Normalna temperatura tela je oko 37 ° C. Sve iznad 38°C je znak da imate temperaturu. Sve iznad 40°C je opasno po život.

Prosečno globalno zagrevanje od 3°C ne bi bilo presedan za planetu kao celinu, imajući u vidu njenu geološku istoriju. Za ljudsku zajednicu, to bi bio presedan. A upravo u tom smeru idemo u ovom trenutku – u proseku, već pretpostavljajući da će neke nove politike postati aktuelne, a koje trenutno nisu predviđene.

Ovo su visoko verovatni proseci, a ne oni malo verovatni ekstremi koji pokreću onih originalnih $40. Gornja tabela povezuje koncentracije gasova staklene bašte sa zabrinjavajuće visoko verovatnim procenama temperatura koje će u nekom trenutku preći 6°C, što bi bilo katastrofalno za ljudsko društvo, onakvo kakvo nam je danas poznato. U tom slučaju, sebi ćemo napraviti globalni klimatski zatvor, iz kojeg nema izlaska. Bićemo svi osuđeni na izdržavanje kazne bez prava žalbe, a kako da budemo pušteni na slobodu kada izlaza odavde nema, pitaju se Vagner i Vajcman

Umesto da se fokusira na proseke, klimu treba posmatrati kao problem (ne)upravljanja rizicima. Neke pragove koncentracije gasova staklene bašte jednostavno ne treba prelaziti. Rizici su previsoki.

Ova vrsta fokusa na ekstremne temperature je daleko od prihvaćene mudrosti. Vagner i Vajcman tvrde da bi trebalo da bude drugačije, razviti postavke različite od dosadašnjih, a u cilju stvaranja što realističnije projekcije klimatskog stanja u našoj budućnosti, uticaja otopljavanja na svetsku ekonomiju kao i cenu štete koju ćemo morati da platimo – ako želimo da je saniramo. I ako uopšte želimo da kao vrsta opstanemo.

Gernot Wagner i Martin L. Weitzman su koautori „Klimatskog šoka“ (Climate Shock, Princeton University Press, 2015)