Evropsko ekonomsko čudo (?)

Pre nekoliko godina, evrozona – koja čini otprilike jednu šestinu svetske ekonomije – izgledala je u velikoj nevolji. Počevši od 2010. godine, neočekivana kriza državnog duga doprinela je ozbiljnim slabostima, od kojih su patile sve veće banke. Fiskalna štednja, u Grčkoj i drugim relativno slabim zemljama, doprineli su uspostavljanju potpune ekonomske krize. U odsustvu velikodušne međusobne podrške, postojala je aura žilave, neiskorenjive fiskalne i ekonomske beznadežnosti… kada je marta 2015. godine Evropska centralna banka objavila ambiciozan program kupovine državnog duga.

Samo dve godine kasnije situacija izgleda daleko pozitivnije. Najnoviji izveštaj Međunarodnog monetarnog fonda prognozira rast od 1,7% za evrozonu u celini u 2017., i rast od 1,6% u 2018. godini – što je značajan napredak od pre nekoliko godina, kada se ovaj region trudio da probije „magičnu“ granicu 1%.

Nedavne brige o solventnosti za neke manje banke u Italiji i Španiji obrađene su bez izazivanja značajnih poremećaja. Na upravo zaključenoj konferenciji ECB, bilo je čak i neke diskusije o tome kada bi ECB mogao da smanji svoje intervencije i možda počeo da podiže kamatne stope (Sve ove sesije Evropske centralne banke bile su u snimane i uživo objavljivane preko računarske mreže).

Neposredna makroekonomska slika i dalje ostaje pomalo mračna. Ujutro, 27. juna, finansijska tržišta mislila su da je predsednik ECB-a Mario Dragi pozitivnije govorio o rastu nego što je to činio u skorije vreme, a vrednost evra značajno je ojačala. Do sledećeg jutra, visoki zvaničnici ECB-a naveli su da je Dragijeva primedba pogrešno protumačena – a evro je odmah po davanju ove izjave – pao.

Stvarno pitanje je šta je ono što će uslediti, a to je i bila tema ECB konferencije: šta treba očekivati u smislu evropskog rasta na srednji rok? Konkretno, dokle god kamatne stope ostaju niske, trenutni nivo državnog duga u zemljama poput Italije i dalje ostaju pod kontrolom. Ali, ukoliko kamatne stope porastu, da li će u tom slučaju postojacti dovoljan provredni rast kako bi se održalo očekivanje o održivosti nivoa javnog duga?

Postignuća koja idu u prilog privrednom rastu su u proteklih nekoliko godina u evrozoni bili stvarni. Sprovođenje politike niskih (u stvari, negativnih) kamatnih stopa je ECB-u pomoglo da održi opšte poverenje a posebno da obezbedi kontinuirano finansiranje državnih deficita.

Ovim je izvršen pritisak na fiskalnu politiku – a bilo je manje štednje nego što se to ranije činilo verovatnim. Banke su postepeno stavljene na jaču osnovu, sa većim akcionim kapitalom koji apsorbuje gubitke. Postoje, takođe, i dokazi da je konkurencija na tržištima proizvoda porasla, možda zahvaljujući labavijoj državnoj regulaciji.

Uz dobre, tu su nažalost i loše vesti, iako one nisu nešto što je specifično samo za evrozonu. U industrijskim zemljama došlo je do usporavanja rasta produktivnosti – a samim tim i u ukupnom ekonomskom rastu – koji čini se da je započeo oko 2000. godine. Precizno objašnjenje ovakvog tenda i dalje ostaje neodređeno a samim tim i neobjašnjivo, mada preovladava stav da – dok su nove informacione tehnologije imale određeni pozitivan uticaj na produktivnost tokom devedesetih godina – ti se dobici u kasnijem periodu nakon 2000-te nisu pokazali dovoljno dugoročnim ili rasprostranjenim.

Pored toga, precizan obrazac tehnoloških promjena posvuda je vršio pritisak na srednju klasu – smanjujući tražnju za radnicima koji imaju samo srednjoškolsko obrazovanje. To već po sebi podrazumeva slab rast i širenje nejednakosti, kombinaciju koja bi i dalje mogla da ugrozi nivo obrazovanja i nivo veština.
Istovremeno, evropski demografski trendovi predstavljaju razlog za zabrinutost. Starenje stanovništva podrazumeva rast broja penzionera – koji očekuju da njihove penzije budu obezbeđivane javno tj iz budžeta (dakle da je država garant njihovih isplata) – i to u odnosu na trenutni broj ekonomski aktivnih ljudi (i negativni natalitet). Evropa je u proteklih nekoliko godina iskusila značajnu imigraciju iz zemalja kao što su Sirija, Libija i Avganistan; Ali, mnogi novodošli poseduju malo obrazovanja, a pronalaženje posla za njih pokazalo se skoro nemoguće teškim izazovom.

Više inovacija bi definitivno moglo doprineti boljoj ekonomskoj slici. Čak i pesimisti priznaju pozitivne efekte koje je početni talas tehnologije imao u prirodnim naukama, veštačkoj inteligenciji i robotici širom sveta. Ali, s obzirom da Kina nastavlja da se pojavljuje kao istraživačko centar i inkubator ključnih inovacija, ovo prizvodi i veći pritisak na Evropu da nastavi gde je stala i ne uspava se.

Pa ipak, bila bi greška tek tako otpisivati Evropu. Njen ljudski kapital je zdrav a dobra zdravstvena zaštita dostupna je većem broju građana nego što je to slučaj u Sjedinjenim Državama, dok jače i vitalnije kompanije izbijaju na vrh kroz proces integracije evropskih nacionalnih tržišta.

Štaviše, izgleda da je odluka Britanije da napusti Evropsku uniju „prikupila“ umove kontinentalnih lidera, čineći ih da čvršće zbiju svoje redove i uspostave jednu čvršću „sabornost“. Niko ne želi da se greške u vođenju politike od 2010. do 2014. ponove Francuski predsednik Emmanuel Macron predlaže jaču centralnu vlast, uključujući i potencijale ministarstva finansija. Bez obzira što je daleko od jasnog da li će se Nemci složiti s ovim, vredi ipak podsetiti da je izgradnja fiskalne unije u Sjedinjenim Državama trajala vrlo dugo (a u nekom smislu on i dalje može važiti za nezavršeni projekat).
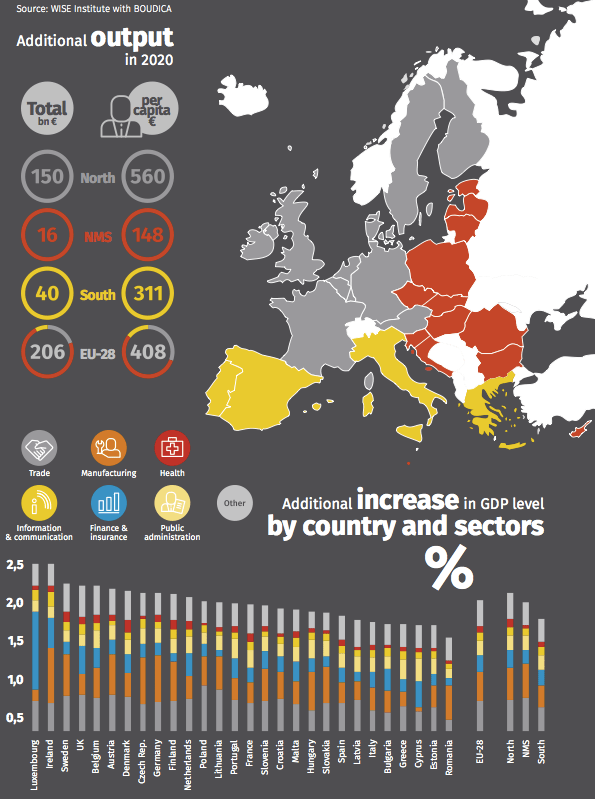
Najveći razlog za zabrinutost mogla bi biti neuravnoteženost u evrozoni. Nemačka ekonomija je jaka: rast od 1,5-1,6%, i gotovo puno zaposlenje, uz veliki plus koji leži na njenom tekućem računu. Španska ekonomija znatno se popravila i sada ostvaruje rast od 2,6%, mada nezaposlenost i dalje ostaje tvrdoglavo – i uznemirujuće – visoka: oko 18%.

Italija i dalje ostaje veliko pitanje, pri čemu MMF predviđa rast BDP-a od 0,8% ove i sledeće godine. Da li se porodična preduzeća severne Italije ponovo mogu dokazati sposobnima za ekonomski rast u surovoj trci na sve nezgodnijim i konkurentnijim međunarodnim tržištima? Da li će sledeći talas novih tehnologija pomoći Italijanima i uopšte Evropljanima, ili će im naneti štetu?

Francuskoj, takođe, ostaje nešto kao „džoker“. Da li će Makronova neverovatna izmena francuske politike dovesti do reformi koje povećavaju privredni rast? Ako se to ne dogodi, Nemačka bi možda bila manje sklona da upozna Makrona koji samo polovično uspeva da se izbori s evrozonskom integracijom francuske privrede.

Pre i iznad svega, evrozona – ili možda EU – mora pronaći načine kojima bi osigurala da sve EU članice imaju privredni rast i koristi od njega. Da li će u tome uspeti ili ne – za sada je nepoznato. Ono što je izvesno je da je u okruženju poput sadašnjeg, gde je najgore prošlo, taj zadatak postao lakši.

Project Syndicate


Evrozona i njene skrivene snage


Evrozona se već godinama doživljava kao katastrofično finansijsko područje, a diskusije o budućnosti monetarne unije često su usmerene ka mogućem raspadu. Kada su Britanci prošle godine glasali za napuštanje Evropske unije, oni su delom bili vođeni i percepcijom evrozone kao disfunkcionalnog finasijskog područja – i, možda, kao projekat kojem nema spasa. Ipak, u poslednje vreme, evrozona je postala miljenik finansijskih tržišta – i to sa dobrim razlogom.

Otkriće latentne snage evrozone postoji odavno. I zaista: evrozona se oporavlja od krize iz 2011-2012 tokom zadnjih nekoliko godina. Ako se gleda statistika po glavi stanovnika, njen ekonomski rast per capita sada nadmašuje američki. Stopa nezaposlenosti je takođe u padu – ali treba reći u sporijem nego što je u SAD – mada je to, barem delimično, odraz razilaženja u trendovima učešća radne snage.
I dok je učešće radne snage u evrozoni u porastu, njeno učešće u Sjedinjenim Državama je u padu od oko 2000-te. Odlazak Amerikanaca sa tržišta rada odražava ono što ekonomisti nazivaju fenomenom “obeshrabrenosti radnika“. I, zaista, ovaj se trend ubrzao odmah nakon nailaska recesije, tokom 2009. godine.

U principu, opadanje učešća radne snage trebalo bi da takođe bude problem prisutan u evrozoni, s obzirom na produženi period veoma visoke nezaposlenosti s kojim se brojni evropski radnici suočavaju. Ali, u poslednjih pet godina, 2,5 miliona ljudi u evrozoni je zapravo postalo deo EU radne snage, stvoreno je pet miliona radnih mesta, dok je ukupni pad nezaposlenosti smanjen za polovinu.

Štaviše, evrozonski oporavak je održiv, pomalo neočekivano, pa čak i u odsustvu kontinuiranog fiskalnog stimulansa. Uzavrele rasprave o štednji vođene u poslednjih nekoliko godina su usput skrajnute i gotovo nestale s medijske i javne scene, kako od strane kritičara tako i od strane službenih navijača i zagovornika dotične, precenjujući obim rezova i ušteda koji su se dosad primenjivali (i još uvek su na snazi). Prosečni ciklično prilagođeni fiskalni deficit je, grubo uzev, konstantan još od 2014. godine, i kreće se negde oko 1% BDP-a.

I dalje su, naravno, prisutne velike razlike u fiskalnoj poziciji pojedinih EU članica. To se, ipak, može očekivati u jednoj tako raznovrsnoj monetarnoj uniji kao što je evropska. Istina je da čak i Francuska, koja se možda prečesto smatra za slabog izvršioca evropskih fiskalnih zadataka, ima deficit i nivoe zaduživanja koji se sasvim komotno mogu uporediti s onima u SAD.

Poređenje sa Sjedinjenim Državama, kao i sa Japanom takođe potkopava zajedničku percepciju, naime, da su fiskalna pravila evrozone, uključujući i (ne)čuveni Pakt o stabilnosti i rasta iz 2012. godine (tzv. Fiscal Compact), bili „irelevantni“. Istina, nijedna zemlja nije bila zvanično ukorena zbog prevelikih deficita ili dugova. Ali, galamom oko kršenja pravila na margini bacila je u zasenak jedan širok osnovni trend kretanja ka glavnom cilju – ka zdravim javnim finansijama koje su podsticane kriznim fiskalnim pravilima. Sve ovo ukazuje na to da bi “meka štednja“, godinama sprovođena u mnogim zemljama evrozone, mogla napokon biti pravi izbor.

Da bi bili sigurni, ne treba preceniti dugoročnu ekonomsku snagu evrozone. Ukoliko bi prosečna stopa rasta možda mogla ostati iznad dva odsto u narednih nekoliko godina – i dok se preostali nezaposleni ne apsorbuju a dugoročni trend ponovnog uključivanja starijih radnika na tržište rada nastavi – pul neiskorišćene radne snage bi napokon bio iscrpljen: Na birou za zapošljavanje ostao bi relativno mali broj evropskih građana.

Jednom kad evrozona bude dostigla tzv. “Luisovu prekretnicu” – kada višak radne snage bude na izmaku a plate počnu da rastu – stopa rasta pašće na nivo koji će bolje odražavati demografsku dinamiku. A ta dinamika, uostalom, nije naročito poželjna: radno sposobno stanovništvo u evrozoni smanjivaće se za oko pola procenta godišnje –  barem još tokom naredne decenije.

Ipak, čak i tada, stopa rasta po glavi stanovnika u evrozoni verovatno neće biti mnogo niža nego u SAD jer je razlika u njihovim stopama rasta produktivnosti sada manja. U tom smislu, budućnost evrozone može više nalikovati situaciji u kakvoj se Japan nalazi danas: da je karakteriše godišnji rast od nešto više od jedan odsto, i sa tvrdoglavo niskom inflacijom, premda će rast prihoda po glavi EU stanovnika biti nalikovati onom u SAD ili Evropi.

Srećom po evrozonu, ona će ući u ovaj period visoke zaposlenosti i usporenog rasta koji stoji na čvrstim temeljima – delimično zahvaljujući i tim kontroverznim merama štednje. Za razliku od toga, i SAD i Japan se suočavaju s punom zaposlenošću i sa fiskalnim deficitom većim od tri odsto BDP-a – što je oko 2-3 procentna poena više od onih u evrozoni. SAD i Japan, takođe, imaju teži teret dugova: odnos duga prema BDP-u iznosi 107% u SAD i više od 200% u Japanu, u poređenju sa 90% u evrozoni.

Postoje dokazi da je u osvit finansijske krize, kada je monetarna politika postala neefikasna – usled, na primer, nominalne kamatne stope koje se graniče s nulom – budžetski deficit (državna potrošnja sredstava koja su veća od prihoda, prikupljenih zaduživanjem a ne oporezivanjem) može posedovati neobično jak uticaj na stabilizaciju. Ostaje, ipak, ključno nerešeno pitanje: jednom kad finansijska tržišta budu normalizovana, da li će dugoročno održavanje deficita biti u stanju da obezbedi kontinuirani stimulans?

Činjenica da je oporavak evrozone sada sustiže ekonomski oporavak u SAD – uprkos nedostatku bilo kakvog daljeg održavanja fiskalnog stimulusa – ukazuje na to da je odgovor ne. Zaista, iskustvo evrozone ukazuje na to da, dok zajednički fiskalni stimulus može da napravi jednu značajnu razliku tokom akutne recesije, procenjeno je da povlačenje tog podsticaja onda kada više nije od vitalnog značaja poželjno za održavanje neodređeno vreme. Sa štednjom – što zapravo znači smanjenje deficita jedno kada se globalna recesija završi – oporavak može potrajati duže kako bi se konačno konsolidovao; međutim, jednom kada to bude učinjeno, ekonomski učinak postaće još stabilniji jer će računi vlade biti u održivom položaju.

Džon Mejnard Kejnz izrekao je nešto što ga je, između ostalog, takođe proslavilo: “Dugoročno gledano, svi smo mi mrtvi”. To je možda tačno, ako se gleda na dovoljno dug rok. Ali, to nije izgovor kako bismo se otarasili dugoročnih perspektiva. U stvari, čini se da je, dugoročno gledano – evropska ekonomija još uvek živa i zdrava.

Daniel Gros, Social Europe

Savet preduzetnicima koji kreću ka Evropi (1/2)

Iako Evropu ne vole svi Amerikanci – brojni su oni koji je vole. Dosta je onih u San Francisku ili Njujorku čiji je san da jedan deo svog života provedu u Italiji, Francuskoj, Britaniji, Španiji i drugim evropskim zemljama, a neki od njih su to i ostvarili. To je ono što sam i ja uradio 1995. godine, kada sam napustio Njujork i preselio se u Madrid. Kao tehnološki preduzetnik shvatio sam da Evropa, uopšte, a posebno Španija, može biti veoma plodno tle za mene. Evropsko tržište je ogromno, u stvari veće od američkog tržišta u smislu BDP-a. Ovo se nije promenilo ni dolaskom krize iz 2008. godine piše Martin Varsavsky, svetski poznati startup konsultant i osnivač brojnih startap preduzeća koji su potom na berzi listirani po nekoliko stotina miliona, pa i više od milijardu dolara. Martin, koji je jedinstvena pojava u svetu biznisa kaže kako je mogao da se penzioniše već sa 27 godina i potom srećno i raskošno živi do kraja života. Prevagnuo je, međutim, takmičarski instinkt ovog Argentinca i “neponovljivo zadovoljstvo znano samo retkim smrtnicima, naime, kada osnujete kompaniju u koju ste uložili par hiljada ili desetina hiljada dolara, a potom je na inicijanoj javnoj ponudi prodate za više od milijardu. Taj trenutak ne može se opisati, a doživi ga samo nekolicina.”

Dok sam bio u Evropi, izgradio sam Viatel, kompaniju koja sam zasnovao u Njujorku, ali je kasnije preselio u London, i u koju sam uložio nekoliko stotina hiljada dolara kada sam 1991. počinjao. Kada sam 1999. prodao svoje akcije na inicijalnoj javnoj ponudi (IPO), kompanija je vredela $1,2 milijarde. Dok sam bio u Madridu, izgradio sam Jazztel: Španija je druga po veličini javno tržište u oblasti telekomunikacija (sada vredi oko 1,8 milijardi dolara); osnovao sam i Ya.com, u koji smo partneri i ja uložili oko 50miliona a prodali je Dojče Telekomu za 700 miliona dolara. Takođe sam koosnivač u Eolia Renovables, kompaniji za razvoj alternativnih energetskih izvora koja sada vredi oko pola milijarde. U Madridu i Londonu sam tokom poslednjih šest godina gradio kompaniju Fon, koja je postala najveća (i još uvek privatna) WiFi mreža u svetu. Takođe sam počeo jedan od prvih evropskih cloud computing kompanija pod nazivom Einsteinet na kojoj sam izgubio oko $50 miliona – uglavnom zato što sam isuviše rano otpočeo cloud computing.

Toliko što se tiče mojih preporuka, a sada da vidimo kako je to kada se izgradi tehnološka kompanija u Evropi, i kako se ona razlikuje od njoj sličnih u Sjedinjenim Državama, gde trenutno živim.

Evropa je odlično poslovno igralište za američke visokotehnološke preduzetnike jer je na Starom kontinentu bogatstvo bolje distribuirano. Više je potrošača koji mogu da kupe vaše proizvode i usluge, ljudi su u proseku obrazovaniji, tako da možete naći vrlo dobre radnike. U Evropi ćete, takođe, susresti manje poslovnih rivala ali je u njoj, isto tako, i manje onih koji žele da budu preduzetnici (Evropljani imaju ambivalentna osećanja prema preduzetnicima – biti preduzetnik, iz perspektive Evropljana, nije uvek tako srdačno i pozitivno prihvaćeno kao u Americi). Evropsko tržište nije homogeno kao što je to, recimo, američko. I dok je, barem u teoriji, radnicima, robi i uslugama omogućeno da se kreću po čitavoj Evropi, a evro u većem delu EU prisutan kao zajednička valuta, evropske kulture su međusobno veoma različite pa to već samo po sebi predstavlja prepreku izgradnji Panevropskog poslovnog projekta. A tu su i druge prednosti i mane koje bih sada opisao.

Postoje vrlo važne pravne i kulturne razlike koje otežavaju poslovanje unutar Evrope. Prvo, radi se o pravnom tumačenju poslovnog neuspeha, koji preduzetnicima nameće veću odgovornost prema radniku. Na primer, u Evropi, i to svuda u Evropi, preduzetnik ima veoma visoke izdatke za socijalno osiguranje povezano sa svakim poslom. Dok u SAD treba da na troškove za socijalna davanja dodate oko 8% na platu od 50 hiljada dolara, evropski preduzetnik u Francuskoj, Španiji i Italiji na platu od $50 hiljada dodaje još najmanje 50% (što je $75 hiljada), ili čak više. Međutim, ukoliko ne platite ove troškove za socijalna davanja jer je vaš startup otpočeo loše, a vi administrirate ili ste lice odgovorno za vođenje vaše startap firme, lično ste odgovorni i obavezani automatskim preuzimanjem duga – naime, da do kraja života imate da ga nadoknađujete, sve dok ga sasvim ne otplatite.

Ne plaćati socijalne prinadležnosti smatra se prestupom od kojeg u EU ne možete biti zaštićeni. U većem delu Evrope ne postoji koncept ličnog bankrota i neograničene lične odgovornosti, ili čak ni zaštite svog doma od ličnog bankrota, što je zakon koji postoji u nekim američkim državama. Pripazite, dakle, na to koje sve lične odgovornosti preuzimate prilikom zasnivanja startup kompanije u Evropi. U svakom slučaju, bilo bi loše po vas da odustanete pre nego što vam ponestane novca da namirite sve socijalne troškove i otpremnine za zaposlene.

Još jedna zakonska obaveza – veoma uobičajena u Evropi a nečuvena u Sjedinjenim Državama – jesu paketi državne otpremnine za zaposlene koji prestaju da rade. Ovo je direktna prepreka za start-up i razlog što većina početničkih firmi propada; u Americi postoji razumevanje za to. Američki radnici traže akcije firme tokom eventualnog poslovnog uspona, znajući da neće biti otpremnine ukoliko startup ne uspe. Pa ipak, još uvek tragam za takvim mestom u Evropi gde zaposleni i država zaista imaju razumevanja za ovu problematiku. Problem nije samo u tome što su evropski preduzetnici primorani da prečesto plaćaju pakete otpremnina – jer, naime, početničke firme tako često propadaju – već i zbog toga što startapovi konstantno isprobavaju ljude. A koncept isprobavanja pripravnika i stažiranja je u Evropi veoma skup. U nekim zemljama, poput Francuske, preduzetnici su primorani da daju otpremnine onima koji su kod njih bili zaposleni recimo samo pola godine. Ovaj paket može vlasnika startapa koštati, praktično, u visini dvostruke zarade koju je u tom periodu isplatio radniku tokom pola godine njegovog angažmana u startapu. Za većinu Evropljana, opcija preuzimanja dela akcija smatra se prevarom, kojom se vlasnik startapa služi samo kako bi zaposlenima isplatio manje novca. Zakoni o otpremninama variraju širom Evrope pa tako, recimo, radnici u Nemačkoj i Španiji već neko vreme imaju umanjene pakete otpremnine.

Prilikom pokretanja kompanije u SAD vlada – neformalnost; svi znamo priču kako su Vilijem Hjulit i Dejvid Pakard začeli u garaži svoj tehnološki kolos, kompaniju Hewlet-Packard. U današnjoj Evropi, rad je tako regulisan da vam nije dopušteno osnivanje start-up preduzeća u prostoru kao što je garaža – zato što nije legalno poslovati iz garaže. Ovu pikantnu regulativnu normu nisam poznavao u  vreme kada sam u garaži u madridskoj četvrti La Moraleha osnovao Jazztel– srećom, protiv mene niko nije podneo prijavu, i ubrzo smo imali kancelariju u La Kasteljani. Ali, u principu, intenzivna državna regulacija zakona o radu bilo je nešto za mene veoma neugodno kao tehno-preduzetnika obučenog i iskaljenog na američkom poslovnom igralištu.

U Nemačkoj, gde sam sagradio Einsteinet, na primer, postoje pravila koja navode koliko metara radnik mora biti udaljen od prozora. Većina radnog prostora koji se koristi u Njujorku bio bi nelegalan u Nemačkoj, jer se amaerički zaposlenici neretko nalaze daleko od prozora, sedeći za veoma malim radnim stolovima – što je, po nemačkim zakonima, “nedopustivo pretrpana radna sredina”. U Berlinu je puno start-up firmi koje krše ova pravila, ali ne znam koliko će to još trajati. Nadam se da se Nemačka, ipak, kreće putem kojim već ide Berlin u prihvatanju dodatne fleksibilnosti za život start up preduzeća.

Ne postoji formalni način da se započne kompanija u SAD, dok su evropske startap firme prinuđene da se začnu i postoje po pravilima starih i već utvrđenih preduzeća. Od ovog koncepta se za sada ne napreduje dalje. Evropa mora da liberalizuje preduzeća stara manje od tri godine i s manje od 20 zaposlenih, i to ona koja još uvek nisu profitabilna. Iako nemam ništa protiv brojnih evropskih zakona o radu, kada je reč o njihovoj primeni na velike profitabilne kompanije, oni su se pokazali kao jasna i prisutna prepreka otpočinjanju sopstvenog početničkog biznisa.

A sada o pozitivnim stranama evropskog startup preduzetništva.

Dve su oblasti za koje mislim da su divne u Evropi u odnosu na SAD. Jedna je to što advokati koštaju daleko manje – a i rade mnogo manje. I to posebno u kontinentalnoj Evropi. Britanija i Irska su, u ovom slučaju, više nalik Americi, ali u ostatku Evrope pravni troškovi za start up mogu biti i 90% manji – pritom stvarno mislim 90% manji nego u Sjedinjenim Državama. Advokati nisu tako potrebni kao u SAD, preduzetnici ih manje angažuju – a i manje koštaju od američkih. Ovo može značiti ogromnu uštedu. U Evropi je daleko  manje ozbiljnih sudskih sporova. Kada “dejstvujete” na evropskom poslovnom tlu, postoji nekoliko pravnih minskih polja. Pravila su oštra, ali su barem kristalno jasna i oko njih nema zabune. U Evropi, takođe, postoji manje vrsta patenata koji su dozvoljeni.

Drugi pozitivan primer je evropska zdravstvena nega. Većina Evropljana ima zdravstvenu zaštitu koja je pod državnim pokroviteljstvom ili pakete koji zdravstvenu zaštitu radnika u startup biznisu čine neupitnom. U Sjedinjenim Državama, startup može da plati do $800 po zaposlenom za zdravstveno osiguranje. Ili da ga, čak, uopšte i ne ponudi, mada je prilično tužno ukoliko se zaposlenom nešto desi. U Španiji, Francuskoj i Italiji, zdravstvena zaštita je besplatna. Poslodavci obično ne pružaju osiguranje (jer ga pokriva, kao to smo rekli, državno osiguranje a ne privatnik).

A sada opet malo o tamnoj strani EU: u mnogim oblastima Evrope, a ja bih rekao da je ovo češći slučaj u Južnoj nego u Severnoj Evropi, zdravstvena zaštita koristi se kao sredstvo pregovaranja u oblasti radnih odnosa. Španija je, primera radi, jedna od zemalja sa najdužim očekivanim životnim vekom, pa i pored svega pripada zemljama s najvećim brojem dana bolovanja u svetu.

Moglo bi se reći da je “zdravo uzeti bolovanje”, ali, nažalost, ono što se ovde dešava je da pacijenti mole lekare za medicinsko opravdanje kako bi otišli na plaćeno odsustvo. Jednom mom prijatelju je dozlogrdio zaposleni koji je radio loše i bio prečesto na bolovanju. Rekao mu je da će ga otpustiti ukoliko ne bude prilježnije i vrednije radio. Ovaj radnik otišao je kod lekara, rekavši mu da ga posao deprimira – a ovaj ga je proglasio duševnim bolesnikom; kao rezultat ove ujdurme, moj preduzetnički prijatelj bio je primoran da mu isplati otpremninu za godinu dana nerada i izostanaka.

Ekonomija: ona potekla na nauci, a ne na ideologiji

Kako izgleda ekonomsko razmišljanje zasnovano na najboljim raspoloživim naučnim metodama, a ne na ideologijama?

Ako je 2008. bila godina finansijskih kolapsa i globalne finansijske havarije, 2016. je bila godina političkih havarija i kolapsa. Tokom prošle godine bili smo svedoci kolapsa poslednje četiri noseće ekonomsko-političke ideologije koje su dominirale u XX veku: nacionalizam, kejnzijanski pragmatizam, socijalizam i, naravno, neoliberalizam. Tokom 1970-ih i 80-ih godina, vlade desnog centra u mnogim zemljama počele su da napuštaju kejnzijanski model, usvajajući umesto njega neoliberalizam. Tokom 1980-ih i 90-ih, levi centar pratio je trendove desnih centrista iz 80-tih, u velikoj meri napuštajući demokratski socijalizam (još i danas prisutan u modelu skandinavskih zemalja), i usvajajući „mekšu“ verziju neoliberalizma.

Tokom nekoliko decenija, mislili smo da je „kraj istorije“ pokucao na naša vrata, dok su se političke borbe u većini zemalja OECD-a vodile uglavnom između partija desnog i levog centra, nadmećući se unutar uskog političkog spektra, ali se uglavnom i dogovarajući o pitanjima kao što su slobodna trgovina, prednosti imigracije, potreba za fleksibilnim i efikasnim tržištima i pozitivnom ulogom globalnih finansija. Ovaj konsenzus dodatno je ojačan međunarodnim institucijama kao što su MMF, Svetska banka i OECD, kao i stavovima političke i poslovne elite koja se svake zime okuplja u Davosu.

Ovaj konsenzus je 2008. godine doživeo snažan potres, da bi prošle godine erodirao do tačke raspada. Ima, naravno, i onih će se sasvim izvesno držati ideje da je ovaj konsenzus još uvek moguće obnoviti. Oni će tvrditi kako ga „samo treba snažnije braniti a činjenice će napokon prevladati, u pitanju je samo trenutna kriza prouzrokovana talasom populista i populizma koji je preuveličan, zaista se radi samo o imigraciji, Bregzit će biti kompromis, Klintonova je osvojila više glasova od Trampa…“ i tako dalje. Ovo su, međutim puste želje. Veliki deo biračkog tela izgubio je veru u neoliberalni konsenzus kao i u političke partije koje su ga podržale i institucije koje su ga promovisale. Ovo je stvorilo ideološki vakuum koji su ispunile loše zastarele ideje, pre svega oživljavanje nacionalizma u Sjedinjenim Državama i brojnim evropskim zemljama, uz oživljavanje tvrde socijalističke levice u nekim zemljama.

Istorija nas je već jako dobro poučila da populistički talasi mogu dovesti do katastrofe, ili do – reforme. Katastrofa je sada svakako realan scenario uz potencijal za rasplete u domenima međunarodne saradnje, geopolitičkih konflikata i veoma loših ekonomskih politika. Pa ipak, možemo pogledati u prošlost i videti na koji način je, recimo, Teodor Ruzvelt u Sjedinjenim Državama početkom 20. veka iskoristio populističko nezadovoljstvo kako bi uspostavio period tokom kojeg je sproveo velike reforme uz društveno-ekonomski napredak.

S obzirom na sve, kako bismo da odagnamo verovatnoću od katastrofe u korist reformi koje bi pružile poboljšanje? Prvo: osluškujte. Populistički pokreti u svojim redovima imaju rasiste, ksenofobe, nepatvorene ludake i druge koje bi bespogovorno trebalo da osudimo. Ti pokreti, međutim, u svojim redovima takođe imaju veliki broj normalnih ljudi koji su zasićeni sistemom koji ne funkcioniše za njihovo dobro. Ljudi koji su videli da njihov životni standard stagnira ili strmo pada, koji žive nesigurnim životom od danas do sutra, tako uobičajenim za prekarijat; populistički pokreti u svojim redovima takođe imaju i one koji smatraju da će njihova deca činiti gore stvari nego što su to oni činili. Njihovi problemi nisu samo ekonomski već su, takođe, socijalni i psihološki. Oni su izgubili dostojanstvo i poštovanje, i žude za osećajem ponovnog osvajanja sopstvenog identiteta i pripadnosti.

Oni, isto tako, osećaju – s pravom ili pogrešno – da su igrali pošteno jer su igrali po pravilima propisanim zakonom, ali da mnogi drugi u njihovom društvu to nisu činili – a onda su ti „neki drugi“ nagrađeni za svoje nepoštenje. Oni, takođe, smatraju da su njihovi politički lideri i institucije duboko otuđene i, samim tim, nedodirljive i nepouzdane, funkcionišući isključivo zarad sopstvenih interesa. I, na kraju, osećaju kako su prepušteni na milost i nemilost bezmernim i bezličnim silama – globalizaciji, tehnološkim promenama koje korenito menjaju način rada, poslovanja i samo društvo, da su na meti banaka kojima ne znaju adresu i sedište, a u kojima drže svoj novac, da su na udaru velikih korporacija. Najefikasniji populistički slogan bio je: “Povratiti kontrolu“.

Nakon što oslušnemo ovakav puls birača i građana, moramo im pružiti neke nove odgovore i rešenja. Novi narativi, koncepti i pravila o tome kako bi njihovi životi mogli biti bolji i sigurniji (ili, barem, daleko manje neizvesniji), kako bi oni mogli imati udela u blagodetima prosperiteta svoje nacije, kako da osvoje veću kontrolu nad svojim životima, kako da sebi i svojima obezbede jedan dostojanstveniji i poštovanja vredan život, kako će svi igrati po istim pravilima i kako će društveni dogovor biti obnovljen kao u dobra strara vremena države blagostanja, kako da od otvorenosti i međunarodne saradnje i oni imaju koristi a ne isključivo elita, i kako će vlade, korporacije i banke služiti njihovim interesima, a ne obrnuto.

To je razlog zašto su nam potrebna nova ekonomska razmišljanja. To je i razlog zašto je inicijativa NAEC tako važna. OECD je ekonomsku nejednakost i stagnaciju daleko ozbiljnije razmatrala i to na daleko duže staze nego većina ostalih, sakupivši neke od najboljih podataka i analiza vezanih za sva ova pitanja. Uspostavljene su i vodeće, relevantne aktivnosti zasnovane na alternativnim pokazateljima, koji osim BDP-a daju uvid u to kako ljudi zaista rade i koliki je realni boljitak. Ulažu se ogromni globalni napori kako bi se artikulisali i potom uspostavili novi modeli rasta koji su inkluzivni i ekološki održivi. Tu su, između ostalog, dominantne i strategije i inicijativa u obrazovanju, zdravstvu, organizovanju ekonomije i življenja u gradskim sredinama, u poboljšanju produktivnosti, u trgovini i brojnim drugim temama i izazovima koji su od ključnog značaja za jedan novi narativ.

Ali tu su, takođe, i rupe, međuprostor koji još uvek nema šta da popuni. Racionalni ekonomski modeli su od male pomoći kada se radi o ovim pitanjima, i za to je potrebno jedno dublje razumevanje psihologije, sociologije, političkih nauka i antropologije. Isto tako, komunikacija je od ključnog značaja – debeli izveštaji su važni za vladina ministarstva, ali su nove priče, narativi, memovi i predstave i te kako potrebni da bi došlo do promena u medijima kao i mišljenju javnosti.

Kako bi, dakle, mogao izgledati jedan takav novi narativ? Nadam se da bi čak i u ovom dobu naknadnih istina on mogao biti zasnovan na najboljim raspoloživim činjenicama i nauci. Verujem da će taj novi narativ sadržati četiri priče:

– Nova priča o rastu,

Nova priča o uključivanju u društvo (inkluziji)

– Novi društveni ugovor

– Novi idealizam

O ovoj poslednjoj tački nije se raspravljalo u dovoljnoj meri. Periode napretka obično karakteriše idealizam, zajednički projekti kojima možemo svi da težimo. Populizam je mentalitet nulte sume (tj. nultog ishoda): populistički vođa će mi pomoći da uzmem malo više od kolača, a na uštrb drugih, koji će zbog toga dobiti manje. Idealizam je mentalitet pozitivne sume odnosno ishoda – zajedno možemo da uradimo velike stvari. Idealizam je, u tom smislu, najmoćniji protivotrov za populizam.

Na kraju, ekonomija je sebe samu oslikala kao odvojenu nemoralnu nauku, ali ljudi su po prirodi moralna stvorenja. Stoga je nužno da moral vratimo u centar ekonomije, kako bi se ljudi na nju oslonili i stekli poverenje u nju. Sve nauke pokazuju da je duboko ukorenjeno i uzajamna moralno ponašanje onaj tako potreban “lepak”, vezivo koje drži jedno društvo na okupu. Razumevati ekonomiju: ne samo kao nemoralnu mašinu koja pruža podsticaje i distribuira resurse, već kao čovečnu, humanu i moralnu konstrukciju, jeste od suštinskog značaja – i to ne samo za stvaranje još veće, iste takve otuđene ekonomije, već i za razumevanje toga kako je ekonomija zaista sposobna da stvara prosperitet.

Ukratko, vreme je da sazdamo jednu novu viziju koja ljude stavlja u centar naše privrede, biznisa i ekonomije. Da parafraziram Abrahama Linkolna, vreme je da se stvori ekonomija koja je “iz naroda, od naroda, za narod.” Mi smo, zaista, u jednom istorijskom trenutku strahovite fluidnosti, u kojem se stvari menjaju neverovatnom brzinom. To bi mogao da bude veliki korak unazad – ili, možda, veliki korak napred. Bitno je da svi mi moramo da zajedno guramo napred.

Tekst je zasnovan na zapažanjima i napomenama prvobitno naručene od OECDa zs svoju radionicu „Novih pristupa ekonomskim izazovima“, održanu 14. decembra 2016. u Parizu.


Eric Beinhocker (Evonomics)

Grčka, bez svetla na kraju tunela

16

Međunarodni monetarni fond i Evropska unija razmimoilaze se oko nerazmrsivog i dugogodišnjeg pitanja grčkih dugova: Iz striktno ekonomskih poriva, MMF drži do stava da ih treba reprogramirati zbog toga što su na ‘neodrživom’ nivou, dok, nasuprot tome, čelnici EU strahuju od reakcija javnosti ukoliko se ispostavi da su onolike milijarde evra iz paketa finansijske pomoći Grčkoj uludo utrošene.

Uprkos svim ekonomskim političkim previranjima i kretanjima, a katkad i događajima koji imaju tragičan ishod, u zadnjih desetak godina postoji u evropskoj svakodnevici jedna koliko žalosna toliko i nepromenljiva konstanta. Njeno ime je – grčka finansijska kriza. U momentu kad pomislimo kako se problematična situacija napokon barem malo smirila i da će se Južna Evropa makar za neko vreme primiriti “negde u hladovini”, trusna ekonomska oblast Grčke ponovo se žestoko zatrese.

Takva je situacija i ovih dana. Kristin Lagard, direktorka Međunarodnog monetarnog fonda daje “tvrde” izjave povodom tretmana prema Grčkoj. Iz Evropske komisije u Briselu uzvraćaju, a i pregovore je, po logici stvari, upletena i atinska politička elita. Na atinskim ulicama ponovo se protestuje. Protestanti, po već dobro uvežbanom scenariju, pominju reči koje su odjekivale grčkim gradovima i selima i proteklih godina: porezi, dugovi, štednja, posustala ekonomija…

Kako je sve to uopšte počelo? Finansijska i ekonomska kriza 2007. i 2008. godine zakotrljala su lavinu za koju se sneg, u vidu problematičnih odluka i loše fiskalne politike, godinama skupljao. Krajem 2009., kao posledica pomenute svetske krize, u javnost je isplivalo to da su grčke vlasti prikrivale stvarnu nivo grčkih dugova. Vlade su se zaduživale kompleksnim finansijskim instrumentima koji se nisu videli u službenoj statistici.

07

Ove nimalo dobre vesti – s panikom koja još uvek ne jenjava, smrtonosnim zagrljajem u kojem su se grčki dugovi našli s evropskim bankama, kao i neprijatno velikom ranjivošću svog finansijskog sistema – doveli su do neočekivanog, naglog i sveopšteg porasta nepoverenja Grka u svoju zemlju i njenu privredu. Ovakav uspon nepoverenja u grčkom društvu dodatno je iskomplikovao ionako tešku situaciju, pa se po sebi nametnulo i pitanje da li je Grčka uopšte u stanju da dugi niz godina vraća svoje nepojamno visoke dugove.

Zemlji Helena su, nakon početne panike, u poslednjih sedam godina odobrena tri programa međunarodne pomoći. Glavnu reč u tome vodili su EU, Međunarodni monetarni fond (MMF) i Evropska centralna banka. Prvi program pomoći, vredan oko 73 milijarde evra, odobren je u maju 2010. godine. On je nepune dve godine kasnije zamenjen drugim programom koji je trajao do sredine 2015. i tokom kojeg je Grčkoj pružena pomoć u vrednosti nešto višoj od 150 milijardi evra. Treći program, u vrednosti od 86 milijardi evra, dogovoren je sredinom 2015. i trebalo bi da traje nešto više od tri godine.

Preka potreba za prilagođavanjima i obnovom programa finansijkog paketa pomoći proistekla je iz uzusa pod kojima su bili odobravani. U ove uslove bile su uključene vrlo striktne odredbe o uvođenju kontrole i nadzora nad grčkim finansijama, a najintenzivnije se radilo i pregovaralo u vezi grčkog budžeta. Grčke vlasti (i vlade) su od 2010. do danas izglasale i donele više od 10 različitih paketa reformi. Svi su oni za svoj cilj imali što bolju izbalansiranost budžeta, odnosno uravnoteženost između štednje i oštrih rezova u državnim rashodima s jedne strane, s povećanjem prihoda kako putem rasta naplate taksi i poreza, tako i prodajom imovine.

Sve su ove finansijske programe – što je i bilo za očekivati – grčka javnost i mediji dočekali s velikim negodovanjem; opšte nezadovoljstvo Grka pokazalo se organizovanjem masovnih protesta, a neredi traju i danas i nikako se ne smiruju. U tom vremenskom periodu, grčki politički vrh bio je i radikalno promenjen, međutim ni taj potez nije dovoljno doprineo pomirenju između grčkih građana –  koji su, s jedne strane, konsternirani štednjom i potezima svih vladajućih garnitura od 2008. naovamo, a s druge strane EU kreditorima i poveriocima koji su nezadovoljni razvojem događaja u Grčkoj i gotovo nikakvim napretkom u fiskalnoj konsolidaciji. Situacija je sredinom 2015. godine bila u tolikoj meri zabrinjavajuća da je čak i istupanje Grčke iz evrozone postala opcija o kojoj se ozbiljno razmišljalo – mada su sve dotad ovakve ideje bivale odbacivane uz obrazloženje “da bi ovakav potez doprineo urušavanju evra, evrozone, pa čak možda i same Unije”.

18

Gde se Grci sada nalaze, a gde EU?

Sredinom ove godine, Grcima dolaze na naplatu dugovi teški negde oko sedam milijardi evra. Kako bi se ovako enormni iznosi mogli bez problema otplatiti, trebalo bi pre toga postići dogovor o daljoj isplati paketa međunarodne finansijske pomoći. A da bi uopšte i došlo do toga, pre svega je potrebno obaviti detaljno ispitivanje efekata do danas postignutih ekonomskih reformi, uz postizanje dogovora o novim uslovima isplate finansijske pomoći. Grci su do prošlog vikenda računali na to da će do tog termina (18. i 19. februar) – kada se održavao sastanak ministara finansija evrozonskih zemalja, biti makar u grubim crtama obelodanjeni okviri za novi dogovor i uslove pod kojima su postignuti. Pa ipak, pregled koji se ticao provere efikasnosti i pozitivnih efekata grčkih reformi još uvek nije priveden kraju.

Euklid Cakalotos, ministar finansija Grčke izneo je optužbe na račun Međunarodnog monetarnog fonda zbog, kako je naveo “otezanja izazvanog unutrašnjim previranjima u MMF-u, usled čega još uvek nije donesena konačna odluka o potencijalnom učešću Fonda u narednom paketu finansijske pomoći. Direktorka MMF-a Kristin Lagard je izjavila da” MMF nikako ne može da pristane na nekakve posebne uslove koj bi važili samo za Grčku”.

Problem koji se ovde nazire je u tome što se stavovi Evropske unije i Međunarodnog monetarnog fonda razilaze oko pitanja koliko je zapravo, Grčka u realno u stanju da otplaćuje svoje nepojamno velike dugove. Po poslednjoj proceni MMF-a, ‘trenutni nivo grčkih dugova je praktično neodrživ’, pa je, shodno tome, neizostavno potrebno restrukturisanje; u njega bi ušao poček na jedan deo grčkih dugova, produženje roka dospeća kao i snižavanje kamatnih stopa po kreditima. Ima onih koji ovakvu informaciju tumače kao potencijalni otpis dela dugova.

Pa ipak, oni koji predstavljaju države evrozone ne mogu da se slože s ovim procenama MMF-a, tvrdeći kako Fond nije u stanju da u potpunosti shvati mehanizam i logiku paketa hitne pomoći i programa finansijske pomoći koji su evrozonski ministri finansija odobrili Grcima. Stvar je, međutim, daleko više političke prirode jer   EU lideri rizikuju da će u evropskoj javnosti i medijima proizvesti negativnu reakciju ukoliko se ispostavi da su silne milijarde evra finansijske pomoći uzalud utrošene. Uz sve to, postoje i informacije da, oko pitanja mogućnosti za otplatu dugova, Evropska unija zastupa isti stav kao i jedan deo visokih funkcionera Fonda.

Danas se grčki javni dug nalazi na nivou od 180 procenata BDP-a, a prema analizama i projekcijama Evropske komisije ovako visok javni dug trebalo bi da se do kraja 2018. snizi na 170%. Poverenik Evropske komisije za ekonomska i finansijska pitanja Pjer Moskovici (Pierre Moskovici) je uoči prošlonedeljnog odlaska u Atinu izjavio kako je “Grčka na putu ‘izrazitog napretka’, a uz to i da “Evropska komisija ima želju da sarađuje sa Fondom”. On je svoj optimizam zasnovao na informacijama da je Grčka prošle godine ipak ostvarila izvestan ekonomski rast (mada je u poslednjem kvartalu ponovo zabeležen pad), tvrdeći da su dosad ispunjeni fiskalni ciljevi postavljeni kao svojevrsni uslovi za svaki naredni program i paket finansijske pomoći. Moskovici je odbacio je bilo kakvu ideju o novodno mogućem istupanju Grčke iz evrozone, rekavši da ‘Grcima nije moguće nametnuti dodatne uštede, iako je neophodno da se nastavi s reformama’.

Članice evrozone gaje uverenje da je grčki “uspeh” u ostvarivanj (makar kakvog) suficita u budžetu nagoveštaj da se stvari menjaju nabolje. Fond je, za razliku od Evropske komisije, u svojim procenama daleko pesimističniji jer u njemu vlada stav da će se grčki politički kor vratiti “dobrim starim navikama” tzv. ‘kupovine’ podrške naroda/glasača. Ono što je u svemu ovome najgore jeste da obe strane – i predstavnici Fonda, baš kao i oni koji pregovaraju u ime EU i Evopske komisije strahuju da grčka birokratija – uprkos svim paketima i programima, uprkos obećanjima, zaklinjanjima, reformama i obećanjima – ni danas nije ništa mnogo bolja nego što je to bila pre 5 ili 10 godina. Naplata poreza je čak i smanjena ukoliko se uporede s naplatom u 2010, dok neki atinski političari komentarišu kako je situacija u zdravstvu, školstvu, pravosuđu i javnoj upravi najgora u njihovoj novijoj istoriji. Grčka statistika je ovih dana iznela podatak da je privreda u 4. prošlogodišnjem kvartalu zabeležila pad od 0,4% u odnosu na 3. kvartal, ali je isto tako bila i 0,3% viša nego godinu ranije. Svakako da je dobra vest pozitivan pomak na godišnjem nivou, a Evropska komisija predviđa da će grčki privredni rast u 2017. iznositi 2,7% kao i da će u 2018. dodatno ubrzati, na 3,1 odsto. Prema nekim procenama, stopa nezaposlenosti bi trebalo da s prošlogodišnjih 23,4% padne na 22% tokom ove 2017., a 20,3% tokom 2018. godine.

Negativne kamatne stope: svetogrđe koje skupo košta

Sledi intervju sa Dr. Đorđem Đukićem, profesorom Ekonomskog fakulteta u Beogradu i vodećim srpskim stručnjakom za monetarna pitanja. Intervju je dao za makedonski magazin “Ekonomija & Biznis”

“Negativne kamatne stope su svetogrđe koje će nas skupo koštati”

Odluke građana da masovno povlače novac sa bankarskih računa i stavljaju u sefove, guraju u nekretnine i zemljište, i kompanija da sede na kešu ili otkupljuju svoje akcije i zatvaraju se u uslovima konfliktnih odnosa centralnih banaka, sekularne stagnacije, velikog raslojavanja stanovništva i rapidnog propadanja srednje klase, na dugi rok „izvlače tepih“ ispod očekivanja o većem privrednom rastu kaže profesor Đorđe Đukić, vodeći srpski stručnjak za monetarna pitanja.

Nakon svetske finansijske krize koja faktički i dalje traje, arhitektura finansijskog sistema se toliko izmenila da je sve ono što se smatra klasičnim klišeima poput blagotvornog dejstva opadajućih kamatnih stopa na rast realnog BDP-a na srednji rok, sada relativizovano i mora se tragati za novim rešenjima, kaže dr Đorđe Đukić, profesor Ekonomskog fakulteta u Beogradu.

Šta to praktično znači, pitamo našeg sagovornika.

To znači da je koncept ciljane inflacije koji se primenjuje čitave tri decenije potpuno uzdrman, zahvaljujući paradoksima koji je izrodila kriza. Preciznije rečeno, monetarna politika se pokazala neefikasnom uprkos niza godina kvantitativnih olakšica koje su poprimile najrazličitije modalitete, a koji se nekada nisu smeli ni pominjati na stručnim a još manje na naučnim skupovima. Tu između ostalog mislim na otkup od strane centralnih banaka ne samo državnih nego i korporativnih obveznica na tržištu, što je ranije bilo nezamislivo i kosilo se sa temeljnim principima vođenja efikasne monetarne politike. Pritom, ni danas se ne nazire kraj upumpavanja novca, ovog puta od strane Evropske centralne banke, jer FED, nakon što je američka privreda, barem naoko, izašla iz problema koje je imala, najavljuje povećanje referentne kamatne stope, ovog puta za kraj 2016.

11

ECB je pak dotakla dno kada su u pitanju kvantitativne olakšice štampajući prosečno mesečno dodatnih 80 mlrd evra, ali tržište ne reaguje. Banke žele da pojačaju kreditnu aktivnost, ali ni korporacije niti stanovništvo ne žele da se zadužuju, dok  jedino to žele države, prezadužene članica evrozone, poput Grčke, Italije, itd. Korporacije ne reaguju jer ne vide izlazak na putanju ubrzanog privrednog rasta, obrnuto, gro njih ima očekivanja da će to faktički biti sekularna stagnacija, pri čemu to sekularno znači da one ne vide koja je to inicijalna kapisla koja bi značila novi talas inovacija, novi talas produktivnosti, i kreaciju novih proizvoda i rastuće tražnje. Stanovništvo se kreće u sasvim suprotnom smeru. Zbog starosne strukture Evrope štednja se povećava, a ako pogledamo istorijski nivo štednje u zemljama kao što su Nemačka, Švajcarska,  i druge u kojima su domaćinstva tradicionalno sklona štednji, vidimo da je kriza tu sklonost povećala. U takvom kontekstu, koncept ciljane inflacije nema validnu argumentaciju da opstane jer je ostvarena stopa inflacije već godinama ispod ciljane, kod većine zemalja, a evrozona pati od hronične deflacije. Osim toga  „prirodna realna kamatna stopa“ je pala na nivo od svega 1%.

14

Čime zameniti tu alatku kamatnih stopa i režima targetirane inflacije?  

Centralne banke više ne uživaju autonomiju kakvu su uživale niti će je uživati, jer su one same sebi oduzele prostor i kaznile sebe takvim besomučnim štampanjem novca. Bilansi centralnih banaka poput FED-a, poput Centralne banke Engleske su u BDP dostigle preko 22%. U Japanu je to i preko 45 %, šo samo govori o tome kako se došlo do apsurdnog stanja: ekspanzivna monetarna politika koja je trebalo da posluži za kupovinu vremena, nije iskorišćeno od strane političkih struktura i nosilaca ekonomske politike da se aktiviraju sasvim druge alatke koje bi bile u fukciji poželjne dugoročne stope ekonomskog rasta.

Svedoci smo testiranja različitih mikseva monetarne, fiskalne i drugih politika i njihove (ne)mogućnosti da produkuju abijent u kojem bi stopa privrednog rasta krenula uzlaznom putanjom – ne vraćanjem na istorijske stope jer je vrlo malo verovatno, već zavisno od regije – jedna priča je SAD, druga je Evropa, treća Japan a četvrto zemlje sa tržištima u usponu – vrate na nešto više nivoe od onih kriznih. Za SAD to znači da izađe na stopu rasta od preko 2%, dok je malo verovatno da će Evropa, koja je pod teretom prošlih strukturnih poremećaja koje nije rešavala ni pre krize, brzo izaći na tu putanju, iz napred navedenih razloga – korporacije ne žele da se zadužuju uprkos kamatnim stopama koje prevazilaze svačiju imaginaciju uključujući i tu, do pre samo koju godinu nezamisliv, negativni Euribor. Stanovništvo kaže, ne, ne, ne, korporacije takođe.

12

Stavovi ekonomista u vezi sa efektom negativnih kamatnih stopa drastično se razlikuju. Neki smatraju da je to korisna politika, neki upozoravaju na dugoročne štetne posledice dovođenja u pitanje alfe i omege stabilnog privrednog rasta – visoke domicilne štednje?

Iz jedne negativne turbulencije produkuje se naredna rastuća negativnost – kažnjavaju se štediše, to se smatra tzv. normalnim ponašanjem, a ekonomska nauka kaže da nema dugoročnih investicija bez dugoročne stabilne funkcije štednje što znači da će neka naredna generacija platiti visoku cenu za ovu igranku političara koja nije viđena u monetarnoj istoriji – da se negativnim kamatnim stopama kažnjavaju štediše koje štednjom kupuju svoju buduću sigurnost.

To je, posebno za male otvorene ekonomije, ekonomski suicidno ponašanje, jer ako nema kvalitetne domaće štednje, postavlja se pitanje na čemu će se bazirati rast? Kakva je reakcija građana? Domaćinstva uglavnom racionalno reaguju, neki povlače novac u slamarice, dok drugi, što je zapravo ekonomski suicidno – idu u kupovinu nekretnina ili zemljišta misleći da će time sačuvati realnu kupovnu moć štednje. U stvari, stvoriće se samo novi balon koji će jednog trenutka, kada eksplodira, mnoge koji se oslanjaju na intuiciju bez znanja, zateći na način na koji se to već dogodilo u Španiji. Svi kreatori ekonomske politike biće surovo kažnjeni zbog toga što nisu vodili računa da štedišama koje su godinama štedele,  ponude bolje rešenje.

18Ima li ga?

Svi ekonomisti od SAD na dalje, konstatovali su da je inicijalna kapisla rast ulaganje u infrastrukturu: obnovu puteva, hidro i termoelektrana, ali nema pomaka. Zašto? Zato što je javni sektor udario u plafon što se tiče zaduženosti. Svi pokazatelji kažu da je, prema istorijskim standardima, reč o ekstremnim nivoima duga i onda se postavlja pitanje, a ko će da investira? Može se investirati samo na bazi čvrste saradnje privatnog i državnog sektora pod uslovom da privatni želi da uđe u taj aražman. Zašto, pod uslovom? Zato što se privatni sektor dvostruko kažnjava, jedno je već pomenuti primer štediša, a drugo je da država pomenutom monetarnom politikom stvara iluziju da će se izaći iz krize bez velikih fundamentalnih istraživanja koja tek dugoročno daju rezultate, kroz primenjena istraživanja i kreacijom proizvoda sa niskom cenom koštanja.

Kreatori ovih javnih politika su smatrali da će niskim kamatnim stopama naterati stanovništvo da razmišlja o bavljenju preduzetništvom jer se novac u slamarici samo topi. Zašto to taktika nije dala rezultate?

U razvijenim zemljama mala i srednja preduzeća od Nemačke pa na dalje ne žele da se zadužuju. Onima koji su zakačeni za velike korporacije  jasno da te potencijalne tražnje u bližoj budućnosti neće biti i da nije vreme za investiranje u novu opremu, tehnologiju i nova znanja. U strahu od geopolitičkih lomova ona teže da se začaure i odlože odluke za bolja vremena kada i ako dođu.

Što se tiče Balkana, iluzionistička je tvrdnja koju čujemo na našim prostorima da banke (uglavnom sa stranim kapitalom), nudeći povoljne kredite mogu podstaći privrednu aktivnost. To su zapravo zamenjene teze: tvrdim vam na bazi empiriskih istraživanja da će banke to činiti kada stopa ekonomskog rasta krene da ide uzlaznom linijom, a to je za ovaj naš region, po stopi od bar 4 do 5 odsto… jer tek u takvim uslovima, kako to kaže bankarska logika, imate dovoljno široku bazu klijenata koji su ne samo kreditno sposobni nego se vidi da imaju perspektivu  u pogledu tražnje za refinansiranjem i finansiranjem novih poslova. Inicijalna kapisla ne može nastupiti iz finansijske sfere već obrnuto, ona mora doći od strane države i njene rezolutne odluke da garantuje finansijsku disciplinu.

Ako se sada vratimo na globalnu sceni pitanje štednje, imamo relativno široko rasprostranjeni fenomen da velike kompanije sede na velikim količinama keša i takođe sa tim novcem ne rade ništa.

Mnogi od tih investitora tragajući za prinosnom moći idu ka hartijama od vrednosti koje se emituju u zemljama sa tržištima u usponu od strane solidnih kompanija. Gde je u tome uslovno interes našeg regiona? Kod nas je situacija od zemlje do zemlje vrlo različita, ali na nesreću, zajednički delimo tu lošu sudbinu da će interes ovih kompanija koje imaju te viškove likvidnosti, za naš prostor biti vrlo mali, izuzev na bazi bilateralnih aranžmana. Ovo zbog visokog rizika pripisanog našim zemaljama jer smo još uvek trusno područje na kome se ukrštaju najrazličitiji interesi velikih svetskih sila.

Ima li smisla u ovoj eri negativnih kamatnih stopa uopšte raspravljati o inflaciji koja je u malim dozama smatrana poželjnom za podsticanje privrednog rasta?

Vratimo se ovde opet na FED koji je najavio još krajem prošle godine podizanje kamatnih stopa, ali je i dalje suzdržan, jer po prvi put u istoriji ne razmišlja samo o domaćoj ekonomiji nego i o globalnim posledicama takve odluke. FED je podeljen, neki članovi Odbora guvernera kažu: „sada, mora, treba“ jer su na dugi rok inflatorna žarišta nedvosmislena i biće utoliko veća ukoliko faktori kao što su inovacije, rast produktivnosti zataje. S druge strane imate obrnuti rezon, gde se gleda na okruženje i evrozonu koja i dalje štampa novac. Dokle ide ta divergencija? Guverner ECB Mario Draghi kaže da će biti učinjeno sve što je još potrebno, a pritom treba da imamo u vidu da je u poslednjem kvartalu stopa ekonomskog rasta u EU opet pala. Imate Japan koji besomučno upumpava novac i tamo nema željenih efekata; imate Englesku posle Brexita koja ima dobre fundamentalne faktore u odnosu na okruženje ali ne zna se kakve će biti reperkusije izlaska iz EU. Sve u svemu, inicijalna kapisla će krenuti od FED-a kad tržište bude zaista progutalo informaciju da će oni zaista krenuti sa povećanjem referentne stope i onda ćete kao posledicu imati strahovite oscilacije kursa dolar versus evro i dolar versus jen. Najveći problem za zemlje u našem okruženju biće za one koje su se zadužile na dugi rok u dolarskom iznosu, kako za države tako i kompanije i građane. Tu se ponovo vraćamo na teren štednje. S obzirom da evro dominira u regionu, ceh će platiti štediše kroz intervalutarne promene. Zavisno od režima kursa koje primenjuju to će za zemlje u regionu značiti iscrpljivanje deviznih rezervi silnim intervencijama koje će zbog tih šokova morati da uslede, i ona monetarna vlast koja bude imala najviše hrabrosti prva će se okrenuti, ako već nije, slobodno plivajućem kursu svoje valute. Upravo je kriza potvrdila da je to apsolutno najbolji režim deviznog kursa koji štiti od svih mogućih udara. Zašto? Zato što svim akterima daje jasan signal o zbivanjima na tržištu i dovodi ih u ravnotežu – da troše koliko im guber dozvoljava i što je najvažnije, štiti postojeće i podstiče nove izvoznike koji su jedini viđeni motor privrednog rasta.

Illustration of money tree

Mnogi će, ako do toga zaista dođe platiti visoku cenu?

Oni koji su ulagali u nekretnine i zemljište će biti izloženi enormnom riziku. U malim otvorenim ekonomijama, ceh će biti najveći. Srednja klasa koja već nestaje i koja je imala štednju do oko 50 000 evra, dodatno će izgubiti sigurnost. Ni u državi ni kod stanovništva neće biti dovoljno novca za školovanje visokoobrazovnog kadra koji može da zadovolji standarde Evrope. To je ta cena koja će se platiti jer država nije vodila računa o mogućim reperkusijama, nije imala sluha za diskusiju sa akademskom zajednicom i za traženje alternativnih rešenja pred talasom koji dolazi.

Helikopterski novac: dobro rešenje (kada nema boljeg)

Fiskalna politika nakon dugog niza godina, ako ne i decenija, ponovo ulazi u modu. Razlog je jednostavan: nepotpun oporavak od globalne finansijske katastrofe iz 2008. godine, piše na svom sajtu profesor političke ekonomije Robert Skidelsky

00

Evropa je u tom smislu prošla najgore: njen BDP jedva da je porastao u poslednje četiri godine, a BDP po glavi stanovnika je i dalje manji nego što je bio u 2007. godini. Štaviše, prognoze rasta su sumorne. U julu je Evropska centralna banka objavila izveštaj koji sugeriše da je negativan proizvodni međuprostor u evrozoni bio 6%, četiri procentna poena više nego što se ranije mislilo. “Moguća implikacija ovog nalaza”, kako je ECB je zaključio, “jeste da politike usmerene na stimulisanje agregatne tražnje (uključujući fiskalne i monetarne politike) igraju još važniju ulogu u miksu ekonomske politike.” Ovo je snažna poruka iz Centralne banke Evropske unije.

06Fiskalna politika je praktično onemogućena još od 2010. godine, dok je privredni pad opteretio vlade sa dosad neviđenim posleratnim deficitom i vratolomno brzim zaduživanjem, posebno kada je reč o koeficijentu rasta javnog duga prema BDP-u. Strogost je na taj način postala jedina igra.

Ovo je monetarnoj politici ostavilo jedini dostupan alat za ekonomski podsticaj. Banka Engleske i američke Federalne rezerve ubrizgavaju ogromne količine novca u svoje ekonomije kroz “kvantitativno popuštanje” (QE) – usledile su enormne kupovine dugoročnih državnih i korporativnih hartija od vrednosti. U 2015. godini, ECB je započela program za kupovinu aktive, program za koji je predsednik ECB Mario Draghi obećao da će nastaviti “sve dok ne vidimo održivo prilagođavanje – sve dok inflacija ne bude dostigla odgovarajući nivo (kao kontrateža nadasve opasnom procesu stagflacije).”

Kvantitativno popuštanje nije bilo čarobni štapić. I dok je QE doprineo zaustavljanju isklizavanja u naredni ciklus Velike ekonomske depresije, uzastopne finansijske injekcije odnosno upumpavanje svežeg novca u evro-finansijski sistem urodio je opadajućim prinosima. ECB-ova najava svoje politike suzila je jaz u prinosima između jezgra i periferije Evrope. Ipak, u studiji Tomasa Fazija iz Instituta za nove ekonomske pristupe ističe se da je nedostatak uticaja kvantitativnog popuštanja na bankarske zajmove, povećanje nekvalitetnih kredita, veoma skromna proizvodnja i inflacija dovoljno govore za sebe. Osim toga, QE ima neželjene posledice po preraspodelu finansijskih sredstava jer daje novac onima koji ga već imaju – bankama – pa je samim tim pozitivan efekat QE na ovakve subjekte mali ili zanemarljiv.

05

Kreatori politika treba da budu oprezni kada uzimaju u obzir verovatnoću ovog srednjeg ishoda. Kada centralne banke pokušavaju da smanje inflaciju ispumpavanjem likvidnosti iz sistema, njihova politika biva podrivana od strane komercijalnih banaka, sposobnih da likvidnost upumpaju nazad u sistem, i to kroz davanje zajmova. U današnjem deflatornom okruženju desilo se suprotno. Nastojanje centralne banke da upumpa likvidnost koja bi podstakla privrednu aktivnost podrivena je od strane komercijalnih banaka koje su sposobne da ispumpaju likvidnost uvećavanjem rezervi i odbijanjem pozajmica.

001To ostavlja fiskalnu politiku na margini. Logika trenutnih ekonomskih uslova podrazumeva da bi vlade trebalo da iskoriste prednosti veoma niskih kamatnih stopa za ulaganje u infrastrukturne projekte, kojima bi stimulisali tražnju ali i poboljšali strukturu privrede. Problem je atmosfera, koja je pritisnuta očekivanjima. Kako je oksfordski ekonomista Džon Muelbauer jednom prilikom rekao, ministarstva finansija i centralne banke su “privatnom sektoru utuvile u glavu činjenice o važnosti udela smanjenja odnosa koji bruto državni dug ima prema BDP-u.”

Ova ortodoksna mera proizlazi iz ideje da je zaduživanje naprosto “odloženo oporezivanje”. Ukoliko privatni sektor smatra da će porezi morati da rastu ako bi se poreskim novcem plaćalo zaduživanje države, onda će se, prema ovom shvatanju, svi oni koji vode biznis u privatnom sektoru  trudiće se da štede kao i da povećaju svoju ušteđevinu kako bi platili veće poreze – i, na taj način, istovremeno uništavajući svaki stimulativni efekat države i njenih mera. Ortodoksne metode pogrešno pretpostavljaju da državna potrošnja ne može generisati nikakav dodatni prihod; ali, dokle god preovlađuje ovakva mera, zaduživanjem finansirana fiskalna politika bivaće isključena kao sredstvo za oživljavanje ekonomskog rasta.

Kao rezultat toga, analitičari i političari počeli su sa sugerisanjem ideja za sprovođenje nekonvencionalne fiskalne politike ne bi li se na taj način dopunila nekonvencionalna monetarna politika. Posebno se intenzivno raspravlja o varijantama tzv „helikopterskog novca“, nakon čuvenog misaonog eksperimenta Miltona Fridmana iz 1969. godine u kojem “jedan dan helikopter izbaci… još $1,000 u kešu, s neba”. Bivši predsednik Federalnih rezervi Ben Bernanke je, između ostalog,  svoju uticajnu podršku stavio na raspolaganje “helikopterskim intervencijama”, tj. zahvatima koji bi doprineli oživljavanju posustale ekonomije.

09

Helikopterski novac pritiče u dva oblika, koji mogu (i koji treba) da idu zajedno. Prvi je taj da se kupovna moć stavi direktno u ruke potrošača – na primer, izdavanjem pametnih kartica namenjenih svakom biraču ili građaninu u vrednosti od $1,000 svaka. Švajcarski ekonomista Silvio Gesell, koji je početkom prošlog stoleća prvobitno predložio šemu “naštampanog novca”, dodao je odredbu/uslov da bi novac na računu neutrošen nakon mesec dana trebalo oporezivati, kako bi se obeshrabrilo njegovo gomilanje.

07Alternativno, helikopter novac mogao bi da se koristi za finansiranje potrošnje u izgradnju infrastrukture. Prednost ovakvog “monetarnog finansiranja” je da takva potrošnja, koja se pridodaje deficitu i dovodi do stalnog povećanja novčane mase, ne bi povećala nacionalni dug, jer je vlada bi “dugovala” novac samo svom bankaru, tj dugovala bi samoj sebi. Time bi se eliminisala negativna očekivanja od uvođenja većih poreza.

Naravno, izdavanje dužničkih hartija od vrednosti koje nikada ne treba da budu otplaćene zvuči isuviše dobro da bi bilo istinito, zar ne? Postoji, zapravo, očigledna opasnost da vlade lako postanu zavisne od monetarnih finansija pri plaćanju privatne i javne potrošnje, zbog čega je malo verovatno da će doživeti javnu osudu – osim ukoliko se ekonomski uslovi znatno ne pogoršaju. Ali, ukoliko ništa ne učinimo, sledi nam politički rizik od zapadanja u narednu recesiju (što se čini vrlo verovatnim), a što stvari može učiniti još gorim. Hteli mi to ili ne, nekonvencionalna fiskalna politika mogla bi biti nova igra koju ćemo svi zaigrati.

Robert Skidelsky


Kinesko istraživanje i razvoj: od jeftinih imitacija do vrhunskih inovacija

Većina nas koji svakodnevno koristimo proizvode izrađene u Kini svesni smo njene rastuće ekonomske moći kao “najveće svetske fabrike”. Kina, međutim, namerava da do sredine ovog stoleća postane razvijena zemlja, a sastavni deo ovih ambicija je njen intenzivan fokus na inovacije.

Tokom nekoliko poslednjih decenija, kineske kompanije su se razvile od pukih imitatora do maštovitih i efikasnih inovatora. Brus Mekern, pisac ovih redaka i saradnik think-thanka Hoover, Univerziteta Stenford i Univerziteta Oksford je sa svojim kolegom Džordžom Jipom istraživao ovaj fenomen pri čemu su njih dvojica identifikala tri ključne faze u razvoju Kine:

1.     Od “kopiranja” do “svrhovitog prilagođavanja”

2.     Od “sledbenika” do “nosilaca svetskih standarda”

3.     Od “potrage za novim resursima” do “potrage za novim saznanjima”

Kineske kompanije danas predstavljaju veliki izazov već odavno etabliranim multinacionalnim kompanijama sa Zapada, ušavši na tržišta razvijenog sveta kako bi na njemu postale insajderi. Pošto je u periodu 1979-80 bivši kineski lider Deng Ćjaoping sproveo tržišno orijentisane ekonomske reforme, pokretačke snage ove transformacije postale su 1. Potrošači, i 2. Prosvećivanje. Kineski kupci imali su brzorastuću potražnju za svim vrstama proizvoda s obzirom da je velika, raznolika populacija ove zemlje tada počela da stremi boljem životu i standardu. Ovakav trend je stimulisao brojne kompanije da razviju pristupačne proizvode za ovakvu vrstu potreba. I kultura preduzetništva u poslovnom sektoru uveliko je olakšana dalekovidošću vlade, uz snažnu motivaciju za postizanjem što veće nezavisnosti i ekonomskog razvoja.

Kineska vlada negovala je sistem razvoja inovacija širom zemlje, sistem koji se sada sastoji od nekih 100 naučnih i tehnoloških parkova, univerziteta i vladinih istraživačkih institucija koje pružaju podršku novim preduzećima. Kineska vlada je 2013. uložila u istraživanja i razvoj svojih preduzeća oko 190 milijardi dolara, što je tada bilo oko 40% novca koji su Sjedinjene Države u tom periodu potrošile na svoj R&D.

Novac koji Kina troši na istraživanje i razvoj predstavlja nešto preko od dva odsto njenog bruto domaćeg proizvoda, što je nešto više od R&D procenta tj udela u BDP-a zapadne Evrope. Tehnološki razvoj, kao vrhunski prioritet kineske vlade, praćen je preduzetničkim duhom i energijom kineskih preduzetnika.

02

Od “kopiranja” do “svrhovitog prilagođavanja”

U prvoj fazi svog planskog razvoja, kineske kompanije počele su da kopiraju proizvode i procese nastale u zapadnim kompanijama, ili da proizvode komponente za lance snabdevanja koje drže multinacionalne korporacije. Tada su kineski dobavljači, angažovani za multinacionalne kompanije bili prisiljeni od strane svojih poslovnih partnera da osvoje visoke standarde kvaliteta po niskoj ceni.

Dok je tražnja domaćih potrošača u početku bila mahom orijentisana ka veoma jeftinim proizvodima, kineski proizvođači su izuzetno brzo naučili kako da razviju proizvode koji su bili “dovoljno dobri”, kombinujući da oni odgovaraju svojoj svrsi ali i dalje sa niskim troškovima proizvodnje i plasmana. Na primer, jedan kineski startup stvorio je “Apple Peel”, komponentu koju kupac može da koristi sa svojim džepnim računarom nalik ajfonu (ali bez funkcije telefona), – takozvani iPod Touch – da bi ga pretvorio u mobilni telefon.

Za razliku od niskog nivoa konkurencije u poslovnom sektoru koji spada u kinesko državno vlasništvo, privatne kompanije bile su prisutne i aktivne u poslovnim sektorima koji su bili otvoreniji i konkurentniji. Samim tim, kineske (privatne) firme stekle su bolje razumevanje lokalnih klijenata, što im je vremenom omogućilo da se efikasno takmiče s multinacionalnim kompanijama koje su poslovale na kineskom tržištu.

Iako lokalna preduzeća nisu posedovala mogućnosti za istraživanja i razvoj poput stranih kompanija, ipak su uporno stremila ka što inovativnijim procesima, nastalim širokom tehnološkom mrežom i inovatorskim ekosistemom razvijenim od strane kineske vlade. Sa iskustvom stečenim u zadovoljavanju zahteva kupaca i radom sa intenzivno prisutnom konkurencijom, kineske firme bile su takođe u stanju da se prošire na druga tržišta i to sa svojim naprednijim generacijama proizvoda.

Primer za to je Joyoung, kompanija za kućne aparate sa sedištem u Hangžou, počela je kao izumitelj uređaja za sojino mleko kojeg su kasnije kopirale mnoge druge firme, uključujući tu i strane firme sa Zapada. Kompanija Đojang (Joyoung), sazdana na uspešnoj prodaji mašina za proizvodnju i obradu sojinog mleka vremenom je prerasla u velikog proizvođača malih kućnih aparata sa najširom mogućom paletom artikala. Ovo iskustvo, nastalo kaljenjem na jednom tako konkurentnom i brzo rastućem tržištu kakvo je kinesko, uvelo je kineske firme u drugu fazu njihove evolucije.

00

Od “sledbenika” do “svetskog standarda”

U ovoj fazi, kineske firme su ambiciozno zacrtale svoje ciljeve, a posebno postizanja globalnih standarda; za ovakav razvoj su naročito imale interesa one domaće kompanije koje su već bile aktivne na izvoznim tržištima, za šta je odlična ilustracija multinacionalna kompanija za kućne aparate i belu tehniku, Haier. Od samog početka, Haier je bio usmeren na inovacije, a sada je po profitu najveća svetska kompanija u sektoru kućnih aparata (već sedmu godinu zaredom), imajući pritom i najveći udeo na svetskom tržištu prodaje kućne tehnike (preko 10%). Legendarna je inovacija Hajerovih mašina za pranje, koje peru krompir – ali i odeću! – što je bio savršen poslovni odgovor na potrebe kineskih poljoprivrednika.

Mnoge  kineske kompanije već su postigle svetske standarde kvaliteta. Međutim, veoma je mali broj jakih domaćih brendova koji su priznati i izvan Kine. Ovo je jedan od razloga za treću fazu u njihovoj evoluciji.

Od “traženja novih resursa” do “traženja novih saznanja”

Oslanjajući se na sposobnosti razvijene na domaćem tržištu, zajedno sa novcem poniklim na njihovim uspesima, kineska preduzeća su sada krenula da osvajaju svetsko tržište.

Za razliku od prethodne generacije kineskog globalnog poslovanja, kada su kineske firme u inostranstvu mahom investirale u naftu i druge prirodne resurse, ova treća faza za vrhunski prioritet ima inoviranje kao i eksploataciju inovacija razvijenih kod kuće, kako bi ih primenila na potrošačka i industrijska tržišta Zapada.

Kineska preduzeća tragaju za brendovima kao i pristupom tržištu i tehnologijama koje bi mogle nedostajati njihovim matičnim portfolijima razvijenim kod kuće. Njihov ulazak (ili izlazak, kako god ga videli) na strana tržišta često se obavlja akvizicijama (pripajanjem), i u tom smislu njihove popularne mete su evropske firme a posebno nemačka preduzeća srednje veličine.

Druge kineske kompanije su instalirale svoje istraživačke i razvojne centre na teritoriju Sjedinjenih Američkih Država i Evrope, u kojima se nalaze njihovi ključni centri za inovacije (kao što je to Silicijumska dolina u Kaliforniji). Dobar primer za kineski R&D u inostranstvu je kineski proizvođač telekomunikacione opreme i pametnih telefona, Huawei. Tokom dugog niza godina svoje međunarodne ekspanzije, kompanija Huawei razvila je globalnu mrežu od 16 istraživačkih i razvojnih instituta i 36 zajedničkih tj kooperantskih centara za inovacije. Huawei i ZTE, još jedna velika telekom kompanija iz Kine, konstantno su, iz godine u godinu, među prvih 10 podnosilaca patenata u svetu.

08

Kineske lekcije u poslovnom menadžmentu

Kineske firme su takođe usvojile niz praksi vezanih za upravljanje poslovanjem koje na Zapadu nije toliko zastupljeno. Istraživanja su identifikovala 10 poslovnih oblasti u kojima Kinezi razvijaju svoj menadžment: u rasponu od dubinskih tehnika razumevanja klijenta i brzog donošenja odluka, preko brze izrade prototipova i učenja na greškama do podizanja “borbene gotovosti” i spremnosti da na opsežne resurse primenjuju svoja inovatorska rešenja. I dok ove oblasti nisu same po sebi naročito nove, one su u svakom slučaju izvor konkurentske prednosti u kineskom poslovnom okruženju, unutar kojeg ih strane kompanije ne primenjuju na dosledan način.

Mnogo je toga što inostrane kompanije mogu naučiti od Kine u ovom trenutku, kada ona postaje vodeće svetsko tržište. Stranci u ovoj zemlji mogli bi da dodatno razviju i unaprede neke poslovne sposobnosti koje su možda dosad zanemarivali, uključujući tu hrabro eksperimentisanje, brzu implementaciju, stvaranje novih kategorija proizvoda, kao i usredsređivanje na “lean value” poslovnu filozofiju: razvijati se što više, a sa što manje potrošenih sredstava – maksimizirati vrednost proizvoda po što manjoj ceni. Takođe, ne treba smetnuti s uma da su Kinezi u kratkom roku razvili izvanredne mešovite timove i svetske poslovne lidere.

Na horizontu se uočava cunami poslovnog suparništva, koji je iz Kine krenuo da preplavi razvijeni svet. Najbolji način na koji se zapadne multinacionalne kompanije mogu pripremiti za ovaj talas je da i same uzmu neposredno učešće unutar kineskog inovacionog ekosistema.

Originalni članak objavljen je na britanskom portalu The Conversation, gde možete pročitati originalni članak.

The Atlantic (Quartz Blog)

Časovnik: pokretač prosperiteta

Krajem srednjeg veka, i sa širenjem protestantske radne etike, uticaj javnih mehaničkih časovnika na ekonomski rast Zapada postao je ogroman, potvrđuju naučnici.

04

Javni mehanički sat, koji se krajem XIII veka prvi put pojavio u evropskim gradovima bio je jedan od najvažnijih novina u istoriji civilizacije a uticaj ovog otkrića imao je nesagledive posledice, naročito po procvat tehnoloških otkrića koja su služila u opštem interesu i u funkciji javnog dobra. Oni evropski gradovi koji su ga odmah po otkriću i instalirali uživali su veći privredni rast nego oni koji su to učinili kasnije. Međutim, bilo je potrebno da prođe neko vreme kako bi se osetili efekti bazičnih novina ovog tipa jer svaka tehnologija mora biti prihvaćena i na kulturnom a i na društvenom nivou, a potom primeniti na srodne ekonomske aktivnosti.

“Zapamtite da je vreme novac.” Ovo je 1748. godine istakao Bendžamin Frenklin u svom kratkom poslovnom priručniku, rekavši da je vremenski aspekt, zapravo, ključna varijabla za privredu. Ova izjava još više dobija na težini i važnosti u današnjim poslovnim aktivnostima. Precizno merenje vremena je od suštinskog značaja za zakazivanje poslovnih sastanaka tačno u minut i sat, kako bi trgovci u maloprodaji imaju precizirano radno vreme, ili za sinhronizaciju berzanskih aktivnosti na finansijskim tržištima. Merenje vremena omogućava proces monitoringa i koordinaciju proizvodnje, i od ključnog je značaja za poboljšanje efikasnosti rada (Landes 1983, Mokyr 1992). I zaista, poboljšanje koordinacije i smanjenje troškova transakcija su najosnovniji elementi poslovanja, pa je očigledno i da je osnovna potreba za zajedničkim precizno merenim vremenom toliko uobičajena da smo je sasvim smetnuli s uma.

Kratka istorija vremena

Međutim, gledajući na evolutivnu liniju čoveka i čovečanstva, kao i na koncept preciznog merenja vremena, iznenađujuće je koliko je merenje vremena relativno nova pojava. Sve do pred kraj srednjeg veka čovek je morao da se oslanja na položaj sunca ili na vodeni časovnik; oni nisu igrali nikakvu ulogu u osnovnim životnim i poslovnim aktivnostima. Tržnica se otvarala i počinjala da radi s izlaskom sunca, a posao bi se obično završavao u podne, “kada je sunce u zenitu, dok je radni dan trajao onoliko koliko je sunce bilo na horizontu  – a plata po satu nije postojala ni kao ideja.

Različiti stavovi i nastojanja da se tačno izmeri „količina“ vremena otpočeli su krajem srednjeg veka, u vreme kada su mehanički javni časovnici uvođeni u širi opticaj širom tadašnje Evrope. Ovi satovi bi obično bivali postavljani na crkveni toranj ili kulu nekog od javnih gradskih objekata. To su bili mehanički uređaji koji su svoj pogon zasnivali na gravitaciji, težini i padu, a konstruisani tako da se objavljuju na svakih sat vremena. Ovi rani mehanički časovnici nisu imali brojčanik i kazaljke, već su funkcionisali isključivo upareni sa zvukom zvona, koje je objavljivalo tačno vreme. Dan je obično bio podeljen na dve jedinice od po dvanaest sati, dok su, shodno tome, zvona zvonila u skladu s brojem sati. Na ovaj način, satovi su postali javno dostupni i laki za opšte razumevanje, dok je znanje potrebno za uživanje u ovoj tehnologiji bilo vrlo jednostavno: samo je trebalo slušati melodiju i imati sposobnost da  se izračuna broj udaraca.

05

Nove tehnologije i razvoj: mešavina dokaza

Proučavanjem mehaničkih časovnika može se baciti malo više svetla na dinamiku ekonomskog rasta u zapadnom svetu, rasta koji se mogao postići akumulacijom znanja i poboljšanjem starih ili uvođenjem novih tehnologija. Na žalost, odgovor nije tako jasan. S jedne strane, studije sprovedene pre 1990. godine (npr. Rikardo 1821, Leontijev 1983, Semjuelson 1988) potvrđuju postojanje negativnog odnosa između mašine i plata (a na taj način i stanovništva i rasta prihoda). S druge strane, u poslednjih 20 godina – periodu koji se poklapa s uvođenjem značajnih inovacija u informacione tehnologije – novo istraživanje otkrilo je drugačiju sliku o ovoj vezi.

U članku objavljenom 1987. u Njujork tajmsu, Robert Solou (Robert Solow) istakao je paradoks produktivnosti (sada poznat kao Solouov paradoks) koji posebno naznačuje da su Sjedinjene Države tokom 1970. godine usporile svoj rast produktivnosti, što se upravo slaže sa trenutkom kada je u proizvodnji i poslovnom procesu započelo usvajanje računara (“Svuda možete naići na indikatore kojima se može izmeriti dužina trajanja Računarskog doba – izuzev u statistikama o produktivnosti”). Međutim, ima i onih naučnih radnika koji su otkrili prednosti i pozitivne efekte širenja zastupljenosti računara u društvu. Na primer, Bresnahan et al. (2002), koji naglašavaju pozitivnu ulogu hi-tech kapitala i komplementarnost sa veštinama i inovacijama na nivou preduzeća. Konačno, rasprava na ovu temu uspela je da nedavno zapali i Roberta Gordona (2016) sa svojom istorijskom i ekonomskom analizom uticaja pronalazaka na američki ekonomski rast.

Na osnovu poslednjeg dokumenta proizašlog iz jedne studije, saznajemo neke važne činjenice o velikom uticaju širenja ovih prvih javnih mehaničkih časovnika na ekonomski rast i razvoj zapadnih gradova i regiona Evrope na duge staze (Boerner, Severgnini 2015). Ovo fundamentalno pitanje nije novo – o njemu su već diskutovali sociolozi poput Marksa, Sombarta i Vebera – ali nikada nije kvantitativno analizirano i empirijski testirano. Uvođenje satova i preciznog načina merenja vremena je takođe povezano i sa uticajem nove tehnologije opšte namene na društvo. Ova studija je u skladu sa predlogom Pola Dejvida (1990), koji objašnjava Solouov paradoks iz istorijske perspektive.

07

Uticaj javnih mehaničkih časovnika na ekonomski rast

Javni mehanički satovi imali su veliki uticaj na rast u mestima koja su rano prihvatila i nove tehnologije. Značajni su efekti rasta zasnovanog na stopi rasprostranjenosti mehaničkih časovnika, kojim se podržava stav da tehnologija za opštu namenu može imati snažan uticaj na ekonomski rast. Međutim, bilo je potrebno da prođe neko vreme kako bi se osetili efekti bazičnih novina ovog tipa jer svaka tehnologija mora biti prihvaćena i na kulturnom a i na društvenom nivou, a potom primeniti na srodne ekonomske aktivnosti.

Počevši od kraja 13. veka, satovi počinju da se istovremeno šire preko , da bi do 1450. bili prisutni u većini ostalih zapadnih i centralnoevropskih kraljevina, uključujući Belgiju, Holandiju, Francusku, Španiju, Poljsku, današnju Češku i Skandinaviju (slika 1). Širenje je praćeno distribucijom u obliku S-krivulje na grafikonu, koja je tipična za nove tehnologije. Distribucija ponderisana ukupnim brojem stanovnika započela je polako, a zatim počela da se eksponencijalno uvećava, i, konačno opet uspori, dostigavši tačku zasićenja oko 1450. godine, sa relativnom umanjenjem stope usvajanja (slika 2):


Izgradnja sata u gradu bila je motivisana željom za prestižom, a ne ekonomskim potrebama – gradovi nisu očekivali da će im satovi doneti bilo kakvu dugoročnu korist, ili šta može da se vidi kao „ex-post“ ili naknadna ekonomski efikasna primena (ekonomska isplativost po postavljanju sata, kraće rečeno, uopšte nije uzimana u obzir). Prema tome, ekonomska upotreba satova predstavljao je spor proces usvajanja. S obzirom da su se primena časovnika za koordinaciju aktivnosti, kao što su termini ugovaranja poslova na tržnicama ili gradski administrativni skupovi, mogli zabeležiti kao redovna pojava već tokom 14. i 15. veka, upotreba satova za praćenje i koordinaciju radnih procesa evoluirala je lagano, naročito tokom 16. veka.

Konačno, usvajanje sata u kulturnim okvirima jedne civilizacije (evropske) ogledalo se u svakodnevnom kulturnom i filozofskom promišljanju vremena od sredine 16. veka, na primer s usponom protestantskog pokreta (posebno sa Džon Kalvin (John Calvin) je širio koncept “oskudice vremena”). Sedamnaesto stoleće iznedrilo je naučnike i filozofe kao što su Robert Bojl (Robert Boyle) i Tomas Hobz (Thomas Hobbes), koji su sat koristili  kao metaforu za funkcionisanje sveta. sat im je poslužio i kao metafora koja je mogla da objasni kako institucije kao što su države treba da funkcionišu.

Gledajući na ovaj spori proces, nije iznenađujuće što je bilo potrebno neko vreme pre nego što su se komplementarne organizacione, proceduralne i kulturne inovacije u ponašanju transformisale tokom privrednog rasta. Na osnovu empirijskih podataka o regresiji rasta pokazuje se da, u poređenju sa drugim gradovima, oni koji su javni sat ranije usvojili – gradovi koji su ga usvojili do 1450. – pokazali značajne razlike u svom privrednom rastu, i to u rasponu od 30 procentnih poena u periodu od 1500-1700. Ovi rezultati ukazuju na to da su javni satovi, kao tehnologija opšte namene, zaista na lokalu prouzrokovali efekte prelivanja na različitim ekonomskim kao i aktivnostima koje podržavaju lokalne ekonomije, vodeći ove gradove ka višim stopama privrednog rasta.

Ovakav pristup doprinosi boljem objašnjavanju privrednog rasta sa mikro perspektive. Kao svojevrsno proširenje i alternativni pristup, analizirane su stope rasta BDP u Evropi tog doba. Ovo je omogućilo procenu komparativnih efekata rasta među zemljama kao i stvaranje makroekonomske perspektive. Ovde, ponovo, nailazimo na značajne efekte privrednog rasta zasnovanog na stopi zastupljenosti mehaničkih časovnika u gradovima koji su imali naveći ekonomski rast.

Za kontrolu potencijalnih unutarnjih (endogenetskih) problema između uzroka (tehnoloških promena) i posledica (ekonomskog rasta), u empirijskom istraživanju je korišćen pristup instrumentalne promenljive (tj varijable). To znači da se u obzir uzima glavno objašnjenje promenljive s različitim instrumentima koreliraju sa primenom časovnika, ali ne koreliraju i s ekonomskim rastom. Istraživanjem se posebno obraćala pažnja, čak, i na različite prirodne pojave poput solarnih pomračenja koje su korišćene kao instrumentalne varijable.

Istoričari su ubedljivo pokazali da je otkriće astrolaba – koji je bio prethodnica (i tehnološka osnova) mehaničkih satova – bilo izazvano pomračenjima sunca. Ovi uvidi kombinovani su sa geografskim podacima američke svemirske agencije NASA o pomračenjima sunca od 800. godine nove ere do kraja 13. veka. Slika 3 prikazuje oblast koju pokrivaju totalna i prstenasta pomračenja sunca u gradovima koja su usvajala mehanički sat u ranoj fazi. Koristeći ovu strategiju, značaj mehaničkih satova je i empirijski potvrđen:

Završne napomene

Na osnovu ovih podataka, dobra vest je ta da nove tehnologije za opšte namene može imati fundamentalni uticaj na ekonomski rast, a politička implikacija je da je zaista važno implementirati nove tehnologije i obezbediti društvima da nauče da ih koriste i njima se prilagode. Ovaj proces, međutim, može potrajati generacijama da bi se došlo do stepena na kojem će biti moguće iskoristiti sve prednosti novih visokotehnoloških uređaja; brzi dobici možda neće biti ostvarivi.

Boerner, L. and B. Severgnini (2015), “Time for Growth”, LSE Economic History Working Paper No. 222/2015. 

Bresnahan, T. F., E. Brynjolfsson, and L. M. Hitt (2002), “Information Technology, Workplace Organization, and the Demand for Skilled Labour: Firm-Level Evidence”, The Quarterly Journal of Economics 117(1): 339-376.

David, P. A. (1990), “The Dynamo and the Computer: An Historical Perspective on the Modern Productivity Paradox”, American Economic Review 80(2): 355-361.

Gordon, R. J. (2016), The Rise and Fall of American Growth: The U.S. Standard of Living since the Civil War, Princeton University Press.

Landes, D. (1983), Revolution in Time, Harvard University Press.

Leontief, W. (1983), “National Perspective: The Definition of Problems and Opportunities”, in The Long-Term Impact of Technology on Employment and Unemployment, National Academy of Engineering.

Mokyr, J. (1992), The Lever of Riches: Technological Creativity and Economic Progress, Oxford University Press.

Ricardo, D. (1821), On the Principles of Political Economy and Taxation, 3rd edition, John Murray.

Samuelson, P. A. (1988), “Mathematical Vindication of Ricardo on Machinery”, Journal of Political Economy 96(2): 274-82.

Lars Boerner, Battista Severgnini (Vox EU)

Problem Dojče banke kao podsticaj nemačkim nacionalistima

05

Međunarodni monetarni fond je pre tri meseca upozorio da Dojče banka predstavlja potencijalnu sistemsku pretnju po globalni finansijski sistem. Danas, problemi sa kojima se suočava ovaj najveći nemački kreditor pokreću drugačiju vrstu rizika: erupciju sve snažnijih nacionalističkih reakcija u Nemačkoj.

Juče, u ponedeljak 3. oktobra, predsednik ekonomskog odbora nemačkog parlamenta Peter Ramzauer dao je intervju za Welt am Sonntag u kojem je 14 milijardi dolara kazne koju Dojče banka ima da plati zbog skandala s hipotekarnim hartijama od vrednosti datira još iz doba (početka) finansijske krize te da je ovo “iznuđivačka” mera, naglasivši da ova kazna ” ima sve karakteristike ekonomskog rata”.

Još jedan nemački političar, Markus Ferber, sugerisao je kako je istraga u vezi nepravilnosti funkcionisanja ove banke “vraćanje milog za drago”: naime, osveta za odluku Evropske komisije da kazni američku korporaciju Apple sa 13 milijardi evra (14,6 milijardi dolara) poreza. I rukovodioci nekih od najvećih nemačkih kompanija listiranih na DAX-u se ovog vikenda udružilo u pružanju svoje podrške Dojče banci. “Nemačkoj industriji potrebna je jedna nemačka banka koja će nas pratiti u svet”, rekao je BASF-ov predsednik Jirgen Hambreht.

Umesto podele krivice zbog lošeg upravljanja Dojče bankom, mnogi Nemci uhvatili su se u nacionalističko kolo, donosi Blumberg u tekstu Tereze Rafael. Ideja da je Dojče banka u velikoj meri žrtva, hrani sve popularniji narativ da se nemačka tradicija, standardi i institucije nalaze pod udarom spoljašnjih pretnji. Kao što smo videli u slučaju suprotstavljanja genetski modifikovanoj hrani i Transatlantskom trgovinskom i investicionom partnerstvu (TTIP), jednom kada se duboko ukorene ovi stavovi mogu stvoriti politički moćne crvene linije.

07

Glavna meta kriticizma je evropski finansijski sistem, čijem je stvaranju Nemačka uveliko doprinela. Evropska centralna banka okrivljena je za sputavanje Dojče banke, što nemačkim štedišama nanosi štetu, podstičući rasipništvo i vlade koje grcaju u dugovima na periferiji evrozone.

Evropska centralna banka je u prošlosti morala da se nosi s periodičnim napadima koji su, na račun  njene finansijske politike, u prošlosti dolazili iz pravca Nemačke. Čak je i kupovina ECB-ovih obveznica bila izazov i problem za Nemački ustavni sud (koji je presudio u korist ECB-a). Nemačka kritika je, međutim, u poslednje vreme narasla, bivajući sve postojanija. Nalazeći se pred nemačkim piscima zakona tek po drugi put u poslednje četiri godine, guverner Evropske centralne banke Mario Dragi je pred njima, na prošlonedeljnoj zatvorenoj sednici, branio politiku ECB-a u svetlu aktuelnog problema sa Dojče bankom. “Ukoliko (ova) banka predstavlja sistemsku pretnju zoni evra, to ne može biti zbog niskih kamatnih stopa već iz drugih razloga”, izjasnio se Dragi.

Tokom svih protesta vezanih za spoljno mešanje bio je prisutan element poziranja i nameštanja uoči izbora koji će biti naredne godine. Sa populističkom i anti-evrozonskom partijom “Alternativa za Nemačku” (AfD) koja upadljivo pridobija Nemce na lokalnim izborima, nemački mejnstrim političari spremni su da na nekim drugim mestima polažu račune zbog nemačkih problema kao i da nemačkim biračima demonstriraju svoje nacionalističke akreditive – biračima koji su već umorni od gledanja kako nemački interesi bivaju ugroženi EU ciljevima.

Ova debata, međutim, prevazilazi polje izborne politike i kamatnih stopa. Nakon što je Britanija glasala da napusti EU, ali i grčke i izbegličke krize, a sada i sa problemima s ovom bankom, Nemačka počinje da preispituje svoj stav o evropskim integracijama. Što se više šire razlike između zemalja evrozone, tim je ugroženiji projekat jedinstvene evropske valute. Ukoliko će Nemačka nositi teret podupiranja evrozonske ekonomije, kako se kreću razmišljanja velikog broja Nemaca, onda  bi Nemački stav trebalo da se čuje više i dalje te da bude relavantniji.

Ovo predstavlja čudan obrt događaja. Nemačka je najveći razlog što je Evropska unija uopšte stvorena. Ponikla iz Evropske zajednice za ugalj i čelik, formirane 1951. godine kako bi se moć nemačke industrije našla u sprezi sa francuskim državništvom. Evro – kojeg je Nemačka prihvatila kao cenu ponovnog ujedinjenja s Istočnom Nemačkom – bio je u osnovi politički projekat koji je vremenom sve više zatezao čvor. Izvozno orijentisana Nemačka pokupila je sve prednosti jedinstvene valute, koja je znatno slabija nego što bi je nemačka marka, pridobijajući za sebe ogroman trgovinski suficit.

04

Ekonomisti nemačkog Instituta za ekonomska istraživanja (IWH) u Haleu su prošle godine izveli računicu po kojoj je, Nemačka uštedela više od 100 milijardi evra (112,4 milijarde dolara) u kamatnim troškovima u periodu između 2010. i 2015. godine, odnosno oko tri odsto nemačkog BDP-a. Uštede su, kako su ovi ekonomisti istakli, bile veće od troškova koje je generisala grčka dužnička kriza – čak i da Grčka nije uspela da otplati svoje dugove. IFW institut u Kilu izračunao je da će – usled nižih kamatnih stopa i statusa Nemačke kao zemlje koja je sigurno finansijsko utočište – ova zemlja uštedetu 160 milijardi evra do 2030. godine.

Neko bi mogao da dosta toga kaže kako je Nemačka sama krojila svoju srećnu sudbinu. Ali, niko ne bi mogao poreći da je evro bio neka vrsta izvora njihovog bogatstva.

Imajući u vidu kompetitivne benefite koje je jedinstvena valuta donela Nemačkoj, možda je ironično to što jedna populistička partija (AfD) danas osporava nemačke mejnstrim stranke – i to svojim protivljenjem zajedničkoj evropskoj valuti. Ipak, “nedopečena” tj. nedovršena struktura evra – monetarna unija ali ne i fiskalna unija – dozvolila je da je “inficiraju” veliki disbalansi. Te neravnoteže su usporavale privredni rast u zoni evra; one se ogledaju u visokoj nezaposlenosti na periferiji EU, mada se Francuska – sa 10 odsto nezaposlenosti – i Italija – sa svojim nivoom duga od preko 132 procenata BDP-a – nalaze u samom središtu EU.

Nemačka, čija privreda doživljava rast postala je nestrpljiva usled neuspešnog nastojanja ostalih evrozonskih ekonomija da postanu konkurentnije. Nemačka bi se mogla pohvaliti daljim prisustvom svojih proizvodnih kvaliteta, Harcovim reformama koje su od 2003. godine liberalizovale tržište rada kao i efikasnim programom za pripravnike i one koji tek ulaze na tržište rada. Mnogi među evropskim partnerima u Nemačkoj su u međuvremenu rasipali svoje uštede na servisiranje dugova, koje je na red došlo baš u eri pojave niskih kamatnih stopa.

Naravno da Nemačka sebi može dozvoliti da bude velikodušna. Nemačka ekonomija je i dalje najveća u Evropi a četvrta po veličini u svetu, a nezaposlenost ostaje na svom najnižem nivou od ujedinjenja Istočne i Zapadne Nemačke. Ali, postoje neke naznake podbacivanja u performansama. Rast privrede će se sledeće godine usporiti, dok je rast produktivnosti bio nizak. Poniženje koje je Folksvagen doživeo zbog lažiranja podataka unutar sistema za indikovanje emisija štetnih gasova skupo će koštati ovu kompaniju; tržišna vrednost Dojče banke rapidno se smanjuje; sve ovo nagriza ideal ultra-efikasnog, besprekornog poslovanja nemačkih korporacija. Kada zagusti, junaci će već pronaći nekoga koga bi okrivili (“When the going gets tough, the tough find someone to blame”).

08

Mario Dragi ponudio je predloge kako bi Nemačka mogla učiniti mnogo više na fiskalnom frontu da bi se stimulisao rast i investicije. Ali, Nemci nisu raspoloženi za predavanja. Umorni su od slušanja saveta sa strane, naime, da moraju da prihvate standarde postavljene od strane ostalih. Moglo bi se čak reći da Nemci imaju s Britanijom daleko više zajedničkog nego što se pretpostavlja: još jedna nacija luda za pivom i fudbalom, sa naprednom ekonomijom i protestantskom radnom etikom i koja je, takođe poput Britanije, zamorila se od zahteva ostatka EU zajednice. I zaista, ona mantra na kojoj je počivao Brexit, “Povratiti kontrolu” zvuči sve bolje i bolje i u ušima Nemaca.

Nemci mogu biti daleko lojalniji Evropljani od Britanaca, ali mogu biti i – daleko skeptičniji. A ukoliko nacionalističke tužbalice počnu da odjekuju širom Nemačke, zemlje koja je tradicionalno najpouzdaniji timski igrač u EU, dobre su šanse da će snage decentralizacije u Evropi postati daleko jače.

Therese Raphael, Bloomberg