Najbolje zemlje za biznis u 2015. godini

U potrazi ste za zemljom mogućnosti? Stari svet zove. Uprkos usporenoj ekonomiji, Evropa dominira vrhom Forbsove godišnje liste najboljih zemalja za kapitalizam – sa Skandinavijom koja se posebno izdvaja kao mesto za dobar biznis. Evropske zemlje zauzimaju dve trećine liste u prvih 25, sa Danskom koja zauzima dvostruku krunu: najbolje zemlje za biznis i na globalnoj listi zemalja dobrih za poslovanje.

Danska: u vrhu po mogućnostima za start-up firme. Infografika: Mecometer

Danska: u vrhu po mogućnostima za start-up firme. Infografika: MecoMeter

Slika nije tako svetla za Sjedinjene Države, koje su skliznule za četiri mesta nadole, na 22. poziciju. Ova zemlja nastavlja šestogodišnji pad započet 2009. godine, kada su SAD zauzimale drugo mesto u ukupnom plasmanu. SAD je finansijska prestonica sveta i njegova najveća ekonomija sa $17.4 triliona (Kina je druga, sa $10.4 triliona), ali slabo stoji kada su u pitanju slobode u vođenju monetarne politike, birokratija i preveliko administriranje. Više od 150 novih masivnih propisa je dodato od 2009. godine a cena njihovog sprovođenja je, prema procenama Heritidž Fondacije (Heritage Foundation) $70 milijardi dolara.

Za ovogodišnji pad SAD može se okriviti nekoliko faktora. Njen rejting je pao u odnosu na druge zemlje zahvaljujući pokazatelju Svetske banke o merama zaštite investitora koji je deo godišnje “Doing Business” liste ove međunarodne finansijske institucije. Za loše rezultate okrivite “obim učešća akcionara u upravljanju”. SAD su takođe dobile niži rang u poreskoj komponenti liste Svetske banke  a takođe su slabije ocenjene i za tehnološku spremnost od strane Svetskog ekonomskog foruma,  odnosno njihovog “Globalnog izveštaja o konkurentnosti”.

Danska: Mogućnosti za građevinski sektor i preduzimače. Infografika: Ellen Macarthur Foundation

Danska: Mogućnosti za građevinski sektor i preduzimače. Infografika: Ellen Macarthur Foundation

Danska je na prvom mestu u šest od 10 godišnjih izdanja zemalja najboljih za biznis koju izdaje Forbs.  Ova zemlja našla se na vestima u SAD zahvaljujući predsedničkom kandidatu Demokrata Berniju Sandersu (Bernie Sanders), koji ovu naciju sa 5,6 miliona žitelja smatra socijalističkom utopijom vrednom poštovanja. Danska ima jedno od najviših poreskih opterećenja u svetu u zamenu za koje nudi svoj širok dijapazon socijalnih usluga, ali je po svim parametrima veoma tržišno orijentisana ekonomija.

Danska je rangirana u prvih 20 zemalja u svim – osim jednog – od 11 indikatora koju su novinari magazina The Forbes koristili kako bi izabrali najbolje zemlje za biznis (ona se nalazi na 28. mestu po oceni birokratije). Danska se izuzetno dobro rangira kada je reč o ličnim i monetarnim slobodama i niskom nivou korupcije. Regulatorni okvir je jedan od “najtransparetnijih i najefikasnijih” na svetu, navodi Heritidž Fondacija.

Sa 341 milijardom dolara vrednom ekonomijom, Danska privreda je u poslednje vreme prilično bezvoljna i njen BDP je prošle godine porastao za jedva 1,1%, a verovatno neće biti bolji ni u 2015. godini, kad se na kraju godine svedu računi. Pad prihoda od izvoza je glavni krivac za to, ali, u suštini, Danska je mesto koje je odlična baza za nastavak snažnih ekonomskih aktivnosti. Danska berza je oduševljena i poletna privrednim i poslovnim izgledima ove zemlje. Berzanski indeks je u proteklih 12 meseci porastao za 34% .

Danska: Pravne procedure i uslovi poslovanja

Danska: Poslovno okuženje vs. pravne procedure. Infografika: MecoMeter

Da bi sastavio list najboljih zemalja za poslovanje u 2015. godini, The Forbes je rangirao 144 zemlje po 11 različitih faktora: imovinska prava, inovacije, porezi, tehnologije, korupcija, slobode (lične, trgovinske i monetarne), birokratija, zaštita investitora i performanse berze. Svaka kategorija je jednako ponderisana*. Do podataka o ovim pokazateljima Forbs je došao iz objavljenih izveštaja sledećih organizacija: Freedom House, Heritage Foundation, Property Rights Alliance, Transparency International, World Bank Group i World Economic Forum (kliknite ovde za više detalja o metodologiji).

Novi Zeland se pomerio za jedno mesto, na poziciju broj 2 (bio je na prvom mestu u 2012. godini). Sa $ 201 milijardi dolara ovo je najmanja ekonomija na listi  naših 10 najboljih ali je ostvarila veoma dobre rezultate i u 2014. godini zabeležila rast od 3,3%  Ova zemlja nudi transparentnu i stabilnu poslovnu klimu koja podstiče preduzetništvo. Njegova privreda je usko vezana za Australiju. Novi Zeland dobija visoke ocene u oblasti imovinskih prava, monetarnih sloboda, zaštite investitora i niske korupcije.

U prvih pet su još Norveška, Irska i Švedska.

Dok je SAD pala u našoj listi, naredne četiri najveće svetske ekonomije su sve listom poboljšale svoju ukupnu poziciju. Britanija i Japan su se popeli za po tri mesta na mesto broj 10 i broj 23, respektivno. Nemačka je skočila za dva mesta na poziciju broj 18. Kina je otišla na gore za tri mesta sa 97 mesta na 94. Relativno nisko mesto ove siromašne komunističke zemlje može se pripisati pre svega niskim rezultatima u vezi sa ličnim i monetarnim slobodama, kao i u vezi sa zaštitom investitora i birokratijom.

03 business-environment-taxes

Danska: Poslovno okruženje i takse. Infografika: MecoMeter

Na samom dnu liste ima mnogo zemalja u razvoju čiji je rast ograničen visokim stepenom korupcije i manjkom sloboda. Čad je zamenio Gvineju na poslednjem mestu, koja je tu poziciju držala u poslednje tri godine. Čad je bio na poslednjem mestu po pet od ukupno 11 naših kriterijuma. Ova kontinentalna zemlja u centralnoj Africi oslanja se na naftu koja učestvuje u izvozu sa oko jednom polovinom ukupne vrednosti izvoza. Pad cene energenata dodatno otežava poziciju Čada, koji se suočava ekstremnim nivoima siromaštva. Među ostalih pet na dnu liste su Gvineja, Libija, Haiti i Mijanmar (kliknite ovde za više o najgorim zemljama za biznis).


(* Ponderisanjem se određuje značaj pojedinih elemenata uzorka na kretanje skupa kao celine. Najčešće se za pondere uzima broj koji odražava učešće kapitalizacije date akcije u kapitalizaciji skupa, odnosno tržišnog segmenta koji se želi aproksimirati)


Kurt Badenhausen (The Forbes)

Korporativni viškovi: prezasićenost štednjom

Korporativni viškovi doprinose prezasićenosti štednjom. Ovakvo ponašanje otvara važna pitanja u vođenju ekonomske politike. Da li su nam potrebni veći porezi na neraspoređenu dobit? Piše Martin Wolf za Financial Times.

00

Pojam “zasićenosti štednjom” od pomoći je u objašnjavanju fenomena ultra-niskih realnih kamatnih stopa kojima smo svedoci od globalne krize 2007-09 na ovamo. Ali, ideja “sekularne stagnacije” sugeriše da se to izobilje pojavilo čak i pre toga. Da bismo objasnili zašto je to tako, moramo da detaljnije proučimo ponašanje korporativnog sektora.

Gde se onda korporacije uklapaju u analizu pomeranja ravnoteže između planirane štednje i investicija? Odgovor počinje činjenicom da preduzeća generišu veliki deo investicija. U šest najvećih ekonomija sa visokim dohotkom (SAD, Japan, Nemačka, Francuska, Velika Britanija i Italija), korporacije učestvuju sa – između polovine i nešto više od dve trećine bruto investicija u 2013. godini (sa najnižim učešćem u Italiji, i najvišim u Japanu).

Pošto su korporacije odgovorne za tako veliki udeo investicija, one su takođe, uzete zajedno, najveći korisnici raspoložive štednje, ali je njihov neraspoređeni dobitak takođe veliki izvor štednje. Dakle, u ovim zemljama, korporativni profit generiše između 40 procenata (u Francuskoj) i 100 odsto (u Japanu) bruto štednje (uključujući deviznu štednju) koja je na raspolaganju privredi.07U dinamičnoj ekonomiji, moglo bi se očekivati da korporacije ukupno gledano koriste višak štednje drugih sektora, posebno onih domaćinstava – kreirajući time i dinamičniju tražnju i rastuću ponudu. Ako su investicije niske a profiti značajni, međutim, korporativni sektor će, koliko god to čudno zvučalo, postati neto finansijer ekonomije. Rezultat će biti mešavina fiskalnih deficita, deficita kod domaćinstava, i suficita tekućeg računa (odnosno, deficita kapitalnog računa. U Japanu, fiskalni deficiti predstavljaju kontrabalans velikim korporativnim suficitima. U Nemačkoj, deficit kapitalnog računa poništava viškove u privredi i kod stanovništva.

Od početka krize, korporativni sektori velikih visoko razvijenih privreda, izuzev Francuske, beleže viškove neraspoređene dobiti u odnosu na investicije. Viškovi štednje japanskih korporacija su, što je gotovo neverovatno, blizu osam odsto bruto domaćeg proizvoda (BDP).

Zbog toga su korporativni sektori značajno doprineli prezasićenju štednjom. Ovo nije samo postkrizni fenomen. Čak i uoči krize, korporativni sektor je beležio viškove u Japanu, Velikoj Britaniji, Nemačkoj (osim u 2008. godini) i SAD (osim u 2007. i 2008.). Studije američkog Fed sugerišu da je Velika Recesija delimično odgovorna za ove viškove, ali dodaju da su čak i pola decenije pre krize stope korporativnih investicija „pale ispod nivoa koji bi bili očekivani na osnovu modela (ponašanja korporacija) iz ranijih godina”.

Rast suficita korporativne štednje iznad nivoa investicija pokreće kombinacija visoke dobiti i slabljenja investicija.

Ovo slabljenje investicija je i strukturno i ciklično. Osim toga, slabljenje je široko rasprostranjeno. Ipak, nivo visine štednje korporacija u Japanu svojom visinom odskače od drugih zemalja na ovaj skali. Svaka analiza japanskih ekonomskih izazova koja ne počinje od ove činjenice je bezvredna.

01

Takođe je važno ne mešati uočeni višak raspoređene dobiti u odnosu na nivo investicija, sa visinom keša koji se takođe beleži u velikom broju korporacija. Preduzeća mogu steći gotovinu ne samo gomilanjem neraspoređene dobiti već i zaduživanjem ili prodajom imovine.

Podatak da se strukturni viškovi štednje iznad nivoa investicija pojavljuju u korporativnim sektorima razvijenih zemalja je veoma značajan. On je značajan za rast potencijalne ponude, jer odražava relativno slab nivo investicija, ali je takođe značajan za određivanje oblika agregatne tražnje.

Ako korporativni sektor ima strukturne viškove štednje iznad investicija, drugi sektori moraju imati deficite koji poništavaju ove viškove. Ako vlade treba da imaju finansijsku ravnotežu, bilo domaćinstva ili stranci moraju snositi te deficite. U evrozoni, ova logika je dovela do ogromnih viškova tekućeg računa plaćanja (finansijskog deficita za strance).

Za Veliku Britaniju i SAD to verovatno znači obnavljanje deficita domaćinstava – što je opasno destabilizujuća mogućnost.

Zašto su korporativne investicije strukturno slabe? Jedan od razloga je starenje stanovništva: zbog usporavanja potencijalnog rasta, snižava se nivo potrebnih investicija.

06

Globalizacija je još jedan faktor: ona motiviše izmeštanje investicija iz zemalja sa visokim dohotkom. Sledeći razlog su tehnološke inovacije. Mnogo investicija danas je u IT, čija cena pada: stalne nominalne investicije finansiraju rastuće realne investicije. Opet, mnogo inovacija izgleda da smanjuje potrebu za kapitalom: razmotrite, na primer, zamenjivanje skladišta za maloprodajne objekte. Drugo objašnjenje može biti da rukovodstvo kompanija možda nije nagrađeno za investiranje.

Zajedno, sve ovo može objasniti zašto je, da uzmemo SAD za primer, udeo korporativnih investicija u profitu znatno opao od 2000. godine.

Ponašanje korporativnog sektora takođe postavlja važna pitanja vezana za vođenje ekonomskih politika. Oporezivanje korporacija, na primer, treba da podstakne kako ulaganja tako i raspodelu dobiti. Način za postizanje tih zajedničkih ciljeva može biti kroz uvođenje viših poreskih stopa na zadržane prihode, zajedno sa mogućnošću dedukcije poreza u slučaju investicija i dividendi.

Osim toga, mora se prihvatiti da će, dokle god privreda bude imala strukturne finansijske viškove, makroekonomska ravnoteža verovatno zahtevati fiskalne deficite. Štaviše, ako je korporativni sektor nesposoban da investira čak i svoje viškove novca, štednja u ostatku ekonomije mora imati vrlo niske prinose. U takvom svetu, ultra niske realne kamatne stope i visoke cene kapitala uopšte nisu iznenađujuće. One se mogu očekivati. Zato prestanite da se žalite.


Martin Wolf, Financial Times

Budizam i biznis: Kazuo Inamori

Ovo je priča o budističkom svešteniku koji je postao milijarder ignorišući investitore.

04

Ako je ovaj 83-godišnji milijarder u pravu, jedna od najvažnijih lekcija u zapadnim poslovnim školama je prilično pogrešna.

Održivo investiranje

Slušate li sve te priče o fokusiranju na akcionare? Zaboravite ih, kaže Kazuo Inamori, preduzetnik, guru savremenog menadžmenta i budistički sveštenik. Umesto toga, posvetite svoje vreme tome da svoje zaposlene učinite srećnim. Inamori je ovu svoju poslovnu filozofiju iskoristio da pre više od pet decenija stvori giganta u elektronici, kompaniju Kjosera (Kyocera Corp), danas 64 milijarde dolara vrednog provajdera telekomunikacionih usluga poznatog kao KDDI Corp., spašavajući Japan Airlines Co. od stečaja 2010.

Iz sedišta Kjocere, s pogledom na brda i hramove nekadašnje prestonice Kjoto, Inamori neuvijeno izražava sumnjičavost prema zapadnim kapitalističkim metodama. Njegovi stavovi su podsetnik da mnogi bastioni japanskog poslovanja ne kupuju priču premijera Šinzo Abea da kompanije treba da budu mnogo posvećenije akcionarima.

“Ako hoćete jaja, morate voditi računa o koki nosilji”, rekao je Inamori u jednom intervjuu od 23. oktobra. “Ako zlostavljate ili ubijete koku, ona neće moći da nadalje radi za vas”.

To je stav koji ima svoju težinu, jer je Inamori veoma uspešan. KDDI i Kjosera zajedno vrede oko 82 milijarde dolara. Kada je Inamori imenovan za izvršnog direktora Japan Airlines 2010. godini, Inamori je imao 77 godina i nikakvo iskustvo u industriji. Već naredne godine, vratio je ovog avio-prevoznika na staze profita izvukavši ga iz stečaja. Tokom 2012. godine, Japan Airlines je ponovo listiran na Tokijskoj berzi.

02

Promena mentaliteta

Tajna je, kako Inamori to objašnjava, bila u tome da se promeni mentalitet zaposlenih. Nakon što je zauzeo mesto CEO odrekavši se plate, odštampao je malu „knjigu“ sa osnovnim postavkama svoje filozofije za svakog člana osoblja. U njoj je objasnio da će kompanija biti posvećena rastu. Takođe, dao je tu i širok osvrt na društveni značaj njihovog rada, izloživši budizmom inspirisane principe kako treba da žive zaposleni, a to je da budu skromni i rade pravu stvar. Ovo je zaposlene učinilo ponosnim na svoju kompaniju i spremnim da rade više kako bi njihova kompanija postigla uspeh, rekao je Inamori.

Ameba upravljanje

Ova doktrina se dobro primila u preduzeću, delom i zato što je linija između nečijeg rada i ličnog života zamagljenija u Japanu nego u SAD. Nisu sve Inamorijeve taktike ovako spiritualne. Njegov sistem “ameba menadžmenta” podrazumeva deljenje zaposlenih u veoma male jedinice koje same prave svoje planove i, iz sata u sat, prate svoj stepen efikasnosti koristeći originalni računovodstveni sistem. Njegov plan preporoda Japan Airlines je takođe podrazumevao i otpuštanje trećine zaposlenih, ili oko 16.000 ljudi.

“Lideri kompanija treba da teže tome da njihovi zaposleni budu srećni i materijalno i intelektualno”, rekao je Inamori. “To je njihova svrha, a ne da rade za akcionare.”

Iako to možda ne bi impresioniralo neke investitore, on u tome ne vidi ništa što bi moglo biti konfliktno. Ako su zaposleni zadovoljni, oni će raditi bolje i zarada će se poboljšati, rekao je on. Kompanije ne treba da se stide svog profita ako je on zarađen tako da doprinosi društvu i društvenom blagostanju, kaže Inamori. On je drugi sin u porodici sa sedmoro dece, i odrastao je u Kagošimi (Kagoshima), rodnom mestu poslednje pobune japanskih samuraja.

01

Inamorijev muzej

Iako Inamorijeve lekcije nisu uvek tipične za školske tekstove poslovnih škola, on se ne susreće sa manjkom ljudi koji su zainteresovani da od njega nešto nauče. Više od 4.500 vlasnika kompanija prisustvovalo je godišnjoj konvenciji njegove škole Sejvađjuku (Seiwajyuku) u Jokohami u poslednjem kvartalu. Inamori je tom prilikom izjavio kako volontira da bi posvetio vreme razgovoru sa ljudima, sve to kao dela svojih filantropskih aktivnosti koje takođe uključuju i Nagradu Kjota – japansku verziju Nobelove nagrade. Pored sedišta Kjosere u Kjotu, tu je i petospratni muzej posvećen Inamorijevom životu i filozofiji.

Kompanije koje je Inamori vodio povezane su i još nečim, a ne samo njegovim pristupom menadžmentu. Prema sajtu ove kompanije, Samsung je od 30. septembra ove godine postao najveći akcionar u KDDI sa 13.7 odsto glasačkih prava. Ulog je vredan $8.2 milijarde, što je skoro polovina Kjoserine tržišne vrednosti. Kjosera poseduje 2.1 odsto Japan Airlines, prema podacima koje prikuplja Blumberg (Bloomberg).

Neto vrednost imovine Inamorija i njegove porodice je 1,1 milijarda dolara, što ga je ove godine dovelo na 32. mesto 50 najbogatijih ljudi u Japanu, prema listi Forbsa (Forbes).

Oazis Menidžment (Oasis Management), čije je sedište u Hong Kongu, pozvao je ovog proizvođača elektronske opreme da kešira investitore tako što će prodati svoj udeo u japanskoj avio-kompaniji i smanjiti svoj udeo u KDDI. Zaključno sa sredom, Kjoserine akcije su porasle za 48% od dolaska Abea na čelo vlade u 2012, u poređenju sa benčmarkom od 84 odsto Topix indeksa (Tokyo Stock Price Index, indeksa Tokijske berze). Kjosera je (u danu pisanja ovog teksta) dodala još 1.4 odsto na tokijskoj berzi prema Topix-u, koji je porastao za jedan odsto. Stopa prinosa na sopstveni kapital, mera profita kojeg kompanije ostvaruju koristeći novac investitora bila je krajem septembra na 5.8, prema proseku Topix od 8.6%.

03

Najviši prinosi

Investitori “žele najveći mogući povraćaj novca i ja to razumem”, rekao je Inamori, govoreći u globalu o akcionarima. On kaže da njegov ulog u KDDI donosi dobru dividendu i služi kao tampon u teškim vremenima. “S vremena na vreme oni koji upravljaju kompanijom moraju da kažu ‘ne’ sebičnim zahtevima akcionara.”

Set Fišer, koji je načelu investicionog odeljenja Oazisa kaže da je to jedan način razmišljanja koji je zastareo, i ignoriše rizik koji poslovanje KDDI može da pričini svom osnivaču. Njegov fond je deo rastućeg talasa aktivista ohrabrenih naporima japanskog premijera Abea da firme učini odgovornijima prema akcionarima.

08“Mi smo akcionari, a ne ‘sebični akcionari’, rekao je Fišer putem e-maila. “Stav da menadžment ima obavezu da štiti poslovanje od akcionara je upravo ponašanje koje Abenomics želi da menja.”

Kada Inamori govori o tome da zaposleni treba da budu srećni, on onda ne misli kako oni treba da podignu „sve četiri u vis“ i planduju. Njegovo viđenje sreće je ono koje potiče od istrajnijeg rada, vrednoće veće od bilo koga drugog. Ovaj je stav kompletno je prožet budističkom idejom “Šođin” (Shojin), o uzdizanju duše kroz posvećenost zadatku. U knjizi iz 2004. godine, u kojoj je izložena njegova radna i životna filozofija, on se bavio rastućom tendencijom Japanaca da cene svoje vreme odmora i slobodnog vremena.

Inamorijev manje-ekstreman-kapitalizam je proizvod japanskog društva, za koje on kaže da je manje spremno da prihvati jaz između imanja i nemanja nego što su to zapadna društva. Rukovodioci to moraju uzeti u obzir, rekao je on.

“Kompanije ne pripadaju akcionarima, ali stotine ili hiljade zaposlenih su takođe uključeni”, rekao je Inamori. ” Koka mora da bude zdrava“.


Tom Redmond, Blumberg

Kina napušta politiku jednog deteta – da li je za to već prekasno?

Kina napušta politiku jednog deteta, možda najpoznatiji upliv Komunističke partije u kineske živote, usred demografske krize koja preti da ugrozi dugoročne izglede druge po veličini ekonomije na svetu, donosi Wall Street Journal.

03Svim kineskim parovima će biti dozvoljeno da imaju dvoje dece, saopštili su državni kineski mediji, pokazujući da Peking ipak nije spreman da se u potpunosti odrekne pritiska na domove i spavaće sobe svojih podanika.

Demografi upozoravaju da to može biti i premalo i da dolazi prekasno, jer se Kina već suočava opadajućom i sve starijom populacijom u kojoj nema dovoljno radno sposobnog stanovništva da podmiri potrebe rastuće ekonomije.

Ipak, taj potez je bar od važnog simboličnog značaja jer predstavlja javno priznavanje društvenih i demografskih problema sa kojima se politika kreirana pre 35 godina suočava. “Ovo je istorijski trenutak koji signalizira potpun kraj politike jednog deteta”, rekao je Vang Feng demograf na Univerzitetu Fudan u Šangaju.

Vlada nije ponudila vremenski okvir za primenu nove politike, ali će implementacija biti postepena. Prema transkriptu konferencije za novinare, Nacionalna komisija za zdravlje i planiranje porodice će delovati polako kako bi se osiguralo da postoji dovoljno usluga za parove koji žele da imaju drugo dete i kako bi se izbegli veliki skokovi u rastu i fluktuaciji broja stanovnika. Lokalni zvaničnici će pojednostaviti procedure za parove, koji trenutno moraju da prolaze kroz komplikovanu proceduru koja se često može otegnuti na više meseci, kaže se u transkriptu.

Saopštenje u vezi sa novom politikom rađanja izdato je poslednjeg dana sastanka najviših stranačkih lidera poznatog kao Peti plenum, gde oni iscrtavaju ekonomske i socijalne planove za Kinu u narednih pet godina.

Sastanak i odluka da se odustane od politike jednog deteta desio se u trenutku kada u Kini vlada nesigurnost među rukovodećom garniturom. Proizvodnja i ulaganja u infrastrukturu, koji su bili u pozadini neverovatnog rasta u poslednje tri decenije više ne proizvode takav efekat na ostatak ekonomije. Troškovi rada već rastu usled većih očekivanja kineskih radnika.

02Peking se uočava sa teškim zadatkom negovanja dugoročnog rasta, uključujući i težak zaokret ka većem oslanjanju na potrošnju i sektor usluga. Starenje stanovništva sa sve manjim brojem mladih ljudi moglo bi da isprazni resurse i da tu promenu učini težom.

Politika jednog deteta je izazvala i društvene poremećaje. Zbog kulturnog pritiska na žene da rađaju dečake, danas se, prema zvaničnim medijima, u Kini na oko 116 dečaka rodi svega 100 devojčica, za razliku od ostatka sveta gde je prema podacima Svetske zdravstvene organizacije prirodna razmera oko 105 do 100. To je takođe dovelo do strašnih priča o lokalnim kineskim zvaničnicima koji su primoravali žene na abortus da bi ispunili zacrtane kvote o porastu stanovnika.

Kineski zvaničnici će se sada naći pod pritiskom da u potpuno odustanu od reproduktivne kontrole. Mnogi demografi kažu da je politika kojom su relaksirana pravila, doneta pre dve godine, rezultirala veoma skromnim porastom broja dece.

Nije jasno koliko bi novih rođenja moglo proizaći iz promene politike rađanja.

“Jedan do dva miliona prinova je najviše što je u ovom trenutku moguće predvideti,” kaže gospodin Vang.

Kina ima najveću populaciju na svetu 1,37 milijardi. Ali kinesko radno sposobno stanovništvo-oni koji su u dobi od 15 do 64-drastično se smanjuje. Ujedinjene nacije predviđaju da će broj Kineza starijih od 65 godina skočiti za 85% na 243 miliona, u 2030., u odnosu na 131 miliona ove godine.

U stvari, rekao je Cai Jong, stručnjak za demografsku politiku Kine i profesor na Univerzitetu u Severnoj Karolini, Kina rizikuje da postane stara pre nego što postane bogata. “Sasvim sam pesimista”, rekao je Cai koji je rekao da Komunistička partija propustila najbolju priliku da ukine ovu politiku rađanja pre deset godina.

07Čak i bez politike jednog deteta, mnogi Kinezi brinu se da bi troškovi drugog deteta, u zemlji u kojoj obrazovanje i proizvodi kao što je uvezena hrana za odojčad mogu biti preskupi, bili preveliki teret.

Parovi poput šangajskog bankarskog radnika Li Shuning i njenog supruga, Vang Jian, oboje u dobi od 32 godine, imaju godinu dana starog sina i ne žele više dece. “Za drugo dete, moj odgovor je ne, ne, ne. Nije bitno šta je politika “, rekla je Li.

Cena podizanje deteta je previsoka i napor je suviše velik, rekla je ona. “Ne mogu da zamislim ko bi imao snage da podigne još jedno dete”, rekla je ona.

Mnogi privrednici, uključujući Jamesa Lianga, ko-osnivača i izvršnog direktora sajta za putovanja Ctrip.com International Ltd., kažu da je prilagođavanje od jednog na dva deteta nedovoljno.

Granicu bi “trebalo potpuno ukloniti”, rekao je Liang. “Čak i bez ograničenja, bilo bi suviše malo beba.”

Ipak, mnogi demografi i građani su pozdravili najavu od četvrtka, koja je dominirala kineskim društvenim medijima.

“Ovo je ogromno prilagođavanje populacione politike Kine. Pozdravljam odluku centralnih vlasti “, napisao je Le Iun, vanredni profesor sa Guangdong Tehnološkog univerziteta, na svom mikroblogu.

Bao Fan, predsednik i izvršni direktor investicione banke China Renaissance, opisao je na društvenim medijima kako je tekla razmena mišljenja na javnom forumu kada ga je neko upitao kako će Kina izgledati za sto godina. “Rekao sam dve stvari: prvo, Kina će postati najveća kuća starijih ljudi “, napisao je on. “Drugo, Kina će imati najveću svetsku populaciju robota.”

05Ograničenja rađanja imala su svoje neželjene posledice, kao što je trend turističkih porođaja u poslednjih nekoliko godina. Da bi izbegli kazne koje su kineske vlasti propisivale kod rađanja više dece, mnogi roditelji su putovali u inostranstvo na mesta kao što su Hong Kong i SAD da bi dobili drugo dete.

Ksi Veina, 36-godišnji menadžer jedne tehnološke firme u Pekingu, izjavila je da želi drugu bebu i da planira da ode u SAD da se porodi. “Nameravam da o tome ozbiljno porazgovaram sa mojim mužem, “, kazala je Ksi.

Neki od kineskih demografskih problema dolaze kao rezultat uspeha zemlje. Trendovi u kretanju broja stanovnika u Kini pratili su one u SAD, Japanu i Južnoj Koreji gde je bolje obrazovanje i materijalni status pratilo i opadanja broja dece.

Kineska stopa fertiliteta-ili približno ukupan broj rođenja po ženi tokom perioda fertiliteta -bila je 1,7 u 2013. godini, prema najnovijim podacima Svetske banke, u poređenju sa 1,9 u SAD. To je manje od 2 deteta po ženi za obe zemlje u odnosu na 20 godina ranije.

Kineski lideri odlučili su se na sprovođenje politike jednog deteta u 1980. u nastojanju da obuzdaju eksplozivni rast stanovništva i podstaknu podizanje životnog standarda. Ta odluka je ukorenjena u Mao Cedungovoj eri bejbi buma. Kineska populacija je porasla za skoro polovinu na oko 807 miliona ljudi u 1969., 20 godina pošto je Komunistička partija preuzela vlast. To je dovelo do straha među kineskim rukovodstvom da zemlja suočena sa takvim rastom stanovništva, neće moći da prehrani svoje građane.

Stopa fertiliteta u Kine pala je na 2,7 u 1979., u odnosu na 5,5 u 1970. zbog politike podsticanja ljudi da se udaju kasnije, duže čekaju na rađanje prvog deteta i imaju manje dece. Ipak, strahovi o prenaseljenost koji su opsedali rukovodstvo, doveli su do uvođenja politike jednog deteta.

Politika jednog deteta dovela do mnoštva problema, uključujući i abortuse i sterilizaciju koje su žene bile prisiljene da izvrše pod pritiskom zvaničnika da bi se ispunili ciljevi o obuzdavanju rasta stanovništva a na male nuklearne porodice sa jednim detetom svalio se teret negovanja starih. Oko 150 miliona kineskih porodica, ili jednu u tri, ostalo je na samo jednom detetu, rekao je gospodin Vang na Fudan Univerziteta.

Demografi su početkom 2000, počeli da predstavljaju jedinstveni front, tvrdeći da je Kina opasno blizu pada ispod stope zamene od 2,1 dece za svaku ženu. Aktivisti su poduprli stavove naučnika. Chen Guangcheng slepi aktivista koji je pobegao iz kućnog zatvora i uspeo da dođe do ambasade SAD 2012, postao je poznat u Kini 2000-ih zbog protivljenja prinudnom abortusu.

U četvrtak je nekoliko akcija kompanija povezanih sa bebama poraslo neposredno pre partijskog saopštenja. Akcije proizvođača dečjih kolica i auto-sedišta Goodbaby International Holdings Ltd skočile su za 7,4%, dok su akcije proizvođača formule za odojčad Biostime International Holdings porasle za 5,5% a akcije Beingmate Baby & Child Food za 4,8%.
Kina je suštinski napustila politiku jednog deteta 2013. godine, kada je dozvoljeno da parovi imaju dvoje dece, ako jedan od roditelja potiče iz domaćinstva bez drugih rođaka. Takođe su dozvoljeni izuzeci u nekim delovima zemlje.

Kao i ovog četvrtka i te 2013. došlo je do velikog uzbuđenja na berzi i skakanja akcija preduzeća koja su na neki način povezana sa rađanjem dece. To je dovelo do 1,45 miliona novih zahteva matičnim uredima, prema najnovijim podacima Komisije za nacionalno zdravlje i planiranja porodice iz maja ove godine. Ali te brojke su za sada razočarale mnoge demografe.

Čak i stanovnici ruralnih sredina, od kojih su mnogi bili oslobođeni politike jednog deteta, nisu voljni da imaju veće porodice, rekao je Skot Rozelle, (Scott Rozelle) ko-direktor Programa za obrazovanje seoskog stanovništva sa Stanford univerziteta. “Fertilitet je opao i u seoskim i siromašnim sredinama”, rekao je Rozelle. “Svako može da ima dva ili tri bebe, ali niko to ne želi.”


Wall Street Journal

McKinsey: Projekcija globalne ekonomske situacije, septembar 2015

McKinsey je izbacio sveže rezultate globalnog istraživanja makroekonomskog stanja u svetu

07

Kada je u pitanju stanje globalne ekonomije, izveštaj multinacionalne kompanije za menadžerski konsalting McKinsey je pokazao da su mišljenja kompanijskih rukovodilaca sada sumornija nego u bilo kom trenutku ove godine, rezultati su najnovijeg istraživanja o ekonomskim očekivanjima na globalnom planu. Nedavna previranja koja su se desila na globalnim tržištima izazvala su zabrinutost usled posustajanja domaćih ekonomija – a takođe su zabrinuti i ljudi iz sveta ekonomije koji su bili obuhvaćeni ovom anketom. Istovremeno, rukovodioci navode nepredvidljive ekonomske uslove i buduće pravce kretanja, dok, za to vreme, kako kažu oni “ubrzano nastaju velike pretnje po domaći i globalni privredni rast na kratak rok”.

Većina ekonomista i kompanijskih donosilaca odluka predviđa da će naredne godine cene nafte ostati i dalje niske, što bi potencijalno moglo da podstakne budući privredni rast. Nejasno je, međutim, koliko bi rast “potekao na mlazu” niže cene nafte mogao ublažiti ekonomske rizike oličene u povećanoj nestabilnosti. Poslovni lideri koji operišu na tržištima u razvoju su posebno zabrinuti za domaće nestabilnosti – posebno u Kini, gde četiri petine ispitanika izjavljuje da se njihova ekonomija u poslednjih šest meseci pogoršala. Širom svetskih regiona, domaća i svetska ekonomska perspektiva biće narednih meseci sve uzavrelija. Isto važi i za očekivanja vezana za rast kineske ekonomije, za koju većina ispitanika veruje da će postići (ili se barem približiti) projekciji kineske vlade za 2015. o ciljnom rastu od sedam odsto.

Nestabilnost u usponu

Nestabilnost se, kao glavni remetilački faktor po domaći rast na kratki rok, češće navodi se u ovom najnovijem Mekinsijevom ispitivanju poslovnog mnjenja – nestabilnost je sada daleko učestalija nego u prethodnim istraživanjima. Kod kuće, na domaćem tržištu, nepredvidive ekonomske okolnosti i stanje deviznih kurseva sada su postali veća briga svim onim rukovodiocima koji rade na tržištima u razvoju, posebno u Kini. Četrdeset devet odsto rukovodilaca anketiranih navodi ukupnu ekonomsku nestabilnost kao najveću opasnost domaćem rastu u narednoj godini, u poređenju sa 27 odsto ispitanika koji nisu na rukovodilačkim pozicijama.

Primer 1

Nestabilnost je, takođe, porasla i kao pretnja globalnom rastu u bliskoj budućnosti. Četrdeset osam procenata svih ispitanika sada navodi da je ekonomska nestabilnost glavni rizik tokom narednih 12 meseci, u odnosu na 34 odsto u junu; 32 odsto sada navodi kako je nestabilnost deviznog kursa jedan od glavnih rizika, skočivši sa ranijih 22 odsto. Volatilnost deviznih kurseva je mnogo veći problem za direktore koji rade na brzorastućim tržištima, koji navode da je od juna meseca geopolitička nestabilnost, kao faktor rizika za globalni rast, pala (Primer 2).

02

Primer 2

Upitani da daju svoje mišljenje o scenarijima za rast tokom naredne decenije, najveći broj izvršnih rukovodilaca gaji verovanja kako će najverovatnije doći do “globalnog usporavanja” (manjeg ali otpornijeg globalnog rasta), kao i stvaranja “džepova privrednog rasta” (neujednačenog i nestabilnog, mada visokog nivoa globalnog rasta). U poređenju sa prethodnim istraživanjem, međutim, rukovodioci su sada skloniji da identifikuju “ustalasanost regionalnih kriza” (nestabilni i slab globalni rast): 25 odsto njih sada kaže da bi ovo mogao biti najverovatniji pokretač globalne privredne nestabilnosti, u odnosu na 17 odsto u junu.

Kada se o deviznom kursu radi, mnogi rukovodioci očekuju da će u narednih šest meseci američki dolar nadmašiti sve ostale valute. Tri četvrtine rukovodilaca u Kini i u Latinskoj Americi (Argentini, Brazilu, Čileu, Kolumbiji, Ekvadoru, Meksiku, Panami, Peruu, Urugvaju i Venecueli) brzorastućim tržištima veruje da će njihove valute depresirati u odnosu na dolar, dok 60 odsto onih u Sjedinjenim Državama kažu da će dolar apresirati tj. porasti u odnosu na juan (renminbi). Nešto veći broj ispitanika u SAD (64 odsto) očekuje da će vrednost dolara rasti u odnosu na evro, mada samo jedna trećina ispitanika evrozone kaže to isto.

Široko rasprostranjena ekonomska briga

U protekla četiri istraživanja rukovodioci su stalno davali skromne projekcije o budućnosti globalne ekonomije; najverovatnije bi rekli kako su “trenutni uslovi održivo stabilni”. Ali, u ovom trenutku, ispitanici iz svih svetskih regiona će najverovatnije izjaviti kako je globalna ekonomija u lošijem stanju nego što je bila pre šest meseci. Šezdeset dva odsto njih kaže da su se ekonomski uslovi pogoršali – skoro trostruko više nego u junu, što ih, kao poslovni profil, čini najpesimističnijim ispitanicima po pitanju perspektiva kratkoročne globalne ekonomije još od juna 2012 (Videti Mekinsijevo istraživanje “Snimak ekonomske situacije, jun 2012: Rezultati ankete McKinsey Global”). U proseku, ispitanici najčešće očekuju da se uslovi poslovanja u narednom periodu pogoršaju, naročito u mesecima koji su upravo pred nama.

01

Primer 3

Upitani o kratkoročnim izgledima globalne ekonomije, rukovodioci u nekim regionima su nešto optimistilniji nego u drugima. U Indiji, recimo, 44 odsto njih očekuju poboljšanje globalnog stanja ekonomije; 28 odsto njih očekuju da će se stanje pogoršati, u poređenju sa otprilike polovinom svojih kolega u Latinskoj Americi, Kini i razvijenim područjima Azije (Australija, Hong Kong, Japan, Novi Zeland, Filipini, Singapur, Južna Koreja i Tajvan). Ipak, indijski ispitanici, i to njih duplo više nego u junskom istraživanju, očekuju lošije ekonomsko stanje. Generalno gledano, rukovodioci na tržištima u razvoju daju mnogo nepovoljnije projekcije i daleko su pesimističniji nego njihove kolege u drugim delovima sveta: 76 odsto njih kažu da se svetska ekonomija u poslednjih šest meseci pogoršala, u poređenju sa 56 odsto rukovodilaca sa razvijenih tržišta.

Na nivou zemalja, ispitanici su, po pitanju kratkoročnih ekonomskih perspektiva, sumorniji nego što su bili dosad ove godine, a ovo se naročito odnosi na Aziju i Latinsku Ameriku (Primer 4). Marta ove godine, 40 odsto kompanijskih rukovodilaca u Kini izrazilo je mišljenje da će domaći ekonomski uslovi biti gori. Ali, u ovom najnovijem istraživanju, čitavih je 80 odsto njih koji kažu da su se od marta naovamo uslovi za poslovanje i ekonomska situacija pogoršali.

Primer 4

Poslovni rukovodioci iz Kine su optimističniji kada se radi o budućnosti a ne o sadašnjosti, mada su i dalje brojniji od drugih ispitanika na globalnom nivou (izuzev onih u Latinskoj Americi) kada se radi o prognozama o pogoršanja domaćih privrednih uslova u narednih šest meseci. Njihove kolege iz razvijenih delova Aziji su podjednako zabrinuti: 40 odsto njih očekuje lošije ekonomsko stanje u narednim mesecima, dok ih je tako govorilo 23 odsto u junu ove godine, odnosno 16 procenata u martu.

Ovakvi izgledi za prisustvo tromog ekonomskog rasta u globalnim okvirima pojavljuje se u trenutku kada su projekcije cene nafte u narednoj godini na najnižem ikada zabeleženom nivou. Pre tri meseca, najveći deo poslovnih rukovodilaca (njih 45 odsto) predviđao je da će cene nafte biti od $60 do $80 po barelu. U ovom trenutku, najveći deo njih (70 odsto) očekuje da će nafta koštati između $40 i $60 po barelu.

08

Skromni izgledi za kineski privredni rast

S obzirom na najnovije reakcije iz Kine, nije iznenađujuće što je na pitanje o njenoj ekonomiji mnogo rukovodilaca dalo oprezne projekcije. Četrdeset devet odsto svih ispitanika veruje da će oštro usporavanje ekonomskog rasta Kine u narednoj godini vrlo verovatno šokirati svetsku ekonomiju, za razliku od 23 odsto njih koji su imali ovakav stav u prethodnom istraživanju.

Mekinsi je takođe upitao anketirane o očekivanoj stopi rasta BDP-a Kine, za koju većina ispitanika predviđa da će ispuniti ili se veoma približiti vladinoj projekciji rasta od sedam odsto za 2015. godinu. Rukovodioci nekih regiona – naročito Evrope i Severne Amerike – češće od drugih očekuje skroman rast (i usporavanje) kineskog rasta (Primer 5). Gledajući globalne ekonomske perspektive još dalje na horizontu, do 2018. godine, ispitanici su manje optimistični. Skoro dve trećine svih ispitanika (i 59 odsto njih u Kini) smatra da će za tri godine godišnja stopa rasta biti 5 odsto ili manja.

Primer 5

U poređenju sa svojim kolegama iz drugih oblasti sveta, kineski poslovni rukovodioci nisu toliko zabrinuti zbog usporavanja ekonomskog rasta. Samo jedna trećina njih kaže da je veoma ili izuzetno verovatno da će tokom naredne godini doći do oštrog usporavanja rasta kineske privrede, dok ih 40 odsto kaže to isto o privrednom izgledima narednoj deceniji (Primer 6). Kineski kompanijski direktori gledaju s više optimizma nego drugi kada je reč i o stopi rasta BDP-a: 84 odsto njih kaže da će ove godine ekonomija rasti po stopi od šest do sedam odsto. Samo 15 je odsto direktora – u poređenju sa 39 procenata svih ostalih ispitanika – koji kažu da će stopa rasta biti pet odsto ili manja.

Primer 6

Istovremeno, biznis-rukovodioci u Kini izražavaju zabrinutost na nivou funkcionisanja preduzeća. Oni su zabrinutiji od svojih kolega kada se radi o potražnji za proizvodima i uslugama njihovih (kineskih) kompanija, za koju misle da će se u narednih šest meseci smanjiti. Zajedno s rukovodiocima u Latinskoj Americi, oni očekuju da će, u bliskoj budućnosti, profit njihovih kompanija biti najverovatnije umanjen.


mckinsey.com

Koji je naredni potez FED-a, pitanje je sad

Glavni ekonomista Saxo banke, Stin Jakobsen (Steen Jakobsen), analizira efekte eventualnog podizanja kamatnih stopa.

01

Hoće li se sve okončati u jednom potezu, to jest da li će američki Fed podići kamatne stope samo u jednom navratu, ili će to možda biti samo početak ciklusa sastavljenog od više manjih korekcija, sa stopama koje će se penjati naviše?

Ovo je glavno pitanje s kojim globalna ekonomija započinje treći kvartal 2015. godine. U slučaju da se sve dogodi jednokratno, u jednom potezu, američki dolar će početi da slabi zato što će tržište reagovati tako kao da su američke Federalne rezerve “odradile svoj posao”, a što bi izazvalo izvesni marginalni skok cene kapitala, uz usporavanje očekivanog rasta.

Tome nasuprot, ukoliko bi Fed podizao kamatne stope u više navrata tokom naredne dve godine (24 meseca), u tom bi slučaju referentna kamatna stopa do 2018. dostigla nivo od 2%. Ovo bi takođe predstavljalo i sporu ali nadasve dramatičnu promenu u odnosu na prethodnih devet godina, tokom kojih su kamatne stope imale tendenciju ka nuli, pa bi ovo, najverovatnije, prouzrokovalo nestabilnost uobičajenih tj. klasičnih portfelja.

Međutim, Stin Jakobsen ne veruje da su američka, a još manje svetska ekonomija u stanju da odole takvom pritisku, što nas upućuje na izvestan zaključak: da će se ići na povećanje u jednom potezu, procenjujući takvu meru kao opciju koja je najbezbolnija. Analitičari američkih Federalnih rezervi zastupaju stav da su agregatne prednosti niskih kamatnih stopa, posmatrano na duži rok, manje od posledica stvaranja potencijalnog finasijskog balona, odnosno, kako se već ovo stanje stručno kvalifikuje u rečniku centralnih banaka, “inflacije aktive“.

05

Globalni ekonomski izgledi i nadanja za ovu godinu: neutemeljeni optimizam

Jednopotezni pristup: Stin Jakobsen je, prilikom procene mogućnosti primene “jednokratnog” pristupa, krenuo od pretpostavke da će Federalne rezerve preduzeti set određenih mera u oblasti monetarne politike, ne bi li se ostvarili programom uspostavljeni ciljevi: inflacija od očekivanih dva odsto, stabilna odnosno neinflatorna nezaposlenost od 4-5% i dugoročni rast BDP-a od 3%.

Ova formula odnosno jednačina bi izgledala ovako: dugoročni rast+inflacija, minus nezaposlenost = inflacija od dva odsto, plus rast BDP-a od 3%, minus petoprocentna nezaposlenost = nula procenata. Federalne rezerve će kamatne stope podići onda kada konačni rezultat ove kalkulacije bude iznad 1%, a sniziti ih onog momenta kada rezultat napravi pad ispod minus jedan odsto. U slučaju da se FED-ovi analitičari oslone na ekonomske podatke iz prošlosti, onda bi spremnost na dizanje kamatnih stopa bila nepotrebna. Ipak, uprkos ovome, oni najavljuju rast kamatnih stopa.

Jakobsen postavlja pitanje: kako je ovo, uopšte, moguće? Za sada je poznato da ljudi iz američkih Federalnih rezervi imaju želju da se oslone na inflaciju aktive, ne bi li se ublažile posledice trenutno veoma jeftinog novca. Drukčije rečeno, prvo (a možda i jedino!) podizanje kamatne stope neće biti utemeljeno na egzaktnim indikatorima i stvarnim brojkama već na – politici. U tom smislu, septembar bi bio nadasve pogodan momenat za aktivno delovanje u tom pravcu. Među nepovoljne indikatore spada i negativna stopa rasta BDP-a, koju su američka privreda i ekonomija zabeležile tokom prvog tromesečja ove godine.

Ovome bi trebalo dodati i činjenicu da je kineski rast na ivici kolapsa, kao i da su ekonomski pokazatelji Evropske unije i dalje razočaravajući (premda ima izvesnog napretka), tako da globalni privredni rast, po svemu sudeći, neće uspeti da prebaci čarobnu granicu od 3%.

Povrh svega, ako pođemo od premise da se kamatne stope neće uvećavati, makroekonomski analitičar Sakso banke Mads Kefed pokušava da na tome utemelji svoju prognozu američkog privrednog rasta od 2,4%, a u Evropskoj uniji od 1,8%, dok bi kineski privredni rast bio oko 6,7 odsto a u Japanu od 1%. Ove projekcije ukazuju na relativno loše performanse odnosno rezultat, pre svega uzimajući u obzir da su cene inputa prilično niže nego što je to bio slučaj tokom 2013. i 2014. godine.

International

International

U svojoj analizi, Jakobsen se dotiče i nultog rasta, napominjući kako se “već neko vreme suočavamo sa ekonomskim okruženjem nultog rasta, baš kao i nulte inflacije ali i, nažalost, izostanka nužnih reformi, što sveukupno ukazuje na to da većina sadašnje aktive poseduje petogodišnji očekivani nulti povraćaj investicije, i stoga će odvajanje od nulte stope rasta biti bolno – ukoliko i dalje ne bude reformi, dok bi porast inflacije lako mogao da nas iznenadi.”

Dolaskom ove 2015. godine, na tržištu je uspostavljen jednoglasan stav vezan za – strah od deflacije: ovogodišnja situacija je sasvim suprotna od prošlogodišnje, kada je Evropska centralna banka negirala da će u prvom tromesečju biti inflacije. Stoji činjenica da i dalje rastu inflatorna očekivanja merena “break-even” stopom (što predstavlja razliku koja postoji između nominalnog prinosa na obveznice sa fiksnom kamatom i stvarnog prinosa na obveznice vezane za inflaciju) na desetogodišnje obveznice. Izvesno je i to da je “premija na rok”, odnosno očekivana kompenzacija za inflaciju dramatično uvećana, što bi značilo da je rast inflacije brži od ekonomskog rasta. Ovo, potom, navodi na pretpostavku da će prinosi na desetogodišnje obveznice u Nemačkoj i Americi rasti za sto baznih poena. U prinos na nemačke desetogodišnje obveznice je već uključena buduća inflacija. Ovo povećanje cene kapitala će dodatno usporiti privredni i ekonomski rast, dok će marginalno podizanje cene kapitala uvećavati opterećenja dužnika.

Ovu svoju projekciju Jakobsen zaključuje završnom fazom: Nalazimo se u finalnoj etapi ciklusa sve nižih prinosa kao i inflacije, koji traju već više decenija. Na nultom nivou, ništa ne funkcioniše: Voda se zamrzava na nula stepeni, a identična je situacija i sa ekonomijom. Jakobsen upozorava da “ulazimo u period najznačajnijih promena u prinosima, uzimajući u obzir to da će, najverovatnije, doći do podizanja kamatnih stopa, dok će viša cena kapitala, u sprezi sa povećanjem cena inputa, opet dovesti evropsku i američku ekonomiju do nultog rasta. Ipak, nakon tog perioda, treba očekivati oporavak ekonomije i to kako na makro tako i na mikro planu. Imali smo, dakle, pogrešan start ove 2015. godine, zasnovan na nadanjima i željama, pa ćemo imati pad ekonomskog ciklusa na ulasku u 2016. godinu, tački od koje bi trebalo da vidimo napredak u privredi “odozdo naviše” (odnosno umesto makro pristupa, odozgo nadole). Ono što je dobra vest je to što će poslovni ciklus biti aktiviran ponovo, nakon skoro osam godina hibernacije. Tu je i loša vest: novac mora da pritiče sa tržišta obveznica i deonica ka realnoj ekonomiji, ostavljajući očekivane prinose na nuli i, kao nus-efekat, generišući veću nestabilnost.

Jakobsen, po običaju, svoju analizu završava citatom Vinstona Čerčila (Winston Churchill), jednog od njemu najomiljenijih političara svih vremena: “Niti je uspeh konačan, niti je neuspeh fatalan – ono što je jedino važno jeste imati hrabrosti da se nastavi dalje”.


Stin Jakobsen, glavni ekonomista Saxo Banke

Inovativnost: sloboda koja remeti rutinu

Futurističke prognoze na vebsajtu Citi banke imaju svoje treće izdanje i izveštaj. Ono je plod proučavanja “remetilačkih” tj. ključnih inovacija koje pomeraju društveno-ekonomske matrice. U izveštaju je i deset novih, velikih mogućnosti “zbog kojih treba zastati i porazmisliti”, piše poznata ekonomska novinarka Izabella Kaminska za blog Alphaville, čiji je domaćin Financial Times.

(Foto: CITI)

U ove inovacione prekretnice spadaju:

1. Autonomna vožnja bez vozača

2. Dronovi

3. Mašine koje uče-veštačka inteligencija

4. Biosimilari, usavršene kopije originalnih lekova, koje izlaze na tržište tek pošto istekne licenca za patent originala.

5. Plutajući off-shore FLNG pogoni za prikupljanje prirodnog gasa i njegovu likvefakciju (utečnjavanje)

6. Javno pristupačan API: softver će ubuduće kreirati i laici, pomoću jednostavnih alata kojima će slagati programske “blokove” u celinu kakvu su zamislili oni sami, a ne softverski inženjeri

7. Ekonomija deljenja (Sharing economy)

8. Virtuelna realnost

9. Pijačno i bankarstvo “na sitno”

10. Robo-savetnici

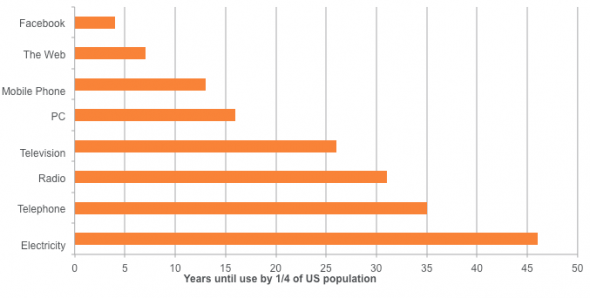
Ali, ono prvo u izveštaju je nastojanje za pomirenjem suprotstavljenih stvari, a to je ono što stalno slušamo u vezi stepena inovativnosti. S jedne strane, tu je rad ekonomiste Roberta Gordona (podržan podacima o produktivnosti), koji podrazumeva da su već svi plodovi sa “drveta inovacija” pobrani i da je slabo šta preostalo, da su glavne priče već ispričane – za sada. S druge strane, svi intuitivno osećamo kako se tempo tehnološke promene ubrzava, sa grafikonima i tabelama kao što je ova, koja odražava oživljavanje tempa usvajanja tehnoloških inovacija:
FT(Foto: FT)

Mora se, doduše, priznati kako se “nove tehnologije”, izgleda, sve više sastoje jedino od novih, tj. “renoviranih” starih verzija računarskih softvera, često i novih načina organizovanja podataka i informacija, ili – ako ne to – onda kao nešto čime se podstiče hiper-povezivanje na internetu ili otkrivanje novih, poboljšanih formi sakupljanja ljudi na društvenim mrežama… ili, ako ništa drugo, tu su uvek dobri, stari “proboji” u bihejviorističkom predviđanju ljudskog ponašanja (informacija korisna za optimizaciju reklamiranja, u vojne svrhe, za policijska ispitivanja ili rušenje konkurencije kroz pronalaženje “slabih igrača” u redovima konkurencije).

Što se tiče rastućeg povezivanja i “ameba efekta” – trendovske povodljivosti i nercije koji nadvladavaju logiku efikasne organizacije poslovanja, u kojoj svako ima svoju jasno zacrtanu poziciju – Citi komentariše:

“Povećanje umreženosti i povezivanje otvaraju nova tržišta doprinoseći boljoj međusobnoj saradnji, oslobađajući nove duhovne snage i mentalne kapacitete kako bi se pomoglo pri rešavanju svetskih problema – sve ovo je pokretano tempom inovacija. Naredna faza u povezivanju je pomak od povezivanja ljudi ka povezivanju stvari u komunikaciji tipa mašina-ka-mašini, odnosno pomak ka “Internetu Predmeta”. Cisco je 2013. procenio kako je 99,4% svih fizičkih objekata na svetu bilo nepovezano, kalkulišući da je bilo 10 milijardi povezanih uređaja. Oni su prognozali i da će se broj povezanih uređaja do 2020. povećati na 50 milijardi, a do 2030. do 500 milijardi, što znači da će komunikacija koju mašine obavljaju isključivo među sobom nadmašiti opseg i intenzitet međuljudske komunikacije.”

Tu je, zatim, činjenica da troškovi razvoja inovacija opadaju. Međutim, u ovom istraživanju se ne pominje da li se krećemo unutar inovacionog ciklusa gde samo treba da imate originalnu “kreativnu zamisao” – koja se razlikuje od opšte inercije trenda – pa da se kvalifikujete za ogromne novce, koje ćete pokupiti sa tržišta.

Evo šta o tome kaže Citi:

“Uspon interneta je omogućio novi open source model razvoja, nudeći univerzalni pristup kroz kreiranje slobodnih licenci za proizvode i njihova kasnija poboljšanja. Ovi modeli omogućavaju hiljadama programera da učestvuju u projektima otvorenog koda (opensource), inicirajući jeftinije, lakše i brže sačinjene proizvode u odnosu na vlasničke, fiksno patentirane produkte.

Bez otvorenog koda ne bi postojalo cloud računarstvo, sistem velikih baza podataka (Big Data) kao ni mobilne aplikacije. Guglova Android platforma pod nazivom Tesla (razvoj električnih vozila i skladištenje energije), Tojotini vodonični automobili, ili Khan Akademija (koja je već najveća obrazovna organizacija na svetu), niti bi postojali nacrti za 3D štampanje. Sve su ovo primeri open source ekosistema koji potpomažu dalje inovacije. Isti je slučaj i sa tzv. “aplikacijskom ekonomijom”, gde su troškovi inovacija uočljivo niski (nedavna procena nastala istraživanjem Karla Freja iz OMS-a nam govori da prosečna cena razvoja aplikacija iznosi samo $6.453), a da dobit to jest profit na tom polju mogu biti nadasve značajni – nažalost samo za par igrača (i Apple i Google imaju udeo od 70% bruto rezervacija aplikacijskim developerima).”

futureofworkbanner

Pa, otkuda onda raskorak između naše percepcije inovacija i stvarnih podataka o produktivnosti? Citi ukazuje na ‘in vogue’ efekat, to jest na “trendi argument” koji je zavladao među milijarderima iz Silikonske doline – a to je da je porast produktivnosti bio pogrešno meren.

Alen Grinspen (Alan Greenspan) je, naravno, naišao na slično objašnjenje kada se trend ‘nove ekonomije’ nije poklapao sa sopstvenim statistikama o produktivnosti. (Uzgred, Grinspen je pričao baš o ovome u sredu 29. jula na TV kanalu CNBC). Isprva, kako je pokazao njegov čuveni govor iz 1996. o “iracionalnom bogatstvu”, on nije naseo na argument “merenja podataka”:

“Jasno je da neprekidno niska inflacija implicira i manju neizvesnost oko budućnosti, dok manji rizik podrazumeva veće cene akcija i ostale prinose na imovinu. Ovde to možemo uočiti u obrnutom odnosu ispoljenom kroz količnik (ratio) cena i zarade, kao i stopa inflacije u prošlosti. Ali, kako uopšte možemo da znamo kada je iracionalno bogaćenje neopravdano podiglo vrednost imovine, koja, onda, postaje predmet neočekivane i produžene ekonomske kontrakcije, što je bio slučaj u Japanu tokom protekle decenije? I kako da vrednujemo ove procene stanja u monetarnoj politici? Da li su same metode procenjivanja dobre i validne? Mi, kao centralni bankari, ne treba da budemo zabrinuti ukoliko kolaps finansijskog mehura ne pripreti realnoj ekonomiji, njenoj proizvodnji, zapošljavanju i stabilnosti cena.”

Međutim, 1998. godine, nakon uvida u više nego ubedljiv set podataka, Grinspen je promenio svoje mišljenje po ovom pitanju, da bi se od 2000. godine preobratio u istinskog IT vernika – neposredno pre nego što se dotcom mehur rasprsnuo nekoliko meseci kasnije.

Ali mi odstupamo od ovoga. Evo kakav pogled na to ima Citi:

“Dakle, ako sve ukazuje na procvat inovacija, zašto je, onda, rast produktivnosti isključen iz ovog trenda? Uobičajeni argument bio je da se efekat inovativnosti pogrešno meri. Pojava ekonomije deljenja (sharing economy), koja je zauzela čitavo poglavlje ovog izveštaja, kao i besplatni servisi, podržavaju ovu teoriju. Mnogo toga proizlazi iz digitalne ekonomije a stenfordski ekonomista Nikolas Blum je nedavno izjavio: “Ne možete biti u Silicijumskoj dolini a da ne razmišljate o tome kako smo, na ovom mestu, usred eksplozije produktivnosti.” Većina ljudi, naravno, ne živi u Silikonskoj dolini, uz alternativni argument da je ukupna potrošnja na investicije ostala na niskom nivou, jeste glavna i dobro utemeljena poruka koju izvlačimo iz Globalne finansijske krize (GLC).

Uprkos visokim EBIT maržama*, Citi-jev strateg Rob Baklend (Rob Buckland) je pokazao da su akcionari vršili pritisak na kompanije kako bi im ove što pre povratile uloženo i isplatile procenat od dobiti, pre nego da su svoj profit investirali u nove projekte: u 2014. godini, lista globalno značajnih kompanija doživela je pad kapitalnih investicija za 6%, dok su ponovna kupovina sopstvenih deonica i dividende porasli za 15%.”

[EBIT*: operativna dobit; računa se kao razlika poslovnih prihoda i poslovnih rashoda (engl. “earnings before interest and taxes”), pa uključuje i promene u zalihama gotovih proizvoda i nedovršene proizvodnje. EBIT marža: količnik EBIT-a / poslovnih prihoda]

A tu je, potom, (već daleko bliskiji našim srcima) argument da u “novoj ekonomiji” vlada tržišna logika tipa “pobednik-uzima-sve”. To znači da se isplati biti protekcionista, otkupiti konkurenciju ili, što je možda najvažnije, odbiti proširivanje kapaciteta fiksnog kapitala:

“Tu je argument da “kompanije igraju odbrambenu igru”, kao i pokušaj zaštite postojećih profitnih pulova u inovacijskom okruženju koje “sve više ometa”. Posebno su digitalne inovacije te koje često obezbeđuju da proizvodi budu sve pristupačniji i jeftiniji, ali pre putem zamene ili preraspodele prodaje nego stvaranjem nove, uvećane prodaje.”

Ovo je veoma važna stvar. Kraće i jednostavnije rečeno, to znači da se start-up firme potekle iz nove ekonomije ne remete time što će biti produktivnije u npr. proizvodnji kašika – tj dodajući još kašika u ekonomski lanac – već da poseduju moć ubeđivanja ljudi da im ili ne trebaju kašike ili da osiguraju da trenutne zalihe kašika budu bolje raspoređene. Dakle, ako ste vi proizvođač kašika, najbolja opcija u tom kontekstu (jer još uvek kontrolišete ključni dotok sirovina za proizvodnju kašika i uvereni ste da start-up firme iz Silikonske doline neće smetati ulaganjima u aktuelne proizvodne sposobnosti) bila bi održavanje konstantne stope proizvodnje kašika, ili je čak i usporiti.

future-of-work

Citi dodaje:

“Tržište se može kretati od nultog zbira (zero-sum) u negativni zbir kako za remetioca (zbog svoje inovativnosti) tako i za onog koji je remećen. Otelovljenje remetilačkog, inovatorskog rizika je muzika i muzička industrija, u kojoj se između 2004. i 2014. godine 46% učesnika prebacilo na digitalno izdavaštvo, dok je ukupan prihod ove industrije pao za 35%. Produktivnost se možda popravila, ali samo za one koji su preživeli. Postoje i drugi slučajevi u kojima je remećenje (inovativnošću) postalo destruktivni faktor – i tu kao primer navodimo Blockbuster, koja je na svom vrhuncu zapošljavao 60.000 radnika, da bi bankrotirao već samo tri godine nakon što je Netflix lansirao svoj streaming servis.”

Iz perspektive produktivnosti, to sa čime se suočavamo nije toliko stvar nove ekonomije koliko je stvar ekonomije tipa “manje-je-više”, gde isti (ili manji) učinak i proizvodnja mogu, navodno, biti efikasnije distribuirani, odajući utisak bogatstva onda kada ono što imamo u stvarnosti proizvodi svojevrsni efekat pametno uslovljenog bihejvioralnog ponašanja, koje nas ubeđuje da konzumiramo manje, i u dobroj meri odustanemo od našeg dobrovoljnosti* [dobrovoljnost* ili opcionalnost: u biznisu to je vrednost mogućeg dodatnog ulaganja, koja je na raspolaganju tek pošto je realizovana početna investicija].

Drukčije rečeno, priroda efekta nove ekonomije je ta koja preokreće raskošna stvorenja što naginju komforu, uživajući u svojoj privatnosti i principu dobrovoljne, opcione potrošnje, preobraćajući ih u automate priključene na Mrežu, i koji predvidljivo vole da permanentno ostanu na nivou praćenja Jutjub video-materijala lošeg kvaliteta, dok preživljavaju zahvaljujući soja-šejkovima ili uslugama kućne dostave, sa u ne tako dalekoj budućnosti “navigiranim GPS-dron obrocima” – a sve ovo u skladu sa najjeftinijim isporukama zaliha, uz prenosive nosioce podataka pojedinca na osnovu indeksa telesne težine (BMI), fizičke aktivnosti i zdravstvenih faktora.

Možda je došlo vreme za ponovno izdavanje starog ali danas tako aktuelnog stripa tipa “zabavljajmo se na smrt” Orvel/ Haksli – posebno ova sličica:

Oprostimo Fajnenšel tajmsu što je juče pocrveneo

(Preuzimanje FT-a kao vest dana u Japanu. Foto: QZ, The Atlantic)

Verovatno najspektakularnija medijska vest godine, kada je u pitanju poslovanje samih medija, jeste prodaja uglednog poslovno-ekonomskog dnevnika Fajnenšel tajms Japancima. Ovaj list kupio je poznati japanski izdavač Nikkei za 844 miliona funti (1.3 milijarde dolara, 1.19 milijardi evra). Preuzimanje po ovako astronomskoj ceni je, po rečima japanskog kupca, rezultat nečuvene reputacije koju ovaj finansijski dnevnik uživa u čitavom svetu. Kraće rečeno, globalni ugled FT-a je diktirao njegovu prodajnu cenu. Ovaj list ostaje jedan od najvećih svetskih brendova, svuda praćenog i naširoko citiranog, s prepoznatljivim vestima čak i usred prezasićenosti tržišta i neviđene konkurencije, a uprkos značajnom padu prodaje štampanih izdanja, piše američki magazin Atlantik. Brojni su razlozi koji FT ističu u moru ostalih štampanih medija specijalizovanih za finansije i biznis. Njegov koncizan stil pisanja, vrhunsko izveštavanje, neobično rezervisan pogled na svet – ali, možda ništa od malopre pobrojanog nije uočljivije od neobične, ovoj novini svojstvene bledoružičaste boje njegovog papira.

FT je osnovan 1888. godine kao konkurentno glasilo Vestima iz finansija i rudarstva (the Financial and Mining News) namenjenog londonskoj čitalačkoj publici koju je činila rastuća klasa bankara. FT je debitovao na svojim tako lako prepoznatljivim ružičastim stranicama drugog januara 1893. godine, uz njemu karakteristično, jezgrovito, objašnjenje za ovaj potez:

“U cilju pružanja spoljašnjih karakteristika po kojima bi se Financial Times izdvajao od drugih novina, uveden je novi način biranja i obeležavanja zaglavlja i naslova, dok je papir bio obojen u blago ružičastu nijansu.”

Ovo nije bila prva novina koja je u Londonu oprobala ovaj trik. Godinu dana ranije, Sporting Tajms je takođe izlazio na ružičastoj hartiji, kako bi se odmah na prvi pogled razlikovao od svojih rivala. Potez je bio toliko uspešan da su ove sportske novine postale poznate kao “Pink ‘Un” – u početku nezvanično, a zatim i zvanično, u sklopu krilatice po kojoj je taj list prepoznavan.

Postojao je još jedan, kupcima možda i inspirativniji razlog koji je prouzrokovao naglu eksploziju popularnosti ovog lista boje fuksije na londonskim kioscima: bio je jeftiniji od konkurencije, jer je ružičasta nijansa, zapravo, postignuta kraćim – i stoga jeftinijim – procesom beljenja roto-papira.

“Ružičasta” je, u stvari, donekle sporan vizuelni opis FT stranica iz tog doba. Iz samog lista su poručivali da je hartija “blago zatamnjena”, a njegova prava boja je, u bukvalnom smislu, izbledela, nepovratno otišavši u u istoriju.

Od tada, FT je svakako postao ružičastiji. Vremenom je ta boja postala neizoistavni i možda čak najvažniji deo njegovog brenda, koji je vremenom postao usko povezan sa ovom bojom. Neki su, uključujući i zaposlene u ovim novinama, voleli da se, objašnjavajući tu nijansu, pozovu na trenutnu verziju koja je bila “losos-roze”. Na molbu da opišu ovu boju, Institut za boje Pantone je pre nekoliko godina, predložio “čorbastu” nijansu – zapravo svetlobraon (“Bisque”), kao prikladniji opis dotadašnje “ružičaste”.

FT.com, internet stranica novina, ima pozadinu čija je magična digitalna formula bila šestoznačni zapis: “# fff1e0 █ “, i koja se najpreciznije mogla prepoznati kao “zagasito narandžasta”. Ova veoma specifična boja nema svog imena u specifikacijama za HTML, mada su neki bili veoma blizu kada su je okarakterisali kao “blanširani badem”, ili “staru čipku”, dok je ubedljivo najživopisnija kvalifikacija FT stranice bila “ulupani šlag sa papajom“.

ft 02

Preuzimanje Fajnenšel tajmsa je deo globalnog pozicioniranja kompanije Nikkei, ali i samog Japana

Već odavno cirkulišu glasine da će Fajnenšel tajms, poznat po svojoj uočljivoj i intrigantnoj ružičastoj nijansi, biti prodat. Ipak, preuzimanje vredno čak 1.3 milijarde dolara, kako je juče (23. jul) saopštio japanski kupac izdavačka kuća Nikkei je mnoge iznenadila, kako u japanskim tako i zapadnim medijskim krugovima.

A možda ne bi trebalo, niti ima razloga za iščuđavanje. Nikkei, čija poslovna tradicija seže kroz istoriju sve do sredine 1800-ih, tiho se širi na globalnom nivou i to naročito u poslednjih nekoliko godina, naročito povećaši broj svog osoblja u Aziji, uključujući i pokretanje poslovanja na engleskom jeziku tokom 2013. godine, Nikkei Asian Review.

Potezi koje čini Nikkei odražavaju ne samo sopstveno već i strateško širenje drugih japanskih kompanija u poslednjih nekoliko godina – koje šire svoju poslovnu ponudu na globalnom planu, kako bi nadoknadile spori ekonomski rast i smanjenje broja kupaca kod kuće, kako iznosi Volstrit Džornal. U stvari, japanske kompanije su od 2005. godine do danas sklopile više od 5.000 poslova u inostranstvu, prema podacima Dealogic a u koje je uvid imao Quartz, blog američkog magazina The Atlantic.

Preuzimanje Fajnenšel tajmsa nije samo strateški potez za Nikkei i korporativni Japan, već je pre svega deo šire političke strategije Japana prema ostatku sveta. Premijer Šinzo Abe je 2013. izjavio u parlamentu da su “ideje naše zemlje” bile neshvaćene od stranaca. On je pozvao na hitne mere ka “aktivnom prikupljanju i širenju informacija, kako bismo se (sa strancima) što bolje razumeli.”

Iz Fajnenšel tajmsa su, povodom preuzimanja, izjavili kako je ovim potezom ujedno stvorena i najveća medijska kuća na svetu za vesti iz oblasti biznisa, pozivajući se na broj čitalaca ovog lista, a da će Nikkei koristiti svoj uticaj kako bi proširio njenu globalnu pokrivenost. Sa 3,1 miliona pretplatnika na svoje jutarnje izdanje, Nikkei već ima više čitalaca nego Volstrit Džornal, barem prema proračunima koje je objavio Nikkei. FT im je pridodao još 737.000 svojih čitalaca.

ft 03

Reakcija na ovu kupovinu je u Japanu mešovita. Evo nekih (minimalno izmenjenih) komentara sa interneta i društvenih medija:

“Ako ovo preuzimanje uporedimo sa sportom, ono je šokantno kao kada bi tokijski bejzbol tim Yomiuri Giants kupio britanski fudbalski klub Mančester Junajted.”, komentar je na veb-stranici Yahoo Japan, a prenosi Wall Street Journal.

“Očigledno (da je ovo) ‘trofejni otkup’, koji će kupcu uliti još više snage ali i FT-u. Mada nisam siguran da će ovo biti potez od posebnog strateškog značaja”, izjavio je za Atlantik Teri Lojd (Terrie Lloyd), direktor firme JapanTravel i dugogodišnji preduzetnik koji posluje na japanskom tlu.

Neki od onih koji su pratili ovo preuzimanje se takođe pitaju hoće li Nikkei donekle otupiti oštricu FT izveštavanja, imajući u vidu nekoliko incidenata u kojima se ovaj japanski medijski gigant, u svom izveštavanju, poneo previše mekano i zaštitnički tokom medijskog pokrivanja poslovnih skandala koje su činile japanske kompanije, kao što je bio Olimpusov računovodstveni skandal iz 2011. godine:

“Ovo ima prilično finansijskog smisla za FT, mada je Nikkei u osnovi PR mašina za japanski biznis – stoga Nikkei svojevremeno i nije bio voljan da 2011. nepristrasno izveštava o Olimpusu (vest koju je upravo prvi preneo FT!). Tu je i više nego zakasnelo izveštavanje koje je Japan Today sproveo povodom smrtonosnih, sigurnosnih vazdušnih jastuka “igloobuyer” u avionima, proizvedenih u Japanu.”

“Kako pridobiti strane medije da pišu ono što želiš da kažeš? Tako što ćeš ih otkupiti” – ‘Harvi’, na sajtu Japan Today

Takođe rastu i sumnje u kompatibilnost ove dve korporativne kulture:

“Sa korporativnom kulturom kakvu gaji jedan Nikkei, da li će Japanci stvarno dobro upravljati FT-om? Ovo će biti test sposobnosti Japana da kontroliše inostrana preduzeća u industriji uslužnih delatnosti” -@hongokucho Na Tviteru, a prenosi Volstrit Džornal.

I dok se japanske kompanije ubrzano šire van granica Japana, verovatno će biti još puno prilika za raspirivanje ovih sumnji.


QZ.com

Tehno-biznis na kraju polugođa: usponi i padovi

Sumira se još jedno poslovno polugođe, trenutak ne manje važan od krajnjeg rezultata na kraju godine. Ali, iako ima još dosta do 31. decembra, situacija u prva dva kvartala obično je dobar indikator situacije na tržištu. Počinjemo sa, logično, trendovima na Dalekom istoku.

02

Kako stoj stvari sa Alibabom?

Ovaj trgovački portal ima svoj cloud servis po imenu Aliyun, koji svojim klijentima nudi potpunu kontrolu nad podacima. Planiraju se i dodatna proširenja širom sveta, ali i skorašnje otvaranje novog data-centra.

Upravljački tim Alibabe planira da zaštiti podatke svih svojih klijenata na cloud platformama širom sveta, piše Volstrit Džornal. Uz to su obznanili planove o širenju poslovanja i otvaranju još jednog data-centra u istočnom delu Sjedinjenih Država, o čemu još uvek nema dovoljno detaljnih informacija.

Aliyun je, inače, samo jedan od nekoliko Alibabinih servisa u oblaku – ova firma je obećala svojim korisnicima da će steći pravo da svi njihovi lični podaci budu potpuno njihovo vlasništvo, a moći će da im u bilo kom trenutku pristupe, dele, menjaju, prebacuju, ili da ih brišu. Sve ovo im je već zagarantovano takozvanim “sporazumom i zaštiti ličnih podataka”. Takođe, servis Aliyun ovim sporazumom potvrđuje da s korisničkim podacima neće raditi ništa samoinicijativno niti ih ustupati trećoj strani (to su, obično, oglašivači ali i drugi web-servisi). Štaviše, ovaj servis je na sebe sada preuzeo i odgovornost za njihovo skladištenje i čuvanje, kao i izgradnju sistema koji će unapređivati performanse uz omogućavanje zaštite i povraćaja podataka, u slučaju da se desi njihov bilo kakav gubitak.

U pregovorima s kineskom vladom

Ovaj novi vid funkcionisanja Aliyuna najavio je sam predsednik te firme, Sajmon Hu (Simon Hu) na konferenciji za štampu u Pekingu. U oblaku se svakodnevno koristi preko 100 terabajta podataka, a sve u cilju otkrivanja i rešavanja potencijalnih pretnji po ranjive tačke softvera.

Međutim, iako se Alibaba okreće “informatičkom oblaku”, i dalje je njihov najvažniji biznis internet-trgovina. I pored toga, Aliyun ima veliku i brzu ekspanziju, kako na svom domaćem, tako i na inostranom tržištu. Aliyun je u toliko meri uznapredovao da je čak ušao i u razgovore s tamošnjom vladom, koja bi takođe mogla da koristi usluge Aliyuna za čuvanje sopstvenih podataka.

03

Priča se širi: dodatna proširenja

Izuzev Kine, planovi koje ima rukovodstvo Alibabe je da svoj cloud servis proširi i u inostranstvu. U maju su otvorili ofis za pružanje cloud usluga u Dubaiju i okolnom regionu, dok su prethodno u martu otvorili svoj prvi data centar preko okeana – u Silikonskoj dolini. Planirano je i širenje na jugoistočnu Aziju, Evropu i Japan.

“Kineske firme koje u svojoj ponudi imaju serverske usluge, još uvek imaju problem “sukoba kultura” na američkom poslovnom tlu, baš kao i problem nedostatka poverenja od strane potencijalnih klijenata. Stoga će biti potrebno još neko vreme kako bi klijenti osmotrili i prihvatili usluge koje nudi Aliyun”, izjavio je Hu. On je istakao da su najvažniji klijenti Aliyuna velike kineske firme koje svoj biznis razvijaju u inostranstvu. Oni su izjavili kako su krajem juna prošle godine imali 1,4 miliona korisnika koji su koristili Aliyun, bilo direktno ili preko nekog posrednika.

Amazon ima novog konkurenta, koji obećava 10 do 15 odsto niže cene od drugih namenskih servisa

Jet.com stranica je dobila 225 miliona dolara ulagačkog novca, želeći da izraste u ozbiljnog rivala već postojećem Amazonu. Ono po čemu se razlikuju od ostalih je to što garantuju 10-15% niže cene od ostalih.

Izuzev što su inicijalne cene za 8 odsto niže nego kod ostalih sličnih servisa, ova web-stranica nudi dodatne popuste u vidu spajanja nekoliko narudžbina u jednu pošiljku, ukidanje opcije vraćanja robe kao i korišćenje debitnih umesto kreditnih kartica. Korisnici će za ove pogodnosti plaćati godišnju članarinu od 50 dolara.

“Jet je za one kojima je bitno da uštede, ali koji ne žele da za to dodatno rade”, izjavio je Mark Lor (Marc Lore), izvršni direktor i osnivač kompanije. “Ovde nema nikakvih kupona s popustima niti gubljenja vremena. Ovde je reč o jednom pametnijem vidu kupovine, a u cilju što veće uštede. Stvorili smo takvu tehnologiju, koja sve obavlja sama. Na vama je samo da kupujete, kako biste i inače činili, pa samo odjednom uočite da su cene niže”, objašnjava Lor.

04

Pomalo lična bitka

Razlog zbog kojeg se Jet nadmeće pre svega s Amazonom je donekle i lične prirode. Naime, Lorov prvi startap bio je Quidsi, koji se takođe bavio internet-trgovinom, Amazon je otkupio za 540 miliona dolara. “Mark tako dobro poznaje posao da je u stanju da napravi bukvalno sve”, izjavio je venčer ulagač Džeremi Levin (Jeremy Levine).

Marta ove godine Jet je procenjen na 600 miliona dolara. Uz najnoviju rundu i krug ulaganja izvesno je da je njegova vredost još čak i veća, tako da će rasplet priče i Amazonov odgovor na najnoviju konkurenciju svakako biti interesantan.

Kada se radi o kompaniji eBay, ona je ovo polugođe završila pod snažnim pritiskom rivala, a nakon što je po prodaji svog eBay Enterprise izgubio više od milijardu dolara. Kompanija je početkom ovog meseca bila prinuđena da otpusti 7% svojih zaposlenih

eBay će, navodno, prodati svoj “eBay Enterprise” za $900 miliona, servis koji veliki prodavci koriste za vođenje svoje internet-trgovine. Enterprise će biti kupljen od grupe kupaca predvođenih kompanijom Permira, dok cena akvizicije iznosi 900 miliona dolara.

eBay je, osim toga, juče predstavio prihode za drugi ovogodišnji kvartal, a u toku je i odvajanje PayPal-a od ove kompanije. Enterprise eBay je 2011. god kupio PejPal za 2,4 milijarde dolara, kad aje ova kompanija radila pod nazivom GSI Commerce. Ukoliko Permirina ponuda prođe, to bi predstavljalo više od milijardu dolara gubitaka za eBay, ukoliko se uporedi sa cenom koju su platili. S druge strane se spekulisalo da je kompanija Thomas H. Lee Partners LP ponudila eBay-u oko milijardu dolara.

eBay, sudeći po rezultatima poslovanja, zaostaje za svojim prvim rivalom, servisom Amazon, i stoga je prisiljen da povlači razne poslovne poteze, ne bi li ostao u trci. Januara ove godine je najavljena mogućnost prodaje njihove ćerke-firme, eBay Enterprise, a Karl Ajken (Carl Icahn), kao jedan od krupnih deoničara je na kompaniju izvršio strahoviti pritisak da se odvoji i od PayPala. Uz to, otpušteno je oko 7% zaposlenih, odnosno njih 2.400 , dok su prošlog meseca prodali i svoj udeo od 28,4% deonica u Kregslistu (Craigslist).

PayPal je na kraju prvog dana na Nasdaq-u vredeo više od Twittera, eBaya i Netflixa. Direktor ove firme, Den Šulman (Dan Schulman) izjavio je kako je otvoren za pregovore s Amazonom.

Nakon što je u ponedeljak izvršena inicijalna javna ponuda (IPO) deonica Pejpala na Nasdaqu, na koju je Pejpal (PYPL) posle trinaest godina u sastavu iBeja (EBAY) izišao kao samostalna firma, njegova tržišna vrednost je dostigla 49,5 milijardi dolara. Ovo je više od eBaya i Twittera (TWTR), Netflixa (NFLX), Očigledno je da tržište više ceni Pejpal nego njegovu nekadašnju kompaniju i vlasnika, iBej, koja ga je 2002. godine preuzela to jest kupila po ceni od 1,5 milijardi američkih dolara.

Pejpal je izdvojen nakon višegodišnjeg pritiska ulagača predvođenih investitorom i aktivistom Karlom Ajkenom. Pejpal je, kao predvodnik ali i preteča digitalnog plaćanja imao 165 miliona aktivnih korisnika u dve stotine zemalja, dok je akvizicijama kompanija Venmo, Brejntri (Braintree) i Ksum (Xoom) ojačao svoj rejting i poziciju u oblasti globalnih transfera novca, plaćanja unutar aplikacija i peer-to-peer plaćanja.

05

Pejpal i iBej zajedno postigli berzanski rast od 4,1%

Akcije Pejpala i iBeja su u ponedeljak 20. jula zajedno porasle za 4,1% u poređenju na stanje od petka 17. jula, kada su dok su još uvek bili aktivni kao tandem. Tog dana su trgovanje završili na 66,29 dolara. Ponedeljak je Pejpal završio na 40,47 dolara dok je vrednost “eBay-Marketplaces” dobacila do 28,57 dolara.

Procenjuje se da je sadašnja tržišna vrednost iBeja 34,7 milijardi dolara. Osim neočekivane pomame na Nasdaqu, koju već porede s onom iz perioda “dot.com” ekonomskog balona – ako ji je neslavno pukao – Pejpalu su u skoku svoje vrednost pripomogle i odlične preporuke kompanija kao što su Wells Fargo, SunTrust i JPMorgan. Oni su prognozirali cenu deonice od oko 45 dolara, dok je vrednost tržišta koje je Pejpal u stanju da pokrije svojim uslugama procenjeno na oko 500 milijardi dolara, ako se u obzir uzmu i doznake iz inostranstva, plaćanje u prodavnicama i B2B onlajn trgovina. Takođe je procenjeno da samo B2C tržište vredi oko 45 milijardi dolara. Sam Pejpal ima šest miljiardi u kešu, i u mogućnosti je da se zaduži za pet miljardi bez ugrožavanja investicionog rejtinga.

Rivalitet između velikih platformi za finansijske transakcije

Njima nasuprot, nezavisna savetodavna firma za investiciono bankarstvo Everkor (Evercore) je preporučila “prodaju” i ciljanu cenu postavila na 36 dolara, usled ne malog rizika gubitka udela na mobilnom tržištu zbog rasta platnih platformi najmoćnijih tehnoloških kompanija, Epla (Apple, APPL), Gugla (Google, GOOG, GOOGL) i Fejsbuka (Facebook, FB). Oni, međutim, napominju kako je u drugom kvartalu ove godine promet Pejpala vredan 66 milijardi dolara bio za 20% veći nego prošle godine, kao i da je tri odsto bolji od očekivanja i da su mu Venmo i Brejntri ulili novu snagu za profitni rast na tržištu mobilnim aparatima. Den Šulman (Dan Schulman), CEO Pejpala je potvrdio da je otvoren i spreman za pregovore o mogućem partnerstvu s kompanijom Amazon. Rast nastao kroz postizanje partnerstva s najsolidnijim onlajn trgovcima bio je jedan od najpresudnijih razloga za izdvajanje iz iBeja. Rejting agencija Standard&Poor’s je u ponedeljak iBeju smanjila kreditni rejting za dva stepena, dodeljujući im bonitet ranga BBB+.

06

Eplov finansijski izveštaj za prošli kvartal: prihodi iznad očekivanih

Glavni izvori njihovog profita su i dalje ajfoni i ajpedi.

Epl je objavio svoj finansijski izveštaj za drugi ovogodišnji kvartal. I mada je prinos ove korporacije osetno poboljšan usled lansiranja ručnog sata koji je ujedno i mobilni telefon a donekle i računar, pod nazivom Watch, glavni izvori Eplovog profita su i dalje ajfoni (iPhone), ajpedi (iPad) i Mekovi (Mac). Ostvareno je 49,6 milijardi dolara prihoda, što je nešto više od predviđenih 49 milijardi. Profit je iznosio 10,7 milijardi dolara, ali i dalje nije ni blizu iz prvog kvartala kad je profit iznosio osamnaest milijardi dolara.
Gotovo je nemoguće naprviti procenu količine prodatih satova, smatraju analitičari. Apple Watch spada u kategoriju “drugih proizvoda”, a od njihove je prodaje ostvareno 2,64 milijarde dolara, dok je prošle godine u isto vreme kompanija u istoj kategoriji ostvarila 1,76 milijardi dolara prihoda.

Početna prodaja Eplovog “Voča” premašila svojevremene startne rezultate ajfona i ajpeda

Eplov finansijski direktor Luka Maestri (Luca Maestri) je jednom priliko izjavio za Njujork Tajms da je prodaja Watch-a tokom prvih devet sedmica premašila prodaju ajpeda i ajfona u njihovih prvih devet nedelja na tržištu. Prinosi su se, rekao je on, u kategoriji “other products” kretali oko 952 miliona dolara, dodavši kako su prihodi od ajpeda i drugih dodataka pali. Sve ovo je pouzdan reper da je svoje “satove” Epl prodao u vrednosti većoj od milijardu dolara u prva tri meseca raspoloživosti na tržištu.

S druge strane, ajfon i dalje ostaje najveći izvor prihoda, predstavljajući i najveći prostor za rast kompanije. Prodato je 47,5 miliona ovog telefona, što je više od prošlogodišnjeg trećeg kvartala, kad su prodali 35 miliona svojih mobilnih uređaja. Analitičari su, ipak, očekivali da će prodati čak pedeset miliona, dok su deonice po objavljivanju rezultata pale za oko 7%.

Neprevaziđen kvartal

U ovom kvartalu, Epl je prodao 10,9 miliona ajpeda, što je manje u odnosu na isti period prošle godine, kad ih je prodato 13,3 miliona. Međutim, mora se priznati da je Mek računar prodano nešto više u odnosu na isti period lane. Ove godine je prodato 4,8, dok je prošle godine ova cifra iznosila 4,4 miliona.

“U kvartalu koji je iza nas prošli smo fantastično, prinosi od iPhone-a su povećani za 59% od prošle godine, prodaja naših Mek računara je izuzetno jaka, imamo rekordne profite od servisa App Store, a i odličan početak za Apple Watch”, rekao je izvršni direktor Epla, Tim Kuk (Tim Cook).