Panamska dokumenta: zlatni rudnik za teoretičare zavere

02

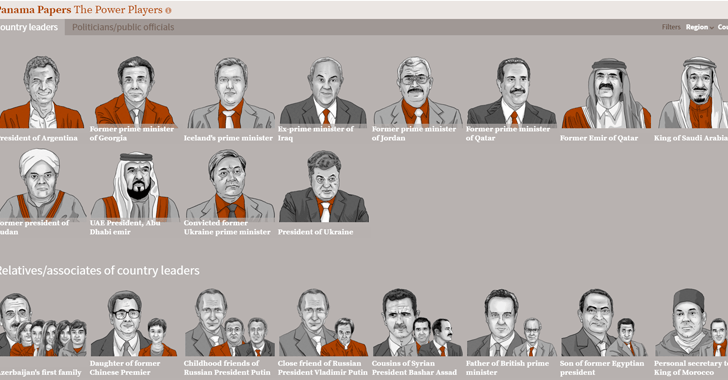
Na prvi pogled, Panamski dokumenti kao da su, čini se, predodređeni da prerastu u mit i legendu unutar krugova teoretičara zavere. Istraga, objavljena u nedelju trećeg aprila oslanjala se na 2,6 terabajta tajnih podataka koji razotkrivaju ogromnu mrežu ofšor kompanija koje kriju novac povezan sa političarima, poznatim ličnostima i kriminalcima širom sveta. Ova otkrića nude teoretičarima zavere još jedan opijajući “gutljaj ambrozije”, jer su ovi papiri retka i veoma očigledna potvrda organizovane “podlosti s predumišljajem” od strane elite. Još od Edvarda Snoudena (Edward Snowden) nije bilo dokumenata koji su tako čvrsto potvrđeni od strane zvaničnih instanci.

Ali, možda i očekivano, teorije zavere sada cvetaju na temu samih Panamskih dokumenata. Jesu li oni autentični, sumnjičavo se upitala čak i grupa aktivista okupljena oko WikiLeaks, koja podržava kako Snoudena tako i Džulijena Asanža.

08Neki veruju da ovaj set iscurelih podataka ima za cilj ublažavanje kriticizma na račun Hilari Klinton, koja je u jeku kampanje za demokratskog kandidata na ovogodišnjim izborima u Sjedinjenim Državama. Nakon ubistva američkih diplomata u sigurnoj kući u Bengaziju 11.septembra 2012, ona se, uoči ovog terorističkog napada, a u svojstvu šefice Stejt Departmenta i samim tim najodgovornija, oglušila o molbe osoblja američke ambasade u Libiji da im se pojačaju bezbednosne mere, uz to i pokušavajući da zataška ovaj masakr time što je u medijima isprva tvrdila kako je ovo ubistvo plod “trenutnih, nekontrolisanih emocija rulje”, dok se kasnije pokazalo kako je napad bio unapred osmišljen od strane ISIS-a. Drugi tvrde kako je američki Stejt Department sam proizveo ovu priču kako bi oblatio svoje političke neprijatelje. Online diskusije na forumu su uzavrele, i, naravno, u njima prednjači čuveni teksaški teoretičar zavere, radio-voditelj i autor mnogih dokumentaraca na urotničke teme, Aleks Džons, koji je takođe sumnjičav i kada je u pitanju motiv onih koji stoje iz ovog curenja podataka. On i Vikiliks izrazili su sumnju na poreklo dokumenata kao i na integritet novinarstva. U pitanju su, kako kažu, organizacije koje finansiraju projektne lidere u ICIJ-u. Ono što je možda najupečatljivije jeste kako se, ovakvim nerazumevanjem situacije oko Panamskih dokumenata kao i nesposobnošću poimanja načina na koji mediji funkcionišu, istovremeno mogu osuditi svi koji traže i otkrivaju stvarne ili navodne skandale oko korupcije, posebno u politici, ali i osnažiti medijska artiljerija koja se nalazi u rukama države. Stoga je afera oko Panamskih dokumenata mač sa dve oštrice. I dalje u vazduhu visi pitanje: da li je ova afera isprodukovana, i, ukoliko jeste, u koje i čije svrhe?

01

Za početak, evo malo i pozadine čitave situacije oko curenja Panamskih dokumenata: Nemački list Zidojče Cajtung (Süddeutsche Zeitung) počeo je da prima zaštićene datoteke iz nepoznatog izvora, što je trajalo više od godinu dana. Dokumenti – email poruke, računi, fotografije, itd koji su pripadali panamskoj advokatskoj kancelariji Mosak Fonseka (Mossack Fonseca), koja je već nekoliko decenija opštepoznata “javna tajna” među brojnim poslovnim i javnim ličnostima. Fonseka je bilo mesto specijalizovano za otvaranje ofšor kompanija u ime banaka, koje su ovo činile u ime svojih klijenata. Novine su kontaktirale ICIJ kako bi ova krovna svetska organizacija istraživačkih novinara vodila ono što će ovog aprila postati dosad najveća novinarska međunarodna istraga, obuhvatajući više od 100 novinskih redakcija iz 80 zemalja. Pokazalo se da su njihovi nalazi u nekim slučajevima bili dalekosežno kompromitujući i intenzivno razorni. Do sada, Panamski dokumenti rezultirali su ostavkama islandskog premijera, najvišeg funkcionera u FIFA, kao i šefa Austrijske banke.

Kada je ova vest pukla kao grom iz vedra neba, Putin i njegovi saradnici počeli su da uzvraćaju medijsku paljbu. Ruska državna televizija RT i njena informativna mreža tvrdili su da su zapadni mediji ovim skandalom nastojali da uzdrmaju Putina uoči predstojećih ruskih izbora. Ostali novinski članci postavljali su pitanje da li, koliko i kako je na ovo curenje imala uticaja američka vlada i moćni američki pojedinci.

Očigledna implikacija bila je da je na ICIJ počelo da se gleda samo kao na medijsku “pokrivku” za one prave, opake igrače koji deluju u tajnosti. Ko su, dakle, donatori koji stoje iza ICIJ-a, s, ko su, dakle, ljudi sposobni da utiču na uredničke i uređivačke aktivnosti u redakcijama širom sveta, i da li ih oni finansiraju?

ICIJ na svojoj internet stranici navodi ko su njegove pristalice koje ga finasiraju. Neki, poput Pulicerovog centra za izveštavanje o krizama, usmereni su ka podsticanju jakog istraživačkog novinarstva. Većina drugih naginjalo je nalevo. Fondacije Otvoreno Društvo (Open Society Foundations), na primer, finansira bogati liberal Džordž Soroš (George Soros), potom Ford fondacija, Adesijum fondacija (Adessium), uz Fondaciju Dejvida i Lusil Pakard, koji svi teže da podrže istraživanja pre svega onih uzročnika koji su povezani sa aktuelnim svetskim stanjem i problemima, recimo, klimatskim promenana.

12Tako se može reći da oni koji su uhvaćeni u unakrsnoj vatri Panamskih dokumenata, čemu se pridružio i medijski konzervativac Breitbart, bacaju senku na finansijere novinarskih organizacija.

Ovo se čini kao sasvim fer (U stvari, novinari bi trebalo da se zapitaju da li bi trebalo da javnosti skreću pažnju na finansijere jedne novinske organizacije koju finansiraju republikanski teškaši poput braće Koh ili Šeldona Adelsona. “Da” je pravi odgovor). Direktor ICIJ-a Džerard Rajl, međutim, kaže da osobe koje ispisuju čekove za ICIJ ne pišu preko ove novinarske organizacije svoje priče. Zaštitni zid koji postoji između redakcije i njenih finansijera znači da finansijeri znaju samo to da je na pomolu neka velika priča. On kaže da ne prihvata donacije od onih potencijalnih izvora koji žele da diktiraju reportaže i novinarska istraživanja, tvrdeći da ne postoje nikakvi dokazi da takvi donatori kao što je Ford pokušavaju da igraju uređivačku ulogu. “Novac od finansijera nije bitan u našoj uređivačkoj politici”, dodaje on. “A ne verujem ni u uzimanje njihovog novca samo kako bismo pisali priče na teme koje nam oni diktiraju.”

07

Iako je ICIJ svoju reputaciju izgradio objavljivanjem informacija o međunarodnim istragama vezanim za poreske rajeve, ova novinarska grupacija nipošto nije specijalizovanaa samo za novac sumnjivog porekla. ICIJ je takođe medijski pokrivao o priče o posledicama aktivnosti Svetske banke, o rudarstvu u Africi, kao i o trgovini leševima.

Ako su ove optužbe plod konspiracije,  onda je izvesno da su njeni organizatori u tu bombu upakovali mnogo šrapnela. Čak se i filmska zvezda Džeki Čen našao pod mikroskopom.

15Ono što je još verovatnije jeste da je šačica bogatih ljudi krenula da finansira dobro novinarstvo. Već sam imovinski status povezan s njihovim imenima podstiče paranoidne spekulacije. Neki ljudi, na primer, skloni su da atakuju na porodice Rokfelera i Karnegija kao finansijere ICIJ-a. Postoji jedan mali broj “nekih” imena koja pobuđuju daleko žustrije reakcije među teoretičarima zavere. Ova tvrdnja, ipak, nije sasvim tačna. Fondacije povezane sa svakom od ove dve porodice podržavaju matičnu organizaciju kojoj ICIJ pripada, a to je Centar za javni integritet (Center for Public Integrity), mada sam Rajl kaže kako njeno funkcionisanje ne zavisi od novca koji se direktno prima od njih.

Malo je dokaza koje su teoretičari zavere dosad ponudili kako bi potkrepili svoje teorije. “Verovati u teorije zavere umnogome je nalik podržavanju nekog kandidata”, kaže Džozef Uscinski, profesor na Univerzitetu Majami i stručnjak za teoretičare zavere. “Bez obzira šta da im se kaže, oni će svaku informaciju uvek tumačiti u svetlu svojih predubeđenja, onoga u šta već veruju.”

Kao što  Uscinski primećuje, čak je i izveštavanje o Votergejtu od strane dnevnog lista Vašington Post bilo predmet sumnjičavosti i spekulacija.
03

Da su Panamski dokumenti nekim slučajem razotkrili veći broj Amerikanaca, manje bi se skeptika pojavilo. Naravno, nekoliko američkih medijskih kuća želelo je da radi sa ICIJ-om, koji god da je bio razlog za tu zainteresovanost, a tu su i stotine stručnjaka za offshore kompanije čiji su fajlovi još uvek na bezbednom.

Ono što smo dosad saznali je isprovociralo Vikiliks da pozove ICIJ na objavjivanje svih dokumenata vezanih za Panamske dokumente. “Krtica” koja je dosad obezbedila ovoliko obimno curenje podataka kaže da će omogućiti nezavisnim novinarskim izvorima da proveravaju postojeće informacije, da će istraživati one informacije o kojima se dosad nije izveštavalo, i na taj način se suprotstavljati svakoj potencijalnoj pristrasnosti. Rajl ne planira da svoj kancelarijski orman otvori za svetsku javnost. On kaže da postoji puno dokumenata sa podacima iz pasoša i ostalih ličnih dokumenata, podacima o osobama čije je korišćenje offshore kompanija legalno, a može biti osetljiv materijal za krađu identiteta mnogobrojnih osoba.

09Neslaganje između dve strane, međutim, moglo je biti razlog zbog kojeg je Rajl napao VikiLiks u intervjuu za magazine Wired. “Mi nismo Vikiliks. Pokušavamo da pokažemo da novinarstvo može biti odgovorno”, rekao je on ovom mesečniku. Od tada, kriticizam od strane Vikiliksa, koji je u početku bio koncentrisan na Panamske dokumente, dodatno poduprt teorijama zavere i propagandom koja se pojavila u medijima onih zemalja čiji su se građani nađli na udaru  ovog curenja podataka.

Nakon svega ovoga, postavlja se pitanje: postoji li neki efikasan način za utišavanje galame koja se digla oko Panamskih dokumenata? Postoji jedan način kojeg je sam Rajl uspeo da se seti:  “Sve što možete da uradite jeste da radite ono što mislite da je najbolje moguće kada je u pitanju vaša (novinarska) profesija, a onda se udobno zavalite i pustite da samo novinarstvo progovori.”
Jack Murtha, CJR

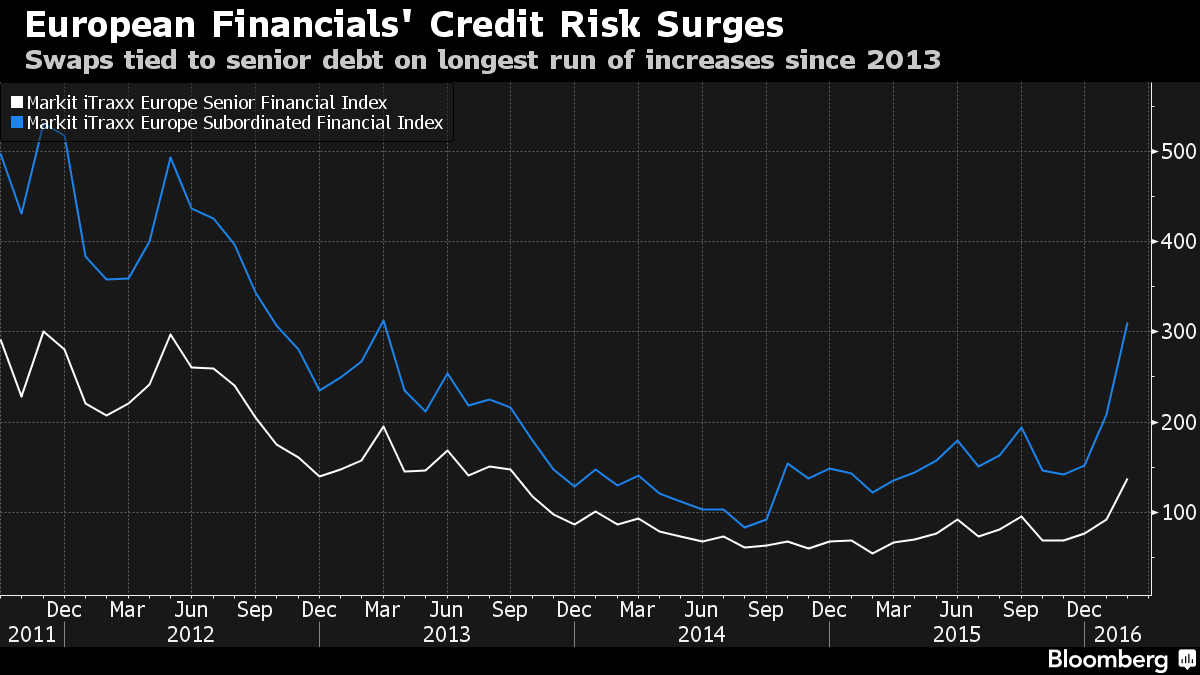
Razlog za nervozu investitora: 102 milijarde EU bankarskih dugova

Rizične finansijske obveznice pokazale su najbolje kreditne performanse tokom 2015. godine, ali su prošlogodišnji prihodi zbrisani zbog slabijih zarada. Zato je ono što je bila prošlogodišnja sigurna stvar za ulagače, na kreditnim tržištima ubrzo postala ovogodišnja noćna mora za investitore u obveznice.

Najrizičniji povraćaji, oni koji su generisani dugovima Evropske banke od oko osam procenata prošle godine, a prema indeksnim podacima Meril Linč iz Bank of America, potukli su svaku vrstu kreditne investicije na globalnom nivou. Za manje od šest nedelja ove godine, ti su dobici skoro zbrisani, čak i nakon isplaćivanja kamata.

Investitori su, kako izveštava TV Bloomberg, sve zabrinutiji da će slabe zarade i nepredvidljivi smer kretanja globalnog tržišta otežati bankama isplaćivanje kamata u najmanju ruku za neke od ovih hartija od vrednosti, ili da ih same otkupe, kao što su se investitori nadali. Obveznice omogućavaju bankama da “zaobiđu” kamate bez neizvršenja (tj. propuštanja ispunjenja obaveza vraćanja dugova), a pretvaraju se u kapital u doba finansijskih potresa (tj. popune svoj kapital). Dojče banka bi se naredne godine mogla uhvatiti u koštac s isplaćivanjem kamate na ove hartije od vrednosti, kaže se u izveštaju nezavisne istraživačke firme CreditSights u ponedeljak ujutro (8.feb). Banka je preduzela neobičan korak, objavljujući kako “ima dovoljno kapaciteta da isplati kupone tokom naredne dve godine”.

“Zabrinutost zbog ovih obveznica samo pokazuje iskrena strahovanja da bi evropski bankarski sistem mogao biti slabiji i ranjiviji na usporavanje privrednog rasta – daleko sporije nego što su mnogi prvobitno mislili”, rekao je Gary Herbert, menadžer fonda Brendivajn (Brandywine Global Investment Management LLC)  koji upravlja sa oko 69 milijardi dolara aktive sa globalnim fiksnim primanjima. “To je globalni epicentar zabrinutosti usled problematično sporog globalnog rasta. A to ne izgleda baš zgodno”, dodao je on.

Zabrinutost onih koji rukovode novčanim operacijama se širi i na sigurnije bankarske obveznice, pokazujući time kako investitori beže od rizika ulaganja u široki raspon hartija od vrednosti: od akcija, preko sirovina, do korporativnih obveznica. Troškovi zaštite protiv neizvršenja finansijskih obaveza (tj. vraćanja dugova) na neosigurane američke i evropske finansijske dugove sa pravom prvenstva naplate dostigli su najviši nivo još od 2013. godine.

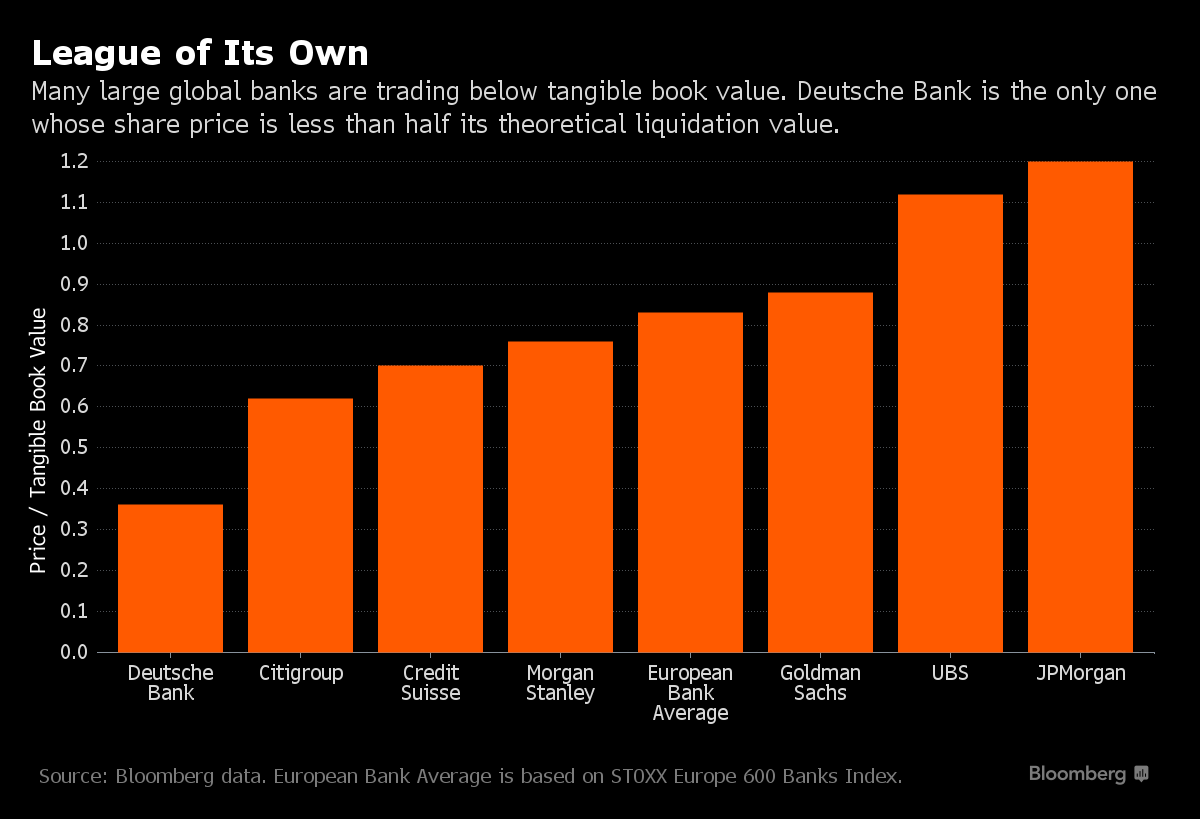
Evropske banke izgleda da nisu toliko solidne koliko su na to ukazivali najnoviji izveštaji o njihovoj zaradi. Dojče banka je, na primer, prošlog meseca izvestila o svom prvom gubitku za celu godinu još od 2008. godine, dok su njene akcije potonule. Akcije Credit Suisse pale su na najniži nivo još od 1991. godine, nakon što je ova švajcarska banka objavila kako je imala svoj najveći kvartalni gubitak od početka svetske finansijske krize 2008.

Banke su od aprila 2013. do danas izdale oko 91 milijardu evra (102 milijardi dolara) najrizičnijih srednjoročnih hartija od vrednosti i to pod nazivom “Dodatne  obveznice 1. reda”. Problem je u tome što su te hartije od vrednosti neispitane i, ukoliko ih problematična banka ne otkupi prvom prilikom, ili stopira isplate kupona, investitori bi mogli da napuste ovaj “investitorski brod”, što bi izazvalo masovnu rasprodaju na korporativnim kreditnim tržištima. “To je prva stvar koe će biti uklonjena iz portfelja”, rekao je Dejvid Batler, portfolio menadžer u Rogge Global Partners, koji upravlja sa oko 35 milijardi dolara finansijskih sredstava. “Kada se uzdrma jedno daleko šire tržište kreditima, to čini da investitori budu izloženi velikim rizicima.”

Visoki prinosi

Vrednosne hartije izdate su u Evropi i nude među najvišim prinosima na kreditnim tržištima, koje su u proseku sedam procenata – u poređenju sa prosečnim prinosom na evropske džank kredite koji je manji od 6 procenata, prema Meril Linč indeksima koje upotrebljava Bank of America.

Kritičari, međutim, kažu da su banke isuviše “neprozirne”, da su vrednosne hartije “isuviše složene da bi se pravilno razumele”, da se “isuviše razlikuju” ili su, pak, “previše nalik deonicama” da bi se te obveznice uzele u obzir. Sa toliko nerazjašnjenih nepoznanica, rizici su izuzetno visoki.

“Vi, u osnovi, imate dobru stranu fiksnog prihoda i mane kapitala”, rekao je Gildas Surry, portfolio menadžer u Axiom Alternative Investments. “Dodatni prvorazredni kapital (AT1, Bank additional Tier 1 capital) jesu instrumenti regulatora, nastali od strane regulatora, i za regulatora.”

Investitori ne samo što su zabrinuti jer banke propuštaju svoje obavezne isplate kamata – takođe su zabrinuti i oko toga da li će banke otkupljivati vrednosne hartije prvom prilikom. Rast troškova pozajmljivanja može umanjiti šanse da banke otkupljuju vrednosne hartije, što bi primoralo investitore da drže obveznice duže nego što su se nadali.

“Ovo je faktor rizika koji povećava pritisak na tržište”, rekao je Džonatan Vajnberger (Jonathan Weinberger), rukovodilac operacija za globalna tržišta kapitala u banci Sosijete Ženeral (Societe Generale) SA u Londonu. “Neke bankarske blagajne bi ekonomski uzpredovale kada bi ih proširile, umesto da obave aukcijski poziv za njihov otkup ili ih refinansiraju.”

Ne bi bilo prvi put da banke propuštaju priliku do pozovu* na aukcijski otkup. Dojče banka 2008. nije aukcijom prodala milijardu evra podređenih obveznica, obrazlažući da bi ovaj potez “refinansiranja duga bio daleko skuplji”. Ovo je dovelo do pada cena akcija te banke, kao i skoka troškova osiguranja njenih pozajmica u slučaju neispunjenja.

650 miliona funti (833 miliona evra) od 7.125 odsto stalno prisutnih obveznica, u ponedeljak 8. februara palo je na manje od 70 penija po funti, što je njihov najniži nivo od njihovog objavljivanja u maju 2014. Milijardu evra banke UniCredit SpA od 6,75 odsto obveznica palo je na manje od 75 evrocenti, sa 94 evrocenta na početku godine. Ova italijanska banka izveštava o svojoj zaradi danas.

“Ako je vaš posao upućen za finansijska tržišta, ovakav stres na tržištu nije dobar ni za koga, pa ni po vas”, rekao je Timothy Doubek, koji je angažovan na upravljanju 26 milijardi dolara korporativnog duga u Columbia Threadneedle Investments.


[*Poziv: Razdoblje između otvaranja i zatvaranja nekih budućih tržišta pri čemu su cene utvrđene kroz proces aukcije. Ugovorna opcija koja vlasniku daje pravo, ali ne i obavezu, da kupi određeni iznos osnovnih hartija od vrednosti po određenoj ceni i u određenom roku. Poziv na otkup menica aukcijskog tipa]


Tom Beardsworth, Cordell Eddings, Bloomberg


Apokalipsa sada: nailazi li novi gigantski finansijski krah?

Već predviđani početak globalne krize prošao je bez događaja. Postoji, međutim, dovoljno znakova upozorenja da u sledeću krizu ulazimo usnuli, kao mesečari. Piše Pol Mejson za londonski Gardijan

00

Prvi oktobar došao je i prošao bez finansijskog Armagedona. Veteran prognostičar Martin Armstrong koji je precizno predvideo krah 1987, koristio je isti model koji ukazuje da je 1. oktobar trebalo da bude D-dan velike prekretnice na globalnim tržištima. Neki investitori su se čak i kladili na to. Ipak, prolazak D-dana bez nekog vidljivijeg događaja je samo donekle dobra vest. Mnogi pokazatelji u globalnim finansijama imaju silazni tok – a neki čak misle da je novi finansijski slom već počeo.

Hajde da pogledamo dokaze. Prvo, neodrživ dug. Od 2007. godine, ukupan obim duga u svetu porastao je za $57tn (52.3tn evra). To ukazuje na godišnji rast od 5,3%, što je znatno iznad rasta BDP. Dugovi su udvostručeni na takozvanim tržištima u razvoju, dok su u razvijenom svetu porasli za oko jednu trećinu.

Džon Mejnard Kejnz (John Maynard Keynes) je jednom napisao da je novac “kopča ka budućnosti” – što znači da ono što radimo sa novcem danas predstavlja signal za ono što mislimo da će se dogoditi u budućnosti. Ono što smo uradili od globalne krize 2008. godine je da su krediti porasli brže nego privreda – što se može smatrati racionalnom odlukom samo ako mislimo da ćemo u budućnosti biti mnogo bogatiji nego danas.

Ovog leta, Banka za međunarodna poravnanja (BIS) je navela da se u nekim velikim ekonomijama uočava visok rast odnosa duga prema BDP, i da su ti pokazatelji izvan istorijski zabeleženih normi. U Kini, ostatku Azije i Brazilu, zaduživanje privatnog sektora poraslo je tako brzo da se BIS-ova tabela zacrvenela. U dve trećine slučajeva, crvena upozorenja, kao što su to ova, praćena su velikim bankarskim krizama unutar perioda od tri godine.

Osnovni uzrok ovog ogromnog dugovnog čvora je $12tn slobodnog ili jeftinog novca stvorenog od strane centralnih banaka od 2009. godine, a u kombinaciji sa skoro nultim kamatnim stopama. Kada je realna cena novca blizu nule, ljudi pozajmljuju – a o posledicama brinu kasnije.

Dalje, hajde da pogledamo cene realnih stvari. Prvo je pala cena nafte, sredinom 2014. godine, sa 110$ za barel na, za sada, $49 uprkos blagom skoku u međuvremenu. Zatim su na red došle sirovine. Bakar je koštao $4.50 za funtu 2011. godine, ali danas se prodaje za upola te cene. Inflacija unutar G7 je jedva iznad nule, a deflacija opseda južnu evro zonu. Obim trgovine u svetu se značajno smanjio od decembra 2014. godine, mereno prema indeksu holandske vlade (Dutch government index), dok je vrednost globalne trgovine primarnih proizvoda, po istom pokazatelju dostigla 150 pre godinu dana, a sada je 114.

04

U ovim okolnostima, jedini način na koji bi ova sve veća planina kredita mogla biti tačan signal budućeg razvoja događaja, važio bi ukoliko bi ispred nas stajao snažan rast produktivnosti. Tehnologija je tu da ovo omogući, ali društveno ustrojstvo nije. Tržište nagrađuje kompanije koje stvaraju berze rada za razmenu vozača taksija sa multimilijarderskom evaluacijom. Vruć novac juri svršene studente IT usmerenja sa dobrim idejama ali to je, kao jedna faza u ciklusu – takođe i odličan indikator gluposti novca u jednakoj meri kao i briljantnosti ideja.

Kina – motor globalnog oporavka od 2009. do danas – značajno usporava. Japan je upravo revidirao prognozu svog rasta naniže, uprkos tome što je usred opsežnog programa štampanja novca (tzv „Abenomics“). Evrozona stagnira. U SAD, rast, koji se dobro oporavio u uslovima kvantitativnog popuštanja, usporava nakon povlačenja ovih monetarnih mera.

Ukratko, kako to kažu ekonomisti BIS, ovo je “svet u kome su nivoi duga previsoki, rast produktivnosti preslab a finansijski rizici isuviše preteći”. Nemoguće je iz ovih podataka odrediti tačan datum novog kraha ili forme koji će taj krah poprimiti. Sve što znamo jeste da postoji nesklad između porasta kredita, usporavanja rasta, trgovine i cena, kao i grozničavog finansijskog tržišta, koje u ovom trenutku surfuje na talasu novca koji ide od jednog sektora, ili geografskog regiona, ka drugom.

Možda je za nas bolja ovakva vežba, da zamislimo arhetipove koje bi dramaturg iskoristio da napiše farsu koja opisuje stanje u društvu uoči još jedne katastrofe. Tu bi bio jedan karakter obuzet imovinom: London je pun mladih profesionalaca koji pokušavaju da zaključe poslove sa nekretninama. Na obalama Temze su šume dizalica, saloni sa uzorcima modela stanova koji se nude na tržištu i polu-iznajmljeni spekulativni projekti, koji će nakon potencijalno veoma izglednog, novog finansijskog udara, biti sjajna mesta za socijalne stanove.

05

Onda bi tu morao da pre svega bude nesretan centralni bankar, koji optimistički gleda „kroz” podatke o niskom rastu, stagnaciji cena i nivoima trgovine koja se obrušava, a sve to kako bi opravdao svoju odluku da ne čini ništa.

Ipak, glavni protagonista bi morao da bude političar. Ekonomista sa Kingston Univerziteta Stiv Kin (Steve Keen) ističe da je neposredno pre kolapsa 2008. godine pogrešna ideologija neoliberalne ekonomije jednu već ionako opasnu situaciju učinila gorom. Ekonomisti stavljaju svoj profesionalni pečatna ideju da su rizične investicije bile sigurne. Danas su vrata stabilnosti ekonomije čvrsto zatvorena. Čak i mejnstrim ekonomisti u bankama traže radikalne mere za oživljavanje rasta: Nick Kounis (Nick Kounis), šef odeljenja za makroekonomske prognoze ABN AMRO je pozvao centralne banke da podignu svoje pokazatelje ciljane inflacije na 4% i preplave svet novcem sa koordiniranom strategijom preživljavanja.
Umesto toga, najjasnija su razmišljanja vezana za svet geopolitike.

Ekonomska opasnost postaje jasna ako razumete da štampanje dvanaest triliona dolara podstiče svaku zemlju da krajnju cenu i posledice antikriznih mera prebaci na nekog drugog. Ali sada tu postoji i jasan geopolitički rizik.

Cena nafte je pala jer su Saudijci želeli da miniraju američku industriju proizvodnje nafte iz škriljaca. Upravo sada, mada su ruske i američke diplomate sposobne da sede zajedno u Beču, njihovi piloti koji napadaju zasebno odabrane neprijateljske ciljeve u Siriji, ne komuniciraju međusobno. Evropa, oslabljena krizom u Grčkoj, koja je svoje međugranične institucije bacila u haos izbegličke krize, izgleda da nije sposobna da bilo kome uradi bilo šta.

Dakle, najveći rizik u svetu, uprkos rastućoj ozbiljnosti, nije deflacija balona. To je rizik njegove isprepletanosti sa geopolitikom. Svaki političar koji smanjuje ili ignoriše ovaj rizik čini isto ono što su uradili poluslepi ekonomisti vodeći nas u susret 2008. godini.


(Paul Mason je urednik ekonomije na Channel 4 News)

Trinaesta kineska „petoljetka“: nacrt reformi i pravac ekonomskog rasta

Svet i ekonomski stručnjaci su sa zanimanjem iščekivali ishod sastanka komunističkog vrha Kine, na kojem je glavna i jedina tema bio konačno uspostavljanje 13. petogodišnjeg plana „Azijskog zmaja“. Njim se iscrtavaju planovi i programi reformi i pravac privrednog rasta, i to u momentu kada ova zemlja ulazi u “novu normalu” sporijeg ekonomskog rasta kao i osnaživanja rebalansa prema uslužnom sektoru potrošnji, donosi zvanična kineska novinska agencija Xinhua.

01

Period novog petogodišnjeg plana važi između 2016. i 2020. godine, a ovaj rok će, kako se navodi, „biti ključan za kineske reforme, njime bi se mogao omogućiti veći ekonomski rast, uključujući tu i reforme fiskalne i poreske politike, finansije i državna preduzeća, prenosi Kineska internacionalna korporacija za kapital (CICC), koja važi za jednu od vodećih kineskih investicionih banaka.

Rukovodioci Komunističke partije Kine (CPC) su se u ponedeljak 26. oktobra okupili u Pekingu na četvorodnevnom sastanku čija je tema,uglavnom, bila nastavak krupnih privrednih transformacija, dok će osamnaesto po redu plenarno zasedanje saziva Centralnog Komiteta KPK preispitati predloge za predstojeću „petoljetku“. Nakon što bude usaglašena revizija predloga, očekuje se da će finalni plan bi ratifikovan na godišnjem zasedanju vrhovnog zakonodavnog tela Kine u martu 2016.

Najveći izazov ovom 13. po redu petogodišnjem planu bi mogla biti reforma finansijskog sektora bez većeg uticaja na rast, mišljenje je analitičara sa biznis-portala Bloomberg.

Očekivanja su, barem ona zvanična, da će u novi plan biti inkorporirane brojnije reforme finansijskog tržišta, kako bi se ohrabrio rast malih i srednjih preduzeća kao i poslovni rizici.

Onim finansijskim uslugama koje spadaju u „netradicionalne“ bi mogla biti omogućena značajnija uloga u ekonomiji. Cilj ove mere je smanjiti sadašnje oslanjanje na velike državne banke i njihove tradicionalne funkcije pri izdavanju zajmova.

Nove, medijatorske to jest posredničke finansijske usluge kao što su osiguranje imovine, korporativne i derivatne obveznice, “peer-to-peer pozajmice”, finansiranje putem interneta ili “crowd funding” će najverovatnije biti u žiži interesovanja kineskih regulatornih tela.

04

Krupnija i značajnija funkcija četvorodnevnih sastanaka bila je i prioritetizacija različitih političkih ciljeva, naročito ako se ima u vidu to da je kineski privredni rast nastavio da pada, pa je u trećem kvartalu ove godine iznosio 6,9 odsto, izjavio je vodeći ekonomista za J. P. Morgan Kina, Žu Hajbin (Zhu Haibin).

Baš kao i u prethodnoj petoljetki, ciljani rast BDP-a biće takođe uključen. Tržište procenjuje da bi ciljani rast za period od 2016. od 2020. mogao da bude između 6,5 i 7 odsto.

Žu Hajbin je ovim povodom izjavio kako „Tržište interpretira ciljani rast kao važan indikator načina na koji kineski vrhovni rukovodioci prioretizuju ekonomski rast i strukturalni rebalans.“

Ukoliko ciljani rast bude iznosio manje od 6,5 odsto, to bi značilo da će vlada tolerisati sporiji privredni rast, ostavljajući više prostora za strukturalni rebalans. Shodno ovome, kineska vlada će ulagati manje napora u finansijske podsticaje. Žu je rekao da, „Ukoliko cilj ostane nepromenjen, na sedam odsto, to bi značilo da će kineska vlada biti primorana da održava svoj blag pristup i stav, preduzimajući više olakšica, i to čak možda i na štetu strukturalnog rebalansa.“

Stoga i ne čudi to što niko ne očekuje da ciljani rast bude ispod 6,5 odsto, jer zvanični kineski cilj – a to je udvostručavanje BDP-a u periodu između 2010. i 2020. godine – zahteva u tih deset godina prosečni rast BDP-a od 6,5 odsto.

Prethodni petogodišnji plan, za period 2011.-2015, postavio je cilj godišnjeg privrednog rasta na oko sedam odsto. U razdoblju od 2011. do 2014, ekonomija se širila po godišnjoj stopi od osam odsto.

02

China Voice: Razumevanje kineskog cilja rasta od oko sedam odsto

Svi oni koji s interesovanjem prate ispunjavanje kineskog ekonomskog cilja – a to je godišnja stopa ekonomskog rasta od oko sedam odsto – širenje privrede po stopi od 6,9% zabeleženo u trećem kvartalu ove godine predstavlja istinsko razočaranje.

Cifre, koje su prikazale najniži kvartalni rast u šest proteklih godina, podstakle su neke kineske „dežurne pesimiste“ da preuranjeno izvedu zaključak kako vlasti najmnogoljudnije zemlje sveta nisu uspele da postignu željeni godišnji rast, što je, u svakom slučaju, na više nivoa nedostatak razumevanja namera koje postoje kada se ti ciljevi postavljaju.

Prva stvar: cilj godišnjeg rasta od „oko 7%“ jeste željeni, a ne obavezni cilj.

Obezbeđujući tržištu da igra sve veću ulogu u procesu distribucije resursa za drugu po veličini svetsku privredu, kineski rast bio je pod kombinovanim uticajem više faktora kako na domaćem terenu kao i pod spoljnim uticajima, što je, u svakom slučaju, doprinelo da ekonomska kretanja učini stvari zamršenijima.

Ovogodišnji cilj kineske vlade nije samo obavezni uslov, već više služi kao putokaz za delovanje ali i poruka tržišnim igračima kako bi se osigurala ispravna ekonomska kretanja.

Drugo: cilj od „oko sedam odsto“ nije isključivo pitanje suvih brojki, jer je reč o konceptu osmišljenom tako da bi se podstakao celokupni raspon rasta. Nadležne službe su u nebrojeno navrata ponovile kako bi rast malo iznad ili ispod sedam odsto trebalo da bude shvaćen kao onaj koji je u skladu sa zadatim ciljem i težnjama.

Pa ipak,bilo bi prenagljeno suditi o ‘zdravlju’ kineskog provrednog rasta prema brojkama za samo jedan kvartal. Ovo je prenagljen čin, s obzirom da navedena cifra može da vrlo lako bude zahvaćena kratkoročnim uticajima kao što su turbulencije na berzama, ali i monetarne promene u drugim ekonomijama.

Gledajući, međutim, jednu malo širu sliku, osnove koje podržavaju stabilan rast kineske ekonomije su ostale netaknute.

Umesto isključivog fokusa samo na brojku od sedam odsto, trebalo bi da se usvoji daleko sveobuhvatnije razumevanje ovog cilja, s obzirom na to da su industrijska struktura, stopa zaposlenih i rast BDP-a ključni faktori koje bi trebalo razmatrati u trenutku kada se budu procenjivali i ocenjivali ekonomski uslovi.

Pa ipak, posmatrajući s vedrije strane, kineska berza rada je većinom ostala stabilna, i to uprkos ekonomskim potresima.

Registrovana stopa nezaposlenih u urbanim područjima iznosila je 4,04% na kraju juna 2015, a u tim područjima u prvoj polovini ove godine otvoreno i 7,18 miliona novih radnih mesta.

U poređenju s izvozom i investicijama, potrošnja je poslednjih decenija bila manje izražen pokretač privrednog rasta za kinesku ekonomiju, iako, uprkos tome, ona ipak brzo „hvata korak“ s ostalima.

U prvoj polovini 2015, potrošnja je ekonomskom rastu doprinela sa više od 60 odsto, što je dobar dokaz uspešnog kineskog privredno-ekonomskog restrukturisanja.

Osim toga, izvesno je kako se unapređuje i industrijska struktura. Uslužna industrija je u prvoj polovini ove godine sačinjavala 49,5 odsto BDP-a. Primera radi, pre pet godina, tačnije 2010, ovaj udeo iznosio je 39,2 odsto.

06

Uloga tog sektora u podsticanju ekonomskog rasta doprinela je da se ublaži oslanjanje Kine na sektore vezane uz resurse i energetiku, kao i u transformaciji prema modelu vođenom visokom tehnologijom i inovacijama.

Uz podršku i podsticaj kineske vlade, preduzetništvo i inovacije prihvaćeni su kao izvor konkurentnih prednosti, uz značajne prednosti koje dolaze od takvih sektora u povoju kao što su obnovljiva energija, potrošačka elektronika i mobilne aplikacije.

Rezultat svega ovoga ogleda se u tome što Kina sada doživljava pravi procvat start-upova, s obzirom da je u poslednja tri tromesečja, i to na dnevnoj bazi, bivalo registrovano i do 30 000 novih, početničkih (startap) preduzeća.

Veoma pozitivne ekonomske promene se skoro svakodnevno dešavaju, s obzirom na to da novi pokretači rasta dobijaju na efektu tokom svog nastojanja da ublaže tj. amortizuju pritiske koje sa sobom nose usporavanje usled industrijske prezasićenosti, oslabljenog tržišta nekretninama te tendencije usporavanja rasta trgovinske stope.

Nema nikakve sumnje da će ovo biti jako bolna bitka, premda s dubljim reformama – i širim otvaranjem – otpornost kineske privrede nikako ne bi trebalo potcenjivati.


Xinhua, China Daily 28.okt, 2015.

MMF upozorava na novu finansijsku krizu ako kamatne stope porastu

Rast kamatnih stopa na globalnom nivou mogao bi izazvati novu kreditnu krizu na tržištima u razvoju, jer bi preduzeća koja su se zaduživala jašući na talasu jeftinog novca mogla biti dovedena pred svršen čin, upozorio je Međunarodni monetarni fond a prenosi londonski Gardijan.

3500Izgradnja Novog Prioka, lučkog terminala u Džakarti. Foto: Beaviharta & Reuters)

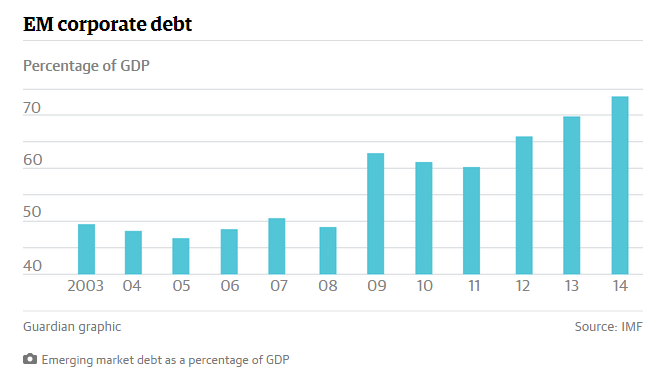
Dugovi nefinansijskih preduzeća u zemljama u razvoju su se učetvorostručili sa $ 4triliona (£ 2.6tn) u 2004. na preko $ 18tn u 2014. godini, prema polugodišnjem Izveštaju o globalnoj finansijskoj stabilnosti MMF-a.

Ovo neumereno zaduživanje je dovelo do toga da je učešće duga preduzeća u ukupnom privrednom autputu poraslo sa manje od polovine na skoro 75%.IMF.jpegU tome su prednjačile kineske firme, ali i preduzeća u drugim zemljama, uključujući Tursku, Čile i Brazil, koji su takođe povećali svoje dugove – i mogli bi se pokazati kao ranjivi ukoliko kamatne stope počnu da rastu.

S obzirom na očekivanje da američke Federalne rezerve donesu odluku o podizanju kamatne stope u narednim mesecima, MMF upozorava da vlade zemalja u razvoju treba da se spreme za povećanje korporativnih neuspeha, jer će se mnoge firme naći u problemu ako budu trebale da se izbore sa većim troškovima zaduživanja.

To bi moglo da stvori uznemirenost među lokalnim bankama koje su kupile veći deo ovog novog duga, što bi ih moglo navesti da kao meru predostrožnosti obuzdaju odobravanje novih kredita – što je korak ka “začaranom krugu”, koji uveliko podseća na kreditnu krizu 2008-09.

“Šokovi u korporativnom sektoru brzo bi se mogli preliti na finansijski sektor i stvoriti začarani krug jer bi banke smanjile kreditiranje. Smanjena ponuda kredita bi onda umanjila agregatnu tražnju i vrednost kolaterala, smanjujući pristup finansijama i time ekonomsku aktivnost, i zauzvrat, dovela do povećanja gubitaka u finansijskom sektoru”, upozorio je MMF.

Ekonomisti ove finansijske institucije smatraju da je nagli porast zaduživanja u velikoj meri bio podstaknut od strane međunarodnih faktora, uključujući tu istorijski niske kamatne stope i kvantitativno popuštanje od strane centralnih banaka u SAD, Japanu i Evropi, koje su kroz ovu meru pokušale da nađu izlaz iz hipotekarne krize.

“Monetarna politika je bila izuzetno akomodativna u svim velikim razvijenim ekonomijama. Firme na tržištima u razvoju dobile su veće podsticaje i mogućnosti da povećaju svoju zaduženost kao rezultat neobično povoljnih globalnih finansijskih kretanja”, kaže MMF.

Ova institucija takođe upozorava da je zaduživanje izgleda najbrže poraslo u sektorima koji bi bili najugroženiji u slučaju ekonomske krize, uključujući tu sektor građevinarstva, i naftu i gas; takođe MMF upozorava da su se neki od najvećih dužnika zadužili u stranoj valuti, što bi značilo da su dvostruko izloženi riziku ako se vreme rasta kamata poklopi sa amortizacijom.

“Tržišta u razvoju moraju da se pripreme za negativne posledice po unutrašnju stabilnost u trenutku kada počne globalno zatezanje monetarne politike “, kaže MMF.

MMF je objavio ovo svoje upozorenje uoči godišnjeg sastanka svetskih ministara finansija i centralnih bankara idućeg meseca u Limi u Peruu.

U MMF-ovoj analizi se posebno naglašava mogući procep u kojem će se naći FED ako odluči da pooštri monetarnu politiku i time izazove haos u ekonomijama u razvoju.Dženet Jelen, koja je na čelu američkog Fed–a, jasno je stavila do znanja da je njena nedavna odluka da odloži dugo planirano povećanje referentne kamatne stope uslovljena previranjima na tržištima u razvoju, posebno u Kini. MMF je pozvao Fed da odloži politiku povećanja referentne kamatne stope, zbog potencijalnog uticaja na druge privrede.

Endi Haldejn, glavni ekonomista centralne banke Engleske, nedavno je upozorio da bi se svet mogao suočiti sa najnovijim korakom u “trilogiji” finansijske krize koja je počela na hipotekarnom tržištu u SAD, izbivši ponovo u evrozoni, a sada se prebacuje na tržišta u razvoju.

U posebnom poglavlju Izveštaja o globalnoj stabilnosti, takođe objavljenim u utorak (22. sept), MMF je pozvao regulatore da preduzmu mere za smanjenje rizika da likvidnost na finansijskim tržištima presahne, čime bi se stvorile velike oscilacije u cenama.

“Pošto je likvidnost na tržištu sklona naglim padovima, kreatori politika treba da usvoje strategije koje mogu da obezbede da se nose sa takvim promenama u likvidnosti tržišta”, kaže se u ovom poglavlju.

Neki investitori upozoravaju da su promene propisa, kao i promene u strukturi tržišta nastale od globalne kreditne krize na ovamo, povećavši rizik od toga da tržišta u budućnosti budu izložena još većim opasnostima.

“U poslednjih nekoliko godina, faktori kao što su rast apetita investitora za rizičnim ulaganjima i niske kamatne stope, maskirale su rastuće bazične slabe tačke likvidnosti na tržištu”, rekao je Gaston Gelos (Gaston Gelos), šef odeljenja MMF za analizu globalne finansijske stabilnosti.

On je pozvao regulatore da nastave sa reformama koje bi dovele do povećanja likvidnosti, kao što je osiguravanje jednakog pristupa elektronskim platformama za trgovanje – ali je upozorio da “centralne banke i finansijski supervizori treba da budu pripremljeni za epizode ugrožavanja likvidnosti.”
 

Heather Stewart, www.theguardian.com


Koji je naredni potez FED-a, pitanje je sad

Glavni ekonomista Saxo banke, Stin Jakobsen (Steen Jakobsen), analizira efekte eventualnog podizanja kamatnih stopa.

01

Hoće li se sve okončati u jednom potezu, to jest da li će američki Fed podići kamatne stope samo u jednom navratu, ili će to možda biti samo početak ciklusa sastavljenog od više manjih korekcija, sa stopama koje će se penjati naviše?

Ovo je glavno pitanje s kojim globalna ekonomija započinje treći kvartal 2015. godine. U slučaju da se sve dogodi jednokratno, u jednom potezu, američki dolar će početi da slabi zato što će tržište reagovati tako kao da su američke Federalne rezerve “odradile svoj posao”, a što bi izazvalo izvesni marginalni skok cene kapitala, uz usporavanje očekivanog rasta.

Tome nasuprot, ukoliko bi Fed podizao kamatne stope u više navrata tokom naredne dve godine (24 meseca), u tom bi slučaju referentna kamatna stopa do 2018. dostigla nivo od 2%. Ovo bi takođe predstavljalo i sporu ali nadasve dramatičnu promenu u odnosu na prethodnih devet godina, tokom kojih su kamatne stope imale tendenciju ka nuli, pa bi ovo, najverovatnije, prouzrokovalo nestabilnost uobičajenih tj. klasičnih portfelja.

Međutim, Stin Jakobsen ne veruje da su američka, a još manje svetska ekonomija u stanju da odole takvom pritisku, što nas upućuje na izvestan zaključak: da će se ići na povećanje u jednom potezu, procenjujući takvu meru kao opciju koja je najbezbolnija. Analitičari američkih Federalnih rezervi zastupaju stav da su agregatne prednosti niskih kamatnih stopa, posmatrano na duži rok, manje od posledica stvaranja potencijalnog finasijskog balona, odnosno, kako se već ovo stanje stručno kvalifikuje u rečniku centralnih banaka, “inflacije aktive“.

05

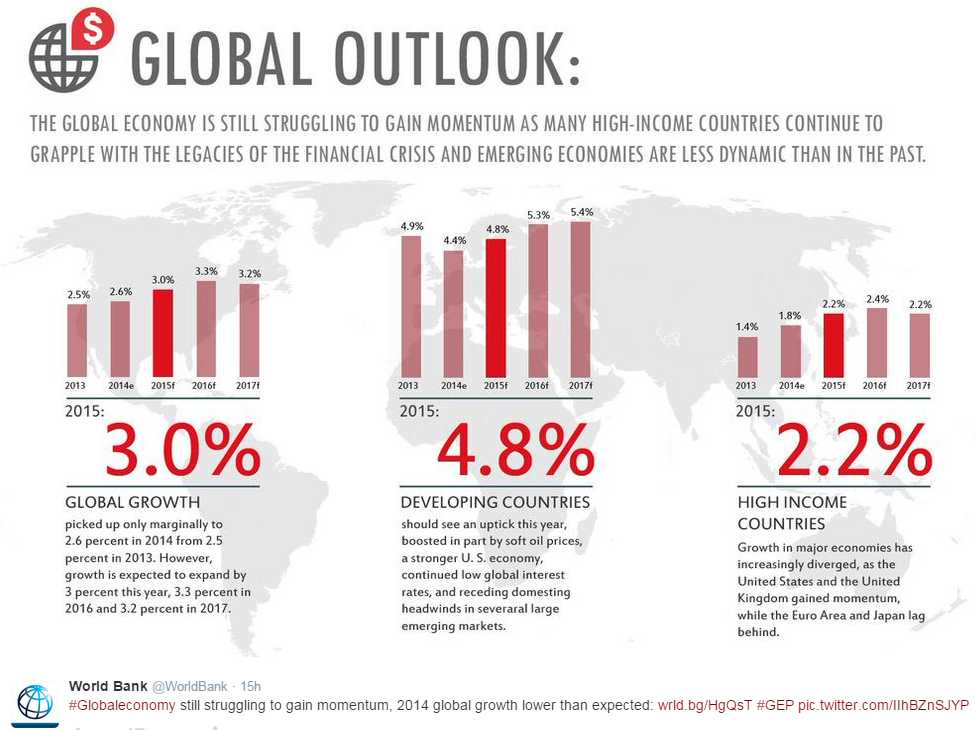
Globalni ekonomski izgledi i nadanja za ovu godinu: neutemeljeni optimizam

Jednopotezni pristup: Stin Jakobsen je, prilikom procene mogućnosti primene “jednokratnog” pristupa, krenuo od pretpostavke da će Federalne rezerve preduzeti set određenih mera u oblasti monetarne politike, ne bi li se ostvarili programom uspostavljeni ciljevi: inflacija od očekivanih dva odsto, stabilna odnosno neinflatorna nezaposlenost od 4-5% i dugoročni rast BDP-a od 3%.

Ova formula odnosno jednačina bi izgledala ovako: dugoročni rast+inflacija, minus nezaposlenost = inflacija od dva odsto, plus rast BDP-a od 3%, minus petoprocentna nezaposlenost = nula procenata. Federalne rezerve će kamatne stope podići onda kada konačni rezultat ove kalkulacije bude iznad 1%, a sniziti ih onog momenta kada rezultat napravi pad ispod minus jedan odsto. U slučaju da se FED-ovi analitičari oslone na ekonomske podatke iz prošlosti, onda bi spremnost na dizanje kamatnih stopa bila nepotrebna. Ipak, uprkos ovome, oni najavljuju rast kamatnih stopa.

Jakobsen postavlja pitanje: kako je ovo, uopšte, moguće? Za sada je poznato da ljudi iz američkih Federalnih rezervi imaju želju da se oslone na inflaciju aktive, ne bi li se ublažile posledice trenutno veoma jeftinog novca. Drukčije rečeno, prvo (a možda i jedino!) podizanje kamatne stope neće biti utemeljeno na egzaktnim indikatorima i stvarnim brojkama već na – politici. U tom smislu, septembar bi bio nadasve pogodan momenat za aktivno delovanje u tom pravcu. Među nepovoljne indikatore spada i negativna stopa rasta BDP-a, koju su američka privreda i ekonomija zabeležile tokom prvog tromesečja ove godine.

Ovome bi trebalo dodati i činjenicu da je kineski rast na ivici kolapsa, kao i da su ekonomski pokazatelji Evropske unije i dalje razočaravajući (premda ima izvesnog napretka), tako da globalni privredni rast, po svemu sudeći, neće uspeti da prebaci čarobnu granicu od 3%.

Povrh svega, ako pođemo od premise da se kamatne stope neće uvećavati, makroekonomski analitičar Sakso banke Mads Kefed pokušava da na tome utemelji svoju prognozu američkog privrednog rasta od 2,4%, a u Evropskoj uniji od 1,8%, dok bi kineski privredni rast bio oko 6,7 odsto a u Japanu od 1%. Ove projekcije ukazuju na relativno loše performanse odnosno rezultat, pre svega uzimajući u obzir da su cene inputa prilično niže nego što je to bio slučaj tokom 2013. i 2014. godine.

International

International

U svojoj analizi, Jakobsen se dotiče i nultog rasta, napominjući kako se “već neko vreme suočavamo sa ekonomskim okruženjem nultog rasta, baš kao i nulte inflacije ali i, nažalost, izostanka nužnih reformi, što sveukupno ukazuje na to da većina sadašnje aktive poseduje petogodišnji očekivani nulti povraćaj investicije, i stoga će odvajanje od nulte stope rasta biti bolno – ukoliko i dalje ne bude reformi, dok bi porast inflacije lako mogao da nas iznenadi.”

Dolaskom ove 2015. godine, na tržištu je uspostavljen jednoglasan stav vezan za – strah od deflacije: ovogodišnja situacija je sasvim suprotna od prošlogodišnje, kada je Evropska centralna banka negirala da će u prvom tromesečju biti inflacije. Stoji činjenica da i dalje rastu inflatorna očekivanja merena “break-even” stopom (što predstavlja razliku koja postoji između nominalnog prinosa na obveznice sa fiksnom kamatom i stvarnog prinosa na obveznice vezane za inflaciju) na desetogodišnje obveznice. Izvesno je i to da je “premija na rok”, odnosno očekivana kompenzacija za inflaciju dramatično uvećana, što bi značilo da je rast inflacije brži od ekonomskog rasta. Ovo, potom, navodi na pretpostavku da će prinosi na desetogodišnje obveznice u Nemačkoj i Americi rasti za sto baznih poena. U prinos na nemačke desetogodišnje obveznice je već uključena buduća inflacija. Ovo povećanje cene kapitala će dodatno usporiti privredni i ekonomski rast, dok će marginalno podizanje cene kapitala uvećavati opterećenja dužnika.

Ovu svoju projekciju Jakobsen zaključuje završnom fazom: Nalazimo se u finalnoj etapi ciklusa sve nižih prinosa kao i inflacije, koji traju već više decenija. Na nultom nivou, ništa ne funkcioniše: Voda se zamrzava na nula stepeni, a identična je situacija i sa ekonomijom. Jakobsen upozorava da “ulazimo u period najznačajnijih promena u prinosima, uzimajući u obzir to da će, najverovatnije, doći do podizanja kamatnih stopa, dok će viša cena kapitala, u sprezi sa povećanjem cena inputa, opet dovesti evropsku i američku ekonomiju do nultog rasta. Ipak, nakon tog perioda, treba očekivati oporavak ekonomije i to kako na makro tako i na mikro planu. Imali smo, dakle, pogrešan start ove 2015. godine, zasnovan na nadanjima i željama, pa ćemo imati pad ekonomskog ciklusa na ulasku u 2016. godinu, tački od koje bi trebalo da vidimo napredak u privredi “odozdo naviše” (odnosno umesto makro pristupa, odozgo nadole). Ono što je dobra vest je to što će poslovni ciklus biti aktiviran ponovo, nakon skoro osam godina hibernacije. Tu je i loša vest: novac mora da pritiče sa tržišta obveznica i deonica ka realnoj ekonomiji, ostavljajući očekivane prinose na nuli i, kao nus-efekat, generišući veću nestabilnost.

Jakobsen, po običaju, svoju analizu završava citatom Vinstona Čerčila (Winston Churchill), jednog od njemu najomiljenijih političara svih vremena: “Niti je uspeh konačan, niti je neuspeh fatalan – ono što je jedino važno jeste imati hrabrosti da se nastavi dalje”.


Stin Jakobsen, glavni ekonomista Saxo Banke

Inovativnost: sloboda koja remeti rutinu

Futurističke prognoze na vebsajtu Citi banke imaju svoje treće izdanje i izveštaj. Ono je plod proučavanja “remetilačkih” tj. ključnih inovacija koje pomeraju društveno-ekonomske matrice. U izveštaju je i deset novih, velikih mogućnosti “zbog kojih treba zastati i porazmisliti”, piše poznata ekonomska novinarka Izabella Kaminska za blog Alphaville, čiji je domaćin Financial Times.

(Foto: CITI)

U ove inovacione prekretnice spadaju:

1. Autonomna vožnja bez vozača

2. Dronovi

3. Mašine koje uče-veštačka inteligencija

4. Biosimilari, usavršene kopije originalnih lekova, koje izlaze na tržište tek pošto istekne licenca za patent originala.

5. Plutajući off-shore FLNG pogoni za prikupljanje prirodnog gasa i njegovu likvefakciju (utečnjavanje)

6. Javno pristupačan API: softver će ubuduće kreirati i laici, pomoću jednostavnih alata kojima će slagati programske “blokove” u celinu kakvu su zamislili oni sami, a ne softverski inženjeri

7. Ekonomija deljenja (Sharing economy)

8. Virtuelna realnost

9. Pijačno i bankarstvo “na sitno”

10. Robo-savetnici

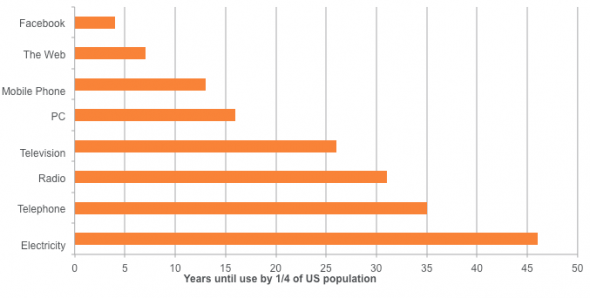
Ali, ono prvo u izveštaju je nastojanje za pomirenjem suprotstavljenih stvari, a to je ono što stalno slušamo u vezi stepena inovativnosti. S jedne strane, tu je rad ekonomiste Roberta Gordona (podržan podacima o produktivnosti), koji podrazumeva da su već svi plodovi sa “drveta inovacija” pobrani i da je slabo šta preostalo, da su glavne priče već ispričane – za sada. S druge strane, svi intuitivno osećamo kako se tempo tehnološke promene ubrzava, sa grafikonima i tabelama kao što je ova, koja odražava oživljavanje tempa usvajanja tehnoloških inovacija:
FT(Foto: FT)

Mora se, doduše, priznati kako se “nove tehnologije”, izgleda, sve više sastoje jedino od novih, tj. “renoviranih” starih verzija računarskih softvera, često i novih načina organizovanja podataka i informacija, ili – ako ne to – onda kao nešto čime se podstiče hiper-povezivanje na internetu ili otkrivanje novih, poboljšanih formi sakupljanja ljudi na društvenim mrežama… ili, ako ništa drugo, tu su uvek dobri, stari “proboji” u bihejviorističkom predviđanju ljudskog ponašanja (informacija korisna za optimizaciju reklamiranja, u vojne svrhe, za policijska ispitivanja ili rušenje konkurencije kroz pronalaženje “slabih igrača” u redovima konkurencije).

Što se tiče rastućeg povezivanja i “ameba efekta” – trendovske povodljivosti i nercije koji nadvladavaju logiku efikasne organizacije poslovanja, u kojoj svako ima svoju jasno zacrtanu poziciju – Citi komentariše:

“Povećanje umreženosti i povezivanje otvaraju nova tržišta doprinoseći boljoj međusobnoj saradnji, oslobađajući nove duhovne snage i mentalne kapacitete kako bi se pomoglo pri rešavanju svetskih problema – sve ovo je pokretano tempom inovacija. Naredna faza u povezivanju je pomak od povezivanja ljudi ka povezivanju stvari u komunikaciji tipa mašina-ka-mašini, odnosno pomak ka “Internetu Predmeta”. Cisco je 2013. procenio kako je 99,4% svih fizičkih objekata na svetu bilo nepovezano, kalkulišući da je bilo 10 milijardi povezanih uređaja. Oni su prognozali i da će se broj povezanih uređaja do 2020. povećati na 50 milijardi, a do 2030. do 500 milijardi, što znači da će komunikacija koju mašine obavljaju isključivo među sobom nadmašiti opseg i intenzitet međuljudske komunikacije.”

Tu je, zatim, činjenica da troškovi razvoja inovacija opadaju. Međutim, u ovom istraživanju se ne pominje da li se krećemo unutar inovacionog ciklusa gde samo treba da imate originalnu “kreativnu zamisao” – koja se razlikuje od opšte inercije trenda – pa da se kvalifikujete za ogromne novce, koje ćete pokupiti sa tržišta.

Evo šta o tome kaže Citi:

“Uspon interneta je omogućio novi open source model razvoja, nudeći univerzalni pristup kroz kreiranje slobodnih licenci za proizvode i njihova kasnija poboljšanja. Ovi modeli omogućavaju hiljadama programera da učestvuju u projektima otvorenog koda (opensource), inicirajući jeftinije, lakše i brže sačinjene proizvode u odnosu na vlasničke, fiksno patentirane produkte.

Bez otvorenog koda ne bi postojalo cloud računarstvo, sistem velikih baza podataka (Big Data) kao ni mobilne aplikacije. Guglova Android platforma pod nazivom Tesla (razvoj električnih vozila i skladištenje energije), Tojotini vodonični automobili, ili Khan Akademija (koja je već najveća obrazovna organizacija na svetu), niti bi postojali nacrti za 3D štampanje. Sve su ovo primeri open source ekosistema koji potpomažu dalje inovacije. Isti je slučaj i sa tzv. “aplikacijskom ekonomijom”, gde su troškovi inovacija uočljivo niski (nedavna procena nastala istraživanjem Karla Freja iz OMS-a nam govori da prosečna cena razvoja aplikacija iznosi samo $6.453), a da dobit to jest profit na tom polju mogu biti nadasve značajni – nažalost samo za par igrača (i Apple i Google imaju udeo od 70% bruto rezervacija aplikacijskim developerima).”

futureofworkbanner

Pa, otkuda onda raskorak između naše percepcije inovacija i stvarnih podataka o produktivnosti? Citi ukazuje na ‘in vogue’ efekat, to jest na “trendi argument” koji je zavladao među milijarderima iz Silikonske doline – a to je da je porast produktivnosti bio pogrešno meren.

Alen Grinspen (Alan Greenspan) je, naravno, naišao na slično objašnjenje kada se trend ‘nove ekonomije’ nije poklapao sa sopstvenim statistikama o produktivnosti. (Uzgred, Grinspen je pričao baš o ovome u sredu 29. jula na TV kanalu CNBC). Isprva, kako je pokazao njegov čuveni govor iz 1996. o “iracionalnom bogatstvu”, on nije naseo na argument “merenja podataka”:

“Jasno je da neprekidno niska inflacija implicira i manju neizvesnost oko budućnosti, dok manji rizik podrazumeva veće cene akcija i ostale prinose na imovinu. Ovde to možemo uočiti u obrnutom odnosu ispoljenom kroz količnik (ratio) cena i zarade, kao i stopa inflacije u prošlosti. Ali, kako uopšte možemo da znamo kada je iracionalno bogaćenje neopravdano podiglo vrednost imovine, koja, onda, postaje predmet neočekivane i produžene ekonomske kontrakcije, što je bio slučaj u Japanu tokom protekle decenije? I kako da vrednujemo ove procene stanja u monetarnoj politici? Da li su same metode procenjivanja dobre i validne? Mi, kao centralni bankari, ne treba da budemo zabrinuti ukoliko kolaps finansijskog mehura ne pripreti realnoj ekonomiji, njenoj proizvodnji, zapošljavanju i stabilnosti cena.”

Međutim, 1998. godine, nakon uvida u više nego ubedljiv set podataka, Grinspen je promenio svoje mišljenje po ovom pitanju, da bi se od 2000. godine preobratio u istinskog IT vernika – neposredno pre nego što se dotcom mehur rasprsnuo nekoliko meseci kasnije.

Ali mi odstupamo od ovoga. Evo kakav pogled na to ima Citi:

“Dakle, ako sve ukazuje na procvat inovacija, zašto je, onda, rast produktivnosti isključen iz ovog trenda? Uobičajeni argument bio je da se efekat inovativnosti pogrešno meri. Pojava ekonomije deljenja (sharing economy), koja je zauzela čitavo poglavlje ovog izveštaja, kao i besplatni servisi, podržavaju ovu teoriju. Mnogo toga proizlazi iz digitalne ekonomije a stenfordski ekonomista Nikolas Blum je nedavno izjavio: “Ne možete biti u Silicijumskoj dolini a da ne razmišljate o tome kako smo, na ovom mestu, usred eksplozije produktivnosti.” Većina ljudi, naravno, ne živi u Silikonskoj dolini, uz alternativni argument da je ukupna potrošnja na investicije ostala na niskom nivou, jeste glavna i dobro utemeljena poruka koju izvlačimo iz Globalne finansijske krize (GLC).

Uprkos visokim EBIT maržama*, Citi-jev strateg Rob Baklend (Rob Buckland) je pokazao da su akcionari vršili pritisak na kompanije kako bi im ove što pre povratile uloženo i isplatile procenat od dobiti, pre nego da su svoj profit investirali u nove projekte: u 2014. godini, lista globalno značajnih kompanija doživela je pad kapitalnih investicija za 6%, dok su ponovna kupovina sopstvenih deonica i dividende porasli za 15%.”

[EBIT*: operativna dobit; računa se kao razlika poslovnih prihoda i poslovnih rashoda (engl. “earnings before interest and taxes”), pa uključuje i promene u zalihama gotovih proizvoda i nedovršene proizvodnje. EBIT marža: količnik EBIT-a / poslovnih prihoda]

A tu je, potom, (već daleko bliskiji našim srcima) argument da u “novoj ekonomiji” vlada tržišna logika tipa “pobednik-uzima-sve”. To znači da se isplati biti protekcionista, otkupiti konkurenciju ili, što je možda najvažnije, odbiti proširivanje kapaciteta fiksnog kapitala:

“Tu je argument da “kompanije igraju odbrambenu igru”, kao i pokušaj zaštite postojećih profitnih pulova u inovacijskom okruženju koje “sve više ometa”. Posebno su digitalne inovacije te koje često obezbeđuju da proizvodi budu sve pristupačniji i jeftiniji, ali pre putem zamene ili preraspodele prodaje nego stvaranjem nove, uvećane prodaje.”

Ovo je veoma važna stvar. Kraće i jednostavnije rečeno, to znači da se start-up firme potekle iz nove ekonomije ne remete time što će biti produktivnije u npr. proizvodnji kašika – tj dodajući još kašika u ekonomski lanac – već da poseduju moć ubeđivanja ljudi da im ili ne trebaju kašike ili da osiguraju da trenutne zalihe kašika budu bolje raspoređene. Dakle, ako ste vi proizvođač kašika, najbolja opcija u tom kontekstu (jer još uvek kontrolišete ključni dotok sirovina za proizvodnju kašika i uvereni ste da start-up firme iz Silikonske doline neće smetati ulaganjima u aktuelne proizvodne sposobnosti) bila bi održavanje konstantne stope proizvodnje kašika, ili je čak i usporiti.

future-of-work

Citi dodaje:

“Tržište se može kretati od nultog zbira (zero-sum) u negativni zbir kako za remetioca (zbog svoje inovativnosti) tako i za onog koji je remećen. Otelovljenje remetilačkog, inovatorskog rizika je muzika i muzička industrija, u kojoj se između 2004. i 2014. godine 46% učesnika prebacilo na digitalno izdavaštvo, dok je ukupan prihod ove industrije pao za 35%. Produktivnost se možda popravila, ali samo za one koji su preživeli. Postoje i drugi slučajevi u kojima je remećenje (inovativnošću) postalo destruktivni faktor – i tu kao primer navodimo Blockbuster, koja je na svom vrhuncu zapošljavao 60.000 radnika, da bi bankrotirao već samo tri godine nakon što je Netflix lansirao svoj streaming servis.”

Iz perspektive produktivnosti, to sa čime se suočavamo nije toliko stvar nove ekonomije koliko je stvar ekonomije tipa “manje-je-više”, gde isti (ili manji) učinak i proizvodnja mogu, navodno, biti efikasnije distribuirani, odajući utisak bogatstva onda kada ono što imamo u stvarnosti proizvodi svojevrsni efekat pametno uslovljenog bihejvioralnog ponašanja, koje nas ubeđuje da konzumiramo manje, i u dobroj meri odustanemo od našeg dobrovoljnosti* [dobrovoljnost* ili opcionalnost: u biznisu to je vrednost mogućeg dodatnog ulaganja, koja je na raspolaganju tek pošto je realizovana početna investicija].

Drukčije rečeno, priroda efekta nove ekonomije je ta koja preokreće raskošna stvorenja što naginju komforu, uživajući u svojoj privatnosti i principu dobrovoljne, opcione potrošnje, preobraćajući ih u automate priključene na Mrežu, i koji predvidljivo vole da permanentno ostanu na nivou praćenja Jutjub video-materijala lošeg kvaliteta, dok preživljavaju zahvaljujući soja-šejkovima ili uslugama kućne dostave, sa u ne tako dalekoj budućnosti “navigiranim GPS-dron obrocima” – a sve ovo u skladu sa najjeftinijim isporukama zaliha, uz prenosive nosioce podataka pojedinca na osnovu indeksa telesne težine (BMI), fizičke aktivnosti i zdravstvenih faktora.

Možda je došlo vreme za ponovno izdavanje starog ali danas tako aktuelnog stripa tipa “zabavljajmo se na smrt” Orvel/ Haksli – posebno ova sličica:

Slab evro – bolji izvoz, a time i EU, trenutno bolja od SAD

Poslovanje evropskih kompanija je bolje nego preko Atlantika

01Foto: Fox News

Nakon što su protekle sedmice svetskim biznisom dominirali kvartalni i polugodišnji poslovni rezultati američkih kompanija, krenula je i sezona objavljivanja rezultata poslovanja EU, koja je ušla u svoj zenit; prve naznake trenda su dosta ohrabrujuće, barem po analizama stručnjaka.

Švajcarski bankarski gigant UBS je u ponedeljak izvestio o skoku svog profita u drugom kvartalu, i to za više od 50% u poređenju s kvartalom godinu pre. Zasluge za takve rezultate, koji su nadmašili sve projekcije eksperata, pripisuju se pojedinačnom doprinosu svakog UBS-ovog dela poslovanja i regiona.

Ovakvi rezultati se nadovezuju na niz drugih, takođe pozitivnih rezultata koji su iznenađenje kada se u pitanju prinosi o kojima su izvestile evro-kompanije; ovde treba uključiti i francusku industrijsku grupu i sektor njene vojne industrije Thales, čije su akcije dosegle rekordni nivo, a nakon objave rezultata poslovanja u prvoj polovini godine, koji su bili bolji nego što su tržišta očekivala.

Britanska telekomunikaciona kompanija Vodafone je takođe objavila rezultate poslovanja po kojima se vidi poboljšanje na njena dva vodeća tržišta – u Nemačkoj, i, naravno, Velikoj Britaniji.

Protekle sedmice je niz velikih američkih kompanija – od Epla, preko Amazona, do Ameriken Ekspresa – izvestio o kvartalnom profitu u aktuelnoj sezoni a koji se, za sada, ipak ocenjuje kao mešovit. Po podacima firme Standard & Poor’s (S&P) 500, koja je u sastavu berzanskog indeksa Standard & Poor’s (S&P) 500, u drugom kvartalu bi, shodno trenutnim očekivanjima, trebalo da zabeleže 2,2-procentni pad prinosa, što bi bio prvi kvartalni pad prinosa ovih kompanija još od trećeg kvartala 2012.

Ovakvo stanje je mahom posledica visokog kursa dolara, što je rezultiralo topljenjem profita američkih multinacionalnih kompanija s inostranih tržišta. U anketi Rojtersa, procena analitičara kazuje da su prinosi kompanija iz S&P 500 indeksa u proteklom kvartalu pali za gotovo četiri odsto u odnosu na isti prošlogodišnji period.

08

Oni koji se bave analizom tržišta i biznisa kažu da se prognoze evropskih profita, u poređenju sa Sjedinjenim Državama, čine boljim nego što su bile dugo vremena unazad, uglavnom usled niskog kursa evra, zbog čega jača konkurentnost EU usluga i proizvoda na svetskom tržištu. Uz to, privreda u evrozoni je počela da se oporavlja.

“Evropska ekonomija dobija na sve snažnijem zamahu. Pogledajte šta su predviđali investitori početkom ove godine, a to je bio ekonomski rast od jedan odsto, dok sada govore o 1,5%-tnom rastu, tako da je ekonomska snaga iznenadila sve one koji su ulagali ili hteli da ulažu u EU biznise. Moglo bi, međutim, doći do privremenih odstupanja u drugom kvartalu, usled krize u Grčkoj”, rekao je Ričard Džefri (Richard Jeffrey), direktor investicionog odeljenja u kompaniji Cazenove Capital.

Jačanje oporavka EU ekonomije, kao i slabost evra, koji je prema dolaru u proteklih 12 meseci oslabio za oko 18 odsto, ostaju među ključnim faktorima pozitivnih prognoza o korporativnim profitima u evrozoni, tvrde analitičari.

“Depresijacija evra glavna je pokretačka sila u osnovi naših prognoza ovog značajnog i nadasve neočekivanog rasta profita u prvih šest meseci 2015. godine. Naše prognoze govore o 25%-tnom rastu profitnih prinosa u EU bez Velike Britanije, što je dvostruko više od očekivanja, koja su se u poslednjih šest meseci kretala u rasponu od devet do 12 odsto”, rekao je Robert Parks, šef strateških finansija HSBC banke.

Čini se da ovakav stav dele i ostali analitičari, ukazujući pritom da su, iako su evropske deonice porasle ove godine, prognoze za iznenađenja po pitanju kompanijskih profita možda potcenjene, i to u priličnoj meri. “Investitorske prognoze po pitanju profita evropskih firmi su bile previše oprezne, pa ako bude iznenađenja biće ih kod profita, što bi značilo da će akcije evropskih berzi imati bolje performanse”, izjavio je Robert Parker, savetnik pri banci Credit Suisse.

Panevropski STOXX indeks 600 kompanija je od početka godine u plusu oko 14 odsto, u poređenju s dobitkom od gotovo pet odsto u slučaju berzanskog indeksa S&P 500, referentnog indikatora za američke akcije i deoničare.

06

Izgledi za ekonomiju i privredu unutar evrozone su se poboljšali zahvaljujući padu cena nafte, niskom kursu evra i merama Evropske centralne banke (ECB), iako je taj finansijsko-monetarni blok i dalje podložan potencijalnim tržišnim potresima, objavio je u ponedeljak Međunarodni monetarni fond (MMF).

U najnovijem izveštaju o poslovanju unutar EU regiona, MMF je procenio kako će evrozonska privreda naredne godine porasti za 1,7 odsto, nakon što će ove 2015. verovatno osnažiti za 1,5%.

MMF, međutim, upozorava kako je evro-region i dalje ‘ranjiv na moguće potrese’. Izuzev neizvesnosti koja je posledica ekonomskih potresa u Grčkoj, koja je s kreditorima upravo pre nekoliko sati započela pregovore o trećem paketu međunarodne finansijske pomoći, još je nekoliko faktora koji bi mogli da u narednih pet godina potisnu evropski ekonomski rast.

‘Ovo uključuje visoku stopu nezaposlenosti, posebno među mladima, veliku zaduženost firmi i porast nenaplativih kredita u bankarskom sistemu’, izjavio je Mahmud Pradam (Mahmood Pradham), zamenik direktora evropskog odeljenja MMF-a.

On je istakao i da bi pad poverenja, čiji bi uzrok bili potencijalno umanjenje procena daljeg privrednog rasta ili usled rasta geopolitičkih napetosti, mogao da evro-blok dovede do produžene stagnacije ekonomskog rasta na otprilike jedan odsto.
MMF procenjuje da bi se ovogodišnja inflacija mogla zadržati negde oko nule, dok bi iduće godine porasla na 1,1%.

MMF je još istakao i svoju podršku programu ECB-a za kupovinu državnih obveznica za 60 milijardi evra mesečno, ili ukupno više od 1.000 milijardi tokom godinu i po dana. Pradam misli da je ovaj program podstakao poverenje kao i poboljšao finansijske uslove, pa poručuje da bi trebalo da ostane na snazi do, kako je već planirano, septembra 2016. godine, a možda i duže, ukoliko za to bude potrebe.

09

Tako je u evrozoni – a kako je sa Britancima?

Barak Obama im je pre neki dan poručio da ‘Ukoliko izađete iz Evropske unije, postaćete beznačajan igrač na svetskoj sceni’. Zato Britanija mora da ostane u Evropskoj uniji – ukoliko želi nastavak svog uticaja na svetskoj poslovnoj sceni’, izjavio je američki predsednik u intervjuu za Bi-Bi-Si.

On je takođe rekao da britansko članstvo u EU ‘pruža veću veru u snagu transatlantskog saveza’. Obama je, govoreći o Evropskoj uniji, rekao da ova političko-ekonomska struktura svet čini sigurnijim i perspektivnijim, dodavši da je Britanija najbolji partner Sjedinjenim Državama upravo zbog svoje spremnosti da svoju moć i potencijale upotrebljava na način koji se pruža dalje od pukog kratkoročnog interesa, čineći na taj način ovaj svet daleko bezbednijim.

Rekavši kako je britanski premijer Dejvid Kameron ndasve uzoran partner Amerikancima, on je njegovoj vladi čestitao jer je uspela da potroši dva odsto bruto domaćeg proizvoda na odbranu, što je sasvim u skladu s prethodnim NATO preporukama.

…A sa Grcima…?

EU ekonomija zavisi i od njene relacije sa Grčkom. Nedavni transkript pokazuje kako je bivši grčki ministar finasija Janis Varufakis skovao “plan B” za munjevito bekstvo iz evrozone, rekavši da se ‘Cipras uplašio, pa sam dao ostavku’.

Yanis Varoufakis je medijima otkrio da je u svom ministarstvu sastavio tajni tim hakera koji su bili u stanju da upadnu u državni računarski sistem, prilikom osmišljavanja paralelnog monetarnog sistema u slučaju nužnog i hitnog prelaska s evra na drahmu.

U cilju očuvanja tajnosti ove operacije, Varufakis je napravio tim od samo pet osoba koje su nekoliko meseci pripremale Grčku da “pritiskom na dugme” promeni valutu u slučaju nužde. Ključnu rolu u operaciji imao je IT ekspert kojeg je Varufakis doveo sa Univerziteta Kolumbija. On je provalio u softverski sistem poreske uprave kako bi pokupio sve potrebne podatke o računima rezervi i poreskim brojevima svih poreskih obveznika u Grčkoj. Ovo je moralo da se obavi u potpunoj tajnosti jer su grčke finansije već tada bile pod kontrolom “trojke” – MMF-a, Evropske centralne banke i Evropske komisije, tako da Varufakisova “fantastična petorka” nije tražila dozvolu da bi pristupila podacima.

Ovo bi, naime, kod “trojke” izazvalo sumnju i na taj način prerano otkrilo da Grci pripremaju svoj “plan B”.

12

Bivši grčki ministar finansija je ovaj uzbudljivi zaplet otkrio tokom jednog skupa investitora u Londonu, a transkript je procureo do grčkih novina Katimerini nedelju dana nakon što je dao ostavku.

Prema tom planu, platni sistem bi se u početku obavljao putem ‘obveznica’, inspirisanih eksperimentom sprovedenim u Kaliforniji nakon sloma banke Lehman Brothers. Ovakav paralelni bankarski sistem omogućio bi grčkoj vladi da stvori likvidnost evra i zaobiđe “finansijsko davljenje” Evropske centralne banke.

“Premijer (Cipras) mi je, pre nego što smo u januaru dobili izbore i došli vlast, dao zeleno svetlo da smislim Plan B”, rekao je tom prilikom Varufakis. Ipak, kada je došao trenutak da se plan realizuje, Cipras je shvatio da se radi o vrlo teškom i rizičnom potezu. Varufakis je rekao da je to otvoreno saznao u izbornoj noći, kao i da je to bio razlog zbog kojeg je dao ostavku.

Prema njegovim rečima, nemački ministar finansija Šojble mu je rekao da će mu “Grexit obezbediti dovoljno moći da kasnije, nakon Grčke, nametne Francuskoj ono čemu se Pariz tako dugo opirao: da prebaci odlučivanje o budžetu iz Pariza u Brisel.”

Janis Varufakis je za britanski Telegraf rekao da su transkripti “uglavnom tačni”, kao i da je Šojble već doneo odluku o izbacivanju Grčke iz evrozone, pa da sada samo kupuje vreme. On je dodao i da je jedan deo medijskih izveštaja namerno izvučen iz konteksta – “samo kako bi me predstavili kao ministra-veleizdajnika koji je izvan kontrole”.

Goldman Saks pod istragom zbog lažiranja grčkog duga?

Goldman Saks će možda biti predmet istražnih organa i suda zbog navodnog učestvovanja u lažiranju grčkog duga, piše londonski The Independent.

02

Američka multinacionalna investiciona banka Goldman Saks (Goldman Sachs) suočena je s mogućom tužbom Grčke zbog složenih finansijskih “derivata” i “sumnjivih poslova” iz 2001. godine, koji su za posledicu imali nastajanje grčke krize i narastanje duga do astronomskih cifara, piše londonski The Independent.

Glavni savetodavac zemljama pogođenim dugovima ponudio je Atini pomoć u povraćaju barem dela ogromnih profita koje je, na “grčkom slučaju” stekla ta investicona banka.

Ovaj dnevni list je došao do saznanja da je bivši bankar Goldmana, koji je savetovao zadužene vlade o tome kako da se povrate od gubitaka iz komplikovanih transakcija s bankama, pisao je grčkoj vladi kako ima želju da im pruža savetodavne usluge u vezi sa prilikom da se domognu dela od više stotina miliona dolara, koje su ovoj banci platili kako bi osigurali svoje mesto u evrozoni.

Ovo se dogodilo u trenutku kad se Grčka opredelila za to da se u poslednjem trenutku dogovori sa svojim poveriocima, što bi trebalo da doprinese njenom ostanku u jedinstvenoj evropskoj valuti. Ovaj dogovor je zasnovan na novom predlogu ekonomskih reformi koje je predložila Atina, inače vrlo nalik ponudi poverenika koju je grčki narod pre samo nedelju dana odbacio na referendumu, a što je proizvelo stavove i tvrdnje da je premijer Cipras, zapravo, načinio apsolutni obrt kako bi izbegao katastrofalnu opciju zvanu “Grexit”.

Grčka je uspela u tome da se drži striktnih Pravila iz Mastrihta (Maastricht Treaty), kojih moraju da se pridržavaju članice evro-zone, prevashodno zbog toga što su složene finansijske operacije ili takozvani “derivati” koje je osmislio Goldman Saks sakrili razmere titanskog duga Grčke, kažu kritičari. Ova američka banka je, navodno, zaradila čak 500 miliona dolara od transakcija poznatijih pod nazivom “razmene” (swaps). Goldman poriče ovu sumu, premda i odbija da saopšti koliko je, u stvari, zaradila.

Nekadašnja studentkina na Oksfordu, Antigona “Addy” Ludiadis, ime je bankarke koja je osmislila čitavu šemu, i navodno je za ovaj dobro urađen posao te godine dobila dvanaest miliona dolara. Sada je Džejber Džordž Džabur (Jaber George Jabbour), koji se i pre bavio osmišljavanjem “razmene” za Goldman, grčkoj vladi u službenom pismu rekao da bi mogla “da ispravi istorijske greške u okvirima svog plana smanjenja grčkog duga”.

01

Džabur je bio veoma uspešan jer je postigao i da Portugal ponovo pregovara o kompleksnim ugovorima koje je, sasvim naivno, tokom finansjske krize sklopio s engleskim bankama. Zahvaljujući njegovim potezima je i pokrenuta parlamentarna istraga, kada su brojni visoki državni službenici i političari ostali bez posla.

Isto tako, zahvaljujući njegovim intervencijama, pokrenute su velike odštetne isplate od banaka a u korist portugalskih poreskih obveznika. Džabur, koji trenutno predvodi Ethos Capital Advisors, takođe je doprineo i u razotkrivanju nekih drugih slučajeva, među kojima su optužbe na račun banaka Sosijete Ženeral (Societe Generale) i Goldman Saks. Optužbe se tiču njihovih ugovora s Libijom o finansijskim transakcijama koje su libijske poreske obveznike koštale nekoliko milijardi dolara. Obe banke i dalje tvrde kako “nisu učinile ništa pogrešno”.

Na osnovu javno dostupnih podataka, on veruje kako je profit koji je Goldman načinio na ovim transakcijama bio “neshvatljivo velik”. Pažljivo proučavanje analiza i podataka koji se nalaze u dokumentima, kao i razmenjenih imejlova, mogli bi Grčkoj da pruže dobar temelj za traženje povraćaja imovine i odštetu, ukoliko se dogodilo da su štetni ugovori sklopljeni jedino sa ciljem sakrivanja grčkih dugova.

Članstvo Grčke u evro-zoni obezbedilo joj je lak pristup kreditima, izraženih u milijardama evra, koje ona potom nije bila u stanju da otplaćuje, što je doprinelo uvođenju ove zemlje u aktuelnu ekonomsku krizu. Poverenici su članstvo Grčke evro-zoni uzimali kao garanciju boniteta, mada je privreda ove zemlje bila, zapravo, daleko nezdravija nego što je iko i pomislio.

Predvođen gospođom Ludijadis, Goldman je grčki dug u jenima i dolarima zamenio u evro, koji je vrednovan po istorijskom kursu zbog koga je dug izgledao manji nego što je, zapravo, bio slučaj. Zahvaljujući ovoj “zameni”, nestalo je oko dva odsto grčkog duga s grčkog računa. Struktura i veličina ovog posla omogućili su američkoj banci da naplati daleko viši honorar nego što to inače čini kada su u pitanju transakcije “zamene”, a Goldman je uz sve to, uspeo da uveri Grke da transakciju ne proverava kod konkurencije, kako bi sigurno dobila najviše za svoj novac.

03

Ovakva vrsta “poslova” nije neuobičajena među manjim državama koje pokušavaju da uđu u ekskluzivni klub evrozone. Međutim, Eurostat je 2008. godine s takvom praksom prekinuo. Evropska Statistička agencija je navela kako navedene godine Grčka nije prijavila transakcije sa Goldman Saksom, kada je Grčkoj i drugim državama naloženo da još jednom podnesu svoje (nove, realne) finansijske izveštaje.

Dva službenika iz Uprave grčke agencije za upravljanje dugom su tada tvrdili kako njihovo odeljenje nije razumelo šta to, u stvari, kupuje, kao i da ne poseduju dovoljnu stručnost kako bi eventualno procenili troškove ili rizike.

Jedan od njih dvojice je Hristiforos Sardelis koji je za Blumberg izjavio da je Ludijadisova ponudila zamenu po, kako se to kaže, “primamljivom kursu” (takozvani “teaser rate”), ili na trogodišnji “poček”. Grčki zvaničnici su, međutim, tri meseca od potpisivanja ugovora shvatili kako je on daleko složeniji i zamršeniji nego što se u početku mislilo, a tu su situaciju dodatno iskomplikovali teroristički napadi od 11. septembra i njihov uticaj na globalne kamate. I dok je Goldman Saks načinio novi ugovor, Grčka je sve vreme gubila nestvarne sume novca.

Sol Hejdon Rouv (Saul Haydon Rowe), partner u kompaniji Turing Experts koja angažuje nekadašnje bankare i finansijske savetnike u sudskim postupcima proisteklim iz bankarskih poslova je za Gardijan izjavio:

“Grčka će biti prinuđena da potpuno demontira takve ugovore i prouči koji i kakvi su joj saveti davani, ujedno ispitujući i koliko je Goldman Saks očekivao da će tokom te transkacije zaraditi.”

“Grčka će, kako bi uopšte uspela da pokrene sudski postupak protiv američke banke, biti obavezna da dokazuje da su joj Goldmanovi savetnici rekli nešto za šta su znali da nije istina, ili nešto za šta ih nije bilo briga da li je istina ili ne.”

Iz Goldman Saksa poručuju da su sve transakcije sprovodili u skladu s pravilima agencije Eurostat. Oni, takođe, tvrde da su grčki dug denominovan u stranoj valuti uspeli da umanje za 2,37 milijardi evra, odnosno za 1,6 odsto u odnosu duga prema BDP-u, dodajući kako je ovo imalo “minimalni uticaj na ukupnu fiskalnu situaciju Grčke”.


Poruke koje ništa ne kazuju

Današnji sistem poruka više nema šta da nam kaže, piše John Gapper za Financial Times. Nakon dve decenije indiskrecije, digitalnih zavrzlama i bildovanja inboxa, slanje e-mailova počinje da lagano posustaje.

00

“Obriši” je naša standardna operacija, upozorava Snapchat, popularna aplikacija za slanje poruka i fotografija koju koristi gomila tinejdžera i milenijumovaca, u svojim uslovima korišćenja. Mladi ga preferiraju u odnosu na druge komplikovane, neefikasne i rizične servise za elektronsku komunikaciju, koja je u poslednje dve decenije pisma i faksove zamenila e-poštom. U tom smislu su vlada Velike Britanije i Silikonska dolina kao jedno telo i jedna duša.

Fajnenšel tajms je u junu otkrio čitaocima da se pošta Dauning Strit automatski briše na svaka tri meseca, što medijima koji traže uvid u prepisku posredstvom Zakona o dostupnosti javnih informacija komplikuje život. Ovakva politika je više od jednog hira premijera koji ga odvaja od ostatka građanstva, imajući u vidu da Dejvid Kameron traži od Snapchat i drugih sličnih servisa da svoje podatke čuvaju minimum godinu dana.

02Zakon o zaštiti podataka takođe poznat kao Povelja o njuškalima traži od kompanija da čuvaju podatke o elektronskoj korespondenciji, telefonskim pozivima i porukama pod nadzorom bezbednosnih službi. Gospodin Kameron ne želi da se teroristi ili loši momci tajno dogovaraju koristeći nerazorive šifre ili da im pođe za rukom da “spale pisma” pošto ih pročitaju.

Ali šta je sa nama ostalima? Nakon dve decenije emaila, mnoge institucije i zaposleni su već site tog oblika korespondencije. Njegove vrline – da je brz, besplatan i efikasan način da se komunicira sa drugima bez da odštampamo pismo, stavimo ga u koverat, liznemo marku i pošaljemo ga – sada se mnogo manje cene. Umesto toga, pred inbox-ima punim trivijalnih poruka, skloni smo da sagledavamo samo njegove poroke. Tiranija email-lova je neizbežna.

04

Povremeno ljudi proglase “bankrot” email-a, brišući na stotine poruka. Ema Stoun, glumica, izabrala je ovu “nuklearnu opciju” kada je posle hakovanja Sony Pictures njena e mail adresa objavljena na mrežama. “Udarila sam “obeleži sve’ i ‘izbriši zauvek,’ i hiljade mejlova… je zauvek nestalo. Užasno sam bila uplašena da bi neko mogao ući u moj e mail” “, rekla je ona Wall Street Journal-u.

Uglavnom, međutim, borimo se da se probijemo kroz njega, u nekoj formi digitalnog ping-ponga gde svako osvežavanje inbox-a vodi novoj iscrpljujućoj trci sa poštom.

JPMorgan Chase, američka banka, počela je da isključuje govornu poštu na poslovnim telefonima svojih zaposlenih, jer je gotovo niko više ne koristi. Umesto toga, oni su odmah dostupni putem e-maila na svojim mobilnim telefonima.

07Pre deset godina, ključna e-mail pretnja bio je komercijalni spam – Bil Gejts, osnivač Microsofta obećao je 2004. godine da će rešiti taj problem u roku od dve godine, ali je to ipak potrajalo malo duže. Sada se ono što je čisti “spam” filtrira zahvaljući servisima kao što je Guglov gmail, ali sam dotok e-mailova nije time smanjen. Teško je izdvojiti ono što je vredno i značajno iz masivne prepiske, gde se jedan imejl “nadjačava” sa drugim.

Uprkos svim svojim prednostima, e-mail ima tri velike mane. Jedna je njegova jednostavnost upotrebe. Potrebno je uložiti napor i košta da se pošalje pismo. Kada je Gardijan pobedio u svojoj desetogodišnjoj borbi da se dokopa pisama princa Čarlsa ministrima (koja su bila ljubazna i dobro informisana, uprkos tome što su bila poznata kao zabeleške crnog pauka) glavni anahronizam je bio njihov medij.

Jednostavno, previše je lako poslati e-mail: da se ispale kratke misli i odgovori, i da se onaj drugi uvuče u nastavak konverzacije. Još je strašnija opasnost koja vreba u izboru komande “odgovori svima” kojom zasipamo na stotine ljudi sa svojom prepiskom ili dozvoljavanje opciji automatskog odgovora da učini ono najgore što može. Zahvaljujući ovom drugom, jedan PR Banke Engleske obavestio je Gardijan o veoma osetljivom pitanju ispitivanja da li bi Velika Britanija trebalo da napusti Evropsku uniju.
06

Druga mana je njegova neformalnost. Laka konverzacija, šale i prepričavanje dogodovština nekad je bilo rezervisano za telefonske razgovore i sastanke. Pisma su bila formalna – mada ne uvek toliko formalna kao što je to slučaj sa odgovorom jednog ministra na pismo princa Čarlsa u kojem se kaže “imam čast gospodine, Vaše Visočanstvo, da ostanem vaš najponizniji i odani sluga”. Pisanje pisama bilo je najfinija birokratska umetnost.

E-mail je mnogo razuđeniji i slobodniji i većina ljudi koristi stil između razgovora i pisama. To dovodi do mnogih nevolja, uključujući jednog zaposlenog u banci uključenog u nameštanje libora koji je e-poštom otpisao brokeru: “Što se tiče posledica itd možemo razgovarati o tome tokom ručka”; i brokera koji je napisao: “Čekam da mi vrate moju kreditnu karticu posle jedne pijane noći na kuglanju“.

01E-pošta ima i treću manu: svoju stalnost. Te sramotne poruke su spašene i objavljene od strane regulatora koji su istraživali skandal sa liborom, i to je stalna opasnost za preduzeća, vlade i organizacije koje skladište ovu komunikaciju. U mnogim slučajevima, oni nemaju izbora. Banke su, na primer, primorane od strane njihovih regulatora da vode evidenciju trgovanja.

Političari redovno pokušavaju da zaobiđu ova pravila. Političari i savetnici izbegavaju e poštu kada je reč o osetljivom materijalu, umesto toga šaljući poruke. Hilari Klinton, bivši američki državni sekretar, koristila je svoj lični email server, dok je bila na ovoj funkciji, dok je poverenik za informacije Velike Britanije presudio 2012. godine da su e-mail poruke Michael Gove-a, sada ministra pravde, poslate sa njegovog privatnog e-maila, zvanična korespondencija.

Ali za većinu nas, glavni problem nije to što svaka glupost koju smo jednom napisali konstantno lebdi u oblaku. Naš problem je što je e mail, koji je jednom predstavljao fantastično sredstvo komunikacije, postao tako komplikovan. Nije nikakvo iznenađenje da “Slack” – jedna aplikacija koja spaja naše e-mailove, četovanje i drugi materijal, omogućavajući zaposlenima da lakše komuniciraju – ima sve veću upotrebu.

03Inovacija je jedan od načina da se reši ovaj problem. E-mail je, na kraju krajeva, jedan oblik tehnologije koji zastareva. On je došao pre pretraživača i world wide web-a, i potiče iz vremena digitalnih mreža iz 1970-tih godina. Četovanje (ćaskanje) tek treba da uđe na mnogobrojna radna mesta. Ali to će od nas tražiti da u velikoj meri promenimo naše radne navike.

Iako je ljudski instinkt da komunicira i dalje jak kao i uvek, e-mail je postao bolan način da se ova potreba ostvaruje. Što više vlade i preduzeća budu uvodile svoju tiraniju nadgledanja komunikacije – to će više ministri, zaposleni i građani – pokušavati da se pobune. Ako svaka pobuna propadne, možda ćemo morati ponovo da počnemo da razgovaramo jedni sa drugima.