Najbolje zemlje za biznis u 2015. godini

U potrazi ste za zemljom mogućnosti? Stari svet zove. Uprkos usporenoj ekonomiji, Evropa dominira vrhom Forbsove godišnje liste najboljih zemalja za kapitalizam – sa Skandinavijom koja se posebno izdvaja kao mesto za dobar biznis. Evropske zemlje zauzimaju dve trećine liste u prvih 25, sa Danskom koja zauzima dvostruku krunu: najbolje zemlje za biznis i na globalnoj listi zemalja dobrih za poslovanje.

Danska: u vrhu po mogućnostima za start-up firme. Infografika: Mecometer

Danska: u vrhu po mogućnostima za start-up firme. Infografika: MecoMeter

Slika nije tako svetla za Sjedinjene Države, koje su skliznule za četiri mesta nadole, na 22. poziciju. Ova zemlja nastavlja šestogodišnji pad započet 2009. godine, kada su SAD zauzimale drugo mesto u ukupnom plasmanu. SAD je finansijska prestonica sveta i njegova najveća ekonomija sa $17.4 triliona (Kina je druga, sa $10.4 triliona), ali slabo stoji kada su u pitanju slobode u vođenju monetarne politike, birokratija i preveliko administriranje. Više od 150 novih masivnih propisa je dodato od 2009. godine a cena njihovog sprovođenja je, prema procenama Heritidž Fondacije (Heritage Foundation) $70 milijardi dolara.

Za ovogodišnji pad SAD može se okriviti nekoliko faktora. Njen rejting je pao u odnosu na druge zemlje zahvaljujući pokazatelju Svetske banke o merama zaštite investitora koji je deo godišnje “Doing Business” liste ove međunarodne finansijske institucije. Za loše rezultate okrivite “obim učešća akcionara u upravljanju”. SAD su takođe dobile niži rang u poreskoj komponenti liste Svetske banke  a takođe su slabije ocenjene i za tehnološku spremnost od strane Svetskog ekonomskog foruma,  odnosno njihovog “Globalnog izveštaja o konkurentnosti”.

Danska: Mogućnosti za građevinski sektor i preduzimače. Infografika: Ellen Macarthur Foundation

Danska: Mogućnosti za građevinski sektor i preduzimače. Infografika: Ellen Macarthur Foundation

Danska je na prvom mestu u šest od 10 godišnjih izdanja zemalja najboljih za biznis koju izdaje Forbs.  Ova zemlja našla se na vestima u SAD zahvaljujući predsedničkom kandidatu Demokrata Berniju Sandersu (Bernie Sanders), koji ovu naciju sa 5,6 miliona žitelja smatra socijalističkom utopijom vrednom poštovanja. Danska ima jedno od najviših poreskih opterećenja u svetu u zamenu za koje nudi svoj širok dijapazon socijalnih usluga, ali je po svim parametrima veoma tržišno orijentisana ekonomija.

Danska je rangirana u prvih 20 zemalja u svim – osim jednog – od 11 indikatora koju su novinari magazina The Forbes koristili kako bi izabrali najbolje zemlje za biznis (ona se nalazi na 28. mestu po oceni birokratije). Danska se izuzetno dobro rangira kada je reč o ličnim i monetarnim slobodama i niskom nivou korupcije. Regulatorni okvir je jedan od “najtransparetnijih i najefikasnijih” na svetu, navodi Heritidž Fondacija.

Sa 341 milijardom dolara vrednom ekonomijom, Danska privreda je u poslednje vreme prilično bezvoljna i njen BDP je prošle godine porastao za jedva 1,1%, a verovatno neće biti bolji ni u 2015. godini, kad se na kraju godine svedu računi. Pad prihoda od izvoza je glavni krivac za to, ali, u suštini, Danska je mesto koje je odlična baza za nastavak snažnih ekonomskih aktivnosti. Danska berza je oduševljena i poletna privrednim i poslovnim izgledima ove zemlje. Berzanski indeks je u proteklih 12 meseci porastao za 34% .

Danska: Pravne procedure i uslovi poslovanja

Danska: Poslovno okuženje vs. pravne procedure. Infografika: MecoMeter

Da bi sastavio list najboljih zemalja za poslovanje u 2015. godini, The Forbes je rangirao 144 zemlje po 11 različitih faktora: imovinska prava, inovacije, porezi, tehnologije, korupcija, slobode (lične, trgovinske i monetarne), birokratija, zaštita investitora i performanse berze. Svaka kategorija je jednako ponderisana*. Do podataka o ovim pokazateljima Forbs je došao iz objavljenih izveštaja sledećih organizacija: Freedom House, Heritage Foundation, Property Rights Alliance, Transparency International, World Bank Group i World Economic Forum (kliknite ovde za više detalja o metodologiji).

Novi Zeland se pomerio za jedno mesto, na poziciju broj 2 (bio je na prvom mestu u 2012. godini). Sa $ 201 milijardi dolara ovo je najmanja ekonomija na listi  naših 10 najboljih ali je ostvarila veoma dobre rezultate i u 2014. godini zabeležila rast od 3,3%  Ova zemlja nudi transparentnu i stabilnu poslovnu klimu koja podstiče preduzetništvo. Njegova privreda je usko vezana za Australiju. Novi Zeland dobija visoke ocene u oblasti imovinskih prava, monetarnih sloboda, zaštite investitora i niske korupcije.

U prvih pet su još Norveška, Irska i Švedska.

Dok je SAD pala u našoj listi, naredne četiri najveće svetske ekonomije su sve listom poboljšale svoju ukupnu poziciju. Britanija i Japan su se popeli za po tri mesta na mesto broj 10 i broj 23, respektivno. Nemačka je skočila za dva mesta na poziciju broj 18. Kina je otišla na gore za tri mesta sa 97 mesta na 94. Relativno nisko mesto ove siromašne komunističke zemlje može se pripisati pre svega niskim rezultatima u vezi sa ličnim i monetarnim slobodama, kao i u vezi sa zaštitom investitora i birokratijom.

03 business-environment-taxes

Danska: Poslovno okruženje i takse. Infografika: MecoMeter

Na samom dnu liste ima mnogo zemalja u razvoju čiji je rast ograničen visokim stepenom korupcije i manjkom sloboda. Čad je zamenio Gvineju na poslednjem mestu, koja je tu poziciju držala u poslednje tri godine. Čad je bio na poslednjem mestu po pet od ukupno 11 naših kriterijuma. Ova kontinentalna zemlja u centralnoj Africi oslanja se na naftu koja učestvuje u izvozu sa oko jednom polovinom ukupne vrednosti izvoza. Pad cene energenata dodatno otežava poziciju Čada, koji se suočava ekstremnim nivoima siromaštva. Među ostalih pet na dnu liste su Gvineja, Libija, Haiti i Mijanmar (kliknite ovde za više o najgorim zemljama za biznis).


(* Ponderisanjem se određuje značaj pojedinih elemenata uzorka na kretanje skupa kao celine. Najčešće se za pondere uzima broj koji odražava učešće kapitalizacije date akcije u kapitalizaciji skupa, odnosno tržišnog segmenta koji se želi aproksimirati)


Kurt Badenhausen (The Forbes)

Rast američke referentne kamatne stope: globalni značaj

Polećemo! Po prvi put u poslednjih deset godina američke Federalne rezerve podižu kamatne stope. O značaju ove odluke po globalnu ekonomiju piše novinar biznis rubrike Bi-Bi-Si-ja, Ben Morris.

janet yellen

Predsednica američkih Federalnih Rezervi, Janet Yellen. Foto: The Telegraph, UK

Kao što je i bilo očekivano, stope su povećane sa 0,25% na nivo od 0,25% do 0,5%.

Skoro čitavu jednu deceniju novac je bio jeftin – neki tvrde i previše jeftin. Međutim, jučerašnji rast američkih referentnih kamatnih stopa mogao bi biti početak jedne nove ere, u kojoj će se troškovi zaduživanja podizati – što će, verovatno, trajati godinama.

Pa, da li bi trebalo da otkažemo božićno slavlje, kupimo konzerve i sakrijemo se u podrum, ili jednostavno slegnemo ramenima i vratimo se našoj dobroj, staroj onlajn kupovini?

Hajde da pogledamo šta i ko bi mogao biti pogođen ovim očekivanim povećanjem kamatnih stopa:

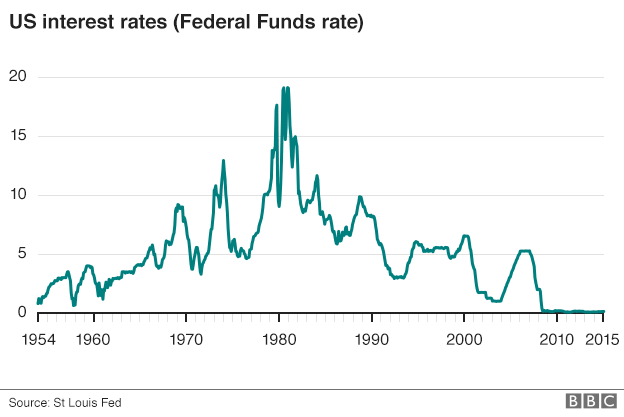
Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Američke kamatne stope

Kakva je njihova važnost za američku ekonomiju?

Rast kamatnih stopa  može se posmatrati i kao svojevrsno “izglasavanje poverenja” u Fed od strane američke privrede i ekonomije.

Nezaposlenost u SAD je pala na 5% – ovo je najniži nivo u proteklih sedam i po godina, a godišnja stopa rasta je snažnih 2,1%.

Međutim, uprkos ovim zdravim indikatorima, kamatne stope su na upozoravajućem nivou. Od septembra 2007. do decembra 2008. godine, reperne stope američkog Fed pale su sa 5,25% na nivo između nule i 0,25%, u nastojanju da se izbegne recesija.

Ekonomisti tvrde da je krajnje vreme da kamatne stope “promole glavu” na malo viši nivo, kako bi se sprečilo prekomerno zaduživanje potrošača, kao i pojava mogućih finansijskih mehurova na tržištu nekretnina i drugih vrsta imovine.

Postoji zabrinutost zbog kompanija koje su previše pozajmljivale. Rast kamatnih stopa mogao bi da njihove dugove učini skupljima ili čak neizvodljivim za refinansiranje njihovih dugova.

Ovo se posebno odnosi na pojedine kompanije koje se bave frekingom (dobijanjem nafte iz uljanih škriljaca), naftom i gasom, jer mnogi investitori sumnjičavo preispituju njihove izglede. Ne samo što takve firme imaju tendenciju da se zadužuju za prilično velike svote, već su takođe izložene i padu cena nafte. Rast kamatnih stopa na jednoj strani bi mogao biti praćen padom prinosa takvih firmi.

Americki potrošači na raskrsnici kod Tifanija - Njujork. Foto: BBC

Njujorčani u uzavreloj božičnoj kupovini na raskrsnici kod Tifanija. Foto: Getty, BBC

Zašto je rast kamatnih stopa važan za američke potrošače

Efekat prvog povećanja kamatnih stopa na američke potrošače će verovatno biti prigušen i amortizovan. Postoji nekoliko razloga za to.

Rast referentnih stope za 0.25% je prilično skroman, i u kratkom roku troškovi zaduživanja neće mnogo porasti.

Takođe, američka domaćinstva su manje zadužena nego pre finansijske krize. Prema njujorškoj filijali Feda, ukupni dug domaćinstava ostaje na 5% ispod svog rekordnog nivoa, dostignutog 2008. godine.

Američki kućevlasnici manje su osetljivi na poteze vezane za Fedove kamatne stope, s obzirom da su hipotekarne stope obično fiksne na period od preko 30 godina.

Ovaj neuobičajeni, produženi period niskih kamatnih stopa je, i pored svega, izazvao rast cena kuća, rekordnu prodaju automobila kao i sve veću zaduženost po kreditnim karticama.

Rast kamatnih stopa trebalo bi, stoga, da “ohladi” uslove na ovim sada uzavrelim tržištima.

Zašto je rast američkih kamatnih stopa važan za tržišta u razvoju

Postoji veći broj krugova unutar globalne ekonomije koji su povezani s onim što se dešava u zgradi Federalnih rezervi u Vašingtonu, pre svega sa zemljama čije su privrede u brzom usponu, poput Kine i Brazila.

Predstojeća era rasta američkih kamatnih stopa verovatno će ojačati dolar. To bi moglo biti bolno po kompanije i zemlje koje su se zadužile u dolarima. Ako je gro onoga što dobijaju kao svoju zaradu u lokalnoj valuti, onda će takvim kompanijama i državama servisiranje dugova u dolarima postati skuplje sa rastom tj. jačanjem dolara.

Raste američkih kamatnih stopa utiče na to kako investitori vide rizik: Ukoliko mogu da zarade na atraktivnijim prinosima na investicije u SAD-u, tada bi oni mogli da izbegavaju ulaganja u zabačenije regione sveta i rizičnije države.

Dakle, kompanijama i vladama u brzorastućim ekonomijama moglo bi u budućnosti postati teže da privuku nove investicije, ili da, recimo, refinansiraju već postojeće dugove.

Konačno, više kamatne stope takođe dolaze u loše vreme za mnoge privrede u razvoju, posebno one koje se oslanjaju na izvoz svoje robe. Cene nafte, metala i poljoprivrednih proizvoda drastično su pale.

Samim tim, kompanije, privredni subjekti kao  i vlade mogli bi se suočiti s većim troškovima pozajmljivanja, i to u trenutku kada opadaju prinosi od rudarstva i poljoprivrede.

Zbog čega je rast američkih kamatnih stopa važan za valutna tržišta

Tržišta valutama su izuzetno osetljiva na poteze koji se odnose na promenu kamatnih stopa. Američki dolar je već u porastu, a u očekivanju viših referentnih stopa.

Gledano u odnosu na korpu drugih valuta, dolar je porastao skoro 4% od oktobra, kada je predsednica Federalnih rezervi Dženet Jelen (Janet Yellen) ukazala da bi u decembru referentna stopa mogla porasti.

Ekonomisti nisu sigurni koliko još će još dolar ojačati, a što umnogome zavisi od toga kakve će korake Fed preduzeti u narednim mesecima.

Efekti jačeg dolara se već mogu videti u izveštajima o zaradama američkih kompanija. Mnogi su za svoje slabije profite okrivili sveže osnaženi dolar, što umanjuje vrednost salda prodaje napravljene u inostranstvu. Ovo, takođe, utiče da njihov izvoz bude manje konkurentan na međunarodnim tržištima.

Britanke u zastavama - kabanicama.Foto: Getty, BBC

Britanke u zastavama – kabanicama.Foto: Getty, BBC

Zašto je ona važna za Veliku Britaniju?

Banka Engleske poriče da njene odluke o kamatnim stopama prate one koje uspostavljaju američke Federalne rezerve.

Međutim, ekonomisti kažu da će sada, kada je Fed povisio svoje referentne stope, guverneru banke Engleske Marku Karniju  biti lakše da takođe podigne referentnu kamatnu stopu.

Britanska ekonomija je verovatno u još boljem stanju od američke, a mnogi ekonomisti govore kako se sa povećanjem kamatnih stopa već uveliko zakasnilo.

Ukoliko Banka Engleske prati Fed, i funta bi takođe porasla, posebno u odnosu na evro. To bi bilo bolno za mnoge britanske izvoznike, jer je Evropska unija najveće tržište za britanske robe.

Jedna od najinspirativnijih kompanija u Silicijumskoj dolini je možda prevara

04Elizabet Holms, CEO kompanije Teranos

Za Silicijumsku dolinu, priča o  start-up firmi Teranos (Theranos) je previše dobra da bi bila neistinita. U Palo Altu, punom start-upova koji otvaraju nove mogućnosti za bogate ljude da investiraju svoj novac, ova kompanija nudi nešto drugačije – njen cilj je ništa manje od revolucije u preventivnoj medicini: Theranosova potpuno nova medicinska tehnologija će drastično smanjiti cenu koju Amerikanci plaćaju za testove krvi, a takođe će ih poštedeti neugodnosti uzimanja krvi uz pomoć uboda iglom. Sa kompanijskim jeftinim patentiranim rešenjem, moguće je uzimati krv iz prsta. Sa ovim testovima koji će uskoro biti dostupni u svakoj apoteci u Sjedinjenim Državama, milioni Amerikanaca će dobiti pristup informaciji koja možda može spasti njihovo zdravlje – sve zahvaljujući veoma fotogeničnoj, bivšoj nesvršenoj studentkinji Stenforda (Stanford) koja je stvorila kompaniju u svojoj studentskoj sobi, i to sa 19 godina, neumorno noseći istu crnu rolku kakvu je obožavao Stiv Džobs, a koja je u ovom trenutku najmlađa milijarderka na svetu.

07Njena priča je inspirisala na hiljade tekstova u kojima se sa oduševljenjem govori o Theranosovoj 31-godišnjoj direktorki, Elizabeth Holmes, uključujući tekst Kena Aulete (Ken Auletta) u Njujorkeru (New Yorker) u decembru, a zatim i u Njujork Tajms Stajl Magazinu (The New York Times Style Magazine) gde je ona stavljena na vrh liste “Pet hi-tech vizionara preduzetnika koji menjaju svet.” “Teško je preceniti potencijalnu korist od onoga što je Elizabet stvorila svojom tehnološkom kompanijom Theranos”, navodi se u članku.

Pa ipak, brutalni prikaz u Volstrit Džornalu (Wall Street Journal) sugeriše kako je, zapravo, bilo prilično lako preceniti tu korist – tako lako, da je skoro svaka velika medijska kuća već to uradila.

Istraživački novinar Džon Karejru (John Carreyrou) prikazuje Theranos kao preduzeće oko kojeg su uzbuđenje – i berzansko vrednovanje na devet milijardi dolara – nadmašili domete medicinske tehnologije na kojoj su zasnovani. U svom članku za WSJ, Carreirou govori sa nekoliko bivših radnika Theranos koji tvrde da od 200 tipova dijagnostičkih testova kompanija nudi samo petnaest koje, zapravo, obrađuje uređaj “Edison” koji je patentirala kompanija.

08Ogromna većina testova se poverava mašinama koje su razvile klasične laboratorije. Dalje, zaposleni tvrde da postoji dobar razlog što se uređaj tako malo koristi: Njegovi rezultati su veoma neprecizni. Jedan bivši radnik je za WSJ rekao da mašina rutinski prikazuje nivoe kalijuma koji su izuzetno visoki i koji su “uistinu toliko visoki da bi pacijenti trebalo da budu mrtvi da bi takvi rezultati bili tačni”.

Edison je Teranosova inovacija – to je uređaj za testiranje krvi koji je tako fino podešen da može da pruži precizne dijagnostičke testove koristeći vrlo malu količinu krvi – koliko se može dobiti iz prsta. Ukoliko je Edison, u stvari, “ćorak”, onda je Theranos zapravo veoma mala kompanija za testiranje krvi sa genijalnim brendiranjem i sa veoma konkuretnom cenom i brzim rezultatima – od kojih oba mogu biti ostvarena na račun tačnosti.

Najsnažnija optužba u Džornalovom tekstu je da Theranos pokušava da prikrije Edisonove loše rezultate, manipulišući testovima sigurnosti koje propisuje država, i to na način kojim se krše mnoge zakonske odredbe.

Sve laboratorije za testiranje krvi moraju da dokažu tačnost svojih rezultata državnim Centrima za Medicare i Medicaid (državnom zdravstvenom osiguranju). Ovo se radi kroz proces koji se zove ispitivanje tj. testiranje tačnosti, u kojoj akreditovane organizacije šalju uzorke u laboratoriju, koja ih zatim testira i izveštava o svojim nalazima. Ukoliko laboratorijski rezultat odgovara proseku drugih laboratorija, onda Ujka Sem daje toj kompaniji dozvolu za rad.

Interni e-mailovi koje je Džornal dobio na uvid pokazuju da je Theranos podelio neke od svojih uzoraka za ovo zvanično testiranje tačnosti u dve grupe, jednu sa rezultatima Edisona i drugu sa rezultatima dobijenim na instrumentima drugih kompanija.

Edison je izmerio značajno drugačije rezultate od ovih drugih aparata prilikom testiranja za vitamin D, dva hormona štitne žlezde, kao i rak prostate. Nekoliko zaposlenih je izrazilo zabrinutost u vezi sa neslaganjem, ali su njihove primedbe odbačene od strane menadžmenta.

10

Bivši radnici rekli su Džornalu da im je rečeno da prestanu da koriste Edison mašine za bilo koji od zvaničnih testiranja tačnosti uzoraka i da prijavljuju samo rezultate koji su dobijeni sa instrumenata drugih laboratorija. Zaposleni kažu da su učinili kako im je rečeno, uprkos zabrinutosti da krše savezne propise, koji propisuju da laboratorije uzimaju “uzorke za testove tačnosti… na isti način kao što testiraju uzorke pacijenata”, i “koristeći rutinske laboratorijske metode”.

Kada nisu u fazi testiranja, Theranos bi rutinski koristio Edison mašine za testiranje uzoraka krvi pacijenata za vitamin D, dva hormona štitaste žlezde, i raka prostate, kažu bivši radnici.

U odgovoru na članak, Theranos je izdao saopštenje tvrdeći da “nezadovoljni bivši zaposleni”, koje je citirao list “nikada nisu bili u poziciji da razumeju Teranosovu tehnologiju, kao i da ne znaju ništa o procesima koje kompanija sada koristi.”

Nakon što je Džornalov tekst objavljen, mnogi ljudi su požurili da kažu da je ovo brutalna priča “i odlična, a i razarajuća.” Bez obzira na to šta Holmsova misli o ovom članku, jasno je da će Theranos biti primoran da se suoči sa mnogo novih pitanja kojih nije bilo u vreme salvi pohvala.

Theranosova misija obezbeđivanja univerzalnog pristupa jeftinim testovima krvi bez korišćenja igle je vredna pažnje. I nema razloga sumnjati u iskrenost namera Holmsove, koje su vezane za njenu kompaniju. Međutim, istraživački tekst Džornala pokazuje da je možda bilo veoma dobrih razloga za sumnju investitora u njene sposobnosti za realizacijom te namere, pa je već i sama ta činjenica dovoljna da se Holmsova nađe na optuženikoj klupi. Neke berzanske evaluacije su previše visoke da bi bile istinite.

Posle teksta u Volstrit Džornalu, kompaniju su posetili inspektori Agencije za hranu i lekove (Food and Drug Administration, FDA), kako bi utvrdili ima li prekršaja u davanju uzoraka za federalni test. Holmsova je u sredu 21. oktobra izjavila da je njena laboratorija trenutno u fazi pauziranja, jer je zatražila da njena sopstvena tehnologija bude odobrena od strane FDA.

“Moramo da se krećemo napred kao kompanija, od laboratorijskih okvira i njihovih sistema kvaliteta, ka FDA okvirima i sistemima kvaliteta”, rekla je Holms, govoreći na WSJD Live globalna tehnološkoj konferenciji u Laguna Beach, u Kaliforniji ove nedelje, prenosi WSJ.

Ona je na konferenciji potvrdila da kompanija do nudi samo jedan test pomoću nekoliko kapi krvi (za jednu vrstu herpesa) dok obavlja drugih 240 krvnih testova uz pomoć većih uzoraka, koji se dobijaju zahvaljujući klasičnom vađenju krvi uz pomoć igle.

Ona je rekla da je njena kompanija prijavila još 200 testova FDA na odobravanje. Holmes je na konferenciji nazvala pisanje WSJ tabloidnim, rekavši da će izdati zvanični kominike u 16 tačaka u kojem osporava navode WSJ, prenosi Njujork tajms.

WSJ je u četvrtak 22. oktobra napisao da ostaje pri svojim tvrdnjama.

Mediji konstatuju da je pred Elizabetom Holms sada velika borba kako bi opravdala velika očekivanja stvorena od rada ove kompanije i njenog izuma i tvrde da ona izuzev osporavanja činjenica objavljenih u WSJ (za koje Elizabeth Holmes tvrdi da se baziraju na radu nekih zaposlenih koji su nakratko radili u kompaniji 2005. godine i na dubioznom korišćenju izjave jednog bivšeg zaposlenog svojoj supruzi, koji se navodno ubio usled snažnog osećanja krivice zbog kršenja propisa u Theranos), nije dala opipljivije dokaze o promeni metoda u svojoj kompaniji.

WSJ je napisao da Elizabet Holms ne zna o kojim se bivšim zaposlenima radi, kao i da je WSJ sa advokatima proverio podobnost njihovih svedočenja, prenosi WIRED

15

MMF upozorava na novu finansijsku krizu ako kamatne stope porastu

Rast kamatnih stopa na globalnom nivou mogao bi izazvati novu kreditnu krizu na tržištima u razvoju, jer bi preduzeća koja su se zaduživala jašući na talasu jeftinog novca mogla biti dovedena pred svršen čin, upozorio je Međunarodni monetarni fond a prenosi londonski Gardijan.

3500Izgradnja Novog Prioka, lučkog terminala u Džakarti. Foto: Beaviharta & Reuters)

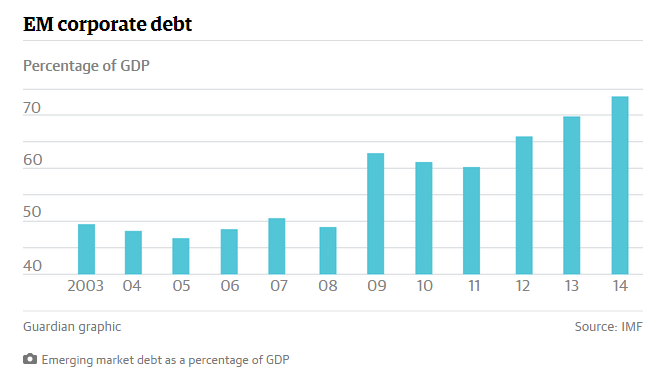
Dugovi nefinansijskih preduzeća u zemljama u razvoju su se učetvorostručili sa $ 4triliona (£ 2.6tn) u 2004. na preko $ 18tn u 2014. godini, prema polugodišnjem Izveštaju o globalnoj finansijskoj stabilnosti MMF-a.

Ovo neumereno zaduživanje je dovelo do toga da je učešće duga preduzeća u ukupnom privrednom autputu poraslo sa manje od polovine na skoro 75%.IMF.jpegU tome su prednjačile kineske firme, ali i preduzeća u drugim zemljama, uključujući Tursku, Čile i Brazil, koji su takođe povećali svoje dugove – i mogli bi se pokazati kao ranjivi ukoliko kamatne stope počnu da rastu.

S obzirom na očekivanje da američke Federalne rezerve donesu odluku o podizanju kamatne stope u narednim mesecima, MMF upozorava da vlade zemalja u razvoju treba da se spreme za povećanje korporativnih neuspeha, jer će se mnoge firme naći u problemu ako budu trebale da se izbore sa većim troškovima zaduživanja.

To bi moglo da stvori uznemirenost među lokalnim bankama koje su kupile veći deo ovog novog duga, što bi ih moglo navesti da kao meru predostrožnosti obuzdaju odobravanje novih kredita – što je korak ka “začaranom krugu”, koji uveliko podseća na kreditnu krizu 2008-09.

“Šokovi u korporativnom sektoru brzo bi se mogli preliti na finansijski sektor i stvoriti začarani krug jer bi banke smanjile kreditiranje. Smanjena ponuda kredita bi onda umanjila agregatnu tražnju i vrednost kolaterala, smanjujući pristup finansijama i time ekonomsku aktivnost, i zauzvrat, dovela do povećanja gubitaka u finansijskom sektoru”, upozorio je MMF.

Ekonomisti ove finansijske institucije smatraju da je nagli porast zaduživanja u velikoj meri bio podstaknut od strane međunarodnih faktora, uključujući tu istorijski niske kamatne stope i kvantitativno popuštanje od strane centralnih banaka u SAD, Japanu i Evropi, koje su kroz ovu meru pokušale da nađu izlaz iz hipotekarne krize.

“Monetarna politika je bila izuzetno akomodativna u svim velikim razvijenim ekonomijama. Firme na tržištima u razvoju dobile su veće podsticaje i mogućnosti da povećaju svoju zaduženost kao rezultat neobično povoljnih globalnih finansijskih kretanja”, kaže MMF.

Ova institucija takođe upozorava da je zaduživanje izgleda najbrže poraslo u sektorima koji bi bili najugroženiji u slučaju ekonomske krize, uključujući tu sektor građevinarstva, i naftu i gas; takođe MMF upozorava da su se neki od najvećih dužnika zadužili u stranoj valuti, što bi značilo da su dvostruko izloženi riziku ako se vreme rasta kamata poklopi sa amortizacijom.

“Tržišta u razvoju moraju da se pripreme za negativne posledice po unutrašnju stabilnost u trenutku kada počne globalno zatezanje monetarne politike “, kaže MMF.

MMF je objavio ovo svoje upozorenje uoči godišnjeg sastanka svetskih ministara finansija i centralnih bankara idućeg meseca u Limi u Peruu.

U MMF-ovoj analizi se posebno naglašava mogući procep u kojem će se naći FED ako odluči da pooštri monetarnu politiku i time izazove haos u ekonomijama u razvoju.Dženet Jelen, koja je na čelu američkog Feda, jasno je stavila do znanja da je njena nedavna odluka da odloži dugo planirano povećanje referentne kamatne stope uslovljena previranjima na tržištima u razvoju, posebno u Kini. MMF je pozvao Fed da odloži politiku povećanja referentne kamatne stope, zbog potencijalnog uticaja na druge privrede.

Endi Haldejn, glavni ekonomista centralne banke Engleske, nedavno je upozorio da bi se svet mogao suočiti sa najnovijim korakom u “trilogiji” finansijske krize koja je počela na hipotekarnom tržištu u SAD, izbivši ponovo u evrozoni, a sada se prebacuje na tržišta u razvoju.

U posebnom poglavlju Izveštaja o globalnoj stabilnosti, takođe objavljenim u utorak (22. sept), MMF je pozvao regulatore da preduzmu mere za smanjenje rizika da likvidnost na finansijskim tržištima presahne, čime bi se stvorile velike oscilacije u cenama.

“Pošto je likvidnost na tržištu sklona naglim padovima, kreatori politika treba da usvoje strategije koje mogu da obezbede da se nose sa takvim promenama u likvidnosti tržišta”, kaže se u ovom poglavlju.

Neki investitori upozoravaju da su promene propisa, kao i promene u strukturi tržišta nastale od globalne kreditne krize na ovamo, povećavši rizik od toga da tržišta u budućnosti budu izložena još većim opasnostima.

“U poslednjih nekoliko godina, faktori kao što su rast apetita investitora za rizičnim ulaganjima i niske kamatne stope, maskirale su rastuće bazične slabe tačke likvidnosti na tržištu”, rekao je Gaston Gelos (Gaston Gelos), šef odeljenja MMF za analizu globalne finansijske stabilnosti.

On je pozvao regulatore da nastave sa reformama koje bi dovele do povećanja likvidnosti, kao što je osiguravanje jednakog pristupa elektronskim platformama za trgovanje – ali je upozorio da “centralne banke i finansijski supervizori treba da budu pripremljeni za epizode ugrožavanja likvidnosti.”


Heather Stewart, www.theguardian.com


Zašto su bogati toliko bogatiji

Inequality

Prikaz knjiga: Joseph Stiglitz, Veliki jaz: Nejednaka društva i šta da se radi /The great divide: Unequal societies and what we can do about them/; Joseph Stiglitz, Nova pravila američke ekonomije: Program za rast i zajednički prosperitet /Rewriting the rules of the American economy: An agenda for growth and shared prosperity/; Joseph Stiglitz i Bruce Greenwald, Ka društvu znanja: Novi pristup rastu, razvoju i društvenom progresu /Creating a learning society: A new approach to growth, development, and social progress/.

Osnovna istina o današnjem američkom ekonomskom rastu je to da rad obavljaju mnogi a da stvarna nadoknada uglavnom ide nekolicini. Žalosna statistika je poznata: jedan odsto zaposlenih donosi kući više od 20 odsto prihoda, a njihov udeo se više nego udvostručio tokom prethodnih trideset pet godina. Dobit onih 0,1 odsto na vrhu još je veća. U tom istom periodu, prosečne plate i prihodi američkog domaćinstva malo su se povećali, a u nekim demografskim grupama (npr. muškarci sa srednjom školom) čak i smanjili.

Nejednakost prihoda postala je tako veliki problem da su čak i političari iz redova republikanaca počeli da osuđuju njene posledice. Nije neobično što demokrati poput Baracka Obame nazivaju bavljenje nejednakošću „presudnim izazovom našeg vremena“. Ali činjenica da je Jeb Bush u svom prvom govoru o političkim smernicama u 2015. godini pomenuo frustraciju koju osećaju Amerikanci zato što se „samo mali deo stanovništva penje ekonomskim liftom“ pokazuje da je nejednakost postala suviše očigledna i suviše štetna da bi se mogla ignorisati.

Nešto slično se dogodilo i u ekonomiji. Istorijski gledano, akademski ekonomisti, barem u dominantnoj neoklasičnoj tradiciji, nisu mnogo brinuli zbog nejednakosti. Ekonomija se bavila proizvodnjom i alokacijom, kao i efikasnim korišćenjem oskudnih izvora. Ekonomiju je zanimalo povećavanje kolača, a ne način na koji će on biti podeljen. Mnogim ekonomistima rasprava o jednakosti izgledala je opasna zato što podrazumeva nužno „nagađanje“ između efikasnosti i jednakosti: mešanje u način na koji tržište deli kolač na kraju će smanjiti kolač. Često se citiraju reči Roberta Lucasa, ekonomiste na Univerzitetu Čikaga: „Među sklonostima koje su štetne za zdravu ekonomiju najzavodljivija… i najotrovnija je fokusiranje na pitanje distribucije.“

03

Danas se krajolik ekonomske debate promenio. Nejednakost je u središtu najpopularnije ekonomske knjige u novije vreme, Kapitala ekonomiste Thomasa Pikettyija. Rad Pikettyija i njegovog kolege Emmanuela Saeza uspešno je dokumentovao porast dohodovne nejednakosti, ne samo u SAD-u već širom sveta. Najveće ekonomske institucije kao što su MMF ili OECD objavljivale su studije u kojima se tvrdi da nejednakost ne pogoduje ekonomskom rastu već mu, naprotiv, škodi. Danas se u ekonomskim časopisima lako mogu naći rasprave o toj temi.

Idealan trenutak za ekonomistu sa Univerziteta Kolumbije Josepha Stiglitza. U godinama od početka finansijske krize Stiglitz je bio među najglasnijim i najuticajnijim intelektualcima u javnosti koji su ukazivali na cenu nejednakosti i na to šta i kako se može učiniti koristeći vladinu politiku. U svojoj knjizi iz 2012. godine Cena nejednakosti i nizu članaka i kolumni za Project Syndicate, Vanity Fair i The New York Times, koji nisu objavljeni u Velikom jazu, Stiglitz pokazuje da porast nejednakosti u Sjedinjenim Državama nije prirodni rezultat već je suštinski oblikovan „našim pravilima i našom politikom“, s katastrofalnim posledicama po društvo i ekonomiju u celini. U nedavnom izveštaju za Rooseveltov institut, pod naslovom Ponovno pisanje pravila, Stiglitz je naveo detaljan spisak reformi koje bi, po njegovom mišljenju, omogućile stvaranje „ekonomije koja radi za svakog“.

Stiglitzovo istupanje u ulozi istaknutog kritičara postojećeg ekonomskog poretka nije bilo neobično. Tema njegove doktorske teze bila je nejednakost. A tokom cele svoje akademske karijere nastojao je da pokaže da se ne može računati s tim da će tržišta uvek proizvesti idealan rezultat. U nizu izvanredno važnih radova, za koje će na kraju dobiti Nobelovu nagradu, Stiglitz je pokazao kako su nepotpune i asimetrične informacije redovno vodile tržišta do rezultata koji nisu predstavljali najveće moguće blagostanje. Tvrdio je da to znači, bar u teoriji, da dobro usmerene intervencije vlade mogu pomoći u ispravljanju tih nedostataka tržišta. Stiglitzov rad na tome se nastavio: upravo je napisao (sa Bruceom Greenwaldom) Stvaranje društva koje uči, zgusnut akademski rad o tome kako vlada može da podstakne inovaciju u doba ekonomije znanja.

Stiglitz je bio predsedavajući Odbora ekonomskih savetnika u Klintonovoj administraciji, a zatim je bio glavni ekonomista u Svetskoj banci tokom azijske finansijske krize krajem devedesetih. Iskustvo mu je pokazalo da su mnogi saveti koje su zapadni ekonomisti davali zemljama u razvoju nerazumni, pa je u knjigama kao što je Globalizacija i njena nezadovoljstva (Globalization and Its Discontents, 2002) oštro kritikovao način na koji Sjedinjene Države nastoje da upravljaju globalizacijom i ta kritika ga je učinila kultnim junakom velikog dela sveta u razvoju. U sličnom duhu, Stiglitz je bio jedan od najoštrijih kritičara načina na koji se Evrozona bavila grčkom dužničkom krizom. On je tvrdio da su ideološka posvećenost takozvane trojke strogoj štednji i njeno protivljenje ozbiljnom otpisu duga produbili grčke ekonomske teškoće i stvorili mogućnost da se zemlja suoči sa „beskrajnom recesijom“. Po njegovom mišljenju, u borbi oko grčke budućnosti ne radi se samo o ispravnoj strategii već i o „ideologiji i moći“. Ta perspektiva je bila ključna i za njegov rad o nejednakosti.

U Velikom jazu Stiglitz govori o toj temi svojim najpopularnijim – i najpopulističkijim – glasom. Dok je Pikettyjev Kapital napisan hladnim, bestrasnim tonom, Veliki jaz je očigledno zamišljen kao politička intervencija i njegov ton je često nestrpljiv i gnevan. Kao zbirka kolumni, to je donekle fragmentarna knjiga koja sadrži ponavljanja, ali njena teza je jasna: nejednakost u Sjedinjenim Državama nije nesrećni nusproizvod ekonomije koja inače dobro funkcioniše. Umesto toga, ogromna bogatstva na vrhu dohodovne lestvice u velikoj meri su posledica sposobnosti jednog procenta da manipuliše tržišta i politički proces u svoju korist. (Otud naslov njegovog najpoznatijeg članka u Vanity Fairu: „Od jednog procenta, jednim procentom, za jedan procent“.) Veliko povećanje nejednakosti je znak da je sam američki kapitalizam žalosno zastranio. Ono u čemu smo se zaglavili, tvrdi Stiglitz, nije pravi kapitalizam već surogat tog sistema.

10

Nejednakost očigledno nema samo jednu definiciju. Kao što piše Stiglitz:

„Ima mnogo različitih strana američke nejednakosti: ekstremni dohodak i bogatstvo na vrhu, splašnjavanje sredine, povećavanje siromaštva na dnu. Svaki ima sopstvene uzroke i zahteva posebne mere.“

Ali u Velikom jazu Stiglitza pre svega zanima jedna dimenzija nejednakosti: provalija između ljudi na samom vrhu i svih drugih. Njegova analiza jaza usmerena je na pitanje zašto se prihodi na vrhu tako brzo povećavaju pre nego zašto svi drugi prihodi stagniraju. Mada Stiglitz očigledno priznaje značaj opadanja moći sindikata, uticaj globalizacije na američke radnike i sve manju vrednost minimalne nadnice, on se ovde pre svega bavi pitanjem zašto su danas bogati ljudi tako mnogo bogatiji nego nekad.

Da bismo odgovorili na to pitanje, moramo najpre priznati da se povećanje najviših prihoda u SAD još odnosi na prihode od rada a ne od kapitala. Kao što pokazuje njen naslov, Pikettyjeva knjiga je uglavnom o kapitalu: o načinu na koji koncentracija bogatstva teži da se reprodukuje, što vodi sve većoj nejednakosti. A to je sve veći problem u SAD-u, naročito na vrhu dohodovnog spektra. Ali glavni razlog za to što su ljudi na vrhu ovih dana mnogo bogatiji nego što su bili nekad (i tako mnogo bogatiji od svih drugih) nije to što imaju mnogo više kapitala. Glavni razlog je to što su za svoj rad plaćeni više nego ranije, dok su svi drugi plaćeni isto ili manje. Generalni izvršni direktor korporacije, na primer, danas je daleko više plaćen nego što je bio ’70-ih godina, dok radnici na pokretnoj traci nisu. Mada su dohoci na vrhu porasli u zemljama širom sveta, nigde nisu rasli brže nego u SAD-u.

Jedno moguće opravdanje te pojave je to da su bogati tako mnogo više plaćeni zato što stvaraju mnogo više vrednosti nego nekad. Globalizacija i ekonomija su povećale veličinu tržišta koju uspešne kompanije i pojedinci (poput pop pevača i sportista) mogu da postignu, pa se zato više nego ikad isplati biti superstar. A kako su kompanije postale veće, potencijalna vrednost koju direktor može da doda takođe se povećala i podigla njegovu platu.

Stiglitz ne prihvata ništa od toga. On vidi povećanje prihoda na vrhu uglavnom kao posledicu onoga što ekonomisti nazivaju „rentijerske povlastice“. Većina misli o renti kao o plaćanju stanodavcu za korišćenje njegove imovine. Ali ekonomisti tu reč koriste u širem smislu: to je svaki višak koji kompanija ili pojedinac ostvaruju zato što nešto zadržava konkurentske snage da obore dobit. Renta je ekstra profit koji monopolista zarađuje zato što nema konkurencije. Renta su i ekstra profiti koje zarađuju velike banke zato što imaju prećutnu podršku vlade, koja će ih spasiti ako stvari krenu naopako. A renta su i ekstraprofiti koje ostvaruju farmaceutske kompanije zato što su njihovi proizvodi zaštićeni patentima.

Nisu sve rente strašne za ekonomiju – u nekim slučajevima one su nužno zlo. Imamo patente, na primer, zato što mislimo da će nad troškom davanja privremenog monopola prevagnuti koristi od povećanja inovativnosti koju će podstaći zaštita patenta. Ali rente čine ekonomiju manje efikasnom zato što je odvlače od ideala sveopšte konkurencije i što pogoršavaju situaciju potrošača. Dakle, iz perspektive ekonomije kao celine rentijerske povlastice su gubljenje vremena ili energije. Kao što kaže Stiglitz, ekonomija trpi kada se „više napora ulaže u rentijerske povlastice – dobijanje veće kriške ekonomskog kolača zemlje – nego u povećavanje kolača“.

08

Rente nisu ništa novo – ako se vratite u pedesete, mnoge velike američke korporacije imale su slabu konkurenciju i uživale u nečem sličnom oligopolisu. Ali moglo bi se pokazati da se količina rentijerskih povlastica u američkoj ekonomiji povećala tokom godina. Broj patenata je mnogo veći nego što je bio. Autorska prava su produžena. Mnogo su uobičajenije licence (koje štite profesionalce od konkurencije). Mlaki zakoni protiv kartela smanjili su konkurenciju u mnogim granama industrije. Što je još važnije, finansijska delatnost je sada mnogo veći deo američke ekonomije nego što je bila sedamdesetih, a finansijski profiti su za Stiglitza uglavnom rezultat „predatorskog grabljenja rentijerskih povlastica“, među njima i eksploatacije neinformisanih zajmoprimaca i investitora, te rđavih regulatornih obrazaca i preuzimanja rizika za koje finansijske institucije ne snose punu odgovornost (jer će im vlada priskočiti u pomoć ako stvari krenu naopako).

Sve te rentijerske povlastice, kaže Stiglitz, donose nekim delatnostima kao što su finansije i farmaceutska industrija, i nekim kompanijama u tim delatnostima, prekomeran deo nagrade. A i u okviru tih kompanija nagrade teže da se koncentrišu zbog onog što Stiglitz naziva „zloupotrebom korporativnog upravljanja koja navodi izvršne direktore da uzimaju nesrazmeran deo korporativnih profita“ (još jedan oblik rentijerske povlastice). Po Stiglitzovom shvatanju ekonomije, oni na vrhu zarađuju tako mnogo zato što sakupljaju mnogo renti.

To nije loše samo u apstraktnom smislu, kaže Stiglitz, već slabi društvo i ekonomiju. To podriva američko osećanje identiteta, u kom su „fer-plej, jednakost prilika i osećanje zajednice tako važni“. To otuđuje ljude od sistema. I zbog toga je manje verovatno da će bogati, koji su očigledno politički uticajni, podržati državno investiranje u javna dobra (kao što su obrazovanje i infrastruktura): ta dobra nemaju veliki uticaj na njihov život. (Verovatnije je da će jedan procenat podržati smanjenje troškova za školu, autoputeve itd.)

Zanimljivije i spornije je Stiglitzovo tvrđenje da nejednakost nanosi ozbiljnu štetu ekonomskom rastu: što je nejednakost u zemlji veća, to će zemlja imati sporiji rast. On kaže da nejednakost ugrožava tražnju jer bogati troše manje nego što zarađuju. Nejednakost vodi prekomernom zaduživanju jer ljudi imaju potrebu da pozajmljuju kako bi nadoknadili stagniranje zarade i dostigli standard svojih suseda. A to podstiče finansijsku nestabilnost pošto centralne banke pokušavaju da nadoknade zakočene zarade naduvavajući balone koji na kraju pucaju. (Razmotrite, na primer, kako je Alan Greenspan podsticao pa i tolerisao stambene balone dok je bio na čelu Federalnih rezervi.) Dakle, ekonomija u kojoj vlada nejednakost manje je snažna, produktivna i stabilna nego što bi inače bila. Iz toga sledi da bi više jednakosti rezultiralo većom a ne manjom efikasnošću. Kao što piše Stiglitz: „Vođenje računa o drugom nije dobro samo za dušu – već i za biznis.“

To objašnjenje rasta i posledica nejednakosti vrlo je jasno, ali i sumorno. Mora se, međutim, reći i da je i previše pojednostavljeno. Uzmimo pitanje da li nejednakost zaista loše utiče na ekonomski rast. Izgleda verovatno da je tako i mnoge studije to potvrđuju. Ali izgleda da je teško reći zašto je nejednakost loša za rast – razne studije ukazuju na razne krivce. A kad uporedimo zemlje, nećemo lako dokazati da postoji direktna veza između nejednakosti i posebnih negativnih činilaca koje Stiglitz navodi. Među razvijenim zemljama, one u kojima je nejednakost veća nemaju, po pravilu, manju potrošnju ili veći dug, a finansijske krize pogađaju i zemlje u kojima vlada nejednakost, kao što je SAD, i zemlje u kojima postoji više jednakosti, kao što je Švedska.

To ne znači, kao što su nekad uporno tvrdili konzervativni ekonomisti, da je nejednakost dobra za ekonomski rast. Zapravo, jasno je da američka vrsta nejednakosti ne pomaže ekonomiji da brže raste i da kretanje ka većoj jednakosti ne bi bilo štetno. Ali ne možemo da tvrdimo da bi ovo drugo snažno podstaklo ekonomiju.

09

Slično tome, Stiglitzova uporna usredsređenost na rentijerske povlastice kao objašnjenje činjenice da su bogati postali mnogo bogatiji previše pojednostavljuje taj zbrkan, složen problem. On to i sam donekle priznaje: „Naravno, nejednakost u našem društvu ne proističe samo iz rentijerskih povlastica… Važna su i tržišta, kao i društvene sile…“ Ipak, on o tome ne kaže mnogo u Velikom jazu. Nesporno je da su rentijerske povlastice važan deo bogaćenja jednog procenta, ali ipak samo deo.

Kad govorimo o jednom procentu govorimo, pre svega, o dve grupe ljudi: generalnim izvršnim direktorima korporacija i „finansijskim profesionalcima“ (među njima su i ljudi koji rade za banke ali i finansijski menadžeri, finansijski savetnici itd.). To su ljudi koje Piketty naziva „supermenadžeri“ i koji, po njegovoj proceni, čine polovinu jednog procenta na vrhu.

Među njima su tipični direktori korporacija, čija je plata porasla za 876 odsto između 1978. i 2012. godine, i menadžeri hedž fondova, od kojih neki rutinski zarađuju milijarde dolara godišnje. Po jednoj čuvenoj statistici prošle godine su 25 menadžera najvećih hedž fondova zaradili ukupno više nego sve vaspitačice u američkim obdaništima zajedno.

Stiglitz želi da pripiše to izvanredno povećanje direktorskih plata i apsurdnu svotu novca koju zarađuju finansijski menadžeri nedostatku dobre regulative. Po njemu direktori koriste propuste u korporativnom upravljanju – pasivne odbore i nemoćne akcionare – da bi eksploatisali akcionare „i prisvajali prihode firme“. A finansijski menadžeri koriste neznanje investitora da bi požnjeli dobit od onog što Stiglitz naziva „nekonkurentnim i često tajnim honorarima“ i obezbedili da budu dobro plaćeni čak i kad rade ispod očekivanja.

Ideja de je visoka direktorska plata u krajnjoj liniji posledica lošeg korporativnog upravljanja opšte je mesto i u mnogim kompanijama odnos između generalnog direktora i direktorskog odbora (čiji je zadatak da ga nadzire) suviše je srdačan. Ipak, Stiglitzova argumentacija ne objašnjava činjenicu da su direktori danas mnogo više plaćeni nego nekad. Na kraju krajeva, u ’60-im i ’70-im godinama, kada su direktori bili mnogo manje plaćeni, korporativno upravljanje bilo je, po svim merilima, znatno gore nego danas:

„Korporativni direktorski odbori bili su uglavnom sačinjeni od insajdera… ili prijatelja generalnog direktora iz studentskih dana. Direktori su uglavnom imali savetodavnu ulogu i retko su se ozbiljno suprotstavljali odlukama generalnog direktora.“

Deoničari su imali manje prava i bili su neaktivniji. Otad smo videli mnoge reforme koje su deoničarima dale više moći i odbore učinile raznovrsnijim i nezavisnijim. Da su plate generalnih direktora posledica lošeg korporativnog upravljanja, te promene bi imale bar neko dejstvo. A nisu ga imale. Plata generalnog direktora nastavila je da raste vrtoglavom brzinom.

Moguće je, naravno, da će dalja reforma korporativnog upravljanja (na primer, mogućnost da deoničari odlučuju o plati generalnog direktora) promeniti tu dinamiku, ali to nije verovatno. Na kraju krajeva i privatne kompanije – koje imaju potpunu kontrolu nad platom svog generalnog izvršnog direktora – daju ovom besmisleno visoku svotu. A direktori koji spolja dođu u kompaniju – što znači da nemaju podršku u odboru – plaćeni su još više od internih kandidata. Od 2010. deoničari mogu da iskažu svoje zadovoljstvo ili nezadovoljstvo platom izvršnog direktora neobaveznim glasanjem. Gotovo sve te plate su prihvaćene. (Ove godine, na primer, plate su, u proseku, podržane sa 95 odsto glasova.)

Slično tome, dok finansijski menadžeri novca zaista ubiraju korist od netransparentnih i previsokih honorara za svoje savete i upravljanje portfoliom, posebno kad imaju posla sa običnim investitorima (koji nekad ne razumeju šta plaćaju), teško je dokazati da oni baš zbog toga postaju mnogo bogatiji nego nekad. Na prvom mestu, mada su ti honorari neprozirni, zapravo ih je lakše razumeti nego nekad; uz to, finansijski menadžeri se danas suočavaju s mnogo većom konkurencijom, pre svega jeftinih indeksnih fondova. A kad se radi o menadžeru hedž fonda, struktura njegovog honorara nije se mnogo menjala a njegovi klijenti su obično prilično obavešteni investitori. Nije verovatno da su se menadžeri hedž fondova usavršili u obmanjivanju svojih klijenata i dobijanju „nekonkurentnih i često tajnih honorara“.

19

Šta se zapravo zbiva? Nešto mnogo jednostavnije: menadžeri aktive danas upravljaju mnogo većim novcem nego nekad. Još 1990. godine hedž fondovi su ukupno investirali 38.9 milijardi dolara. Danas je to poraslo na gotovo tri hiljade milijardi. Investicioni fondovi otvorenog tipa u SAD imali su 1992. godine 1,6 milijardi u aktivi, a danas imaju više od 16 hiljada milijardi. A to znači da menadžer portfolia danas može da bude mnogo bolje plaćen nego pre dvadeset godina čak i ako ne radi bolje.

To ne znači da menadžeri aktive ili izvršni direktori korporacija „zaslužuju“ ono što zarađuju. Zapravo nema ubedljivih dokaza da su oni, relativno govoreći, bolji od nekadašnjih, a ima mnogo dokaza da su za svoj rad plaćeni više nego što bi trebalo. Ni menadžeri aktive nisu postali bolji u plasiranju investicija. Stvar je u tome što nas objašnjavanje njihovih velikih zarada korupcijom ili rđavim pravilima neće daleko odvesti. Od toga su, verovatno, važniji jačanje ideoloških pretpostavki o značaju izvršnih direktora i promena društvenih normi, takva da sad izgleda prirodno da izvršni direktori uzmu sve što mogu da dobiju. (Stiglitz na to aludira u Ceni nejednakosti: „Promenile su se i norme za to šta je ‘fer’.“) Rasprave o promenama normi često postanu ono što je ekonomista Robert Solow nazvao „provala amaterske sociologije“. Ali to ne znači da možemo ignorisati te promene jer uspon jednog procenta nisu izazvale samo ekonomske ili regulatorne promene već, u jednakoj meri, i ideološke.

Usložnjavanje Stiglitzovog objašnjenja za bogaćenje jednog procenta nije samo intelektualna vežba. Ono je važno za razmišljanje o najboljem načinu za bavljenje nejednakošću. Strategije za smanjivanje nejednakosti mogu se svrstati u dve kategorije: one koje pokušavaju da poboljšaju preporesku raspodelu (to se ponekad nespretno naziva predistribucija) i one koje koriste poreze i transfere da promene posleporesku distribuciju prihoda (to je ono što obično nazivamo distribucija). Povećavanje minimalne nadnice je primer predistribucije. Medicaid je redistribucija.

Stiglitzov program – skiciran u Velikom jazu i detaljno izložen u Ponovnom pisanju pravila – oslanja se na obe vrste strategija, ali Stiglitz se uzda u to da će bolja pravila, smišljena da potkrešu rentijerske povlastice, imati poželjan uticaj na preporesku raspodelu prihoda. Između ostalog, on želi mnogo čvršću regulativu finansijskog sektora. On želi da smanji ograničenja koja nameće intelektualna svojina (što će smanjiti vrednost patenata) i da ubedi vladu da agresivno nametne zakone protiv monopola. Želi da reformiše korporativno upravljanje tako da izvršni direktor ima manji uticaj na upravni odbor i da deoničari više učestvuju u određivanju direktorove plate. Želi da ograniči poreske olakšice i podstakne upotrebu berzanskih opcija. I želi da menadžeri aktive „javno prikažu deonice, prihode i strukturu honorara“. Pored toga što se zalaže za smanjenje prihoda najbogatijih Amerikanaca, on predlaže mere kao što su povećanje minimalne nadnice i zakoni koji osnažuju sindikate kako bi se povećao prihod običnih Amerikanaca (mada to nije u središtu Velikog jaza).

Gotovo svi ti predlozi su odlični. Kad bi se primenili, neki od njih – pre svega čvršće regulisanje finansijske delatnosti – uticali bi na korporativne rente i nejednakost. Ali malo je verovatno da bi ta pravila znatno smanjila prihod mnogih u jednom procentu, pre svega zato što bi poboljšanja u korporativnom upravljanju i transparentnosti upravljanja aktivom po svoj prilici malo uticala na plate generalnih direktora i honorare finansijskih menadžera.

Ovo nije govor malodušnosti. Prvo, ta pravila bi bila dobra stvar za ekonomiju kao celinu; učinila bi je efikasnijom i konkurentnijom. Još važnije, druga polovina Stiglitzovog programa – redistribucija preko taksi i transfera – ostaje izvanredno moćno sredstvo za borbu protiv nejednakosti. Na kraju krajeva, dok je preporeska nejednakost problem za sebe, najrazornije je veliko povećanje postporeske nejednakosti. A SAD se razlikuje od drugih razvijenih zemalja upravo po toj vrsti nejednakosti. Kao što piše Stiglitz:

„Neke druge zemlje imaju istu ili gotovo istu preporesku i transfersku nejednakost; ali one zemlje koje su dozvolile tržišnim silama da se razmahnu na taj način kasnije smanjuju nejednakost pomoću poreza i transfera i obezbeđivanja javnih servisa.“

16

Redistributivna politika za koju se Stiglitz zalaže sasvim je očekivana. U sferi poreza, on želi da poveća poreze na najviše zarade i na kapitalne dobitke, da uvede porez na emitovanje štetnih gasova i na finansijske transakcije, i da skreše korporativne subvencije. Ali bavljenje nejednakošću ne može ostati na oporezivanju. Ono se tiče i investiranja. Stiglitzovim rečima: „Kad bismo više trošili na obrazovanje, zdravlje i infrastrukturu, osnažili bismo našu ekonomiju, sada i u budućnosti.“ On, dakle, želi više investiranja u škole, infrastrukturu i fundamentalna istraživanja.

Fundamentalistima slobodnog tržišta to zvuči kao čista katastrofa – recept za uzimanje novca od onih koji stvaraju poslove i davanje tog novca vladi, koja će ga protraćiti na mostove što nikud ne vode. Ali tu se Stiglitzov akademski rad najjasnije preseca s njegovom političkom perspektivom. Suštinski zaključak Stiglitzovih istraživanja je da tržišta, kad se prepuste sama sebi, nisu savršena i da ih pametnom politikom možemo pogurati u boljem pravcu.

I zaista – Stvaranje društva koje uči bavi se pitanjem kako zemlje u razvoju mogu da iskoriste vladinu politiku da bi postigle visok rast i intenzivnu ekonomiju zasnovanu na znanju, to jest kako ne bi ostale jeftini proizvođači robe. Šta to znači za budućnost Sjedinjenih Država nije sasvim jasno, ali Stiglitz tvrdi da to znači da bi vlade morale da igraju glavnu ulogu u tekućoj „strukturnoj transformaciji ekonomije“.

Naravno, politički zadatak sprovođenja bar nečeg od predloženog – a pogotovo svega – zaista je ogroman, delom i zato što nejednakost otežava utvrđivanje nejednakosti. A čak i za progresivne, činjenica da je program „porez i transfer“ naveliko poznat može ga učiniti manje privlačnim. Na kraju, politike za koje se Stiglitz zalaže u suštini se ne razlikuju mnogo od onih koje su oblikovale SAD u poratnom dobu: visoke marginalne poreske stope za bogate i smisleno investiranje u javnu infrastrukturu, obrazovanje i tehnologiju. Zašto ljudi nikad nisu prestali da zahtevaju te politike? Zato što su bile delotvorne. Kao što kaže Stiglitz: „Činjenica da ste za nešto čuli ranije ne znači da to ne treba opet da pokušate.“


James Surowiecki, The New York Review of Books, 24.09.2015.


Peščanik

Corbyn i izumiranje centra

02

Jeremy Corbyn, poznati levičarski disident, odneo je ubedljivu pobedu u trci za mesto lidera britanske Laburističke partije. Komentatori tvrde da to umanjuje šanse laburista na sledećim izborima i možda su pravu. Samo se pitam kako ljudi očigledno zatečeni Corbynovim uspehom odjednom tačno znaju šta njegova pobeda znači. Ali hajde da se igramo nečeg drugog. Skrećem pažnju na ono što je u stvari dovelo do Corbynove pobede – nestajanje umerenih laburista, piše Paul Krugman za NYT.

Kada je u pitanju ekonomija, svi Corbynovi protivkandidati su podržali politiku štednje Konzervativne partije. Oni su prihvatili i neuverljiva opravdanja te politike i preuzeli odgovornost za tuđe greške. Po analogiji sa SAD, to je kao da su 2004. svi demokratski kandidati za predsednika govorili, “Nacionalna bezbednost je zakazala, mi smo krivi za 11. septembar 2001”. Naravno da bi se glasači onda okrenuli kandidatu koji govori nešto drugo, bez obzira na njegove stavove.

Laburisti su u Britaniji nepravedno optuženi za pogrešnu fiskalnu politiku, to jest da je njihova vlada od 1997. do 2010. previše trošila, što je dovelo do deficita, dužničke krize i recesije. Onda je konzervativna vlada navodno bila prinuđena na velike budžetske rezove, pre svega u socijalnim davanjima. Većina britanskih medija je bez zadrške prihvatila ovo tumačenje konzervativaca. U pitanju je spektakularna obmana, jer je ovo objašnjenje skoro sasvim pogrešno.

Da li je poslednja laburistička vlada zaista vodila neodgovornu fiskalnu politiku? Pred početak krize 2008, Britanija je imala mali budžetski deficit – sličan tadašnjem američkom. Britanski dug izražen kao udeo BDP-a bio je manji nego kada su laburisti preuzeli vlast desetak godina ranije. Bio je manji nego u bilo kojoj razvijenoj ekonomiji, osim u Kanadi. Danas se tvrdi da je fiskalna pozicija bila znatno lošija nego što brojke pokazuju, zbog pregrevanja britanske ekonomije izazvanog neodrživim mehurom rastućih prihoda. Ali u ono vreme to niko nije govorio. Naprotiv, u nezavisnim izveštajima, na primer Međunarodnog monetarnog fonda, sugerisano je da bi smanjivanje deficita bilo korisno, ali niko nije govorio da vlada rasipa novac i troši iznad svojih mogućnosti.

03Foto: Gardijan

Istina je da je britanski deficit naglo porastao posle 2008, ali to je bila posledica krize, a ne njen uzrok. Javni dug je takođe porastao, ali je i dalje bio niži od nivoa zabeleženih tokom većeg dela istorije moderne Britanije. Najbolji dokaz za to je poverenje investitora u britansku solventnost: kamatne stope su ostale niske. To znači da stvarni ekonomski problemi nisu posledica fiskalne krize i da oštri zaokret u pravcu štednje nije bio neophodan.

Ukratko, priča o krivici laburista za ekonomsku krizu i nužnosti uvođenja mera štednje je besmislena. Ali britanski mediji je uporno ponavljaju, a prihvatili su je i svi Corbynovi protivkandidati, čime su se praktično složili sa konzervativcima da su laburisti upropastili ekonomiju, što prosto nije tačno. Zato Corbynov trijumf nije iznenađenje, u kontrastu sa spremnošću umerenih laburista da prihvate svoje navodne greške iz prošlosti.

Postavlja se pitanje zašto su na to pristali. U Americi je to drugačije. Optužbe za deficit su bile predmet rasprava 2010-2011, ali nikada nisu definisale okvir debate. Umereni američki demokrati nisu mekša verzija republikanaca. Deo odgovora je i u tome što američki mediji nisu naseli na fiskalne fantazije. Kako god, opšti je utisak da se laburistički mejnstrim odrekao svojih uverenja, što mi je neshvatljivo. Tako da Corbynov uspeh nije toliko posledica skretanja biračkog tela stranke ulevo, koliko posledica neobične i tužne istorije moralnog i intelektualnog propadanja umerene struje u Laburističkoj partiji.


The New York Times, 14.09.2015, Peščanik 16.09. 2015.

Srodni linkovi:

The Guardian – Oksbridž klub

The Guardian: Jeremy Corbyn – promena izbornog pejzaža

Frankfurter Allgemeine Zeitung – Povratak u osamdesete?

Nekih CEO tajni ima, što ne govore se svima…

…Ono što vam niko ne kaže kada ste glavni u poslu.

01

Zamislite da se pripremate da započnete svoj biznis, i da ćete tim povodom dobijati mnogo saveta. Svi ljudi koje znate će se iznenada pretvoriti u finansijske, prodajne, marketinške, strateške, tehnološke, ili u eksperte iz oblasti inovacija.

Ali ono što nikada od njih nećete čuti je kako je to biti “glavni”, biti direktor firme, čak i onda ako ste direktor nikome drugom osim samome sebi. Znajući da odgovornost zaista kreće prvo sa vama, gde se i završava, jeste ono o čemu poslovni lideri i šefovi retko pričaju, piše Džef Hejden za LinkedIn.

I to je mesto gde na scenu ulazi Džim Vajtherst (Jim Whitehurst), predsednik i generalni direktor kompanije Red Hat, jedne od najvećih i najuspešnijih provajdera open-source softvera. Pre dolaska u Red Hat, Džim je bio COO u Delta Airlines, tako da možemo razložno pretpostaviti kako je tačno znao ono u šta se upušta – ali što definitivno nije uobičajen slučaj.
Evo nekih primera.

02Vi ćete, u stvari, još uvek imati šefa – i to puno njih. Većina nas pretpostavlja da nemate šefa onda kada ste direktor, da, ako ste jedini vlasnik, onda, strogo govoreći, to jeste istina… iako još uvek oko vas nailazite na dosta njih koji su “šefovi”.

A to znači da morate uzeti u obzir različite ciljeve svih ovih bosova u trenutku kada se odlučuje šta treba raditi.

U mom slučaju ispred sebe imam odbor, glavne investitore, vladine zvaničnike (jer smo javno preduzeće), Volstrit, zaposlene – svi su oni, na neki način, moji “bosovi”.

Imati veći delokrug ingerencija ali i zadataka jedan je od zabavnijih ali i čudnijih faktora s kojima pokušavate da izađete na kraj kada ste “direktor”, ali nikada ni ne pomišljajte kako imate slobodu da radite šta god vam padne na pamet.

Ulozi koje primate u svoju “poslovnu igru” često će biti poprište sukoba. Neki investitori mogu zaželeti da se više fokusirate na kratkoročne rezultate, zanemarujući vašu viziju dugoročnog rasta. Različiti klijenti i partneri, naravno, mogu zaželeti veoma različite stvari. Čak i pojedini članovi odbora u vašoj firmi mogu imati veoma različita mišljenja.

07Vaš posao je da nastavite da pričate noseću priču o vašoj kompaniji, stalno donoseći odluke, i stalno balansirajući između spektra raznolikih ličnosti, karaktera, potreba i ciljeva. A to je jedna od najzahtevnijih stvari koja se odnosi na svaki posao; jer, što imate više šefova sa višestrukim planovima i programima funkcionisanja “vaše firme”, stalno ćete se pitati: “Radim li prave stvari?”

Ponekad ćete imati manje ingerencija nego onda kada ste imali (samo jednog) šefa. Kada imate investitore ili odbor ili zaposlene čija je budućnost barem delimično u vašim rukama – iako ste “glavni” – ponekad je neophodno da tražite dozvolu za ono što ste naumili da učinite. I, za razliku od “dobrih starih vremena” kada ste imali (jednog!) šefa, često kao direktor ne pitate samo jednu osobu šta treba da radite.

Sve što radite biće pod mikroskopom. Kao direktor ili vlasnik preduzeća, konstantno smo na meti nadzora i kontrole, ne samo u vezi sa poslom koji radite već i za takve stvari kao što je odeća koju nosimo, ili npr. da li koristimo plastičnu umesto keramičke šolje za kafu, “i šta to govori o vašoj ekološkoj svesti”, kakav auto vozite, itd…

04

Jedna žena zaposlena u mojoj firmi je, recimo, neobavezno ćaskala s mojom suprugom u vezi sa nekim kompanijskim događajem, rekavši tom prilikom: “Jedna od stvari koje zaista volim u vezi sa Džimom je što mu je porodica na prvom mestu. To mi je bitno jer i ja imam decu.” Kako je ona uopšte došla do ovakve svoje odluke i stava koji ima prema meni?

Evo kako: Jednom sam, usred sastanka, preuzeo poziv od moje supruge – ona me na posao zove zaista retko, a ja sam hteo da budem siguran kako je sve u redu.

Ali, šta da se, iz nekog razloga, dogodilo nešto drugo: da sam unapred znao kako je planirala da me pozove u tom trenutku i ostavi mi poruku koja sasvim izvesno nije bila hitna, i da sam onda, usred sastanka, pritisnuo “Ignore”? Da li bi, u tom slučaju, zaposlena u mojoj firmi tada pomislila kako nisam porodičan čovek… i da Red Hat nije kompanija koja je predusretljiva prema porodičnim osobama?

Moguće da bi ispalo baš tako. Kada ste pod mikroskopom, neverovatno šta se sve može “pročitati” i u najsitnijim gestovima ili stvarima. Jedna interakcija ne mora obavezno da pošalje neki bitan i argumentovan signal o vama, ali – kada je vaš posao zaista obiman, a zaposleni imaju priliku da vas viđaju samo povremeno i dosta retko – jedno ovakvo iskustvo može uticati da neko o vama formira svoje kompletno mišljenje.

Biti odgovoran za sve, kada ste “direktor”, jeste mač sa dve oštrice. Morate da služite za primer ostalima, ali se svakodnevno morate nositi i sa gomilom slučajeva poput prethodno navedenog. Vi, naravno, ne možete imati loš dan.

Bićete sebi najgori šef kojeg ste ikada imali. Jer, “biti svoj gazda” vas, barem u teoriji, oslobađa neke “svevišnje” kontrole i sitničavosti… iako će vaša svest i savest biti verovatno najzahtevniji poslodavac za kojeg ste ikada radili.

08

Uzmite, na primer, današnji dan: U teoriji, danas sam mogao da na rasporedu nemam ništa. Ipak, skoro svi oni koji rade na nivou direktora ili koji započinju posao sa svojom firmom su veoma razvijenog takmičarskog duha, motivisani da uvek dobro urade svoj posao, posvećeni kvalitetu. Najbolji direktori su, po pravilu, sami sebi najteži šefovi.

I, dok imate veću kontrolu, ali i odgovornost, uz to ide i osećaj dužnosti, koja većinu ljudi inspiriše da rade više i teže nego što bi to bilo koji gazda bio u stanju.

Vaš posao će sasvim izvesno biti drugačiji od onoga što ste mogli i da zamislite. Došao sam u Red Hat misleći da će moj posao biti sasvim drugačiji od onoga što on zaista jeste – ni bolji, a ni gori, već samo drugačiji. Iako ste dobili “važnu titulu”, još uvek treba da uradite toliko toga kako biste zaradili poverenje ostalih, da budete širiko prihvaćeni od akcionara i zaposlenih … uz sve to, i dalje treba da uradite sve ono što se uraditi mora kao i svaki drugi “najobičniji zaposleni”, kako biste stekli kredibilitet i poštovanje.

Pre šest godina sam kao COO iz operativno intenzivnog posla došao u Red Hat da postanem CEO – u industriju sa niskom poslovnom marginom. I pored svega, Red Hat je firma s visokim rastom i sa neverovatnim mogućnostima – koje dovode i do neverovatnih dvosmislenosti: moj posao se mnogo više tiče razvoja strategije, da inspirišem ljude, podstičuči u njima kreativnost, preusmeravajući posao od jurnjave za profitnim ciframa na nešto sasvim drugo… sve je ovo za mene bio jedan nadasve zanimljiv izazov.

To može da vam se desi čak i ako započinjete novi posao, dakle čak i ako imate prethodnog iskustva. Mnogi su mi pričali o tome kakve su sve predstave imali o svom poslu kada su ga započinjali – i šta je to značilo u njihovoj predstavi o sopstvenoj ulozi – a ispostavilo se da se sve što su zamišljali veoma razlikovalo od “stanja na terenu”, u realnosti.

… Ali to će, ujedno, biti i najbolji posao kojeg ste ikada imali. Voditi svoj posao i biti CEO je neverovatna nagrada za vas. Možete napraviti ogroman uticaj. Tu je i rad sa sjajnim ljudima. Postajete pravi pobednik.

Biti vlasnik, direktor i šef samome sebi je definitivno težak i surov posao … ali je ujedno i najbolji.

LinkedIn, Aug 18, 2015

Tehno-biznis na kraju polugođa: usponi i padovi

Sumira se još jedno poslovno polugođe, trenutak ne manje važan od krajnjeg rezultata na kraju godine. Ali, iako ima još dosta do 31. decembra, situacija u prva dva kvartala obično je dobar indikator situacije na tržištu. Počinjemo sa, logično, trendovima na Dalekom istoku.

02

Kako stoj stvari sa Alibabom?

Ovaj trgovački portal ima svoj cloud servis po imenu Aliyun, koji svojim klijentima nudi potpunu kontrolu nad podacima. Planiraju se i dodatna proširenja širom sveta, ali i skorašnje otvaranje novog data-centra.

Upravljački tim Alibabe planira da zaštiti podatke svih svojih klijenata na cloud platformama širom sveta, piše Volstrit Džornal. Uz to su obznanili planove o širenju poslovanja i otvaranju još jednog data-centra u istočnom delu Sjedinjenih Država, o čemu još uvek nema dovoljno detaljnih informacija.

Aliyun je, inače, samo jedan od nekoliko Alibabinih servisa u oblaku – ova firma je obećala svojim korisnicima da će steći pravo da svi njihovi lični podaci budu potpuno njihovo vlasništvo, a moći će da im u bilo kom trenutku pristupe, dele, menjaju, prebacuju, ili da ih brišu. Sve ovo im je već zagarantovano takozvanim “sporazumom i zaštiti ličnih podataka”. Takođe, servis Aliyun ovim sporazumom potvrđuje da s korisničkim podacima neće raditi ništa samoinicijativno niti ih ustupati trećoj strani (to su, obično, oglašivači ali i drugi web-servisi). Štaviše, ovaj servis je na sebe sada preuzeo i odgovornost za njihovo skladištenje i čuvanje, kao i izgradnju sistema koji će unapređivati performanse uz omogućavanje zaštite i povraćaja podataka, u slučaju da se desi njihov bilo kakav gubitak.

U pregovorima s kineskom vladom

Ovaj novi vid funkcionisanja Aliyuna najavio je sam predsednik te firme, Sajmon Hu (Simon Hu) na konferenciji za štampu u Pekingu. U oblaku se svakodnevno koristi preko 100 terabajta podataka, a sve u cilju otkrivanja i rešavanja potencijalnih pretnji po ranjive tačke softvera.

Međutim, iako se Alibaba okreće “informatičkom oblaku”, i dalje je njihov najvažniji biznis internet-trgovina. I pored toga, Aliyun ima veliku i brzu ekspanziju, kako na svom domaćem, tako i na inostranom tržištu. Aliyun je u toliko meri uznapredovao da je čak ušao i u razgovore s tamošnjom vladom, koja bi takođe mogla da koristi usluge Aliyuna za čuvanje sopstvenih podataka.

03

Priča se širi: dodatna proširenja

Izuzev Kine, planovi koje ima rukovodstvo Alibabe je da svoj cloud servis proširi i u inostranstvu. U maju su otvorili ofis za pružanje cloud usluga u Dubaiju i okolnom regionu, dok su prethodno u martu otvorili svoj prvi data centar preko okeana – u Silikonskoj dolini. Planirano je i širenje na jugoistočnu Aziju, Evropu i Japan.

“Kineske firme koje u svojoj ponudi imaju serverske usluge, još uvek imaju problem “sukoba kultura” na američkom poslovnom tlu, baš kao i problem nedostatka poverenja od strane potencijalnih klijenata. Stoga će biti potrebno još neko vreme kako bi klijenti osmotrili i prihvatili usluge koje nudi Aliyun”, izjavio je Hu. On je istakao da su najvažniji klijenti Aliyuna velike kineske firme koje svoj biznis razvijaju u inostranstvu. Oni su izjavili kako su krajem juna prošle godine imali 1,4 miliona korisnika koji su koristili Aliyun, bilo direktno ili preko nekog posrednika.

Amazon ima novog konkurenta, koji obećava 10 do 15 odsto niže cene od drugih namenskih servisa

Jet.com stranica je dobila 225 miliona dolara ulagačkog novca, želeći da izraste u ozbiljnog rivala već postojećem Amazonu. Ono po čemu se razlikuju od ostalih je to što garantuju 10-15% niže cene od ostalih.

Izuzev što su inicijalne cene za 8 odsto niže nego kod ostalih sličnih servisa, ova web-stranica nudi dodatne popuste u vidu spajanja nekoliko narudžbina u jednu pošiljku, ukidanje opcije vraćanja robe kao i korišćenje debitnih umesto kreditnih kartica. Korisnici će za ove pogodnosti plaćati godišnju članarinu od 50 dolara.

“Jet je za one kojima je bitno da uštede, ali koji ne žele da za to dodatno rade”, izjavio je Mark Lor (Marc Lore), izvršni direktor i osnivač kompanije. “Ovde nema nikakvih kupona s popustima niti gubljenja vremena. Ovde je reč o jednom pametnijem vidu kupovine, a u cilju što veće uštede. Stvorili smo takvu tehnologiju, koja sve obavlja sama. Na vama je samo da kupujete, kako biste i inače činili, pa samo odjednom uočite da su cene niže”, objašnjava Lor.

04

Pomalo lična bitka

Razlog zbog kojeg se Jet nadmeće pre svega s Amazonom je donekle i lične prirode. Naime, Lorov prvi startap bio je Quidsi, koji se takođe bavio internet-trgovinom, Amazon je otkupio za 540 miliona dolara. “Mark tako dobro poznaje posao da je u stanju da napravi bukvalno sve”, izjavio je venčer ulagač Džeremi Levin (Jeremy Levine).

Marta ove godine Jet je procenjen na 600 miliona dolara. Uz najnoviju rundu i krug ulaganja izvesno je da je njegova vredost još čak i veća, tako da će rasplet priče i Amazonov odgovor na najnoviju konkurenciju svakako biti interesantan.

Kada se radi o kompaniji eBay, ona je ovo polugođe završila pod snažnim pritiskom rivala, a nakon što je po prodaji svog eBay Enterprise izgubio više od milijardu dolara. Kompanija je početkom ovog meseca bila prinuđena da otpusti 7% svojih zaposlenih

eBay će, navodno, prodati svoj “eBay Enterprise” za $900 miliona, servis koji veliki prodavci koriste za vođenje svoje internet-trgovine. Enterprise će biti kupljen od grupe kupaca predvođenih kompanijom Permira, dok cena akvizicije iznosi 900 miliona dolara.

eBay je, osim toga, juče predstavio prihode za drugi ovogodišnji kvartal, a u toku je i odvajanje PayPal-a od ove kompanije. Enterprise eBay je 2011. god kupio PejPal za 2,4 milijarde dolara, kad aje ova kompanija radila pod nazivom GSI Commerce. Ukoliko Permirina ponuda prođe, to bi predstavljalo više od milijardu dolara gubitaka za eBay, ukoliko se uporedi sa cenom koju su platili. S druge strane se spekulisalo da je kompanija Thomas H. Lee Partners LP ponudila eBay-u oko milijardu dolara.

eBay, sudeći po rezultatima poslovanja, zaostaje za svojim prvim rivalom, servisom Amazon, i stoga je prisiljen da povlači razne poslovne poteze, ne bi li ostao u trci. Januara ove godine je najavljena mogućnost prodaje njihove ćerke-firme, eBay Enterprise, a Karl Ajken (Carl Icahn), kao jedan od krupnih deoničara je na kompaniju izvršio strahoviti pritisak da se odvoji i od PayPala. Uz to, otpušteno je oko 7% zaposlenih, odnosno njih 2.400 , dok su prošlog meseca prodali i svoj udeo od 28,4% deonica u Kregslistu (Craigslist).

PayPal je na kraju prvog dana na Nasdaq-u vredeo više od Twittera, eBaya i Netflixa. Direktor ove firme, Den Šulman (Dan Schulman) izjavio je kako je otvoren za pregovore s Amazonom.

Nakon što je u ponedeljak izvršena inicijalna javna ponuda (IPO) deonica Pejpala na Nasdaqu, na koju je Pejpal (PYPL) posle trinaest godina u sastavu iBeja (EBAY) izišao kao samostalna firma, njegova tržišna vrednost je dostigla 49,5 milijardi dolara. Ovo je više od eBaya i Twittera (TWTR), Netflixa (NFLX), Očigledno je da tržište više ceni Pejpal nego njegovu nekadašnju kompaniju i vlasnika, iBej, koja ga je 2002. godine preuzela to jest kupila po ceni od 1,5 milijardi američkih dolara.

Pejpal je izdvojen nakon višegodišnjeg pritiska ulagača predvođenih investitorom i aktivistom Karlom Ajkenom. Pejpal je, kao predvodnik ali i preteča digitalnog plaćanja imao 165 miliona aktivnih korisnika u dve stotine zemalja, dok je akvizicijama kompanija Venmo, Brejntri (Braintree) i Ksum (Xoom) ojačao svoj rejting i poziciju u oblasti globalnih transfera novca, plaćanja unutar aplikacija i peer-to-peer plaćanja.

05

Pejpal i iBej zajedno postigli berzanski rast od 4,1%

Akcije Pejpala i iBeja su u ponedeljak 20. jula zajedno porasle za 4,1% u poređenju na stanje od petka 17. jula, kada su dok su još uvek bili aktivni kao tandem. Tog dana su trgovanje završili na 66,29 dolara. Ponedeljak je Pejpal završio na 40,47 dolara dok je vrednost “eBay-Marketplaces” dobacila do 28,57 dolara.

Procenjuje se da je sadašnja tržišna vrednost iBeja 34,7 milijardi dolara. Osim neočekivane pomame na Nasdaqu, koju već porede s onom iz perioda “dot.com” ekonomskog balona – ako ji je neslavno pukao – Pejpalu su u skoku svoje vrednost pripomogle i odlične preporuke kompanija kao što su Wells Fargo, SunTrust i JPMorgan. Oni su prognozirali cenu deonice od oko 45 dolara, dok je vrednost tržišta koje je Pejpal u stanju da pokrije svojim uslugama procenjeno na oko 500 milijardi dolara, ako se u obzir uzmu i doznake iz inostranstva, plaćanje u prodavnicama i B2B onlajn trgovina. Takođe je procenjeno da samo B2C tržište vredi oko 45 milijardi dolara. Sam Pejpal ima šest miljiardi u kešu, i u mogućnosti je da se zaduži za pet miljardi bez ugrožavanja investicionog rejtinga.

Rivalitet između velikih platformi za finansijske transakcije

Njima nasuprot, nezavisna savetodavna firma za investiciono bankarstvo Everkor (Evercore) je preporučila “prodaju” i ciljanu cenu postavila na 36 dolara, usled ne malog rizika gubitka udela na mobilnom tržištu zbog rasta platnih platformi najmoćnijih tehnoloških kompanija, Epla (Apple, APPL), Gugla (Google, GOOG, GOOGL) i Fejsbuka (Facebook, FB). Oni, međutim, napominju kako je u drugom kvartalu ove godine promet Pejpala vredan 66 milijardi dolara bio za 20% veći nego prošle godine, kao i da je tri odsto bolji od očekivanja i da su mu Venmo i Brejntri ulili novu snagu za profitni rast na tržištu mobilnim aparatima. Den Šulman (Dan Schulman), CEO Pejpala je potvrdio da je otvoren i spreman za pregovore o mogućem partnerstvu s kompanijom Amazon. Rast nastao kroz postizanje partnerstva s najsolidnijim onlajn trgovcima bio je jedan od najpresudnijih razloga za izdvajanje iz iBeja. Rejting agencija Standard&Poor’s je u ponedeljak iBeju smanjila kreditni rejting za dva stepena, dodeljujući im bonitet ranga BBB+.

06

Eplov finansijski izveštaj za prošli kvartal: prihodi iznad očekivanih

Glavni izvori njihovog profita su i dalje ajfoni i ajpedi.

Epl je objavio svoj finansijski izveštaj za drugi ovogodišnji kvartal. I mada je prinos ove korporacije osetno poboljšan usled lansiranja ručnog sata koji je ujedno i mobilni telefon a donekle i računar, pod nazivom Watch, glavni izvori Eplovog profita su i dalje ajfoni (iPhone), ajpedi (iPad) i Mekovi (Mac). Ostvareno je 49,6 milijardi dolara prihoda, što je nešto više od predviđenih 49 milijardi. Profit je iznosio 10,7 milijardi dolara, ali i dalje nije ni blizu iz prvog kvartala kad je profit iznosio osamnaest milijardi dolara.

Gotovo je nemoguće naprviti procenu količine prodatih satova, smatraju analitičari. Apple Watch spada u kategoriju “drugih proizvoda”, a od njihove je prodaje ostvareno 2,64 milijarde dolara, dok je prošle godine u isto vreme kompanija u istoj kategoriji ostvarila 1,76 milijardi dolara prihoda.

Početna prodaja Eplovog “Voča” premašila svojevremene startne rezultate ajfona i ajpeda

Eplov finansijski direktor Luka Maestri (Luca Maestri) je jednom priliko izjavio za Njujork Tajms da je prodaja Watch-a tokom prvih devet sedmica premašila prodaju ajpeda i ajfona u njihovih prvih devet nedelja na tržištu. Prinosi su se, rekao je on, u kategoriji “other products” kretali oko 952 miliona dolara, dodavši kako su prihodi od ajpeda i drugih dodataka pali. Sve ovo je pouzdan reper da je svoje “satove” Epl prodao u vrednosti većoj od milijardu dolara u prva tri meseca raspoloživosti na tržištu.

S druge strane, ajfon i dalje ostaje najveći izvor prihoda, predstavljajući i najveći prostor za rast kompanije. Prodato je 47,5 miliona ovog telefona, što je više od prošlogodišnjeg trećeg kvartala, kad su prodali 35 miliona svojih mobilnih uređaja. Analitičari su, ipak, očekivali da će prodati čak pedeset miliona, dok su deonice po objavljivanju rezultata pale za oko 7%.

Neprevaziđen kvartal

U ovom kvartalu, Epl je prodao 10,9 miliona ajpeda, što je manje u odnosu na isti period prošle godine, kad ih je prodato 13,3 miliona. Međutim, mora se priznati da je Mek računar prodano nešto više u odnosu na isti period lane. Ove godine je prodato 4,8, dok je prošle godine ova cifra iznosila 4,4 miliona.

“U kvartalu koji je iza nas prošli smo fantastično, prinosi od iPhone-a su povećani za 59% od prošle godine, prodaja naših Mek računara je izuzetno jaka, imamo rekordne profite od servisa App Store, a i odličan početak za Apple Watch”, rekao je izvršni direktor Epla, Tim Kuk (Tim Cook).