Poruka elitama u Davosu

11

Oči investitora trenutno su uprte u njima najvažniju fluktuaciju: pad cena nafte i konstantne promene cene energenata. I evo malog čuda: sa naftom koja sada košta samo 30$ po barelu, 15% manje u odnosu na početak godine, energetska tržišta signaliziraju probleme koji su pred nama – posebno imajući u vidu nastavak nestabilnosti u Kini. Svetski Forum u Davosu je jedinstvena prilika da se razmatraju dostignuća, pogreške i budući trendovi u globalnom biznisu, finansijama, ekonomiji, privredi i trgovini. Jedna od tema, uz novu, četvrtu tehnološku revoluciju koja je upravo u zamahu biće i sve podeljeniji svet: još širi jaz između najbogatijih i “nas ostalih”.

Kao još jedan pokazatelj koliko se tektonske ploče u globalnoj ekonomiji pomeraju, pokušajmo da pratimo Baltic Dry Index, koji meri troškove isporuke sirovina kao što su ugalj, metali i pšenica i đubriva širom sveta.

Najčešće je slučaj da ovaj londonski berzanski indeks ne privlači veliku pažnju javnosti; Na kraju krajeva, u eri u kojoj su investitori opsednuti tokovima kapitala – ili najnovijim digitalnim spravicama – izgleda prilično “retro” i staromodno fokusirati se na dosadne detalje o lukama i kontejnerima.

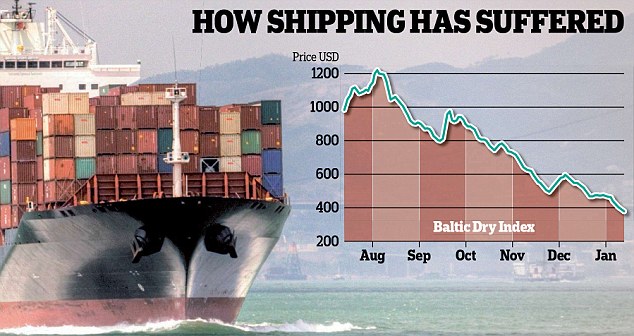
Ali, upravo sada, ponašanje tog Baltičkog indeksa je gotovo jednako dramatično kao i kretanje cena nafte. Taj indeks je pao ispod 400 po prvi put otkako je počelo njegovo praćenje 1985. godine, nakon nekoliko nedelja stalnih padova. Prošlog leta je indeks bio znatno iznad 1.000, u 2010. godini je bio oko 4.000. Dakle, ako vas je spopala želja da uputite tovar uglja, cementa ili nafte preko mora, trenutno će vas to koštati manje nego u poslednjih 30 godina.

Naravno, bilo bi lepo da mislimo da je ovo samo još jedan znak naše moderne tehnološke revolucije. Ali ključni razlog zašto cene prevoza roba padaju tako brzo je da se obrasci moderne trgovine i globalnog rasta ne ponašaju u 2016. kako bi finansijeri sa zapadnih i tržišta u razvoju mogli očekivati, ili kao što su radili tokom ranijih bumova trgovine.

Tokom protekle decenije, brodske kompanije posvuda – od Grčke do Kine – proširile su svoje suve zapreminske kapacitete. One su to učinile delimično i zato što je za njih bilo jeftino da pozajmljuju novac. Novi investitori, kao što su zapadni privatni investicioni fondovi, takođe su ulagali u njih, tražeći nove načine da zaposle svoj novac.

Drugi razlog za bum je bila činjenica da se generalno pretpostavljalo da će globalna trgovina i dalje nastaviti da raste. Sve donedavno ova pretpostavka nije delovala nerazumno. U deceniji pre 2008. godine, globalna trgovina rasla je u proseku za sedam odsto godišnje, brže od globalnog rasta BDP-a, jer su zemlje poput Kine bile u ekspanziji a zapadne kompanije su stvarale mrežu prekograničnih lanaca snabdevanja.

Istorija se, međutim, ne odvija na predvidljive načine. Kao što je Svetska banka to opisala u svom najnovijem otrežnjujućem izveštaju, globalni rast trgovine je naglo usporio u poslednjih nekoliko godina na oko tri odsto, ili otprilike tempom globalne ekspanzije BDP-a, i sada nastavlja da usporava.

To delom odražava strukturne promene: Svetska banka, na primer, smatra da su ovako loše prognoze zasnovane na neuspehu vlada da sprovode multilateralne trgovinske poslove na brži način. Takođe se čini da zapadne kompanije više ne grade nove prekogranične lance snabdevanja u tako grozničavom tempu. Ipak, noviji razlog sporog tempa trgovine jeste pogubna kombinacija niskog realnog rasta na tržištima u razvoju, zajedno sa nestabilnošću deviznih kurseva i padom cena sirovina; zalihe se gomilaju u skladištima.

To ostavlja brodarstvo – doslovno – nasukano. Vlasnici tzv. velikih plovila (najvećih po veličini) računaju da ih dnevno košta oko $8.000 da ove velike brodove teraju morima; Međutim, troškovi isporuke za korisnike su toliko niski da oni inkasiraju samo $5.000 na ime honorara. Stoga i ne iznenađuje da ovako uska profitna margina čini brodovlasnike izuzetno nevoljnima da svoje brodove pokreću. Kao rezultat toga, šrafovi trgovinskog sistema usporavaju.

Nadajmo se kako je ovo samo privremena pojava kratkoga daha. Isporuke roba su i  dosad doživljavale velike ciklične uspone i padove. Ukoliko se neki kapaciteti uklone, preko procesa kreativne destrukcije, ovo bi trebalo da na kraju pomogne cenama da se normalizuju. I zaista – ovo se već uveliko dešava. Krajem prošle godine, na primer, Dojče banka je zatresla ceo svet kada je od singapurskih vlasti zahtevala da blokiraju velikog prevoznika u vlasništvu jedne investicione šeme zbog neisplaćenih dugova. Nesumnjivo je da nas nova bankrotstva u brodskom prevozu očekuju i u ovoj godini.

“Na kraju” je ključna reč ovde: osim ako Kina ne demantuje cinike i proizvede novi privredni rast, postoji velika mogućnost da će Baltic Dry Index nastaviti da udara sve nove i nove rekorde ka dnu. Smatrajte to, ako hoćete, kao još jedan znak štetnih ekscesa koji se stvaraju zbog jeftinog novca; ili kao moćan pokazatelj da je rast tržišta u razvoju u zastoju. U svakom slučaju, elite koje se skupljaju u Davosu na Svetskom ekonomskom forumu 2016. trebalo bi da ovo uzmu u obzir: prava poruka Baltic Dry Index je da globalizacija ne napreduje uvek pravolinijski.

Opisani trendovi dobro se uklapaju sa već uočenim trendovima (Videti kao primer tekst “Globalna trgovina u slobodnom padu: pretovar kontejnera u Kini na rekordno niskom nivou, prevoz tereta železnicom posrće, kamionski prevoz usporava”), i upozorenjima da je ovaj trend mnogo veća pretnja svetskoj ekonomiji od rasta i padova valuta, smanjenja ili povećanja referentnih stopa pa čak i stanja na berzama. Usporavanje globalne trgovine posebno je izraženo od 2014. godine, a nastavljeno je i u 2015. godini.

Počelo je dramatičnim usporavanjem Baltic Dry indeksa (koji meri aktivnost brodske trgovine po frekventnosti plovidbe najvećih brodova koji na 23 svetske rute prevoze fosilna goriva, rude metala i žitarice), potom je nastavljeno usporavanje prevoza roba železnicom – u SAD na primer za oko sedam odsto, što je bio prvi znak da su veliki delovi industrije i dalje u recesiji. Pooštravanje obaveza u oblasti zaštite životne sredine i niska cena gasa uticali su na drastično smanjenje isporuka uglja, koji predstavlja jednu trećinu svih prevezenih roba na železnicama SAD, smanjene su i isporuke nafte sa polja za proizvodnju nafte iz škriljaca a odmah potom i drugih elemenata za tu proizvodnju – peska i šljunka. Ali to nije bio događaj vezan za samo jednu industriju: smanjene su i isporuke veštačkih đubriva, hemikalija i drugih industrijskih roba jer su se industrijska postrojenja našla u žrvnju između jakog dolara i malih kapitalnih ulaganja.

Izvestan izuzetak je indermodalni prevoz gotovih proizvoda, ali je prevoz drugih roba poput drveta, uglja, metala i nemetala bio u padu.

Dodatna potvrda ovakvih kretanja usledila je i posle objavljivanja rezultata poslovanja kompanija koje se bave železničkim prevozom i državnim železničkim kompanijama.

Potom je na red došao i prevoz kamionima koji je 2014. godine doživljavao svoj bum. Pokazalo se da je 2015. godina donela sasvim suprotne trendove jer se pokazalo da kupovna moć srednje klase i modernog proletarijata slabi. Naime, kamionski prevoz je najbolji pokazatelj tražnje za robama u maloprodaji i još jedan pokazatelj mogućnosti ulaska u novu recesiju.


FT, ZeroHedge

Rast američke referentne kamatne stope: globalni značaj

Polećemo! Po prvi put u poslednjih deset godina američke Federalne rezerve podižu kamatne stope. O značaju ove odluke po globalnu ekonomiju piše novinar biznis rubrike Bi-Bi-Si-ja, Ben Morris.

janet yellen

Predsednica američkih Federalnih Rezervi, Janet Yellen. Foto: The Telegraph, UK

Kao što je i bilo očekivano, stope su povećane sa 0,25% na nivo od 0,25% do 0,5%.

Skoro čitavu jednu deceniju novac je bio jeftin – neki tvrde i previše jeftin. Međutim, jučerašnji rast američkih referentnih kamatnih stopa mogao bi biti početak jedne nove ere, u kojoj će se troškovi zaduživanja podizati – što će, verovatno, trajati godinama.

Pa, da li bi trebalo da otkažemo božićno slavlje, kupimo konzerve i sakrijemo se u podrum, ili jednostavno slegnemo ramenima i vratimo se našoj dobroj, staroj onlajn kupovini?

Hajde da pogledamo šta i ko bi mogao biti pogođen ovim očekivanim povećanjem kamatnih stopa:

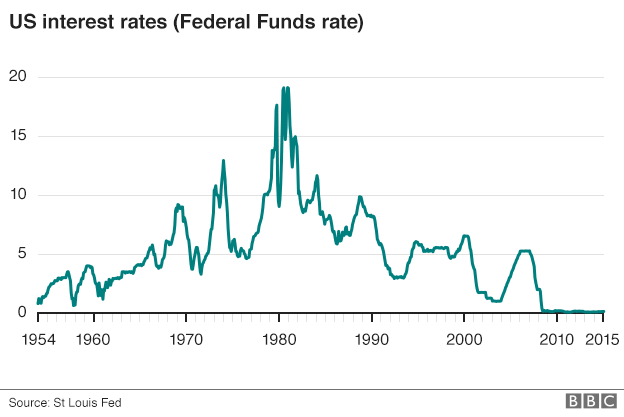
Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Američke kamatne stope

Kakva je njihova važnost za američku ekonomiju?

Rast kamatnih stopa  može se posmatrati i kao svojevrsno “izglasavanje poverenja” u Fed od strane američke privrede i ekonomije.

Nezaposlenost u SAD je pala na 5% – ovo je najniži nivo u proteklih sedam i po godina, a godišnja stopa rasta je snažnih 2,1%.

Međutim, uprkos ovim zdravim indikatorima, kamatne stope su na upozoravajućem nivou. Od septembra 2007. do decembra 2008. godine, reperne stope američkog Fed pale su sa 5,25% na nivo između nule i 0,25%, u nastojanju da se izbegne recesija.

Ekonomisti tvrde da je krajnje vreme da kamatne stope “promole glavu” na malo viši nivo, kako bi se sprečilo prekomerno zaduživanje potrošača, kao i pojava mogućih finansijskih mehurova na tržištu nekretnina i drugih vrsta imovine.

Postoji zabrinutost zbog kompanija koje su previše pozajmljivale. Rast kamatnih stopa mogao bi da njihove dugove učini skupljima ili čak neizvodljivim za refinansiranje njihovih dugova.

Ovo se posebno odnosi na pojedine kompanije koje se bave frekingom (dobijanjem nafte iz uljanih škriljaca), naftom i gasom, jer mnogi investitori sumnjičavo preispituju njihove izglede. Ne samo što takve firme imaju tendenciju da se zadužuju za prilično velike svote, već su takođe izložene i padu cena nafte. Rast kamatnih stopa na jednoj strani bi mogao biti praćen padom prinosa takvih firmi.

Americki potrošači na raskrsnici kod Tifanija - Njujork. Foto: BBC

Njujorčani u uzavreloj božičnoj kupovini na raskrsnici kod Tifanija. Foto: Getty, BBC

Zašto je rast kamatnih stopa važan za američke potrošače

Efekat prvog povećanja kamatnih stopa na američke potrošače će verovatno biti prigušen i amortizovan. Postoji nekoliko razloga za to.

Rast referentnih stope za 0.25% je prilično skroman, i u kratkom roku troškovi zaduživanja neće mnogo porasti.

Takođe, američka domaćinstva su manje zadužena nego pre finansijske krize. Prema njujorškoj filijali Feda, ukupni dug domaćinstava ostaje na 5% ispod svog rekordnog nivoa, dostignutog 2008. godine.

Američki kućevlasnici manje su osetljivi na poteze vezane za Fedove kamatne stope, s obzirom da su hipotekarne stope obično fiksne na period od preko 30 godina.

Ovaj neuobičajeni, produženi period niskih kamatnih stopa je, i pored svega, izazvao rast cena kuća, rekordnu prodaju automobila kao i sve veću zaduženost po kreditnim karticama.

Rast kamatnih stopa trebalo bi, stoga, da “ohladi” uslove na ovim sada uzavrelim tržištima.

Zašto je rast američkih kamatnih stopa važan za tržišta u razvoju

Postoji veći broj krugova unutar globalne ekonomije koji su povezani s onim što se dešava u zgradi Federalnih rezervi u Vašingtonu, pre svega sa zemljama čije su privrede u brzom usponu, poput Kine i Brazila.

Predstojeća era rasta američkih kamatnih stopa verovatno će ojačati dolar. To bi moglo biti bolno po kompanije i zemlje koje su se zadužile u dolarima. Ako je gro onoga što dobijaju kao svoju zaradu u lokalnoj valuti, onda će takvim kompanijama i državama servisiranje dugova u dolarima postati skuplje sa rastom tj. jačanjem dolara.

Raste američkih kamatnih stopa utiče na to kako investitori vide rizik: Ukoliko mogu da zarade na atraktivnijim prinosima na investicije u SAD-u, tada bi oni mogli da izbegavaju ulaganja u zabačenije regione sveta i rizičnije države.

Dakle, kompanijama i vladama u brzorastućim ekonomijama moglo bi u budućnosti postati teže da privuku nove investicije, ili da, recimo, refinansiraju već postojeće dugove.

Konačno, više kamatne stope takođe dolaze u loše vreme za mnoge privrede u razvoju, posebno one koje se oslanjaju na izvoz svoje robe. Cene nafte, metala i poljoprivrednih proizvoda drastično su pale.

Samim tim, kompanije, privredni subjekti kao  i vlade mogli bi se suočiti s većim troškovima pozajmljivanja, i to u trenutku kada opadaju prinosi od rudarstva i poljoprivrede.

Zbog čega je rast američkih kamatnih stopa važan za valutna tržišta

Tržišta valutama su izuzetno osetljiva na poteze koji se odnose na promenu kamatnih stopa. Američki dolar je već u porastu, a u očekivanju viših referentnih stopa.

Gledano u odnosu na korpu drugih valuta, dolar je porastao skoro 4% od oktobra, kada je predsednica Federalnih rezervi Dženet Jelen (Janet Yellen) ukazala da bi u decembru referentna stopa mogla porasti.

Ekonomisti nisu sigurni koliko još će još dolar ojačati, a što umnogome zavisi od toga kakve će korake Fed preduzeti u narednim mesecima.

Efekti jačeg dolara se već mogu videti u izveštajima o zaradama američkih kompanija. Mnogi su za svoje slabije profite okrivili sveže osnaženi dolar, što umanjuje vrednost salda prodaje napravljene u inostranstvu. Ovo, takođe, utiče da njihov izvoz bude manje konkurentan na međunarodnim tržištima.

Britanke u zastavama - kabanicama.Foto: Getty, BBC

Britanke u zastavama – kabanicama.Foto: Getty, BBC

Zašto je ona važna za Veliku Britaniju?

Banka Engleske poriče da njene odluke o kamatnim stopama prate one koje uspostavljaju američke Federalne rezerve.

Međutim, ekonomisti kažu da će sada, kada je Fed povisio svoje referentne stope, guverneru banke Engleske Marku Karniju  biti lakše da takođe podigne referentnu kamatnu stopu.

Britanska ekonomija je verovatno u još boljem stanju od američke, a mnogi ekonomisti govore kako se sa povećanjem kamatnih stopa već uveliko zakasnilo.

Ukoliko Banka Engleske prati Fed, i funta bi takođe porasla, posebno u odnosu na evro. To bi bilo bolno za mnoge britanske izvoznike, jer je Evropska unija najveće tržište za britanske robe.

Kina napušta politiku jednog deteta – da li je za to već prekasno?

Kina napušta politiku jednog deteta, možda najpoznatiji upliv Komunističke partije u kineske živote, usred demografske krize koja preti da ugrozi dugoročne izglede druge po veličini ekonomije na svetu, donosi Wall Street Journal.

03Svim kineskim parovima će biti dozvoljeno da imaju dvoje dece, saopštili su državni kineski mediji, pokazujući da Peking ipak nije spreman da se u potpunosti odrekne pritiska na domove i spavaće sobe svojih podanika.

Demografi upozoravaju da to može biti i premalo i da dolazi prekasno, jer se Kina već suočava opadajućom i sve starijom populacijom u kojoj nema dovoljno radno sposobnog stanovništva da podmiri potrebe rastuće ekonomije.

Ipak, taj potez je bar od važnog simboličnog značaja jer predstavlja javno priznavanje društvenih i demografskih problema sa kojima se politika kreirana pre 35 godina suočava. “Ovo je istorijski trenutak koji signalizira potpun kraj politike jednog deteta”, rekao je Vang Feng demograf na Univerzitetu Fudan u Šangaju.

Vlada nije ponudila vremenski okvir za primenu nove politike, ali će implementacija biti postepena. Prema transkriptu konferencije za novinare, Nacionalna komisija za zdravlje i planiranje porodice će delovati polako kako bi se osiguralo da postoji dovoljno usluga za parove koji žele da imaju drugo dete i kako bi se izbegli veliki skokovi u rastu i fluktuaciji broja stanovnika. Lokalni zvaničnici će pojednostaviti procedure za parove, koji trenutno moraju da prolaze kroz komplikovanu proceduru koja se često može otegnuti na više meseci, kaže se u transkriptu.

Saopštenje u vezi sa novom politikom rađanja izdato je poslednjeg dana sastanka najviših stranačkih lidera poznatog kao Peti plenum, gde oni iscrtavaju ekonomske i socijalne planove za Kinu u narednih pet godina.

Sastanak i odluka da se odustane od politike jednog deteta desio se u trenutku kada u Kini vlada nesigurnost među rukovodećom garniturom. Proizvodnja i ulaganja u infrastrukturu, koji su bili u pozadini neverovatnog rasta u poslednje tri decenije više ne proizvode takav efekat na ostatak ekonomije. Troškovi rada već rastu usled većih očekivanja kineskih radnika.

02Peking se uočava sa teškim zadatkom negovanja dugoročnog rasta, uključujući i težak zaokret ka većem oslanjanju na potrošnju i sektor usluga. Starenje stanovništva sa sve manjim brojem mladih ljudi moglo bi da isprazni resurse i da tu promenu učini težom.

Politika jednog deteta je izazvala i društvene poremećaje. Zbog kulturnog pritiska na žene da rađaju dečake, danas se, prema zvaničnim medijima, u Kini na oko 116 dečaka rodi svega 100 devojčica, za razliku od ostatka sveta gde je prema podacima Svetske zdravstvene organizacije prirodna razmera oko 105 do 100. To je takođe dovelo do strašnih priča o lokalnim kineskim zvaničnicima koji su primoravali žene na abortus da bi ispunili zacrtane kvote o porastu stanovnika.

Kineski zvaničnici će se sada naći pod pritiskom da u potpuno odustanu od reproduktivne kontrole. Mnogi demografi kažu da je politika kojom su relaksirana pravila, doneta pre dve godine, rezultirala veoma skromnim porastom broja dece.

Nije jasno koliko bi novih rođenja moglo proizaći iz promene politike rađanja.

“Jedan do dva miliona prinova je najviše što je u ovom trenutku moguće predvideti,” kaže gospodin Vang.

Kina ima najveću populaciju na svetu 1,37 milijardi. Ali kinesko radno sposobno stanovništvo-oni koji su u dobi od 15 do 64-drastično se smanjuje. Ujedinjene nacije predviđaju da će broj Kineza starijih od 65 godina skočiti za 85% na 243 miliona, u 2030., u odnosu na 131 miliona ove godine.

U stvari, rekao je Cai Jong, stručnjak za demografsku politiku Kine i profesor na Univerzitetu u Severnoj Karolini, Kina rizikuje da postane stara pre nego što postane bogata. “Sasvim sam pesimista”, rekao je Cai koji je rekao da Komunistička partija propustila najbolju priliku da ukine ovu politiku rađanja pre deset godina.

07Čak i bez politike jednog deteta, mnogi Kinezi brinu se da bi troškovi drugog deteta, u zemlji u kojoj obrazovanje i proizvodi kao što je uvezena hrana za odojčad mogu biti preskupi, bili preveliki teret.

Parovi poput šangajskog bankarskog radnika Li Shuning i njenog supruga, Vang Jian, oboje u dobi od 32 godine, imaju godinu dana starog sina i ne žele više dece. “Za drugo dete, moj odgovor je ne, ne, ne. Nije bitno šta je politika “, rekla je Li.

Cena podizanje deteta je previsoka i napor je suviše velik, rekla je ona. “Ne mogu da zamislim ko bi imao snage da podigne još jedno dete”, rekla je ona.

Mnogi privrednici, uključujući Jamesa Lianga, ko-osnivača i izvršnog direktora sajta za putovanja Ctrip.com International Ltd., kažu da je prilagođavanje od jednog na dva deteta nedovoljno.

Granicu bi “trebalo potpuno ukloniti”, rekao je Liang. “Čak i bez ograničenja, bilo bi suviše malo beba.”

Ipak, mnogi demografi i građani su pozdravili najavu od četvrtka, koja je dominirala kineskim društvenim medijima.

“Ovo je ogromno prilagođavanje populacione politike Kine. Pozdravljam odluku centralnih vlasti “, napisao je Le Iun, vanredni profesor sa Guangdong Tehnološkog univerziteta, na svom mikroblogu.

Bao Fan, predsednik i izvršni direktor investicione banke China Renaissance, opisao je na društvenim medijima kako je tekla razmena mišljenja na javnom forumu kada ga je neko upitao kako će Kina izgledati za sto godina. “Rekao sam dve stvari: prvo, Kina će postati najveća kuća starijih ljudi “, napisao je on. “Drugo, Kina će imati najveću svetsku populaciju robota.”

05Ograničenja rađanja imala su svoje neželjene posledice, kao što je trend turističkih porođaja u poslednjih nekoliko godina. Da bi izbegli kazne koje su kineske vlasti propisivale kod rađanja više dece, mnogi roditelji su putovali u inostranstvo na mesta kao što su Hong Kong i SAD da bi dobili drugo dete.

Ksi Veina, 36-godišnji menadžer jedne tehnološke firme u Pekingu, izjavila je da želi drugu bebu i da planira da ode u SAD da se porodi. “Nameravam da o tome ozbiljno porazgovaram sa mojim mužem, “, kazala je Ksi.

Neki od kineskih demografskih problema dolaze kao rezultat uspeha zemlje. Trendovi u kretanju broja stanovnika u Kini pratili su one u SAD, Japanu i Južnoj Koreji gde je bolje obrazovanje i materijalni status pratilo i opadanja broja dece.

Kineska stopa fertiliteta-ili približno ukupan broj rođenja po ženi tokom perioda fertiliteta -bila je 1,7 u 2013. godini, prema najnovijim podacima Svetske banke, u poređenju sa 1,9 u SAD. To je manje od 2 deteta po ženi za obe zemlje u odnosu na 20 godina ranije.

Kineski lideri odlučili su se na sprovođenje politike jednog deteta u 1980. u nastojanju da obuzdaju eksplozivni rast stanovništva i podstaknu podizanje životnog standarda. Ta odluka je ukorenjena u Mao Cedungovoj eri bejbi buma. Kineska populacija je porasla za skoro polovinu na oko 807 miliona ljudi u 1969., 20 godina pošto je Komunistička partija preuzela vlast. To je dovelo do straha među kineskim rukovodstvom da zemlja suočena sa takvim rastom stanovništva, neće moći da prehrani svoje građane.

Stopa fertiliteta u Kine pala je na 2,7 u 1979., u odnosu na 5,5 u 1970. zbog politike podsticanja ljudi da se udaju kasnije, duže čekaju na rađanje prvog deteta i imaju manje dece. Ipak, strahovi o prenaseljenost koji su opsedali rukovodstvo, doveli su do uvođenja politike jednog deteta.

Politika jednog deteta dovela do mnoštva problema, uključujući i abortuse i sterilizaciju koje su žene bile prisiljene da izvrše pod pritiskom zvaničnika da bi se ispunili ciljevi o obuzdavanju rasta stanovništva a na male nuklearne porodice sa jednim detetom svalio se teret negovanja starih. Oko 150 miliona kineskih porodica, ili jednu u tri, ostalo je na samo jednom detetu, rekao je gospodin Vang na Fudan Univerziteta.

Demografi su početkom 2000, počeli da predstavljaju jedinstveni front, tvrdeći da je Kina opasno blizu pada ispod stope zamene od 2,1 dece za svaku ženu. Aktivisti su poduprli stavove naučnika. Chen Guangcheng slepi aktivista koji je pobegao iz kućnog zatvora i uspeo da dođe do ambasade SAD 2012, postao je poznat u Kini 2000-ih zbog protivljenja prinudnom abortusu.

U četvrtak je nekoliko akcija kompanija povezanih sa bebama poraslo neposredno pre partijskog saopštenja. Akcije proizvođača dečjih kolica i auto-sedišta Goodbaby International Holdings Ltd skočile su za 7,4%, dok su akcije proizvođača formule za odojčad Biostime International Holdings porasle za 5,5% a akcije Beingmate Baby & Child Food za 4,8%.
Kina je suštinski napustila politiku jednog deteta 2013. godine, kada je dozvoljeno da parovi imaju dvoje dece, ako jedan od roditelja potiče iz domaćinstva bez drugih rođaka. Takođe su dozvoljeni izuzeci u nekim delovima zemlje.

Kao i ovog četvrtka i te 2013. došlo je do velikog uzbuđenja na berzi i skakanja akcija preduzeća koja su na neki način povezana sa rađanjem dece. To je dovelo do 1,45 miliona novih zahteva matičnim uredima, prema najnovijim podacima Komisije za nacionalno zdravlje i planiranja porodice iz maja ove godine. Ali te brojke su za sada razočarale mnoge demografe.

Čak i stanovnici ruralnih sredina, od kojih su mnogi bili oslobođeni politike jednog deteta, nisu voljni da imaju veće porodice, rekao je Skot Rozelle, (Scott Rozelle) ko-direktor Programa za obrazovanje seoskog stanovništva sa Stanford univerziteta. “Fertilitet je opao i u seoskim i siromašnim sredinama”, rekao je Rozelle. “Svako može da ima dva ili tri bebe, ali niko to ne želi.”


Wall Street Journal

Trinaesta kineska „petoljetka“: nacrt reformi i pravac ekonomskog rasta

Svet i ekonomski stručnjaci su sa zanimanjem iščekivali ishod sastanka komunističkog vrha Kine, na kojem je glavna i jedina tema bio konačno uspostavljanje 13. petogodišnjeg plana „Azijskog zmaja“. Njim se iscrtavaju planovi i programi reformi i pravac privrednog rasta, i to u momentu kada ova zemlja ulazi u “novu normalu” sporijeg ekonomskog rasta kao i osnaživanja rebalansa prema uslužnom sektoru potrošnji, donosi zvanična kineska novinska agencija Xinhua.

01

Period novog petogodišnjeg plana važi između 2016. i 2020. godine, a ovaj rok će, kako se navodi, „biti ključan za kineske reforme, njime bi se mogao omogućiti veći ekonomski rast, uključujući tu i reforme fiskalne i poreske politike, finansije i državna preduzeća, prenosi Kineska internacionalna korporacija za kapital (CICC), koja važi za jednu od vodećih kineskih investicionih banaka.

Rukovodioci Komunističke partije Kine (CPC) su se u ponedeljak 26. oktobra okupili u Pekingu na četvorodnevnom sastanku čija je tema,uglavnom, bila nastavak krupnih privrednih transformacija, dok će osamnaesto po redu plenarno zasedanje saziva Centralnog Komiteta KPK preispitati predloge za predstojeću „petoljetku“. Nakon što bude usaglašena revizija predloga, očekuje se da će finalni plan bi ratifikovan na godišnjem zasedanju vrhovnog zakonodavnog tela Kine u martu 2016.

Najveći izazov ovom 13. po redu petogodišnjem planu bi mogla biti reforma finansijskog sektora bez većeg uticaja na rast, mišljenje je analitičara sa biznis-portala Bloomberg.

Očekivanja su, barem ona zvanična, da će u novi plan biti inkorporirane brojnije reforme finansijskog tržišta, kako bi se ohrabrio rast malih i srednjih preduzeća kao i poslovni rizici.

Onim finansijskim uslugama koje spadaju u „netradicionalne“ bi mogla biti omogućena značajnija uloga u ekonomiji. Cilj ove mere je smanjiti sadašnje oslanjanje na velike državne banke i njihove tradicionalne funkcije pri izdavanju zajmova.

Nove, medijatorske to jest posredničke finansijske usluge kao što su osiguranje imovine, korporativne i derivatne obveznice, “peer-to-peer pozajmice”, finansiranje putem interneta ili “crowd funding” će najverovatnije biti u žiži interesovanja kineskih regulatornih tela.

04

Krupnija i značajnija funkcija četvorodnevnih sastanaka bila je i prioritetizacija različitih političkih ciljeva, naročito ako se ima u vidu to da je kineski privredni rast nastavio da pada, pa je u trećem kvartalu ove godine iznosio 6,9 odsto, izjavio je vodeći ekonomista za J. P. Morgan Kina, Žu Hajbin (Zhu Haibin).

Baš kao i u prethodnoj petoljetki, ciljani rast BDP-a biće takođe uključen. Tržište procenjuje da bi ciljani rast za period od 2016. od 2020. mogao da bude između 6,5 i 7 odsto.

Žu Hajbin je ovim povodom izjavio kako „Tržište interpretira ciljani rast kao važan indikator načina na koji kineski vrhovni rukovodioci prioretizuju ekonomski rast i strukturalni rebalans.“

Ukoliko ciljani rast bude iznosio manje od 6,5 odsto, to bi značilo da će vlada tolerisati sporiji privredni rast, ostavljajući više prostora za strukturalni rebalans. Shodno ovome, kineska vlada će ulagati manje napora u finansijske podsticaje. Žu je rekao da, „Ukoliko cilj ostane nepromenjen, na sedam odsto, to bi značilo da će kineska vlada biti primorana da održava svoj blag pristup i stav, preduzimajući više olakšica, i to čak možda i na štetu strukturalnog rebalansa.“

Stoga i ne čudi to što niko ne očekuje da ciljani rast bude ispod 6,5 odsto, jer zvanični kineski cilj – a to je udvostručavanje BDP-a u periodu između 2010. i 2020. godine – zahteva u tih deset godina prosečni rast BDP-a od 6,5 odsto.

Prethodni petogodišnji plan, za period 2011.-2015, postavio je cilj godišnjeg privrednog rasta na oko sedam odsto. U razdoblju od 2011. do 2014, ekonomija se širila po godišnjoj stopi od osam odsto.

02

China Voice: Razumevanje kineskog cilja rasta od oko sedam odsto

Svi oni koji s interesovanjem prate ispunjavanje kineskog ekonomskog cilja – a to je godišnja stopa ekonomskog rasta od oko sedam odsto – širenje privrede po stopi od 6,9% zabeleženo u trećem kvartalu ove godine predstavlja istinsko razočaranje.

Cifre, koje su prikazale najniži kvartalni rast u šest proteklih godina, podstakle su neke kineske „dežurne pesimiste“ da preuranjeno izvedu zaključak kako vlasti najmnogoljudnije zemlje sveta nisu uspele da postignu željeni godišnji rast, što je, u svakom slučaju, na više nivoa nedostatak razumevanja namera koje postoje kada se ti ciljevi postavljaju.

Prva stvar: cilj godišnjeg rasta od „oko 7%“ jeste željeni, a ne obavezni cilj.

Obezbeđujući tržištu da igra sve veću ulogu u procesu distribucije resursa za drugu po veličini svetsku privredu, kineski rast bio je pod kombinovanim uticajem više faktora kako na domaćem terenu kao i pod spoljnim uticajima, što je, u svakom slučaju, doprinelo da ekonomska kretanja učini stvari zamršenijima.

Ovogodišnji cilj kineske vlade nije samo obavezni uslov, već više služi kao putokaz za delovanje ali i poruka tržišnim igračima kako bi se osigurala ispravna ekonomska kretanja.

Drugo: cilj od „oko sedam odsto“ nije isključivo pitanje suvih brojki, jer je reč o konceptu osmišljenom tako da bi se podstakao celokupni raspon rasta. Nadležne službe su u nebrojeno navrata ponovile kako bi rast malo iznad ili ispod sedam odsto trebalo da bude shvaćen kao onaj koji je u skladu sa zadatim ciljem i težnjama.

Pa ipak,bilo bi prenagljeno suditi o ‘zdravlju’ kineskog provrednog rasta prema brojkama za samo jedan kvartal. Ovo je prenagljen čin, s obzirom da navedena cifra može da vrlo lako bude zahvaćena kratkoročnim uticajima kao što su turbulencije na berzama, ali i monetarne promene u drugim ekonomijama.

Gledajući, međutim, jednu malo širu sliku, osnove koje podržavaju stabilan rast kineske ekonomije su ostale netaknute.

Umesto isključivog fokusa samo na brojku od sedam odsto, trebalo bi da se usvoji daleko sveobuhvatnije razumevanje ovog cilja, s obzirom na to da su industrijska struktura, stopa zaposlenih i rast BDP-a ključni faktori koje bi trebalo razmatrati u trenutku kada se budu procenjivali i ocenjivali ekonomski uslovi.

Pa ipak, posmatrajući s vedrije strane, kineska berza rada je većinom ostala stabilna, i to uprkos ekonomskim potresima.

Registrovana stopa nezaposlenih u urbanim područjima iznosila je 4,04% na kraju juna 2015, a u tim područjima u prvoj polovini ove godine otvoreno i 7,18 miliona novih radnih mesta.

U poređenju s izvozom i investicijama, potrošnja je poslednjih decenija bila manje izražen pokretač privrednog rasta za kinesku ekonomiju, iako, uprkos tome, ona ipak brzo „hvata korak“ s ostalima.

U prvoj polovini 2015, potrošnja je ekonomskom rastu doprinela sa više od 60 odsto, što je dobar dokaz uspešnog kineskog privredno-ekonomskog restrukturisanja.

Osim toga, izvesno je kako se unapređuje i industrijska struktura. Uslužna industrija je u prvoj polovini ove godine sačinjavala 49,5 odsto BDP-a. Primera radi, pre pet godina, tačnije 2010, ovaj udeo iznosio je 39,2 odsto.

06

Uloga tog sektora u podsticanju ekonomskog rasta doprinela je da se ublaži oslanjanje Kine na sektore vezane uz resurse i energetiku, kao i u transformaciji prema modelu vođenom visokom tehnologijom i inovacijama.

Uz podršku i podsticaj kineske vlade, preduzetništvo i inovacije prihvaćeni su kao izvor konkurentnih prednosti, uz značajne prednosti koje dolaze od takvih sektora u povoju kao što su obnovljiva energija, potrošačka elektronika i mobilne aplikacije.

Rezultat svega ovoga ogleda se u tome što Kina sada doživljava pravi procvat start-upova, s obzirom da je u poslednja tri tromesečja, i to na dnevnoj bazi, bivalo registrovano i do 30 000 novih, početničkih (startap) preduzeća.

Veoma pozitivne ekonomske promene se skoro svakodnevno dešavaju, s obzirom na to da novi pokretači rasta dobijaju na efektu tokom svog nastojanja da ublaže tj. amortizuju pritiske koje sa sobom nose usporavanje usled industrijske prezasićenosti, oslabljenog tržišta nekretninama te tendencije usporavanja rasta trgovinske stope.

Nema nikakve sumnje da će ovo biti jako bolna bitka, premda s dubljim reformama – i širim otvaranjem – otpornost kineske privrede nikako ne bi trebalo potcenjivati.


Xinhua, China Daily 28.okt, 2015.

Snaga Linkedinovih slabih veza

Kako izgleda LinkedIn iznutra i da li je zaista efikasan onoliko koliko nam se čini? Ili je efikasniji na jedan uvrnutiji način?  Justin Fox je za Bloomberg napisao priču o svom iskustvu na ovoj poslovno-karijernoj društvenoj mreži.

Imam gomilu preporuka i pohvala (endorsements) koji čekaju na moje odobrenje kako bih ih dodao na moj LinkedIn profil. Evo liste:Snaga LinkedInaNeke od njih su očigledno šale (iako se kladim da bih mogao da napravim poklon-korpu ako bih morao, da sam ubio mnogo komaraca i da jedem meso), ali čak i većina onih drugih tera me da se počešem po glavi. Šta to znači: da me ljudi koje jedva poznajem pohvaljuju i preporučuju za “sadržaj strategija” ili “socijalne medije”? Najverovatnije je da to uopšte ništa ne znači, imajući u vidu da “endorsovanje” tj. preporučivanje nekoga traži zaista izuzetno mali napor da bi imalo ikakvog smisla.

Ipak, ljudi koji vode LinkedIn su potpuno zaneti ovim podacima, i ti podaci mora da im sugerišu da je vredno nastaviti sa ovom praksom. To je još jedna stvar koja ljude čini angažovanim, i dodaje jednu, ma koliko sitnu informaciju profilima korisnika koji mrežu čine vrednom. Isto važi i za one često bolno banalne postove Linkedinovih “influensera” (ljudi koji utiču na mišljenje zajednice) kao i za e-mailove u kojima me obaveštavaju o novostima u vezi sa nekim koga poznajem.

Ti e-mailovi zapravo počinju da mi se sviđaju. Saznao sam preko jednog od njih da momak sa kojim sam radio u fakultetskim novinama sada vodi organizaciju proizašlu sa Univerziteta u Teksasu koji gura nove tehnologije i promoviše efikasnije korišćenje vode i energije. To je dobro znati. To ima svoju vrednost. I LinkedIn zna da je za mene ovo vredno, jer sam otvorio taj e-mail i kliknuo na link vesti, zbog čega mi šalje još vesti o mojim vezama a manje obaveštenja o postovima “influensera¹”. “Na svakih 10 e-mailova koje šaljemo, četiri odbacimo” , rekao je Izvršni direktor Linkedin-a Džef Vajner (Jeff Weiner) u julu. Kao rezultat, broj pritužbi članova zbog slanja e-mailova je smanjen za polovinu.

Ova kombinacija gigantske rastuće mreže i konstantnog unapređivanja podataka, da bi se među njima izabrali oni koji su vredni članstvu, je moćna. Korporativni regruteri platili su Linkedinu 1,5 milijardi dolara u poslednja četiri kvartala da bi imali pristup njegovim članovima i njihovim podacima. Sledeću $1 milijardu kompanija je gotovo ravnomerno dobila od reklamiranja i premijum pretplata. Svi ovi tokovi prihoda rastu tempom bržim od 20 odsto godišnje. Svi su, takođe, relativno transparentni za korisnike, i zbog toga je verovatno da ih oni neće blokirati “fajervolovima”, ili zbog brige za zaštitu privatnosti ili drugih pretnji sa kojima se poslovni ljudi suočavaju na Internetu. Ako stavite svoj CV na LinkedIn, verovatno se nećete osećati ugroženim ako vam se obrati neko ko vam ponudi posao.

Tako da je LinkedIn, izgleda, jedna realna stvar. Kada je the McKinsey Global Institute početkom ove godine predvideo da bi “onlajn platforme za talente” mogle da povećaju rast globalnog bruto domaćeg proizvoda za $2.7 triliona u roku od jedne decenije, tako što će na efikasniji način povezivati ljude i poslove ili projekte, Linkedin je svakako ušao i u podatke koje je McKinsey obradio i u njihovu prognozu o projektovanoj ekonomskoj dobiti.

Stvari koje članovi LinkedIn mreže vide su često glupe i površne, a međusobne veze slabe. Ali, ispod toga leži i te kako stvarna mreža za pronalaženje talenata i popunjavanje radnih mesta.

Prilično sam siguran da isto važi i za vrh te liste, verziju Linkedina “licem u lice”, kojom se bavi koosnivač kompanije i izvršni predsednik, Rid Hofman, koji izgleda na tom poslu provodi većinu svog vremena. U poslednjem broju Njujorkera (New Yorker) objavljen je veliki i opširan profil Hofmana i on opisuje čoveka koji provodi dane i noći na sastancima, brzo prolazeći kroz liste ozbiljnih tema i imena ljudi koje bi možda trebalo upoznati jedne sa drugima².

02

Hofman na večeri sa svojim dugogodišnjim prijateljem Markom Pinkasom (Mark Pincus) koosnivačem i generalnim direktorom vodeće gejming kompanije Zynga:

Hofman je označio nekoliko stvari: jedan razred na osnovnim studijama na Stanfordu (Stanford) gde predaje na kursu “Tehnologije koje omogućavaju brze odgovore” (Technology-Enabled Blitzscaling). Tvič (Twitch) , online video platformu za igrače. Njegove nedavne sastanke sa Džordžom Ozbornom, kancelarom [sic]³ Državne blagajne Ujedinjenog kraljevstva; Ban Ki Munom, generalnim sekretarem Ujedinjenih nacija; Vojvodom od Jorka; i ministrom za poslove kabineta Ujedinjenih Arapskih Emirata. Kako Hofman i Pinkas upravljaju svojim bogatstvom (Hofman vredi između tri i četiri milijarde dolara, što ga smešta između dvadesetog i tridesetog mesta na listi najbogatijih ljudi u Silikonskoj dolini).

“I da, još nešto “, rekao je Hofman. “Da li gomilaš veštačku inteligenciju uopšte?”

“Dobio sam tu knjigu”Superinteligencija” (Superintelligence) “, rekao je Pinkas.

“Mislim da se vredi duboko udubiti u to “, rekao je Hofman.

A evo ga i na večeri sa direktorom McKinsey Global Instituta Džejmsom Manikom, (James Manyika) vodećim autorom tog gore navedenog izveštaja o onlajn talentima:

“Šansa da A.I. ne budu pametniji od ljudi je manja od nula “, rekao je Manika.

“Nije li to sto posto sigurno? Zar to nije samo pitanje vremena? Ako uopšte preživimo. Niko ko se u to razume ne smatra da je to nula posto. Svi znaju da će se to desiti za deset do sto godina.”

“Postoje ljudi koji se time bave”, rekao je Manika. On i Hofman su se nadali da je ovo vrsta pitanja kojom bi se bavio Papa Franja.

Došlo je vreme za novu stavku na Mainikinoj listi””Poslovi. Srednja klasa.”

Posle svega ovoga, skoro da bi ste mogli očekivati da Hofman i Manika izvuku svoje ajfone, provere da li je papa Franja na internetu i pohvale (endorsuju) ga za “veštačku inteligenciju” a možda i “sadržaj strategija”, dok se sami upravo time bave.

Leman govori o svim tim relacijama u tonu u kojem se ne oseća nikakva emocija, i njihovo nizanje vodi utisku da Hofman, koliko god bio radan i intelektualno radoznao za nekoga ko ima četiri milijarde dolara kod sebe, u stvari diletant čija pažnja skače sa jedne na drugu temu.

A opet, možda je druga reč za diletant “onaj koji pravi mreže” ili konektor. Poslednje kvantitativno istraživanje o društvenim interakcijama, stručnjaka za obradu podataka sa MIT-a Sendija Pentlanda (Sandy Pentland) koje je on obradio u knjizi Fizika društva” (Social Physics) otkriva da:

Stvari ne stoje tako jednostavno, naime, teza da najbistriji imaju najbolje ideje; u stvari, u tome su najbolji oni koji najuspešnije prikupljaju ideje drugih. Nisu oni koji su najposvećeniji, ti koji pokreću promene; promene pokreću oni koji najviše sarađuju sa svojim istomišljenicima. I nije bogatstvo ili prestiž to što najbolje motiviše ljude; to su poštovanje i pomoć kolega.

Naravno, postoje granice onoga što možete da uradite ako je sve što radite umrežavanje. LinkedIn ima stvarni uticaj, jer ljudi koje povezuje nastavljaju da rade važne stvari van mreže, na svojim poslovima i na drugim projektima. Ako se vrate na LinkedIn da nađu ljude i resurse da im pomognu sa tim poslovima i drugim projektima, utoliko bolje. Ali vrednost uglavnom nije u onome što se dešava na LinkedIn-u. Ona je u ljudima koji su povezani mrežom, i u onome šta oni mogu da ostvare sami ili u grupama. “Ako želite da razumete razliku između mreže i zajednice”, napisao je ove nedelje Henri Mintzberg profesor McGill Univerziteta na sajtu HBR.org, “pitajte svoje Facebook prijatelje da vam pomognu da ofarbate svoju kuću.”

Postoje stvari koje labavo povezani Facebook prijatelji mogu da urade a koje tesno povezana zajednica ne može. Da šire ideje na primer. Ili glasine:

Ako neko ogovara nekoga sa svojim bliskim prijateljima, a i oni to rade, mnogi će čuti glasinu drugi i treći put, jer oni koji su povezani jakim vezama su najčešće prijatelji. Ako se motivacija da se šire glasine pomalo smanji u svakom talasu prepričavanja, onda je za priču koja se kreće kroz jake veze mnogo verovatnije da će biti ograničena na nekoliko klikova u odnosu na onu koja ide preko slabih veza; mostovi neće biti pređeni.

Ovo je citat iz Snage slabih veza”, klasičnog naučnog teksta iz 1973, koji je napisao sociolog Mark Granovetter (Mark Granovetter) koga Hofman, među ostalima, povremeno navodi kao inspiraciju i opravdanje za današnje onlajn društvene mreže. Slabe veze, zaključuje Granovetter su “neophodne za omogućavanje pojedincima da uspostave veze i omoguće im integraciju u zajednici.” Dakle, to je ono što ljudi rade kada me podržavaju na LinkedIn-u za delatnost nazvanu “spasavanje u zatvorenim prostorima” (“Confined Space Rescue”): Oni mi daju mogućnosti, otvarajući me za nove poslovne prilike.

Dobio sam jos dva takva endorsa (preporuke) otkada sam počeo da pišem ovaj tekst, tako da, možda, oni naprosto još nisu shvatili šta su moje prave sposobnosti.

Justin Fox za Bloomberg

Zašto su bogati toliko bogatiji

Inequality

Prikaz knjiga: Joseph Stiglitz, Veliki jaz: Nejednaka društva i šta da se radi /The great divide: Unequal societies and what we can do about them/; Joseph Stiglitz, Nova pravila američke ekonomije: Program za rast i zajednički prosperitet /Rewriting the rules of the American economy: An agenda for growth and shared prosperity/; Joseph Stiglitz i Bruce Greenwald, Ka društvu znanja: Novi pristup rastu, razvoju i društvenom progresu /Creating a learning society: A new approach to growth, development, and social progress/.

Osnovna istina o današnjem američkom ekonomskom rastu je to da rad obavljaju mnogi a da stvarna nadoknada uglavnom ide nekolicini. Žalosna statistika je poznata: jedan odsto zaposlenih donosi kući više od 20 odsto prihoda, a njihov udeo se više nego udvostručio tokom prethodnih trideset pet godina. Dobit onih 0,1 odsto na vrhu još je veća. U tom istom periodu, prosečne plate i prihodi američkog domaćinstva malo su se povećali, a u nekim demografskim grupama (npr. muškarci sa srednjom školom) čak i smanjili.

Nejednakost prihoda postala je tako veliki problem da su čak i političari iz redova republikanaca počeli da osuđuju njene posledice. Nije neobično što demokrati poput Baracka Obame nazivaju bavljenje nejednakošću „presudnim izazovom našeg vremena“. Ali činjenica da je Jeb Bush u svom prvom govoru o političkim smernicama u 2015. godini pomenuo frustraciju koju osećaju Amerikanci zato što se „samo mali deo stanovništva penje ekonomskim liftom“ pokazuje da je nejednakost postala suviše očigledna i suviše štetna da bi se mogla ignorisati.

Nešto slično se dogodilo i u ekonomiji. Istorijski gledano, akademski ekonomisti, barem u dominantnoj neoklasičnoj tradiciji, nisu mnogo brinuli zbog nejednakosti. Ekonomija se bavila proizvodnjom i alokacijom, kao i efikasnim korišćenjem oskudnih izvora. Ekonomiju je zanimalo povećavanje kolača, a ne način na koji će on biti podeljen. Mnogim ekonomistima rasprava o jednakosti izgledala je opasna zato što podrazumeva nužno „nagađanje“ između efikasnosti i jednakosti: mešanje u način na koji tržište deli kolač na kraju će smanjiti kolač. Često se citiraju reči Roberta Lucasa, ekonomiste na Univerzitetu Čikaga: „Među sklonostima koje su štetne za zdravu ekonomiju najzavodljivija… i najotrovnija je fokusiranje na pitanje distribucije.“

03

Danas se krajolik ekonomske debate promenio. Nejednakost je u središtu najpopularnije ekonomske knjige u novije vreme, Kapitala ekonomiste Thomasa Pikettyija. Rad Pikettyija i njegovog kolege Emmanuela Saeza uspešno je dokumentovao porast dohodovne nejednakosti, ne samo u SAD-u već širom sveta. Najveće ekonomske institucije kao što su MMF ili OECD objavljivale su studije u kojima se tvrdi da nejednakost ne pogoduje ekonomskom rastu već mu, naprotiv, škodi. Danas se u ekonomskim časopisima lako mogu naći rasprave o toj temi.

Idealan trenutak za ekonomistu sa Univerziteta Kolumbije Josepha Stiglitza. U godinama od početka finansijske krize Stiglitz je bio među najglasnijim i najuticajnijim intelektualcima u javnosti koji su ukazivali na cenu nejednakosti i na to šta i kako se može učiniti koristeći vladinu politiku. U svojoj knjizi iz 2012. godine Cena nejednakosti i nizu članaka i kolumni za Project Syndicate, Vanity Fair i The New York Times, koji nisu objavljeni u Velikom jazu, Stiglitz pokazuje da porast nejednakosti u Sjedinjenim Državama nije prirodni rezultat već je suštinski oblikovan „našim pravilima i našom politikom“, s katastrofalnim posledicama po društvo i ekonomiju u celini. U nedavnom izveštaju za Rooseveltov institut, pod naslovom Ponovno pisanje pravila, Stiglitz je naveo detaljan spisak reformi koje bi, po njegovom mišljenju, omogućile stvaranje „ekonomije koja radi za svakog“.

Stiglitzovo istupanje u ulozi istaknutog kritičara postojećeg ekonomskog poretka nije bilo neobično. Tema njegove doktorske teze bila je nejednakost. A tokom cele svoje akademske karijere nastojao je da pokaže da se ne može računati s tim da će tržišta uvek proizvesti idealan rezultat. U nizu izvanredno važnih radova, za koje će na kraju dobiti Nobelovu nagradu, Stiglitz je pokazao kako su nepotpune i asimetrične informacije redovno vodile tržišta do rezultata koji nisu predstavljali najveće moguće blagostanje. Tvrdio je da to znači, bar u teoriji, da dobro usmerene intervencije vlade mogu pomoći u ispravljanju tih nedostataka tržišta. Stiglitzov rad na tome se nastavio: upravo je napisao (sa Bruceom Greenwaldom) Stvaranje društva koje uči, zgusnut akademski rad o tome kako vlada može da podstakne inovaciju u doba ekonomije znanja.

Stiglitz je bio predsedavajući Odbora ekonomskih savetnika u Klintonovoj administraciji, a zatim je bio glavni ekonomista u Svetskoj banci tokom azijske finansijske krize krajem devedesetih. Iskustvo mu je pokazalo da su mnogi saveti koje su zapadni ekonomisti davali zemljama u razvoju nerazumni, pa je u knjigama kao što je Globalizacija i njena nezadovoljstva (Globalization and Its Discontents, 2002) oštro kritikovao način na koji Sjedinjene Države nastoje da upravljaju globalizacijom i ta kritika ga je učinila kultnim junakom velikog dela sveta u razvoju. U sličnom duhu, Stiglitz je bio jedan od najoštrijih kritičara načina na koji se Evrozona bavila grčkom dužničkom krizom. On je tvrdio da su ideološka posvećenost takozvane trojke strogoj štednji i njeno protivljenje ozbiljnom otpisu duga produbili grčke ekonomske teškoće i stvorili mogućnost da se zemlja suoči sa „beskrajnom recesijom“. Po njegovom mišljenju, u borbi oko grčke budućnosti ne radi se samo o ispravnoj strategii već i o „ideologiji i moći“. Ta perspektiva je bila ključna i za njegov rad o nejednakosti.

U Velikom jazu Stiglitz govori o toj temi svojim najpopularnijim – i najpopulističkijim – glasom. Dok je Pikettyjev Kapital napisan hladnim, bestrasnim tonom, Veliki jaz je očigledno zamišljen kao politička intervencija i njegov ton je često nestrpljiv i gnevan. Kao zbirka kolumni, to je donekle fragmentarna knjiga koja sadrži ponavljanja, ali njena teza je jasna: nejednakost u Sjedinjenim Državama nije nesrećni nusproizvod ekonomije koja inače dobro funkcioniše. Umesto toga, ogromna bogatstva na vrhu dohodovne lestvice u velikoj meri su posledica sposobnosti jednog procenta da manipuliše tržišta i politički proces u svoju korist. (Otud naslov njegovog najpoznatijeg članka u Vanity Fairu: „Od jednog procenta, jednim procentom, za jedan procent“.) Veliko povećanje nejednakosti je znak da je sam američki kapitalizam žalosno zastranio. Ono u čemu smo se zaglavili, tvrdi Stiglitz, nije pravi kapitalizam već surogat tog sistema.

10

Nejednakost očigledno nema samo jednu definiciju. Kao što piše Stiglitz:

„Ima mnogo različitih strana američke nejednakosti: ekstremni dohodak i bogatstvo na vrhu, splašnjavanje sredine, povećavanje siromaštva na dnu. Svaki ima sopstvene uzroke i zahteva posebne mere.“

Ali u Velikom jazu Stiglitza pre svega zanima jedna dimenzija nejednakosti: provalija između ljudi na samom vrhu i svih drugih. Njegova analiza jaza usmerena je na pitanje zašto se prihodi na vrhu tako brzo povećavaju pre nego zašto svi drugi prihodi stagniraju. Mada Stiglitz očigledno priznaje značaj opadanja moći sindikata, uticaj globalizacije na američke radnike i sve manju vrednost minimalne nadnice, on se ovde pre svega bavi pitanjem zašto su danas bogati ljudi tako mnogo bogatiji nego nekad.

Da bismo odgovorili na to pitanje, moramo najpre priznati da se povećanje najviših prihoda u SAD još odnosi na prihode od rada a ne od kapitala. Kao što pokazuje njen naslov, Pikettyjeva knjiga je uglavnom o kapitalu: o načinu na koji koncentracija bogatstva teži da se reprodukuje, što vodi sve većoj nejednakosti. A to je sve veći problem u SAD-u, naročito na vrhu dohodovnog spektra. Ali glavni razlog za to što su ljudi na vrhu ovih dana mnogo bogatiji nego što su bili nekad (i tako mnogo bogatiji od svih drugih) nije to što imaju mnogo više kapitala. Glavni razlog je to što su za svoj rad plaćeni više nego ranije, dok su svi drugi plaćeni isto ili manje. Generalni izvršni direktor korporacije, na primer, danas je daleko više plaćen nego što je bio ’70-ih godina, dok radnici na pokretnoj traci nisu. Mada su dohoci na vrhu porasli u zemljama širom sveta, nigde nisu rasli brže nego u SAD-u.

Jedno moguće opravdanje te pojave je to da su bogati tako mnogo više plaćeni zato što stvaraju mnogo više vrednosti nego nekad. Globalizacija i ekonomija su povećale veličinu tržišta koju uspešne kompanije i pojedinci (poput pop pevača i sportista) mogu da postignu, pa se zato više nego ikad isplati biti superstar. A kako su kompanije postale veće, potencijalna vrednost koju direktor može da doda takođe se povećala i podigla njegovu platu.

Stiglitz ne prihvata ništa od toga. On vidi povećanje prihoda na vrhu uglavnom kao posledicu onoga što ekonomisti nazivaju „rentijerske povlastice“. Većina misli o renti kao o plaćanju stanodavcu za korišćenje njegove imovine. Ali ekonomisti tu reč koriste u širem smislu: to je svaki višak koji kompanija ili pojedinac ostvaruju zato što nešto zadržava konkurentske snage da obore dobit. Renta je ekstra profit koji monopolista zarađuje zato što nema konkurencije. Renta su i ekstra profiti koje zarađuju velike banke zato što imaju prećutnu podršku vlade, koja će ih spasiti ako stvari krenu naopako. A renta su i ekstraprofiti koje ostvaruju farmaceutske kompanije zato što su njihovi proizvodi zaštićeni patentima.

Nisu sve rente strašne za ekonomiju – u nekim slučajevima one su nužno zlo. Imamo patente, na primer, zato što mislimo da će nad troškom davanja privremenog monopola prevagnuti koristi od povećanja inovativnosti koju će podstaći zaštita patenta. Ali rente čine ekonomiju manje efikasnom zato što je odvlače od ideala sveopšte konkurencije i što pogoršavaju situaciju potrošača. Dakle, iz perspektive ekonomije kao celine rentijerske povlastice su gubljenje vremena ili energije. Kao što kaže Stiglitz, ekonomija trpi kada se „više napora ulaže u rentijerske povlastice – dobijanje veće kriške ekonomskog kolača zemlje – nego u povećavanje kolača“.

08

Rente nisu ništa novo – ako se vratite u pedesete, mnoge velike američke korporacije imale su slabu konkurenciju i uživale u nečem sličnom oligopolisu. Ali moglo bi se pokazati da se količina rentijerskih povlastica u američkoj ekonomiji povećala tokom godina. Broj patenata je mnogo veći nego što je bio. Autorska prava su produžena. Mnogo su uobičajenije licence (koje štite profesionalce od konkurencije). Mlaki zakoni protiv kartela smanjili su konkurenciju u mnogim granama industrije. Što je još važnije, finansijska delatnost je sada mnogo veći deo američke ekonomije nego što je bila sedamdesetih, a finansijski profiti su za Stiglitza uglavnom rezultat „predatorskog grabljenja rentijerskih povlastica“, među njima i eksploatacije neinformisanih zajmoprimaca i investitora, te rđavih regulatornih obrazaca i preuzimanja rizika za koje finansijske institucije ne snose punu odgovornost (jer će im vlada priskočiti u pomoć ako stvari krenu naopako).

Sve te rentijerske povlastice, kaže Stiglitz, donose nekim delatnostima kao što su finansije i farmaceutska industrija, i nekim kompanijama u tim delatnostima, prekomeran deo nagrade. A i u okviru tih kompanija nagrade teže da se koncentrišu zbog onog što Stiglitz naziva „zloupotrebom korporativnog upravljanja koja navodi izvršne direktore da uzimaju nesrazmeran deo korporativnih profita“ (još jedan oblik rentijerske povlastice). Po Stiglitzovom shvatanju ekonomije, oni na vrhu zarađuju tako mnogo zato što sakupljaju mnogo renti.

To nije loše samo u apstraktnom smislu, kaže Stiglitz, već slabi društvo i ekonomiju. To podriva američko osećanje identiteta, u kom su „fer-plej, jednakost prilika i osećanje zajednice tako važni“. To otuđuje ljude od sistema. I zbog toga je manje verovatno da će bogati, koji su očigledno politički uticajni, podržati državno investiranje u javna dobra (kao što su obrazovanje i infrastruktura): ta dobra nemaju veliki uticaj na njihov život. (Verovatnije je da će jedan procenat podržati smanjenje troškova za školu, autoputeve itd.)

Zanimljivije i spornije je Stiglitzovo tvrđenje da nejednakost nanosi ozbiljnu štetu ekonomskom rastu: što je nejednakost u zemlji veća, to će zemlja imati sporiji rast. On kaže da nejednakost ugrožava tražnju jer bogati troše manje nego što zarađuju. Nejednakost vodi prekomernom zaduživanju jer ljudi imaju potrebu da pozajmljuju kako bi nadoknadili stagniranje zarade i dostigli standard svojih suseda. A to podstiče finansijsku nestabilnost pošto centralne banke pokušavaju da nadoknade zakočene zarade naduvavajući balone koji na kraju pucaju. (Razmotrite, na primer, kako je Alan Greenspan podsticao pa i tolerisao stambene balone dok je bio na čelu Federalnih rezervi.) Dakle, ekonomija u kojoj vlada nejednakost manje je snažna, produktivna i stabilna nego što bi inače bila. Iz toga sledi da bi više jednakosti rezultiralo većom a ne manjom efikasnošću. Kao što piše Stiglitz: „Vođenje računa o drugom nije dobro samo za dušu – već i za biznis.“

To objašnjenje rasta i posledica nejednakosti vrlo je jasno, ali i sumorno. Mora se, međutim, reći i da je i previše pojednostavljeno. Uzmimo pitanje da li nejednakost zaista loše utiče na ekonomski rast. Izgleda verovatno da je tako i mnoge studije to potvrđuju. Ali izgleda da je teško reći zašto je nejednakost loša za rast – razne studije ukazuju na razne krivce. A kad uporedimo zemlje, nećemo lako dokazati da postoji direktna veza između nejednakosti i posebnih negativnih činilaca koje Stiglitz navodi. Među razvijenim zemljama, one u kojima je nejednakost veća nemaju, po pravilu, manju potrošnju ili veći dug, a finansijske krize pogađaju i zemlje u kojima vlada nejednakost, kao što je SAD, i zemlje u kojima postoji više jednakosti, kao što je Švedska.

To ne znači, kao što su nekad uporno tvrdili konzervativni ekonomisti, da je nejednakost dobra za ekonomski rast. Zapravo, jasno je da američka vrsta nejednakosti ne pomaže ekonomiji da brže raste i da kretanje ka većoj jednakosti ne bi bilo štetno. Ali ne možemo da tvrdimo da bi ovo drugo snažno podstaklo ekonomiju.

09

Slično tome, Stiglitzova uporna usredsređenost na rentijerske povlastice kao objašnjenje činjenice da su bogati postali mnogo bogatiji previše pojednostavljuje taj zbrkan, složen problem. On to i sam donekle priznaje: „Naravno, nejednakost u našem društvu ne proističe samo iz rentijerskih povlastica… Važna su i tržišta, kao i društvene sile…“ Ipak, on o tome ne kaže mnogo u Velikom jazu. Nesporno je da su rentijerske povlastice važan deo bogaćenja jednog procenta, ali ipak samo deo.

Kad govorimo o jednom procentu govorimo, pre svega, o dve grupe ljudi: generalnim izvršnim direktorima korporacija i „finansijskim profesionalcima“ (među njima su i ljudi koji rade za banke ali i finansijski menadžeri, finansijski savetnici itd.). To su ljudi koje Piketty naziva „supermenadžeri“ i koji, po njegovoj proceni, čine polovinu jednog procenta na vrhu.

Među njima su tipični direktori korporacija, čija je plata porasla za 876 odsto između 1978. i 2012. godine, i menadžeri hedž fondova, od kojih neki rutinski zarađuju milijarde dolara godišnje. Po jednoj čuvenoj statistici prošle godine su 25 menadžera najvećih hedž fondova zaradili ukupno više nego sve vaspitačice u američkim obdaništima zajedno.

Stiglitz želi da pripiše to izvanredno povećanje direktorskih plata i apsurdnu svotu novca koju zarađuju finansijski menadžeri nedostatku dobre regulative. Po njemu direktori koriste propuste u korporativnom upravljanju – pasivne odbore i nemoćne akcionare – da bi eksploatisali akcionare „i prisvajali prihode firme“. A finansijski menadžeri koriste neznanje investitora da bi požnjeli dobit od onog što Stiglitz naziva „nekonkurentnim i često tajnim honorarima“ i obezbedili da budu dobro plaćeni čak i kad rade ispod očekivanja.

Ideja de je visoka direktorska plata u krajnjoj liniji posledica lošeg korporativnog upravljanja opšte je mesto i u mnogim kompanijama odnos između generalnog direktora i direktorskog odbora (čiji je zadatak da ga nadzire) suviše je srdačan. Ipak, Stiglitzova argumentacija ne objašnjava činjenicu da su direktori danas mnogo više plaćeni nego nekad. Na kraju krajeva, u ’60-im i ’70-im godinama, kada su direktori bili mnogo manje plaćeni, korporativno upravljanje bilo je, po svim merilima, znatno gore nego danas:

„Korporativni direktorski odbori bili su uglavnom sačinjeni od insajdera… ili prijatelja generalnog direktora iz studentskih dana. Direktori su uglavnom imali savetodavnu ulogu i retko su se ozbiljno suprotstavljali odlukama generalnog direktora.“

Deoničari su imali manje prava i bili su neaktivniji. Otad smo videli mnoge reforme koje su deoničarima dale više moći i odbore učinile raznovrsnijim i nezavisnijim. Da su plate generalnih direktora posledica lošeg korporativnog upravljanja, te promene bi imale bar neko dejstvo. A nisu ga imale. Plata generalnog direktora nastavila je da raste vrtoglavom brzinom.

Moguće je, naravno, da će dalja reforma korporativnog upravljanja (na primer, mogućnost da deoničari odlučuju o plati generalnog direktora) promeniti tu dinamiku, ali to nije verovatno. Na kraju krajeva i privatne kompanije – koje imaju potpunu kontrolu nad platom svog generalnog izvršnog direktora – daju ovom besmisleno visoku svotu. A direktori koji spolja dođu u kompaniju – što znači da nemaju podršku u odboru – plaćeni su još više od internih kandidata. Od 2010. deoničari mogu da iskažu svoje zadovoljstvo ili nezadovoljstvo platom izvršnog direktora neobaveznim glasanjem. Gotovo sve te plate su prihvaćene. (Ove godine, na primer, plate su, u proseku, podržane sa 95 odsto glasova.)

Slično tome, dok finansijski menadžeri novca zaista ubiraju korist od netransparentnih i previsokih honorara za svoje savete i upravljanje portfoliom, posebno kad imaju posla sa običnim investitorima (koji nekad ne razumeju šta plaćaju), teško je dokazati da oni baš zbog toga postaju mnogo bogatiji nego nekad. Na prvom mestu, mada su ti honorari neprozirni, zapravo ih je lakše razumeti nego nekad; uz to, finansijski menadžeri se danas suočavaju s mnogo većom konkurencijom, pre svega jeftinih indeksnih fondova. A kad se radi o menadžeru hedž fonda, struktura njegovog honorara nije se mnogo menjala a njegovi klijenti su obično prilično obavešteni investitori. Nije verovatno da su se menadžeri hedž fondova usavršili u obmanjivanju svojih klijenata i dobijanju „nekonkurentnih i često tajnih honorara“.

19

Šta se zapravo zbiva? Nešto mnogo jednostavnije: menadžeri aktive danas upravljaju mnogo većim novcem nego nekad. Još 1990. godine hedž fondovi su ukupno investirali 38.9 milijardi dolara. Danas je to poraslo na gotovo tri hiljade milijardi. Investicioni fondovi otvorenog tipa u SAD imali su 1992. godine 1,6 milijardi u aktivi, a danas imaju više od 16 hiljada milijardi. A to znači da menadžer portfolia danas može da bude mnogo bolje plaćen nego pre dvadeset godina čak i ako ne radi bolje.

To ne znači da menadžeri aktive ili izvršni direktori korporacija „zaslužuju“ ono što zarađuju. Zapravo nema ubedljivih dokaza da su oni, relativno govoreći, bolji od nekadašnjih, a ima mnogo dokaza da su za svoj rad plaćeni više nego što bi trebalo. Ni menadžeri aktive nisu postali bolji u plasiranju investicija. Stvar je u tome što nas objašnjavanje njihovih velikih zarada korupcijom ili rđavim pravilima neće daleko odvesti. Od toga su, verovatno, važniji jačanje ideoloških pretpostavki o značaju izvršnih direktora i promena društvenih normi, takva da sad izgleda prirodno da izvršni direktori uzmu sve što mogu da dobiju. (Stiglitz na to aludira u Ceni nejednakosti: „Promenile su se i norme za to šta je ‘fer’.“) Rasprave o promenama normi često postanu ono što je ekonomista Robert Solow nazvao „provala amaterske sociologije“. Ali to ne znači da možemo ignorisati te promene jer uspon jednog procenta nisu izazvale samo ekonomske ili regulatorne promene već, u jednakoj meri, i ideološke.

Usložnjavanje Stiglitzovog objašnjenja za bogaćenje jednog procenta nije samo intelektualna vežba. Ono je važno za razmišljanje o najboljem načinu za bavljenje nejednakošću. Strategije za smanjivanje nejednakosti mogu se svrstati u dve kategorije: one koje pokušavaju da poboljšaju preporesku raspodelu (to se ponekad nespretno naziva predistribucija) i one koje koriste poreze i transfere da promene posleporesku distribuciju prihoda (to je ono što obično nazivamo distribucija). Povećavanje minimalne nadnice je primer predistribucije. Medicaid je redistribucija.

Stiglitzov program – skiciran u Velikom jazu i detaljno izložen u Ponovnom pisanju pravila – oslanja se na obe vrste strategija, ali Stiglitz se uzda u to da će bolja pravila, smišljena da potkrešu rentijerske povlastice, imati poželjan uticaj na preporesku raspodelu prihoda. Između ostalog, on želi mnogo čvršću regulativu finansijskog sektora. On želi da smanji ograničenja koja nameće intelektualna svojina (što će smanjiti vrednost patenata) i da ubedi vladu da agresivno nametne zakone protiv monopola. Želi da reformiše korporativno upravljanje tako da izvršni direktor ima manji uticaj na upravni odbor i da deoničari više učestvuju u određivanju direktorove plate. Želi da ograniči poreske olakšice i podstakne upotrebu berzanskih opcija. I želi da menadžeri aktive „javno prikažu deonice, prihode i strukturu honorara“. Pored toga što se zalaže za smanjenje prihoda najbogatijih Amerikanaca, on predlaže mere kao što su povećanje minimalne nadnice i zakoni koji osnažuju sindikate kako bi se povećao prihod običnih Amerikanaca (mada to nije u središtu Velikog jaza).

Gotovo svi ti predlozi su odlični. Kad bi se primenili, neki od njih – pre svega čvršće regulisanje finansijske delatnosti – uticali bi na korporativne rente i nejednakost. Ali malo je verovatno da bi ta pravila znatno smanjila prihod mnogih u jednom procentu, pre svega zato što bi poboljšanja u korporativnom upravljanju i transparentnosti upravljanja aktivom po svoj prilici malo uticala na plate generalnih direktora i honorare finansijskih menadžera.

Ovo nije govor malodušnosti. Prvo, ta pravila bi bila dobra stvar za ekonomiju kao celinu; učinila bi je efikasnijom i konkurentnijom. Još važnije, druga polovina Stiglitzovog programa – redistribucija preko taksi i transfera – ostaje izvanredno moćno sredstvo za borbu protiv nejednakosti. Na kraju krajeva, dok je preporeska nejednakost problem za sebe, najrazornije je veliko povećanje postporeske nejednakosti. A SAD se razlikuje od drugih razvijenih zemalja upravo po toj vrsti nejednakosti. Kao što piše Stiglitz:

„Neke druge zemlje imaju istu ili gotovo istu preporesku i transfersku nejednakost; ali one zemlje koje su dozvolile tržišnim silama da se razmahnu na taj način kasnije smanjuju nejednakost pomoću poreza i transfera i obezbeđivanja javnih servisa.“

16

Redistributivna politika za koju se Stiglitz zalaže sasvim je očekivana. U sferi poreza, on želi da poveća poreze na najviše zarade i na kapitalne dobitke, da uvede porez na emitovanje štetnih gasova i na finansijske transakcije, i da skreše korporativne subvencije. Ali bavljenje nejednakošću ne može ostati na oporezivanju. Ono se tiče i investiranja. Stiglitzovim rečima: „Kad bismo više trošili na obrazovanje, zdravlje i infrastrukturu, osnažili bismo našu ekonomiju, sada i u budućnosti.“ On, dakle, želi više investiranja u škole, infrastrukturu i fundamentalna istraživanja.

Fundamentalistima slobodnog tržišta to zvuči kao čista katastrofa – recept za uzimanje novca od onih koji stvaraju poslove i davanje tog novca vladi, koja će ga protraćiti na mostove što nikud ne vode. Ali tu se Stiglitzov akademski rad najjasnije preseca s njegovom političkom perspektivom. Suštinski zaključak Stiglitzovih istraživanja je da tržišta, kad se prepuste sama sebi, nisu savršena i da ih pametnom politikom možemo pogurati u boljem pravcu.

I zaista – Stvaranje društva koje uči bavi se pitanjem kako zemlje u razvoju mogu da iskoriste vladinu politiku da bi postigle visok rast i intenzivnu ekonomiju zasnovanu na znanju, to jest kako ne bi ostale jeftini proizvođači robe. Šta to znači za budućnost Sjedinjenih Država nije sasvim jasno, ali Stiglitz tvrdi da to znači da bi vlade morale da igraju glavnu ulogu u tekućoj „strukturnoj transformaciji ekonomije“.

Naravno, politički zadatak sprovođenja bar nečeg od predloženog – a pogotovo svega – zaista je ogroman, delom i zato što nejednakost otežava utvrđivanje nejednakosti. A čak i za progresivne, činjenica da je program „porez i transfer“ naveliko poznat može ga učiniti manje privlačnim. Na kraju, politike za koje se Stiglitz zalaže u suštini se ne razlikuju mnogo od onih koje su oblikovale SAD u poratnom dobu: visoke marginalne poreske stope za bogate i smisleno investiranje u javnu infrastrukturu, obrazovanje i tehnologiju. Zašto ljudi nikad nisu prestali da zahtevaju te politike? Zato što su bile delotvorne. Kao što kaže Stiglitz: „Činjenica da ste za nešto čuli ranije ne znači da to ne treba opet da pokušate.“


James Surowiecki, The New York Review of Books, 24.09.2015.


Peščanik
McKinsey: Projekcija globalne ekonomske situacije, septembar 2015

McKinsey je izbacio sveže rezultate globalnog istraživanja makroekonomskog stanja u svetu

07

Kada je u pitanju stanje globalne ekonomije, izveštaj multinacionalne kompanije za menadžerski konsalting McKinsey je pokazao da su mišljenja kompanijskih rukovodilaca sada sumornija nego u bilo kom trenutku ove godine, rezultati su najnovijeg istraživanja o ekonomskim očekivanjima na globalnom planu. Nedavna previranja koja su se desila na globalnim tržištima izazvala su zabrinutost usled posustajanja domaćih ekonomija – a takođe su zabrinuti i ljudi iz sveta ekonomije koji su bili obuhvaćeni ovom anketom. Istovremeno, rukovodioci navode nepredvidljive ekonomske uslove i buduće pravce kretanja, dok, za to vreme, kako kažu oni “ubrzano nastaju velike pretnje po domaći i globalni privredni rast na kratak rok”.

Većina ekonomista i kompanijskih donosilaca odluka predviđa da će naredne godine cene nafte ostati i dalje niske, što bi potencijalno moglo da podstakne budući privredni rast. Nejasno je, međutim, koliko bi rast “potekao na mlazu” niže cene nafte mogao ublažiti ekonomske rizike oličene u povećanoj nestabilnosti. Poslovni lideri koji operišu na tržištima u razvoju su posebno zabrinuti za domaće nestabilnosti – posebno u Kini, gde četiri petine ispitanika izjavljuje da se njihova ekonomija u poslednjih šest meseci pogoršala. Širom svetskih regiona, domaća i svetska ekonomska perspektiva biće narednih meseci sve uzavrelija. Isto važi i za očekivanja vezana za rast kineske ekonomije, za koju većina ispitanika veruje da će postići (ili se barem približiti) projekciji kineske vlade za 2015. o ciljnom rastu od sedam odsto.

Nestabilnost u usponu

Nestabilnost se, kao glavni remetilački faktor po domaći rast na kratki rok, češće navodi se u ovom najnovijem Mekinsijevom ispitivanju poslovnog mnjenja – nestabilnost je sada daleko učestalija nego u prethodnim istraživanjima. Kod kuće, na domaćem tržištu, nepredvidive ekonomske okolnosti i stanje deviznih kurseva sada su postali veća briga svim onim rukovodiocima koji rade na tržištima u razvoju, posebno u Kini. Četrdeset devet odsto rukovodilaca anketiranih navodi ukupnu ekonomsku nestabilnost kao najveću opasnost domaćem rastu u narednoj godini, u poređenju sa 27 odsto ispitanika koji nisu na rukovodilačkim pozicijama.

Primer 1

Nestabilnost je, takođe, porasla i kao pretnja globalnom rastu u bliskoj budućnosti. Četrdeset osam procenata svih ispitanika sada navodi da je ekonomska nestabilnost glavni rizik tokom narednih 12 meseci, u odnosu na 34 odsto u junu; 32 odsto sada navodi kako je nestabilnost deviznog kursa jedan od glavnih rizika, skočivši sa ranijih 22 odsto. Volatilnost deviznih kurseva je mnogo veći problem za direktore koji rade na brzorastućim tržištima, koji navode da je od juna meseca geopolitička nestabilnost, kao faktor rizika za globalni rast, pala (Primer 2).

02

Primer 2

Upitani da daju svoje mišljenje o scenarijima za rast tokom naredne decenije, najveći broj izvršnih rukovodilaca gaji verovanja kako će najverovatnije doći do “globalnog usporavanja” (manjeg ali otpornijeg globalnog rasta), kao i stvaranja “džepova privrednog rasta” (neujednačenog i nestabilnog, mada visokog nivoa globalnog rasta). U poređenju sa prethodnim istraživanjem, međutim, rukovodioci su sada skloniji da identifikuju “ustalasanost regionalnih kriza” (nestabilni i slab globalni rast): 25 odsto njih sada kaže da bi ovo mogao biti najverovatniji pokretač globalne privredne nestabilnosti, u odnosu na 17 odsto u junu.

Kada se o deviznom kursu radi, mnogi rukovodioci očekuju da će u narednih šest meseci američki dolar nadmašiti sve ostale valute. Tri četvrtine rukovodilaca u Kini i u Latinskoj Americi (Argentini, Brazilu, Čileu, Kolumbiji, Ekvadoru, Meksiku, Panami, Peruu, Urugvaju i Venecueli) brzorastućim tržištima veruje da će njihove valute depresirati u odnosu na dolar, dok 60 odsto onih u Sjedinjenim Državama kažu da će dolar apresirati tj. porasti u odnosu na juan (renminbi). Nešto veći broj ispitanika u SAD (64 odsto) očekuje da će vrednost dolara rasti u odnosu na evro, mada samo jedna trećina ispitanika evrozone kaže to isto.

Široko rasprostranjena ekonomska briga

U protekla četiri istraživanja rukovodioci su stalno davali skromne projekcije o budućnosti globalne ekonomije; najverovatnije bi rekli kako su “trenutni uslovi održivo stabilni”. Ali, u ovom trenutku, ispitanici iz svih svetskih regiona će najverovatnije izjaviti kako je globalna ekonomija u lošijem stanju nego što je bila pre šest meseci. Šezdeset dva odsto njih kaže da su se ekonomski uslovi pogoršali – skoro trostruko više nego u junu, što ih, kao poslovni profil, čini najpesimističnijim ispitanicima po pitanju perspektiva kratkoročne globalne ekonomije još od juna 2012 (Videti Mekinsijevo istraživanje “Snimak ekonomske situacije, jun 2012: Rezultati ankete McKinsey Global”). U proseku, ispitanici najčešće očekuju da se uslovi poslovanja u narednom periodu pogoršaju, naročito u mesecima koji su upravo pred nama.

01

Primer 3

Upitani o kratkoročnim izgledima globalne ekonomije, rukovodioci u nekim regionima su nešto optimistilniji nego u drugima. U Indiji, recimo, 44 odsto njih očekuju poboljšanje globalnog stanja ekonomije; 28 odsto njih očekuju da će se stanje pogoršati, u poređenju sa otprilike polovinom svojih kolega u Latinskoj Americi, Kini i razvijenim područjima Azije (Australija, Hong Kong, Japan, Novi Zeland, Filipini, Singapur, Južna Koreja i Tajvan). Ipak, indijski ispitanici, i to njih duplo više nego u junskom istraživanju, očekuju lošije ekonomsko stanje. Generalno gledano, rukovodioci na tržištima u razvoju daju mnogo nepovoljnije projekcije i daleko su pesimističniji nego njihove kolege u drugim delovima sveta: 76 odsto njih kažu da se svetska ekonomija u poslednjih šest meseci pogoršala, u poređenju sa 56 odsto rukovodilaca sa razvijenih tržišta.

Na nivou zemalja, ispitanici su, po pitanju kratkoročnih ekonomskih perspektiva, sumorniji nego što su bili dosad ove godine, a ovo se naročito odnosi na Aziju i Latinsku Ameriku (Primer 4). Marta ove godine, 40 odsto kompanijskih rukovodilaca u Kini izrazilo je mišljenje da će domaći ekonomski uslovi biti gori. Ali, u ovom najnovijem istraživanju, čitavih je 80 odsto njih koji kažu da su se od marta naovamo uslovi za poslovanje i ekonomska situacija pogoršali.

Primer 4

Poslovni rukovodioci iz Kine su optimističniji kada se radi o budućnosti a ne o sadašnjosti, mada su i dalje brojniji od drugih ispitanika na globalnom nivou (izuzev onih u Latinskoj Americi) kada se radi o prognozama o pogoršanja domaćih privrednih uslova u narednih šest meseci. Njihove kolege iz razvijenih delova Aziji su podjednako zabrinuti: 40 odsto njih očekuje lošije ekonomsko stanje u narednim mesecima, dok ih je tako govorilo 23 odsto u junu ove godine, odnosno 16 procenata u martu.

Ovakvi izgledi za prisustvo tromog ekonomskog rasta u globalnim okvirima pojavljuje se u trenutku kada su projekcije cene nafte u narednoj godini na najnižem ikada zabeleženom nivou. Pre tri meseca, najveći deo poslovnih rukovodilaca (njih 45 odsto) predviđao je da će cene nafte biti od $60 do $80 po barelu. U ovom trenutku, najveći deo njih (70 odsto) očekuje da će nafta koštati između $40 i $60 po barelu.

08

Skromni izgledi za kineski privredni rast

S obzirom na najnovije reakcije iz Kine, nije iznenađujuće što je na pitanje o njenoj ekonomiji mnogo rukovodilaca dalo oprezne projekcije. Četrdeset devet odsto svih ispitanika veruje da će oštro usporavanje ekonomskog rasta Kine u narednoj godini vrlo verovatno šokirati svetsku ekonomiju, za razliku od 23 odsto njih koji su imali ovakav stav u prethodnom istraživanju.

Mekinsi je takođe upitao anketirane o očekivanoj stopi rasta BDP-a Kine, za koju većina ispitanika predviđa da će ispuniti ili se veoma približiti vladinoj projekciji rasta od sedam odsto za 2015. godinu. Rukovodioci nekih regiona – naročito Evrope i Severne Amerike – češće od drugih očekuje skroman rast (i usporavanje) kineskog rasta (Primer 5). Gledajući globalne ekonomske perspektive još dalje na horizontu, do 2018. godine, ispitanici su manje optimistični. Skoro dve trećine svih ispitanika (i 59 odsto njih u Kini) smatra da će za tri godine godišnja stopa rasta biti 5 odsto ili manja.

Primer 5

U poređenju sa svojim kolegama iz drugih oblasti sveta, kineski poslovni rukovodioci nisu toliko zabrinuti zbog usporavanja ekonomskog rasta. Samo jedna trećina njih kaže da je veoma ili izuzetno verovatno da će tokom naredne godini doći do oštrog usporavanja rasta kineske privrede, dok ih 40 odsto kaže to isto o privrednom izgledima narednoj deceniji (Primer 6). Kineski kompanijski direktori gledaju s više optimizma nego drugi kada je reč i o stopi rasta BDP-a: 84 odsto njih kaže da će ove godine ekonomija rasti po stopi od šest do sedam odsto. Samo 15 je odsto direktora – u poređenju sa 39 procenata svih ostalih ispitanika – koji kažu da će stopa rasta biti pet odsto ili manja.

Primer 6

Istovremeno, biznis-rukovodioci u Kini izražavaju zabrinutost na nivou funkcionisanja preduzeća. Oni su zabrinutiji od svojih kolega kada se radi o potražnji za proizvodima i uslugama njihovih (kineskih) kompanija, za koju misle da će se u narednih šest meseci smanjiti. Zajedno s rukovodiocima u Latinskoj Americi, oni očekuju da će, u bliskoj budućnosti, profit njihovih kompanija biti najverovatnije umanjen.


mckinsey.com

‘Zvezdane staze’ i ‘Trekonomija’: neočekivano bliska budućnost

07Leonard Nimoy kao Dr. Spock, kultni lik serijala “Zvezdane staze”

Nasuprot nekim od najvećih sci-fi franšiza u poslednjih pet godina, od kojih su mnoge predstavile našu budućnost kao svet u ruševinama u kojima jači nemilosrdno proždiru slabije koji su im plen, već legendarne “Zvezdane staze” (Star Trek) nam se mogu učiniti nekako neobičnim. Serija se, uostalom, naročito u svojoj drugoj i najjačoj inkarnaciji, Sledeća Generacija” odvija u doba kada je, u suštini, sve ispalo dobro u svom konačnom razrešenju, i kada su se “kockice složile”. Za blog Njujork tajmsa piše Anna North.

Ali upravo je to kvalitet koji zanima Manua Sadiju (Manu Saadia), autora dela “Trekonomija” (Trekonomics), nove knjige o ekonomiji “Star Trek” univerzuma. Knjiga, koja je delom izrasla iz razgovora između Sadija i njegovog prijatelja, Krisa Bleka (Chris Black), nekadašnjeg pisca scenarija za serijal “Star Trek: Enterprise”, prodavaće se preko izdavačke veb-platforme Inkshares. Ona, između ostalog, preispituje “post-ekonomski sistem” kojeg su smislili pisci priče “Zvezdanih staza”, opisujući svet budućnosti u kome novac više ne postoji, a sve što poželite može nastati pomoću “replikatora”, i u suštini je oličenje društva u kojem se potrebe zadovoljavaju – besplatno.

A kada je sve besplatno, kaže Sadija, željeni predmeti i usluge prestaće da budu statusni simboli. Uspeh će se meriti dostignućima a ne novcem: “Treba izgraditi svoj ugled, morate biti fantastična ličnost, morate biti kapiten”, dodaje Manu. “Ljudi će raditi naporno na sebi kako bi postigli ove ciljeve, iako više ne bi bilo potrebno da rade za platu od koje žive.”

Feliks Salmon, nekadašnji ugledni biznis-novinar u Rojtersu a sada urednik u izdavačkoj kući Fusion koja će objaviti štampano izdanje “Trekonomije” (već postoji na platformi za pisce Inkshares), kaže da ne težimo baš svi za veličinom i krupnim brojkama u post-monetarnoj ekonomiji. U principu, društvo može izgledati više kao današnji Novi Zeland, gde su ljudi očigledno manje opsednuti poslom od građana, recimo, Sjedinjenih Država. “Radiš da bi živeo, a ne obrnuto”, kaže Salmon.

03

U vreme porasta nejednakosti i stagnirajućih plata, sve nam je bliskiji izmaštani svet u kome se zadovoljavaju svačije potrebe a ljudi rade samo ukoliko osete da će konačni rezultat biti veoma probojan. Ali, kako kaže Sadija, u ekonomiji koja je prevazišla oskudicu, ovaj koncept bi zapravo trebalo da nam je daleko očigledniji i na dohvat ruke, u svakom slučaju bliskiji nego sva ona čudesna tehnološka dostignuća po kojima su “Zvezdane staze” bezmerno poznatije. Takozvani Warp pogon neće biti razrađen u skorije vrreme, a možda i nikada (mada naučnici iz svemirske agencije NASA kažu kako je ovaj koncept praktično izvodljiv!), ali zato bogati penzioneri već danas žive jednu, u svojoj biti post-monetarnu, egzistenciju, “putujući, istražujući i produbljujući svoje razumevanje sveta, uglavnom zadovoljni i ispunjeni ovakvim svojim postojanjem.”

Ako se nastavi ovakav rast produktivnosti, Sadija veruje da će budući svet biti daleko bogatiji, obezbeđujući čovečanstvu da putuje gde god mu je volja… “ali tek možda za nekoliko stotina godina”. Da li će ta postignuća biti podjednako distribuirana, isto je tako otvoreno pitanje. Ipak, Sadija misli kako su nam “Zvezdane Staze” ponudile izvrsnu misaonu potku za takav svet budućnosti, u slučaju da se bogatstvo ravnomerno raspodeli na sve stanovnike Zemlje.

Funkcija naučne fantastike, rekao je on, “nije toliko u predviđanju budućnosti, koliko da izazove kritičko razmišljanje o sadašnjosti”. A možda nam i razumevanje Trekonomije može pomoći da razmotrimo šta je to što bi bilo potrebno kako bismo sazdali jedan svet u kome je tehnološki napredak dozvoljen svima, kako bismo vodili udoban i smislen život – pre nego da, kao danas liberalni kapitalizam, sistem obezbedi bogatstvo jedino retkim srećnicima. Ako ništa drugo, ovo predstavlja odličan izgovor za ponovno praćenje i uživanje u legendarnim “Zvezdanim Stazama”.

01

Jednom, kada je Isak Asimov predvideo Fejsbuk, Gugl, Vikipediju i Jutjub…

Isak Asimov, velemajstor naučne fantastike koji je skovao termin “robotika” bio je i plodan kolumnista. Njegovi eseji, uvek kratki i duhoviti, pojavljivali su se na mnogim mestima: u avionskim časopisima, Njuzviku, pa čak i opskurnim trgovačkim publikacijama kao što je SajKvest (SciQuest), časopis Američkog društva hemičara. Za Fusion piše Manu Saadia.

U jednom od ovih kratkih tekstova, Asimov je predvideo Gugl, Vikipediju, Fejsbuk i Jutjub. Esej se zove “Fantastična Budućnost” i objavljen je 1989. u časopisu pod nazivom Magazin za specijalne izveštaje (Special Reports Magazine). U to vreme su samo tvrdokorni hobisti koristili modeme i BBS servere. Tim Berners-Li (Tim Berners-Lee) još uvek nije izmislio svetsku računarsku mrežu (World Wide Web), a Mark Zakerberg nije ni pošao u školu. Niko danas ne pamti Magazin za specijalne izveštaje. Ipak, ovaj esej Asimova, kasnije reprodukovan u njegovoj antologiji “Robotove vizije” i dalje suvereno opstaje kao tour de force uspostavljanja budućih tehnoloških obrazaca i modela.

“Fantastična budućnost”počinje kao istraživanje na temu ‘četvrte revolucije’ u komunikaciji: komunikaciji koju uspostavljamo zahvaljujući računarima. Nakon govora kao medija, a potom pisanja i, kasnije, otkrića štampe, na red je došao umreženi računar, “koji će većini ljudskih bića omogućiti da budu kreativnija nego ikada pre”. Prema Asimovu, prvi veliki pozitivan efekat računarske komunikacije bio bi preobražaj obrazovnih metoda:

“Biblioteka je glomazno i statično sredstvo za podučavanje. Prvo morate da otputujete do nje, zadužite se, i to samo na nekoliko tomova, a knjige se moraju vratiti u kratkom vremenskom roku. Jasno je da je rešenje u svojevrsnom ‘izmeštanju’ biblioteke u vašu kuću. Baš kao što smo u naše domove uneli gramofon – donevši u naš prostor čitavu koncertnu dvoranu, ili televizor koji nam je u kuću uneo čitav bioskop, računar bi mogao da u našu kuću ‘preseli’ javnu biblioteku. Tehno-klinci sutrašnjice posedovaće sredstva koja su u stanju da utole njihovu radoznalost.”

ia 00

Asimov je napisao da bi ‘tehno-klinci’ s lakoćom mogli povezati svoju radoznalost i proces učenja sa zadovoljstvom, i da će biti motivisani za stvaranje svojih načina za dostizanje potrebnog znanja. “Zahvaljujući umreženim računarima, oni bi odrastali naviknuti da intenzivno koriste svoje moždane vijuge.”

Svaki bi današnji roditelj, piše Manu Sadija, mogao da prepozna taj trenutak otvorene radoznalosti probuđene u svom detetu: jednom, nakon gledanja jedne epizode TV serijala ‘Kosmos’ na našem porodičnom ajpedu, moj šestogodišnji dečak me je upitao šta se nalazi izvan granica univerzuma. Izvukao sam svoj ajfon i, uz pomoć Gugla i Vikipedije započeli smo istraživanje prostora-vremena, kosmičkih “crvotočina” i multiverzuma.

Asimovljev drugi vizionarski uvid bavi se prirodom rada i položaja radne snage u budućnosti. Sa porastom i prihvatanjem procesa automatizacije, kako je napisao, većina “besmislenih poslova” biće prepušteno mašinama:

Svaki posao koji je toliko jednostavano i ima ponavljajuću matricu je takav da ga može obaviti i robot, isto kao i čovek. Ustupanjem takvih poslova robota bismo prestali da vređamo dostojanstvo i kapacitete ljudskog mozga. Kako tehno-klinci dudu odrastali u zrele ljude, prelazeći u radni proces, tako će zadobiti i više vremena u kojem će se ostvarivati sa daleko više kreativnosti: razvijajući se u umetnosti, dramaturgiji, nauci, književnosti, upravljanju društvom ali će se i kvalitetnije zabavjati. Biče spremni za ovakve vrste oblasti biće, koje su nastale kao rezultat računarske revolucije u obrazovanju.

00

Baš kao što je Džon Majnard Kejnz pisao u svojoj čuvenoj knjizi “O ekonomskim mogućnostima za naše unuke”, i Asimov je čvrsto verovao da bi automatizacija i robotizacija mogli osloboditi ljude od fizičkog rada, dovodeći ih do “sveta dokolice i razonode” i uočavajući da se, kao rezultat viška slobodnog vremena, ljudski kapital akumulira daleko brže – a sve to kao rezultat osvojenog “sveta dokolice”:

Više neće biti tog kobnog osećaja da se “trkamo sa satom”, niti prisile da upadnemo u divljačko radno ropstvo mrskih nam poslova. Ljudi će samostalno i slobodno odlučivati na šta će i kada raspoređivati svoja raznovrsna interesovanja, bez žurbe, postajući iskusniji ili upućeniji u brojnim oblastima, istovremeno negujući svoje raznovrsne talente u različitim vremenskim nišama.

Asimov je takođe predvideo društvo sačinjeno od “Renesansnih ljudi” koji će “takođe želeti da dele svoje talente”. A onda je objavio najveći vizionarski uvid: društvene mreže i Jutjub. Asimov je uz to primetio:

“Dakle, mnogima od nas postaće daleko ugodnije jer se usavršavamo i ostvarujemo kao nesagledivo kompletnije ličnosti: pevamo pod tušem, učestvujući u amaterskim pozorišnim predstavama, sviramo, pišemo, slikamo, živeći živote kojima smo zadovoljniji… Moja je pretpostavka da ćemo u 21. veku imati društvo u kojem će se jedna trećina stanovništva baviti zabavljanjem druge dve trećine.”

Svakog meseca više od milijardu ljudi ode na Jutjub, dok se svakog minuta više od 100 sati video materijala otpremi na ovaj sajt. Slično tome, svakog dana se otpremi i podeli više od 350 miliona fotografija na Fejsbuku.

Iako predviđanja Asimova možda još uvek nisu sasvim prodrla u naš svet, mi smo im, iz dana u dan, sve bliži.

Manu Saadia je autor Trekonomije, nove knjige o ekonomiji budućnosti po vizijama iz serije Star Trek.