Teoretičari vs. investitori

04

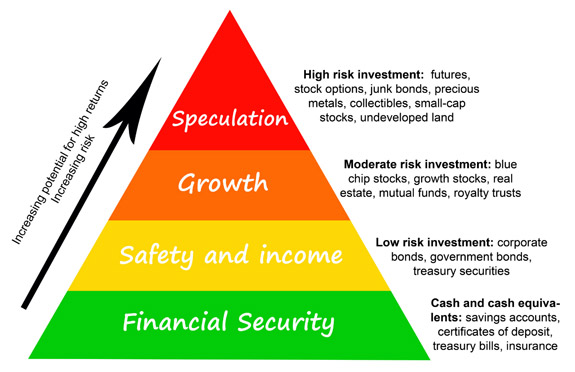
Rizik je povezan sa nagradom, ili kako se kaže, “ko ne reskira, taj ne profitira” – ovo je, praktično, prva lekcija kada se poučavamo o finansijama. Državne hartije od vrednosti, sigurne po običaju ali donose niske prinose; ukoliko želite veće prinose, morate da rizikujete svoj kapital. Akademici su već decenijama razmatrali ova pitanja, došavši do takvih uvida kao što je cenovni model procene kapitala (Capital asset pricing model, CAPM) i hipoteza o efikasnom tržištu. Zauzvrat, investitori su, na osnovu svojih iskustava, sa sobom doneli sopstveno viđenje tržišta i očekivanja od istog. Tehnike koje su obe strane usvojile možda bi mogle promeniti prirodu tržišta, piše londonski The Economist. Rizik i isplativost, po novim uvidima, ne moraju biti tako čvrsto povezani i međuzavisni kao što su doskora bili – ili kako se to doskora mislilo,

Dva rada u prolećnom izdanju periodike “Portfolio Management” (Upravljanje portfeljom) iznose na videlo ova pitanja. Prvi rad, pod nazivom “Zanemarivanje rizika u berzanskoj trgovini akcijama” Malkolma Bejkera (Malcolm Baker) sa Harvardske poslovne škole (Harvard Business School, HBS) gleda na očigledne greške u CAPM. Model sugeriše da su akcije nestabilnije, i da više variraju od celokupnog berzanskog tržišta na kome se kupuju i prodaju (“High Beta”, u berzanskom žargonu) trebalo bi da ispostave veće prinose, dok akcije koje su stabilnije (sa niskom betom, odnosno nižim ulagačkim rizikom) treba da imaju niže prinose. Više ulagačkog rizika znači i veću nagradu, dakle veću isplativost.

Ali, to se nije dogodilo. Malkolm Bejker poseduje dva portfelja sastavljena 1967. godine; jedan se sastoji od 30% američkih akcija sa najnižom betom tj. s akcijama najmanjeg rizika; drugi portfelj sadrži 30% najveće bete odnosno veće rizičnosti (portfolija se podešavaju kako se beta faktori, tj faktori rizika menjaju). Do kraja se ispostavilo da je jedan dolar akcija u portfoliju s niskorizičnim akcijama porastao na 190 dolara, dok je $1 u visokorizičnom portfoliju porastao na samo $18. Razlika u složenim povraćajima je ogromna: 5,5% godišnje. Portfolio niske bete bio je daleko manje promenljiv i maksimalni pad (gubitak od vrha do dna profitne amplitude) bio je 35%, u poređenju sa 75%, koliko je imao portfelj akcija visokog rzika.

Razmislimo na trenutak o ovome; nizak rizik značio je, kako se ispostavilo, veću isplativost. Unosnost ulaganja u akcije niskog rizika je, recimo to na drugi način, ekvivalentan pronalaženju novčanica od 20 dolara na ulici (ovo je opisano ugrubo: stanje je, kao što smo napomenuli, profit nastao od jednog dolara akcija niskog rizika, koji – u povraćaju – donosi $18).
01

Ako pređete u svet kategorija rizičnosti deonica, međutim, tamo se i dalje održava tradicionalno pravilo; tokom čitavog perioda, prinos na akcije bio je 10,9% godišnje, dok su državni zapisi s niskim rizikom donosili “samo” 5%. Investitorima se, sve u svemu, rizikovanje isplatilo.

Da li je to bila slučajnost? Bejker nije prvi koji je primetio ovu anomaliju. Jedan od najpoznatijih proučavalaca finansija, Fišer Blek (Fisher Black), detaljno je opisao anomaliju vezanu za niskorizične akcije, kao i povećanje procenjene ili nominalne vrednosti imovine u niskorizičnim akcijama 1993. To znači da je period pošto je njegov rad objavljen “iz reprezentativnog uzorka”, i, samim tim, dobar test za proveru ove hipoteze. Sasvim je izvesno da su niskorizične akcije od tada do danas uveliko nadmašile sve profitne kalkulacije i prognoze, uprkos periodu kasnih 1990-ih, kada su, zahvaljujući dotcom balonu, visokorizične akcije bile u modi.

Zašto se ovakvo šta uopšte dešava? Iskusni čitaoci koji prate profitne prognoze mogu se lako prisetiti napisa ovog lista iz 2012. godine, koji je objasnio razlog zbog kojeg su niskorizične akcije uveliko nadmašivale projektovane profitne stope. Fond AQR objasnio je efekat niske bete s aspekta institucionalnih ograničenja. Menadžeri fondova žele da pobede na tržištu i isporuče više od prosečnih prinosa; oni, stoga, kupuju akcije visokog rizika, kao što uostalom, po pravilu i sugeriše akademska teorija. Ovo čini da visokorizične akcije postanu preskupe i, samim tim, spuštaju njihove prinose. Odgovor na ovu situaciju bi trebalo da glasi: kupovati niskorizične akcije i kombinovati ih sa leveridžom*. (Leverage: isplativost korišćenja tuđih izvora finansiranja sve dok se poslovanjem ostvaruje stopa rentabilnosti veća od ponderisane kamatne stope po kojoj se plaćaju kamate na tuđi kapital). Međutim, investitori su obično ograničeni u  korišćenju pozajmljenog novca – na taj način, dešava se da ova anomalija i dalje postoji u svetu finansija.

Malkolm Bejker misli kako je delimični razlog što za uspeh ulagača privatnog kapitala u tome što je racionalno iskoristio benefite ove “niskorizične” strategije; uostalom, poslovni subjekti kao što su Blackstone grupa i KKR po pravilu kupuju manje rizične akcije (koje donose profit), i to s pozajmljenim novcem, koristeći leveridž efekat.

05

Drugi rad, “Indeksno ulaganje – prokletstvo globalne stabilnosti finansijskog tržišta?” kojeg su sačinili Lidija Bola, Aleksander Koler i Hagen Vitig  (Lidia Bolla, Alexander Kohler, Hagen Wittig) bavi se praćenjem ulaganja sredstava investicionih fondova. Treker-sredstva ili Treker-fondovi* (ili Indeksni fondovi) postoje već četrdesetak godina, ali je tek sada došlo njihovo vreme da dobiju značajniji udeo na tržištu uprkos višedecenijskoj i očiglednoj privlačnosti kod ulagača zbog svojih niskih troškova održavanja koji su manji od održavanja deonica u zajedničkim tj. mutual fondovima; u poslednjih nekoliko godina, popularnost indeksnih tj fondova dnevne berzanske trgovine (ETF) zabeležili su veliko povećanje svoje popularnosti, a sada je njihov udeo na tržištu veći od jedne trećine. Hipoteza o efikasnom tržište ukazuje na to da je aktivnim menadžerima (koji određuju koje akcije treba kupiti ili prodati na berzi) veoma teško da nametnu svoju dominaciju na tržištu nakon rashoda troškova, jer se sve informacije već ogledaju u aktuelnim tržišnim cenama; ona sila koja će u budućnosti  formirati cene jesu “novosti”, koje, po definiciji, ne mogu biti unapred poznate.

Ima onih koji su, međutim, zabrinuti da će treker-fondovi oslabiti svrhu berze, a to je da izdvoji tj alocira sredstva ka najatraktivnijim kompanijama. Treker-fondovi samo kupuju akcije srazmerno njihovoj trenutnoj “težini” na tržištu. U ovoj studiji se analizirao potencijal za rast indeksnih fondova toliko da izazovu gomilanje sredstava. Kako neprestano postoje oni koji gomilaju i izlaze iz indeksnih ETF fondova, sve akcije će se kretati zajedno u “grozdu”, dok oni koji upravljaju indeksnim fondovima na berzi kupuju, odnosno prodaju, sve sastavne komponente benčmarka. Evo šta su zaključci ovog naučnog rada:

Ustanovljen je značajan porast sinhronog kretanja akcija zajedno sa trgovinskim obrascima, visinom prinosa i rizičnošću likvidnosti na svim analiziranim tržištima. Osim toga, ispitivano je da li se potreba za smanjenjem tj raspodelom rizika može pripisati rastu ulaganja u indeksne fondove, i ustanovlji su statistički značajni i ekonomski relevantni dokazi da je rast povezan za indeksnim ulaganjem u relaciji sa znatnim povećanjem potrebe za zajedničkom podelom-umanjenjem rizika ulagača (risk commonalities).

Ironija je u tome što promena od strane investitora, koji žele da umanje svoj lični rizik (da su za ulaganje odabrali menadžera koji predstavlja neki finansijski slab fond) može završiti agregatnim povećanjem rizika. Ovde se nameće pitanje: da li ovo umanjuje entuzijazam “trekera” (onih koji se bave ETF trgovinom na dnevnoj bazi tokom rada berze, za razliku od mutual fondova koji trguju tek po okončanju dana, i nakon što je situacija sa vrednošću akcija poznata i ustanovljena). Ne, entuzijazam ne splašnjava. Prvo, brojke i dalje pokazuju da aktivni menadžeri nisu uspevali da dominiraju na berzanskim tržištima tokom dužeg vremenskog perioda. Uvek se može naći neko ko je imao sredstva u prošlosti, ali se na to ne možemo oslanjati u budućnosti. Drugo, troškovi koje na osnovu svojih usluga ubiraju aktivni menadžeri imaju korozivno dejstvo na duži rok, što je daleko veći rizik po sredstva investitora nego što su to povremeni “naleti nestabilnosti”, koji prate sinhrone “grozdove” akcija (indeksnih fondova).
02

Neki ljudi iz finansijske industrije gaje izvesnu “gadljivost” prema akademicima i njihovom pristupu berzama i ulaganjima (Moja omiljena, verovatno apokrifna doskočica glasi ovako. Hedž fond menadžer pita akademskog profesora: “Ako si tako pametan, zašto nisi bogat?” Profesor mu odgovara: “Ako si već tako bogat, zašto nisi pametan?”). Ali, i pored svega, i pored izvesne međusobne surevnjivosti zmeđu “teoretičara” i “praktičara” naučnici igraju ključnu ulogu; oni se bave uglavnom nepristrasnom proverom pretenzija koje gaje finansijski stručnjaci, sa dovoljno tehničkog znanja da dopru do suštine kroz finasijski žargon, kojim Volstrit može da tako često zbuni investitore. Naravno, akademski pogledi i analiza berze će se vremenom menjati; Naravno da hoće. Ali, kada se podvuče crta, investitorima bi trebalo da je drago što “teoretičari” tako ozbiljno proučavaju njihove “praktične” poteze na berzi.

(Finansijska poluga, engl. financial leverage, nem. finanzwirtschaftliche Hebelwirkung – koristi se u istraživanju optimalnih odnosa između sopstvenog i tuđeg finansiranja. Pravilo finansijske poluge kaže da se isplati korišćenje tuđih izvora finansiranja sve dok se poslovanjem ostvaruje stopa rentabilnosti veća od ponderisane kamatne stope po kojoj se plaćaju kamate na tuđi kapital. Rentabilnost vlastitog kapitala je pod uticajem efekta poluge i zavisi od obima spoljnog, odnosno tuđeg finansiranja.

Efekat poluge kaže da se s porastom tuđeg finansiranja povećava rentabilnost sopstvenog kapitala ukoliko je rentabilnost ukupnog ulaganja veća od kamatne stope na tuđi kapital. Taj pozitivni efekat naziva se i šansa poluge. Smanjenje rentabilnosti ukupnog ulaganja ispod stope troškova korišćenja tuđeg kapitala vodi ka negativnom delovanju poluge, tj. porastom zaduživanja pada stopa rentabilnosti vlastitog kapitala. U tom slučaju govori se o riziku poluge. Ovo je posledica rasta kamata na tuđi kapital ili smanjenja rentabilnosti ukupnog ulaganja. Odnos tuđeg i vlastitog kapitala naziva se faktorom finansijske poluge.)

(Indeksni fond prati tržišni indeks u širokom obimu, ili pak njegov segment. Takav fond ulaže u sve, ili u reprezentativnu količinu obveznica koje se prate, tj “trekuju” unutar indeksa. Finansiranje jednog treker investicionog fonda se primenjuje tako što se njegova vrednost permanentno usklađuje sa prosečnim vrednostima akcija na tržištu.)

The Economist


Ekonomija ponude, ekonomija potražnje ili inovacije?

Već je postalo nemoguće negirati tzv. “sekularnu stagnaciju(secular stagnation). Ovu sintagmu skovao je Leri Samers (Larry Summers). Najkraće rečeno, zemlje koje pate od sekularne stagnacije opterećene su s previše štednje i premalo ulaganja; kada se radi o najrazvijenijim ekonomijama na svetu, bogatstvo im se gomila, ali realne zarade jedva da rastu, dok je učešće radne snage u proizvodnom procesu na silaznoj putanji. Što je još gore, političari nemaju verodostojnu sliku o tome šta se uopšte može učiniti povodom ovog problema.

Iza ove stagnacije leži usporavanje rasta produktivnosti još od 1970. godine. Izvorište takve, sve usporenije produktivnosti – a to su autohtone inovacije – bilo je loše “krpljeno” još od kasnih 1960-ih (uglavnom u određenim industrijama), što je još više došlo do izražaja počev od 2005.

Ronald Regan i Margaret Tačer posmatrali su stagnaciju koja je zahvatala ekonomije i privrede od 1970. od strane agregatne ponude. Oni su želeli da smanjenjem poreza na dobit i zarade podstaknu investicije i privredni rast, ali sa spornim i diskutabilnim rezultatima.

Ali danas, sa znatno nižim poreskim stopama, rezovi te veličine doveli bi do velikog povećanja fiskalnih deficita. Jer, sa nivoima duga već više nego dovoljno visokim, kao i velikim deficitima koji su pred nama, takve mere “ekonomije ponude” bile bi nesmotrene.

Tako je sada najbolje i najpametnije prikazivati stvari iz perspektive ekonomije potražnje, koristeći se teorijom koju je 1936. koncipirao Džon Mejnard Kejnz (John Maynard Keynes). Kada “agregatna tražnja” – nivo realnih troškova na finalne domaće artikle koje su domaćinstva, preduzeća, vlade, kao i kupci u drugim zemljama spremni da naprave – zaostaje output na punu zaposlenost, a output je ograničen na tražnju. A inovacija neće biti.

09

Ali zamisao koju podržavaju zagovornici ekonomije potražnje je unekoliko čudna. Po njima, potražnja za privatnim investicijama je autonomna, upravljana silama koje je Kejnz nazivao “životinjskim duhovima”. Tražnja potrošača je takođe u suštini autonomna, jer je tzv indukovani deo (da visina potrošnje zavisi od visine ličnih primanja) “upregnut” na samostalno ulaganje kroz “sklonost za potrošnjom”. Prema tome, vladine mere su jedini način da se povećaju zaposlenost i rast onda kada autonomna potražnja zaostaje a poslovi se gube.

Ova koncepcija ne predstavlja ni rast niti oporavak. Kod zdravih ekonomija, jedna kontrakcijska šok-potražnja pokreće dve vrste odgovora tj. reakcija, kako bi se pokrenuo oporavak.

Adaptacije na pojavu novih mogućnosti bile bi jedan takav odgovor. Kada su preduzeća pogođena smanjenom tražnjom ugovornih poslova, (poslovni) prostor kojeg se odriču postaje dostupan za upotrebu od strane preduzetnika sa boljim načinima vođenja preduzeća – ili boljim poslovanjem. Neki od zaposlenih koji su otišli započeće sa svojim firmama (i zaposliti radnike). Sa svakom recesijom, mnogi mali biznisi nestaju; a, tokom vremena, novi mali biznisi – uglavnom još uspešniji – pojavljuju se na njihovom mestu.

Drugi odgovor odnosno reakcija su domaće inovacije – nove ideje proistekle iz najrazličitijih preduzetničkih glava. Kada preduzeća pogođena smanjenom potražnjom zaustave dalje zapošljavanje na neko vreme, neki zaposleni će iskoristiti svoju situaciju kako bi smislili nove proizvode i metode, osnivajući startapove kako bi ih razvili.

Sve veći broj ambicioznih inovatora naporno radi u kućnim garažama kako bi samostalno proizveli neka od svojih kapitalnih dobara. Što je još važnije, akumulacija novih startup firmi će postepeno generisati sve veću potražnju za investicijama – a to je indukovani tj. pobuđeni zahtev izazvan novom situacijom! – a takođe će generisati i rast.

Neki mogu posumnjati u ovaj koncept. Mogu li novi proizvodi i metode da prođu dobro na tržištu ukoliko postoji manjak potražnje? Kao što mi je jedan inovator rekao usred finansijske krize: njegov cilj je bio da preuzme tržište – a zaista mu je malo bilo važno to što su ciljna tržišta bila samo 90% svoje nekadašnje veličine.

Ilustracija: The Guardian

Ilustracija: The Guardian

Može li kapital biti podignut tamo gde se prihodi depresivno umanjuju? Male firme i startup preduzeća uvek moraju da se bore za kredit, a Velika Recesija koja je sledila finansijsku krizu iz 2008. godine još im je više otežala situaciju. Ipak, recesija nije sprečila gomile tih firmi da pronađu izvore finansiranja u Silikonskoj dolini, Londonu i Berlinu. Nije ni čudo što su se Nemačka, Sjedinjene Države i Velika Britanija više-manje oporavili od krize. U Sjedinjenim Državama, ukupan faktor rasta produktivnosti dostigao je svoje rekorde upravo tokom 1930-tih, kada je privreda bila u padu, a potom izrastajući jača iz Velike depresije.

Oporavak je žalosno podbacio u dve vrste ekonomije. Francuskoj i Italiji nedostaju mladi ljudi koji žele da budu novi preduzetnici ili inovatori, a oni malobrojni rušeni su i ometani ukopanim i uparloženim korporacijama i mnogim drugim interesima. Grčkoj ne nedostaju  potencijalni preduzetnici i inovatori, ali joj nedostaje sistem anđela investitora kao sistem za  venčer kapital (ulaganje s rizikom). Neki Grci su osnovali dobre i značajne startup firme, mada ne u Grčkoj.

Zagovornici ekonomije tražnje reći će da inovacije samo čine da oporavak bude još teži, jer inovacije omogućavaju da firma zadovolji postojeću potražnju sa manje zaposlenih. Oni se, prema tome, pozivaju na godišnje investicije u javnom sektoru – sve do nivoa potrebnog za punu zaposlenost. Takve infrastrukturne investicije bi, međutim, daleko prevazilazile sve ono što je ikada bilo preduzimano onda kada je ekonomija bili “ostavljana” da povrati visoku zaposlenost kroz sposobnost adaptacije i inovativnost. U stvari, takva investicija je daleko skuplja, jer predupređuje i sprečava adaptaciju i inovaciju, koje bi omogućile veću zaposlenost i brži rast.

Štaviše, sve dok zapadna inovacija i dalje ostaje usko ograničena, opredeljenost ekonomije tražnje jednom velikom, neprekidnom protoku ulaganja u infrastrukturu – i, shodno tome, opredeljenost i privrženost ekonomije ponude neprekidnom protoku privatnih investicija – mora dovesti do uvek umanjujućih profitnih povraćaja, dok, neminovno, ekonomija ne dostigne stanje gotovo potpune nepokretnosti.

Ponuda, ona kojom se nudi još više od one stare robe, nastale bez daljeg inovatorstva, nikad ne “stvara svoju sopstvenu potražnju” kako je mislio Kejnz. Ali, obezbeđivanje nove robe, proistekle na inovacijama, to može. Prepreke i smetnje prilagođavanju i inovaciji – a ne fiskalna štednja – jesu faktori koji izazivaju našu stagnaciju. A samo bi obnova dinamike – a ne još više fiskalne neodgovornosti – ponudilo makar neku nadu za trajni izlaz iz krize, recesije i stagnacije.

Project Syndicate

Kineska privreda: napred, ali sporije

Iako nedostaju procene o industrijskoj proizvodnji, maloprodaji i investicijama, prve naznake bude nadu da je kineska ekonomija konačno ušla u novu, pozitivnu fazu.

Kineska ekonomija je i u aprilu nastavila nešto sporiji rast, opterećena prevelikim kapacitetima industrije uglja i čelika, izveštava portal Bloomberg

Industrijska proizvodnja popela se u aprilu za šest 6 odsto u odnosu na pre godinu dana, mada je oslabila u odnosu na mart, kada je rast bio 6,8 odsto. Tako su i procene ekonomista za ovaj april takođe omašile (važilo je opšte mišljenje da će rast biti 6,5 odsto). Aprilsku maloprodaju su analitičari takođe propustili da tačno prognoziraju – ona je porasla za 10,1 odsto, dok su investicije fiksnih sredstava povećane za 10,5 odsto u periodu prvog kvartala (januar-april) – što je takođe promašilo očekivanja ekonomista, koji su prognozirali rast za 11 odsto.

Nakon klimavog početka 2016. godine koji je bio obeležen padom vrednosti juana, odlivom kapitala i grčevitom preprodajom akcija kineskih firmi na berzama, kineska ekonomija se tokom marta stabilizovala pa čak i neznatno uzdigla. Ovaj trend nastao je na zamašnom talasu novih kredita koje je kineska vlast odobravala poslovnim subjektima, kao i oporavkom na stambenom tržištu. Smanjenje cena i potražnje, ali i blag entuzijazam usled pozitivnih indikatora na tabelama uliva nadu da je kineska ekonomija okrenula novi list. Top lideri su ove nedelje signalizirali odustanak od rasta podstaknutog zaduživanjima i fiskalnim stimulusom, naglašavajući potrebu za razduživanjem, unapređenjem performansi domaće industrije ali  i sečom viška kapaciteta (Fiskalni stimulans se odnosi na povećanje potrošnje vlade ili transfere ili smanjenje poreza. Efektivno, to znači povećanje stope rasta javnog duga, osim što, posebno kejnzijanci, često pretpostavljaju da će stimulans izazvati dovoljno veliki ekonomski rast kako bi se potpuno ili barem delimično popunila ta praznina).

“Svi motori izgubili su zamajac”, rekao je Džou Hao (Zhou Hao) ekonomista u Commerzbank AG u Singapuru. “Politika stezanja biće samo kratkoročna pojava.”

Sporija industrijska proizvodnja usledila je zbog slabe eksterne tražnje (potražnja iz inostranstva), oštrog pada u rudarstvu, visoke energetske potrošnje i sektorskih viškova kapaciteta, uključujući tu i industrije čelika i uglja, kao i sezonskih efekata, navodi se u saopštenju objavljenom nakon što je kineski Nacionalni biro za statistiku objavio podatke. U izveštaju biroa se ističe da je proizvodnja čelika i uglja pala u odnosu na prošlu godinu u ovo vreme.

Maloprodaja je opterećena kočenjem u prodaji automobila, koja je ipak povećana za 5,1 odsto u odnosu na godinu ranije, naspram martovskog skoka od 12,3 odsto, rekao je kineski Nacionalni statistički biro (NBS).

Voziti najmanjom brzinom

Privatne investicije u osnovnim sredstvima redukovane su na najsporiji tempo,koji se ne pamti barem od 2012.

“Zbog slabe potražnje na tržištu, nespremnosti preduzeća da investiraju i tržišnih ulaznih barijera, kineske privatne investicije sa fiksnim sredstvima usporavaju još od početka ove godine”, rekao je u svom saopštenju kineski Zavod za statistiku. “Ovo će naštetiti stalnom rastu i zaslužuje veliku pažnju.”

Nisu, međutim, sve strelice grafikona išle nadole – kupoprodaja kuća nastavlja da raste, što ukazuje na to da pooštravanje mera – osmišljenih da zaustave talas povećanja cena kuća u nekim velikim kineskim gradovima – tek treba da uspori svoj uzlazni zamah na tržištu. Prošlog meseca se zarada od prodaje novih kuća podigla, na 63,5 odsto ukupne zarade od kupoprodaje stambenih objekata (793.7 milijardi juana, što je 122 milijarde dolara) u odnosu na april prošle godine, prema proračunima Bloomberga a na osnovu podataka kineske NBS. Povećanje je pratio porast od 71 odsto u prethodnom mesecu.

Najsvežiji podaci ukazuju da je kineska primena najširih mera novog kreditiranja industrije rasla manje nego što se to očekivalo prošlog meseca. Kako kaže Narodna banka Kine, agregatno finansiranje u aprilu je iznosilo 751 milijardi  juana, što je ispod prognoze svih 26 analitičara koje je pratio Bloomberg.

Centralna banka Kine je nastojala da uveri investitore kako će monetarna politika nastaviti da podržava privredu nakon oštrog usporavanja novih kredita. Usporavanje je uglavnom nastalo zbog primene programa kojim je skup lokalni javni dug zamenila za jeftinije municipalne obveznice, i to sa ne manje od 350 milijardi juana takvih svopova sprovedenih prošlog meseca, dok je agregatni rast finansiranja bio delimično pod uticajem smanjenja u izdavanju korporativnih obveznica, stoji u izveštaju Kineske centralne banke.

Kineska monetarna politika i dalje je mudro oprezna, dok politički potezi moraju podržati ekonomski rast i to uzimajući u obzir budući udar na cene i potrebu da se spreče finansijski rizici, kaže u e-mail saopštenju glavni ekonomista Narodne banke Kine Ma Džun (Ma Jun).

“Čini se da je oporavak na staklenim nogama”, izjavio je je Šen Đjanguang (Shen Jianguang), glavni ekonomista hongkonške  firme uza hartije od vrednosti, Mizuho Securities Asia Ltd. “Aprilsko smanjenje rokova otplate (ali i kamatnih stopa), kao i politika zavrtanja slavine sektoru stanogradnje već mogu imati izvesne negativne uticaje.”

Bloomberg

Baze podataka i automatizacija: pomeranje granica biznisa i profesije

Ovaj momak je pomogao da Yahoo i Apple imaju ludo veliki rast profita – a sada je skupio sedam miliona dolara kako bi rešio jedan veliki problem.

Potrebno je mnogo rada da bi se efikasno upravljalo centrima za baze podataka, koje je od tehnoloških titana napravilo savremene globalne supersile. To je nešto o čemu Skot Noutbum (Scott Noteboom) zna zaista puno. Za Business Insider priču napisao Met Vajnberger

12Od 2005. do 2011. godine, Skot Noutbum se nalazi na čelu centra za operacije na bazama podataka kompanije Yahoo, pomažući ovoj firmi da sa 22.000 servera svoju globalnu serversku farmu proširi na 350.000. Nakon toga, Noutbum je otišao u Apple, pomažući ovoj kompaniji da sagradi i preradi infrastrukturu svog data-centra, preko potrebnog kako bi uspešno opsluživala stalno rastuće usluge kao što su Siri i iCloud.

U 2013. godini, Noutbum je napustio Apple da bi započeo rad na svojoj kompaniji, LitBit. Danas, LitBit najavljuje da je u prvom krugu prikupljanja sredstava uspeo da namakne sedam miliona dolara, uz Storm Ventures, Illuminate Ventures, Correlation VenturesAME Cloud Ventures Džerija Janga (Jerry Yang), koji su takođe investirali u Skotov startup.

Zajedno sa finansiranjem svoje nove preduzetničke ideje, Noteboom je spreman da javno podeli ono na čemu je, tokom skoro tri godine, njegov LitBit radio u tišini. Ukratko, Noutbum u delo sprovodi sve lekcije koje je naučio tokom svog angažmana u kompanijama Yahoo i Apple, nastojeći da svoje iskustvo primeni kroz pomoć velikim kompanijama da upravljaju svim svojim pametnim uređajima i mašinama.

Zašto je sve što je Noutbum radio obavijeno velom tajne i ispod medijskog radara? Noutbum kaže da je to možda zato što ga se Apple “otresao”.

“Kada radite u Eplu, neke stvari vam se usade i uđu u naviku”, dodaje Noteboom, i nastavlja “A to je da – ukoliko ćete provesti dve godine radeći na nečemu – onda nikome nemojte  govoriti o čemu je reč sve dok ne budete sasvim spremni.”

04Staro i novo

Jedna od stvari koje shvatite tokom rada u data-centru, kaže Noutbum, jeste da Alphabet Nest nije izmislio ideju kompjuterizovane kontrole tehnike i uređaja. Već dugi niz godina, data-centri su potpuno automatizovani: od kontrole temperature, preko nadzora bezbednosnih funkcija do rasvete, a sve u nastojanju da se maksimizira efikasnost.

Ovakvi sistemi su tokom proteklih nekoliko godina doživeli renesansu: jeftini kompjuterski procesori postali su široko pristupačni, baš kao i jeftine cloud computing usluge za obradu podataka, uz smart telefone pomoću kojih se daljinski povezujete s njima – sve ovo išlo je – polako ali sigurno – ka tome da sve, pomalo i posvuda, postane pomalo “inteligentnije”.

U našim domovima, automatizacija je dovela do uspona Amazonovog Ehoa (Echo) i Kanarinac (Canary) kamere. U obavljanju posla, to znači više robota u fabrikama i u skladištima, više senzora koji mogu da prate kada je kompleksni deo neke mašine potrebno popraviti, uz sve zastupljenije povezivanje svakog komada tehnike i mašina sa mikroprocesorskim kontrolerima.

05

Problem, kako ga prikazuje Noutbum, jeste u tome što samo veoma mali broj ovih sistema, starih i novih, “govori istim jezikom”. Da biste se povezali sa starijim klimatizacionim sistemima, kaže on, možda ćete ipak morati da koristite stari dial-up modem. I njih nije ni lako, a ni jeftino zameniti.

“Ovi sistemi su dizajnirani tako da se nikada ne menjaju”, dodaje Noutbum. “Oni su potpuno izolovani jedni od drugih.”

Ovo otežava da jedno moderno IT odeljenje postigne upravljačku kontrolu nad uređajima, a kamoli da ih automatizuje. Samim tim je kritično važnim poslovnim sistemima teško da zadobiju onu vrstu lake kontrole i integracije koja se vidi, recimo, u slučaju Amazonovog Ehoa i ili Nest-ovog termostata.

Google je nedavno izvestio da je upravljati ne-automatizovanim centrom za obradu podataka kao “hraniti mašine krvlju, znojem i suzama ljudskih bića.” I to je bio veliki problem za Noutbuma, kada je predvodio timove za održavanje Eplovih i Jahuovih data-centara.

06Ono što su Noutbum i njegov tim izgradili jeste operativni sistem koji povezuje sve te pametne sisteme, bez obzira na to kada su napravljeni, istovremeno ih “prevodeći” u jedan moderniji univerzalni jezik.

[Internet Stvari, ili industrijski internet] nije nova stvar, to je i nova stvar ali i stara stvar, baš kao i izazov da sve tehnološke naprave sakupimo unutar jedne, objedinjavajuće kontrole,” kaže Noutbum.

Odatle, postigavši taj stepen objedinjenosti, možete koristiti i izgraditi aplikacije na vrhu RhythmOS. Od kapije, LitBit nudi tri sistema: Maestro, sistem za lako programiranje i prilagođenu automatizaciju, upravljenu ka uređajima koje je moguće povezati; Vitals, sistem za kreiranje prilagođenih upozorenja i podešavanja; i Intellect, sistem za ispitivanje i analizu podataka. Litbitovi kupci mogu takođe da kreiraju i sopstvene aplikacije.

Nooublum je od Epla naučio da je korisnički interfejs podjednako važan kao kao i osnovne tehnologije koje se nalaze u temelju svega, kaže on.

Ne samo da RhythmOS doprinosi povećanju efikasnosti kod međusobno spojene opreme, tvrdi on, već otvara vrata čak i onima koji nisu tehnički potkovani – inspirišući ih da počnu da rade sa ovim sistemima.

08

A to je od ključne važnosti, jer sve, i svuda, postaje „pametnije“ – a samim tim bolje da se to dogodi pre, a ne kasnije, office menadžeri i prodavci moraće da brinu o upravljanju pametnim uređajima upravo onoliko koliko to čini operater data-centra danas, dodaje Noutbum.

U ovom trenutku, Noteboom kaže da su većina kupaca LitBita oni koji su aktivni u oblasti rada na data-centrima, samo zbog svog profesionalnog bekgraunda. On ih, međutim, vidi posvuda, i to najverovatnije veoma uskoro. I zaista, Noteboom kaže da širenje inteligentnih sistema ima potencijal da izazove jednu totalnu industrijsku revoluciju, na isti način na koji je dostupnost jeftinih tehničkih uređaja, električne energije, kao i računarske mreže inicirala nove poslove i biznise tokom prošlog veka.

“Mislim da će do 2020. godine ljudi shvatiti da je automatizacija revolucionarna isto kao i neke druge stvari, uključujući i internet,” kaže Noteboom.

Matt Weinberger, Business Insider


Francusko-američka debata: Novi ugovor o radu za 21. vek

06

Sredinom marta ove godine, France Stratégie (francuski think-tank pri vladi Francuske) i Centar za studije budućih strategija i međunarodne tendencije, (the Centre for Prospective Studies and International Information – CEPPI) pozvali su profesora ekonomije i javnih politika sa Prinstona i bišeg šefa Saveta ekonomskih savetnika predsednika Obame, Alana Krugera (Alan Krueger)  na debatu čija se glavna tema ticala dubokih promena na tržištu rada.

Uspon “privrede na zahtev” (on-demand economy) sa obe strane Atlantika je pokrenuo niz pitanja u vezi sa prirodom poslova, njihovom strukturom, statusom radnika kao i njihovog odnosa sa poslodavcima.

U suštini, dok su onlajn platforme olakšale rad stvorivši time nove načine rada i zapošljavanja, one su istovremeno postale i izazov tradicionalnom modelu „radnik-poslodavac“.

Alan Kruger bio je gost francuskog think-tanka France Stratégie u debati o novim radnim ugovorima, kao odrazu promene u strukturi poslova i obrazovanosti radne snage

Uber i fleksibilan rad

Kruger je u svojoj prezentaciji odlučio da se osloni na primer Uber-a, kako bi što bolje ilustrovao novu situaciju na tržištu rada. On je istakao da je Uberov najjeftiniji servis u SAD, UberX (ekvivalent tome je UberPop u Francuskoj), koji omogućava svim vlasnicima automobila da taksiraju i naplaćuju svoju uslugu, eksponencijalno porastao: od nekoliko hiljada sredinom 2013. godine, do skoro 150 000 krajem 2014.

Uber Black, koji koristi komercijalno-licencirane vozače, raste sporije (on odgovara najčešćem tipu Uber servisa u Francuskoj). Ali zajedno, ova dva servisa “zapošljavaju” skoro 400 000 vozača u SAD. “Ako dodate vozače Lyft, to je još 100 000 ljudi, i to je, zapravo, više vozača [ukupno] nego što ih trenutno imaju taksi i vozači limuzina u SAD”, rekao je Kruger. “Broj Uberovih vozača se udvostručava na svakih šest meseci, što je izuzetna stopa rasta.”

Iako Francuska predstavlja važno evropsko tržište za Uber, on u ovoj zemlji ima vozača koliko i, recimo, Uber samo u Los Anđelesu. Pariz, sa svoje strane, po broju vozača prati druge gradove kao što su London, Njujork i San Francisko.

Odlučujući faktor za Uber u Sjedinjenim Državama, smatra Kruger, jeste to što oko 61% njegovih vozača ima još jedan stalan ili honorarni posao. To znači da je fleksibilnost koju Uber nudi svojim radnicima od presudnog značaja za njihovu odluku da rade za kompaniju. Kruger je istakao da je ovo možda ključna razlika između zaposlenog sa platom (u Sjedinjenim Državama se u Zakonu o radu ova kategorija radnika zove  worker at will)* – i nekoga ko radi samostalno.

“Izgleda da se online ekonomija u SAD uglavnom koristi kao izvor dodatnih prihoda a ne glavni prihod”, rekao je Kruger.

Zanimljivo, Uberovi vozači u Francuskoj imaju tendenciju da rade duže radno vreme i retko imaju drugi posao.05Novi status za sivu zonu

Fleksibilnost koja se zapaža u SAD i u manjoj meri u Francuskoj, ima svoju cenu: „radnici na zahtev“ i drugih spoljni saradnici nemaju zakonsku zaštitu i prednosti koje imaju zaposleni sa redovnim primanjima iz radnog odnosa.

Danas, ovi radnici spadaju u sivu zonu u radnom pravu, što dovodi do velikog nivoa neizvesnosti na tržištu rada u Severnoj Americi i Evropi. S jedne strane, radnici u takozvanoj uslužnoj ekonomiji liče na tradicionalno zaposlene po tome što pružaju usluge preduzećima koja u velikoj meri određuju koliko oni zarađuju. Ali, u isto vreme, oni mogu da biraju da li žele ili ne žele da rade, i mogu istovremeno da na ovakav način rade za više preduzeća.

Da bi odgovorili na ovu situaciju, Kruger i Set Haris (Seth Harris) istaknuti naučnik sa Kornela, predložili su u oktobru 2015. godine u jednom polisi brifu** (policy brief – kratka preporuka za promenu javnih politika) stvaranje novog statusa nezavisnog radnika u Sjedinjenim Američkim Državama.

Oni tvrde da će novi status za nezavisne radnike povećati efikasnost tržišta rada i podstaći inovacije koje će u velikoj meri pomoći da se i ovi radnici i platforme uslužne ekonomije (kao što je Uber) oslobode tereta neizvesnosti. To bi, zauzvrat, smanjilo broj skupih pravnih sporova. Prema Krugeru, primarni cilj je da se “… zaštiti društveni sporazum koji je razvijen u SAD tokom prošlog veka i proširi se na ovaj rastući sektor privrede.”

01

Kamen spoticanja

Kruger i Haris predlažu proširenje prava na organizovanje i zaštitu građanskih prava na nezavisne radnike. Posrednici (tj platforme) moći će da grupišu radnike tako da su u stanju da im pruže prava kao što su osiguranje i penziono osiguranje. Oni isključuju prekovremeni rad, minimalac i osiguranje za slučaj nezaposlenosti iz ovog paketa pogodnosti koje bi bile ponuđene ovoj vrsti radnika, iako smatraju da bi u nekim slučajevima bilo efikasnije za posrednika da obezbedi naknadu za osiguranje radnika. Oni takođe predlažu  da ovi drugi (vlasnici platforme) plaćaju zdravstveno osiguranje za samostalne radnike.

Kruger je  završio svoje izlaganje naglašavajući konfliktnost ovog pitanja i za sindikate i za poslodavce. Ovi prvi smatraju Uberove vozače, na primer, zaposlenima i ne vide razlog za formulisanje novog, trećeg statusa. S druge strane, kompanije kao što je Uber veruju da su ovakvi radnici nezavisni ugovarači (frilenseri) i da stoga imaju mogućnost sindikalnog delovanja.

U velikom broju reakcija na Krugerovo predavanje često su postavljana sledeća pitanja:  može li Uberov vozač da zaista slobodno odluči da ne prihvati klijenta? Štaviše, ukoliko kompanije kao što je Uber uživaju monopol, u kojoj meri su radnici nezavisni?

Jedno od pitanja bilo je i da li je ovaj novi status nezavisnog radnika, koji su predložili Kruger i Haris, pravo rešenje. Zar ne bi bilo bolje promeniti zakon tako da se on bavi svim zaposlenima a ne stvarati novu kategoriju? Aludirajući na predlog uvođenja računa za nezavisnog zaposlenog (CPA) o kojem se trenutno raspravlja u Francuskoj, jedan od učesnika je rekao da bi to moglo biti efikasnije i fleksibilnije rešenje kojim bi se prinadležnosti iz oblasti rada vezivale za pojedinca a ne na njegov status zaposlenog kako su to predložili Kruger i Haris.

03

Kruger je uzvratio da će novi status omogućiti radnicima da se organizuju u slučaju kad imaju žalbi na poslodavca i da je zbog toga njihovo rešenje bolje.

“U jednom kratkom periodu, novi sistem [sa trećom kategorijom] bi stvarao veću pravnu nesigurnost”, rekao je on. “S druge strane, ukoliko bismo imali kategoriju koja precizno opisuje prirodu radnog odnosa, time bismo na duge staze smanjili nesigurnost i neizvesnost.”

“Ono što smo predložili je da se podigne nivo zaštite za radnike. Nezavisni ugovarači će biti na dobitku sa ovim pristupom. “

* Prema američkom zakonu o radu, radnici se smatraju zaposlenima “po volji”, odnosno mogu biti otpušteni od strane poslodavca iz bilo kog razloga (osim ako je on nezakonit), a da pritom poslodavac nema obavezu da dokaže razlog za otpuštanje ili da ga najavi. Istovremeno, zaposleni može prestati da radi bez razloga ili upozorenja. Ipak, mnogi zaposleni imaju pisane ugovore koji propisuju osnov za raskid, beneficije, odgovornosti, itd Svi ostali radnici su kvalifikovani kao nezavisni ugovarači, koji su definisani tako da obveznik može da kontroliše samo ishod rada a ne šta će biti urađeno i kako će to biti urađeno.

** “Predlog za modernizaciju zakona o radu za zaposlenost u 21. veku:” Nezavisni radnik’ “, The Hamilton Project, Brookings Institution, Washington, DC.

France Stratégie

Nova rekordna ulaganja Kine u Evropi

Illustration by Sébastien Thibault

• Kineska stopa stranih direktnih investicija (SDI, Foreign Direct Investment, FDI) nastavila je da raste u 2015. godini, a kinesko rukovodstvo postavilo je agresivno investiranje u inostranstvu kao novi stub kineskih pozitivnih doprinosa globalnoj ekonomiji.

16• Kineski OFDI (OFDI, Outward Foreign Direct Investment, spoljne direktne investicije u inostranstvu) u Evropi ponovo postavljaju rekord i u 2015., čime se ističe potencijal Kine kao izvora oplođujućeg kapitala, ali istovremeno podstičući i već postojeće probleme.

• Nova realnost sporijeg privrednog rasta i tranzicije ka novom ekonomskom modelu objašnjavaju razlog što su se kineski investitori fokusirali na tehnološki razvijena industrijska sredstva, kao i na sektor savremenih usluga i poslovanje nekretninama.

• Kineski investitori sa državnim kapitalom nastavlju da dominiraju u strukturi kineskih direktnih investicija u inostranstvu, a novi finansijski subjekti mogli bi da dodatno uvećaju ulogu državnog kapitala.

• Kineske investicije sve više prevazilaze nivo ulaganja ekonomske “Velike trojke” (Nemačka, Francuska, Britanija), podstičući  time unutarevropsko nadmetanje za naklonost Pekinga.

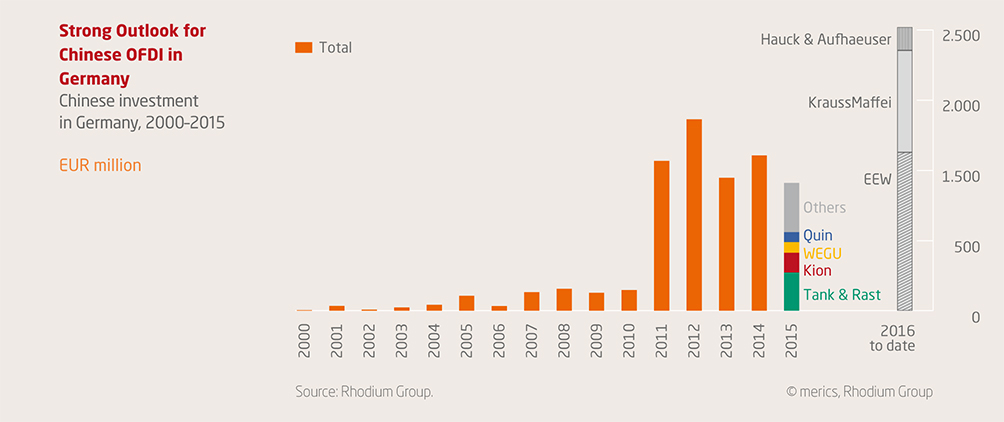
10• Nemačka je i dalje među najprivlačnijim destinacijama za kineske investitore koji su u neprekidnoj potrazi za naprednim tehnologijama, tržištima i sigurnim utočištima za svoja ulaganja.

• Malo je verovatno da će se u skorije vreme kineski globalni investicioni bum okončati, mada borba Kine protiv odliva svog kapitala i lošeg duga (velikog nivoa loših kredita u sopstvenom bankarskom sistemu) predstavljaju kratkoročne rizike za taj trend u 2016.

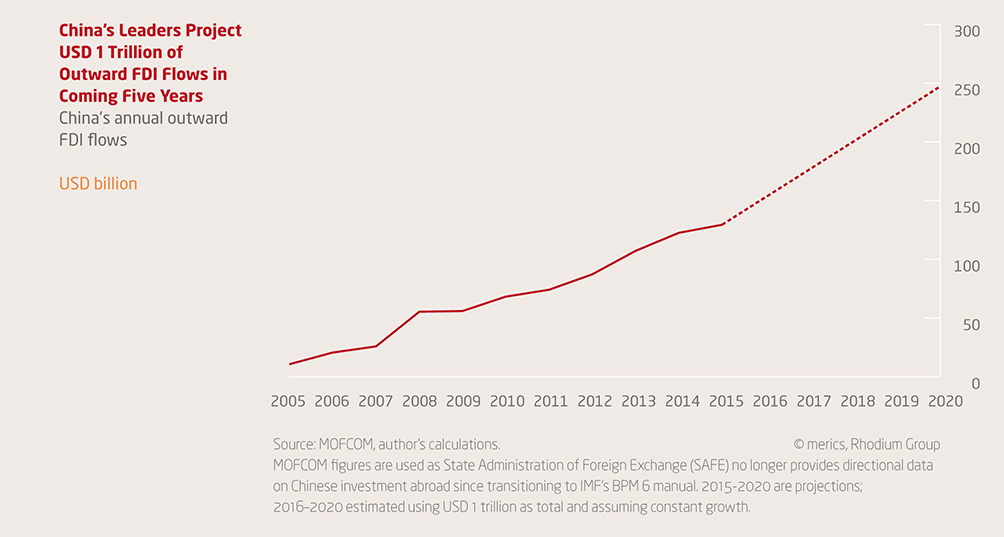
Kineski globalni SDI nastavio je da u 2015. raste, a kinesko rukovodstvo je agresivno investiranje postavilo kao novi stub kineskih pozitivnih doprinosa globalnoj ekonomiji.

Tokom poslednje decenije, kineski globalni SDI je na impresivnoj putanji rasta, a tok njihovih novčanih investicija popeo se prošle godine na novi rekordno visoki nivo. U očekivanju zvaničnih podataka za celu proteklu godinu, koji još uvek nisu dostupni, procenjuje se da je spoljašnji SDI dostigao 130-140 milijardi dolara u 2015, u odnosu na 123 milijardi dolara u 2014. Deonice kineskog globalnog SDI-ja sada premašuju billion dolara, što je trostruko više u odnosu na samo pre pet godina. Ovaj impresivni rast transformisao je Kinu od malog igrača u jednog od najvećih svetskih izvoznika SDI – njihova direktna ulaganja širom sveta čine skoro 10% ukupnog globalnog protoka SDI novca.

Brz uspon Kine kao možda najznačajnijeg izvoznika u sebi krije ogroman potencijal za zemlju domaćina u kojoj se kineski novac “usidri”, a kineska vlada je obznanila da su strane direktne investicije novi reprezentativni poslovni model kojim Kina daje pozitivan doprinos globalnoj ekonomiji. Kineska ulaganja sada zauzimaju vodeće mesto na dnevnom redu velikih diplomatskih misija – ulaganja koja Kina želi kao protivtežu rastućem negativizmu, podstaknutom padom kineske potražnje za stranom robom, kao i finansijskim mehurom kineskih trgovinskih suficita. Kineske diplomate, takođe, sve intenzivnije najavljuju  i obećavaju  sveže investicije i druge forme finansijskog dotoka novca kao diplomatski instrument za osvajanje politički povoljnih rezultata u pregovorima sa EU i njenim članicama.

Nova rekordna godina za kineske strane direktne investicije u EU

Slika 1:

Fig01

Kineski globalni rast SDI se nastavlja.

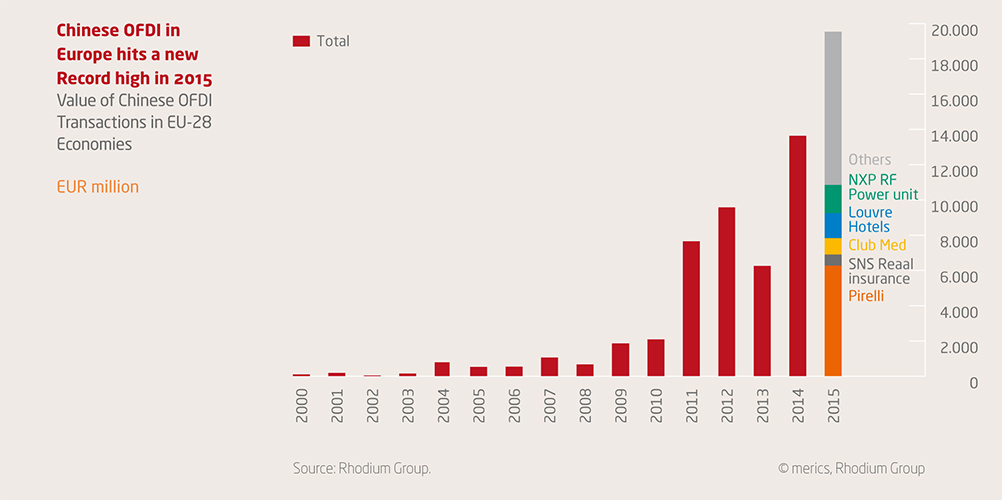
Kineski SDI u Evropi je 2015. dostigao novi rekord, čime je prepoznat potencijal Kine kao izvora obrtnog kapitala, ali, ujedno, i jačajući postojeće probleme koje Evropa ima kao glavno ishodište za kineske direktne investicije – sve to u skladu sa širim strateškim potezima: kineske investicije se odskora pomeraju iz zemalja u razvoju kako bi se “nastanile” u ekonomijama sa visokim prihodima. U 2015. godini, kineske kompanije su u EU uložile 20 milijardi evra, što je skok od 44%, u odnosu na 2014,  kada je uložila 14 milijardi evra. Veći deo tolikog povećanja ulaganja može se pripisati kompaniji ChemChina koja je prošle godine za 7.7 milijardi dolara preuzela italijanskog proizvođača guma Pirelli – ovo je ujedno i najveće kinesko preuzimanje u EU do danas.

Fig05

U proteklih pet godina (2010-2015), godišnji kineski SDI u EU je u proseku iznosio više od 10 milijardi evra, u poređenju sa po oko 1 milijardu evra godišnje u prethodnom petogodištu (2005-2010).

Novi rekord kineskih SDI u 2015. dodatno potvrđuje stav da skok kineskih investicija nije bio samo tek privremena epizoda oportunističke kupovine nakon krize iz 2008., već se mora posmatrati kao strukturna priča izazvana promenama u kineskoj ekonomiji i pozicijom Evrope kao sigurnog ekonomskog utočišta sa atraktivnom bazom za aktivu. U isto vreme, 2015., investicioni obrasci su dodatno pogoršali već postojeću zabrinutost zbog ekonomskih rizika vezanih za ove investicije. Ono što je najvažnije, nove rekordne cifre za kineske SDI u Evropi su u potpunoj suprotnosti sa stagnacijom ili čak opadanjem investicija evropskih kompanija u Kini, što dodatno povećava rizik od SDI neravnoteže. Ovo ukazuje na hitnost smanjenja formalnih i neformalnih barijera za evropske SDI investicije u kinesku privredu, korišćenjem Bilateralnog porazuma o investicijama (Bilateral Investment Agreement) kao efikasnog instrumenta u fazi pregovora.

Fig07

Kineska distribucija SDI u Evropi u 2015. je potvrda da je promena ekonomske realnosti u samoj Kini bila pokretač njenih globalnih direktnih ulaganja. Započinjanje faze strukturnog prilagođavanja i rastuća nestabilnost povećali su pritisak na kineske kompanije da diversifikuju svoj portfolio i pripreme se za još oštriju konkurentsku trku kod kuće, na svom terenu – ovaj trend je podstakao porast apetita za međunarodnom ekspanzijom i preuzimanjem investicionih rizika. U 2015. godini, kineski interes se još dalje pomerio ka još raznovrsnijoj kombinaciji imovinskih sredstava, uključujući tehnologije, napredni uslužni sektor, razvijanje sopstvenih brendova kao i razvoj potrošačkih (neopipljivih) sredstava. Tu je na prvom mestu automobilski sektor (Pireli), zatim sektor nekretnina kao i ugostiteljstva (Louvres hoteli, Club Med), informacionih i komunikacionih tehnologija (NXP Semiconductors RF business) i finansijskih usluga (holandska osiguravajuća kompanija SNS REAAL, kao i portugalska investiciono-bankarska jedinica Banco Espirito Santo).

Fig08

Ono što je važno je to da kineski interes raste naročito brzo u sektorima koji i dalje ostaju ograničeni i u restriktivnom modu za strane investitore koji žele da ulažu u Kinu, pojačavajući političku izloženost neravnopravnom pristupu tržištima. Jedan od primera su finansijske usluge, gde su kompanije iz EU već dugo frustrirane svojim neuspešnim pokušajima da se ravnopravno nose sa lokalnim akterima na kineskom tržištu. Nedavni rast kineskih spoljašnjih investicija u ovim oblastima trebalo bi da pruže Evropi veću moć ispostavljanja zahteva za jednakim uslovima i mogućnostima prilikom sklapanja bilateralnih pregovora.

Još jedan politički relevantan trend je to da je Kina nedavno postala uspešnija u pridobijanju ugovora za poslove u sektoru uslužne industrije, a u kombinaciji sa investicijama u infrastrukturu. Primeri za ove nove ambicije su  Hinkley Point nuklearna elektrana, plimska laguna u zalivu Svonsi, izgradnja železničke pruge i infrastrukture u Mađarskoj i elektrana u Rumuniji. Potencijalne političke implikacije uključuju transnacionalne bezbednosne probleme kao i prostor za moguću integraciju Kine u postojeće relevantne međunarodne sporazume, uključujući tu i pravila OECD-a o izvoznom finansiranju i Sporazum o javnim nabavkama koji je u nadležnosti Svetske trgovinske organizacije (WTO).

Slika 2:

Fig02

Kineske strane direktne investicije (SDI) u Evropi su se u 2015. našle na novom rekordno visokom nivou

Slika 3:

Fig03

Kineski investitori imaju za cilj što raznovrsniji investicioni portfolio u Evropi

Slika 4 :

Fig04

Državne kompanije i dalje predstavljaju najveći izvor kineskog SDI u Evropi

Slika 5:

Fig06

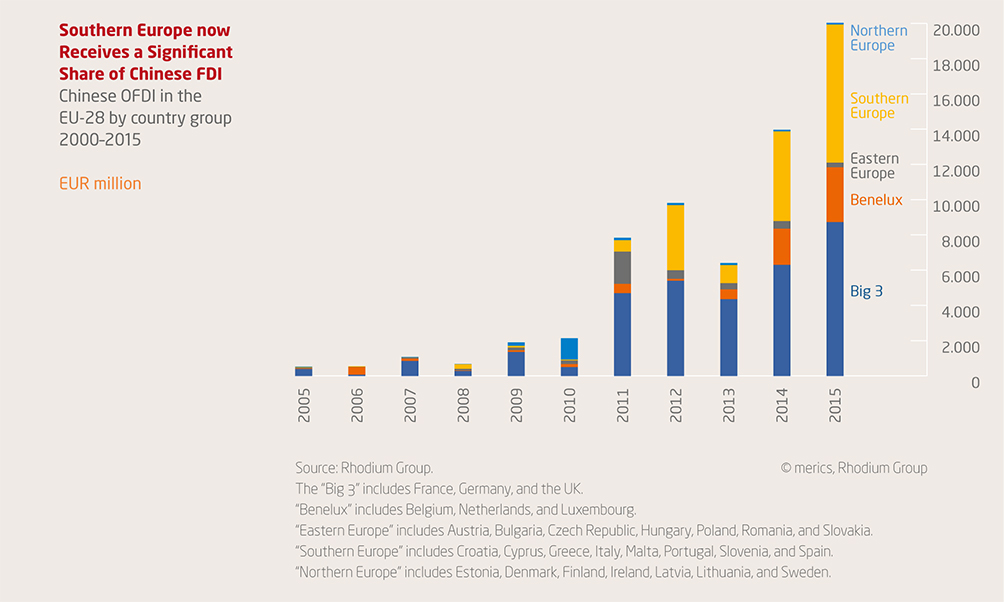
Južna Evropa trenutno dobija značajan udeo kineskog SDI.

Thilo Hanemann and Mikko Huotari, MERICS (Mercator Institute for China studies)

McKinsey Institut: Kako rešiti evropsku ekonomsku zagonetku?

06

Na koji bi način kreatori politika mogli da preduzmu neophodne reforme u ekonomskom oživljavanju Starog kontinenta i povratku poverenja svojih birača? Institut McKinsey Global širi dobre ideje i prakse, predstavljajući moguća rešenja i putokaze. Sa tim ciljem pred sobom, ovaj tekst izradili su Paskal Lami (Pascal Lamy), počasni predsednik Instituta Žak Delor i nekadašnji direktor Svetske trgovinska organizacije, i Erik Labaj (Eric Labaye), direktor Mekinsijeve pariske kancelarije i predsedavajući Mekinsi Globalnog Instituta.

03Evropski lideri u rukama drže dugačku listu kriznih mera i kratkoročnih problema s kojima su se uhvatili u koštac: od tekuće izbegličke krize, do opasnosti da predstojećim glasanjem Britanija istupi iz Evropske unije. I, dok je fokus na dnevne probleme sasvim razumljiv, važno je da evropski lideri ne izgube iz vida i dugoročne prioritete za evropsku ekonomiju. Obnova jačeg privrednog rasta krajnje je neophodna kako bi se ispunile aspiracije evropskih građana, a time i povratilo poverenje u zajedničku budućnost evropskih naroda.

U vreme kada je privredni rast Kine i nekih brzorastućih tržišta u fazi usporavanja, Evropa bi trebalo da je u poziciji da iskoristi prednosti ovog “zatišja” u globalnoj ekonomiji. Nakon dugog niza godina trome ekonomije, nastale 2008. godine, uz oštar pad cena nafte počev od 2014. godine – u kombinaciji sa povoljnim kursom evra i programom kvantitativnog popuštanja kojim je Evropska centralna banka obezbedila Evropi retku priliku za nove ekonomske mogućnosti – stekao se utisak da se EU pomerila s mrtve tačke rešavanja velikih izazova. Korporativna ulaganja, u velikoj meri ugušena finansijskom krizom od 2008. godine, konačno su odskora doprla do nekog svog profita i pozitivnih bilansa.

02Još uvek, međutim, nedostaje sinhronizovana zajednička akcija kojom bi kreatori politika morali da iskoriste ovaj “lansirni prozor” i povoljnu situaciju za osnaživanje sopstvene konkurentnosti na svetskim tržištima – kako bi stvorili uslove za održivi i brži privredni rast. Evropska javnost odavno je željna izlaska iz ovog začaranog kruga loših ekonomskih performansi koje frustriraju građane. Istraživanje i kombinovana analiza McKinsey globalnog instituta (MGI), koji je 2014. anketirao 16.000 Evropljana u osam zemalja pokazala je jasnu spremnost na teške kompromise, uključujući duže radne nedelje i veći broj radnih sati ili prihvatanje nekih promena u sistemu socijalne zaštite, a u zamenu za poboljšanje prihoda i bolje javne usluge kao što su zdravstvo i obrazovanje.

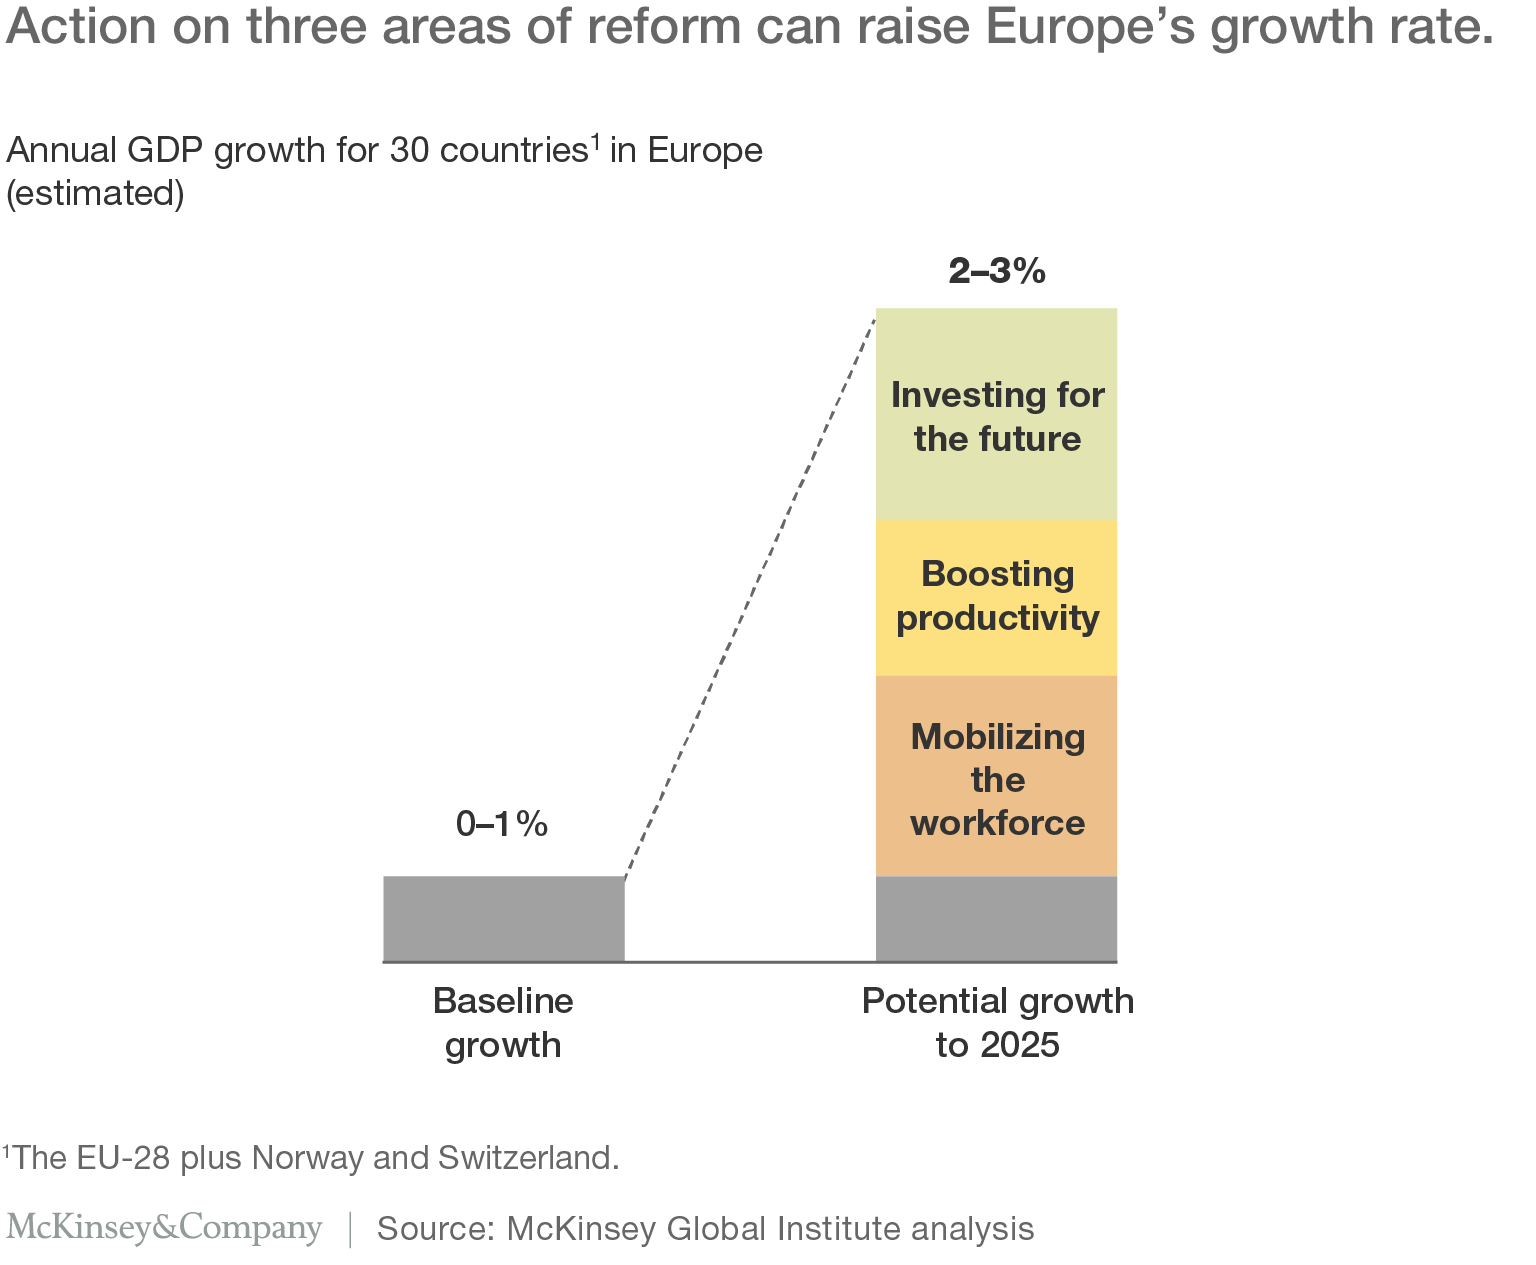
Nije nikakva tajna šta treba učiniti da bi se ovo postiglo. Ukoliko Evropa želi da obnovi svoju privredu, to će zahtevati kombinaciju pan-evropskih koraka fokusiranih na podsticanje investicija i otvaranje novih radnih mesta kao i, na nacionalnom nivou, sprovođenje ključnih strukturalnih reformskih mera. U njih su uključene mere koje je Mekinsi naveo u junu 2015. U svom izveštaju pod nazivom “Prilika za iskorišćavanje evropskih mogućnosti” (A window of opportunity for Europe): sveobuhvatno mobilisanje radne snage, uključujući kreiranje fleksibilnog tržišta rada; povećanje produktivnosti, uključujući i stimulisanje konkurencije na jedinstvenom tržištu; investiranje u privredni rast, uključujući obrazovanje i inovacije; i, konačno, poboljšanje konkurentnosti EU. Ova kombinacija mogla bi da stvori održiv godišnji rast BDP-a od čak tri odsto – što je više nego dvostruko od trenutnog učinka u evrozoni (videti graf ispod).

01

Evropa mora da deluje sada, a ne samo da igra njoj pripadajuću nominalnu ulogu u današnjoj globalnoj ekonomiji, ali i zato što će starenje njenog stanovništva biti značajna kočnica za dalji ekonomski rast. Do 2050. godine, evropska radna snaga mogla bi da se smanji za 42 miliona, odnosno za 12 odsto, obarajući time i njen rast a i prosperitet, osim ukoliko se ne bi dogodio nagli porast produktivnosti koji bi taj nedostatak nadoknadio, ili ako se nastavi značajnije povećanje kvota za useljavanje imigranata.

11Već se godinama diskutuje i staje u odbranu onih politika koje bi mogle da dovedu do revitalizacije evropskog kontinenta – a u više navrata ovo je pitanje bilo pokretano od strane različitih evropskih institucija, uključujući Evropsku centralnu banku i Evropsku komisiju – kao i na sastancima ministara i šefova država svih 28 članica EU. Pa ipak, prelazak sa teorijske diskusije na praktičnu primenu i dalje u pojedinim zemljama ide veoma teško. Neke zemlje su napravile značajne reformske poteze, uključujući Španiju. Međutim, političke prepreke za sprovođenje dubokih reformi nastavljaju da opterećuju kontinent; mnogi lideri strahuju da bi sprovođenje korenitih ekonomskih promena, koje bi se pokazale uspešnim na duži rok, oslabilo njihove svoje kratkoročne izglede, interese i šanse na izborima.

I dok su naslovi u medijima često sumorni, Evropa je, u stvari, daleko od toga da postane istrošena sila. Evropska unija generiše 25 odsto globalnog BDP-a, dok su neke njene članice svetski priznati lideri u sprovođenju ključnih socijalnih i ekonomskih mera – takve performanse poseduje nemačka trgovinska konkurentnost, britanska snaga u sektoru uslužnih delatnosti, francuska saobraćajnotransportna infrastruktura, ili danska energetska efikasnost. Posmatrano iz korporativne perspektive Evropa je, takođe, živa i zdrava: na listi Fortune Global 500 prisutno je više evropskih kompanija (142) od američkih (128).

10Potreba za novim idejama i svežim ulagačkim sredstvima kao neizostavnim uslovima u prevazilaženju ovog fundamentalnog izazova s kojim se nosi evropska politička ekonomija predstavlja iskru koja je pokrenula ideju za zasnivanje Mekinsijeve nagrade za najbolju ekonomsku studiju (MGI Essay Prize). U Mekinsi Institutu izražavaju nadu da ovakva vrsta priznanja može generisati podsticaj i inspiraciju za neke sasvim nove, originalne pristupe u rešavanju zagonetki sprovođenja evropskih ekonomskih reformi, koje ne samo da će biti prihvatljive glasačima već će takođe povratiti poverenje u evropske integracije. To je posebno važno i iz razloga što se Evropa bori kako bi održala jedinstvo i oduprla se rastućem javnom nezadovoljstvu, kao i političkoj fragmentaciji. Ova će se nagrada fokusirati na tu vrlo realnu – i često potcenjenu – snagu Evrope, kao i na mogućnosti za održavanje i jačanje njene globalne uloge. Iznaći i dopreti do tih mogućnosti  i potencijala koje EU ima biće od suštinskog značaja, ukoliko Stari kontinent želi da obnovi veru svojih građana u više evropske ideale.

Za više informacija o Mekinsijevoj nagradi  “Prilika za Evropu” posetite vebsajt: essayforeurope.com.

Eric Labaye, Pascal Lamy, Mckinsey.com

Faktor straha na globalnim tržištima

Izvanredna nestabilnost tržišta u proteklih godinu dana tu situaciju veoma mnogo duguje prisutnim rizicima i neizvesnostima oko faktora kao što su kineski privredni rast, stanje evropskih banaka i prezasićenost tržišta jeftinom naftom. Tokom prva dva meseca ove godine, mnogi su se investitori uspaničili, pa su čak i Sjedinjene Države, koje imaju najutešniju od svih priča o globalnom privrednom rastu, bile tek na korak od ponovnog pada u recesiju. I zaista: među stručnjacima Volstrit Džornala koji su učestvovali u svom mesečnom istraživanju, 21% njih veruje kako ih “recesija čeka iza prvog ugla”. za Project Syndicate piše Kenneth Rogoff, profesor ekonomije na Univerzitetu Harvard.01

Ne treba poricati prisutnost rizika. Jedan dovoljno snažan udar na kineski rast ili na evropski finansijski sistem bi svakako mogao da globalnu ekonomiju iz sporog rasta prevede u – recesiju. A još je strahotnija pomisao da bi, u ovom trenutku, ali naredne godine, nova predsednička garnitura mogla da se pretvori u rijaliti TV šou.

Ipak, gledano iz makroekonomske perspektive, temelji trenutne globalne  ekonomije i nisu tako slabi. Brojke o novozaposlenima su u period od prošlih godinu dana bile solidne, poverenje potrošača je takođe pokazalo svoju solidnost dok se naftni sektor, srećom, jednostavno nije pokazala kao dovoljno velika prepreka u odnosu na BDP, kada je u pitanju cenovni kolaps ovog energenta koji je potencijalno mogao da američku ekonomiju baci na kolena. U stvari, najpotcenjeniji motiv za raspoloženje tržišta može se sada svesti na – strah od druge ogromne krize.

12Postoje neke paralele između današnje nelagodnosti i raspoloženja tržišta tokom decenije nakon Drugog svetskog rata. U oba je slučaja bila prisutna preobimna potražnja za sigurnim sredstvima obezbeđenja (kao što je to zlato). Naravno, finansijska represija je u posleratnom periodu takođe odigrala značajnu ulogu, sa vladama koje su namirivale “gladna usta” privatnih investitora – i to po stopi koja je bila dobrano ispod tržišnih kamatnih stopa).

Čak i punu deceniju po završetku Drugog svetskog rata – kada je poznati ekonomista Džon Kenet Galbrajt (John Kenneth Galbraith) izneo mišljenje da bi svet mogao lako doživeti još jednu ekonomsku depresiju – tržište je odmah postalo nervozno i uznemireno. Još uvek ima dosta onih koji dobro pamte kako su američke berze pale za 90% tokom prvih godina ere Velike depresije. Tokom 1950-tih, nije bilo teško zamisliti da bi stvari mogle ponovo krenuti naopako. Na kraju krajeva, svet je tada upravo prošao kroz niz katastrofa, uključujući dva svetska rata, globalne epidemije gripa, i, naravno, samu Veliku Depresiju sa svojim užasnim posledicama. Pre šezdeset godina je opasnost od atomskog rata takođe izgledala previše stvarno.

13

Ljude danas nije potrebno podsećati na to koliko mnogo i koliko brzo tržišta kapitala mogu pasti. Nakon finansijske krize 2008. godine, američke akcije pale su za više od 50%. Tržišta nekretninama su u nekim zemljama znatno opala: na Islandu je, recimo, opalo za više od 90%. Nije ni čudo što je jedan nedavni pad tržišta za 20% razlog što se mnogi od nas pitaju koliko bi stvari još moglo krenuti po gorem – i da li bi strahovanja od nove recesije postala proročanstvo koje se ispunjava samo od sebe: usled našeg instinktivnog ponašanja tj. straha od najgoreg.

27Ideja je da investitori postaju toliko zabrinuti zbog recesije, i da dosadašnji pad akcija već čini da ovo loše raspoloženje utiče na pad cena deonica – što se, opet, odražava i vraća natrag u realnu ekonomiju kroz mnogo nižu potrošnju, indukujući sa sobom i strahovanja od krize.  To je jedan začarani krug. Oni mogu biti u pravu, čak i ako tržišta precenjuju svoj uticaj na realnu ekonomiju.

S druge strane, činjenica da su Sjedinjene Države uspele da krenu napred, i to uprkos globalnom “vetru u prsa”, ukazuje na robusnost i snagu američke domaće tražnje. Čak ni ovo, međutim, ne može da impresionira tržišta. Čak i oni investitori koji su ostali oprezno optimistični u vezi američke ekonomije izražavaju zabrinutost da će američke Federalne rezerve prepoznati taj rast kao dovoljan razlog za nastavak podizanja kamatnih stopa, stvarajući tako krupne probleme brzorastućim globalnim ekonomijama.

Naravno, pored faktora straha postoje i druga objašnjenja za nestabilnost svetskog tržišta. Najjednostavnije bi bilo da stvari zaista stoje tako loše. Možda individualni rizici i nisu istog reda veličine kao oni koji su bili prisutni tokom 1950-ih, ali su danas brojniji, dok tržišta počinju da funkcionišu s mnogo “prenaduvanijih” pozicija, zapadajući u rizik od nastanka i pucanja novih finansijskih mehurova.

Finansijska globalizacija je, štaviše, duboko produbila međusobne povezanosti, uvećavajući transmisiju šokova. Postoje veliki “džepovi” nestabilnosti i slabosti na svetskim tržištima duga, na kojima trenutna monetarna relaksacija prikriva duboko ukorenjene probleme koji se nalaze ispod površine. Ima onih koji ukazuju na nedostatak likvidnosti na vodećim tržištima, koje utiče na ogromne fluktuacije cena; na plitkim tržištima, male promene u potražnji ili ponudi mogu ponekad iziskivati veliko klizanje cena, radi ponovnog uspostavljanja ravnoteže.

Još je uvek najubedljivije objašnjenje, međutim, da se tržišta plaše da će, kada nastanu spoljni rizici, političari i politike biti neefikasni u svom suočavanju s njima. Od svih slabosti koje je finansijska kriza razotkrila, politička paraliza se pokazala kao najdublja.

37Neki kažu da vladajuće strukture ne čine dovoljno kako bi podstakle potražnju. I mada je to istina, to nije cela priča. Najveći problem kojim danas opterećuje svet je veliki neuspeh većine zemalja da sprovedu strukturne reforme. Sa rastom produktivnosti – koje je u najmanju ruku privremeno zaglavljeno u spori privredni rast, i globalne populacije koja je u dugoročnom opadanju, ponuda je ta – a ne nedostatak potražnje – koja ograničava razvijene ekonomije.

Na duže staze, faktor ponude je taj koji određuje privredni rast jedne zemlje. A ukoliko te zemlje već nisu u stanju da upravljaju i sprovode duboke strukturne reforme nakon ekonomske krize, teško je predvideti kako i šta će se dogoditi.

Jedno je, ipak, izvesno: upravljanje zemljom i ekonomijom kao što se to čini u rijaliti TV emisijama – sa jednim okom uvek uprtim na spoljne ocene i rejtinge – nije način da se taj neprocenjivo važan posao sprovođenja reformi uspešno obavi do kraja.

Project Syndicate

Svemir: nova ekonomska granica

00

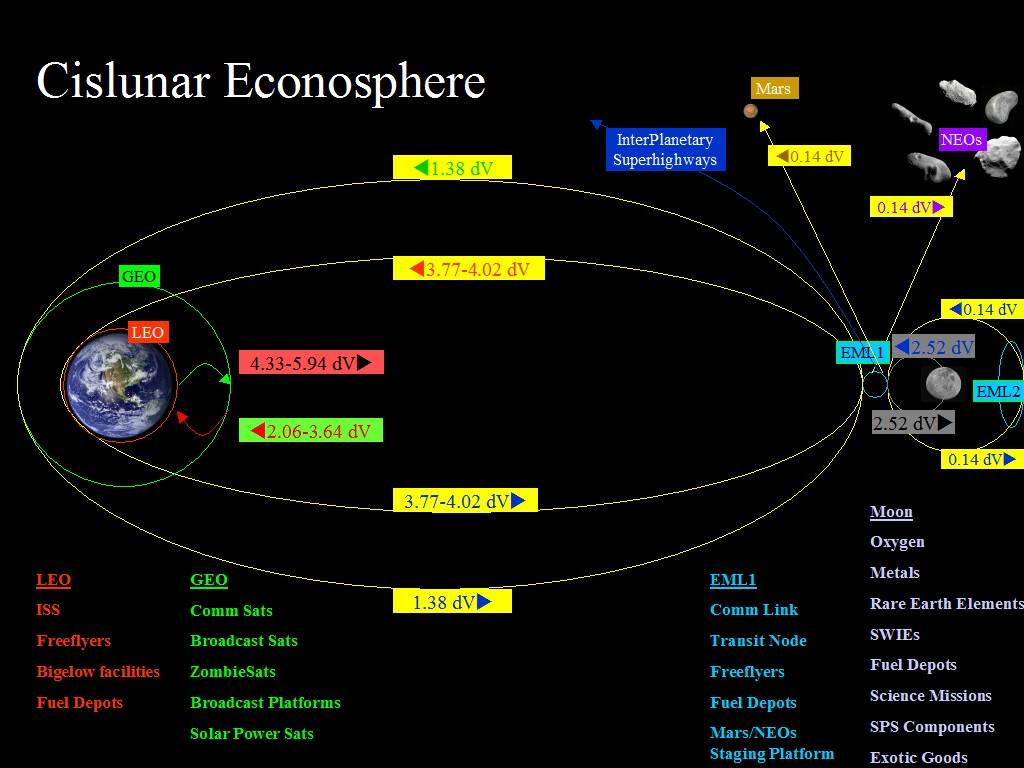
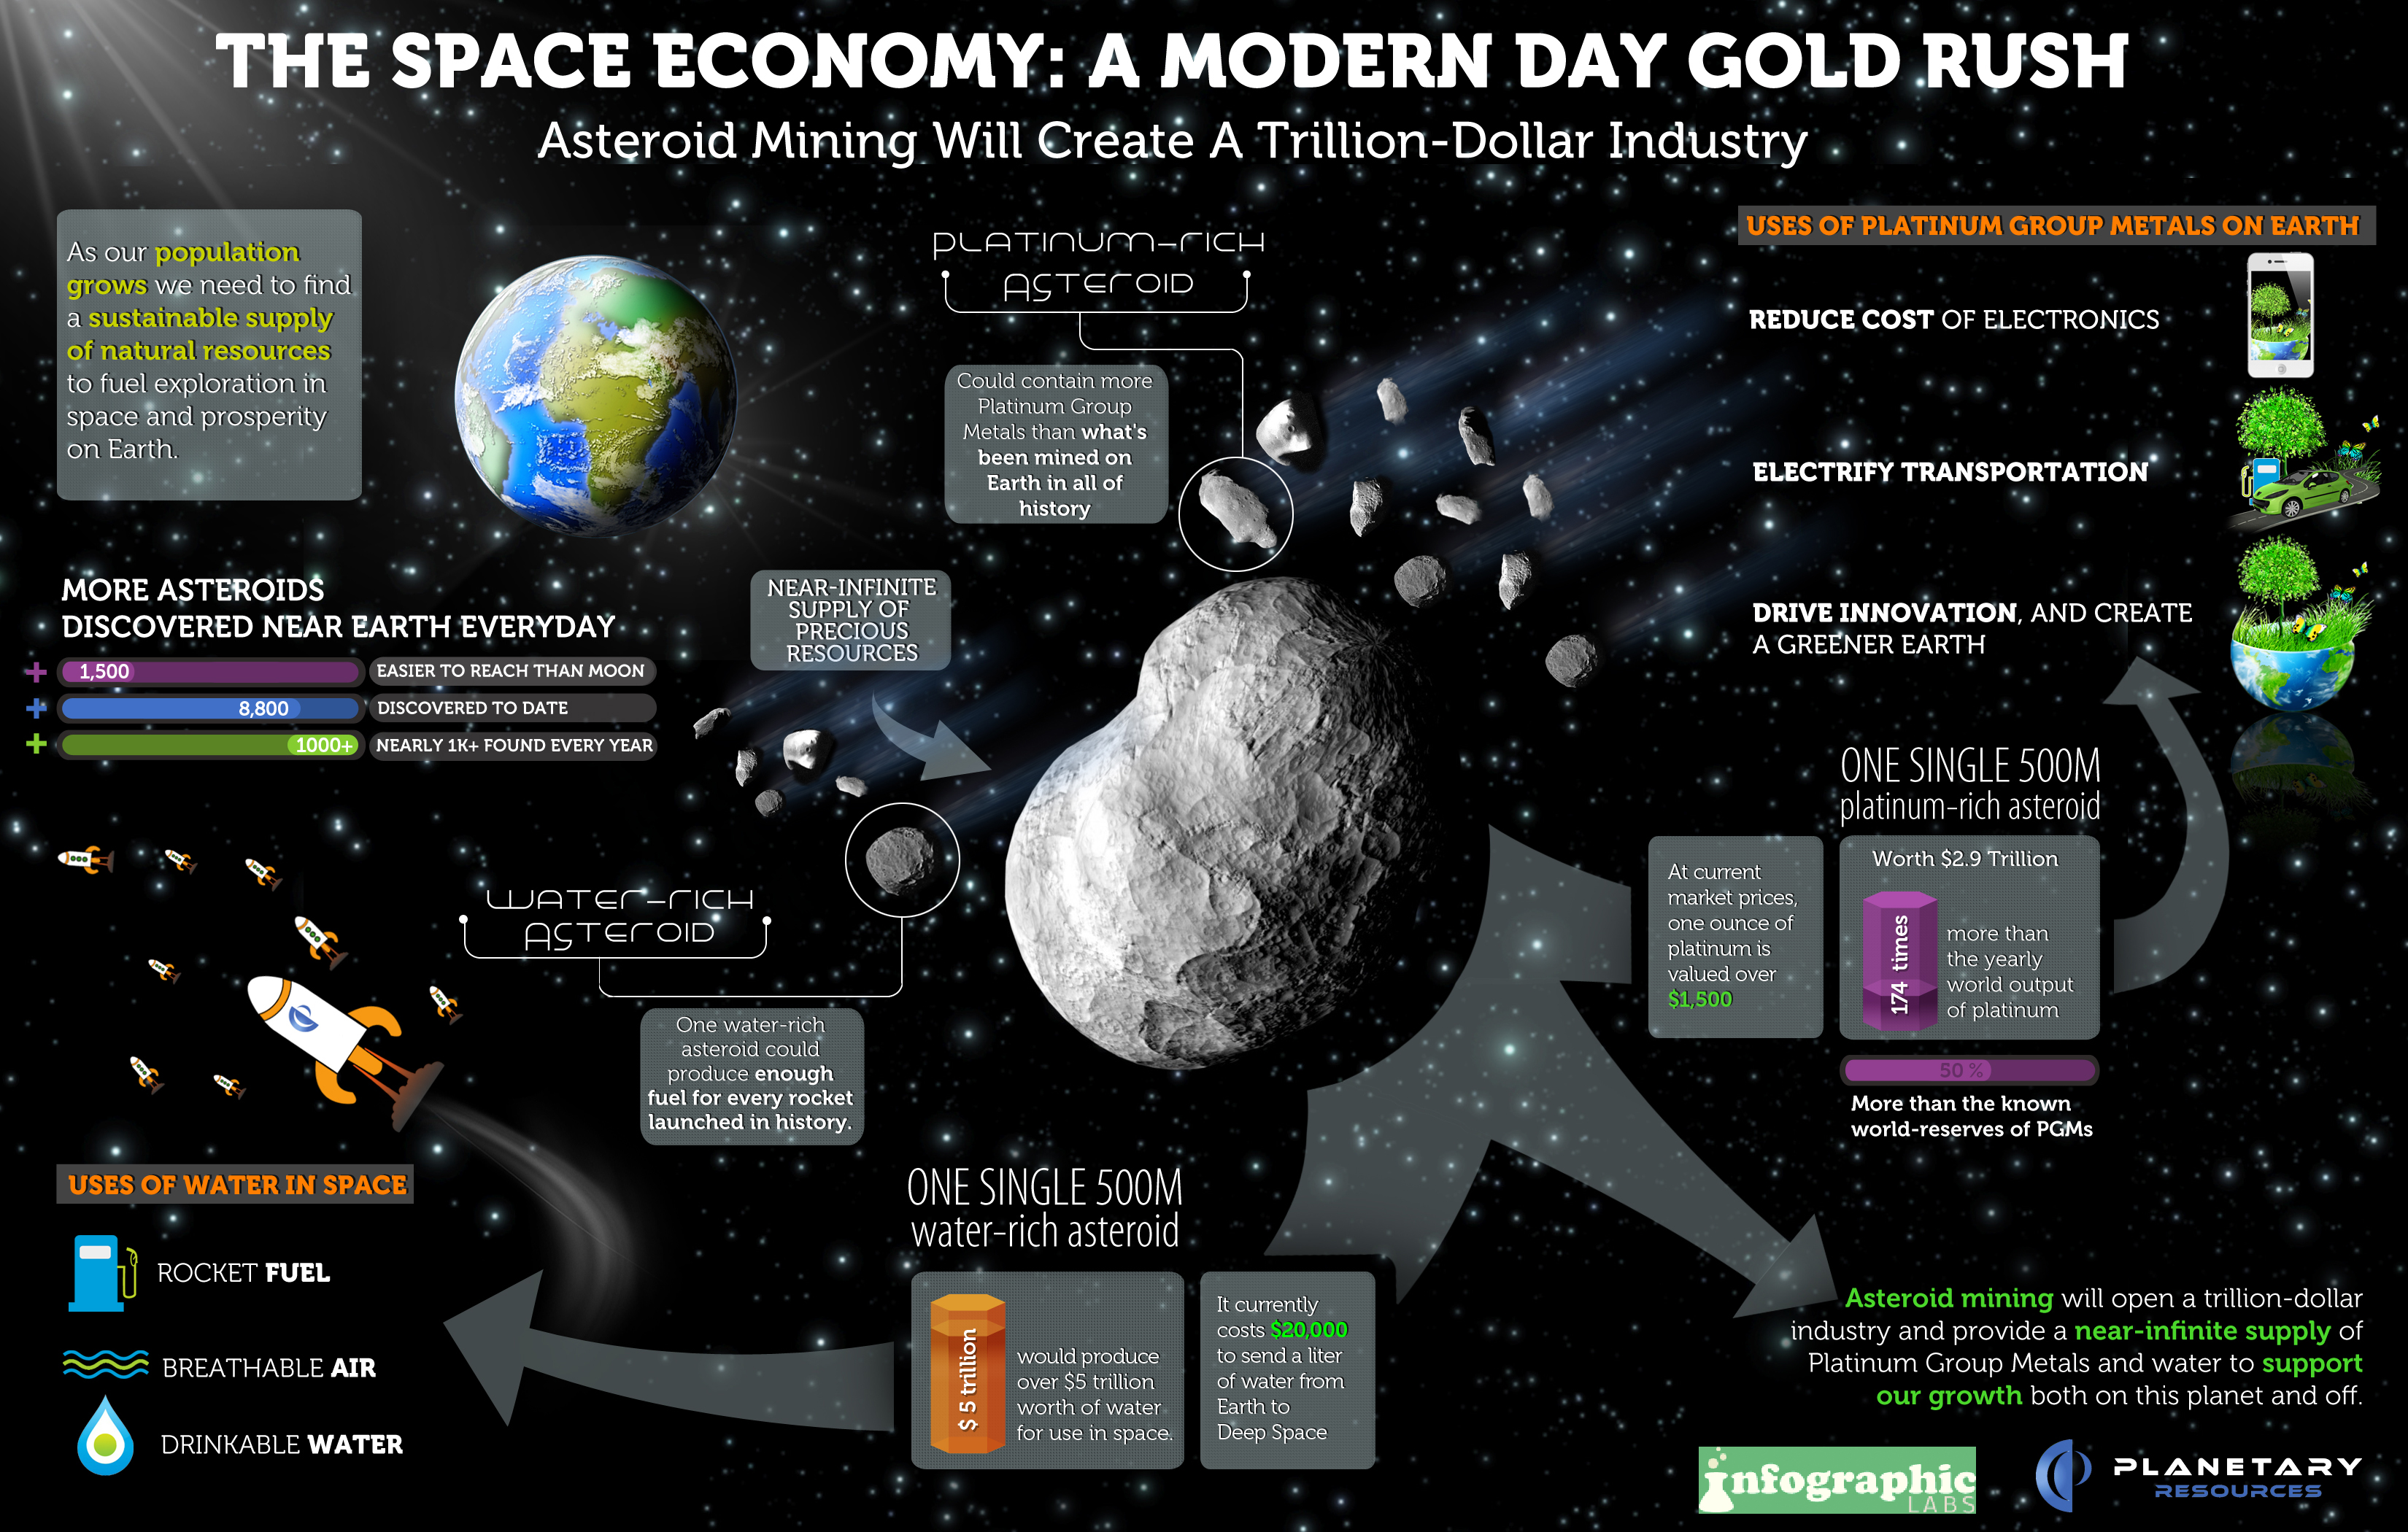
Trka u svemiru se ponovo zahuktava i mnogi u njemu vide mogućnosti za investicije. Kako se barijere i troškovi za primenu tehnologije u svemiru spuštaju, verujemo da će preduzeća u sektoru aerokosmičke i odbrambene industrije (A & D, Aerospace & Defence) iskusiti ubrzani rast na svojim svemirskim poslovnim linijama, dok bi biznis komercijalnih satelitskih operatera mogao biti ugrožen usled jeftinijih alternativa.

11Eskalacija geopolitičkih tenzija čini se da vuče SAD u pravcu povećanja militarizacije svemira i zaštite postojećih sredstava, sa rastom fondova za obezbeđivanje sredstava za zaštitu svemira kao rezultat. Svemir postaje sve manji, bliži, i jeftiniji, iznova pokrećući privredu koja stagnira već́ decenijama i otvara prostor za nove aplikacije, tehnologiju i konkurenciju. Analizu svemira kao prostora za obavljanje biznisa uradio tim specijalista za aerokosmička ulaganja pri banci Goldman Sachs: 

Šta ako vam kažemo da slanje u svemir sada košta 11 puta manje nego pre 5 godina i da sateliti mogu da koštaju 100 puta manje? Naša sposobnost da se otisnemo u svemir se  promenila u poslednjih 5 godina više nego tokom celog prethodnog perioda istraživanja svemira. Novi, lakši pristup, može radikalno promeniti naše aktivnosti u svemiru (više o ovome u Pregledu pravnih regulativa o kosmičkom prostoru).

13Niski troškovi lansiranja omogućavaju primenu jeftinih satelita sa kraćim očekivanim trajanjem života, i smanjuju barijere za komercijalne, vojne i naučne aktivnosti u svemiru. “Sazvežđa” odnosno flote ili konstelacije manjih satelita sada mogu da obavljaju posao starijih satelita uz značajne uštede u troškovima. Bez ove visoke barijere ulaska, ekonomija svemira može da se podrvgne eri kreativne destrukcije. Proizvođači satelitske opreme i provajderi lansirnih rampi moraju brzo reagovati i sami sebe ponovo redefinisati da bi uspeli da iskoriste ono što može biti tržište sa visokim rastom.

17Zašto je to važno? Jeftiniji pristup svemiru je ono što ovu igru čini ponovo živom. Budućnost istraživanja i svemirske ekonomije zavisi od dostupnosti svemira igračima u komercijalnoj trci. Do sada, samo nekolicina kompanija i država je bila dovoljno snažna da investira u postrojenja sa ciljem osvajanja svemira. Niža ulazna cena i za satelitske tehnologije i za usluge lansiranja omogućava pristup za više preduzeća. Ovo će verovatno promeniti konkurentnost okruženja tako što će stimulisati potražnju za sredstvima bitnim za osvajanje svemira i bolje snabdevanje uslugama kao što su GPS, satelitski internet, i precizno mapiranje. Kako svemir bude postajao sve natrpaniji, praćenje i zaštita imovine SAD će biti sve važniji fokus za ministarstvo odbrane, koje je već stvorilo novu priliku za odbrambene resurse.

12

Mogućnosti za satelite i lansirne rampe u A & D: Smanjenje troškova lansiranja nudi do sada neviđene mogućnosti za pristup svemiru, što će stvoriti dobre poslovne mogućnosti za proizvođače satelita. Sa troškovima manjim za 10% od onoga što su bili pre 5 godina, investicije u svemir će postati dostupne kompanijama koje još nisu ušle u taj prostor. Troškovi će verovatno nastaviti da opadaju sa razvojem raketa za višekratnu upotrebu – sličnih onoj koju je uspešno testirao Blue Origin. Mislimo da bi troškovi mogli pasti za još 10 puta u narednih 5 godina.

Očekujemo da Lokid Martin (Lockheed Martin), ALLIANT TECHSISTEMS, i Boeing smanje svoje troškove lansiranja – Antares, Atlas V, i Vulkan – kako bi mogli da ostanu konkurentni.

19Niski troškovi lansiranja će preoblikovati satelitsku industriju, s obzirom da sateliti mogu sada biti dizajnirani za kraće očekivano trajanje života, što značajno utiče na smanjenje troškova. Dostupnost GPS, satelitskog interneta, komunikacije, slike, i naučnih istraživanja može se značajno povećati sa posledičnim smanjenjem troškova za potrošače i poreske obveznike. Vidimo  da američki A & D sektor nastavlja svoju putanju natprosečnog rasta i povećava svoje učešće na tržištu lansiranja, nakon godina slabih rezultata što je prikazano na donjem grafikonu:

grafikon 7Ovde je svemirska ekonomija uočljiva kao elastična i brzorastuća, što je usledilo kao efekat nižih troškova lansiranja i satelita.

Qualcomm Inc. i SpaceX već su reagovali na ove niže troškove lansiranja, najavljujući planove za lansiranje satelitske flote sa 900 i 4.000 članova, respektivno, a Elon Musk predviđa završetak tog posla za 5 godina. Na kraju 2014, u svemiru je bilo 1.261 operativnih satelita prema podacima organizacije Satellite Industry Association, u odnosu na 986 u 2011. godini.

16Privatizacija svemira stvara komercijalne mogućnosti za kompanije koje su zainteresovane da operišu u prostorima bliskim svemiru. To omogućava da agencija NASA ode korak dalje: kako NASA bude ulazila dublje u svemir, komercijalne kompanije će preuzimati odgovornost za transport i usluge u niskoj orbiti oko Zemlje, što se jasno vidi u komercijalnom snabdevanju i komercijalnim nagradama za posade. Ugovori su ponovo obnovljeni u januaru 2016. godine u ukupnoj vrednosti od oko 5 milijardi dolara i zaključeni na rok od šest godina. Lansiranja letilica sa ljudskom posadom su u SAD bila zaustavljena 2011. ali to će se promeniti sa razvojem sistema za lansiranje sa sledećom generacijom raketa za istraživanje svemira, koje će dovesti Amerikance do asteroida u 2025 i do Marsa u 2030-im.

04Zaštita imovine u svemiru će biti rastući novi i sve važniji faktor kako svemir bude postajao sve naseljeniji i predstavljao pretnju za američku sigurnost: Fokus na zaštiti sredstava u svemiru će doprineti najmanje $5.5mlrd u narednih 5 godina. To treba dodati na procenjenih oko $25mlrd svake godine u tajnim i nekategorisanim aktivnostima odbrane u svemiru prema medijskoj kući CBS. Tekući neklasifikovani troškovi nabavki ministarstva odbrane  dostižu samo $7.1mlrd u glavnim programima sa $ 1,5 milijardi troškova lansiranja, $3.0mlrd za satelite, a $2.6mlrd za podršku. Dodatnih $5.5mlrd za zaštitu imovine u svemiru će najverovatnije biti dodeljeno u okviru tajnih budžeta, koji predstavlja najveći deo troškova ministarstva odbrane SAD u odbrani svemira. Svemirska komanda SAD je narasla na otprilike istu veličinu kao i obalska straža sa budžetom koji je oko 2,5 puta veći. Jer, potrošnja za svemirski program je usko povezana sa pretnjama nacionalnoj bezbednosti iz bliskih sličnih zemalja, vidimo oživljavanje Rusije i uspon Kine kao važan vetar u leđa Pentagonove potrošnje u svemiru. Obe zemlje su uspešno testirale protivsatelitska oružja, pokazavši da su američka sredstva u svemiru u opasnosti.

03Kako američka misija u svemiru postaje sve složenija i suočava se sa sve konkurentnijim i brojnijim okruženjem, zaštita imovine u svemiru postaje sve važnije pitanje za ministarstvo odbrane. I dok američke vazdušne snage, barem zvanično, ne komentarišu konkretne strategije za odbranu svemira, borba protiv ometanja, pokretljivost, situaciono snalaženje i rastakanje svemirskih poseda i disagregacija su opšte prihvaćeni kao glavni fokus delovanja. U slučaju gubitka svemirske imovine, SAD će vršiti pritisak kroz jeftine, brzo rasporedive satelite koji bi mogli da zamene opremu na Zemlji.


Goldman Sachs


Apple: potraga za sledećim korakom

Apple je vredan blizu 650 milijardi dolara, gotovo dvostruko više od druge najvrednije kompanije na svetu, kompanije Microsoft. Analitičari očekuju da će prodaja Eplovih proizvoda dostići $ 231 milijardi dolara ove godine, što je petostruko povećanje u pet godina. Apple ima najviše gotovine, najjači brend i lanac maloprodajnih objekata koji funkcioniše najbolje na svetu. Njegovih 500 miliona potrošača čini globalnu elitu i one koji to žele da budu. Apple je sve to uradio ne prihvatajući prihvaćene zakone poslovanja. Apple prodaje samo nekoliko proizvoda luksuzne klase i nikada ne prilagođava svoje cene tako da odgovara konkurentima. Stiv Džobs, njen koosnivač, razbio je dugo živuću dogmu tech industrije dogmu da je otvoren standard – kao što su Microsoft Windows ili Googleov Android koji mogu raditi na bilo kom hardveru – pobeđuje zatvorenu, vlasničku platformu kakva je Appleova. On je to učinio sipajući resurse u dizajn i korisnički servis, disciplinu koju tech giganti tretiraju kao akcije za razmišljanje za neka kasnija vremena. Pitanje je: Da li će se njegova oštrica na kraju istrošiti?

Situacija

Jednostavna formula leži iza uspeha Apple: Pronađite tehnologiju u nastajanju koja može promeniti način na koji ljudi koriste i prenose informacije i sve to spakovati u jedan neodoljiv proizvod za bogate klijente. Ovaj pristup je dao Apple ogromnu prednost. Sa samo nekoliko uređaja koji rade na istom softveru, kompanijski troškovi na R&D je bila samo 3,3 odsto prihoda u 2014. godini, u odnosu na 14,9 odsto za Google i 13,1 odsto za Microsoft. Zato što prodaje toliko proizvoda istim potrošačima, troši mnogo manje na prodaju od svojih rivala. Eplov proizvod koji se najbolje prodaje, iPhone, će kako se očekuje  doneti $ 170 milijardi od prodaje i $ 85 milijardi dolara profita u ovoj godini. Analitičari koje je anketirao Blumberg očekuju da prihodi kompanije porastu za 24 odsto ove godine, jer je pronašla nove kupce u Kini i na drugim mestima. Neki analitičari strahuju daje  Apple suviše zavisan od svog pametnog telefona i ranjiv na ekonomsko usporavanje u Kini. Iza tih rizika krije se najvažniji deo: potraga za nečim novim jer se očekuje da rast padne po stopi od 5 odsto do 2017. godine.

Pozadina

Apple je osnovan 1. aprila 1976. godine, u prigradskoj garaži Stiva Džobsa (Steve Jobs). Njegov Apple II je postao prvi personalni računar koji je uspeo da postigne mejnstrim uspeh. Nakon što je Džobs svrgnut 1995. godine, kompanija je prestala da izlazi sa novim hit proizvodima i izgubila je tržišni udeo na Windows računarima. Nekoliko dana pre proglašenja bankrota, Džobs se vratio kao direktor 1997. godine. On je asortiman postojećih proizvoda smanjio za 75 odsto da bi se fokusirao na samo četiri, počevši od user friendly kompjutera u boji slatkiša, iMac. Tržišni udeo skliznuo je ispod 2 odsto u 2003. Onda je došla za operativni sistem Windows kompatibilna verziju Apple iTunes Music Store, koja se pretvorila u 2-godine star iPod u senzaciju. Prodaja je narasla od $ 6,2 milijarde u 2004. na 37,5 milijardi $ u 2007. godini, kada je uveden iPhone. Nekoliko nedelja od lansiranja na App Store sredinom 2008. godine, Džobs je znao da Apple ima priliku da se stvori platformu za mobilne telefone jednako veliku i unosnu kao što je Windows bio sa desktop računarima. Danas, više od 627.000 programera stvara aplikacije za ajfone i ajpede koji su bile preuzete više od 100 milijardi puta, sa 850 njih više preuzetih svake sekunde.

Argument

Od Jobsove smrti u 2011. godini, izvršni direktor Tim Kuk (Tim Cook) nije odustao od koncepta jedan model koji trese tržište, i nije javno razgovarao o tome šta će da uradi kada se tržište pametnih telefona zasiti. Za Apple sat, prvi novi proizvod nakon Džobsove ere, očekuje se da će dostići $ 19 milijardi u prodaji u 2017., ali to je manje za 10 odsto od prodaje koju je kompanija projektovala. Apple je izgleda odustao od svog sna da napravi TV sa ravnim ekranom, a analitičari sumnjaju da će njegova priča o proizvodnji automobila postati realnost. Jedan od mogućih novih hardvera bi bio iz sveta VR. Možda veći potencijal rasta leži u uslugama koje bi mogle još jače vezati kupce u mrežu Apple proizvoda. Apple Pay sistem elektronskog plaćanja će dati Apple mali prihod od milijardi transakcija od strane svojih kupca, a kompanija naplaćuje $ 10 mesečno za skidanje nove muzike sa svog streaming servisa. On takođe reformiše svoj Apple TV-set top boks da bi doveo aplikacije u dnevnu sobu kao deo Kukovog nastojanja da ima uređaj za skoro svaki trenutak digitalnog života svake osobe. Apple bi mogao proširiti prodaju ka korporacijama, ako godinu dana staro partnerstvo sa IBM počne da rađa plodove. Prelaz na usluge je nešto po čemu je IBM slavan a što je uradio decenijama ranije – to je kompanija koju je Džobs voleo da mrzi.