Kina: Strah i nada nemačke industrije

Kada se – kao što su to krajem novembra 2015. godine dogodilo u Pekingu – okupe šefovi država Kine i 16 zemalja Centralne i Istočne Evrope, bar na ovom podneblju, u vazduhu zatreperi pitanje: kako Evropa gleda na ovo zbližavanje?

01

The Diplomat, magazin specijalizovan za političko ekonomske analize azijsko pacifičkog regiona, u tekstu objavljenom posle ovogodišnjeg četvrtog samita Kine i CEE, ne ostavlja sumnju u krajnje interese Kine: „Za Kinu, Centralna i Istočna Evropa predstavljaju „most ka Evropi“ u političkom i ekonomskom smislu. Na diplomatskom polju Kina se nada da će gradeći dobre odnose sa zemljama CEE od kojih su mnoge članice EU, uspeti da unapredi svoje odnose sa Unijom. Istovremeno, logistički CEE će odigrati ključnu ulogu u tome da kineski „Ekonomski put svile“ (“Silk Road Economic Belt”) stigne do svoje krajnje destinacije – Zapadne Evrope.

Prvi test evropskog pogleda na kinesko CEE zbližavanje, bar za prugu Beograd Budimpešta, uslediće pošto Mađarska ovih dana zvanično zatraži dozvolu od Evropske komisije da odobri ovaj projekat. Pruga je mikroskopski krak na zamišljenoj zemaljsko morskoj ekspres liniji Ekonomskog puta svile (Pojas i Put) i koncepta pomorskog puta svile za 21 vek, koji ima čvorište u grčkoj luci Pirej i odatle se račva na istok i zapad. No posle mnogo obrta sa gasovodom Južni tok i mogućim preokretima sa gasovodom Tesla, čovek na Balkanu ne može biti dovoljno oprezan kada su u pitanju geopolitički obrti.

Za Nemačku – koja je za mnoge danas sinonim za ključnog čoveka Evrope, i Kinu, ovakva pitanja evropskog odobravanja se ne postavljaju. Dve zemlje već godinama razvijaju posebno blizak odnos svojih industrija, i skoncentrisane su na pitanja koja su i ekonomski i tehnološki i bezbednosno na daleko višem nivou.

Nemačka želi da u Kini zacementira i proširi – ono što je već davno ostvarila „u manjem formatu“ u svim zemljama u CEE – poziciju vodećeg snabdevača kineske industrije složenom opremom, a Kina, da u Aziji ponovi nemačko čudo, izgradi snažnu tehnološki superiornu industriju četvrte generacije sa globalnim apetitom.

02

Ako se pod „Industrijom 1.0“ podrazumeva izum parne mašine, pod „Industrijom 2.0“ pojava električne energije i pokretne trake, a pod verzijom 3.0. ono što imamo danas – uspon elektronike i IT, onda „Industrija 4.0“ koju je Nemačka lansirala kao svoj cilj, 2011. godine na čuvenom hanoverskom sajmu, a Kina početkom ove godine, pretpostavlja pametne mašine koje međusobno komuniciraju (Internet of Things) i u stanju su da same usavršavaju proces proizvodnje, komunikaciju u oblaku (cloud computing) i obradu velikih baza podataka (big data).

Od oktobra prošle godine dve zemlje tesno sarađuju na ovom projektu a strategija „Made in China 2025.“ koji je najviše kinesko rukovodstvo obelodanilo u maju 2015. godine, predstavlja – po svojoj filozofiji i ciljevima – ogledalo nemačkog plana i novi kineski adut za održavanje visokog privrednog rasta u uslovima povećanja cene radne snage u Kini.

Za obe zemlje, „Industrija 4.0“ je stadijum industrijske proizvodnje koji je u najvećoj meri tek ideal stratega budućnosti, ali obe zemlje, doduše u veoma različitim razmerama, poseduju industrijske kapacitete koji u praksi „žive“ budućnost.

Merics – Mercator Institute for China studies, jedan najrelevatnijih think tankova za ovu oblast, situiran u Berlinu, navodi da u ovom trenutku u Kini ima svega 23 robota na 10,000 industrijskih radnika i 282 robota na isti broj radnika u Nemačkoj (58 prosečno u svetu), što jasno govori o tehnološkoj prednosti ovog drugog. Kina u ovom trenutku ima svega nekoliko fabrika koje već funkcionišu na ovim principima budućnosti, jedna je na primer Sany Heavy Industry Co., Ltd– šesti najveći svetski proizvođač teških industrijskih mašina a druga Haier Group, kineska multinacionalka za proizvodnju bele tehnike i drugih kućnih aparata, dok je većina drugih kineskih postrojenja na prelazu sa standarda 2.0 na standard 3.0.

03

Ipak, treba samo baciti pogled na kalendar sajmova u Kini posvećen robotici i elektronici da čovek uvidi koliko je ova nova industrijska revolucija vruća tema u Kini. Ili, koliko je na primer Haeir, za sada jedina kineska kompanija koja je pozvana da u Njujorku na ovogodišnjoj konferenciji First Industrial Internet Committee posvećenoj pametnim tehnologijama govori o svojim iskustvima, u vrhu novog industrijskog trenda.

Za lokalne kineske lidere pitanje izgradnje pametnih fabrika je jedno od najvažnijih u periodu do 2020. godine a centralna vlada snažno finansijski podupire digitalizovanje industrije još od 2007. godine – mnogo više nego što to na primer čini nemačka vlada. Merics smatra da kineskoj vladi gori pod nogama jer je slabljenje privrednog rasta kombinovano sa rastom zarada što na duži rok Kinu čini mestom nepovoljnim za masovnu radnointenzivnu proizvodnju niskog tehnološkog nivoa. Na dugi rok, politika jednog deteta Kinu će koštati nedostatka radne snage, pa se jedna od kineskih rukovodilaca nedavno, gorko našalio da će Kina morati uskoro da postane zemlja sa najvećim brojem robota po glavi stanovnika ako želi da se izbori sa posledicama naglog starenja stanovništva.

Ključni promoter industrijskog razvoja Kine je Ministarstvo za industriju i informacione tehnologije čiji je zadatak da industriju „prevuče“ sa standarda 3.0 ka počecima pametne industrije (4.0), dok se na lokalnom nivou izvodi niz eksperimenata sa digitalizacijom industrijskih pogona, prelaskom na Internet of things, robotiku, uvođenje inteligentne proizvodnje, i druge elemente koji vode ka izgradnji Kine kao industrijske supersile. To je napor gigantskih razmera između ostalog i zbog činjenice da u Kini nema razvijenih i široko uspostavljenih industrijskih standarda i čak i one industrije koje prednjače u nekoj oblasti postavljaju samostalne standarde nekompatibilne sa standardima drugih industrija sa kojima treba da se ukrste tokom tehnološkog rasta. Nemačko kineskim sporazumom potpisanim polovinom ove godine, dogovoreno je kinesko preuzimanje i ujednačavanje standarda sa nemačkim „Industrije 4.0“

Koliko je Kina napredovala na putu tehnološke supersile je pitanje gledanja u čašu dopola punu vode. Agencija Blumberg nedavno je ismejala kinesko upinjanje da osvoji proizvodnju putničkih aviona na kojoj se radi više od decenije. Zamišljen kao konkurent modelima Embraer i Bombardier, ARJ21 je trebalo da bude konkrentan na tržištu aviona sa manje od sto sedišta kao uvod za kasnije izazove – Boeing i Airbus. ARJ21 međutim, za sada ne može da dobije dozvolu američkih vlasti što znači da može da leti samo u Kini, i nekim južnoameričkim, azijskim i afričkim zemljama. Uz to, teži je, sporiji i manje energetski efikasan nego drugi avioni u ovoj klasi, dakle nekonkurentan. Imajući u vidu da će, prema procenama Boinga Kina u naredne dve decenije imati potrebu za 5.580 aviona, i postati najveće svetsko tržište za komercijalne avione, sasvim je jasno zašto ne samo Nemci, već i Amerikanci i Francuzi imaju dileme da li je kineskim partnerima na dugi rok bolje prodati tehnologije i „ugraditi se“ u njihove proizvode ili gajiti nadu da će Kina biti prisiljena da kupuje njihove gotove proizvode.
06

Blumberg smatra bi za Kinu bilo mnogo bolje da sledi primer Japana koji je, pre nego što je krajem novembra uspešno lansirao svoj avion Mitsubishi Regional Jet (MRJ), koji već ima 400 narudžbina iz inostranstva, savladavao nove tehnologije na parče, radeći kao podizvođač velikih zapadnih brendova. No kinesko iskustvo sa maglev vozovima baziranim na transferu pre svega nemačke (Siemens), francuske (Alstom), kanadske (Bombardier) i japanske tehnologije (Kawasaki Heavy Industries) pokazuju da je zemlja spremna da „prožvaće“ zapadne tehnologije, unapredi ih i pokaže se kao ozbiljan pretendent da postane najveći svetski izvoznik tehnologija i opreme u oblasti železničkog saobraćaja. Neke od zapadnih kompanija (pre svega japanske) smatraju da su pomažući Kini da uđe u srce novih tehnologija sebi pucale u nogu stvrajući jeftinijeg i moćnijom državom poguranog izazivača na globalnom tržištu.

Baš zato Merics smatra da SAP i Siemens treba da budu prve nemačke kompanije koje će testirati opasne vode saradnje sa Kinom, pre nego što se ka njemu upute manji i srednji proizvođači. Najveća nemačka briga je mogućnost krađe industrijskih patenata a najveći strah da ako se ona bude ustezala od saradnje sa Kinom u oblasti razmene tehnologija, to mogu učiniti drugi takmaci, pre svega iz SAD.

Zato Merics smatra da velike nemačke kompanije, pod snažnom podrškom nemačke države treba da uspostave pilot projekte sa kineskim partnerima i obavežu ih na snažnu zaštitu tehnoloških inovacija prema drugima i međusobno fer deljenje patenata razijenih u zajedničkoj saradnji. U ovom trenutku, procenjuje nemačka strana, Kina po svaku cenu želi saradnju sa Nemačkom i kineski državni vrh će lako preneti svoju volju na kineske kompanije.

Gde u ovom svetu visokih tehnologija ima mesta za zemlje CEE, koje su za sada veliki korisnici kineskih kredita i uvoznici kineske tehnologije izgradnje pruga (sa Makedonijom kao prvom zemljom u regionu koja je uvezla kineske vozove) i puteva, a gotovo minorni izvoznici svojih roba?

Prema najnovijim podacima ukupna trgovinska razmena između Kine i zemalja CEE posrasla je sa 43,9 milijardi dolara u 2010. na 60 milijardi dolara u 2014. dok su kineske kompanije investirale oko pet milijardi dolara u ove zemlje, a 16 zemalja CEE oko 1,2 milijarde dolara u Kinu.
11

Nesumnjivo je da je najbolje od svih CEE takmaca pozicionirana Mađarska, koja je do 2010. na primer učestvovala sa 89% od svih kineskih investicija u odnosu na druge CEE partnere, a od izbijanja finansijske krize posebno usredsredila pažnju na privlačenje kineskih investitora sa namerom da od Mađarske napravi središte Kine u Evropi. U nedavno objavljenoj studiji Ágnes Szunomár, Katalin Völgyi i Tamása Matura detaljno se razmatraju Mađarske opcije za dalji razvoj ove politike i izazivači – druge zemlje Višegradske grupe. Prema procenama autora Mađarska je do 2013, godine kroz različite kompanije i sa različitih teritorija privukla oko 2,5 milijardi dolara kineskih investicija u hemijsku industriju, telekomunikacije, trgovinu, hotelijerstvo, logistiku, nekretnine i konsultantske usluge. Mnoge od ovih 5000 registrovanih kompanija su mali dućani ali i multinacionalke kakve su Huawei, ZTE Corporation, Lenovo, Sevenstar Electronics Co., BYD Electronics i Comlink koji su od Mađarske napravile svoj glavni proizvodni i distributivni centar ne samo za Evropu već i mnoge druge delove sveta uključujući i Afriku.

U Višegradskoj grupi, najozbiljniji izazivač je Poljska koja takođe ima svoju razvijenu politiku otvaranja prema Kini, a na Balkanu joj se pridružuje Srbija koja ima velike ambicije u korišćenju kineskog novca za infrastrukturne projekte ali i za razvoj industrijskih zona koje bi trebalo da budu jeftinija verzija mađarskih investicija.

Kada je reč o izvozu, Mađarska u Kinu šalje tone svinjskog mesa, a kineski rukovodioci najčešće pominju zemlje CEE kao moguće izvoznike organske hrane, jagnjetine i drugih prehrambenih proizvoda. Milena Popović Martinelli, Knowledge Leader u KPMG u Beogradu, vidi prostor za srpsku pa i sve druge ekonomije CEE upravo u sferi snabdevanja manjih kineskih gradova čije su industrije na prelazu između standarda 2.0. i 3.0 sa srednjom još relativno manje probirljivom klasom u usponu, kao moguće potrošače ovdašnjih roba.

Ostaje ipak i to krajnje pitanje: šta ako se geopolitička kretanja tako pomere da partnerstvo Kine i CEE zemalja iz nekog razloga bude osujećeno?

Iako zvuči na prvi pogled kontradiktorno Mađarska koja ima najotvoreniju i najrazrađeniju politiku otvaranja ka Istoku, najlakše bi slegla ramenima. Jer više od 2,5 milijardi dolara koliko je Mađarska dobila od Kine, čine svega 2,5% ukupnih investicija od preko 111 milijardi dolara koliko je ova zemlja dobila sa Zapada, a prvenstveno iz EU.

Ovaj tekst je originalno objavljen u mesečniku Ekonomija & Biznis u decembru 2015. godine

McKinsey Institut: Kako rešiti evropsku ekonomsku zagonetku?

06

Na koji bi način kreatori politika mogli da preduzmu neophodne reforme u ekonomskom oživljavanju Starog kontinenta i povratku poverenja svojih birača? Institut McKinsey Global širi dobre ideje i prakse, predstavljajući moguća rešenja i putokaze. Sa tim ciljem pred sobom, ovaj tekst izradili su Paskal Lami (Pascal Lamy), počasni predsednik Instituta Žak Delor i nekadašnji direktor Svetske trgovinska organizacije, i Erik Labaj (Eric Labaye), direktor Mekinsijeve pariske kancelarije i predsedavajući Mekinsi Globalnog Instituta.

03Evropski lideri u rukama drže dugačku listu kriznih mera i kratkoročnih problema s kojima su se uhvatili u koštac: od tekuće izbegličke krize, do opasnosti da predstojećim glasanjem Britanija istupi iz Evropske unije. I, dok je fokus na dnevne probleme sasvim razumljiv, važno je da evropski lideri ne izgube iz vida i dugoročne prioritete za evropsku ekonomiju. Obnova jačeg privrednog rasta krajnje je neophodna kako bi se ispunile aspiracije evropskih građana, a time i povratilo poverenje u zajedničku budućnost evropskih naroda.

U vreme kada je privredni rast Kine i nekih brzorastućih tržišta u fazi usporavanja, Evropa bi trebalo da je u poziciji da iskoristi prednosti ovog “zatišja” u globalnoj ekonomiji. Nakon dugog niza godina trome ekonomije, nastale 2008. godine, uz oštar pad cena nafte počev od 2014. godine – u kombinaciji sa povoljnim kursom evra i programom kvantitativnog popuštanja kojim je Evropska centralna banka obezbedila Evropi retku priliku za nove ekonomske mogućnosti – stekao se utisak da se EU pomerila s mrtve tačke rešavanja velikih izazova. Korporativna ulaganja, u velikoj meri ugušena finansijskom krizom od 2008. godine, konačno su odskora doprla do nekog svog profita i pozitivnih bilansa.
02Još uvek, međutim, nedostaje sinhronizovana zajednička akcija kojom bi kreatori politika morali da iskoriste ovaj “lansirni prozor” i povoljnu situaciju za osnaživanje sopstvene konkurentnosti na svetskim tržištima – kako bi stvorili uslove za održivi i brži privredni rast. Evropska javnost odavno je željna izlaska iz ovog začaranog kruga loših ekonomskih performansi koje frustriraju građane. Istraživanje i kombinovana analiza McKinsey globalnog instituta (MGI), koji je 2014. anketirao 16.000 Evropljana u osam zemalja pokazala je jasnu spremnost na teške kompromise, uključujući duže radne nedelje i veći broj radnih sati ili prihvatanje nekih promena u sistemu socijalne zaštite, a u zamenu za poboljšanje prihoda i bolje javne usluge kao što su zdravstvo i obrazovanje.

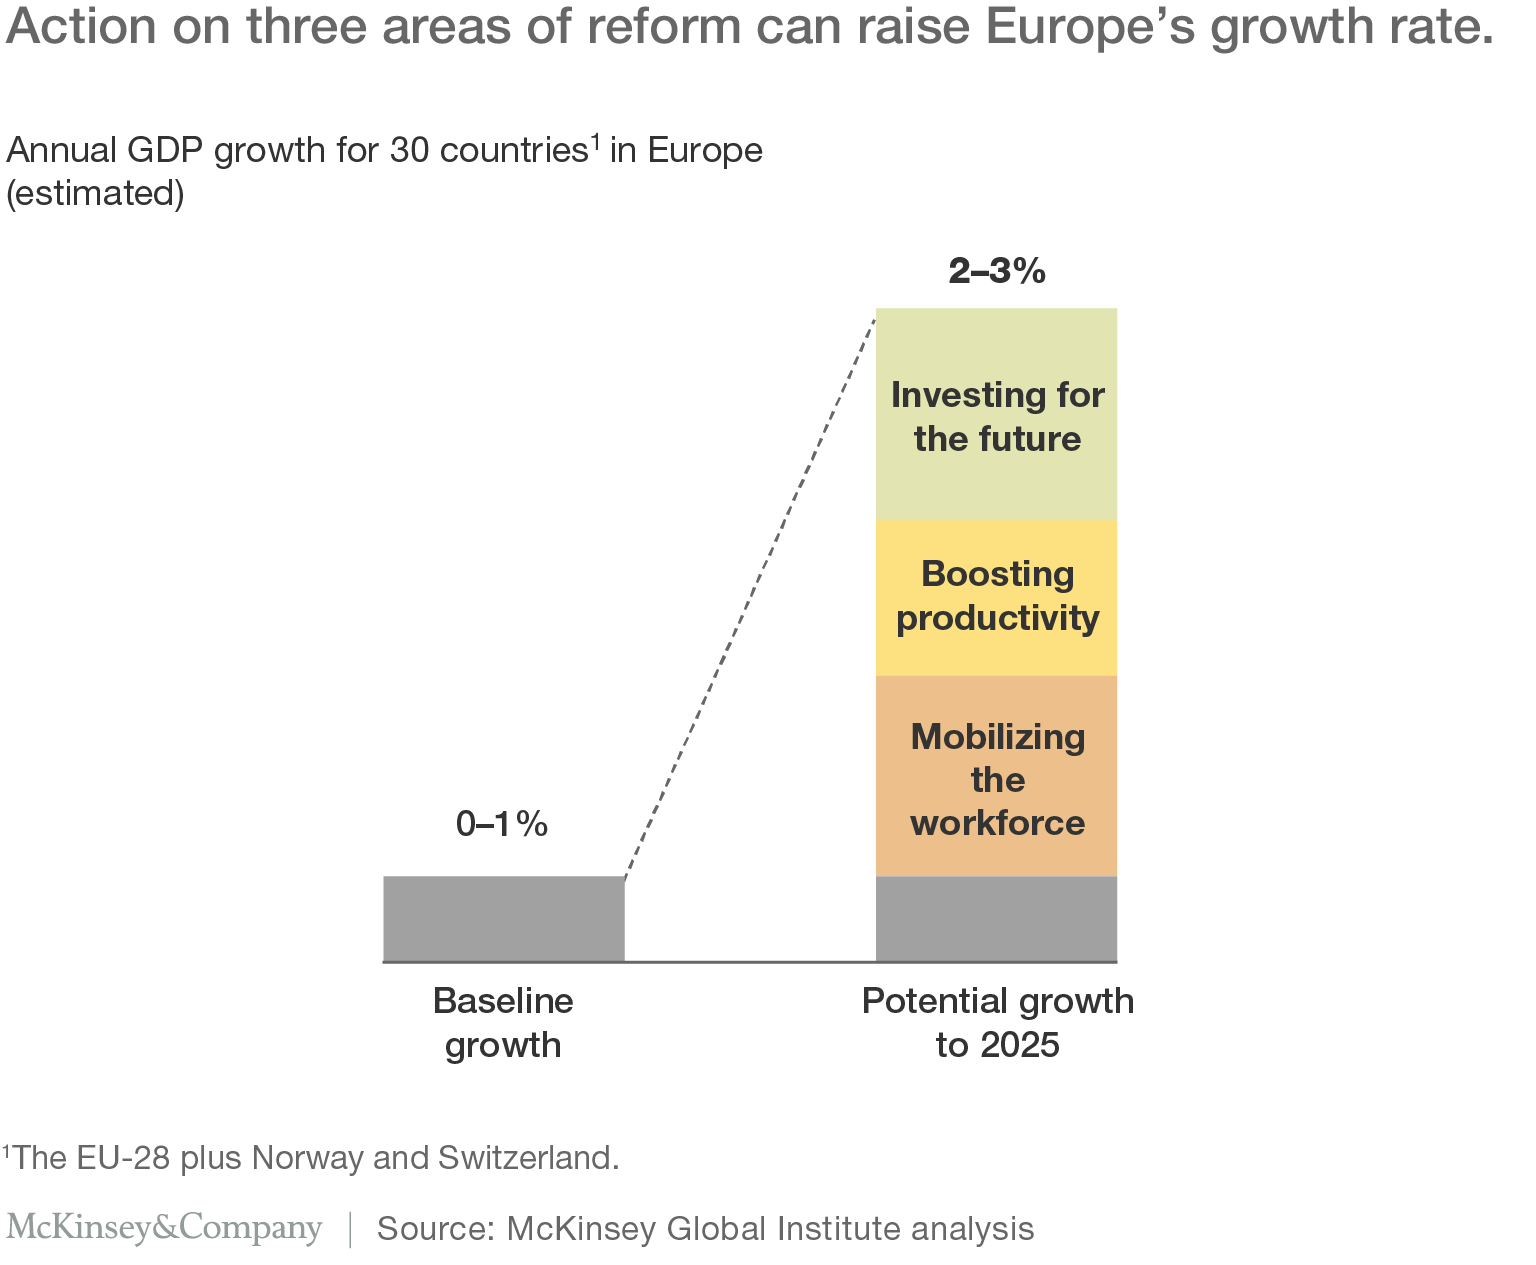
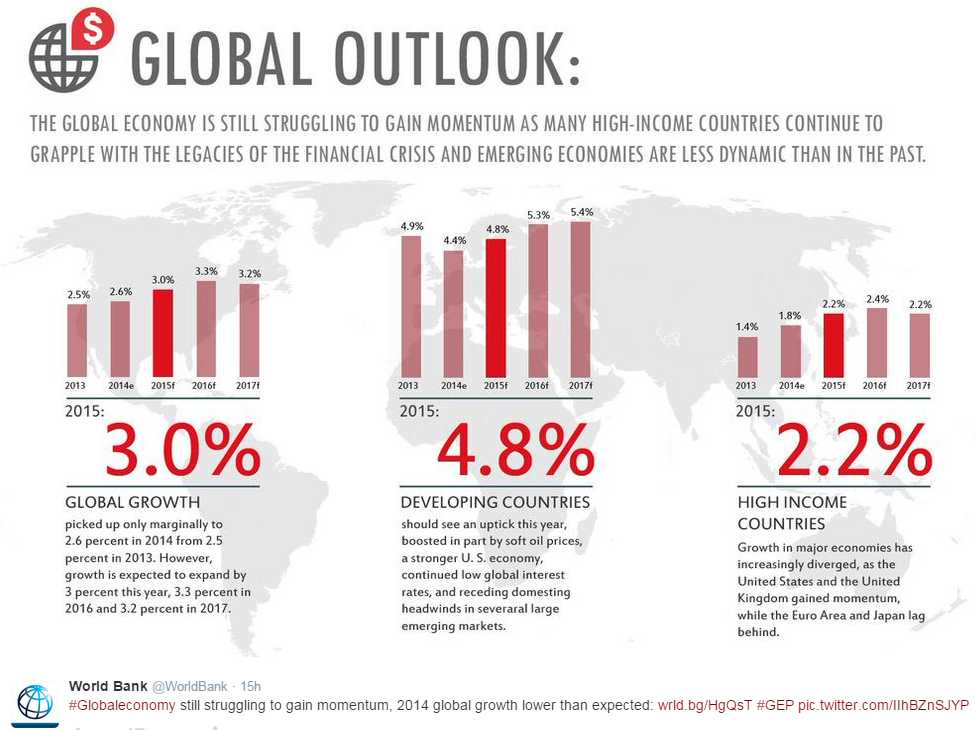
Nije nikakva tajna šta treba učiniti da bi se ovo postiglo. Ukoliko Evropa želi da obnovi svoju privredu, to će zahtevati kombinaciju pan-evropskih koraka fokusiranih na podsticanje investicija i otvaranje novih radnih mesta kao i, na nacionalnom nivou, sprovođenje ključnih strukturalnih reformskih mera. U njih su uključene mere koje je Mekinsi naveo u junu 2015. U svom izveštaju pod nazivom “Prilika za iskorišćavanje evropskih mogućnosti” (A window of opportunity for Europe): sveobuhvatno mobilisanje radne snage, uključujući kreiranje fleksibilnog tržišta rada; povećanje produktivnosti, uključujući i stimulisanje konkurencije na jedinstvenom tržištu; investiranje u privredni rast, uključujući obrazovanje i inovacije; i, konačno, poboljšanje konkurentnosti EU. Ova kombinacija mogla bi da stvori održiv godišnji rast BDP-a od čak tri odsto – što je više nego dvostruko od trenutnog učinka u evrozoni (videti graf ispod).

01

Evropa mora da deluje sada, a ne samo da igra njoj pripadajuću nominalnu ulogu u današnjoj globalnoj ekonomiji, ali i zato što će starenje njenog stanovništva biti značajna kočnica za dalji ekonomski rast. Do 2050. godine, evropska radna snaga mogla bi da se smanji za 42 miliona, odnosno za 12 odsto, obarajući time i njen rast a i prosperitet, osim ukoliko se ne bi dogodio nagli porast produktivnosti koji bi taj nedostatak nadoknadio, ili ako se nastavi značajnije povećanje kvota za useljavanje imigranata.

11Već se godinama diskutuje i staje u odbranu onih politika koje bi mogle da dovedu do revitalizacije evropskog kontinenta – a u više navrata ovo je pitanje bilo pokretano od strane različitih evropskih institucija, uključujući Evropsku centralnu banku i Evropsku komisiju – kao i na sastancima ministara i šefova država svih 28 članica EU. Pa ipak, prelazak sa teorijske diskusije na praktičnu primenu i dalje u pojedinim zemljama ide veoma teško. Neke zemlje su napravile značajne reformske poteze, uključujući Španiju. Međutim, političke prepreke za sprovođenje dubokih reformi nastavljaju da opterećuju kontinent; mnogi lideri strahuju da bi sprovođenje korenitih ekonomskih promena, koje bi se pokazale uspešnim na duži rok, oslabilo njihove svoje kratkoročne izglede, interese i šanse na izborima.

I dok su naslovi u medijima često sumorni, Evropa je, u stvari, daleko od toga da postane istrošena sila. Evropska unija generiše 25 odsto globalnog BDP-a, dok su neke njene članice svetski priznati lideri u sprovođenju ključnih socijalnih i ekonomskih mera – takve performanse poseduje nemačka trgovinska konkurentnost, britanska snaga u sektoru uslužnih delatnosti, francuska saobraćajnotransportna infrastruktura, ili danska energetska efikasnost. Posmatrano iz korporativne perspektive Evropa je, takođe, živa i zdrava: na listi Fortune Global 500 prisutno je više evropskih kompanija (142) od američkih (128).

10Potreba za novim idejama i svežim ulagačkim sredstvima kao neizostavnim uslovima u prevazilaženju ovog fundamentalnog izazova s kojim se nosi evropska politička ekonomija predstavlja iskru koja je pokrenula ideju za zasnivanje Mekinsijeve nagrade za najbolju ekonomsku studiju (MGI Essay Prize). U Mekinsi Institutu izražavaju nadu da ovakva vrsta priznanja može generisati podsticaj i inspiraciju za neke sasvim nove, originalne pristupe u rešavanju zagonetki sprovođenja evropskih ekonomskih reformi, koje ne samo da će biti prihvatljive glasačima već će takođe povratiti poverenje u evropske integracije. To je posebno važno i iz razloga što se Evropa bori kako bi održala jedinstvo i oduprla se rastućem javnom nezadovoljstvu, kao i političkoj fragmentaciji. Ova će se nagrada fokusirati na tu vrlo realnu – i često potcenjenu – snagu Evrope, kao i na mogućnosti za održavanje i jačanje njene globalne uloge. Iznaći i dopreti do tih mogućnosti  i potencijala koje EU ima biće od suštinskog značaja, ukoliko Stari kontinent želi da obnovi veru svojih građana u više evropske ideale.

Za više informacija o Mekinsijevoj nagradi  “Prilika za Evropu” posetite vebsajt: essayforeurope.com.

Eric Labaye, Pascal Lamy, Mckinsey.com

Faktor straha na globalnim tržištima

Izvanredna nestabilnost tržišta u proteklih godinu dana tu situaciju veoma mnogo duguje prisutnim rizicima i neizvesnostima oko faktora kao što su kineski privredni rast, stanje evropskih banaka i prezasićenost tržišta jeftinom naftom. Tokom prva dva meseca ove godine, mnogi su se investitori uspaničili, pa su čak i Sjedinjene Države, koje imaju najutešniju od svih priča o globalnom privrednom rastu, bile tek na korak od ponovnog pada u recesiju. I zaista: među stručnjacima Volstrit Džornala koji su učestvovali u svom mesečnom istraživanju, 21% njih veruje kako ih “recesija čeka iza prvog ugla”. za Project Syndicate piše Kenneth Rogoff, profesor ekonomije na Univerzitetu Harvard.01

Ne treba poricati prisutnost rizika. Jedan dovoljno snažan udar na kineski rast ili na evropski finansijski sistem bi svakako mogao da globalnu ekonomiju iz sporog rasta prevede u – recesiju. A još je strahotnija pomisao da bi, u ovom trenutku, ali naredne godine, nova predsednička garnitura mogla da se pretvori u rijaliti TV šou.

Ipak, gledano iz makroekonomske perspektive, temelji trenutne globalne  ekonomije i nisu tako slabi. Brojke o novozaposlenima su u period od prošlih godinu dana bile solidne, poverenje potrošača je takođe pokazalo svoju solidnost dok se naftni sektor, srećom, jednostavno nije pokazala kao dovoljno velika prepreka u odnosu na BDP, kada je u pitanju cenovni kolaps ovog energenta koji je potencijalno mogao da američku ekonomiju baci na kolena. U stvari, najpotcenjeniji motiv za raspoloženje tržišta može se sada svesti na – strah od druge ogromne krize.

12Postoje neke paralele između današnje nelagodnosti i raspoloženja tržišta tokom decenije nakon Drugog svetskog rata. U oba je slučaja bila prisutna preobimna potražnja za sigurnim sredstvima obezbeđenja (kao što je to zlato). Naravno, finansijska represija je u posleratnom periodu takođe odigrala značajnu ulogu, sa vladama koje su namirivale “gladna usta” privatnih investitora – i to po stopi koja je bila dobrano ispod tržišnih kamatnih stopa).

Čak i punu deceniju po završetku Drugog svetskog rata – kada je poznati ekonomista Džon Kenet Galbrajt (John Kenneth Galbraith) izneo mišljenje da bi svet mogao lako doživeti još jednu ekonomsku depresiju – tržište je odmah postalo nervozno i uznemireno. Još uvek ima dosta onih koji dobro pamte kako su američke berze pale za 90% tokom prvih godina ere Velike depresije. Tokom 1950-tih, nije bilo teško zamisliti da bi stvari mogle ponovo krenuti naopako. Na kraju krajeva, svet je tada upravo prošao kroz niz katastrofa, uključujući dva svetska rata, globalne epidemije gripa, i, naravno, samu Veliku Depresiju sa svojim užasnim posledicama. Pre šezdeset godina je opasnost od atomskog rata takođe izgledala previše stvarno.

13

Ljude danas nije potrebno podsećati na to koliko mnogo i koliko brzo tržišta kapitala mogu pasti. Nakon finansijske krize 2008. godine, američke akcije pale su za više od 50%. Tržišta nekretninama su u nekim zemljama znatno opala: na Islandu je, recimo, opalo za više od 90%. Nije ni čudo što je jedan nedavni pad tržišta za 20% razlog što se mnogi od nas pitaju koliko bi stvari još moglo krenuti po gorem – i da li bi strahovanja od nove recesije postala proročanstvo koje se ispunjava samo od sebe: usled našeg instinktivnog ponašanja tj. straha od najgoreg.

27Ideja je da investitori postaju toliko zabrinuti zbog recesije, i da dosadašnji pad akcija već čini da ovo loše raspoloženje utiče na pad cena deonica – što se, opet, odražava i vraća natrag u realnu ekonomiju kroz mnogo nižu potrošnju, indukujući sa sobom i strahovanja od krize.  To je jedan začarani krug. Oni mogu biti u pravu, čak i ako tržišta precenjuju svoj uticaj na realnu ekonomiju.

S druge strane, činjenica da su Sjedinjene Države uspele da krenu napred, i to uprkos globalnom “vetru u prsa”, ukazuje na robusnost i snagu američke domaće tražnje. Čak ni ovo, međutim, ne može da impresionira tržišta. Čak i oni investitori koji su ostali oprezno optimistični u vezi američke ekonomije izražavaju zabrinutost da će američke Federalne rezerve prepoznati taj rast kao dovoljan razlog za nastavak podizanja kamatnih stopa, stvarajući tako krupne probleme brzorastućim globalnim ekonomijama.

Naravno, pored faktora straha postoje i druga objašnjenja za nestabilnost svetskog tržišta. Najjednostavnije bi bilo da stvari zaista stoje tako loše. Možda individualni rizici i nisu istog reda veličine kao oni koji su bili prisutni tokom 1950-ih, ali su danas brojniji, dok tržišta počinju da funkcionišu s mnogo “prenaduvanijih” pozicija, zapadajući u rizik od nastanka i pucanja novih finansijskih mehurova.

Finansijska globalizacija je, štaviše, duboko produbila međusobne povezanosti, uvećavajući transmisiju šokova. Postoje veliki “džepovi” nestabilnosti i slabosti na svetskim tržištima duga, na kojima trenutna monetarna relaksacija prikriva duboko ukorenjene probleme koji se nalaze ispod površine. Ima onih koji ukazuju na nedostatak likvidnosti na vodećim tržištima, koje utiče na ogromne fluktuacije cena; na plitkim tržištima, male promene u potražnji ili ponudi mogu ponekad iziskivati veliko klizanje cena, radi ponovnog uspostavljanja ravnoteže.

Još je uvek najubedljivije objašnjenje, međutim, da se tržišta plaše da će, kada nastanu spoljni rizici, političari i politike biti neefikasni u svom suočavanju s njima. Od svih slabosti koje je finansijska kriza razotkrila, politička paraliza se pokazala kao najdublja.

37Neki kažu da vladajuće strukture ne čine dovoljno kako bi podstakle potražnju. I mada je to istina, to nije cela priča. Najveći problem kojim danas opterećuje svet je veliki neuspeh većine zemalja da sprovedu strukturne reforme. Sa rastom produktivnosti – koje je u najmanju ruku privremeno zaglavljeno u spori privredni rast, i globalne populacije koja je u dugoročnom opadanju, ponuda je ta – a ne nedostatak potražnje – koja ograničava razvijene ekonomije.

Na duže staze, faktor ponude je taj koji određuje privredni rast jedne zemlje. A ukoliko te zemlje već nisu u stanju da upravljaju i sprovode duboke strukturne reforme nakon ekonomske krize, teško je predvideti kako i šta će se dogoditi.

Jedno je, ipak, izvesno: upravljanje zemljom i ekonomijom kao što se to čini u rijaliti TV emisijama – sa jednim okom uvek uprtim na spoljne ocene i rejtinge – nije način da se taj neprocenjivo važan posao sprovođenja reformi uspešno obavi do kraja.

Project Syndicate

Razlog za nervozu investitora: 102 milijarde EU bankarskih dugova

Rizične finansijske obveznice pokazale su najbolje kreditne performanse tokom 2015. godine, ali su prošlogodišnji prihodi zbrisani zbog slabijih zarada. Zato je ono što je bila prošlogodišnja sigurna stvar za ulagače, na kreditnim tržištima ubrzo postala ovogodišnja noćna mora za investitore u obveznice.

Najrizičniji povraćaji, oni koji su generisani dugovima Evropske banke od oko osam procenata prošle godine, a prema indeksnim podacima Meril Linč iz Bank of America, potukli su svaku vrstu kreditne investicije na globalnom nivou. Za manje od šest nedelja ove godine, ti su dobici skoro zbrisani, čak i nakon isplaćivanja kamata.

Investitori su, kako izveštava TV Bloomberg, sve zabrinutiji da će slabe zarade i nepredvidljivi smer kretanja globalnog tržišta otežati bankama isplaćivanje kamata u najmanju ruku za neke od ovih hartija od vrednosti, ili da ih same otkupe, kao što su se investitori nadali. Obveznice omogućavaju bankama da “zaobiđu” kamate bez neizvršenja (tj. propuštanja ispunjenja obaveza vraćanja dugova), a pretvaraju se u kapital u doba finansijskih potresa (tj. popune svoj kapital). Dojče banka bi se naredne godine mogla uhvatiti u koštac s isplaćivanjem kamate na ove hartije od vrednosti, kaže se u izveštaju nezavisne istraživačke firme CreditSights u ponedeljak ujutro (8.feb). Banka je preduzela neobičan korak, objavljujući kako “ima dovoljno kapaciteta da isplati kupone tokom naredne dve godine”.

“Zabrinutost zbog ovih obveznica samo pokazuje iskrena strahovanja da bi evropski bankarski sistem mogao biti slabiji i ranjiviji na usporavanje privrednog rasta – daleko sporije nego što su mnogi prvobitno mislili”, rekao je Gary Herbert, menadžer fonda Brendivajn (Brandywine Global Investment Management LLC)  koji upravlja sa oko 69 milijardi dolara aktive sa globalnim fiksnim primanjima. “To je globalni epicentar zabrinutosti usled problematično sporog globalnog rasta. A to ne izgleda baš zgodno”, dodao je on.

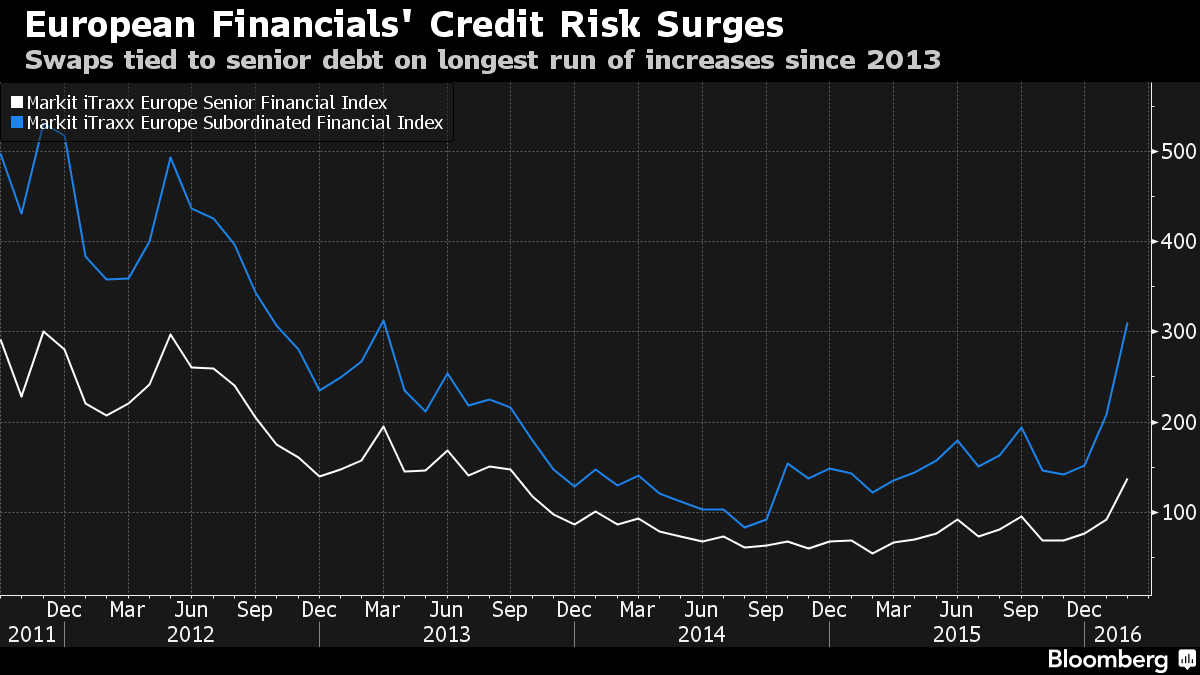
Zabrinutost onih koji rukovode novčanim operacijama se širi i na sigurnije bankarske obveznice, pokazujući time kako investitori beže od rizika ulaganja u široki raspon hartija od vrednosti: od akcija, preko sirovina, do korporativnih obveznica. Troškovi zaštite protiv neizvršenja finansijskih obaveza (tj. vraćanja dugova) na neosigurane američke i evropske finansijske dugove sa pravom prvenstva naplate dostigli su najviši nivo još od 2013. godine.

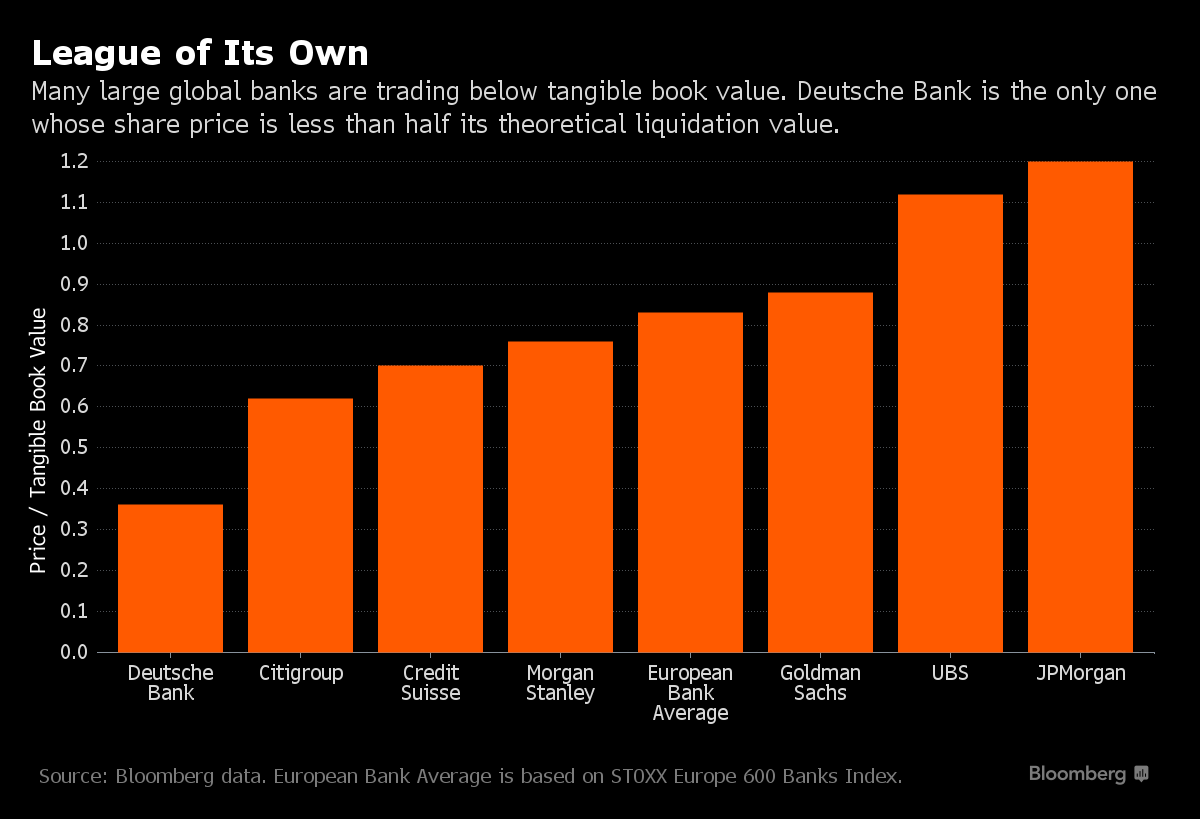
Evropske banke izgleda da nisu toliko solidne koliko su na to ukazivali najnoviji izveštaji o njihovoj zaradi. Dojče banka je, na primer, prošlog meseca izvestila o svom prvom gubitku za celu godinu još od 2008. godine, dok su njene akcije potonule. Akcije Credit Suisse pale su na najniži nivo još od 1991. godine, nakon što je ova švajcarska banka objavila kako je imala svoj najveći kvartalni gubitak od početka svetske finansijske krize 2008.

Banke su od aprila 2013. do danas izdale oko 91 milijardu evra (102 milijardi dolara) najrizičnijih srednjoročnih hartija od vrednosti i to pod nazivom “Dodatne  obveznice 1. reda”. Problem je u tome što su te hartije od vrednosti neispitane i, ukoliko ih problematična banka ne otkupi prvom prilikom, ili stopira isplate kupona, investitori bi mogli da napuste ovaj “investitorski brod”, što bi izazvalo masovnu rasprodaju na korporativnim kreditnim tržištima. “To je prva stvar koe će biti uklonjena iz portfelja”, rekao je Dejvid Batler, portfolio menadžer u Rogge Global Partners, koji upravlja sa oko 35 milijardi dolara finansijskih sredstava. “Kada se uzdrma jedno daleko šire tržište kreditima, to čini da investitori budu izloženi velikim rizicima.”

Visoki prinosi

Vrednosne hartije izdate su u Evropi i nude među najvišim prinosima na kreditnim tržištima, koje su u proseku sedam procenata – u poređenju sa prosečnim prinosom na evropske džank kredite koji je manji od 6 procenata, prema Meril Linč indeksima koje upotrebljava Bank of America.

Kritičari, međutim, kažu da su banke isuviše “neprozirne”, da su vrednosne hartije “isuviše složene da bi se pravilno razumele”, da se “isuviše razlikuju” ili su, pak, “previše nalik deonicama” da bi se te obveznice uzele u obzir. Sa toliko nerazjašnjenih nepoznanica, rizici su izuzetno visoki.

“Vi, u osnovi, imate dobru stranu fiksnog prihoda i mane kapitala”, rekao je Gildas Surry, portfolio menadžer u Axiom Alternative Investments. “Dodatni prvorazredni kapital (AT1, Bank additional Tier 1 capital) jesu instrumenti regulatora, nastali od strane regulatora, i za regulatora.”

Investitori ne samo što su zabrinuti jer banke propuštaju svoje obavezne isplate kamata – takođe su zabrinuti i oko toga da li će banke otkupljivati vrednosne hartije prvom prilikom. Rast troškova pozajmljivanja može umanjiti šanse da banke otkupljuju vrednosne hartije, što bi primoralo investitore da drže obveznice duže nego što su se nadali.

“Ovo je faktor rizika koji povećava pritisak na tržište”, rekao je Džonatan Vajnberger (Jonathan Weinberger), rukovodilac operacija za globalna tržišta kapitala u banci Sosijete Ženeral (Societe Generale) SA u Londonu. “Neke bankarske blagajne bi ekonomski uzpredovale kada bi ih proširile, umesto da obave aukcijski poziv za njihov otkup ili ih refinansiraju.”

Ne bi bilo prvi put da banke propuštaju priliku do pozovu* na aukcijski otkup. Dojče banka 2008. nije aukcijom prodala milijardu evra podređenih obveznica, obrazlažući da bi ovaj potez “refinansiranja duga bio daleko skuplji”. Ovo je dovelo do pada cena akcija te banke, kao i skoka troškova osiguranja njenih pozajmica u slučaju neispunjenja.

650 miliona funti (833 miliona evra) od 7.125 odsto stalno prisutnih obveznica, u ponedeljak 8. februara palo je na manje od 70 penija po funti, što je njihov najniži nivo od njihovog objavljivanja u maju 2014. Milijardu evra banke UniCredit SpA od 6,75 odsto obveznica palo je na manje od 75 evrocenti, sa 94 evrocenta na početku godine. Ova italijanska banka izveštava o svojoj zaradi danas.

“Ako je vaš posao upućen za finansijska tržišta, ovakav stres na tržištu nije dobar ni za koga, pa ni po vas”, rekao je Timothy Doubek, koji je angažovan na upravljanju 26 milijardi dolara korporativnog duga u Columbia Threadneedle Investments.


[*Poziv: Razdoblje između otvaranja i zatvaranja nekih budućih tržišta pri čemu su cene utvrđene kroz proces aukcije. Ugovorna opcija koja vlasniku daje pravo, ali ne i obavezu, da kupi određeni iznos osnovnih hartija od vrednosti po određenoj ceni i u određenom roku. Poziv na otkup menica aukcijskog tipa]


Tom Beardsworth, Cordell Eddings, Bloomberg


Poruka elitama u Davosu

11

Oči investitora trenutno su uprte u njima najvažniju fluktuaciju: pad cena nafte i konstantne promene cene energenata. I evo malog čuda: sa naftom koja sada košta samo 30$ po barelu, 15% manje u odnosu na početak godine, energetska tržišta signaliziraju probleme koji su pred nama – posebno imajući u vidu nastavak nestabilnosti u Kini. Svetski Forum u Davosu je jedinstvena prilika da se razmatraju dostignuća, pogreške i budući trendovi u globalnom biznisu, finansijama, ekonomiji, privredi i trgovini. Jedna od tema, uz novu, četvrtu tehnološku revoluciju koja je upravo u zamahu biće i sve podeljeniji svet: još širi jaz između najbogatijih i “nas ostalih”.

Kao još jedan pokazatelj koliko se tektonske ploče u globalnoj ekonomiji pomeraju, pokušajmo da pratimo Baltic Dry Index, koji meri troškove isporuke sirovina kao što su ugalj, metali i pšenica i đubriva širom sveta.

Najčešće je slučaj da ovaj londonski berzanski indeks ne privlači veliku pažnju javnosti; Na kraju krajeva, u eri u kojoj su investitori opsednuti tokovima kapitala – ili najnovijim digitalnim spravicama – izgleda prilično “retro” i staromodno fokusirati se na dosadne detalje o lukama i kontejnerima.

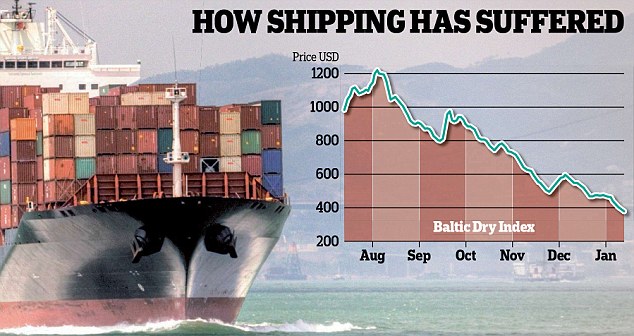
Ali, upravo sada, ponašanje tog Baltičkog indeksa je gotovo jednako dramatično kao i kretanje cena nafte. Taj indeks je pao ispod 400 po prvi put otkako je počelo njegovo praćenje 1985. godine, nakon nekoliko nedelja stalnih padova. Prošlog leta je indeks bio znatno iznad 1.000, u 2010. godini je bio oko 4.000. Dakle, ako vas je spopala želja da uputite tovar uglja, cementa ili nafte preko mora, trenutno će vas to koštati manje nego u poslednjih 30 godina.

Naravno, bilo bi lepo da mislimo da je ovo samo još jedan znak naše moderne tehnološke revolucije. Ali ključni razlog zašto cene prevoza roba padaju tako brzo je da se obrasci moderne trgovine i globalnog rasta ne ponašaju u 2016. kako bi finansijeri sa zapadnih i tržišta u razvoju mogli očekivati, ili kao što su radili tokom ranijih bumova trgovine.

Tokom protekle decenije, brodske kompanije posvuda – od Grčke do Kine – proširile su svoje suve zapreminske kapacitete. One su to učinile delimično i zato što je za njih bilo jeftino da pozajmljuju novac. Novi investitori, kao što su zapadni privatni investicioni fondovi, takođe su ulagali u njih, tražeći nove načine da zaposle svoj novac.

Drugi razlog za bum je bila činjenica da se generalno pretpostavljalo da će globalna trgovina i dalje nastaviti da raste. Sve donedavno ova pretpostavka nije delovala nerazumno. U deceniji pre 2008. godine, globalna trgovina rasla je u proseku za sedam odsto godišnje, brže od globalnog rasta BDP-a, jer su zemlje poput Kine bile u ekspanziji a zapadne kompanije su stvarale mrežu prekograničnih lanaca snabdevanja.

Istorija se, međutim, ne odvija na predvidljive načine. Kao što je Svetska banka to opisala u svom najnovijem otrežnjujućem izveštaju, globalni rast trgovine je naglo usporio u poslednjih nekoliko godina na oko tri odsto, ili otprilike tempom globalne ekspanzije BDP-a, i sada nastavlja da usporava.

To delom odražava strukturne promene: Svetska banka, na primer, smatra da su ovako loše prognoze zasnovane na neuspehu vlada da sprovode multilateralne trgovinske poslove na brži način. Takođe se čini da zapadne kompanije više ne grade nove prekogranične lance snabdevanja u tako grozničavom tempu. Ipak, noviji razlog sporog tempa trgovine jeste pogubna kombinacija niskog realnog rasta na tržištima u razvoju, zajedno sa nestabilnošću deviznih kurseva i padom cena sirovina; zalihe se gomilaju u skladištima.

To ostavlja brodarstvo – doslovno – nasukano. Vlasnici tzv. velikih plovila (najvećih po veličini) računaju da ih dnevno košta oko $8.000 da ove velike brodove teraju morima; Međutim, troškovi isporuke za korisnike su toliko niski da oni inkasiraju samo $5.000 na ime honorara. Stoga i ne iznenađuje da ovako uska profitna margina čini brodovlasnike izuzetno nevoljnima da svoje brodove pokreću. Kao rezultat toga, šrafovi trgovinskog sistema usporavaju.

Nadajmo se kako je ovo samo privremena pojava kratkoga daha. Isporuke roba su i  dosad doživljavale velike ciklične uspone i padove. Ukoliko se neki kapaciteti uklone, preko procesa kreativne destrukcije, ovo bi trebalo da na kraju pomogne cenama da se normalizuju. I zaista – ovo se već uveliko dešava. Krajem prošle godine, na primer, Dojče banka je zatresla ceo svet kada je od singapurskih vlasti zahtevala da blokiraju velikog prevoznika u vlasništvu jedne investicione šeme zbog neisplaćenih dugova. Nesumnjivo je da nas nova bankrotstva u brodskom prevozu očekuju i u ovoj godini.

“Na kraju” je ključna reč ovde: osim ako Kina ne demantuje cinike i proizvede novi privredni rast, postoji velika mogućnost da će Baltic Dry Index nastaviti da udara sve nove i nove rekorde ka dnu. Smatrajte to, ako hoćete, kao još jedan znak štetnih ekscesa koji se stvaraju zbog jeftinog novca; ili kao moćan pokazatelj da je rast tržišta u razvoju u zastoju. U svakom slučaju, elite koje se skupljaju u Davosu na Svetskom ekonomskom forumu 2016. trebalo bi da ovo uzmu u obzir: prava poruka Baltic Dry Index je da globalizacija ne napreduje uvek pravolinijski.

Opisani trendovi dobro se uklapaju sa već uočenim trendovima (Videti kao primer tekst “Globalna trgovina u slobodnom padu: pretovar kontejnera u Kini na rekordno niskom nivou, prevoz tereta železnicom posrće, kamionski prevoz usporava”), i upozorenjima da je ovaj trend mnogo veća pretnja svetskoj ekonomiji od rasta i padova valuta, smanjenja ili povećanja referentnih stopa pa čak i stanja na berzama. Usporavanje globalne trgovine posebno je izraženo od 2014. godine, a nastavljeno je i u 2015. godini.

Počelo je dramatičnim usporavanjem Baltic Dry indeksa (koji meri aktivnost brodske trgovine po frekventnosti plovidbe najvećih brodova koji na 23 svetske rute prevoze fosilna goriva, rude metala i žitarice), potom je nastavljeno usporavanje prevoza roba železnicom – u SAD na primer za oko sedam odsto, što je bio prvi znak da su veliki delovi industrije i dalje u recesiji. Pooštravanje obaveza u oblasti zaštite životne sredine i niska cena gasa uticali su na drastično smanjenje isporuka uglja, koji predstavlja jednu trećinu svih prevezenih roba na železnicama SAD, smanjene su i isporuke nafte sa polja za proizvodnju nafte iz škriljaca a odmah potom i drugih elemenata za tu proizvodnju – peska i šljunka. Ali to nije bio događaj vezan za samo jednu industriju: smanjene su i isporuke veštačkih đubriva, hemikalija i drugih industrijskih roba jer su se industrijska postrojenja našla u žrvnju između jakog dolara i malih kapitalnih ulaganja.

Izvestan izuzetak je indermodalni prevoz gotovih proizvoda, ali je prevoz drugih roba poput drveta, uglja, metala i nemetala bio u padu.

Dodatna potvrda ovakvih kretanja usledila je i posle objavljivanja rezultata poslovanja kompanija koje se bave železničkim prevozom i državnim železničkim kompanijama.

Potom je na red došao i prevoz kamionima koji je 2014. godine doživljavao svoj bum. Pokazalo se da je 2015. godina donela sasvim suprotne trendove jer se pokazalo da kupovna moć srednje klase i modernog proletarijata slabi. Naime, kamionski prevoz je najbolji pokazatelj tražnje za robama u maloprodaji i još jedan pokazatelj mogućnosti ulaska u novu recesiju.
 

FT, ZeroHedge

Robotizacija Zapada: Kraj kineskog rasta?

Adidas vraća proizvodnju svojih patika kući u Evropu (zapravo u matičnu zemlju Nemačku), gde uz pomoć robota namerava da zadrži troškove radne snage na konkurentnom nivou. On očekuje da će proizvesti prvu seriju patika u u novoj robotizovanoj fabrici u 2016.

U novijim poglavljima razvoja ove kompanije za proizvodnju sportske odeće, proizvodnja je uglavnom bila locirana u Aziji, posebno u Kini, koja je zabeležila spektakularan privredni rast gradeći ga na podršci proizvodnim potrebama u svetu, nudeći kompanijama svoju masovnu jeftinu radnu snagu. Ono što robotika ili masovna automatizacija danas radi, jeste da rešava probleme nestašice radne snage, kao i nestašice odgovarajućih veština, uz smanjenje najskupljih troškova u svakodnevnom poslovanju svake organizacije u svetu: plata. Naravno, ovo se ne odnosi na preduzeća koja imaju pristup robovskoj radnoj snazi, ali na sreću, svi smo se složili da je to pogrešno, i skoro svuda bar danas (nadam se), tako nešto je nezakonito.

Čak i pre nego što je a-Commerce počeo da nagriza ili pristupa hotelskoj i bolničkoj industriji, robotika je već dugo bila u zagrljaju proizvođača, i danas nije baš ništa novo ili niti je neki poseban novitet. Ono što se, međutim promenilo, je pad ulaznih troškova materijala (input) i proizvodnje mašina, što je u suštini ono što kompjuterski uređaji i roboti jesu. Niska cena proizvodnje dovodi do niske cene kupovine i implementacije ovakvih mašina. To dovodi do smanjenja troškova proizvodnje po jedinici na duge staze, za kompaniju koja ovakve mašine kupuje i uvodi u svoj proizvodni proces. Ne morate ići u biznis školu da bi ste znali tako nešto.

Kada vam ne treba ljudski rad, ne treba vam ni da autsorsujete ili selite svoje proizvodne kapacitete na drugo mesto u potrazi za jeftinim ljudskim radom. To smanjuje logističke troškove i vreme outsourcinga i off-shoringa, kao što su na primer troškovi za transport tako proizvedene robe. Kina je bila alternativa  za niže troškove plata. Sada se pojavljuje jedna praktičnija alternativa u odnosu na Kinu gde troškovi radne snage počinju da rastu uporedo sa porastom zahteva kineskih radnika da se njihov trud adekvatnije nagradi.

Adidasova odluka da prigrli robotizaciju je daleko verovatniji ishod nego da od nje odustane u korist jeftine radne snage i on predvodi panteon zapadnih kompanija pozivajući ih da uskoče u ovaj voz, da povuku svoju proizvodnju iz inostranstva, da bi kod kuće pristupačno i efikasno radili to isto. Ako proizvodnja zapadnih kompanija bude izvan ruku proizvođača u Kini, pitanje je šta će oni da urade?

Naravno ima u Kini danas mnogo toga drugog, nije sve u jeftinoj radnoj snazi. Kina ima sopstvenu industriju i svoje multinacionalke koje ne proizvode u ime drugih nego sa svojim originalnim proizvodima, i brendovima koji sada predstavljaju ozbiljnu konkurenciju nastupaju na globalnoj sceni. Međutim, ta industrija i korporacije takođe su porasle na temelju niskih troškova proizvodnje, bez potrebe za off-shore-om, jer su imali direktan pristup radnoj snazi sa niskim platama. Robotika međutim, sada ujednačava tržišni teren u smislu troškova radne snage za zapadne konkurente kineskih kompanija, uključujući i najuspešnije, do određenog stepena. Robotika zapadnim kompanijama daje priliku da se trkaju sa kineskim kompanijama sa istom cenovnom konkurentnošću.

Povratak proizvodnje kući, za zapadne kompanije, takođe možda predstavljati povratak onome po čemu je zapadna posebno evropska proizvodnja ranije bila poznata, pre uspona proizvodnje u Kini i autsorsinga, a to je kvalitet. Proizvodi i proizvodnja  su bili poznati po trajnosti. Garancije su bile ispunjavane ali nisu i korišćene jer nije bilo razloga za popravku proizvoda u garantnom roku jer su frižideri proizvedeni na zapadu trajali decenijama. Danas nema mnogo takvih proizvoda na tržištu. Bilo da je reč o majicama, ili vozilima. Evropska proizvodnja je u istoriji bila poznata po pouzdanosti, trajnosti i kvalitetu i vraćanje proizvodnje natrag u Evropu može biti dobra vest za potrošače, i to bez dodatnih briga da bi to moglo dovesti do povećanja cena. Jer, proizvodnja je sada cenovno pristupačnija i za proizvođače.

Naravno od proizvoda sa snažnim brend imenima kao što su Adidasovi i ne očekuje se da budu jeftini, ali ako bude potrebno, njihove cene će moći da budu snižene, ako tehnologija stvori mogućnost za takvu vrstu fleksibilnosti koja uklanja prednost koje su do sada imale mnoge kineske kompanije.

Iako se može dogoditi da neki uspesi postanu neuspesi, neki efekti uspeha ne mogu se preokrenuti u negativnom smeru, i to je dobra vest za Kinu i njeno stanovništvo u celini. U stvari to je sjajna vest jer je nivo prosperiteta koji je ova zemlja ostvarila u relativno kratkom vremenskom periodu prilično zavidan, i vrlo je verovatno da će ga ova zemlja još dugo zadržati. Uspesi mogu da se uspore i zaustave. Kako usvajanje robotike i automatizacije bude postajalo masovno i stvar norme sa troškovima tehnologije koji teže ka nuli, sposobnost da se eksploatišu kursne razlike i siromaštvo radnika jedne zemlje u odnosu na druge postajaće sve manje značajne poluge prosperiteta. A tempo usvajanja novih tehnologija kojem svedočimo u celom svetu u protekloj deceniji definitivno treba da predstavlja alarm za kineska preduzeća.

Hariš Šah je singapurski prvi domaći profesionalni futurista i konsultant za upravljanje strategijama. On vodi Stratserv Konsalting (Stratserv Consultancy). Njegove oblasti konsaltinga uključuju strateško vizionarstvo, sistemsko mišljenje, planiranje scenarija i buduće organizacione strukture.


Hariš Šah, Singapur

LinkedIn Pulse

McKinsey: Projekcija globalne ekonomske situacije, septembar 2015

McKinsey je izbacio sveže rezultate globalnog istraživanja makroekonomskog stanja u svetu

07

Kada je u pitanju stanje globalne ekonomije, izveštaj multinacionalne kompanije za menadžerski konsalting McKinsey je pokazao da su mišljenja kompanijskih rukovodilaca sada sumornija nego u bilo kom trenutku ove godine, rezultati su najnovijeg istraživanja o ekonomskim očekivanjima na globalnom planu. Nedavna previranja koja su se desila na globalnim tržištima izazvala su zabrinutost usled posustajanja domaćih ekonomija – a takođe su zabrinuti i ljudi iz sveta ekonomije koji su bili obuhvaćeni ovom anketom. Istovremeno, rukovodioci navode nepredvidljive ekonomske uslove i buduće pravce kretanja, dok, za to vreme, kako kažu oni “ubrzano nastaju velike pretnje po domaći i globalni privredni rast na kratak rok”.

Većina ekonomista i kompanijskih donosilaca odluka predviđa da će naredne godine cene nafte ostati i dalje niske, što bi potencijalno moglo da podstakne budući privredni rast. Nejasno je, međutim, koliko bi rast “potekao na mlazu” niže cene nafte mogao ublažiti ekonomske rizike oličene u povećanoj nestabilnosti. Poslovni lideri koji operišu na tržištima u razvoju su posebno zabrinuti za domaće nestabilnosti – posebno u Kini, gde četiri petine ispitanika izjavljuje da se njihova ekonomija u poslednjih šest meseci pogoršala. Širom svetskih regiona, domaća i svetska ekonomska perspektiva biće narednih meseci sve uzavrelija. Isto važi i za očekivanja vezana za rast kineske ekonomije, za koju većina ispitanika veruje da će postići (ili se barem približiti) projekciji kineske vlade za 2015. o ciljnom rastu od sedam odsto.
Nestabilnost u usponu

Nestabilnost se, kao glavni remetilački faktor po domaći rast na kratki rok, češće navodi se u ovom najnovijem Mekinsijevom ispitivanju poslovnog mnjenja – nestabilnost je sada daleko učestalija nego u prethodnim istraživanjima. Kod kuće, na domaćem tržištu, nepredvidive ekonomske okolnosti i stanje deviznih kurseva sada su postali veća briga svim onim rukovodiocima koji rade na tržištima u razvoju, posebno u Kini. Četrdeset devet odsto rukovodilaca anketiranih navodi ukupnu ekonomsku nestabilnost kao najveću opasnost domaćem rastu u narednoj godini, u poređenju sa 27 odsto ispitanika koji nisu na rukovodilačkim pozicijama.

Primer 1

Nestabilnost je, takođe, porasla i kao pretnja globalnom rastu u bliskoj budućnosti. Četrdeset osam procenata svih ispitanika sada navodi da je ekonomska nestabilnost glavni rizik tokom narednih 12 meseci, u odnosu na 34 odsto u junu; 32 odsto sada navodi kako je nestabilnost deviznog kursa jedan od glavnih rizika, skočivši sa ranijih 22 odsto. Volatilnost deviznih kurseva je mnogo veći problem za direktore koji rade na brzorastućim tržištima, koji navode da je od juna meseca geopolitička nestabilnost, kao faktor rizika za globalni rast, pala (Primer 2).

02

Primer 2

Upitani da daju svoje mišljenje o scenarijima za rast tokom naredne decenije, najveći broj izvršnih rukovodilaca gaji verovanja kako će najverovatnije doći do “globalnog usporavanja” (manjeg ali otpornijeg globalnog rasta), kao i stvaranja “džepova privrednog rasta” (neujednačenog i nestabilnog, mada visokog nivoa globalnog rasta). U poređenju sa prethodnim istraživanjem, međutim, rukovodioci su sada skloniji da identifikuju “ustalasanost regionalnih kriza” (nestabilni i slab globalni rast): 25 odsto njih sada kaže da bi ovo mogao biti najverovatniji pokretač globalne privredne nestabilnosti, u odnosu na 17 odsto u junu.

Kada se o deviznom kursu radi, mnogi rukovodioci očekuju da će u narednih šest meseci američki dolar nadmašiti sve ostale valute. Tri četvrtine rukovodilaca u Kini i u Latinskoj Americi (Argentini, Brazilu, Čileu, Kolumbiji, Ekvadoru, Meksiku, Panami, Peruu, Urugvaju i Venecueli) brzorastućim tržištima veruje da će njihove valute depresirati u odnosu na dolar, dok 60 odsto onih u Sjedinjenim Državama kažu da će dolar apresirati tj. porasti u odnosu na juan (renminbi). Nešto veći broj ispitanika u SAD (64 odsto) očekuje da će vrednost dolara rasti u odnosu na evro, mada samo jedna trećina ispitanika evrozone kaže to isto.

Široko rasprostranjena ekonomska briga

U protekla četiri istraživanja rukovodioci su stalno davali skromne projekcije o budućnosti globalne ekonomije; najverovatnije bi rekli kako su “trenutni uslovi održivo stabilni”. Ali, u ovom trenutku, ispitanici iz svih svetskih regiona će najverovatnije izjaviti kako je globalna ekonomija u lošijem stanju nego što je bila pre šest meseci. Šezdeset dva odsto njih kaže da su se ekonomski uslovi pogoršali – skoro trostruko više nego u junu, što ih, kao poslovni profil, čini najpesimističnijim ispitanicima po pitanju perspektiva kratkoročne globalne ekonomije još od juna 2012 (Videti Mekinsijevo istraživanje “Snimak ekonomske situacije, jun 2012: Rezultati ankete McKinsey Global”). U proseku, ispitanici najčešće očekuju da se uslovi poslovanja u narednom periodu pogoršaju, naročito u mesecima koji su upravo pred nama.

01

Primer 3

Upitani o kratkoročnim izgledima globalne ekonomije, rukovodioci u nekim regionima su nešto optimistilniji nego u drugima. U Indiji, recimo, 44 odsto njih očekuju poboljšanje globalnog stanja ekonomije; 28 odsto njih očekuju da će se stanje pogoršati, u poređenju sa otprilike polovinom svojih kolega u Latinskoj Americi, Kini i razvijenim područjima Azije (Australija, Hong Kong, Japan, Novi Zeland, Filipini, Singapur, Južna Koreja i Tajvan). Ipak, indijski ispitanici, i to njih duplo više nego u junskom istraživanju, očekuju lošije ekonomsko stanje. Generalno gledano, rukovodioci na tržištima u razvoju daju mnogo nepovoljnije projekcije i daleko su pesimističniji nego njihove kolege u drugim delovima sveta: 76 odsto njih kažu da se svetska ekonomija u poslednjih šest meseci pogoršala, u poređenju sa 56 odsto rukovodilaca sa razvijenih tržišta.

Na nivou zemalja, ispitanici su, po pitanju kratkoročnih ekonomskih perspektiva, sumorniji nego što su bili dosad ove godine, a ovo se naročito odnosi na Aziju i Latinsku Ameriku (Primer 4). Marta ove godine, 40 odsto kompanijskih rukovodilaca u Kini izrazilo je mišljenje da će domaći ekonomski uslovi biti gori. Ali, u ovom najnovijem istraživanju, čitavih je 80 odsto njih koji kažu da su se od marta naovamo uslovi za poslovanje i ekonomska situacija pogoršali.

Primer 4

Poslovni rukovodioci iz Kine su optimističniji kada se radi o budućnosti a ne o sadašnjosti, mada su i dalje brojniji od drugih ispitanika na globalnom nivou (izuzev onih u Latinskoj Americi) kada se radi o prognozama o pogoršanja domaćih privrednih uslova u narednih šest meseci. Njihove kolege iz razvijenih delova Aziji su podjednako zabrinuti: 40 odsto njih očekuje lošije ekonomsko stanje u narednim mesecima, dok ih je tako govorilo 23 odsto u junu ove godine, odnosno 16 procenata u martu.

Ovakvi izgledi za prisustvo tromog ekonomskog rasta u globalnim okvirima pojavljuje se u trenutku kada su projekcije cene nafte u narednoj godini na najnižem ikada zabeleženom nivou. Pre tri meseca, najveći deo poslovnih rukovodilaca (njih 45 odsto) predviđao je da će cene nafte biti od $60 do $80 po barelu. U ovom trenutku, najveći deo njih (70 odsto) očekuje da će nafta koštati između $40 i $60 po barelu.

08

Skromni izgledi za kineski privredni rast

S obzirom na najnovije reakcije iz Kine, nije iznenađujuće što je na pitanje o njenoj ekonomiji mnogo rukovodilaca dalo oprezne projekcije. Četrdeset devet odsto svih ispitanika veruje da će oštro usporavanje ekonomskog rasta Kine u narednoj godini vrlo verovatno šokirati svetsku ekonomiju, za razliku od 23 odsto njih koji su imali ovakav stav u prethodnom istraživanju.

Mekinsi je takođe upitao anketirane o očekivanoj stopi rasta BDP-a Kine, za koju većina ispitanika predviđa da će ispuniti ili se veoma približiti vladinoj projekciji rasta od sedam odsto za 2015. godinu. Rukovodioci nekih regiona – naročito Evrope i Severne Amerike – češće od drugih očekuje skroman rast (i usporavanje) kineskog rasta (Primer 5). Gledajući globalne ekonomske perspektive još dalje na horizontu, do 2018. godine, ispitanici su manje optimistični. Skoro dve trećine svih ispitanika (i 59 odsto njih u Kini) smatra da će za tri godine godišnja stopa rasta biti 5 odsto ili manja.

Primer 5

U poređenju sa svojim kolegama iz drugih oblasti sveta, kineski poslovni rukovodioci nisu toliko zabrinuti zbog usporavanja ekonomskog rasta. Samo jedna trećina njih kaže da je veoma ili izuzetno verovatno da će tokom naredne godini doći do oštrog usporavanja rasta kineske privrede, dok ih 40 odsto kaže to isto o privrednom izgledima narednoj deceniji (Primer 6). Kineski kompanijski direktori gledaju s više optimizma nego drugi kada je reč i o stopi rasta BDP-a: 84 odsto njih kaže da će ove godine ekonomija rasti po stopi od šest do sedam odsto. Samo 15 je odsto direktora – u poređenju sa 39 procenata svih ostalih ispitanika – koji kažu da će stopa rasta biti pet odsto ili manja.

Primer 6

Istovremeno, biznis-rukovodioci u Kini izražavaju zabrinutost na nivou funkcionisanja preduzeća. Oni su zabrinutiji od svojih kolega kada se radi o potražnji za proizvodima i uslugama njihovih (kineskih) kompanija, za koju misle da će se u narednih šest meseci smanjiti. Zajedno s rukovodiocima u Latinskoj Americi, oni očekuju da će, u bliskoj budućnosti, profit njihovih kompanija biti najverovatnije umanjen.


mckinsey.com

Dve brzine globalne ekonomije, recesija, oporavak ili razilaženje?

Ono što Kina radi ili ne radi će odrediti šta se dešava u globalnoj ekonomiji u mesecima koji su pred nama, kažu analitičari Citi Bank.

01

Šta se dešava u svetu gde dve najveće ekonomije ide u suprotnim smerovima?

Ovo je pitanje nad kojim su se zamislili analitičari Citi-ja razmatrajući moguće ekonomske konsekvence nastavka trenda različitog privrednog rasta SAD i Kine. To ne sluti na dobro za zemlje čiji rast zavisi od tražnje za berzanskim robama – kao što su to Australija i zemlje u razvoju. Studija analitičara Citi-ja, dolazi nedelju dana pre nego što Federalne rezerve SAD treba da odluče da li će prvi put u devet godina podići referentnu stopu, a u susret usporavanju privrednog rasta Kine koji izaziva potrese širom sveta.

Ekonomski izgledi velikog broja zemalja zavise u većoj meri od onoga što se dešava u Kini nego od kretanja u SAD.

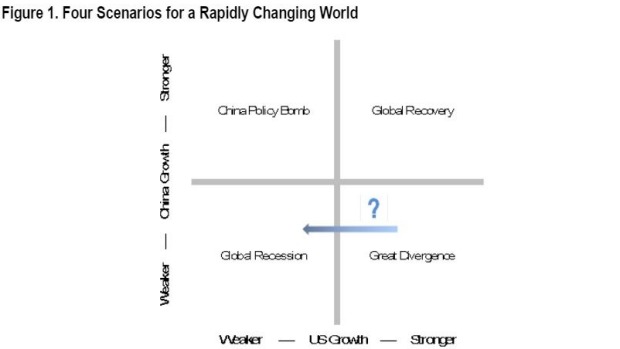
Vodeći istraživač Mark Skofild (Mark Schofield) smatra da postoje četiri verovatna ishoda, od kojih bi svaki mogao pokrenuti različite odgovore kreatora ekonomskih politika i samim tim imati veoma različite uticaje i posledice po globalnu ekonomiju.

Ove uticaje će se u najvećoj meri osećati azijski susedi Kine kao i ekonomije koje zavise od tražnje za berzanskim robama kao što su Australija, Novi Zeland i Kanada, koje zavise od kineske tražnje za sirovinama.

“Jedan broj zemalja, posebno izvoznici sirovina, znaju da njihovi ekonomski izgledi više zavise od kretanja kineske ekonomije a ne američke, što stvara mnogo razuđeniju globalnu ekonomiju sa dva ključna pokretača, a ne jednim: ekonomskim rastom SAD i rastom Kine,” kaže Schofield.

02

Četiri scenarija su sledeća: globalna ekonomja u dve brzine; globalna recesija izazvana kretanjima u Kini; stabilizacija rasta u Kini, što bi dovelo do globalnog oporavka; i odluka Kine da pokrene skup stimulus širokog obima. Svaki od ishoda zavisi od snage ili slabosti ekonomija SAD i Kine.

1. Globalna ekonomija u dve brzine

Ako se sadašnji trend jačanja ekonomije nastavi u SAD, a Kina nastavi da slabi, svet će po mišljenju analitičara CITI-ja verovatno doživeti značajna razilaženja u trendovima.

“Ovo je ishod na kojem su zasnovane naše sadašnje prognoze. Međutim, mi smo sve zabrinutiji da verovatnoća ovog ishoda opada”, rekao je Skofild.

2. Globalna recesija

Ako, međutim, Kina nastavi da usporava i pokuša da ukoči SAD kroz trgovinske tokove, cena sirovina i nestabilnost na finansijskim tržištima će predstavljati dvostruki balast za celokupnu globalnu ekonomiju, što je kombinacija koja može izazvati globalnu recesiju.

“Takva recesija će se verovatno uglavnom odraziti na zemlje u razvoju i zemlje proizvođače sirovina, premda postoji vrlo velika verovatnoća da će i druge razvijene ekonomije biti pogođene “, rekao je Skofild.

3. Globalni oporavak

Ako je kineska centralna vlast u stanju da efikasno stabilizuje stopu rasta zemlje, i SAD i kineska ekonomija bi mogle zajedno efikasno povući napred, umirujući neke od nedavnih udara nestabilnosti koji dave zemlje u razvoju i zemlje pretežne izvoznice sirovina.

4. Veliki kineski stimulans

Citi opisuje ovaj ishod kao najmanje izgledan, jer ovakav podstreka sa Istoka zahteva snažniju kinesku ekonomiju i slabiju američku ekonomiju.

Schofield ovo opisuje kao “najintrigantniju opciju. To zahteva da Kina da prioritet sopstvenom rastu kroz politike koje bi u krajnjoj liniji mogle nauditi finansijskom sistemu u celini, posebno razvijenim ekonomijama”.

“Ovo bi moglo biti na liniji velikog povlačenja deviznih rezervi, što bi izazvalo skok prinosa američkih hartija od vrednosti baš u vreme kada Fed namerava da zategne svoju monetarnu politiku”, kaže Skofild.

04

I dok je kretanje ekonomija u dve brzine najverovatniji ishod u ovoj fazi, s obzirom da je u skladu sa trenutnim trendovima, Skofild smatra da ima malo razloga da investitori budu uznemireni zbog moguće globalne recesije.

“U stvarnosti, teško da ćemo videti globalnu recesiju koja je jednaka usporavanju ekonomija Kine i SAD. Mnogo je verovatnije da ćemo biti svedoci radikalnijeg usporavanja Kine, nekih tržišta u razvoju i drugih zemalja čiji je privredni rast oslonjen na izvoz sirovina, i mnogo manje usporavanje u SAD i s njima povezanih ekonomija, koje bi tržište moglo lako da usisa bez većih problema i potresa.”

Koji je naredni potez FED-a, pitanje je sad

Glavni ekonomista Saxo banke, Stin Jakobsen (Steen Jakobsen), analizira efekte eventualnog podizanja kamatnih stopa.

01

Hoće li se sve okončati u jednom potezu, to jest da li će američki Fed podići kamatne stope samo u jednom navratu, ili će to možda biti samo početak ciklusa sastavljenog od više manjih korekcija, sa stopama koje će se penjati naviše?

Ovo je glavno pitanje s kojim globalna ekonomija započinje treći kvartal 2015. godine. U slučaju da se sve dogodi jednokratno, u jednom potezu, američki dolar će početi da slabi zato što će tržište reagovati tako kao da su američke Federalne rezerve “odradile svoj posao”, a što bi izazvalo izvesni marginalni skok cene kapitala, uz usporavanje očekivanog rasta.

Tome nasuprot, ukoliko bi Fed podizao kamatne stope u više navrata tokom naredne dve godine (24 meseca), u tom bi slučaju referentna kamatna stopa do 2018. dostigla nivo od 2%. Ovo bi takođe predstavljalo i sporu ali nadasve dramatičnu promenu u odnosu na prethodnih devet godina, tokom kojih su kamatne stope imale tendenciju ka nuli, pa bi ovo, najverovatnije, prouzrokovalo nestabilnost uobičajenih tj. klasičnih portfelja.

Međutim, Stin Jakobsen ne veruje da su američka, a još manje svetska ekonomija u stanju da odole takvom pritisku, što nas upućuje na izvestan zaključak: da će se ići na povećanje u jednom potezu, procenjujući takvu meru kao opciju koja je najbezbolnija. Analitičari američkih Federalnih rezervi zastupaju stav da su agregatne prednosti niskih kamatnih stopa, posmatrano na duži rok, manje od posledica stvaranja potencijalnog finasijskog balona, odnosno, kako se već ovo stanje stručno kvalifikuje u rečniku centralnih banaka, “inflacije aktive.

05

Globalni ekonomski izgledi i nadanja za ovu godinu: neutemeljeni optimizam

Jednopotezni pristup: Stin Jakobsen je, prilikom procene mogućnosti primene “jednokratnog” pristupa, krenuo od pretpostavke da će Federalne rezerve preduzeti set određenih mera u oblasti monetarne politike, ne bi li se ostvarili programom uspostavljeni ciljevi: inflacija od očekivanih dva odsto, stabilna odnosno neinflatorna nezaposlenost od 4-5% i dugoročni rast BDP-a od 3%.

Ova formula odnosno jednačina bi izgledala ovako: dugoročni rast+inflacija, minus nezaposlenost = inflacija od dva odsto, plus rast BDP-a od 3%, minus petoprocentna nezaposlenost = nula procenata. Federalne rezerve će kamatne stope podići onda kada konačni rezultat ove kalkulacije bude iznad 1%, a sniziti ih onog momenta kada rezultat napravi pad ispod minus jedan odsto. U slučaju da se FED-ovi analitičari oslone na ekonomske podatke iz prošlosti, onda bi spremnost na dizanje kamatnih stopa bila nepotrebna. Ipak, uprkos ovome, oni najavljuju rast kamatnih stopa.

Jakobsen postavlja pitanje: kako je ovo, uopšte, moguće? Za sada je poznato da ljudi iz američkih Federalnih rezervi imaju želju da se oslone na inflaciju aktive, ne bi li se ublažile posledice trenutno veoma jeftinog novca. Drukčije rečeno, prvo (a možda i jedino!) podizanje kamatne stope neće biti utemeljeno na egzaktnim indikatorima i stvarnim brojkama već na – politici. U tom smislu, septembar bi bio nadasve pogodan momenat za aktivno delovanje u tom pravcu. Među nepovoljne indikatore spada i negativna stopa rasta BDP-a, koju su američka privreda i ekonomija zabeležile tokom prvog tromesečja ove godine.

Ovome bi trebalo dodati i činjenicu da je kineski rast na ivici kolapsa, kao i da su ekonomski pokazatelji Evropske unije i dalje razočaravajući (premda ima izvesnog napretka), tako da globalni privredni rast, po svemu sudeći, neće uspeti da prebaci čarobnu granicu od 3%.

Povrh svega, ako pođemo od premise da se kamatne stope neće uvećavati, makroekonomski analitičar Sakso banke Mads Kefed pokušava da na tome utemelji svoju prognozu američkog privrednog rasta od 2,4%, a u Evropskoj uniji od 1,8%, dok bi kineski privredni rast bio oko 6,7 odsto a u Japanu od 1%. Ove projekcije ukazuju na relativno loše performanse odnosno rezultat, pre svega uzimajući u obzir da su cene inputa prilično niže nego što je to bio slučaj tokom 2013. i 2014. godine.

International

International

U svojoj analizi, Jakobsen se dotiče i nultog rasta, napominjući kako se “već neko vreme suočavamo sa ekonomskim okruženjem nultog rasta, baš kao i nulte inflacije ali i, nažalost, izostanka nužnih reformi, što sveukupno ukazuje na to da većina sadašnje aktive poseduje petogodišnji očekivani nulti povraćaj investicije, i stoga će odvajanje od nulte stope rasta biti bolno – ukoliko i dalje ne bude reformi, dok bi porast inflacije lako mogao da nas iznenadi.”

Dolaskom ove 2015. godine, na tržištu je uspostavljen jednoglasan stav vezan za – strah od deflacije: ovogodišnja situacija je sasvim suprotna od prošlogodišnje, kada je Evropska centralna banka negirala da će u prvom tromesečju biti inflacije. Stoji činjenica da i dalje rastu inflatorna očekivanja merena “break-even” stopom (što predstavlja razliku koja postoji između nominalnog prinosa na obveznice sa fiksnom kamatom i stvarnog prinosa na obveznice vezane za inflaciju) na desetogodišnje obveznice. Izvesno je i to da je “premija na rok”, odnosno očekivana kompenzacija za inflaciju dramatično uvećana, što bi značilo da je rast inflacije brži od ekonomskog rasta. Ovo, potom, navodi na pretpostavku da će prinosi na desetogodišnje obveznice u Nemačkoj i Americi rasti za sto baznih poena. U prinos na nemačke desetogodišnje obveznice je već uključena buduća inflacija. Ovo povećanje cene kapitala će dodatno usporiti privredni i ekonomski rast, dok će marginalno podizanje cene kapitala uvećavati opterećenja dužnika.

Ovu svoju projekciju Jakobsen zaključuje završnom fazom: Nalazimo se u finalnoj etapi ciklusa sve nižih prinosa kao i inflacije, koji traju već više decenija. Na nultom nivou, ništa ne funkcioniše: Voda se zamrzava na nula stepeni, a identična je situacija i sa ekonomijom. Jakobsen upozorava da “ulazimo u period najznačajnijih promena u prinosima, uzimajući u obzir to da će, najverovatnije, doći do podizanja kamatnih stopa, dok će viša cena kapitala, u sprezi sa povećanjem cena inputa, opet dovesti evropsku i američku ekonomiju do nultog rasta. Ipak, nakon tog perioda, treba očekivati oporavak ekonomije i to kako na makro tako i na mikro planu. Imali smo, dakle, pogrešan start ove 2015. godine, zasnovan na nadanjima i željama, pa ćemo imati pad ekonomskog ciklusa na ulasku u 2016. godinu, tački od koje bi trebalo da vidimo napredak u privredi “odozdo naviše” (odnosno umesto makro pristupa, odozgo nadole). Ono što je dobra vest je to što će poslovni ciklus biti aktiviran ponovo, nakon skoro osam godina hibernacije. Tu je i loša vest: novac mora da pritiče sa tržišta obveznica i deonica ka realnoj ekonomiji, ostavljajući očekivane prinose na nuli i, kao nus-efekat, generišući veću nestabilnost.

Jakobsen, po običaju, svoju analizu završava citatom Vinstona Čerčila (Winston Churchill), jednog od njemu najomiljenijih političara svih vremena: “Niti je uspeh konačan, niti je neuspeh fatalan – ono što je jedino važno jeste imati hrabrosti da se nastavi dalje”.


Stin Jakobsen, glavni ekonomista Saxo Banke

Američka privreda: rast ispod očekivanog

01

U sadašnjoj situaciji i okolnostima, planirano povećanje kamatne stope američke Centralne banke za septembar imalo bi zamašne negativne posledice po inače veoma nestabilno svetsko tržište.

Naime, ono što traži Međunarodni monetarni fond (IMF) od Centralne banke Sjedinjenih Američkih Država jeste odlaganje planiranog povećanja primarne kamatne stope do 2016. godine. Finansijskim merama Centralna banka (odnosno Federalne rezerve, što je uobičajeniji naziv za američku krovnu banku), podržava ekonomski rast SAD koji bi, prema brojnim analizama, mogao da se nastavi i bez podrške FED-a. Ocene Kristin Lagard (Christine Lagarde), direktorke Međunarodnog monetarnog fonda, međutim, odražavaju izvesnu zabrinutost zbog smanjenja američkog privrednog rasta za 0.7% u prvom kvartalu ove godine. A sve ono što se dešava sa najjačom svetskom ekonomijom, bilo da je dobro ili loše, neminovno se odražava i na sveukupne, globalne ekonomske trendove.

Optimizam koji je prošle godine pokrenut američkim privrednim rastom sada je unekoliko suzdržaniji i odmereniji, naročito nakon objavljivanja podataka koji ukazuju da je od januara do marta 2015. došlo do usporavanja. Osnovni razlog je jačanje dolara prema drugim valutama, čime je američki izvoz u druge zemlje značajno poskupeo i, usled toga, u određenom obimu i smanjen.

Direktorka Međunarodnog monetarnog fonda je mišljenja da bi, u sadašnjim okolnostima, skorašnje povećanje primarne kamatne stope američkog FED-a imalo značajne negativne posledice na i onako već prilično nestabilno svetsko tržište:

“Procenjujući taj rizik, mišljenja smo da je bolje popričekati sa podizanjem kamatnih stopa sve dok nam se jasno ne pokažu pouzdani znakovi smirivanja inflacije i cena, koje su u mnogim zemljama osetne i uočljive. Verujemo da će za taj korak okolnosti biti povoljnije početkom iduće godine.”

03

Konstantno poboljšanje ekonomskih paramaetara je nagnalo šefove Feda da najave i mogućnost povećanja primarne kamatne stope sredinom 2015, i to po prvi put nakon skoro devet godina. Pri tom, nimalo beznačajno upozorenje o kojem bi trebalo posebno voditi računa je, osim usporavanja provrednog rasta u prvom tromesečju ove godine, i rast potrošnje Amerikanaca od 1,8%. Ovo je iznenađujuće malo, ako se uzme u obzir da je za potrošnju raspoloživi prihod porastao za više od pet procenata. Lael Brainard, koja je član Upravnog odbora Feda kaže:

“Nastavljanje oprezne, suzdržane potrošnje i u narednim mesecima bi značilo da su, zbog prethodnih finansijskih kriza američki građani daleko oprezniji u trošenju svog novca, i da procenjuju kako su dosadašnji proivredni rast i oporavak (samo) privremeni.”

Shodno procenama onih koji su “ekonomski optimisti”, usporavanje američkog rasta u prva tri meseca 2015. bilo je samo “privremeno odstupanje”. Itan Heris (Ethan Haris), šef odeljenja za ekonomske analize u Bank of America, izražava očekivanje da će u septembru doći do povećanja primarne kamate:

“Uporedivši se s onim stanjem u kojem smo bili do pre nekoliko godina, današnji bankarski sektor je daleko zdraviji, pri tom je prodaja nekretnina, stanova i kuća u porastu ne naziru se neki veći finansijski potresi niti “finansijske litice”, nema naznaka političkih blokada iz pravca Vašingtona… Imamo, dakle, sve uslove za dalje ozdravljenje privrede i ekonomije.”

Isto tako, Asocijacija glavnih ekonomista američkih poslovnih banaka, predviđa i dalji nastavak rasta provrede tokom druge polovine ove godine. Nasuprot njima, analitičari Međunarodnog monetarnog fonda daju prognozu da će, u odnosu na raniju procenu MMF-a od 3,1 odsto, američki ekonomski rast do kraja godine dostići tek 2.5%.


Wall Street Journal