Pobediti (sa) vinom

Nova generacija preduzetnika otkriva u čemu je privlačnost posla vezanog za – grožđe.

02

Pri pomisli na raznovrsnost biznisa koje preduzetnici otvaraju svake godine, šanse da postanete “vinar” ne bi bile na vrhu ove vaše liste. Pa ipak, iznenađujuće je veliki broj početnika koji su ušli u veoma konkurentnu arenu vinara, pritom uspevši da pronađu svoje tržišno mesto a i profit.

Šta je u igri?

Ukoliko se radi o već tradicionalnom putu vinara – gde kupujete zemljište, postrojenja, berete grožđe, pravite od njega vino i na kraju ga flaširate – izazovi su ogromni. Između cene zemljišta i berbe je Hirovitost Majke Prirode, uz vreme potrebno da vino sazri i bude spremno za prodaju – vinarstvo, u najboljem slučaju, predstavlja rizičan posao. Čak i ako grožđe ne uzgajate sami već ga kupujete, pridodajući tom izdatku i troškove marketinga, rizike od globalne konkurencije, uz strogo pridržavanje stabilnoj mreži kanala distribucije – uverićete se koliko je ovaj posao nepredvidiv a ishod poslovanja varljiv.

Svako ko želi da vodi uspešan vinarski biznis mora da ima veliki broj unapred osmišljenih koraka koji, između ostalog, uključuju: profesionalno realizovanje ulaganja, dubok džep, dugoročnu viziju, debelu kožu (tj sposobnost da primite udarac) i nepokolebljivu veru u krajnji ishod.

“Morate biti i pomalo ludi [ako želite da ste u ovom poslu], ali to je sasvim okej”, kaže Keti Korison (Cathy Corison), jedna od prvih žena koje su još sredinom 1970-tih imale svoj vinski podrum u dolini Napa u Kaliforniji (a na podsmeh njenih “muških” kolega koji nisu želeli da joj pomognu, ubeđeni da vinarstvom ne može da se bavi “žensko”). Keti je vlasnik malog ali unosnog biznisa: vodi svoju vinariju “Corison” koja ima petoro zaposlenih. Njen Cabernet Sauvignon uspostavio je sjajnu tržišnu nišu u rangu “majstorskih” i maloserijskih vina (artisan), koje je traženo kako na američkom tako i na svetskom tržištu.

Iako kaže da su njeni poslovni počeci bili jedna “uzbudljiva vožnja”, Korison tvrdi da nema ničeg logičnog u poslu malih vinarija jer je u pitanju biznis koji neprekidno iziskuje puno novca i konstantna ulaganja (Keti svoj čuveni Kaberne čuva da odleži u buradima tri godine pre nego što ga pusti na tržište).

“Takođe, stavljeni ste na milost i nemilost odnosa koji vladaju međunarodnom razmenom valuta i stanja u svetskoj privredi, koji vam mogu srezati unapred projektovane profite”, dodaje Korison.

I mada se njeni vinogradi i vinski podrum nalaze u jednom od najvećih vinogradarskih regija na svetu, a ona sama drži poslovni fokus na vrhunski kvalitet malih serija a ne na količinu, Keti je u proteklih četrdesetak godina pokazala da je i jedna žena sposobna da stvori globalni vinski brend, kao i da uspešno napreduje u složenom i teškom poslu vinara.

Jason Grizzanti (levo) Jeremy Kidde (desno) vlasnici Warwick Valley Winery & Distillery

Jason Grizzanti (levo) Jeremy Kidde (desno) vlasnici Warwick Valley Winery & Distillery

Pronalaženje tržišne niše

Džejson Grizanti (Jason Grizzanti) i Džeremi Kid (Jeremy Kidde), obojica 30-togodišnjaci, sprijateljili su se još u sedmom razredu osnovne škole. Kid je 2002. godine ostavio svoju poziciju u banci Credit Suisse kako bi sa Džejsonom započeo posao u vinariji Grizantijevog oca u Vorviku, država Njujork, Warwick Valley Vinery & Distillery.

Sa više od 200 vinarija koliko ih radi u dolini Hadson, Kid i Grizani veoma su brzo uvideli da treba da što pre razviju sopstvenu tržišnu nišu. Tako su počeli da razvijaju brend American Fruits, liniju voćnih rakija i likera.

“U industriji vina je tako oštra konkurencija da je izuzetno teško uspeti ukoliko ne napravite nešto jedinstveno” kaže Kid, čiji je ulazak u posao s lokalno proizvedenim voćnim rakijama i sajderima pokazao kao dobitna kombinacija.

Tokom narednih šest godina, ovi drugari iz detinjstva učetvorostručili su prodaju, povećavši broj zaposlenih sa četiri na dvadeset. Grizanti je glavni vinar i COO (direktor operative), i trenutno drži predavanja iz oblasti vrenja i destilacije na škotskom univerzitetu Heriot-Watt University. Kid je direktor prodaje i CFO (finansijski direktor).

Sa kombinacijom svojih znanja i poslovnih veština, njihova su vina osvojala nekoliko značajnih nagrada – uključujući i zlatnu medalju za svoju kruškovaču (Bartlett Pear) na Međunarodnom vinskom sajmu u Finger Lejksu, i srebrnu (takođe za svoju famoznu rakiju od kruške), koju su dobili na Međunarodnom vinskom sajmu u Riversajdu.
03Od “korporativca” do vinskog poznavaoca

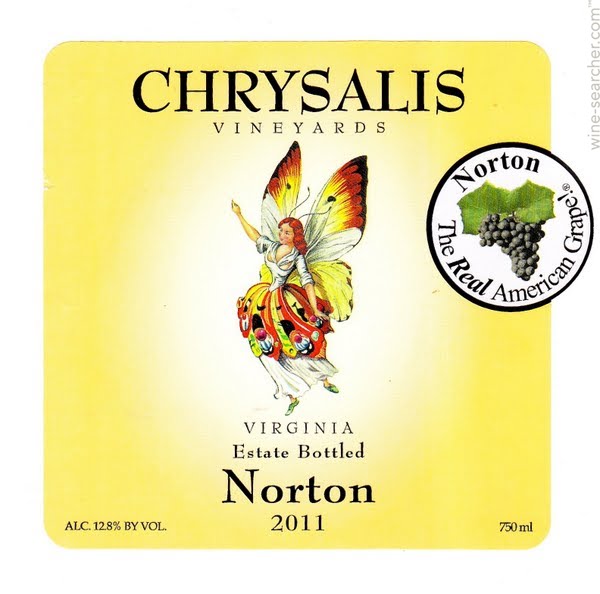
Dženifer Meklaud (Jennifer McCloud), koja je osnovala Vinograde Krisalis (Chrysalis Vineyards) zna kakvu vrednost ima tržišna niša koju uspete da osvojite. Meklaudova je izabrala da njena vinarija bude u Virdžiniji (Midlburg), a ne u Napi, i to iz jednog specifičnog razloga:

“U našem vinogradu imamo najveći zasad ove loze na svetu i aktivno učestvujemo u obnovi ovog nasleđenog dragulja”, kaže ona. “Radije bih pravila najbolji Norton nego da uzgajam 40. najbolji Merlo na svetu.”

Ovo je, verovali ili ne, već 14. poslovni poduhvat ove “masovne preduzetnice”. Dženifer Meklaud radila je u softverskom biznisu pre nego što je kupila 412 hektara, seljačku zemlju nadomak Vašington Di-Sija.

Svake godine, Dženifer zapošljava između 25 i 40 ljudi, i na preko 70 hektara proizvodi 15 vina; u proizvodnju je uključila i domaću, američku sortu – Norton, kao i francuski Vjonje (Viognier). U ovom poslovnom poduhvatu, Meklaudova se suočila s nekoliko prepreka, od kojih nije bila najmanja ona koja se ticala prilagođavanja sporijem tempu seoskog života.

Da bi svoj vinski posao postavila na put uspeha, “bilo je potrebno motivisati ljude da ostvare sve što je potrebno kako bi se čitava stvar pokrenula”, kaže Dženifer, koja smatra da “brzina kojom možete ostvariti svoje ciljeve određuje i snagu vađe kompanije”.

Meklaudova takođe vrši pozitivan uticaj na životnu sredinu kroz “nove” oblike poljoprivrednog uzgajanja, i to na mestu koje je po tradiciji glavni generator robne proizvodnje Virdžinije (ova američka država je značajan proizvođač pšenice, kukuruza i mlečnih proizvoda).

Preokret

Kada joj je iznenadni razvod preokrenuo život naopačke, Debora Brener (Deborah Brenner) počela je da ga korenito menja.

“Razvod je bio moj katalizator”, kaže Brenerova, koji je napustila svoj unosan posao uspešnog egzekutivca u marketingu i razvoju poslovanja, postavši proizvođač vrhunskih vina. “Znala sam da ravnotežu u svom životu i karijeri ne mogu postići ako ne siđem s ‘pokretne trake’, na kojoj sam se  dotad nalazila u svom svakodnevnom poslu.”

Strast za dobrim zalogajem i sjajnim vinom podstakli su je na putovanje do doline Napa, američkog vinarskog carstva, kao i na slučajan i veoma srećan susret: dogodio joj se “nepredviđeni” ručak sa Karen Kejkbred (Karen Cakebread), koja je vlasnica Podruma Kejkbred. Razgovor sa Karen je, po rečima Brenerove, “razbistrio” dosta toga što je za Deboru bilo od ključne važnosti, uključujući tu i sličnosti koje su njih dve imale: rad u granama kojima dominiraju – muškarci.

Njena urođena radoznalost i potkovanost u novinarstvu podstakli su Brenerovu da se pozabavi istraživanjem na temu žena u biznisu proizvodnje vina. Ideja za  osnivanje udruženja “Žene od vina” (Women of Vine) je rođena, a Debora je ubrzo zatim krenula put Kalifornije kako bi intervjuisala pasionirane (i poznate) “vinarske preduzetnice”.

Radeći ove intervjue, shvatila je da – pored knjige koju je pisala o uspešnim vinarkama – može još neposrednije da dokaže tezu o uspešnosti žena u vinarstvu tako što će i sama ući u vinski posao; tako je rođen brend pod nazivom “Podrumi žena od vina” (Women of the Vine Cellars).

05

Brenerova je u početku imala želju da vina kupuje od vinarki i potom ih preprodaje. A onda je ideja je evoluirala: želela je da i sama postane deo kreativnog procesa i da proizvede ono što Debora naziva “umetničkom galerijom vinarstva”, praveći ograničene serije nekoliko ručno proizvedenih vina, a koristeći se talentima isključivo vinarki – žena koje su uspešne i umešne u veštini pravljenja dobrih vina.

Za razliku od vinara koji žive na ili u blizini vinarije koju su pokrenuli, Debora Brener radi od svoje kuće smeštene u Roklend Kauntiju, u državi Njujork.

Dakle, ukoliko imate dovoljno duboke džepove za skupu investiciju – da kupite već postojeću ili iz temelja uspostavite potpuno novu, funkcionalnu vinariju – ukoliko ste zainteresovani da razvijete tržišnu nišu za vaš proizvod i ako strasno želite da svoju etiketu ponosno stavite na proizvod napravljen u vašem kraju – možda će vam priče o ovim istinskim, tvrdokornim i tvrdovernim enofilima biti dobar putokaz za pronalaženje sopstvenog, uspešnog poslovnog modela u vinarstvu.

Pattie Simone, The Entrepreneur

U borbi za Afriku Kina pobedila Zapad

U poslednjih 15 godina Kina jača svoj uticaj na Crnom kontinentu. Peking je danas najveći trgovinski partner Afrike, a direktne kineske investicije i kreditiranje u afričke zemlje rapidno rastu. Korist je obostrana — Kinezima su važni afrički resursi, a kineske investicije su dovele do ekonomskog rasta i smanjenja siromaštva na najgladnijem kontinentu.
Interesovanje Pekinga za Afriku objašnjava se sve većim geopolitičkim i geoekonomskim značajem ovog regiona u svetu. Afrika je dugo smatrana „beznadežnim kontinentom“, ali je gotovo neopaženo postala „kontinent budućnosti“, koji beleži ubrzani ekonomski i društveni rast, navode eksperti. Kao i krajem 19. veka, velike sile i danas vode bitku za „crnu Afriku“ — Amerika, Kina, Indija i posustale evropske države bore se za resurse. Afrika ima ogromnu teritoriju, oko milijardu stanovnika i ogromna prirodna bogatstva, koja prema različitim procenama čine 30-40 odsto svetskih rezervi sirovina — nafte, dijamanata, zlata i drugih ruda. Za poslednjih 30 godina, prema podacima Uprave za energetske informacije SAD, dokazane rezerve nafte u Africi uvećale su se za 120 odsto, sa 57 milijardi barela 1980. godine na 124 milijarde barela, 2012. A prema procenama kompanije KPMG, na obalama kontinenta ima još najmanje sto milijardi barela, koji „čekaju da budu otkriveni“.

Takođe, značajno su porasle i dokazane rezerve prirodnog gasa — sa 210 triliona kubnih stopa 1980. godine na 509 triliona 2012, odnosno za više od 140 odsto. Zahvaljujući intenzivnim potragama te brojke se stalno povećavaju. Recimo, nedavno je u Mozambiku pronađeno 127 triliona kubnih stopa gasa, a dodatne nedokazane rezerve procenjuju se na još 152 triliona.

Peking je „u borbu“ za Afriku ušao 2000. godine i vrlo brzo je pretekao Zapad i postao najvažniji trgovinski partner Afrikanaca. Još 2009. godine Kina je prestigla SAD, a već 2013. afričko-kineska trgovinska razmena premašila je 210 milijardi dolara, a Kinezi su ostavila Amerikance daleko iza sebe. Sa Zapada se čuju optužbe da je posredi „novi tip kolonijalizma“, ali većina Afrikanaca smatra da je partnerstvo sa Kinom dobrodošlo i da pogoduje razvoju kontinenta.

Brojke pokazuju da je 2013. godine uvoz sirove nafte iz Afrike pokrio 23 odsto potreba Kine. Pritom, nafta čini 64 odsto od ukupnog uvoza Kine iz afričkih zemalja. Takođe, Afrika obezbeđuje šest odsto kineskog uvoza rude gvožđa (uglavnom iz Južne Afrike) i 8,3 odsto uvoza bakra (uglavnom iz Zambije). Formula afričko-kineske saradnje definiše se kao „pomoć u zamenu za resurse“. Direktne investicije Kine u afričke zemlje uvećale su se sa 500 miliona dolara 2003. godine na skoro 15 milijardi dolara 2012. Neki procenjuju da ukupan obim kineskih ulaganja u ekonomije afričkih zemalja sada iznosi od 40 do 45 milijardi dolara, od kojih su skoro 15 milijardi direktne investicije. Kinezi ulažu u infrastrukturu, industriju, transport, energetiku, poljoprivredu i građevinu, u pedesetak afričkih zemalja. U Africi posluje preko 2.000 kineskih kompanija, a u poslednjih desetak godina tamo se preselilo i oko milion kineskih biznismena i radnika.

Eksperti ocenjuju da Kina, podstaknuta „glađu“ za sirovinama i masovnim tržištima, nastupa odlučno. Na kontinentu se grade luke, saobraćajnice, železničke pruge, aerodromi, brane, električne centrale, naftovodi, tržni centri… Uz upravljanje kineskih stručnjaka pojavile su se plantaže pamuka, otvaraju se fabrike i puštaju u rad hidrocentrale…

Jedan od većih projekata je izgradnja železničke pruge na istoku kontinenta, koja će povezivati više istočnoafričkih zemalja. Posebnu pažnju zaslužuju napori Kine u eksploataciji uranijuma na Crnom kontinentu. Dugogodišnji lideri tržišta uranijuma su Kanada, Kazahstan i Australija. Peking sa nekim od njih trguje, ali sada sve više računa na nove snabdevače uranijuma — Namibiju, Južnoafričku Republiku i Niger. Nalazište Hisab u Namibiji, čiji je godišnji kapacitet 5.700 tona, pretvorio je zemlju u jedan od najvećih izvoznika uranijuma u svetu. Ako se posmatra učešće Kine u afričkoj privredi, može se zaključiti da Kinezi imaju ogromne građevinske i infrastrukturne projekte u regionu. Tu recimo spada izgradnja velike džamije u Alžiru, koju gradi Kineska državna građevinsko-inženjerska korporacija CSCEC, a čija se vrednost procenjuje na 1,3 milijarde. Džamija će moći da primi 120.000 ljudi. U Gani je, na primer, kompanija „Sinohydro“ izgradila hidroelektranu, čija je vrednost 700 miliona dolara. To je samo deo velikog kineskog projekta izgradnje hidroelektrana u mnogim afričkim zemljama. Takođe, u Gvineji je sagrađen kongresni centar, vrednosti od 800 miliona dolara. Za 3,5 milijarde dolara Kinezi su u Angoli izgradili novi grad Kilambu, predviđen za 500.000 ljudi, a u Keniji su za 300 miliona dolara napravili najveći put u Istočnoj Africi, koji spaja Najrobi sa gradom Thika. Osim toga, Kinezi grade i stadione i sportske centre u mnogim afričkim državama.

Ovo je samo delić projekata koji Kinezi realizuju u Africi.

Kineski predsednik Xi Jingping je još u decembru prošle godine govorio o planovima da uključi Afriku u projekat morskog „Puta svile“. Tada je Kina obećala Afrikancima 60 milijardi dolara investicija i kredita. Deo te sume otići će na projekte u okviru „Puta svile“. „Novi put svile“ spajaće Aziju, Evropu i Afriku, a glavni cilj tog projekta je povezivanje ljudi i jačanje kapitala, investicija, saradnje u trgovini i razvijanje infrastrukture.

Osim toga, kineski zvaničnici su više puta isticali da taj kontinent ostaje jedan od prioriteta njihove politike. Afrika je već puna kineskih prodavnica i kineske robe, ali Kina računa na dalje širenje tržišta. Saradnja, međutim, nije uvek pogodna za Afrikance — kineski radnici im zauzimaju radna mesta, a u Južnoafričkoj Republici je, recimo, kineski tekstil potisnuo domaću proizvodnju. Ali Kinezi mudro rade — oni grade puteve, infrastrukturu, nude kredite, daju pomoć.

Cilj — rast uticaja i ekonomska korist. Alarmantna nestašica vode u svetu Osim toga, Kina je afričkim liderima ponudila alternativu i tako im omogućila da ignorišu mnoge zapadne zahteve. Kinezi daju novac i ne vezuju ga za politička uslovljavanja. Kineska roba široke potrošnje po svojim karakteristikama (niska cena, jednostavnost upotrebe i sl.) savršeno odgovara afričkim kupcima. Kinezi na ovom tržištu dominiraju i zato što se proizvođači iz drugih zemalja plaše mnogih rizika koji vrebaju u ovom regionu. To olakšava razumevanje sa afričkim liderima, kao i činjenica da Peking nema običaj da se meša u unutrašnju politiku afričkih zemalja. Takođe, Kina za razliku od zapadnih država ne kritikuje lokalne vlasti za narušavanje ljudskih prava.

To što su Kinezi uspostavili dobre odnose sa afričkim vlastima jako nervira Zapad. Još 2012. godine Hilari Klinton je tokom svoje afričke turneje kritikovala zemlje koje „daju Africi novac, ne mareći za to što on ide u ruke autoritarnih vlada“. Ona nije direktno „prozvala“ Kinu, ali je bilo više nego jasno na koga je mislila.

Olivera Ikodinović, Sputnik News


Negativne kamatne stope: svetogrđe koje skupo košta

Sledi intervju sa Dr. Đorđem Đukićem, profesorom Ekonomskog fakulteta u Beogradu i vodećim srpskim stručnjakom za monetarna pitanja. Intervju je dao za makedonski magazin “Ekonomija & Biznis”

“Negativne kamatne stope su svetogrđe koje će nas skupo koštati”

Odluke građana da masovno povlače novac sa bankarskih računa i stavljaju u sefove, guraju u nekretnine i zemljište, i kompanija da sede na kešu ili otkupljuju svoje akcije i zatvaraju se u uslovima konfliktnih odnosa centralnih banaka, sekularne stagnacije, velikog raslojavanja stanovništva i rapidnog propadanja srednje klase, na dugi rok „izvlače tepih“ ispod očekivanja o većem privrednom rastu kaže profesor Đorđe Đukić, vodeći srpski stručnjak za monetarna pitanja.

Nakon svetske finansijske krize koja faktički i dalje traje, arhitektura finansijskog sistema se toliko izmenila da je sve ono što se smatra klasičnim klišeima poput blagotvornog dejstva opadajućih kamatnih stopa na rast realnog BDP-a na srednji rok, sada relativizovano i mora se tragati za novim rešenjima, kaže dr Đorđe Đukić, profesor Ekonomskog fakulteta u Beogradu.

Šta to praktično znači, pitamo našeg sagovornika.

To znači da je koncept ciljane inflacije koji se primenjuje čitave tri decenije potpuno uzdrman, zahvaljujući paradoksima koji je izrodila kriza. Preciznije rečeno, monetarna politika se pokazala neefikasnom uprkos niza godina kvantitativnih olakšica koje su poprimile najrazličitije modalitete, a koji se nekada nisu smeli ni pominjati na stručnim a još manje na naučnim skupovima. Tu između ostalog mislim na otkup od strane centralnih banaka ne samo državnih nego i korporativnih obveznica na tržištu, što je ranije bilo nezamislivo i kosilo se sa temeljnim principima vođenja efikasne monetarne politike. Pritom, ni danas se ne nazire kraj upumpavanja novca, ovog puta od strane Evropske centralne banke, jer FED, nakon što je američka privreda, barem naoko, izašla iz problema koje je imala, najavljuje povećanje referentne kamatne stope, ovog puta za kraj 2016.

11

ECB je pak dotakla dno kada su u pitanju kvantitativne olakšice štampajući prosečno mesečno dodatnih 80 mlrd evra, ali tržište ne reaguje. Banke žele da pojačaju kreditnu aktivnost, ali ni korporacije niti stanovništvo ne žele da se zadužuju, dok  jedino to žele države, prezadužene članica evrozone, poput Grčke, Italije, itd. Korporacije ne reaguju jer ne vide izlazak na putanju ubrzanog privrednog rasta, obrnuto, gro njih ima očekivanja da će to faktički biti sekularna stagnacija, pri čemu to sekularno znači da one ne vide koja je to inicijalna kapisla koja bi značila novi talas inovacija, novi talas produktivnosti, i kreaciju novih proizvoda i rastuće tražnje. Stanovništvo se kreće u sasvim suprotnom smeru. Zbog starosne strukture Evrope štednja se povećava, a ako pogledamo istorijski nivo štednje u zemljama kao što su Nemačka, Švajcarska,  i druge u kojima su domaćinstva tradicionalno sklona štednji, vidimo da je kriza tu sklonost povećala. U takvom kontekstu, koncept ciljane inflacije nema validnu argumentaciju da opstane jer je ostvarena stopa inflacije već godinama ispod ciljane, kod većine zemalja, a evrozona pati od hronične deflacije. Osim toga  „prirodna realna kamatna stopa“ je pala na nivo od svega 1%.

14

Čime zameniti tu alatku kamatnih stopa i režima targetirane inflacije?  

Centralne banke više ne uživaju autonomiju kakvu su uživale niti će je uživati, jer su one same sebi oduzele prostor i kaznile sebe takvim besomučnim štampanjem novca. Bilansi centralnih banaka poput FED-a, poput Centralne banke Engleske su u BDP dostigle preko 22%. U Japanu je to i preko 45 %, šo samo govori o tome kako se došlo do apsurdnog stanja: ekspanzivna monetarna politika koja je trebalo da posluži za kupovinu vremena, nije iskorišćeno od strane političkih struktura i nosilaca ekonomske politike da se aktiviraju sasvim druge alatke koje bi bile u fukciji poželjne dugoročne stope ekonomskog rasta.

Svedoci smo testiranja različitih mikseva monetarne, fiskalne i drugih politika i njihove (ne)mogućnosti da produkuju abijent u kojem bi stopa privrednog rasta krenula uzlaznom putanjom – ne vraćanjem na istorijske stope jer je vrlo malo verovatno, već zavisno od regije – jedna priča je SAD, druga je Evropa, treća Japan a četvrto zemlje sa tržištima u usponu – vrate na nešto više nivoe od onih kriznih. Za SAD to znači da izađe na stopu rasta od preko 2%, dok je malo verovatno da će Evropa, koja je pod teretom prošlih strukturnih poremećaja koje nije rešavala ni pre krize, brzo izaći na tu putanju, iz napred navedenih razloga – korporacije ne žele da se zadužuju uprkos kamatnim stopama koje prevazilaze svačiju imaginaciju uključujući i tu, do pre samo koju godinu nezamisliv, negativni Euribor. Stanovništvo kaže, ne, ne, ne, korporacije takođe.

12

Stavovi ekonomista u vezi sa efektom negativnih kamatnih stopa drastično se razlikuju. Neki smatraju da je to korisna politika, neki upozoravaju na dugoročne štetne posledice dovođenja u pitanje alfe i omege stabilnog privrednog rasta – visoke domicilne štednje?

Iz jedne negativne turbulencije produkuje se naredna rastuća negativnost – kažnjavaju se štediše, to se smatra tzv. normalnim ponašanjem, a ekonomska nauka kaže da nema dugoročnih investicija bez dugoročne stabilne funkcije štednje što znači da će neka naredna generacija platiti visoku cenu za ovu igranku političara koja nije viđena u monetarnoj istoriji – da se negativnim kamatnim stopama kažnjavaju štediše koje štednjom kupuju svoju buduću sigurnost.

To je, posebno za male otvorene ekonomije, ekonomski suicidno ponašanje, jer ako nema kvalitetne domaće štednje, postavlja se pitanje na čemu će se bazirati rast? Kakva je reakcija građana? Domaćinstva uglavnom racionalno reaguju, neki povlače novac u slamarice, dok drugi, što je zapravo ekonomski suicidno – idu u kupovinu nekretnina ili zemljišta misleći da će time sačuvati realnu kupovnu moć štednje. U stvari, stvoriće se samo novi balon koji će jednog trenutka, kada eksplodira, mnoge koji se oslanjaju na intuiciju bez znanja, zateći na način na koji se to već dogodilo u Španiji. Svi kreatori ekonomske politike biće surovo kažnjeni zbog toga što nisu vodili računa da štedišama koje su godinama štedele,  ponude bolje rešenje.

18Ima li ga?

Svi ekonomisti od SAD na dalje, konstatovali su da je inicijalna kapisla rast ulaganje u infrastrukturu: obnovu puteva, hidro i termoelektrana, ali nema pomaka. Zašto? Zato što je javni sektor udario u plafon što se tiče zaduženosti. Svi pokazatelji kažu da je, prema istorijskim standardima, reč o ekstremnim nivoima duga i onda se postavlja pitanje, a ko će da investira? Može se investirati samo na bazi čvrste saradnje privatnog i državnog sektora pod uslovom da privatni želi da uđe u taj aražman. Zašto, pod uslovom? Zato što se privatni sektor dvostruko kažnjava, jedno je već pomenuti primer štediša, a drugo je da država pomenutom monetarnom politikom stvara iluziju da će se izaći iz krize bez velikih fundamentalnih istraživanja koja tek dugoročno daju rezultate, kroz primenjena istraživanja i kreacijom proizvoda sa niskom cenom koštanja.

Kreatori ovih javnih politika su smatrali da će niskim kamatnim stopama naterati stanovništvo da razmišlja o bavljenju preduzetništvom jer se novac u slamarici samo topi. Zašto to taktika nije dala rezultate?

U razvijenim zemljama mala i srednja preduzeća od Nemačke pa na dalje ne žele da se zadužuju. Onima koji su zakačeni za velike korporacije  jasno da te potencijalne tražnje u bližoj budućnosti neće biti i da nije vreme za investiranje u novu opremu, tehnologiju i nova znanja. U strahu od geopolitičkih lomova ona teže da se začaure i odlože odluke za bolja vremena kada i ako dođu.

Što se tiče Balkana, iluzionistička je tvrdnja koju čujemo na našim prostorima da banke (uglavnom sa stranim kapitalom), nudeći povoljne kredite mogu podstaći privrednu aktivnost. To su zapravo zamenjene teze: tvrdim vam na bazi empiriskih istraživanja da će banke to činiti kada stopa ekonomskog rasta krene da ide uzlaznom linijom, a to je za ovaj naš region, po stopi od bar 4 do 5 odsto… jer tek u takvim uslovima, kako to kaže bankarska logika, imate dovoljno široku bazu klijenata koji su ne samo kreditno sposobni nego se vidi da imaju perspektivu  u pogledu tražnje za refinansiranjem i finansiranjem novih poslova. Inicijalna kapisla ne može nastupiti iz finansijske sfere već obrnuto, ona mora doći od strane države i njene rezolutne odluke da garantuje finansijsku disciplinu.

Ako se sada vratimo na globalnu sceni pitanje štednje, imamo relativno široko rasprostranjeni fenomen da velike kompanije sede na velikim količinama keša i takođe sa tim novcem ne rade ništa.

Mnogi od tih investitora tragajući za prinosnom moći idu ka hartijama od vrednosti koje se emituju u zemljama sa tržištima u usponu od strane solidnih kompanija. Gde je u tome uslovno interes našeg regiona? Kod nas je situacija od zemlje do zemlje vrlo različita, ali na nesreću, zajednički delimo tu lošu sudbinu da će interes ovih kompanija koje imaju te viškove likvidnosti, za naš prostor biti vrlo mali, izuzev na bazi bilateralnih aranžmana. Ovo zbog visokog rizika pripisanog našim zemaljama jer smo još uvek trusno područje na kome se ukrštaju najrazličitiji interesi velikih svetskih sila.

Ima li smisla u ovoj eri negativnih kamatnih stopa uopšte raspravljati o inflaciji koja je u malim dozama smatrana poželjnom za podsticanje privrednog rasta?

Vratimo se ovde opet na FED koji je najavio još krajem prošle godine podizanje kamatnih stopa, ali je i dalje suzdržan, jer po prvi put u istoriji ne razmišlja samo o domaćoj ekonomiji nego i o globalnim posledicama takve odluke. FED je podeljen, neki članovi Odbora guvernera kažu: „sada, mora, treba“ jer su na dugi rok inflatorna žarišta nedvosmislena i biće utoliko veća ukoliko faktori kao što su inovacije, rast produktivnosti zataje. S druge strane imate obrnuti rezon, gde se gleda na okruženje i evrozonu koja i dalje štampa novac. Dokle ide ta divergencija? Guverner ECB Mario Draghi kaže da će biti učinjeno sve što je još potrebno, a pritom treba da imamo u vidu da je u poslednjem kvartalu stopa ekonomskog rasta u EU opet pala. Imate Japan koji besomučno upumpava novac i tamo nema željenih efekata; imate Englesku posle Brexita koja ima dobre fundamentalne faktore u odnosu na okruženje ali ne zna se kakve će biti reperkusije izlaska iz EU. Sve u svemu, inicijalna kapisla će krenuti od FED-a kad tržište bude zaista progutalo informaciju da će oni zaista krenuti sa povećanjem referentne stope i onda ćete kao posledicu imati strahovite oscilacije kursa dolar versus evro i dolar versus jen. Najveći problem za zemlje u našem okruženju biće za one koje su se zadužile na dugi rok u dolarskom iznosu, kako za države tako i kompanije i građane. Tu se ponovo vraćamo na teren štednje. S obzirom da evro dominira u regionu, ceh će platiti štediše kroz intervalutarne promene. Zavisno od režima kursa koje primenjuju to će za zemlje u regionu značiti iscrpljivanje deviznih rezervi silnim intervencijama koje će zbog tih šokova morati da uslede, i ona monetarna vlast koja bude imala najviše hrabrosti prva će se okrenuti, ako već nije, slobodno plivajućem kursu svoje valute. Upravo je kriza potvrdila da je to apsolutno najbolji režim deviznog kursa koji štiti od svih mogućih udara. Zašto? Zato što svim akterima daje jasan signal o zbivanjima na tržištu i dovodi ih u ravnotežu – da troše koliko im guber dozvoljava i što je najvažnije, štiti postojeće i podstiče nove izvoznike koji su jedini viđeni motor privrednog rasta.

Illustration of money tree

Mnogi će, ako do toga zaista dođe platiti visoku cenu?

Oni koji su ulagali u nekretnine i zemljište će biti izloženi enormnom riziku. U malim otvorenim ekonomijama, ceh će biti najveći. Srednja klasa koja već nestaje i koja je imala štednju do oko 50 000 evra, dodatno će izgubiti sigurnost. Ni u državi ni kod stanovništva neće biti dovoljno novca za školovanje visokoobrazovnog kadra koji može da zadovolji standarde Evrope. To je ta cena koja će se platiti jer država nije vodila računa o mogućim reperkusijama, nije imala sluha za diskusiju sa akademskom zajednicom i za traženje alternativnih rešenja pred talasom koji dolazi.

Zašto fabrika automobilskih guma Michelin objavljuje elitni vodič za gurmane? (2/2)

00

Normalan restoranski vodič, pa čak ni Michelin, nikada ne bi mogao da održava takve visoke standarde kada bi Mišlenove čuvene zvezdice dobijalo samo nekoliko desetina restorana – ili možda samo njih nekoliko. Tržište i broj zainteresovanih bili bi isuviše mali da bi uspeli da pokrivaju svoje troškove. Mišlenovom vodiču je, međutim, od početka bilo stalo samo do jednog uskog sloja elite koja bi želela da dozna nešto više o, recimo, samo 12 najboljih restorana u Francuskoj, dok su njegovi urednici mogli računati na Mišlenovo odeljenje za marketing, koje pokriva njene troškove.

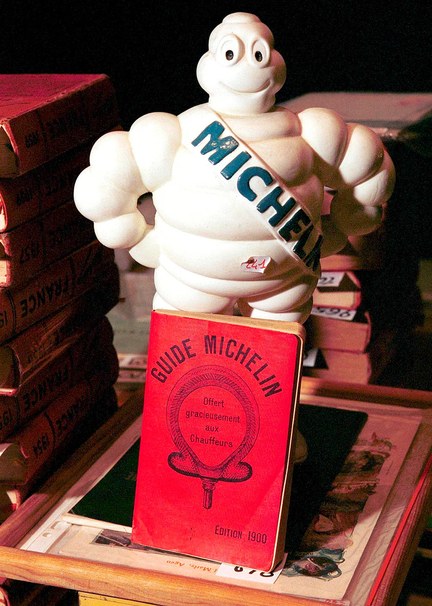
19Plakat sa originalnom Mišlenovom maskotom iz 1898. u svojoj izvornoj inkarnaciji predstavlja, zapravo, odraz čoveka ondašnje više klase. Njegova čaša za šampanjac s napuklim staklom trebalo je da posmatraču ukaže kako Mišlenove gume punjene vazduhom “ispijaju svoje prepreke”.

Mišlenov vodič je “jedinstven među komercijalnim vodičima”, primećuje jedan novinar 1954. godine, “time što od gubitka novca pravi vrlinu, i to po stopi od nekoliko desetina hiljada dolara godišnje, postigavši tako reputaciju kao jedinstveno temeljit, probirljiv i nepotkupljiv.” Ovo je posebno tačno sada – kada nikom ne treba da kupi Michelin vodič, jer na blogu o gurmanskim jelima uvek može da pročita listu restorana po preporuci redakcije vodiča.

Mišlenov vodič bio je na udaru kritike jer, navodno, ne zapošljava dovoljno inspektora koji bi autoritativno ocenjivali u oblastima koje pokrivaju. Međutim, kada jedan tipičan savremeni turistički vodič nekom restoranu dodeljuje četiri zvezdice, to često znači da ga je neko od prezaposlenih inspektora na brzinu posetio pre nekoliko godina, dok je neko drugi, pak, nedavno proveo pet minuta u njemu – čisto kako bi proverio da li to mesto još uvek postoji. Ili, kao što je slučaj sa redakcijom vodiča Zagat, on se (možda previše) oslanja na kritike potrošača i istraživanja.

17

Možete verovati u model poslovanja koji gaji kompanija Yelp, iako mu većina milionera i svetski poznatih kuvara nije poklonilo poverenje. Samo Michelin može da priušti da tokom samo jedne godine pošalje osam inspektora u jedan restoran kako bi doneo konačnu odluku da li će mu dati i treću zvezdicu – a da pritom vlasnik restorana niti zna ko su inspektori, niti inspektori traže od restoratera, što je inače prilično uobičajeno, besplatne obroke ili “finansijske podsticaje”. Mišlenovi inspektori za gurmanluke – što su posvedočili i novinari koji su ih pratili u njihovim obilascima – sa smrtnom ozbiljnošću pristupaju identifikaciji svakog sastojka koji se nalazi u jelu na njihovom tanjiru, obično uz reči kako je “od presudne važnosti zaslužuje li neki restoran i treću zvezdicu”. Ili ih, možda, kao u slučaju Gordona Remzija, više ne zaslužuje.

Ovakav način trošenja novca san je svakog sladokusca i istinskog ljubitelja vrhunske hrane. Ovo je, međutim, moguće postići samo ukoliko ste kompanija poput Mišlena – koja je apsolutno ravnodušna na “monetizaciju” tj. unovčavanje svojih ocena i rangiranja.

Da li je Mišlenov vodič koristan?

12Cilj braće Mišlen – da svojim vodičem obezbede budućnost automobila, a samim tim i budućnost svoje fabrike za proizvodnju automobilskih guma – bio je postignut još decenijama ranije. Ipak, ovaj proizvođač guma i dalje je ostao istrajan u svojoj nameri da nastavi sa štampanjem svojih crvenih i zelenih vodiča.

Ovo je delimično i zbog toga što je prodaja Mišlenovih mapa i putnih vodiča – mada ne i njegov Crveni restoranski vodič – postala (i ostala!) veoma profitabilna. Putni vodiči su tokom 20. veka postali sjajan posao, a BBC je 2007. kupio vodič Lonely Planet za čitavih 207 miliona dolara. Ovako je bilo sve do 2008. godine i Velike recesije, kada su vodiči počeli da se takmiče za naklonost svojih onlajn čitalaca. Onlajn rivali počeli su da razbijaju biznis model klasičnih oflajn putnih vodiča. Mišlenov viši potpredsednik za brendove i komunikaciju s javnošću je 2012. izjavio za magazin Ad Age da “Mišlen pokušava da se prilagodi ovoj novoj digitalnoj sferi i okruženju u kojem cirkuliše besplatni sadržaj.” Portparol Mišlena za Severnu Ameriku kaže da ova kompanija, kao i njeni konkurenti, prave  mobilne putne aplikacije i da njihova prodaja ide bolje nego što su očekivali.

13

Ali, Michelin je kompanija za proizvodnju auto-guma. Da je jedini razlog za opstanak bio profit, Michelin bi verovatno već odavno prodao ove svoje poslovne vodiče, a ne bi – kako to čini već preko 100 godina – neprekidno subvencionisao  svoj vodič za najbolje restorane.

Umesto toga, Michelin svoje mape, vodiče i  recenzije deli besplatno u promotivne svrhe – kao što se vidi po podacima koje je dao šef marketinga ove francuske kompanije, zadržavajući potpunu odgovornost za pokrivanje svih troškova. Turizam i njihove svima poznate zvezdice retko se pominju u njihovim finansijskim izveštajima ili prilikom prezentacije svog biznisa potencijalnim investitorima. Dosad ostaje nepotvrđeno da li su Mišlenove mape i vodiči profitabilni, iako Tony Fouladpour, portparol odeljenja Michelin Travel and Leisure za Severnu Ameriku, upečatljivo “nije znao” da li proizvodi njegove divizije donose novac. “Smatra se da je ovo zaista (unosna) investicija“, bilo je jedino što je rekao.

Dakle, šta je to dobra investicija?

20Prema Natali Mizik, profesorki marketinga na Univerzitetu u Vašingtonu, isplativost marketinških napora leži u povezivanju osnovne delatnosti kompanije sa “javnom percepcijom onoga što kompanija radi.” To je generalno dobra strategija, s obzirom da klijenti imaju tendenciju da povezuju promotivne aktivnosti firme sa brendom. To je razlog zašto je Red Bull, proizvođač energetskog napitka, sponzor ekstremnih sportskih događaja i živih prenosa ekstremnih sportova na Red Bull TV. I to je razlog zašto je za Mišlenove putne vodiče, kao i njihove najnovije GPS usluge veoma važna uloga dobrog advertajzinga, koji će kompanijski brend povezati sa relevantnim i kompletnim saznanjima vezanim za oblast putovanja.

“Karte i vodiči su pravi način približavanja našim klijentima“, rekao je Mišlenov šef marketinga u intervjuu za magazin Ad Age 2012. “Gume kupujete svake dve godine, pa vaša bliskost s našim brendom nije tako učestala. Ali, ovi vodiči izlaze jednom godišnje, pa se mogu redovno koristiti. Vodiči i mape su vrlo prijatan način za interakciju sa brendom.” Viki Lejn, vanredna profesorka marketinga na Univerzitetu u Koloradu, Denver, gleda na Michelin vodiče kao na pionirski primer content-marketinga (korisnog i relevantnog saržaja), kao savremena atraktivna reč koja treba da je dobra spona između kompanija i klijenata, u nadi da će tako privući kupce promovišući svoj brend objavljivanjem popularnih članaka, video-materijala, ili promo-sadržaja drugih medija.

14

Ipak, nešto je manje jasno da li ovo važi i za poznati francuski vodič za restorane. “Mislim da je ovo jedan od najneobičnijih slučajeva” kaže  Mizikova. “Ukoliko se ne doživljava veza sa sadržajem vodiča – onda ni objavljivanje vodiča ne bi imalo ikakvog efekta.”

21Mišlenovi rukovodioci čvrsto veruju da je povezanost između kompanije i Mišlenovih zvezdica nadasve koristan poslovni potez; Kompanija je ove godine utemeljila uslugu “Book a table” (Rezervišite sto), evropski ekvivalent onlajn servisu za rezervaciju stola u realnom vremenu OpenTable, kako bi upotpunila svoj servis za traženje restorana na računarskoj mreži. Michelin gume su vrhunski brend; možda je superiornost u oceni vrhunskih restorana dobar način da ova fabrika legitimiše više cene svojih guma.

Lejnova kaže kako njena istraživanja pokazuju da čak i nepovezani sadržaj može pozitivno doprineti osnovnoj delatnosti brenda, a da je baš firma Michelin fantastičan primer za to. Ona, međutim, priznaje da izvlačenje zaključaka ovim povodom ima problematičnu dvosmislenost, a većina stručnjaka savetuje da ne treba proizvoditi nepovezani promo-sadržaj ili usluga kojom bi se promovisao brend, a koja nema dodirnih tačaka s dotičnim.

Lako je videti zašto. Doktorka iz oblasti advertajzinga Mizik je marketinški profesionalac, ali i ona sama priznaje kako “nije u stanju da prepozna vezu između guma Michelin i Michelin vodiča za restorane”. Portparol Tony Fouladpour kaže da je ovo uobičajeno. “Iznenadili biste se koliko njih ne zna”, kaže on. “Sve vreme nam ljudi govore kako ” ‘Nismo znali da je to ista firma!’ “

18

Ovo nije razgovor koji ljudi obično imaju kada se radi o Mišlenovim restoranskim vodičima. Oni, umesto toga, ili slede njihove preporuke, prihvatajući ovu publikaciju s ushićenjem – ili se obrušavaju na vodič kritikujući ga zbog njegove navodne “uštogljenosti” koja je “tako svojstvena  francuskim standardima”,  uz sve to “negujući gomile gurmanskih snobova”, koji podržavaju trendseterski duh Mišlenovih vodiča.

Ipak, i pored svega, upravo će takva rasprava o primerenosti ovakve forme promocije brenda i marketinga korisnog sadržaja na kraju odlučiti o sudbini Mišlenovih zvezdica i najslavnijeg kulinarskog vodiča na svetu. Jer, ako šefovi marketinga i rukovodioci budu odlučili da vodič više ne doprinosi boljoj prodaji Michelin guma, Mišlenov vodič – ili neobične okolnosti koje su obezbeđivale napredak ne samo Mišlenove fabrike već i razvoja kulinarskih veština i turističke industrije – lako bi mogao nestati.

Priceonomics


McKinsey Institut: Kako rešiti evropsku ekonomsku zagonetku?

06

Na koji bi način kreatori politika mogli da preduzmu neophodne reforme u ekonomskom oživljavanju Starog kontinenta i povratku poverenja svojih birača? Institut McKinsey Global širi dobre ideje i prakse, predstavljajući moguća rešenja i putokaze. Sa tim ciljem pred sobom, ovaj tekst izradili su Paskal Lami (Pascal Lamy), počasni predsednik Instituta Žak Delor i nekadašnji direktor Svetske trgovinska organizacije, i Erik Labaj (Eric Labaye), direktor Mekinsijeve pariske kancelarije i predsedavajući Mekinsi Globalnog Instituta.

03Evropski lideri u rukama drže dugačku listu kriznih mera i kratkoročnih problema s kojima su se uhvatili u koštac: od tekuće izbegličke krize, do opasnosti da predstojećim glasanjem Britanija istupi iz Evropske unije. I, dok je fokus na dnevne probleme sasvim razumljiv, važno je da evropski lideri ne izgube iz vida i dugoročne prioritete za evropsku ekonomiju. Obnova jačeg privrednog rasta krajnje je neophodna kako bi se ispunile aspiracije evropskih građana, a time i povratilo poverenje u zajedničku budućnost evropskih naroda.

U vreme kada je privredni rast Kine i nekih brzorastućih tržišta u fazi usporavanja, Evropa bi trebalo da je u poziciji da iskoristi prednosti ovog “zatišja” u globalnoj ekonomiji. Nakon dugog niza godina trome ekonomije, nastale 2008. godine, uz oštar pad cena nafte počev od 2014. godine – u kombinaciji sa povoljnim kursom evra i programom kvantitativnog popuštanja kojim je Evropska centralna banka obezbedila Evropi retku priliku za nove ekonomske mogućnosti – stekao se utisak da se EU pomerila s mrtve tačke rešavanja velikih izazova. Korporativna ulaganja, u velikoj meri ugušena finansijskom krizom od 2008. godine, konačno su odskora doprla do nekog svog profita i pozitivnih bilansa.

02Još uvek, međutim, nedostaje sinhronizovana zajednička akcija kojom bi kreatori politika morali da iskoriste ovaj “lansirni prozor” i povoljnu situaciju za osnaživanje sopstvene konkurentnosti na svetskim tržištima – kako bi stvorili uslove za održivi i brži privredni rast. Evropska javnost odavno je željna izlaska iz ovog začaranog kruga loših ekonomskih performansi koje frustriraju građane. Istraživanje i kombinovana analiza McKinsey globalnog instituta (MGI), koji je 2014. anketirao 16.000 Evropljana u osam zemalja pokazala je jasnu spremnost na teške kompromise, uključujući duže radne nedelje i veći broj radnih sati ili prihvatanje nekih promena u sistemu socijalne zaštite, a u zamenu za poboljšanje prihoda i bolje javne usluge kao što su zdravstvo i obrazovanje.

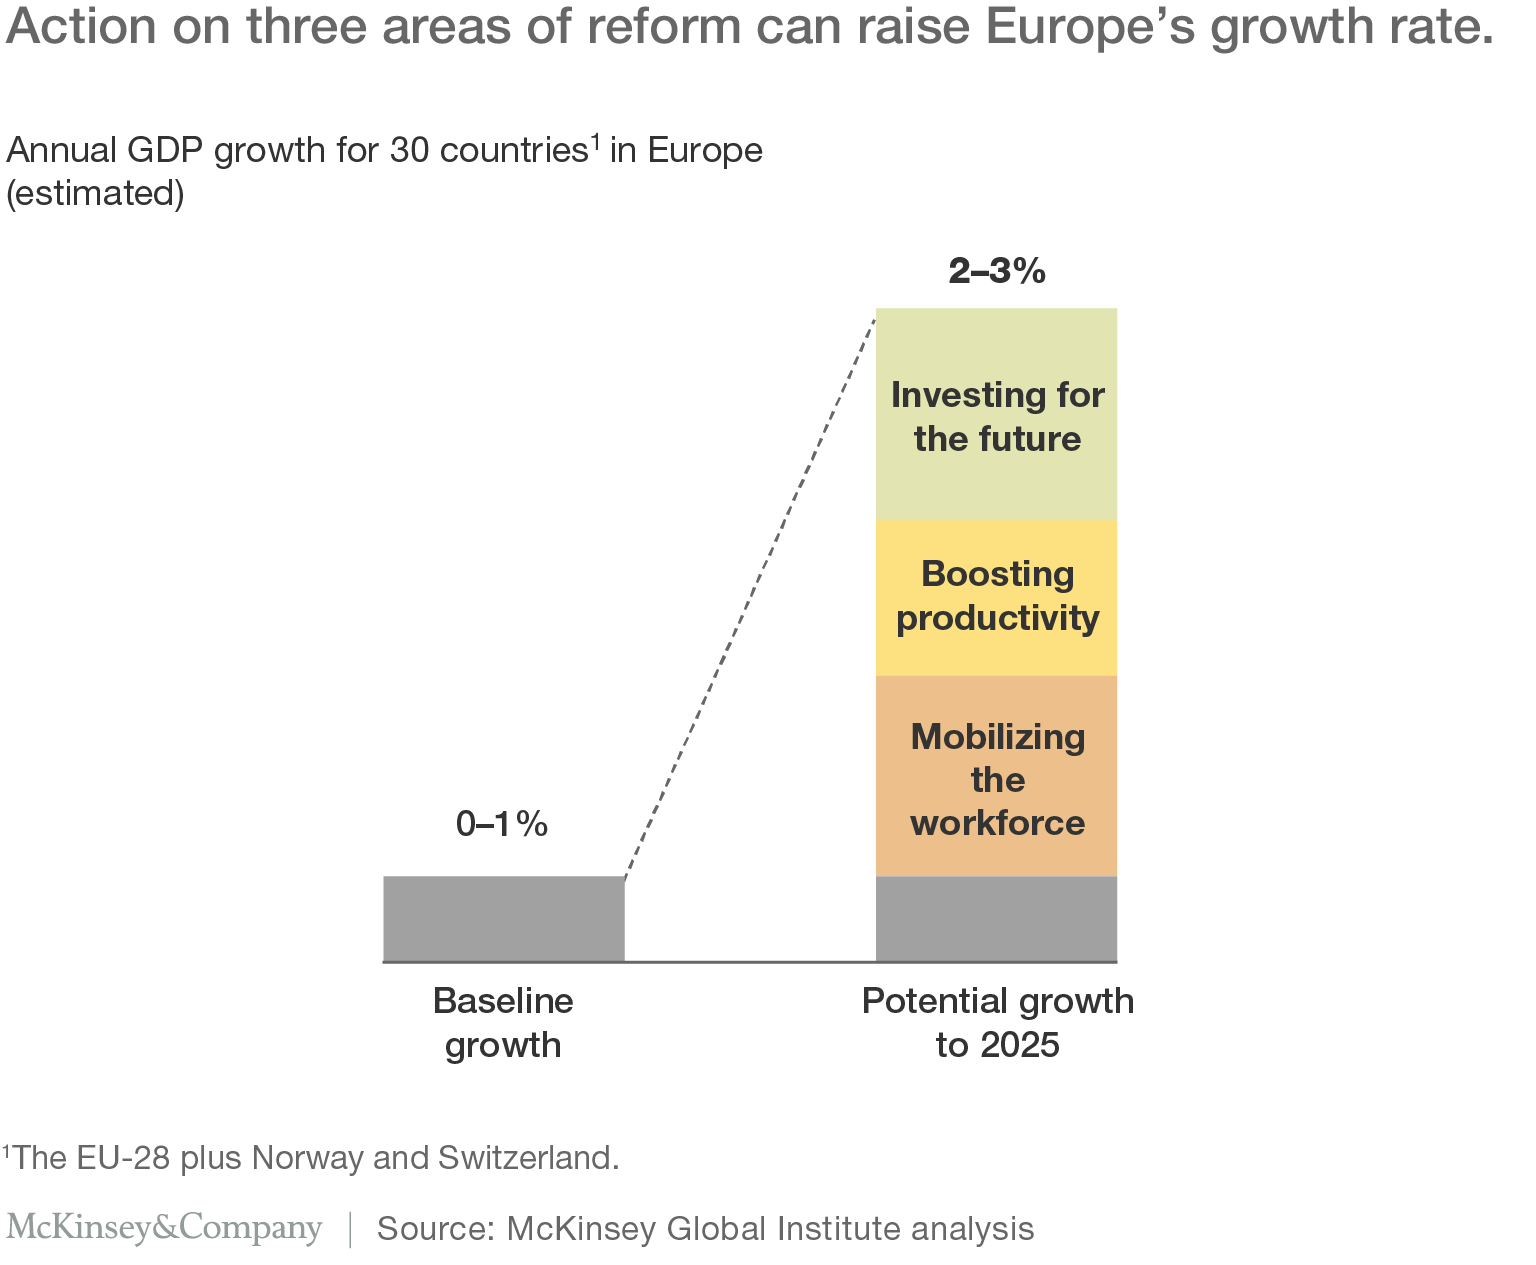
Nije nikakva tajna šta treba učiniti da bi se ovo postiglo. Ukoliko Evropa želi da obnovi svoju privredu, to će zahtevati kombinaciju pan-evropskih koraka fokusiranih na podsticanje investicija i otvaranje novih radnih mesta kao i, na nacionalnom nivou, sprovođenje ključnih strukturalnih reformskih mera. U njih su uključene mere koje je Mekinsi naveo u junu 2015. U svom izveštaju pod nazivom “Prilika za iskorišćavanje evropskih mogućnosti” (A window of opportunity for Europe): sveobuhvatno mobilisanje radne snage, uključujući kreiranje fleksibilnog tržišta rada; povećanje produktivnosti, uključujući i stimulisanje konkurencije na jedinstvenom tržištu; investiranje u privredni rast, uključujući obrazovanje i inovacije; i, konačno, poboljšanje konkurentnosti EU. Ova kombinacija mogla bi da stvori održiv godišnji rast BDP-a od čak tri odsto – što je više nego dvostruko od trenutnog učinka u evrozoni (videti graf ispod).

01

Evropa mora da deluje sada, a ne samo da igra njoj pripadajuću nominalnu ulogu u današnjoj globalnoj ekonomiji, ali i zato što će starenje njenog stanovništva biti značajna kočnica za dalji ekonomski rast. Do 2050. godine, evropska radna snaga mogla bi da se smanji za 42 miliona, odnosno za 12 odsto, obarajući time i njen rast a i prosperitet, osim ukoliko se ne bi dogodio nagli porast produktivnosti koji bi taj nedostatak nadoknadio, ili ako se nastavi značajnije povećanje kvota za useljavanje imigranata.

11Već se godinama diskutuje i staje u odbranu onih politika koje bi mogle da dovedu do revitalizacije evropskog kontinenta – a u više navrata ovo je pitanje bilo pokretano od strane različitih evropskih institucija, uključujući Evropsku centralnu banku i Evropsku komisiju – kao i na sastancima ministara i šefova država svih 28 članica EU. Pa ipak, prelazak sa teorijske diskusije na praktičnu primenu i dalje u pojedinim zemljama ide veoma teško. Neke zemlje su napravile značajne reformske poteze, uključujući Španiju. Međutim, političke prepreke za sprovođenje dubokih reformi nastavljaju da opterećuju kontinent; mnogi lideri strahuju da bi sprovođenje korenitih ekonomskih promena, koje bi se pokazale uspešnim na duži rok, oslabilo njihove svoje kratkoročne izglede, interese i šanse na izborima.

I dok su naslovi u medijima često sumorni, Evropa je, u stvari, daleko od toga da postane istrošena sila. Evropska unija generiše 25 odsto globalnog BDP-a, dok su neke njene članice svetski priznati lideri u sprovođenju ključnih socijalnih i ekonomskih mera – takve performanse poseduje nemačka trgovinska konkurentnost, britanska snaga u sektoru uslužnih delatnosti, francuska saobraćajno–transportna infrastruktura, ili danska energetska efikasnost. Posmatrano iz korporativne perspektive Evropa je, takođe, živa i zdrava: na listi Fortune Global 500 prisutno je više evropskih kompanija (142) od američkih (128).

10Potreba za novim idejama i svežim ulagačkim sredstvima kao neizostavnim uslovima u prevazilaženju ovog fundamentalnog izazova s kojim se nosi evropska politička ekonomija predstavlja iskru koja je pokrenula ideju za zasnivanje Mekinsijeve nagrade za najbolju ekonomsku studiju (MGI Essay Prize). U Mekinsi Institutu izražavaju nadu da ovakva vrsta priznanja može generisati podsticaj i inspiraciju za neke sasvim nove, originalne pristupe u rešavanju zagonetki sprovođenja evropskih ekonomskih reformi, koje ne samo da će biti prihvatljive glasačima već će takođe povratiti poverenje u evropske integracije. To je posebno važno i iz razloga što se Evropa bori kako bi održala jedinstvo i oduprla se rastućem javnom nezadovoljstvu, kao i političkoj fragmentaciji. Ova će se nagrada fokusirati na tu vrlo realnu – i često potcenjenu – snagu Evrope, kao i na mogućnosti za održavanje i jačanje njene globalne uloge. Iznaći i dopreti do tih mogućnosti  i potencijala koje EU ima biće od suštinskog značaja, ukoliko Stari kontinent želi da obnovi veru svojih građana u više evropske ideale.

Za više informacija o Mekinsijevoj nagradi  “Prilika za Evropu” posetite vebsajt: essayforeurope.com.

Eric Labaye, Pascal Lamy, Mckinsey.com

Kako predsednički izbori utiču na berze?

Među investitorima kola gomila mitova o uticaju predsedničkih izbora na investicije ali kada se prouče njihovi portfelji, zapravo, nije bitno koja će stranka osvojiti Belu kuću, piše analitičarka En Kejts Smit na portalu Kiplinger.

Svake četiri godine, politika i finansije se prožimaju dok Amerikanci biraju predsednika a investitori pokušavaju da shvate šta će ishod predsedničke trke značiti za njihove portfelje. Pogled unazad na istoriju pokazuje da su ciklusi predsedničkih izbora zaista u korelaciji sa berzanskim ishodima mada ne na takav način da biste mogli očekivati promene na berzi u isti dan i sat  na način na koji na primer mesečeve mene utiču na plimu i oseku.  A što se tiče ishoda izbora? Njihov uticaj će vas možda iznenaditi. U tekstu ispod je nekoliko stvari koje investitori treba da razmotre u izbornim godinama.

Predsednički ciklus

Berzansko trgovanje, najvećim delom opada i raste u skladu sa četvorogodišnjim izbornim ciklusom – tako je bar  u poslednje 182 godine. Ratovi, slaba tržišta i recesije imaju tendenciju da počinju  u prve dve godine mandata predsednika, kaže The Stock Trader’s Almanac; snažna tržišta i prosperitet „padaju“ u drugoj polovini mandata. Od 1833, Dow Jones Industrial Average indeks je rastao u proseku 10,4% u godini pre predsedničkih izbora, a skoro 6%, u proseku, u izbornoj godini. Nasuprot tome, u prvoj i drugoj godini mandata predsednika, prosečni dobici su bili 2,5% i 4,2%, respektivno. Značajan nedavni izuzetak od tog pravila je 2008, kada je Dow potonuo skoro 34%.

Ali niko ne mora da vam kaže da je sadašnji ciklus sve samo ne ponavljanje tog proseka. Dow je poskočio impresivnih 27% u prvoj godini drugog mandata predsednika Obame, a 7,5% u drugoj godini. Prošle godine, koja je trebalo da bude najjača godina u ciklusu, Dow Jones industrial (DJIA) je pao za  2%. “S obzirom da su protekle tri godine, bile toliko izvan svih prethodnih ciklusa, nismo sigurni šta će doneti 2016″, kaže Džim Stek, (Jim Stack), istoričar tržišta i izdavač biltena InvesTech Research.

Demokrata ili Republikanac?

Možete snažno navijati za jednu stranku ili drugu kada su u pitanju vaša lična politička opredeljenja, ali kada je u pitanju vaš portfelj, sasvim je nebitno koja će stranka pobediti u trci za Belu kuću. Konvencionalna mudrost može sugerisati da republikanci, koji su navodno više naklonjeni poslovnim krugovima od demokrata, donose više koristi kapitalu. U stvari, gledajući unazad do 1900, demokrate su nešto bolje kada je reč o kretanju cena akcija, sa prosekom rasta Dow Jones indeksa od skoro 9% na godišnjem nivou, u poređenju sa skoro 6% godišnje tokom republikanskih predsednika. Ali, normalne varijacije u godišnjim promenama berzanskih kretanja umanjuju tu razliku, kaže Ras Kesterić (Russ Koesterich), glavni investicioni strateg u investicionom fondu BlackRock. On zaključuje da je fokus na to koja će partija osvojiti Belu kuću neopravdan – bar sa stanovišta investiranja.

Podeljena ili ujedinjena vlast?

Još jedna urbana legenda je da “tržišta bolje posluju kada je vladavina podeljena između dve stranke”, kaže Koesterich. Teorija iza legendi kaže da “podeljene snage spasavaju obe strane od njihovih najgorih instinkata. Kada nijedna partija nema kontrolu, vlada je donekle sputana, ostavljajući tržište da se slobodno razvija. “Ali, ova teorija nema istorijsku verifikaciju. InvesTech je proučio prinose na akcije od 1928. godine po tri odvojena scenarija. Standard & Poor ‘s 500 indeks akcija dobijao je na godišnjem nivou 16,9% kada je jedna strana kontrolisala Belu kuću i oba doma Kongresa; 15,6% godišnje, kada jedna stranka kontroliše oba doma Kongresa a druga strana upravlja iz Bele kuće; a samo 5,5% na godišnjem nivou kada su dva doma Kongresa bila u pod različitom vlašću. Podeljeni Kongres, međutim, ne vodi uvek do potprosečnih rezultata na berzi. U dve godine posle izbora 2010. i 2012. godine, S & P 500 je porastao 19% i 42%, respektivno.

Politička kristalna kugla

Izborni rezultati nisu impresivan “lakmus papir” tj. indikator kod predviđanja berzanskih rezultata, ali obrnuto nije slučaj. Ispostavilo se da berza ima tajanstvenu sposobnost da predvidi kome će Bela kuća biti dom u naredne četiri godine. Ako berza tri meseca pre izbora raste,  stavite novac na onog ko trenutno vlada Belom kućom. Gubici tokom ova tri meseca imaju tendenciju da signaliziraju da druga stranka pobeđuje.

Ubedljivi statistički pokazatelji

U 22 slučaja predsedničkih izbora od 1928. godine, u 14 su akcije na berzi rasle u tri meseca pre datuma izlaska na birališta. U 12 od tih 14 slučajeva, aktuelni predsednik (ili aktuelna partija) su osvojili Belu kuću. U sedam od osam izbora kojima su prethodila tri meseca berzanskih gubitaka, dotadašnja izvršna vlast je morala da pakuje kofere. Izuzeci od ove korelacije dogodili su se 1956. godine, 1968. i 1980. Prema Staku, S & P 500 ima stopu uspešnosti od 86,4% u predviđanju ishoda izbora.


Kiplinger

Firmu treba da vode sposobniji ljudi od vlasnika, ako vlasnici nisu sposobni

Kako je to moguće? Vlasnici biznisa, možda imaju splet okolnosti i sreću da doveslaju do većeg kapitala koji obezbeđuje kakvu-takvu sigurnost (recimo mirno more sledećih 6 meseci do godinu dana) ali pravi ljudi koji će za taj vremenski period da razrade stvari (automatizuju procese, povećaju tržište, organizuju prodaju, skaliraju posao) su plaćeni profesionalci.

06Ono šta uglavnom viđate oko sebe su vlasnici sa gomilom slobodnih sredstava (say keš!) oko sebe… i šta vidite? Uglavnom vidite gazde. Da li želite da stremite takvom poslovanju ili itekako cenite svoje vreme i želite da drugi rade za vas obezbeđujući vam tu slobodu?

Profesionalci obično jesu pametniji od vlasnika biznisa, kako imaju jednostavan cilj. Uradi maksimalno posao, postigni dogovorene ciljeve, zaradi bonus, pređi na sledeći posao. Vlasnici biznisa koji razumeju razlog angažovanja profesionalaca prihvataju ovu vrstu ljudi sa poštovanjem.

08Ko su uopšte ti profesionalci?

U prvi mah na pamet padaju hirurzi, piloti aviona… – zanimanja koja imaju malo mesta za grešku i mnogo radnih dana/nedelja/godina vežbe iza sebe. Ali to nije najtačniji odgovor.

Profesionalci nisu samo oni čiji poslovi zahtevaju čistu glavu, jasne misli, godine specijalizacije. Profesionalci su ljudi koji mogu da čuju i najgori komentar, uvredu, pridiku – osnovanu, neosnovanu, zasnovanu na nerazumevanju, zameni teza, izazvanu frustracijom, nekim sindromom, lekovima, stresom itd… i da razumeju suštinu, raščine bitno od nebitnog, prihvate realnost, pokušaju da razjasne sebi i sagovorniku/suparniku situaciju, reše problem i odu dalje. Onda kada razgovarate sa ljudima tj poslodavcima koji znaju manje od vas, i jednostavno ne žele da razumeju neke stvari ili im je koncept neshvatljiv – stvar koju dobijate je revolt.

11Čitava priča o egu i ostalim stvarima koje imaju veza sa istim – su prevaziđene. Profesionalci ne dozvoljavaju da takve stvari utiču na njih. Zašto? Zbog gubljenja vremena, zbog nepotrebnog trošenje snage i energije u promeni duboko-ukorenjenih stvari drugih ljudi…

Profesionalci su oni ljudi koji će vas saslušati sa punom pažnjom, razmisliti i dati profesionalni odgovor koji vam se može svideti ili ne i imati mirnu savest. Uradiće posao maksimalno bez zadrške i očekivanja tapšanja po ramenu. Očekivaće samo od vas isti odnos. I ništa drugo neće imati efekta – ni poslovni ručak, ni ja-ću-tebe-vojvodo-ti-ćeš-mene-serdare, ni kilometarski sastanci…

Pronaći ćete ih lako – kako svi gravitiraju njima i znaju za njih. Žele njihove usluge, njihovu pamet, iskustvo. Žele da rade sa njima kako njihov rad donosi uspeh. I retko ko uspeva da ih angažuje. Ne zato što to nije nemoguće, već zato što se plaše njihovih reči i cene koju će tražiti.

03Da se razumemo, cena koju ćete platiti za profesionalca će se vratiti mnogostruka ako ste spremni da platite inicijalni trošak, što mnogi nisu spremni – kako posmatraju taj trošak kroz vizuru novog BMW ili nekretnine umesto kroz investiciju. A neki se jednostavno plaše da priđu i budu odbijeni.

Profesionalci brzo shvate da jesu ili da žele da budu baš to. Kao što neki ljudi znaju da žele da budu hirurzi ili piloti, tako i profesionalci u svakoj oblasti znaju šta žele da budu. I rigorozno se bave time da budu najbolji.

Takođe, moguće je iskoristiti interni resurs iz firme, neko ko pokazuje neverovatnu dozu talenta i sve znakove vrhunskog menadžera. Ovaj scenario je malo verovatan, ali moguć, i onda kada se desi – suviše zasnovan na uštedi (što je apsolutno pogrešno). Za kvalitet koji treba da se izbrusi, potrebno je vreme, koje interni resurs nema, kako mu za operativno rukovođenje treba minimum 5 godina rada na pozicijama koje trebaju da pomere firmu u nekom smeru, dok male firme postoje tek 3-4 godine.

04Vlasnik biznisa je neko ko je rizikovao, i radio svo vreme. Verovatno je sposoban, kada je stigao do granice kada biznis prerasta njegove kapacitete ili možda znanja. U ne malom broju slučajeva, takav čovek ne može da iznese obim koji velika kompanija zahteva.

Biti spreman predati uzde u druge ruke. Ovo je možda najteža stvar koja može da se dogodi.

Zato često srećete gazde a manje vlasnike biznisa. Vlasnici biznisa cene svoje vreme i ne žele da ga troše eksponirajući se, već ga koriste kako bi povećali kvalitet sopstvenog života.

Ivan Rečević,  MojaFirma.rs

Korporativni viškovi: prezasićenost štednjom

Korporativni viškovi doprinose prezasićenosti štednjom. Ovakvo ponašanje otvara važna pitanja u vođenju ekonomske politike. Da li su nam potrebni veći porezi na neraspoređenu dobit? Piše Martin Wolf za Financial Times.

00

Pojam “zasićenosti štednjom” od pomoći je u objašnjavanju fenomena ultra-niskih realnih kamatnih stopa kojima smo svedoci od globalne krize 2007-09 na ovamo. Ali, ideja “sekularne stagnacije” sugeriše da se to izobilje pojavilo čak i pre toga. Da bismo objasnili zašto je to tako, moramo da detaljnije proučimo ponašanje korporativnog sektora.

Gde se onda korporacije uklapaju u analizu pomeranja ravnoteže između planirane štednje i investicija? Odgovor počinje činjenicom da preduzeća generišu veliki deo investicija. U šest najvećih ekonomija sa visokim dohotkom (SAD, Japan, Nemačka, Francuska, Velika Britanija i Italija), korporacije učestvuju sa – između polovine i nešto više od dve trećine bruto investicija u 2013. godini (sa najnižim učešćem u Italiji, i najvišim u Japanu).

Pošto su korporacije odgovorne za tako veliki udeo investicija, one su takođe, uzete zajedno, najveći korisnici raspoložive štednje, ali je njihov neraspoređeni dobitak takođe veliki izvor štednje. Dakle, u ovim zemljama, korporativni profit generiše između 40 procenata (u Francuskoj) i 100 odsto (u Japanu) bruto štednje (uključujući deviznu štednju) koja je na raspolaganju privredi.07U dinamičnoj ekonomiji, moglo bi se očekivati da korporacije ukupno gledano koriste višak štednje drugih sektora, posebno onih domaćinstava – kreirajući time i dinamičniju tražnju i rastuću ponudu. Ako su investicije niske a profiti značajni, međutim, korporativni sektor će, koliko god to čudno zvučalo, postati neto finansijer ekonomije. Rezultat će biti mešavina fiskalnih deficita, deficita kod domaćinstava, i suficita tekućeg računa (odnosno, deficita kapitalnog računa. U Japanu, fiskalni deficiti predstavljaju kontrabalans velikim korporativnim suficitima. U Nemačkoj, deficit kapitalnog računa poništava viškove u privredi i kod stanovništva.

Od početka krize, korporativni sektori velikih visoko razvijenih privreda, izuzev Francuske, beleže viškove neraspoređene dobiti u odnosu na investicije. Viškovi štednje japanskih korporacija su, što je gotovo neverovatno, blizu osam odsto bruto domaćeg proizvoda (BDP).

Zbog toga su korporativni sektori značajno doprineli prezasićenju štednjom. Ovo nije samo postkrizni fenomen. Čak i uoči krize, korporativni sektor je beležio viškove u Japanu, Velikoj Britaniji, Nemačkoj (osim u 2008. godini) i SAD (osim u 2007. i 2008.). Studije američkog Fed sugerišu da je Velika Recesija delimično odgovorna za ove viškove, ali dodaju da su čak i pola decenije pre krize stope korporativnih investicija „pale ispod nivoa koji bi bili očekivani na osnovu modela (ponašanja korporacija) iz ranijih godina”.

Rast suficita korporativne štednje iznad nivoa investicija pokreće kombinacija visoke dobiti i slabljenja investicija.

Ovo slabljenje investicija je i strukturno i ciklično. Osim toga, slabljenje je široko rasprostranjeno. Ipak, nivo visine štednje korporacija u Japanu svojom visinom odskače od drugih zemalja na ovaj skali. Svaka analiza japanskih ekonomskih izazova koja ne počinje od ove činjenice je bezvredna.

01

Takođe je važno ne mešati uočeni višak raspoređene dobiti u odnosu na nivo investicija, sa visinom keša koji se takođe beleži u velikom broju korporacija. Preduzeća mogu steći gotovinu ne samo gomilanjem neraspoređene dobiti već i zaduživanjem ili prodajom imovine.

Podatak da se strukturni viškovi štednje iznad nivoa investicija pojavljuju u korporativnim sektorima razvijenih zemalja je veoma značajan. On je značajan za rast potencijalne ponude, jer odražava relativno slab nivo investicija, ali je takođe značajan za određivanje oblika agregatne tražnje.

Ako korporativni sektor ima strukturne viškove štednje iznad investicija, drugi sektori moraju imati deficite koji poništavaju ove viškove. Ako vlade treba da imaju finansijsku ravnotežu, bilo domaćinstva ili stranci moraju snositi te deficite. U evrozoni, ova logika je dovela do ogromnih viškova tekućeg računa plaćanja (finansijskog deficita za strance).

Za Veliku Britaniju i SAD to verovatno znači obnavljanje deficita domaćinstava – što je opasno destabilizujuća mogućnost.

Zašto su korporativne investicije strukturno slabe? Jedan od razloga je starenje stanovništva: zbog usporavanja potencijalnog rasta, snižava se nivo potrebnih investicija.

06

Globalizacija je još jedan faktor: ona motiviše izmeštanje investicija iz zemalja sa visokim dohotkom. Sledeći razlog su tehnološke inovacije. Mnogo investicija danas je u IT, čija cena pada: stalne nominalne investicije finansiraju rastuće realne investicije. Opet, mnogo inovacija izgleda da smanjuje potrebu za kapitalom: razmotrite, na primer, zamenjivanje skladišta za maloprodajne objekte. Drugo objašnjenje može biti da rukovodstvo kompanija možda nije nagrađeno za investiranje.

Zajedno, sve ovo može objasniti zašto je, da uzmemo SAD za primer, udeo korporativnih investicija u profitu znatno opao od 2000. godine.

Ponašanje korporativnog sektora takođe postavlja važna pitanja vezana za vođenje ekonomskih politika. Oporezivanje korporacija, na primer, treba da podstakne kako ulaganja tako i raspodelu dobiti. Način za postizanje tih zajedničkih ciljeva može biti kroz uvođenje viših poreskih stopa na zadržane prihode, zajedno sa mogućnošću dedukcije poreza u slučaju investicija i dividendi.

Osim toga, mora se prihvatiti da će, dokle god privreda bude imala strukturne finansijske viškove, makroekonomska ravnoteža verovatno zahtevati fiskalne deficite. Štaviše, ako je korporativni sektor nesposoban da investira čak i svoje viškove novca, štednja u ostatku ekonomije mora imati vrlo niske prinose. U takvom svetu, ultra niske realne kamatne stope i visoke cene kapitala uopšte nisu iznenađujuće. One se mogu očekivati. Zato prestanite da se žalite.


Martin Wolf, Financial Times

Svetsko ekonomsko usporavanje: mamurluk, ne i koma

Dug leži iza mnogo toga što se dogodilo u proteklih sedam godina, piše za FT harvardski profesor ekonomije Kenneth Rogoff.

03

Globalna ekonomija se verovatno nalazi u kasnijim fazama dužničkog ‘super ciklusa’

Šta je prava dijagnoza tavorenja globalne ekonomije? Ušli smo u sedmu godinu globalne finansijske krize, a Međunarodni monetarni fond nastavlja da svoje prognoze globalnog rasta spušta naniže, sada na najniži nivo od 2009. godine.

Neki tvrde da živimo u svetu nedovoljne potražnje, i da smo osuđeni na decenije takozvane sekularne stagnacije. Može biti. Ali, druga mogućnost je da je globalna ekonomija u kasnijim fazama dužničkog “super ciklusa”, koji se slomio pod teretom nagomilanog duga tokom godina manjka regulative i finansijskog viška.

Ako je tako, bilo bi veoma teško dobiti razumljiv dugoročni trend rasta sve dok se dim ne raziđe. Alvin Hansen, profesor na Harvardu, prvi put je izašao sa hipotezom o sekularnoj stagnaciji (odnosno, minornom rastu ili odsustvu rasta u ekonomiji) još 1938, neposredno pre spektakularnog buma produktivnosti.

U kasnim 1970-tim, mnogi analitičari su verovali da će se svet suočiti sa visokom inflacijom i niskim rastom (“stagflacijom”) na neodređeno dugo vreme. U ranim 2000-im, mnogi vrhunski ekonomisti su verovali da će povišeni rast produktivnosti trajati decenijama.

Šta god da je nečiji sud o faktorima koji pritiskaju globalnu ekonomiju, važno je pronaći pristupe koji su robusni. Znatno povećanje kvalitetnih infrastrukturnih investicija je sjajna ideja. Ona, međutim, ne može dovesti do povećanja potrošnje tako da se ona uspostavi kao trajniji trend.

Šta ako je dijagnoza sekularne stagnacije pogrešna? Tada bi loše dizajniran stalni rast državne potrošnje mogao da stvori samu bolest koju je trebalo da izleči.

01

Zapravo, ne može biti sumnje da je dužnički super-ciklus faktor koji stoji iza značajnog dela onoga što je svet doživeo u proteklih sedam godina. To je rezultiralo prvo krizom rizičnih hartija od vrednosti u SAD, potom krizom evropske periferije, a sada proizvodi nevolje Kinezima i novim, brzorastućim tržištima.

Cela priča ima prethodnike u ranijim sistemskim finansijskim krizama, i kvantitativno i kvalitativno. Iskustvo Amerike – bez obzira da li neko gleda putanje cena u stambenom sektoru ili cene kapitala, nezaposlenost i proizvodnju, ili javni dug – jasno prati standarde iz prošlih sistemskih finansijskih kriza.

Ovo, naravno, ne znači da su sekularni faktori nebitni. Većina finansijskih kriza ima svoje korene u ekonomskom usporavanju usled nemogućnosti da se izdrži teret dugova.

Sigurno je da je nepovoljna demografija važna. Neki ekonomski istoričari tvrde da će stopa tehnološkog napretka uskoro drastično usporiti, ali drugi tvrde suprotno, ukazujući na veštačku inteligenciju i umrežavanje globalnih istraživača, što poboljšava njihovu sposobnost da uče jedni od drugih. Istina je da je rast produktivnosti u SAD i Velikoj Britaniji sumoran u poslednje vreme. To može biti delimično zbog kolapsa svetskih privatnih investicija nakon krize.

Ili je ovo, možda, delimično iluzija; merenje realnog ekonomskog rasta u svetu gde se stalno uvode novi proizvodi je teško – možda teže nego ikada, s obzirom na sve veći značaj nematerijalnih umrežavanja, komunikacije i robe zasnovanih na znanju (knowledge goods) – onih roba i usluga u koje je uključeno znanje (informacije o aplikaciji, funkcionisanju itd). Standardne mere proizvodnje ne uzimaju u obzir slobodno vreme, uključujući odlazak u penziju – baš one prostore gde je tehnološki napredak postigao neke od najvećih uspeha.

Možda je najubedljiviji razlog da se veruje da su ekonomske nevolje u svetu izazvane hroničnim nedostatkom tražnje izuzetno nizak nivo dugoročnih globalnih kamatnih stopa. Ali, opet, postoje i druga objašnjenja.

02

Postkrizni finansijski propisi su primorali banke, penzione fondove i osiguravajuće kompanije da kupe značajne količine “sigurnog” državnog duga. Ovi propisi su priklještili mnoge male i srednje dužnike, koji se suočavaju sa strogim ograničenjima o tome koliko oni mogu da pozajme, ako uopšte nešto mogu da pozajme.

Strah od sledeće finansijske krize podiže tražnju za državnim obveznicama. Centralne banke su usisale dugoročne sigurne hartije od vrednosti sa tržišta, ponovo namećući opadanje kamatnih stopa.

Ako je dužnički super ciklus izvor naših bolesti, što je pravi odgovor? Radikalan odgovor je da se kamatne stope smanje znatno ispod nule. Ovo će povratiti moć monetarne politike da podstakne rast. Ali za sada to je pitanje daleke budućnosti.

Većina ekonomista se slaže da bi na kratak rok trebalo iskoristiti dugoročna ulaganja u finansiranje produktivnih investicija u infrastrukturu i obrazovanje, ali to bi pomoglo ako bi zemlje stvorile institucije koje bi bile bolje u odabiru projekata.

Američki naprednjaci koji favorizuju ulaganja u infrastrukturu verovatno ne misle na izgradnju ogromne ograde duž meksičke granice, a nemački zagovornici fiskalne ekspanzije ne predviđaju još jedan fijasko sa berlinskim aerodromom.

Američki predsednik Barak Obama je jednom prilikom predložio stvaranje banke za finansiranje infrastrukturnih radova, koja bi zapošljavala tehnokrate sposobne da pruže objektivnu analizu. Bila je to dobra ideja.

Ukoliko razvijene ekonomije nameravaju da nastave sa povećanjem državnih izdvajanja (ono sada čini 57 odsto autputa u Francuskoj), neophodno je da se pronađu bolji načini da se naprave pravi izbori i odluke. Potrebne su nove politike, ali one prave vrste – i kao odgovor na tačnu dijagnozu.


Kenneth Rogoff, FT

(Autor je profesor ekonomije na Univerzitetu Harvard)


Četiri sile koje će iz korena izmeniti vaš pogled na svet i biznis

01

Smela predviđanja zasnovana na intuiciji su retko dobra ideja. Margaret Tačer je kao sekretar za obrazovanje 1973. izjavila da „Velika Britanija neće imati ženu premijera u njenom veku“. IBM-ov predsednik, Thomas J. Vatson, izjavio je 1943. godine da je “Svetskom tržištu potrebno možda pet računara.” A kada je film sa zvukom debitovao 1927, Hari Vorner iz kompanije Warner Brothers se pitao: “Ko još uopšte želi da čuje šta glumci govore? “. O novim pokretačkim silama u svetu budućnosti piše James Manyika, direktor Instituta „McKinsey Global“.

Danas je još opasnije predviđati budućnost zasnovanu na intuiciji koju su oblikovale predstave iz prošlosti. Četiri snažne sile predstavljaju nove remetilačke faktore globalne ekonomije i teraju nas da odbacimo mnoge naše stare pretpostavke.

Svaki od ovih poremećaja će biti preobražavajući sam po sebi. Ali, njihovo pojavljivanje je simultano i jedni druge pojačavaju. Zajedno, oni proizvode fundamentalne i nepredvidive promene takvih razmera kakve svet nije video. One će naterati sve – ali pre svega poslovne lidere – da odbace stare načine razmišljanja o svetu.

Prvi veliki poremećaj je premeštanje ekonomske aktivnosti u gradove zemalja koje su u brzom i opsežnom razvoju. Još koliko 2000. godine, 95% „Fortune Global 500“ kompanija imalo je svoja sedišta u gradovima razvijenih zemalja. Do 2025. godine, skoro polovina „Fortune Global 500“ preduzeća će imati svoja sedišta u zemljama u razvoju, dok će Kina biti dom za više korporacija nego što su to SAD ili Evropa.

Gradovi su prethodnica ove velike smene u globalnoj ekonomiji. Skoro polovina globalnog rasta BDP-a od 2010. do 2025. godine doći će iz 440 gradova sa tržišta u razvoju, od kojih za mnoge zapadni rukovodioci možda nisu ni znali da postoje. To su mesta poput Tianjina, grada jugoistočno od Pekinga, sa BDP-om koji je praktično istovetan današnjem BDP-u Stokholma – a sutra može biti jednak BDP-u celokupne Švedske u 2025. godini.

02

Drugi veliki poremećaj je ubrzavanje tehnoloških promena. Iako je tehnologija uvek bila faktor transformacije, njen uticaj je danas sveprisutan, sa digitalnim i mobilnim tehnologijama koje neviđenom brzinom nalaze primenu u različitim oblastima. Bilo je potrebno više od 50 godina nakon pronalaska telefona da polovina američkih domova nabavi jedan aparat, ali je mobilnim telefonima bilo potrebno samo 20 godina da se prošire sa manje od 3% svetske populacije na više od dve trećine. Facebook je 2006. imao šest miliona korisnika; danas ih ima 1.4 milijarde.

Mobilni Internet nudi obećanje ekonomskog napretka milijardama građana u brzorastućim ekonomijama, i to takvom brzinom koja bi, inače, bila nezamisliva. On daje preduzetničkim startapovima veću šansu da se takmiče sa etabliranim firmama. Ali tehnološke promene sa sobom nose i određene rizike, naročito za radnike koji gube svoje poslove usled automatizacije proizvodnog procesa, ili ne poseduju veštine za obavljanje poslova na polju visokih tehnologija.

Treći poremećaj je demografski. Po prvi put za više vekova unazad, naša populacija stagnira u većem delu sveta. Starenje stanovništva, koje je već neko vreme evidentno u razvijenom svetu, sada se širi na Kinu a uskoro će pogoditi i Latinsku Ameriku.

Pre trideset godina, samo nekoliko zemalja, dom malog dela svetske populacije, imalo je stope fertiliteta znatno ispod zamenske stope od 2,1 dece po ženi. U 2013. godini, oko 60% svetske populacije živelo je u zemljama sa stopom nataliteta ispod ove zamenske. Kako je starih sve više u odnosu na radno sposobno stanovništvo, raste i pritisak na radnu snagu, a poreski prihodi potrebni za servisiranje državnog duga i finansiranje javnih usluga i penzionog sistema se smanjuju.

Poslednji remetilački faktor je snažno povećanje međupovezanosti kad je reč o robama, kapitalu, ljudima i informacijama koje nikad lakše nisu prelazile preko granica. Ne tako davno, međunarodne veze su, pre svega, postojale među glavnim trgovinskim čvorištima u Evropi i Severnoj Americi. Sada je ta mreža kompleksna i razgranata. Tokovi kapitala među privredama u razvoju su udvostručeni u samo deset godina, dok je više od jedne milijarde ljudi prešlo granice svoje matične države u 2009. godini, preko pet puta više u odnosu na 1980.

03

Novonastali izazovi – niz novih i neočekivanih konkurenata, nestabilnost koja dolazi iz udaljenih mesta kao i nestanak lokalnih radnih pozicija – već su ophrvali radnike i preduzeća. Naravno, ova povezanost nudi značajne mogućnosti, ali implicitna pristrasnost prema poznatom ometa sposobnost radnika, firmi, pa čak i vlade da iskoriste sve nove prednosti koje im se pružaju.

Ovo naročito važi za kompanije. Prema istraživanju analitičke kompanije McKinsey, američke kompanije su od 1990. do 2005. godine gotovo uvek investirale sredstva na osnovu iskustava iz prošlosti, a ne procenjivanja budućih mogućnosti. Firme koje podležu takvoj inerciji će u novoj globalnoj ekonomiji verovatno potonuti, a ne plivati,.

Neke firme će se, međutim, prilagođavati, uz iskorišćavanje mogućnosti da ostanu agilne promenama. Umesto, recimo, izgradnje novog sedišta kompanije, iznajmljivanja velikih kancelarija ili kupovine restorana – tradicionalnim investicijama koje na samom početku zahtevaju velike sume novca – one mogu da otvaraju mala prodajna mesta, online prodavnice, ili pokretne „mini-restorane“ na točkovima.

Fleksibilnost i odgovaranje na izazove će omogućiti takvim firmama da napreduju. Tempo i obim tekuće ekonomske transformacije je nesumnjivo zastrašujući.

Postoji, ipak, mnogo razloga za optimizam. Nejednakost može biti u porastu u mnogim zemljama, ali je mereno između zemalja ona dramatično opala. Skoro milijardu ljudi je izašlo iz ekstremnog siromaštva u periodu između 1990. i 2010. godine; još tri milijarde će se pridružiti globalnoj srednjoj klasi u naredne dve decenije.

Na vrhuncu Velike depresije 1930. godine, Džon Majnard Kejnz je izjavio kako će se životni standard u “naprednim ekonomijama” povećavati 4-8 puta tokom narednih 100 godina. Njegovo predviđanje, koji je smatrano „beznadežno polijanovskim” (Pollyannaish) u to vreme, ispostavilo se kao tačno, uz poboljšanje koje je verovatno bliže vrhu njegovog projektovanog raspona.

Kejnz je, za razliku od mnogih njegovih savremenika, prepoznao snage koje su delale u privredi, prilagodivši svoj način razmišljanja, i, što je najvažnije, ne plašeći se da bude optimista. I mi moramo da sledimo njegov primer i budemo optimisti, bez straha od priihvatanja inovativnih rešenja.

Testirali vašu intuiciju za budućnost: učestvujte u kvizu “Neočekivane promene” 


James Manyika, direktor Instituta „McKinsey Global“