Teoretičari vs. investitori

04

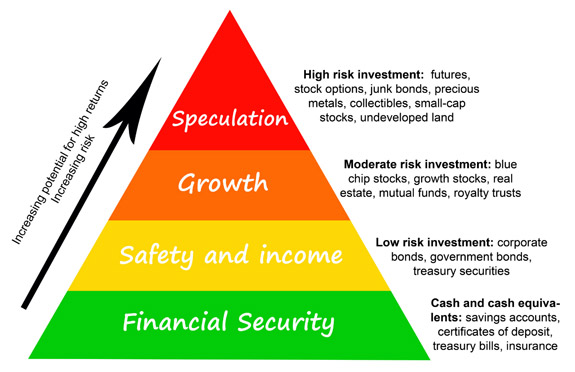
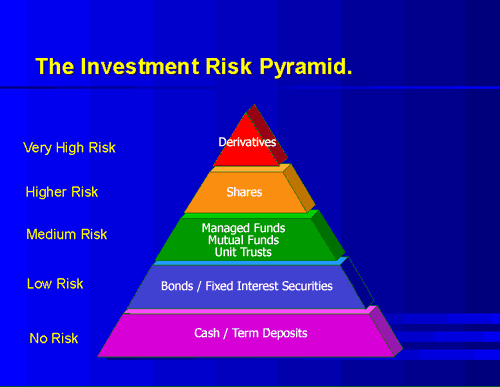
Rizik je povezan sa nagradom, ili kako se kaže, “ko ne reskira, taj ne profitira” – ovo je, praktično, prva lekcija kada se poučavamo o finansijama. Državne hartije od vrednosti, sigurne po običaju ali donose niske prinose; ukoliko želite veće prinose, morate da rizikujete svoj kapital. Akademici su već decenijama razmatrali ova pitanja, došavši do takvih uvida kao što je cenovni model procene kapitala (Capital asset pricing model, CAPM) i hipoteza o efikasnom tržištu. Zauzvrat, investitori su, na osnovu svojih iskustava, sa sobom doneli sopstveno viđenje tržišta i očekivanja od istog. Tehnike koje su obe strane usvojile možda bi mogle promeniti prirodu tržišta, piše londonski The Economist. Rizik i isplativost, po novim uvidima, ne moraju biti tako čvrsto povezani i međuzavisni kao što su doskora bili – ili kako se to doskora mislilo,

Dva rada u prolećnom izdanju periodike “Portfolio Management” (Upravljanje portfeljom) iznose na videlo ova pitanja. Prvi rad, pod nazivom “Zanemarivanje rizika u berzanskoj trgovini akcijama” Malkolma Bejkera (Malcolm Baker) sa Harvardske poslovne škole (Harvard Business School, HBS) gleda na očigledne greške u CAPM. Model sugeriše da su akcije nestabilnije, i da više variraju od celokupnog berzanskog tržišta na kome se kupuju i prodaju (“High Beta”, u berzanskom žargonu) trebalo bi da ispostave veće prinose, dok akcije koje su stabilnije (sa niskom betom, odnosno nižim ulagačkim rizikom) treba da imaju niže prinose. Više ulagačkog rizika znači i veću nagradu, dakle veću isplativost.

Ali, to se nije dogodilo. Malkolm Bejker poseduje dva portfelja sastavljena 1967. godine; jedan se sastoji od 30% američkih akcija sa najnižom betom tj. s akcijama najmanjeg rizika; drugi portfelj sadrži 30% najveće bete odnosno veće rizičnosti (portfolija se podešavaju kako se beta faktori, tj faktori rizika menjaju). Do kraja se ispostavilo da je jedan dolar akcija u portfoliju s niskorizičnim akcijama porastao na 190 dolara, dok je $1 u visokorizičnom portfoliju porastao na samo $18. Razlika u složenim povraćajima je ogromna: 5,5% godišnje. Portfolio niske bete bio je daleko manje promenljiv i maksimalni pad (gubitak od vrha do dna profitne amplitude) bio je 35%, u poređenju sa 75%, koliko je imao portfelj akcija visokog rzika.

Razmislimo na trenutak o ovome; nizak rizik značio je, kako se ispostavilo, veću isplativost. Unosnost ulaganja u akcije niskog rizika je, recimo to na drugi način, ekvivalentan pronalaženju novčanica od 20 dolara na ulici (ovo je opisano ugrubo: stanje je, kao što smo napomenuli, profit nastao od jednog dolara akcija niskog rizika, koji – u povraćaju – donosi $18).
01

Ako pređete u svet kategorija rizičnosti deonica, međutim, tamo se i dalje održava tradicionalno pravilo; tokom čitavog perioda, prinos na akcije bio je 10,9% godišnje, dok su državni zapisi s niskim rizikom donosili “samo” 5%. Investitorima se, sve u svemu, rizikovanje isplatilo.

Da li je to bila slučajnost? Bejker nije prvi koji je primetio ovu anomaliju. Jedan od najpoznatijih proučavalaca finansija, Fišer Blek (Fisher Black), detaljno je opisao anomaliju vezanu za niskorizične akcije, kao i povećanje procenjene ili nominalne vrednosti imovine u niskorizičnim akcijama 1993. To znači da je period pošto je njegov rad objavljen “iz reprezentativnog uzorka”, i, samim tim, dobar test za proveru ove hipoteze. Sasvim je izvesno da su niskorizične akcije od tada do danas uveliko nadmašile sve profitne kalkulacije i prognoze, uprkos periodu kasnih 1990-ih, kada su, zahvaljujući dotcom balonu, visokorizične akcije bile u modi.

Zašto se ovakvo šta uopšte dešava? Iskusni čitaoci koji prate profitne prognoze mogu se lako prisetiti napisa ovog lista iz 2012. godine, koji je objasnio razlog zbog kojeg su niskorizične akcije uveliko nadmašivale projektovane profitne stope. Fond AQR objasnio je efekat niske bete s aspekta institucionalnih ograničenja. Menadžeri fondova žele da pobede na tržištu i isporuče više od prosečnih prinosa; oni, stoga, kupuju akcije visokog rizika, kao što uostalom, po pravilu i sugeriše akademska teorija. Ovo čini da visokorizične akcije postanu preskupe i, samim tim, spuštaju njihove prinose. Odgovor na ovu situaciju bi trebalo da glasi: kupovati niskorizične akcije i kombinovati ih sa leveridžom*. (Leverage: isplativost korišćenja tuđih izvora finansiranja sve dok se poslovanjem ostvaruje stopa rentabilnosti veća od ponderisane kamatne stope po kojoj se plaćaju kamate na tuđi kapital). Međutim, investitori su obično ograničeni u  korišćenju pozajmljenog novca – na taj način, dešava se da ova anomalija i dalje postoji u svetu finansija.

Malkolm Bejker misli kako je delimični razlog što za uspeh ulagača privatnog kapitala u tome što je racionalno iskoristio benefite ove “niskorizične” strategije; uostalom, poslovni subjekti kao što su Blackstone grupa i KKR po pravilu kupuju manje rizične akcije (koje donose profit), i to s pozajmljenim novcem, koristeći leveridž efekat.

05

Drugi rad, “Indeksno ulaganje – prokletstvo globalne stabilnosti finansijskog tržišta?” kojeg su sačinili Lidija Bola, Aleksander Koler i Hagen Vitig  (Lidia Bolla, Alexander Kohler, Hagen Wittig) bavi se praćenjem ulaganja sredstava investicionih fondova. Treker-sredstva ili Treker-fondovi* (ili Indeksni fondovi) postoje već četrdesetak godina, ali je tek sada došlo njihovo vreme da dobiju značajniji udeo na tržištu uprkos višedecenijskoj i očiglednoj privlačnosti kod ulagača zbog svojih niskih troškova održavanja koji su manji od održavanja deonica u zajedničkim tj. mutual fondovima; u poslednjih nekoliko godina, popularnost indeksnih tj fondova dnevne berzanske trgovine (ETF) zabeležili su veliko povećanje svoje popularnosti, a sada je njihov udeo na tržištu veći od jedne trećine. Hipoteza o efikasnom tržište ukazuje na to da je aktivnim menadžerima (koji određuju koje akcije treba kupiti ili prodati na berzi) veoma teško da nametnu svoju dominaciju na tržištu nakon rashoda troškova, jer se sve informacije već ogledaju u aktuelnim tržišnim cenama; ona sila koja će u budućnosti  formirati cene jesu “novosti”, koje, po definiciji, ne mogu biti unapred poznate.

Ima onih koji su, međutim, zabrinuti da će treker-fondovi oslabiti svrhu berze, a to je da izdvoji tj alocira sredstva ka najatraktivnijim kompanijama. Treker-fondovi samo kupuju akcije srazmerno njihovoj trenutnoj “težini” na tržištu. U ovoj studiji se analizirao potencijal za rast indeksnih fondova toliko da izazovu gomilanje sredstava. Kako neprestano postoje oni koji gomilaju i izlaze iz indeksnih ETF fondova, sve akcije će se kretati zajedno u “grozdu”, dok oni koji upravljaju indeksnim fondovima na berzi kupuju, odnosno prodaju, sve sastavne komponente benčmarka. Evo šta su zaključci ovog naučnog rada:

Ustanovljen je značajan porast sinhronog kretanja akcija zajedno sa trgovinskim obrascima, visinom prinosa i rizičnošću likvidnosti na svim analiziranim tržištima. Osim toga, ispitivano je da li se potreba za smanjenjem tj raspodelom rizika može pripisati rastu ulaganja u indeksne fondove, i ustanovlji su statistički značajni i ekonomski relevantni dokazi da je rast povezan za indeksnim ulaganjem u relaciji sa znatnim povećanjem potrebe za zajedničkom podelom-umanjenjem rizika ulagača (risk commonalities).

Ironija je u tome što promena od strane investitora, koji žele da umanje svoj lični rizik (da su za ulaganje odabrali menadžera koji predstavlja neki finansijski slab fond) može završiti agregatnim povećanjem rizika. Ovde se nameće pitanje: da li ovo umanjuje entuzijazam “trekera” (onih koji se bave ETF trgovinom na dnevnoj bazi tokom rada berze, za razliku od mutual fondova koji trguju tek po okončanju dana, i nakon što je situacija sa vrednošću akcija poznata i ustanovljena). Ne, entuzijazam ne splašnjava. Prvo, brojke i dalje pokazuju da aktivni menadžeri nisu uspevali da dominiraju na berzanskim tržištima tokom dužeg vremenskog perioda. Uvek se može naći neko ko je imao sredstva u prošlosti, ali se na to ne možemo oslanjati u budućnosti. Drugo, troškovi koje na osnovu svojih usluga ubiraju aktivni menadžeri imaju korozivno dejstvo na duži rok, što je daleko veći rizik po sredstva investitora nego što su to povremeni “naleti nestabilnosti”, koji prate sinhrone “grozdove” akcija (indeksnih fondova).
02

Neki ljudi iz finansijske industrije gaje izvesnu “gadljivost” prema akademicima i njihovom pristupu berzama i ulaganjima (Moja omiljena, verovatno apokrifna doskočica glasi ovako. Hedž fond menadžer pita akademskog profesora: “Ako si tako pametan, zašto nisi bogat?” Profesor mu odgovara: “Ako si već tako bogat, zašto nisi pametan?”). Ali, i pored svega, i pored izvesne međusobne surevnjivosti zmeđu “teoretičara” i “praktičara” naučnici igraju ključnu ulogu; oni se bave uglavnom nepristrasnom proverom pretenzija koje gaje finansijski stručnjaci, sa dovoljno tehničkog znanja da dopru do suštine kroz finasijski žargon, kojim Volstrit može da tako često zbuni investitore. Naravno, akademski pogledi i analiza berze će se vremenom menjati; Naravno da hoće. Ali, kada se podvuče crta, investitorima bi trebalo da je drago što “teoretičari” tako ozbiljno proučavaju njihove “praktične” poteze na berzi.

(Finansijska poluga, engl. financial leverage, nem. finanzwirtschaftliche Hebelwirkung – koristi se u istraživanju optimalnih odnosa između sopstvenog i tuđeg finansiranja. Pravilo finansijske poluge kaže da se isplati korišćenje tuđih izvora finansiranja sve dok se poslovanjem ostvaruje stopa rentabilnosti veća od ponderisane kamatne stope po kojoj se plaćaju kamate na tuđi kapital. Rentabilnost vlastitog kapitala je pod uticajem efekta poluge i zavisi od obima spoljnog, odnosno tuđeg finansiranja.

Efekat poluge kaže da se s porastom tuđeg finansiranja povećava rentabilnost sopstvenog kapitala ukoliko je rentabilnost ukupnog ulaganja veća od kamatne stope na tuđi kapital. Taj pozitivni efekat naziva se i šansa poluge. Smanjenje rentabilnosti ukupnog ulaganja ispod stope troškova korišćenja tuđeg kapitala vodi ka negativnom delovanju poluge, tj. porastom zaduživanja pada stopa rentabilnosti vlastitog kapitala. U tom slučaju govori se o riziku poluge. Ovo je posledica rasta kamata na tuđi kapital ili smanjenja rentabilnosti ukupnog ulaganja. Odnos tuđeg i vlastitog kapitala naziva se faktorom finansijske poluge.)

(Indeksni fond prati tržišni indeks u širokom obimu, ili pak njegov segment. Takav fond ulaže u sve, ili u reprezentativnu količinu obveznica koje se prate, tj “trekuju” unutar indeksa. Finansiranje jednog treker investicionog fonda se primenjuje tako što se njegova vrednost permanentno usklađuje sa prosečnim vrednostima akcija na tržištu.)

The Economist


Odnos između cena akcija i nafte

Protekla decenija bila je pravi “tobogan” za cene nafte, takav strm i ćudljiv da na njemu učesnici verovatno nisu učestvovali sa mnogo žara (Slika 1). Ovaj period obuhvata mnogo nestabilnosti i dva oštra pada. Jedan veliki udar, u 2008. godini, bio je povezan sa finansijskom krizom i Velikom recesijom. Drugi možda još traje: Cene nafte su pale sa preko $100 po barelu sredinom 2014. godine na nedavnih oko $30 po barelu, piše nekadašnji šef Američke centralne banke (FED), Ben Bernanke.

01

Cene akcija su takođe od nedavno počele da padaju, a ovi pomaci su uglavnom pratili tok cena nafte, o čemu se mnogo komentarisalo u finansijskoj štampi (na primer, videti ovde i ovde). Površno gledano, tendencija da akcije padaju zajedno sa cenama nafte je iznenađujuća. Uobičajena pretpostavka je da je pad cena nafte dobra vest za ekonomiju, barem za neto uvoznike nafte kao što su SAD i Kina. [1]

Jedno moguće objašnjenje ove tendencije zajedničkog kretanja cena hartija od vrednosti i nafte je da oba reaguju na zajednički faktor, naime, slabljenje globalne agregatne tražnje, koja ugrožava kako korporativne profite tako i potražnju za naftom. Kao što se to kaže u jednom skoro objavljenom tekstu u Volstrit Džornalu (Wall Street Journal): “Nafta i berze idu ove godine ukorak, što je redak spoj koji ističe strahove u vezi globalnog ekonomskog rasta.”

U ovom postu prvo potvrđujemo pozitivnu korelaciju između akcija i cene nafte, uz napomenu da to nije samo novija pojava. Zatim istražujemo hipotezu da promene u agregatnoj tražnji objašnjavaju odnos između nafte i akcija. Nalazimo da osnovni faktor potražnje objašnjava veliki deo pozitivnog odnosa, i da ako uz to, uzmemo u obzir i ponašanje u slučaju tržišnih rizika, dobijamo mogućnost da i dublje objasnimo ovu povezanost. Međutim, čak i kada uključimo oba faktora, značajan deo korelacije ponašanja cene nafte i akcija ostaje nerazjašnjen.

Da bi smo razumeli odnose o kojima govorimo, hajde da pogledamo jednostavne korelacije (procenat promene) kod cena akcija i cena nafte. Koristeći dnevne podatke, moj asistent Piter Olson i ja smo izračunali te korelacije za poslednjih pet godina (slika 2 u nastavku). Da bi smo uhvatili kratkoročne varijacije, procenili smo korelacije koristeći pomerajući period od 20 radnih dana.

02

Utisak koji proizilazi iz slike 2 je da je odnos između akcija i nafte i sam nestabilan, sa korelacijom između prinosa na akcije i na ljuljanje cene nafte između pozitivnih i negativnih vrednosti. Drugim rečima, ponekad cene akcija i nafte idu u istom smeru, ponekad u suprotnim pravcima. U proseku, međutim, povezanost je pozitivna (akcije i nafta idu u istom smeru). Zanimljivo, iako je ta korelacija ojačana u poslednjih nekoliko meseci, u poslednje vreme nije bila tako snažna, u poređenju sa ostatkom uzorka od pet godina.

Kao što smo ranije pomenuli, pozitivna korelacija akcija i nafte može nastati zbog toga što obe reaguju na promene u globalnoj potražnji. Za jednostavan test te hipoteze, primenjujemo dekompoziciju koju je predložio James Hamilton, makroekonomista i stručnjak za tržišta nafte na kalifornijskom univerzitetu u San Dijegu.

U svom postu s kraja 2014. godine, Hamilton je predložio jednu jednačinu koja stavlja u međusoban odnos promene cena nafte sa promenama cena bakra, promenama cena desetogodišnjih obveznica trezora, i promenama vrednosti dolara, a zatim se dobijena vrednost primenjuje na cene nafte da bi se merio efekat promena u tražnji na tržište nafte. [2] Pretpostavka je da će cene sirovina, dugoročne kamate i vrednost dolara reagovati na percepciju investitora na globalnu i tražnju u SAD, i da će biti relativno rezistentne na potražnju za naftom. Na primer, kada promena cene nafte prati sličnu promenu cene bakra, ovaj metod navodi na zaključak da obe cene prvenstveno reguju na zajednički globalni faktor potražnje. Iako ova dekompozicija nije savršena, izgleda razumno da se napravi prva aproksimacija.

Mi smo primenili Hamiltonovu metodu, koristeći dnevne podatke. Iz razloga dostupnosti podataka, počinjemo uzorak sredinom 2011. godine. Podaci su dati u procentima promene (preciznije, log promene), osim za promenu kamatnih stopa na deset godina, što je jednostavna razlika. Dobijamo vrednost naše jednačine koristeći podatke do sredine 2014. i zatim koristimo ovu jednačinu da bi smo predvideli cenu nafte koju bi smo imali ako bi šokovi na tržištu nafte bili samo na strani tražnje (svetlo plava linija na slici 3). Procenjeni koeficijenti za sve varijable (vidi Dodatak 1 na kraju posta) su veoma značajni, i ekonomski i statistički.

03

Upoređujući predviđeni i stvarni pad cena nafte, nalazimo da nešto između 40-45 odsto pada cena nafte od juna 2014. godine može da se pripiše neočekivano slaboj potražnji. (Ovaj opseg je veoma sličan onom koja je dobio Hamilton na drugom uzorku.) Rezultati se ne menjaju mnogo ako iz jednačine izbacimo vrednost dolara ili ako desetogodišnje trezorske zapise zamenimo krivom prinosa (razlikom između prinosa na dvogodišnje i desetogodišnje državne hartije).

04

05

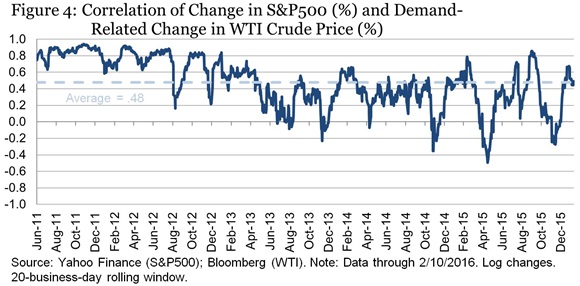
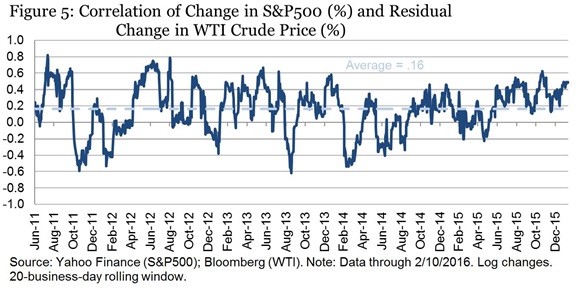
Koristeći ovu jednačinu, možemo, takođe, preispitati korelacije promena u cenama akcija sa promenama cena nafte. Ovaj put smo razbili promene cena nafte u deo vezan sa tražnjom (u skladu sa ovim metodom) i ostatkom (koji po svoj prilici uključuje većinu faktora ponude). Korelacije između cena akcija i cena nafte su prikazani na slici 4, a korelacije između cene akcija, i ostatka (faktora ponude) na slici 5.

Kao što smo i očekivali, korelacija između cene akcija i komponente potražnje za naftom je veća (oko 0.48, u proseku) od korelacija između cene akcija i cene nafte u celini (0.39). Oba ova skupa korelacija su u proseku viša od korelacija između cene akcija i preostale komponente cene nafte (koji u proseku iznosi oko 0.16 u našem uzorku). To je u skladu sa idejom da kada trgovci akcijama reaguju na promene cena nafte, oni to ne rade nužno zbog toga je to posledično ponašanje samo po sebi, već zato što im kolebanja cena nafte služe kao indikator globalne tražnje i rasta.

S druge strane, pošto je čak i preostala komponenta cene nafte u pozitivnoj korelaciji (u proseku) sa promenama u cenama akcija, moramo da zaključimo da objašnjenje sa strane potražnje (barem, s obzirom na našu meru tražnje) nije potpuno objašnjenje ovog fenomena.

Drugi mogući razlog za pozitivnu korelaciju akcije-nafta se zasniva na zapažanju da su nedavna pomeranja na tržištu bila praćena povišenim nestabilnostima. Ako se investitori povlače iz sirovina, kao i iz akcija u periodima visoke neizvesnosti i averzije prema riziku, onda šokovi nestabilnosti mogu biti još jedan razlog za posmatranu tendenciju istovremenog pomeranja cena akcija i nafte.

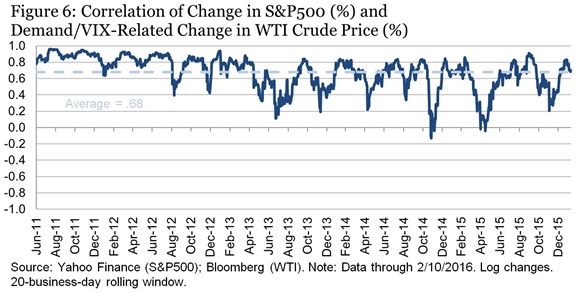
Da bi smo testirali hipotezu da promene u riziku mogu da objasne odnos cena akcija i nafte, mi smo uvećali jednačinu na Hamiltonov način za cene nafte sa dnevnim procentima promena u VIX, koji meri nestabilnost berzanskih indeksa. [3] VIX ulazi u procenjenu jednačinu sa očekivanim negativnim predznakom (cene nafte imaju tendenciju pada kada je nestabilnost visoka) i sa visokim statističkim značajem (vidi Dodatak 2 na kraju posta za detalje).

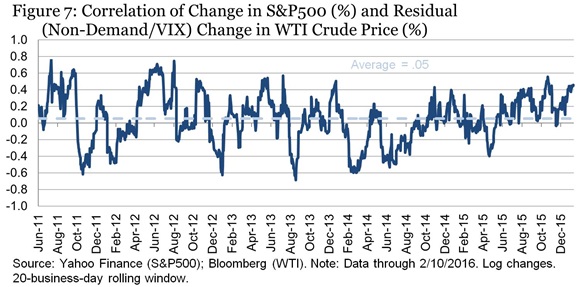
Na slikama 6 i 7  su korelacije cena akcija sa predviđenom komponentom nafte (onaj deo povezan sa tražnjom i rizikom) i rezidualne komponente, respektivno. Prosečna korelacija na slici 6 je 0,68, u poređenju sa 0,05 na slici 7. Uvođenje rizika poboljšava našu sposobnost da objasnimo zašto cene nafte i akcija imaju tendenciju da se kreću zajedno. Međutim, korelacija rezidualne komponente sa cenom akcija nije negativna, što bi se očekivalo ako ona odražava samo blagotvorne efekte šokova ponude.

06

07

Naš zaključak: Tendencija da se cene akcija i nafte kreću zajedno nije novi razvoj; on ide unazad skoro pet godina (što je granica našeg uzorka) a verovatno i dalje. Veći deo ove pozitivne korelacije može se objasniti tendencijom akcija i cena nafte da reaguju u istom pravcu na zajedničke faktore, uključujući promene u agregatnoj tražnji i u ukupnoj nesigurnosti i averziji prema riziku. Međutim, čak i uključujući sve ove faktore, preostala korelacija je blizu nule, a ne negativna kao što biste očekivali ako bi bili obuhvaćeni samo udari na strani ponude. Postoji nekoliko drugih objašnjenja koja bi mogla biti istražena: na primer, mogućnost da na pad cena nafte, čak i ako je u početku uzrokovan manjom ponudom, utiče na globalne finansijske prilike na štetu kreditne sposobnosti preduzeća ili zemalja koje proizvode naftu. Ova tema je vredna ponovnog vraćanja na nju i razmišljanja.

Ben S. Bernanke, Brookings.edu

Akcije i ekonomija

Berza je startovala u 2016. sa dve najgore prve dve nedelje nadovezujući se tako na trend opadanja vrednosti akcija iz sredine 2015. godine. Sredinom decembra, Fed je pokazao da ima poverenje u ekspanziju privrede konačno podižući kamatne stopu iznad nule. Da li pad berze signalizira znake ekonomskih problema koje je Fed propustio da vidi, i kakav odnos danas postoji između cene akcija i privrede uopšte? Piše Džordž Peri, a prenose institut Brookings i poslovni portal Real Clear Markets.

01

Ekonomisti vole da citiraju jednu staru pošalicu ekonomiste i nobelovca Pola Semjelsona (Paul Samuelson) da je “berza predvidela devet od poslednjih pet recesija”. Ova izreka precizno sumira realnost – berza je izložena mnogo češćim nestabilnostima cena i nije naročito dobar prognozer ukupnog stanja u ekonomiji. Semjuelson, međutim, takođe kaže i da je berza predvidela pet recesija koji su se zaista i dogodile.

02Ako krenemo dalje od Samjuelsonove doskočice, čemu nas uči iskustvo u poslednjih 50 godina? Istina je da je većina padova cena akcija na berzi, koje alarmiraju investiture, zapravo lažan znak da nastupa recesija. Međutim, veliki padovi tržišta su nešto drugo. Volstrit definiše tržište u padu (bear market) kao pad od najmanje 20 odsto, a po toj definiciji bilo je sedam takvih perioda u poslednjih 50 godina. Tri najveća, u rasponu od 48 do 57 procenata pada S&P indeksa, su povezana sa recesijama koja su počele u 1973., 2001. i 2007 godine. Pad tržišta ovakve vrste je obeležio I recesije početkom 1981. i 1969. godine, tako da je korelacija između velikih berzanskih padova i ekonomske recesije je prilično visoka. Samo padovi berze u 1966. i 1987. Su bile lažne uzbune.

03Dakle, da li današnj pad berze koji je na oko pola puta do onog kojeg definišemo kao bear market, odraz slabljenja ekonomije? Preliminarne procene BDP-a u četvrtom kvartalu, koje su nedavno objavljene, pokazuju da je realna proizvodnja rasla po godišnjoj stopi od samo 0,7 odsto. Ali slika je manje alarmantna kada se pogledaju rezultati razvrstani prema sektorima. Slabost globalne ekonomije imala je uticaja na izvoz i pad cena sirovina, posebno nafte, ugrožava investicioni potencijal. Neke od ovih aktivnosti trebalo bi da uskoro dosegnu svoje dno, posebno ako se cena nafe stabilizuje. Za razliku od toga, potrošnja i stambena izgradnja bile su snažne u četvrtom kvartalu i njihova ekspanzija će se verovatno nastaviti. Raspoloživi prihod je prošle godine porastao za 3,5 odsto, a zapošljavanje u privatnom sektoru, najrobusnija mera privredne aktivnosti, raste u proseku za 211.000 mesečno u 2015., a po 275.000 u decembru. To ne ukazuje na slabljenje ekonomije koje bi bio signal za dalji pad akcija na berzi.

04

Šta je ekonomskim pitanjima koja nisu vidljiva u setu makroekonomskih podataka? Usporavanje kineske ekonomije je često u vestima, ali nije dobro shvaćeno. Ali mi izvozimo vrlo malo u Kinu tako je uticaj ovog faktora na ukupnu privrednu aktivnost mala. Cene nafte su mnogo važnije i mnogi posmatrači veruju da naftni sektor predstavlja specifičan ekonomski rizici koji prevazilazi pad investicione potrošnje proizvođača nafte i srodnih industrija. Nemogućnost izmirivanja obaveza među američkim kompanijama koje vade naftu iz škriljaca raste. Ali dok su bankrotstva u sektoru nafte ozbiljna stvar u industriji, ona predstavljaju uobičajene rizike kreditiranja, koji se ogledaju pre svega u padu cena obveznica sa visokim prinosima gde je skoncentrisana većina njihovog duga. Ne postoji nijedan razlog da se veruje ovaj dug predstavlja nikakav značajan sistemski rizik.

05Ekonomija SAD nastavlja da bude pokretač svetskog rasta, a obrazloženje navedeno u tekstu iznad pokazuje da će ekonomija izvući berzanske indekse iz sadašnjeg pada. Kreatori politika se slažu sa ovom ocenom. Na svom poslednjem sastanku u januaru, Fed je naglasio da stalno procenjuje globalne rizike povezane sa njegovim prognozama. U današnjem nesigurnom svetu, to je najbolje što možemo tražiti.

Što se tiče berzanskih investitora, istorija pokazuje da je najbolji savet kupiti i držati (buy and hold) jer su berze isuviše nestabilne da bi se mogla izvesti preciznija predviđanja. Ona takođe pokazuje da svaku recesiju pratipad tržišta akcija (bear market). Ako ste, za razliku od procene koju sam ponudio iznad, vi ipak uvereni da možete da predvidite da li će ili neće ekonomija ući u recesiju, akcije imaju mnogo više prostora da padnu pre nego što stignemo do teritorije bear market na tržištu.


George L. Perry, Brookings Institute


Da li će brend VW ugroziti oznaku „Made in Germany“?

Skandal koji pogađa nemački automobilski koncern Folksvagen snažno je poljuljao ne samo nemačku poslovnu već i političku scenu, a upućeni u ovu problematiku upozoravaju da bi kriza u ovom gigantskom proizvođaču automobila mogla da se pokaže kao veća opasnost po nemačku ekonomiju nego što je grčka dužnička kriza.

Foto: The Telegraph

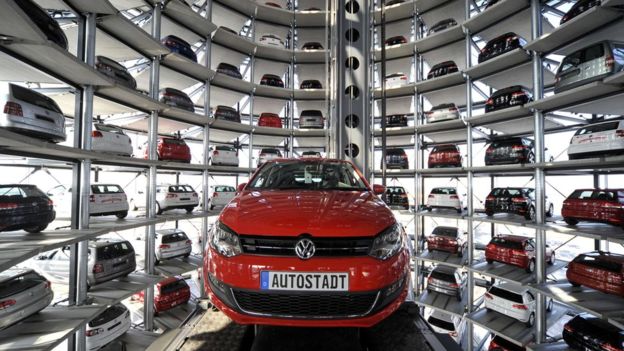
Najveći nemački proizvođač putničkih vozila, Folksvagen, koji u zemlji zapošljava više od 270 hiljada ljudi, a još daleko više radnika računajući sve kompanije koje rade kao njegovi dobavljači, Našao se u, blago rečeno, ozbiljnom problemu.

Pošto je prošlog priznao da je jedanaest miliona njegovih automobila na dizel širom sveta opremljeno uređajima koji omogućavaju varanje na eko-testu, samo dan kasnije, u sredu, izvršni direktor Martin Winterkom je podneo ostavku. Osim u Sjedinjenim državama, pokretanje istraga su još najavile i vlasti u Francuskoj, Italiji, Nemačkoj i Južnoj Koreji.

Karsten Brzeski, ekonomista u ING-u kaže da je „kao grom iz vedra neba i potpuno iznenadno Folksvagen postao daleko veći negativni rizik za celokupnu nemačku ekonomiju nego što je to grčka dužnička kriza. Ukoliko u narednim mesecima prodaja Folksvagenovih vozila bude pala u Sjedinenim Državama, to neće loše uticati samo na ovu kompaniju već i na celokupnu nemačku ekonomiju.“

Auto-industrija: lokomotiva nemačkog izvoza

Folksvagen je prošle godine u SAD prodao oko šest stotina hiljada automobila, što je oko šest odsto od ukupno 9.5 miliona vozila koje je prodao u svetu.

Američka agencija za zaštitu sredine (Environmental Protection Agency, EPA) naložila je Folksvagenu da otkloni sveže otkrivene nedostatke, dok je, istovremeno, ova nemačka korporacija bila primorana i da obustavi prodaju svih svojih „dizelaša“ na američkom tržištu tokom istrage koja bi mogla da rezultira kaznom u visini od osamnaest milijardi evra, što je više od njene ukupne prošlogodišnje dobiti.

I mada je Folksvagen u stanju da čitav iznos kazne pokrije svojim rezervama gotovine vredne oko 24 mlijarde dolara, ova prevara je pokrenula i zebnju od masovnog otpuštanja radnika u toj kompaniji kao i njenim dobavljačima.

Nemačku vladu, takođe, zabrinjava i mogućnost da će, zbog ovog skandala, takođe trpeti i ostali nemački proizvođači vozila, kao što su Dajmler i BMW, mada (za sada) ne postoje bilo kakvi nagoveštaji da su ove dve kompanije radile bilo šta što bi bilo protivzakonito.

Foto: The Telegraph

Nemački automobilski sektor zapošljava oko 775 hiljada ljudi, što je gotovo dva odsto ukupne radne snage, a prodaja vozila se u poslednje vreme suočava i s problemom usporavanja rasta kineske ekonomije, pa samim tim i tamošnje manje potražnje za automobilima.

Martin Gornig iz instituta DIW kaže da „Ukoliko prodaja automobila padne, to bi moglo da pogodi sve dobavljače, a time i čitavu ekonomiju“.

Treba reći da je industrija automobila i auto-delova najuspešniji izvozni sektor Nemačke prošle godine je izvoz ove industrijske grane iznosio 200 milijardi evra, što je skoro petina ukupnog izvoznog obima ove zemlje.

VW skandal ugrožava oznaku „Made in Germany“?

Neki analitičari upozoravaju da bi ovaj skandal svetskih razmera mogao da veoma ozbiljno dovede u pitanje pouzdanosti i kvalitet nemačkih kompanija.

Andre Schwarz, direktor trgovačke asocijacije BGA kaže kako „(Za sada) Nema neke generalne sumnje u njihove proizvode, koji su dosad ponosno isticali oznaku ’Made in Germany’. Ipak, među nekim nemačkim kompanijama postoji zebnja da bi ovo moglo proizvesti domino-efekat, jer bi skandal sa Folksvagenom mogao da utiče i na njihovo poslovanje, dovodeći do erozije i narušavanja svega onoga što je do pre neki dan predstavljala oznaka ‘Made in Germany’.“

Kakve će biti posledice po nemačku privredu – tek će se videti, mada je najveći američki trgovački lanac za prodaju vozila, AutoNation, upozorio da je u Sjedinjenim Državama status VW brenda uveliko ugrožen.

03Foto: BBC

Izvršni direktor ovog lanca, Mike Jackson, izjavio je povodom ovog slučaja da je „Folksvagenov problem generisao je još jedan problem, i još jednu mrlju koju će globalna industrija dizel-motora teško moći da opere: U narednoj deceniji, Folksvagen bi mogao da se suoči sa efektima poteze koja će ova kompanija preduzeti u narednih nekoliko dana.“

Džekson, međutim, ne misli kako će se Folksvagenovi problemi „preliti“ na ostale brendove ove kompanije, automobila kao što su Audi i Porše. Neki upućeniji u ovu materiju tvrde da „Ipak ne bi trebalo predimenzionirati potencijalne efekte ovog skandala po celokupnu nemačku ekonomiju“.

Glavni ekonomista Komercbanke Jerg Kremer (Joerg Krammer, Commerzbank) tvrdi da je „Malo verovatno da će čitava nemačka auto-industrija biti stavljena u isti koš sa Folksvagenom. Takođe, neće biti recesije samo zbog jedne kompanije“, mišljenja je ovaj ugledni nemački ekonomista.

07

Slobodan pad

Akcije Folksvagena su u ogromnom padu na Frankfurtskoj berzi, a za dva dana su pale za 35 odsto što je gubitak od 25 milijardi evra tržišne kapitalizacije. Ovaj pad je povukao naniže i deonice drugih proizvođača automobila na evropskom tržištu. Šef ove kompanije Martin Vinterkorn je objavio da se “duboko izvinjava”, ali je rekao da u ovom trenutku ne treba odgovarati na “sva pitanja”. On je obećao da rasvetliti “problem”, indirektno negirajući i poričući svoje otpuštanje ili ostavku o kojoj se govori.

Folksvagen je priznao da je “unutrašnja istraga pokazala da je isti softver i u drugim dizel vozilima”, a ne samo u automobilima VW i Audi sa američkog tržišta, kao što se prethodno pokazalo, već i u ostatku sveta, kao i u automobilima drugih Folksvagenovih brendova, kao što su Seat i Škoda. Inače, Folksvagen u svom vlasništvu drži dvanaest poznatih svetskih marki automobila, kamiona i motocikala.

Ovaj „softverski trik“ u računarima motora Folksvagenovih „dizelaša“, kojim se izbegava, tj lažira pravi rezultat prilikom testa izduvnih gasova, nalazi se u “ukupno oko jedanaest miliona vozila u svetu” s motorima tipa EA-189, saopštio je ovaj nemački koncern. To približno odgovara broju automobila koji za godinu dana proda ta grupa koja je nedavno potisnula Tojotu s prvog mesta u svetu.

Olaf Lies, ministar privrede savezne nemačke države Donje Saksonije kaže da “Treba utvrditi ko je šta znao i ko je odlučivao”. Donja saksonija je sa 20 odsto veliki akcionar Folksvagena i članica njegovog nadzornog odbora. Predsednik radničkog saveta u VW, Bernd Osterloh, koji je i član nadzornog odbora, zahtevaće “lične posledice” za sve direktore koji su umešani u ove prevarne radnje, navodi se u pismu upućenom zaposlenima.

Po američkoj upravi za zaštitu okoline EPA, VW je još 2014. godine obavešten o razlici između stvarne emisije izduvnih gasova i emisije izmerene na testovima. U Berlinu, kancelarka Angela Merkel pozvala je ovo veliko ime nemačke industrije i predmet nacionalnog ponosa, na “potpunu transparentnost” u vezi sa „softverskim falsifikovanjem podataka“.

06

…A nije samo VW…

Evropska federacija za transport i životnu sredinu u izveštaju navodi da novi automobili proizvedeni u Evropi izbacuju u proseku 40 odsto više ugljen-dioksida nego što laboratorijski testovi pokazuju i da je najnovija situacija sa “Folksvagenom” samo deo skandala širih razmera.

Pored “Folksvagena” i “Audi” je objavio da je na 2,1 miliona automobila prepravio softver za merenje emisije izduvnih gasova i tako obmanuo i kupce i homologacione laboratorije u zemljama u koje su ta vozila uvezena. “Škoda” kaže da je ugradila 1,2 miliona takvih motora, a “Seat” oko 700.000.

Pokrenuto je nekoliko krivičnih istraga u Sjedinjenim Američkim Državama, i to i na saveznom nivou, i u državi Njujork. “Nijedna kompanija ne bi trebalo da može da izbegne zakonske obaveze za očuvanje okoline i da lažima obmanjuje potrošača”, rekao je ministar pravosuđa države Njujork Erik Snajderman. “Naša kompanija je bila nepoštena”, priznao je generalni direktor VW za Ameriku, Mihael Horn. Koliko će se još presuda doneti na štetu ovog do pre neki dan vrhunski renomiranog automobilskog proizvođača – još je nepoznato.

VW će možda morati da plati 18 milijardi dolara (16 milijardi evra) obeštećenja državi u SAD, ne računajući u to trošak za povlačenje vozila radi izmene softvera i za obeštećenje kupcima po privatnim tužbama. Firma je za sada za te namene izdvojila 6,5 milijardi evra što će ozbiljno oštetiti godišnji profit tog automobilskog giganta sa 200 milijardi evra prihoda i 600.000 zaposlenih.


Michael Nienaber, Berlin (REUTERS)
CNN MONEY

Investiciono bankarstvo: Napuštanje Volstrita (2/2)

11

Prednosti krize

U univerzalnim bankama, koje su u sebi imale i nesputane investicione banke kao što su Goldman Saks (Goldman Sachs), Morgan Stenli (Morgan Stanley), Meril Linč (Merrill Lynch) Liman Braders (Lehman Brothers) i Bear Sternz (Bear Stearns), pravi profitni centri postale su aktivnosti kao što su kreditiranje i trgovina tržišnim materijalom.

“Biti u butik firmi nije ono što bi ste u tim vremenima voleli “, kaže Ken Mielis (Ken Moelis), zvezda UBS koji je napustio ovu banku da bi pokrenuo Moelis & Co (Moelis & Co ) u 2007. godini, neposredno pre finansijske krize kada je čak razmatrao da otvori kompaniju koja bi pružala celokupan obim bankarskih usluga.

Ali, ako je rast od megabanaka – do pucanja- bila pretnja poslovanju butik firmi, globalna finansijska kriza pomogla je da one opet dođu u modu.

“Deregulacija u oblasti finansijskih usluga počev od ranih 1980-ih stvorila je veštački priliv sredstava koji je dao velikim bankama konkurentsku prednost kada su u pitanju bonusi”, kaže jedan viši rukovodilac u velikoj nezavisnoj investicionoj banci koji je zahtevao da ostane anoniman. “Finansijska kriza je okončala takav razvoj događaja.”

Za bivšeg UBS bankar Blera Efrona (Blair Effron), razlika između manjih i velikih firmi, gde je radio veći deo svoje karijere, je ono što ga je navelo da osnuje Centervju Partners (Centerview Partners ) sa bivšim predsednikom Vaserstein Perela (Wasserstein Perella ) Robertom Pruzanom (Robert Pruzan) 2006. godine.

“Dilon Rid (Dillon Read ) je firma u kojoj sam počeo da pružam intelektualni kapital. UBS [koji je kupio Dillon Read 1995] je obezbedio finansijski kapital. “Međutim, dodao je on, “to nije slučaj sa svim megabankama. ”

05Centervju (Centerview) je došao dotle da je najbliži tome da ozbiljno ugrozi velike banke u sklapanju dilova, sa 11 mestom globalnoj listi M&A po vrednosti poslova. Za razliku od mnogih butika koje se fokusiraju na specifične oblasti, Centervju je radio na velikim poslovima u svim sektorima. Ovogodišnje Blockbuster transakcije uključuju Hajncovo (Heinz) preuzimanje američkog Krafta (Kraft Foods Group) i prodaju finansijskog dela GE, GE Capital.

Jedna osoba upoznata sa njegovim finansijama, kaže da je Centervju na putu da dostigne $600 miliona prihoda ove godine, što je veoma pristojna suma za firmu sa samo 35 partnera, a rival je takvim firmama kao što su Grinhil (Greenhill) i Hulihan Lokei (Houlihan Lokey).

Pitanje za većinu današnjih početnika glasi: kako preći put od ubiranja plodova nekoliko dilova do stvaranja institucije koja ima šansu za dugovečnost i u stanju je da obezbedi osnivačima likvidnost njihovih uloga? “Veoma je teško izgraditi firmu u kojoj je više od dva bankara”, kaže Efron. “Ali onda morate imati i operativnu stručnost za upravljanje rastom firme, dok istovremeno i dalje radite za klijente.”

Originalna Volstrit (Wall Street) partnerstva, kao što su Goldman Saks, Morgan Stenli i Lazard su na kraju morala da listiraju svoje akcije kako bi bankarima dali mogućnost da unovče svoje velike uloge.

“Postoje značajne prednosti javnog vlasništva – akcije služe kao moćno sredstvo zadržavanja i, ako je njihova vrednost dobra to poboljšava brend firma”, kaže Rodžer Altman koosnivač Everkor partners (Evercore Partners).

Nezavisne vrednosti

Ipak, Altman kaže da ne može svaka firma – ili i ne bi trebalo – da postane dovoljno velika da listira svoje akcije. “Pokušavamo da izgradimo istinski elitnu, globalnu, trajnu instituciju. To nije ono što svi traže. Neke druge nezavisne kompanije imaju drugačije ciljeve. ”

Najveća nezavisna firma, Lazard, ima svoj početak u 1848. a listirana je tek 2005. pod vođstvom Vasersteina (Wasserstein) koji je ujedinio njegove različite odeljke. Banka ima oko 150 generalnih direktora globalno koji su generisali milijardu dolara prihoda od savetovanja u 2014. godini.

Kada su akcije PJT partners (PJT Partners), firme koja kombinuje Blekstonovu (Blackstone) savetodavnu jedinicu sa startapom Pola Taubmana (Paul Taubman) izašle na berzu u oktobru, bilo je ukupno šest butik firmi na američkoj berzi od 2004. Centervjuov igrač, Pruzan, čija se firma pojavljuje kao sledeća logična butik-banka koja bi mogla biti listirana, i dalje je oprezan u vezi inicijalne javne ponude.

“Postoje dobri razlozi za izlazak na berzu, ali to nije za nas. Kada to uradite, tržište želi da rastete po svaku cenu. Nažalost, stvari ne rastu na nebu. Postoje trenuci kada je potrebno vreme da se izgradi mreža kojom će prihod moći da pristiže. ”

Majkl Tori (Michael Tory), bivši bankar u Liman Braders (Lehman Brothers) čije je bogatstvo zbrisano sa gašenjem te banke 2008. godine kaže da se kultura unutar firme posle listiranja na berzi radikalno menja i može dovesti do kidanja nekad veoma snažnih niti partnerstava koja je trebalo da budu dugovečna. Zato je njegova londonska firma, Ondra partners (Ondra Partners), u svom osnivačkom dokumentu zapisala da nikada neće biti ponuđena na prodaju niti će izaći na berzu i da se ovaj princip može promeniti samo voljom svih 13 osnivača.

Duh partnerstva ne može se povratiti nakon što firma bude listirana, kaže gospodin Tori. “Sufle ne raste dva puta.”

13

Butik stil: Lekcije za dugovečnost od nekoliko nezavisnih

Za današnju groznicu osnivanja butik banaka od strane teškaša sa Vol Strita dve firme sa dve decenije iskustva pružaju veoma različite primere postizanja dugovečnosti.

I Robert Grinhil (Robert Greenhill ), osnivač Grinhil & Co (Greenhill & Co), i Rodžer Altman (Roger Altman) , koosnivač Everkor Partners (Evercore Partners), su zasnovali svoje firme “nakon profesionalnog razočarenja”. Grinhil je vodio Morgan Stenlijev bankarski tim kroz ratove preuzimanja 1970-ih i 1980-ih. Ali, njegov kratki mandat kao direktora za trgovanje Smit Barnija (Smith Barney) Sindija Vejla (Sandy Weill), u ranim 1990-im pokazao se zlosrećnim – zamenjen je Vejlovim štićenikom Džejmijem Dajmonom (Jamie Dimon). Grinhil je tada osnovao Grinhil & Co sa samo dva člana firme.

Rodžer Altman, veteran Liman Braders i Blekston Grupe (Blackstone Group), takođe je ko-osnovao svoju nezavisnu investicionu banku, Everkor Partners u 1995, “zbog jednog nepredviđenog događaja”. Imenovan za zamenika sekretara ministarstva finansija od strane predsednika Bila Klintona 1993. godine, Altman je podneo ostavku zbog načina na koji je vodio istragu o jednom propalom ugovoru iz oblasti nekretnina koji je bio vezan sa Klintonovima.

Grinhil i Everkor su stekli kredibilitet kao savetnici u velikim poslovima, kao što su Compak Computer/Digitalna oprema (Compaq Computer/ Digital Equipment) i Vestinghaus (Westinghouse)/CBS. Važan deo njihove privlačnosti kasnih 1990-ih – udarnog perioda za univerzalne banke –bila je nezavisnost i diskrecija.

01

“Kineski zid? Mi smo Kinezi!”, priseća s Grinhil da je ovako govorio jednom klijentu zabrinutom za curenje informacija u velikim institucijama.

Grinhil je listirao svoje akcije u 2004. godini, postavši prva nezavisna banka koja je to učinila. Sledio ga je Everkor u 2006. godini.

Na početku, obe firme su gajile ambicije da imitiraju model Blekstona (Blackstone) u stvaranju zajedničke firme sa dve aktivnosti savetovanjem i trgovinom akcijama. Ali antagonizam između tih jedinica i jaka konkurencija u oblasti trgovanja akcijama su ih naveli da u potpunosti napuste ovaj sektor.

Danas je Grinhil – koji je generisao 300 miliona dolara prihoda u 2014. godini – jednostavno savetodavni posao. Everkor se, nasuprot tome, agresivno proširio na upravljanje imovinom i akcije. Prošle godine ova firma je generisala skoro milijardu dolara prihoda. Grinhil (78) i Altman (69) ostaju predsednici svojih firmi.

Akcije Grinhila su pale za trećinu tokom protekle dve godine, što možda pokazuje rizik od malog, koncentrisanog pristupa. Akcije Everkora su vredele isto tokom celog perioda.


Sujeet Indap, Arash Massoudi, James Fontanella-Khan (WSJ)

Investitori u panici

I dalje vladaju strahovanja od potencijalnog sloma kineske berze, jer će EU berze u tom slučaju biti “olakšane” za 270 milijardi evra.

04

Cene deonica na evro-bezama su se u ponedeljak spustile do najnižeg nivoa u proteklih sedam meseci, pri čemu je samo tokom ovog prepodneva “skinuto” 270mlrd evra na vrednosti evrodeonica, dok uspaničeni investitori ubrzano povlače svoj novac u strahu od posledica još jednog pada kineske ekonomije, kao i sloma njihovog tržišta kapitala.

Oko podneva je panevropski indeks FTSEurofirst 300 bio u minusu 3,2 odsto, odnosno na 1.382 poena, što samo pokazuje kako je od ovog jutra “izbrisano” oko 270 milijardi evra na vrednosti akcija na evropskim berzama. Trenutno je taj indeks na januarskom nivou.

Istovremeno, londonski FTSE je bio na gubitku 2,85%, na 6.011 poena, CAC u Parizu od 2,94 odsto, na 9.826 poena, a DAX u Frankfurtu od 2,94 odsto, na 9.826 poena. I drugi EU indeksi beleže oštar pad, pri čemu su španski IBEX i talijanski FTSE MIB pali za dva odsto.

Od početka ovog avgusta, pošto je Kina devalvirala svoju valutu juan, istovremeno pokrenuvši strah od globalnog ekonomskog usporavanja, na evro-berzama je izbrisano više od 1.000 milijardi evra na vrednosti berzanskih akcija.

“Imamo velika strahovanja u vezi posustajanja svetske ekonomije, čiji je epicentar Kina”, javljaju strateški analitičari JP Morgan Cazenove u poruci svojim klijentima.

Uprkos najavama kineskih vlasti o uvođenju novih mera stabilizacije tržišta, jutros su cene šangajskih akcija potonule za još osam odsto, pošto su se već prošle sedmice strmoglavile za više od jedanaest odsto. Jutros su na svim azijskim berzama cene akcija doživele oštar pad, tako da je indeks azijsko-pacifičkih deonica MSCI, bez japanskih, bio danas u minusu 5,1 odsto, zaronivši tako na najnižu tačku u poslednje tri godine.

03

Uznemirenost na svetskim tržištima je rezultat usporavanja kineskog ekonomskog rasta, što je nedavno navelo tamošnje vlasti na devalvaciju juana u pokušaju da se poveća konkurentnost kineskih izvoznih proizvoda i tako podstakne rast druge po veličini svetske ekonomije.

Investitori su gajili nadu da će kineska centralna banka tokom vikenda smanjiti stopu izdvajanja obavezne rezerve banaka, ne bi li se time povećala likvidnost na finansijskim tržištima. Ovo, ipak, nije učinjeno, dok vlasti poručuju da će ulaganje u deonice omogućiti i državnom penzionom fondu, što, po svemu sudeći, nije nimalo umirilo investitore.

VSTOXX odnosno “indeks straha”, kojim se meri volatilnost cena usled nervoze ulagača, porastao je danas za još četiri poena, dosegavši svoj najviši nivo od oktobra 2012.

Sve akcije u indeksu FTSEurofirst 300 danas beleže pad, pri tom je najviše proizvođača sirovina. STOXX 500, što je indeks proizvođača osnovnih sirovina, koji uglavnom sadrži akcije rudarskih preduzeća, potonuo je 5,5%, dok je indeks naftnih i gasnih kompanija pao 3,2 odsto, pod uticajem pada cena sirovina na nove najniže nivoe u poslednjih nekoliko godina, s obzirom da je Kina vodeći svetski uvoznik sirovina.

“Jasno je da je kineski berzansko-finansijski kolaps vrlo ozbiljan, pokazujući da se razvojni model ove zemlje hvata ukoštac s održavanjem ekonomskog rasta”, izjavio je fond menadžer u firmi Taube Hodson Stonex Partners, Mark Evans.

05

Najveće potonuće svetskih berzi u zadnje četiri godine

Prošle nedelje su cene akcija na svetskim berzama zabeležile najveći sedmični pad u skoro četiri godine, s obzirom da se ulagači povlače s tržišta, strahujući od posledica daljeg slabljenja kineske privrede. Prošle sedmice je na Volstritu Dau Džons potonuo 5,8 odsto, na 16.459 poena, koliko je pao i S&P 500, zaronivši na 1.970 poena. Tu je i survavanje Nasdaq indeksa na 6,8 odsto, na 4.706 poena.

Ovo je bio najveći sedmični pad tih indeksa još od septembra 2011. godine. Pritom su Nasdaq 100 i Dow Jones, kao i gro evropskih indeksa, skliznuli u zonu korekcije, odnosno 10 odsto ispod njihovog pređašnjeg najvišeg nivoa.

Ovo je posledica novih nagoveštaja usporavanja kineskog privrednog rasta usled pada domaćeg izvoza i potražnje. Uprkos tome što su kineske vlasti uvele niz podsticajnih mera, narednih meseci se, zbog slabosti inostrane tražnje, može očekivati dalji pad izvoza, koji je glavni motor druge po veličini svetske privrede.

Skorašnji pad šangajskih akcija od polovine godine za više od 30 odsto kao i neočekivana devalvacija kineskog juana podstakli su snažne strahove da bi problemi kineske ekonomije mogli da izazovu usporavanje rasta celokupne svetske privrede, što bi, onda, iniciralo pad kompanijskih zarada i prihoda.

‘Razloga za povlačenje s tržišta uopšte ne nedostaje – od kretanja valutnih kurseva do slabosti Kine i pada cena na tržištima sirovina. Ukoliko investitori žele da umanje svoje poslovne rizike, logično je i to što, samim tim, smanjuju svoje pozicije u deonicama’, kaže Tomas Li (Thomas Lee), partner u kompaniji Fundstrat Global Advisors.

Usporavanje rasta kineske privrede, koja je najveći svetski potrošač sirovina, moglo bi proizvesti pad potražnje za njima, pa se cene industrijskih metala i nafte kreću na najnižim nivoima za zadnjih barem šest godina.

08

Početak haosa na svetskim tržištima novcem

Nakon relativno mirnog leta na finansijskim tržištima, poslednjih nekoliko dana je došlo do neuobičajeno velikih pomeranja u valutnim kursevima, kao i vrednosti nafte i deonica.

Najveći pad se dogodio na kineskom akcionarskom tržištu. Zasnovan na strahu od naglog kočenja rasta kineske ekonomije, ovog ponedeljka je referentni indeks berze u Šangaju pao dodatnih 8,5 odsto, pa će se sada nalaziti čak 37,8% ispod rekordnog nivoa dosegnutog ovog juna.

Panika je zavladala i na većini ostalih berzi, pa je FTSE100 u Britaniji u poslednje dve sedmice pao 11%, dok je nemački DAX posrnuo 15%. Pad američkih berzi je bio nešto manji: SP500 indeks je, u istom periodu, doživeo pad od 7,3% a NASDAQ 10,6%.

Svoj pad nastavija je i cena nafte. U ovom trenutku, cena WTI nafte je 39,30 dolara po barelu, što je čak 19 odsto ispod nivoa na kojem je bila pre mesec dana.

Isto tako, i na valutnom tržištu je došlo do neuobičajeno velikih promena kursnih vrednosti najvažnijih svetskih valuta. U poslednja četiri radna dana, evro je u odnosu na američki dolar ojačao više od pet odsto pa se u ovom momentu nalazi na najvišem nivou od februara ove godine. Japanski jen je ojačao četiri odsto, dok su “švajcarac” i britanska funta ostali na približno istom nivou kao i prošle nedelje.

Smatra se da pad vrednosti akcija može da se nastavi, pa najkurentniji američki i evropski indeksi lako mogu doživeti potonuće za još dodatnih pet do deset odsto. Nakon enormnog rasta vrednosti indeksa koji su poslednjih godina porasli preko dvesta odsto, i korekcija koja je trenutno u toku, isto tako može biti dugotrajna i procentualno značajna. Kada se radi o valutama, jačanje evra je privremeno i verovatno neće dugo potrajati. Razlog naglom jačanju evra je tzv. „short squeeze“, u kom svi oni koji su prodavali evro poslednjih godinu dana sada zatvaraju svoje pozicije, i na taj način doprinose potražnji  za evrom.

Drugi razlog za privremeno jačanje evropske valute i slabljenje dolara je spekulacija da će FED tj. američka centralna banka možda odložiti podizanje kamatnih stopa do decembra, pa će na taj način još nekoliko meseci cenu novca na tržištu održati izuzetno nisko. Ipak, uprkos svemu ovome i bez obzira na tačan momenat podizanja kamatnih stopa, ovaj potez će pre ili kasnije prouzrokovati još jedan talas jačanja američke valute od 10-15 odsto.

09

Veliku krizu najavljuje i Rupert Mardok, jedan od najuticajnijih medijskih magnata. On je izjavio da smo na pragu velike svetske krize, podsećajući da je u zadnjih nekoliko dana tržište bilo veoma turbulentno. Standard&Poor’s 500 je pao za pet odsto, mada već tri godine nije padao ispod četiri odsto, a potom je i glavni kineski berzanski indeks, onaj iz Šangaja, pao za 4,3%.

I dalje se ruše tržišta širom Evrope. Izgleda da su trgovci sada veoma zabrinuti, pa su se našli kupci čak i za zlato, što je ovom dragocenom metalu podiglo vrednost na 1.150 dolara po unci.

Zabrinutost za ekonomsku situaciju u Grčkoj i  Kini je uznemirila berze širom sveta, koje su pretrpele velike padove prouzrokovane neizvesnošću povodom stanja kineske privrede.

Rupert Mardok je sumirao zabrinutost ulagača i kolebanja tržišta u svoje dve poruke na Tviteru. Ne padaju samo cene akcija, upozorava on, već i padaju cene uopšte. Mardok se još pita i da li je ova situacija na svetskim berzama tek privremena korekcija ili prethodnica velike globalne krize.

Prema njegovim rečima, neki narodi će posedovati instrumente za rešavanje onoga što dolazi, iako primećuje da keša ima svuda, ali da niko ne ulaže.

Zašto ekonomisti imaju problema sa finansijskim mehurovima?

Danas se osporava jedna od najjačih dogmi moderne ekonomije, što bi moglo imati krupne implikacije po stanje ove profesije. A nove i “nepokorne” ideje nam, takođe, mogu pomoći kako bismo bolje razumeli razloge zbog kojih nastaju finansijski mehurovi, piše Noah Smith za poslovni portal Bloomberg.

03

Ekonomisti već jako dugo vremena shvataju kako su ljudska očekivanja od presudnog značaja za ekonomsko ponašanje. Ako očekujete da izgubite posao, možda ćete malo bolje preispitati vašu želju za kupovinom novog automobila. Ukoliko u skorijoj budućnosti očekujete inflaciju, možda razmislite o kupovini raznih nužnih stvari upravo sada, pre nego što cene odu naviše, i tako dalje. Problem je u tome što je vrlo nezgodno praviti ekonomsko-matematičke modele koji mogu u sebi da potpuno sažmu kako će ljudi postaviti svoja očekivanja. Da li ih formiraju na osnovu dugoročnih trendova? Da li u obzir uzimaju nedavne promene? Da li svoje prognoze zasnivaju na teorijama, i, ako je tako, kojim su se teorijama koristili?

Ekonomisti su se borili sa ovim pitanjima tokom 1960-ih i 1970-ih, i tada došli do velikog broja različitih odgovora, ali niko od njih nije ponudio preterano zadovoljavajuće rešenje i formulu. Potom je Robert Lukas (Robert Lucas), ekonomista s Univerziteta u Čikagu u par svojih radova iz 1972. i 1976. godine konstruisao teoriju koju su ekonomisti koristili u nastupajućim decenijama. Ovo je nešto što nazivamo racionalnim očekivanjima.

Lukasova ideja počiva na tehnici razvijenoj više od jedne decenije pre toga, i to od strane ekonomiste po imenu Džon Mut (John Muth). Po njemu, racionalna očekivanja podrazumevaju da, u proseku, ljudi prave ispravne prognoze o budućnosti ekonomije. Oni, ponekad, naravno, čine i greške – predviđajući da će, recimo, nezaposlenost biti manja nego što se potom zaista ispostavi u realnosti, ili prognoziraju da će inflacija biti viša od realne. Ali, sve u svemu, ljudi ne prave nikakve “sistemske greške”. U suštini, Teorija racionalnih očekivanja nam govori da je mentalni model ljudi o načinu na koji funkcioniše ekonomija u principu korektan model.

Ekonomisti su doslovce prigrabili ovaj princip racionalnih očekivanja, koji je ubrzo postao kanon. Do 1990-ih, gotovo niko unutar ekonomskog mejnstrima nije koristio bilo šta drugo. Princip racionalnih očekivanja u ekonomiji je relativno jednostavan za korišćenje, pa je stoga i univerzalno prihvaćen. Pored toga, ova ideja je bila veoma atraktivna za one koji vole da misle kako privreda funkcioniše glatko i efikasno. Ako preovladavaju racionalna očekivanja, onda ima i manje prostora za vladine intervencije i poboljšavanje performansi funkcionisanja privrede, odnosno, za finansijere da zarade novac koji počiva na iracionalnosti stanovništva.

04

Ipak, oduvek se provlačio jedan veliki problem sa racionalnim očekivanjima – ona, možda, jednostavno ne pružaju ispravnu i realnu perspektivu. Ekonomisti,zapravo, zaista mogu činiti sistemske greške u načinu na koji predviđaju funkcionisanje privrede. Ukoliko ekonomisti insistiraju na korišćenju pogrešne pretpostavke kao jezgra svojih modela, to će ih primorati na sve brojnija, preterano komplikovana teorijska iskrivljenja, s obzirom da modeli uvek i nanovo ne odgovaraju činjenicama. Cinici bi rekli da je to upravo ono što vidimo da se dešavalo u makroekonomiji u protekloj deceniji, gde su vladajuće teorije dovele do nekoliko dragocenih – i pre svega tačnih – predviđanja.

Zašto bi princip racionalnih očekivanja uopšte bio pogrešan? Pa, iz nekog razloga, čovek nije rođen sa saznanjima o funkcionisanju ekonomije. On to mora da nauči. Taj proces učenja uvek će ga u nekoj meri ostaviti u neizvesnosti oko toga kako stvari zaista funkcionišu, što će u njemu, potom, proizvesti oklevanje u stvarima kao što je ulaganje u akcije. Drugi problem je što je primanje potpuno tačnih podataka verovatno previše zahtevno za ljudski mozak – pa verovatno koristitimo aproksimacije.

Ekonomisti su uslovno počeli da koriste ove modele kao i druge vrste malih odstupanja od racionalnih očekivanja na veoma ortodoksan, takoreći tvrdokoran i dogmatski način. Međutim, negde u pozadini ispod, jedan mali broj ekonomista oduvek je podozrevao kako bi racionalna očekivanja mogla da budu srušena na daleko dramatičnije načine. Ljudska psihologija može ova očekivanja kreirati ne samo na pogrešan, već i na dramatično i dosledno pogrešan način. Ovu ideju su 2013. godine razradili Robin Grinvud (Robin Greenwood) i Andrej Šlejfer (Andrei Shleifer)  Flajšer s Univerziteta u Čikagu , dvojica vodećih svetskih ekonomista u oblasti finansijskog bihejviorizma – ekonomije zasnovane na čovekovom mentalnom ponašanju i unutrašnjem psihološkom stanju.

01

Trio ekonomista iz Upravnog odbora Federalnih rezervi je otišao i korak dalje, istražujući da li ljudske greške mogu objasniti nastajanje finansijskih mehurova. Prilikom skorašnje prezentacije u Nacionalnom birou za ekonomska istraživanja, Džesi Briker, Džejkob Krimel i Klaudija Zam (Jesse Bricker, Jacob Krimmel, Claudia Sahm) predstavili su neke vrlo zanimljive rezultate.

FED-ova trojka imala je uvid u podatke iz Ankete potrošačkih finansija (Survey of Consumer Finances) pre i posle prskanja mehura u trgovini nekretninama iz 2008. Oni su pritom utvrdili da je bilo više optimističnih ZIP kodova tj. poštanskih brojeva na mestima gde su ljudi imali nerealno visoka očekivanja u poređenju sa sopstvenim prihodima – pa je tu bilo verovatnije preplatiti vrednost kuće koju su uzeli na kredit uoči pucanja mehura 2008. Ovi previše optimistički nastrojeni ljudi su se, takođe, i više zaduživali, pa se time povećavala i verovatnoća da će baš oni povećati svoje zaduživanje kao odgovor na rast cena nekretnina.

Ovo je izuzetno upečatljivo kao sistemska greška. Ako ste bili menadžer hedž-fonda tokom 2005. ili 2006. godine, a imali ste pristup podacima koji pokazuju da su ljudi previše optimistični, mogli ste napraviti puno novca short selling* metodom prodaje tokom stambenog finansijskog mehura – što su, u stvari, neke menadžere hedž-fondova i činili. Ako ste bili vlast u 2005. i 2006. godini, možda ste bili u mogućnosti da iskoristite istraživanja o očekivanjima javnog mnjenja, kao znak upozorenja koji vam je naznačio trenutak kada da ograničite hipotekarne kredite.

[Short selling*, tehnika ulaganja suprotna finansiranju sa margin kreditom; omogućava profit kada je tržište u padu i zasniva se na pozajmici deonica od investicione kompanije kao i prodaji istih, kako bi se na kraju pokrila prodaja tj. otkupila nazad ista količina deonica, ali po nižoj ceni. Profit je u razlici cene i ostvaruje se kratkoročno, unapred regulisano od strane investicione kompanije. Naravno, gubitak je lako moguć i rizik je veliki.]

Drugim rečima, racionalna očekivanja bi, u stvari, lako mogla biti sasvim pogrešna. Ljudi mogu praviti sistemske greške, misleći kako će finansijski uspesi ili krahovi trajati zauvek. Ako je to slučaj, onda se od ekonomske profesije i nauke očekuje da odustane od jedne od svojih najjačih dogmi. Ali ovo se može uveliko isplatiti – ukoliko bi modeli unutar ekonomske struke počeli da uspešno objašnjavaju fenomene poput finansijskih mehurova ili krahova berze.


Slab evro – bolji izvoz, a time i EU, trenutno bolja od SAD

Poslovanje evropskih kompanija je bolje nego preko Atlantika

01Foto: Fox News

Nakon što su protekle sedmice svetskim biznisom dominirali kvartalni i polugodišnji poslovni rezultati američkih kompanija, krenula je i sezona objavljivanja rezultata poslovanja EU, koja je ušla u svoj zenit; prve naznake trenda su dosta ohrabrujuće, barem po analizama stručnjaka.

Švajcarski bankarski gigant UBS je u ponedeljak izvestio o skoku svog profita u drugom kvartalu, i to za više od 50% u poređenju s kvartalom godinu pre. Zasluge za takve rezultate, koji su nadmašili sve projekcije eksperata, pripisuju se pojedinačnom doprinosu svakog UBS-ovog dela poslovanja i regiona.

Ovakvi rezultati se nadovezuju na niz drugih, takođe pozitivnih rezultata koji su iznenađenje kada se u pitanju prinosi o kojima su izvestile evro-kompanije; ovde treba uključiti i francusku industrijsku grupu i sektor njene vojne industrije Thales, čije su akcije dosegle rekordni nivo, a nakon objave rezultata poslovanja u prvoj polovini godine, koji su bili bolji nego što su tržišta očekivala.

Britanska telekomunikaciona kompanija Vodafone je takođe objavila rezultate poslovanja po kojima se vidi poboljšanje na njena dva vodeća tržišta – u Nemačkoj, i, naravno, Velikoj Britaniji.

Protekle sedmice je niz velikih američkih kompanija – od Epla, preko Amazona, do Ameriken Ekspresa – izvestio o kvartalnom profitu u aktuelnoj sezoni a koji se, za sada, ipak ocenjuje kao mešovit. Po podacima firme Standard & Poor’s (S&P) 500, koja je u sastavu berzanskog indeksa Standard & Poor’s (S&P) 500, u drugom kvartalu bi, shodno trenutnim očekivanjima, trebalo da zabeleže 2,2-procentni pad prinosa, što bi bio prvi kvartalni pad prinosa ovih kompanija još od trećeg kvartala 2012.

Ovakvo stanje je mahom posledica visokog kursa dolara, što je rezultiralo topljenjem profita američkih multinacionalnih kompanija s inostranih tržišta. U anketi Rojtersa, procena analitičara kazuje da su prinosi kompanija iz S&P 500 indeksa u proteklom kvartalu pali za gotovo četiri odsto u odnosu na isti prošlogodišnji period.

08

Oni koji se bave analizom tržišta i biznisa kažu da se prognoze evropskih profita, u poređenju sa Sjedinjenim Državama, čine boljim nego što su bile dugo vremena unazad, uglavnom usled niskog kursa evra, zbog čega jača konkurentnost EU usluga i proizvoda na svetskom tržištu. Uz to, privreda u evrozoni je počela da se oporavlja.

“Evropska ekonomija dobija na sve snažnijem zamahu. Pogledajte šta su predviđali investitori početkom ove godine, a to je bio ekonomski rast od jedan odsto, dok sada govore o 1,5%-tnom rastu, tako da je ekonomska snaga iznenadila sve one koji su ulagali ili hteli da ulažu u EU biznise. Moglo bi, međutim, doći do privremenih odstupanja u drugom kvartalu, usled krize u Grčkoj”, rekao je Ričard Džefri (Richard Jeffrey), direktor investicionog odeljenja u kompaniji Cazenove Capital.

Jačanje oporavka EU ekonomije, kao i slabost evra, koji je prema dolaru u proteklih 12 meseci oslabio za oko 18 odsto, ostaju među ključnim faktorima pozitivnih prognoza o korporativnim profitima u evrozoni, tvrde analitičari.

“Depresijacija evra glavna je pokretačka sila u osnovi naših prognoza ovog značajnog i nadasve neočekivanog rasta profita u prvih šest meseci 2015. godine. Naše prognoze govore o 25%-tnom rastu profitnih prinosa u EU bez Velike Britanije, što je dvostruko više od očekivanja, koja su se u poslednjih šest meseci kretala u rasponu od devet do 12 odsto”, rekao je Robert Parks, šef strateških finansija HSBC banke.

Čini se da ovakav stav dele i ostali analitičari, ukazujući pritom da su, iako su evropske deonice porasle ove godine, prognoze za iznenađenja po pitanju kompanijskih profita možda potcenjene, i to u priličnoj meri. “Investitorske prognoze po pitanju profita evropskih firmi su bile previše oprezne, pa ako bude iznenađenja biće ih kod profita, što bi značilo da će akcije evropskih berzi imati bolje performanse”, izjavio je Robert Parker, savetnik pri banci Credit Suisse.

Panevropski STOXX indeks 600 kompanija je od početka godine u plusu oko 14 odsto, u poređenju s dobitkom od gotovo pet odsto u slučaju berzanskog indeksa S&P 500, referentnog indikatora za američke akcije i deoničare.

06

Izgledi za ekonomiju i privredu unutar evrozone su se poboljšali zahvaljujući padu cena nafte, niskom kursu evra i merama Evropske centralne banke (ECB), iako je taj finansijsko-monetarni blok i dalje podložan potencijalnim tržišnim potresima, objavio je u ponedeljak Međunarodni monetarni fond (MMF).

U najnovijem izveštaju o poslovanju unutar EU regiona, MMF je procenio kako će evrozonska privreda naredne godine porasti za 1,7 odsto, nakon što će ove 2015. verovatno osnažiti za 1,5%.

MMF, međutim, upozorava kako je evro-region i dalje ‘ranjiv na moguće potrese’. Izuzev neizvesnosti koja je posledica ekonomskih potresa u Grčkoj, koja je s kreditorima upravo pre nekoliko sati započela pregovore o trećem paketu međunarodne finansijske pomoći, još je nekoliko faktora koji bi mogli da u narednih pet godina potisnu evropski ekonomski rast.

‘Ovo uključuje visoku stopu nezaposlenosti, posebno među mladima, veliku zaduženost firmi i porast nenaplativih kredita u bankarskom sistemu’, izjavio je Mahmud Pradam (Mahmood Pradham), zamenik direktora evropskog odeljenja MMF-a.

On je istakao i da bi pad poverenja, čiji bi uzrok bili potencijalno umanjenje procena daljeg privrednog rasta ili usled rasta geopolitičkih napetosti, mogao da evro-blok dovede do produžene stagnacije ekonomskog rasta na otprilike jedan odsto.
MMF procenjuje da bi se ovogodišnja inflacija mogla zadržati negde oko nule, dok bi iduće godine porasla na 1,1%.

MMF je još istakao i svoju podršku programu ECB-a za kupovinu državnih obveznica za 60 milijardi evra mesečno, ili ukupno više od 1.000 milijardi tokom godinu i po dana. Pradam misli da je ovaj program podstakao poverenje kao i poboljšao finansijske uslove, pa poručuje da bi trebalo da ostane na snazi do, kako je već planirano, septembra 2016. godine, a možda i duže, ukoliko za to bude potrebe.

09

Tako je u evrozoni – a kako je sa Britancima?

Barak Obama im je pre neki dan poručio da ‘Ukoliko izađete iz Evropske unije, postaćete beznačajan igrač na svetskoj sceni’. Zato Britanija mora da ostane u Evropskoj uniji – ukoliko želi nastavak svog uticaja na svetskoj poslovnoj sceni’, izjavio je američki predsednik u intervjuu za Bi-Bi-Si.

On je takođe rekao da britansko članstvo u EU ‘pruža veću veru u snagu transatlantskog saveza’. Obama je, govoreći o Evropskoj uniji, rekao da ova političko-ekonomska struktura svet čini sigurnijim i perspektivnijim, dodavši da je Britanija najbolji partner Sjedinjenim Državama upravo zbog svoje spremnosti da svoju moć i potencijale upotrebljava na način koji se pruža dalje od pukog kratkoročnog interesa, čineći na taj način ovaj svet daleko bezbednijim.

Rekavši kako je britanski premijer Dejvid Kameron ndasve uzoran partner Amerikancima, on je njegovoj vladi čestitao jer je uspela da potroši dva odsto bruto domaćeg proizvoda na odbranu, što je sasvim u skladu s prethodnim NATO preporukama.

…A sa Grcima…?

EU ekonomija zavisi i od njene relacije sa Grčkom. Nedavni transkript pokazuje kako je bivši grčki ministar finasija Janis Varufakis skovao “plan B” za munjevito bekstvo iz evrozone, rekavši da se ‘Cipras uplašio, pa sam dao ostavku’.

Yanis Varoufakis je medijima otkrio da je u svom ministarstvu sastavio tajni tim hakera koji su bili u stanju da upadnu u državni računarski sistem, prilikom osmišljavanja paralelnog monetarnog sistema u slučaju nužnog i hitnog prelaska s evra na drahmu.

U cilju očuvanja tajnosti ove operacije, Varufakis je napravio tim od samo pet osoba koje su nekoliko meseci pripremale Grčku da “pritiskom na dugme” promeni valutu u slučaju nužde. Ključnu rolu u operaciji imao je IT ekspert kojeg je Varufakis doveo sa Univerziteta Kolumbija. On je provalio u softverski sistem poreske uprave kako bi pokupio sve potrebne podatke o računima rezervi i poreskim brojevima svih poreskih obveznika u Grčkoj. Ovo je moralo da se obavi u potpunoj tajnosti jer su grčke finansije već tada bile pod kontrolom “trojke” – MMF-a, Evropske centralne banke i Evropske komisije, tako da Varufakisova “fantastična petorka” nije tražila dozvolu da bi pristupila podacima.

Ovo bi, naime, kod “trojke” izazvalo sumnju i na taj način prerano otkrilo da Grci pripremaju svoj “plan B”.

12

Bivši grčki ministar finansija je ovaj uzbudljivi zaplet otkrio tokom jednog skupa investitora u Londonu, a transkript je procureo do grčkih novina Katimerini nedelju dana nakon što je dao ostavku.

Prema tom planu, platni sistem bi se u početku obavljao putem ‘obveznica’, inspirisanih eksperimentom sprovedenim u Kaliforniji nakon sloma banke Lehman Brothers. Ovakav paralelni bankarski sistem omogućio bi grčkoj vladi da stvori likvidnost evra i zaobiđe “finansijsko davljenje” Evropske centralne banke.

“Premijer (Cipras) mi je, pre nego što smo u januaru dobili izbore i došli vlast, dao zeleno svetlo da smislim Plan B”, rekao je tom prilikom Varufakis. Ipak, kada je došao trenutak da se plan realizuje, Cipras je shvatio da se radi o vrlo teškom i rizičnom potezu. Varufakis je rekao da je to otvoreno saznao u izbornoj noći, kao i da je to bio razlog zbog kojeg je dao ostavku.

Prema njegovim rečima, nemački ministar finansija Šojble mu je rekao da će mu “Grexit obezbediti dovoljno moći da kasnije, nakon Grčke, nametne Francuskoj ono čemu se Pariz tako dugo opirao: da prebaci odlučivanje o budžetu iz Pariza u Brisel.”

Janis Varufakis je za britanski Telegraf rekao da su transkripti “uglavnom tačni”, kao i da je Šojble već doneo odluku o izbacivanju Grčke iz evrozone, pa da sada samo kupuje vreme. On je dodao i da je jedan deo medijskih izveštaja namerno izvučen iz konteksta – “samo kako bi me predstavili kao ministra-veleizdajnika koji je izvan kontrole”.

Tehno-biznis na kraju polugođa: usponi i padovi

Sumira se još jedno poslovno polugođe, trenutak ne manje važan od krajnjeg rezultata na kraju godine. Ali, iako ima još dosta do 31. decembra, situacija u prva dva kvartala obično je dobar indikator situacije na tržištu. Počinjemo sa, logično, trendovima na Dalekom istoku.

02

Kako stoj stvari sa Alibabom?

Ovaj trgovački portal ima svoj cloud servis po imenu Aliyun, koji svojim klijentima nudi potpunu kontrolu nad podacima. Planiraju se i dodatna proširenja širom sveta, ali i skorašnje otvaranje novog data-centra.

Upravljački tim Alibabe planira da zaštiti podatke svih svojih klijenata na cloud platformama širom sveta, piše Volstrit Džornal. Uz to su obznanili planove o širenju poslovanja i otvaranju još jednog data-centra u istočnom delu Sjedinjenih Država, o čemu još uvek nema dovoljno detaljnih informacija.

Aliyun je, inače, samo jedan od nekoliko Alibabinih servisa u oblaku – ova firma je obećala svojim korisnicima da će steći pravo da svi njihovi lični podaci budu potpuno njihovo vlasništvo, a moći će da im u bilo kom trenutku pristupe, dele, menjaju, prebacuju, ili da ih brišu. Sve ovo im je već zagarantovano takozvanim “sporazumom i zaštiti ličnih podataka”. Takođe, servis Aliyun ovim sporazumom potvrđuje da s korisničkim podacima neće raditi ništa samoinicijativno niti ih ustupati trećoj strani (to su, obično, oglašivači ali i drugi web-servisi). Štaviše, ovaj servis je na sebe sada preuzeo i odgovornost za njihovo skladištenje i čuvanje, kao i izgradnju sistema koji će unapređivati performanse uz omogućavanje zaštite i povraćaja podataka, u slučaju da se desi njihov bilo kakav gubitak.

U pregovorima s kineskom vladom

Ovaj novi vid funkcionisanja Aliyuna najavio je sam predsednik te firme, Sajmon Hu (Simon Hu) na konferenciji za štampu u Pekingu. U oblaku se svakodnevno koristi preko 100 terabajta podataka, a sve u cilju otkrivanja i rešavanja potencijalnih pretnji po ranjive tačke softvera.

Međutim, iako se Alibaba okreće “informatičkom oblaku”, i dalje je njihov najvažniji biznis internet-trgovina. I pored toga, Aliyun ima veliku i brzu ekspanziju, kako na svom domaćem, tako i na inostranom tržištu. Aliyun je u toliko meri uznapredovao da je čak ušao i u razgovore s tamošnjom vladom, koja bi takođe mogla da koristi usluge Aliyuna za čuvanje sopstvenih podataka.

03

Priča se širi: dodatna proširenja

Izuzev Kine, planovi koje ima rukovodstvo Alibabe je da svoj cloud servis proširi i u inostranstvu. U maju su otvorili ofis za pružanje cloud usluga u Dubaiju i okolnom regionu, dok su prethodno u martu otvorili svoj prvi data centar preko okeana – u Silikonskoj dolini. Planirano je i širenje na jugoistočnu Aziju, Evropu i Japan.

“Kineske firme koje u svojoj ponudi imaju serverske usluge, još uvek imaju problem “sukoba kultura” na američkom poslovnom tlu, baš kao i problem nedostatka poverenja od strane potencijalnih klijenata. Stoga će biti potrebno još neko vreme kako bi klijenti osmotrili i prihvatili usluge koje nudi Aliyun”, izjavio je Hu. On je istakao da su najvažniji klijenti Aliyuna velike kineske firme koje svoj biznis razvijaju u inostranstvu. Oni su izjavili kako su krajem juna prošle godine imali 1,4 miliona korisnika koji su koristili Aliyun, bilo direktno ili preko nekog posrednika.

Amazon ima novog konkurenta, koji obećava 10 do 15 odsto niže cene od drugih namenskih servisa

Jet.com stranica je dobila 225 miliona dolara ulagačkog novca, želeći da izraste u ozbiljnog rivala već postojećem Amazonu. Ono po čemu se razlikuju od ostalih je to što garantuju 10-15% niže cene od ostalih.

Izuzev što su inicijalne cene za 8 odsto niže nego kod ostalih sličnih servisa, ova web-stranica nudi dodatne popuste u vidu spajanja nekoliko narudžbina u jednu pošiljku, ukidanje opcije vraćanja robe kao i korišćenje debitnih umesto kreditnih kartica. Korisnici će za ove pogodnosti plaćati godišnju članarinu od 50 dolara.

“Jet je za one kojima je bitno da uštede, ali koji ne žele da za to dodatno rade”, izjavio je Mark Lor (Marc Lore), izvršni direktor i osnivač kompanije. “Ovde nema nikakvih kupona s popustima niti gubljenja vremena. Ovde je reč o jednom pametnijem vidu kupovine, a u cilju što veće uštede. Stvorili smo takvu tehnologiju, koja sve obavlja sama. Na vama je samo da kupujete, kako biste i inače činili, pa samo odjednom uočite da su cene niže”, objašnjava Lor.

04

Pomalo lična bitka

Razlog zbog kojeg se Jet nadmeće pre svega s Amazonom je donekle i lične prirode. Naime, Lorov prvi startap bio je Quidsi, koji se takođe bavio internet-trgovinom, Amazon je otkupio za 540 miliona dolara. “Mark tako dobro poznaje posao da je u stanju da napravi bukvalno sve”, izjavio je venčer ulagač Džeremi Levin (Jeremy Levine).

Marta ove godine Jet je procenjen na 600 miliona dolara. Uz najnoviju rundu i krug ulaganja izvesno je da je njegova vredost još čak i veća, tako da će rasplet priče i Amazonov odgovor na najnoviju konkurenciju svakako biti interesantan.

Kada se radi o kompaniji eBay, ona je ovo polugođe završila pod snažnim pritiskom rivala, a nakon što je po prodaji svog eBay Enterprise izgubio više od milijardu dolara. Kompanija je početkom ovog meseca bila prinuđena da otpusti 7% svojih zaposlenih

eBay će, navodno, prodati svoj “eBay Enterprise” za $900 miliona, servis koji veliki prodavci koriste za vođenje svoje internet-trgovine. Enterprise će biti kupljen od grupe kupaca predvođenih kompanijom Permira, dok cena akvizicije iznosi 900 miliona dolara.

eBay je, osim toga, juče predstavio prihode za drugi ovogodišnji kvartal, a u toku je i odvajanje PayPal-a od ove kompanije. Enterprise eBay je 2011. god kupio PejPal za 2,4 milijarde dolara, kad aje ova kompanija radila pod nazivom GSI Commerce. Ukoliko Permirina ponuda prođe, to bi predstavljalo više od milijardu dolara gubitaka za eBay, ukoliko se uporedi sa cenom koju su platili. S druge strane se spekulisalo da je kompanija Thomas H. Lee Partners LP ponudila eBay-u oko milijardu dolara.

eBay, sudeći po rezultatima poslovanja, zaostaje za svojim prvim rivalom, servisom Amazon, i stoga je prisiljen da povlači razne poslovne poteze, ne bi li ostao u trci. Januara ove godine je najavljena mogućnost prodaje njihove ćerke-firme, eBay Enterprise, a Karl Ajken (Carl Icahn), kao jedan od krupnih deoničara je na kompaniju izvršio strahoviti pritisak da se odvoji i od PayPala. Uz to, otpušteno je oko 7% zaposlenih, odnosno njih 2.400 , dok su prošlog meseca prodali i svoj udeo od 28,4% deonica u Kregslistu (Craigslist).

PayPal je na kraju prvog dana na Nasdaq-u vredeo više od Twittera, eBaya i Netflixa. Direktor ove firme, Den Šulman (Dan Schulman) izjavio je kako je otvoren za pregovore s Amazonom.

Nakon što je u ponedeljak izvršena inicijalna javna ponuda (IPO) deonica Pejpala na Nasdaqu, na koju je Pejpal (PYPL) posle trinaest godina u sastavu iBeja (EBAY) izišao kao samostalna firma, njegova tržišna vrednost je dostigla 49,5 milijardi dolara. Ovo je više od eBaya i Twittera (TWTR), Netflixa (NFLX), Očigledno je da tržište više ceni Pejpal nego njegovu nekadašnju kompaniju i vlasnika, iBej, koja ga je 2002. godine preuzela to jest kupila po ceni od 1,5 milijardi američkih dolara.

Pejpal je izdvojen nakon višegodišnjeg pritiska ulagača predvođenih investitorom i aktivistom Karlom Ajkenom. Pejpal je, kao predvodnik ali i preteča digitalnog plaćanja imao 165 miliona aktivnih korisnika u dve stotine zemalja, dok je akvizicijama kompanija Venmo, Brejntri (Braintree) i Ksum (Xoom) ojačao svoj rejting i poziciju u oblasti globalnih transfera novca, plaćanja unutar aplikacija i peer-to-peer plaćanja.

05

Pejpal i iBej zajedno postigli berzanski rast od 4,1%

Akcije Pejpala i iBeja su u ponedeljak 20. jula zajedno porasle za 4,1% u poređenju na stanje od petka 17. jula, kada su dok su još uvek bili aktivni kao tandem. Tog dana su trgovanje završili na 66,29 dolara. Ponedeljak je Pejpal završio na 40,47 dolara dok je vrednost “eBay-Marketplaces” dobacila do 28,57 dolara.

Procenjuje se da je sadašnja tržišna vrednost iBeja 34,7 milijardi dolara. Osim neočekivane pomame na Nasdaqu, koju već porede s onom iz perioda “dot.com” ekonomskog balona – ako ji je neslavno pukao – Pejpalu su u skoku svoje vrednost pripomogle i odlične preporuke kompanija kao što su Wells Fargo, SunTrust i JPMorgan. Oni su prognozirali cenu deonice od oko 45 dolara, dok je vrednost tržišta koje je Pejpal u stanju da pokrije svojim uslugama procenjeno na oko 500 milijardi dolara, ako se u obzir uzmu i doznake iz inostranstva, plaćanje u prodavnicama i B2B onlajn trgovina. Takođe je procenjeno da samo B2C tržište vredi oko 45 milijardi dolara. Sam Pejpal ima šest miljiardi u kešu, i u mogućnosti je da se zaduži za pet miljardi bez ugrožavanja investicionog rejtinga.

Rivalitet između velikih platformi za finansijske transakcije

Njima nasuprot, nezavisna savetodavna firma za investiciono bankarstvo Everkor (Evercore) je preporučila “prodaju” i ciljanu cenu postavila na 36 dolara, usled ne malog rizika gubitka udela na mobilnom tržištu zbog rasta platnih platformi najmoćnijih tehnoloških kompanija, Epla (Apple, APPL), Gugla (Google, GOOG, GOOGL) i Fejsbuka (Facebook, FB). Oni, međutim, napominju kako je u drugom kvartalu ove godine promet Pejpala vredan 66 milijardi dolara bio za 20% veći nego prošle godine, kao i da je tri odsto bolji od očekivanja i da su mu Venmo i Brejntri ulili novu snagu za profitni rast na tržištu mobilnim aparatima. Den Šulman (Dan Schulman), CEO Pejpala je potvrdio da je otvoren i spreman za pregovore o mogućem partnerstvu s kompanijom Amazon. Rast nastao kroz postizanje partnerstva s najsolidnijim onlajn trgovcima bio je jedan od najpresudnijih razloga za izdvajanje iz iBeja. Rejting agencija Standard&Poor’s je u ponedeljak iBeju smanjila kreditni rejting za dva stepena, dodeljujući im bonitet ranga BBB+.

06

Eplov finansijski izveštaj za prošli kvartal: prihodi iznad očekivanih

Glavni izvori njihovog profita su i dalje ajfoni i ajpedi.

Epl je objavio svoj finansijski izveštaj za drugi ovogodišnji kvartal. I mada je prinos ove korporacije osetno poboljšan usled lansiranja ručnog sata koji je ujedno i mobilni telefon a donekle i računar, pod nazivom Watch, glavni izvori Eplovog profita su i dalje ajfoni (iPhone), ajpedi (iPad) i Mekovi (Mac). Ostvareno je 49,6 milijardi dolara prihoda, što je nešto više od predviđenih 49 milijardi. Profit je iznosio 10,7 milijardi dolara, ali i dalje nije ni blizu iz prvog kvartala kad je profit iznosio osamnaest milijardi dolara.

Gotovo je nemoguće naprviti procenu količine prodatih satova, smatraju analitičari. Apple Watch spada u kategoriju “drugih proizvoda”, a od njihove je prodaje ostvareno 2,64 milijarde dolara, dok je prošle godine u isto vreme kompanija u istoj kategoriji ostvarila 1,76 milijardi dolara prihoda.

Početna prodaja Eplovog “Voča” premašila svojevremene startne rezultate ajfona i ajpeda

Eplov finansijski direktor Luka Maestri (Luca Maestri) je jednom priliko izjavio za Njujork Tajms da je prodaja Watch-a tokom prvih devet sedmica premašila prodaju ajpeda i ajfona u njihovih prvih devet nedelja na tržištu. Prinosi su se, rekao je on, u kategoriji “other products” kretali oko 952 miliona dolara, dodavši kako su prihodi od ajpeda i drugih dodataka pali. Sve ovo je pouzdan reper da je svoje “satove” Epl prodao u vrednosti većoj od milijardu dolara u prva tri meseca raspoloživosti na tržištu.

S druge strane, ajfon i dalje ostaje najveći izvor prihoda, predstavljajući i najveći prostor za rast kompanije. Prodato je 47,5 miliona ovog telefona, što je više od prošlogodišnjeg trećeg kvartala, kad su prodali 35 miliona svojih mobilnih uređaja. Analitičari su, ipak, očekivali da će prodati čak pedeset miliona, dok su deonice po objavljivanju rezultata pale za oko 7%.

Neprevaziđen kvartal

U ovom kvartalu, Epl je prodao 10,9 miliona ajpeda, što je manje u odnosu na isti period prošle godine, kad ih je prodato 13,3 miliona. Međutim, mora se priznati da je Mek računar prodano nešto više u odnosu na isti period lane. Ove godine je prodato 4,8, dok je prošle godine ova cifra iznosila 4,4 miliona.

“U kvartalu koji je iza nas prošli smo fantastično, prinosi od iPhone-a su povećani za 59% od prošle godine, prodaja naših Mek računara je izuzetno jaka, imamo rekordne profite od servisa App Store, a i odličan početak za Apple Watch”, rekao je izvršni direktor Epla, Tim Kuk (Tim Cook).


Da je Apple država, bio bi ovakav…

apple-icon-apple

Apple je upravo prijavio kvartalni neto prihod veći od bilo koje kompanije ikada, barem nominalno. Po svojoj profitnoj margini, famozna “jabuka” i dalje ostaje najvrednija svetska kompanija listirana na berzi. Prirodno je, dakle, što postoje oni koji žele da ovakvu statistikiku predstave kroz perspektivu poređenja ove korporacije sa državom. Nažalost, većina tih napora promašuje cilj, jer ovakvi mentalni poduhvati, uglavnom, ne porede “jabuke s jabukama”, piše Metju Klajn za Fajnenšel Tajms.

Najčešći način da se izmeri veličina privrede jeste baciti pogleda na godišnji obim proizvodnje u njoj – koliko se robe proizvodi (Ovo bi bio BDP). Možda mislite da je ovo ekvivalentno korporativnim prihodima, osim što se gro od onih priliva ‘prebija’ po odlivu prema dobavljačima. Drugim rečima, gledali biste na ‘BDP’ kompanije bez oduzimanja uvoza, koji predstavlja ‘inostranu proizvodnju’. To je duplo brojanje.

Da bi se ovaj problem rešio, zapamtite da vrednost svih stvari koje ova ‘zemlja’ proizvodi treba da je jednaka iznosu novca za isplatu svih ostalih u toj zemlji pre poreza i taksi, uključujući i neto interes (razliku između prihoda koji se generiše iz imovine banke i troškova povezanih s plaćanjem svojih obveza) u tom istom periodu. Na nivou zemlje, možete misliti o ovome kao fundamentalnom ekvivalentnu bruto prihodima i beneficijama, plus profiti. Na nivou kompanije, to je zbir naknade zaposlenih i EBITDA (Ova suma predstavlja bruto dodatu vrednost Epla, a što je najpribližnija moguća analogija BDP-u).

Finansijske brojke usklađene su s podacima iz same kompanije, mada je trebalo i ponešto nagađati kada je u pitanju izračunavanje naknada za radnike. Kompanija ove brojke ne iznosi javno, osim kada su u pitanju izveštaji o deonicama i bonusima, tako da su oni koji su pravili ovu kalkulaciju dodali “prodaju i opšte administrativne troškove” za istraživanja i razvoj, koji su korićeni kao gruba aproksimacija. “Cena prodate robe” je izuzeta, iako bi mogla uključivati plate nekih zaposlenih zbog toga što sve komponente i izradu Eplovih proizvoda sprovode dobavljači. Kako to biva, ova metodologija “Apple kao država” daje rezultate slične ovoj proceni naknada koje dobijaju Eplovi zaposlenici, istraživanje koje je ova kompanija sponzorisala pre nekoliko godina.

Hajde prvo da pogledamo koliko ekonomskih vrednosti Apple stvara:

00 Apple-GVA2-590x332Tabela pokazuje procenjeni, četvorokvartalni zbir Eplove bruto dodate vrednosti.

Apple je uživao brz rast svoje privredne proizvodnje, koji se i dalje ubrzavao do oko druge polovine 2012. Tada se rast naglo zaustavio, a Apple ušao u blagu recesiju koja je trajala sve do 2014. Rast se vratio u tokom prošle godine, premda sporijeg tempa nego nego što je to ranije bio slučaj.

Shodno tome, izgleda da je cena Eplovih pojedinačnih deonica umnogome odražavala ovu aktivnost. Na berzi su deonice dostigle vrhunac početkom septembra 2012, a onda je do sredine 2013. njihova vrednost skoro prepolovljena, da bi potom postepeno rasle, a onda se, od proleća 2014. naovamo, raketnom brzinom ponovo vinule do zvezdanih visina.

Kako se ovaj trend može uporediti sa državama i njihovim finasijskim stanjem? Sledeći grafikon kombinuje brojke ovog istraživanja sa procenama globalne ekonomske proizvodnje, gde je Apple stavljen u perspektivu Međunarodnog monetarnog fonda:

01 Apple-GVA-vs-countries-GDP-590x247Radi što veće preciznosti, procenjuje se da je Eplov ekonomski autput (tj. proizvodnja) u 2014. imao vrednost od oko 87 milijardi dolara. Prema MMF-u, najpribližnije ekonomije po ovim vrednostima su Ekvador i Slovačka, od kojih svaka proizvede oko 100 milijardi dolara godišnje. Odmah ispod Eplovih rezultata bili bi Oman sa $81 milijardom, Azerbejdžan sa $78 milijardi i Belorusija sa $77 milijardi .

U poslednjih nekoliko godina je Eplovo privređivanje raslo daleko brže nego privrede pojedinačnih zemalja na globalnom nivou, što se može videti na sledećem grafikonu koji upoređuje Eplovu proizvodnju sa globalnom proizvodnjom:

02 Apple-GVA-relative-to-world-GDP2-590x249

Apple čini nešto više od jednog hiljaditog dela ukupne svetske privrede. Što se tiče njegovog udela u BDP-u Sjedinjenih Država, sada je nešto malo veći mada je, izgleda, stagnirao u odnosu na svoj vrhunac iz 2012:

03 Apple-GVA-relative-to-US-GDP-590x243

Još jedna tema koja je pridobila dosta pažnje u javnosti su Eplovi pozamašni fondovi likvidnih sredstava. Oni nisu uporedivi sa BDP-om, mada mogu biti od koristi ako se upoređuju sa deviznim rezervama ili državnim investicionim fondom.

Uostalom, svako preduzeće, uključujući i Apple, ima svoju jedinstvenu valutu koju može koristiti kako bi realizovao akvizicije i plate zaposlenih – svoje akcije. Kompanije mogu upravljati ponudom svog novca tako što će izdavati i otkupljivati svoje akcije, što je u osnovi ista stvar kao štampanje ili uništavanje novca. Ovo, sa svoje strane, zauzvrat utiče na “valutu” prema drugim valuta i deonicam drugih kompanija (na prihodni sadržalac, to jest na tržišnu vrednost pojedinačne akcije podeljene s godišnjim prihodima po deonici)..

Kao i tržišne privrede u razvoju, i Apple ima čvrste obaveze koje ne može da plati upravljajući stokom svojih akcija, odnosno koje mora da plati čvrstom valutom, kao recimo nabavljačke ugovore, plate zaposlenih, itd. Apple dobija novac u čvrstoj valuti, što je korisno, ali u poređenju s većinom zemalja njena privreda je isključivo koncentrisana na samo nekoliko proizvoda. To ovu kompaniju čini analognijom, recimo, nekoj maloj petrol-državi Arapskog poluostrva nego li raznovrsnom ekonomijom kao što je, recimo, Slovačka.

giphyKada se dobro vođene zemlje nađu u ovakvoj situaciji, one uglavnom uzimaju u obzir udeo njihovih prihoda nastalih rastom cena sirovina, kao “iznenadan prihod” koji se ulaže u devizne rezerve i državne investicione fondove. Ove rezerve mogu se iskoristiti za odbranu sopstvene valute i održavanje kupovne moći, u slučaju da se njihovi uslovi trgovine pogoršaju.

Apple i druge velike tehnološke kompanije se ponašaju veoma slično, zadržavajući neke svoje devizne zarade u likvidnim sredstvima. Kada su 2012. deonice Epla pale, investitori su prilično žustro “pogurali” ovu kompaniju da ove svoje rezerve koristi radi ponovnog otkupa svojih akcija.

Apple je verovatno dobro naučio iz ovog svog iskustva, zbog čega u svom bilansu stanja trenutno poseduje oko 178 milijardi dolara likvidne aktive. Iako je količina ovih sredstava rapidno rasla, ona je bila prilično stabilna u odnosu na Eplovu godišnju proizvodnju – otprilike njegov dvogodišnji BDV (bruto dodata vrednost).

Uzimajući u obzir listu velikih fondova koju je sačinio Institut za državne investicione fondove, i poredeći je sa BDP procenama Međunarodnog monetarnog fonda, utvrđeno je da je količina novca u Eplovim rezervama otprilike ista kao što ih ima jedna Norveška. Poređenja radi, državni investicioni fond Kuvajta vredi kao trogodišnja Eplova proizvodnja, sredstva koja imaju Ujedinjeni Arapski Emirati (UAE) otprilike su jednaka dvoipogodišnjem proizvodu, dok državni investicioni fond Saudijske Arabije vredi jednogodišnja proizvodnja ov.e kompanije.

Ova mala finansijska vežba treba da doprinese razumevanju veličine najprofitabilnijih i najvrednijih svetskih kompanija, kao i njihovo stavljanje u odgovarajuću perspektivu.