Baze podataka i automatizacija: pomeranje granica biznisa i profesije

Ovaj momak je pomogao da Yahoo i Apple imaju ludo veliki rast profita – a sada je skupio sedam miliona dolara kako bi rešio jedan veliki problem.

Potrebno je mnogo rada da bi se efikasno upravljalo centrima za baze podataka, koje je od tehnoloških titana napravilo savremene globalne supersile. To je nešto o čemu Skot Noutbum (Scott Noteboom) zna zaista puno. Za Business Insider priču napisao Met Vajnberger

12Od 2005. do 2011. godine, Skot Noutbum se nalazi na čelu centra za operacije na bazama podataka kompanije Yahoo, pomažući ovoj firmi da sa 22.000 servera svoju globalnu serversku farmu proširi na 350.000. Nakon toga, Noutbum je otišao u Apple, pomažući ovoj kompaniji da sagradi i preradi infrastrukturu svog data-centra, preko potrebnog kako bi uspešno opsluživala stalno rastuće usluge kao što su Siri i iCloud.

U 2013. godini, Noutbum je napustio Apple da bi započeo rad na svojoj kompaniji, LitBit. Danas, LitBit najavljuje da je u prvom krugu prikupljanja sredstava uspeo da namakne sedam miliona dolara, uz Storm Ventures, Illuminate Ventures, Correlation Ventures i AME Cloud Ventures Džerija Janga (Jerry Yang), koji su takođe investirali u Skotov startup.

Zajedno sa finansiranjem svoje nove preduzetničke ideje, Noteboom je spreman da javno podeli ono na čemu je, tokom skoro tri godine, njegov LitBit radio u tišini. Ukratko, Noutbum u delo sprovodi sve lekcije koje je naučio tokom svog angažmana u kompanijama Yahoo i Apple, nastojeći da svoje iskustvo primeni kroz pomoć velikim kompanijama da upravljaju svim svojim pametnim uređajima i mašinama.
Zašto je sve što je Noutbum radio obavijeno velom tajne i ispod medijskog radara? Noutbum kaže da je to možda zato što ga se Apple “otresao”.

“Kada radite u Eplu, neke stvari vam se usade i uđu u naviku”, dodaje Noteboom, i nastavlja “A to je da – ukoliko ćete provesti dve godine radeći na nečemu – onda nikome nemojte  govoriti o čemu je reč sve dok ne budete sasvim spremni.”
04Staro i novo

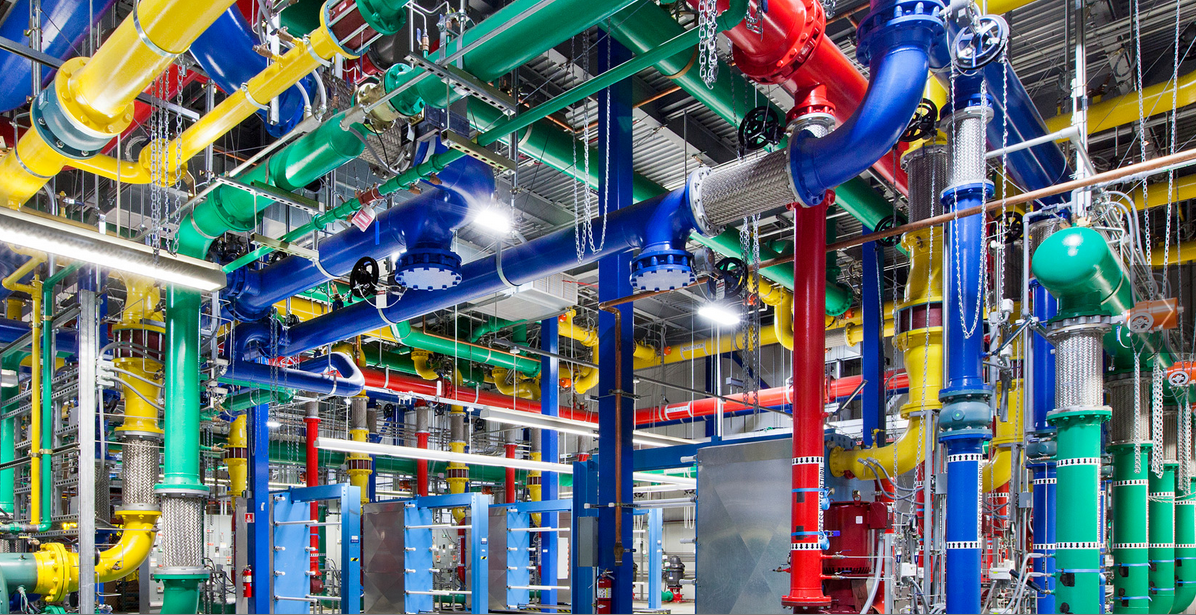
Jedna od stvari koje shvatite tokom rada u data-centru, kaže Noutbum, jeste da Alphabet – Nest nije izmislio ideju kompjuterizovane kontrole tehnike i uređaja. Već dugi niz godina, data-centri su potpuno automatizovani: od kontrole temperature, preko nadzora bezbednosnih funkcija do rasvete, a sve u nastojanju da se maksimizira efikasnost.

Ovakvi sistemi su tokom proteklih nekoliko godina doživeli renesansu: jeftini kompjuterski procesori postali su široko pristupačni, baš kao i jeftine cloud computing usluge za obradu podataka, uz smart telefone pomoću kojih se daljinski povezujete s njima – sve ovo išlo je – polako ali sigurno – ka tome da sve, pomalo i posvuda, postane pomalo “inteligentnije”.

U našim domovima, automatizacija je dovela do uspona Amazonovog Ehoa (Echo) i Kanarinac (Canary) kamere. U obavljanju posla, to znači više robota u fabrikama i u skladištima, više senzora koji mogu da prate kada je kompleksni deo neke mašine potrebno popraviti, uz sve zastupljenije povezivanje svakog komada tehnike i mašina sa mikroprocesorskim kontrolerima.
05

Problem, kako ga prikazuje Noutbum, jeste u tome što samo veoma mali broj ovih sistema, starih i novih, “govori istim jezikom”. Da biste se povezali sa starijim klimatizacionim sistemima, kaže on, možda ćete ipak morati da koristite stari dial-up modem. I njih nije ni lako, a ni jeftino zameniti.

“Ovi sistemi su dizajnirani tako da se nikada ne menjaju”, dodaje Noutbum. “Oni su potpuno izolovani jedni od drugih.”

Ovo otežava da jedno moderno IT odeljenje postigne upravljačku kontrolu nad uređajima, a kamoli da ih automatizuje. Samim tim je kritično važnim poslovnim sistemima teško da zadobiju onu vrstu lake kontrole i integracije koja se vidi, recimo, u slučaju Amazonovog Ehoa i ili Nest-ovog termostata.

Google je nedavno izvestio da je upravljati ne-automatizovanim centrom za obradu podataka kao “hraniti mašine krvlju, znojem i suzama ljudskih bića.” I to je bio veliki problem za Noutbuma, kada je predvodio timove za održavanje Eplovih i Jahuovih data-centara.
06Ono što su Noutbum i njegov tim izgradili jeste operativni sistem koji povezuje sve te pametne sisteme, bez obzira na to kada su napravljeni, istovremeno ih “prevodeći” u jedan moderniji univerzalni jezik.

“[Internet Stvari, ili industrijski internet] nije nova stvar, to je i nova stvar ali i stara stvar, baš kao i izazov da sve tehnološke naprave sakupimo unutar jedne, objedinjavajuće kontrole,” kaže Noutbum.

Odatle, postigavši taj stepen objedinjenosti, možete koristiti i izgraditi aplikacije na vrhu RhythmOS. Od kapije, LitBit nudi tri sistema: Maestro, sistem za lako programiranje i prilagođenu automatizaciju, upravljenu ka uređajima koje je moguće povezati; Vitals, sistem za kreiranje prilagođenih upozorenja i podešavanja; i Intellect, sistem za ispitivanje i analizu podataka. Litbitovi kupci mogu takođe da kreiraju i sopstvene aplikacije.

Nooublum je od Epla naučio da je korisnički interfejs podjednako važan kao kao i osnovne tehnologije koje se nalaze u temelju svega, kaže on.

Ne samo da RhythmOS doprinosi povećanju efikasnosti kod međusobno spojene opreme, tvrdi on, već otvara vrata čak i onima koji nisu tehnički potkovani – inspirišući ih da počnu da rade sa ovim sistemima.
08

A to je od ključne važnosti, jer sve, i svuda, postaje „pametnije“ – a samim tim bolje da se to dogodi pre, a ne kasnije, office menadžeri i prodavci moraće da brinu o upravljanju pametnim uređajima upravo onoliko koliko to čini operater data-centra danas, dodaje Noutbum.

U ovom trenutku, Noteboom kaže da su većina kupaca LitBita oni koji su aktivni u oblasti rada na data-centrima, samo zbog svog profesionalnog bekgraunda. On ih, međutim, vidi posvuda, i to najverovatnije veoma uskoro. I zaista, Noteboom kaže da širenje inteligentnih sistema ima potencijal da izazove jednu totalnu industrijsku revoluciju, na isti način na koji je dostupnost jeftinih tehničkih uređaja, električne energije, kao i računarske mreže inicirala nove poslove i biznise tokom prošlog veka.

“Mislim da će do 2020. godine ljudi shvatiti da je automatizacija revolucionarna isto kao i neke druge stvari, uključujući i internet,” kaže Noteboom.

Matt Weinberger, Business Insider


Investiciono bankarstvo: Napuštanje Volstrita (1/2)

Sveže iz Mreže: Veterani svetskog bankarstva su u “talasu cunamija” napustili velike banke kako bi otvorili sopstvene “finansijske butike” i “kioske” – savetodavne finansijske firme. Mogu li oni nadživeti bum spajanja i pripajanja (M & A)?

01

Osvrnuvši se na svojih šest godina mandata u Barklizu (Barclays), Hju “Skip” Mekgi (Hugh E. McGee) može da se seti samo jedne stvari koja mu nedostaje: korporativnih izleta sa Phil Mickelson-om, golferom superstarom koji je dugo pod pokroviteljstvom britanske banke.

McGee je okrenuo leđa životu na Volstritu u aprilu prošle godine, kada je podneo ostavku na mesto šefa američke investicione banke Barkliz. Bio je među najplaćenijim bankarima ove banke, zaradivši bonus od 13 miliona dolara u 2013. godini, ali više nije mogao da se nosi sa radom u ogromnoj “univerzalnoj” banci.

“Između poštovanja propisa i unutrašnje birokratije, shvatio sam da 80 odsto svog vremena provodim radeći nešto što nije u vezi sa klijentima, što zaista nije zabavno”, kaže McGee koji je bio glavni diler za sklapanje poslova u Liman Braders (Lehman Brothers) pre njegovog kolapsa.

Ipak, gospodin McGee (56), nije odustao od investicionog bankarstva: Umesto toga se vratio u rodni Teksas, da bio osnovao Intrepid Financial Partners, banku koja savetuje kompanije iz oblasti energetike.

Hugh McGee se pridružio drugim bankarima veteranima, uključujući i Sajmona Robeja (Simon Robey, ex-Morgan Stenli), Simonu Varšovi (Simon Warshaw), ex-UBS i Pola Taubmana (Paul Taubman), ex Morgan Stanley, koji su odlučili da napuste radna mesta na na Volstritu i londonskom Sitiju i pokrenu svoje butik firme.

Frustrirani novim propisima uvedenim posle krize – od kojih je većina koncipirana sa ciljem sprečavanja rizičnog trgovanja i kreditiranja i imaju manje veze sa savetovanjem o sklapanju poslova – oni su odlučili da odustanu od relativne sigurnosti rada u jednoj velikoj banci. Sa sobom su poneli veze sa klijentima negovane više od deceniju.

03

Ova nova generacija “butik banaka” na neki način podseća na ranija vremena. Mala partnerstva, gde je odabrana grupa viših bankara uglavnom posedovala firmu kojom upravlja, dominirala je Vol Stritom decenijama. Kritičari velikih univerzalnih banaka kažu da je ovo superioran model: oni će verovatno opreznije preuzimati rizike ako je u igri koža partnera.

Bankari tvrde da se bolje zabavljaju – i prave više para – bez okova velikih banaka. Klijenti kažu da pozdravljaju ono što bi trebalo da budu saveti koji su manje konfliktni, s obzirom da butici nemaju da prodaju druge proizvode.

Ova ružičasta slika može biti u velikoj meri povezana sa novim usponom pravljenja dilova. Globalni obim spajanja i akvizicija je na putu da nadmaši četiri triliona dolara u 2015, što je najviši nivo od finansijske krize. Unutar tog rastućeg tržišta, nezavisne firme šire svoj tržišni udeo. Prema Dealogic-u, maloj firmi specijalizovanoj za savetovanje, one su učestvovale sa 16 odsto u poslovima M&A tokom 2014. godine, što je dvostruko više nego 2008. godine.

Pitanje je da li će butici moći da nadžive bum M & A – i da li će preduzeća sa nekoliko desetina bankara biti u stanju da preuzmu više posla od velikih banaka, gde su mnogi od njih sticali zanat.

Butici će uvek biti u nepovoljnom položaju kada je reč o klijentima koji žele “one-stop shop” – banku koja može da pruži savete o zaključivanju poslova i u stanju su da finansijski zaokruže sredstva neophodna da se takav dil i sprovede. Dil koji “pregori”, ili dogovor koji se raspadne, može biti katastrofalan za male firme. Takođe, postoje rizici oslanjanja na samo nekoliko velikih poslova godišnje – pogotovo sa toliko mnogo novih butika koji se bore za ograničen broj transakcija.

“Vrednost butika kao retkosti je smanjena a njihova međusobna konkurencija je narasla sa širenjem drugih vrhunskih franšiza kao što su Centerview i Perella Weinberg, i uskoro PJT Partners“, kaže Ešli Serao, (Ashley Serrao), istraživač-analitičarka u Credit Suisse.

Veća kriška

Za sada, ipak, ovi izdanci uživaju u rastućoj plimi. Majkl Zaoui i njegov brat Joel  (Michael & Yoel Zaoui), braća koja su osnovala Zaoui & Co nakon napuštanja visoko pozicioniranih mesta u Morgan Stanliju i Goldman Saksu (Goldman Sachs), inkasirali su $22m za svoju firmu savetujući Dresser-Rand, američkog proizvođača opreme za naftna polja, u poslu njihove prodaje Siemensu prošle godine za $7.6mlrd. To je skoro 29 miliona dolara, koliko je Morgan Stenli zaradio radeći sa Dresser-Random. Međutim, sa samo nekolicinom mlađih bankara i pomoćnog osoblja, i bez akcionara, veći komad honorara otići će braći Zaoui.

Koncept savetodavnog butika datira još iz 1980-ih, kada su neki od najvećih imena Volstrita napustili vladajuće banke da bi osnovali svoje firme – često posle legendarnih raskida. Petar Peterson (Peter Peterson) i Stiven Svarcman (Stephen Schwarzman) su dali otkaz u Liman Bradersu nakon epske borbe za prevlast da pokrenu Blackstone Group 1985. Blackstone je počeo kao savetodavna firma za M & A pre nego što je evoluirao u fond za investiranje u akcije, formulu koja je učinila da obojica postanu milijarderi.

Nekoliko godina kasnije, Brus Vaserstein (Bruce Wasserstein) i Džozef Perela (Joseph Perella) napustili su First Boston i stvorili Wasserstein Perella. Perella, 73, kaže da započinjanje s novom firmom krajem 1980-im bilo lakše nego što je to danas.

“Nije bilo nikakvog cinculiranja” (gardening leafs), kaže on, misleći na praksu suspendovanja bankara sa platom na određeno vreme posle njihovog odlaska, ne bi li ih tako sprečili da nekome otkucaju neku poverljivu informaciju o dilu koji je bio u toku. “Vi bi ste samo prešli na drugu stranu ulice i počeli da poslujete. Klijent bi došao za vama. To je ono što ja zovem vertikalnim uspinjanjem. ”

Perella je napustio Wasserstein Perella kako bi se pridružio Morgan Stenliju 1993. godine nakon razlaza sa njegovom koosnivačem Brus Vasersteinom. Potom je bio koosnivač još jednog butika koji nosi njegovo ime 2006. godine, Perella Weinberg Partners, sa Peterom Veinbergom (Peter Weinberg) koji je tada bio u Goldman Saksu.

Način na koji butici targetuju klijente se nije mnogo promenio od 1980. godine do danas: njihovom savetu direktorima i glavnim rukovodiocima može se verovati jer je neumrljan unakrsnom prodajom kredita, derivata i proizvodima – imovinom koja je uobičajena za velike banke. “Kada smo počeli, želeli smo da ponovo stvorimo ono najbolje od starog Volstrita, gde su ljudi bili lojalni svojim klijentima i uvek u svom uglu”, kaže Perella.

Unakrsna prodaja se samo intenzivirala krajem 1990-ih, kada je “finansijski tržni centar” postao prethodnik budućeg modela. Sendi Vejl (Sandy Weill) uvezao je zajedno različite komercijalne banke, investicione banke, brokerske kuće i osiguravajuća društva da bi formirao Citigroup. JP Morgan Chase Manhattan i dogovorili da se spoje a Credit Suisse je progutao Donaldson, Lufkin & Jenrette 2000.Sve ovo je podsticano još od 1999. godine, kada je ukinit Glas -Stigalov zakon (Glass-Steagall) iz 1933, koji je držao investicione banke i komercijalne banke odvojenima kako bi se zaštitili deponenti. Elizabeth Warren, koautorka All Your Worth: The Ultimate Lifetime Money Plan i jedna od pet spoljnih i nezavisnih strucnjaka Kongresnog nadzornog veća za sprovođenje Programa spasavanja problematične i krizom ugrožene imovine (Troubled Asset Relief Program, TARP), izjavila je da je ukidanje tog Zakona 1999. direktno doprinelo razbuktavanju globalne finansijske krize iz 2008-2009. 


WSJ

Zašto ekonomisti imaju problema sa finansijskim mehurovima?

Danas se osporava jedna od najjačih dogmi moderne ekonomije, što bi moglo imati krupne implikacije po stanje ove profesije. A nove i “nepokorne” ideje nam, takođe, mogu pomoći kako bismo bolje razumeli razloge zbog kojih nastaju finansijski mehurovi, piše Noah Smith za poslovni portal Bloomberg.

03

Ekonomisti već jako dugo vremena shvataju kako su ljudska očekivanja od presudnog značaja za ekonomsko ponašanje. Ako očekujete da izgubite posao, možda ćete malo bolje preispitati vašu želju za kupovinom novog automobila. Ukoliko u skorijoj budućnosti očekujete inflaciju, možda razmislite o kupovini raznih nužnih stvari upravo sada, pre nego što cene odu naviše, i tako dalje. Problem je u tome što je vrlo nezgodno praviti ekonomsko-matematičke modele koji mogu u sebi da potpuno sažmu kako će ljudi postaviti svoja očekivanja. Da li ih formiraju na osnovu dugoročnih trendova? Da li u obzir uzimaju nedavne promene? Da li svoje prognoze zasnivaju na teorijama, i, ako je tako, kojim su se teorijama koristili?

Ekonomisti su se borili sa ovim pitanjima tokom 1960-ih i 1970-ih, i tada došli do velikog broja različitih odgovora, ali niko od njih nije ponudio preterano zadovoljavajuće rešenje i formulu. Potom je Robert Lukas (Robert Lucas), ekonomista s Univerziteta u Čikagu u par svojih radova iz 1972. i 1976. godine konstruisao teoriju koju su ekonomisti koristili u nastupajućim decenijama. Ovo je nešto što nazivamo racionalnim očekivanjima.

Lukasova ideja počiva na tehnici razvijenoj više od jedne decenije pre toga, i to od strane ekonomiste po imenu Džon Mut (John Muth). Po njemu, racionalna očekivanja podrazumevaju da, u proseku, ljudi prave ispravne prognoze o budućnosti ekonomije. Oni, ponekad, naravno, čine i greške – predviđajući da će, recimo, nezaposlenost biti manja nego što se potom zaista ispostavi u realnosti, ili prognoziraju da će inflacija biti viša od realne. Ali, sve u svemu, ljudi ne prave nikakve “sistemske greške”. U suštini, Teorija racionalnih očekivanja nam govori da je mentalni model ljudi o načinu na koji funkcioniše ekonomija u principu korektan model.

Ekonomisti su doslovce prigrabili ovaj princip racionalnih očekivanja, koji je ubrzo postao kanon. Do 1990-ih, gotovo niko unutar ekonomskog mejnstrima nije koristio bilo šta drugo. Princip racionalnih očekivanja u ekonomiji je relativno jednostavan za korišćenje, pa je stoga i univerzalno prihvaćen. Pored toga, ova ideja je bila veoma atraktivna za one koji vole da misle kako privreda funkcioniše glatko i efikasno. Ako preovladavaju racionalna očekivanja, onda ima i manje prostora za vladine intervencije i poboljšavanje performansi funkcionisanja privrede, odnosno, za finansijere da zarade novac koji počiva na iracionalnosti stanovništva.

04

Ipak, oduvek se provlačio jedan veliki problem sa racionalnim očekivanjima – ona, možda, jednostavno ne pružaju ispravnu i realnu perspektivu. Ekonomisti,zapravo, zaista mogu činiti sistemske greške u načinu na koji predviđaju funkcionisanje privrede. Ukoliko ekonomisti insistiraju na korišćenju pogrešne pretpostavke kao jezgra svojih modela, to će ih primorati na sve brojnija, preterano komplikovana teorijska iskrivljenja, s obzirom da modeli uvek i nanovo ne odgovaraju činjenicama. Cinici bi rekli da je to upravo ono što vidimo da se dešavalo u makroekonomiji u protekloj deceniji, gde su vladajuće teorije dovele do nekoliko dragocenih – i pre svega tačnih – predviđanja.

Zašto bi princip racionalnih očekivanja uopšte bio pogrešan? Pa, iz nekog razloga, čovek nije rođen sa saznanjima o funkcionisanju ekonomije. On to mora da nauči. Taj proces učenja uvek će ga u nekoj meri ostaviti u neizvesnosti oko toga kako stvari zaista funkcionišu, što će u njemu, potom, proizvesti oklevanje u stvarima kao što je ulaganje u akcije. Drugi problem je što je primanje potpuno tačnih podataka verovatno previše zahtevno za ljudski mozak – pa verovatno koristitimo aproksimacije.

Ekonomisti su uslovno počeli da koriste ove modele kao i druge vrste malih odstupanja od racionalnih očekivanja na veoma ortodoksan, takoreći tvrdokoran i dogmatski način. Međutim, negde u pozadini ispod, jedan mali broj ekonomista oduvek je podozrevao kako bi racionalna očekivanja mogla da budu srušena na daleko dramatičnije načine. Ljudska psihologija može ova očekivanja kreirati ne samo na pogrešan, već i na dramatično i dosledno pogrešan način. Ovu ideju su 2013. godine razradili Robin Grinvud (Robin Greenwood) i Andrej Šlejfer (Andrei Shleifer)  Flajšer s Univerziteta u Čikagu , dvojica vodećih svetskih ekonomista u oblasti finansijskog bihejviorizma – ekonomije zasnovane na čovekovom mentalnom ponašanju i unutrašnjem psihološkom stanju.

01

Trio ekonomista iz Upravnog odbora Federalnih rezervi je otišao i korak dalje, istražujući da li ljudske greške mogu objasniti nastajanje finansijskih mehurova. Prilikom skorašnje prezentacije u Nacionalnom birou za ekonomska istraživanja, Džesi Briker, Džejkob Krimel i Klaudija Zam (Jesse Bricker, Jacob Krimmel, Claudia Sahm) predstavili su neke vrlo zanimljive rezultate.

FED-ova trojka imala je uvid u podatke iz Ankete potrošačkih finansija (Survey of Consumer Finances) pre i posle prskanja mehura u trgovini nekretninama iz 2008. Oni su pritom utvrdili da je bilo više optimističnih ZIP kodova tj. poštanskih brojeva na mestima gde su ljudi imali nerealno visoka očekivanja u poređenju sa sopstvenim prihodima – pa je tu bilo verovatnije preplatiti vrednost kuće koju su uzeli na kredit uoči pucanja mehura 2008. Ovi previše optimistički nastrojeni ljudi su se, takođe, i više zaduživali, pa se time povećavala i verovatnoća da će baš oni povećati svoje zaduživanje kao odgovor na rast cena nekretnina.

Ovo je izuzetno upečatljivo kao sistemska greška. Ako ste bili menadžer hedž-fonda tokom 2005. ili 2006. godine, a imali ste pristup podacima koji pokazuju da su ljudi previše optimistični, mogli ste napraviti puno novca short selling* metodom prodaje tokom stambenog finansijskog mehura – što su, u stvari, neke menadžere hedž-fondova i činili. Ako ste bili vlast u 2005. i 2006. godini, možda ste bili u mogućnosti da iskoristite istraživanja o očekivanjima javnog mnjenja, kao znak upozorenja koji vam je naznačio trenutak kada da ograničite hipotekarne kredite.

[Short selling*, tehnika ulaganja suprotna finansiranju sa margin kreditom; omogućava profit kada je tržište u padu i zasniva se na pozajmici deonica od investicione kompanije kao i prodaji istih, kako bi se na kraju pokrila prodaja tj. otkupila nazad ista količina deonica, ali po nižoj ceni. Profit je u razlici cene i ostvaruje se kratkoročno, unapred regulisano od strane investicione kompanije. Naravno, gubitak je lako moguć i rizik je veliki.]

Drugim rečima, racionalna očekivanja bi, u stvari, lako mogla biti sasvim pogrešna. Ljudi mogu praviti sistemske greške, misleći kako će finansijski uspesi ili krahovi trajati zauvek. Ako je to slučaj, onda se od ekonomske profesije i nauke očekuje da odustane od jedne od svojih najjačih dogmi. Ali ovo se može uveliko isplatiti – ukoliko bi modeli unutar ekonomske struke počeli da uspešno objašnjavaju fenomene poput finansijskih mehurova ili krahova berze.