Rebalans evrozonskih ekonomija kroz produktivnost

Italija nula, a nula i Francuska: ovo je zabrinjavajući rezultat. Jedan pogrešan korak dovoljan je za pad natrag u recesiju, piše Rikardo Sorentino za eminenti ekonomski dnevnik Il Sole 24 Oro, italijansku verziju Fajnenšel tajmsa. Nemačka ekonomija, nasuprot tome, prevazilazi sva očekivanja sa rastom od 0,4% i, zajedno sa Španijom i Holandijom odgovorna je za BDP rast u evrozoni od 0,3%  u drugom kvartalu, što znači godišnji rast od 1,2%; ovo je, takođe, jedan sporiji tempo nalik onome s kojim Sjedinjene Države nikako da izađu na kraj.

Iz jučerašnjih rezultata o evropskom BDP-u moglo bi se zaključiti da  je rast BDP-a u međunarodnim okvirima svuda slab, da je usporavanje privreda bilo izvesna prognoza, kao i da ne treba biti previše zabrinut podacima tek jednog kvartala, koliko god loše izgledali.

Bez obzira na to, brojke potvrđuju trend sve neizvesnije budućnosti evropske monetarne unije. Evrozona se ne integriše, nastavljajući da i dalje bude veoma neefikasna valutna unija.

Ovo, zapravo, i nije iznenađujuće: sredinom 2015. godine je u studiji koju je sprovela Evropska centralna banka, a koja je potom objavljena u zvaničnoj publikaciji Evropske centralne banke, Ekonomskom biltenu (Economic Bulletin) istaknuto da je “stvarno približavanje zemalja evrozone bilo prilično slabašno nakon lansiranja evra kao zajedničke EU valute”. Nasuprot tome, otada neki signali razilaženja (članica evrozone) ne samo da nisu oslabili već su se do danas i primetno pojačali (a Italija je sa ove tačke gledišta bila “gora” zemlja).

Od tada, čini se da se stvari nisu promenile. A problem nije bio samo u disbalansu između zemalja sa viškom (Nemačka) i onih sa deficitom u njihovom platnom bilansu. Istina je, gledajući u brojke iz drugog kvartala ove godine, da se Nemačka izgleda i dalje oslanja na eksternu tražnju – iako je ona u ovoj fazi slaba – dok nemački potrošači troše manje nego što bi to bilo optimalno.

Andreas Rees iz kompanije za bankarske i finansijske usluge UniCredit opominjao je investitore da ne precenjuju ovaj aspekt: “U poslednjih deset kvartala, neto izvoz je bio negativan i kao takav je opterećivao opšti rast u sedam različitih navrata”, napisao je on. “Potom, poslednje povećanje nije nastavak nemačkog trenda manje potrošnje (ili izvoza na račun drugih zemalja), već je samo privremeni, kratkotrajni signal na radaru. Stoga, budite u toku i pomno pratite situaciju…”

Bez obzira na to, Nemačka i dalje ima stopu nezaposlenosti od 4,2%, Francuska od 9,9% a Italija od 11,5%. Ovo predstavlja veliki rascep. Sa stanovišta tržišta rada, poboljšanje koje se registruje počev od 2013. godine, samo je neznatno ublažilo postojeću distancu među zemljama evrozone, koje su tokom 2008., dakle pre izbijanja ekonomske krize, zaista smanjile ovaj jaz.

Poenta je u tome što evro, kao zajednička valuta, nije izmenila sve. Nema više “monetarnih prečica” poput devalvacije (iako treba priznati da ovaj mehanizam funkcioniše, mada to nije baš uvek tačno). Ništa više nije nominalno (počev od duga) i sve je realno. Stoga nije iznenađujuće što je za neke evro poput “kaveza”, jer nameće veću disciplinovanost.

Jedino moguće približavanje javlja se kroz povećanje produktivnosti, čiji se brži rast vidi u najslabijim ekonomijama. S druge strane, poslovne politike i strategije koje se skoro svuda sprovode odmakle su u suprotnom pravcu.

“Nakon uvođenja evra, imovina je postajala sve predodređenija za sektore s niskom marginalnom produktivnošću (a time i niskom produktivnošću), ali s visokim prihodima”, rekao je ECB pre godinu dana: to su usluge zaštićene od konkurencije, uključujući i maloprodajne i komunikacione mreže.

U Italiji i Španiji, koji bi trebalo da su uložili veće napore od ostalih članica evrozone, produktivnost je i dalje na niskom nivou i u proizvodnom sektoru, što ukazuje na slabost “okoline”, u kojima su kompanije nekada radile, ili rade i sada.

Da bi se ovakva situacija popravila, ne treba toliko gajiti potrebu za slabim evrom, niskim kamatnim stopama ili kvantitativnim popuštanjem, niti pak fiskalnim deficitima ili sporim tempom javnog investiranja (čak i ako se mogu pokazati korisnima ukoliko su pažljivo odabrani i primenjeni). Ono što je potrebno je kapital tehnološki, ljudski, organizacioni i društveni. A eventualno ponovno razmatranje (i, ako je potrebno, potpuna transformacija ili prerada) projekta Evrozone je tokom ekonomske krize – koja je bila neuobičajena, ali, nažalost, i veoma stvarna i bolna – pokazalo je svoja brojna ograničenja.

Riccardo Sorrentino, Il Sole 24 Ore

Negativni prinosi mogu biti i znak uspeha

I baš kad se činilo da negativni prinosi nisu mogli da se šire još dublje kroz globalni finansijski krvotok, upravo se to dogodilo. Tržišna vrednost korporativnih obveznica kojima se plaćaju negativne kamatne stope sada čine oko 512 milijardi dolara, čime je, globalno, dostignuto gotovo 10 trilliona dolara u vrednosnim papirima s prinosima ispod nule. Većina su državne obveznice.

03

Kratak osvrt na negativne kamatne stope

Brojna su objašnjenja za ovo čudno i neočekivano stanje. Neki u tome vide dokaz predstojećeg ekonomskog kolapsa. Drugi ga pripisuju centralnim bankama, koje se preterano oslanjaju na obimne kupovine obveznica namenjenih podsticaju svojih posrnulih ekonomija, pokušavajući da time ubrzaju spore stope rasta koje se ogledaju kroz prinos na obveznice.

Evo predloga za pozitivniju, alternativnu perspektivu. Ona računa s tim da bi negativni prinosi mogli u svetskoj ekonomiji biti prisutni još zadugo, ali i daje nove smernice o tome šta bi moglo dovesti do njihove neutralizacije.

Počnimo s dužim istorijskim prikazom. U proseku, prinosi na trezorske obveznice su u padu još od 1926. godine (!), uglavnom zbog njihove sigurnosti i likvidnosti. One su gotovo postale jedan oblik novca, nudeći likvidnost i sigurnost uporedivu s onom koje poseduje novac u gotovini. Ovo, dakle, ne bi trebalo da se ispostavi kao kompletno iznenađenje – to da su dugoročni američki državni vrednosni papiri i neke korporativne obveznice nedavno sledile sličnu putanju; jer, to naprosto predstavlja produžetak istorijskog trenda.

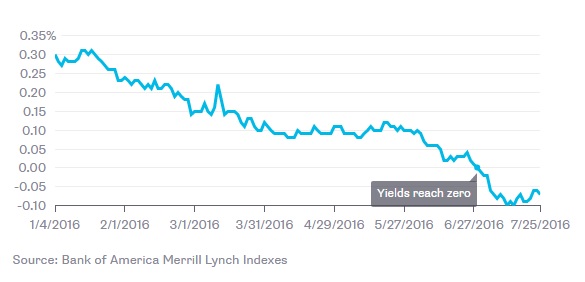
Investitori plaćaju da bi pozajmljivali u evrima: Prosečni kratkoročni procenat na prinos visoko kotiranih kompanijskih obveznica:

01U tom pogledu, vrlo niski ili negativni prinosi ne moraju nužno odražavati glavni uzrok zabrinutosti. U dugogodišnji pad prinosa uključena su razdoblja kako uspona tako i pada ekonomskog rasta, tako da veći globalni rast u budućnosti možda ne bi preokrenuo opšti trend (opšteg i dugotrajnog pada). U stvari, veći rast i veće bogatstvo mogli bi čak i pre uvećati – a ne umanjiti – potražnju za osiguranjem i likvidnošću, a time indukovati i manje prinose.

Stvar koja se možda najviše previđa jeste da obezbeđenje vrednosnih hartija s negativnim prinosom nije tako veliko u odnosu na ukupno globalno bogatstvo. Nedavna procena banke Credit Suisse sugeriše da do 2019. globalno bogatstvo može dostići 369 triliona američkih dolara, odražavajući stope rasta od možda sedam posto godišnje. Takve su brojke obično netačne, jer – ko može da meriti vrednost svog zemljišta u Kini i zgrada u Uzbekistanu? Ipak, taj broj je zaista velik, a i dalje ubrzano raste. Poređenja radi, vrednosni papiri s negativnim prinosom izgledaju kao da nisu neka značajna stvar.

Možda je vreme da se porazmisli o negativnim vrednosnim hartijama kao ekvivalentu – kao jednu vrstu osiguranja od požara ili zemljotresa kojem ovo bogatstvo može podleći. Ako je globalno bogatstvo zaista vredno 300 triliona dolara, da li je tako suludo pomišljati da bi investitori plaćali premiju za kupovinu osiguranja u vrednosti od 10 triliona dolara?

Imajte na umu da – ukoliko kupite papire u prinosu od negativnog 1% godišnje, a deonice u proseku daju prinos od četiri odsto – vaši troškovi osiguranja na sigurnije vrednosne papire iznosiće otprilike pet odsto avansnog ulaganja. Dakle, na 10 triliona dolara vredne sigurne vrednosne hartije, premija od osiguranja iznosi oko 500 milijardi dolara – relativno mali deo u odnosu na 300 ili 400 triliona ukupnog svetskog bogatstva. Izraženo u procentima, ovo je jeftinija opcija od osiguranja sopstvenih nekretnina, koje mnogi od nas svakodnevno plaćaju.

05

Oni koji se bave ovom finansijskom prblemtikom se ponekad pitaju otkud i kako toliko negativnih prinosa u vreme kada indeksi volatilnosti još uvek nisu tako visoki. Ali, ključ u pravi uvid zaštite od rizika nije u tome što svet postaje sve nestabilniji – što može ali i ne mora biti slučaj u određenom trenutku – već to što je količina globalnog bogatstva – koje je, inače, teško osigurati – značajno veća nego u prošlim vremenima. Važno je napomenuti da u Kini i Indiji standardno osiguranje i dalje ostaje nerazvijen sektor.

Faktor obezbeđenja daje nam dalje razloge da verujemo da negativni ili niski prinosi na sigurne vrednosne papire mogu biti prisutni još dugo vremena. I, stoga, nema razloga iščekivati apokalipsu, iako postojanje bilo kakve vrste osiguranja znači da postoje izvesne šanse da bi se negativni rizici mogli dogoditi.

Kada bi negativni prinosi mogli nestati ili postati ne tako značajni?

Tu je sada jasan odgovor: kada Azija i još neka druga mesta na planeti postanu sigurnije mesto za bogatstvo. To bi zahtevalo manje geopolitičkih rizika, veću izvesnost u nastavak ekonomskog razvoja, bolje tradicionalno tržište osiguranja, i, što posebno važi za Kinu, lakšu diversifikaciju portfolija u stranim deonicama.

Teško da se takve tendencije mogu konkretizovati na kratak rok, ali je izgledna opcija da će se to pretočiti u realnost tokom narednih nekoliko decenija. Bolja tržišta osiguranja će napokon zavladati, zahtevi za super-sigurnim vrednosnim papirima mogu olabaviti, dok će prinos na sigurnije vrednosne hartije rasti. Samo još uvek neće.

Veće globalno bogatstvo predstavlja pozitivan razvoj stvari. Svet se suočava s nekim ozbiljnim rizicima, ali negativni prinosi samo mogu biti znak da treba biti manje, a ne više zaplašen razvojem situacije.

Tyler Koen, Bloomberg, 27. 07. 2016

Šta nemački ekonomisti stvarno misle o svojim američkim kolegama?

01

Istraživanje nemačkog dnevnika Zidojče Cajtung (Süddeutsche Zeitung) pokazuje da su nemački ekonomisti u svom razmišljanju daleko sličniji svojim američkim kolegama nego što se pretpostavlja – i to uporedo s trendom privrednog rasta.

Dosad je veći broj ekonomista verovalo da strategija za smanjenje duga bolje funkcioniše onda kada je ekonomija u dobrom stanju – ovaj pogled nemački ekonomisti preuzeli su od svojih američkih kolega, ubrajajući tu Pola Krugmana i Džozefa Stiglica (Paul Krugman, Joseph Stiglitz)

Većina nemačkih ekonomista podržava Evropsku centralnu banku u kupovini državnih obveznica nasuprot otvorenom otporu Bundesbanke i vodećih ortodoksnih ekonomista Nemačke. Na rast kamatnih stopa se ne gleda kao na dobar instrument za borbu protiv špekulativnih mehura.

Kad god je bio zamoljen da prokomentariše stavove američkih ekonomista, Volfgang Šojble (Wolfgang Schäuble) odmah reaguje kiselim tonom. Ovaj osećaj je uzajaman. Nemački Federalni ministar finansija nije izvukao nikakve pouke iz krize, žali se Pol Krugman – dakle, dobitnik Nobelove nagrade izgleda da je predstavnik većinskog dela svoje branše s druge strane Atlantika i Engleskog kanala: Amerikanci u odnosu Nemce; Nemci u odnosu na Britance.

Od početka finansijske krize rovovi su se postepeno ukopavali sve dublje, barem se tako čini. Tu nalazimo na Anglo-Amerikance, koji uvek daju prednost obezbeđivanju jeftinog novca kako bi privredu otrgli od krize. Ovde nailazimo na čuvare stroge monetarne i fiskalne politike, koje rade u odbranu nemačkog ministra finansija, a koji je svoje nade povezao s višim kamatnim stopama i brzim i odlučnim budžetskim rezovima: to su stručnjaci kakve ima Nemačka federalna banka, Dojče Bundesbank (Deutsche Bundesbank), njen predsednik Jens Weidmann, direktor minhenskog instituta “Ifo” Hans Verner Sin (Hans Werner Sinn) i predsedavajući nemačkog Saveta ekonomskih eksperata Christoph Schmidt.

02

Misle li nemački ekonomisti poput nemačke vlade?

To je ono što tvrdi uobičajeni cliché. Stvarnost je, ipak, drukčija : u najmanju ruku, barem ne postoje jasno određena mišljenja među stručnjacima u Nemačkoj. Ovo je rezultat ankete više od 1.000 nemačkih ekonomista. Prema ovom istraživanju, brojne navodno tipično nemačke ekonomske pozicije i stavovi su u Nemačkoj sve sporniji  – a prosuđivanja i mišljenja nekih starih stručnjaka više nisu u stanju da osvoje većinu njihovih mlađih kolega. Nemački profesori su u svom ekonomskom promišljanju uveliko nalik Amerikancima – daleko više  nego što bi se moglo očekivati. Štaviše, ova je tendencija u porastu, kako pokazuje obimno istraživanje koje je sproveo internet-portala WirtschaftsWunder u saradnji s Nemačkim ekonomskim savezom (Verein für Socialpolitik).

Mesecima su najugledniji američki ekonomisti javno kritikovali navodnu nemačku “maniju” podsticanja zemalja u krizi da prave teške rezove budžeta i oštra povećanja poreza – da se samo podsetimo emotivnog odjeka koje nezgodne reči “oštra štednja” imaju po obične građane širom sveta. Ovu optužbu su stoički odbacili Nemačka savezna vlada i drugi zvanični organi ove najveće evro-ekonomije, iako se sa suštinom američkog kriticizma slagao najmanje jedan od pet nemačkih kolega. A još jedna petina nemačkih ekonomista smatralo je opravdanom  uzdržanost Amerikanaca po pitanju nemačkih mera štednje, ali da, “ipak, Evropa nije imala drugog izbora”. Samo 12.6% smatra da zvanična nemačka politika mora biti korigovana u svakom pogledu.

Pre samo pet godina, u jednom prethodnom istraživanju, tek je jedva 18% nemačkih ekonomista percipiralo je da bi nemačka vlada mogla da fundamentalno stabiliše privredu većom potrošnjom jeftinijeg novca, u zavisnosti od stanja ekonomije kao i, u izvesnoj meri, (dotad samo po američkim kolegama preporučljivog) dodatnog zaduživanja. Od tada je procenat onih koji zastupaju ovaj stav udvostručen, dostigavši 36%. Više od polovine nemačkih stručnjaka veruje da jačanje ekonomije ima smisla (a ne mere oštre štednje, koje zastupa zvanična nemačka politika), barem u izuzetnim slučajevima poput globalne recesije, nakon kraha Lehman Brothers iz 2008. Čak se ni jedan u deset nemačkih ekonomista danas strogo ne protivi ovom pristupu. U prvom istraživanju 2006. godine – pre početka finansijske krize – skoro jedan od troje nemačkih ekonomista gajilo je ubeđenje da bi osnaživanje privrede bio uzaludan poduhvat. U to vreme, učešće pristalica američke škole mišljenja (pojeftinjenje novca, dakle pokretanje privrede, a što znači i ulazak u nove cikluse zaduživanja) iznosio je nešto preko 12%.

07

Gotovo 70% nemačkih ekonomista sada se slaže sa Krugmanom

Ono što je jasno poraslo među nemačkim ekonomistima jeste procenat onih koji kažu da bi se vladini dugovi bolje i brže smanjivali onda kada i ekonomija funkcioniše prilično dobro, kao što su Krugman i ostali ugledni američki ekonomisti stalno i žustro branili i isticali. U međuvremenu, skoro 70% nemačkih ekonomista složilo se s ovim Krugmanovim stavom; tokom 2010.godine, stopa onih koji su tako mislili bila je nešto preko 60%. Ovo se ne slaže dobro sa švapskom krutom doktrinom, prema kojoj se potrošnja mora smanjiti, a porezi povećati, bez obzira koliko se dobro ili loše ekonomija razvija. Goruće pitanje – upravo ovo pitanje – zadnjih je sedmica podelilo stručnjake kada se radilo o problemu spašavanja Grčke iz dužničke krize. Da li je bolje da se prvo naprave ozbiljni budžetski i finansijski rezovi, da li prvo žestoko smanjiti potrošnju, ili bi, nasuprot tome, privredu trebalo finansijski stimulisati (ulivanjem jeftinijeg novca u sistem), premda kao prateću meru, kroz obezbeđivanje nesmetanih novčanih tokova?

Još je upadljiviji veliki jaz između nemačko-američkih klišea o koncepcijskim razlikama i istraživanja vezanih za krizne strategije centralnih bankara. U poslednjih nekoliko godina, nemački direktori centralne banke imali su prostora i vremena za korekcije – umesto da smanje kamatne stope ili da kupuju državne obveznice, kao što su to učinile njihove američke i britanske kolege još na samom početku finansijske krize. Axel Weber i Juergen Stark čak su podneli ostavke u znak neslaganja po ovom pitanju.

Čak je i po ovom pitanju većina nemačkih ekonomista usvojila pragmatičan američki pristup. U ovom istraživanju, oko dve trećine njih reklo je da monetarni nadzornici-čuvari u krajnjoj instanci moraju da intervenišu kao zajmodavci, a u cilju sprečavanja panične rasprodaje na tržištima. Čak jedan od pet nemačkih ekonomista bezrezervno smatra ovu meru dobrom; skoro polovina njih je po ovom pitanju uzdržano. Bundesbanka, sa 27% onih koji zagovaraju njene mera, dakle manjinom, potpuno odbacuje takvu meru.

08

1002 Istraživača

Samo je nekoliko istraživača dobro poznato javnosti, kao što je to slučaj sa direktorom Ifo Hansom-Vernerom Sinom (Hans-Werner Sinn), ili Jensom Vajdmanom iz Bundesbanke. Šta je sa ostalima? Šta nemački ekonomisti smatraju o krupnim aktuelnim kontroverzi u svojoj disciplini, kakvi su im stavovi kada je reč o finansijskoj krizi, ili šta misle o opadanju ugleda svog esnafa? Neki od 1,002 nemačka ekonomista dali su odgovore na ova pitanja.

Istraživanje je inicirano i evaluirano od strane internet portala WirtschaftsWunder u saradnji sa Nemačkim udruženjem ekonomista (Deutsche Ökonomenvereinigung), Udruženja za socijalnu politiku (Verein für Socialpolitik) i bilo je je zasnovano na prethodna dva istraživanja koje je sproveo nemački Financial Times u 2006. i 2010. Oni su, zauzvrat, takođe uključili neka pitanja vezana za zaposlene,  na osnovu nemačkog istraživanja iz 1982. kao i neka pitanja iz uporednih istraživanja sprovedenih u Sjedinjenim Američkim Državama. Između 28. aprila i 27. maja; svoje odgovore dala je skoro trećina članova Nemačkog udruženja ekonomista, onih koji su prvenstveno zaposleni na univerzitetima, u istraživačkim institutima i u bankama.

Isto važi i za veoma osetljivo pitanje kupovine državnih obveznica od strane Evropske centralne banke (ECB) i kompatibilnosti ove finansijske opearacije sa njenim mandatom. Kritičari poput Ifo direktora Hansa Vernera Sina su mesecima lupali glavu pokušavajući da reše ovaj problem. Ovde, takođe, ortodoksni zagovornici “švapske škole mišljenja” koja zagovara oštre mere štednje, ne bi imali većinu. Samo 36% Sinovih kolega ekonomista misli da direktor ECB-a Mario Draghi ne bi trebalo ni da započinje kupovinu državnih hartija od vrednosti. Više od polovine njih slaže se sa mišljenjem vodećih američkih ekonomista: Dragijeva odluka je bila primerena – iako centralni bankari, prema mišljenju svakog trećeg ispitanika, premašuju formalne uslove svojih mandata. Ali, retko gde se bolje može upotrebiti ona izreka da cilj opravdava sredstva.

Rezultat ankete je po ovom pitanju indikativan. Ove nedelje Evropski sud proglasio je intervenciju ECB-a legalnom. Sledeća odluka je na nemačkom Saveznom ustavnom sudu. Do danas je velika većina najviših nemačkih sudija, kada je reč o njihovim sudskim pretresima na ovu temu, obavljalo konsultacije sa ekonomistima bliskim direktoru Ifo i onima koji se priklanjaju njegovom negativnom stavu. Prema ovom najnovijem istraživanju, izgleda da je  zvanično kategoričko NE u manjini. Na sudskom saslušanju iz 2013. postojala je samo jedna osoba koja je nastojala da odbrani stav ECB-a: Marsel Fracšer (Marcel Fratzscher), direktor nemačkog Instituta za ekonomska istraživanja (DIW) u Berlinu.

10

Ali, zašto je baš u ovom trenutku došlo do priklanjanja nemačkih ekonomista  američkom stavu?

Čak i kada imaju u vidu jednu od omiljenih tema Amerikanaca, nemački ekonomski stručnjaci ne nastupaju toliko “germanofilski” kao što bi se prema klišeu moglo očekivati: ne ističu nemačke enormno velike izvozne viškove. Već godinama, ekonomisti poput Pola Krugman i Džozefa Stiglica prigovaraju Nemcima zbog obima njihovog izvoza u odnosu na njihove kupovine u drugim zemljama, odnosno na premali uvoz iz dotičnih država. U 2014. godini, ti su izvozni viškovi dostigli rekordnih 220 milijardi evra – umesto da jačaju privredu, pojeftine novac, ukinu strogu štednju i povećaju uvoz iz drugih zemalja. Ova kritika je pobijena od strane federalne vlade i nemačkog Saveta stručnjaka, i to u atmosferi velike napetosti I revanšizma. Prema istraživanju, samo solidna petina nemačkih stručnjaka smatra da bi se trgovinski suficit mogao ispostaviti kao problematičan po Nemce. Oko 30% njih priznaje da bi ovaj suficit mogao da predstavlja problem, ali da se on mora rešiti. Njega pre svega treba da reše oni koji izvoze previše a uvoze premalo: zemlje sa deficitom.

Jedan od tri nemačka ekonomska stručnjaka veruje, poput mnogih američkih kolega, da je ova neravnoteža problematična i da je na nemačkoj Federalnoj vladi odgovornost i dužnost da došrinesu smanjivanju svojih viškova odnosno suficita, na primer, da obezbede da građani mogu da potroše više svog novca, što će, potom, dovesti do povećanja uvoza – a ovo dovodi do suzbijanja nedovoljnog uvoza. Skoro 40% nemačkih ekonomista kaže da bi domaći podsticaji morali da budu ojačani, i to na trajnoj osnovi.

I dalje ostaje pitanje: zbog čega su nemački ekonomisti toliko naklonjeni anglo-američkom stavu o potrebi za većom potorošnjom? Za to vreme široka javnost veruje u suprotno: u “urbani mit”, odnosno da nemački stručnjaci stoje nasuprot američkih. A to nije tačno.

09

Naravno, realnost se često razlikuje od pojava. Samo je nekoliko ekonomista, zapravo, poznato široj javnosti, a oni su ti koji oblikuju sliku i “pojavnost”. Drugo objašnjenje je da Amerika i dalje postavlja standarde na akademski način. Od svakog ko ima karijerne ambicije očekuje se da svoje članke objavljuje u američkim časopisima. I to je razlog zašto se profesori često sele, barem privremeno. Pre samo nekoliko godina, u 2010. godini, skoro 45% ispitanika, kako se navodi u istraživanju, nikada nisu radili u inostranstvu. Od tada je stopa pala za skoro deset procentnih poena. U međuvremenu dve trećine naučnika je napustilo domovinu na duži vremenski period.

Ko god je boravio u Sjedinjenim Državama, izgleda da je počeo da ceni jednu određenu, specifičnu prednost: profesor ekonomije će u SAD daleko lakše ući u politiku a potom se vratiti akademskom životu, nego što je to slučaj u Nemačkoj, zbog komplikovanih zakona o javnoj službi. Više od polovine nemačkih ekonomista priželjkuje da u Nemačkoj, kao sada u Americi, takođe bude lako prebacivati se iz akademskog u politički život i obratno. Naravno, zaključuje svoj članak Tomas Frike u Zidojče Cajtungu, velike su šanse da nemački ministar finansija neće ceniti takav obim američkog uticaja.

Thomas Fricke (InetEconomics)


Helikopterski novac: Maska za finansiranje deficita kratkoročnim pozajmicama

01

Izraz “Helikopterski novac” potiče od živopisne slike koju je stvorio američki ekonomista Milton Fridman: bankar Centralne banke zasipa državnim obveznicama gomilu zahvalnih stanovnika. U skorije vreme, pojam je ponovo promovisao Ader Tarner (Adair Turner), bivši predsednik finansijskog regulatora Velike Britanije, u svojoj knjizi „Između duga i đavola“. Takođe je zadobio naklonost kralja obveznica Bila Grosa (Bill Gross), pa čak i centralnih bankara kao što je Ben Bernanke, bivši predsednik američkih Federalnih rezervi, i Marija Dragija, predsednika Evropske centralne banke. Evo kako na ovaj fenomen doštampavanja novca gleda Džon Kej, gostujući profesor Londonske škole ekonomije i kolumnista Fajnenšel Tajmsa.

00Niko, naravno, ne predviđa da će “helikopterski novac” zasta padati s neba, „iz helikoptera“. Oni koji pominju helikopterski novac imaju na umu da će vlasti, tokom recesije, povećati troškove na način koji bi direktno stimulisao potrošnju privatnog sektora. Idealni format u kojem se preduzima zaduživanje jesu papirne novčanice, za koje se ne plaća nikakav interes niti ih treba otplaćivati. Zato je ideja “bacanja para iz helikoptera” tako privlačna.

Ali, naravno, čak i ako su srećni dobitnici novca bačenog iz helikoptera otišli pravo u kafanu kako bi proslavili svoju srećnu zvezdu, poreznik će taj novac vratiti u bankarski sistem do kraja dana, a državne obveznice završiće nazad u trezorima centralne banke. Novac rasut iz helikoptera ne daje domaćinstvima razloga da u svojim novčanicima drže dodatne obveznice, ne motiviše prodavnice da više novca čuvaju u svojim kasama, odnosno ne stimulišu banke da drže više para u svojim filijalama.

05Zagovornici helikopterskog novca misle da se zaduživanje koje države preduzimaju na ovaj način ne računa – da li zato što je taj novac neotkupljiv (tj. ne mora se vratiti), a nema ni stvarno bilo čije odgovornosti; ili zato što se kanališe kroz centralne banke. Takozvani Mastrihtski kriterijumi, koji se tiču zaduženosti i dugova EU država, a koje prikuplja Evropska komisija, iako se tiču zaduženosti EU članica, ne uzimaju u obzir bilanse centralnih banaka unutar evrozone.

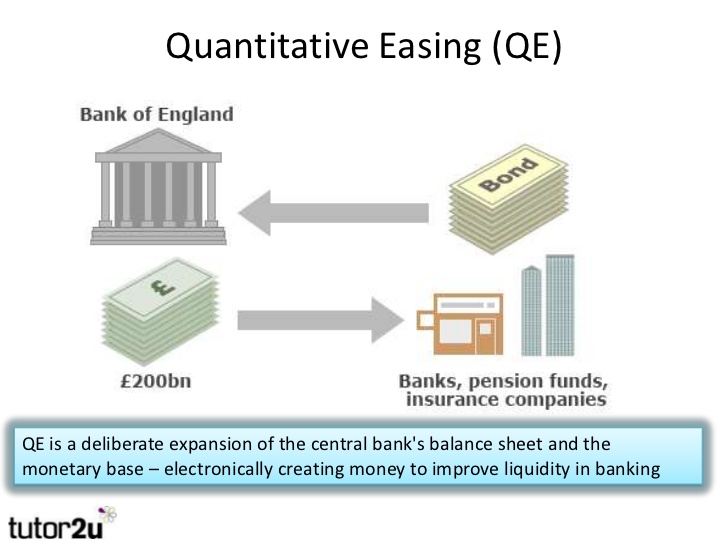
Nasuprot tome, zvanična brojka za ukupan državni dug Velike Britanije uključuje sredstva i obaveze Banke Engleske (kao i kupovnu šemu imovine, koja drži 375 milijardi funti britanskog državnog duga kojeg je Banka Engleske kupila u ime i za račun “kvantitativnog popuštanja”).

02Ako se već dosad niste zbunili, bićete ukoliko želite objašnjenje kako se razni negativni i pozitivni bilansi, koje imaju evrozonske centralne banke sa Evropskom centralnom bankom (ECB), uklapaju u ovu sliku; ili – ukoliko želite objašnjenje kako će se eventualni gubici koje će ECB na kraju napraviti zaduživanjem kroz problematične kolaterale nacionalnih banaka, tj zaloga ili hipoteka diskutabilne vredosti, odraziti na njene finansijske knjige i obračune.

04Tajna svega ovoga proizilazi iz uverenja da centralne banke nikada ne mogu biti nesolventne, jer one uvek mogu da štampaju novac, a da novčanice nisu razmenljive ni za šta drugo izuzev za – druge novčanice. Ipak, vi ih, zapravo, možete otkupiti tako što ćete ih koristiti kako biste platili vaše poreze; takođe, i ukoliko centralne banke naštampaju dovoljno takvog novca (da bi on počeo da gubi svoju vrednost).

Kada se na stranu ostave sve priče i teorije, realnost je ponovo kristalno jasna: Helikopterski novac predstavlja finansiranje deficita kroz kratkoročne kredite.

03Pisac ovih redova, ekonomista Džon Kej ne misli da je vođenje ove i ovakve ekonomske politike loša ideja, iako konzervativac i šef britanskog trezora Džordž Ozborn i nemačka kancelarka Angela Merkel zastupaju drukčiji stav. Ovom činjenicom se, međutim, naglašava kako postoji realna potreba da zagovornici ovakve „helikopterske šeme“ treba da samo valjanim argumentima ubeđuju političare i javnost da podrže plan – ali da ga nikako ne odobravaju ukoliko je ova šema predstavljena na jednostavan, uopšten i netransparentan način.

Sada je na delu nekonvencionalna monetarna politika; kejnzijanska fiskalna ekspanzija je van igre. Čak i ako predstavljaju istu stvar.

Po svemu sudeći, iedna bolja ideja i dalje će biti finansiranje deficita kroz dugoročno zaduživanje. Kada se realne kamatne stope na državne obveznice s rokom dospeća od 50 godina približe nuli, onda je malo razloga za brigu zbog svežeg duga koji se ostavlja i nameće našoj deci. Siguran sam, zaključuje Kej, da bi ta deca radije želela da žive u svojim sopstvenim kućama i budu u stanju da gaze mostovima koji će nadživeti njihove roditelje.

John Kay, 2 Jun 2016.

Social Europe (Preuzeto sa bloga Džona Keja u listu Fajnenšel tajms)

https://www.socialeurope.eu/2016/06/helicopter-money-disguise-debt-financing-funded-short-term-borrowing/

Kreditni tango

Nakon skoro petnaest godina, a uz pravo ushićenje na svetskoj finansijskoj sceni, Argentina je prošlog meseca (druga polovina aprila 2016.) imala svoj „kambek“ na internacionalno tržište kapitala. Ali, to nije sve: Ova zemlja je potukla sve dosadašnje rekorde u količini, odnosno visini (jednokratne) emisije obveznica za jednu zemlju koja je, kao Argentina, u razvoju. Ukupno je emitovano obveznica u vrednosti od 16.5 milijardi dolara, koje su varirajuće ročnosti, a sve obveznice koje su ponuđene bile su i prodate. Uz sve to, prosečna tražnja za obveznicama bila je  četvorostruko veća nego što je ponuda, što je proizvelo gomilu frenetičnih  komentara.

06

Postavlja se pitanje: Otkud ovakva ushićenost na više nego krhkom i nimalo sjajnom globalnom finansijskom tržištu, i kakvi su uzroci tome? Ovo je vruća tema već mesec dana, a ovde je sažetak nekoliko tekstova iz časopisa Fajnenšel tajms, Vosltrit Džornal, iz magazina Fortune kao i sa portala medijske kuće Rojters.

Ova već svima poznata priča započinje 2001. godine, u trenutku kada se Argentina rešila da prestane sa servisiranjem svojih dugova – tada je otpočeo i dugotrajan proces restrukturisanja koji je realizovan u dve etape – prvo 2005. a onda i 2010. Argentina je na ovaj način uspela da reprogramira preko devedeset odsto svojih dugova, s obzirom da su kreditori mahom prihvatili uslove reprograma kao i otpis dugova koji je išao uz to. Samo je manji broj investitora-kreditora odbilo ovaj reprogram, nastojeći da sopstvena potraživanja, i to u celom iznosu, namiri na sudu.

Nakon duge i žilave pravne bitke, poveriocima je sreća išla na ruku. Sudija države Njujork, Tomas Grijesa je pre četiri godine (oktobar 2012) stao na stranu poverilaca, presudivši da Argentina ima obavezu da svoje dugove koji nisu reprogramirani isplati u isplati celosti. A u međuvremenu, dok se to ne desi, Argentina neće moći da plaća svoje obaveze ni po kreditima koji su reprogramirani.

Negde u pozadini, ali veoma prisutna, naivno je tinjala nada da će viši sudovi Sjedinjenih Država, njihove visoke instance,  ipak možda izmeniti ovu sudijsku odluku, međutim – to se nije dogodilo. Odluka sudije Grijesa bila je uz to i dodatno osnažena presudom Vrhovnog suda Sjedinjenih Američkih Država – presudom kojom je, zapravo, zapečaćena sudbina Argentine. Argentinci su izgubili ovu zaista dugu i nemilosrdnu pravno-finansijsku „partiju šaha“, a sve što se iza toga dešavalo predstavljalo je samo jednu isforsiranu završnicu duela.

Ova partija mogla je da bude provedena kraju na samo jedan način: za to je bilo potrebno da tadašnja predsednica, Kristina Fernandez de Kirhner istupi sa dužnosti i preda poluge vlasti, a da njenu poziciju „popuni“ neko ko bi imao malo više „sluha“ za novu stvarnost koju je proizvela Grijesova presuda. Upravo se to i desilo, kada je u decembru prošle godine na predsedničkim izborima trijumfovao Maurisio Makri.

Novi predsednik Argentine je za ministra ekonomije promptno postavio Alfonsa Prat-Gaiju, veoma umešnog bankara koji je svoje bankarske veštine učio u banci Džej Pi Morgan (J.P. Morgan). Prat-Gaija je takođe, jedno izvesno vreme, bio i na funkciji guvernera argentinske Centralne banke (Treba napomenuti da ga je britanski ekonomski mesečnik Euromoney 2004. proglasio guvernerom godine.) Uzgred, banka J.P.Morgan bila je jedna od 4 koordinatora prodaje argentinskih obveznica u aprilu ove godine.

Kraće rečeno: sa vlasti su istupili takozvani populisti, dok je na njihovo mesto došla garnitura izuzetno naklonjena zakonima slobodnog tržišta i biznisu. U roku manjem od dva meseca, ova nova vlada sklopila je dogovor s preostalim najvećim kreditorima. Tako je Argentina, već krajem prošlog meseca, ovim kreditorima isplatila više od devet milijardi dolara (9.3 milijarde). Srećom, čak ni fakat da je ime Maurisija Makria baš u aprilu zasijalo u „Panamskim dokumentima“, nije bilo prepreka da bi se otpočete transakcije obavile, niti je ovo na bilo koji način uticalo na rejting i renome koje Makri uživa u prestonicama globalnog kapitala.

Suma, ili, kako neki možda dobro napominju „reket“ koji je ova južnoamerička zemlja imala da plati je zastrašujući: ova cifra je na nivou od oko 40 odsto ukupnih deviznih rezervi Argentine. Profit, ili, preciznije rečeno zarada koju su na ovaj način ostvarili „finansijski lešinari“ je, blago rečeno, impresivna, i po svemu sudeći se može meriti stotinama procenata u odnosu na njihova početna ulaganja.

03

Tako je argentinski poraz proglašen „trijumfom“ i time je, kako je to objasnio britanski Fajnenšel Tajms (FT), Argentina iznova uspostavila normalne odnose s ostatkom sveta, koji su dotad, valjda, po ovoj reoriji, bili „nenormalni“. Uz sve to, Fajnenšel Tajms diskretno napominje kako se pod „ostalim svetom“ podrazumevaju Sjedinjene Američke Države.

Na servisiranje starih obaveza otišlo je 3/4 novca dobijenog po osnovu emitovanih obveznica, a ogroman deo je „zalegao“ upravo za plaćanje „duga“ kreditorima, za čije je patnje je  njujorški sudija Griejsa imao toliko brižnosti i saosećanja.

S obzirom da je zaduživanje Argentini ponovo krenulo „baš sjajno“, a da novca nikada nije dosta, Argentinci planiraju da do kraja 2016. emituju još oko 30 milijardi dolara u obveznicama. Jedan njihov deo bi mogle da izdaju argentinske provincije, jer je Argentina po svojoj strukturi federalna država.

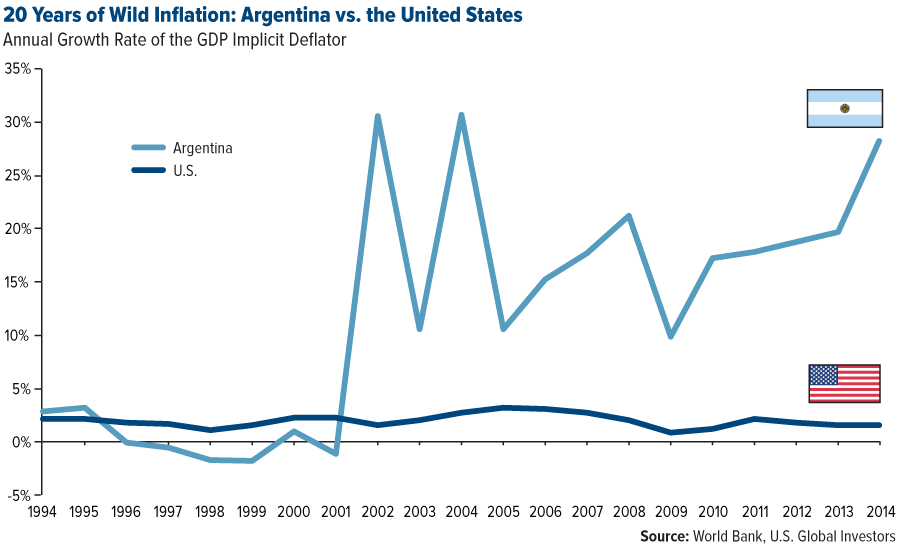
Ineresantno je i obrazloženje – objašnjenje za ovo novo zaduživanje. U Argentini je stopa inflacije prilično visoka (oko 34 odsto) a razlog tome je što se bivša vlada koristila štampanjem novca kako bi pokrivala dugove federalnih jedinica. Čini se, ipak, da nova vlast to neće raditi: Ona će svež, novi novac štampati na bazi novca kojeg štampa SAD. Na osnovu toga, Mora biti da je daleko bolje da Argentina duguje Americi nego sebi.

01

Uzgred, trebalo bi napomenuti i da su kamatne stope na dolarske obveznice daleko niže nego kada bi se dugovi finansirali putem kredita u lokalnoj valuti, pezosu. Ova teorija bi mogla da bude tačna – ali jedino pod uslovom da odnos dolara i pezosa ostane nepromenjen (fiksan), ili – što bi bilo još bolje – da pezos uspe da ojača.

Oni koji duže prate istorijat ekonomskih recesija mogli bi se s lakoćom prisetiti da je veoma slična „antiinflacijska“ logika išla uporedo sa argentinskim protržišnim reformama a i njihovim zaduživanjem tokom 1990-tih, kao i da je takva ekonomska politika bila uzrok koji je Argentinu i doveo do ekonomskog sloma.

I tada je, baš kao i danas, s istim entuzijazmom i oduševljenjem dočekana nova administracija oličena u liku ministra ekonomije i, po mnogima, reformatora, Dominga Kavale, neustrašivog borca protiv hiperinflacije i osobe koji je uspela da fiksira pezos za američku valutu i to na paritetu „jedan-za-jedan“. Kavalo je u tom trenutku bio mag, čovek koji je spasao Argentinu – kao što bi to, možda, danas mogao da postane Prat-Gaija (Kavalo je, inače, kasnije završio u zatvoru, ali to je već neka d[r]uga priča.)

Uvek kada se „svetska javnost“ – šta god značio taj termin i ma koga predstavljao – radovala reformatorima i spasiocima, ta je radost, po pravilu, imala jaku finansijsku podlogu koju je lako izračunati.

Ulagačima je, u momentu izdavanja obveznica, ponuđena zarada koja bi se, u zavisnosti od ročnosti, kretala negde između 6.25 i osam odsto. Istovremeno,, zarada na američkim obveznicama koje su iste ročnosti kretala se od oko 0.9 do 2.6 odsto. Ovakva drastična razlika u prinosima na obveznice ujedno objašnjava i halapljivu tražnju. U današnjem tmurnom finansijskom ambijentu kamatnih stopa koje se kreću negde oko nule, ulagači željno iščekuju da ih obraduje neka od zemalja u razvoju svojim obveznicama koje su s visokim prinosom.

Argentinske obveznice su, naravno, daleko rizičnije od američkih, ili je barem tako bilo dosad. Razlika u ceni-vrednosti obveznica i visini profitnih prinosa trebalo bi da dovoljno dobro govori o meri i obimu takvog rizika. Nasuprot tome, najsvežija iskustva sa američkim sudovima kazuju da bi argentinske obveznice mogle čak biti i bez rizika, kao i da bi neki predstojeći sudija, poput Grijesa, uvek mogao da primora Argentince da plate, pa makar Argentinci i gladovali.

02

Ukoliko je motivacija kupaca uglavnom nedvosmisleno  kristalno jasna, kakva je, onda, motivacija sirotih i namučenih Argentinaca?

A ukoliko je već realizovana emisija obveznica bila potez iznuđen presudom američkog suda i strahom od iscrpljivanja/pražnjenja deviznih rezervi, šta je to moglo da natera Argentinu da objavi nove runde prodaje obveznica u vrednosti od trideset milijardi američkih dolara, kao i nova runda zaduživanja?

Ukoliko se Argentina danas – sada, kada su kamatne stope na ubedljivo najnižem nivou u posleratnoj istoriji – zadužuje u dolarima po stopi od preko sedam odsto, šta će se, u tom slučaju, zbivati u trenutku kada dolarske kamatne stope krenu da rastu, a Argentina bude primorana na refinansiranje svojih dugova, koje danas tako „poletno“ uzima? I, uz to, po kojim će se kamatnim stopama obveznce tada emitovati?

Kako je uopšte moguće da po ko zna koji put gledamo i slušamo istu finansijsko-bankarsku dramu ? Kako je uopšte moguće da se svi prave kako ne razumeju da su Argentinci ponovo krenuli istim fatalnim  putem kojim je dosad toliko puta gazila? I, najposle, kako je uopšte moguće da na ovom putu ka ponoru Argentince prate ovacije posmatrača koji joj uzvikuju „bravo“ i „bis“?

Za države u kojima još uvek ima onih koji znaju šta rade, za sve one trezvene i poštene političare koji od srca žele dobro svojoj zemlji, ovaj primer Argentine – njena burna i tragična prošlost, a po svemu sudeći i budućnost – najbolji su putokaz i orijentir koji ukazuje šta je ono što, ni za živu glavu, ne treba činiti u svetskoj finansijskoj džungli.

Fajnenšel tajms 

Volstrit Džornal

Reuters

Fortune


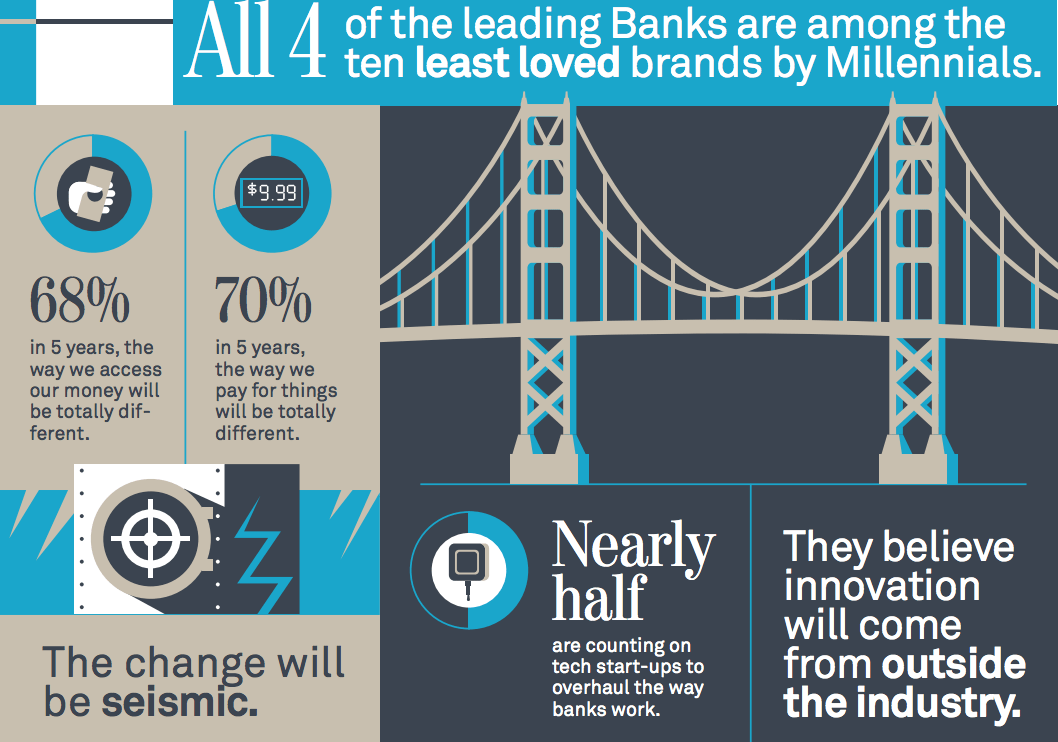
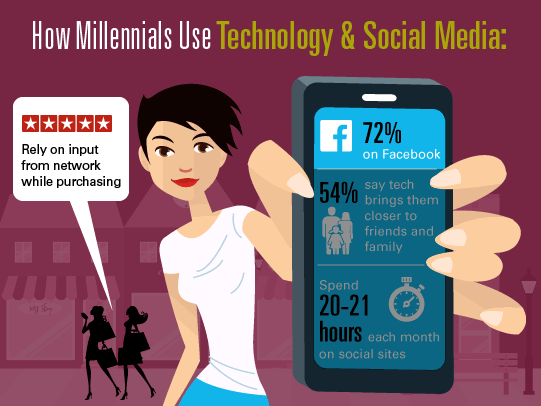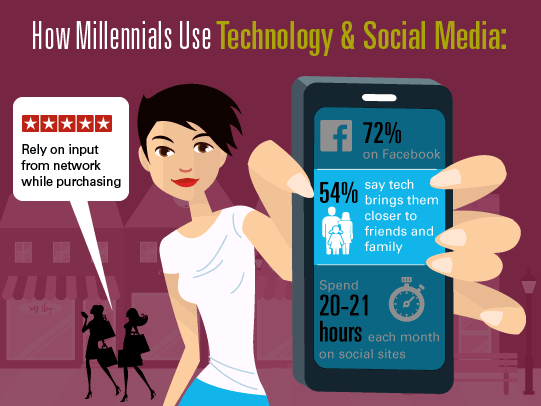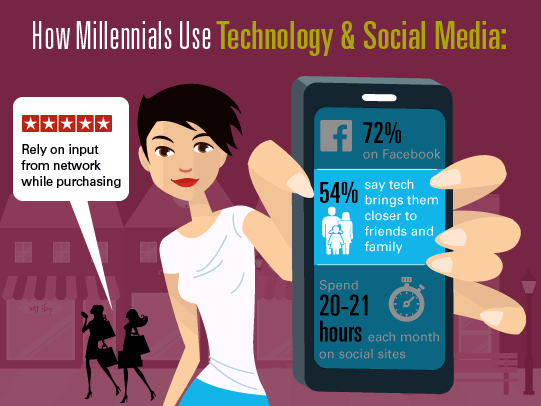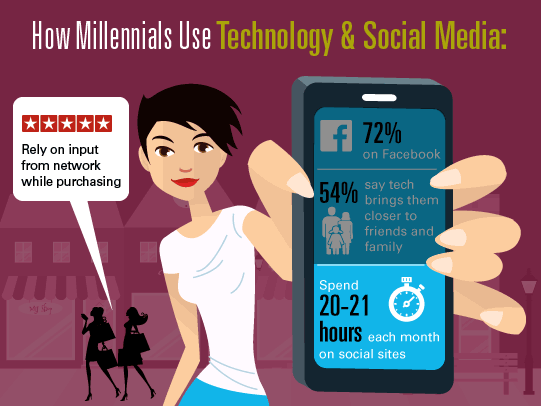
Milenijumska generacija želi da se isključi iz novčanih tokova

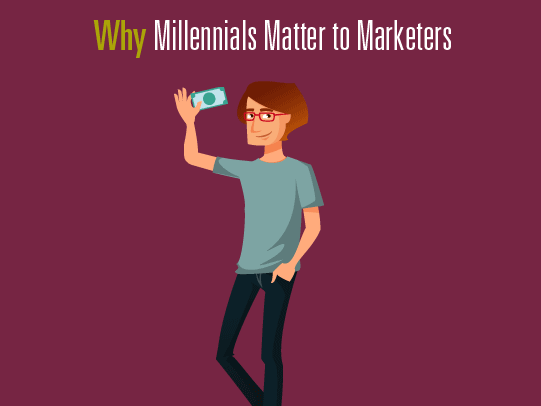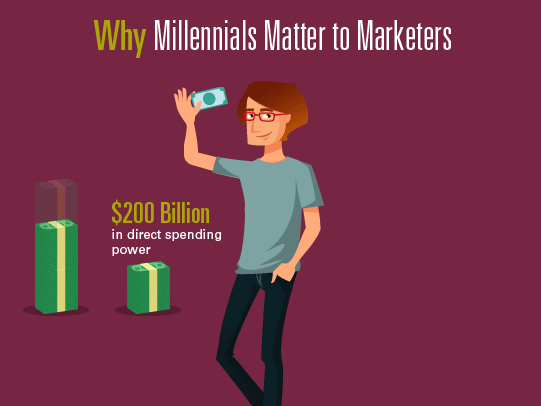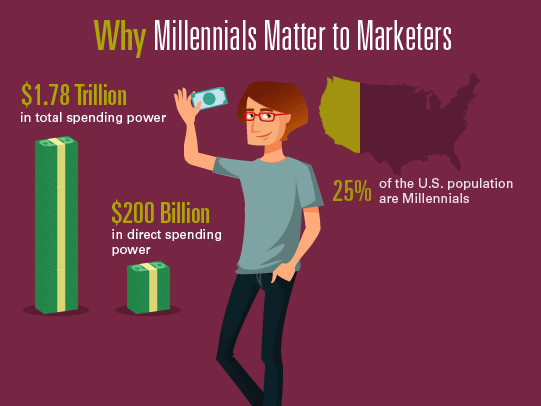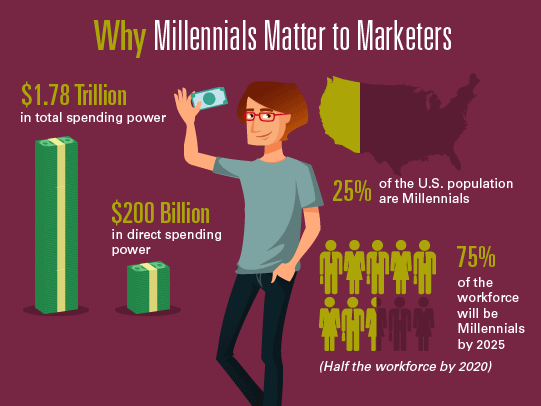
Milenijumovci (Millennials), generacija Y ili bilo koji drugi marketinški termin koji se koristi kako bi se opisali svi koji danas imaju između 18 i 35 godina, postali su nešto slično kao “catnip” za industriju finansijskih usluga (Catnip: Neko ili nešto veoma atraktivno ili privlačno određenoj osobi ili grupi).

02

Milenijumovci već danas predstavljaju najveći deo američke radne snage a njihovo radikalno drugačije – po nekima i vrlo razorno – ponašanje kao potrošača ostavlja za sobom pustoš u onim industrijama koje se bore da drže korak sa uvidima kako, gde i na šta i ova generacija troši svoj novac. Priču donosi Fajnenšel tajms.

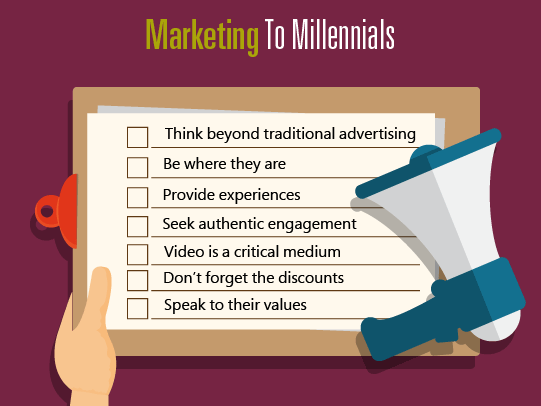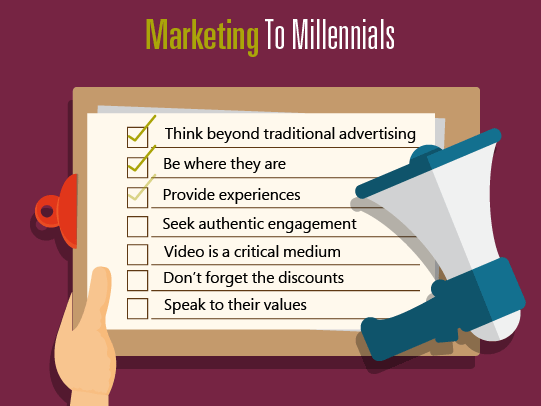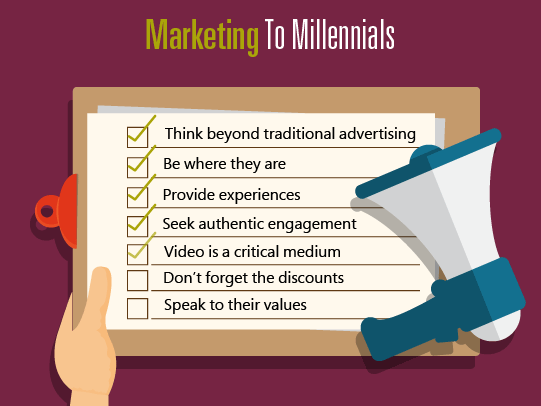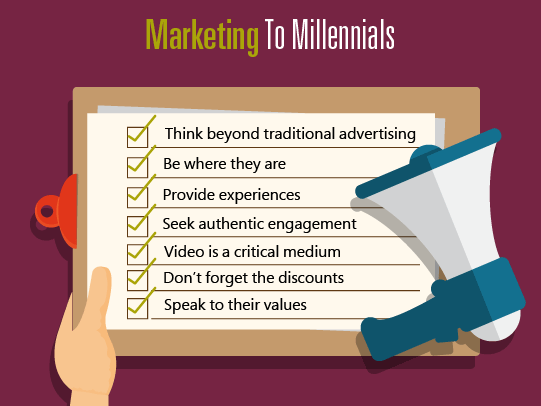
03Donosioci odluka u velikim korporacijama izgaraju da pribave što je moguće više ovih informacija – o tome ko su, zapravo, ti “milenijumci”, gde mogu da ih pronađu i kako da postanu deo njihovog poslovanja – pre svega deo njihove matrice u trošenju finansijskih sredstava – a i oni zaposleni u vrhu kompanija koje barataju novcem se ne razlikuju jer i njih isto zanim:. I njima su milenijumci enigma koju treba dešifrovati – pre svega kako bi doprli do njihovog novca.

Međutim, u industriji koja se već dugo okrivljava za beskrvnost, mušku predominantnost i ustajalost – industriju koja se po tradiciji poziva na prevagu belih sredovečnih muškaraca zaposlenih na tržištu upravljanja investicijama – izgledi da ovakve “bele kragne” pridobiju pažnju nadiruće potencijalne klijentele starosti od 18 do 35 godina je posebno obeshrabrujući zadatak.

Istraživanje o tome kakav je obrazac razmišljanja i ponašanja “generacije Y” je već pokazalo da će se menadžeri koji rade sa nekretninama i kešom svojski potruditi da ubede ovu novu vrstu “milenijumskih investitora” da se odvoje od svog novca, i to na isti onaj način na koji su to činili njihovi roditelji i dedovi. A najnovija u dugom nizu studija na ovu temu čini da se menadžeri i dalje osećaju nelagodno.

01

Prema istraživanju američkog fonda Leg Mejson (Legg Mason), koji je za potrebe svoje studije anketirao više od 5.000 bogatih individualnih investitora u preko 19 zemalja, rezultati su porazni za bele kragne koje žele da ih pridobiju: manje od jedne petine ispitanika iz generacije Y reklo je da će biti spremno da svoj novac drži u fondu sa slabim performansama –  nešto više od godinu dana, pre nego što bi sasvim odustali od njega.

04Nasuprot tome, skoro tri puta više investitora starijih od 40 godina izjavilo je da bi, i pored slabih performansi fonda u koji su uložili, ostavili da njihov novac i dalje (još neko vreme) stoji u njemu, izveštava Leg Mejson.

Ovo predstavlja problem za industriju čija isplativost zavisi od količine finansijskih sredstava koja uspeju da se prikupe i, na kraju, i zadrže. Sva eventualno nova sredstva se primaju s velikom zahvalnošću, ali što je ta aktiva “lepljivija” to jest primamljivija, tim bolje za fond-menadžere.

05Nik Hangerford (Nick Hungerford), ne-egzekutivni direktor kompanije Nutmeg za onlajn investitorski menadžment, osnovane 2011. a već 2012. stekavši veliko bogatstvo i poslovno-finansijsku podršku giganta za menadžment nekretnina, Schroders, ujedno i najveći britanski fond koji je listiran, smatra da bi “tradicionalne investicione kuće trebalo da budu i te kako nervozne”.

“Menadžeri imovine trebalo bi da se zabrinu da li će [milenijumovci] uzimati aktivnog učešća u njihovim investicijama – kao što treba da budu zabrinuti i zbog toga što su pripadnici generacije Y spremni za brzo i beskompromisno povlačenje svojih sredstava iz fondova.

06“Za fond-menadžere je izuzetno nezgodno to što su milenijumovci veoma zahtevni i konstantno traže sve bolju uslugu, ali zato – da nesreća po njih bude veća – po pravilu ulažu daleko manje od drugih starosnih grupa. Potiču iz generacije koja je navikla da se iz trenutka u trenutak “šaltuje” i prebacuje na nešto drugo, ali, još uvek, kao klijenti, nisu previše visoko cenjeni.”

Endrju Pauer (Andrew Power), konsultant iz Dilojta (Deloitte), autor brojnih izveštaja o uticaju koji milenijumovci imaju na poslovanje s investicijama dodaje: “Menadžeri koji se bave aktivom treba da se zabrinu u vezi tog trenda, jer kada neko lako i bez osvrtanja prebacuje [sredstva], verovatno da njihov novac neće ostati u okviru istog fonda (već će ga promeniti).”

07Značajno je, takođe, povećana verovatnoća da će ova generacija investitora povlačiti svoj novac daleko pre i lakše nego već postojeći klijenti, što, takođe, već stvara ogromne probleme menadžerima kada su u pitanju performanse fondova i njihovo predstavljanje i rejting na berzi. Takvi klijenti za sobom povlače nužnost akumuliranja i zadržavanja veće količine novca u fondu – tzv. “mrtvog” novca kojeg će morati da drže deponovanog u skladu sa tim naglim i iznenadnim povlačenjem keša na koje su milenijumovci navikli, a po rekordno niskim kamatnim stopama – čime se sami fondovi ulaze u negativnu teritoriju na mnogim tržištima, što bi umnogome umanjilo povraćaj tj profitne prinose.

08Pol Trejnor (Paul Traynor), rukovodilac međunarodnog penzionog i osiguravajućeg fonda BNY Mellon kaže da “Ukoliko napravimo pretpostavku da su ovi ljudi daleko nestabilnijeg i “fluidnijeg” stava po pitanju toga gde će ulagati svoj novac, menadžeri će biti primorani da uvek u fondovima imaju deponovano više novca nego što su ga imali  dosad – a realnost je da je keš kojeg niko ne koristi, već samo leži kao depozit, skup. Nesumnjivo da ovakva situacija veoma lako može da umanjuje i ruši performanse fonda, bez sumnje. “

09Tu su, isto tako, i druga pitanja koja takođe treba da budu rešena. Milenijumovci su postali radno sposobni i ušli su u radni proces otprilike u isto vreme kada je počela i svetska finansijska kriza 2008, tako je ova situacija u njih usadila urođeno nepoverenje u finansijske institucije – na način na koji to prethodne generacije nisu imale.

Generacija Y pridaje veliku vrednost fer cenama i transparentnosti, u skladu sa studijama Dilojta, nešto sa čime se tržište na kojima rade fondovi hvataju u koštac.Izuzev godišnje naknade za upravljanje njihovim investicijama – postoje i fiksne naknade koja se plaćaju finansijskim kućama, i, prema nekim procenama, lako se može desiti da se tu pojavi između 11 i 13 dodatnih slojeva troškova. A to je nešto što milenijumovci ne “opraštaju”.

10“Da bi se prevazišao ovaj negativan stav uvrežen u pripadnicima generacije Y, menadžeri treba da se fokusiraju na transparentnost cena”, kaže Danijel Kobler, iz Dilojta.

“Sve naknade treba da budu jasne, razumne i poštene. U digitalnom dobu, milenijumovci imaju daleko veća očekivanja po pitanju transparentnosti. Kod njih ne prolazi taktika prećutkivanja skrivenih troškova.”

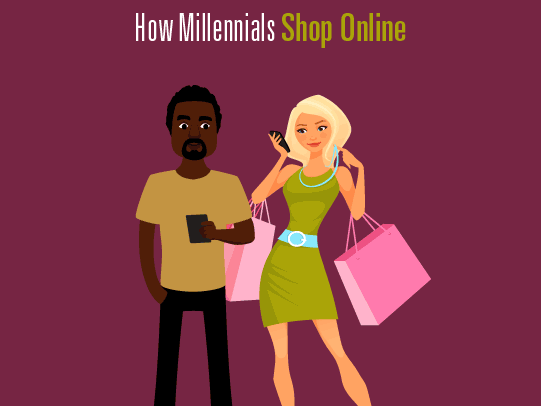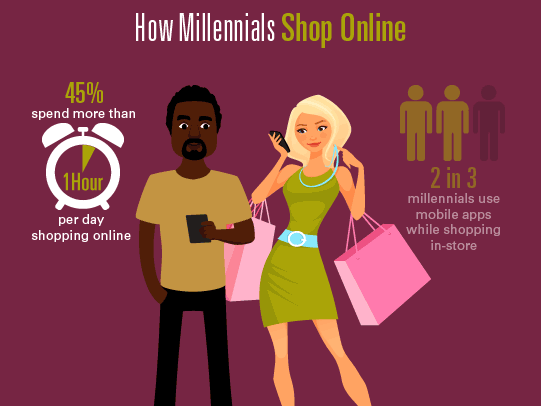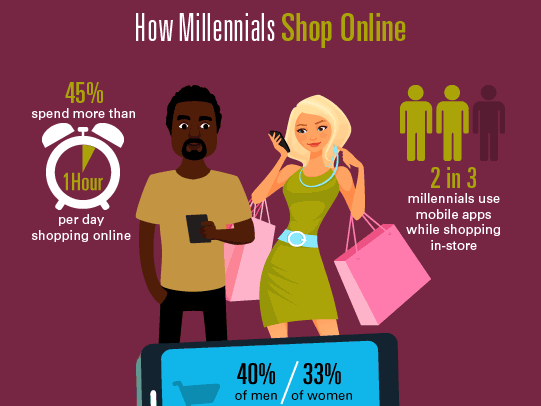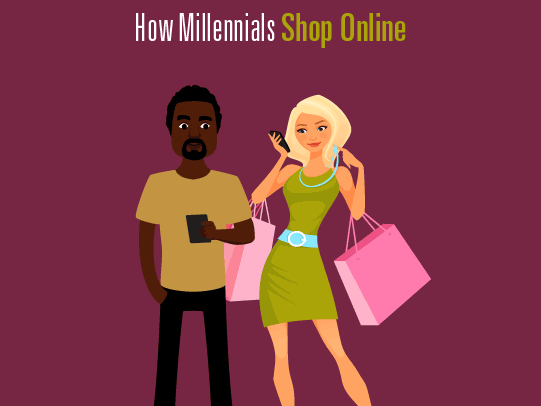
Ali, već je nešto i učinjeno kako bi sefondovi obratili-privukli-dopali milenijumovcima, od kojih 80 odsto njih poseduje pametne telefone, a 90 posto ih proverava u roku od 15 minuta nakon buđenja.

Mulimenadžerski fond Seven Investment Management, u želji da osvoji milenijumovce, angažovo je programere video igara kako bi “gejmifikovali” njihovu klasičnu aplikaciju za mobilne telefone. Ovaj britanski butik fond radi na zajedničkom ulaganju sa firmom Precious Blue Dot, čiji su programeri napisali neke verzije za video-igru Donkey Kong namenjenu igračima na Nintendo konzolama.

11

Ove dve kompanije radile su na aplikaciji pod nazivom MyFuture, koja klijentima omogućava da se “igraju” s različitim finansijskim scenarijima. Tako oni koji igraju ovu “finansijsku igricu” preduzimaju određene finansijske poteze kao što je prodaja imovine, povećanje ili smanjenje plate, ili smanjenje troškova školarine.

12Četiri petine viših službenika koji upravljaju imovinom očekuju da će tržište fondova biti poremećeno od strane spoljnih učesnika na isti način na koji je kompanija Apple dokrajčila muzičku industriju uvođenjem iTunes. Prema anketi 400 visokih rukovodilaca koju je sproveo holding za finansijske usluge State Street (kastodi banke koja trguje hartijama od vrednosti u svoje ime a za račun klijenta i na taj način se ova banka pojavljuje na berzi dok ime pravog vlasnika akcija ostaje skriveno), 79 odsto njih strahuje da će se suočiti s direktnom konkurencijom sa ne-tradicionalnim učesnicima u menadžmentu nekretninama.

Nutmeg je takođe izjavio da razmatra korišćenje aplikativnih funkcija mobilnog telefona poput geo-lokacija, kako bi se klijentima omogućilo da uplaćuju u svoj portfolio kada stignu na određene destinacije – kako bi suzbili loše navike, na primer, posete restoranima brze hrane.

13Već su načinjeni okvirni koraci u cilju zadobijanja ove demografske grupe, a očekuje se da će u budućnosti biti i urađemo i daleko više – ne samo zbog saznanja da će postojeći fondovi morati da se prilagode ovoj generaciji kako bi nastavili da manje-više uspešno rade posao, već i zbog straha da bi drugi igrači mogli da se probiju na tržište i popune eventualnu prazninu, koja bi nastala ukoliko bi se fondovi povukli, primorani lošim rezultatima u radu s “milenijumskim klijentima”.

Martin Gilbert, izvršni direktor i koosnivač globalnog fonda za menadžment nekretninama, Aberdeen Asset Management, sumirao je svoje raspoloženje, koje je, inače, uobičajeno i kod njegovih kolega angažovanih po istom zadatku – da vrbuju milenijumce s namerom da ih privole da investiraju svoj novac kod njih. Gilbert kaže: “Ja sam izvršni direktor i plaćen sam da budem paranoičan, tako da i imam paranoju povodom ovoga što nam se događa s milenijumovcima.”

15Kako milenijumovci definišu finansijski uspeh?

Istraživanje koje je ove godine objavila kompanija Facebook, studije koja je  analizirala konverzaciju američkih radno sposobnih milenijumovaca, pokazuje da se oni međusobno uveliko podržavaju, slušaju i dogovaraju na platformama društvenih medija. Stoga uopše ne iznenađuje otkriće da se njihove ideje i stavovi o finansijskom uspehu nezamislivo razlikuju od stavova i ideja njihovih roditelja.

Skoro polovina anketiranih milenijumovaca sa Fejsbuka izjavilo je da je broj jedan pokazatelj finansijskog uspeha “biti rasterećen dugova, ne biti zadužen”. Jedna petina njih izjavila je kako je posedovanje sopstvenog doma najbolji pokazatelj finansijskog uspeha. Otprilike samo je jedan od njih deset rekao da je “biti u stanju da se povučete i odete u penziju relevantan pokazatelj finansijskog uspeha”.

14

Milenijumovci su izuzetno zainteresovani za štednju, ali su oprezni u vezi svega što je označeno i vodi se kao “investicija”. Prema navedenoj studiji Fejsbuka, 86 odsto njih izjavilo je da aktivno štede ili da to pokušavaju. Odgovori u drugom istraživanju, međutim, ukazuju na to da je ovo često usmereno ka štednji sa kratkoročnim ciljem (kao što je npr. štednja da skupio novac za odlazak na odmor), a ne štednja kao ulaganje za budućnost.

Prema ovoj analizi, više od polovine njih izjavilo je da su štedeli “samo zato što žele da budu odgovorni”, iako milenijumovci imaju tendenciju da ne ulažu dovoljno novca, a da su među njima 1,6 puta veće šanse nego među pripadnicima starijih generacija da nemaju bilo kakvih investicija. I dok polovina njih izjavljuje kako “nemaju dovoljno novca da bi ga investirali”, četvrtina njih kaže da “ne znaju kako da to učine”.

Više od polovine anketiranih milenijumovaca je reklo da smatraju kako nemaju kome da se obrate za dobre i prave finansijske smernice – što pruža jasnu priliku i šansu za dalji rast sektora digitalnih finansijskih usluga, koji je već u ogromnom usponu.

Financial Times


Zašto će investitori možda morati da smanje svoja buduća očekivanja

Zašto će investitori možda morati da smanje svoje ciljeve? Mogući razlog za ovaj trend daje Globalni institut Mekinsi.

Snage koje su produkovale izuzetne povraćaje na investicije u poslednjih 30 godina danas slabe, pa čak i nazaduju. Možda je za investitore došlo vreme da smanje svoja očekivanja.

S obzirom na turbulentne talase koji su potpuno preplavili finansijska tržišta u poslednjih nekoliko godina, uključujući dotcom krizu iz 2000. godine i finansijsku krizu iz 2008. godine, može zvučati čudno kada ukoliko bi se poslednje tri decenije opisale kao zlatno doba za investitore. Ali, realnost je da su ukupni prinosi na akcije i obveznice u Sjedinjenim Američkim Državama i zapadnoj Evropi u periodu između 1985. i 2014. bili znatno veći od višegodišnjeg proseka.

Ovi prihodi su vođeni vanrednom ukrštanju povoljnih ekonomskih i poslovnih fundamenata. Inflacija i kamatne stope naglo su pale sa vrhova krajem 1970-ih i 1980-ih. Globalni ekonomski rast je bio snažan, podstaknut pozitivnom demografijom, produktivnošću i brzim privrednim rastom Kine. I rast korporativnog profita bio je čak i snažniji, odražavajući dobitak prihoda sa novih tržišta, korporativni porezi (tj porezi na platu) su padali a napredak u automatizaciji proizvodnje i globalni lanac nabavke pomogli su zauzdavanju i smanjenju troškova. Javno listirane severnoameričke kompanije povećale su svoje marže tj profit po odbitku poreza za 65 procenata tokom ovog tri decenije dugog perioda.

Ovo zlatno doba sada je okončano. Novi izveštaj Globalnog instituta Mekinsi (MGI) „Smanjenje profita: Zašto će investitori možda morati da smanje svoja očekivanja“ (Diminishing returns: Why investors may need to lower their expectations), smatra da su snage koje su dosad pokretale izuzetne povraćaje na uloženo sada oslabile, a u nekim su slučajevima unazađene. Veliki pad kamatnih stopa i inflacija dostižu svoje granice, globalni rast BDP-a će biti niži kako populacija u razvijenom svetu i Kini postaje sve starija, a izgledi za korporativnu dobit sve su tmurniji. I dok bi digitalizacija i ključne tehnologije mogle da nekim kompanijama povećaju profitne margine, velike severnoameričke i zapadnoevropske firme koje predstavljaju najveći deo pula globalnog profita se u poslednjih 30 godina suočavaju s novim pritiscima konkurencije od strane firmi sa brzorastućih tržišta, tehnološkim gigantima, ali i manjim rivalima koji rade na digitalnim platformama. Ove snage mogu učiniti da smanje marže krenu napred.

Detaljan analitički okvir Mekinsija povezuje povraćaje na investicije sa realnim sektorom smatrajući da bi povraćaji na akcije i investicije sa fiksnim prihodom u Sjedinjenim Američkim Državama i zapadnoj Evropi tokom naredne dve decenije mogli biti znatno niži nego što su bili u poslednjih 30 godina. U izveštaju Mekinsija se procenjuje da za akcije u oba regiona, s obe strane Atlantika, prosečni godišnji prinosi mogu biti u rasponu od oko 150 do 400 baznih poena ili niže, ili od 1,5 do 4,0 procentnih poena. Za fiksne prihode, jaz bi mogao biti još veći, sa prosečnim godišnjim povraćajem između 300 i 500 baznih poena ili niže (3 do 5 procentnih poena), a u nekim slučajevima čak i niže od toga.

Ove niže stope prinosa mogu imati veliki uticaj na sve investitore, kako individualne tako i institucionalne –  i, samim tim, na poteze vlasti uopšte. Na primer, dvoprocentna razlika u prosečnim godišnjim povraćajima na duži vremenski period bi značilo da bi današnji 30-togodišnjaci morali da rade sedam godina duže ili skoro udvostruče svoju ušteđevinu kako bi „preživeli“  svoj odlazak u penziju.

27

Rukovodioci državnih penzionih fondova u Sjedinjenim Američkim Državama pretpostavljaju da bi povraćaji na mešani portfolio akcija i obveznica mogli biti oko 8 odsto nominalno, ili 5 do 6 procenata realno. To bi značilo povraćaj kapitala u visini od šest do osam odsto, znatno iznad nivoa Mekinsijevih prognoza i projekcija. Kao rezultat toga, ovi penzioni fondovi mogli bi se suočiti sa jazom u prilivu sredstava. jazom koji je čak veći od onog sa kojim se rukovodioci penzionih fondova suočavaju danas. Između ostalog, verovatno će biti pogođeni menadžeri koji upravljaju hartijama od vrednosti, čiji bi primanja trpela pritisak tokom dužeg perioda nižih povraćaja, baš kao i osiguravajuće kuće čije se zarade oslanjaju na prihode od investicija. Na obe strane Atlantika, kreatori politika možda bi morali da se pripreme za kasnije generacije penzionera sa manje prihoda.

Naravno da je moguće da bi se, uz neke druge izuzetne okolnosti mogli javiti i obnovljeni podsticaji za povraćaje na investicije, kao što je, recimo, snažan rast produktivnosti u pratnji niske inflacije. Ulaganja u brzorastuća tržišta takođe mogu obezbediti veći prinos. Ali, isto tako je moguće da je Mekinsijeva pesimističnija projekcija isuviše blaga. Ono što je važno za investitore svih vrsta – pojedinaca, kao i institucija – jeste da počnu da rukovode sopstvenim očekivanjima kao i očekivanjima ljudi koji će biti pogođeni njihovim investicionim odlukama.

Richard Dobbs, Tim Koller, Susan Lund, Sree Ramaswamy, Jon Harris, Mekala Krishnan, and Duncan Kauffman (McKinsey Institute)

Faktor straha na globalnim tržištima

Izvanredna nestabilnost tržišta u proteklih godinu dana tu situaciju veoma mnogo duguje prisutnim rizicima i neizvesnostima oko faktora kao što su kineski privredni rast, stanje evropskih banaka i prezasićenost tržišta jeftinom naftom. Tokom prva dva meseca ove godine, mnogi su se investitori uspaničili, pa su čak i Sjedinjene Države, koje imaju najutešniju od svih priča o globalnom privrednom rastu, bile tek na korak od ponovnog pada u recesiju. I zaista: među stručnjacima Volstrit Džornala koji su učestvovali u svom mesečnom istraživanju, 21% njih veruje kako ih “recesija čeka iza prvog ugla”. za Project Syndicate piše Kenneth Rogoff, profesor ekonomije na Univerzitetu Harvard.01

Ne treba poricati prisutnost rizika. Jedan dovoljno snažan udar na kineski rast ili na evropski finansijski sistem bi svakako mogao da globalnu ekonomiju iz sporog rasta prevede u – recesiju. A još je strahotnija pomisao da bi, u ovom trenutku, ali naredne godine, nova predsednička garnitura mogla da se pretvori u rijaliti TV šou.

Ipak, gledano iz makroekonomske perspektive, temelji trenutne globalne  ekonomije i nisu tako slabi. Brojke o novozaposlenima su u period od prošlih godinu dana bile solidne, poverenje potrošača je takođe pokazalo svoju solidnost dok se naftni sektor, srećom, jednostavno nije pokazala kao dovoljno velika prepreka u odnosu na BDP, kada je u pitanju cenovni kolaps ovog energenta koji je potencijalno mogao da američku ekonomiju baci na kolena. U stvari, najpotcenjeniji motiv za raspoloženje tržišta može se sada svesti na – strah od druge ogromne krize.

12Postoje neke paralele između današnje nelagodnosti i raspoloženja tržišta tokom decenije nakon Drugog svetskog rata. U oba je slučaja bila prisutna preobimna potražnja za sigurnim sredstvima obezbeđenja (kao što je to zlato). Naravno, finansijska represija je u posleratnom periodu takođe odigrala značajnu ulogu, sa vladama koje su namirivale “gladna usta” privatnih investitora – i to po stopi koja je bila dobrano ispod tržišnih kamatnih stopa).

Čak i punu deceniju po završetku Drugog svetskog rata – kada je poznati ekonomista Džon Kenet Galbrajt (John Kenneth Galbraith) izneo mišljenje da bi svet mogao lako doživeti još jednu ekonomsku depresiju – tržište je odmah postalo nervozno i uznemireno. Još uvek ima dosta onih koji dobro pamte kako su američke berze pale za 90% tokom prvih godina ere Velike depresije. Tokom 1950-tih, nije bilo teško zamisliti da bi stvari mogle ponovo krenuti naopako. Na kraju krajeva, svet je tada upravo prošao kroz niz katastrofa, uključujući dva svetska rata, globalne epidemije gripa, i, naravno, samu Veliku Depresiju sa svojim užasnim posledicama. Pre šezdeset godina je opasnost od atomskog rata takođe izgledala previše stvarno.

13

Ljude danas nije potrebno podsećati na to koliko mnogo i koliko brzo tržišta kapitala mogu pasti. Nakon finansijske krize 2008. godine, američke akcije pale su za više od 50%. Tržišta nekretninama su u nekim zemljama znatno opala: na Islandu je, recimo, opalo za više od 90%. Nije ni čudo što je jedan nedavni pad tržišta za 20% razlog što se mnogi od nas pitaju koliko bi stvari još moglo krenuti po gorem – i da li bi strahovanja od nove recesije postala proročanstvo koje se ispunjava samo od sebe: usled našeg instinktivnog ponašanja tj. straha od najgoreg.

27Ideja je da investitori postaju toliko zabrinuti zbog recesije, i da dosadašnji pad akcija već čini da ovo loše raspoloženje utiče na pad cena deonica – što se, opet, odražava i vraća natrag u realnu ekonomiju kroz mnogo nižu potrošnju, indukujući sa sobom i strahovanja od krize.  To je jedan začarani krug. Oni mogu biti u pravu, čak i ako tržišta precenjuju svoj uticaj na realnu ekonomiju.

S druge strane, činjenica da su Sjedinjene Države uspele da krenu napred, i to uprkos globalnom “vetru u prsa”, ukazuje na robusnost i snagu američke domaće tražnje. Čak ni ovo, međutim, ne može da impresionira tržišta. Čak i oni investitori koji su ostali oprezno optimistični u vezi američke ekonomije izražavaju zabrinutost da će američke Federalne rezerve prepoznati taj rast kao dovoljan razlog za nastavak podizanja kamatnih stopa, stvarajući tako krupne probleme brzorastućim globalnim ekonomijama.

Naravno, pored faktora straha postoje i druga objašnjenja za nestabilnost svetskog tržišta. Najjednostavnije bi bilo da stvari zaista stoje tako loše. Možda individualni rizici i nisu istog reda veličine kao oni koji su bili prisutni tokom 1950-ih, ali su danas brojniji, dok tržišta počinju da funkcionišu s mnogo “prenaduvanijih” pozicija, zapadajući u rizik od nastanka i pucanja novih finansijskih mehurova.

Finansijska globalizacija je, štaviše, duboko produbila međusobne povezanosti, uvećavajući transmisiju šokova. Postoje veliki “džepovi” nestabilnosti i slabosti na svetskim tržištima duga, na kojima trenutna monetarna relaksacija prikriva duboko ukorenjene probleme koji se nalaze ispod površine. Ima onih koji ukazuju na nedostatak likvidnosti na vodećim tržištima, koje utiče na ogromne fluktuacije cena; na plitkim tržištima, male promene u potražnji ili ponudi mogu ponekad iziskivati veliko klizanje cena, radi ponovnog uspostavljanja ravnoteže.

Još je uvek najubedljivije objašnjenje, međutim, da se tržišta plaše da će, kada nastanu spoljni rizici, političari i politike biti neefikasni u svom suočavanju s njima. Od svih slabosti koje je finansijska kriza razotkrila, politička paraliza se pokazala kao najdublja.

37Neki kažu da vladajuće strukture ne čine dovoljno kako bi podstakle potražnju. I mada je to istina, to nije cela priča. Najveći problem kojim danas opterećuje svet je veliki neuspeh većine zemalja da sprovedu strukturne reforme. Sa rastom produktivnosti – koje je u najmanju ruku privremeno zaglavljeno u spori privredni rast, i globalne populacije koja je u dugoročnom opadanju, ponuda je ta – a ne nedostatak potražnje – koja ograničava razvijene ekonomije.

Na duže staze, faktor ponude je taj koji određuje privredni rast jedne zemlje. A ukoliko te zemlje već nisu u stanju da upravljaju i sprovode duboke strukturne reforme nakon ekonomske krize, teško je predvideti kako i šta će se dogoditi.

Jedno je, ipak, izvesno: upravljanje zemljom i ekonomijom kao što se to čini u rijaliti TV emisijama – sa jednim okom uvek uprtim na spoljne ocene i rejtinge – nije način da se taj neprocenjivo važan posao sprovođenja reformi uspešno obavi do kraja.

Project Syndicate

80 godina kasnije: Kejnzova opšta teorija

Godine 1935, Džon Mejnard Kejnz (John Maynard Keines) napisao je Džordžu Bernardu Šou (George Bernard Shaw): “Verujem da pišem knjigu o ekonomskoj teoriji koji će u velikoj meri revolucionisati – ne, pretpostavljam, odjednom, već tokom narednih deset godina – način na koji svet misli o svojim ekonomskim problemima.“ I zaista, Kejnzov magnum opus, Opšta teorija zaposlenosti, kamata i novca, objavljena u februaru 1936, transformisala je ekonomiju i ekonomsku politiku. Osamdeset godina kasnije, zapitajmo se: da li se Kejnzova teorija još drži, pita se profesor političke ekonomije na univerzitetu Vorvik, lord Robert Skidelski.

01

Dva elementa Kejnzovog nasleđa čine se čvrstim. Prvo, Kejnz je izumeo makroekonomiju – teoriju ukupnog outputa kao celine. On je nazvao svoju teoriju “opštom” da bi je učinio različitom u odnosu na prekejnzijanske teorije, koje su podrazumevale uniforman nivo proizvodnje i pune zaposlenosti.

Pokazujući kako ekonomija može ostati zaglavljena u ekvilibrijumu sa “podzaposlenošću” (dakle ispod optimalne ravnoteže), Kejnz je osporio centralnu ideju ortodoksne ekonomije njegovog doba: da je tržište za sve robe, uključujući i rad, istovremeno uravnoteženo svojim cenama. Njegov izazov je podrazumevao novu dimenziju ekonomske politike: vlade kao aktivne činioce koje će možda morati da se okrenu stvaranju deficita da bi održale punu zaposlenost.

06Agregatne jednačine koje podupiru Kejnzovu “opštu teoriju” i dalje nastanjuju ekonomske udžbenike i oblikuju makroekonomske politike. Čak i oni koji insistiraju na tome da tržišne ekonomije gravitiraju ka punoj zaposlenosti su primorani da svoje argumente izlažu u okviru koji je stvorio Kejnz. Centralni bankari prilagođavaju kamatne stope da bi obezbedili ravnotežu između ukupne ponude i tražnje, jer je zahvaljujući Kejnzu poznato je da ta ravnoteža ne može doći automatski.

Kenzov drugi ključni doprinos je razumevanje da vlade mogu i treba da spreče depresije. Rasprostranjenost ovog gledišta može se videti u razlici između jakog političkog odgovora na krah 2008-2009 i pasivnih reakcija na Veliku depresiju 1929-1932. Kao što je nobelovac Robert Lukas (Robert Lucas), protivnik Kejnza, priznao 2008. godine: “Mislim da je svako u Kejnzijanskoj lisičijoj rupi.”

Ipak uz to treba reći i ovo, Kejnzova teoriju ekvilibrijuma sa “nedovoljnom zaposlenošću” više ne prihvata većina ekonomista i političara. Globalna finansijska kriza iz 2008. godine to potvrđuje. Kolaps je osporio ekstremnije verzije samoregulacije ekonomije, ali nije povratio ugled Kejnzovom pristupu.

12Sasvim je sigurno da su upravo kejnezijanske mere zaustavile propadanje globalne ekonomije. Međutim, te mere su, takođe, opteretile vlade velikim deficitima, koji sue ubrzo počeli da budu razumevani kao prepreka oporavku –  što je suprotno od onoga čemu je Kejnz podučavao. Uz i dalje visoku nezaposlenost vlade su se vratile na prekejnzijansku ortodoksiju, smanjujući potrošnju da bi smanjile svoje deficite – i podrivajući ekonomski oporavak koji je bio u toku.

Postoje tri glavna razloga za ovu regresiju. Prvi je uverenje da tržište preko cena uravnotežava ponudu i potražnju za radom u kapitalističkoj ekonomiji, koje nikada do kraja nije odbačeno. Dakle, većina ekonomista je razumela upornu nezaposlenost kao vanrednu okolnost koja se javlja samo kad stvari krenu po zlu, a ne normalno stanje tržišne ekonomije. Odbijanje Kejnzovog pojma radikalne nesigurnosti leži u srcu ovog povratka na prekejnzijanska razmišljanja.

Drugo, posleratne Kejnzove politike “upravljanja potražnjom“, koje se cene zbog posleratnog buma koji su izazvale, naletele su na probleme sa inflacijom u 1960-im. Svesni pogoršanja ishoda kompromisa između inflacije i nezaposlenosti, kejnzijanski političari su pokušali da održe bum kroz prihodne politike – odnosno da kontrolišu troškove plata sklapanjem nacionalnih sporazuma sa sindikatima.

15Prihodna politika je pokušana u mnogim zemljama od 1960-ih do kraja 1970-ih. U najboljem slučaju, bio je to povremeni uspeh, ali su se takve politike uvek kasnije pokazale nedovoljnima. Milton Fridman (Milton Friedman) dao je jedan razlog koji je korespondirao sa rastućim nezadovoljstvom zbog kontrole plata i cena, i ponovno vratio točak razumevanja ekonomije na pretkenzijansko stanje. Inflacija je, rekao je Fridman, rezultat pokušaja kejnzijanskih vlada da potisnu nadole nezaposlenost, ispod njene “prirodne” stope. Ključ za povratak na stabilne cene je napuštanje obaveze pune zaposlenosti, obesnaživanje sindikata, i deregulacija finansijskog sistema.

I tako je stara ortodoksna teorija ponovo rođena. Cilj pune zaposlenosti je zamenjen ciljanom inflacijom, a nezaposlenosti je ostavljeno da pronađe svoju “prirodnu” stopu, šta god to bilo. Sa ovom potpuno pogrešnom navigacionom opremom političari su svoj brod punom parom udarili o ledeni breg iz 2008. godine.

Poslednji razlog za to što je kejnzijanizam prestao da uživa svoju slavu je ideološko prestrojavanje nadesno, koje je počelo sa britanskom premijerkom Margaret Tačer (Margaret Thatcher) i američkim predsednikom Ronaldom Reganom (Ronald Reagan). Taj pomak usledio je manje zbog toga što je odbačena kejnzijanska politika već pre zbog rasta netrpeljivosti prema uvećanom državnom aparatu koji je nastao posle Drugog svetskog rata. Kejnzijanska fiskalna politika je uhvaćena u unakrsnoj vatri, sa mnogima na desnoj strani spektra koji su je osuđivali kao manifestaciju “preterane” vladine intervencije u ekonomiji.

11Dva poslednja razmišljanja ukazuju na obnovljenu, mada skromniju, ulogu kejnzijanske ekonomije. Još veći šok za pre-2008 ortodoksiju od samog kolapsa bilo je otkrovenje o korumpiranoj moći finansijskog sistema u meri u kojoj su vlade koje su došle na vlast posle finansijskog udara dozvolile da njihove politike budu uslovljene onim što su im govorili bankari. Kontrola finansijskih tržišta u interesu pune zaposlenosti i socijalne pravde leži nedvosmisleno u kejnzijanskoj tradiciji.

Drugo, za nove generacije studenata, Kejnzov značaj leži manje u njegovim specifičnim lekovima za nezaposlenost a pre svega u njegovoj kritici profesije (ekonomista) zbog modeliranja na  bazi nerealnih pretpostavki. Studenti ekonomije koje žele da pobegnu iz okoštalog sveta agenata optimizacije u jedan svet u kojem postoje ljudska bića, u njihovim istorijskim, kulturnim i institucionalnim kontekstima će otkriti da im je Kejnzovo shvatanje ekonomije inheretno prijemčivo. Zato očekujem da Kejnzovo prisustvo i njegovo nasleđe i 20 godina od sada – na stogodišnjicu Opšte teorije – bude živo i plodno, kao i daleko posle toga.

Robert Skidelsky

Šta usporava svetsku ekonomiju?

Infografika: Focus Economics

Infografika: Focus Economics

Sedam godina nakon što je globalna finansijska kriza izbila 2008. godine, svetska ekonomija je nastavila da se spotiče u 2015. Prema UN izveštaju Stanje i perspektive svetske ekonomije 2016, prosečna stopa rasta u razvijenim ekonomijama je opala za više od 54 % od trenutka izbijanja krize. Procenjuje se da je 44 miliona ljudi u razvijenim ekonomijama nezaposleno, oko 12 miliona više nego u 2007. godini, dok je inflacija dostigla svoj najniži nivo od krize. Još više zabrinjava to što su stope rasta razvijenih zemalja takođe postale nestabilne. To je iznenađujuće, jer, s obzirom da  razvijene zemlje imaju potpuno otvorene kapitalne račune, trebalo je da imaju koristi od slobodnog protoka kapitala i međunarodne podele rizika – i used toga iskuse vrlo malu makroekonomsku nestabilnost. Osim toga, socijalni transferi, uključujući naknade za nezaposlene, trebalo je da omoguće domaćinstvima da stabilizuju svoju potrošnju.

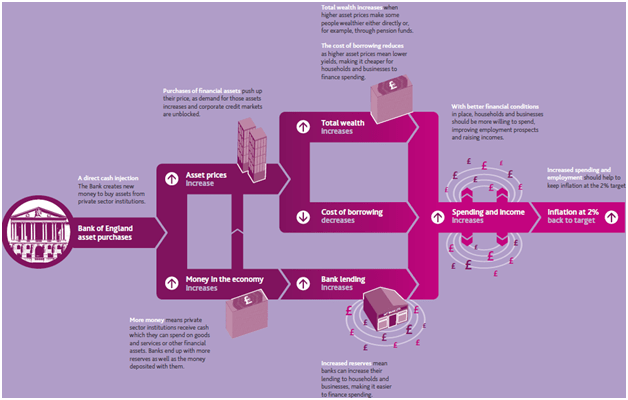
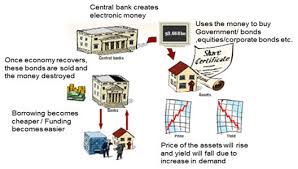
Ali dominantne politike tokom postkriznog perioda – fiskalno povlačenje i kvantitativno popuštanje (QE) glavnih centralnih banaka – ponudili su malo podrške za podsticanje potrošnje domaćinstva, investicije i rast. Naprotiv, oni su težili da stvari učine gorim.

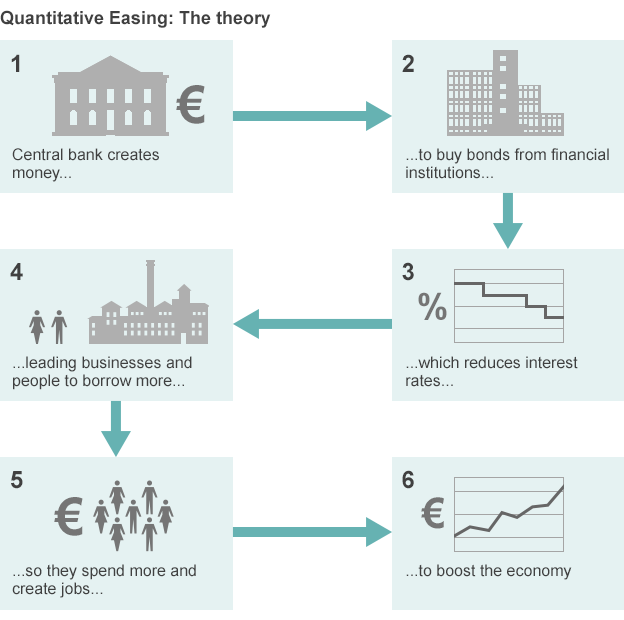
U SAD, kvantitativno popuštanje nije povećalo potrošnju i investicija delimično i zbog toga što se većina dodatne likvidnosti vratila u kasu centralnih banaka u obliku slobodnih rezervi. Zakon o regulisanju olakšica u finansijskim uslugama iz 2006. godine, koji je ovlastio Federalne rezerve da plate kamatu na obavezne i slobodne rezerve, potkopao je glavni cilj QE.

Zaista, sa finansijskim sektorom SAD na ivici kolapsa, Zakon o hitnoj ekonomskoj stabilizaciji iz 2008 je pomerio datum stupanja na snagu ponude kamate na rezerve za tri godine, do 1. oktobra 2008. godine Kao rezultat toga, viškovi rezervi koje drži Fed su porasli, od prosečno 200 milijardi $ u toku 2000-2008 na $ 1.6 triliona tokom 2009-2015. Finansijske institucije odlučile su da zadrže taj svoj novac kod Fed umesto da kreditiraju realnu ekonomiju, zarađujući skoro 30 milijardi $ – potpuno bez rizika – tokom poslednjih pet godina.

Ovo je zapravo velikodušna – i uglavnom skrivena – subvencija centralne banke za finansijski sektor. I, kao posledica povećavanja Fed-ovih kamatnih stopa iz prošlog meseca, subvencije će se povećati za 13 $ milijardi dolara ove godine.

Kontraproduktivni podsticaji su samo jedan od razloga da mnoge od očekivanih koristi od niskih kamatnih stopa nisu materijalizovali. S obzirom da je kvantitativno popuštanje (QE) uspela da održi blizu nule kamatne stope za skoro sedam godina, ona je trebalo da podstakne vlade u razvijenim zemljama da se zadužuju i ulažu u infrastrukturu, obrazovanje i socijalni sektor. Povećanje socijalnih transfera u post-kriznom periodu bi povećalo agregatnu tražnju i pomoglo potrošnju.

Pored toga, u izveštaj UN-a jasno pokazuje da, u celom razvijenom svetu, privatne investicije nisu rasle kao što se moglo očekivati, s obzirom na ultra niske kamatne stope. U 17 od 20 najvećih razvijenih ekonomija, rast investicija je ostao niži tokom perioda nakon 2008. godine nego u godinama pre krize; pet zemalja doživelo je pad investicija u toku 2010-2015.

Globalno, dužničke hartije od vrednosti izdate od strane nefinansijskih korporacija – koje bi trebalo da podstaknu fiksne investicije – značajno su povećane u istom periodu. U skladu sa drugim dokazima, to znači da su se mnoge ne-finansijske korporacije zajmile, iskoristivši niske kamatne stope. Ali, umesto za ulaganja, one su koristile pozajmljeni novac da otkupe svoje akcije ili kupovinu drugih finansijskih sredstava. QE tako stimulisao velika povećanja zaduženosti, tržišnu kapitalizaciju i profitabilnost finansijskog sektora.

Ali, opet, ništa od ovoga nije mnogo pomoglo realnoj ekonomiji. Jasno je da držanje kamatnih stopa na nivou bliskom nuli ne mora da dovede do viših nivoa kredita ili investicija. Kada je bankama data sloboda izbora, one su izabrale profit koji nosi nulti rizik ili čak i finansijske spekulacije umesto pozajmljivanja koje će podržati šire ciljeve ekonomskog rasta.

Nasuprot tome, kada Svetska banka ili Međunarodni monetarni fond daju jeftin novac u zemljama u razvoju, one nameću uslove u vezi sa tim šta mogu da urade sa njim. Da bi imali željeni efekat, QE je trebalo da prati ne samo zvanični napori da se obnove narušeni kanali kreditiranja (posebno onih koji su usmerene na mala i srednja preduzeća), već i konkretne ciljeve kreditiranih banaka. Umesto efektivnog podsticanja banaka da ne pozajmljuju, Federalne rezerve trebalo je da kažnjavaju banke za održavanje viškova rezervi.

Dok su ultra niske kamatne stope dala malo prednosti razvijenim zemljama, oni nametnule značajne troškove za zemlje u razvoju. Nenamerna, ali ne i neočekivana, posledica ublažavanja monetarne politike je nagli rast prekograničnih tokova kapitala. Ukupno priliv kapitala u zemlje u razvoju u 2008. godini porastao je sa oko 20 milijardi $ na preko 600 milijardi $ u 2010. godini.

U to vreme, mnoge zemlje u razvoju imale su velike problem u pikušaju da odgovore na takve snažne uplive kapitala. Vrlo malo toga je otišlo u fiksne investicije. U stvari, rast investicija u zemljama u razvoju značajno je usporen tokom postkriznog perioda. Ove godine, zemlje u razvoju, uzete zajedno, očekuju da će zabeležiti po prvi put neto odliv kapitala – u ukupnom iznosu od 615 $ milijardi dolara – od 2006. godine.

Ni monetarna politika ni finansijski sektor ne rade ono što bi trebalo da rade. Izgleda da je poplava likvidnosti nesrazmerno otišla u pravcu stvaranja finansijskog bogatstva i naduvavanja finansijskih mehurova, a ne u jačanje realne ekonomije. Uprkos oštrom padu cene kapitala širom sveta, tržišna kapitalizacija kao deo svetskog BDP-a i dalje je visoka. Rizik od druge finansijske krize ne može se ignorisati.

Postoje i druge politike koje bi mogle doprineti ostvarivanju obećanog obnavljanja održivog i inkluzivnog rasta. Na prvom mestu je promena pravila tržišne ekonomije kako bi se osigurala veća jednakost, dugoročnije razmišljanje, i obuzdavanje finansijskog tržišta efikasnom regulacijom i odgovarajućim strukturnim podsticajima.

Ali biće potrebno i snažno povećanje investicija u infrastrukturu, obrazovanje i tehnologiju. Oni će morati da se finansiraju, barem delimično, nametanjem poreza za životnu sredinu, uključujući poreze na karbonski otisak i poreze na monopole i druge rente koje su postale sveprožimajuće u tržišnoj ekonomiji – i doprinose enormno nejednakosti i usporenom rastu.


Hamid Rashid

(Hamid Rašid je bivši generalni direktor za multilateralne ekonomske poslove u Ministarstvu spoljnih poslova Bangladeša, viši savetnik pri UNDP Birou za razvojnu politiku i šef globalnog ekonomskog monitoringa na Katedri Ujedinjenih nacija za ekonomska i socijalna pitanja)


Project Syndicate