Kineski pad bio bi pad i za sve ostale

Da li će problemi sa kojima se suočava Kina izazvati globalnu krizu? Ovo se u svojoj tradicionalnoj kolumni u Njujork Tajmsu, koju prenosi portal Peščanik, pita ekonomista Pol Krugman uz osvrt: Dobra vest je da podaci, barem kako ih ja čitam, ne deluju toliko zabrinjavajuće. Loša vest je da možda grešim, jer globalno prelivanje krize često bude daleko gore nego što bi se očekivalo na osnovu podataka. A najgora vest je to da smo potpuno nespremni da se suočimo sa posledicama ukoliko Kina do te mere uzdrma svet.

Za one koji su tek sada obratili pažnju, već duže vreme je jasno da je kineska ekonomija u velikim problemima. Koliko velikim teško je reći, jer niko ne veruje zvaničnoj kineskoj statistici.

Ključni problem je to što je kineski ekonomski model, koji podrazumeva visoku štednju i malu potrošnju, održiv pod uslovom brzog rasta koji opravdava velike investicije. Ovo je bilo moguće kada je Kina imala ogromne rezerve nezaposlenih iz ruralnih područja. Ali to više nije slučaj, tako da se Kina nalazi pred neugodnim zadatkom prelaska na daleko manji rast bez ulaska u recesiju.

Pametna strategija bi bila kupovina vremena kreditnom ekspanzijom i investicijama u infrastrukturu, uz istovremenu ekonomsku reformu koja bi povećala kupovnu snagu stanovništva. Ali Kina je sprovela samo prvi deo ove strategije, kupujući vreme da bi ga trošila uludo. Posledice su nagli porast zaduženosti, najviše zbog nedovoljno regulisanog „bankarskog sektora u senci“, i pretnja finansijskim slomom.

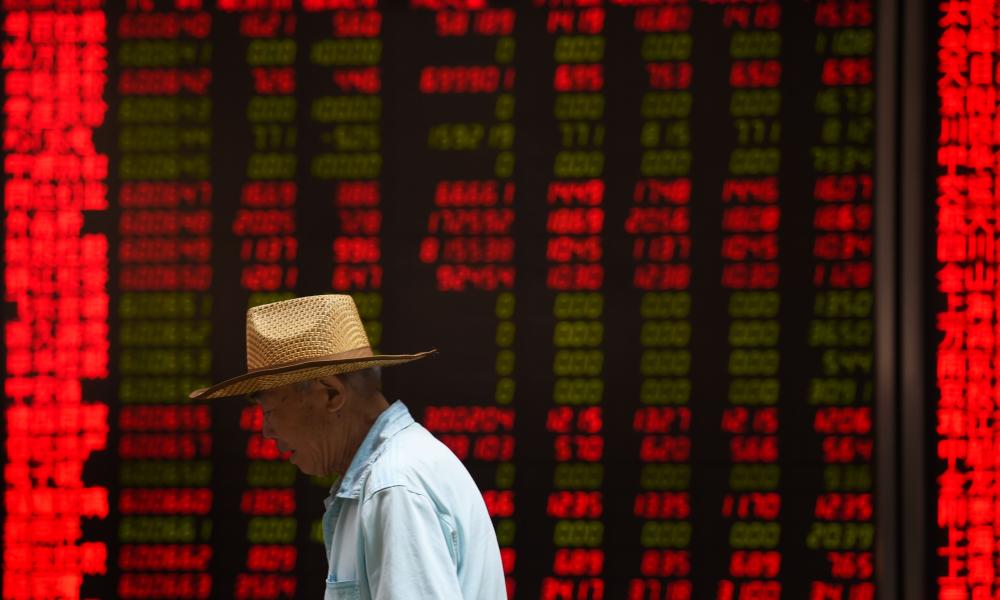
Kineska situacija deluje prilično turobno, jer novi podaci ukazuju na mogućnost ozbiljnog pada, ne samo na kineskoj, već i na berzama širom sveta.

Dobro, to je niz loših vesti. Neki pametni ljudi smatraju da bi globalne posledice mogle da budu zastrašujuće, kao na primer Džordž Soroš (George Soros), koji očekuje krizu sličnu onoj iz 2008.

Ali već sam rekao da prosto ne vidim dovoljno dokaza koji bi ukazivali na takvu katastrofu. Da, Kina je velika ekonomija, odgovorna za čak četvrtinu svetske proizvodnje, tako da dešavanja u njoj imaju posledice na sve nas. Ona takođe kupuje robu i usluge od ostatka sveta u vrednosti od 2.000 milijardi dolara godišnje. Ali svet je veliki, sa globalnim BDP-om od 60.000 milijardi dolara ne računajući Kinu. I drastični pad kineskog uvoza bi zadao samo blagi udarac svetskoj potrošnji.

Ali šta je sa finansijskim prelivanjem? Jedan od razloga zašto se američka kriza sa hipotekarnim kreditima pretvorila u globalnu je to što se pokazalo da su inostrani akteri uopšte, a posebno evropske banke, u velikoj meri podložni gubicima na američkim berzama. Ali Kina kontroliše tokove svog kapitala, to jest nije naročito otvorena za strane investicije, pa se ne očekuje veliko prelivanje krize zbog sloma na kineskoj berzi ili bankrota kineskih firmi.
Sve ovo govori da iako je Kina u velikim problemima, posledice po ostatak sveta ne bi trebalo da budu velike. Uprkos tome nisam miran. Zašto?

Jedan od razloga je to da su poslovni krugovi širom sveta daleko usaglašeniji nego što bi „trebalo“. Na primer, Evropa i SAD međusobno izvoze samo delić onoga što proizvode, a ipak imaju istovremene periode recesije i oporavka. Finansijsko prelivanje igra važnu ulogu, a tu je i ono psihološko: dobre ili loše vesti iz jedne velike ekonomije utiču na razvoj događaja (animal spirits) u drugima.

Zato se bojim izvoza kineskih problema mimo logike naših grubih proračuna, i negativnog uticaja njenih nevolja na već nedovoljno investiranje u Americi, Evropi i zemljama u razvoju. Ako dođe do ovih promena, dočekaćemo ih potpuno nespremni.

Ko i kako bi odgovorio na šok iz Kine? Monetarna politika ne bi bila od velike pomoći. Uz kamatne stope blizu nuli i uz inflaciju ispod zacrtane, Federalne rezerve (Fed) imaju ogranične mogućnosti u borbi sa ekonomskim padom, naročito posle najave daljeg povećanja kamatnih stopa. U međuvremenu, Evropska centralna banka u velikoj meri već prelazi granice svog političkog mandata u neuspelom pokušaju da poveća inflaciju.

Iako bi fiskalna politika – veća državna potrošnja kao protivteža smanjenu potrošnje u Kini – sigurno uspela, koliko je verovatno da bi republikanci prihvatili novi Obamin plan ekonomskih podsticaja, ili da bi nemački političari pristali na predlog povećanja deficita u Evropi?

Mislim da neće doći do najgoreg. U Kini će biti gadno, ali uz neznatne turbulencije u ostatku sveta. I zaista se nadam da sam u pravu, jer očigledno je da nemamo plan B.


Paul Krugman

The New York Times, 08.01.2016, Peščanik.net, 18.01.2016.

Srodni link: Vladimir Gligorov – Kineska kriza


Rast američke referentne kamatne stope: globalni značaj

Polećemo! Po prvi put u poslednjih deset godina američke Federalne rezerve podižu kamatne stope. O značaju ove odluke po globalnu ekonomiju piše novinar biznis rubrike Bi-Bi-Si-ja, Ben Morris.

janet yellen

Predsednica američkih Federalnih Rezervi, Janet Yellen. Foto: The Telegraph, UK

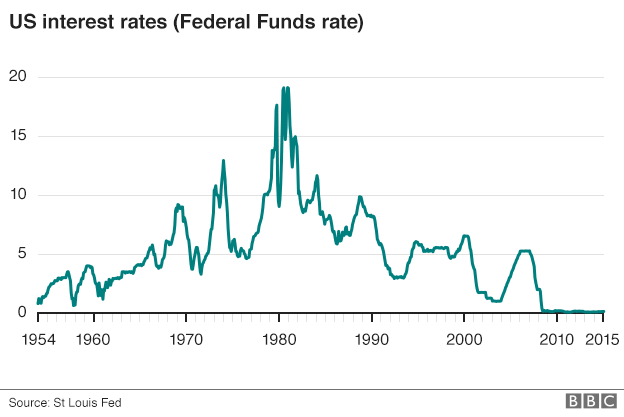
Kao što je i bilo očekivano, stope su povećane sa 0,25% na nivo od 0,25% do 0,5%.

Skoro čitavu jednu deceniju novac je bio jeftin – neki tvrde i previše jeftin. Međutim, jučerašnji rast američkih referentnih kamatnih stopa mogao bi biti početak jedne nove ere, u kojoj će se troškovi zaduživanja podizati – što će, verovatno, trajati godinama.

Pa, da li bi trebalo da otkažemo božićno slavlje, kupimo konzerve i sakrijemo se u podrum, ili jednostavno slegnemo ramenima i vratimo se našoj dobroj, staroj onlajn kupovini?

Hajde da pogledamo šta i ko bi mogao biti pogođen ovim očekivanim povećanjem kamatnih stopa:

Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Američke kamatne stope

Kakva je njihova važnost za američku ekonomiju?

Rast kamatnih stopa  može se posmatrati i kao svojevrsno “izglasavanje poverenja” u Fed od strane američke privrede i ekonomije.

Nezaposlenost u SAD je pala na 5% – ovo je najniži nivo u proteklih sedam i po godina, a godišnja stopa rasta je snažnih 2,1%.

Međutim, uprkos ovim zdravim indikatorima, kamatne stope su na upozoravajućem nivou. Od septembra 2007. do decembra 2008. godine, reperne stope američkog Fed pale su sa 5,25% na nivo između nule i 0,25%, u nastojanju da se izbegne recesija.

Ekonomisti tvrde da je krajnje vreme da kamatne stope “promole glavu” na malo viši nivo, kako bi se sprečilo prekomerno zaduživanje potrošača, kao i pojava mogućih finansijskih mehurova na tržištu nekretnina i drugih vrsta imovine.

Postoji zabrinutost zbog kompanija koje su previše pozajmljivale. Rast kamatnih stopa mogao bi da njihove dugove učini skupljima ili čak neizvodljivim za refinansiranje njihovih dugova.

Ovo se posebno odnosi na pojedine kompanije koje se bave frekingom (dobijanjem nafte iz uljanih škriljaca), naftom i gasom, jer mnogi investitori sumnjičavo preispituju njihove izglede. Ne samo što takve firme imaju tendenciju da se zadužuju za prilično velike svote, već su takođe izložene i padu cena nafte. Rast kamatnih stopa na jednoj strani bi mogao biti praćen padom prinosa takvih firmi.

Americki potrošači na raskrsnici kod Tifanija - Njujork. Foto: BBC

Njujorčani u uzavreloj božičnoj kupovini na raskrsnici kod Tifanija. Foto: Getty, BBC

Zašto je rast kamatnih stopa važan za američke potrošače

Efekat prvog povećanja kamatnih stopa na američke potrošače će verovatno biti prigušen i amortizovan. Postoji nekoliko razloga za to.

Rast referentnih stope za 0.25% je prilično skroman, i u kratkom roku troškovi zaduživanja neće mnogo porasti.

Takođe, američka domaćinstva su manje zadužena nego pre finansijske krize. Prema njujorškoj filijali Feda, ukupni dug domaćinstava ostaje na 5% ispod svog rekordnog nivoa, dostignutog 2008. godine.

Američki kućevlasnici manje su osetljivi na poteze vezane za Fedove kamatne stope, s obzirom da su hipotekarne stope obično fiksne na period od preko 30 godina.

Ovaj neuobičajeni, produženi period niskih kamatnih stopa je, i pored svega, izazvao rast cena kuća, rekordnu prodaju automobila kao i sve veću zaduženost po kreditnim karticama.

Rast kamatnih stopa trebalo bi, stoga, da “ohladi” uslove na ovim sada uzavrelim tržištima.

Zašto je rast američkih kamatnih stopa važan za tržišta u razvoju

Postoji veći broj krugova unutar globalne ekonomije koji su povezani s onim što se dešava u zgradi Federalnih rezervi u Vašingtonu, pre svega sa zemljama čije su privrede u brzom usponu, poput Kine i Brazila.

Predstojeća era rasta američkih kamatnih stopa verovatno će ojačati dolar. To bi moglo biti bolno po kompanije i zemlje koje su se zadužile u dolarima. Ako je gro onoga što dobijaju kao svoju zaradu u lokalnoj valuti, onda će takvim kompanijama i državama servisiranje dugova u dolarima postati skuplje sa rastom tj. jačanjem dolara.

Raste američkih kamatnih stopa utiče na to kako investitori vide rizik: Ukoliko mogu da zarade na atraktivnijim prinosima na investicije u SAD-u, tada bi oni mogli da izbegavaju ulaganja u zabačenije regione sveta i rizičnije države.

Dakle, kompanijama i vladama u brzorastućim ekonomijama moglo bi u budućnosti postati teže da privuku nove investicije, ili da, recimo, refinansiraju već postojeće dugove.

Konačno, više kamatne stope takođe dolaze u loše vreme za mnoge privrede u razvoju, posebno one koje se oslanjaju na izvoz svoje robe. Cene nafte, metala i poljoprivrednih proizvoda drastično su pale.

Samim tim, kompanije, privredni subjekti kao  i vlade mogli bi se suočiti s većim troškovima pozajmljivanja, i to u trenutku kada opadaju prinosi od rudarstva i poljoprivrede.

Zbog čega je rast američkih kamatnih stopa važan za valutna tržišta

Tržišta valutama su izuzetno osetljiva na poteze koji se odnose na promenu kamatnih stopa. Američki dolar je već u porastu, a u očekivanju viših referentnih stopa.

Gledano u odnosu na korpu drugih valuta, dolar je porastao skoro 4% od oktobra, kada je predsednica Federalnih rezervi Dženet Jelen (Janet Yellen) ukazala da bi u decembru referentna stopa mogla porasti.

Ekonomisti nisu sigurni koliko još će još dolar ojačati, a što umnogome zavisi od toga kakve će korake Fed preduzeti u narednim mesecima.

Efekti jačeg dolara se već mogu videti u izveštajima o zaradama američkih kompanija. Mnogi su za svoje slabije profite okrivili sveže osnaženi dolar, što umanjuje vrednost salda prodaje napravljene u inostranstvu. Ovo, takođe, utiče da njihov izvoz bude manje konkurentan na međunarodnim tržištima.

Britanke u zastavama - kabanicama.Foto: Getty, BBC

Britanke u zastavama – kabanicama.Foto: Getty, BBC

Zašto je ona važna za Veliku Britaniju?

Banka Engleske poriče da njene odluke o kamatnim stopama prate one koje uspostavljaju američke Federalne rezerve.

Međutim, ekonomisti kažu da će sada, kada je Fed povisio svoje referentne stope, guverneru banke Engleske Marku Karniju  biti lakše da takođe podigne referentnu kamatnu stopu.

Britanska ekonomija je verovatno u još boljem stanju od američke, a mnogi ekonomisti govore kako se sa povećanjem kamatnih stopa već uveliko zakasnilo.

Ukoliko Banka Engleske prati Fed, i funta bi takođe porasla, posebno u odnosu na evro. To bi bilo bolno za mnoge britanske izvoznike, jer je Evropska unija najveće tržište za britanske robe.

Apokalipsa sada: nailazi li novi gigantski finansijski krah?

Već predviđani početak globalne krize prošao je bez događaja. Postoji, međutim, dovoljno znakova upozorenja da u sledeću krizu ulazimo usnuli, kao mesečari. Piše Pol Mejson za londonski Gardijan

00

Prvi oktobar došao je i prošao bez finansijskog Armagedona. Veteran prognostičar Martin Armstrong koji je precizno predvideo krah 1987, koristio je isti model koji ukazuje da je 1. oktobar trebalo da bude D-dan velike prekretnice na globalnim tržištima. Neki investitori su se čak i kladili na to. Ipak, prolazak D-dana bez nekog vidljivijeg događaja je samo donekle dobra vest. Mnogi pokazatelji u globalnim finansijama imaju silazni tok – a neki čak misle da je novi finansijski slom već počeo.

Hajde da pogledamo dokaze. Prvo, neodrživ dug. Od 2007. godine, ukupan obim duga u svetu porastao je za $57tn (52.3tn evra). To ukazuje na godišnji rast od 5,3%, što je znatno iznad rasta BDP. Dugovi su udvostručeni na takozvanim tržištima u razvoju, dok su u razvijenom svetu porasli za oko jednu trećinu.

Džon Mejnard Kejnz (John Maynard Keynes) je jednom napisao da je novac “kopča ka budućnosti” – što znači da ono što radimo sa novcem danas predstavlja signal za ono što mislimo da će se dogoditi u budućnosti. Ono što smo uradili od globalne krize 2008. godine je da su krediti porasli brže nego privreda – što se može smatrati racionalnom odlukom samo ako mislimo da ćemo u budućnosti biti mnogo bogatiji nego danas.

Ovog leta, Banka za međunarodna poravnanja (BIS) je navela da se u nekim velikim ekonomijama uočava visok rast odnosa duga prema BDP, i da su ti pokazatelji izvan istorijski zabeleženih normi. U Kini, ostatku Azije i Brazilu, zaduživanje privatnog sektora poraslo je tako brzo da se BIS-ova tabela zacrvenela. U dve trećine slučajeva, crvena upozorenja, kao što su to ova, praćena su velikim bankarskim krizama unutar perioda od tri godine.

Osnovni uzrok ovog ogromnog dugovnog čvora je $12tn slobodnog ili jeftinog novca stvorenog od strane centralnih banaka od 2009. godine, a u kombinaciji sa skoro nultim kamatnim stopama. Kada je realna cena novca blizu nule, ljudi pozajmljuju – a o posledicama brinu kasnije.

Dalje, hajde da pogledamo cene realnih stvari. Prvo je pala cena nafte, sredinom 2014. godine, sa 110$ za barel na, za sada, $49 uprkos blagom skoku u međuvremenu. Zatim su na red došle sirovine. Bakar je koštao $4.50 za funtu 2011. godine, ali danas se prodaje za upola te cene. Inflacija unutar G7 je jedva iznad nule, a deflacija opseda južnu evro zonu. Obim trgovine u svetu se značajno smanjio od decembra 2014. godine, mereno prema indeksu holandske vlade (Dutch government index), dok je vrednost globalne trgovine primarnih proizvoda, po istom pokazatelju dostigla 150 pre godinu dana, a sada je 114.

04

U ovim okolnostima, jedini način na koji bi ova sve veća planina kredita mogla biti tačan signal budućeg razvoja događaja, važio bi ukoliko bi ispred nas stajao snažan rast produktivnosti. Tehnologija je tu da ovo omogući, ali društveno ustrojstvo nije. Tržište nagrađuje kompanije koje stvaraju berze rada za razmenu vozača taksija sa multimilijarderskom evaluacijom. Vruć novac juri svršene studente IT usmerenja sa dobrim idejama ali to je, kao jedna faza u ciklusu – takođe i odličan indikator gluposti novca u jednakoj meri kao i briljantnosti ideja.

Kina – motor globalnog oporavka od 2009. do danas – značajno usporava. Japan je upravo revidirao prognozu svog rasta naniže, uprkos tome što je usred opsežnog programa štampanja novca (tzv „Abenomics“). Evrozona stagnira. U SAD, rast, koji se dobro oporavio u uslovima kvantitativnog popuštanja, usporava nakon povlačenja ovih monetarnih mera.

Ukratko, kako to kažu ekonomisti BIS, ovo je “svet u kome su nivoi duga previsoki, rast produktivnosti preslab a finansijski rizici isuviše preteći”. Nemoguće je iz ovih podataka odrediti tačan datum novog kraha ili forme koji će taj krah poprimiti. Sve što znamo jeste da postoji nesklad između porasta kredita, usporavanja rasta, trgovine i cena, kao i grozničavog finansijskog tržišta, koje u ovom trenutku surfuje na talasu novca koji ide od jednog sektora, ili geografskog regiona, ka drugom.

Možda je za nas bolja ovakva vežba, da zamislimo arhetipove koje bi dramaturg iskoristio da napiše farsu koja opisuje stanje u društvu uoči još jedne katastrofe. Tu bi bio jedan karakter obuzet imovinom: London je pun mladih profesionalaca koji pokušavaju da zaključe poslove sa nekretninama. Na obalama Temze su šume dizalica, saloni sa uzorcima modela stanova koji se nude na tržištu i polu-iznajmljeni spekulativni projekti, koji će nakon potencijalno veoma izglednog, novog finansijskog udara, biti sjajna mesta za socijalne stanove.

05

Onda bi tu morao da pre svega bude nesretan centralni bankar, koji optimistički gleda „kroz” podatke o niskom rastu, stagnaciji cena i nivoima trgovine koja se obrušava, a sve to kako bi opravdao svoju odluku da ne čini ništa.

Ipak, glavni protagonista bi morao da bude političar. Ekonomista sa Kingston Univerziteta Stiv Kin (Steve Keen) ističe da je neposredno pre kolapsa 2008. godine pogrešna ideologija neoliberalne ekonomije jednu već ionako opasnu situaciju učinila gorom. Ekonomisti stavljaju svoj profesionalni pečatna ideju da su rizične investicije bile sigurne. Danas su vrata stabilnosti ekonomije čvrsto zatvorena. Čak i mejnstrim ekonomisti u bankama traže radikalne mere za oživljavanje rasta: Nick Kounis (Nick Kounis), šef odeljenja za makroekonomske prognoze ABN AMRO je pozvao centralne banke da podignu svoje pokazatelje ciljane inflacije na 4% i preplave svet novcem sa koordiniranom strategijom preživljavanja.
Umesto toga, najjasnija su razmišljanja vezana za svet geopolitike.

Ekonomska opasnost postaje jasna ako razumete da štampanje dvanaest triliona dolara podstiče svaku zemlju da krajnju cenu i posledice antikriznih mera prebaci na nekog drugog. Ali sada tu postoji i jasan geopolitički rizik.

Cena nafte je pala jer su Saudijci želeli da miniraju američku industriju proizvodnje nafte iz škriljaca. Upravo sada, mada su ruske i američke diplomate sposobne da sede zajedno u Beču, njihovi piloti koji napadaju zasebno odabrane neprijateljske ciljeve u Siriji, ne komuniciraju međusobno. Evropa, oslabljena krizom u Grčkoj, koja je svoje međugranične institucije bacila u haos izbegličke krize, izgleda da nije sposobna da bilo kome uradi bilo šta.

Dakle, najveći rizik u svetu, uprkos rastućoj ozbiljnosti, nije deflacija balona. To je rizik njegove isprepletanosti sa geopolitikom. Svaki političar koji smanjuje ili ignoriše ovaj rizik čini isto ono što su uradili poluslepi ekonomisti vodeći nas u susret 2008. godini.


(Paul Mason je urednik ekonomije na Channel 4 News)

Svetsko ekonomsko usporavanje: mamurluk, ne i koma

Dug leži iza mnogo toga što se dogodilo u proteklih sedam godina, piše za FT harvardski profesor ekonomije Kenneth Rogoff.

03

Globalna ekonomija se verovatno nalazi u kasnijim fazama dužničkog ‘super ciklusa’

Šta je prava dijagnoza tavorenja globalne ekonomije? Ušli smo u sedmu godinu globalne finansijske krize, a Međunarodni monetarni fond nastavlja da svoje prognoze globalnog rasta spušta naniže, sada na najniži nivo od 2009. godine.

Neki tvrde da živimo u svetu nedovoljne potražnje, i da smo osuđeni na decenije takozvane sekularne stagnacije. Može biti. Ali, druga mogućnost je da je globalna ekonomija u kasnijim fazama dužničkog “super ciklusa”, koji se slomio pod teretom nagomilanog duga tokom godina manjka regulative i finansijskog viška.

Ako je tako, bilo bi veoma teško dobiti razumljiv dugoročni trend rasta sve dok se dim ne raziđe. Alvin Hansen, profesor na Harvardu, prvi put je izašao sa hipotezom o sekularnoj stagnaciji (odnosno, minornom rastu ili odsustvu rasta u ekonomiji) još 1938, neposredno pre spektakularnog buma produktivnosti.

U kasnim 1970-tim, mnogi analitičari su verovali da će se svet suočiti sa visokom inflacijom i niskim rastom (“stagflacijom”) na neodređeno dugo vreme. U ranim 2000-im, mnogi vrhunski ekonomisti su verovali da će povišeni rast produktivnosti trajati decenijama.

Šta god da je nečiji sud o faktorima koji pritiskaju globalnu ekonomiju, važno je pronaći pristupe koji su robusni. Znatno povećanje kvalitetnih infrastrukturnih investicija je sjajna ideja. Ona, međutim, ne može dovesti do povećanja potrošnje tako da se ona uspostavi kao trajniji trend.

Šta ako je dijagnoza sekularne stagnacije pogrešna? Tada bi loše dizajniran stalni rast državne potrošnje mogao da stvori samu bolest koju je trebalo da izleči.

01

Zapravo, ne može biti sumnje da je dužnički super-ciklus faktor koji stoji iza značajnog dela onoga što je svet doživeo u proteklih sedam godina. To je rezultiralo prvo krizom rizičnih hartija od vrednosti u SAD, potom krizom evropske periferije, a sada proizvodi nevolje Kinezima i novim, brzorastućim tržištima.

Cela priča ima prethodnike u ranijim sistemskim finansijskim krizama, i kvantitativno i kvalitativno. Iskustvo Amerike – bez obzira da li neko gleda putanje cena u stambenom sektoru ili cene kapitala, nezaposlenost i proizvodnju, ili javni dug – jasno prati standarde iz prošlih sistemskih finansijskih kriza.

Ovo, naravno, ne znači da su sekularni faktori nebitni. Većina finansijskih kriza ima svoje korene u ekonomskom usporavanju usled nemogućnosti da se izdrži teret dugova.

Sigurno je da je nepovoljna demografija važna. Neki ekonomski istoričari tvrde da će stopa tehnološkog napretka uskoro drastično usporiti, ali drugi tvrde suprotno, ukazujući na veštačku inteligenciju i umrežavanje globalnih istraživača, što poboljšava njihovu sposobnost da uče jedni od drugih. Istina je da je rast produktivnosti u SAD i Velikoj Britaniji sumoran u poslednje vreme. To može biti delimično zbog kolapsa svetskih privatnih investicija nakon krize.

Ili je ovo, možda, delimično iluzija; merenje realnog ekonomskog rasta u svetu gde se stalno uvode novi proizvodi je teško – možda teže nego ikada, s obzirom na sve veći značaj nematerijalnih umrežavanja, komunikacije i robe zasnovanih na znanju (knowledge goods) – onih roba i usluga u koje je uključeno znanje (informacije o aplikaciji, funkcionisanju itd). Standardne mere proizvodnje ne uzimaju u obzir slobodno vreme, uključujući odlazak u penziju – baš one prostore gde je tehnološki napredak postigao neke od najvećih uspeha.

Možda je najubedljiviji razlog da se veruje da su ekonomske nevolje u svetu izazvane hroničnim nedostatkom tražnje izuzetno nizak nivo dugoročnih globalnih kamatnih stopa. Ali, opet, postoje i druga objašnjenja.

02

Postkrizni finansijski propisi su primorali banke, penzione fondove i osiguravajuće kompanije da kupe značajne količine “sigurnog” državnog duga. Ovi propisi su priklještili mnoge male i srednje dužnike, koji se suočavaju sa strogim ograničenjima o tome koliko oni mogu da pozajme, ako uopšte nešto mogu da pozajme.

Strah od sledeće finansijske krize podiže tražnju za državnim obveznicama. Centralne banke su usisale dugoročne sigurne hartije od vrednosti sa tržišta, ponovo namećući opadanje kamatnih stopa.

Ako je dužnički super ciklus izvor naših bolesti, što je pravi odgovor? Radikalan odgovor je da se kamatne stope smanje znatno ispod nule. Ovo će povratiti moć monetarne politike da podstakne rast. Ali za sada to je pitanje daleke budućnosti.

Većina ekonomista se slaže da bi na kratak rok trebalo iskoristiti dugoročna ulaganja u finansiranje produktivnih investicija u infrastrukturu i obrazovanje, ali to bi pomoglo ako bi zemlje stvorile institucije koje bi bile bolje u odabiru projekata.

Američki naprednjaci koji favorizuju ulaganja u infrastrukturu verovatno ne misle na izgradnju ogromne ograde duž meksičke granice, a nemački zagovornici fiskalne ekspanzije ne predviđaju još jedan fijasko sa berlinskim aerodromom.

Američki predsednik Barak Obama je jednom prilikom predložio stvaranje banke za finansiranje infrastrukturnih radova, koja bi zapošljavala tehnokrate sposobne da pruže objektivnu analizu. Bila je to dobra ideja.

Ukoliko razvijene ekonomije nameravaju da nastave sa povećanjem državnih izdvajanja (ono sada čini 57 odsto autputa u Francuskoj), neophodno je da se pronađu bolji načini da se naprave pravi izbori i odluke. Potrebne su nove politike, ali one prave vrste – i kao odgovor na tačnu dijagnozu.


Kenneth Rogoff, FT

(Autor je profesor ekonomije na Univerzitetu Harvard)


MMF upozorava na novu finansijsku krizu ako kamatne stope porastu

Rast kamatnih stopa na globalnom nivou mogao bi izazvati novu kreditnu krizu na tržištima u razvoju, jer bi preduzeća koja su se zaduživala jašući na talasu jeftinog novca mogla biti dovedena pred svršen čin, upozorio je Međunarodni monetarni fond a prenosi londonski Gardijan.

3500Izgradnja Novog Prioka, lučkog terminala u Džakarti. Foto: Beaviharta & Reuters)

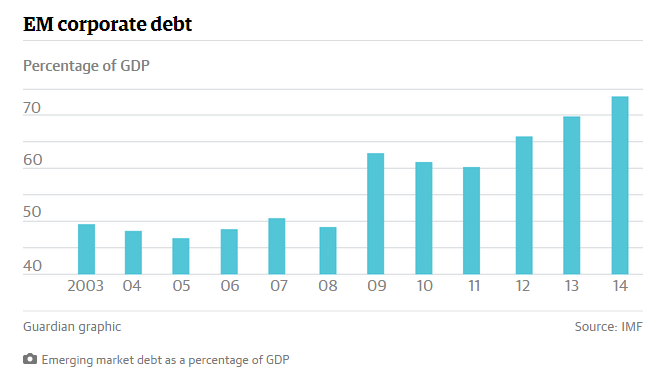
Dugovi nefinansijskih preduzeća u zemljama u razvoju su se učetvorostručili sa $ 4triliona (£ 2.6tn) u 2004. na preko $ 18tn u 2014. godini, prema polugodišnjem Izveštaju o globalnoj finansijskoj stabilnosti MMF-a.

Ovo neumereno zaduživanje je dovelo do toga da je učešće duga preduzeća u ukupnom privrednom autputu poraslo sa manje od polovine na skoro 75%.IMF.jpegU tome su prednjačile kineske firme, ali i preduzeća u drugim zemljama, uključujući Tursku, Čile i Brazil, koji su takođe povećali svoje dugove – i mogli bi se pokazati kao ranjivi ukoliko kamatne stope počnu da rastu.

S obzirom na očekivanje da američke Federalne rezerve donesu odluku o podizanju kamatne stope u narednim mesecima, MMF upozorava da vlade zemalja u razvoju treba da se spreme za povećanje korporativnih neuspeha, jer će se mnoge firme naći u problemu ako budu trebale da se izbore sa većim troškovima zaduživanja.

To bi moglo da stvori uznemirenost među lokalnim bankama koje su kupile veći deo ovog novog duga, što bi ih moglo navesti da kao meru predostrožnosti obuzdaju odobravanje novih kredita – što je korak ka “začaranom krugu”, koji uveliko podseća na kreditnu krizu 2008-09.

“Šokovi u korporativnom sektoru brzo bi se mogli preliti na finansijski sektor i stvoriti začarani krug jer bi banke smanjile kreditiranje. Smanjena ponuda kredita bi onda umanjila agregatnu tražnju i vrednost kolaterala, smanjujući pristup finansijama i time ekonomsku aktivnost, i zauzvrat, dovela do povećanja gubitaka u finansijskom sektoru”, upozorio je MMF.

Ekonomisti ove finansijske institucije smatraju da je nagli porast zaduživanja u velikoj meri bio podstaknut od strane međunarodnih faktora, uključujući tu istorijski niske kamatne stope i kvantitativno popuštanje od strane centralnih banaka u SAD, Japanu i Evropi, koje su kroz ovu meru pokušale da nađu izlaz iz hipotekarne krize.

“Monetarna politika je bila izuzetno akomodativna u svim velikim razvijenim ekonomijama. Firme na tržištima u razvoju dobile su veće podsticaje i mogućnosti da povećaju svoju zaduženost kao rezultat neobično povoljnih globalnih finansijskih kretanja”, kaže MMF.

Ova institucija takođe upozorava da je zaduživanje izgleda najbrže poraslo u sektorima koji bi bili najugroženiji u slučaju ekonomske krize, uključujući tu sektor građevinarstva, i naftu i gas; takođe MMF upozorava da su se neki od najvećih dužnika zadužili u stranoj valuti, što bi značilo da su dvostruko izloženi riziku ako se vreme rasta kamata poklopi sa amortizacijom.

“Tržišta u razvoju moraju da se pripreme za negativne posledice po unutrašnju stabilnost u trenutku kada počne globalno zatezanje monetarne politike “, kaže MMF.

MMF je objavio ovo svoje upozorenje uoči godišnjeg sastanka svetskih ministara finansija i centralnih bankara idućeg meseca u Limi u Peruu.

U MMF-ovoj analizi se posebno naglašava mogući procep u kojem će se naći FED ako odluči da pooštri monetarnu politiku i time izazove haos u ekonomijama u razvoju.Dženet Jelen, koja je na čelu američkog Feda, jasno je stavila do znanja da je njena nedavna odluka da odloži dugo planirano povećanje referentne kamatne stope uslovljena previranjima na tržištima u razvoju, posebno u Kini. MMF je pozvao Fed da odloži politiku povećanja referentne kamatne stope, zbog potencijalnog uticaja na druge privrede.

Endi Haldejn, glavni ekonomista centralne banke Engleske, nedavno je upozorio da bi se svet mogao suočiti sa najnovijim korakom u “trilogiji” finansijske krize koja je počela na hipotekarnom tržištu u SAD, izbivši ponovo u evrozoni, a sada se prebacuje na tržišta u razvoju.

U posebnom poglavlju Izveštaja o globalnoj stabilnosti, takođe objavljenim u utorak (22. sept), MMF je pozvao regulatore da preduzmu mere za smanjenje rizika da likvidnost na finansijskim tržištima presahne, čime bi se stvorile velike oscilacije u cenama.

“Pošto je likvidnost na tržištu sklona naglim padovima, kreatori politika treba da usvoje strategije koje mogu da obezbede da se nose sa takvim promenama u likvidnosti tržišta”, kaže se u ovom poglavlju.

Neki investitori upozoravaju da su promene propisa, kao i promene u strukturi tržišta nastale od globalne kreditne krize na ovamo, povećavši rizik od toga da tržišta u budućnosti budu izložena još većim opasnostima.

“U poslednjih nekoliko godina, faktori kao što su rast apetita investitora za rizičnim ulaganjima i niske kamatne stope, maskirale su rastuće bazične slabe tačke likvidnosti na tržištu”, rekao je Gaston Gelos (Gaston Gelos), šef odeljenja MMF za analizu globalne finansijske stabilnosti.

On je pozvao regulatore da nastave sa reformama koje bi dovele do povećanja likvidnosti, kao što je osiguravanje jednakog pristupa elektronskim platformama za trgovanje – ali je upozorio da “centralne banke i finansijski supervizori treba da budu pripremljeni za epizode ugrožavanja likvidnosti.”


Heather Stewart, www.theguardian.com


Corbyn i izumiranje centra

02

Jeremy Corbyn, poznati levičarski disident, odneo je ubedljivu pobedu u trci za mesto lidera britanske Laburističke partije. Komentatori tvrde da to umanjuje šanse laburista na sledećim izborima i možda su pravu. Samo se pitam kako ljudi očigledno zatečeni Corbynovim uspehom odjednom tačno znaju šta njegova pobeda znači. Ali hajde da se igramo nečeg drugog. Skrećem pažnju na ono što je u stvari dovelo do Corbynove pobede – nestajanje umerenih laburista, piše Paul Krugman za NYT.

Kada je u pitanju ekonomija, svi Corbynovi protivkandidati su podržali politiku štednje Konzervativne partije. Oni su prihvatili i neuverljiva opravdanja te politike i preuzeli odgovornost za tuđe greške. Po analogiji sa SAD, to je kao da su 2004. svi demokratski kandidati za predsednika govorili, “Nacionalna bezbednost je zakazala, mi smo krivi za 11. septembar 2001”. Naravno da bi se glasači onda okrenuli kandidatu koji govori nešto drugo, bez obzira na njegove stavove.

Laburisti su u Britaniji nepravedno optuženi za pogrešnu fiskalnu politiku, to jest da je njihova vlada od 1997. do 2010. previše trošila, što je dovelo do deficita, dužničke krize i recesije. Onda je konzervativna vlada navodno bila prinuđena na velike budžetske rezove, pre svega u socijalnim davanjima. Većina britanskih medija je bez zadrške prihvatila ovo tumačenje konzervativaca. U pitanju je spektakularna obmana, jer je ovo objašnjenje skoro sasvim pogrešno.

Da li je poslednja laburistička vlada zaista vodila neodgovornu fiskalnu politiku? Pred početak krize 2008, Britanija je imala mali budžetski deficit – sličan tadašnjem američkom. Britanski dug izražen kao udeo BDP-a bio je manji nego kada su laburisti preuzeli vlast desetak godina ranije. Bio je manji nego u bilo kojoj razvijenoj ekonomiji, osim u Kanadi. Danas se tvrdi da je fiskalna pozicija bila znatno lošija nego što brojke pokazuju, zbog pregrevanja britanske ekonomije izazvanog neodrživim mehurom rastućih prihoda. Ali u ono vreme to niko nije govorio. Naprotiv, u nezavisnim izveštajima, na primer Međunarodnog monetarnog fonda, sugerisano je da bi smanjivanje deficita bilo korisno, ali niko nije govorio da vlada rasipa novac i troši iznad svojih mogućnosti.

03Foto: Gardijan

Istina je da je britanski deficit naglo porastao posle 2008, ali to je bila posledica krize, a ne njen uzrok. Javni dug je takođe porastao, ali je i dalje bio niži od nivoa zabeleženih tokom većeg dela istorije moderne Britanije. Najbolji dokaz za to je poverenje investitora u britansku solventnost: kamatne stope su ostale niske. To znači da stvarni ekonomski problemi nisu posledica fiskalne krize i da oštri zaokret u pravcu štednje nije bio neophodan.

Ukratko, priča o krivici laburista za ekonomsku krizu i nužnosti uvođenja mera štednje je besmislena. Ali britanski mediji je uporno ponavljaju, a prihvatili su je i svi Corbynovi protivkandidati, čime su se praktično složili sa konzervativcima da su laburisti upropastili ekonomiju, što prosto nije tačno. Zato Corbynov trijumf nije iznenađenje, u kontrastu sa spremnošću umerenih laburista da prihvate svoje navodne greške iz prošlosti.

Postavlja se pitanje zašto su na to pristali. U Americi je to drugačije. Optužbe za deficit su bile predmet rasprava 2010-2011, ali nikada nisu definisale okvir debate. Umereni američki demokrati nisu mekša verzija republikanaca. Deo odgovora je i u tome što američki mediji nisu naseli na fiskalne fantazije. Kako god, opšti je utisak da se laburistički mejnstrim odrekao svojih uverenja, što mi je neshvatljivo. Tako da Corbynov uspeh nije toliko posledica skretanja biračkog tela stranke ulevo, koliko posledica neobične i tužne istorije moralnog i intelektualnog propadanja umerene struje u Laburističkoj partiji.


The New York Times, 14.09.2015, Peščanik 16.09. 2015.

Srodni linkovi:

The Guardian – Oksbridž klub

The Guardian: Jeremy Corbyn – promena izbornog pejzaža

Frankfurter Allgemeine Zeitung – Povratak u osamdesete?

Koji je naredni potez FED-a, pitanje je sad

Glavni ekonomista Saxo banke, Stin Jakobsen (Steen Jakobsen), analizira efekte eventualnog podizanja kamatnih stopa.

01

Hoće li se sve okončati u jednom potezu, to jest da li će američki Fed podići kamatne stope samo u jednom navratu, ili će to možda biti samo početak ciklusa sastavljenog od više manjih korekcija, sa stopama koje će se penjati naviše?

Ovo je glavno pitanje s kojim globalna ekonomija započinje treći kvartal 2015. godine. U slučaju da se sve dogodi jednokratno, u jednom potezu, američki dolar će početi da slabi zato što će tržište reagovati tako kao da su američke Federalne rezerve “odradile svoj posao”, a što bi izazvalo izvesni marginalni skok cene kapitala, uz usporavanje očekivanog rasta.

Tome nasuprot, ukoliko bi Fed podizao kamatne stope u više navrata tokom naredne dve godine (24 meseca), u tom bi slučaju referentna kamatna stopa do 2018. dostigla nivo od 2%. Ovo bi takođe predstavljalo i sporu ali nadasve dramatičnu promenu u odnosu na prethodnih devet godina, tokom kojih su kamatne stope imale tendenciju ka nuli, pa bi ovo, najverovatnije, prouzrokovalo nestabilnost uobičajenih tj. klasičnih portfelja.

Međutim, Stin Jakobsen ne veruje da su američka, a još manje svetska ekonomija u stanju da odole takvom pritisku, što nas upućuje na izvestan zaključak: da će se ići na povećanje u jednom potezu, procenjujući takvu meru kao opciju koja je najbezbolnija. Analitičari američkih Federalnih rezervi zastupaju stav da su agregatne prednosti niskih kamatnih stopa, posmatrano na duži rok, manje od posledica stvaranja potencijalnog finasijskog balona, odnosno, kako se već ovo stanje stručno kvalifikuje u rečniku centralnih banaka, “inflacije aktive.

05

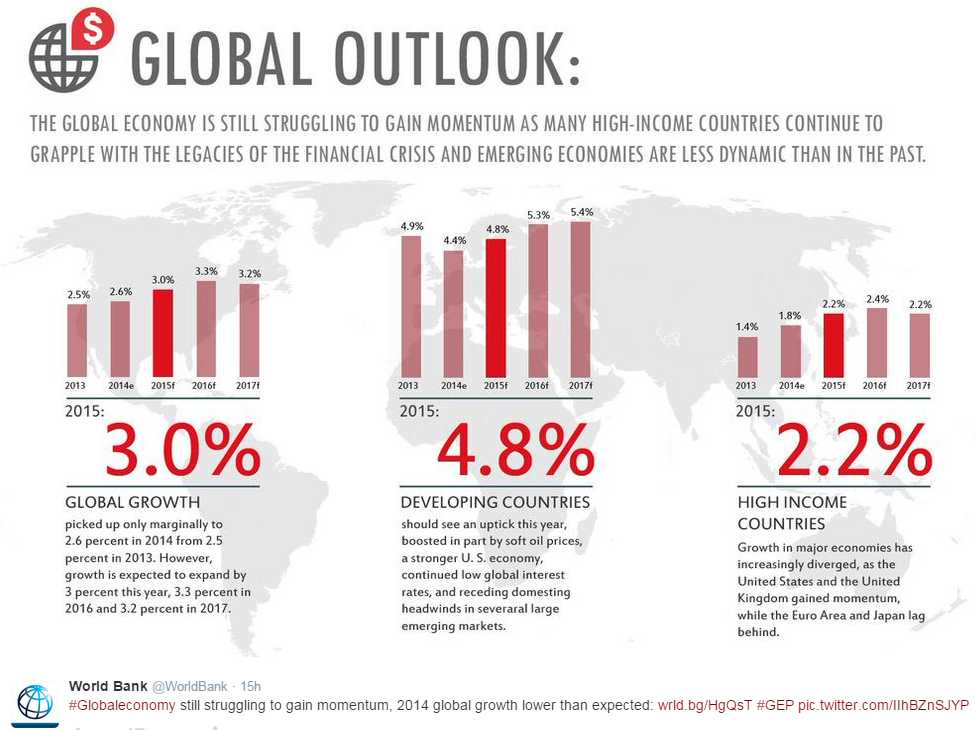
Globalni ekonomski izgledi i nadanja za ovu godinu: neutemeljeni optimizam

Jednopotezni pristup: Stin Jakobsen je, prilikom procene mogućnosti primene “jednokratnog” pristupa, krenuo od pretpostavke da će Federalne rezerve preduzeti set određenih mera u oblasti monetarne politike, ne bi li se ostvarili programom uspostavljeni ciljevi: inflacija od očekivanih dva odsto, stabilna odnosno neinflatorna nezaposlenost od 4-5% i dugoročni rast BDP-a od 3%.

Ova formula odnosno jednačina bi izgledala ovako: dugoročni rast+inflacija, minus nezaposlenost = inflacija od dva odsto, plus rast BDP-a od 3%, minus petoprocentna nezaposlenost = nula procenata. Federalne rezerve će kamatne stope podići onda kada konačni rezultat ove kalkulacije bude iznad 1%, a sniziti ih onog momenta kada rezultat napravi pad ispod minus jedan odsto. U slučaju da se FED-ovi analitičari oslone na ekonomske podatke iz prošlosti, onda bi spremnost na dizanje kamatnih stopa bila nepotrebna. Ipak, uprkos ovome, oni najavljuju rast kamatnih stopa.

Jakobsen postavlja pitanje: kako je ovo, uopšte, moguće? Za sada je poznato da ljudi iz američkih Federalnih rezervi imaju želju da se oslone na inflaciju aktive, ne bi li se ublažile posledice trenutno veoma jeftinog novca. Drukčije rečeno, prvo (a možda i jedino!) podizanje kamatne stope neće biti utemeljeno na egzaktnim indikatorima i stvarnim brojkama već na – politici. U tom smislu, septembar bi bio nadasve pogodan momenat za aktivno delovanje u tom pravcu. Među nepovoljne indikatore spada i negativna stopa rasta BDP-a, koju su američka privreda i ekonomija zabeležile tokom prvog tromesečja ove godine.

Ovome bi trebalo dodati i činjenicu da je kineski rast na ivici kolapsa, kao i da su ekonomski pokazatelji Evropske unije i dalje razočaravajući (premda ima izvesnog napretka), tako da globalni privredni rast, po svemu sudeći, neće uspeti da prebaci čarobnu granicu od 3%.

Povrh svega, ako pođemo od premise da se kamatne stope neće uvećavati, makroekonomski analitičar Sakso banke Mads Kefed pokušava da na tome utemelji svoju prognozu američkog privrednog rasta od 2,4%, a u Evropskoj uniji od 1,8%, dok bi kineski privredni rast bio oko 6,7 odsto a u Japanu od 1%. Ove projekcije ukazuju na relativno loše performanse odnosno rezultat, pre svega uzimajući u obzir da su cene inputa prilično niže nego što je to bio slučaj tokom 2013. i 2014. godine.

International

International

U svojoj analizi, Jakobsen se dotiče i nultog rasta, napominjući kako se “već neko vreme suočavamo sa ekonomskim okruženjem nultog rasta, baš kao i nulte inflacije ali i, nažalost, izostanka nužnih reformi, što sveukupno ukazuje na to da većina sadašnje aktive poseduje petogodišnji očekivani nulti povraćaj investicije, i stoga će odvajanje od nulte stope rasta biti bolno – ukoliko i dalje ne bude reformi, dok bi porast inflacije lako mogao da nas iznenadi.”

Dolaskom ove 2015. godine, na tržištu je uspostavljen jednoglasan stav vezan za – strah od deflacije: ovogodišnja situacija je sasvim suprotna od prošlogodišnje, kada je Evropska centralna banka negirala da će u prvom tromesečju biti inflacije. Stoji činjenica da i dalje rastu inflatorna očekivanja merena “break-even” stopom (što predstavlja razliku koja postoji između nominalnog prinosa na obveznice sa fiksnom kamatom i stvarnog prinosa na obveznice vezane za inflaciju) na desetogodišnje obveznice. Izvesno je i to da je “premija na rok”, odnosno očekivana kompenzacija za inflaciju dramatično uvećana, što bi značilo da je rast inflacije brži od ekonomskog rasta. Ovo, potom, navodi na pretpostavku da će prinosi na desetogodišnje obveznice u Nemačkoj i Americi rasti za sto baznih poena. U prinos na nemačke desetogodišnje obveznice je već uključena buduća inflacija. Ovo povećanje cene kapitala će dodatno usporiti privredni i ekonomski rast, dok će marginalno podizanje cene kapitala uvećavati opterećenja dužnika.

Ovu svoju projekciju Jakobsen zaključuje završnom fazom: Nalazimo se u finalnoj etapi ciklusa sve nižih prinosa kao i inflacije, koji traju već više decenija. Na nultom nivou, ništa ne funkcioniše: Voda se zamrzava na nula stepeni, a identična je situacija i sa ekonomijom. Jakobsen upozorava da “ulazimo u period najznačajnijih promena u prinosima, uzimajući u obzir to da će, najverovatnije, doći do podizanja kamatnih stopa, dok će viša cena kapitala, u sprezi sa povećanjem cena inputa, opet dovesti evropsku i američku ekonomiju do nultog rasta. Ipak, nakon tog perioda, treba očekivati oporavak ekonomije i to kako na makro tako i na mikro planu. Imali smo, dakle, pogrešan start ove 2015. godine, zasnovan na nadanjima i željama, pa ćemo imati pad ekonomskog ciklusa na ulasku u 2016. godinu, tački od koje bi trebalo da vidimo napredak u privredi “odozdo naviše” (odnosno umesto makro pristupa, odozgo nadole). Ono što je dobra vest je to što će poslovni ciklus biti aktiviran ponovo, nakon skoro osam godina hibernacije. Tu je i loša vest: novac mora da pritiče sa tržišta obveznica i deonica ka realnoj ekonomiji, ostavljajući očekivane prinose na nuli i, kao nus-efekat, generišući veću nestabilnost.

Jakobsen, po običaju, svoju analizu završava citatom Vinstona Čerčila (Winston Churchill), jednog od njemu najomiljenijih političara svih vremena: “Niti je uspeh konačan, niti je neuspeh fatalan – ono što je jedino važno jeste imati hrabrosti da se nastavi dalje”.


Stin Jakobsen, glavni ekonomista Saxo Banke

Američka privreda: rast ispod očekivanog

01

U sadašnjoj situaciji i okolnostima, planirano povećanje kamatne stope američke Centralne banke za septembar imalo bi zamašne negativne posledice po inače veoma nestabilno svetsko tržište.

Naime, ono što traži Međunarodni monetarni fond (IMF) od Centralne banke Sjedinjenih Američkih Država jeste odlaganje planiranog povećanja primarne kamatne stope do 2016. godine. Finansijskim merama Centralna banka (odnosno Federalne rezerve, što je uobičajeniji naziv za američku krovnu banku), podržava ekonomski rast SAD koji bi, prema brojnim analizama, mogao da se nastavi i bez podrške FED-a. Ocene Kristin Lagard (Christine Lagarde), direktorke Međunarodnog monetarnog fonda, međutim, odražavaju izvesnu zabrinutost zbog smanjenja američkog privrednog rasta za 0.7% u prvom kvartalu ove godine. A sve ono što se dešava sa najjačom svetskom ekonomijom, bilo da je dobro ili loše, neminovno se odražava i na sveukupne, globalne ekonomske trendove.

Optimizam koji je prošle godine pokrenut američkim privrednim rastom sada je unekoliko suzdržaniji i odmereniji, naročito nakon objavljivanja podataka koji ukazuju da je od januara do marta 2015. došlo do usporavanja. Osnovni razlog je jačanje dolara prema drugim valutama, čime je američki izvoz u druge zemlje značajno poskupeo i, usled toga, u određenom obimu i smanjen.

Direktorka Međunarodnog monetarnog fonda je mišljenja da bi, u sadašnjim okolnostima, skorašnje povećanje primarne kamatne stope američkog FED-a imalo značajne negativne posledice na i onako već prilično nestabilno svetsko tržište:

“Procenjujući taj rizik, mišljenja smo da je bolje popričekati sa podizanjem kamatnih stopa sve dok nam se jasno ne pokažu pouzdani znakovi smirivanja inflacije i cena, koje su u mnogim zemljama osetne i uočljive. Verujemo da će za taj korak okolnosti biti povoljnije početkom iduće godine.”

03

Konstantno poboljšanje ekonomskih paramaetara je nagnalo šefove Feda da najave i mogućnost povećanja primarne kamatne stope sredinom 2015, i to po prvi put nakon skoro devet godina. Pri tom, nimalo beznačajno upozorenje o kojem bi trebalo posebno voditi računa je, osim usporavanja provrednog rasta u prvom tromesečju ove godine, i rast potrošnje Amerikanaca od 1,8%. Ovo je iznenađujuće malo, ako se uzme u obzir da je za potrošnju raspoloživi prihod porastao za više od pet procenata. Lael Brainard, koja je član Upravnog odbora Feda kaže:

“Nastavljanje oprezne, suzdržane potrošnje i u narednim mesecima bi značilo da su, zbog prethodnih finansijskih kriza američki građani daleko oprezniji u trošenju svog novca, i da procenjuju kako su dosadašnji proivredni rast i oporavak (samo) privremeni.”

Shodno procenama onih koji su “ekonomski optimisti”, usporavanje američkog rasta u prva tri meseca 2015. bilo je samo “privremeno odstupanje”. Itan Heris (Ethan Haris), šef odeljenja za ekonomske analize u Bank of America, izražava očekivanje da će u septembru doći do povećanja primarne kamate:

“Uporedivši se s onim stanjem u kojem smo bili do pre nekoliko godina, današnji bankarski sektor je daleko zdraviji, pri tom je prodaja nekretnina, stanova i kuća u porastu ne naziru se neki veći finansijski potresi niti “finansijske litice”, nema naznaka političkih blokada iz pravca Vašingtona… Imamo, dakle, sve uslove za dalje ozdravljenje privrede i ekonomije.”

Isto tako, Asocijacija glavnih ekonomista američkih poslovnih banaka, predviđa i dalji nastavak rasta provrede tokom druge polovine ove godine. Nasuprot njima, analitičari Međunarodnog monetarnog fonda daju prognozu da će, u odnosu na raniju procenu MMF-a od 3,1 odsto, američki ekonomski rast do kraja godine dostići tek 2.5%.


Wall Street Journal