Faktor straha na globalnim tržištima

Izvanredna nestabilnost tržišta u proteklih godinu dana tu situaciju veoma mnogo duguje prisutnim rizicima i neizvesnostima oko faktora kao što su kineski privredni rast, stanje evropskih banaka i prezasićenost tržišta jeftinom naftom. Tokom prva dva meseca ove godine, mnogi su se investitori uspaničili, pa su čak i Sjedinjene Države, koje imaju najutešniju od svih priča o globalnom privrednom rastu, bile tek na korak od ponovnog pada u recesiju. I zaista: među stručnjacima Volstrit Džornala koji su učestvovali u svom mesečnom istraživanju, 21% njih veruje kako ih “recesija čeka iza prvog ugla”. za Project Syndicate piše Kenneth Rogoff, profesor ekonomije na Univerzitetu Harvard.01

Ne treba poricati prisutnost rizika. Jedan dovoljno snažan udar na kineski rast ili na evropski finansijski sistem bi svakako mogao da globalnu ekonomiju iz sporog rasta prevede u – recesiju. A još je strahotnija pomisao da bi, u ovom trenutku, ali naredne godine, nova predsednička garnitura mogla da se pretvori u rijaliti TV šou.

Ipak, gledano iz makroekonomske perspektive, temelji trenutne globalne  ekonomije i nisu tako slabi. Brojke o novozaposlenima su u period od prošlih godinu dana bile solidne, poverenje potrošača je takođe pokazalo svoju solidnost dok se naftni sektor, srećom, jednostavno nije pokazala kao dovoljno velika prepreka u odnosu na BDP, kada je u pitanju cenovni kolaps ovog energenta koji je potencijalno mogao da američku ekonomiju baci na kolena. U stvari, najpotcenjeniji motiv za raspoloženje tržišta može se sada svesti na – strah od druge ogromne krize.

12Postoje neke paralele između današnje nelagodnosti i raspoloženja tržišta tokom decenije nakon Drugog svetskog rata. U oba je slučaja bila prisutna preobimna potražnja za sigurnim sredstvima obezbeđenja (kao što je to zlato). Naravno, finansijska represija je u posleratnom periodu takođe odigrala značajnu ulogu, sa vladama koje su namirivale “gladna usta” privatnih investitora – i to po stopi koja je bila dobrano ispod tržišnih kamatnih stopa).

Čak i punu deceniju po završetku Drugog svetskog rata – kada je poznati ekonomista Džon Kenet Galbrajt (John Kenneth Galbraith) izneo mišljenje da bi svet mogao lako doživeti još jednu ekonomsku depresiju – tržište je odmah postalo nervozno i uznemireno. Još uvek ima dosta onih koji dobro pamte kako su američke berze pale za 90% tokom prvih godina ere Velike depresije. Tokom 1950-tih, nije bilo teško zamisliti da bi stvari mogle ponovo krenuti naopako. Na kraju krajeva, svet je tada upravo prošao kroz niz katastrofa, uključujući dva svetska rata, globalne epidemije gripa, i, naravno, samu Veliku Depresiju sa svojim užasnim posledicama. Pre šezdeset godina je opasnost od atomskog rata takođe izgledala previše stvarno.

13

Ljude danas nije potrebno podsećati na to koliko mnogo i koliko brzo tržišta kapitala mogu pasti. Nakon finansijske krize 2008. godine, američke akcije pale su za više od 50%. Tržišta nekretninama su u nekim zemljama znatno opala: na Islandu je, recimo, opalo za više od 90%. Nije ni čudo što je jedan nedavni pad tržišta za 20% razlog što se mnogi od nas pitaju koliko bi stvari još moglo krenuti po gorem – i da li bi strahovanja od nove recesije postala proročanstvo koje se ispunjava samo od sebe: usled našeg instinktivnog ponašanja tj. straha od najgoreg.

27Ideja je da investitori postaju toliko zabrinuti zbog recesije, i da dosadašnji pad akcija već čini da ovo loše raspoloženje utiče na pad cena deonica – što se, opet, odražava i vraća natrag u realnu ekonomiju kroz mnogo nižu potrošnju, indukujući sa sobom i strahovanja od krize.  To je jedan začarani krug. Oni mogu biti u pravu, čak i ako tržišta precenjuju svoj uticaj na realnu ekonomiju.

S druge strane, činjenica da su Sjedinjene Države uspele da krenu napred, i to uprkos globalnom “vetru u prsa”, ukazuje na robusnost i snagu američke domaće tražnje. Čak ni ovo, međutim, ne može da impresionira tržišta. Čak i oni investitori koji su ostali oprezno optimistični u vezi američke ekonomije izražavaju zabrinutost da će američke Federalne rezerve prepoznati taj rast kao dovoljan razlog za nastavak podizanja kamatnih stopa, stvarajući tako krupne probleme brzorastućim globalnim ekonomijama.

Naravno, pored faktora straha postoje i druga objašnjenja za nestabilnost svetskog tržišta. Najjednostavnije bi bilo da stvari zaista stoje tako loše. Možda individualni rizici i nisu istog reda veličine kao oni koji su bili prisutni tokom 1950-ih, ali su danas brojniji, dok tržišta počinju da funkcionišu s mnogo “prenaduvanijih” pozicija, zapadajući u rizik od nastanka i pucanja novih finansijskih mehurova.
Finansijska globalizacija je, štaviše, duboko produbila međusobne povezanosti, uvećavajući transmisiju šokova. Postoje veliki “džepovi” nestabilnosti i slabosti na svetskim tržištima duga, na kojima trenutna monetarna relaksacija prikriva duboko ukorenjene probleme koji se nalaze ispod površine. Ima onih koji ukazuju na nedostatak likvidnosti na vodećim tržištima, koje utiče na ogromne fluktuacije cena; na plitkim tržištima, male promene u potražnji ili ponudi mogu ponekad iziskivati veliko klizanje cena, radi ponovnog uspostavljanja ravnoteže.

Još je uvek najubedljivije objašnjenje, međutim, da se tržišta plaše da će, kada nastanu spoljni rizici, političari i politike biti neefikasni u svom suočavanju s njima. Od svih slabosti koje je finansijska kriza razotkrila, politička paraliza se pokazala kao najdublja.
37Neki kažu da vladajuće strukture ne čine dovoljno kako bi podstakle potražnju. I mada je to istina, to nije cela priča. Najveći problem kojim danas opterećuje svet je veliki neuspeh većine zemalja da sprovedu strukturne reforme. Sa rastom produktivnosti – koje je u najmanju ruku privremeno zaglavljeno u spori privredni rast, i globalne populacije koja je u dugoročnom opadanju, ponuda je ta – a ne nedostatak potražnje – koja ograničava razvijene ekonomije.

Na duže staze, faktor ponude je taj koji određuje privredni rast jedne zemlje. A ukoliko te zemlje već nisu u stanju da upravljaju i sprovode duboke strukturne reforme nakon ekonomske krize, teško je predvideti kako i šta će se dogoditi.

Jedno je, ipak, izvesno: upravljanje zemljom i ekonomijom kao što se to čini u rijaliti TV emisijama – sa jednim okom uvek uprtim na spoljne ocene i rejtinge – nije način da se taj neprocenjivo važan posao sprovođenja reformi uspešno obavi do kraja.

Project Syndicate

80 godina kasnije: Kejnzova opšta teorija

Godine 1935, Džon Mejnard Kejnz (John Maynard Keines) napisao je Džordžu Bernardu Šou (George Bernard Shaw): “Verujem da pišem knjigu o ekonomskoj teoriji koji će u velikoj meri revolucionisati – ne, pretpostavljam, odjednom, već tokom narednih deset godina – način na koji svet misli o svojim ekonomskim problemima.“ I zaista, Kejnzov magnum opus, Opšta teorija zaposlenosti, kamata i novca, objavljena u februaru 1936, transformisala je ekonomiju i ekonomsku politiku. Osamdeset godina kasnije, zapitajmo se: da li se Kejnzova teorija još drži, pita se profesor političke ekonomije na univerzitetu Vorvik, lord Robert Skidelski.

01

Dva elementa Kejnzovog nasleđa čine se čvrstim. Prvo, Kejnz je izumeo makroekonomiju – teoriju ukupnog outputa kao celine. On je nazvao svoju teoriju “opštom” da bi je učinio različitom u odnosu na prekejnzijanske teorije, koje su podrazumevale uniforman nivo proizvodnje i pune zaposlenosti.

Pokazujući kako ekonomija može ostati zaglavljena u ekvilibrijumu sa “podzaposlenošću” (dakle ispod optimalne ravnoteže), Kejnz je osporio centralnu ideju ortodoksne ekonomije njegovog doba: da je tržište za sve robe, uključujući i rad, istovremeno uravnoteženo svojim cenama. Njegov izazov je podrazumevao novu dimenziju ekonomske politike: vlade kao aktivne činioce koje će možda morati da se okrenu stvaranju deficita da bi održale punu zaposlenost.

06Agregatne jednačine koje podupiru Kejnzovu “opštu teoriju” i dalje nastanjuju ekonomske udžbenike i oblikuju makroekonomske politike. Čak i oni koji insistiraju na tome da tržišne ekonomije gravitiraju ka punoj zaposlenosti su primorani da svoje argumente izlažu u okviru koji je stvorio Kejnz. Centralni bankari prilagođavaju kamatne stope da bi obezbedili ravnotežu između ukupne ponude i tražnje, jer je zahvaljujući Kejnzu poznato je da ta ravnoteža ne može doći automatski.

Kenzov drugi ključni doprinos je razumevanje da vlade mogu i treba da spreče depresije. Rasprostranjenost ovog gledišta može se videti u razlici između jakog političkog odgovora na krah 2008-2009 i pasivnih reakcija na Veliku depresiju 1929-1932. Kao što je nobelovac Robert Lukas (Robert Lucas), protivnik Kejnza, priznao 2008. godine: “Mislim da je svako u Kejnzijanskoj lisičijoj rupi.”

Ipak uz to treba reći i ovo, Kejnzova teoriju ekvilibrijuma sa “nedovoljnom zaposlenošću” više ne prihvata većina ekonomista i političara. Globalna finansijska kriza iz 2008. godine to potvrđuje. Kolaps je osporio ekstremnije verzije samoregulacije ekonomije, ali nije povratio ugled Kejnzovom pristupu.

12Sasvim je sigurno da su upravo kejnezijanske mere zaustavile propadanje globalne ekonomije. Međutim, te mere su, takođe, opteretile vlade velikim deficitima, koji sue ubrzo počeli da budu razumevani kao prepreka oporavku –  što je suprotno od onoga čemu je Kejnz podučavao. Uz i dalje visoku nezaposlenost vlade su se vratile na prekejnzijansku ortodoksiju, smanjujući potrošnju da bi smanjile svoje deficite – i podrivajući ekonomski oporavak koji je bio u toku.

Postoje tri glavna razloga za ovu regresiju. Prvi je uverenje da tržište preko cena uravnotežava ponudu i potražnju za radom u kapitalističkoj ekonomiji, koje nikada do kraja nije odbačeno. Dakle, većina ekonomista je razumela upornu nezaposlenost kao vanrednu okolnost koja se javlja samo kad stvari krenu po zlu, a ne normalno stanje tržišne ekonomije. Odbijanje Kejnzovog pojma radikalne nesigurnosti leži u srcu ovog povratka na prekejnzijanska razmišljanja.

Drugo, posleratne Kejnzove politike “upravljanja potražnjom“, koje se cene zbog posleratnog buma koji su izazvale, naletele su na probleme sa inflacijom u 1960-im. Svesni pogoršanja ishoda kompromisa između inflacije i nezaposlenosti, kejnzijanski političari su pokušali da održe bum kroz prihodne politike – odnosno da kontrolišu troškove plata sklapanjem nacionalnih sporazuma sa sindikatima.

15Prihodna politika je pokušana u mnogim zemljama od 1960-ih do kraja 1970-ih. U najboljem slučaju, bio je to povremeni uspeh, ali su se takve politike uvek kasnije pokazale nedovoljnima. Milton Fridman (Milton Friedman) dao je jedan razlog koji je korespondirao sa rastućim nezadovoljstvom zbog kontrole plata i cena, i ponovno vratio točak razumevanja ekonomije na pretkenzijansko stanje. Inflacija je, rekao je Fridman, rezultat pokušaja kejnzijanskih vlada da potisnu nadole nezaposlenost, ispod njene “prirodne” stope. Ključ za povratak na stabilne cene je napuštanje obaveze pune zaposlenosti, obesnaživanje sindikata, i deregulacija finansijskog sistema.

I tako je stara ortodoksna teorija ponovo rođena. Cilj pune zaposlenosti je zamenjen ciljanom inflacijom, a nezaposlenosti je ostavljeno da pronađe svoju “prirodnu” stopu, šta god to bilo. Sa ovom potpuno pogrešnom navigacionom opremom političari su svoj brod punom parom udarili o ledeni breg iz 2008. godine.

Poslednji razlog za to što je kejnzijanizam prestao da uživa svoju slavu je ideološko prestrojavanje nadesno, koje je počelo sa britanskom premijerkom Margaret Tačer (Margaret Thatcher) i američkim predsednikom Ronaldom Reganom (Ronald Reagan). Taj pomak usledio je manje zbog toga što je odbačena kejnzijanska politika već pre zbog rasta netrpeljivosti prema uvećanom državnom aparatu koji je nastao posle Drugog svetskog rata. Kejnzijanska fiskalna politika je uhvaćena u unakrsnoj vatri, sa mnogima na desnoj strani spektra koji su je osuđivali kao manifestaciju “preterane” vladine intervencije u ekonomiji.

11Dva poslednja razmišljanja ukazuju na obnovljenu, mada skromniju, ulogu kejnzijanske ekonomije. Još veći šok za pre-2008 ortodoksiju od samog kolapsa bilo je otkrovenje o korumpiranoj moći finansijskog sistema u meri u kojoj su vlade koje su došle na vlast posle finansijskog udara dozvolile da njihove politike budu uslovljene onim što su im govorili bankari. Kontrola finansijskih tržišta u interesu pune zaposlenosti i socijalne pravde leži nedvosmisleno u kejnzijanskoj tradiciji.

Drugo, za nove generacije studenata, Kejnzov značaj leži manje u njegovim specifičnim lekovima za nezaposlenost a pre svega u njegovoj kritici profesije (ekonomista) zbog modeliranja na  bazi nerealnih pretpostavki. Studenti ekonomije koje žele da pobegnu iz okoštalog sveta agenata optimizacije u jedan svet u kojem postoje ljudska bića, u njihovim istorijskim, kulturnim i institucionalnim kontekstima će otkriti da im je Kejnzovo shvatanje ekonomije inheretno prijemčivo. Zato očekujem da Kejnzovo prisustvo i njegovo nasleđe i 20 godina od sada – na stogodišnjicu Opšte teorije – bude živo i plodno, kao i daleko posle toga.

Robert Skidelsky

Odnos između cena akcija i nafte

Protekla decenija bila je pravi “tobogan” za cene nafte, takav strm i ćudljiv da na njemu učesnici verovatno nisu učestvovali sa mnogo žara (Slika 1). Ovaj period obuhvata mnogo nestabilnosti i dva oštra pada. Jedan veliki udar, u 2008. godini, bio je povezan sa finansijskom krizom i Velikom recesijom. Drugi možda još traje: Cene nafte su pale sa preko $100 po barelu sredinom 2014. godine na nedavnih oko $30 po barelu, piše nekadašnji šef Američke centralne banke (FED), Ben Bernanke.

01

Cene akcija su takođe od nedavno počele da padaju, a ovi pomaci su uglavnom pratili tok cena nafte, o čemu se mnogo komentarisalo u finansijskoj štampi (na primer, videti ovde i ovde). Površno gledano, tendencija da akcije padaju zajedno sa cenama nafte je iznenađujuća. Uobičajena pretpostavka je da je pad cena nafte dobra vest za ekonomiju, barem za neto uvoznike nafte kao što su SAD i Kina. [1]

Jedno moguće objašnjenje ove tendencije zajedničkog kretanja cena hartija od vrednosti i nafte je da oba reaguju na zajednički faktor, naime, slabljenje globalne agregatne tražnje, koja ugrožava kako korporativne profite tako i potražnju za naftom. Kao što se to kaže u jednom skoro objavljenom tekstu u Volstrit Džornalu (Wall Street Journal): “Nafta i berze idu ove godine ukorak, što je redak spoj koji ističe strahove u vezi globalnog ekonomskog rasta.”

U ovom postu prvo potvrđujemo pozitivnu korelaciju između akcija i cene nafte, uz napomenu da to nije samo novija pojava. Zatim istražujemo hipotezu da promene u agregatnoj tražnji objašnjavaju odnos između nafte i akcija. Nalazimo da osnovni faktor potražnje objašnjava veliki deo pozitivnog odnosa, i da ako uz to, uzmemo u obzir i ponašanje u slučaju tržišnih rizika, dobijamo mogućnost da i dublje objasnimo ovu povezanost. Međutim, čak i kada uključimo oba faktora, značajan deo korelacije ponašanja cene nafte i akcija ostaje nerazjašnjen.

Da bi smo razumeli odnose o kojima govorimo, hajde da pogledamo jednostavne korelacije (procenat promene) kod cena akcija i cena nafte. Koristeći dnevne podatke, moj asistent Piter Olson i ja smo izračunali te korelacije za poslednjih pet godina (slika 2 u nastavku). Da bi smo uhvatili kratkoročne varijacije, procenili smo korelacije koristeći pomerajući period od 20 radnih dana.

02

Utisak koji proizilazi iz slike 2 je da je odnos između akcija i nafte i sam nestabilan, sa korelacijom između prinosa na akcije i na ljuljanje cene nafte između pozitivnih i negativnih vrednosti. Drugim rečima, ponekad cene akcija i nafte idu u istom smeru, ponekad u suprotnim pravcima. U proseku, međutim, povezanost je pozitivna (akcije i nafta idu u istom smeru). Zanimljivo, iako je ta korelacija ojačana u poslednjih nekoliko meseci, u poslednje vreme nije bila tako snažna, u poređenju sa ostatkom uzorka od pet godina.

Kao što smo ranije pomenuli, pozitivna korelacija akcija i nafte može nastati zbog toga što obe reaguju na promene u globalnoj potražnji. Za jednostavan test te hipoteze, primenjujemo dekompoziciju koju je predložio James Hamilton, makroekonomista i stručnjak za tržišta nafte na kalifornijskom univerzitetu u San Dijegu.

U svom postu s kraja 2014. godine, Hamilton je predložio jednu jednačinu koja stavlja u međusoban odnos promene cena nafte sa promenama cena bakra, promenama cena desetogodišnjih obveznica trezora, i promenama vrednosti dolara, a zatim se dobijena vrednost primenjuje na cene nafte da bi se merio efekat promena u tražnji na tržište nafte. [2] Pretpostavka je da će cene sirovina, dugoročne kamate i vrednost dolara reagovati na percepciju investitora na globalnu i tražnju u SAD, i da će biti relativno rezistentne na potražnju za naftom. Na primer, kada promena cene nafte prati sličnu promenu cene bakra, ovaj metod navodi na zaključak da obe cene prvenstveno reguju na zajednički globalni faktor potražnje. Iako ova dekompozicija nije savršena, izgleda razumno da se napravi prva aproksimacija.

Mi smo primenili Hamiltonovu metodu, koristeći dnevne podatke. Iz razloga dostupnosti podataka, počinjemo uzorak sredinom 2011. godine. Podaci su dati u procentima promene (preciznije, log promene), osim za promenu kamatnih stopa na deset godina, što je jednostavna razlika. Dobijamo vrednost naše jednačine koristeći podatke do sredine 2014. i zatim koristimo ovu jednačinu da bi smo predvideli cenu nafte koju bi smo imali ako bi šokovi na tržištu nafte bili samo na strani tražnje (svetlo plava linija na slici 3). Procenjeni koeficijenti za sve varijable (vidi Dodatak 1 na kraju posta) su veoma značajni, i ekonomski i statistički.

03

Upoređujući predviđeni i stvarni pad cena nafte, nalazimo da nešto između 40-45 odsto pada cena nafte od juna 2014. godine može da se pripiše neočekivano slaboj potražnji. (Ovaj opseg je veoma sličan onom koja je dobio Hamilton na drugom uzorku.) Rezultati se ne menjaju mnogo ako iz jednačine izbacimo vrednost dolara ili ako desetogodišnje trezorske zapise zamenimo krivom prinosa (razlikom između prinosa na dvogodišnje i desetogodišnje državne hartije).

04

05

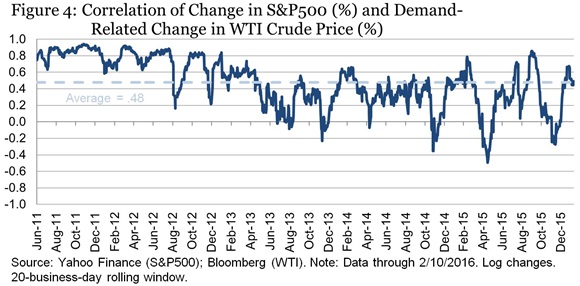
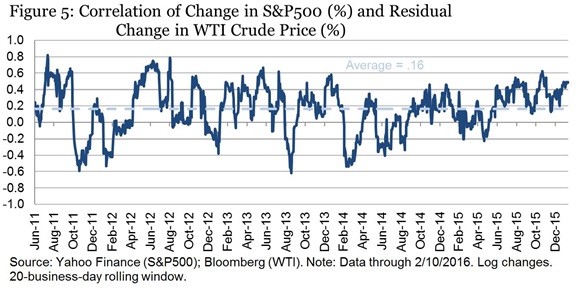
Koristeći ovu jednačinu, možemo, takođe, preispitati korelacije promena u cenama akcija sa promenama cena nafte. Ovaj put smo razbili promene cena nafte u deo vezan sa tražnjom (u skladu sa ovim metodom) i ostatkom (koji po svoj prilici uključuje većinu faktora ponude). Korelacije između cena akcija i cena nafte su prikazani na slici 4, a korelacije između cene akcija, i ostatka (faktora ponude) na slici 5.

Kao što smo i očekivali, korelacija između cene akcija i komponente potražnje za naftom je veća (oko 0.48, u proseku) od korelacija između cene akcija i cene nafte u celini (0.39). Oba ova skupa korelacija su u proseku viša od korelacija između cene akcija i preostale komponente cene nafte (koji u proseku iznosi oko 0.16 u našem uzorku). To je u skladu sa idejom da kada trgovci akcijama reaguju na promene cena nafte, oni to ne rade nužno zbog toga je to posledično ponašanje samo po sebi, već zato što im kolebanja cena nafte služe kao indikator globalne tražnje i rasta.

S druge strane, pošto je čak i preostala komponenta cene nafte u pozitivnoj korelaciji (u proseku) sa promenama u cenama akcija, moramo da zaključimo da objašnjenje sa strane potražnje (barem, s obzirom na našu meru tražnje) nije potpuno objašnjenje ovog fenomena.

Drugi mogući razlog za pozitivnu korelaciju akcije-nafta se zasniva na zapažanju da su nedavna pomeranja na tržištu bila praćena povišenim nestabilnostima. Ako se investitori povlače iz sirovina, kao i iz akcija u periodima visoke neizvesnosti i averzije prema riziku, onda šokovi nestabilnosti mogu biti još jedan razlog za posmatranu tendenciju istovremenog pomeranja cena akcija i nafte.

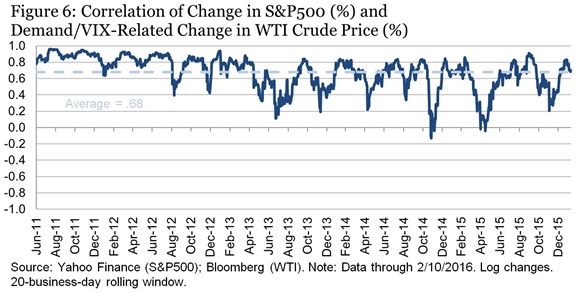
Da bi smo testirali hipotezu da promene u riziku mogu da objasne odnos cena akcija i nafte, mi smo uvećali jednačinu na Hamiltonov način za cene nafte sa dnevnim procentima promena u VIX, koji meri nestabilnost berzanskih indeksa. [3] VIX ulazi u procenjenu jednačinu sa očekivanim negativnim predznakom (cene nafte imaju tendenciju pada kada je nestabilnost visoka) i sa visokim statističkim značajem (vidi Dodatak 2 na kraju posta za detalje).

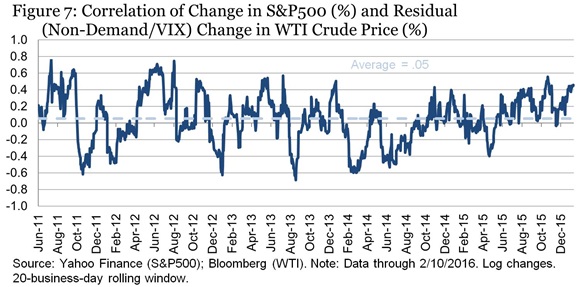
Na slikama 6 i 7  su korelacije cena akcija sa predviđenom komponentom nafte (onaj deo povezan sa tražnjom i rizikom) i rezidualne komponente, respektivno. Prosečna korelacija na slici 6 je 0,68, u poređenju sa 0,05 na slici 7. Uvođenje rizika poboljšava našu sposobnost da objasnimo zašto cene nafte i akcija imaju tendenciju da se kreću zajedno. Međutim, korelacija rezidualne komponente sa cenom akcija nije negativna, što bi se očekivalo ako ona odražava samo blagotvorne efekte šokova ponude.

06

07

Naš zaključak: Tendencija da se cene akcija i nafte kreću zajedno nije novi razvoj; on ide unazad skoro pet godina (što je granica našeg uzorka) a verovatno i dalje. Veći deo ove pozitivne korelacije može se objasniti tendencijom akcija i cena nafte da reaguju u istom pravcu na zajedničke faktore, uključujući promene u agregatnoj tražnji i u ukupnoj nesigurnosti i averziji prema riziku. Međutim, čak i uključujući sve ove faktore, preostala korelacija je blizu nule, a ne negativna kao što biste očekivali ako bi bili obuhvaćeni samo udari na strani ponude. Postoji nekoliko drugih objašnjenja koja bi mogla biti istražena: na primer, mogućnost da na pad cena nafte, čak i ako je u početku uzrokovan manjom ponudom, utiče na globalne finansijske prilike na štetu kreditne sposobnosti preduzeća ili zemalja koje proizvode naftu. Ova tema je vredna ponovnog vraćanja na nju i razmišljanja.

Ben S. Bernanke, Brookings.edu

E-trgovina: kako reciklirati planine kartona?

Ručit Garg (Ruchit Garg), preduzetnik iz Silikonske doline u Kaliforniji kaže da ga brine da nešto nije u redu s njegovim  navikama kupovine preko interneta. Sa svakom novom isporukom koja osvane na njegovom pragu – ponekad i nekoliko njih u jednom danu – Garg se neprekidno suočava s izvorom svog osećaja krivice i frustracija: još jednom kartonskom kutijom.

A onda, kada otvori pošiljke, često je suočen sa “sindromom ruske babuške”: jedna kutija unutar još jedne, i tako u nekoliko navrata… a sve kako bi se zaštitila elektronika, dezodorans, odeća ili prehrambene namirnice. Ručit Garg svu kartonažu revnosno reciklira, ali je svoju zabrinutost nedavno podelio i na Tviteru.

U brojnim grupama i krugovima naučnika, ili kreatora politika, kruži isto pitanje: kako se izboriti sa dugoročnim posledicama koje svetska proizvodnja i industrija imaju po životnu sredinu, kako izaći na kraj s ekonomijom koja radi na trenutnom zadovoljenju svih zahteva i želja potrošača. Ovaj opasni a nikako raskidivi ciklus uvek iznova vodi potrošače ka očekivanjima da će čak i njihove skromne želje biti zadovoljene kao hitne potrebe… ali se pritom ne osećajući baš najsjajnije zbog toga.

Nova bespoštedna trka za mesto konkurentnog internet-trgovca ima samo jedan uslov: što veću brzinu dostave. Zato danas jednu staru krilaticu američkog Federal Ekspresa, “Kada sasvim sigurno vašu pošiljku dostavljamo do sutra ujutro,” izgleda izuzetno – neobično kao i, recimo, isporuka jahanjem konja i diližansom. Kompanija za internet trgovanje Amazon se u svom decembarskom saopštenju pohvalila da ima “dosad najbržu isporuku”. Tako smo došli u situaciju da, recimo, kupac u Majamiju nestrpljivo čeka da mu se karton od 4 Starbaksova frapućina isporuči u roku od 10 minuta.

U 10 glavnih američkih regiona, Google Express vam robu isporučuje za nešto manje od dva sata – artikle koje ste možda naručili iz par desetina prodavnica – uključujući igračke, lekove, hardver ili hranu za kućne ljubimce. Postmates, start-up iz San Franciska obećava isporuku za manje od sat vremena. Ova firma je u decembru 2015. dostavila gotovo milion paketa.

Sve u svemu, 350 milijardi dolara teška elektronska trgovina je tokom poslednjih pet godina udvostručena, sa Amazonom koji svima ostalima zadaje ubitačan tempo. Po jednoj proceni, članstvo u Amazonov premijum servis je naraslo na više od 50 miliona pretplatnika (dok na njegovom novom, bržem servisu, Prime Now, kako piše na vebsajtu, sada može da “kupcima dostavi skoro sve i to u roku od nekoliko minuta”).

Uber svoju novu uslugu UberRush širi pod sloganom “vaša hitna isporuka na zahtev”; Jet Delivery nudi “bele rukavice”: uslugu isporuke za manje od dva sata; Instacart može da vam na vrata kuće dostavi namirnice za manje od sat vremena.

Troškovi zaštite životne sredine uključuju i svu tu “dodatnu” kartonsku ambalažu koja se koristi za isporuke – u Sjedinjenim Američkim Državama je 2014. godine proizvedeno 35,4 miliona tona kontejnerskog kartona, a e-commerce kompanije su među najbrže rastućim korisnicima ove sirovine – mada su i najžešći emiteri sve veće količine štetnih gasova, usled rapidno personalizovanih teretnih usluga tipa “sve što klijent poželi, i kad god poželi”.

“Postoje čitave flote kamiona koji neprekidno cirkulišu kroz naselja“, rekao je Den Sperling (Dan Sperling), osnivač i direktor Instituta za studije saobraćaja na Dejvis Univerzitetu u Kaliforniji, i stručnjak za vazdušni transport i resurse u Kaliforniji. On, takođe, nadgleda novu radnu grupu koja širom Sjedinjenih država prati transportne kompanije – na ovaj način vladini zvaničnici pokušavaju da smanje ukupnu emisiju teretnih isporuka, uključujući i e-trgovinu. Dr Sperling je rekao da su, uz isporučioce, i potrošači ti koji dele podjednaku odgovornost za posledice koje brze i komforne isporuke imaju po životnu sredinu. “Iz perspektive održivosti, idemo u sasvim pogrešnom pravcu”, rekao je on.

Ipak, meriti uticaj koji “kartonske industrije” imaju po našu okolinu sve je teže.

E-trgovina je odgovorna za veliki deo tih 35,4 miliona tona kontejnerskog kartona proizvedenog u 2014. u Sjedinjenim Američkim Državama.

Ipak, kompromis – potencijalna ravnoteža koja bi se postigla između dve poželjne ali nespojive mogućnosti –  želja kupaca i isporučilaca nasuprot očuvanju životne sredine – nije ideja koja je nemoguća. Kako je sve više onih koju kupuju preko interneta, tako se smanjuje i korišćenje vozila za odlazak u kupovinu i povratak iz nje. A službe za isporuku imaju ogromnu motivaciju da pronađu najefikasnije puteve, želeći da umanje svoje troškove goriva i emisije štetnih gasova. Sa svoje strane, Amazon izjavljuje – a to je takođe dobra vest – da dostavljanje potrošačima direktno iz velikih skladišta smanjuje potrebu distribuiranja robe do nekoliko hiljada fizičkih prodavnica.

Do sada se, prema dr Sperlingu i drugim akademicima, međutim, utvrdilo da kupci naručuju onlajn, dok se istovremeno i dalje voze do fizičkih prodavnica – i to barem onoliko koliko su to činili i u prošlosti. Jedna skorašnja studija istraživala je uticaj kupovine preko Interneta u Njuarku, savezna država Delaver, utvrdivši da je porast e-trgovine u poslednjih nekoliko godina od strane lokalnog stanovništva korespondirao sa prisustvom daleko većeg broja kamiona na putu, kao i ​​povećanjem emisije gasova sa efektom staklene bašte.

Ardeši Fagri (Ardeshi Faghri), profesor tehnike i inženjerstva na Univerzitetu u Delaveru, rekao je da povećanje raznih emisija – koje je po njegovoj proceni u periodu od 2001. do 2011. godine naraslo 20 odsto, “može biti usled mnoštva razloga, mada mislimo da su kupovina na mreži i više dostavnih vozila zaista jedan od glavnih razloga.”

Onlajn kupovina nije doprinela očuvanju životne sredine”, rekao je on. “Naprotiv. Jasno je kako je ova vrsta trgovine još više pogoršala situaciju.”

Drugi naučnici kažu da, barem za sada, izgleda kao da se onlajn trgovina “dopunjuje” s kupovinom u fizičkim radnjama, ali  da se nikako ne može govoriti kako je onlajn naručivanje proizvoda smenilo odlazak u tradicionalne prodavnice.

Giphy

Giphy

“Ljudi koji kupuju onlajn takođe vole da vide i osete stvari koje kupuju preko Mreže, kaže Ćaokun (Kara) Vang (Cara Vang), vanredna profesorka na Rensselaer Politehničkom institutu koji proučava pitanja vezana za transport, napisavši i studiju o navikama internet-kupaca. “A oni, takođe, mogu i da vrate stvari koje ne žele.”… što još više povećava ugljenični trag (carbon footprint) koji dostavna industrija ostavlja iza sebe.

Dr Vang i drugi istraživači kažu da je potražnja za isporukama, i to naročito za instant isporukama, generisala nove izazove koji se postavljaju pred transportne kompanije koje pokušavaju da budu što efikasnije. Umesto da koriste velike kamione za transport do pojedinačnih trgovaca, oni sada realizuju isporuke koje su široke, nasumične i slučajne.

U tim “nasumičnim” turama, mnogi vozači dostavljaju naručiocima samo jednu stavku. Ovo je često slučaj sa dostavnim servisom Postmates, koja ima flotu od 15.000 slobodnih vozača prijavljenih da isporučuju bez obzira šta je želja korisnika – nešto kao Uber ali za isporuke. Troškovi su obično od pet dolara pa naviše, plus naknada od devet procenata od cene proizvoda koji se isporučuje (ova kompanija kaže da ima oko 5.000 isporučilaca koji pošiljke prevoze biciklima, ili pešice, u gustim urbanim područjima).

A presija za postizanjem što većih brzina isporuke čini da su kupci nedovoljno motivisani da malo sačekaju.

“Zašto na isporuku čekati jednu nedelju ako je mogu dobiti za jedan sat?”, pita se Migel Dželer (Miguel Jaller), docent na Kalifornijskom univerzitetu Dejvis (U.C. Davis), koji proučava obrasce i prirodu urbanog transporta i dostave.

Takav je slučaj i sa Monikom Roleder (Monica Rohleder), koja priznaje da koristi servis Amazon Prime i to u tolikoj meri da “moj muž u šali kaže da su samo naše narudžbine već sasvim dovoljne da održavaju Amazon u poslu.”

Monika, koja živi u Los Anđelesu i radi u firmi za odnose sa javnošću, rekla je kako je volela isporuke koje stižu na vrata sledećeg jutra, ali da je odskora “najbolje da isporuka bude u roku od nekoliko sati” zato što je prezauzeta poslom i obavezama koje ona i suprug imaju oko dvoje male dece. Tako se često dogodi da ne naručuje nešto sve dok ne bude preko hitno: “Tada postoji neposredno zadovoljstvo, jer ste uzeli nešto što će vam stići u roku od samo par sati, a onda to sa zadovoljstvom skinete s vaše liste želja”, rekla je ona.

Jednog popodneva dobila je šest kutija: od Amazona i Nordstroma, potom za paket sa stvarima koje joj trebaju za put na Havaje, uključujući tu i kupaće kostime, odeću za trening i bojanke za klince. Neka odeća iz paketa joj ne odgovara, tako da ju je vratila.

Takođe, kaže kako više razmišlja o svoj toj kartonaži za pakovanje koja joj dolazi na kućni prag nego na emisije gasova dostavnih kamiona. Kako sama kaže, “To je sramota”, koliko je velika njena nedeljna kvota kartona za reciklažu.

Denis Koli (Dennis Colley), predsednik Udruženja za pakovanja od vlaknastih materijala (Fibre Box Association) – trgovinske grupe za rad sa talasastim i običnim kartonom – ocenjuje da upotreba kutija u e-trgovini raste brže od većine drugih tržišnih segmenata. On, međutim, ističe i napore koje ova industrija čini kako bi u svom poslovanju bila što ekološki svesnija, kao i da 90 odsto pakovanja od talasastog kartona odlazi na reciklažu.

Amazon je svestan pitanja i problema vezanih za karton i pakovanja. Od 2009. godine do danas, ova kompanija je dobila 33 miliona komentara, ocena i fotografija koji se tiču njihovog pakovanja kao dela “povratnog programa pakovanja”. Amazon kaže da ove komentare i predloge zdušno koristi: sve te povratne informacije koriste im da bi se uverili kako su veličine kartonskih kutija bile u skladu s veličinom proizvoda. Amazon, takođe, radi sa proizvođačima na slanju nekih proizvoda bez dodatne kartonske ambalaže, rekao je Krejg Berman (Craig Berman), portparol ove kompanije.

I mada recikliranje može doprineti da potrošači pomisle kako pomažu očuvanju okoline, i taj proces ima svoje troškove, uključujući tu i emisije gasova tokom isporuke centrima za reciklažu, gde se koristi mnogo energije i vode. Don Fullerton, profesor finansija i ekspert za ekonomiju i životnu sredinu na Univerzitetu u Ilinoisu rekao je da bi jedno od mogućih rešenja bilo da sami trgovci preuzmu odgovornost za povratak kutije natrag, po pouzeću pošiljke. Ovo bi, kako se procenjuje, stvorilo podsticaje za njih da dođu do rešenja za manja pakovanja.

“A možda neće stavljati kutiju koja je u kutiji, koja je u još jednoj kutiji”, rekao je on

Robert Reed, PR kompanije Recology, glavnog reciklažnog prerađivača San Franciska koji svakodnevno prikuplja 100 tona kartona, ima jednostavno rešenje za glavobolju s kartonskim pakovanjem: “Usporiti potrošnju”, kaže on. “Usporiti je.”

Mat Rihtel, Njujork Tajms

Gugl i Ford će Detroit okrenuti naopačke

01

Gugl i Ford: zajednički napor ka samonavodećem vozilu. Foto: Micochenogasta

Sa automobilskom industrijom na ivici svoje “samonavodeće” budućnosti, u kojoj će vozilo sa auto-pilotom upravljati umesto vas, insajderi i entuzijasti spremaju se za Sudar Titana, suprotstavljajući posrnule autogigante iz Detroita okretnim “uljezima” iz Silikonske doline. Ali, novi dogovor između Forda i Gugla da zajedno proizvode autonomno navođena vozila je najjači znak da možda nikada neće doći do tog tako željno iščekivanog dana za međusobni obračun. Za poslovni portal Bloomberg piše Edvard Nidermajer.

Kada je Google započeo razvoj i testiranje svoje tehnologije autonomne vožnje, koristio je modifikacije postojećih automobila – uglavnom Tojote Prajus (Toyota Prius) i hibridnog krosovera Lexus RX – radi testiranja svojih senzorskih sistema na bazi laserske tehnologije. Ali, ova tehnologija je ostala neka vrsta “misterije”, ili “naučni eksperiment” u glavama profesionalaca iz auto industrije… sve do maja 2014. godine, kada je Google predstavio svoj samonavodeći prototip. Bez ljudske kontrole bilo koje vrste, Guglov “toster” pokazao je veliku ambiciju kompanije koja stoji iza mašine za pretragu veba: Gugl je svesno ušao u trku kako bi poremetio tradicionalnu vlasničku strukturu u autoindustriji, lansirajući potpuno novu paradigmu mobilnosti koja apsolutno ništa ne duguje prohujalom stoleću evolucije automobila.

Google i Ford: početak serijske proizvodnje vozila s autonomnim upravljanjem. Foto: Fox News

Google i Ford: Proizvodnja vozila s autonomnim upravljanjem. Foto: Fox News

Tokom proteklih godinu i po dana, koliko je prošlo, Guglova smelost dovela je do toga da tehnologija autonomnog upravljanja vozilima iz laboratorija zakorači u javni diskurs. Kombinujući obećanje mobilnosti pritiskom na dugme sa u Silikonskoj dolini popularnim narativom “disrupcije” tj. prelomnih inovacija koje menjaju dotad postojeće paradigme, Gugl je pokrenuo čitavu automobilsku industriju  gurajući višedecenijski stare automobilske kompanije ka budućnosti u kojoj bi se mogle suočiti sa padom tražnje za svojim proizvodima za čitavih 40 odsto. Sada se, kako se čini, Ford opredelio da iz te igre nerava iskoči na čistinu.

Detalji dogovora između Googlea i Forda, prvi put objavljeni u ponedeljak 21. decembra na Yahoo Autos ostaju nejasni. Dok se obe kompanije ne obrate javnosti na predstojećem sajmu Consumer Electronics Show sledećeg meseca u Las Vegasu, nećemo znati specifičnosti  dogovora. Ipak, i pre nego što se to desi, jasno je da je ovo najava promene pravila igre: povezujući svoje resurse sa Guglovom tehnologijom, lideri Forda su prekinuli ono što pisac tehnoloških tema Čunka Mui (Chunka Mui) naziva zatvorskom dilemom auto-industrije. Fordova odluka može da ubrza pad tradicionalne industrije, ali – uzimajući na vreme mesto za stolom tik uz Gugl – Ford će možda sebi obezbediti bolje mesto kao relevantne firme unutar nove paradigme mobilnosti.

Evo šta znamo: Ford će licencirati Guglov softver za autonomnu vožnju na ne-ekskluzivnoj osnovi, a dve kompanije će zajednički testirati vozila na javnim putevima. To će biti sprovedeno u formi zajedničkog ulaganja, kako bi se obe kompanije zaštitile, s obzirom na zakonsku odgovornost koja se pojavila kao najveća pretnja tehnologiji autonomno upravljanih vozila. Sa Fordom kao partnerom, Google može da na dobar način bude u stanju da izbegne visoke fiksne troškove uspostavljanja infrastrukture za proizvodnju niskoprofitnih automobila.

Sa svoje strane, Ford će dobiti „korak ispred“ u razumevanju softvera za autonomnu vožnju u koju su njegovi veći konkurenti kao što je Tojota već počeli da ulažu ogromne količine novca. Imajući u vidu činjenicu da je Ford pod kontrolom jedne porodice, a da se Google oslanja na jednog bivšeg uposlenika Forda – izvršnog direktora Forda za tehnologiju Alana Mulalija (Alan Mulally) u svom upravnom odboru, i da je njegovo odeljenje za mobilnost predvođeno Džonom Krafčikom (John Krafcik), koji je vodio razvoj proizvoda u Fordu – alijansa na papiru ima puno smisla.

Bilo je i drugih nedavnih znakova koji ukazuju na kompromis između Detroita i Silikonske doline. Kalifornijski regulatori su objavili nacrte pravila koja izgleda zahtevaju da ljudsko biće ima kontrolu nad svim vozilima, što je pljusak hladne vode na Google-ove ambicije za autonomno pokretana vozila. Ako regulatori ne prigrle Google-ov koncept automobila bez ljudskog upravljanja, za softversku firmu ima jedino smisla da uđe u partnerstvo sa hardverskim gigantom. Fordov automobilski park, baš kao i svaki proizvođač automobila do sada, bori se za profit, i subvencioniše se od prodaje kamiona, džipova i krosovera. Sve dok se Guglov softver za samonavođene automobile zadržava unutar granica sedana na kojima proizvođači gube novac, Ford ne treba mnogo da brine o kontrakciji potražnje za svojim vozilima.

Dakle, iako postoji veliki broj zdravorazumskih razloga za Ford i Google da se udruže, pred ovim savezom stoje ozbiljni izazovi. Poput drugih proizvođača automobila, Ford hoda po delikatnoj liniji između prihvatanja neminovnosti sve intenzivnije automatizacije vožnje, sa nadom da će održati poslovni model zasnovan na privatnom vlasništvu. Za Google, njegova široko reklamirana “nada, da će učiniti vozačke dozvole proizvodom prošlosti, uvodeći automobile u ekonomiju deljenja, i eliminisati smrtne slučajeve na putevima“, očigledno je kako ova kompanije mora da se prilagodi dugom razvojnom periodu i evolutivnoj prirodi klasične auto industrije. Pronalaženje načina na koji obe firme mogu da dobiju ono što žele jedna od druge, kao i njihovih specifičnih sposobnosti i kultura, neće biti lako.

06

Auto-industrija: trendovi. Infografika: Drive Digital Group

Hoće li Ford nastaviti da projektuje tradicionalne automobile, dok će im Guglov softver obezbeđivati samo novi nivo funkcionalnog automatizovanja? Ili nova “romansa” Detroita i Silikonske doline nagoveštava revoluciju u strukturi proizvoda i filozofiji dizajna? Hoće li veća, profitabilnija Fordova vozila ostati u privatnom vlasništvu i na ljudski pogon, dok će sedani na kojima ovaj gigant gubi novac postati automatizovana flotila u “Uber stilu” mobilnosti na zahtev? Da li će ovaj posao biti početak još dublje saradnje između dve firme, i čak dovesti do potpunog spajanja ikone auto industrije i Guglovog planiranog samostalnog automobila?

To su nepoznanice sa kojima se Ford i Google verovatno još uvek bore. A sa promenama koje će biti i masivne i brze u ovom izuzetno uzbudljivom polju, današnji odgovori ne mogu biti isti kao i sutrašnji. Ono što ovaj sporazum dokazuje jeste da postoji rastuća verovatnoća da će Detroit i Silikonska dolina sarađivati, umesto da se međusobno takmiče da odgovore na ova nova pitanja automobilizma budućnosti.


Edward Niedermeyer, Bloomberg View

Globalna ekonomija nafte: nova pravila igre

Ukoliko uvoz SAD opadne, američki interes za stabilnost na Bliskom istoku će se smanjiti a interes Kine i Indije porasti, piše glavni ekonomski komentator Fajnenšel Tajmsa, Martin Volf.

Zašto su cene nafte pale? Da li je ovo privremeni fenomen ili odražava strukturnu promenu na globalnim tržištima nafte? Ako je strukturna, ona će imati značajne implikacije na svetsku ekonomiju, geopolitiku i naše sposobnosti da upravljamo klimatskim promenama.

Sa američkim potrošačkim cenama kao deflatorom, realne cene pale su za više od polovine od juna 2014. do oktobra 2015. U ovom poslednjem mesecu, realne cene nafte bile su 17 odsto niže od njihovog proseka od 1970. godine, iako su bili daleko iznad nivoa u ranim 1970-im i između 1986. i početkom 2000-ih.

Govor Spensera Dejla, (Spencer Dale) glavnog ekonomiste naftne kompanije BP (i bivšeg glavnog ekonomiste Banke Engleske) baca svetlo na ono što utiče na cene nafte. On tvrdi da ljudi imaju tendenciju da veruju da je nafta neobnovljiv resurs čija će cena verovatno porasti tokom vremena i da su potražnja i ponuda krivi za strmu (neelastičnu) cenu nafte, da nafta teče pretežno u zapadne zemlje i da je OPEC voljan da stabilizuje tržište. Veći deo ove konvencionalne mudrosti oko nafte je, tvrdi on, lažan.

Jedan deo onoga što dovodi u pitanje ove pretpostavke je američka revolucija rafinacije nafte iz škriljaca. Od gotovo nultog rezultata u 2010. godini, proizvodnja nafte iz škriljca u Sjedinjenim Državama je porasla na oko 4,5 miliona barela dnevno. Većina ove „frekovane“ nafte je, ukazuje Spenser Dejl, profitabilna: između $50 i $60 za barel.

Štaviše, produktivnost proizvodnje nafte iz škriljaca (merena kao početna proizvodnja po platformi) porasla je na preko 30 odsto godišnje između 2007. i 2014. godine. Povrh svega ovoga, ubrzani rast proizvodnje nafte iz škriljaca je bio odlučujući faktor za prošlogodišnji kolaps cene sirove nafte: proizvodnja nafte u SAD se povećala za skoro dva puta iznad povećanja tražnje. To je, jednostavno, bila stvar ponude.

Šta bi to moglo da podrazumeva?

Jedna implikacija je da je kratkoročna elastičnost ponude nafte veća nego što je bila. Relativno visok procenat troškova proizvodnje nafte iz škriljaca je promenljiv, jer je investicija brza i daje brz povratak profita. Kao rezultat toga, snabdevanje bolje reaguje na cenu nego što je to slučaj za konvencionalnu naftu, koja ima visoke fiksne troškove i relativno niske varijabilne troškova.

Ova relativno visoka elastičnost ponude znači da tržište treba da stabilizuju cene efikasnije nego u prošlosti. Ali proizvodnja nafte iz škriljaca je takođe zavisnija od raspoloživosti kredita nego što je to kod konvencionalne nafte. Ovo dodaje direktan finansijski kanal snabdevanju naftom.

Druga implikacija je ogroman pomak u pravcu trgovine. Posebno, Kina i Indija će verovatno postati daleko važniji neto uvoznici nafte, dok se američki neto uvoz smanjuje. Sasvim moguće da će 60 odsto globalnog povećanja potražnje za naftom, u narednih 20 godina, doći od strane ova dva azijska kolosa.

Od 2035. godine, Kina će verovatno uvoziti tri etvrtine svoje nafte a Indija skoro 90 odsto. Naravno, to podrazumeva da transportni sistem i dalje ostane zavisan od nafte tokom ovog dugog perioda. Ako se to desi, ne treba nam veliki mentalni sklop da bi smo pretpostavili da će interesovanje SAD za stabilizaciju na Bliskom istoku opadati, a interes Kine i Indije porasti. Geopolitičke implikacije mogu biti duboke.

Dalja implikacija odnosi se na izazov za OPEC da stabilizuje cene. U svom World Energy Outlook 2015 (pdf). Međunarodna agencija za energiju (IEA) predviđa cenu od $80 po barelu u 2020. godini, kako rastuća potražnja bude apsorbovala ono što u ovom trenutku izgleda kao višak ponude. Prognoze o nižoj ceni nafte se takođe razmatraju sa cenama koje bi ostale blizu 50 dolara za barel tokom ove decenije.

Dve pretpostavke su u osnovi ove druge prognoze: elastična ponuda nafte SAD i odluka proizvođača OPEC, posebno Saudijske Arabije, da brani strukturu proizvodnje (i samog tržišta nafte). Ali strategija niskih cena bi stvorila teškoću za proizvođače kako javna potrošnja nastavlja da prevazilazi prihode od nafte za duži vremenski period. Koliko bi taj zastoj mogao da traje?

Konačni set implikacija vezan je za klimatske politike. Pojava nafte iz škriljaca naglašava ono što je već prilično jasno, naime, da je globalni kapacitet snabdevanja ne samo ogroman, nego se i širi. Zaboravite vrh snabdevanja naftom. Kako Dejl primećuje: “U veoma teškim uslovima, u proteklih 35 godina, svet je konzumirao oko 1 trilion barela nafte. U istom periodu, pokazalo se da su rezerve nafte porasle za više od jednog triliona barela. ”

Problem nije u tome da svetu ponestaje nafte. Ima je daleko više nego što svet može da iskoristi dok ima bilo kakvu nadu da može ograničiti porast srednje globalne temperature iznad pred-industrijskog nivoa do 2°C. Samo korišćenjem postojećih rezervi nafte i gasa trostruko će biti premašen globalni karbonski budžet. Dakle, ekonomija fosilnih goriva i upravljanje klimatskim promenama su u direktnoj suprotnosti. Jedno mora popustiti. Duboka tehnološka promena može uzdrmati ekonomiju fosilnih goriva. Ako ne, to će morati da urade političari.

Ovo potcrtava obim izazova s kojima se suočavaju lideri na klimatskoj konferenciji u Parizu. Ali odgovor na pad cena nafte pokazuje kako su kreatori politika bili bez nade. Prema IEA, subvencije za nabavku i korišćenje fosilnih goriva i dalje iznose $493bn u 2014. Istina, oni bi bili $610bn bez reformi koje su sprovođene od 2009. Dakle, neki napredak je napravljen.

Niske cene nafte, međutim, sada opravdavaju ukidanje subvencija. U bogatim zemljama prilike koje pruža niska cena nafte mogle bi – a, zapravo, i trebalo bi – da budu iskorišćene za nametanje viših poreza na njeno korišćenje. Time bi se postiglo osnaživanje podsticaja za uštede u korišćenju fosilnih goriva, povećanje fiskalnih prihoda i omogućavanje smanjenja ostalih poreza, posebno na zapošljavanje. Ipak, zaključuje svoj članak Martin Volf iz FT, ova važna prilika je gotovo potpuno ispuštena.


Martin Wolf, FT

Svetsko ekonomsko usporavanje: mamurluk, ne i koma

Dug leži iza mnogo toga što se dogodilo u proteklih sedam godina, piše za FT harvardski profesor ekonomije Kenneth Rogoff.

03

Globalna ekonomija se verovatno nalazi u kasnijim fazama dužničkog ‘super ciklusa’

Šta je prava dijagnoza tavorenja globalne ekonomije? Ušli smo u sedmu godinu globalne finansijske krize, a Međunarodni monetarni fond nastavlja da svoje prognoze globalnog rasta spušta naniže, sada na najniži nivo od 2009. godine.

Neki tvrde da živimo u svetu nedovoljne potražnje, i da smo osuđeni na decenije takozvane sekularne stagnacije. Može biti. Ali, druga mogućnost je da je globalna ekonomija u kasnijim fazama dužničkog “super ciklusa”, koji se slomio pod teretom nagomilanog duga tokom godina manjka regulative i finansijskog viška.

Ako je tako, bilo bi veoma teško dobiti razumljiv dugoročni trend rasta sve dok se dim ne raziđe. Alvin Hansen, profesor na Harvardu, prvi put je izašao sa hipotezom o sekularnoj stagnaciji (odnosno, minornom rastu ili odsustvu rasta u ekonomiji) još 1938, neposredno pre spektakularnog buma produktivnosti.

U kasnim 1970-tim, mnogi analitičari su verovali da će se svet suočiti sa visokom inflacijom i niskim rastom (“stagflacijom”) na neodređeno dugo vreme. U ranim 2000-im, mnogi vrhunski ekonomisti su verovali da će povišeni rast produktivnosti trajati decenijama.

Šta god da je nečiji sud o faktorima koji pritiskaju globalnu ekonomiju, važno je pronaći pristupe koji su robusni. Znatno povećanje kvalitetnih infrastrukturnih investicija je sjajna ideja. Ona, međutim, ne može dovesti do povećanja potrošnje tako da se ona uspostavi kao trajniji trend.

Šta ako je dijagnoza sekularne stagnacije pogrešna? Tada bi loše dizajniran stalni rast državne potrošnje mogao da stvori samu bolest koju je trebalo da izleči.

01

Zapravo, ne može biti sumnje da je dužnički super-ciklus faktor koji stoji iza značajnog dela onoga što je svet doživeo u proteklih sedam godina. To je rezultiralo prvo krizom rizičnih hartija od vrednosti u SAD, potom krizom evropske periferije, a sada proizvodi nevolje Kinezima i novim, brzorastućim tržištima.

Cela priča ima prethodnike u ranijim sistemskim finansijskim krizama, i kvantitativno i kvalitativno. Iskustvo Amerike – bez obzira da li neko gleda putanje cena u stambenom sektoru ili cene kapitala, nezaposlenost i proizvodnju, ili javni dug – jasno prati standarde iz prošlih sistemskih finansijskih kriza.

Ovo, naravno, ne znači da su sekularni faktori nebitni. Većina finansijskih kriza ima svoje korene u ekonomskom usporavanju usled nemogućnosti da se izdrži teret dugova.

Sigurno je da je nepovoljna demografija važna. Neki ekonomski istoričari tvrde da će stopa tehnološkog napretka uskoro drastično usporiti, ali drugi tvrde suprotno, ukazujući na veštačku inteligenciju i umrežavanje globalnih istraživača, što poboljšava njihovu sposobnost da uče jedni od drugih. Istina je da je rast produktivnosti u SAD i Velikoj Britaniji sumoran u poslednje vreme. To može biti delimično zbog kolapsa svetskih privatnih investicija nakon krize.

Ili je ovo, možda, delimično iluzija; merenje realnog ekonomskog rasta u svetu gde se stalno uvode novi proizvodi je teško – možda teže nego ikada, s obzirom na sve veći značaj nematerijalnih umrežavanja, komunikacije i robe zasnovanih na znanju (knowledge goods) – onih roba i usluga u koje je uključeno znanje (informacije o aplikaciji, funkcionisanju itd). Standardne mere proizvodnje ne uzimaju u obzir slobodno vreme, uključujući odlazak u penziju – baš one prostore gde je tehnološki napredak postigao neke od najvećih uspeha.

Možda je najubedljiviji razlog da se veruje da su ekonomske nevolje u svetu izazvane hroničnim nedostatkom tražnje izuzetno nizak nivo dugoročnih globalnih kamatnih stopa. Ali, opet, postoje i druga objašnjenja.

02

Postkrizni finansijski propisi su primorali banke, penzione fondove i osiguravajuće kompanije da kupe značajne količine “sigurnog” državnog duga. Ovi propisi su priklještili mnoge male i srednje dužnike, koji se suočavaju sa strogim ograničenjima o tome koliko oni mogu da pozajme, ako uopšte nešto mogu da pozajme.

Strah od sledeće finansijske krize podiže tražnju za državnim obveznicama. Centralne banke su usisale dugoročne sigurne hartije od vrednosti sa tržišta, ponovo namećući opadanje kamatnih stopa.

Ako je dužnički super ciklus izvor naših bolesti, što je pravi odgovor? Radikalan odgovor je da se kamatne stope smanje znatno ispod nule. Ovo će povratiti moć monetarne politike da podstakne rast. Ali za sada to je pitanje daleke budućnosti.

Većina ekonomista se slaže da bi na kratak rok trebalo iskoristiti dugoročna ulaganja u finansiranje produktivnih investicija u infrastrukturu i obrazovanje, ali to bi pomoglo ako bi zemlje stvorile institucije koje bi bile bolje u odabiru projekata.

Američki naprednjaci koji favorizuju ulaganja u infrastrukturu verovatno ne misle na izgradnju ogromne ograde duž meksičke granice, a nemački zagovornici fiskalne ekspanzije ne predviđaju još jedan fijasko sa berlinskim aerodromom.

Američki predsednik Barak Obama je jednom prilikom predložio stvaranje banke za finansiranje infrastrukturnih radova, koja bi zapošljavala tehnokrate sposobne da pruže objektivnu analizu. Bila je to dobra ideja.

Ukoliko razvijene ekonomije nameravaju da nastave sa povećanjem državnih izdvajanja (ono sada čini 57 odsto autputa u Francuskoj), neophodno je da se pronađu bolji načini da se naprave pravi izbori i odluke. Potrebne su nove politike, ali one prave vrste – i kao odgovor na tačnu dijagnozu.


Kenneth Rogoff, FT

(Autor je profesor ekonomije na Univerzitetu Harvard)


“Ekonomija tezge” je rad po ugovoru – srećom, nismo Dikensovi junaci…

… niti je toliko tragično kao što su to bila Dikensova deca u viktorijansko doba.

03

Tehnološki giganti čine sve ne bi li obezbedili da imaju što je moguće veći udeo na rastućim tehnološkim tržištima. Dokaz A: Amazon Fleks (Amazon Flex), novonajavljeni servis će ljudima plaćati od $18-25 na sat da pošiljke isporučuju svojim kolima. Ako treba da postoji ekonomija deljenja, onda je izvesno da Amazon želi da u njoj ima svoj udeo, piše novinarka Blumberga Megan Mekardl (Megan McArdle), koja je svoje kolumne potpisivala i za Ekonomist, Atlantik i Njuzvik.

Sve ovo je, piše Mekardl, zabrinulo američkog liberalnog blogera i novinara portala Mother Jones, Kevina Druma: “Izgleda da se sada pod ekonomijom deljenja podrazumeva bilo koji posao koji, uz pomoć aplikacija, raspoređuje radnicima mrvice posla onako kako dune poslodavcu. Drugim rečima, ovi ljudi su nešto kao fizički radnici iz viktorijanskog doba, ali uz pametne telefone i bolje plate. Na uglednom ekonomskom sajtu Interfluidity, Stiv Rendi Valdman (Steve Randy Waldman) promišlja da ćemo morati ove uposlenike prevesti u status zaposlenih kao neki vid antimonopolske mere, kako bismo obezbedili da nijedna od ovih aplikacija ne postane previše moćna.

Priznajem da mi nije baš jasno u čemu je problem. Manuelni rad viktorijanskog doba nije bio odvratan zbog toga što je podrazumevao kratkoročne ugovore; bio je grozan, jer su poslovi bili sumorni, plata je bila niska, a povređeni radnici često su završavali u siromaštvu. Biti plaćen $25 na sat za nešto mnogo mnogo prijatnije od ribanja podova jakim hemikalijama ne udara u nežne strune mog srca na isti način.

Takođe mi je teško da se zabrinem nad tim što bi Uber ili Amazon Flex „mogli da razviju opasnu dominaciju“ na tržištu razvoza robe, koju će ljudi transportovati svojim automobilima. “Prevoz robe sopstvenim automobilima (uključujući i putnike)” predstavlja tržište sa veoma niskom ulaznom barijerom, zbog čega taksi-firme i jesu uložile toliko u lobiranje za nove i „poboljšane“ zakone, i u moćne regulatore, kako bi se zaštitili od konkurencije. Efekti umrežavanja mogu, naravno, stvoriti barijere za ulazak – ali u poslu gde je jedini uslov lično vozilo i veština koju poseduje gotovo svaka odrasla osoba u Americi – znati da vozite – teško je zamisliti da bi bilo koja kompanija bila dovoljno moćna da ove efekte organizovanosti u poslovnu mrežu iskoristi kako bi zloupotrebljavala kupce ili radnike u nekom dužem vremenskom periodu.

Efekti ovakve vrste poslovne mreže su najmoćniji tamo gde su troškovi prebacivanja veoma visoki. Ako sam platila $300 za VCR, i još više za gomilu VHS kaseta, verovatno ću veoma malo biti zainteresovana da se prebacim na vaš Betamax. Ako sam platila nekoliko hiljada dolara za PC i prateće softvere, i uskladištila gomile podataka u formatima specijalizovanim za te programe, biće teško ubediti me da se prebacim na sasvim novi sistem. Nasuprot tome, šta je trošak prebacivanja za jednog korisnika Ubera? Možda ću nagnječiti palac dok pokušavam da otvorim novu aplikaciju? Čak su i troškovi prebacivanja za vozače relativno minimalni. Što znači da nijedna firma u ovom poslu neće biti u mogućnosti da uživa značajnu monopolsku rentu, jer ako to učini, neki pametan preduzetnik sa malo kapitala na raspolaganju će naći načina da uđe u ovaj biznis i takmiči se s njom.

02

Pravi problem je, mislim, u tome što će ovi poslovi postati zamena za bolje poslove: stabilnije, bolje plaćene. Ovo je očigledno nešto što će zabrinuti levičarske komentatore, od kojih su mnogi već izrazili bojazan da je “tezgaroška ekonomija” loša za američke radnike.

A to možda i jeste istina. Ona, međutim, počiva na skrivenoj, i do sada nedokazanoj, pretpostavci da tezgaroška ekonomija u stvari preseljava radnike tako što im spušta cenu rada, pre nego što stvara novu ekonomsku aktivnost koja jednostavno ne bi postojala da nema ovih aplikacija – i možda, omogućava radnicima koji su višak u drugim industrijama, zaposlenje, koje nema nikakve veze sa Uberom i Instacartom.

Istina je, naravno, da ove aplikacije donekle oponašaju tržišta rada iz 19. veka. Ali, postoje razlike koje se ne tiču samo uslova rada: aplikacije radikalno smanjuju transakcione troškove pružanja ovakvih vrsta usluga. Viktorijanski radnik je možda morao da ide od kuće do kuće u potrazi za poslom, ili stoji napolju satima čekajući da dođe neko kome su potrebni radnici. To više nije slučaj.

Ako to zvuči jedva malo lepše, razmislite ponovo. Ovo je kolosalna stvar. Transakcioni troškovi oblikuju tržišta na fundamentalan način. Oni su razlog da postoje firme, tvrdio je nobelovac Ronald Coase; kada im je preskupo da nastave da na tržištu kupuju robe i usluge, kompanije dovode te funkcije unutar kuće kako bi na taj način omogućile da njihova unutrašnja koordinacija bude efikasnija.

Spuštanje transakcionih troškova može čak i da stvori dodatnu ponudu i potražnju. Troškovi transakcija su deo cene dobra ili usluge, a to je često njegov značajan deo. A kada spustite cenu, omogućavate ljudima da kupuju više, a snabdevačima da snabdevaju sa više roba i usluga.

Zamislite da sam jedno veče ostala kod kuće, i da bih volela da se sastanem sa nekim prijateljima na piću. Nažalost, teško je dobiti taksi u mom komšiluku, nije sasvim sigurno hodati sam noću, a voziti do tog mesta bi možda ugrozilo svrhu izlaska, jer ne bih mogla da pijem kad tamo dođem. Umesto toga, sedim kod kuće i gledam reprize.

04

Spuštanje transakcionih troškova olakšava pronalaženje nekoga ko je voljan da me odvede do cilja. Ovo nije „raseljeni i raspaštrmljeni“ tuđi posao; to je potpuno novi deo ekonomske aktivnosti koja se, jednostavno, ne bi desila u slučaju da su transakcioni troškovi i dalje visoki. Mi dobijamo dodatno zapošljavanje, dodatnu potrošnju i dodatne srećne sate sa svojim prijateljima, pijući margarite i raspravljajući o “Game of Thrones”.

Naravno, to ne znači da niko nikada nije raseljen: vlasnici taksi-oznaka su se, na primer, suočili sa dramatičnim padom u poslovanju jer “očekuju da imaju ekskluzivno pravo da voze u Njujorku”. Međutim, dokazivati da je neko povređen nije isto što i dokazivati da postoji neto pad na poziciji broja radnika.

Dakle, šta se dešava ako prisilimo firmu da tretira ove potencijalne radnike kao zaposlene? Dodajemo nazad transakcione troškove, naravno. Beneficije, poštovanje propisa, razni porezi na plate. “Pa dobro!” mogla bi reći Levica. “Oni bi trebalo da plaćaju te stvari.”

Ali, raditi takve stvari interno, umesto kupovati usluge na tržištu, jeste skupo. To čini poslodavce manje fleksibilnim i podiže njegove fiksne troškove. Oni moraju da povrate te troškove, a to se može desiti na jedan od tri načina:

1. Naplaćivanjem viših cena klijentima što će smanjiti tražnju i dovesti do toga da se troši manje radnih sati.

2. Spuštanjem plate radnicima

3. Primenjivanjem mnogo veće kontrole nad rasporedom radnika i uslovima rada kako bi se maksimizirao odnos obavljenog posla po radniku. Radnicima verovatno neće biti dozvoljeno da se pojave kad god hoće kao i da rade dokle god žele. Oni će, na primer, verovatno imati limitirano radno vreme da ne bi mogli da se kvalifikuju za zdravstveno osiguranje.

Naravno, neki radnici bi radije bili u takvoj situaciji. Ali, šta je sa ljudima koji koriste ove poslove za vreme pauze koja je između nekih drugih obaveza, kao što je to, recimo, celodnevni (stalni) posao, škola ili čuvanje dece? Ponuda radnika, kao i potražnja će, vrlo verovatno, opasti. A nismo još ni stigli do diskusije o tome šta se dešava sa potrošačima koji imaju koristi od ovih usluga; mi samo govorimo o tome šta će se desiti sa radnicima.

Mislim da postoji realna zabrinutost zbog onoga što se dogodilo sa zaradama američkih radnika. Ipak, za sada, ne vidim mnogo dokaza da su uzrok tome Uber ili Airbnb. Izgleda da najveći deo uticaja na ovu pojavu dolazi iz sfere automatizacije u oblastima koje pokrivaju nisko i srednje obučeni radnici u proizvodnom i administrativnom sektoru, ili autsorsovanje tih poslova u inostranstvo.

Pokušaji da se ti problemi srede tako što će se uništiti poslovni model Ubera je kao da pokušavate da izlečite glavobolju udarajući čekićem po kutiji aspirina.


Bloomberg