80 godina kasnije: Kejnzova opšta teorija

Godine 1935, Džon Mejnard Kejnz (John Maynard Keines) napisao je Džordžu Bernardu Šou (George Bernard Shaw): “Verujem da pišem knjigu o ekonomskoj teoriji koji će u velikoj meri revolucionisati – ne, pretpostavljam, odjednom, već tokom narednih deset godina – način na koji svet misli o svojim ekonomskim problemima.“ I zaista, Kejnzov magnum opus, Opšta teorija zaposlenosti, kamata i novca, objavljena u februaru 1936, transformisala je ekonomiju i ekonomsku politiku. Osamdeset godina kasnije, zapitajmo se: da li se Kejnzova teorija još drži, pita se profesor političke ekonomije na univerzitetu Vorvik, lord Robert Skidelski.

01

Dva elementa Kejnzovog nasleđa čine se čvrstim. Prvo, Kejnz je izumeo makroekonomiju – teoriju ukupnog outputa kao celine. On je nazvao svoju teoriju “opštom” da bi je učinio različitom u odnosu na prekejnzijanske teorije, koje su podrazumevale uniforman nivo proizvodnje i pune zaposlenosti.

Pokazujući kako ekonomija može ostati zaglavljena u ekvilibrijumu sa “podzaposlenošću” (dakle ispod optimalne ravnoteže), Kejnz je osporio centralnu ideju ortodoksne ekonomije njegovog doba: da je tržište za sve robe, uključujući i rad, istovremeno uravnoteženo svojim cenama. Njegov izazov je podrazumevao novu dimenziju ekonomske politike: vlade kao aktivne činioce koje će možda morati da se okrenu stvaranju deficita da bi održale punu zaposlenost.
06Agregatne jednačine koje podupiru Kejnzovu “opštu teoriju” i dalje nastanjuju ekonomske udžbenike i oblikuju makroekonomske politike. Čak i oni koji insistiraju na tome da tržišne ekonomije gravitiraju ka punoj zaposlenosti su primorani da svoje argumente izlažu u okviru koji je stvorio Kejnz. Centralni bankari prilagođavaju kamatne stope da bi obezbedili ravnotežu između ukupne ponude i tražnje, jer je zahvaljujući Kejnzu poznato je da ta ravnoteža ne može doći automatski.

Kenzov drugi ključni doprinos je razumevanje da vlade mogu i treba da spreče depresije. Rasprostranjenost ovog gledišta može se videti u razlici između jakog političkog odgovora na krah 2008-2009 i pasivnih reakcija na Veliku depresiju 1929-1932. Kao što je nobelovac Robert Lukas (Robert Lucas), protivnik Kejnza, priznao 2008. godine: “Mislim da je svako u Kejnzijanskoj lisičijoj rupi.”

Ipak uz to treba reći i ovo, Kejnzova teoriju ekvilibrijuma sa “nedovoljnom zaposlenošću” više ne prihvata većina ekonomista i političara. Globalna finansijska kriza iz 2008. godine to potvrđuje. Kolaps je osporio ekstremnije verzije samoregulacije ekonomije, ali nije povratio ugled Kejnzovom pristupu.
12Sasvim je sigurno da su upravo kejnezijanske mere zaustavile propadanje globalne ekonomije. Međutim, te mere su, takođe, opteretile vlade velikim deficitima, koji sue ubrzo počeli da budu razumevani kao prepreka oporavku –  što je suprotno od onoga čemu je Kejnz podučavao. Uz i dalje visoku nezaposlenost vlade su se vratile na prekejnzijansku ortodoksiju, smanjujući potrošnju da bi smanjile svoje deficite – i podrivajući ekonomski oporavak koji je bio u toku.

Postoje tri glavna razloga za ovu regresiju. Prvi je uverenje da tržište preko cena uravnotežava ponudu i potražnju za radom u kapitalističkoj ekonomiji, koje nikada do kraja nije odbačeno. Dakle, većina ekonomista je razumela upornu nezaposlenost kao vanrednu okolnost koja se javlja samo kad stvari krenu po zlu, a ne normalno stanje tržišne ekonomije. Odbijanje Kejnzovog pojma radikalne nesigurnosti leži u srcu ovog povratka na prekejnzijanska razmišljanja.

Drugo, posleratne Kejnzove politike “upravljanja potražnjom“, koje se cene zbog posleratnog buma koji su izazvale, naletele su na probleme sa inflacijom u 1960-im. Svesni pogoršanja ishoda kompromisa između inflacije i nezaposlenosti, kejnzijanski političari su pokušali da održe bum kroz prihodne politike – odnosno da kontrolišu troškove plata sklapanjem nacionalnih sporazuma sa sindikatima.
15Prihodna politika je pokušana u mnogim zemljama od 1960-ih do kraja 1970-ih. U najboljem slučaju, bio je to povremeni uspeh, ali su se takve politike uvek kasnije pokazale nedovoljnima. Milton Fridman (Milton Friedman) dao je jedan razlog koji je korespondirao sa rastućim nezadovoljstvom zbog kontrole plata i cena, i ponovno vratio točak razumevanja ekonomije na pretkenzijansko stanje. Inflacija je, rekao je Fridman, rezultat pokušaja kejnzijanskih vlada da potisnu nadole nezaposlenost, ispod njene “prirodne” stope. Ključ za povratak na stabilne cene je napuštanje obaveze pune zaposlenosti, obesnaživanje sindikata, i deregulacija finansijskog sistema.

I tako je stara ortodoksna teorija ponovo rođena. Cilj pune zaposlenosti je zamenjen ciljanom inflacijom, a nezaposlenosti je ostavljeno da pronađe svoju “prirodnu” stopu, šta god to bilo. Sa ovom potpuno pogrešnom navigacionom opremom političari su svoj brod punom parom udarili o ledeni breg iz 2008. godine.

Poslednji razlog za to što je kejnzijanizam prestao da uživa svoju slavu je ideološko prestrojavanje nadesno, koje je počelo sa britanskom premijerkom Margaret Tačer (Margaret Thatcher) i američkim predsednikom Ronaldom Reganom (Ronald Reagan). Taj pomak usledio je manje zbog toga što je odbačena kejnzijanska politika već pre zbog rasta netrpeljivosti prema uvećanom državnom aparatu koji je nastao posle Drugog svetskog rata. Kejnzijanska fiskalna politika je uhvaćena u unakrsnoj vatri, sa mnogima na desnoj strani spektra koji su je osuđivali kao manifestaciju “preterane” vladine intervencije u ekonomiji.
11Dva poslednja razmišljanja ukazuju na obnovljenu, mada skromniju, ulogu kejnzijanske ekonomije. Još veći šok za pre-2008 ortodoksiju od samog kolapsa bilo je otkrovenje o korumpiranoj moći finansijskog sistema u meri u kojoj su vlade koje su došle na vlast posle finansijskog udara dozvolile da njihove politike budu uslovljene onim što su im govorili bankari. Kontrola finansijskih tržišta u interesu pune zaposlenosti i socijalne pravde leži nedvosmisleno u kejnzijanskoj tradiciji.

Drugo, za nove generacije studenata, Kejnzov značaj leži manje u njegovim specifičnim lekovima za nezaposlenost a pre svega u njegovoj kritici profesije (ekonomista) zbog modeliranja na  bazi nerealnih pretpostavki. Studenti ekonomije koje žele da pobegnu iz okoštalog sveta agenata optimizacije u jedan svet u kojem postoje ljudska bića, u njihovim istorijskim, kulturnim i institucionalnim kontekstima će otkriti da im je Kejnzovo shvatanje ekonomije inheretno prijemčivo. Zato očekujem da Kejnzovo prisustvo i njegovo nasleđe i 20 godina od sada – na stogodišnjicu Opšte teorije – bude živo i plodno, kao i daleko posle toga.

Robert Skidelsky

Odnos između cena akcija i nafte

Protekla decenija bila je pravi “tobogan” za cene nafte, takav strm i ćudljiv da na njemu učesnici verovatno nisu učestvovali sa mnogo žara (Slika 1). Ovaj period obuhvata mnogo nestabilnosti i dva oštra pada. Jedan veliki udar, u 2008. godini, bio je povezan sa finansijskom krizom i Velikom recesijom. Drugi možda još traje: Cene nafte su pale sa preko $100 po barelu sredinom 2014. godine na nedavnih oko $30 po barelu, piše nekadašnji šef Američke centralne banke (FED), Ben Bernanke.

01

Cene akcija su takođe od nedavno počele da padaju, a ovi pomaci su uglavnom pratili tok cena nafte, o čemu se mnogo komentarisalo u finansijskoj štampi (na primer, videti ovde i ovde). Površno gledano, tendencija da akcije padaju zajedno sa cenama nafte je iznenađujuća. Uobičajena pretpostavka je da je pad cena nafte dobra vest za ekonomiju, barem za neto uvoznike nafte kao što su SAD i Kina. [1]

Jedno moguće objašnjenje ove tendencije zajedničkog kretanja cena hartija od vrednosti i nafte je da oba reaguju na zajednički faktor, naime, slabljenje globalne agregatne tražnje, koja ugrožava kako korporativne profite tako i potražnju za naftom. Kao što se to kaže u jednom skoro objavljenom tekstu u Volstrit Džornalu (Wall Street Journal): “Nafta i berze idu ove godine ukorak, što je redak spoj koji ističe strahove u vezi globalnog ekonomskog rasta.”

U ovom postu prvo potvrđujemo pozitivnu korelaciju između akcija i cene nafte, uz napomenu da to nije samo novija pojava. Zatim istražujemo hipotezu da promene u agregatnoj tražnji objašnjavaju odnos između nafte i akcija. Nalazimo da osnovni faktor potražnje objašnjava veliki deo pozitivnog odnosa, i da ako uz to, uzmemo u obzir i ponašanje u slučaju tržišnih rizika, dobijamo mogućnost da i dublje objasnimo ovu povezanost. Međutim, čak i kada uključimo oba faktora, značajan deo korelacije ponašanja cene nafte i akcija ostaje nerazjašnjen.

Da bi smo razumeli odnose o kojima govorimo, hajde da pogledamo jednostavne korelacije (procenat promene) kod cena akcija i cena nafte. Koristeći dnevne podatke, moj asistent Piter Olson i ja smo izračunali te korelacije za poslednjih pet godina (slika 2 u nastavku). Da bi smo uhvatili kratkoročne varijacije, procenili smo korelacije koristeći pomerajući period od 20 radnih dana.

02

Utisak koji proizilazi iz slike 2 je da je odnos između akcija i nafte i sam nestabilan, sa korelacijom između prinosa na akcije i na ljuljanje cene nafte između pozitivnih i negativnih vrednosti. Drugim rečima, ponekad cene akcija i nafte idu u istom smeru, ponekad u suprotnim pravcima. U proseku, međutim, povezanost je pozitivna (akcije i nafta idu u istom smeru). Zanimljivo, iako je ta korelacija ojačana u poslednjih nekoliko meseci, u poslednje vreme nije bila tako snažna, u poređenju sa ostatkom uzorka od pet godina.

Kao što smo ranije pomenuli, pozitivna korelacija akcija i nafte može nastati zbog toga što obe reaguju na promene u globalnoj potražnji. Za jednostavan test te hipoteze, primenjujemo dekompoziciju koju je predložio James Hamilton, makroekonomista i stručnjak za tržišta nafte na kalifornijskom univerzitetu u San Dijegu.

U svom postu s kraja 2014. godine, Hamilton je predložio jednu jednačinu koja stavlja u međusoban odnos promene cena nafte sa promenama cena bakra, promenama cena desetogodišnjih obveznica trezora, i promenama vrednosti dolara, a zatim se dobijena vrednost primenjuje na cene nafte da bi se merio efekat promena u tražnji na tržište nafte. [2] Pretpostavka je da će cene sirovina, dugoročne kamate i vrednost dolara reagovati na percepciju investitora na globalnu i tražnju u SAD, i da će biti relativno rezistentne na potražnju za naftom. Na primer, kada promena cene nafte prati sličnu promenu cene bakra, ovaj metod navodi na zaključak da obe cene prvenstveno reguju na zajednički globalni faktor potražnje. Iako ova dekompozicija nije savršena, izgleda razumno da se napravi prva aproksimacija.

Mi smo primenili Hamiltonovu metodu, koristeći dnevne podatke. Iz razloga dostupnosti podataka, počinjemo uzorak sredinom 2011. godine. Podaci su dati u procentima promene (preciznije, log promene), osim za promenu kamatnih stopa na deset godina, što je jednostavna razlika. Dobijamo vrednost naše jednačine koristeći podatke do sredine 2014. i zatim koristimo ovu jednačinu da bi smo predvideli cenu nafte koju bi smo imali ako bi šokovi na tržištu nafte bili samo na strani tražnje (svetlo plava linija na slici 3). Procenjeni koeficijenti za sve varijable (vidi Dodatak 1 na kraju posta) su veoma značajni, i ekonomski i statistički.

03

Upoređujući predviđeni i stvarni pad cena nafte, nalazimo da nešto između 40-45 odsto pada cena nafte od juna 2014. godine može da se pripiše neočekivano slaboj potražnji. (Ovaj opseg je veoma sličan onom koja je dobio Hamilton na drugom uzorku.) Rezultati se ne menjaju mnogo ako iz jednačine izbacimo vrednost dolara ili ako desetogodišnje trezorske zapise zamenimo krivom prinosa (razlikom između prinosa na dvogodišnje i desetogodišnje državne hartije).

04

05

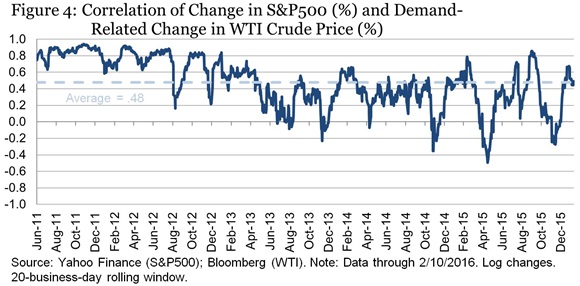
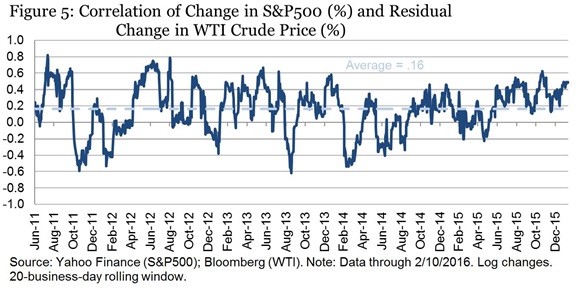
Koristeći ovu jednačinu, možemo, takođe, preispitati korelacije promena u cenama akcija sa promenama cena nafte. Ovaj put smo razbili promene cena nafte u deo vezan sa tražnjom (u skladu sa ovim metodom) i ostatkom (koji po svoj prilici uključuje većinu faktora ponude). Korelacije između cena akcija i cena nafte su prikazani na slici 4, a korelacije između cene akcija, i ostatka (faktora ponude) na slici 5.

Kao što smo i očekivali, korelacija između cene akcija i komponente potražnje za naftom je veća (oko 0.48, u proseku) od korelacija između cene akcija i cene nafte u celini (0.39). Oba ova skupa korelacija su u proseku viša od korelacija između cene akcija i preostale komponente cene nafte (koji u proseku iznosi oko 0.16 u našem uzorku). To je u skladu sa idejom da kada trgovci akcijama reaguju na promene cena nafte, oni to ne rade nužno zbog toga je to posledično ponašanje samo po sebi, već zato što im kolebanja cena nafte služe kao indikator globalne tražnje i rasta.

S druge strane, pošto je čak i preostala komponenta cene nafte u pozitivnoj korelaciji (u proseku) sa promenama u cenama akcija, moramo da zaključimo da objašnjenje sa strane potražnje (barem, s obzirom na našu meru tražnje) nije potpuno objašnjenje ovog fenomena.

Drugi mogući razlog za pozitivnu korelaciju akcije-nafta se zasniva na zapažanju da su nedavna pomeranja na tržištu bila praćena povišenim nestabilnostima. Ako se investitori povlače iz sirovina, kao i iz akcija u periodima visoke neizvesnosti i averzije prema riziku, onda šokovi nestabilnosti mogu biti još jedan razlog za posmatranu tendenciju istovremenog pomeranja cena akcija i nafte.

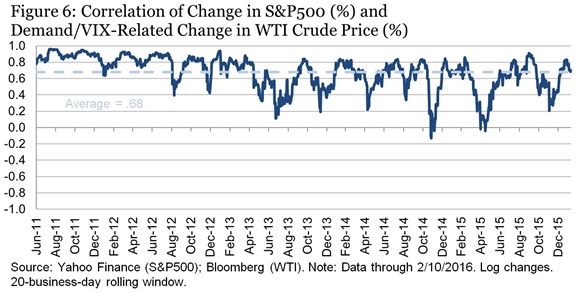
Da bi smo testirali hipotezu da promene u riziku mogu da objasne odnos cena akcija i nafte, mi smo uvećali jednačinu na Hamiltonov način za cene nafte sa dnevnim procentima promena u VIX, koji meri nestabilnost berzanskih indeksa. [3] VIX ulazi u procenjenu jednačinu sa očekivanim negativnim predznakom (cene nafte imaju tendenciju pada kada je nestabilnost visoka) i sa visokim statističkim značajem (vidi Dodatak 2 na kraju posta za detalje).

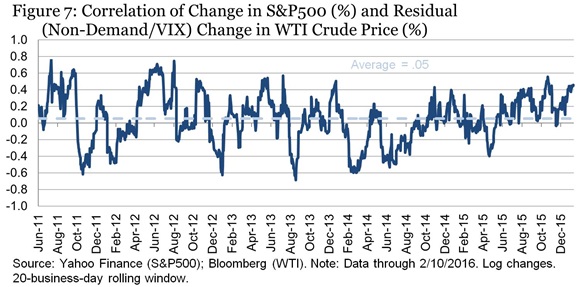
Na slikama 6 i 7  su korelacije cena akcija sa predviđenom komponentom nafte (onaj deo povezan sa tražnjom i rizikom) i rezidualne komponente, respektivno. Prosečna korelacija na slici 6 je 0,68, u poređenju sa 0,05 na slici 7. Uvođenje rizika poboljšava našu sposobnost da objasnimo zašto cene nafte i akcija imaju tendenciju da se kreću zajedno. Međutim, korelacija rezidualne komponente sa cenom akcija nije negativna, što bi se očekivalo ako ona odražava samo blagotvorne efekte šokova ponude.

06

07

Naš zaključak: Tendencija da se cene akcija i nafte kreću zajedno nije novi razvoj; on ide unazad skoro pet godina (što je granica našeg uzorka) a verovatno i dalje. Veći deo ove pozitivne korelacije može se objasniti tendencijom akcija i cena nafte da reaguju u istom pravcu na zajedničke faktore, uključujući promene u agregatnoj tražnji i u ukupnoj nesigurnosti i averziji prema riziku. Međutim, čak i uključujući sve ove faktore, preostala korelacija je blizu nule, a ne negativna kao što biste očekivali ako bi bili obuhvaćeni samo udari na strani ponude. Postoji nekoliko drugih objašnjenja koja bi mogla biti istražena: na primer, mogućnost da na pad cena nafte, čak i ako je u početku uzrokovan manjom ponudom, utiče na globalne finansijske prilike na štetu kreditne sposobnosti preduzeća ili zemalja koje proizvode naftu. Ova tema je vredna ponovnog vraćanja na nju i razmišljanja.

Ben S. Bernanke, Brookings.edu

Globalna ekonomija nafte: nova pravila igre

Ukoliko uvoz SAD opadne, američki interes za stabilnost na Bliskom istoku će se smanjiti a interes Kine i Indije porasti, piše glavni ekonomski komentator Fajnenšel Tajmsa, Martin Volf.

Zašto su cene nafte pale? Da li je ovo privremeni fenomen ili odražava strukturnu promenu na globalnim tržištima nafte? Ako je strukturna, ona će imati značajne implikacije na svetsku ekonomiju, geopolitiku i naše sposobnosti da upravljamo klimatskim promenama.

Sa američkim potrošačkim cenama kao deflatorom, realne cene pale su za više od polovine od juna 2014. do oktobra 2015. U ovom poslednjem mesecu, realne cene nafte bile su 17 odsto niže od njihovog proseka od 1970. godine, iako su bili daleko iznad nivoa u ranim 1970-im i između 1986. i početkom 2000-ih.

Govor Spensera Dejla, (Spencer Dale) glavnog ekonomiste naftne kompanije BP (i bivšeg glavnog ekonomiste Banke Engleske) baca svetlo na ono što utiče na cene nafte. On tvrdi da ljudi imaju tendenciju da veruju da je nafta neobnovljiv resurs čija će cena verovatno porasti tokom vremena i da su potražnja i ponuda krivi za strmu (neelastičnu) cenu nafte, da nafta teče pretežno u zapadne zemlje i da je OPEC voljan da stabilizuje tržište. Veći deo ove konvencionalne mudrosti oko nafte je, tvrdi on, lažan.

Jedan deo onoga što dovodi u pitanje ove pretpostavke je američka revolucija rafinacije nafte iz škriljaca. Od gotovo nultog rezultata u 2010. godini, proizvodnja nafte iz škriljca u Sjedinjenim Državama je porasla na oko 4,5 miliona barela dnevno. Većina ove „frekovane“ nafte je, ukazuje Spenser Dejl, profitabilna: između $50 i $60 za barel.

Štaviše, produktivnost proizvodnje nafte iz škriljaca (merena kao početna proizvodnja po platformi) porasla je na preko 30 odsto godišnje između 2007. i 2014. godine. Povrh svega ovoga, ubrzani rast proizvodnje nafte iz škriljaca je bio odlučujući faktor za prošlogodišnji kolaps cene sirove nafte: proizvodnja nafte u SAD se povećala za skoro dva puta iznad povećanja tražnje. To je, jednostavno, bila stvar ponude.

Šta bi to moglo da podrazumeva?

Jedna implikacija je da je kratkoročna elastičnost ponude nafte veća nego što je bila. Relativno visok procenat troškova proizvodnje nafte iz škriljaca je promenljiv, jer je investicija brza i daje brz povratak profita. Kao rezultat toga, snabdevanje bolje reaguje na cenu nego što je to slučaj za konvencionalnu naftu, koja ima visoke fiksne troškove i relativno niske varijabilne troškova.

Ova relativno visoka elastičnost ponude znači da tržište treba da stabilizuju cene efikasnije nego u prošlosti. Ali proizvodnja nafte iz škriljaca je takođe zavisnija od raspoloživosti kredita nego što je to kod konvencionalne nafte. Ovo dodaje direktan finansijski kanal snabdevanju naftom.

Druga implikacija je ogroman pomak u pravcu trgovine. Posebno, Kina i Indija će verovatno postati daleko važniji neto uvoznici nafte, dok se američki neto uvoz smanjuje. Sasvim moguće da će 60 odsto globalnog povećanja potražnje za naftom, u narednih 20 godina, doći od strane ova dva azijska kolosa.

Od 2035. godine, Kina će verovatno uvoziti tri etvrtine svoje nafte a Indija skoro 90 odsto. Naravno, to podrazumeva da transportni sistem i dalje ostane zavisan od nafte tokom ovog dugog perioda. Ako se to desi, ne treba nam veliki mentalni sklop da bi smo pretpostavili da će interesovanje SAD za stabilizaciju na Bliskom istoku opadati, a interes Kine i Indije porasti. Geopolitičke implikacije mogu biti duboke.

Dalja implikacija odnosi se na izazov za OPEC da stabilizuje cene. U svom World Energy Outlook 2015 (pdf). Međunarodna agencija za energiju (IEA) predviđa cenu od $80 po barelu u 2020. godini, kako rastuća potražnja bude apsorbovala ono što u ovom trenutku izgleda kao višak ponude. Prognoze o nižoj ceni nafte se takođe razmatraju sa cenama koje bi ostale blizu 50 dolara za barel tokom ove decenije.

Dve pretpostavke su u osnovi ove druge prognoze: elastična ponuda nafte SAD i odluka proizvođača OPEC, posebno Saudijske Arabije, da brani strukturu proizvodnje (i samog tržišta nafte). Ali strategija niskih cena bi stvorila teškoću za proizvođače kako javna potrošnja nastavlja da prevazilazi prihode od nafte za duži vremenski period. Koliko bi taj zastoj mogao da traje?

Konačni set implikacija vezan je za klimatske politike. Pojava nafte iz škriljaca naglašava ono što je već prilično jasno, naime, da je globalni kapacitet snabdevanja ne samo ogroman, nego se i širi. Zaboravite vrh snabdevanja naftom. Kako Dejl primećuje: “U veoma teškim uslovima, u proteklih 35 godina, svet je konzumirao oko 1 trilion barela nafte. U istom periodu, pokazalo se da su rezerve nafte porasle za više od jednog triliona barela. ”

Problem nije u tome da svetu ponestaje nafte. Ima je daleko više nego što svet može da iskoristi dok ima bilo kakvu nadu da može ograničiti porast srednje globalne temperature iznad pred-industrijskog nivoa do 2°C. Samo korišćenjem postojećih rezervi nafte i gasa trostruko će biti premašen globalni karbonski budžet. Dakle, ekonomija fosilnih goriva i upravljanje klimatskim promenama su u direktnoj suprotnosti. Jedno mora popustiti. Duboka tehnološka promena može uzdrmati ekonomiju fosilnih goriva. Ako ne, to će morati da urade političari.

Ovo potcrtava obim izazova s kojima se suočavaju lideri na klimatskoj konferenciji u Parizu. Ali odgovor na pad cena nafte pokazuje kako su kreatori politika bili bez nade. Prema IEA, subvencije za nabavku i korišćenje fosilnih goriva i dalje iznose $493bn u 2014. Istina, oni bi bili $610bn bez reformi koje su sprovođene od 2009. Dakle, neki napredak je napravljen.

Niske cene nafte, međutim, sada opravdavaju ukidanje subvencija. U bogatim zemljama prilike koje pruža niska cena nafte mogle bi – a, zapravo, i trebalo bi – da budu iskorišćene za nametanje viših poreza na njeno korišćenje. Time bi se postiglo osnaživanje podsticaja za uštede u korišćenju fosilnih goriva, povećanje fiskalnih prihoda i omogućavanje smanjenja ostalih poreza, posebno na zapošljavanje. Ipak, zaključuje svoj članak Martin Volf iz FT, ova važna prilika je gotovo potpuno ispuštena.


Martin Wolf, FT

Korporativni viškovi: prezasićenost štednjom

Korporativni viškovi doprinose prezasićenosti štednjom. Ovakvo ponašanje otvara važna pitanja u vođenju ekonomske politike. Da li su nam potrebni veći porezi na neraspoređenu dobit? Piše Martin Wolf za Financial Times.

00

Pojam “zasićenosti štednjom” od pomoći je u objašnjavanju fenomena ultra-niskih realnih kamatnih stopa kojima smo svedoci od globalne krize 2007-09 na ovamo. Ali, ideja “sekularne stagnacije” sugeriše da se to izobilje pojavilo čak i pre toga. Da bismo objasnili zašto je to tako, moramo da detaljnije proučimo ponašanje korporativnog sektora.

Gde se onda korporacije uklapaju u analizu pomeranja ravnoteže između planirane štednje i investicija? Odgovor počinje činjenicom da preduzeća generišu veliki deo investicija. U šest najvećih ekonomija sa visokim dohotkom (SAD, Japan, Nemačka, Francuska, Velika Britanija i Italija), korporacije učestvuju sa – između polovine i nešto više od dve trećine bruto investicija u 2013. godini (sa najnižim učešćem u Italiji, i najvišim u Japanu).

Pošto su korporacije odgovorne za tako veliki udeo investicija, one su takođe, uzete zajedno, najveći korisnici raspoložive štednje, ali je njihov neraspoređeni dobitak takođe veliki izvor štednje. Dakle, u ovim zemljama, korporativni profit generiše između 40 procenata (u Francuskoj) i 100 odsto (u Japanu) bruto štednje (uključujući deviznu štednju) koja je na raspolaganju privredi.07U dinamičnoj ekonomiji, moglo bi se očekivati da korporacije ukupno gledano koriste višak štednje drugih sektora, posebno onih domaćinstava – kreirajući time i dinamičniju tražnju i rastuću ponudu. Ako su investicije niske a profiti značajni, međutim, korporativni sektor će, koliko god to čudno zvučalo, postati neto finansijer ekonomije. Rezultat će biti mešavina fiskalnih deficita, deficita kod domaćinstava, i suficita tekućeg računa (odnosno, deficita kapitalnog računa. U Japanu, fiskalni deficiti predstavljaju kontrabalans velikim korporativnim suficitima. U Nemačkoj, deficit kapitalnog računa poništava viškove u privredi i kod stanovništva.

Od početka krize, korporativni sektori velikih visoko razvijenih privreda, izuzev Francuske, beleže viškove neraspoređene dobiti u odnosu na investicije. Viškovi štednje japanskih korporacija su, što je gotovo neverovatno, blizu osam odsto bruto domaćeg proizvoda (BDP).

Zbog toga su korporativni sektori značajno doprineli prezasićenju štednjom. Ovo nije samo postkrizni fenomen. Čak i uoči krize, korporativni sektor je beležio viškove u Japanu, Velikoj Britaniji, Nemačkoj (osim u 2008. godini) i SAD (osim u 2007. i 2008.). Studije američkog Fed sugerišu da je Velika Recesija delimično odgovorna za ove viškove, ali dodaju da su čak i pola decenije pre krize stope korporativnih investicija „pale ispod nivoa koji bi bili očekivani na osnovu modela (ponašanja korporacija) iz ranijih godina”.

Rast suficita korporativne štednje iznad nivoa investicija pokreće kombinacija visoke dobiti i slabljenja investicija.

Ovo slabljenje investicija je i strukturno i ciklično. Osim toga, slabljenje je široko rasprostranjeno. Ipak, nivo visine štednje korporacija u Japanu svojom visinom odskače od drugih zemalja na ovaj skali. Svaka analiza japanskih ekonomskih izazova koja ne počinje od ove činjenice je bezvredna.

01

Takođe je važno ne mešati uočeni višak raspoređene dobiti u odnosu na nivo investicija, sa visinom keša koji se takođe beleži u velikom broju korporacija. Preduzeća mogu steći gotovinu ne samo gomilanjem neraspoređene dobiti već i zaduživanjem ili prodajom imovine.

Podatak da se strukturni viškovi štednje iznad nivoa investicija pojavljuju u korporativnim sektorima razvijenih zemalja je veoma značajan. On je značajan za rast potencijalne ponude, jer odražava relativno slab nivo investicija, ali je takođe značajan za određivanje oblika agregatne tražnje.

Ako korporativni sektor ima strukturne viškove štednje iznad investicija, drugi sektori moraju imati deficite koji poništavaju ove viškove. Ako vlade treba da imaju finansijsku ravnotežu, bilo domaćinstva ili stranci moraju snositi te deficite. U evrozoni, ova logika je dovela do ogromnih viškova tekućeg računa plaćanja (finansijskog deficita za strance).

Za Veliku Britaniju i SAD to verovatno znači obnavljanje deficita domaćinstava – što je opasno destabilizujuća mogućnost.

Zašto su korporativne investicije strukturno slabe? Jedan od razloga je starenje stanovništva: zbog usporavanja potencijalnog rasta, snižava se nivo potrebnih investicija.

06

Globalizacija je još jedan faktor: ona motiviše izmeštanje investicija iz zemalja sa visokim dohotkom. Sledeći razlog su tehnološke inovacije. Mnogo investicija danas je u IT, čija cena pada: stalne nominalne investicije finansiraju rastuće realne investicije. Opet, mnogo inovacija izgleda da smanjuje potrebu za kapitalom: razmotrite, na primer, zamenjivanje skladišta za maloprodajne objekte. Drugo objašnjenje može biti da rukovodstvo kompanija možda nije nagrađeno za investiranje.

Zajedno, sve ovo može objasniti zašto je, da uzmemo SAD za primer, udeo korporativnih investicija u profitu znatno opao od 2000. godine.

Ponašanje korporativnog sektora takođe postavlja važna pitanja vezana za vođenje ekonomskih politika. Oporezivanje korporacija, na primer, treba da podstakne kako ulaganja tako i raspodelu dobiti. Način za postizanje tih zajedničkih ciljeva može biti kroz uvođenje viših poreskih stopa na zadržane prihode, zajedno sa mogućnošću dedukcije poreza u slučaju investicija i dividendi.

Osim toga, mora se prihvatiti da će, dokle god privreda bude imala strukturne finansijske viškove, makroekonomska ravnoteža verovatno zahtevati fiskalne deficite. Štaviše, ako je korporativni sektor nesposoban da investira čak i svoje viškove novca, štednja u ostatku ekonomije mora imati vrlo niske prinose. U takvom svetu, ultra niske realne kamatne stope i visoke cene kapitala uopšte nisu iznenađujuće. One se mogu očekivati. Zato prestanite da se žalite.


Martin Wolf, Financial Times

Snaga Linkedinovih slabih veza

Kako izgleda LinkedIn iznutra i da li je zaista efikasan onoliko koliko nam se čini? Ili je efikasniji na jedan uvrnutiji način?  Justin Fox je za Bloomberg napisao priču o svom iskustvu na ovoj poslovno-karijernoj društvenoj mreži.

Imam gomilu preporuka i pohvala (endorsements) koji čekaju na moje odobrenje kako bih ih dodao na moj LinkedIn profil. Evo liste:Snaga LinkedInaNeke od njih su očigledno šale (iako se kladim da bih mogao da napravim poklon-korpu ako bih morao, da sam ubio mnogo komaraca i da jedem meso), ali čak i većina onih drugih tera me da se počešem po glavi. Šta to znači: da me ljudi koje jedva poznajem pohvaljuju i preporučuju za “sadržaj strategija” ili “socijalne medije”? Najverovatnije je da to uopšte ništa ne znači, imajući u vidu da “endorsovanje” tj. preporučivanje nekoga traži zaista izuzetno mali napor da bi imalo ikakvog smisla.

Ipak, ljudi koji vode LinkedIn su potpuno zaneti ovim podacima, i ti podaci mora da im sugerišu da je vredno nastaviti sa ovom praksom. To je još jedna stvar koja ljude čini angažovanim, i dodaje jednu, ma koliko sitnu informaciju profilima korisnika koji mrežu čine vrednom. Isto važi i za one često bolno banalne postove Linkedinovih “influensera” (ljudi koji utiču na mišljenje zajednice) kao i za e-mailove u kojima me obaveštavaju o novostima u vezi sa nekim koga poznajem.

Ti e-mailovi zapravo počinju da mi se sviđaju. Saznao sam preko jednog od njih da momak sa kojim sam radio u fakultetskim novinama sada vodi organizaciju proizašlu sa Univerziteta u Teksasu koji gura nove tehnologije i promoviše efikasnije korišćenje vode i energije. To je dobro znati. To ima svoju vrednost. I LinkedIn zna da je za mene ovo vredno, jer sam otvorio taj e-mail i kliknuo na link vesti, zbog čega mi šalje još vesti o mojim vezama a manje obaveštenja o postovima “influensera¹”. “Na svakih 10 e-mailova koje šaljemo, četiri odbacimo” , rekao je Izvršni direktor Linkedin-a Džef Vajner (Jeff Weiner) u julu. Kao rezultat, broj pritužbi članova zbog slanja e-mailova je smanjen za polovinu.

Ova kombinacija gigantske rastuće mreže i konstantnog unapređivanja podataka, da bi se među njima izabrali oni koji su vredni članstvu, je moćna. Korporativni regruteri platili su Linkedinu 1,5 milijardi dolara u poslednja četiri kvartala da bi imali pristup njegovim članovima i njihovim podacima. Sledeću $1 milijardu kompanija je gotovo ravnomerno dobila od reklamiranja i premijum pretplata. Svi ovi tokovi prihoda rastu tempom bržim od 20 odsto godišnje. Svi su, takođe, relativno transparentni za korisnike, i zbog toga je verovatno da ih oni neće blokirati “fajervolovima”, ili zbog brige za zaštitu privatnosti ili drugih pretnji sa kojima se poslovni ljudi suočavaju na Internetu. Ako stavite svoj CV na LinkedIn, verovatno se nećete osećati ugroženim ako vam se obrati neko ko vam ponudi posao.

Tako da je LinkedIn, izgleda, jedna realna stvar. Kada je the McKinsey Global Institute početkom ove godine predvideo da bi “onlajn platforme za talente” mogle da povećaju rast globalnog bruto domaćeg proizvoda za $2.7 triliona u roku od jedne decenije, tako što će na efikasniji način povezivati ljude i poslove ili projekte, Linkedin je svakako ušao i u podatke koje je McKinsey obradio i u njihovu prognozu o projektovanoj ekonomskoj dobiti.

Stvari koje članovi LinkedIn mreže vide su često glupe i površne, a međusobne veze slabe. Ali, ispod toga leži i te kako stvarna mreža za pronalaženje talenata i popunjavanje radnih mesta.

Prilično sam siguran da isto važi i za vrh te liste, verziju Linkedina “licem u lice”, kojom se bavi koosnivač kompanije i izvršni predsednik, Rid Hofman, koji izgleda na tom poslu provodi većinu svog vremena. U poslednjem broju Njujorkera (New Yorker) objavljen je veliki i opširan profil Hofmana i on opisuje čoveka koji provodi dane i noći na sastancima, brzo prolazeći kroz liste ozbiljnih tema i imena ljudi koje bi možda trebalo upoznati jedne sa drugima².

02

Hofman na večeri sa svojim dugogodišnjim prijateljem Markom Pinkasom (Mark Pincus) koosnivačem i generalnim direktorom vodeće gejming kompanije Zynga:

Hofman je označio nekoliko stvari: jedan razred na osnovnim studijama na Stanfordu (Stanford) gde predaje na kursu “Tehnologije koje omogućavaju brze odgovore” (Technology-Enabled Blitzscaling). Tvič (Twitch) , online video platformu za igrače. Njegove nedavne sastanke sa Džordžom Ozbornom, kancelarom [sic]³ Državne blagajne Ujedinjenog kraljevstva; Ban Ki Munom, generalnim sekretarem Ujedinjenih nacija; Vojvodom od Jorka; i ministrom za poslove kabineta Ujedinjenih Arapskih Emirata. Kako Hofman i Pinkas upravljaju svojim bogatstvom (Hofman vredi između tri i četiri milijarde dolara, što ga smešta između dvadesetog i tridesetog mesta na listi najbogatijih ljudi u Silikonskoj dolini).

“I da, još nešto “, rekao je Hofman. “Da li gomilaš veštačku inteligenciju uopšte?”

“Dobio sam tu knjigu”Superinteligencija” (Superintelligence) “, rekao je Pinkas.

“Mislim da se vredi duboko udubiti u to “, rekao je Hofman.

A evo ga i na večeri sa direktorom McKinsey Global Instituta Džejmsom Manikom, (James Manyika) vodećim autorom tog gore navedenog izveštaja o onlajn talentima:

“Šansa da A.I. ne budu pametniji od ljudi je manja od nula “, rekao je Manika.

“Nije li to sto posto sigurno? Zar to nije samo pitanje vremena? Ako uopšte preživimo. Niko ko se u to razume ne smatra da je to nula posto. Svi znaju da će se to desiti za deset do sto godina.”

“Postoje ljudi koji se time bave”, rekao je Manika. On i Hofman su se nadali da je ovo vrsta pitanja kojom bi se bavio Papa Franja.

Došlo je vreme za novu stavku na Mainikinoj listi””Poslovi. Srednja klasa.”

Posle svega ovoga, skoro da bi ste mogli očekivati da Hofman i Manika izvuku svoje ajfone, provere da li je papa Franja na internetu i pohvale (endorsuju) ga za “veštačku inteligenciju” a možda i “sadržaj strategija”, dok se sami upravo time bave.

Leman govori o svim tim relacijama u tonu u kojem se ne oseća nikakva emocija, i njihovo nizanje vodi utisku da Hofman, koliko god bio radan i intelektualno radoznao za nekoga ko ima četiri milijarde dolara kod sebe, u stvari diletant čija pažnja skače sa jedne na drugu temu.

A opet, možda je druga reč za diletant “onaj koji pravi mreže” ili konektor. Poslednje kvantitativno istraživanje o društvenim interakcijama, stručnjaka za obradu podataka sa MIT-a Sendija Pentlanda (Sandy Pentland) koje je on obradio u knjizi “Fizika društva” (Social Physics) otkriva da:

Stvari ne stoje tako jednostavno, naime, teza da najbistriji imaju najbolje ideje; u stvari, u tome su najbolji oni koji najuspešnije prikupljaju ideje drugih. Nisu oni koji su najposvećeniji, ti koji pokreću promene; promene pokreću oni koji najviše sarađuju sa svojim istomišljenicima. I nije bogatstvo ili prestiž to što najbolje motiviše ljude; to su poštovanje i pomoć kolega.

Naravno, postoje granice onoga što možete da uradite ako je sve što radite umrežavanje. LinkedIn ima stvarni uticaj, jer ljudi koje povezuje nastavljaju da rade važne stvari van mreže, na svojim poslovima i na drugim projektima. Ako se vrate na LinkedIn da nađu ljude i resurse da im pomognu sa tim poslovima i drugim projektima, utoliko bolje. Ali vrednost uglavnom nije u onome što se dešava na LinkedIn-u. Ona je u ljudima koji su povezani mrežom, i u onome šta oni mogu da ostvare sami ili u grupama. “Ako želite da razumete razliku između mreže i zajednice”, napisao je ove nedelje Henri Mintzberg profesor McGill Univerziteta na sajtu HBR.org, “pitajte svoje Facebook prijatelje da vam pomognu da ofarbate svoju kuću.”

Postoje stvari koje labavo povezani Facebook prijatelji mogu da urade a koje tesno povezana zajednica ne može. Da šire ideje na primer. Ili glasine:

Ako neko ogovara nekoga sa svojim bliskim prijateljima, a i oni to rade, mnogi će čuti glasinu drugi i treći put, jer oni koji su povezani jakim vezama su najčešće prijatelji. Ako se motivacija da se šire glasine pomalo smanji u svakom talasu prepričavanja, onda je za priču koja se kreće kroz jake veze mnogo verovatnije da će biti ograničena na nekoliko klikova u odnosu na onu koja ide preko slabih veza; mostovi neće biti pređeni.

Ovo je citat iz “Snage slabih veza”, klasičnog naučnog teksta iz 1973, koji je napisao sociolog Mark Granovetter (Mark Granovetter) koga Hofman, među ostalima, povremeno navodi kao inspiraciju i opravdanje za današnje onlajn društvene mreže. Slabe veze, zaključuje Granovetter su “neophodne za omogućavanje pojedincima da uspostave veze i omoguće im integraciju u zajednici.” Dakle, to je ono što ljudi rade kada me podržavaju na LinkedIn-u za delatnost nazvanu “spasavanje u zatvorenim prostorima” (“Confined Space Rescue”): Oni mi daju mogućnosti, otvarajući me za nove poslovne prilike.

Dobio sam jos dva takva endorsa (preporuke) otkada sam počeo da pišem ovaj tekst, tako da, možda, oni naprosto još nisu shvatili šta su moje prave sposobnosti.

Justin Fox za Bloomberg

“Ekonomija tezge” je rad po ugovoru – srećom, nismo Dikensovi junaci…

… niti je toliko tragično kao što su to bila Dikensova deca u viktorijansko doba.

03

Tehnološki giganti čine sve ne bi li obezbedili da imaju što je moguće veći udeo na rastućim tehnološkim tržištima. Dokaz A: Amazon Fleks (Amazon Flex), novonajavljeni servis će ljudima plaćati od $18-25 na sat da pošiljke isporučuju svojim kolima. Ako treba da postoji ekonomija deljenja, onda je izvesno da Amazon želi da u njoj ima svoj udeo, piše novinarka Blumberga Megan Mekardl (Megan McArdle), koja je svoje kolumne potpisivala i za Ekonomist, Atlantik i Njuzvik.

Sve ovo je, piše Mekardl, zabrinulo američkog liberalnog blogera i novinara portala Mother Jones, Kevina Druma: “Izgleda da se sada pod ekonomijom deljenja podrazumeva bilo koji posao koji, uz pomoć aplikacija, raspoređuje radnicima mrvice posla onako kako dune poslodavcu. Drugim rečima, ovi ljudi su nešto kao fizički radnici iz viktorijanskog doba, ali uz pametne telefone i bolje plate. Na uglednom ekonomskom sajtu Interfluidity, Stiv Rendi Valdman (Steve Randy Waldman) promišlja da ćemo morati ove uposlenike prevesti u status zaposlenih kao neki vid antimonopolske mere, kako bismo obezbedili da nijedna od ovih aplikacija ne postane previše moćna.

Priznajem da mi nije baš jasno u čemu je problem. Manuelni rad viktorijanskog doba nije bio odvratan zbog toga što je podrazumevao kratkoročne ugovore; bio je grozan, jer su poslovi bili sumorni, plata je bila niska, a povređeni radnici često su završavali u siromaštvu. Biti plaćen $25 na sat za nešto mnogo mnogo prijatnije od ribanja podova jakim hemikalijama ne udara u nežne strune mog srca na isti način.

Takođe mi je teško da se zabrinem nad tim što bi Uber ili Amazon Flex „mogli da razviju opasnu dominaciju“ na tržištu razvoza robe, koju će ljudi transportovati svojim automobilima. “Prevoz robe sopstvenim automobilima (uključujući i putnike)” predstavlja tržište sa veoma niskom ulaznom barijerom, zbog čega taksi-firme i jesu uložile toliko u lobiranje za nove i „poboljšane“ zakone, i u moćne regulatore, kako bi se zaštitili od konkurencije. Efekti umrežavanja mogu, naravno, stvoriti barijere za ulazak – ali u poslu gde je jedini uslov lično vozilo i veština koju poseduje gotovo svaka odrasla osoba u Americi – znati da vozite – teško je zamisliti da bi bilo koja kompanija bila dovoljno moćna da ove efekte organizovanosti u poslovnu mrežu iskoristi kako bi zloupotrebljavala kupce ili radnike u nekom dužem vremenskom periodu.

Efekti ovakve vrste poslovne mreže su najmoćniji tamo gde su troškovi prebacivanja veoma visoki. Ako sam platila $300 za VCR, i još više za gomilu VHS kaseta, verovatno ću veoma malo biti zainteresovana da se prebacim na vaš Betamax. Ako sam platila nekoliko hiljada dolara za PC i prateće softvere, i uskladištila gomile podataka u formatima specijalizovanim za te programe, biće teško ubediti me da se prebacim na sasvim novi sistem. Nasuprot tome, šta je trošak prebacivanja za jednog korisnika Ubera? Možda ću nagnječiti palac dok pokušavam da otvorim novu aplikaciju? Čak su i troškovi prebacivanja za vozače relativno minimalni. Što znači da nijedna firma u ovom poslu neće biti u mogućnosti da uživa značajnu monopolsku rentu, jer ako to učini, neki pametan preduzetnik sa malo kapitala na raspolaganju će naći načina da uđe u ovaj biznis i takmiči se s njom.

02

Pravi problem je, mislim, u tome što će ovi poslovi postati zamena za bolje poslove: stabilnije, bolje plaćene. Ovo je očigledno nešto što će zabrinuti levičarske komentatore, od kojih su mnogi već izrazili bojazan da je “tezgaroška ekonomija” loša za američke radnike.

A to možda i jeste istina. Ona, međutim, počiva na skrivenoj, i do sada nedokazanoj, pretpostavci da tezgaroška ekonomija u stvari preseljava radnike tako što im spušta cenu rada, pre nego što stvara novu ekonomsku aktivnost koja jednostavno ne bi postojala da nema ovih aplikacija – i možda, omogućava radnicima koji su višak u drugim industrijama, zaposlenje, koje nema nikakve veze sa Uberom i Instacartom.

Istina je, naravno, da ove aplikacije donekle oponašaju tržišta rada iz 19. veka. Ali, postoje razlike koje se ne tiču samo uslova rada: aplikacije radikalno smanjuju transakcione troškove pružanja ovakvih vrsta usluga. Viktorijanski radnik je možda morao da ide od kuće do kuće u potrazi za poslom, ili stoji napolju satima čekajući da dođe neko kome su potrebni radnici. To više nije slučaj.

Ako to zvuči jedva malo lepše, razmislite ponovo. Ovo je kolosalna stvar. Transakcioni troškovi oblikuju tržišta na fundamentalan način. Oni su razlog da postoje firme, tvrdio je nobelovac Ronald Coase; kada im je preskupo da nastave da na tržištu kupuju robe i usluge, kompanije dovode te funkcije unutar kuće kako bi na taj način omogućile da njihova unutrašnja koordinacija bude efikasnija.

Spuštanje transakcionih troškova može čak i da stvori dodatnu ponudu i potražnju. Troškovi transakcija su deo cene dobra ili usluge, a to je često njegov značajan deo. A kada spustite cenu, omogućavate ljudima da kupuju više, a snabdevačima da snabdevaju sa više roba i usluga.

Zamislite da sam jedno veče ostala kod kuće, i da bih volela da se sastanem sa nekim prijateljima na piću. Nažalost, teško je dobiti taksi u mom komšiluku, nije sasvim sigurno hodati sam noću, a voziti do tog mesta bi možda ugrozilo svrhu izlaska, jer ne bih mogla da pijem kad tamo dođem. Umesto toga, sedim kod kuće i gledam reprize.

04

Spuštanje transakcionih troškova olakšava pronalaženje nekoga ko je voljan da me odvede do cilja. Ovo nije „raseljeni i raspaštrmljeni“ tuđi posao; to je potpuno novi deo ekonomske aktivnosti koja se, jednostavno, ne bi desila u slučaju da su transakcioni troškovi i dalje visoki. Mi dobijamo dodatno zapošljavanje, dodatnu potrošnju i dodatne srećne sate sa svojim prijateljima, pijući margarite i raspravljajući o “Game of Thrones”.

Naravno, to ne znači da niko nikada nije raseljen: vlasnici taksi-oznaka su se, na primer, suočili sa dramatičnim padom u poslovanju jer “očekuju da imaju ekskluzivno pravo da voze u Njujorku”. Međutim, dokazivati da je neko povređen nije isto što i dokazivati da postoji neto pad na poziciji broja radnika.

Dakle, šta se dešava ako prisilimo firmu da tretira ove potencijalne radnike kao zaposlene? Dodajemo nazad transakcione troškove, naravno. Beneficije, poštovanje propisa, razni porezi na plate. “Pa dobro!” mogla bi reći Levica. “Oni bi trebalo da plaćaju te stvari.”

Ali, raditi takve stvari interno, umesto kupovati usluge na tržištu, jeste skupo. To čini poslodavce manje fleksibilnim i podiže njegove fiksne troškove. Oni moraju da povrate te troškove, a to se može desiti na jedan od tri načina:

1. Naplaćivanjem viših cena klijentima što će smanjiti tražnju i dovesti do toga da se troši manje radnih sati.

2. Spuštanjem plate radnicima

3. Primenjivanjem mnogo veće kontrole nad rasporedom radnika i uslovima rada kako bi se maksimizirao odnos obavljenog posla po radniku. Radnicima verovatno neće biti dozvoljeno da se pojave kad god hoće kao i da rade dokle god žele. Oni će, na primer, verovatno imati limitirano radno vreme da ne bi mogli da se kvalifikuju za zdravstveno osiguranje.

Naravno, neki radnici bi radije bili u takvoj situaciji. Ali, šta je sa ljudima koji koriste ove poslove za vreme pauze koja je između nekih drugih obaveza, kao što je to, recimo, celodnevni (stalni) posao, škola ili čuvanje dece? Ponuda radnika, kao i potražnja će, vrlo verovatno, opasti. A nismo još ni stigli do diskusije o tome šta se dešava sa potrošačima koji imaju koristi od ovih usluga; mi samo govorimo o tome šta će se desiti sa radnicima.

Mislim da postoji realna zabrinutost zbog onoga što se dogodilo sa zaradama američkih radnika. Ipak, za sada, ne vidim mnogo dokaza da su uzrok tome Uber ili Airbnb. Izgleda da najveći deo uticaja na ovu pojavu dolazi iz sfere automatizacije u oblastima koje pokrivaju nisko i srednje obučeni radnici u proizvodnom i administrativnom sektoru, ili autsorsovanje tih poslova u inostranstvo.

Pokušaji da se ti problemi srede tako što će se uništiti poslovni model Ubera je kao da pokušavate da izlečite glavobolju udarajući čekićem po kutiji aspirina.


Bloomberg