Saudijska Arabija: priprema za život nakon nafte

Saudijski princ Mohamed Bin Salman planira da dva biliona dolara vredan fond aktivira kao “zaštitni kišobran” u eri kada nafte ispod arabijskog tla više ne bude.

Saudijska Arabija se priprema za trenutak kada njihovi naftni izvori budu, jednom za svagda, presušili. U tu svrhu, stvorili su najveći državni investicioni fond na svetu, Aramko (Aramco), koji će upravljati najvrednijom imovinom Saudijskog kraljevstva.

Tokom medijske debate koja je trajala preko pet sati, prestolonaslednik Mohamed bin Salman izneo je svoju viziju za Aramko, gargantuovski fond javnih investicija koji će u svom punom operativnom režimu kontrolisati više od dva biliona dolara vrednu imovinu koju je saudijsko kraljevstvo zaradilo prodajući svoju naftu. Princ je, u okviru te strategije, rekao da će Saudijska Arabija prodati najviše 5% akcija u Aramkovoj matičnoj kompaniji (Saudi Arabian Oil Co.) i transformisati ovog naftnog giganta u industrijski konglomerat. Inicijalna javna ponuda (IPO) može da se desi već sledeće godine, a uz to ova zemlja trenutno planira da proda (najviše) pet procenata akcija.

“Inicijalna javna ponuda za Aramko i prenošenje svojih akcija u PIF (Public Investment Fund – javni tj. državni investicioni fond Saudijske Arabije) će tehnički biti investicioni izvor prihoda saudijske vlade u doglednoj budućnosti, a ne nafta”, rekao je princ u intervjuu na kraljevskom imanju u Rijadu, koja se završila u 4 sata ujutru u četvrtak (31.mart). “Ono što je sada preostalo je da diversifikujemo ulaganja. Dakle, u roku od narednih 20 godina, bićemo ekonomija ili država čiji glavni izvor prihoda ne zavisi  od nafte. “

Danas, skoro osam decenija po otkriću prve saudijske nafte, 30-godišnji sin kralja Salmana ima za cilj da najvećeg svetskog izvoznika sirove nafte transformiše u ekonomiju koja će uspešno odgovoriti savremenim izazovima u eri na pomolu. Kako njegova strategija sve konkretnije poprima svoj oblik, brzina ovih promena mogla bi da šokira jedno ovakvo konzervativno društvo, naviklo na višedecenijska besplatna državna davanja.

Aramko, ili o moći da se kupe Bafet i Gejts

Prodaja Aramka, odnosno saudiarabijske naftne kompanije (Saudi Arabian Oil Co.), planirana je za 2018, ili, po Bin Salmanovim rečima, čak i godinu dana ranije. Fond će tada igrati glavnu ulogu u saudijskoj ekonomiji, upravljajući svojim novcem i ulaganjima kako u zemlji tako i u inostranstvu. Ovaj megafond bio bi dovoljno veliki da kupi zajedno Apple Inc., Guglov Alphabet Inc., Gejtsov Microsoft i Bafetov Berkshire Hathaway Inc. – četiri trenutno najveće svetske kompanije na berzi.

PIF konačno planira da do 2020. poveća i udeo svojih stranih investicija do 50 posto vrednosti ovog fonda (sa današnjih 5 procenata sada), rekao je Jasir Alrumajan (Yasir Alrumayyan), generalni sekretar upravnog odbora ovog fonda.Ovim planom za strukturne promene prati se niz prošlogodišnjih mera za suzbijanje potrošnje ali i sprečava da budžetski deficit premašuje 15 odsto bruto domaćeg proizvoda. Krajem decembra 2015, saudijske vlasti su podigle cene goriva i električne energije, obećavši da će okončati nepotrebnu budžetsku potrošnju nakon aktuelnog velikog pada cene nafte.

U toku je još aktivnosti kojima Saudijci teže da sprovedu “brzo sređivanje” svoje situacije. U sklopu toga, najdalje će za mesec dana biti objavljen i “Nacionalni plan transformacije”, uključujući i korake za povećanje prihoda koji neće biti od prodaje nafte – uvođenjem različitih mera kao što su permanentne takse i porezi na dodatnu vrednost.

“Radimo na povećanju efikasnosti naše potrošnje”, rekao je princ Mohamed, koji je odmah iza naslednika saudijskog trona. Vlada je dugo vremena unazad običavala da potroši i do 40 odsto više novca od planiranog nacrtom budžeta, a princ kaže kako je tih 40% svedeno na 12 odsto u 2015. godini. “Dakle, ne verujem da imamo pravi problem kada su u pitanju niske cene nafte.”

Da li je prekasno?

Postavlja se pitanje da li je zasnivanje ovog fonda ipak prekasna reakcija na više nego prepolovljenju cenu barela sirove nafte, posebno imajući u vidu saudijski uticaj na tržištu nafte. Zemlja će zamrznuti svoju proizvodnju samo u slučaju da Iran i drugi veliki proizvođači učine to isto, rekao je princ.

Studija Međunarodnog monetarnog fonda iz 2014. godine istakla je da je bilo “mnogo primera neuspeha” među zemljama koje su pokušavale da smanje zavisnost od proizvodnje energenata, a da je samo nekoliko njih uspelo. Arapsko-Zalivske monarhije možda su već propustile svoju najbolju šansu – onda kada su cene nafte bile iznad $100 dolara po barelu, a ne oko $40, kolika je sadašnja cena sirove nafte.

“Jasno je da Saudijska Arabija treba da reformiše i diversifikuje svoja ulaganja i ponovo “ulije energiju” u svoju ekonomiju, mada će ovaj potez iziskivati i nešto više od pukog povećanja investicija u ne-naftne industrije”, rekao je Pol Saliven, profesor bezbednosnih studija na Univerzitetu Džordžtaun u Vašingtonu. “Ne možete naručivati ekonomske reforme kao da naručujete večeru iz menija sa više jela.”

Uspostavljanje kontrole

Od zasnivanja Saudijskog kraljevstva 1932. godine do danas, princ Mohamed je tokom svog mandata konsolidovao više snage nego bilo koji pređašnji vladar na njegovoj poziciji. Njegov pokušaj da “prodrma” saudijsku privredu dolazi u jeku domaćih bezbednosnih pretnji i regionalnih nemira. Tu je, pre svega, problem sa Jemenom, kraljevstvom kojim vladaju suniti koji su trenutno u ratu protiv šiitskih pobunjenika, podržavanih od strane Irana.

Kao ministar odbrane, princ Mohamed predvodi i saudijsku vojsku. On, takođe, preko Saveta za ekonomske i razvojne poslove nadgleda ministarstva finansija, nafte i privrede. Savet, koji je osnovan nakon što je njegov otac postao kralj, takođe kontroliše i ovaj gigantski Fond za javne investicije (PIF).

Princ se na maratonsku debatu o Saudijskom fondu pojavio ležerno odeven u beli taub, ali bez tradicionalne kefije, gutre i agala koji po tradiciji ukrašavaju glavu svakog beduina, sedeći u kancelariji ukrašenoj slikama kralja Abdulaziza Al Sauda, osnivača Saudijske Arabije, kralja Salmana, i prestolonaslednika Mohameda bin Najefa (Muhammad Bin Nayef).

Princ, u opuštenijem izdanju

On je rekao da bogatstvo fonda već ima udela u kompanijama, uključujući Saudi Basic Industries Corp., drugog najvećeg proizvođača hemikalija u svetu, i Nacionalne komercijalne banke, najveće banke u Saudijskoj kraljevini.

Fond pažljivo prati “dve poslovne prilike izvan Saudijske Arabije” u sferi finansijske industrije, rekao je princ, odbijajući da imenuje moguće mete akvizicije. “Verujem da ćemo zaključiti bar jednu od njih.”

Aktivnosti Aramko fonda već je postala aktivnija u inostranstvu. U julu 2015, ovaj saudijski PIF je stekao udeo od 38 odsto južnokorejske kompanije Posco Engineering & Construction Co. plativči za ovu akviziciju 1,1 milijardu dolara, a istog meseca pristavši na 10 milijardi dolara vredno partnerstvo ulaganje sa Rusijom, želeći da uloži u Ruski državni fond za direktne investicije.

‘Agresivni’ plan

Saudijski fond je angažovao stručnjake za tržište, privatni kapital i upravljanje rizicima, rekao je Alrumajan, generalni sekretar PIF-a i bivši šef  Saudi Fransi Capital-a, banke finansijski podržane od investitorskog fonda Credit Agricole SA.

“Sada radimo na različitim frontovima”, rekao je on. “Saudijska vlada trenutno prenosi na nas neka od svojih sredstava, zemljište i neke od kompanija. Imamo različite projekte u oblasti turizma i novim industrijama, čiji su potencijali u Saudijskoj Arabiji za sada neiskorišćeni.”

Tokom večere sa princom i saudijskim zvaničnicima, uz jelovnik koji je bio dugačak u nedogled, on je opisao inostrane investicione planove kao “veoma agresivne”, mada napomenuvši da bi PIF, u svom početku, bio usmereniji prema domaćim sredstvima.

“Biće to, nesumnjivo, najveći fond na Zemlji”, rekao je princ. “To će se desiti čim Aramko izađe u javnost i predstavi svoju javnu inicijalnu ponudu (IPO).”

John Micklethwait  Glen Carey  Alaa Shahine Matthew Martin, Bloomberg

Nova rekordna ulaganja Kine u Evropi

Illustration by Sébastien Thibault

• Kineska stopa stranih direktnih investicija (SDI, Foreign Direct Investment, FDI) nastavila je da raste u 2015. godini, a kinesko rukovodstvo postavilo je agresivno investiranje u inostranstvu kao novi stub kineskih pozitivnih doprinosa globalnoj ekonomiji.

16• Kineski OFDI (OFDI, Outward Foreign Direct Investment, spoljne direktne investicije u inostranstvu) u Evropi ponovo postavljaju rekord i u 2015., čime se ističe potencijal Kine kao izvora oplođujućeg kapitala, ali istovremeno podstičući i već postojeće probleme.

• Nova realnost sporijeg privrednog rasta i tranzicije ka novom ekonomskom modelu objašnjavaju razlog što su se kineski investitori fokusirali na tehnološki razvijena industrijska sredstva, kao i na sektor savremenih usluga i poslovanje nekretninama.

• Kineski investitori sa državnim kapitalom nastavlju da dominiraju u strukturi kineskih direktnih investicija u inostranstvu, a novi finansijski subjekti mogli bi da dodatno uvećaju ulogu državnog kapitala.

• Kineske investicije sve više prevazilaze nivo ulaganja ekonomske “Velike trojke” (Nemačka, Francuska, Britanija), podstičući  time unutarevropsko nadmetanje za naklonost Pekinga.

10• Nemačka je i dalje među najprivlačnijim destinacijama za kineske investitore koji su u neprekidnoj potrazi za naprednim tehnologijama, tržištima i sigurnim utočištima za svoja ulaganja.

• Malo je verovatno da će se u skorije vreme kineski globalni investicioni bum okončati, mada borba Kine protiv odliva svog kapitala i lošeg duga (velikog nivoa loših kredita u sopstvenom bankarskom sistemu) predstavljaju kratkoročne rizike za taj trend u 2016.

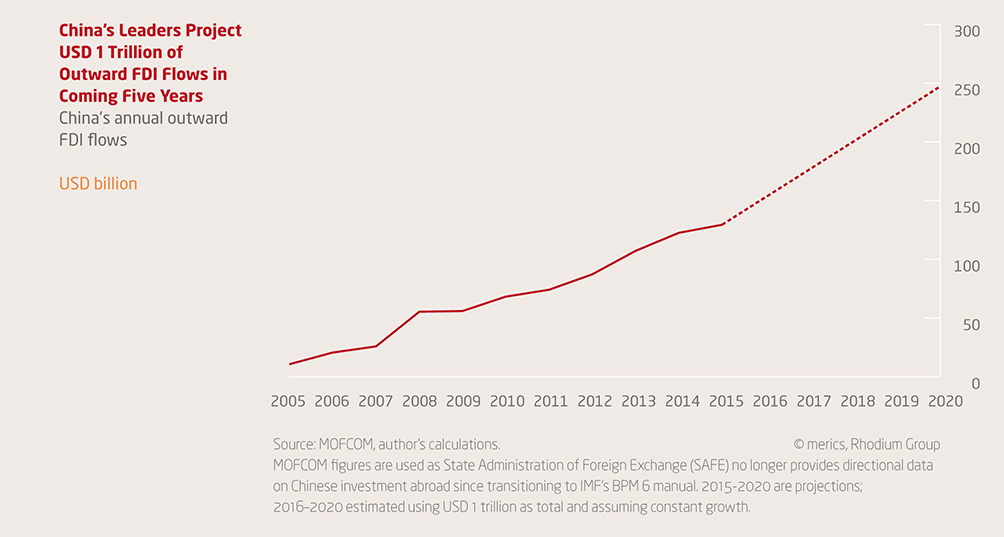
Kineski globalni SDI nastavio je da u 2015. raste, a kinesko rukovodstvo je agresivno investiranje postavilo kao novi stub kineskih pozitivnih doprinosa globalnoj ekonomiji.

Tokom poslednje decenije, kineski globalni SDI je na impresivnoj putanji rasta, a tok njihovih novčanih investicija popeo se prošle godine na novi rekordno visoki nivo. U očekivanju zvaničnih podataka za celu proteklu godinu, koji još uvek nisu dostupni, procenjuje se da je spoljašnji SDI dostigao 130-140 milijardi dolara u 2015, u odnosu na 123 milijardi dolara u 2014. Deonice kineskog globalnog SDI-ja sada premašuju billion dolara, što je trostruko više u odnosu na samo pre pet godina. Ovaj impresivni rast transformisao je Kinu od malog igrača u jednog od najvećih svetskih izvoznika SDI – njihova direktna ulaganja širom sveta čine skoro 10% ukupnog globalnog protoka SDI novca.

Brz uspon Kine kao možda najznačajnijeg izvoznika u sebi krije ogroman potencijal za zemlju domaćina u kojoj se kineski novac “usidri”, a kineska vlada je obznanila da su strane direktne investicije novi reprezentativni poslovni model kojim Kina daje pozitivan doprinos globalnoj ekonomiji. Kineska ulaganja sada zauzimaju vodeće mesto na dnevnom redu velikih diplomatskih misija – ulaganja koja Kina želi kao protivtežu rastućem negativizmu, podstaknutom padom kineske potražnje za stranom robom, kao i finansijskim mehurom kineskih trgovinskih suficita. Kineske diplomate, takođe, sve intenzivnije najavljuju  i obećavaju  sveže investicije i druge forme finansijskog dotoka novca kao diplomatski instrument za osvajanje politički povoljnih rezultata u pregovorima sa EU i njenim članicama.

Nova rekordna godina za kineske strane direktne investicije u EU

Slika 1:

Fig01

Kineski globalni rast SDI se nastavlja.

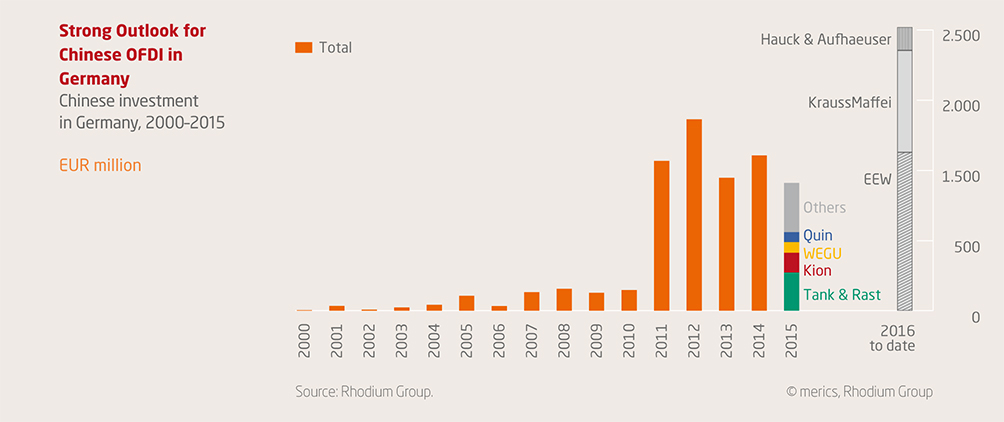
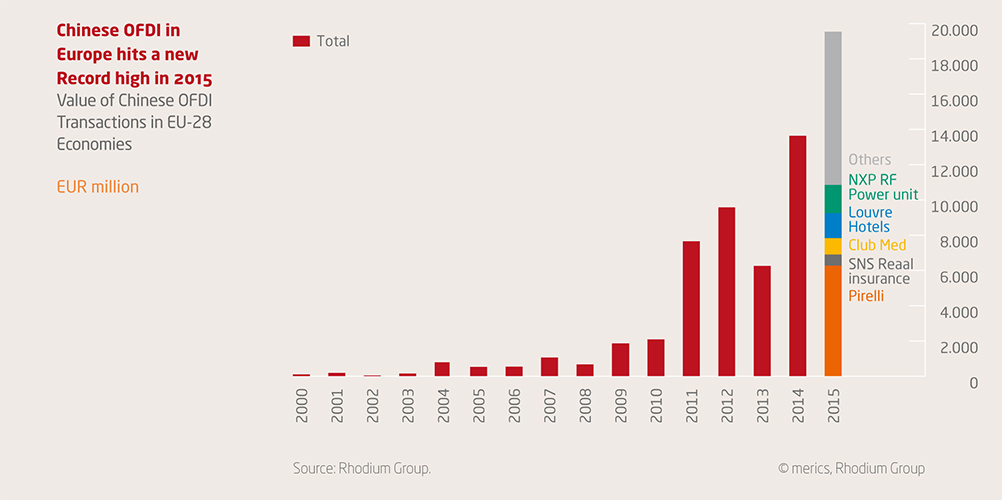
Kineski SDI u Evropi je 2015. dostigao novi rekord, čime je prepoznat potencijal Kine kao izvora obrtnog kapitala, ali, ujedno, i jačajući postojeće probleme koje Evropa ima kao glavno ishodište za kineske direktne investicije – sve to u skladu sa širim strateškim potezima: kineske investicije se odskora pomeraju iz zemalja u razvoju kako bi se “nastanile” u ekonomijama sa visokim prihodima. U 2015. godini, kineske kompanije su u EU uložile 20 milijardi evra, što je skok od 44%, u odnosu na 2014,  kada je uložila 14 milijardi evra. Veći deo tolikog povećanja ulaganja može se pripisati kompaniji ChemChina koja je prošle godine za 7.7 milijardi dolara preuzela italijanskog proizvođača guma Pirelli – ovo je ujedno i najveće kinesko preuzimanje u EU do danas.

Fig05

U proteklih pet godina (2010-2015), godišnji kineski SDI u EU je u proseku iznosio više od 10 milijardi evra, u poređenju sa po oko 1 milijardu evra godišnje u prethodnom petogodištu (2005-2010).

Novi rekord kineskih SDI u 2015. dodatno potvrđuje stav da skok kineskih investicija nije bio samo tek privremena epizoda oportunističke kupovine nakon krize iz 2008., već se mora posmatrati kao strukturna priča izazvana promenama u kineskoj ekonomiji i pozicijom Evrope kao sigurnog ekonomskog utočišta sa atraktivnom bazom za aktivu. U isto vreme, 2015., investicioni obrasci su dodatno pogoršali već postojeću zabrinutost zbog ekonomskih rizika vezanih za ove investicije. Ono što je najvažnije, nove rekordne cifre za kineske SDI u Evropi su u potpunoj suprotnosti sa stagnacijom ili čak opadanjem investicija evropskih kompanija u Kini, što dodatno povećava rizik od SDI neravnoteže. Ovo ukazuje na hitnost smanjenja formalnih i neformalnih barijera za evropske SDI investicije u kinesku privredu, korišćenjem Bilateralnog porazuma o investicijama (Bilateral Investment Agreement) kao efikasnog instrumenta u fazi pregovora.

Fig07

Kineska distribucija SDI u Evropi u 2015. je potvrda da je promena ekonomske realnosti u samoj Kini bila pokretač njenih globalnih direktnih ulaganja. Započinjanje faze strukturnog prilagođavanja i rastuća nestabilnost povećali su pritisak na kineske kompanije da diversifikuju svoj portfolio i pripreme se za još oštriju konkurentsku trku kod kuće, na svom terenu – ovaj trend je podstakao porast apetita za međunarodnom ekspanzijom i preuzimanjem investicionih rizika. U 2015. godini, kineski interes se još dalje pomerio ka još raznovrsnijoj kombinaciji imovinskih sredstava, uključujući tehnologije, napredni uslužni sektor, razvijanje sopstvenih brendova kao i razvoj potrošačkih (neopipljivih) sredstava. Tu je na prvom mestu automobilski sektor (Pireli), zatim sektor nekretnina kao i ugostiteljstva (Louvres hoteli, Club Med), informacionih i komunikacionih tehnologija (NXP Semiconductors RF business) i finansijskih usluga (holandska osiguravajuća kompanija SNS REAAL, kao i portugalska investiciono-bankarska jedinica Banco Espirito Santo).

Fig08

Ono što je važno je to da kineski interes raste naročito brzo u sektorima koji i dalje ostaju ograničeni i u restriktivnom modu za strane investitore koji žele da ulažu u Kinu, pojačavajući političku izloženost neravnopravnom pristupu tržištima. Jedan od primera su finansijske usluge, gde su kompanije iz EU već dugo frustrirane svojim neuspešnim pokušajima da se ravnopravno nose sa lokalnim akterima na kineskom tržištu. Nedavni rast kineskih spoljašnjih investicija u ovim oblastima trebalo bi da pruže Evropi veću moć ispostavljanja zahteva za jednakim uslovima i mogućnostima prilikom sklapanja bilateralnih pregovora.

Još jedan politički relevantan trend je to da je Kina nedavno postala uspešnija u pridobijanju ugovora za poslove u sektoru uslužne industrije, a u kombinaciji sa investicijama u infrastrukturu. Primeri za ove nove ambicije su  Hinkley Point nuklearna elektrana, plimska laguna u zalivu Svonsi, izgradnja železničke pruge i infrastrukture u Mađarskoj i elektrana u Rumuniji. Potencijalne političke implikacije uključuju transnacionalne bezbednosne probleme kao i prostor za moguću integraciju Kine u postojeće relevantne međunarodne sporazume, uključujući tu i pravila OECD-a o izvoznom finansiranju i Sporazum o javnim nabavkama koji je u nadležnosti Svetske trgovinske organizacije (WTO).

Slika 2:

Fig02

Kineske strane direktne investicije (SDI) u Evropi su se u 2015. našle na novom rekordno visokom nivou

Slika 3:

Fig03

Kineski investitori imaju za cilj što raznovrsniji investicioni portfolio u Evropi

Slika 4 :

Fig04

Državne kompanije i dalje predstavljaju najveći izvor kineskog SDI u Evropi

Slika 5:

Fig06

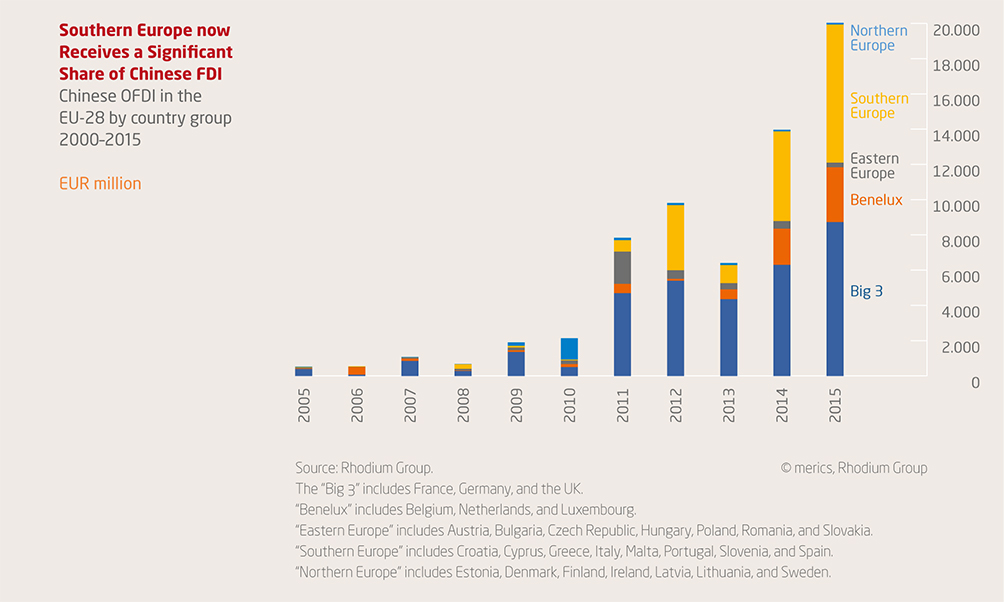
Južna Evropa trenutno dobija značajan udeo kineskog SDI.

Thilo Hanemann and Mikko Huotari, MERICS (Mercator Institute for China studies)

Kineske investicije u EU: nebu pod oblake


U početku, reforme Denga Sjaopinga (Deng Xiaoping), kao i njegova politika otvaranja Kine prema svetu bili su podstaknuti normalizacijom američko-kineskih odnosa. Tokom 80-ih godina prošlog stoleća, trgovina i investicije između Kine i Evrope su se, takođe, vinule nebu pod oblake.

Danas, Evropa je ta – a ne Sjedinjene Države – koja je Pekingu najvažniji partner u naučno-tehnološkom razvoju i investicijama.

03Tokom poslednje tri decenije, evropske multinacionalne kompanije smeštene u Kini sprovode ogromna bilateralna ulaganja; ona su  značajno doprinela obostranom ekonomskom razvoju – kako Kine tako i Evropske unije.

Tokom 2014. godine, kineske su se investicije u EU skoro utrostručile dok je bilateralna trgovina premašila 615 milijardi američkih dolara. Istovremeno, oko šest miliona “poslovnih putnika” putovalo je na relaciji EU – Kina. Ali, ovo je, kako je izričito navedeno, samo početak.

Kineske investicije u Evropi

Čak i pre krize 2008, ovi su novčani tokovi rasli zadivljujućom stopom, utrostručivši se sa manje od milijardu dolara godišnje u periodu 2004-2008 na oko tri milijarde u periodu 2009-2010.

Kako je kriza u evrozoni uzimala maha, kineske su se investicije ponovo uvećavale i to trostruko: na 10 milijardi dolara tokom 2011. godine, dok su tokom 2014, kineski investitori udvostručili svoj novac u Evropi, na rekordnih 18 milijardi dolara.

07Kineski kapital doslovce je poplavio glavne pokretačke ekonomije EU: od britanskog tržišta nekretninama, preko investicija u razvoj nemačkih naprednih tehnologija, do francuske industrije i italijanskog energetskog sektora.

Velika Britanija je destinacija br.1 za kineske investicije koje su britansku ekonomiju “ojačale” 5,1 milijardi dolara svežeg novca. Iza Britanaca su Italijani, koji su velikodušno “dopustili” da 3,5 milijarde dolara iz Kine bude uloženo u Apeninsko poluostrvo. Što se tiče strukture ulaganja, kineski kapital kreće se od prirodnih resursa i trgovine ka širokom spektru industrija i kupoprodaje imovine i kompanija širom Evrope.

Na fiskalno konzervativnom severu Evrope, kineski investitori fokusirani su na napredne tehnologije i inovacije. Na bolesnom jugu Evrope, interes kineskih investitora povećan je u domenu privatizacije, naročito u Portugalu, Grčkoj, Italiji i Španiji. U Centralnoj i Istočnoj Evropi, Kina je razvila svoj novi Put svile, koji u Evropi ide od grčkih luka, preko Balkana, sve do vodećih evropskih privreda.

Gledano prema globalnim standardima, nivo kineskih investicija je i dalje relativno nizak, mada je zadnjih godina prisutan snažan trend praktične realizacije kineskih finansijskih potencijala u Evropi.

05

Evropska centralna banka i evro

Trenutak promene dogodio se kada je 2014. evro počeo da pada, da bi odluka ECB-a o kvantitativnom popuštanju krajem januara te godine drastično promenila status kvo.

U prvoj polovini 2014. godine, evro je i dalje bio iznad 1,30 američka dolara. Ali, kada je američki dolar sredinom leta 2014. započeo svoj uspon, evro je, uporedo s ovim trendom, započeo svoj pad. Sve donedavno je taj trend takođe bio podstican kvantitativnim popuštanjem koje je sprovodila Evropska centralna banka (ECB), kao i rastom zabrinutosti zbog grčkog duga i problematičnog bankarskog sektora Španije.

Usled simbioze između kineskog juana i američkog dolara, evro je pretrpeo sličnu eroziju svoje vrednosti u odnosu na juan.

06U maju 2014. godine, evro je i dalje vredeo više od 8.50 juana. Ali, nakon što je ECB prihvatila svoju novu politiku kvantitativnog popuštanja (QE), juan je ojačao u odnosu na evro (6,57 juana za evro) – padajući za gotovo 25 procenata u jedva godinu dana.

Slabljenje evra i kineske investicije u Evropi dešavali su se usred jagme i otimačine ko će prvi s Kinom potpisati regionalne sporazume o slobodnoj trgovini – uključujući i Vašington, koji je sa svoje strane požurivao Evropljane da što pre i pošto-poto potpišu sporazum o Transpacifičkom partnerstvu (TPP) sa SAD.

Ovi sporazumi su intenzivirali napore za uspostavljanjem investicionog pakta Kina-EU, uprkos nizu trgovinskih sporova.

Početkom 2014, Kina i EU su imale prvu rundu razgovora o sklapanju ovog pakta. Za Brisel, ovaj sporazum osigurava da Evropa zadobije dugoročnu stabilnu poziciju na kineskom tržištu. Za Peking, sve se vrti oko ubrzavanja tako potrebnog privrednog rasta, unapređenja ljudskog kapitala i podrške tekućim reformama.

04

Osnovni scenario

S obzirom da sva glavna tržišta očekuju da će FED povećavati svoju referentnu kamatnu stopu i u narednim mesecima, Evropska centralna banka će zadržati svoju stopu blizu nule i nastaviti kvantitativno popuštanje, dok će juan verovatno nastaviti da jača prema evru.

Po ovom osnovnom scenariju, kineske investicije u Evropi će najverovatnije jačati i širiti se.

Postoje, takođe, i negativni scenariji, po kojima bi moglo doći do zaustavljanja ili usporavanja kineskih direktnih investicija u Evropi na kratki rok, recimo u slučaju izlaska Grčke iz evrozone.

Ali, na dugi rok, kineske investicije došle su u Evropu da bi u njoj ostale.


Dan Steinbock, EU Observer

Doktor Den Steinbok (Dan Steinbock), direktor istraživačkog programa u Kineskoj školi za međunarodno poslovanje u Indiji, i Američkog instituta (SAD), kao i gostujući saradnik Šangajskog instituta za međunarodne studije (Kina) i EU Centra (Singapur).


McKinsey Institut: Kako rešiti evropsku ekonomsku zagonetku?

06

Na koji bi način kreatori politika mogli da preduzmu neophodne reforme u ekonomskom oživljavanju Starog kontinenta i povratku poverenja svojih birača? Institut McKinsey Global širi dobre ideje i prakse, predstavljajući moguća rešenja i putokaze. Sa tim ciljem pred sobom, ovaj tekst izradili su Paskal Lami (Pascal Lamy), počasni predsednik Instituta Žak Delor i nekadašnji direktor Svetske trgovinska organizacije, i Erik Labaj (Eric Labaye), direktor Mekinsijeve pariske kancelarije i predsedavajući Mekinsi Globalnog Instituta.

03Evropski lideri u rukama drže dugačku listu kriznih mera i kratkoročnih problema s kojima su se uhvatili u koštac: od tekuće izbegličke krize, do opasnosti da predstojećim glasanjem Britanija istupi iz Evropske unije. I, dok je fokus na dnevne probleme sasvim razumljiv, važno je da evropski lideri ne izgube iz vida i dugoročne prioritete za evropsku ekonomiju. Obnova jačeg privrednog rasta krajnje je neophodna kako bi se ispunile aspiracije evropskih građana, a time i povratilo poverenje u zajedničku budućnost evropskih naroda.

U vreme kada je privredni rast Kine i nekih brzorastućih tržišta u fazi usporavanja, Evropa bi trebalo da je u poziciji da iskoristi prednosti ovog “zatišja” u globalnoj ekonomiji. Nakon dugog niza godina trome ekonomije, nastale 2008. godine, uz oštar pad cena nafte počev od 2014. godine – u kombinaciji sa povoljnim kursom evra i programom kvantitativnog popuštanja kojim je Evropska centralna banka obezbedila Evropi retku priliku za nove ekonomske mogućnosti – stekao se utisak da se EU pomerila s mrtve tačke rešavanja velikih izazova. Korporativna ulaganja, u velikoj meri ugušena finansijskom krizom od 2008. godine, konačno su odskora doprla do nekog svog profita i pozitivnih bilansa.

02Još uvek, međutim, nedostaje sinhronizovana zajednička akcija kojom bi kreatori politika morali da iskoriste ovaj “lansirni prozor” i povoljnu situaciju za osnaživanje sopstvene konkurentnosti na svetskim tržištima – kako bi stvorili uslove za održivi i brži privredni rast. Evropska javnost odavno je željna izlaska iz ovog začaranog kruga loših ekonomskih performansi koje frustriraju građane. Istraživanje i kombinovana analiza McKinsey globalnog instituta (MGI), koji je 2014. anketirao 16.000 Evropljana u osam zemalja pokazala je jasnu spremnost na teške kompromise, uključujući duže radne nedelje i veći broj radnih sati ili prihvatanje nekih promena u sistemu socijalne zaštite, a u zamenu za poboljšanje prihoda i bolje javne usluge kao što su zdravstvo i obrazovanje.

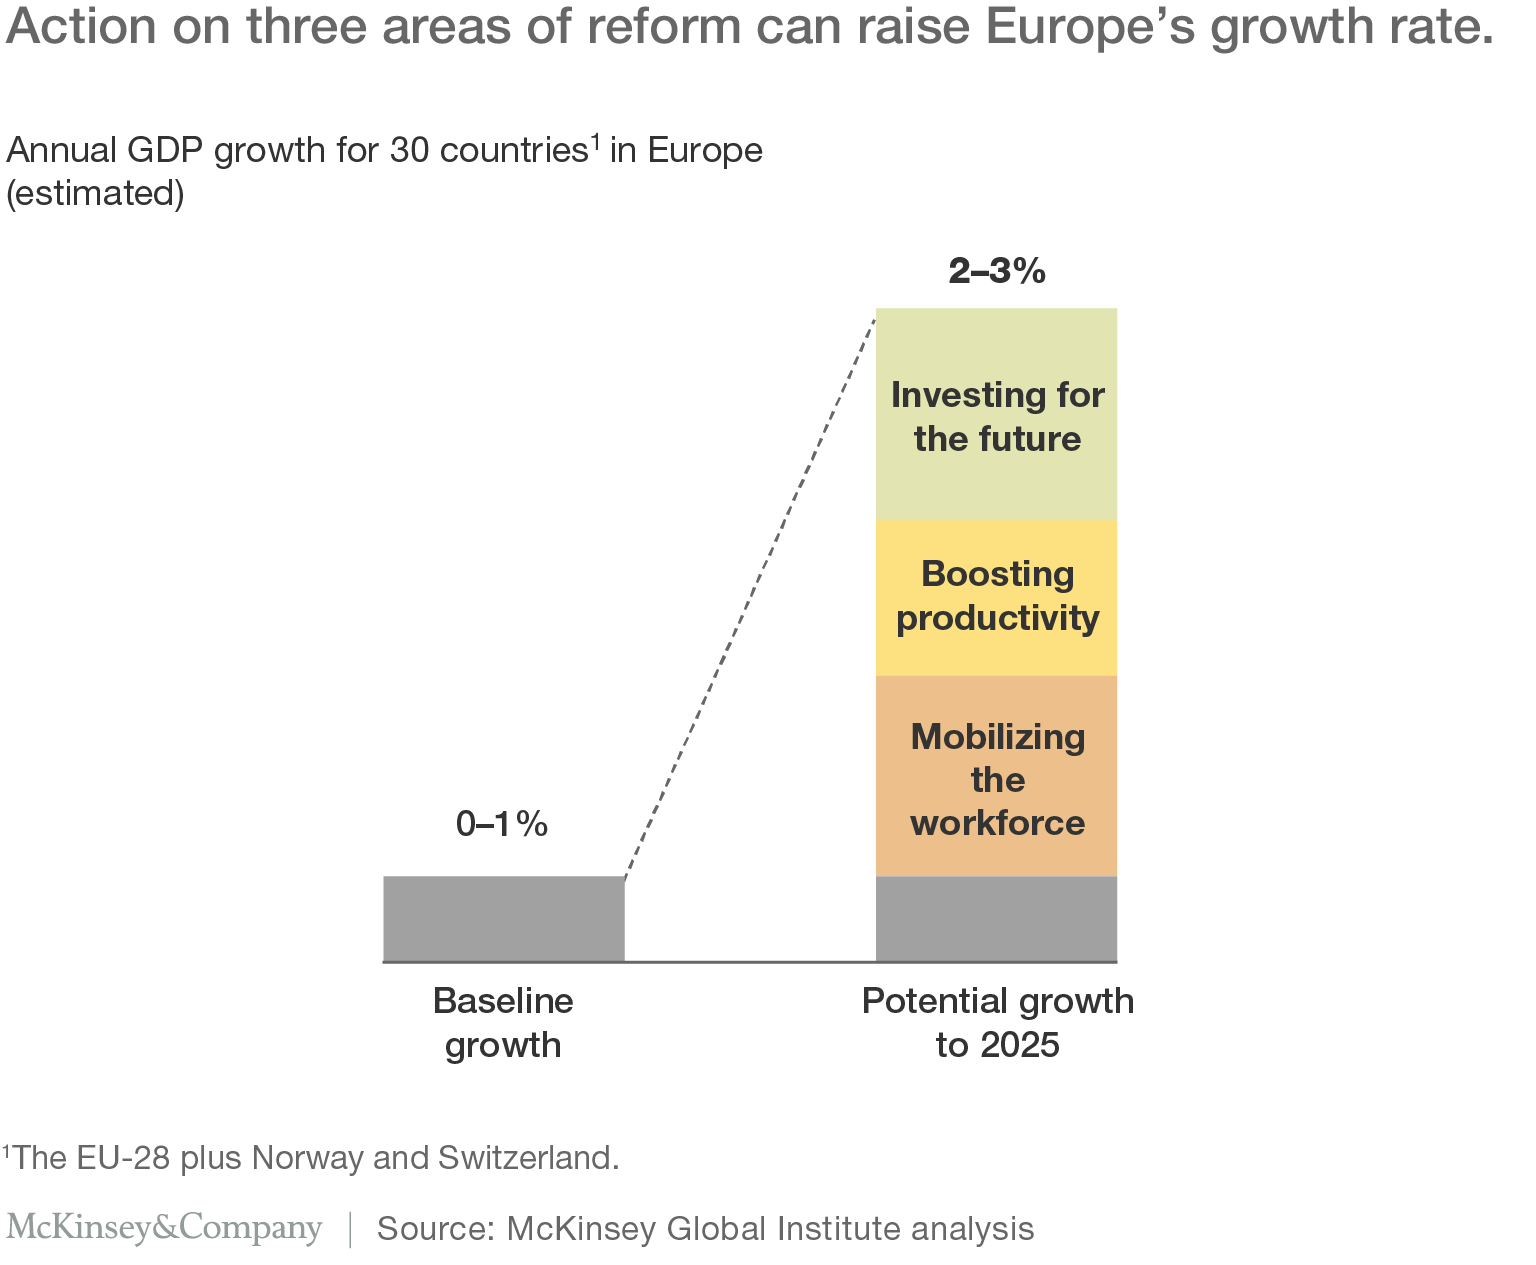
Nije nikakva tajna šta treba učiniti da bi se ovo postiglo. Ukoliko Evropa želi da obnovi svoju privredu, to će zahtevati kombinaciju pan-evropskih koraka fokusiranih na podsticanje investicija i otvaranje novih radnih mesta kao i, na nacionalnom nivou, sprovođenje ključnih strukturalnih reformskih mera. U njih su uključene mere koje je Mekinsi naveo u junu 2015. U svom izveštaju pod nazivom “Prilika za iskorišćavanje evropskih mogućnosti” (A window of opportunity for Europe): sveobuhvatno mobilisanje radne snage, uključujući kreiranje fleksibilnog tržišta rada; povećanje produktivnosti, uključujući i stimulisanje konkurencije na jedinstvenom tržištu; investiranje u privredni rast, uključujući obrazovanje i inovacije; i, konačno, poboljšanje konkurentnosti EU. Ova kombinacija mogla bi da stvori održiv godišnji rast BDP-a od čak tri odsto – što je više nego dvostruko od trenutnog učinka u evrozoni (videti graf ispod).

01

Evropa mora da deluje sada, a ne samo da igra njoj pripadajuću nominalnu ulogu u današnjoj globalnoj ekonomiji, ali i zato što će starenje njenog stanovništva biti značajna kočnica za dalji ekonomski rast. Do 2050. godine, evropska radna snaga mogla bi da se smanji za 42 miliona, odnosno za 12 odsto, obarajući time i njen rast a i prosperitet, osim ukoliko se ne bi dogodio nagli porast produktivnosti koji bi taj nedostatak nadoknadio, ili ako se nastavi značajnije povećanje kvota za useljavanje imigranata.

11Već se godinama diskutuje i staje u odbranu onih politika koje bi mogle da dovedu do revitalizacije evropskog kontinenta – a u više navrata ovo je pitanje bilo pokretano od strane različitih evropskih institucija, uključujući Evropsku centralnu banku i Evropsku komisiju – kao i na sastancima ministara i šefova država svih 28 članica EU. Pa ipak, prelazak sa teorijske diskusije na praktičnu primenu i dalje u pojedinim zemljama ide veoma teško. Neke zemlje su napravile značajne reformske poteze, uključujući Španiju. Međutim, političke prepreke za sprovođenje dubokih reformi nastavljaju da opterećuju kontinent; mnogi lideri strahuju da bi sprovođenje korenitih ekonomskih promena, koje bi se pokazale uspešnim na duži rok, oslabilo njihove svoje kratkoročne izglede, interese i šanse na izborima.

I dok su naslovi u medijima često sumorni, Evropa je, u stvari, daleko od toga da postane istrošena sila. Evropska unija generiše 25 odsto globalnog BDP-a, dok su neke njene članice svetski priznati lideri u sprovođenju ključnih socijalnih i ekonomskih mera – takve performanse poseduje nemačka trgovinska konkurentnost, britanska snaga u sektoru uslužnih delatnosti, francuska saobraćajno–transportna infrastruktura, ili danska energetska efikasnost. Posmatrano iz korporativne perspektive Evropa je, takođe, živa i zdrava: na listi Fortune Global 500 prisutno je više evropskih kompanija (142) od američkih (128).

10Potreba za novim idejama i svežim ulagačkim sredstvima kao neizostavnim uslovima u prevazilaženju ovog fundamentalnog izazova s kojim se nosi evropska politička ekonomija predstavlja iskru koja je pokrenula ideju za zasnivanje Mekinsijeve nagrade za najbolju ekonomsku studiju (MGI Essay Prize). U Mekinsi Institutu izražavaju nadu da ovakva vrsta priznanja može generisati podsticaj i inspiraciju za neke sasvim nove, originalne pristupe u rešavanju zagonetki sprovođenja evropskih ekonomskih reformi, koje ne samo da će biti prihvatljive glasačima već će takođe povratiti poverenje u evropske integracije. To je posebno važno i iz razloga što se Evropa bori kako bi održala jedinstvo i oduprla se rastućem javnom nezadovoljstvu, kao i političkoj fragmentaciji. Ova će se nagrada fokusirati na tu vrlo realnu – i često potcenjenu – snagu Evrope, kao i na mogućnosti za održavanje i jačanje njene globalne uloge. Iznaći i dopreti do tih mogućnosti  i potencijala koje EU ima biće od suštinskog značaja, ukoliko Stari kontinent želi da obnovi veru svojih građana u više evropske ideale.

Za više informacija o Mekinsijevoj nagradi  “Prilika za Evropu” posetite vebsajt: essayforeurope.com.

Eric Labaye, Pascal Lamy, Mckinsey.com

Rast američke referentne kamatne stope: globalni značaj

Polećemo! Po prvi put u poslednjih deset godina američke Federalne rezerve podižu kamatne stope. O značaju ove odluke po globalnu ekonomiju piše novinar biznis rubrike Bi-Bi-Si-ja, Ben Morris.

janet yellen

Predsednica američkih Federalnih Rezervi, Janet Yellen. Foto: The Telegraph, UK

Kao što je i bilo očekivano, stope su povećane sa 0,25% na nivo od 0,25% do 0,5%.

Skoro čitavu jednu deceniju novac je bio jeftin – neki tvrde i previše jeftin. Međutim, jučerašnji rast američkih referentnih kamatnih stopa mogao bi biti početak jedne nove ere, u kojoj će se troškovi zaduživanja podizati – što će, verovatno, trajati godinama.

Pa, da li bi trebalo da otkažemo božićno slavlje, kupimo konzerve i sakrijemo se u podrum, ili jednostavno slegnemo ramenima i vratimo se našoj dobroj, staroj onlajn kupovini?

Hajde da pogledamo šta i ko bi mogao biti pogođen ovim očekivanim povećanjem kamatnih stopa:

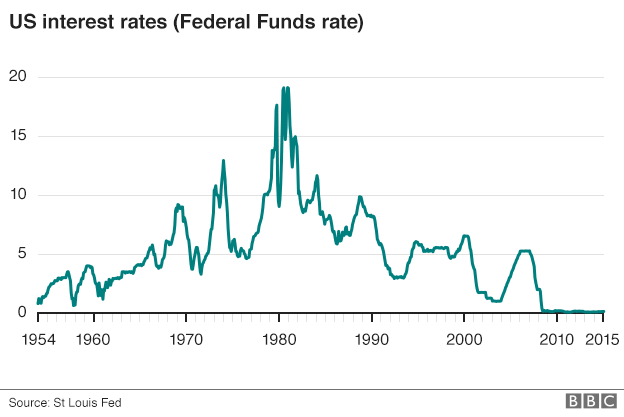
Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Izvor: Federalne rezerve, Sent Luis, SAD. Foto: BBC

Američke kamatne stope

Kakva je njihova važnost za američku ekonomiju?

Rast kamatnih stopa  može se posmatrati i kao svojevrsno “izglasavanje poverenja” u Fed od strane američke privrede i ekonomije.

Nezaposlenost u SAD je pala na 5% – ovo je najniži nivo u proteklih sedam i po godina, a godišnja stopa rasta je snažnih 2,1%.

Međutim, uprkos ovim zdravim indikatorima, kamatne stope su na upozoravajućem nivou. Od septembra 2007. do decembra 2008. godine, reperne stope američkog Fed pale su sa 5,25% na nivo između nule i 0,25%, u nastojanju da se izbegne recesija.

Ekonomisti tvrde da je krajnje vreme da kamatne stope “promole glavu” na malo viši nivo, kako bi se sprečilo prekomerno zaduživanje potrošača, kao i pojava mogućih finansijskih mehurova na tržištu nekretnina i drugih vrsta imovine.

Postoji zabrinutost zbog kompanija koje su previše pozajmljivale. Rast kamatnih stopa mogao bi da njihove dugove učini skupljima ili čak neizvodljivim za refinansiranje njihovih dugova.

Ovo se posebno odnosi na pojedine kompanije koje se bave frekingom (dobijanjem nafte iz uljanih škriljaca), naftom i gasom, jer mnogi investitori sumnjičavo preispituju njihove izglede. Ne samo što takve firme imaju tendenciju da se zadužuju za prilično velike svote, već su takođe izložene i padu cena nafte. Rast kamatnih stopa na jednoj strani bi mogao biti praćen padom prinosa takvih firmi.

Americki potrošači na raskrsnici kod Tifanija - Njujork. Foto: BBC

Njujorčani u uzavreloj božičnoj kupovini na raskrsnici kod Tifanija. Foto: Getty, BBC

Zašto je rast kamatnih stopa važan za američke potrošače

Efekat prvog povećanja kamatnih stopa na američke potrošače će verovatno biti prigušen i amortizovan. Postoji nekoliko razloga za to.

Rast referentnih stope za 0.25% je prilično skroman, i u kratkom roku troškovi zaduživanja neće mnogo porasti.

Takođe, američka domaćinstva su manje zadužena nego pre finansijske krize. Prema njujorškoj filijali Feda, ukupni dug domaćinstava ostaje na 5% ispod svog rekordnog nivoa, dostignutog 2008. godine.

Američki kućevlasnici manje su osetljivi na poteze vezane za Fedove kamatne stope, s obzirom da su hipotekarne stope obično fiksne na period od preko 30 godina.

Ovaj neuobičajeni, produženi period niskih kamatnih stopa je, i pored svega, izazvao rast cena kuća, rekordnu prodaju automobila kao i sve veću zaduženost po kreditnim karticama.

Rast kamatnih stopa trebalo bi, stoga, da “ohladi” uslove na ovim sada uzavrelim tržištima.

Zašto je rast američkih kamatnih stopa važan za tržišta u razvoju

Postoji veći broj krugova unutar globalne ekonomije koji su povezani s onim što se dešava u zgradi Federalnih rezervi u Vašingtonu, pre svega sa zemljama čije su privrede u brzom usponu, poput Kine i Brazila.

Predstojeća era rasta američkih kamatnih stopa verovatno će ojačati dolar. To bi moglo biti bolno po kompanije i zemlje koje su se zadužile u dolarima. Ako je gro onoga što dobijaju kao svoju zaradu u lokalnoj valuti, onda će takvim kompanijama i državama servisiranje dugova u dolarima postati skuplje sa rastom tj. jačanjem dolara.

Raste američkih kamatnih stopa utiče na to kako investitori vide rizik: Ukoliko mogu da zarade na atraktivnijim prinosima na investicije u SAD-u, tada bi oni mogli da izbegavaju ulaganja u zabačenije regione sveta i rizičnije države.

Dakle, kompanijama i vladama u brzorastućim ekonomijama moglo bi u budućnosti postati teže da privuku nove investicije, ili da, recimo, refinansiraju već postojeće dugove.

Konačno, više kamatne stope takođe dolaze u loše vreme za mnoge privrede u razvoju, posebno one koje se oslanjaju na izvoz svoje robe. Cene nafte, metala i poljoprivrednih proizvoda drastično su pale.

Samim tim, kompanije, privredni subjekti kao  i vlade mogli bi se suočiti s većim troškovima pozajmljivanja, i to u trenutku kada opadaju prinosi od rudarstva i poljoprivrede.

Zbog čega je rast američkih kamatnih stopa važan za valutna tržišta

Tržišta valutama su izuzetno osetljiva na poteze koji se odnose na promenu kamatnih stopa. Američki dolar je već u porastu, a u očekivanju viših referentnih stopa.

Gledano u odnosu na korpu drugih valuta, dolar je porastao skoro 4% od oktobra, kada je predsednica Federalnih rezervi Dženet Jelen (Janet Yellen) ukazala da bi u decembru referentna stopa mogla porasti.

Ekonomisti nisu sigurni koliko još će još dolar ojačati, a što umnogome zavisi od toga kakve će korake Fed preduzeti u narednim mesecima.

Efekti jačeg dolara se već mogu videti u izveštajima o zaradama američkih kompanija. Mnogi su za svoje slabije profite okrivili sveže osnaženi dolar, što umanjuje vrednost salda prodaje napravljene u inostranstvu. Ovo, takođe, utiče da njihov izvoz bude manje konkurentan na međunarodnim tržištima.

Britanke u zastavama - kabanicama.Foto: Getty, BBC

Britanke u zastavama – kabanicama.Foto: Getty, BBC

Zašto je ona važna za Veliku Britaniju?

Banka Engleske poriče da njene odluke o kamatnim stopama prate one koje uspostavljaju američke Federalne rezerve.

Međutim, ekonomisti kažu da će sada, kada je Fed povisio svoje referentne stope, guverneru banke Engleske Marku Karniju  biti lakše da takođe podigne referentnu kamatnu stopu.

Britanska ekonomija je verovatno u još boljem stanju od američke, a mnogi ekonomisti govore kako se sa povećanjem kamatnih stopa već uveliko zakasnilo.

Ukoliko Banka Engleske prati Fed, i funta bi takođe porasla, posebno u odnosu na evro. To bi bilo bolno za mnoge britanske izvoznike, jer je Evropska unija najveće tržište za britanske robe.

Svetsko ekonomsko usporavanje: mamurluk, ne i koma

Dug leži iza mnogo toga što se dogodilo u proteklih sedam godina, piše za FT harvardski profesor ekonomije Kenneth Rogoff.

03

Globalna ekonomija se verovatno nalazi u kasnijim fazama dužničkog ‘super ciklusa’

Šta je prava dijagnoza tavorenja globalne ekonomije? Ušli smo u sedmu godinu globalne finansijske krize, a Međunarodni monetarni fond nastavlja da svoje prognoze globalnog rasta spušta naniže, sada na najniži nivo od 2009. godine.

Neki tvrde da živimo u svetu nedovoljne potražnje, i da smo osuđeni na decenije takozvane sekularne stagnacije. Može biti. Ali, druga mogućnost je da je globalna ekonomija u kasnijim fazama dužničkog “super ciklusa”, koji se slomio pod teretom nagomilanog duga tokom godina manjka regulative i finansijskog viška.

Ako je tako, bilo bi veoma teško dobiti razumljiv dugoročni trend rasta sve dok se dim ne raziđe. Alvin Hansen, profesor na Harvardu, prvi put je izašao sa hipotezom o sekularnoj stagnaciji (odnosno, minornom rastu ili odsustvu rasta u ekonomiji) još 1938, neposredno pre spektakularnog buma produktivnosti.

U kasnim 1970-tim, mnogi analitičari su verovali da će se svet suočiti sa visokom inflacijom i niskim rastom (“stagflacijom”) na neodređeno dugo vreme. U ranim 2000-im, mnogi vrhunski ekonomisti su verovali da će povišeni rast produktivnosti trajati decenijama.

Šta god da je nečiji sud o faktorima koji pritiskaju globalnu ekonomiju, važno je pronaći pristupe koji su robusni. Znatno povećanje kvalitetnih infrastrukturnih investicija je sjajna ideja. Ona, međutim, ne može dovesti do povećanja potrošnje tako da se ona uspostavi kao trajniji trend.

Šta ako je dijagnoza sekularne stagnacije pogrešna? Tada bi loše dizajniran stalni rast državne potrošnje mogao da stvori samu bolest koju je trebalo da izleči.

01

Zapravo, ne može biti sumnje da je dužnički super-ciklus faktor koji stoji iza značajnog dela onoga što je svet doživeo u proteklih sedam godina. To je rezultiralo prvo krizom rizičnih hartija od vrednosti u SAD, potom krizom evropske periferije, a sada proizvodi nevolje Kinezima i novim, brzorastućim tržištima.

Cela priča ima prethodnike u ranijim sistemskim finansijskim krizama, i kvantitativno i kvalitativno. Iskustvo Amerike – bez obzira da li neko gleda putanje cena u stambenom sektoru ili cene kapitala, nezaposlenost i proizvodnju, ili javni dug – jasno prati standarde iz prošlih sistemskih finansijskih kriza.

Ovo, naravno, ne znači da su sekularni faktori nebitni. Većina finansijskih kriza ima svoje korene u ekonomskom usporavanju usled nemogućnosti da se izdrži teret dugova.

Sigurno je da je nepovoljna demografija važna. Neki ekonomski istoričari tvrde da će stopa tehnološkog napretka uskoro drastično usporiti, ali drugi tvrde suprotno, ukazujući na veštačku inteligenciju i umrežavanje globalnih istraživača, što poboljšava njihovu sposobnost da uče jedni od drugih. Istina je da je rast produktivnosti u SAD i Velikoj Britaniji sumoran u poslednje vreme. To može biti delimično zbog kolapsa svetskih privatnih investicija nakon krize.

Ili je ovo, možda, delimično iluzija; merenje realnog ekonomskog rasta u svetu gde se stalno uvode novi proizvodi je teško – možda teže nego ikada, s obzirom na sve veći značaj nematerijalnih umrežavanja, komunikacije i robe zasnovanih na znanju (knowledge goods) – onih roba i usluga u koje je uključeno znanje (informacije o aplikaciji, funkcionisanju itd). Standardne mere proizvodnje ne uzimaju u obzir slobodno vreme, uključujući odlazak u penziju – baš one prostore gde je tehnološki napredak postigao neke od najvećih uspeha.

Možda je najubedljiviji razlog da se veruje da su ekonomske nevolje u svetu izazvane hroničnim nedostatkom tražnje izuzetno nizak nivo dugoročnih globalnih kamatnih stopa. Ali, opet, postoje i druga objašnjenja.

02

Postkrizni finansijski propisi su primorali banke, penzione fondove i osiguravajuće kompanije da kupe značajne količine “sigurnog” državnog duga. Ovi propisi su priklještili mnoge male i srednje dužnike, koji se suočavaju sa strogim ograničenjima o tome koliko oni mogu da pozajme, ako uopšte nešto mogu da pozajme.

Strah od sledeće finansijske krize podiže tražnju za državnim obveznicama. Centralne banke su usisale dugoročne sigurne hartije od vrednosti sa tržišta, ponovo namećući opadanje kamatnih stopa.

Ako je dužnički super ciklus izvor naših bolesti, što je pravi odgovor? Radikalan odgovor je da se kamatne stope smanje znatno ispod nule. Ovo će povratiti moć monetarne politike da podstakne rast. Ali za sada to je pitanje daleke budućnosti.

Većina ekonomista se slaže da bi na kratak rok trebalo iskoristiti dugoročna ulaganja u finansiranje produktivnih investicija u infrastrukturu i obrazovanje, ali to bi pomoglo ako bi zemlje stvorile institucije koje bi bile bolje u odabiru projekata.

Američki naprednjaci koji favorizuju ulaganja u infrastrukturu verovatno ne misle na izgradnju ogromne ograde duž meksičke granice, a nemački zagovornici fiskalne ekspanzije ne predviđaju još jedan fijasko sa berlinskim aerodromom.

Američki predsednik Barak Obama je jednom prilikom predložio stvaranje banke za finansiranje infrastrukturnih radova, koja bi zapošljavala tehnokrate sposobne da pruže objektivnu analizu. Bila je to dobra ideja.

Ukoliko razvijene ekonomije nameravaju da nastave sa povećanjem državnih izdvajanja (ono sada čini 57 odsto autputa u Francuskoj), neophodno je da se pronađu bolji načini da se naprave pravi izbori i odluke. Potrebne su nove politike, ali one prave vrste – i kao odgovor na tačnu dijagnozu.


Kenneth Rogoff, FT

(Autor je profesor ekonomije na Univerzitetu Harvard)


Zašto ekonomisti imaju problema sa finansijskim mehurovima?

Danas se osporava jedna od najjačih dogmi moderne ekonomije, što bi moglo imati krupne implikacije po stanje ove profesije. A nove i “nepokorne” ideje nam, takođe, mogu pomoći kako bismo bolje razumeli razloge zbog kojih nastaju finansijski mehurovi, piše Noah Smith za poslovni portal Bloomberg.

03

Ekonomisti već jako dugo vremena shvataju kako su ljudska očekivanja od presudnog značaja za ekonomsko ponašanje. Ako očekujete da izgubite posao, možda ćete malo bolje preispitati vašu želju za kupovinom novog automobila. Ukoliko u skorijoj budućnosti očekujete inflaciju, možda razmislite o kupovini raznih nužnih stvari upravo sada, pre nego što cene odu naviše, i tako dalje. Problem je u tome što je vrlo nezgodno praviti ekonomsko-matematičke modele koji mogu u sebi da potpuno sažmu kako će ljudi postaviti svoja očekivanja. Da li ih formiraju na osnovu dugoročnih trendova? Da li u obzir uzimaju nedavne promene? Da li svoje prognoze zasnivaju na teorijama, i, ako je tako, kojim su se teorijama koristili?

Ekonomisti su se borili sa ovim pitanjima tokom 1960-ih i 1970-ih, i tada došli do velikog broja različitih odgovora, ali niko od njih nije ponudio preterano zadovoljavajuće rešenje i formulu. Potom je Robert Lukas (Robert Lucas), ekonomista s Univerziteta u Čikagu u par svojih radova iz 1972. i 1976. godine konstruisao teoriju koju su ekonomisti koristili u nastupajućim decenijama. Ovo je nešto što nazivamo racionalnim očekivanjima.

Lukasova ideja počiva na tehnici razvijenoj više od jedne decenije pre toga, i to od strane ekonomiste po imenu Džon Mut (John Muth). Po njemu, racionalna očekivanja podrazumevaju da, u proseku, ljudi prave ispravne prognoze o budućnosti ekonomije. Oni, ponekad, naravno, čine i greške – predviđajući da će, recimo, nezaposlenost biti manja nego što se potom zaista ispostavi u realnosti, ili prognoziraju da će inflacija biti viša od realne. Ali, sve u svemu, ljudi ne prave nikakve “sistemske greške”. U suštini, Teorija racionalnih očekivanja nam govori da je mentalni model ljudi o načinu na koji funkcioniše ekonomija u principu korektan model.

Ekonomisti su doslovce prigrabili ovaj princip racionalnih očekivanja, koji je ubrzo postao kanon. Do 1990-ih, gotovo niko unutar ekonomskog mejnstrima nije koristio bilo šta drugo. Princip racionalnih očekivanja u ekonomiji je relativno jednostavan za korišćenje, pa je stoga i univerzalno prihvaćen. Pored toga, ova ideja je bila veoma atraktivna za one koji vole da misle kako privreda funkcioniše glatko i efikasno. Ako preovladavaju racionalna očekivanja, onda ima i manje prostora za vladine intervencije i poboljšavanje performansi funkcionisanja privrede, odnosno, za finansijere da zarade novac koji počiva na iracionalnosti stanovništva.

04

Ipak, oduvek se provlačio jedan veliki problem sa racionalnim očekivanjima – ona, možda, jednostavno ne pružaju ispravnu i realnu perspektivu. Ekonomisti,zapravo, zaista mogu činiti sistemske greške u načinu na koji predviđaju funkcionisanje privrede. Ukoliko ekonomisti insistiraju na korišćenju pogrešne pretpostavke kao jezgra svojih modela, to će ih primorati na sve brojnija, preterano komplikovana teorijska iskrivljenja, s obzirom da modeli uvek i nanovo ne odgovaraju činjenicama. Cinici bi rekli da je to upravo ono što vidimo da se dešavalo u makroekonomiji u protekloj deceniji, gde su vladajuće teorije dovele do nekoliko dragocenih – i pre svega tačnih – predviđanja.

Zašto bi princip racionalnih očekivanja uopšte bio pogrešan? Pa, iz nekog razloga, čovek nije rođen sa saznanjima o funkcionisanju ekonomije. On to mora da nauči. Taj proces učenja uvek će ga u nekoj meri ostaviti u neizvesnosti oko toga kako stvari zaista funkcionišu, što će u njemu, potom, proizvesti oklevanje u stvarima kao što je ulaganje u akcije. Drugi problem je što je primanje potpuno tačnih podataka verovatno previše zahtevno za ljudski mozak – pa verovatno koristitimo aproksimacije.

Ekonomisti su uslovno počeli da koriste ove modele kao i druge vrste malih odstupanja od racionalnih očekivanja na veoma ortodoksan, takoreći tvrdokoran i dogmatski način. Međutim, negde u pozadini ispod, jedan mali broj ekonomista oduvek je podozrevao kako bi racionalna očekivanja mogla da budu srušena na daleko dramatičnije načine. Ljudska psihologija može ova očekivanja kreirati ne samo na pogrešan, već i na dramatično i dosledno pogrešan način. Ovu ideju su 2013. godine razradili Robin Grinvud (Robin Greenwood) i Andrej Šlejfer (Andrei Shleifer)  Flajšer s Univerziteta u Čikagu , dvojica vodećih svetskih ekonomista u oblasti finansijskog bihejviorizma – ekonomije zasnovane na čovekovom mentalnom ponašanju i unutrašnjem psihološkom stanju.

01

Trio ekonomista iz Upravnog odbora Federalnih rezervi je otišao i korak dalje, istražujući da li ljudske greške mogu objasniti nastajanje finansijskih mehurova. Prilikom skorašnje prezentacije u Nacionalnom birou za ekonomska istraživanja, Džesi Briker, Džejkob Krimel i Klaudija Zam (Jesse Bricker, Jacob Krimmel, Claudia Sahm) predstavili su neke vrlo zanimljive rezultate.

FED-ova trojka imala je uvid u podatke iz Ankete potrošačkih finansija (Survey of Consumer Finances) pre i posle prskanja mehura u trgovini nekretninama iz 2008. Oni su pritom utvrdili da je bilo više optimističnih ZIP kodova tj. poštanskih brojeva na mestima gde su ljudi imali nerealno visoka očekivanja u poređenju sa sopstvenim prihodima – pa je tu bilo verovatnije preplatiti vrednost kuće koju su uzeli na kredit uoči pucanja mehura 2008. Ovi previše optimistički nastrojeni ljudi su se, takođe, i više zaduživali, pa se time povećavala i verovatnoća da će baš oni povećati svoje zaduživanje kao odgovor na rast cena nekretnina.

Ovo je izuzetno upečatljivo kao sistemska greška. Ako ste bili menadžer hedž-fonda tokom 2005. ili 2006. godine, a imali ste pristup podacima koji pokazuju da su ljudi previše optimistični, mogli ste napraviti puno novca short selling* metodom prodaje tokom stambenog finansijskog mehura – što su, u stvari, neke menadžere hedž-fondova i činili. Ako ste bili vlast u 2005. i 2006. godini, možda ste bili u mogućnosti da iskoristite istraživanja o očekivanjima javnog mnjenja, kao znak upozorenja koji vam je naznačio trenutak kada da ograničite hipotekarne kredite.

[Short selling*, tehnika ulaganja suprotna finansiranju sa margin kreditom; omogućava profit kada je tržište u padu i zasniva se na pozajmici deonica od investicione kompanije kao i prodaji istih, kako bi se na kraju pokrila prodaja tj. otkupila nazad ista količina deonica, ali po nižoj ceni. Profit je u razlici cene i ostvaruje se kratkoročno, unapred regulisano od strane investicione kompanije. Naravno, gubitak je lako moguć i rizik je veliki.]

Drugim rečima, racionalna očekivanja bi, u stvari, lako mogla biti sasvim pogrešna. Ljudi mogu praviti sistemske greške, misleći kako će finansijski uspesi ili krahovi trajati zauvek. Ako je to slučaj, onda se od ekonomske profesije i nauke očekuje da odustane od jedne od svojih najjačih dogmi. Ali ovo se može uveliko isplatiti – ukoliko bi modeli unutar ekonomske struke počeli da uspešno objašnjavaju fenomene poput finansijskih mehurova ili krahova berze.