Kineska privreda: napred, ali sporije

Iako nedostaju procene o industrijskoj proizvodnji, maloprodaji i investicijama, prve naznake bude nadu da je kineska ekonomija konačno ušla u novu, pozitivnu fazu.

Kineska ekonomija je i u aprilu nastavila nešto sporiji rast, opterećena prevelikim kapacitetima industrije uglja i čelika, izveštava portal Bloomberg

Industrijska proizvodnja popela se u aprilu za šest 6 odsto u odnosu na pre godinu dana, mada je oslabila u odnosu na mart, kada je rast bio 6,8 odsto. Tako su i procene ekonomista za ovaj april takođe omašile (važilo je opšte mišljenje da će rast biti 6,5 odsto). Aprilsku maloprodaju su analitičari takođe propustili da tačno prognoziraju – ona je porasla za 10,1 odsto, dok su investicije fiksnih sredstava povećane za 10,5 odsto u periodu prvog kvartala (januar-april) – što je takođe promašilo očekivanja ekonomista, koji su prognozirali rast za 11 odsto.

Nakon klimavog početka 2016. godine koji je bio obeležen padom vrednosti juana, odlivom kapitala i grčevitom preprodajom akcija kineskih firmi na berzama, kineska ekonomija se tokom marta stabilizovala pa čak i neznatno uzdigla. Ovaj trend nastao je na zamašnom talasu novih kredita koje je kineska vlast odobravala poslovnim subjektima, kao i oporavkom na stambenom tržištu. Smanjenje cena i potražnje, ali i blag entuzijazam usled pozitivnih indikatora na tabelama uliva nadu da je kineska ekonomija okrenula novi list. Top lideri su ove nedelje signalizirali odustanak od rasta podstaknutog zaduživanjima i fiskalnim stimulusom, naglašavajući potrebu za razduživanjem, unapređenjem performansi domaće industrije ali  i sečom viška kapaciteta (Fiskalni stimulans se odnosi na povećanje potrošnje vlade ili transfere ili smanjenje poreza. Efektivno, to znači povećanje stope rasta javnog duga, osim što, posebno kejnzijanci, često pretpostavljaju da će stimulans izazvati dovoljno veliki ekonomski rast kako bi se potpuno ili barem delimično popunila ta praznina).

“Svi motori izgubili su zamajac”, rekao je Džou Hao (Zhou Hao) ekonomista u Commerzbank AG u Singapuru. “Politika stezanja biće samo kratkoročna pojava.”

Sporija industrijska proizvodnja usledila je zbog slabe eksterne tražnje (potražnja iz inostranstva), oštrog pada u rudarstvu, visoke energetske potrošnje i sektorskih viškova kapaciteta, uključujući tu i industrije čelika i uglja, kao i sezonskih efekata, navodi se u saopštenju objavljenom nakon što je kineski Nacionalni biro za statistiku objavio podatke. U izveštaju biroa se ističe da je proizvodnja čelika i uglja pala u odnosu na prošlu godinu u ovo vreme.

Maloprodaja je opterećena kočenjem u prodaji automobila, koja je ipak povećana za 5,1 odsto u odnosu na godinu ranije, naspram martovskog skoka od 12,3 odsto, rekao je kineski Nacionalni statistički biro (NBS).

Voziti najmanjom brzinom

Privatne investicije u osnovnim sredstvima redukovane su na najsporiji tempo,koji se ne pamti barem od 2012.

“Zbog slabe potražnje na tržištu, nespremnosti preduzeća da investiraju i tržišnih ulaznih barijera, kineske privatne investicije sa fiksnim sredstvima usporavaju još od početka ove godine”, rekao je u svom saopštenju kineski Zavod za statistiku. “Ovo će naštetiti stalnom rastu i zaslužuje veliku pažnju.”

Nisu, međutim, sve strelice grafikona išle nadole – kupoprodaja kuća nastavlja da raste, što ukazuje na to da pooštravanje mera – osmišljenih da zaustave talas povećanja cena kuća u nekim velikim kineskim gradovima – tek treba da uspori svoj uzlazni zamah na tržištu. Prošlog meseca se zarada od prodaje novih kuća podigla, na 63,5 odsto ukupne zarade od kupoprodaje stambenih objekata (793.7 milijardi juana, što je 122 milijarde dolara) u odnosu na april prošle godine, prema proračunima Bloomberga a na osnovu podataka kineske NBS. Povećanje je pratio porast od 71 odsto u prethodnom mesecu.

Najsvežiji podaci ukazuju da je kineska primena najširih mera novog kreditiranja industrije rasla manje nego što se to očekivalo prošlog meseca. Kako kaže Narodna banka Kine, agregatno finansiranje u aprilu je iznosilo 751 milijardi  juana, što je ispod prognoze svih 26 analitičara koje je pratio Bloomberg.

Centralna banka Kine je nastojala da uveri investitore kako će monetarna politika nastaviti da podržava privredu nakon oštrog usporavanja novih kredita. Usporavanje je uglavnom nastalo zbog primene programa kojim je skup lokalni javni dug zamenila za jeftinije municipalne obveznice, i to sa ne manje od 350 milijardi juana takvih svopova sprovedenih prošlog meseca, dok je agregatni rast finansiranja bio delimično pod uticajem smanjenja u izdavanju korporativnih obveznica, stoji u izveštaju Kineske centralne banke.

Kineska monetarna politika i dalje je mudro oprezna, dok politički potezi moraju podržati ekonomski rast i to uzimajući u obzir budući udar na cene i potrebu da se spreče finansijski rizici, kaže u e-mail saopštenju glavni ekonomista Narodne banke Kine Ma Džun (Ma Jun).

“Čini se da je oporavak na staklenim nogama”, izjavio je je Šen Đjanguang (Shen Jianguang), glavni ekonomista hongkonške  firme uza hartije od vrednosti, Mizuho Securities Asia Ltd. “Aprilsko smanjenje rokova otplate (ali i kamatnih stopa), kao i politika zavrtanja slavine sektoru stanogradnje već mogu imati izvesne negativne uticaje.”

Bloomberg

Milijarderi koji podržavaju laboratorijski uzgajane dijamante potresaju industriju

Oporavljajući se od Dotcom fijaska i panike u post-9/11 periodu, Silicijumska dolina nadala se da će izaći iz ranih 2000-tih kao Saudijska Arabija – oslanjajući se na sunčevu energiju. Privatne investicije, federalne subvencije i strahovi o klimatskim promenama podstakli su ogroman procvat čistih energija.

Jedan od prvih koji je počeo da se kladi na sektor održivosti je bio Martin Rošajsen (Martin Roscheisen). Ovaj tvrdoglavo uporni preduzetnik pokrenuo je Nanosolar 2002. godine, kako bi napravio super tanke solarne ćelije koje bi bile jeftina alternativa silicijumu. Hiljade kompanija ga je sledilo.

Ali deset godina kasnije, kada se sa investiranjem preteralo, i kada je Kina postala izuzetno cenovno konkurentna, kalifornijski zeleni tehnološki mehur je pukao. Mnoštvo energetskih startup firmi koje su istraživale iskorišćavanje energije sunca, a među njima je najvidljivija bila Solyndra, je puklo. Nanosolar, koji je privukao pola milijarde dolara u prvih pet godina, zatvorio je svoju fabriku u San Hozeu. Roscheisen je bacio oko na drugu industriju i nestao sa vidika.

U novembru, nakon tri godine ispod radara, Roscheisen je predstavio svoj najnoviji poduhvat – onaj koji koristi snagu sunca da bi proizveo veoma drugačiji efekat. Koristeći neke od istih tehnologija za pravljenje solarnih ćelija, Livnica dijamanata, stavila je znak Silicijumske doline na izradu vrhunskih u laboratoriji dobijenih dijamanata.

Za razliku od kamenčića koji simuliraju dijamante, kao što su kockasti cirkoni, ovi laboratorijski proizvedeni kamenčići nisu lažnjak, napominje, Roscheisen, već su po strukturi atoma identični svojim, u zemlji stvorenim parnjacima. On svoje dijamante reklamira kao etičku alternativu u odnosu na iskopano kamenje i nešto što je jedinstven proizvod po sebi.

“Industrija dijamanata nam je izgledala kao veoma tradicionalna industrija, i sada je vreme da se suoči sa svojim “Tesla momentom”, “, rekao je Roscheisen Metro-u. “Pre Tesle, električni automobil je bio isto što i malo vozilo za golf. Tesla je promenio auto-industriju zauvek po prvi put obezbeđujući potrošačima jasan izbor. To je ono što radimo sa dijamantima- po prvi put nudimo održiv izbor.”

Sposobnost za proizvodnju dijamanata je nešto oko čega se vrtimo već skoro šest decenija, iako je do nedavno njihov proces proizvodnje bio relativno skup. Danas, najmanje 10 preduzeća proizvodi dijamante za krajnju prodaju ili industrijske dijamante. Ali Livnica dijamanata (Diamond Foundry) tvrdi da je napravila osobeni prodor u industriji koji omogućava bržu i jeftiniju proizvodnju dijamanata koji su po svemu nalik na one iskopane iz zemlje.

“Veoma je teško odgajiti čisto beli dijamant od kojeg se može praviti nakit”, kaže Roscheisen. “To je ono što naša tehnologija može da uradi.”

Počinje sa “semenom”, tankim listićem prirodnog dijamanta. Plazma reaktor na temperaturi od preko 8,000 stepeni Farenhajta “odgaja” kristal dodajući mu ugljenik, sloj po sloj. Preuzimajući ovu metodu koja se zove hemijsko taloženje pare, iz proizvodnje poluprovodnika, kompanija kaže da može da odgaji na stotine dijamanata do devet karata veličine, u razmaku od nekoliko nedelja. Neki konkurenti koriste varijacije taloženja isparenja, dok drugi koriste tehnike visokog pritiska, detoniranja eksploziva ili ultrazvuka.

Roscheisen – student Univerziteta Stanford u istoj klasi kao i osnivači Googla Sergej Brin i Lari Pejdž – dobio je podršku od 10 milijardera i jednog broja teškaša iz Silicijumske doline. Lista investitora uključuje osnivača Zinge (Zynga) Marka Pinkasa, koosnivača Tvitera, Jana Vilijamsa (Evan Williams ) i koosnivača Facebooka Endrjua MekKoluma (Andrew McCollum).

Investitor kompanije najvišeg profila je Leonardo Dikaprio. Glumac je bio nominovan za Oskara za film iz 2006 gde igra krijumčara dijamanata, Blood Diamond, koji prikazuje neke od etičkih pitanja koje opterećuju konvencionalnu industriju dijamanata.

03

Rasel Šor (Russell Shor), analitičar neprofitnog Gemološkog instituta u Americi (Gemological Institute of America), kaže da je Livnica dijamanata ušla na jedno izuzetno kompetitivno tržište.

“Sada smo u čudnoj situaciji kada je u pitanju ekonomija dijamanata “, kaže Šor, koji je proveo poslednje tri decenije radeći na svakom nivou trgovine, od rudnika do dilera, trgovaca, istraživačkih grupa i industrije medija. “Snabdevanje premašuje potražnju. Količina ide na gore, kvalitet ide na gore a cene idu dole. To je zaista bez presedana. “

Prerano je reći kakav će uticaj imati sektor sintetičke proizvodnje dijamanata na ukupnu industriju, kaže on. Međutim, naglasak na održivosti i “beskonfliktnosti” porekla izgleda da se dopada mlađoj generaciji potrošača. Millenijumska generacija će biti manje zainteresovana da kupi prirodan dijamant, zbog zabrinutosti oko zloupotrebe dece, regionalnih sukoba i uticaja rudarstva na životnu sredinu, navodi se u industrijskim izvorima.

Tvrdnje da su dijamanti proizvedeni ljudskom rukom, etička alternativa može da zavara,” kaže Šor. “To znači da je sve ostalo nemoralno, što nije uvek slučaj.”

Dijamanti su postali opsesija zapadne civilizacije tek kada su De Beers izvukli svoj slogan “dijamanti su zauvek” u marketinškoj kampanji iz 1930-ih. Slogan i prateće slike zaokružuju sliku tradicionalne uloge polova, i povezuju dijamanate sa večnom ljubavi, zavišću i očekivanjima – i pomalo tugaljivu poruku da bi prsten trebalo da košta nekoliko mesečnih zarada.

06

Nekadašnji globalni kartel, De Beers je izgubio nešto od svog sjaja. U 2011. godini, DeBeers je pristao da plati američkim trgovcima i potrošačima $ 295 miliona dolara zbog navodnog nameštanja cena. Tržišni udeo kompanije se konstantno smanjuje u odnosu na monopol koji je kompanija imala do 1980; sada zauzima oko 40 odsto tržišta. U međuvremenu, prevelika ponuda je ugrozila percepciju retkosti.

“Da li će sposobnost da se nešto, za šta su zemlji bile potrebne milijarde godina, stvori za nekoliko nedelja, uništiti romantiku?”, kaže Šor. “To je stvar svačije lične perspektive.”

Umesto da se takmiči sa sektorom tradicionalnih dijamanata, laboratorijski proizvedeni dijamanti su ušli na paralelno tržište. Livnica dijamanata i njemu slični očekuju da će privući one koji inače ne bi ni razmišljali o kupovini dijamanata. Mlađi potrošači izgleda da su manje privučeni njihovom mistikom, a više cenovnom pristupačnošću i održivošću konvencije o poklanjanju dijamantskog prstena za veridbu.

“Dijamanti su me uvek zasmejavali”, kaže Rajan Mekarti, doktorant na geologiji i proučavanju životne sredine na Stenfordu. “To je smešna mešavina ideja, emocija, marketinga i ugljenika, uparivanje stvari kao što su ‘zauvek’ sa materijalom koji je metastabilan na površini Zemlje, što ga nekako čini jednim od najznačajnijih simboličkih i najtraženijih dragulja.”

Christine Guibara, zlatar, kaže da neki od njenih mlađih klijenata pridaju veću vrednost niskoj emisiji ugljen-dioksida nego retkosti dragulja.

04

“Sve zavisi od toga s kim pričate,” kaže ona. “Neki misle da ima više vrednosti u održivosti životne sredine, etičkim praksama u rudarstvu i slično. Za te ljude, laboratorijski napravljeni dijamanti su jedna opcija. Ali, uvek će biti ljudi koji žele prirodni dijamant. “

Guibara je među 200 dizajnera koji prodaju nakit preko onlajn radnje Livnice dijamanata. Ona se nada da će joj povezivanje sa lokalnim dobavljačem dijamanata dati priliku da se oproba u nekonvencionalnim rezovima.

“Mnogo puta u industriji je zaista teško naći nešto što je isečeno na neobičan način,” kaže ona. “Ulog je toliko visok, da se svi trude da urade ono što je već bilo rađeno. Ali mislim da Livnica dijamanata ima na umu da bude više od jednog startapa. Uzbudljivo je imati tako nešto. “

Kao student prirodnih nauka, Roscheisen takođe planira da njegov prodor u oblasti visokih tehnologija učini dostupnim istraživačima. Uza sve svoje mitske asocijacije, kao odsjaj zvezda, brod duhova i suze bogova, dijamanti su neverovatno primenjivi, u praktičnom smislu.

Kristalizovani ugljenik može da simbolizuje ljubav, ali kao najjači materijal koji se pojavljuje u prirodi, on je i odlična zamena za silicijum u poluprovodnicima, kaže Rocheisen, a takođe može da pomogne da kompjuteri rade mnogo brže.

San Jose Inside


Saudijska Arabija: priprema za život nakon nafte

Saudijski princ Mohamed Bin Salman planira da dva biliona dolara vredan fond aktivira kao “zaštitni kišobran” u eri kada nafte ispod arabijskog tla više ne bude.

Saudijska Arabija se priprema za trenutak kada njihovi naftni izvori budu, jednom za svagda, presušili. U tu svrhu, stvorili su najveći državni investicioni fond na svetu, Aramko (Aramco), koji će upravljati najvrednijom imovinom Saudijskog kraljevstva.

Tokom medijske debate koja je trajala preko pet sati, prestolonaslednik Mohamed bin Salman izneo je svoju viziju za Aramko, gargantuovski fond javnih investicija koji će u svom punom operativnom režimu kontrolisati više od dva biliona dolara vrednu imovinu koju je saudijsko kraljevstvo zaradilo prodajući svoju naftu. Princ je, u okviru te strategije, rekao da će Saudijska Arabija prodati najviše 5% akcija u Aramkovoj matičnoj kompaniji (Saudi Arabian Oil Co.) i transformisati ovog naftnog giganta u industrijski konglomerat. Inicijalna javna ponuda (IPO) može da se desi već sledeće godine, a uz to ova zemlja trenutno planira da proda (najviše) pet procenata akcija.

“Inicijalna javna ponuda za Aramko i prenošenje svojih akcija u PIF (Public Investment Fund – javni tj. državni investicioni fond Saudijske Arabije) će tehnički biti investicioni izvor prihoda saudijske vlade u doglednoj budućnosti, a ne nafta”, rekao je princ u intervjuu na kraljevskom imanju u Rijadu, koja se završila u 4 sata ujutru u četvrtak (31.mart). “Ono što je sada preostalo je da diversifikujemo ulaganja. Dakle, u roku od narednih 20 godina, bićemo ekonomija ili država čiji glavni izvor prihoda ne zavisi  od nafte. “

Danas, skoro osam decenija po otkriću prve saudijske nafte, 30-godišnji sin kralja Salmana ima za cilj da najvećeg svetskog izvoznika sirove nafte transformiše u ekonomiju koja će uspešno odgovoriti savremenim izazovima u eri na pomolu. Kako njegova strategija sve konkretnije poprima svoj oblik, brzina ovih promena mogla bi da šokira jedno ovakvo konzervativno društvo, naviklo na višedecenijska besplatna državna davanja.

Aramko, ili o moći da se kupe Bafet i Gejts

Prodaja Aramka, odnosno saudiarabijske naftne kompanije (Saudi Arabian Oil Co.), planirana je za 2018, ili, po Bin Salmanovim rečima, čak i godinu dana ranije. Fond će tada igrati glavnu ulogu u saudijskoj ekonomiji, upravljajući svojim novcem i ulaganjima kako u zemlji tako i u inostranstvu. Ovaj megafond bio bi dovoljno veliki da kupi zajedno Apple Inc., Guglov Alphabet Inc., Gejtsov Microsoft i Bafetov Berkshire Hathaway Inc. – četiri trenutno najveće svetske kompanije na berzi.

PIF konačno planira da do 2020. poveća i udeo svojih stranih investicija do 50 posto vrednosti ovog fonda (sa današnjih 5 procenata sada), rekao je Jasir Alrumajan (Yasir Alrumayyan), generalni sekretar upravnog odbora ovog fonda.Ovim planom za strukturne promene prati se niz prošlogodišnjih mera za suzbijanje potrošnje ali i sprečava da budžetski deficit premašuje 15 odsto bruto domaćeg proizvoda. Krajem decembra 2015, saudijske vlasti su podigle cene goriva i električne energije, obećavši da će okončati nepotrebnu budžetsku potrošnju nakon aktuelnog velikog pada cene nafte.

U toku je još aktivnosti kojima Saudijci teže da sprovedu “brzo sređivanje” svoje situacije. U sklopu toga, najdalje će za mesec dana biti objavljen i “Nacionalni plan transformacije”, uključujući i korake za povećanje prihoda koji neće biti od prodaje nafte – uvođenjem različitih mera kao što su permanentne takse i porezi na dodatnu vrednost.

“Radimo na povećanju efikasnosti naše potrošnje”, rekao je princ Mohamed, koji je odmah iza naslednika saudijskog trona. Vlada je dugo vremena unazad običavala da potroši i do 40 odsto više novca od planiranog nacrtom budžeta, a princ kaže kako je tih 40% svedeno na 12 odsto u 2015. godini. “Dakle, ne verujem da imamo pravi problem kada su u pitanju niske cene nafte.”

Da li je prekasno?

Postavlja se pitanje da li je zasnivanje ovog fonda ipak prekasna reakcija na više nego prepolovljenju cenu barela sirove nafte, posebno imajući u vidu saudijski uticaj na tržištu nafte. Zemlja će zamrznuti svoju proizvodnju samo u slučaju da Iran i drugi veliki proizvođači učine to isto, rekao je princ.

Studija Međunarodnog monetarnog fonda iz 2014. godine istakla je da je bilo “mnogo primera neuspeha” među zemljama koje su pokušavale da smanje zavisnost od proizvodnje energenata, a da je samo nekoliko njih uspelo. Arapsko-Zalivske monarhije možda su već propustile svoju najbolju šansu – onda kada su cene nafte bile iznad $100 dolara po barelu, a ne oko $40, kolika je sadašnja cena sirove nafte.

“Jasno je da Saudijska Arabija treba da reformiše i diversifikuje svoja ulaganja i ponovo “ulije energiju” u svoju ekonomiju, mada će ovaj potez iziskivati i nešto više od pukog povećanja investicija u ne-naftne industrije”, rekao je Pol Saliven, profesor bezbednosnih studija na Univerzitetu Džordžtaun u Vašingtonu. “Ne možete naručivati ekonomske reforme kao da naručujete večeru iz menija sa više jela.”

Uspostavljanje kontrole

Od zasnivanja Saudijskog kraljevstva 1932. godine do danas, princ Mohamed je tokom svog mandata konsolidovao više snage nego bilo koji pređašnji vladar na njegovoj poziciji. Njegov pokušaj da “prodrma” saudijsku privredu dolazi u jeku domaćih bezbednosnih pretnji i regionalnih nemira. Tu je, pre svega, problem sa Jemenom, kraljevstvom kojim vladaju suniti koji su trenutno u ratu protiv šiitskih pobunjenika, podržavanih od strane Irana.

Kao ministar odbrane, princ Mohamed predvodi i saudijsku vojsku. On, takođe, preko Saveta za ekonomske i razvojne poslove nadgleda ministarstva finansija, nafte i privrede. Savet, koji je osnovan nakon što je njegov otac postao kralj, takođe kontroliše i ovaj gigantski Fond za javne investicije (PIF).

Princ se na maratonsku debatu o Saudijskom fondu pojavio ležerno odeven u beli taub, ali bez tradicionalne kefije, gutre i agala koji po tradiciji ukrašavaju glavu svakog beduina, sedeći u kancelariji ukrašenoj slikama kralja Abdulaziza Al Sauda, osnivača Saudijske Arabije, kralja Salmana, i prestolonaslednika Mohameda bin Najefa (Muhammad Bin Nayef).

Princ, u opuštenijem izdanju

On je rekao da bogatstvo fonda već ima udela u kompanijama, uključujući Saudi Basic Industries Corp., drugog najvećeg proizvođača hemikalija u svetu, i Nacionalne komercijalne banke, najveće banke u Saudijskoj kraljevini.

Fond pažljivo prati “dve poslovne prilike izvan Saudijske Arabije” u sferi finansijske industrije, rekao je princ, odbijajući da imenuje moguće mete akvizicije. “Verujem da ćemo zaključiti bar jednu od njih.”

Aktivnosti Aramko fonda već je postala aktivnija u inostranstvu. U julu 2015, ovaj saudijski PIF je stekao udeo od 38 odsto južnokorejske kompanije Posco Engineering & Construction Co. plativči za ovu akviziciju 1,1 milijardu dolara, a istog meseca pristavši na 10 milijardi dolara vredno partnerstvo ulaganje sa Rusijom, želeći da uloži u Ruski državni fond za direktne investicije.

‘Agresivni’ plan

Saudijski fond je angažovao stručnjake za tržište, privatni kapital i upravljanje rizicima, rekao je Alrumajan, generalni sekretar PIF-a i bivši šef  Saudi Fransi Capital-a, banke finansijski podržane od investitorskog fonda Credit Agricole SA.

“Sada radimo na različitim frontovima”, rekao je on. “Saudijska vlada trenutno prenosi na nas neka od svojih sredstava, zemljište i neke od kompanija. Imamo različite projekte u oblasti turizma i novim industrijama, čiji su potencijali u Saudijskoj Arabiji za sada neiskorišćeni.”

Tokom večere sa princom i saudijskim zvaničnicima, uz jelovnik koji je bio dugačak u nedogled, on je opisao inostrane investicione planove kao “veoma agresivne”, mada napomenuvši da bi PIF, u svom početku, bio usmereniji prema domaćim sredstvima.

“Biće to, nesumnjivo, najveći fond na Zemlji”, rekao je princ. “To će se desiti čim Aramko izađe u javnost i predstavi svoju javnu inicijalnu ponudu (IPO).”

John Micklethwait  Glen Carey  Alaa Shahine Matthew Martin, Bloomberg

Poruka elitama u Davosu

11

Oči investitora trenutno su uprte u njima najvažniju fluktuaciju: pad cena nafte i konstantne promene cene energenata. I evo malog čuda: sa naftom koja sada košta samo 30$ po barelu, 15% manje u odnosu na početak godine, energetska tržišta signaliziraju probleme koji su pred nama – posebno imajući u vidu nastavak nestabilnosti u Kini. Svetski Forum u Davosu je jedinstvena prilika da se razmatraju dostignuća, pogreške i budući trendovi u globalnom biznisu, finansijama, ekonomiji, privredi i trgovini. Jedna od tema, uz novu, četvrtu tehnološku revoluciju koja je upravo u zamahu biće i sve podeljeniji svet: još širi jaz između najbogatijih i “nas ostalih”.

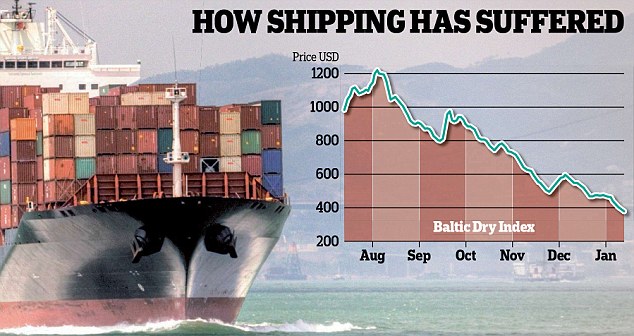
Kao još jedan pokazatelj koliko se tektonske ploče u globalnoj ekonomiji pomeraju, pokušajmo da pratimo Baltic Dry Index, koji meri troškove isporuke sirovina kao što su ugalj, metali i pšenica i đubriva širom sveta.

Najčešće je slučaj da ovaj londonski berzanski indeks ne privlači veliku pažnju javnosti; Na kraju krajeva, u eri u kojoj su investitori opsednuti tokovima kapitala – ili najnovijim digitalnim spravicama – izgleda prilično “retro” i staromodno fokusirati se na dosadne detalje o lukama i kontejnerima.

Ali, upravo sada, ponašanje tog Baltičkog indeksa je gotovo jednako dramatično kao i kretanje cena nafte. Taj indeks je pao ispod 400 po prvi put otkako je počelo njegovo praćenje 1985. godine, nakon nekoliko nedelja stalnih padova. Prošlog leta je indeks bio znatno iznad 1.000, u 2010. godini je bio oko 4.000. Dakle, ako vas je spopala želja da uputite tovar uglja, cementa ili nafte preko mora, trenutno će vas to koštati manje nego u poslednjih 30 godina.

Naravno, bilo bi lepo da mislimo da je ovo samo još jedan znak naše moderne tehnološke revolucije. Ali ključni razlog zašto cene prevoza roba padaju tako brzo je da se obrasci moderne trgovine i globalnog rasta ne ponašaju u 2016. kako bi finansijeri sa zapadnih i tržišta u razvoju mogli očekivati, ili kao što su radili tokom ranijih bumova trgovine.

Tokom protekle decenije, brodske kompanije posvuda – od Grčke do Kine – proširile su svoje suve zapreminske kapacitete. One su to učinile delimično i zato što je za njih bilo jeftino da pozajmljuju novac. Novi investitori, kao što su zapadni privatni investicioni fondovi, takođe su ulagali u njih, tražeći nove načine da zaposle svoj novac.

Drugi razlog za bum je bila činjenica da se generalno pretpostavljalo da će globalna trgovina i dalje nastaviti da raste. Sve donedavno ova pretpostavka nije delovala nerazumno. U deceniji pre 2008. godine, globalna trgovina rasla je u proseku za sedam odsto godišnje, brže od globalnog rasta BDP-a, jer su zemlje poput Kine bile u ekspanziji a zapadne kompanije su stvarale mrežu prekograničnih lanaca snabdevanja.

Istorija se, međutim, ne odvija na predvidljive načine. Kao što je Svetska banka to opisala u svom najnovijem otrežnjujućem izveštaju, globalni rast trgovine je naglo usporio u poslednjih nekoliko godina na oko tri odsto, ili otprilike tempom globalne ekspanzije BDP-a, i sada nastavlja da usporava.

To delom odražava strukturne promene: Svetska banka, na primer, smatra da su ovako loše prognoze zasnovane na neuspehu vlada da sprovode multilateralne trgovinske poslove na brži način. Takođe se čini da zapadne kompanije više ne grade nove prekogranične lance snabdevanja u tako grozničavom tempu. Ipak, noviji razlog sporog tempa trgovine jeste pogubna kombinacija niskog realnog rasta na tržištima u razvoju, zajedno sa nestabilnošću deviznih kurseva i padom cena sirovina; zalihe se gomilaju u skladištima.

To ostavlja brodarstvo – doslovno – nasukano. Vlasnici tzv. velikih plovila (najvećih po veličini) računaju da ih dnevno košta oko $8.000 da ove velike brodove teraju morima; Međutim, troškovi isporuke za korisnike su toliko niski da oni inkasiraju samo $5.000 na ime honorara. Stoga i ne iznenađuje da ovako uska profitna margina čini brodovlasnike izuzetno nevoljnima da svoje brodove pokreću. Kao rezultat toga, šrafovi trgovinskog sistema usporavaju.

Nadajmo se kako je ovo samo privremena pojava kratkoga daha. Isporuke roba su i  dosad doživljavale velike ciklične uspone i padove. Ukoliko se neki kapaciteti uklone, preko procesa kreativne destrukcije, ovo bi trebalo da na kraju pomogne cenama da se normalizuju. I zaista – ovo se već uveliko dešava. Krajem prošle godine, na primer, Dojče banka je zatresla ceo svet kada je od singapurskih vlasti zahtevala da blokiraju velikog prevoznika u vlasništvu jedne investicione šeme zbog neisplaćenih dugova. Nesumnjivo je da nas nova bankrotstva u brodskom prevozu očekuju i u ovoj godini.

“Na kraju” je ključna reč ovde: osim ako Kina ne demantuje cinike i proizvede novi privredni rast, postoji velika mogućnost da će Baltic Dry Index nastaviti da udara sve nove i nove rekorde ka dnu. Smatrajte to, ako hoćete, kao još jedan znak štetnih ekscesa koji se stvaraju zbog jeftinog novca; ili kao moćan pokazatelj da je rast tržišta u razvoju u zastoju. U svakom slučaju, elite koje se skupljaju u Davosu na Svetskom ekonomskom forumu 2016. trebalo bi da ovo uzmu u obzir: prava poruka Baltic Dry Index je da globalizacija ne napreduje uvek pravolinijski.

Opisani trendovi dobro se uklapaju sa već uočenim trendovima (Videti kao primer tekst “Globalna trgovina u slobodnom padu: pretovar kontejnera u Kini na rekordno niskom nivou, prevoz tereta železnicom posrće, kamionski prevoz usporava”), i upozorenjima da je ovaj trend mnogo veća pretnja svetskoj ekonomiji od rasta i padova valuta, smanjenja ili povećanja referentnih stopa pa čak i stanja na berzama. Usporavanje globalne trgovine posebno je izraženo od 2014. godine, a nastavljeno je i u 2015. godini.

Počelo je dramatičnim usporavanjem Baltic Dry indeksa (koji meri aktivnost brodske trgovine po frekventnosti plovidbe najvećih brodova koji na 23 svetske rute prevoze fosilna goriva, rude metala i žitarice), potom je nastavljeno usporavanje prevoza roba železnicom – u SAD na primer za oko sedam odsto, što je bio prvi znak da su veliki delovi industrije i dalje u recesiji. Pooštravanje obaveza u oblasti zaštite životne sredine i niska cena gasa uticali su na drastično smanjenje isporuka uglja, koji predstavlja jednu trećinu svih prevezenih roba na železnicama SAD, smanjene su i isporuke nafte sa polja za proizvodnju nafte iz škriljaca a odmah potom i drugih elemenata za tu proizvodnju – peska i šljunka. Ali to nije bio događaj vezan za samo jednu industriju: smanjene su i isporuke veštačkih đubriva, hemikalija i drugih industrijskih roba jer su se industrijska postrojenja našla u žrvnju između jakog dolara i malih kapitalnih ulaganja.

Izvestan izuzetak je indermodalni prevoz gotovih proizvoda, ali je prevoz drugih roba poput drveta, uglja, metala i nemetala bio u padu.

Dodatna potvrda ovakvih kretanja usledila je i posle objavljivanja rezultata poslovanja kompanija koje se bave železničkim prevozom i državnim železničkim kompanijama.

Potom je na red došao i prevoz kamionima koji je 2014. godine doživljavao svoj bum. Pokazalo se da je 2015. godina donela sasvim suprotne trendove jer se pokazalo da kupovna moć srednje klase i modernog proletarijata slabi. Naime, kamionski prevoz je najbolji pokazatelj tražnje za robama u maloprodaji i još jedan pokazatelj mogućnosti ulaska u novu recesiju.


FT, ZeroHedge

Najbolje zemlje za biznis u 2015. godini

U potrazi ste za zemljom mogućnosti? Stari svet zove. Uprkos usporenoj ekonomiji, Evropa dominira vrhom Forbsove godišnje liste najboljih zemalja za kapitalizam – sa Skandinavijom koja se posebno izdvaja kao mesto za dobar biznis. Evropske zemlje zauzimaju dve trećine liste u prvih 25, sa Danskom koja zauzima dvostruku krunu: najbolje zemlje za biznis i na globalnoj listi zemalja dobrih za poslovanje.

Danska: u vrhu po mogućnostima za start-up firme. Infografika: Mecometer

Danska: u vrhu po mogućnostima za start-up firme. Infografika: MecoMeter

Slika nije tako svetla za Sjedinjene Države, koje su skliznule za četiri mesta nadole, na 22. poziciju. Ova zemlja nastavlja šestogodišnji pad započet 2009. godine, kada su SAD zauzimale drugo mesto u ukupnom plasmanu. SAD je finansijska prestonica sveta i njegova najveća ekonomija sa $17.4 triliona (Kina je druga, sa $10.4 triliona), ali slabo stoji kada su u pitanju slobode u vođenju monetarne politike, birokratija i preveliko administriranje. Više od 150 novih masivnih propisa je dodato od 2009. godine a cena njihovog sprovođenja je, prema procenama Heritidž Fondacije (Heritage Foundation) $70 milijardi dolara.

Za ovogodišnji pad SAD može se okriviti nekoliko faktora. Njen rejting je pao u odnosu na druge zemlje zahvaljujući pokazatelju Svetske banke o merama zaštite investitora koji je deo godišnje “Doing Business” liste ove međunarodne finansijske institucije. Za loše rezultate okrivite “obim učešća akcionara u upravljanju”. SAD su takođe dobile niži rang u poreskoj komponenti liste Svetske banke  a takođe su slabije ocenjene i za tehnološku spremnost od strane Svetskog ekonomskog foruma,  odnosno njihovog “Globalnog izveštaja o konkurentnosti”.

Danska: Mogućnosti za građevinski sektor i preduzimače. Infografika: Ellen Macarthur Foundation

Danska: Mogućnosti za građevinski sektor i preduzimače. Infografika: Ellen Macarthur Foundation

Danska je na prvom mestu u šest od 10 godišnjih izdanja zemalja najboljih za biznis koju izdaje Forbs.  Ova zemlja našla se na vestima u SAD zahvaljujući predsedničkom kandidatu Demokrata Berniju Sandersu (Bernie Sanders), koji ovu naciju sa 5,6 miliona žitelja smatra socijalističkom utopijom vrednom poštovanja. Danska ima jedno od najviših poreskih opterećenja u svetu u zamenu za koje nudi svoj širok dijapazon socijalnih usluga, ali je po svim parametrima veoma tržišno orijentisana ekonomija.

Danska je rangirana u prvih 20 zemalja u svim – osim jednog – od 11 indikatora koju su novinari magazina The Forbes koristili kako bi izabrali najbolje zemlje za biznis (ona se nalazi na 28. mestu po oceni birokratije). Danska se izuzetno dobro rangira kada je reč o ličnim i monetarnim slobodama i niskom nivou korupcije. Regulatorni okvir je jedan od “najtransparetnijih i najefikasnijih” na svetu, navodi Heritidž Fondacija.

Sa 341 milijardom dolara vrednom ekonomijom, Danska privreda je u poslednje vreme prilično bezvoljna i njen BDP je prošle godine porastao za jedva 1,1%, a verovatno neće biti bolji ni u 2015. godini, kad se na kraju godine svedu računi. Pad prihoda od izvoza je glavni krivac za to, ali, u suštini, Danska je mesto koje je odlična baza za nastavak snažnih ekonomskih aktivnosti. Danska berza je oduševljena i poletna privrednim i poslovnim izgledima ove zemlje. Berzanski indeks je u proteklih 12 meseci porastao za 34% .

Danska: Pravne procedure i uslovi poslovanja

Danska: Poslovno okuženje vs. pravne procedure. Infografika: MecoMeter

Da bi sastavio list najboljih zemalja za poslovanje u 2015. godini, The Forbes je rangirao 144 zemlje po 11 različitih faktora: imovinska prava, inovacije, porezi, tehnologije, korupcija, slobode (lične, trgovinske i monetarne), birokratija, zaštita investitora i performanse berze. Svaka kategorija je jednako ponderisana*. Do podataka o ovim pokazateljima Forbs je došao iz objavljenih izveštaja sledećih organizacija: Freedom House, Heritage Foundation, Property Rights Alliance, Transparency International, World Bank Group i World Economic Forum (kliknite ovde za više detalja o metodologiji).

Novi Zeland se pomerio za jedno mesto, na poziciju broj 2 (bio je na prvom mestu u 2012. godini). Sa $ 201 milijardi dolara ovo je najmanja ekonomija na listi  naših 10 najboljih ali je ostvarila veoma dobre rezultate i u 2014. godini zabeležila rast od 3,3%  Ova zemlja nudi transparentnu i stabilnu poslovnu klimu koja podstiče preduzetništvo. Njegova privreda je usko vezana za Australiju. Novi Zeland dobija visoke ocene u oblasti imovinskih prava, monetarnih sloboda, zaštite investitora i niske korupcije.

U prvih pet su još Norveška, Irska i Švedska.

Dok je SAD pala u našoj listi, naredne četiri najveće svetske ekonomije su sve listom poboljšale svoju ukupnu poziciju. Britanija i Japan su se popeli za po tri mesta na mesto broj 10 i broj 23, respektivno. Nemačka je skočila za dva mesta na poziciju broj 18. Kina je otišla na gore za tri mesta sa 97 mesta na 94. Relativno nisko mesto ove siromašne komunističke zemlje može se pripisati pre svega niskim rezultatima u vezi sa ličnim i monetarnim slobodama, kao i u vezi sa zaštitom investitora i birokratijom.

03 business-environment-taxes

Danska: Poslovno okruženje i takse. Infografika: MecoMeter

Na samom dnu liste ima mnogo zemalja u razvoju čiji je rast ograničen visokim stepenom korupcije i manjkom sloboda. Čad je zamenio Gvineju na poslednjem mestu, koja je tu poziciju držala u poslednje tri godine. Čad je bio na poslednjem mestu po pet od ukupno 11 naših kriterijuma. Ova kontinentalna zemlja u centralnoj Africi oslanja se na naftu koja učestvuje u izvozu sa oko jednom polovinom ukupne vrednosti izvoza. Pad cene energenata dodatno otežava poziciju Čada, koji se suočava ekstremnim nivoima siromaštva. Među ostalih pet na dnu liste su Gvineja, Libija, Haiti i Mijanmar (kliknite ovde za više o najgorim zemljama za biznis).


(* Ponderisanjem se određuje značaj pojedinih elemenata uzorka na kretanje skupa kao celine. Najčešće se za pondere uzima broj koji odražava učešće kapitalizacije date akcije u kapitalizaciji skupa, odnosno tržišnog segmenta koji se želi aproksimirati)


Kurt Badenhausen (The Forbes)

Globalna ekonomija nafte: nova pravila igre

Ukoliko uvoz SAD opadne, američki interes za stabilnost na Bliskom istoku će se smanjiti a interes Kine i Indije porasti, piše glavni ekonomski komentator Fajnenšel Tajmsa, Martin Volf.

Zašto su cene nafte pale? Da li je ovo privremeni fenomen ili odražava strukturnu promenu na globalnim tržištima nafte? Ako je strukturna, ona će imati značajne implikacije na svetsku ekonomiju, geopolitiku i naše sposobnosti da upravljamo klimatskim promenama.

Sa američkim potrošačkim cenama kao deflatorom, realne cene pale su za više od polovine od juna 2014. do oktobra 2015. U ovom poslednjem mesecu, realne cene nafte bile su 17 odsto niže od njihovog proseka od 1970. godine, iako su bili daleko iznad nivoa u ranim 1970-im i između 1986. i početkom 2000-ih.

Govor Spensera Dejla, (Spencer Dale) glavnog ekonomiste naftne kompanije BP (i bivšeg glavnog ekonomiste Banke Engleske) baca svetlo na ono što utiče na cene nafte. On tvrdi da ljudi imaju tendenciju da veruju da je nafta neobnovljiv resurs čija će cena verovatno porasti tokom vremena i da su potražnja i ponuda krivi za strmu (neelastičnu) cenu nafte, da nafta teče pretežno u zapadne zemlje i da je OPEC voljan da stabilizuje tržište. Veći deo ove konvencionalne mudrosti oko nafte je, tvrdi on, lažan.

Jedan deo onoga što dovodi u pitanje ove pretpostavke je američka revolucija rafinacije nafte iz škriljaca. Od gotovo nultog rezultata u 2010. godini, proizvodnja nafte iz škriljca u Sjedinjenim Državama je porasla na oko 4,5 miliona barela dnevno. Većina ove „frekovane“ nafte je, ukazuje Spenser Dejl, profitabilna: između $50 i $60 za barel.

Štaviše, produktivnost proizvodnje nafte iz škriljaca (merena kao početna proizvodnja po platformi) porasla je na preko 30 odsto godišnje između 2007. i 2014. godine. Povrh svega ovoga, ubrzani rast proizvodnje nafte iz škriljaca je bio odlučujući faktor za prošlogodišnji kolaps cene sirove nafte: proizvodnja nafte u SAD se povećala za skoro dva puta iznad povećanja tražnje. To je, jednostavno, bila stvar ponude.

Šta bi to moglo da podrazumeva?

Jedna implikacija je da je kratkoročna elastičnost ponude nafte veća nego što je bila. Relativno visok procenat troškova proizvodnje nafte iz škriljaca je promenljiv, jer je investicija brza i daje brz povratak profita. Kao rezultat toga, snabdevanje bolje reaguje na cenu nego što je to slučaj za konvencionalnu naftu, koja ima visoke fiksne troškove i relativno niske varijabilne troškova.

Ova relativno visoka elastičnost ponude znači da tržište treba da stabilizuju cene efikasnije nego u prošlosti. Ali proizvodnja nafte iz škriljaca je takođe zavisnija od raspoloživosti kredita nego što je to kod konvencionalne nafte. Ovo dodaje direktan finansijski kanal snabdevanju naftom.

Druga implikacija je ogroman pomak u pravcu trgovine. Posebno, Kina i Indija će verovatno postati daleko važniji neto uvoznici nafte, dok se američki neto uvoz smanjuje. Sasvim moguće da će 60 odsto globalnog povećanja potražnje za naftom, u narednih 20 godina, doći od strane ova dva azijska kolosa.

Od 2035. godine, Kina će verovatno uvoziti tri etvrtine svoje nafte a Indija skoro 90 odsto. Naravno, to podrazumeva da transportni sistem i dalje ostane zavisan od nafte tokom ovog dugog perioda. Ako se to desi, ne treba nam veliki mentalni sklop da bi smo pretpostavili da će interesovanje SAD za stabilizaciju na Bliskom istoku opadati, a interes Kine i Indije porasti. Geopolitičke implikacije mogu biti duboke.

Dalja implikacija odnosi se na izazov za OPEC da stabilizuje cene. U svom World Energy Outlook 2015 (pdf). Međunarodna agencija za energiju (IEA) predviđa cenu od $80 po barelu u 2020. godini, kako rastuća potražnja bude apsorbovala ono što u ovom trenutku izgleda kao višak ponude. Prognoze o nižoj ceni nafte se takođe razmatraju sa cenama koje bi ostale blizu 50 dolara za barel tokom ove decenije.

Dve pretpostavke su u osnovi ove druge prognoze: elastična ponuda nafte SAD i odluka proizvođača OPEC, posebno Saudijske Arabije, da brani strukturu proizvodnje (i samog tržišta nafte). Ali strategija niskih cena bi stvorila teškoću za proizvođače kako javna potrošnja nastavlja da prevazilazi prihode od nafte za duži vremenski period. Koliko bi taj zastoj mogao da traje?

Konačni set implikacija vezan je za klimatske politike. Pojava nafte iz škriljaca naglašava ono što je već prilično jasno, naime, da je globalni kapacitet snabdevanja ne samo ogroman, nego se i širi. Zaboravite vrh snabdevanja naftom. Kako Dejl primećuje: “U veoma teškim uslovima, u proteklih 35 godina, svet je konzumirao oko 1 trilion barela nafte. U istom periodu, pokazalo se da su rezerve nafte porasle za više od jednog triliona barela. ”

Problem nije u tome da svetu ponestaje nafte. Ima je daleko više nego što svet može da iskoristi dok ima bilo kakvu nadu da može ograničiti porast srednje globalne temperature iznad pred-industrijskog nivoa do 2°C. Samo korišćenjem postojećih rezervi nafte i gasa trostruko će biti premašen globalni karbonski budžet. Dakle, ekonomija fosilnih goriva i upravljanje klimatskim promenama su u direktnoj suprotnosti. Jedno mora popustiti. Duboka tehnološka promena može uzdrmati ekonomiju fosilnih goriva. Ako ne, to će morati da urade političari.

Ovo potcrtava obim izazova s kojima se suočavaju lideri na klimatskoj konferenciji u Parizu. Ali odgovor na pad cena nafte pokazuje kako su kreatori politika bili bez nade. Prema IEA, subvencije za nabavku i korišćenje fosilnih goriva i dalje iznose $493bn u 2014. Istina, oni bi bili $610bn bez reformi koje su sprovođene od 2009. Dakle, neki napredak je napravljen.

Niske cene nafte, međutim, sada opravdavaju ukidanje subvencija. U bogatim zemljama prilike koje pruža niska cena nafte mogle bi – a, zapravo, i trebalo bi – da budu iskorišćene za nametanje viših poreza na njeno korišćenje. Time bi se postiglo osnaživanje podsticaja za uštede u korišćenju fosilnih goriva, povećanje fiskalnih prihoda i omogućavanje smanjenja ostalih poreza, posebno na zapošljavanje. Ipak, zaključuje svoj članak Martin Volf iz FT, ova važna prilika je gotovo potpuno ispuštena.


Martin Wolf, FT

Apokalipsa sada: nailazi li novi gigantski finansijski krah?

Već predviđani početak globalne krize prošao je bez događaja. Postoji, međutim, dovoljno znakova upozorenja da u sledeću krizu ulazimo usnuli, kao mesečari. Piše Pol Mejson za londonski Gardijan

00

Prvi oktobar došao je i prošao bez finansijskog Armagedona. Veteran prognostičar Martin Armstrong koji je precizno predvideo krah 1987, koristio je isti model koji ukazuje da je 1. oktobar trebalo da bude D-dan velike prekretnice na globalnim tržištima. Neki investitori su se čak i kladili na to. Ipak, prolazak D-dana bez nekog vidljivijeg događaja je samo donekle dobra vest. Mnogi pokazatelji u globalnim finansijama imaju silazni tok – a neki čak misle da je novi finansijski slom već počeo.

Hajde da pogledamo dokaze. Prvo, neodrživ dug. Od 2007. godine, ukupan obim duga u svetu porastao je za $57tn (52.3tn evra). To ukazuje na godišnji rast od 5,3%, što je znatno iznad rasta BDP. Dugovi su udvostručeni na takozvanim tržištima u razvoju, dok su u razvijenom svetu porasli za oko jednu trećinu.

Džon Mejnard Kejnz (John Maynard Keynes) je jednom napisao da je novac “kopča ka budućnosti” – što znači da ono što radimo sa novcem danas predstavlja signal za ono što mislimo da će se dogoditi u budućnosti. Ono što smo uradili od globalne krize 2008. godine je da su krediti porasli brže nego privreda – što se može smatrati racionalnom odlukom samo ako mislimo da ćemo u budućnosti biti mnogo bogatiji nego danas.

Ovog leta, Banka za međunarodna poravnanja (BIS) je navela da se u nekim velikim ekonomijama uočava visok rast odnosa duga prema BDP, i da su ti pokazatelji izvan istorijski zabeleženih normi. U Kini, ostatku Azije i Brazilu, zaduživanje privatnog sektora poraslo je tako brzo da se BIS-ova tabela zacrvenela. U dve trećine slučajeva, crvena upozorenja, kao što su to ova, praćena su velikim bankarskim krizama unutar perioda od tri godine.

Osnovni uzrok ovog ogromnog dugovnog čvora je $12tn slobodnog ili jeftinog novca stvorenog od strane centralnih banaka od 2009. godine, a u kombinaciji sa skoro nultim kamatnim stopama. Kada je realna cena novca blizu nule, ljudi pozajmljuju – a o posledicama brinu kasnije.

Dalje, hajde da pogledamo cene realnih stvari. Prvo je pala cena nafte, sredinom 2014. godine, sa 110$ za barel na, za sada, $49 uprkos blagom skoku u međuvremenu. Zatim su na red došle sirovine. Bakar je koštao $4.50 za funtu 2011. godine, ali danas se prodaje za upola te cene. Inflacija unutar G7 je jedva iznad nule, a deflacija opseda južnu evro zonu. Obim trgovine u svetu se značajno smanjio od decembra 2014. godine, mereno prema indeksu holandske vlade (Dutch government index), dok je vrednost globalne trgovine primarnih proizvoda, po istom pokazatelju dostigla 150 pre godinu dana, a sada je 114.

04

U ovim okolnostima, jedini način na koji bi ova sve veća planina kredita mogla biti tačan signal budućeg razvoja događaja, važio bi ukoliko bi ispred nas stajao snažan rast produktivnosti. Tehnologija je tu da ovo omogući, ali društveno ustrojstvo nije. Tržište nagrađuje kompanije koje stvaraju berze rada za razmenu vozača taksija sa multimilijarderskom evaluacijom. Vruć novac juri svršene studente IT usmerenja sa dobrim idejama ali to je, kao jedna faza u ciklusu – takođe i odličan indikator gluposti novca u jednakoj meri kao i briljantnosti ideja.

Kina – motor globalnog oporavka od 2009. do danas – značajno usporava. Japan je upravo revidirao prognozu svog rasta naniže, uprkos tome što je usred opsežnog programa štampanja novca (tzv „Abenomics“). Evrozona stagnira. U SAD, rast, koji se dobro oporavio u uslovima kvantitativnog popuštanja, usporava nakon povlačenja ovih monetarnih mera.

Ukratko, kako to kažu ekonomisti BIS, ovo je “svet u kome su nivoi duga previsoki, rast produktivnosti preslab a finansijski rizici isuviše preteći”. Nemoguće je iz ovih podataka odrediti tačan datum novog kraha ili forme koji će taj krah poprimiti. Sve što znamo jeste da postoji nesklad između porasta kredita, usporavanja rasta, trgovine i cena, kao i grozničavog finansijskog tržišta, koje u ovom trenutku surfuje na talasu novca koji ide od jednog sektora, ili geografskog regiona, ka drugom.

Možda je za nas bolja ovakva vežba, da zamislimo arhetipove koje bi dramaturg iskoristio da napiše farsu koja opisuje stanje u društvu uoči još jedne katastrofe. Tu bi bio jedan karakter obuzet imovinom: London je pun mladih profesionalaca koji pokušavaju da zaključe poslove sa nekretninama. Na obalama Temze su šume dizalica, saloni sa uzorcima modela stanova koji se nude na tržištu i polu-iznajmljeni spekulativni projekti, koji će nakon potencijalno veoma izglednog, novog finansijskog udara, biti sjajna mesta za socijalne stanove.

05

Onda bi tu morao da pre svega bude nesretan centralni bankar, koji optimistički gleda „kroz” podatke o niskom rastu, stagnaciji cena i nivoima trgovine koja se obrušava, a sve to kako bi opravdao svoju odluku da ne čini ništa.

Ipak, glavni protagonista bi morao da bude političar. Ekonomista sa Kingston Univerziteta Stiv Kin (Steve Keen) ističe da je neposredno pre kolapsa 2008. godine pogrešna ideologija neoliberalne ekonomije jednu već ionako opasnu situaciju učinila gorom. Ekonomisti stavljaju svoj profesionalni pečatna ideju da su rizične investicije bile sigurne. Danas su vrata stabilnosti ekonomije čvrsto zatvorena. Čak i mejnstrim ekonomisti u bankama traže radikalne mere za oživljavanje rasta: Nick Kounis (Nick Kounis), šef odeljenja za makroekonomske prognoze ABN AMRO je pozvao centralne banke da podignu svoje pokazatelje ciljane inflacije na 4% i preplave svet novcem sa koordiniranom strategijom preživljavanja.
Umesto toga, najjasnija su razmišljanja vezana za svet geopolitike.

Ekonomska opasnost postaje jasna ako razumete da štampanje dvanaest triliona dolara podstiče svaku zemlju da krajnju cenu i posledice antikriznih mera prebaci na nekog drugog. Ali sada tu postoji i jasan geopolitički rizik.

Cena nafte je pala jer su Saudijci želeli da miniraju američku industriju proizvodnje nafte iz škriljaca. Upravo sada, mada su ruske i američke diplomate sposobne da sede zajedno u Beču, njihovi piloti koji napadaju zasebno odabrane neprijateljske ciljeve u Siriji, ne komuniciraju međusobno. Evropa, oslabljena krizom u Grčkoj, koja je svoje međugranične institucije bacila u haos izbegličke krize, izgleda da nije sposobna da bilo kome uradi bilo šta.

Dakle, najveći rizik u svetu, uprkos rastućoj ozbiljnosti, nije deflacija balona. To je rizik njegove isprepletanosti sa geopolitikom. Svaki političar koji smanjuje ili ignoriše ovaj rizik čini isto ono što su uradili poluslepi ekonomisti vodeći nas u susret 2008. godini.


(Paul Mason je urednik ekonomije na Channel 4 News)