McKinsey Institut: Kako rešiti evropsku ekonomsku zagonetku?

06

Na koji bi način kreatori politika mogli da preduzmu neophodne reforme u ekonomskom oživljavanju Starog kontinenta i povratku poverenja svojih birača? Institut McKinsey Global širi dobre ideje i prakse, predstavljajući moguća rešenja i putokaze. Sa tim ciljem pred sobom, ovaj tekst izradili su Paskal Lami (Pascal Lamy), počasni predsednik Instituta Žak Delor i nekadašnji direktor Svetske trgovinska organizacije, i Erik Labaj (Eric Labaye), direktor Mekinsijeve pariske kancelarije i predsedavajući Mekinsi Globalnog Instituta.

03Evropski lideri u rukama drže dugačku listu kriznih mera i kratkoročnih problema s kojima su se uhvatili u koštac: od tekuće izbegličke krize, do opasnosti da predstojećim glasanjem Britanija istupi iz Evropske unije. I, dok je fokus na dnevne probleme sasvim razumljiv, važno je da evropski lideri ne izgube iz vida i dugoročne prioritete za evropsku ekonomiju. Obnova jačeg privrednog rasta krajnje je neophodna kako bi se ispunile aspiracije evropskih građana, a time i povratilo poverenje u zajedničku budućnost evropskih naroda.

U vreme kada je privredni rast Kine i nekih brzorastućih tržišta u fazi usporavanja, Evropa bi trebalo da je u poziciji da iskoristi prednosti ovog “zatišja” u globalnoj ekonomiji. Nakon dugog niza godina trome ekonomije, nastale 2008. godine, uz oštar pad cena nafte počev od 2014. godine – u kombinaciji sa povoljnim kursom evra i programom kvantitativnog popuštanja kojim je Evropska centralna banka obezbedila Evropi retku priliku za nove ekonomske mogućnosti – stekao se utisak da se EU pomerila s mrtve tačke rešavanja velikih izazova. Korporativna ulaganja, u velikoj meri ugušena finansijskom krizom od 2008. godine, konačno su odskora doprla do nekog svog profita i pozitivnih bilansa.
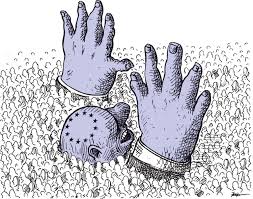
02Još uvek, međutim, nedostaje sinhronizovana zajednička akcija kojom bi kreatori politika morali da iskoriste ovaj “lansirni prozor” i povoljnu situaciju za osnaživanje sopstvene konkurentnosti na svetskim tržištima – kako bi stvorili uslove za održivi i brži privredni rast. Evropska javnost odavno je željna izlaska iz ovog začaranog kruga loših ekonomskih performansi koje frustriraju građane. Istraživanje i kombinovana analiza McKinsey globalnog instituta (MGI), koji je 2014. anketirao 16.000 Evropljana u osam zemalja pokazala je jasnu spremnost na teške kompromise, uključujući duže radne nedelje i veći broj radnih sati ili prihvatanje nekih promena u sistemu socijalne zaštite, a u zamenu za poboljšanje prihoda i bolje javne usluge kao što su zdravstvo i obrazovanje.

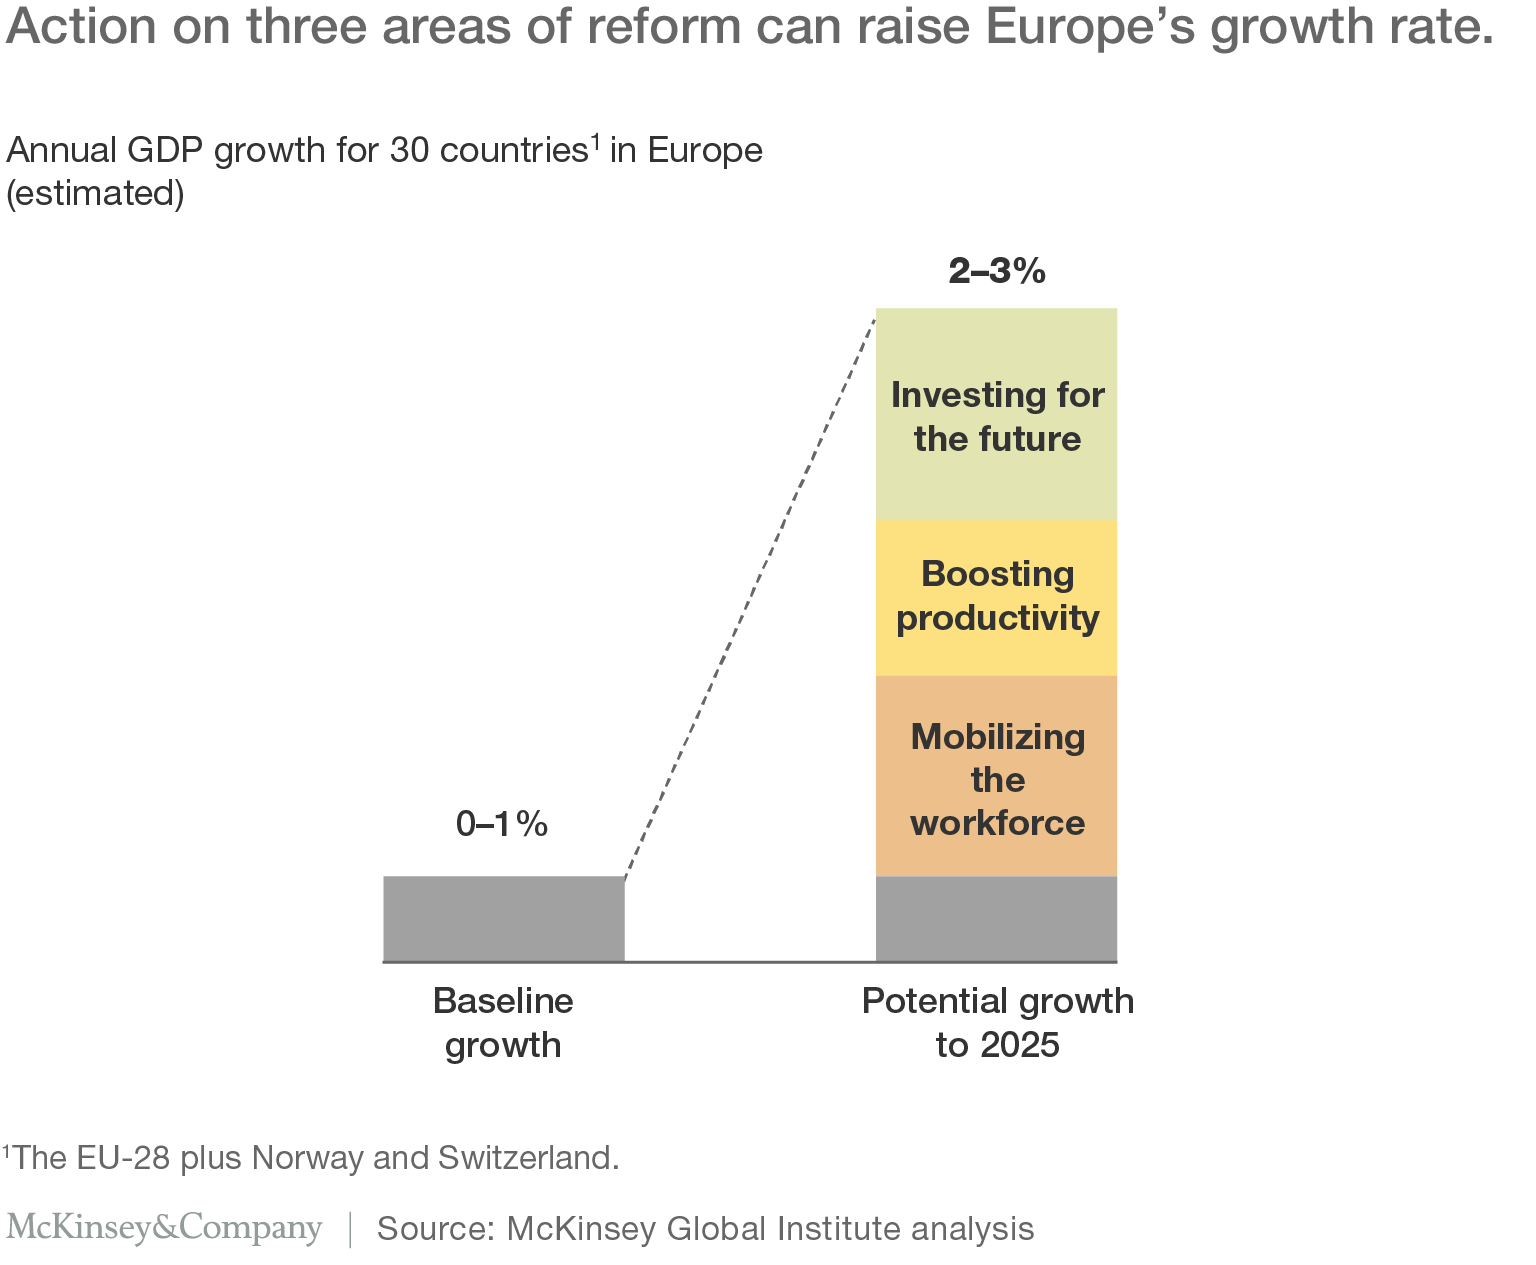
Nije nikakva tajna šta treba učiniti da bi se ovo postiglo. Ukoliko Evropa želi da obnovi svoju privredu, to će zahtevati kombinaciju pan-evropskih koraka fokusiranih na podsticanje investicija i otvaranje novih radnih mesta kao i, na nacionalnom nivou, sprovođenje ključnih strukturalnih reformskih mera. U njih su uključene mere koje je Mekinsi naveo u junu 2015. U svom izveštaju pod nazivom “Prilika za iskorišćavanje evropskih mogućnosti” (A window of opportunity for Europe): sveobuhvatno mobilisanje radne snage, uključujući kreiranje fleksibilnog tržišta rada; povećanje produktivnosti, uključujući i stimulisanje konkurencije na jedinstvenom tržištu; investiranje u privredni rast, uključujući obrazovanje i inovacije; i, konačno, poboljšanje konkurentnosti EU. Ova kombinacija mogla bi da stvori održiv godišnji rast BDP-a od čak tri odsto – što je više nego dvostruko od trenutnog učinka u evrozoni (videti graf ispod).
01

Evropa mora da deluje sada, a ne samo da igra njoj pripadajuću nominalnu ulogu u današnjoj globalnoj ekonomiji, ali i zato što će starenje njenog stanovništva biti značajna kočnica za dalji ekonomski rast. Do 2050. godine, evropska radna snaga mogla bi da se smanji za 42 miliona, odnosno za 12 odsto, obarajući time i njen rast a i prosperitet, osim ukoliko se ne bi dogodio nagli porast produktivnosti koji bi taj nedostatak nadoknadio, ili ako se nastavi značajnije povećanje kvota za useljavanje imigranata.
11Već se godinama diskutuje i staje u odbranu onih politika koje bi mogle da dovedu do revitalizacije evropskog kontinenta – a u više navrata ovo je pitanje bilo pokretano od strane različitih evropskih institucija, uključujući Evropsku centralnu banku i Evropsku komisiju – kao i na sastancima ministara i šefova država svih 28 članica EU. Pa ipak, prelazak sa teorijske diskusije na praktičnu primenu i dalje u pojedinim zemljama ide veoma teško. Neke zemlje su napravile značajne reformske poteze, uključujući Španiju. Međutim, političke prepreke za sprovođenje dubokih reformi nastavljaju da opterećuju kontinent; mnogi lideri strahuju da bi sprovođenje korenitih ekonomskih promena, koje bi se pokazale uspešnim na duži rok, oslabilo njihove svoje kratkoročne izglede, interese i šanse na izborima.

I dok su naslovi u medijima često sumorni, Evropa je, u stvari, daleko od toga da postane istrošena sila. Evropska unija generiše 25 odsto globalnog BDP-a, dok su neke njene članice svetski priznati lideri u sprovođenju ključnih socijalnih i ekonomskih mera – takve performanse poseduje nemačka trgovinska konkurentnost, britanska snaga u sektoru uslužnih delatnosti, francuska saobraćajnotransportna infrastruktura, ili danska energetska efikasnost. Posmatrano iz korporativne perspektive Evropa je, takođe, živa i zdrava: na listi Fortune Global 500 prisutno je više evropskih kompanija (142) od američkih (128).

10Potreba za novim idejama i svežim ulagačkim sredstvima kao neizostavnim uslovima u prevazilaženju ovog fundamentalnog izazova s kojim se nosi evropska politička ekonomija predstavlja iskru koja je pokrenula ideju za zasnivanje Mekinsijeve nagrade za najbolju ekonomsku studiju (MGI Essay Prize). U Mekinsi Institutu izražavaju nadu da ovakva vrsta priznanja može generisati podsticaj i inspiraciju za neke sasvim nove, originalne pristupe u rešavanju zagonetki sprovođenja evropskih ekonomskih reformi, koje ne samo da će biti prihvatljive glasačima već će takođe povratiti poverenje u evropske integracije. To je posebno važno i iz razloga što se Evropa bori kako bi održala jedinstvo i oduprla se rastućem javnom nezadovoljstvu, kao i političkoj fragmentaciji. Ova će se nagrada fokusirati na tu vrlo realnu – i često potcenjenu – snagu Evrope, kao i na mogućnosti za održavanje i jačanje njene globalne uloge. Iznaći i dopreti do tih mogućnosti  i potencijala koje EU ima biće od suštinskog značaja, ukoliko Stari kontinent želi da obnovi veru svojih građana u više evropske ideale.

Za više informacija o Mekinsijevoj nagradi  “Prilika za Evropu” posetite vebsajt: essayforeurope.com.

Eric Labaye, Pascal Lamy, Mckinsey.com

Faktor straha na globalnim tržištima

Izvanredna nestabilnost tržišta u proteklih godinu dana tu situaciju veoma mnogo duguje prisutnim rizicima i neizvesnostima oko faktora kao što su kineski privredni rast, stanje evropskih banaka i prezasićenost tržišta jeftinom naftom. Tokom prva dva meseca ove godine, mnogi su se investitori uspaničili, pa su čak i Sjedinjene Države, koje imaju najutešniju od svih priča o globalnom privrednom rastu, bile tek na korak od ponovnog pada u recesiju. I zaista: među stručnjacima Volstrit Džornala koji su učestvovali u svom mesečnom istraživanju, 21% njih veruje kako ih “recesija čeka iza prvog ugla”. za Project Syndicate piše Kenneth Rogoff, profesor ekonomije na Univerzitetu Harvard.01

Ne treba poricati prisutnost rizika. Jedan dovoljno snažan udar na kineski rast ili na evropski finansijski sistem bi svakako mogao da globalnu ekonomiju iz sporog rasta prevede u – recesiju. A još je strahotnija pomisao da bi, u ovom trenutku, ali naredne godine, nova predsednička garnitura mogla da se pretvori u rijaliti TV šou.

Ipak, gledano iz makroekonomske perspektive, temelji trenutne globalne  ekonomije i nisu tako slabi. Brojke o novozaposlenima su u period od prošlih godinu dana bile solidne, poverenje potrošača je takođe pokazalo svoju solidnost dok se naftni sektor, srećom, jednostavno nije pokazala kao dovoljno velika prepreka u odnosu na BDP, kada je u pitanju cenovni kolaps ovog energenta koji je potencijalno mogao da američku ekonomiju baci na kolena. U stvari, najpotcenjeniji motiv za raspoloženje tržišta može se sada svesti na – strah od druge ogromne krize.

12Postoje neke paralele između današnje nelagodnosti i raspoloženja tržišta tokom decenije nakon Drugog svetskog rata. U oba je slučaja bila prisutna preobimna potražnja za sigurnim sredstvima obezbeđenja (kao što je to zlato). Naravno, finansijska represija je u posleratnom periodu takođe odigrala značajnu ulogu, sa vladama koje su namirivale “gladna usta” privatnih investitora – i to po stopi koja je bila dobrano ispod tržišnih kamatnih stopa).

Čak i punu deceniju po završetku Drugog svetskog rata – kada je poznati ekonomista Džon Kenet Galbrajt (John Kenneth Galbraith) izneo mišljenje da bi svet mogao lako doživeti još jednu ekonomsku depresiju – tržište je odmah postalo nervozno i uznemireno. Još uvek ima dosta onih koji dobro pamte kako su američke berze pale za 90% tokom prvih godina ere Velike depresije. Tokom 1950-tih, nije bilo teško zamisliti da bi stvari mogle ponovo krenuti naopako. Na kraju krajeva, svet je tada upravo prošao kroz niz katastrofa, uključujući dva svetska rata, globalne epidemije gripa, i, naravno, samu Veliku Depresiju sa svojim užasnim posledicama. Pre šezdeset godina je opasnost od atomskog rata takođe izgledala previše stvarno.

13

Ljude danas nije potrebno podsećati na to koliko mnogo i koliko brzo tržišta kapitala mogu pasti. Nakon finansijske krize 2008. godine, američke akcije pale su za više od 50%. Tržišta nekretninama su u nekim zemljama znatno opala: na Islandu je, recimo, opalo za više od 90%. Nije ni čudo što je jedan nedavni pad tržišta za 20% razlog što se mnogi od nas pitaju koliko bi stvari još moglo krenuti po gorem – i da li bi strahovanja od nove recesije postala proročanstvo koje se ispunjava samo od sebe: usled našeg instinktivnog ponašanja tj. straha od najgoreg.

27Ideja je da investitori postaju toliko zabrinuti zbog recesije, i da dosadašnji pad akcija već čini da ovo loše raspoloženje utiče na pad cena deonica – što se, opet, odražava i vraća natrag u realnu ekonomiju kroz mnogo nižu potrošnju, indukujući sa sobom i strahovanja od krize.  To je jedan začarani krug. Oni mogu biti u pravu, čak i ako tržišta precenjuju svoj uticaj na realnu ekonomiju.

S druge strane, činjenica da su Sjedinjene Države uspele da krenu napred, i to uprkos globalnom “vetru u prsa”, ukazuje na robusnost i snagu američke domaće tražnje. Čak ni ovo, međutim, ne može da impresionira tržišta. Čak i oni investitori koji su ostali oprezno optimistični u vezi američke ekonomije izražavaju zabrinutost da će američke Federalne rezerve prepoznati taj rast kao dovoljan razlog za nastavak podizanja kamatnih stopa, stvarajući tako krupne probleme brzorastućim globalnim ekonomijama.

Naravno, pored faktora straha postoje i druga objašnjenja za nestabilnost svetskog tržišta. Najjednostavnije bi bilo da stvari zaista stoje tako loše. Možda individualni rizici i nisu istog reda veličine kao oni koji su bili prisutni tokom 1950-ih, ali su danas brojniji, dok tržišta počinju da funkcionišu s mnogo “prenaduvanijih” pozicija, zapadajući u rizik od nastanka i pucanja novih finansijskih mehurova.

Finansijska globalizacija je, štaviše, duboko produbila međusobne povezanosti, uvećavajući transmisiju šokova. Postoje veliki “džepovi” nestabilnosti i slabosti na svetskim tržištima duga, na kojima trenutna monetarna relaksacija prikriva duboko ukorenjene probleme koji se nalaze ispod površine. Ima onih koji ukazuju na nedostatak likvidnosti na vodećim tržištima, koje utiče na ogromne fluktuacije cena; na plitkim tržištima, male promene u potražnji ili ponudi mogu ponekad iziskivati veliko klizanje cena, radi ponovnog uspostavljanja ravnoteže.

Još je uvek najubedljivije objašnjenje, međutim, da se tržišta plaše da će, kada nastanu spoljni rizici, političari i politike biti neefikasni u svom suočavanju s njima. Od svih slabosti koje je finansijska kriza razotkrila, politička paraliza se pokazala kao najdublja.

37Neki kažu da vladajuće strukture ne čine dovoljno kako bi podstakle potražnju. I mada je to istina, to nije cela priča. Najveći problem kojim danas opterećuje svet je veliki neuspeh većine zemalja da sprovedu strukturne reforme. Sa rastom produktivnosti – koje je u najmanju ruku privremeno zaglavljeno u spori privredni rast, i globalne populacije koja je u dugoročnom opadanju, ponuda je ta – a ne nedostatak potražnje – koja ograničava razvijene ekonomije.

Na duže staze, faktor ponude je taj koji određuje privredni rast jedne zemlje. A ukoliko te zemlje već nisu u stanju da upravljaju i sprovode duboke strukturne reforme nakon ekonomske krize, teško je predvideti kako i šta će se dogoditi.

Jedno je, ipak, izvesno: upravljanje zemljom i ekonomijom kao što se to čini u rijaliti TV emisijama – sa jednim okom uvek uprtim na spoljne ocene i rejtinge – nije način da se taj neprocenjivo važan posao sprovođenja reformi uspešno obavi do kraja.

Project Syndicate

Odnos između cena akcija i nafte

Protekla decenija bila je pravi “tobogan” za cene nafte, takav strm i ćudljiv da na njemu učesnici verovatno nisu učestvovali sa mnogo žara (Slika 1). Ovaj period obuhvata mnogo nestabilnosti i dva oštra pada. Jedan veliki udar, u 2008. godini, bio je povezan sa finansijskom krizom i Velikom recesijom. Drugi možda još traje: Cene nafte su pale sa preko $100 po barelu sredinom 2014. godine na nedavnih oko $30 po barelu, piše nekadašnji šef Američke centralne banke (FED), Ben Bernanke.

01

Cene akcija su takođe od nedavno počele da padaju, a ovi pomaci su uglavnom pratili tok cena nafte, o čemu se mnogo komentarisalo u finansijskoj štampi (na primer, videti ovde i ovde). Površno gledano, tendencija da akcije padaju zajedno sa cenama nafte je iznenađujuća. Uobičajena pretpostavka je da je pad cena nafte dobra vest za ekonomiju, barem za neto uvoznike nafte kao što su SAD i Kina. [1]

Jedno moguće objašnjenje ove tendencije zajedničkog kretanja cena hartija od vrednosti i nafte je da oba reaguju na zajednički faktor, naime, slabljenje globalne agregatne tražnje, koja ugrožava kako korporativne profite tako i potražnju za naftom. Kao što se to kaže u jednom skoro objavljenom tekstu u Volstrit Džornalu (Wall Street Journal): “Nafta i berze idu ove godine ukorak, što je redak spoj koji ističe strahove u vezi globalnog ekonomskog rasta.”

U ovom postu prvo potvrđujemo pozitivnu korelaciju između akcija i cene nafte, uz napomenu da to nije samo novija pojava. Zatim istražujemo hipotezu da promene u agregatnoj tražnji objašnjavaju odnos između nafte i akcija. Nalazimo da osnovni faktor potražnje objašnjava veliki deo pozitivnog odnosa, i da ako uz to, uzmemo u obzir i ponašanje u slučaju tržišnih rizika, dobijamo mogućnost da i dublje objasnimo ovu povezanost. Međutim, čak i kada uključimo oba faktora, značajan deo korelacije ponašanja cene nafte i akcija ostaje nerazjašnjen.

Da bi smo razumeli odnose o kojima govorimo, hajde da pogledamo jednostavne korelacije (procenat promene) kod cena akcija i cena nafte. Koristeći dnevne podatke, moj asistent Piter Olson i ja smo izračunali te korelacije za poslednjih pet godina (slika 2 u nastavku). Da bi smo uhvatili kratkoročne varijacije, procenili smo korelacije koristeći pomerajući period od 20 radnih dana.

02

Utisak koji proizilazi iz slike 2 je da je odnos između akcija i nafte i sam nestabilan, sa korelacijom između prinosa na akcije i na ljuljanje cene nafte između pozitivnih i negativnih vrednosti. Drugim rečima, ponekad cene akcija i nafte idu u istom smeru, ponekad u suprotnim pravcima. U proseku, međutim, povezanost je pozitivna (akcije i nafta idu u istom smeru). Zanimljivo, iako je ta korelacija ojačana u poslednjih nekoliko meseci, u poslednje vreme nije bila tako snažna, u poređenju sa ostatkom uzorka od pet godina.

Kao što smo ranije pomenuli, pozitivna korelacija akcija i nafte može nastati zbog toga što obe reaguju na promene u globalnoj potražnji. Za jednostavan test te hipoteze, primenjujemo dekompoziciju koju je predložio James Hamilton, makroekonomista i stručnjak za tržišta nafte na kalifornijskom univerzitetu u San Dijegu.

U svom postu s kraja 2014. godine, Hamilton je predložio jednu jednačinu koja stavlja u međusoban odnos promene cena nafte sa promenama cena bakra, promenama cena desetogodišnjih obveznica trezora, i promenama vrednosti dolara, a zatim se dobijena vrednost primenjuje na cene nafte da bi se merio efekat promena u tražnji na tržište nafte. [2] Pretpostavka je da će cene sirovina, dugoročne kamate i vrednost dolara reagovati na percepciju investitora na globalnu i tražnju u SAD, i da će biti relativno rezistentne na potražnju za naftom. Na primer, kada promena cene nafte prati sličnu promenu cene bakra, ovaj metod navodi na zaključak da obe cene prvenstveno reguju na zajednički globalni faktor potražnje. Iako ova dekompozicija nije savršena, izgleda razumno da se napravi prva aproksimacija.

Mi smo primenili Hamiltonovu metodu, koristeći dnevne podatke. Iz razloga dostupnosti podataka, počinjemo uzorak sredinom 2011. godine. Podaci su dati u procentima promene (preciznije, log promene), osim za promenu kamatnih stopa na deset godina, što je jednostavna razlika. Dobijamo vrednost naše jednačine koristeći podatke do sredine 2014. i zatim koristimo ovu jednačinu da bi smo predvideli cenu nafte koju bi smo imali ako bi šokovi na tržištu nafte bili samo na strani tražnje (svetlo plava linija na slici 3). Procenjeni koeficijenti za sve varijable (vidi Dodatak 1 na kraju posta) su veoma značajni, i ekonomski i statistički.

03

Upoređujući predviđeni i stvarni pad cena nafte, nalazimo da nešto između 40-45 odsto pada cena nafte od juna 2014. godine može da se pripiše neočekivano slaboj potražnji. (Ovaj opseg je veoma sličan onom koja je dobio Hamilton na drugom uzorku.) Rezultati se ne menjaju mnogo ako iz jednačine izbacimo vrednost dolara ili ako desetogodišnje trezorske zapise zamenimo krivom prinosa (razlikom između prinosa na dvogodišnje i desetogodišnje državne hartije).

04

05

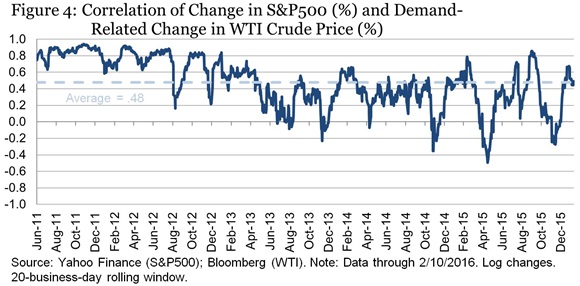
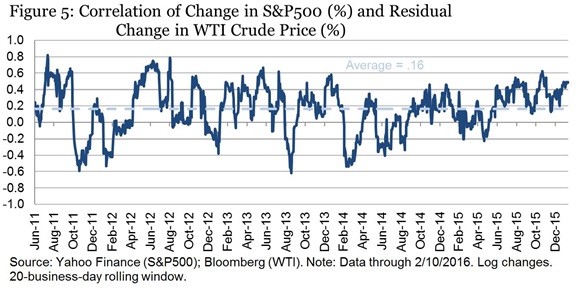
Koristeći ovu jednačinu, možemo, takođe, preispitati korelacije promena u cenama akcija sa promenama cena nafte. Ovaj put smo razbili promene cena nafte u deo vezan sa tražnjom (u skladu sa ovim metodom) i ostatkom (koji po svoj prilici uključuje većinu faktora ponude). Korelacije između cena akcija i cena nafte su prikazani na slici 4, a korelacije između cene akcija, i ostatka (faktora ponude) na slici 5.

Kao što smo i očekivali, korelacija između cene akcija i komponente potražnje za naftom je veća (oko 0.48, u proseku) od korelacija između cene akcija i cene nafte u celini (0.39). Oba ova skupa korelacija su u proseku viša od korelacija između cene akcija i preostale komponente cene nafte (koji u proseku iznosi oko 0.16 u našem uzorku). To je u skladu sa idejom da kada trgovci akcijama reaguju na promene cena nafte, oni to ne rade nužno zbog toga je to posledično ponašanje samo po sebi, već zato što im kolebanja cena nafte služe kao indikator globalne tražnje i rasta.

S druge strane, pošto je čak i preostala komponenta cene nafte u pozitivnoj korelaciji (u proseku) sa promenama u cenama akcija, moramo da zaključimo da objašnjenje sa strane potražnje (barem, s obzirom na našu meru tražnje) nije potpuno objašnjenje ovog fenomena.

Drugi mogući razlog za pozitivnu korelaciju akcije-nafta se zasniva na zapažanju da su nedavna pomeranja na tržištu bila praćena povišenim nestabilnostima. Ako se investitori povlače iz sirovina, kao i iz akcija u periodima visoke neizvesnosti i averzije prema riziku, onda šokovi nestabilnosti mogu biti još jedan razlog za posmatranu tendenciju istovremenog pomeranja cena akcija i nafte.

Da bi smo testirali hipotezu da promene u riziku mogu da objasne odnos cena akcija i nafte, mi smo uvećali jednačinu na Hamiltonov način za cene nafte sa dnevnim procentima promena u VIX, koji meri nestabilnost berzanskih indeksa. [3] VIX ulazi u procenjenu jednačinu sa očekivanim negativnim predznakom (cene nafte imaju tendenciju pada kada je nestabilnost visoka) i sa visokim statističkim značajem (vidi Dodatak 2 na kraju posta za detalje).

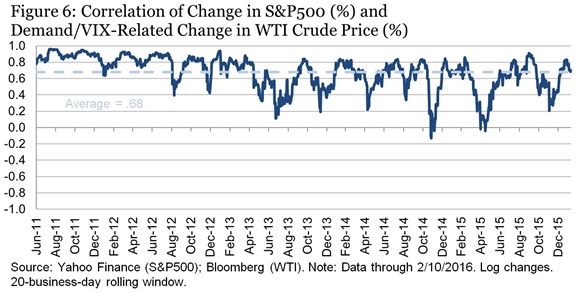
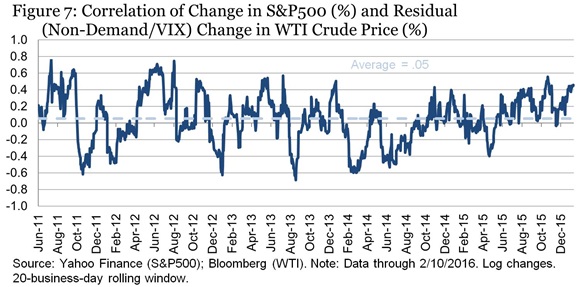
Na slikama 6 i 7  su korelacije cena akcija sa predviđenom komponentom nafte (onaj deo povezan sa tražnjom i rizikom) i rezidualne komponente, respektivno. Prosečna korelacija na slici 6 je 0,68, u poređenju sa 0,05 na slici 7. Uvođenje rizika poboljšava našu sposobnost da objasnimo zašto cene nafte i akcija imaju tendenciju da se kreću zajedno. Međutim, korelacija rezidualne komponente sa cenom akcija nije negativna, što bi se očekivalo ako ona odražava samo blagotvorne efekte šokova ponude.

06

07

Naš zaključak: Tendencija da se cene akcija i nafte kreću zajedno nije novi razvoj; on ide unazad skoro pet godina (što je granica našeg uzorka) a verovatno i dalje. Veći deo ove pozitivne korelacije može se objasniti tendencijom akcija i cena nafte da reaguju u istom pravcu na zajedničke faktore, uključujući promene u agregatnoj tražnji i u ukupnoj nesigurnosti i averziji prema riziku. Međutim, čak i uključujući sve ove faktore, preostala korelacija je blizu nule, a ne negativna kao što biste očekivali ako bi bili obuhvaćeni samo udari na strani ponude. Postoji nekoliko drugih objašnjenja koja bi mogla biti istražena: na primer, mogućnost da na pad cena nafte, čak i ako je u početku uzrokovan manjom ponudom, utiče na globalne finansijske prilike na štetu kreditne sposobnosti preduzeća ili zemalja koje proizvode naftu. Ova tema je vredna ponovnog vraćanja na nju i razmišljanja.

Ben S. Bernanke, Brookings.edu

Razlog za nervozu investitora: 102 milijarde EU bankarskih dugova

Rizične finansijske obveznice pokazale su najbolje kreditne performanse tokom 2015. godine, ali su prošlogodišnji prihodi zbrisani zbog slabijih zarada. Zato je ono što je bila prošlogodišnja sigurna stvar za ulagače, na kreditnim tržištima ubrzo postala ovogodišnja noćna mora za investitore u obveznice.

Najrizičniji povraćaji, oni koji su generisani dugovima Evropske banke od oko osam procenata prošle godine, a prema indeksnim podacima Meril Linč iz Bank of America, potukli su svaku vrstu kreditne investicije na globalnom nivou. Za manje od šest nedelja ove godine, ti su dobici skoro zbrisani, čak i nakon isplaćivanja kamata.

Investitori su, kako izveštava TV Bloomberg, sve zabrinutiji da će slabe zarade i nepredvidljivi smer kretanja globalnog tržišta otežati bankama isplaćivanje kamata u najmanju ruku za neke od ovih hartija od vrednosti, ili da ih same otkupe, kao što su se investitori nadali. Obveznice omogućavaju bankama da “zaobiđu” kamate bez neizvršenja (tj. propuštanja ispunjenja obaveza vraćanja dugova), a pretvaraju se u kapital u doba finansijskih potresa (tj. popune svoj kapital). Dojče banka bi se naredne godine mogla uhvatiti u koštac s isplaćivanjem kamate na ove hartije od vrednosti, kaže se u izveštaju nezavisne istraživačke firme CreditSights u ponedeljak ujutro (8.feb). Banka je preduzela neobičan korak, objavljujući kako “ima dovoljno kapaciteta da isplati kupone tokom naredne dve godine”.

“Zabrinutost zbog ovih obveznica samo pokazuje iskrena strahovanja da bi evropski bankarski sistem mogao biti slabiji i ranjiviji na usporavanje privrednog rasta – daleko sporije nego što su mnogi prvobitno mislili”, rekao je Gary Herbert, menadžer fonda Brendivajn (Brandywine Global Investment Management LLC)  koji upravlja sa oko 69 milijardi dolara aktive sa globalnim fiksnim primanjima. “To je globalni epicentar zabrinutosti usled problematično sporog globalnog rasta. A to ne izgleda baš zgodno”, dodao je on.

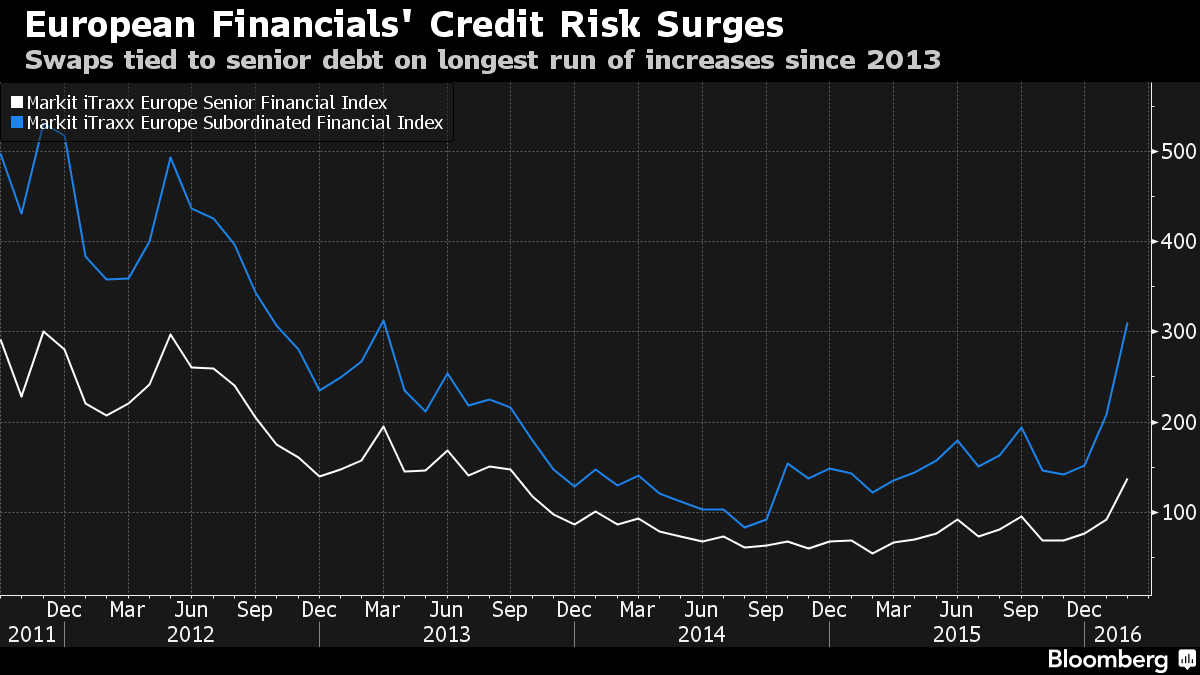
Zabrinutost onih koji rukovode novčanim operacijama se širi i na sigurnije bankarske obveznice, pokazujući time kako investitori beže od rizika ulaganja u široki raspon hartija od vrednosti: od akcija, preko sirovina, do korporativnih obveznica. Troškovi zaštite protiv neizvršenja finansijskih obaveza (tj. vraćanja dugova) na neosigurane američke i evropske finansijske dugove sa pravom prvenstva naplate dostigli su najviši nivo još od 2013. godine.

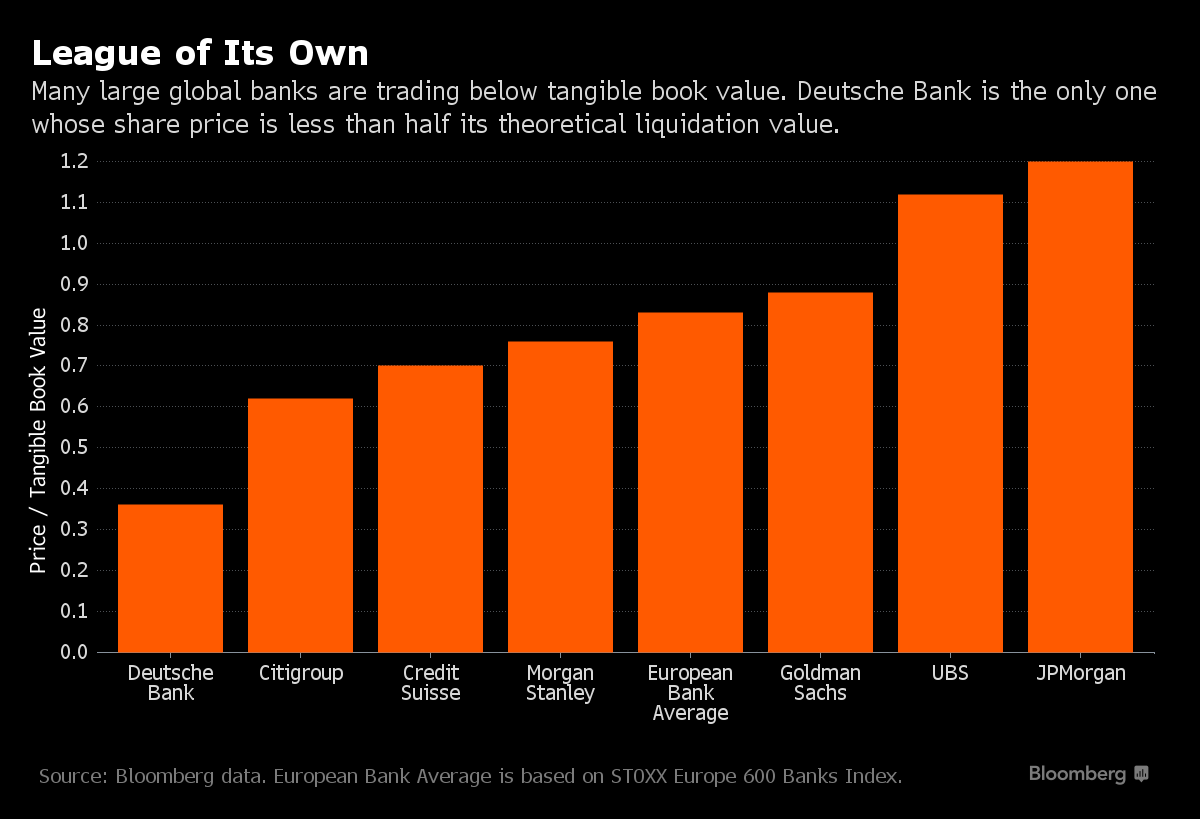
Evropske banke izgleda da nisu toliko solidne koliko su na to ukazivali najnoviji izveštaji o njihovoj zaradi. Dojče banka je, na primer, prošlog meseca izvestila o svom prvom gubitku za celu godinu još od 2008. godine, dok su njene akcije potonule. Akcije Credit Suisse pale su na najniži nivo još od 1991. godine, nakon što je ova švajcarska banka objavila kako je imala svoj najveći kvartalni gubitak od početka svetske finansijske krize 2008.

Banke su od aprila 2013. do danas izdale oko 91 milijardu evra (102 milijardi dolara) najrizičnijih srednjoročnih hartija od vrednosti i to pod nazivom “Dodatne  obveznice 1. reda”. Problem je u tome što su te hartije od vrednosti neispitane i, ukoliko ih problematična banka ne otkupi prvom prilikom, ili stopira isplate kupona, investitori bi mogli da napuste ovaj “investitorski brod”, što bi izazvalo masovnu rasprodaju na korporativnim kreditnim tržištima. “To je prva stvar koe će biti uklonjena iz portfelja”, rekao je Dejvid Batler, portfolio menadžer u Rogge Global Partners, koji upravlja sa oko 35 milijardi dolara finansijskih sredstava. “Kada se uzdrma jedno daleko šire tržište kreditima, to čini da investitori budu izloženi velikim rizicima.”

Visoki prinosi

Vrednosne hartije izdate su u Evropi i nude među najvišim prinosima na kreditnim tržištima, koje su u proseku sedam procenata – u poređenju sa prosečnim prinosom na evropske džank kredite koji je manji od 6 procenata, prema Meril Linč indeksima koje upotrebljava Bank of America.

Kritičari, međutim, kažu da su banke isuviše “neprozirne”, da su vrednosne hartije “isuviše složene da bi se pravilno razumele”, da se “isuviše razlikuju” ili su, pak, “previše nalik deonicama” da bi se te obveznice uzele u obzir. Sa toliko nerazjašnjenih nepoznanica, rizici su izuzetno visoki.

“Vi, u osnovi, imate dobru stranu fiksnog prihoda i mane kapitala”, rekao je Gildas Surry, portfolio menadžer u Axiom Alternative Investments. “Dodatni prvorazredni kapital (AT1, Bank additional Tier 1 capital) jesu instrumenti regulatora, nastali od strane regulatora, i za regulatora.”

Investitori ne samo što su zabrinuti jer banke propuštaju svoje obavezne isplate kamata – takođe su zabrinuti i oko toga da li će banke otkupljivati vrednosne hartije prvom prilikom. Rast troškova pozajmljivanja može umanjiti šanse da banke otkupljuju vrednosne hartije, što bi primoralo investitore da drže obveznice duže nego što su se nadali.

“Ovo je faktor rizika koji povećava pritisak na tržište”, rekao je Džonatan Vajnberger (Jonathan Weinberger), rukovodilac operacija za globalna tržišta kapitala u banci Sosijete Ženeral (Societe Generale) SA u Londonu. “Neke bankarske blagajne bi ekonomski uzpredovale kada bi ih proširile, umesto da obave aukcijski poziv za njihov otkup ili ih refinansiraju.”

Ne bi bilo prvi put da banke propuštaju priliku do pozovu* na aukcijski otkup. Dojče banka 2008. nije aukcijom prodala milijardu evra podređenih obveznica, obrazlažući da bi ovaj potez “refinansiranja duga bio daleko skuplji”. Ovo je dovelo do pada cena akcija te banke, kao i skoka troškova osiguranja njenih pozajmica u slučaju neispunjenja.

650 miliona funti (833 miliona evra) od 7.125 odsto stalno prisutnih obveznica, u ponedeljak 8. februara palo je na manje od 70 penija po funti, što je njihov najniži nivo od njihovog objavljivanja u maju 2014. Milijardu evra banke UniCredit SpA od 6,75 odsto obveznica palo je na manje od 75 evrocenti, sa 94 evrocenta na početku godine. Ova italijanska banka izveštava o svojoj zaradi danas.

“Ako je vaš posao upućen za finansijska tržišta, ovakav stres na tržištu nije dobar ni za koga, pa ni po vas”, rekao je Timothy Doubek, koji je angažovan na upravljanju 26 milijardi dolara korporativnog duga u Columbia Threadneedle Investments.


[*Poziv: Razdoblje između otvaranja i zatvaranja nekih budućih tržišta pri čemu su cene utvrđene kroz proces aukcije. Ugovorna opcija koja vlasniku daje pravo, ali ne i obavezu, da kupi određeni iznos osnovnih hartija od vrednosti po određenoj ceni i u određenom roku. Poziv na otkup menica aukcijskog tipa]


Tom Beardsworth, Cordell Eddings, Bloomberg


Start-up jednorozi padaju kao pokošeni

Prvo je pao Dropbox..a zatim Square…sada, Fidelity umanjuje vrednost Snapchata za 25%

06

Da podsetimo: U svetu investitora i venčer kapitala, jednorozima se nazivaju sve start-up kompanije čija vrednost na berzi premašuje milijardu dolara.

02Pre tri nedelje, jedan od brojnih zapaženih “jednoroga” u Silikonskoj dolini imao je veoma grubo buđenje i povratak u stvarnost, u trenutku kada je Dropbox upozoren od strane svojih investicionih bankara da ovaj startap neće biti u stanju da bude javno evaluiran ni blizu cene kakvu je dostigao u svojoj poslednjoj rundi privatnih investicija (koje su nedavno narasle na $10 milijardi, sa četiri milijarde koliko je Dropbox vredeo do pre samo godinu dana).

A onda je to bila, nakon Tvitera (Twitter), još jedna kompanija Džeka Dorsija (Jack Dorsey), start-up po imenu Square.

03Poslednji svetski poznati start-up jednorog našao se na udaru pretprošle nedelje: “Danas je još jedna tehnološka firma shvatila prenaduvanost njene evaluacije prouzrokovane privatnim investitorima, prvi put profilisane januara 2014. godine. Ta kompanija zove se Square a njen vlasnik je Džek Dorsi. On je upravo podneo predlog u kojem piše da će ’Cena akcija klase A na inicijalnoj javnoj ponudi biti između jedanaest i trinaest dolara (po akciji)’. Pod pretpostavkom da cena jedne deonice bude $12, i ako ovu cenu pomnožimo sa 322,9 miliona akcija koje će biti ponuđene na berzanskoj prodaji, to bi značilo da će vrednost ovog startup jednoroga biti $3,9 milijardi. Problem je u tome što je Square, u svojoj poslednjoj rundi prikupljanja sredstava među privatnim investitorima, bio procenjen na oko šest milijardi dolara po podacima sa ReCode.”

Sada je na red došao i Snapchat, koji je četvrta najskuplje procenjena privatna tehnološka start-up firma u Sjedinjenim Državama.

04Prema Fajnenšel Tajmsu, “Snapchat je postao još jedan startap kome je jedan od njegovih najznačajnijih tehnoloških venčer investitora dao negativnu ocenu. Za to vreme, podiže se prašina ali i niz pitanja u vezi sa problemom naduvavanja vrednosti startapova, kao i nerealnim procenama vrednosti privatnih tehnoloških kompanija. Fidelity, jedini fond-menadžer koji je investirao u četiri godina star start-up, najpoznatiji po nestanku fotografija s njega, smanjio je vrednost svog udela u ovoj firmi u trećem kvartalu 2015. i to za čitavih 25 odsto, a prema podacima firme za analizu investicija Morningstar. Prethodna vrednost pojedinačne akcije firme Snapchat je krajem juna ove godine iznosila $30.72, da bi krajem septembra, novom evaluacijom, jedna akcija bila procenjena na $22.91.”

Nejasno je zbog čega je, zapravo, Fidelity obezvredio svoj udeo u vrednosti Snepčeta. Jedino što je izvesno jeste to da Snapchat još uvek traga za održivim modelom ubiranja prihoda.

Takođe je nejasno da li će i ostali ulagači u Snapchat – kao što su venčer kapital (VC) divovi poput Benčmarka (Benchmark) i Klajner Perkinsa (Kleiner Perkins), kao i tehnoloških kompanija kao što su Alibaba, Tencent i Yahoo – pratiti Fidelity u njegovoj investitorskoj avanturi – u ono što ne samo da je postao naširoko poznat ulagački tech-balon, već je taj balon doživeo i prskanje.

05Jedno se krupnije pitanje nameće u ovom slučaju: da li će ovo biti „kontrolisano rušenje“ jednoroga koje će u narednim danima uslediti na svim instancama i nivoima, prvo ih degradirajući do statusa onoga što bi se moglo nazvati “zerocorn”. Izvesno je da bi VC investitori očajnički želeli da ovo rušenje startup jednoroga bude u kontrolisanim uslovima. Oni se nadaju da će tržište ignorisati euforiju koja je Silikonskom dolinom vladala tokom protekle tri godine, a koja je sada okončana: nekada ushićeni investitori, koji su precenili ove kompanije za najmanje 25-35% u poslednjih nekoliko rundi privatnih investicija, očajnički žure da vruć krompir njihove berzanske evaluacije prebace na neke bogatije – i isto tako nepromišljene – investitore. Vlada strah da će, nakon prenaduvavanja vrednosti ovih tehnoloških startapova , doći do njihovog nerazumnog i prevelikog potcenjivanja na berzi.

Ostaje da se vidi koliko će ove startup firme zaista biti uspešne u budućnosti: šta će biti izvor kapitala za te stotine jednoroga, gde je svaki od njih pojedinačno procenjen (ili, možda, bolje rečeno, precenjen) na više od milijardu dolara? Da li će ove kompanije i dalje gubiti novac svojih investitora? Koliko bi tek bio održiv neki naredni investicioni mehur stotina ovakvih tech-startapova, ukoliko iznenada budu primorani da stvore keš – gotovovina kojim bi se finansirali?

Za sada znamo jednu stvar: izvesno je da ima puno ovakvih jednoroga, što dokazuje i ovaj Infograf preuzet od Volstrit Džornala:

01
I evo nečeg zadivljujućeg, takoreći ošamućujućeg: Procenjeno je da je zajednička berzanska vrednost svih jednoroga u Sjedinjenim Državama oko $486 milijardi.

Koliki je njihov zajednički profit?

$0.


ZeroHedge, 10.Nov 2015

Startup za etičko i bezbedno oglašavanje vredan $28M

U današnjem globalno povezanom svetu komunikacija, mobilno oglašavanje je dobar način da se postane veliki. Stoga, ne zovite još jednu ljigavu i nepoštenu firmu za oglašavanje jer ćete pre toga zaželeti da koristite usluge Džun grupe (Jun Group, JG), veoma ponosne na etičku prirodu oglašavanja koju obezbeđuje svojim klijentima. Iako već godinama postoji, JG se tek nedavno odlučila na proširenje u mobilni sektor, a baš u trenutku nepojamne ekspanzije mobilnog oglašavanja.

01

Od Fante do Jeep-a, JG efikasno razgranava posao u širokom spektru industrija. Evo intervjua sa generalnim direktorom Mičelom Rajhgutom (Mitchell Reichgut) o njegovoj, kako mediji kažu, “hvale vrednoj kompaniji” i ulagačima koji su za njegov startup platili više nego što biste i pomislili.

Ko su bili vaši investitori i koliko ste uspeli da podignete vrednost startupa?

Udružili smo se sa Helijard kapitalom (Halyard Capital) i tzv. depozitnom, u Americi poznatijom kao “Bridge bankom” (Bridge Bank), koji su u naš startup investirali 28 miliona dolara – to je cifra koju smo sada prikupili emitovanjem naših akcija. To je privatni kapital, a istovremeno i naše prvo institucionalno partnerstvo.

Recite nam nešto o vašem proizvodu ili usluzi.

Naša mobilna advertajzing platforma (MAP) je pošten, iskren i efikasan način da dobijete milione od onih koji se bave video i brendiranim sadržajem. Osamdeset od dve stotine vodećih advertajzera posluje sa Jun grupom, jer je sve što radimo potpuno bezbedno, vidljivo i transparentno.

Šta vas je inspirisalo da započnete kompaniju?

Naši osnivači želeli su da stvore poštenu i iskrenu reklamnu kompaniju koja svojim klijentima isporučuje opipljive vrednosti.

03

Po čemu se JG razlikuje od drugih?

Sve što radimo, započinje istinom i činjenicama. Naše klijente stavljamo na prvo mesto, kao one koji su najvažniji, i moramo im tačno reći gde se njihovi oglasi prikazuju, jer mi smo uvek i do kraja brand-safe (BS) kompanija. To znači da brendovi naših klijenata nikada neće biti kompromitovani time što će se reklama za njihov brend pojavljivati na neprimerenim mestima. Proizvođača lovačkih pušaka, recimo, nikada nećemo staviti da se reklamira na veb-stranici za školske udžbenike, za razliku od nekih drugih agencija koje ne vode računa gde će se sve pojavljivati brendovi njihovih klijenata.

Zato smo mi tu: BS nam omogućava da zaštitimo integritet i reputaciju brendova koje naši klijenti žele da reklamiraju preko nas.

Na koje tržište ciljate i koliko je ono?

Targetujemo tržište mobilnog oglašavanja. Prema eMarketer-u, američko tržište mobilnog oglašavanja će do 2019. imati 72% udela u oglašavačkom kolaču. Međunarodni Interaktivni advertajzing biro (IAB) kaže da je mobilno oglašavanje poraslo čak za neshvatljivih 76 odsto samo u poeriodu od 2013. do 2014. godine, što je tada bio najveći segment rasta neke industrije.

Koji je vaš poslovni model?

Radimo s najvećim svetskim brendovima i njihovim agencijama za distribuciju video i brendiranog sadržaja, namenjenim milionima ljudi. Ne radimo na vremenski oročene “dugopružne” ugovore već naplaćujemo po angažmanu, tako da smo time postigli da nas naši klijenti plaćaju samo za prave, konkretne rezultate.

Kakav je proces finansiranja?

Kao profitabilna, nezavisna kompanija, svih ovih godina smo imali brojne prilike da uspostavimo kontakt i dil sa nekim od investitora. Izabrali smo baš ovaj trenutak, jer se internet već po sebi transformiše, i to pred našim očima, sa brauzera i internet-oglašavanja na mobilno iskustvo zasnovano na aplikacijama. ovo je istorijska prilika, i mi stoga želimo veliki komad tog tržišnog kolača. Halijard i Bridž videli su način na koji smo mi u Džunu sazdali naš “poslovni kosmos”, upoznavši se sa načinom na koji radimo, istovremeno deleći našu filozofiju. Prešli smo dug put, i jako nam je drago da smo uspeli da pronađemo prave partnere.

02                                       Mitchell Reichgut, osnivač startupa Jun Group

Koji su najveći izazovi s kojima ste se suočavali tokom prikupljanja sredstava za rast vašeg startupa?

Jun Group je veo atipična firma, pre svega jer smo godinama rasli šireći posao, a da pritom nismo imali VC način finansiranja. Naš fokus je uvek bio na isporuku vrednosti za naše kupce i stvaranje odlične proizvode. Želeli smo da ostanemo profitabilna firma koja će održavati naš aktuelni brz rast. Najveći izazov bio je pronaći partnera s kojim bismo delili našu filozofiju.

Koji su faktori u poslovanju doprineli da vaši investitori sednu za sto i napišu vam ček na 28 miliona dolara?

Svi smo uzbuđeni zbog mogućnosti koje su nam se otvorile u prostoru mobilnog oglašavanja. Jun Group iza sebe ima dokazano besprekoran biznis, imamo jedinstvenu i poslovnim argumentima odbranjivu ponudu koja će nam pomoći da osvojimo veliki deo tog tržišta. Naša sposobnost da se povežemo sa milionima potrošača kroz mobilne aplikacije je jedinstvena, dok je lista naših poslovnih dostignuća poduža.

Koje ste prekretnice u poslovanju planirali da ostvarite u narednih šest meseci?

Doživeli smo rast od 90 odsto(!) na godišnjem nivou tokom poslednje dve godine, i očekujemo da se on nastavi. Prošle godine smo pojačani za još 25 zaposlenih, a na putu smo da postignemo isti tempo rasta našeg tima i ove godine.

05

Koji biste savet dali njujorškim kompanijama kojima je preko potrebna sveža injekcija razvojnog kapitala?

Fokusirajte se na svoje klijente; izrađujte neverovatne, svima poželjne proizvode – i pratite svoju strast. Uspeh dolazi iz napornog rada i sposobnosti da se prilagođavate na ispravan način. Odolevajte iskušenju da jurite trendove i govorite ono što mislite da drugi žele da čuju. Samo izgradite nešto zaista značajno i kvalitetno – i sve ostalo će već uslediti.

Vidite li u kom pravcu će se vaša kompanija kretati u bliskoj budućnosti?

Najbolji deo ovog novog partnerstva je to što ne menjamo našu poslovnu filozofiju: ostaćemo fokusirani na naše dosadašnje klijente, zadržavajući proizvod i uslugu koje za njih imaju opipljivu vrednost. Iz tih razloga, očekujemo da u narednim godinama zaigramo veliku ulogu u mobilnom video-oglašavanju.

Koje je vaše omiljeno mesto u Njujorku na kojem popijete piće po lepoj letnjoj noći?

Za posebne prilike, ništa nije bolje od Salona de Ning na terasi hotela Peninsula.

Za kraj intervjua koji se pre par dana pojavio na biznis-sajtu AlleyWatch, Rajhgut kaže:

“Ono što su glavne odlike Jun Group kao brenda jesu iskrenost i poštenje u advertajzingu. Naša platforma za mobilno oglašavanje pridobija milione ljudi koji ih gledaju putem svojih uređaja na način koji je potpuno bezbedan, vidljiv i transparentan. Naša tehnologija radi u mobilnim aplikacijama, koje čine više od 87% današnje upotrebe pametnih telefona. Mi koristimo podatke iz prve ruke koje sami prikupimo (first-party data), kako bismo što preciznije targetovali samo prave grupe potrošača. Uzastopna i vezana telemetrija uz pravilno targetovanje na osnovu validnih informacija, u kombinaciji sa sigurnošću našeg otvorenog, poštenog sistema funkcionisanja, učinili su da se JG izdvoji od ostalih.”