Novi koncept osiguranja dohotka

Kako bi osiguranje zarada moglo da umanji ekonomsku nejednakost i otvori novo polje za privatne osiguravače? O ovom intrigantnom i epohalnom konceptu piše njegov kreator, profesor ekonomije na univezitetu Jejl, Robert J. Šiler.

Osiguranje zarada možda nije u našem fokusu, ali bi trebalo da bude. Ono pomaže ljudima koji su ostali bez posla i ne mogu da pronađu nov koji je jednako dobro plaćen. Ovakva pomoć može smanjiti ekonomsku nejednakost, pružajući podsticaje nezaposlenima da se brzo vrate na posao.

Štaviše, osiguranje zarada ima podršku obe velike partije u SAD, barem u sadašnjem ograničenom obliku. Koncept bi trebalo proširiti, kako na državnoj strani tako i u privatnom sektoru.

Kanada je eksperimentisala sa osiguranjem plata 1995., a šest godina kasnije Lori G Kletzer, sada na Kolbi Koledžu (Colby College), i Robert E. Litan, gostujući stariji saradnik Saveta za spoljne odnose, zalagali su se za njegovu primenu u Sjedinjenim Američkim Državama, u dokumentu prigodno nazvanom “Recept za ublažavanje nesigurnosti radnika.” Ideja je naišla na plodno tle: predsednik Džordž Buš i Kongres su je prigrlili 2002. godine, a prošlog juna je predsednik Obama proširio osiguranje zarada na period do 2021.

Postoji u tome, međutim, jedna kvaka. Buš-Obamin osiguranje ograničeno je samo na one koji su izgubili posao u korist stranih radnika. Ukoliko računar danas radi posao koji ste vi nekada radili – ovo osiguranje neće biti od pomoći.

Sadašnje osiguranje ima i druga ograničenja. Ono je ograničeno na američke radnike sa preko 50 godina starosti koji zarađuju do 50.000$ godišnje, u stalnom su radnom odnosu i morali su da prihvate drugačiji, manje plaćeni posao. Za ljude u takvim okolnostima, osiguranje daje iznos jednak polovini razlike u plati, tokom dve godine, i ograničeno je na ukupno 10.000 dolara.

Prema nekim merilima, granica od $50,000 je prilično velikodušna: To je skoro jednako dvostrukoj srednjoj godišnjoj zaradi američkih žena u 2014, koja je $28,000, na primer. Osiguranjem upravlja država. U Njujorku je, na primer, nalazi pravo mesto sve kojima je potrebna ova vrsta pomoći, lokalni njujorški Centar za razvoj karijere.

Predsednik Obama smatra da sadašnji program ne ide dovoljno daleko. U svom obraćanju naciji u januaru i u svom budžetu za fiskalnu 2017. godinu, on je predložio značajnu ekspanziju ovog osiguranja. Održavajući prag od $50.000 prihoda, on će odustati od starosne granice (dosad je samo za one stare preko 50god), baš kao i od povezivanja osiguranja sa gubitkom posla zbog inostrane konkurencije.

Ove promene su od ključnog značaja. Na kraju krajeva, većina radnih ljudi u Sjedinjenim Državama je mlađe od 50 godina, a gubitak većine poslova se ne može nedvosmisleno pripisati konkurenciji stranih radnika. Tehnologija neke poslove čini nepotrebnim, a faktori kao što su recesija i promene u potražnji za proizvodima i uslugama eliminišu mnoge poslove. Ovo proširenje osiguranja zarada, opisano u blog-postu Bele kuće, čiji su autori Jason Furman, predsednik Saveta ekonomskih savetnika, i Jeffrey Zients, direktor Nacionalnog ekonomskog saveta, bi pomoglo mnogim ljudima kojima je ono očajnički potrebno. Možemo očekivati otpor nekih krugova, pre svega zato što se time povećava uloga države.

Ali to ostaje osiguranje, a u kapitalističkoj živoj ekonomiji, ima smisla proširiti ga i sa teorijskog stanovišta. Osiguranje je vrsta upravljanja rizikom. Racionalni ljudi bi želeli da plate za ovu korist, da bi mogli da prihvataju obećavajuće ali rizične poslovne mogućnosti. To bi moglo podstaći inovacije u privredi.

Za potencijalno skup program, finansiranje je od ključne važnosti. Kao i kod socijalne sigurnosti, prošireni sistem osiguranja plata najbolje se može finansirati od poreza na plate. Da budemo fer, ljudi sa platama odmah ispod granice $50,000 – koji bi dobijali više novca od tog programa od onih sa niskim primanjima – treba da plate veće premije. Pravo osiguranje treba da ima odgovarajući cenovni raspon.

Postoji još jedan prigovor na osiguranje zarada. To može stvoriti moralni hazard – podsticaj da se prihvati posao sa nižom platom, a možda i manje zahtevan posao od onog koji je osoba izgubila. Većina nas će se složiti da ljudi koji žele da rade više i na neprijatnim poslovima zarade veći prihod ne bi trebalo obeshrabriti da to učine. Postoji zaštita protiv ovoga u postojećem planu, što ograničava korišćenje ovog osiguranja na dve godine. To smanjuje moralni hazard, ali na uštrb pružanja beneficija na duži period. Uvek postoje kompromisi.

Uloga vlade je važna u ovom slučaju, jer kod socijalnog osiguranja, vlade imaju značajnu prednost u stavljanju na mesto velikih ideja koje je teško prodavati. To je važilo i za savezno osiguranje za slučaj starosti i invaliditeta u sistemu socijalnog osiguranja počev od 1935., nakon čega je došlo od eksplozije dodatnog privatnog penzionog osiguranja, životnog osiguranja i osiguravajućih planova za slučaj invaliditeta. Vlada je ponovo potrebna da pokrene taj točak.

Na kraju bi, ipak, trebalo da postoje dva sistema osiguranja: 1. vladin, koji je ograničen na pomoć radnicima sa nižim prihodima i 2. privatni, onaj koji omogućava svima – uključujući i one sa višim prihodima – da se osiguraju od gubitka zarade.

U mojoj knjizi “Novi finansijski poredak,” predložio sam oblik osiguranja plata u privatnom sektoru osiguranja koji sam nazvao osiguranje za minimalno izdržavanje. To bi bio nastavak osiguranja u slučaju invalidnosti, koje je već na tržištu i prodaju ga privatne osiguravajuće kompanije. Trebalo bi samo dodati specifične probleme uočene na tržištu rada na listu obuhvaćenu invaliditetom. Na primer, to može uključiti pad prihoda za, recimo, medicinske sestre, ili pad broja zaposlenih u sektoru negovatelja, ili neku kombinaciju ova dva, sa isplatama ne samo za dve godine, već sve dok takvo stanje postoji. Takve polise osiguranja bi bile zasnovane na objektivnim tržišnim faktorima vezanim za zanimanje neke osobe, čime se smanjuje mogućnost da osiguranje podstakne ljude da se bave manje zahtevnim poslovima.

Odgovarajuće cenovno kalibriranje ovakvog osiguranja bi takođe omogućilo da se izbegne pristrasnost izbora – kupovina osiguranja od strane ljudi sa izuzetno nesigurnim poslovima u nesrazmerno velikom broju – problem koji osiguranje plata od strane vlade može da se izbegne tako što ga nudi svima.

Ako bi privatni sektor nudio ovakvo osiguranje za minimalno izdržavanje, ljudi sa rizičnijim karijerama bi morali da plaćaju veće premije osiguranja. Istovremeno, smanjenjem rizika zarada, osiguranje bi ohrabrilo ljude da budu avanturisti i neguju preduzetnički duh. Troškovi upravljanja rizikom i osiguranje bi tada postali osnovni elementi planiranja karijere. Poslodavci u rizičnim industrijama bi mogli da kupe ovo osiguranje za njihove zaposlene kao vrstu beneficije za radnike.

Ako su vam ovi pojmovi nepoznati, to je delimično zbog toga što privatno podstaknuto osiguranje za minimalno izdržavanje nije uobičajeno danas, ako ga uopšte i ima. Ali to se brzo može promeniti. Proširenje obuhvata osiguranja plata od strane vlade sada može da utre put privatnom sektoru. U vreme podizanja ekonomske nejednakosti i dislokacije poslova, osiguranje plata je veoma smisleno.


Robert J. Shiller, New York Times


Faktor straha na globalnim tržištima

Izvanredna nestabilnost tržišta u proteklih godinu dana tu situaciju veoma mnogo duguje prisutnim rizicima i neizvesnostima oko faktora kao što su kineski privredni rast, stanje evropskih banaka i prezasićenost tržišta jeftinom naftom. Tokom prva dva meseca ove godine, mnogi su se investitori uspaničili, pa su čak i Sjedinjene Države, koje imaju najutešniju od svih priča o globalnom privrednom rastu, bile tek na korak od ponovnog pada u recesiju. I zaista: među stručnjacima Volstrit Džornala koji su učestvovali u svom mesečnom istraživanju, 21% njih veruje kako ih “recesija čeka iza prvog ugla”. za Project Syndicate piše Kenneth Rogoff, profesor ekonomije na Univerzitetu Harvard.01

Ne treba poricati prisutnost rizika. Jedan dovoljno snažan udar na kineski rast ili na evropski finansijski sistem bi svakako mogao da globalnu ekonomiju iz sporog rasta prevede u – recesiju. A još je strahotnija pomisao da bi, u ovom trenutku, ali naredne godine, nova predsednička garnitura mogla da se pretvori u rijaliti TV šou.

Ipak, gledano iz makroekonomske perspektive, temelji trenutne globalne  ekonomije i nisu tako slabi. Brojke o novozaposlenima su u period od prošlih godinu dana bile solidne, poverenje potrošača je takođe pokazalo svoju solidnost dok se naftni sektor, srećom, jednostavno nije pokazala kao dovoljno velika prepreka u odnosu na BDP, kada je u pitanju cenovni kolaps ovog energenta koji je potencijalno mogao da američku ekonomiju baci na kolena. U stvari, najpotcenjeniji motiv za raspoloženje tržišta može se sada svesti na – strah od druge ogromne krize.

12Postoje neke paralele između današnje nelagodnosti i raspoloženja tržišta tokom decenije nakon Drugog svetskog rata. U oba je slučaja bila prisutna preobimna potražnja za sigurnim sredstvima obezbeđenja (kao što je to zlato). Naravno, finansijska represija je u posleratnom periodu takođe odigrala značajnu ulogu, sa vladama koje su namirivale “gladna usta” privatnih investitora – i to po stopi koja je bila dobrano ispod tržišnih kamatnih stopa).

Čak i punu deceniju po završetku Drugog svetskog rata – kada je poznati ekonomista Džon Kenet Galbrajt (John Kenneth Galbraith) izneo mišljenje da bi svet mogao lako doživeti još jednu ekonomsku depresiju – tržište je odmah postalo nervozno i uznemireno. Još uvek ima dosta onih koji dobro pamte kako su američke berze pale za 90% tokom prvih godina ere Velike depresije. Tokom 1950-tih, nije bilo teško zamisliti da bi stvari mogle ponovo krenuti naopako. Na kraju krajeva, svet je tada upravo prošao kroz niz katastrofa, uključujući dva svetska rata, globalne epidemije gripa, i, naravno, samu Veliku Depresiju sa svojim užasnim posledicama. Pre šezdeset godina je opasnost od atomskog rata takođe izgledala previše stvarno.

13

Ljude danas nije potrebno podsećati na to koliko mnogo i koliko brzo tržišta kapitala mogu pasti. Nakon finansijske krize 2008. godine, američke akcije pale su za više od 50%. Tržišta nekretninama su u nekim zemljama znatno opala: na Islandu je, recimo, opalo za više od 90%. Nije ni čudo što je jedan nedavni pad tržišta za 20% razlog što se mnogi od nas pitaju koliko bi stvari još moglo krenuti po gorem – i da li bi strahovanja od nove recesije postala proročanstvo koje se ispunjava samo od sebe: usled našeg instinktivnog ponašanja tj. straha od najgoreg.

27Ideja je da investitori postaju toliko zabrinuti zbog recesije, i da dosadašnji pad akcija već čini da ovo loše raspoloženje utiče na pad cena deonica – što se, opet, odražava i vraća natrag u realnu ekonomiju kroz mnogo nižu potrošnju, indukujući sa sobom i strahovanja od krize.  To je jedan začarani krug. Oni mogu biti u pravu, čak i ako tržišta precenjuju svoj uticaj na realnu ekonomiju.

S druge strane, činjenica da su Sjedinjene Države uspele da krenu napred, i to uprkos globalnom “vetru u prsa”, ukazuje na robusnost i snagu američke domaće tražnje. Čak ni ovo, međutim, ne može da impresionira tržišta. Čak i oni investitori koji su ostali oprezno optimistični u vezi američke ekonomije izražavaju zabrinutost da će američke Federalne rezerve prepoznati taj rast kao dovoljan razlog za nastavak podizanja kamatnih stopa, stvarajući tako krupne probleme brzorastućim globalnim ekonomijama.

Naravno, pored faktora straha postoje i druga objašnjenja za nestabilnost svetskog tržišta. Najjednostavnije bi bilo da stvari zaista stoje tako loše. Možda individualni rizici i nisu istog reda veličine kao oni koji su bili prisutni tokom 1950-ih, ali su danas brojniji, dok tržišta počinju da funkcionišu s mnogo “prenaduvanijih” pozicija, zapadajući u rizik od nastanka i pucanja novih finansijskih mehurova.

Finansijska globalizacija je, štaviše, duboko produbila međusobne povezanosti, uvećavajući transmisiju šokova. Postoje veliki “džepovi” nestabilnosti i slabosti na svetskim tržištima duga, na kojima trenutna monetarna relaksacija prikriva duboko ukorenjene probleme koji se nalaze ispod površine. Ima onih koji ukazuju na nedostatak likvidnosti na vodećim tržištima, koje utiče na ogromne fluktuacije cena; na plitkim tržištima, male promene u potražnji ili ponudi mogu ponekad iziskivati veliko klizanje cena, radi ponovnog uspostavljanja ravnoteže.

Još je uvek najubedljivije objašnjenje, međutim, da se tržišta plaše da će, kada nastanu spoljni rizici, političari i politike biti neefikasni u svom suočavanju s njima. Od svih slabosti koje je finansijska kriza razotkrila, politička paraliza se pokazala kao najdublja.

37Neki kažu da vladajuće strukture ne čine dovoljno kako bi podstakle potražnju. I mada je to istina, to nije cela priča. Najveći problem kojim danas opterećuje svet je veliki neuspeh većine zemalja da sprovedu strukturne reforme. Sa rastom produktivnosti – koje je u najmanju ruku privremeno zaglavljeno u spori privredni rast, i globalne populacije koja je u dugoročnom opadanju, ponuda je ta – a ne nedostatak potražnje – koja ograničava razvijene ekonomije.

Na duže staze, faktor ponude je taj koji određuje privredni rast jedne zemlje. A ukoliko te zemlje već nisu u stanju da upravljaju i sprovode duboke strukturne reforme nakon ekonomske krize, teško je predvideti kako i šta će se dogoditi.

Jedno je, ipak, izvesno: upravljanje zemljom i ekonomijom kao što se to čini u rijaliti TV emisijama – sa jednim okom uvek uprtim na spoljne ocene i rejtinge – nije način da se taj neprocenjivo važan posao sprovođenja reformi uspešno obavi do kraja.

Project Syndicate

Idealni preduzetnik: večita glad za postignućima

Kada osvojite Super Bowl, u životu ili u poslu, više ga nikada nećete ponovo osvojiti ukoliko se odmah ne budete vratili treningu – morate ostati “gladni” za uspehom ili da sebe sistematski “izgladnjujete” – bilo da pobeđujete ili gubite, bilo da uspevate ili ne. Bilo da Panteri ili Broncosi osvoje ovogodišnji Super Bowl – ako bi prestali s vežbanjem i radom na sebi, nikada ga neće ponovo osvojiti. Uspeh zahteva stalnu usredređenost i posvećenost, i prvog trenutka kad prekinete svoj lov na uspeh i postignuća, ona će vam postati nedohvatljiva. Kreiranju uspeha morate pristupiti kao neizbežnoj obavezi, kao misiji tipa “uradi pravu stvar ili si gotov”, kao željni i žedni novih postignuća – zadobijte mentalitet gladnog psa koji juri kamion s mesom, da se tako izrazim. Zato preduzetnik ne može biti svako, piše Grant Kardon za poslovni magazin Entrepreneur.

Vaši klijenti spoznaju da vas nagoni upravo takva “preduzetnička glad”. I, takođe, ne ponašate se kao da vam njihov biznis nije potreban. Postoji jedna stara izreka koja kaže da si ono što misliš da jesi: i u poslovanju ima i te kako blefiranja koje se može isplatiti! Otuda veoma često čujemo da uspešni poslovni ljudi, koji tek što su postigli svoj prvi veliki uspeh ili prikupili prvi million dolara kažu “fake it ’til you make it”. Verujete u sebe i svoje sposobnosti, čak i onda kada niste baš 100% sigurni da ih posedujete. Vaši poslovni partneri će to osetiti, i stvari će krenuti u tako željenom pravcu.

E, pa – ovo je fatalna logika! Ukoliko želite pravi preduzetnički uspeh, lažna samouverenost može vam lako doći glave već na prvom koraku. Umesto toga, umesto vere bez pokrića, bolje je voditi se uzrečicom “radite kao da ste večito gladni, kako biste obezbedili da u gladi ne skončate”.

Izazivam vas da koliko još danas uradite dve stvari:

1. Obavezno promenite mentalitet

Niko ne voli ljude koji se ponašaju kao da su bolji od drugih pa se zato nikada ne ponašajte kao da vam za vaš posao nisu potrebni ostali. Da vam njihov posao odista i ne treba – ni vi ne biste bili u svom poslu. Svako ceni onoga ko pomera granice i zaista pokazuje drugima da on ili ona želi, da ceni i da mu/joj je potreban kontakt i saradnja sa poslovima i poslovanjem drugih. Upamtite da nikada neće stvoriti snažan, solventan, prosperitetan i finansijski izdašan posao ukoliko imate arogantan stav.

Tokom gotovo svakog seminara o preduzetničkom ponašanju u biznisu, neko mi priđe i kaže kako se “boji da u očima ostalih može izgledati kao slabost to što se ponašam kao da posao želim isuviše mnogo”. Moj odgovor na to je uvek isti: “Najveća greška koju možete načiniti bila bi samo ukoliko se ne biste ponašali upravo tako: kao da ste gladni za biznis!” Budimo realni: vama će klijenti uvek nedostajati više nego vi njima, i tako je u svakoj zdravoj privredi i ekonomiji. Kada biste imali stav da ste vi njima potrebniji nego oni vama, uvek ćete pogrešiti; stoga, tretirajte svoje kupce kao da su vredniji od vas i vaše kompanije – zato što i jesu.

Svaki trenutak svakog dana ponašajte se kao da vam život zavisi od svakog, pa i najmanjeg, posla. A ako nekome treba da kažete kako ga zaista želite za svoj posao – pa, onda, to verovatno znači da se ne ponašate kao da ste dovoljno gladni. Ponašati se gladno za poslom i biznisom znači da ste agresivno ambiciozni i konkurentni. Možda ovakav motiv proizlazi iz potrebe da se prevaziđe siromaštvo ili neki nekadašnji porazi, a možda je to zato što je vaša želja za uspehom tako velika i snažna. Bez obzira na položaj u životu, ukoliko zaista želite da ostanete na vrhu, morate biti spremni da uradite sve što je potrebno kako biste dobili još, i uvek još više sklopljenih poslova – kako u dobrim tako i u lošim vremenima.

2. Preduzmite radikalnu i sveobuhvatnu akciju

Ono što ste radili i uradili prošle godine na znači ama baš ništa za tržište i poslove danas. Istorija obiluje kompanijama koje su bile broj jedan u svojoj oblasti, ali koje danas postoje samo među koricama knjiga. Sears i Kmart su dva savršena primera ovakvih nekada šampionskih firmi. Obe su u jednom trenutku dominirale u svojim poslovima, ali ih je njihova arogancija koštala te tako teško stečene čelne pozicije – a sada se na tržištu bore za opstanak.

Svo vreme, energiju, kreativnost i resurse trošite na unapređenje svojih postavljenih ciljeva, nastojeći da se odvojite od ostalih iz “čopora”, i to toliko da budete u stanju da oduzmete posao vašoj konkurenciji. “Stvarni svet biznisa jeste najbrutalnije bojno polje na svetu; taj svet neće tolerisati sujetu ili ljude koji žive u prošlosti. Kupci ne cene izgovore, kašnjenja, razloge, rejtinge, jučerašnjicu, poziciju; oni samo vrednuju rezultate. Ako već odista želite da kreirate svoj profit, morate znati sa čim se suočavate i po koju cenu. Morate biti spremni da uradite ono što drugi neće učiniti – pa čak i preduzeti korake koje bi neko možda smatrao “nerazumnim” na nivou aktivnosti koje se vašem okruženju mogu učiniti “opsesivnim”.

Svako odsustvo napora verovatno da proizlazi usled nedostatka svesti, obilja arogancije kojom vrcate, ili kombinacijom ta dva. Budite korisni drugima, ljubazni, pristupačni, skromni, a sada – više nego ikada – spremni da idete uvek korak dalje.

Nadmašujte bilo koje i bilo čija očekivanja, ponašajte se kao da zaista želite nečiji biznis – i uradite sve što je u vašoj moći da ga zadobijete. Ako klijentima pružate prave i opipljive dokaze zbog kojih im se baš sviđate, onda pokazujte i autentičnu, neizveštačenu spremnost da učinite nešto za njih, dosledno im priskačite u pomoć, i – ne odustajte – tek tada će oni zaželeti da s vama posluju stalno, bez obzira na to o kakvom je poslu reč. Zapamtite da je jedini način za povećanje poslovnih kontakata povećavanje broja ljudi kojima se obraćate a onda “pojačavati” razloge zbog kojih bi trebalo da nađu vremena i za vas.

Lično, svaki put kad neko s kim sarađujem u poslu pokazuje stalnu glad i želju da učini sve što je u ljudskoj moći kako bi mi pomogao, pronalazim svaki mogući razlog i opravdanje da njega ili nju podržavam. Držim se takve osobe, dokle god on ili ona pokazuju tu vrstu “gladi”, a ne mislim da sam u tome jedinstven. Većina ljudi upravo želi da bude zbrinuto na taj način, da se na njih obrati pažnja, jer i oni žude za ovakvom vrstom usluge, a to je upravo ono što nedostaje u našoj kulturi.

Morate pokazati veliku zahvalnost za svaku priliku koju dobijate. Budite spremni da se sagnete, da uzmaknete nazad ili postrance, čak i da stojite na rukama ako je potrebno – kako bi ljudi znali da ćete učiniti sve što je potrebno kako biste uspešno održavali svoje poslovanje. Ne dozvolite da vam jučerašnji uspesi uliju lažan osećaj sigurnosti ili osećaj kako vam danas ili sutra uspeh nije potreban. Usredsredite pažnju na budućnost – kako biste jednu takvu zaista i stvorili.

Uvek, uvek, uvek pokazujte svoju glad i želju da razvijate svoje poslovanje tako što ćete pokazati koliko ste sposobni da budete na usluzi drugima, svakodnevno zainteresovani za svoje klijente. Krećite se napred nemilosrdno i činite svo što je moguće (etički i profesionalno, naravno) u cilju pridobijanja novih poslovnih ponuda. Budite gladni!


Grant Cardone, The Entrepreneur

Apokalipsa sada: nailazi li novi gigantski finansijski krah?

Već predviđani početak globalne krize prošao je bez događaja. Postoji, međutim, dovoljno znakova upozorenja da u sledeću krizu ulazimo usnuli, kao mesečari. Piše Pol Mejson za londonski Gardijan

00

Prvi oktobar došao je i prošao bez finansijskog Armagedona. Veteran prognostičar Martin Armstrong koji je precizno predvideo krah 1987, koristio je isti model koji ukazuje da je 1. oktobar trebalo da bude D-dan velike prekretnice na globalnim tržištima. Neki investitori su se čak i kladili na to. Ipak, prolazak D-dana bez nekog vidljivijeg događaja je samo donekle dobra vest. Mnogi pokazatelji u globalnim finansijama imaju silazni tok – a neki čak misle da je novi finansijski slom već počeo.

Hajde da pogledamo dokaze. Prvo, neodrživ dug. Od 2007. godine, ukupan obim duga u svetu porastao je za $57tn (52.3tn evra). To ukazuje na godišnji rast od 5,3%, što je znatno iznad rasta BDP. Dugovi su udvostručeni na takozvanim tržištima u razvoju, dok su u razvijenom svetu porasli za oko jednu trećinu.

Džon Mejnard Kejnz (John Maynard Keynes) je jednom napisao da je novac “kopča ka budućnosti” – što znači da ono što radimo sa novcem danas predstavlja signal za ono što mislimo da će se dogoditi u budućnosti. Ono što smo uradili od globalne krize 2008. godine je da su krediti porasli brže nego privreda – što se može smatrati racionalnom odlukom samo ako mislimo da ćemo u budućnosti biti mnogo bogatiji nego danas.

Ovog leta, Banka za međunarodna poravnanja (BIS) je navela da se u nekim velikim ekonomijama uočava visok rast odnosa duga prema BDP, i da su ti pokazatelji izvan istorijski zabeleženih normi. U Kini, ostatku Azije i Brazilu, zaduživanje privatnog sektora poraslo je tako brzo da se BIS-ova tabela zacrvenela. U dve trećine slučajeva, crvena upozorenja, kao što su to ova, praćena su velikim bankarskim krizama unutar perioda od tri godine.

Osnovni uzrok ovog ogromnog dugovnog čvora je $12tn slobodnog ili jeftinog novca stvorenog od strane centralnih banaka od 2009. godine, a u kombinaciji sa skoro nultim kamatnim stopama. Kada je realna cena novca blizu nule, ljudi pozajmljuju – a o posledicama brinu kasnije.

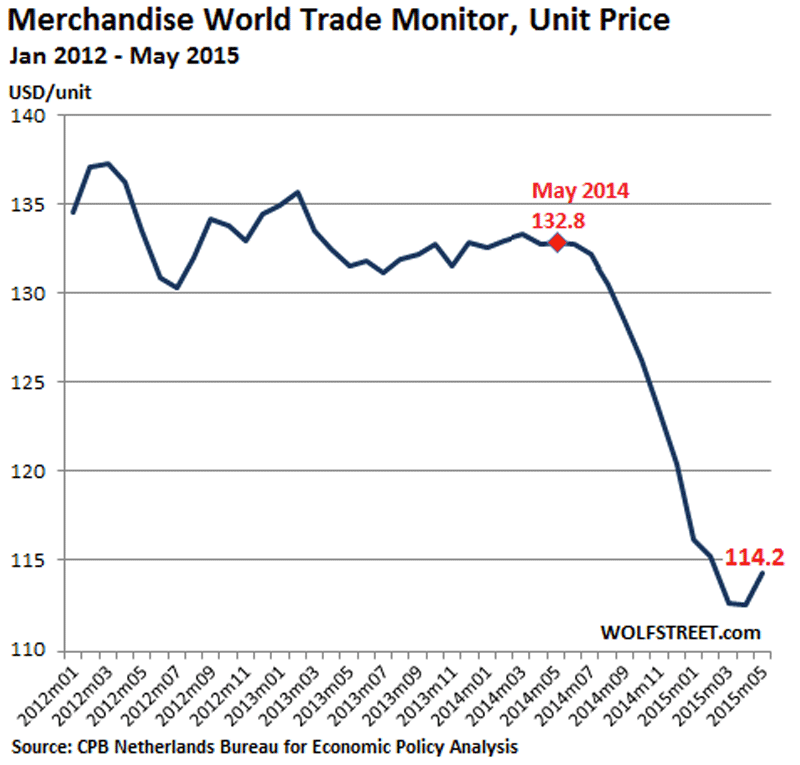
Dalje, hajde da pogledamo cene realnih stvari. Prvo je pala cena nafte, sredinom 2014. godine, sa 110$ za barel na, za sada, $49 uprkos blagom skoku u međuvremenu. Zatim su na red došle sirovine. Bakar je koštao $4.50 za funtu 2011. godine, ali danas se prodaje za upola te cene. Inflacija unutar G7 je jedva iznad nule, a deflacija opseda južnu evro zonu. Obim trgovine u svetu se značajno smanjio od decembra 2014. godine, mereno prema indeksu holandske vlade (Dutch government index), dok je vrednost globalne trgovine primarnih proizvoda, po istom pokazatelju dostigla 150 pre godinu dana, a sada je 114.

04

U ovim okolnostima, jedini način na koji bi ova sve veća planina kredita mogla biti tačan signal budućeg razvoja događaja, važio bi ukoliko bi ispred nas stajao snažan rast produktivnosti. Tehnologija je tu da ovo omogući, ali društveno ustrojstvo nije. Tržište nagrađuje kompanije koje stvaraju berze rada za razmenu vozača taksija sa multimilijarderskom evaluacijom. Vruć novac juri svršene studente IT usmerenja sa dobrim idejama ali to je, kao jedna faza u ciklusu – takođe i odličan indikator gluposti novca u jednakoj meri kao i briljantnosti ideja.

Kina – motor globalnog oporavka od 2009. do danas – značajno usporava. Japan je upravo revidirao prognozu svog rasta naniže, uprkos tome što je usred opsežnog programa štampanja novca (tzv „Abenomics“). Evrozona stagnira. U SAD, rast, koji se dobro oporavio u uslovima kvantitativnog popuštanja, usporava nakon povlačenja ovih monetarnih mera.

Ukratko, kako to kažu ekonomisti BIS, ovo je “svet u kome su nivoi duga previsoki, rast produktivnosti preslab a finansijski rizici isuviše preteći”. Nemoguće je iz ovih podataka odrediti tačan datum novog kraha ili forme koji će taj krah poprimiti. Sve što znamo jeste da postoji nesklad između porasta kredita, usporavanja rasta, trgovine i cena, kao i grozničavog finansijskog tržišta, koje u ovom trenutku surfuje na talasu novca koji ide od jednog sektora, ili geografskog regiona, ka drugom.

Možda je za nas bolja ovakva vežba, da zamislimo arhetipove koje bi dramaturg iskoristio da napiše farsu koja opisuje stanje u društvu uoči još jedne katastrofe. Tu bi bio jedan karakter obuzet imovinom: London je pun mladih profesionalaca koji pokušavaju da zaključe poslove sa nekretninama. Na obalama Temze su šume dizalica, saloni sa uzorcima modela stanova koji se nude na tržištu i polu-iznajmljeni spekulativni projekti, koji će nakon potencijalno veoma izglednog, novog finansijskog udara, biti sjajna mesta za socijalne stanove.

05

Onda bi tu morao da pre svega bude nesretan centralni bankar, koji optimistički gleda „kroz” podatke o niskom rastu, stagnaciji cena i nivoima trgovine koja se obrušava, a sve to kako bi opravdao svoju odluku da ne čini ništa.

Ipak, glavni protagonista bi morao da bude političar. Ekonomista sa Kingston Univerziteta Stiv Kin (Steve Keen) ističe da je neposredno pre kolapsa 2008. godine pogrešna ideologija neoliberalne ekonomije jednu već ionako opasnu situaciju učinila gorom. Ekonomisti stavljaju svoj profesionalni pečatna ideju da su rizične investicije bile sigurne. Danas su vrata stabilnosti ekonomije čvrsto zatvorena. Čak i mejnstrim ekonomisti u bankama traže radikalne mere za oživljavanje rasta: Nick Kounis (Nick Kounis), šef odeljenja za makroekonomske prognoze ABN AMRO je pozvao centralne banke da podignu svoje pokazatelje ciljane inflacije na 4% i preplave svet novcem sa koordiniranom strategijom preživljavanja.
Umesto toga, najjasnija su razmišljanja vezana za svet geopolitike.

Ekonomska opasnost postaje jasna ako razumete da štampanje dvanaest triliona dolara podstiče svaku zemlju da krajnju cenu i posledice antikriznih mera prebaci na nekog drugog. Ali sada tu postoji i jasan geopolitički rizik.

Cena nafte je pala jer su Saudijci želeli da miniraju američku industriju proizvodnje nafte iz škriljaca. Upravo sada, mada su ruske i američke diplomate sposobne da sede zajedno u Beču, njihovi piloti koji napadaju zasebno odabrane neprijateljske ciljeve u Siriji, ne komuniciraju međusobno. Evropa, oslabljena krizom u Grčkoj, koja je svoje međugranične institucije bacila u haos izbegličke krize, izgleda da nije sposobna da bilo kome uradi bilo šta.

Dakle, najveći rizik u svetu, uprkos rastućoj ozbiljnosti, nije deflacija balona. To je rizik njegove isprepletanosti sa geopolitikom. Svaki političar koji smanjuje ili ignoriše ovaj rizik čini isto ono što su uradili poluslepi ekonomisti vodeći nas u susret 2008. godini.


(Paul Mason je urednik ekonomije na Channel 4 News)

Svetsko ekonomsko usporavanje: mamurluk, ne i koma

Dug leži iza mnogo toga što se dogodilo u proteklih sedam godina, piše za FT harvardski profesor ekonomije Kenneth Rogoff.

03

Globalna ekonomija se verovatno nalazi u kasnijim fazama dužničkog ‘super ciklusa’

Šta je prava dijagnoza tavorenja globalne ekonomije? Ušli smo u sedmu godinu globalne finansijske krize, a Međunarodni monetarni fond nastavlja da svoje prognoze globalnog rasta spušta naniže, sada na najniži nivo od 2009. godine.

Neki tvrde da živimo u svetu nedovoljne potražnje, i da smo osuđeni na decenije takozvane sekularne stagnacije. Može biti. Ali, druga mogućnost je da je globalna ekonomija u kasnijim fazama dužničkog “super ciklusa”, koji se slomio pod teretom nagomilanog duga tokom godina manjka regulative i finansijskog viška.

Ako je tako, bilo bi veoma teško dobiti razumljiv dugoročni trend rasta sve dok se dim ne raziđe. Alvin Hansen, profesor na Harvardu, prvi put je izašao sa hipotezom o sekularnoj stagnaciji (odnosno, minornom rastu ili odsustvu rasta u ekonomiji) još 1938, neposredno pre spektakularnog buma produktivnosti.

U kasnim 1970-tim, mnogi analitičari su verovali da će se svet suočiti sa visokom inflacijom i niskim rastom (“stagflacijom”) na neodređeno dugo vreme. U ranim 2000-im, mnogi vrhunski ekonomisti su verovali da će povišeni rast produktivnosti trajati decenijama.

Šta god da je nečiji sud o faktorima koji pritiskaju globalnu ekonomiju, važno je pronaći pristupe koji su robusni. Znatno povećanje kvalitetnih infrastrukturnih investicija je sjajna ideja. Ona, međutim, ne može dovesti do povećanja potrošnje tako da se ona uspostavi kao trajniji trend.

Šta ako je dijagnoza sekularne stagnacije pogrešna? Tada bi loše dizajniran stalni rast državne potrošnje mogao da stvori samu bolest koju je trebalo da izleči.

01

Zapravo, ne može biti sumnje da je dužnički super-ciklus faktor koji stoji iza značajnog dela onoga što je svet doživeo u proteklih sedam godina. To je rezultiralo prvo krizom rizičnih hartija od vrednosti u SAD, potom krizom evropske periferije, a sada proizvodi nevolje Kinezima i novim, brzorastućim tržištima.

Cela priča ima prethodnike u ranijim sistemskim finansijskim krizama, i kvantitativno i kvalitativno. Iskustvo Amerike – bez obzira da li neko gleda putanje cena u stambenom sektoru ili cene kapitala, nezaposlenost i proizvodnju, ili javni dug – jasno prati standarde iz prošlih sistemskih finansijskih kriza.

Ovo, naravno, ne znači da su sekularni faktori nebitni. Većina finansijskih kriza ima svoje korene u ekonomskom usporavanju usled nemogućnosti da se izdrži teret dugova.

Sigurno je da je nepovoljna demografija važna. Neki ekonomski istoričari tvrde da će stopa tehnološkog napretka uskoro drastično usporiti, ali drugi tvrde suprotno, ukazujući na veštačku inteligenciju i umrežavanje globalnih istraživača, što poboljšava njihovu sposobnost da uče jedni od drugih. Istina je da je rast produktivnosti u SAD i Velikoj Britaniji sumoran u poslednje vreme. To može biti delimično zbog kolapsa svetskih privatnih investicija nakon krize.

Ili je ovo, možda, delimično iluzija; merenje realnog ekonomskog rasta u svetu gde se stalno uvode novi proizvodi je teško – možda teže nego ikada, s obzirom na sve veći značaj nematerijalnih umrežavanja, komunikacije i robe zasnovanih na znanju (knowledge goods) – onih roba i usluga u koje je uključeno znanje (informacije o aplikaciji, funkcionisanju itd). Standardne mere proizvodnje ne uzimaju u obzir slobodno vreme, uključujući odlazak u penziju – baš one prostore gde je tehnološki napredak postigao neke od najvećih uspeha.

Možda je najubedljiviji razlog da se veruje da su ekonomske nevolje u svetu izazvane hroničnim nedostatkom tražnje izuzetno nizak nivo dugoročnih globalnih kamatnih stopa. Ali, opet, postoje i druga objašnjenja.

02

Postkrizni finansijski propisi su primorali banke, penzione fondove i osiguravajuće kompanije da kupe značajne količine “sigurnog” državnog duga. Ovi propisi su priklještili mnoge male i srednje dužnike, koji se suočavaju sa strogim ograničenjima o tome koliko oni mogu da pozajme, ako uopšte nešto mogu da pozajme.

Strah od sledeće finansijske krize podiže tražnju za državnim obveznicama. Centralne banke su usisale dugoročne sigurne hartije od vrednosti sa tržišta, ponovo namećući opadanje kamatnih stopa.

Ako je dužnički super ciklus izvor naših bolesti, što je pravi odgovor? Radikalan odgovor je da se kamatne stope smanje znatno ispod nule. Ovo će povratiti moć monetarne politike da podstakne rast. Ali za sada to je pitanje daleke budućnosti.

Većina ekonomista se slaže da bi na kratak rok trebalo iskoristiti dugoročna ulaganja u finansiranje produktivnih investicija u infrastrukturu i obrazovanje, ali to bi pomoglo ako bi zemlje stvorile institucije koje bi bile bolje u odabiru projekata.

Američki naprednjaci koji favorizuju ulaganja u infrastrukturu verovatno ne misle na izgradnju ogromne ograde duž meksičke granice, a nemački zagovornici fiskalne ekspanzije ne predviđaju još jedan fijasko sa berlinskim aerodromom.

Američki predsednik Barak Obama je jednom prilikom predložio stvaranje banke za finansiranje infrastrukturnih radova, koja bi zapošljavala tehnokrate sposobne da pruže objektivnu analizu. Bila je to dobra ideja.

Ukoliko razvijene ekonomije nameravaju da nastave sa povećanjem državnih izdvajanja (ono sada čini 57 odsto autputa u Francuskoj), neophodno je da se pronađu bolji načini da se naprave pravi izbori i odluke. Potrebne su nove politike, ali one prave vrste – i kao odgovor na tačnu dijagnozu.


Kenneth Rogoff, FT

(Autor je profesor ekonomije na Univerzitetu Harvard)


Investitori u panici

I dalje vladaju strahovanja od potencijalnog sloma kineske berze, jer će EU berze u tom slučaju biti “olakšane” za 270 milijardi evra.

04

Cene deonica na evro-bezama su se u ponedeljak spustile do najnižeg nivoa u proteklih sedam meseci, pri čemu je samo tokom ovog prepodneva “skinuto” 270mlrd evra na vrednosti evrodeonica, dok uspaničeni investitori ubrzano povlače svoj novac u strahu od posledica još jednog pada kineske ekonomije, kao i sloma njihovog tržišta kapitala.

Oko podneva je panevropski indeks FTSEurofirst 300 bio u minusu 3,2 odsto, odnosno na 1.382 poena, što samo pokazuje kako je od ovog jutra “izbrisano” oko 270 milijardi evra na vrednosti akcija na evropskim berzama. Trenutno je taj indeks na januarskom nivou.

Istovremeno, londonski FTSE je bio na gubitku 2,85%, na 6.011 poena, CAC u Parizu od 2,94 odsto, na 9.826 poena, a DAX u Frankfurtu od 2,94 odsto, na 9.826 poena. I drugi EU indeksi beleže oštar pad, pri čemu su španski IBEX i talijanski FTSE MIB pali za dva odsto.

Od početka ovog avgusta, pošto je Kina devalvirala svoju valutu juan, istovremeno pokrenuvši strah od globalnog ekonomskog usporavanja, na evro-berzama je izbrisano više od 1.000 milijardi evra na vrednosti berzanskih akcija.

“Imamo velika strahovanja u vezi posustajanja svetske ekonomije, čiji je epicentar Kina”, javljaju strateški analitičari JP Morgan Cazenove u poruci svojim klijentima.

Uprkos najavama kineskih vlasti o uvođenju novih mera stabilizacije tržišta, jutros su cene šangajskih akcija potonule za još osam odsto, pošto su se već prošle sedmice strmoglavile za više od jedanaest odsto. Jutros su na svim azijskim berzama cene akcija doživele oštar pad, tako da je indeks azijsko-pacifičkih deonica MSCI, bez japanskih, bio danas u minusu 5,1 odsto, zaronivši tako na najnižu tačku u poslednje tri godine.

03

Uznemirenost na svetskim tržištima je rezultat usporavanja kineskog ekonomskog rasta, što je nedavno navelo tamošnje vlasti na devalvaciju juana u pokušaju da se poveća konkurentnost kineskih izvoznih proizvoda i tako podstakne rast druge po veličini svetske ekonomije.

Investitori su gajili nadu da će kineska centralna banka tokom vikenda smanjiti stopu izdvajanja obavezne rezerve banaka, ne bi li se time povećala likvidnost na finansijskim tržištima. Ovo, ipak, nije učinjeno, dok vlasti poručuju da će ulaganje u deonice omogućiti i državnom penzionom fondu, što, po svemu sudeći, nije nimalo umirilo investitore.

VSTOXX odnosno “indeks straha”, kojim se meri volatilnost cena usled nervoze ulagača, porastao je danas za još četiri poena, dosegavši svoj najviši nivo od oktobra 2012.

Sve akcije u indeksu FTSEurofirst 300 danas beleže pad, pri tom je najviše proizvođača sirovina. STOXX 500, što je indeks proizvođača osnovnih sirovina, koji uglavnom sadrži akcije rudarskih preduzeća, potonuo je 5,5%, dok je indeks naftnih i gasnih kompanija pao 3,2 odsto, pod uticajem pada cena sirovina na nove najniže nivoe u poslednjih nekoliko godina, s obzirom da je Kina vodeći svetski uvoznik sirovina.

“Jasno je da je kineski berzansko-finansijski kolaps vrlo ozbiljan, pokazujući da se razvojni model ove zemlje hvata ukoštac s održavanjem ekonomskog rasta”, izjavio je fond menadžer u firmi Taube Hodson Stonex Partners, Mark Evans.

05

Najveće potonuće svetskih berzi u zadnje četiri godine

Prošle nedelje su cene akcija na svetskim berzama zabeležile najveći sedmični pad u skoro četiri godine, s obzirom da se ulagači povlače s tržišta, strahujući od posledica daljeg slabljenja kineske privrede. Prošle sedmice je na Volstritu Dau Džons potonuo 5,8 odsto, na 16.459 poena, koliko je pao i S&P 500, zaronivši na 1.970 poena. Tu je i survavanje Nasdaq indeksa na 6,8 odsto, na 4.706 poena.

Ovo je bio najveći sedmični pad tih indeksa još od septembra 2011. godine. Pritom su Nasdaq 100 i Dow Jones, kao i gro evropskih indeksa, skliznuli u zonu korekcije, odnosno 10 odsto ispod njihovog pređašnjeg najvišeg nivoa.

Ovo je posledica novih nagoveštaja usporavanja kineskog privrednog rasta usled pada domaćeg izvoza i potražnje. Uprkos tome što su kineske vlasti uvele niz podsticajnih mera, narednih meseci se, zbog slabosti inostrane tražnje, može očekivati dalji pad izvoza, koji je glavni motor druge po veličini svetske privrede.

Skorašnji pad šangajskih akcija od polovine godine za više od 30 odsto kao i neočekivana devalvacija kineskog juana podstakli su snažne strahove da bi problemi kineske ekonomije mogli da izazovu usporavanje rasta celokupne svetske privrede, što bi, onda, iniciralo pad kompanijskih zarada i prihoda.

‘Razloga za povlačenje s tržišta uopšte ne nedostaje – od kretanja valutnih kurseva do slabosti Kine i pada cena na tržištima sirovina. Ukoliko investitori žele da umanje svoje poslovne rizike, logično je i to što, samim tim, smanjuju svoje pozicije u deonicama’, kaže Tomas Li (Thomas Lee), partner u kompaniji Fundstrat Global Advisors.

Usporavanje rasta kineske privrede, koja je najveći svetski potrošač sirovina, moglo bi proizvesti pad potražnje za njima, pa se cene industrijskih metala i nafte kreću na najnižim nivoima za zadnjih barem šest godina.

08

Početak haosa na svetskim tržištima novcem

Nakon relativno mirnog leta na finansijskim tržištima, poslednjih nekoliko dana je došlo do neuobičajeno velikih pomeranja u valutnim kursevima, kao i vrednosti nafte i deonica.

Najveći pad se dogodio na kineskom akcionarskom tržištu. Zasnovan na strahu od naglog kočenja rasta kineske ekonomije, ovog ponedeljka je referentni indeks berze u Šangaju pao dodatnih 8,5 odsto, pa će se sada nalaziti čak 37,8% ispod rekordnog nivoa dosegnutog ovog juna.

Panika je zavladala i na većini ostalih berzi, pa je FTSE100 u Britaniji u poslednje dve sedmice pao 11%, dok je nemački DAX posrnuo 15%. Pad američkih berzi je bio nešto manji: SP500 indeks je, u istom periodu, doživeo pad od 7,3% a NASDAQ 10,6%.

Svoj pad nastavija je i cena nafte. U ovom trenutku, cena WTI nafte je 39,30 dolara po barelu, što je čak 19 odsto ispod nivoa na kojem je bila pre mesec dana.

Isto tako, i na valutnom tržištu je došlo do neuobičajeno velikih promena kursnih vrednosti najvažnijih svetskih valuta. U poslednja četiri radna dana, evro je u odnosu na američki dolar ojačao više od pet odsto pa se u ovom momentu nalazi na najvišem nivou od februara ove godine. Japanski jen je ojačao četiri odsto, dok su “švajcarac” i britanska funta ostali na približno istom nivou kao i prošle nedelje.

Smatra se da pad vrednosti akcija može da se nastavi, pa najkurentniji američki i evropski indeksi lako mogu doživeti potonuće za još dodatnih pet do deset odsto. Nakon enormnog rasta vrednosti indeksa koji su poslednjih godina porasli preko dvesta odsto, i korekcija koja je trenutno u toku, isto tako može biti dugotrajna i procentualno značajna. Kada se radi o valutama, jačanje evra je privremeno i verovatno neće dugo potrajati. Razlog naglom jačanju evra je tzv. „short squeeze“, u kom svi oni koji su prodavali evro poslednjih godinu dana sada zatvaraju svoje pozicije, i na taj način doprinose potražnji  za evrom.

Drugi razlog za privremeno jačanje evropske valute i slabljenje dolara je spekulacija da će FED tj. američka centralna banka možda odložiti podizanje kamatnih stopa do decembra, pa će na taj način još nekoliko meseci cenu novca na tržištu održati izuzetno nisko. Ipak, uprkos svemu ovome i bez obzira na tačan momenat podizanja kamatnih stopa, ovaj potez će pre ili kasnije prouzrokovati još jedan talas jačanja američke valute od 10-15 odsto.

09

Veliku krizu najavljuje i Rupert Mardok, jedan od najuticajnijih medijskih magnata. On je izjavio da smo na pragu velike svetske krize, podsećajući da je u zadnjih nekoliko dana tržište bilo veoma turbulentno. Standard&Poor’s 500 je pao za pet odsto, mada već tri godine nije padao ispod četiri odsto, a potom je i glavni kineski berzanski indeks, onaj iz Šangaja, pao za 4,3%.

I dalje se ruše tržišta širom Evrope. Izgleda da su trgovci sada veoma zabrinuti, pa su se našli kupci čak i za zlato, što je ovom dragocenom metalu podiglo vrednost na 1.150 dolara po unci.

Zabrinutost za ekonomsku situaciju u Grčkoj i  Kini je uznemirila berze širom sveta, koje su pretrpele velike padove prouzrokovane neizvesnošću povodom stanja kineske privrede.

Rupert Mardok je sumirao zabrinutost ulagača i kolebanja tržišta u svoje dve poruke na Tviteru. Ne padaju samo cene akcija, upozorava on, već i padaju cene uopšte. Mardok se još pita i da li je ova situacija na svetskim berzama tek privremena korekcija ili prethodnica velike globalne krize.

Prema njegovim rečima, neki narodi će posedovati instrumente za rešavanje onoga što dolazi, iako primećuje da keša ima svuda, ali da niko ne ulaže.

Znaci upozorenja: globalna trgovinska stagnacija

Svi podaci ukazuju na to da je došlo do usporavanja tempa novih investicija uz ograničavajući proces oporavka, piše Stephanie Flanders za Fajnenšel tajms.

03

Sa Grčkom koja (barem trenutno) nije u žiži interesovanja svetske javnosti, briga globalnih investitora preusmerila se ka budućem rastu američkih kamatnih stopa, kao i nestabilnosti tržišta do koje bi ovaj trend mogao dovesti. Izgleda da su ove godine ulagači vrhunski nezainteresovani za stagnaciju svetske trgovine. Ovo se, međutim, može ispostaviti kao greška koja bi nas skupo stajala.

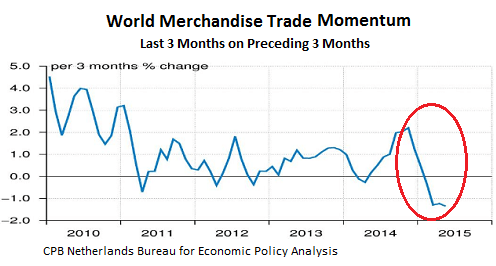
Najnoviji Svetski trgovinski pregled (World Trade Monitor) ukazuje kako je obim globalne trgovine opao u maju za 1,2 odsto. To je četvrto iskliznuće u pet meseci ove godine, uz porast od samo 1,5 odsto u proteklih 12 meseci – manje od rasta globalne proizvodnje i daleko ispod dugoročnog proseka od oko 7 odsto godišnje.

Problem se već neko vreme pogoršava. Trgovina je imala prilično dobre povraćaje u 2010. godini, nakon globalne recesije, ali je otad razočaravajući trend uz rast od jedva 3 odsto u 2012. i 2013. Sada se čini da se globalno ne može računati ni na to.

Preovladava mišljenje da “ne moramo da brinemo” o ovoj slabosti jer je ona u velikoj meri “strukturna” to jest sistemske prirode. Prema ovom argumentu, izuzetne snage koje su dogovorile da trgovinski rast bude intenzivan tokom 1990-ih i 2000-ih, sada su se primakle svom prirodnom kraju.

Te dve decenije su nam donele istorijski pad trgovinskih barijera i globalnih transportnih troškova, zajedno sa dramatičnim ulaskom novonastalih tržišnih privreda u svetski trgovinski sistem – ovo naročito važi za Kinu. Sve to je, zauzvrat, doprinelo kreiranju mnogo dublje podele međunarodne radne snage, koja je uspostavila svakovrsne poslovne veze, od jednog jedinstvenog proizvodnog lanca, koji se prosire sve do udaljenih krajeva sveta.

01

Nedavna studija Međunarodnog monetarnog fonda objavila je proračun da je 1990. godine svakih 1 odsto rasta globalnog prihoda generisao 2,5 odsto u globalnoj trgovini, što je daleko više nego u prošlosti. Ali to više nije slučaj. Očigledno da globalni trgovinski rast nije mogao da zauvek ostane ovako intenzivan. U stvari, obim trgovine i usluga i dalje se kreće naviše. Ali, u proizvodnji, podizanje troškova i veća samodovoljnost na tržištima u razvoju, uz promenu proizvodnih rutina i procesa širom sveta, dovele su do toga da veliki deo tih komplikovanih globalnih lanaca vrednosti nije bio opšti poslovni izbor – naprotiv. Od 2013. godine, svakih 1 odsto globalnog rasta proizveo “trgovinsku rupu” od samo 0,7 odsto.

Kina već sama po sebi predstavlja veliku studiju slučaja. Sredinom 1990-ih je čak 60 odsto vrednosti kineske izvozne robe poticalo od uvoznih delova i materijala. Procenat stranih komponenti u kineskoj robi za izvoz je sada pao na oko 35 odsto. Za razliku od Kine, u Sjedinjenim Državama, proizvodnja uvoznih komponenti uopšte nije porasla kao udeo u bruto domaćem proizvodu još od 2000-te. U deceniji koja je prethodila, ona je bio skoro udvostručena.

Po nekima, ovo je sasvim prirodno i nema razloga za brigu. Strukturne sile, međutim, mogu objasniti razloge zbog kojih trgovina ima sve sporiji rast – iako nije u stanju i da objasni zašto uopšte jedva da raste.

Postoje, zapravo, još tri kratkoročna objašnjenja za ove slabe trgovinske brojke, na koja bi pažnja kreatora politika trebalo da se fokusira.

Prvo kratkoročno objašnjenje je da globalna investiciona potražnja nastavlja da pada. Tokom nekoliko proteklih godina, razvoj tržišne privrede brzorastućih zemalja je uspostavljao trend, mada je kapitalna potrošnja sada usporena i u takvim zemljama. Ovo se pretvara tj. prevodi u niži trgovinski rast jer su kapitalna dobra i proizvodi po svojoj prirodi trgovinski intenzivni. Ovo je bitno jer ne samo da se time “prigušuje” današnji rast, već se time, takođe, može ograničiti rast u budućnosti, i to dodatnim usporavanjem rasta produktivnosti.

02

Još jedan od opominjućih trgovinskih podataka je da, ako se ove godine ne vidi oporavak domaće tražnje u SAD i Evropi, onda se on neće videti ni bilo gde drugde. Izgleda da je Latinska Amerika doživela privrednu kontrakciju to jest smanjenje obima proizvodnje u periodu između kraja marta i početka jula, a JP Morgan procenjuje da su azijske ekonomije, posebno brzorastuća tržišta – bez Kine – doživele rast od samo 1,4 odsto. Kina je nešto bolja, ali ni približno kakva je donedavno bila. Ova slabost je zabrinjavajuća u trenutku kada mnoge vlade ovih zemalja imaju manje prostora za ublažavanje i manevrisanje u sferi svojih privredno-ekonomskih i finansijskih politika nego što je to bio slučaj u prošlosti, i već se hvataju u koštac sa slabim cenama robe i jačim dolarom.

Peking je prošlog vikenda najavio nove mere oživljavanja tražnje kroz snažniji izvoz – uključujući i nešto fleksibilniji kurs svoje valute. Prisutna je sumnja da će kineske vlasti uspeti da odrade veliku depresijaciju u renminbi, kada u isto vreme takođe pokušava da razvije svoju ulogu kao rezervne valute, a kineske kompanije imaju toliko zamašne dolarske pozajmice. Ipak, pritisci na rastuće azijske ekonomije više su nego očigledni.

Sve ovo ukazuje na završnu lekciju i zaključak: u današnjoj globalnoj ekonomiji, vlade i njihove politike ne bi trebalo da pokušavaju reflaciju svojih ekonomija na uštrb slabe valute. Od dolaska na vlast 2012. godine, japanski premijer Šinzo Abe je učinio mnogo kako bi pomogao ekonomiji svoje zemlje, iako postoji jedna stvar koju njegova “Abenomika” (Abenomics) nije postigla: nije uspela da poveća japanski izvoz. Mnogi evropski donosioci odluka misle da bi slab evro bio pravi put oporavka evrozone. Ali, ovaj recept još uvek nije upalio. Neto trgovinski bilans napravio je negativan doprinos rastu evrozone u prva tri meseca 2015. godine, dok će EU trgovinski bilans verovatno biti jedva pozitivan do kraja 2015. godine.

Uz sve priče o evru i njegovim perspektivama, jedan ohrabrujući aspekt evropskog oporavka na prelazu iz prošle u ovu godinu bila je snaga domaće tražnje. Međutim, privatni investicioni kapital u evrozoni je i dalje je bez uzlazne krivulje, pa je je čak bio i slabiji nego u SAD od 2010. godine.

Ukoliko se podignu potrošnja i investicione firme s obe strane Atlantika, trebalo bi da počnemo da uočavamo i uzlazne trendove u globalnoj trgovini. Ali političari ne bi trebalo da se detinjasto zavaravaju kako će ih “trgovina po sebi” spasti njihovih domaćih ekonomskih agonija, kao što je to bio slučaj u prošlosti.


(Stephanie Flanders je glavni strateg pri JPMorgan Asset Management za evropsko tržište)

Financial Times