Helikopterski novac: Maska za finansiranje deficita kratkoročnim pozajmicama

01

Izraz “Helikopterski novac” potiče od živopisne slike koju je stvorio američki ekonomista Milton Fridman: bankar Centralne banke zasipa državnim obveznicama gomilu zahvalnih stanovnika. U skorije vreme, pojam je ponovo promovisao Ader Tarner (Adair Turner), bivši predsednik finansijskog regulatora Velike Britanije, u svojoj knjizi „Između duga i đavola“. Takođe je zadobio naklonost kralja obveznica Bila Grosa (Bill Gross), pa čak i centralnih bankara kao što je Ben Bernanke, bivši predsednik američkih Federalnih rezervi, i Marija Dragija, predsednika Evropske centralne banke. Evo kako na ovaj fenomen doštampavanja novca gleda Džon Kej, gostujući profesor Londonske škole ekonomije i kolumnista Fajnenšel Tajmsa.
00Niko, naravno, ne predviđa da će “helikopterski novac” zasta padati s neba, „iz helikoptera“. Oni koji pominju helikopterski novac imaju na umu da će vlasti, tokom recesije, povećati troškove na način koji bi direktno stimulisao potrošnju privatnog sektora. Idealni format u kojem se preduzima zaduživanje jesu papirne novčanice, za koje se ne plaća nikakav interes niti ih treba otplaćivati. Zato je ideja “bacanja para iz helikoptera” tako privlačna.

Ali, naravno, čak i ako su srećni dobitnici novca bačenog iz helikoptera otišli pravo u kafanu kako bi proslavili svoju srećnu zvezdu, poreznik će taj novac vratiti u bankarski sistem do kraja dana, a državne obveznice završiće nazad u trezorima centralne banke. Novac rasut iz helikoptera ne daje domaćinstvima razloga da u svojim novčanicima drže dodatne obveznice, ne motiviše prodavnice da više novca čuvaju u svojim kasama, odnosno ne stimulišu banke da drže više para u svojim filijalama.
05Zagovornici helikopterskog novca misle da se zaduživanje koje države preduzimaju na ovaj način ne računa – da li zato što je taj novac neotkupljiv (tj. ne mora se vratiti), a nema ni stvarno bilo čije odgovornosti; ili zato što se kanališe kroz centralne banke. Takozvani Mastrihtski kriterijumi, koji se tiču zaduženosti i dugova EU država, a koje prikuplja Evropska komisija, iako se tiču zaduženosti EU članica, ne uzimaju u obzir bilanse centralnih banaka unutar evrozone.

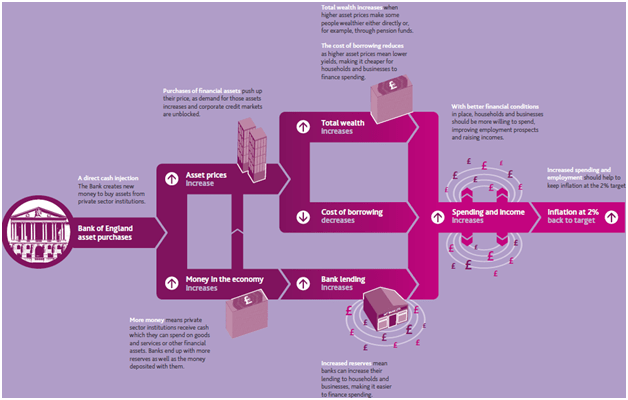
Nasuprot tome, zvanična brojka za ukupan državni dug Velike Britanije uključuje sredstva i obaveze Banke Engleske (kao i kupovnu šemu imovine, koja drži 375 milijardi funti britanskog državnog duga kojeg je Banka Engleske kupila u ime i za račun “kvantitativnog popuštanja”).
02Ako se već dosad niste zbunili, bićete ukoliko želite objašnjenje kako se razni negativni i pozitivni bilansi, koje imaju evrozonske centralne banke sa Evropskom centralnom bankom (ECB), uklapaju u ovu sliku; ili – ukoliko želite objašnjenje kako će se eventualni gubici koje će ECB na kraju napraviti zaduživanjem kroz problematične kolaterale nacionalnih banaka, tj zaloga ili hipoteka diskutabilne vredosti, odraziti na njene finansijske knjige i obračune.
04Tajna svega ovoga proizilazi iz uverenja da centralne banke nikada ne mogu biti nesolventne, jer one uvek mogu da štampaju novac, a da novčanice nisu razmenljive ni za šta drugo izuzev za – druge novčanice. Ipak, vi ih, zapravo, možete otkupiti tako što ćete ih koristiti kako biste platili vaše poreze; takođe, i ukoliko centralne banke naštampaju dovoljno takvog novca (da bi on počeo da gubi svoju vrednost).

Kada se na stranu ostave sve priče i teorije, realnost je ponovo kristalno jasna: Helikopterski novac predstavlja finansiranje deficita kroz kratkoročne kredite.
03Pisac ovih redova, ekonomista Džon Kej ne misli da je vođenje ove i ovakve ekonomske politike loša ideja, iako konzervativac i šef britanskog trezora Džordž Ozborn i nemačka kancelarka Angela Merkel zastupaju drukčiji stav. Ovom činjenicom se, međutim, naglašava kako postoji realna potreba da zagovornici ovakve „helikopterske šeme“ treba da samo valjanim argumentima ubeđuju političare i javnost da podrže plan – ali da ga nikako ne odobravaju ukoliko je ova šema predstavljena na jednostavan, uopšten i netransparentan način.

Sada je na delu nekonvencionalna monetarna politika; kejnzijanska fiskalna ekspanzija je van igre. Čak i ako predstavljaju istu stvar.

Po svemu sudeći, iedna bolja ideja i dalje će biti finansiranje deficita kroz dugoročno zaduživanje. Kada se realne kamatne stope na državne obveznice s rokom dospeća od 50 godina približe nuli, onda je malo razloga za brigu zbog svežeg duga koji se ostavlja i nameće našoj deci. Siguran sam, zaključuje Kej, da bi ta deca radije želela da žive u svojim sopstvenim kućama i budu u stanju da gaze mostovima koji će nadživeti njihove roditelje.

John Kay, 2 Jun 2016.

Social Europe (Preuzeto sa bloga Džona Keja u listu Fajnenšel tajms)

https://www.socialeurope.eu/2016/06/helicopter-money-disguise-debt-financing-funded-short-term-borrowing/

Kako izgleda Gaudijeva “nevidljiva” kuća?

Bisensova Kuća (na katalonskom: Casa Vicens), Gaudi, Barselona (BBC/Pol Viladoms)01Nazvana i “kuća u kojoj je sve počelo”, Kaza Bisens (Casa Vicens), koju je osmislio Antonio Gaudi, uskoro se otvara za javnost (2017).

Znamenitosti Barselone iz doba Secesije (Art Nouveau) su među najpopularnijim atrakcijama koje svake godine privlače milione posetilaca. Ali, nije uvek bilo tako.

02Osam od 10 turista dolazi u Barselonu samo zbog arhitekture – uglavnom Gaudijeve (Casa Vicens / Barselona 2016 / Pol Viladoms)

U vreme dok smo 1970. živeli iza ugla Gaudijeve Casa Milà (poznate i kao La Pedrera), piše za BBC fotograf Anheles Marin Kabeljo, bilo je tužno videti njene nadrealno oble linije fasada kojima je očajnički bilo potrebno dobro ribanje. Jedini redovi na toj lokaciji tada su bili kupci duvana u prizemlju ove zgrade, dok je na spratu bio smešten salon za bingo. Na drugoj strani Gracijinog Prolaza (Passeig de Gràcia) uzdizala se Gaudijeva Casa Batlló, koja u to vreme nije ni bila otvorena za javnost. A retko da bismo videli više od nekoliko posetilaca u njegovom hramu Sagrada Familia; već sama ideja da će ovo krunsko zdanje Gaudijevo ikada biti završeno, planirano za 2026., postala je već tradicionalna šala, dodaje Kabeljova.

03Casa Vicens je Gaudijev prvi veliki poduhvat

Međunarodna godina Gaudija bila je 2002., kada je ovaj genijalni arhitekta bio zvanično – i sa ogromnim zakašnjenjem – obznanjen čitavom svetu. U to vreme, nekoliko Gaudijevih kuća i dalje je bilo u privatnim rukama, a Gradsko veće Barselone ohrabrivalo je vlasnike da ih otvore za javnost, što je izazvalo ogroman porast popularnosti ovog arhitekte. Kao rezultat toga, Casa Batllo bila je potpuno otvorena za javnost 2004. godine, dok je zdanju Casa Mila i njenim opčinjavajućim oblinama, povraćen prvobitni sjaj zanatskog umeća izrade fasade od krečnjaka peščara.

Danas, osam od 10 posetilaca dolazi u Barselonu po svojoj arhitekturi, pre svega Gaudi. A nastojanja da se obnovi i promoviše umetničko i arhitektonsko blago iz Art Nouveau perioda ovog grada ostaju sve do današnjih dana.

04

Prvo veliko priznanje i prepoznavanje Gaudija kao velikog arhitektonskog stvaraoca bila je upravo zgrada Casa Vicens. Na Uskrs 2017. godine zakazano je javno otvaranje Gaudijeve Kuće Bisens, nazvane “kućom odakle je sve počelo”. Procenjeno je da već sada, godinu dana pre zvaničnog otvaranja za javnost, svaki od 500 posetilaca dnevno provodi po više od pola sata ispred ovog Gaudijevog ranog remek-dela.

Izgrađena u periodu između 1883. i 1888., kuća je “suštinski bitno delo za razumevanje Gaudijevog jedinstvenog arhitektonskog jezika i razvoja pokreta Art Nouveau stila u Barseloni”, kaže Marta Antunanjo, menadžerka projekta restauracije ove kuće.

05Najveću inspiraciju za zdanje Bisensova Kuća (Casa Vicens) je – sama priroda (BBC / Casa Vicens / Barselona 2016 / Pol Viladoms)

Kao student Regionalne škole arhitekture u Barseloni, Gaudi je proveo sate u biblioteci, nadvijen nad fotografijama kupola, stupa i minareta koji potiču iz Egipta, Maroka i Indije. sasvim je očigledno da su upravo ove fotografije ostavile neizbrisiv trag na njegov budući rad; kada je počeo da dizajnira Kuću Bisens – svoj prvi veliki poduhvat nakon što je diplomirao – Gaudi je “imao za cilj da vizuelno evocira kalifov paviljon, postavljen u oazi”, rekao je likovni kritičar i pisac Robert Hjuz. Orijentalni kupolasti toranj krasi krov ove kuće. Unutra, egzotična pušionica sa svodom u gotskomavarskom stilu “Mudéjar”, (ili u današnjoj verziji poznatiji kao stil Neo-Mudéjar)  koji poziva na tiho razmišljanje.

Vodopad i fontane u bašti su imale za cilj da sačuvaju svežinu i hladovitost same kuće. Casa Vicens je zamišljena kao letnja rezidencija, gde su klijent Manuel Bisens i njegova porodica mogli da pobegnu od zagušljive gradske vreline i da se doslovce, ulaskom u ovo Gaudijevo zdanje, prebace u jedan sasvim drugi, čarobni svet Gaudijevih kreacija.

06Motiv sa tavanice na zdanju Casa Vicens

Gaudijev stil po pravilu podrazumeva i fantastično obilje šarenih emajliranih pločica – ovom su prilikom na fasadi zgrade jer je i sam naručilac želeo da svoj budući dom iskoristi kao svojevrsnu reklamu za posao koji je vodio – Manuel Bisens je bio čuveni prozvođač keramike i keramičkih pločica. Ali, najveća inspiracija Gaudiju je bila priroda. “Kada sam otišao na lice mesta da uradim nacrt, mesto je bilo potpuno prekriveno žutim cvetićima, koje sam smesta usvojio kao osnovni dekorativni motiv za pločice”, rekao je on. Isto tako, ograda od kovanog gvožđa u obliku palminog lišća rađena je po uzoru na drvo koje je stajalo u bašti. Ovaj motiv Gaudi je ponovio dizajnirajući kapiju za Park  Güell, na još jedno njegovo remek-delo koje svake godine privuče u proseku pet miliona posetilaca.

“Sve što sam stvorio u Kazi Bisens”, rekao je kasnije Gaudi, “potiče iz Velike knjige prirode.” Ova je izjava veoma očigledna ukoliko se baci pogled na Gaudijevo oslikavanje zidova biljkama, pticama i školjkama širom Kuće Bisens, čiji se nastavak može pratiti i dole, u vrtu.

Na Uskrs 2017. Gaudijeva Casa Vicens biće i zvanično otvorena za javnost

Kada bude otvorena, Bisensova kuća biće pod zaštitom UNESCO-a i nesvakidašnji muzej koji će se razlikovati od svega dosad viđenog. Ambiciozni planovi uključuju interaktivne ekrane, obrazovne aktivnosti i dvoranu za predavanja i prezentacije. Da bi se gužve svele na minimum a prostor sačuvao, planirano je da broj posetilaca bude limitiran na 395 dnevno, a za njega će biti potrebna unapred dobijena rezervacija.

Infografika: BBC

Infografika: BBC

Steve John Powell, Angeles Marin Cabello (BBC)

Nemačka: spremna za Industriju 4.0 (1. deo)

Najveća ekonomija Evrope s pravom je zabrinuta da je digitalizacija pretnja njenom liderskom mestu u industriji, piše londonski nedeljnik The Economist

04

Od kada je osnovana 1923. godine, kompanija Trumpf, u porodičnom vlasništvu sa sedištem u blizini Štutgarta, imala je jedan glavni zadatak: da proizvodi stvari koje proizvode stvari. Počelo je sa motorizovanim ručnim makazama i drugim alatima za obradu limova. Zatim je Trumpf izmislio CNC mašine i bio među prvima koji su počeli da koriste laser za sečenje metala. To je vrhunski primer jedne firme iz industrijskog srca Nemačke koja je prerasla svoj brend (koji doslovno znači “proizvođač srednje veličine”), i danas ima godišnji promet od €2.7 milijardi ($3.2 milijarde dolara) i više od 10.000 zaposlenih širom sveta.

Trujmfovi koreni u obradi metala i drugih materijala u potpunoj su suprotnosti sa onim što on pokušava da ostvari u narednom periodu: da izgradi potpuno novi biznis u potpunosti zasnovan na softveru i velikom broju podataka. Njegova nedavno lansirana online ponuda pod imenom Axoom, povezuje mašine koje je proizveo Trumpf i drugi proizvođači, i koristi podatke koje pomoću ovih mašina prikuplja kako bi pomogao kupcima da organizuju svoju proizvodnju – na primer, da ih upozori kada im ponestaje materijala ili da ih naruči direktno od dobavljača. Slično kao pametni telefoni, Axoom će moći da pokrene “aplikacije” drugih snabdevača, kao što je softver koji zakazuje faze posla, ili da predvidi kada će mašini trebati rezervni deo.

Graph: The Economist

Graph 01: The Economist

Pokušaj kompanije da redefiniše sebe je simbol skoka koji proizvođači, u Nemačkoj i svuda drugde, sada moraju da naprave. Mnogo diskutovani i nadasve aktuelni “Internet stvari” (Internet of things, IoT) postaje realnost na podovima fabričkih hala: industrijske mašine i proizvodi koje oni prave sve su češće “napakovani” senzorima i povezani na internet.

Kao rezultat toga, pravila u mnogim industrijama, od građevinske opreme do automobila, menjaju se munjevitom brzinom: proizvodnja stvari prelazi u drugi plan, dok je poznavanje stvari sve važnije. U mnogim slučajevima uspešna preduzeća više neće biti ona koja najbolje proizvode, već ona koja prikupljaju najbolje podatke i kombinuju ih tako da mogu da ponude najbolje digitalne usluge. A najveći dobitnici od svih mogu biti oni koji kontrolišu “platformu”: sloj softvera koji kombinuje različite vrste uređaja, podataka i usluga, na osnovu kojih druge firme mogu da izgrade svoje ponude, baš kao što Trumpf pokušava da uradi sa Axoomom.

Ovladavanje ovom vrstom transformacije treba da bude na dnevnom redu bilo koje zemlje sa velikom industrijskom bazom (vidi grafikon 1). Nigde, međutim, taj osećaj hitnosti nije razvijeniji nego u Nemačkoj, gde je strah da digitalizacija ugrožava njenu poziciju kao vodeće industrijske nacije izuzetno jak, a nedavno mu je serija skandala sa Folksvagenovim (VW) softverom dala na pikantnosti. Prva polovina borbe da se savlada digitalni svet je – izgubljena, prema Timoteusu Hotgesu (Timotheus Hottges), šefu Deutsche Telekoma. “Sada je pitanje: kako osvojiti drugu polovinu?”

15

Problem ne leži u tome što su nemačke firme prestale sa inovacijama. U stvari, mnoge od njih su ispred svojih konkurenata u digitalizaciji svojih proizvoda, kao i svojih prodajnih kapaciteta. Preobražaj proizvoda i fabrika u “pametne” (smart factories) je, međutim, samo prva faza na putu digitalizacije, tvrdi u svom izveštaju nemačka Nacionalna akademija nauka i inženjerstva (Acatech) u nedavnom izveštaju. Sledeći korak bio bi korišćenje podataka dobijenih od povezanih uređaja i druge informacije kako bi se ponudile pametne usluge, i, samim tim, zaradio novac sa novim poslovnim modelima. Firme koje ne mogu da stvore takve ponude “mogu brzo da izgube sposobnost da se takmiče”, tvrdi izveštaj Acatech.

Pametne usluge ne moraju biti usko povezane sa glavnom upotrebom proizvoda. Napredni automobili, na primer, imaju digitalnu konjsku snagu 20 personalnih računara i generišu 25 gigabajta podataka na sat vožnje, procenjuje Gabrijel Zajbert (Gabriel Seiberth) iz kompanije Accenture, provajdera IT i konsultantskih usluga. Umesto da se koncentrišu samo na pravljenje vozila, tvrdi on, proizvođači treba da razmišljaju o tome kako da obezbede – i profitiraju – od zabavnih i e-commerce servisa koji mogu biti ponuđeni na ekranima unutar vozila. “Automobil će postati centralni deo digitalnog života jedne osobe”, kaže Zajbert.

03

Graph 02: The Economist

Takve poruke posebno odzvanjaju u Nemačkoj. Neki strahuju da bi njeni proizvođači, koji direktno ili indirektno zapošljavaju jednog od sedam radnika širom zemlje, mogli biti degradirani na niskorangirane obrađivače metala, dok bi američki tehnološki giganti pravili veći deo novca obezbeđivanjem softvera i zabave u kolima, a možda, kasnije, i projektujući same automobile.

Apple i Google pritiskaju  proizvođače automobila da instaliraju operativne sisteme koje su dizajnirali za sisteme zabave u kolima, koji u relanosti isisavaju veliki broj drugih podataka o automobilu i putnicima. Proizvođači su počeli da shvataju da, ako se odreknu ove teritorije, mogu rizikovati svoj “suverenitet nad podacima” koje generišu u svojim vozilima, po rečima Vilkoa Štarka (Wilco Andreas Stark), generalnog direktora za strategiju Dajmlera (Daimler). Oni bi mogli da završe kao Samsung, čiji je profit od pametnih telefona limitiran činjenicom da zavisi Androida, Googlovog mobilnog operativnog sistema.

Ne brinu samo nemački proizvođači o ovakvoj vrsti budućnosti, naprotiv. Američki tech-kolosi takođe pokušavaju da uspostave platforme za “pametne kuće”, koje prikupljaju podatke od uređaja, sistema grejanja i sl. “Onaj ko kontroliše platforme vladaće budućnošću”, tvrdi Henning Kagermann, šef Akateka (Acatech), koji je skovao termin Industrija 4.0″ (Industrie 4.0), zajednički napor nemačke industrije da napravi prelazak na digitalnu, internetom povezanu budućnost.

07

Uprkos takvim problemima, u Nemačkoj je na neki način industrija, izgleda, dobro pripremljena za uspon usluga i platformi. Šefovi ovih industrija nastoje da se izbore s ovim izazovom. Aksel Špringer (Axel Springer), izdavački gigant, počeo je trend među nemačkim firmama tako što neki od njegovih čelnih ljudi po nekoliko meseci žive u Silikonskoj dolini. Iskustvo je navelo firmu da investira u konsultantsku kuću, nazvanu Hy!, koja direktore „stare ekonomije“ upućuje u razumevanje startup-ova, pomažući im da planiraju svoju digitalnu transformaciju.

Neke firme su već reagovale na uvid da su digitalne platforme od ključnog značaja za njihovu budućnost. Jedan od njih je Trumpf. Drugi je Klokner (Klockner), trgovac metalom koji je stvorio platformu za povezivanje proizvođača čelika sa građevinskim firmama i drugim klijentima. Nemački inženjerski i proizvodni giganti su takođe, počeli da ozbiljno shvataju platforme: Boš (Bosch) sada nudi “IoT Suite” da pomogne drugim kompanijama u kreiranju novih usluga oko povezanih uređaja. Dojče Telekom se udružio sa drugim firmama ne bi li stvorio Kivikon (Qivicon), „pametnu“ kućnu platformu kojom želi da konkuriše Eplu (Apple) i Guglu (Google).

08I nemačka vlada pokušava da pomogne. Ona je preuzela vodeću ulogu u Industrie 4.0, stvarajući oko nje gustu strukturu koja povezuje sve: od strukovnih udruženja i ministarstava do sindikata i akademika. Samo u zemlji sa nemačkom korporativnom tradicijom bi pokušaj da se biznis napravi agilnijim i otvorenijim za promene mogao do te mere biti “napunjen” upravnim odborima, radnim grupama i savetodavnim odborima.

Prvi cilj ove birokratije je da proizvede šablone i probne testove za isprobavanje inovativnih digitalnih usluga, kao i da objavljuje zanimljive primere. Njen drugi cilj je da ubedi dve grupe u potrebu za promenom: male i srednje nemačke firme, kao i industrijske sindikate, koji, pod nemačkim modelom koupravljanja, učestvuju u mnogim odlukama menadžmenta. “Stvaranje situacije u kojoj je prihvatanje novog modela poslovanja „nova normala“ nemačke industrije predstavlja, verujemo, ključ”, kaže Matijas Mahnig (Matthias Machnig), visoki zvaničnik Ministarstva ekonomije koji predvodi napore države za sveobuhvatno uvođenje „Industrie 4.0“ u nemački poslovni sistem.

The Economist

Nemačka: spremna za Industriju 4.0 (2. deo)

Svi smo sada – Evroazijci

U novom dobu geopolitikeEvropljani moraju da misle na superkontinentalnoj skali, piše za FT prvi sekretar Portugala u EU diplomatiji, Bruno Makaeš (Bruno Macaes)*

05

Prošlo je pet godina otkako je Vladimir Putin, tada ruski premijer, pozvao na formiranje jedne ekonomske zajednice od Lisabona do Vladivostoka – ali Evropa i danas nije ništa bliža razumevanju onoga na šta je Putin mislio.

Kada je Putin govorio o “istinskoj, i istinski usaglašenoj sintezi dve ekonomije”, uključujući i napredne forme integracija i zajedničkih industrijskih politika, činilo se da govori jezikom Brisela. Do današnjeg dana, može se čuti čežnja izražena na sastancima Evropskog saveta za ono što su politički lideri smatrali da predstavlja predlog za stvaranje slobodne trgovinske zone na kontinentu. Smatra se da je to bio trenutak kada se Putin najviše približio prihvatanju metoda i ciljeva EU.

Istini za volju, bilo je suprotno. Putin je samo lansirao nove reči u tradicionalnoj teoriji ruske geopolitike. Rusija će uvek biti previše evropska za Aziju i previše azijska za Evropu. Ali u Evroaziji se može osećati kao kod kuće.

Ova ideja je izazvala malo entuzijazma zapadno od Petrograda; na istoku, međutim, to je druga priča. Peking zna da njegov nastavak ekonomskog rasta zavisi od razvoja centralnih i zapadnih provincija, kao i na pronalaženju novih prostora za kapitalne investicije – da ne pominjemo obezbeđivanje stabilnog snabdevanja sirovinama. Otuda kineski smeo plan da oživi stari put svile preko centralne Azije ka Evropi i na Bliskom Istoku.

00

Možda je, otkrivajući potencijalno pozitivne znake svojih azijskih suseda, ruski ministar spoljnih poslova prestao da priča o Vladivostoku kao o istočnoj ivici novog superkontinenta i umesto toga sada koristi imena kao što su Džakarta ili Šangaj.

Zapadni Evropljani su skloni da to odbace kao oholost. U stvari, iza ove ideje je ubedljiva logika. Razmislite o nerešenim međunarodnim pitanjima u poslednjih 20 godina – uspon Kine, umesto Rusije, energetska bezbednost i islamski radikalizam. Svi oni prekoračuju granicu koja deli Evropu i Aziju. Oni se, zapravo, mogu rešiti samo u okviru proširenog, novog superkontinenta. U okviru ove velike kopnene mase, Evropa je malo više od perifernog poluostrva.

Ova činjenica je bez sumnje u korenu i ruskih i kineskih proračuna. Barem u jednom ključnom pogledu, moramo priznati da su u pravu. Veštačka podela Evrope i Azije ne može se održati u današnjem povezanom svetu. Halford Makinder (Halford Mackinder), britanski akademik koji je bio otac moderne geopolitike, istakao je da, kada se Azija spoji sa Evropom, neće postojati ekvivalent jakim prirodnim granicama Sahare i Himalaja. Zanimljivo, on je takođe predložio razlog zbog koga nikada nismo počeli da razmišljamo o Evropi i Aziji kao o jednom kontinentu a taj je da pomorci nisu bili u stanju da naprave putovanje oko Evroazije. Ipak, u istoriji postoje više nego dobri temelji da Evropljani sebe mogu komotno percipirati kao Evroazijce.

Ali stare navike umiru, i svaki dan mi Evropljani dolazimo bliže razumevanje koliko su važna ta granična područja. Postoji samo jedan način da Evropa pobegne od svoje geopolitičke zamke: i ona mora prihvatiti svoju evroazijsku prirodu. Turske diplomate se već dve godne pozivaju na ovo. U toku ove nedelje, tursko obaranje ruskog lovca koji je navodno povredio granice njenog vazdušnog prostora i ruska pretnja ozbiljnim posledicama, pokazuju da ni Ankara, ipak i najposle, ne sme biti ostavljena sama u ovim pokušajima Kremlja da kontroliše ove tradicionalne kapije Evrope.

02

Nečiji uticaj u novom dobu geopolitike će zavisiti manje ili više direktno od sposobnosti i spremnosti da razmišljaju i deluju na superkontinentalnoj skali. Trebalo bi da pozdravljamo izazove. Uprkos veličini, ruski plan nije naročito inspirativan a nije ni kineski. Nasuprot tome, Evropa se može osloniti na ogromne resurse kapitala i mašte kroz koje može da osmisli nove oblike integracija.

Mnogi od naših regiona i gradova su istorijski bili otvoreni za verske i kulturne uticaje sa istoka. Naši gradovi su dom za velike zajednice čije je poreklo u južnoj i istočnoj Aziji i na Bliskom istoku. Singapur i Hong Kong su postali evroazijske prestonice, fuzije istoka i zapada, zahvaljujući evropskim institucijama i vrednostima. Naše kompanije i brendovi znaju kako da privuku potrošače u Aziji i nastaviće na tome da profitiraju. Evropske investicije, svaki iole značajniji evropski brend, ostaje od najveće važnosti za izazov povezivanja Evrope sa Kinom.

Kada ste poslednji put o sebi mislili kao o Evroazijcima? Zavisi gde ste. Možda je to bilo juče. Ili vam ta ideja možda nikada nije pala na pamet. Zvuči čudno i neverovatno, ali je došlo vreme za to. Što pre to shvatimo, to bolje.


* Pisac je državni sekretar Portugala za Evropu

Korporativni viškovi: prezasićenost štednjom

Korporativni viškovi doprinose prezasićenosti štednjom. Ovakvo ponašanje otvara važna pitanja u vođenju ekonomske politike. Da li su nam potrebni veći porezi na neraspoređenu dobit? Piše Martin Wolf za Financial Times.

00

Pojam “zasićenosti štednjom” od pomoći je u objašnjavanju fenomena ultra-niskih realnih kamatnih stopa kojima smo svedoci od globalne krize 2007-09 na ovamo. Ali, ideja “sekularne stagnacije” sugeriše da se to izobilje pojavilo čak i pre toga. Da bismo objasnili zašto je to tako, moramo da detaljnije proučimo ponašanje korporativnog sektora.

Gde se onda korporacije uklapaju u analizu pomeranja ravnoteže između planirane štednje i investicija? Odgovor počinje činjenicom da preduzeća generišu veliki deo investicija. U šest najvećih ekonomija sa visokim dohotkom (SAD, Japan, Nemačka, Francuska, Velika Britanija i Italija), korporacije učestvuju sa – između polovine i nešto više od dve trećine bruto investicija u 2013. godini (sa najnižim učešćem u Italiji, i najvišim u Japanu).

Pošto su korporacije odgovorne za tako veliki udeo investicija, one su takođe, uzete zajedno, najveći korisnici raspoložive štednje, ali je njihov neraspoređeni dobitak takođe veliki izvor štednje. Dakle, u ovim zemljama, korporativni profit generiše između 40 procenata (u Francuskoj) i 100 odsto (u Japanu) bruto štednje (uključujući deviznu štednju) koja je na raspolaganju privredi.07U dinamičnoj ekonomiji, moglo bi se očekivati da korporacije ukupno gledano koriste višak štednje drugih sektora, posebno onih domaćinstava – kreirajući time i dinamičniju tražnju i rastuću ponudu. Ako su investicije niske a profiti značajni, međutim, korporativni sektor će, koliko god to čudno zvučalo, postati neto finansijer ekonomije. Rezultat će biti mešavina fiskalnih deficita, deficita kod domaćinstava, i suficita tekućeg računa (odnosno, deficita kapitalnog računa. U Japanu, fiskalni deficiti predstavljaju kontrabalans velikim korporativnim suficitima. U Nemačkoj, deficit kapitalnog računa poništava viškove u privredi i kod stanovništva.

Od početka krize, korporativni sektori velikih visoko razvijenih privreda, izuzev Francuske, beleže viškove neraspoređene dobiti u odnosu na investicije. Viškovi štednje japanskih korporacija su, što je gotovo neverovatno, blizu osam odsto bruto domaćeg proizvoda (BDP).

Zbog toga su korporativni sektori značajno doprineli prezasićenju štednjom. Ovo nije samo postkrizni fenomen. Čak i uoči krize, korporativni sektor je beležio viškove u Japanu, Velikoj Britaniji, Nemačkoj (osim u 2008. godini) i SAD (osim u 2007. i 2008.). Studije američkog Fed sugerišu da je Velika Recesija delimično odgovorna za ove viškove, ali dodaju da su čak i pola decenije pre krize stope korporativnih investicija „pale ispod nivoa koji bi bili očekivani na osnovu modela (ponašanja korporacija) iz ranijih godina”.

Rast suficita korporativne štednje iznad nivoa investicija pokreće kombinacija visoke dobiti i slabljenja investicija.

Ovo slabljenje investicija je i strukturno i ciklično. Osim toga, slabljenje je široko rasprostranjeno. Ipak, nivo visine štednje korporacija u Japanu svojom visinom odskače od drugih zemalja na ovaj skali. Svaka analiza japanskih ekonomskih izazova koja ne počinje od ove činjenice je bezvredna.

01

Takođe je važno ne mešati uočeni višak raspoređene dobiti u odnosu na nivo investicija, sa visinom keša koji se takođe beleži u velikom broju korporacija. Preduzeća mogu steći gotovinu ne samo gomilanjem neraspoređene dobiti već i zaduživanjem ili prodajom imovine.

Podatak da se strukturni viškovi štednje iznad nivoa investicija pojavljuju u korporativnim sektorima razvijenih zemalja je veoma značajan. On je značajan za rast potencijalne ponude, jer odražava relativno slab nivo investicija, ali je takođe značajan za određivanje oblika agregatne tražnje.

Ako korporativni sektor ima strukturne viškove štednje iznad investicija, drugi sektori moraju imati deficite koji poništavaju ove viškove. Ako vlade treba da imaju finansijsku ravnotežu, bilo domaćinstva ili stranci moraju snositi te deficite. U evrozoni, ova logika je dovela do ogromnih viškova tekućeg računa plaćanja (finansijskog deficita za strance).

Za Veliku Britaniju i SAD to verovatno znači obnavljanje deficita domaćinstava – što je opasno destabilizujuća mogućnost.

Zašto su korporativne investicije strukturno slabe? Jedan od razloga je starenje stanovništva: zbog usporavanja potencijalnog rasta, snižava se nivo potrebnih investicija.

06

Globalizacija je još jedan faktor: ona motiviše izmeštanje investicija iz zemalja sa visokim dohotkom. Sledeći razlog su tehnološke inovacije. Mnogo investicija danas je u IT, čija cena pada: stalne nominalne investicije finansiraju rastuće realne investicije. Opet, mnogo inovacija izgleda da smanjuje potrebu za kapitalom: razmotrite, na primer, zamenjivanje skladišta za maloprodajne objekte. Drugo objašnjenje može biti da rukovodstvo kompanija možda nije nagrađeno za investiranje.

Zajedno, sve ovo može objasniti zašto je, da uzmemo SAD za primer, udeo korporativnih investicija u profitu znatno opao od 2000. godine.

Ponašanje korporativnog sektora takođe postavlja važna pitanja vezana za vođenje ekonomskih politika. Oporezivanje korporacija, na primer, treba da podstakne kako ulaganja tako i raspodelu dobiti. Način za postizanje tih zajedničkih ciljeva može biti kroz uvođenje viših poreskih stopa na zadržane prihode, zajedno sa mogućnošću dedukcije poreza u slučaju investicija i dividendi.

Osim toga, mora se prihvatiti da će, dokle god privreda bude imala strukturne finansijske viškove, makroekonomska ravnoteža verovatno zahtevati fiskalne deficite. Štaviše, ako je korporativni sektor nesposoban da investira čak i svoje viškove novca, štednja u ostatku ekonomije mora imati vrlo niske prinose. U takvom svetu, ultra niske realne kamatne stope i visoke cene kapitala uopšte nisu iznenađujuće. One se mogu očekivati. Zato prestanite da se žalite.


Martin Wolf, Financial Times

“Kvantitativno popuštanje”: osiromašenje evropskih naroda i ukidanje njihovog suvereniteta ?

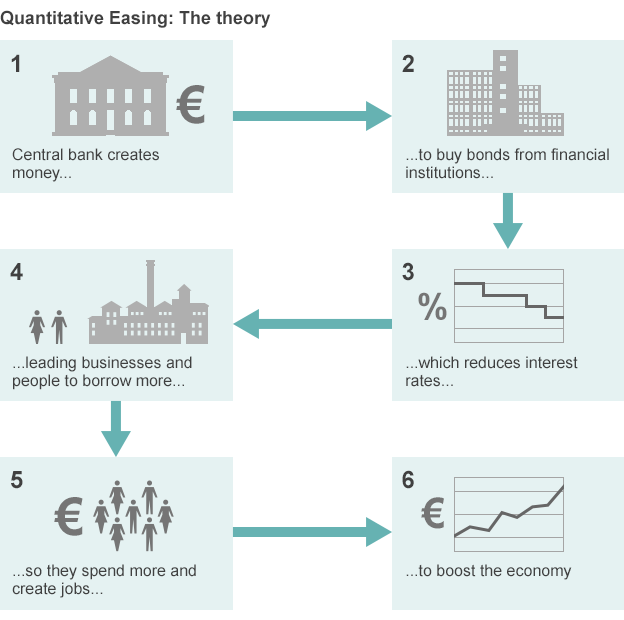
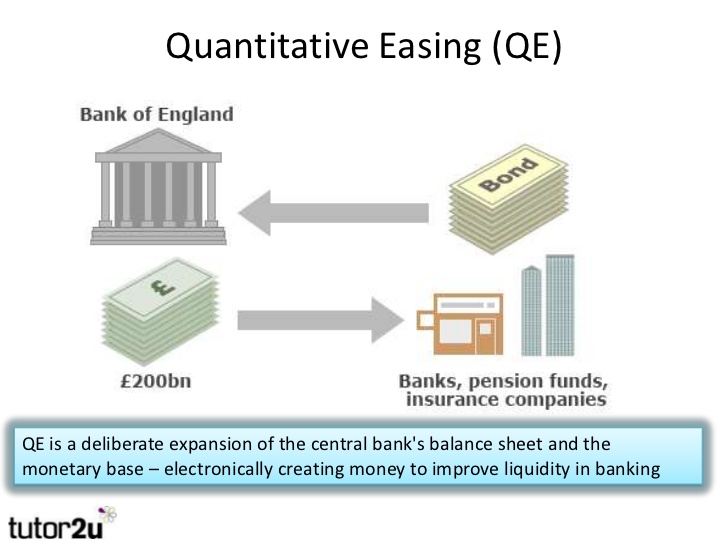
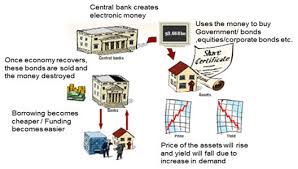
Vest – kao i svaka druga – bila je da će Evropska centralna banka pokrenuti projekat “Kvantitativno popuštanje” (QE), kojim će spašavati svoj evro – pozitivno je uticala na stopu inflacije i pomogla je evropskim ekonomijama. Plan prvog čoveka ECB, Marija Dragija, sastoji se u tome što će se svakog meseca štampati šezdeset milijardi evra i tako sve do kraja septembra 2016. Ovim novcem će on kupovati državne obveznice članica evrozone i na taj način stimulisati „ekonomije u sunovratu“.

01

Naravno da ovaj plan prati i propagandna kampanja, kažu protivnici mera QE, premda malo ko navodi da je reč o jednom od poslednjih koraka u prenosu nacionalnih suvereniteta na institucije Evropske unije i, kako mnogi ekonomisti tvrde, “najvećoj pljački u istoriji”.

Oni još kažu kako je “Valjda svima već jasno da će ECB kupovinom državnih obveznica samo dodatno povećati javni dug zemalja koje budu obuhvaćene ovom merom, dok će zadužene zemlje dobijena sredstva vraćati s kamatom. Stanovništvo će biti prisiljeno na dodatna odricanja, povećanja poreza ali i rasprodaju i dodatno oporezivanje javnih kompanija i dobara.”

02Zabrinjavajuće je, kažu kritičari kvantitativnog popuštanja, što mnogi ne shvataju da je svaka zemlja koja ima suverenu monetarnu vlast u stanju da stvara novac, pa nije prisiljena da ga pozajmljuje od “nelegalnog i velikog kamataša“ iz Frankfurta, gde se nalaze centrala ECB-a i kancelarija Marija Dragija.

Po onome što zastupa prvi čovek ECB-a, rizik kupljenih obveznica biće ravnomerno podeljen u kvoti od dvadeset odsto od ukupnog iznosa između svih centralnih banaka koje su članice evrozone.

S obzirom da se Evropa suočava s još jednom velikom “prevarom”, kažu ovi ekonomisti, trebalo bi da se iskreno zapitamo kakvi su realni rizici od stvaranja novca ni iz čega, što je, uostalom, praksa koju godinama upražnjava Američka centralna banka (FED), “a znaju se posledice ovakve politike”. Izuzev toga, ovaj novac bi izvorno već trebalo da pripada evropskim narodima.

Ipak, to nije sve, poručuju skeptici: Dužnički novac kojeg će emitovati ECB, kako su već i sami potvrdili – “niotkuda” – pozajmljivaće se uz obezbeđivanje njegovog povraćaja, što će se ostvariti preko oporezivanja ili prodaje državnih preduzeća i drugog javnog vlasništva, a uz saradnju i učestvovanje političara podređenih sistemu.

U poslednje vreme, nastavljaju protivnici da razvijaju svoju tezu, Mario Dragi “igra ulogu koju su mu dodelili veliki globalni vladari novca i neoliberalna kapitalistička elita”, pa izjavljuje kako je ”vrlo iznenađen da je pitanje podele rizika odjednom postalo najvažnije pitanje u raspravi o Kvantitativnom popuštanju, iako sve ponuđene prevare na engleskom jeziku zvuče prihvatljivije.”

Prema agencijama, ova mera će “pomoći da se otkloni rizik prekomerne inflacije“. Poznato je, međutim, kako nijedna država ne može da “štampa” novac, jer će u suprotnom prouzrokovati inflaciju.

03

Neki, zato, predstavljaju ovakvu kalkulaciju: uzmimo 60 milijardi evra mesečno – i tako 20 meseci – a onda priupitajmo nezavisne stručnjake: da će li to stvoriti inflaciju? Jedno je sasvim sigurno: stvaranje lažne ekonomske ideologije, ozlojeđeno primećuju neki, koju u ovom eksperimentu Marija Dragija mora podržati klasična ekonomija, “gura EU narode ka osećaju odbojnosti prema politici uopšte, ali u isto vreeme i na pasivno prihvatanje odluka koje u njihovo ime donose nepoznati entiteti”.

Plan Evropske centralne banke s kupovinom državnih obveznica trajaće sve do kraja septembra 2016. i „prouzrokovaće kontinuiranu korekciju inflacije s ciljem da njen nivo ne pređe dva odsto u srednjoročnom periodu”. Barem je tako potvrdio šef ECB-a, iako se, kada se govori ovako u brojkama, “gubi osećaj za stvarnu i pravnu prirodu novca”. Dakle, kažu suparnici kvantitativnog popuštanja, opet se treba vratiti na pitanje: Zbog čega Mario Dragi pozajmljuje novac državama?

U pokušaju da se odgovori na to pitanje potrebno se prisetiti se osnovnog “atavističkog dualizma”, koji zadire u samu suštinu i pojam novca: on je stvoren od dve strane, koje su međusobno u potpunosti različite.

Prvi deo je materijalan a i, naravno, simboličan – valuta, koja može biti od papira, metala, ili elektronska i nju karakteriše gotovo nepostojeći trošak proizvodnje. Drugi deo, onaj apsolutno najvažniji, jeste vrednost, odnosno kupovna moć nematerijalne prirode – ali koja se gleda kroz prvi deo koji je, u ovom slučaju, simbol. Ova vrednost stvorena je od strane građana jedne nacije tj. države, koji su odlučili da ga koriste, a zatim prihvate konvencionalni simbolični novac kao sredstvo plaćanja.

I, “kao što je nesumnjivo dokazano”, nastavljaju anti-kvantitativci, oni koji stvaraju vrednost novca jesu ljudi koji se njim i koriste, pa stoga jedino njima i mora pripasti pravo na posedovanje celokupnog iznosa izdate monetarne vrednosti.

04

Sledeći ovo, ECB bi, po njihovoj proceni trebalo da svakom pojedinom građaninu odobri deo izlazne vrednosti, preostali deo evropskim zemljama za njihove potrebe, dok bi ECB trebalo da dobije samo jedan – deo nužan za servisiranje troškova proizvodnje i upravljanje uslugama.

“Naravno da ECB ne funkcioniše kao banka evropskih građana i pred nama je velika prevara, možda i najveća prevara u istoriji”, žestoko reaguju kritiari QE.

Očigledno da se od vrlo složene političke i ekonomske mašinerije ne može očekivati da promeni svoju suštinu i prirodu. Ona je podložna Evropskoj centralnojoj banci, što se vidi već iz proste činjenice da je “plan QE usvojen i usmeren radi postizanja zacrtanih ciljeva: stvoriti novac ni iz čega, a u zamenu za prodaju stvarnog bogatstva i nacionalnog suvereniteta”.

Poređenja radi, ako kupimo automobil mi smo se zadužili kod koncesionara, ali smo zauzvrat za dug dobili automobil. Međutim, kroz kvantitativno popuštanje, Evropska centralna banka će dodatno zadužiti evropske građane, ne dajući pritom ništa, jer taj novac zemlje i narodi Evrope i sami mogu da izdaju kroz sopstvene centralne banke – bez duga – i pri tom da imaju puni iznos koji su izdali.

Vreme je da evropski narodi “shvate veliku prevaru koja stoji iza dužničke valute”. Samo tako će budućim generacijama, kako kažu protivnici QE, oni biti u stanju da ostave nadu da će pre ili kasnije biti sposobni da osiguraju svoja prava i vlasništvo nad nacionalnom valutom.

Business Insider

ECR Research

The Economist

BBC: What is quantitative easing?

Nekih CEO tajni ima, što ne govore se svima…

…Ono što vam niko ne kaže kada ste glavni u poslu.

01

Zamislite da se pripremate da započnete svoj biznis, i da ćete tim povodom dobijati mnogo saveta. Svi ljudi koje znate će se iznenada pretvoriti u finansijske, prodajne, marketinške, strateške, tehnološke, ili u eksperte iz oblasti inovacija.

Ali ono što nikada od njih nećete čuti je kako je to biti “glavni”, biti direktor firme, čak i onda ako ste direktor nikome drugom osim samome sebi. Znajući da odgovornost zaista kreće prvo sa vama, gde se i završava, jeste ono o čemu poslovni lideri i šefovi retko pričaju, piše Džef Hejden za LinkedIn.

I to je mesto gde na scenu ulazi Džim Vajtherst (Jim Whitehurst), predsednik i generalni direktor kompanije Red Hat, jedne od najvećih i najuspešnijih provajdera open-source softvera. Pre dolaska u Red Hat, Džim je bio COO u Delta Airlines, tako da možemo razložno pretpostaviti kako je tačno znao ono u šta se upušta – ali što definitivno nije uobičajen slučaj.

Evo nekih primera.

02Vi ćete, u stvari, još uvek imati šefa – i to puno njih. Većina nas pretpostavlja da nemate šefa onda kada ste direktor, da, ako ste jedini vlasnik, onda, strogo govoreći, to jeste istina… iako još uvek oko vas nailazite na dosta njih koji su “šefovi”.

A to znači da morate uzeti u obzir različite ciljeve svih ovih bosova u trenutku kada se odlučuje šta treba raditi.

U mom slučaju ispred sebe imam odbor, glavne investitore, vladine zvaničnike (jer smo javno preduzeće), Volstrit, zaposlene – svi su oni, na neki način, moji “bosovi”.

Imati veći delokrug ingerencija ali i zadataka jedan je od zabavnijih ali i čudnijih faktora s kojima pokušavate da izađete na kraj kada ste “direktor”, ali nikada ni ne pomišljajte kako imate slobodu da radite šta god vam padne na pamet.

Ulozi koje primate u svoju “poslovnu igru” često će biti poprište sukoba. Neki investitori mogu zaželeti da se više fokusirate na kratkoročne rezultate, zanemarujući vašu viziju dugoročnog rasta. Različiti klijenti i partneri, naravno, mogu zaželeti veoma različite stvari. Čak i pojedini članovi odbora u vašoj firmi mogu imati veoma različita mišljenja.

07Vaš posao je da nastavite da pričate noseću priču o vašoj kompaniji, stalno donoseći odluke, i stalno balansirajući između spektra raznolikih ličnosti, karaktera, potreba i ciljeva. A to je jedna od najzahtevnijih stvari koja se odnosi na svaki posao; jer, što imate više šefova sa višestrukim planovima i programima funkcionisanja “vaše firme”, stalno ćete se pitati: “Radim li prave stvari?”

Ponekad ćete imati manje ingerencija nego onda kada ste imali (samo jednog) šefa. Kada imate investitore ili odbor ili zaposlene čija je budućnost barem delimično u vašim rukama – iako ste “glavni” – ponekad je neophodno da tražite dozvolu za ono što ste naumili da učinite. I, za razliku od “dobrih starih vremena” kada ste imali (jednog!) šefa, često kao direktor ne pitate samo jednu osobu šta treba da radite.

Sve što radite biće pod mikroskopom. Kao direktor ili vlasnik preduzeća, konstantno smo na meti nadzora i kontrole, ne samo u vezi sa poslom koji radite već i za takve stvari kao što je odeća koju nosimo, ili npr. da li koristimo plastičnu umesto keramičke šolje za kafu, “i šta to govori o vašoj ekološkoj svesti”, kakav auto vozite, itd…

04

Jedna žena zaposlena u mojoj firmi je, recimo, neobavezno ćaskala s mojom suprugom u vezi sa nekim kompanijskim događajem, rekavši tom prilikom: “Jedna od stvari koje zaista volim u vezi sa Džimom je što mu je porodica na prvom mestu. To mi je bitno jer i ja imam decu.” Kako je ona uopšte došla do ovakve svoje odluke i stava koji ima prema meni?

Evo kako: Jednom sam, usred sastanka, preuzeo poziv od moje supruge – ona me na posao zove zaista retko, a ja sam hteo da budem siguran kako je sve u redu.

Ali, šta da se, iz nekog razloga, dogodilo nešto drugo: da sam unapred znao kako je planirala da me pozove u tom trenutku i ostavi mi poruku koja sasvim izvesno nije bila hitna, i da sam onda, usred sastanka, pritisnuo “Ignore”? Da li bi, u tom slučaju, zaposlena u mojoj firmi tada pomislila kako nisam porodičan čovek… i da Red Hat nije kompanija koja je predusretljiva prema porodičnim osobama?

Moguće da bi ispalo baš tako. Kada ste pod mikroskopom, neverovatno šta se sve može “pročitati” i u najsitnijim gestovima ili stvarima. Jedna interakcija ne mora obavezno da pošalje neki bitan i argumentovan signal o vama, ali – kada je vaš posao zaista obiman, a zaposleni imaju priliku da vas viđaju samo povremeno i dosta retko – jedno ovakvo iskustvo može uticati da neko o vama formira svoje kompletno mišljenje.

Biti odgovoran za sve, kada ste “direktor”, jeste mač sa dve oštrice. Morate da služite za primer ostalima, ali se svakodnevno morate nositi i sa gomilom slučajeva poput prethodno navedenog. Vi, naravno, ne možete imati loš dan.

Bićete sebi najgori šef kojeg ste ikada imali. Jer, “biti svoj gazda” vas, barem u teoriji, oslobađa neke “svevišnje” kontrole i sitničavosti… iako će vaša svest i savest biti verovatno najzahtevniji poslodavac za kojeg ste ikada radili.

08

Uzmite, na primer, današnji dan: U teoriji, danas sam mogao da na rasporedu nemam ništa. Ipak, skoro svi oni koji rade na nivou direktora ili koji započinju posao sa svojom firmom su veoma razvijenog takmičarskog duha, motivisani da uvek dobro urade svoj posao, posvećeni kvalitetu. Najbolji direktori su, po pravilu, sami sebi najteži šefovi.

I, dok imate veću kontrolu, ali i odgovornost, uz to ide i osećaj dužnosti, koja većinu ljudi inspiriše da rade više i teže nego što bi to bilo koji gazda bio u stanju.

Vaš posao će sasvim izvesno biti drugačiji od onoga što ste mogli i da zamislite. Došao sam u Red Hat misleći da će moj posao biti sasvim drugačiji od onoga što on zaista jeste – ni bolji, a ni gori, već samo drugačiji. Iako ste dobili “važnu titulu”, još uvek treba da uradite toliko toga kako biste zaradili poverenje ostalih, da budete širiko prihvaćeni od akcionara i zaposlenih … uz sve to, i dalje treba da uradite sve ono što se uraditi mora kao i svaki drugi “najobičniji zaposleni”, kako biste stekli kredibilitet i poštovanje.

Pre šest godina sam kao COO iz operativno intenzivnog posla došao u Red Hat da postanem CEO – u industriju sa niskom poslovnom marginom. I pored svega, Red Hat je firma s visokim rastom i sa neverovatnim mogućnostima – koje dovode i do neverovatnih dvosmislenosti: moj posao se mnogo više tiče razvoja strategije, da inspirišem ljude, podstičuči u njima kreativnost, preusmeravajući posao od jurnjave za profitnim ciframa na nešto sasvim drugo… sve je ovo za mene bio jedan nadasve zanimljiv izazov.

To može da vam se desi čak i ako započinjete novi posao, dakle čak i ako imate prethodnog iskustva. Mnogi su mi pričali o tome kakve su sve predstave imali o svom poslu kada su ga započinjali – i šta je to značilo u njihovoj predstavi o sopstvenoj ulozi – a ispostavilo se da se sve što su zamišljali veoma razlikovalo od “stanja na terenu”, u realnosti.

… Ali to će, ujedno, biti i najbolji posao kojeg ste ikada imali. Voditi svoj posao i biti CEO je neverovatna nagrada za vas. Možete napraviti ogroman uticaj. Tu je i rad sa sjajnim ljudima. Postajete pravi pobednik.

Biti vlasnik, direktor i šef samome sebi je definitivno težak i surov posao … ali je ujedno i najbolji.

LinkedIn, Aug 18, 2015