Ekonomija ponude, ekonomija potražnje ili inovacije?

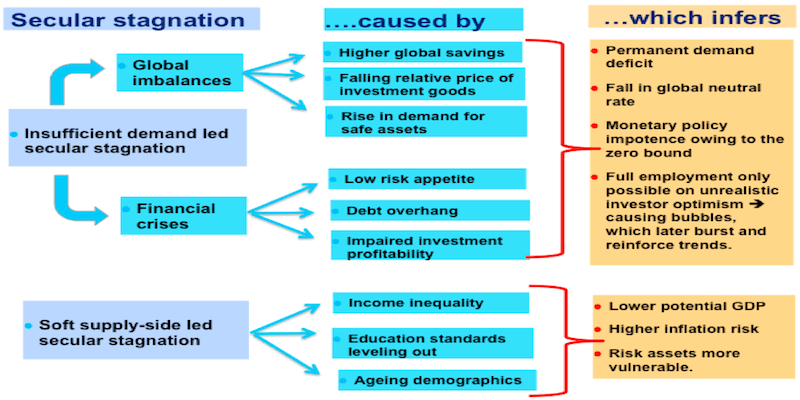
Već je postalo nemoguće negirati tzv. “sekularnu stagnaciju” (secular stagnation). Ovu sintagmu skovao je Leri Samers (Larry Summers). Najkraće rečeno, zemlje koje pate od sekularne stagnacije opterećene su s previše štednje i premalo ulaganja; kada se radi o najrazvijenijim ekonomijama na svetu, bogatstvo im se gomila, ali realne zarade jedva da rastu, dok je učešće radne snage u proizvodnom procesu na silaznoj putanji. Što je još gore, političari nemaju verodostojnu sliku o tome šta se uopšte može učiniti povodom ovog problema.

Iza ove stagnacije leži usporavanje rasta produktivnosti još od 1970. godine. Izvorište takve, sve usporenije produktivnosti – a to su autohtone inovacije – bilo je loše “krpljeno” još od kasnih 1960-ih (uglavnom u određenim industrijama), što je još više došlo do izražaja počev od 2005.

Ronald Regan i Margaret Tačer posmatrali su stagnaciju koja je zahvatala ekonomije i privrede od 1970. od strane agregatne ponude. Oni su želeli da smanjenjem poreza na dobit i zarade podstaknu investicije i privredni rast, ali sa spornim i diskutabilnim rezultatima.

Ali danas, sa znatno nižim poreskim stopama, rezovi te veličine doveli bi do velikog povećanja fiskalnih deficita. Jer, sa nivoima duga već više nego dovoljno visokim, kao i velikim deficitima koji su pred nama, takve mere “ekonomije ponude” bile bi nesmotrene.

Tako je sada najbolje i najpametnije prikazivati stvari iz perspektive ekonomije potražnje, koristeći se teorijom koju je 1936. koncipirao Džon Mejnard Kejnz (John Maynard Keynes). Kada “agregatna tražnja” – nivo realnih troškova na finalne domaće artikle koje su domaćinstva, preduzeća, vlade, kao i kupci u drugim zemljama spremni da naprave – zaostaje output na punu zaposlenost, a output je ograničen na tražnju. A inovacija neće biti.
09

Ali zamisao koju podržavaju zagovornici ekonomije potražnje je unekoliko čudna. Po njima, potražnja za privatnim investicijama je autonomna, upravljana silama koje je Kejnz nazivao “životinjskim duhovima”. Tražnja potrošača je takođe u suštini autonomna, jer je tzv indukovani deo (da visina potrošnje zavisi od visine ličnih primanja) “upregnut” na samostalno ulaganje kroz “sklonost za potrošnjom”. Prema tome, vladine mere su jedini način da se povećaju zaposlenost i rast onda kada autonomna potražnja zaostaje a poslovi se gube.

Ova koncepcija ne predstavlja ni rast niti oporavak. Kod zdravih ekonomija, jedna kontrakcijska šok-potražnja pokreće dve vrste odgovora tj. reakcija, kako bi se pokrenuo oporavak.

Adaptacije na pojavu novih mogućnosti bile bi jedan takav odgovor. Kada su preduzeća pogođena smanjenom tražnjom ugovornih poslova, (poslovni) prostor kojeg se odriču postaje dostupan za upotrebu od strane preduzetnika sa boljim načinima vođenja preduzeća – ili boljim poslovanjem. Neki od zaposlenih koji su otišli započeće sa svojim firmama (i zaposliti radnike). Sa svakom recesijom, mnogi mali biznisi nestaju; a, tokom vremena, novi mali biznisi – uglavnom još uspešniji – pojavljuju se na njihovom mestu.

Drugi odgovor odnosno reakcija su domaće inovacije – nove ideje proistekle iz najrazličitijih preduzetničkih glava. Kada preduzeća pogođena smanjenom potražnjom zaustave dalje zapošljavanje na neko vreme, neki zaposleni će iskoristiti svoju situaciju kako bi smislili nove proizvode i metode, osnivajući startapove kako bi ih razvili.

Sve veći broj ambicioznih inovatora naporno radi u kućnim garažama kako bi samostalno proizveli neka od svojih kapitalnih dobara. Što je još važnije, akumulacija novih startup firmi će postepeno generisati sve veću potražnju za investicijama – a to je indukovani tj. pobuđeni zahtev izazvan novom situacijom! – a takođe će generisati i rast.

Neki mogu posumnjati u ovaj koncept. Mogu li novi proizvodi i metode da prođu dobro na tržištu ukoliko postoji manjak potražnje? Kao što mi je jedan inovator rekao usred finansijske krize: njegov cilj je bio da preuzme tržište – a zaista mu je malo bilo važno to što su ciljna tržišta bila samo 90% svoje nekadašnje veličine.
Ilustracija: The Guardian

Ilustracija: The Guardian

Može li kapital biti podignut tamo gde se prihodi depresivno umanjuju? Male firme i startup preduzeća uvek moraju da se bore za kredit, a Velika Recesija koja je sledila finansijsku krizu iz 2008. godine još im je više otežala situaciju. Ipak, recesija nije sprečila gomile tih firmi da pronađu izvore finansiranja u Silikonskoj dolini, Londonu i Berlinu. Nije ni čudo što su se Nemačka, Sjedinjene Države i Velika Britanija više-manje oporavili od krize. U Sjedinjenim Državama, ukupan faktor rasta produktivnosti dostigao je svoje rekorde upravo tokom 1930-tih, kada je privreda bila u padu, a potom izrastajući jača iz Velike depresije.

Oporavak je žalosno podbacio u dve vrste ekonomije. Francuskoj i Italiji nedostaju mladi ljudi koji žele da budu novi preduzetnici ili inovatori, a oni malobrojni rušeni su i ometani ukopanim i uparloženim korporacijama i mnogim drugim interesima. Grčkoj ne nedostaju  potencijalni preduzetnici i inovatori, ali joj nedostaje sistem anđela investitora kao sistem za  venčer kapital (ulaganje s rizikom). Neki Grci su osnovali dobre i značajne startup firme, mada ne u Grčkoj.

Zagovornici ekonomije tražnje reći će da inovacije samo čine da oporavak bude još teži, jer inovacije omogućavaju da firma zadovolji postojeću potražnju sa manje zaposlenih. Oni se, prema tome, pozivaju na godišnje investicije u javnom sektoru – sve do nivoa potrebnog za punu zaposlenost. Takve infrastrukturne investicije bi, međutim, daleko prevazilazile sve ono što je ikada bilo preduzimano onda kada je ekonomija bili “ostavljana” da povrati visoku zaposlenost kroz sposobnost adaptacije i inovativnost. U stvari, takva investicija je daleko skuplja, jer predupređuje i sprečava adaptaciju i inovaciju, koje bi omogućile veću zaposlenost i brži rast.

Štaviše, sve dok zapadna inovacija i dalje ostaje usko ograničena, opredeljenost ekonomije tražnje jednom velikom, neprekidnom protoku ulaganja u infrastrukturu – i, shodno tome, opredeljenost i privrženost ekonomije ponude neprekidnom protoku privatnih investicija – mora dovesti do uvek umanjujućih profitnih povraćaja, dok, neminovno, ekonomija ne dostigne stanje gotovo potpune nepokretnosti.

Ponuda, ona kojom se nudi još više od one stare robe, nastale bez daljeg inovatorstva, nikad ne “stvara svoju sopstvenu potražnju” kako je mislio Kejnz. Ali, obezbeđivanje nove robe, proistekle na inovacijama, to može. Prepreke i smetnje prilagođavanju i inovaciji – a ne fiskalna štednja – jesu faktori koji izazivaju našu stagnaciju. A samo bi obnova dinamike – a ne još više fiskalne neodgovornosti – ponudilo makar neku nadu za trajni izlaz iz krize, recesije i stagnacije.

Project Syndicate

Zašto će investitori možda morati da smanje svoja buduća očekivanja

Zašto će investitori možda morati da smanje svoje ciljeve? Mogući razlog za ovaj trend daje Globalni institut Mekinsi.

Snage koje su produkovale izuzetne povraćaje na investicije u poslednjih 30 godina danas slabe, pa čak i nazaduju. Možda je za investitore došlo vreme da smanje svoja očekivanja.

S obzirom na turbulentne talase koji su potpuno preplavili finansijska tržišta u poslednjih nekoliko godina, uključujući dotcom krizu iz 2000. godine i finansijsku krizu iz 2008. godine, može zvučati čudno kada ukoliko bi se poslednje tri decenije opisale kao zlatno doba za investitore. Ali, realnost je da su ukupni prinosi na akcije i obveznice u Sjedinjenim Američkim Državama i zapadnoj Evropi u periodu između 1985. i 2014. bili znatno veći od višegodišnjeg proseka.

Ovi prihodi su vođeni vanrednom ukrštanju povoljnih ekonomskih i poslovnih fundamenata. Inflacija i kamatne stope naglo su pale sa vrhova krajem 1970-ih i 1980-ih. Globalni ekonomski rast je bio snažan, podstaknut pozitivnom demografijom, produktivnošću i brzim privrednim rastom Kine. I rast korporativnog profita bio je čak i snažniji, odražavajući dobitak prihoda sa novih tržišta, korporativni porezi (tj porezi na platu) su padali a napredak u automatizaciji proizvodnje i globalni lanac nabavke pomogli su zauzdavanju i smanjenju troškova. Javno listirane severnoameričke kompanije povećale su svoje marže tj profit po odbitku poreza za 65 procenata tokom ovog tri decenije dugog perioda.

Ovo zlatno doba sada je okončano. Novi izveštaj Globalnog instituta Mekinsi (MGI) „Smanjenje profita: Zašto će investitori možda morati da smanje svoja očekivanja“ (Diminishing returns: Why investors may need to lower their expectations), smatra da su snage koje su dosad pokretale izuzetne povraćaje na uloženo sada oslabile, a u nekim su slučajevima unazađene. Veliki pad kamatnih stopa i inflacija dostižu svoje granice, globalni rast BDP-a će biti niži kako populacija u razvijenom svetu i Kini postaje sve starija, a izgledi za korporativnu dobit sve su tmurniji. I dok bi digitalizacija i ključne tehnologije mogle da nekim kompanijama povećaju profitne margine, velike severnoameričke i zapadnoevropske firme koje predstavljaju najveći deo pula globalnog profita se u poslednjih 30 godina suočavaju s novim pritiscima konkurencije od strane firmi sa brzorastućih tržišta, tehnološkim gigantima, ali i manjim rivalima koji rade na digitalnim platformama. Ove snage mogu učiniti da smanje marže krenu napred.

Detaljan analitički okvir Mekinsija povezuje povraćaje na investicije sa realnim sektorom smatrajući da bi povraćaji na akcije i investicije sa fiksnim prihodom u Sjedinjenim Američkim Državama i zapadnoj Evropi tokom naredne dve decenije mogli biti znatno niži nego što su bili u poslednjih 30 godina. U izveštaju Mekinsija se procenjuje da za akcije u oba regiona, s obe strane Atlantika, prosečni godišnji prinosi mogu biti u rasponu od oko 150 do 400 baznih poena ili niže, ili od 1,5 do 4,0 procentnih poena. Za fiksne prihode, jaz bi mogao biti još veći, sa prosečnim godišnjim povraćajem između 300 i 500 baznih poena ili niže (3 do 5 procentnih poena), a u nekim slučajevima čak i niže od toga.

Ove niže stope prinosa mogu imati veliki uticaj na sve investitore, kako individualne tako i institucionalne –  i, samim tim, na poteze vlasti uopšte. Na primer, dvoprocentna razlika u prosečnim godišnjim povraćajima na duži vremenski period bi značilo da bi današnji 30-togodišnjaci morali da rade sedam godina duže ili skoro udvostruče svoju ušteđevinu kako bi „preživeli“  svoj odlazak u penziju.

27

Rukovodioci državnih penzionih fondova u Sjedinjenim Američkim Državama pretpostavljaju da bi povraćaji na mešani portfolio akcija i obveznica mogli biti oko 8 odsto nominalno, ili 5 do 6 procenata realno. To bi značilo povraćaj kapitala u visini od šest do osam odsto, znatno iznad nivoa Mekinsijevih prognoza i projekcija. Kao rezultat toga, ovi penzioni fondovi mogli bi se suočiti sa jazom u prilivu sredstava. jazom koji je čak veći od onog sa kojim se rukovodioci penzionih fondova suočavaju danas. Između ostalog, verovatno će biti pogođeni menadžeri koji upravljaju hartijama od vrednosti, čiji bi primanja trpela pritisak tokom dužeg perioda nižih povraćaja, baš kao i osiguravajuće kuće čije se zarade oslanjaju na prihode od investicija. Na obe strane Atlantika, kreatori politika možda bi morali da se pripreme za kasnije generacije penzionera sa manje prihoda.

Naravno da je moguće da bi se, uz neke druge izuzetne okolnosti mogli javiti i obnovljeni podsticaji za povraćaje na investicije, kao što je, recimo, snažan rast produktivnosti u pratnji niske inflacije. Ulaganja u brzorastuća tržišta takođe mogu obezbediti veći prinos. Ali, isto tako je moguće da je Mekinsijeva pesimističnija projekcija isuviše blaga. Ono što je važno za investitore svih vrsta – pojedinaca, kao i institucija – jeste da počnu da rukovode sopstvenim očekivanjima kao i očekivanjima ljudi koji će biti pogođeni njihovim investicionim odlukama.

Richard Dobbs, Tim Koller, Susan Lund, Sree Ramaswamy, Jon Harris, Mekala Krishnan, and Duncan Kauffman (McKinsey Institute)

Svetsko ekonomsko usporavanje: mamurluk, ne i koma

Dug leži iza mnogo toga što se dogodilo u proteklih sedam godina, piše za FT harvardski profesor ekonomije Kenneth Rogoff.

03

Globalna ekonomija se verovatno nalazi u kasnijim fazama dužničkog ‘super ciklusa’

Šta je prava dijagnoza tavorenja globalne ekonomije? Ušli smo u sedmu godinu globalne finansijske krize, a Međunarodni monetarni fond nastavlja da svoje prognoze globalnog rasta spušta naniže, sada na najniži nivo od 2009. godine.

Neki tvrde da živimo u svetu nedovoljne potražnje, i da smo osuđeni na decenije takozvane sekularne stagnacije. Može biti. Ali, druga mogućnost je da je globalna ekonomija u kasnijim fazama dužničkog “super ciklusa”, koji se slomio pod teretom nagomilanog duga tokom godina manjka regulative i finansijskog viška.

Ako je tako, bilo bi veoma teško dobiti razumljiv dugoročni trend rasta sve dok se dim ne raziđe. Alvin Hansen, profesor na Harvardu, prvi put je izašao sa hipotezom o sekularnoj stagnaciji (odnosno, minornom rastu ili odsustvu rasta u ekonomiji) još 1938, neposredno pre spektakularnog buma produktivnosti.

U kasnim 1970-tim, mnogi analitičari su verovali da će se svet suočiti sa visokom inflacijom i niskim rastom (“stagflacijom”) na neodređeno dugo vreme. U ranim 2000-im, mnogi vrhunski ekonomisti su verovali da će povišeni rast produktivnosti trajati decenijama.

Šta god da je nečiji sud o faktorima koji pritiskaju globalnu ekonomiju, važno je pronaći pristupe koji su robusni. Znatno povećanje kvalitetnih infrastrukturnih investicija je sjajna ideja. Ona, međutim, ne može dovesti do povećanja potrošnje tako da se ona uspostavi kao trajniji trend.

Šta ako je dijagnoza sekularne stagnacije pogrešna? Tada bi loše dizajniran stalni rast državne potrošnje mogao da stvori samu bolest koju je trebalo da izleči.

01

Zapravo, ne može biti sumnje da je dužnički super-ciklus faktor koji stoji iza značajnog dela onoga što je svet doživeo u proteklih sedam godina. To je rezultiralo prvo krizom rizičnih hartija od vrednosti u SAD, potom krizom evropske periferije, a sada proizvodi nevolje Kinezima i novim, brzorastućim tržištima.

Cela priča ima prethodnike u ranijim sistemskim finansijskim krizama, i kvantitativno i kvalitativno. Iskustvo Amerike – bez obzira da li neko gleda putanje cena u stambenom sektoru ili cene kapitala, nezaposlenost i proizvodnju, ili javni dug – jasno prati standarde iz prošlih sistemskih finansijskih kriza.

Ovo, naravno, ne znači da su sekularni faktori nebitni. Većina finansijskih kriza ima svoje korene u ekonomskom usporavanju usled nemogućnosti da se izdrži teret dugova.

Sigurno je da je nepovoljna demografija važna. Neki ekonomski istoričari tvrde da će stopa tehnološkog napretka uskoro drastično usporiti, ali drugi tvrde suprotno, ukazujući na veštačku inteligenciju i umrežavanje globalnih istraživača, što poboljšava njihovu sposobnost da uče jedni od drugih. Istina je da je rast produktivnosti u SAD i Velikoj Britaniji sumoran u poslednje vreme. To može biti delimično zbog kolapsa svetskih privatnih investicija nakon krize.

Ili je ovo, možda, delimično iluzija; merenje realnog ekonomskog rasta u svetu gde se stalno uvode novi proizvodi je teško – možda teže nego ikada, s obzirom na sve veći značaj nematerijalnih umrežavanja, komunikacije i robe zasnovanih na znanju (knowledge goods) – onih roba i usluga u koje je uključeno znanje (informacije o aplikaciji, funkcionisanju itd). Standardne mere proizvodnje ne uzimaju u obzir slobodno vreme, uključujući odlazak u penziju – baš one prostore gde je tehnološki napredak postigao neke od najvećih uspeha.

Možda je najubedljiviji razlog da se veruje da su ekonomske nevolje u svetu izazvane hroničnim nedostatkom tražnje izuzetno nizak nivo dugoročnih globalnih kamatnih stopa. Ali, opet, postoje i druga objašnjenja.

02

Postkrizni finansijski propisi su primorali banke, penzione fondove i osiguravajuće kompanije da kupe značajne količine “sigurnog” državnog duga. Ovi propisi su priklještili mnoge male i srednje dužnike, koji se suočavaju sa strogim ograničenjima o tome koliko oni mogu da pozajme, ako uopšte nešto mogu da pozajme.

Strah od sledeće finansijske krize podiže tražnju za državnim obveznicama. Centralne banke su usisale dugoročne sigurne hartije od vrednosti sa tržišta, ponovo namećući opadanje kamatnih stopa.

Ako je dužnički super ciklus izvor naših bolesti, što je pravi odgovor? Radikalan odgovor je da se kamatne stope smanje znatno ispod nule. Ovo će povratiti moć monetarne politike da podstakne rast. Ali za sada to je pitanje daleke budućnosti.

Većina ekonomista se slaže da bi na kratak rok trebalo iskoristiti dugoročna ulaganja u finansiranje produktivnih investicija u infrastrukturu i obrazovanje, ali to bi pomoglo ako bi zemlje stvorile institucije koje bi bile bolje u odabiru projekata.

Američki naprednjaci koji favorizuju ulaganja u infrastrukturu verovatno ne misle na izgradnju ogromne ograde duž meksičke granice, a nemački zagovornici fiskalne ekspanzije ne predviđaju još jedan fijasko sa berlinskim aerodromom.

Američki predsednik Barak Obama je jednom prilikom predložio stvaranje banke za finansiranje infrastrukturnih radova, koja bi zapošljavala tehnokrate sposobne da pruže objektivnu analizu. Bila je to dobra ideja.

Ukoliko razvijene ekonomije nameravaju da nastave sa povećanjem državnih izdvajanja (ono sada čini 57 odsto autputa u Francuskoj), neophodno je da se pronađu bolji načini da se naprave pravi izbori i odluke. Potrebne su nove politike, ali one prave vrste – i kao odgovor na tačnu dijagnozu.


Kenneth Rogoff, FT

(Autor je profesor ekonomije na Univerzitetu Harvard)


Investiciono bankarstvo: Napuštanje Volstrita (1/2)

Sveže iz Mreže: Veterani svetskog bankarstva su u “talasu cunamija” napustili velike banke kako bi otvorili sopstvene “finansijske butike” i “kioske” – savetodavne finansijske firme. Mogu li oni nadživeti bum spajanja i pripajanja (M & A)?

01

Osvrnuvši se na svojih šest godina mandata u Barklizu (Barclays), Hju “Skip” Mekgi (Hugh E. McGee) može da se seti samo jedne stvari koja mu nedostaje: korporativnih izleta sa Phil Mickelson-om, golferom superstarom koji je dugo pod pokroviteljstvom britanske banke.

McGee je okrenuo leđa životu na Volstritu u aprilu prošle godine, kada je podneo ostavku na mesto šefa američke investicione banke Barkliz. Bio je među najplaćenijim bankarima ove banke, zaradivši bonus od 13 miliona dolara u 2013. godini, ali više nije mogao da se nosi sa radom u ogromnoj “univerzalnoj” banci.

“Između poštovanja propisa i unutrašnje birokratije, shvatio sam da 80 odsto svog vremena provodim radeći nešto što nije u vezi sa klijentima, što zaista nije zabavno”, kaže McGee koji je bio glavni diler za sklapanje poslova u Liman Braders (Lehman Brothers) pre njegovog kolapsa.

Ipak, gospodin McGee (56), nije odustao od investicionog bankarstva: Umesto toga se vratio u rodni Teksas, da bio osnovao Intrepid Financial Partners, banku koja savetuje kompanije iz oblasti energetike.

Hugh McGee se pridružio drugim bankarima veteranima, uključujući i Sajmona Robeja (Simon Robey, ex-Morgan Stenli), Simonu Varšovi (Simon Warshaw), ex-UBS i Pola Taubmana (Paul Taubman), ex Morgan Stanley, koji su odlučili da napuste radna mesta na na Volstritu i londonskom Sitiju i pokrenu svoje butik firme.

Frustrirani novim propisima uvedenim posle krize – od kojih je većina koncipirana sa ciljem sprečavanja rizičnog trgovanja i kreditiranja i imaju manje veze sa savetovanjem o sklapanju poslova – oni su odlučili da odustanu od relativne sigurnosti rada u jednoj velikoj banci. Sa sobom su poneli veze sa klijentima negovane više od deceniju.

03

Ova nova generacija “butik banaka” na neki način podseća na ranija vremena. Mala partnerstva, gde je odabrana grupa viših bankara uglavnom posedovala firmu kojom upravlja, dominirala je Vol Stritom decenijama. Kritičari velikih univerzalnih banaka kažu da je ovo superioran model: oni će verovatno opreznije preuzimati rizike ako je u igri koža partnera.

Bankari tvrde da se bolje zabavljaju – i prave više para – bez okova velikih banaka. Klijenti kažu da pozdravljaju ono što bi trebalo da budu saveti koji su manje konfliktni, s obzirom da butici nemaju da prodaju druge proizvode.

Ova ružičasta slika može biti u velikoj meri povezana sa novim usponom pravljenja dilova. Globalni obim spajanja i akvizicija je na putu da nadmaši četiri triliona dolara u 2015, što je najviši nivo od finansijske krize. Unutar tog rastućeg tržišta, nezavisne firme šire svoj tržišni udeo. Prema Dealogic-u, maloj firmi specijalizovanoj za savetovanje, one su učestvovale sa 16 odsto u poslovima M&A tokom 2014. godine, što je dvostruko više nego 2008. godine.

Pitanje je da li će butici moći da nadžive bum M & A – i da li će preduzeća sa nekoliko desetina bankara biti u stanju da preuzmu više posla od velikih banaka, gde su mnogi od njih sticali zanat.

Butici će uvek biti u nepovoljnom položaju kada je reč o klijentima koji žele “one-stop shop” – banku koja može da pruži savete o zaključivanju poslova i u stanju su da finansijski zaokruže sredstva neophodna da se takav dil i sprovede. Dil koji “pregori”, ili dogovor koji se raspadne, može biti katastrofalan za male firme. Takođe, postoje rizici oslanjanja na samo nekoliko velikih poslova godišnje – pogotovo sa toliko mnogo novih butika koji se bore za ograničen broj transakcija.

“Vrednost butika kao retkosti je smanjena a njihova međusobna konkurencija je narasla sa širenjem drugih vrhunskih franšiza kao što su Centerview i Perella Weinberg, i uskoro PJT Partners“, kaže Ešli Serao, (Ashley Serrao), istraživač-analitičarka u Credit Suisse.

Veća kriška

Za sada, ipak, ovi izdanci uživaju u rastućoj plimi. Majkl Zaoui i njegov brat Joel  (Michael & Yoel Zaoui), braća koja su osnovala Zaoui & Co nakon napuštanja visoko pozicioniranih mesta u Morgan Stanliju i Goldman Saksu (Goldman Sachs), inkasirali su $22m za svoju firmu savetujući Dresser-Rand, američkog proizvođača opreme za naftna polja, u poslu njihove prodaje Siemensu prošle godine za $7.6mlrd. To je skoro 29 miliona dolara, koliko je Morgan Stenli zaradio radeći sa Dresser-Random. Međutim, sa samo nekolicinom mlađih bankara i pomoćnog osoblja, i bez akcionara, veći komad honorara otići će braći Zaoui.

Koncept savetodavnog butika datira još iz 1980-ih, kada su neki od najvećih imena Volstrita napustili vladajuće banke da bi osnovali svoje firme – često posle legendarnih raskida. Petar Peterson (Peter Peterson) i Stiven Svarcman (Stephen Schwarzman) su dali otkaz u Liman Bradersu nakon epske borbe za prevlast da pokrenu Blackstone Group 1985. Blackstone je počeo kao savetodavna firma za M & A pre nego što je evoluirao u fond za investiranje u akcije, formulu koja je učinila da obojica postanu milijarderi.

Nekoliko godina kasnije, Brus Vaserstein (Bruce Wasserstein) i Džozef Perela (Joseph Perella) napustili su First Boston i stvorili Wasserstein Perella. Perella, 73, kaže da započinjanje s novom firmom krajem 1980-im bilo lakše nego što je to danas.

“Nije bilo nikakvog cinculiranja” (gardening leafs), kaže on, misleći na praksu suspendovanja bankara sa platom na određeno vreme posle njihovog odlaska, ne bi li ih tako sprečili da nekome otkucaju neku poverljivu informaciju o dilu koji je bio u toku. “Vi bi ste samo prešli na drugu stranu ulice i počeli da poslujete. Klijent bi došao za vama. To je ono što ja zovem vertikalnim uspinjanjem. ”

Perella je napustio Wasserstein Perella kako bi se pridružio Morgan Stenliju 1993. godine nakon razlaza sa njegovom koosnivačem Brus Vasersteinom. Potom je bio koosnivač još jednog butika koji nosi njegovo ime 2006. godine, Perella Weinberg Partners, sa Peterom Veinbergom (Peter Weinberg) koji je tada bio u Goldman Saksu.

Način na koji butici targetuju klijente se nije mnogo promenio od 1980. godine do danas: njihovom savetu direktorima i glavnim rukovodiocima može se verovati jer je neumrljan unakrsnom prodajom kredita, derivata i proizvodima – imovinom koja je uobičajena za velike banke. “Kada smo počeli, želeli smo da ponovo stvorimo ono najbolje od starog Volstrita, gde su ljudi bili lojalni svojim klijentima i uvek u svom uglu”, kaže Perella.

Unakrsna prodaja se samo intenzivirala krajem 1990-ih, kada je “finansijski tržni centar” postao prethodnik budućeg modela. Sendi Vejl (Sandy Weill) uvezao je zajedno različite komercijalne banke, investicione banke, brokerske kuće i osiguravajuća društva da bi formirao Citigroup. JP Morgan Chase Manhattan i dogovorili da se spoje a Credit Suisse je progutao Donaldson, Lufkin & Jenrette 2000.Sve ovo je podsticano još od 1999. godine, kada je ukinit Glas -Stigalov zakon (Glass-Steagall) iz 1933, koji je držao investicione banke i komercijalne banke odvojenima kako bi se zaštitili deponenti. Elizabeth Warren, koautorka All Your Worth: The Ultimate Lifetime Money Plan i jedna od pet spoljnih i nezavisnih strucnjaka Kongresnog nadzornog veća za sprovođenje Programa spasavanja problematične i krizom ugrožene imovine (Troubled Asset Relief Program, TARP), izjavila je da je ukidanje tog Zakona 1999. direktno doprinelo razbuktavanju globalne finansijske krize iz 2008-2009. 


WSJ

Hrabri, vrli svet super-putnika

Džered Kajt (Gerad Kite) je obično svoju pauzu za ručak koristio kako bi prošetao londonskom ulicom Merileboun Roud, udišući punim plućima saobraćajna isparenja. Sada, i to sve češće, na ovog akupunkturistu možete naleteti kako sedi i odmara se u bašti svoje kuće iz 17. veka u jugozapadnoj Francuskoj, tokom ležernog ručka ili dok radi na svojoj novoj knjizi.

01(Foto: BBC, Gerad Kite)

Kajt nije odustajao od svoje londonske karijere već je, naprotiv, umesto toga, postao jedan od superputnika čiji se broj rapidno povećava. Superputnici su svi oni koji do posla i nazad svakodnevno proputuju najmanje 150 km (90 milja). Iz tog razloga, mnogi od njih su svakodnevni odlazak na posao zamenili nedeljnim ili dvonedeljnim putovanjima do istog, a potom deo sedmice ostanu u gradu gde im je posao. Kažu da im je udaljenost od domova podarila životni stil koji im ne bi bio dostižan kada bi njihova relacija do posla bila kraća.

Kajt svake dve nedelje leti 965 km (600 milja) do Londona; poleće sa svog lokalnog aerodroma, “sabijajući” polumesečni broj akupunkturnih tretmana u nekoliko dana, koliko će se zadržati u britanskoj prestonici. A onda, kada se već pojavi “u gradu”, tada boravi u iznajmljenom prostoru u blizini njegovog posla.

Prihodi su mu opali u momentu kada se “prešaltovao” na super-putovanje, migraciju do posla i nazad kući, mada sam Kajt napominje kako su njegovi putni troškovi niski, dok su troškovi života u Francuskoj nemerljivo niži nego u Londonu – život je u Francuskoj, zapravo, toliko jeftiniji da je Kajt došao do tačke kada je bio u stanju da plaća svoje račune i “pokrije kombinaciju”, kao i dugove nastale kreditima.

“Ovakav životni stil mi daleko više prija”, tvrdi on.

Stručnjaci koji proučavaju dnevne migracije na relaciji kuća-posao-kuća procenjuju de je lako zamisliti stotine hiljada, možda i milione superputnika širom sveta koji svakodnevno prevaljuju velike razdaljine do posla i natrag, što je velikim delom omogućeno tehnološkim napretkom i ekspanzijom jeftinih avio-kompanija. Kombinovani zajedno, ovi faktori čine da zaposleni danas putuju jeftinije i lakše do posla, čak i sa veoma udaljenih lokacija.

U Evropi, recimo, jeftine avio-kompanije Easyjet i Ryanair sada nude više od 1.000 putnih relacija, sa cenom povratnih letova među evropskim destinacijama koje su ponekad samo 40 evra ($50) pa i niže, što je otprilike ista cena kao i sedmična putna karta za londonski metro. U stvari, sve veći broj od ukupno 12 miliona putnika koji tokom godine lete Easyjetom čine poslovni putnici, i to baš pre svega super-putnici, podaci su ove avio-kompanije.

02(Foto: Bloomberg)

U periodu između 2002. i 2009. godine, po trenutno najsvežije ažuriranim podacima Rudinovog Centra pri Njujorškom saobraćajnom univerzitetu, utvrđeno je da je broj super-putnika u Hjustonu udvostručen na 251.200, što čini 13,2% lokalne radne snage. Na Menhetnu, ova grupa “dugoprugaša” koji svakodnevno prevaljuju velike razdaljine do posla porasla je za 60%, na 59,000, sa Filadelfijom koja je na 161 km (100 milja) od centra Njujorka – odakle potiče najveći broj superputnika u Velikoj Jabuci.

Ali, super-migracije su daleko zastupljenije nego što mislimo. Londonska Metropoliten Policija jednom je imala policajca koji je putovao sa – Novog Zelanda! – i to 19,312 km (12.000 milja) udaljenim ostrvom – dva meseca radeći u Britaniji da bi potom dva meseca odmarao. Procenjuje se da oko 300.000 Libanaca putuje avionom tri sata kako bi radili u Persijskom zalivu, često u naftnoj industriji, iako su i dalje zadržali libansko državljanstvo.

Evo i nešto manjih ekstrema: 322 km (200 milja) u oba smera, od Tasona do Feniksa, najpopularnije profesionalno superputovanje u Sjedinjenim Američkim Državama, računajući tu skoro 55.000 radnika koji rade u različitim industrijama, prema istraživanju Rudinovog Centra.

Signal za buđenje

Dejvid Furlong, 52-godišnji stručnjak za finansije nedavno je kupio nekretninu na jugu Francuske, pa sada jednom sedmično putuje na posao u London – ovaj njegov potez postao je realnost jer mu je njegov poslodavac omogućio da jedan dan nedeljno radi od kuće.

Furlong boravi u Londonu od ponedeljka do četvrtka, dok petkom radi iz svoje “kućne kancelarije” u Francuskoj. Održavanje dve kuće košta ga više ali kompromis je pronađen i on je njim zadovoljan: produženi vikend na suncu i u mirnijem domaćem okruženju. To je jedan od razloga što neki od nas pristaju na veće životne troškove, ili na gubitak znatnog dela prihoda; nekim ljudima isplati se da po ovoj ceni dobiju udobniji, spokojniji i mirniji privatni život.

Furlong kaže da se “probudio” nakon što je nekoliko njegovih prijatelja i kolega preminulo kao relativno mladi ljudi. To je, smatra on, velikim delom posledica preterano intenzivnih radnih napora.

“U jednom trenutku sam rekao sebi kako moram da nešto promenim. U pitanju je bilo pronalaženje sopstvene životne ravnoteže”, rekao je on.

03

Kad posao pozove

Jedan od njujorških super-putnika je suprug spisateljke Megan Birs (Megan Bearce), autorke knjige “Superputnici kao partneri: Ostati zajedno i kada vas posao razdvaja” (Super Commuter Couples: Staying Together When a Job Keeps You Apart). Samo šest meseci nakon što se s porodicom preselila u Mineapolis, njen suprug je dobio poslovnu ponudu iz snova i to – u Njujorku – više od 1.600 km (1.000 milja) udaljenim od Mineapolisa.

Par je odlučio da isproba da “sedi na dve stolice”, a četiri godine kasnije nisu se osvrtali na nekadašnju rutinu, za koju su dotad mislili kako je njihova jedina sudbina.

“To je stvarno bilo sjajno”, rekao je Birs, iako za sve buduće super-putnike ima savet da “dobro odvagaju šta ih koliko košta, finansijski i emotivno.”

Daleka poslovna putovanja mogu, recimo, značiti veće troškove, ali “ako poslom putujete u Njujork, veća plata može kompenzovati veće troškove”, kaže Megan Birs.

Nije svako ko se odlučio na super-putovanje učinio to jer je imao mogućnost izbora, kaže Megan Birs. U nekim oblastima SAD je nakon finansijske krize bilo teško, ako ne i nemoguće prodati svoju kuću, a tržište rada bilo je tada izuzetno nepristupačno. Ljudi su od tog trenutka bili primorani da gledaju i na udaljena mesta kako bi se zaposlili, daleko od svojih domova, ali nisu ujedno mogli da se i presele, dodaje Birsova. Zato su se odlučivali na dugačka putovanja do posla i natrag. Isto ovo važi i za druge zemlje.

Super-putovanja su postala masovna pojava usled poremećaja na tržištu rada tokom krize.

Eudald Ayats je 35-godišnji hemičar koji živi u Barseloni, gde privreda i dalje trpi nakon duge recesije. Dakle, kada je dobio dobru ponudu za posao u Briselu, na dva sata putovanja avionom, on se s poslodacem dogovorio o pokrivanju putnih kao i stambenih troškova dok je u Belgiji, i sada putuje na posao jednom nedeljno. Ova odluka znači da može da nastavi da živi sa svojom partnerkom, koja je ostala u Barseloni.

“Imamo bolju finansijsku situaciju, a oboje obavljamo poslove koje volimo”, rekao je on. “Ravnoteža posla i života je prebačena na dva ekstrema [u mom slučaju]. Od ponedeljka do petka ujutro sam veoma zaposlen u Briselu, što obično znači da od ponedeljka do četvrtka imam nešto duže radno vreme, kako bih postigao da mi petak postane slobodni dan. A onda, od petka uveče do nedelje vodim potpuno porodičan stil u Barseloni, gde priča o poslu kao i sam posao takoreći ne postoje… sa veoma retkim izuzecima.”

04

Nastavite da budete pažljivi

Šta god da je motivacija super-migranata, svi oni savetuju mere opreza.

“Ukoliko se nakon šest meseci ispostavi da posao na udaljenoj tački nije vredan tolikog truda i vremena, Imam plan B “, rekao je Birs. Stoga je Kajtov savet da, pre nego što se učinite odlučujući korak, isprobate “preliminarnu” i ničim obavezujuću fazu super-putovanja. “Prvo eskperimentišite, a tek onda odlučite da li vam odgovara, rekao je on.

Terens Karner (Terrence Karner), 43-godišnji konsultant za savetodavnu firmu Deloitte u Čikagu je usred šestomesečnog procesa “prebacivanja” u Dilojtovu njujoršku filijalu, za koju se ispostavilo da mu nudi bolje mogućnosti i platu. On iz Čikaga jednom nedeljno putuje na posao u Njujork i, dok ga s jedne strane ovi uslovi stimulišu, s druge je postao izuzetno osetljiv na pritiske koje udaljenost novog posla postavlja pred njega i suprugu.

“Veoma, veoma je važno ispoštovati sve supružničke obaveze i onda kada ste odsutni”, rekao je on. “Kad nisam kod kuće, znam da je moja supruga veoma zauzeta decom i kućnim poslovima.”

Karner dodaje kako se u početku osećao prilično usamljeno tokom radnih dana dok je boravio u Njujorku, pa je bilo je teško odoleti iskušenju prečestog hvatanja za telefon – a i dalje mu pada prilično teško kada od svoje supruge čuje kako je prezauzeta da bi razgovarala.

Čak i tako, ova super-putnička kombinacija je kompromis koji je zaista vredelo napraviti, rekao je on.

“Bio je to, u početku, stil rada i života apsolutno izvan zone bilo kakve lagodnosti i komfora za mene i moju porodicu”, rekao je Karner, premda su bolje poslovne prilike koje je imao u Njujorku bile zaista veliki dobitak. “Verovatno će biti kliše kada to izreknem javno, ali stanje svetske ekonomije je nalagalo da se odlučim na ovaj korak.”


BBC Capital