Svetsko ekonomsko usporavanje: mamurluk, ne i koma

Dug leži iza mnogo toga što se dogodilo u proteklih sedam godina, piše za FT harvardski profesor ekonomije Kenneth Rogoff.

03

Globalna ekonomija se verovatno nalazi u kasnijim fazama dužničkog ‘super ciklusa’

Šta je prava dijagnoza tavorenja globalne ekonomije? Ušli smo u sedmu godinu globalne finansijske krize, a Međunarodni monetarni fond nastavlja da svoje prognoze globalnog rasta spušta naniže, sada na najniži nivo od 2009. godine.

Neki tvrde da živimo u svetu nedovoljne potražnje, i da smo osuđeni na decenije takozvane sekularne stagnacije. Može biti. Ali, druga mogućnost je da je globalna ekonomija u kasnijim fazama dužničkog “super ciklusa”, koji se slomio pod teretom nagomilanog duga tokom godina manjka regulative i finansijskog viška.

Ako je tako, bilo bi veoma teško dobiti razumljiv dugoročni trend rasta sve dok se dim ne raziđe. Alvin Hansen, profesor na Harvardu, prvi put je izašao sa hipotezom o sekularnoj stagnaciji (odnosno, minornom rastu ili odsustvu rasta u ekonomiji) još 1938, neposredno pre spektakularnog buma produktivnosti.

U kasnim 1970-tim, mnogi analitičari su verovali da će se svet suočiti sa visokom inflacijom i niskim rastom (“stagflacijom”) na neodređeno dugo vreme. U ranim 2000-im, mnogi vrhunski ekonomisti su verovali da će povišeni rast produktivnosti trajati decenijama.

Šta god da je nečiji sud o faktorima koji pritiskaju globalnu ekonomiju, važno je pronaći pristupe koji su robusni. Znatno povećanje kvalitetnih infrastrukturnih investicija je sjajna ideja. Ona, međutim, ne može dovesti do povećanja potrošnje tako da se ona uspostavi kao trajniji trend.

Šta ako je dijagnoza sekularne stagnacije pogrešna? Tada bi loše dizajniran stalni rast državne potrošnje mogao da stvori samu bolest koju je trebalo da izleči.

01

Zapravo, ne može biti sumnje da je dužnički super-ciklus faktor koji stoji iza značajnog dela onoga što je svet doživeo u proteklih sedam godina. To je rezultiralo prvo krizom rizičnih hartija od vrednosti u SAD, potom krizom evropske periferije, a sada proizvodi nevolje Kinezima i novim, brzorastućim tržištima.

Cela priča ima prethodnike u ranijim sistemskim finansijskim krizama, i kvantitativno i kvalitativno. Iskustvo Amerike – bez obzira da li neko gleda putanje cena u stambenom sektoru ili cene kapitala, nezaposlenost i proizvodnju, ili javni dug – jasno prati standarde iz prošlih sistemskih finansijskih kriza.

Ovo, naravno, ne znači da su sekularni faktori nebitni. Većina finansijskih kriza ima svoje korene u ekonomskom usporavanju usled nemogućnosti da se izdrži teret dugova.

Sigurno je da je nepovoljna demografija važna. Neki ekonomski istoričari tvrde da će stopa tehnološkog napretka uskoro drastično usporiti, ali drugi tvrde suprotno, ukazujući na veštačku inteligenciju i umrežavanje globalnih istraživača, što poboljšava njihovu sposobnost da uče jedni od drugih. Istina je da je rast produktivnosti u SAD i Velikoj Britaniji sumoran u poslednje vreme. To može biti delimično zbog kolapsa svetskih privatnih investicija nakon krize.

Ili je ovo, možda, delimično iluzija; merenje realnog ekonomskog rasta u svetu gde se stalno uvode novi proizvodi je teško – možda teže nego ikada, s obzirom na sve veći značaj nematerijalnih umrežavanja, komunikacije i robe zasnovanih na znanju (knowledge goods) – onih roba i usluga u koje je uključeno znanje (informacije o aplikaciji, funkcionisanju itd). Standardne mere proizvodnje ne uzimaju u obzir slobodno vreme, uključujući odlazak u penziju – baš one prostore gde je tehnološki napredak postigao neke od najvećih uspeha.

Možda je najubedljiviji razlog da se veruje da su ekonomske nevolje u svetu izazvane hroničnim nedostatkom tražnje izuzetno nizak nivo dugoročnih globalnih kamatnih stopa. Ali, opet, postoje i druga objašnjenja.

02

Postkrizni finansijski propisi su primorali banke, penzione fondove i osiguravajuće kompanije da kupe značajne količine “sigurnog” državnog duga. Ovi propisi su priklještili mnoge male i srednje dužnike, koji se suočavaju sa strogim ograničenjima o tome koliko oni mogu da pozajme, ako uopšte nešto mogu da pozajme.

Strah od sledeće finansijske krize podiže tražnju za državnim obveznicama. Centralne banke su usisale dugoročne sigurne hartije od vrednosti sa tržišta, ponovo namećući opadanje kamatnih stopa.

Ako je dužnički super ciklus izvor naših bolesti, što je pravi odgovor? Radikalan odgovor je da se kamatne stope smanje znatno ispod nule. Ovo će povratiti moć monetarne politike da podstakne rast. Ali za sada to je pitanje daleke budućnosti.

Većina ekonomista se slaže da bi na kratak rok trebalo iskoristiti dugoročna ulaganja u finansiranje produktivnih investicija u infrastrukturu i obrazovanje, ali to bi pomoglo ako bi zemlje stvorile institucije koje bi bile bolje u odabiru projekata.

Američki naprednjaci koji favorizuju ulaganja u infrastrukturu verovatno ne misle na izgradnju ogromne ograde duž meksičke granice, a nemački zagovornici fiskalne ekspanzije ne predviđaju još jedan fijasko sa berlinskim aerodromom.

Američki predsednik Barak Obama je jednom prilikom predložio stvaranje banke za finansiranje infrastrukturnih radova, koja bi zapošljavala tehnokrate sposobne da pruže objektivnu analizu. Bila je to dobra ideja.

Ukoliko razvijene ekonomije nameravaju da nastave sa povećanjem državnih izdvajanja (ono sada čini 57 odsto autputa u Francuskoj), neophodno je da se pronađu bolji načini da se naprave pravi izbori i odluke. Potrebne su nove politike, ali one prave vrste – i kao odgovor na tačnu dijagnozu.


Kenneth Rogoff, FT

(Autor je profesor ekonomije na Univerzitetu Harvard)


Onlajn investiranje: Obećana zemlja za ulagače

Izgledno područje: sve više biznis anđela investira preko interneta

07

Iako obiluje rizicima, internet je novo Zlatno runo poslovnih anđela koji na njemu tragaju za perspektivnim start-up firmama, piše Sara Nidlmen za Wall Street Journal.

Nakon što je Adam Winter čitao o kotrljajućem telekonferens robotu, javio mu se “predosećaj da bi ova naprava, koja bi se prodavala po ceni od 2,000 dolara, mogla postati naredna Velika stvar”.

Tako je je 38-godišnji tehnološki konsultant iz Kolambusa u Ohaju seo za svoj računar i kliknuo na taster, kojim je 10.000 svojih dolara prebacio sa svog bankovnog računa na 18 meseci star start-up iz Silikonske doline, koji je razvio ovog robota za telekonferencije.

Vinter je iskoristio informacije sa vebsajta specijalizovanog za investitore pod nazivom AngelList, iskoristivši, takođe, i njegovo novo dugme “Invest”. “Samo odlučite koliko biste novca izdvojili i kliknete ‘Go’ – i obavili ste ulaganje”, rekao je on. “To vam je gotovo podjednako prosto kao kada kupujete na Amazonu samo jednim klikom.”

“Ovo je potpuno novi način skupljanja kapitala za pokretanje mladih firmi”, kaže Dejvid Kan (David Cann), koosnivač firme Double Robotics iz Sanivela u Kaliforniji, u koju je Vinter uložio svoj novac.

Oko 50 “anđela” tj. individualnih investitora u mala preduzeća i startapove kliknulo je na “Invest”, kako bi svoj novac takođe uložili u Double Robotics.

Ni 31-godišnji Dejvid Kan, kao ni njegov 28-godišnji partner Mark DeVits (Marc DeVidts), nisu se prethodno sastali s bilo kojim od tih investitora. “Novac je novac”, kaže Kan. “Bićemo srećni da ga uzmemo čiji god da je.”

AngelList (Angel.co), internet-mreža za preduzetnike i investitore postoji od 2010. godine, ali je isprva svojim korisnicima samo nudio mogućnost kreiranja profila i razmene informacija, u nadi da će time biti omogućen proces prikupljanja novca za start-upove.

Neki kritičari kažu kako bi bilo nepromišljeno oslanjati na online istraživanja i alate kako bi se odlučilo za ulaganje u start-up firme, bez ijednog sastanka ili čak razgovora sa preduzetnicima uključenim u proces.

“Time dodajemo još čitav jedan sloj rizika na već ionako veoma rizičnu vrstu ulaganja”, kaže Džefri Sol (Jeffrey Sohl), direktor Centra za istraživanje rizičnog kapitala (Center for Venture Research) na Univerzitetu Nju Hempšir. “Zajedno s većinom ovako napravljenih investicija, i vi ćete izgubiti svoj novac.”

AngelList sajt vidljivo ističe stroga i ozbiljna upozorenja, otvoreno navodeći da su “Start-up firme veoma rizične investicije. Očekujte da izgubite novac.” AngelList takođe upozorava da se ne bavi proverom informacija koje na sajtu ostavljaju startaperi, koji su u potrazi za svežim kapitalom.

06

Ovo je, ipak, nešto malo više i bolje od Divljeg Zapada. Investitorske “alate” ugrađene na AngelList održava njujorški SecondMarket. Radi se o investitorskoj platformi licenciranoj kao brokersko-dilerska firma od strane Regulatornog organa za obveznice i Komisije za vrednosne hartije. Time je omogućeno da do 95 akreditovanih biznis-anđela (tj. investitora-pojedinaca) sa neto vrednošću investicija većom od milion dolara, ili sa godišnjim prihodom koji premašuje 200.000 dolara tokom više od dve uzastopne godine – ulože najmanje 1.000 dolara u neku od start-up firmi sa liste. Formiranjem nečega što se zove “jedan sigurnosni fond” (a single security fund) za svaki postignuti dogovor, SecondMarket ublažava potrebu startapera za praćenjem svakog pojedinačnog investitora prilikom naplate obećanog novca: ovako postoji samo jedan izvor koji se treba/može pratiti, a to je “jedan sigurnosni fond”.

Do sada je 243 startup firmi iskoristilo ovaj investicioni alat, dok je AngelList prikupio 104 miliona “onlajn dolara”. Svi su odabrani ljudskom a ne odlukom mašine tj. računara, nakon čega bi ih pozvao AngelList i SecondMarket. Oni po pravilu ne bi otkrivali koja su to imena kao ni detalje dogovora, zbog regulatornih razloga i pravila.

Za razliku od grupno finansiranih tj. “crowdfunding” sajtova kao što je Kickstarter, ljudi koji ulažu preko vebsajta AngelList dobijaju u startapu svoj udeo, iako uslovi ulaganja variraju i zavise od preduzeća, kao i dogovora kojeg ono pravi sa svojim ulagačima. Na Kikstarteru, podržavaocima koji pomažu finansiranje projekta se obično obećava konačni proizvod ili nešto u vezi sa projektom. Kikstarterovi korisnici mogu uložiti i samo nekoliko dolara, dok AngelList ima minimum od $1,000.

Double Robotics se okrenuo ka vebsajtu AngelList u trenutku kada im je bilo potrebno $300.000 kao garancija koja bi se obezbedili od bilo kakvih mogućih problema koji bi mogli nastati onda kada kompanija počne da isporučuje svoj novi uređaj. Na ovom sajtu je Dejvid Kan kreirao svoj profil, gde je, između ostalog, rekao svojim potencijalnim ulagačima da njegov startap ima gotovo dva miliona dolara u prethodno rezervisanim narudžbinama, i da su on i njegov ortak koosnivač – obojica, inače, inženjeri – nedavno učestvovali u elitnom programu za preduzetnike.

Za sada je na AngelListu “Investicioni alat” besplatan za startapere i investitore, a AngelList i SecondMarket smišljaju način kako da ga unovče, premda su mnogi biznis-anđeli na oprezu.

08

Ketrin Mot (Catherine Mott), preduzetnica u penziji iz Pitsburga koji je anđeo-investitor od 1999. godine, kaže da neće ad hoc podržati nijednu kompaniju sa liste sve dok ona sama – ili član 65-člane lokalne investitorske grupe koju ona predvodi – ne provede najmanje 20 sati razgovarajući oči u oči sa osnivačima startpova i njihovim personalom.

“Odluka za ulaganje u neki startap nije ništa drukčija od, recimo, zapošljavanja nekog da radi za vas”, kaže Ketrin Mot koja dosad nije ulagala preko AngelList. “Samo nemojte da naslepo iz nečije torbe izvadite njen/njegov poslovni rezime i kažete ‘Da, ovo je osoba koju ću zaposliti’, jer je to najpogubnija varijanta.”

Nakon što provede desetine sati s osobljem tehnoloških startup firmi koje pobuđuju njen i interes njene investitorske grupe, Motova kaže da – tek nakon temeljnog propitivanja – postaje kristalno jasno da neki tim startapera nije efikasno funkcionisao. “Kada jedan član tima ne zna šta radi onaj drugi”, kaže ova 57-godišnja investitorka, “to nas onda dosta zabrinjava.”

Ketrin Mot odlučila je da ulaže novac u kompanije koje se zasnivaju uglavnom na njenim zapažanjima nastalim u ličnom kontaktu sa startup preduzetnicima. “Ne možete iz daljine proceniti dinamiku jedne grupe i njihove menadžerske sposobnosti”, kaže ona.

Brajan Koen (Brian Cohen), predsednik Grupe Njujorških Anđela (New York Angels Group), investicione grupe sa 97 članova, kaže da razume razloge zbog kojih neki investitori koji žive daleko od preduzetničkih čvorišta poput Silikonske doline ili Njujorka mogu doći u iskušenje da poveruju u ono što pročitaju na nekom vebsajtu – što ih onda navodi da se odluče na ulaganje u neki startap.

“Možete se toliko uzbuditi nečijim mogućnostima i potencijalima”, kaže Koen, čija grupa nije koristila ni AngelList a ni njihov novi investicioni alat. “Čak i najbolji anđeli-investitori mogu pokleknuti u tom uzbuđenju.”

Ipak, on savetuje anđele da istraže potencijalnu investiciju koliko god je to moguće, pre nego što se odluče da naprave bilo kakav dogovor. “Ne istraživati marljivo u šta biste to ulagali je kao da upražnjavate seks bez potrebne zaštite”, kaže on. “A kako povećavate količinu novca koji ulažete, tako morate želeti i da sprovodite što temeljitije analize”.

02

Kevin Mur (Kevin Moore, 43), bivši investicioni bankar koji je i vlasnik Applied Practice Ltd, edukativni servis iz Dalasa, kaže da mu novi onlajn servisi za anđele-investitore na Internetu omogućavaju da ulaže u udaljene startup firme, poput onih iz Silikonske doline. Napokon se odlučio za ulaganja kroz AngelList-SecondMarket platformu, FundersClub i MicroVentures.

Razgovarajući s nekim od preduzetnika čije je startupove želeo da finansira preko tih platformi, Mur kaže da se odluka da investira u njih uglavnom zasnivala na informacijama koje je o njima pronašao na računarskoj mreži, uključujući i osnivačke portfolio sajtove i njihove profile na društvenim mrežama, kao i na procenat zastupljenosti tj pokrivanja koje njihove mlade kompanije imaju na tech-blogovima, uz komentare o njihovim proizvodima na forumima. Ukoliko ne bi bio u stanju da uoči ili prepozna kvalitet nekog startapa, i on bi, takođe, bio za sprovođenje istraživanja radi provere pozadine svake mlade firme, ko stoji iza nje i kakav joj je domen stručnosti.

Mur kaže da se prethodno trudio i kopao rukama i nogama ne bi li ušao u poslove sa “visokoletačima” čije su kompanije namakle osnivačka sredstva od “mreže za stare momke” – od investitora iz Njujorka i Silikonske doline. Sa novim onlajn platformama, Mur bi, kako kaže, bio voljan da uđe u posao sa takvim startaperima – ali samo ako bi bio još jedan u nizu zvučnih investitorskih imena – nudeći manje novca nego što je to činio nekada, i bez ikakve posebne procedure za sprovođenje u delo svog dila sa startaperima.

Sarah E. Needleman, Lora Kolodny (Wall Street Journal)

Vijetnamska start-up kraljica

“Kada radim na nečemu, u tome zaista strastveno uživam; zapravo, za mene nijedan posao, rad ili napor ne predstavljaju neku kaznu.”
02

BBC se u kafeu u centru Ho Ši Mina susreo sa Tuj Truong (Thuy Truong), mladom vijetnamskom preduzetnicom koja nije napunila ni 30 godina kada je poslovni svet čuo za nju. Evo kako u intervjuu za ovu britansku medijsku kuću Truong razmišlja o biznisu, kao i ravnoteži između privatnog i poslovnog života.

“Spavam samo četiri do pet sati dnevno”, kaže ova 29-godišnja mlada poslovna žena. “Čak nemam vremena ni da se izborim sa džet-legom koji me pogađa s obe strane Pacifika. I, da – ne verujem u ravnotežu između posla i privatnog života.”

Ovakva njena perspektiva može objasniti misteriju kako je gospođa Truong uspela da uspostavi tri preduzeća, sva tri u različitim industrijama – uključujući i prvi vijetnamski startup koji je kupila Silikonska dolina – i sve to pre njenog 30. rođendana.

Ledeni start

Rođena u Vijetnamu, Truong se školovala u Sjedinjenim Državama, nakon što se 2003. njena porodica preselila tamo.

“Kao i mnogi drugi roditelji u Vijetnamu, i moji roditelji veruju da Amerika nudi bolje obrazovanje, želeći da studiram u SAD“, kaže ona.

Njeni roditelji su hteli da, nakon što je diplomirala na univerzitetu Južna Kalifornija, želeli da nastavi svoj stalni boravak u SAD ali je Truong uradila sasvim suprotno od njihovih želja: vratila se natrag u Vijetnam.

Tuj Truong se iz Kalifornije vratila u svoj rodni grad, Bien Hoa, koja se nalazi na oko sat vremena od Ho Ši Mina (nekadašnji Sajgon), gde je 2008. godine s još par svojih prijatelja krenula u posao proizvodnje smrznutog jogurta.

“Prikupili smo nekoliko stotina hiljada dolara, postavši veoma uspešni u marketingu, takođe izgradivši izuzetno dobar brend. Ipak, tada još nismo znali kako da uspostavimo poslovanje koje bi bilo održivo.”

“Tako smo ovaj startup, naposletku, zatvorili posle tri godine.”

Ona dodaje i da “Ako pogledate statističke podatke, uočićete 99% start-up biznisa propada. Imate, dakle, samo 1% šanse da budete uspešni i isplivate na površinu.”

“Kada ste mladi i želite da uđete u start-up biznis, jedino vam se isplati da radite na nečemu što budi vašu strast… [Ali] ne postoji nikakva garancija da će vaš startup funkcionisati.”

“Ali, čak i ako ne profunkcioniše, još uvek postoji neprocenjivo iskustvo koje dobijate: velika lekcija naučena na poslu koji volite.”

04

Tehno-start

I dok se posao sa smrznutim jogurtom još razvijao,Truong je takođe, paralelno, izgrađivala svoj prvi tehnološki biznis.

Zajedno sa nekadašnjim drugom iz klupa s Univerziteta Južne Kalifornije, pokrenula je start-up pod nazivom GreenGar.

Kompanija se već pročula po svojoj aplikaciji pod nazivom Tabla (Whiteboard), funkcionišući kao aplikacija za združeno crtanje. Kao i poslovanje sa smrznutim jogurtom.

“Whiteboard aplikacija imala je preko devet miliona preuzimanja tokom prve četiri godine, a korišćena je od strane učenika u školama u više od 100 zemalja”, kaže Truj Truong.

“Napravili smo više od milion dolara, posao se veoma uspešno, međutim nismo uspeli da ga proširimo.”

03

Treća-sreća

U slučaju Truj Truong, ta sreća bila je njen treći biznis: aplikacija za slanje poruka na društvenim mrežama pod nazivom “Tapko” (Tappy), za koji se pokazalo da je dotad bio njen najuspešniji poslovni poduhvat.

“Broj korisnika pametnih telefona se u Vijetnamu uvećava preko deset odsto godišnje, u nizu od poslednjih pet godina”, kaže ona.

“Kada dođete na lokaciju nekog događaja ili na poslovnu lokaciju… onda Tappy možete koristiti [na vašem telefonu] kako biste pronašli i stupili u kontakt s ljudima oko sebe. U osnovi, ova aplikacija pretvara mesto održavanja nekog skupa u virtuelnu zajednicu, omogućavajući učesnicima nekog zbivanja da komuniciraju privatno ili po grupama.”

Nekih 10 meseci nakon što je pokrenuta, ovu aplikaciju je kupio Vebi (Webby), tehnološka kompanija za mobilno igranje sa sedištem u Silikonskoj dolini, Kalifornija, za “neobjavljenu sedmocifrenu novčanu sumu”.

Tuj Truong sada radi upravo u Vebiju, i to kao direktorka odeljenja za razvoj poslovanja u Aziji.

05

Vijetnamski start-up poduhvati

Pokretanje biznisa je uvek izazov, ali Tuj Truong veruje da je ovo posebno važi u zemljama poput Vijetnama.

“Iako je Vijetnam prepoznat kao jedna od potencijalno najizglednijih zemalja u regionu za zasnivanje start-up biznisa, tehnološka ali i pravna infrastruktura su u njoj i dalje najveće prepreke”, kaže ona.

“Wi-Fi je posvuda, ali je brzina interneta i dalje nedovoljna za ozbiljniji rad; a ako i pronađemo investitora koji želi da svoj novac uloži u moju firmu, obično je potrebno oko šest meseci da bi se kompletirala čitava papirologija.

“Ovi faktori, zapravo, ometaju ekonomski rast zemlje u celini a posebno sektor tehnologija i tehno-biznisa”, kaže Truong.

Sada, kada je ponovo u Kaliforniji (Mountain View, San Francisko), Tuj Truong pola svog vremena provodi u SAD a pola u Aziji.

“Obično kad sletim u Singapur ili Vijetnam, imam oko sedam do 10 sastanaka koji mi ispune dan od sumraka do svitanja”, kaže ona.

“Moji roditelji sada žive u Los Anđelesu i svaki put kada se vratim u Vijetnam u vezi posla trudim se da posetim svog ujaka i rođaka, koji još uvek žive ovde, u mom rodnom gradu Bien Hoa.”

“Moji baka i deka, baš kao i moji roditelji, započinjali su bavljenje biznisom još kao veoma mladi – pa tako i ja. To nam je u genima. Iz tog razloga, svi oni podržavaju ovaj težak posao kojim se bavim, jer smatraju da bi trebalo da radite naporno dok ste još mladi.”


Hoang Nguyen, BBC, 17.avg. 2015

Inovativnost: sloboda koja remeti rutinu

Futurističke prognoze na vebsajtu Citi banke imaju svoje treće izdanje i izveštaj. Ono je plod proučavanja “remetilačkih” tj. ključnih inovacija koje pomeraju društveno-ekonomske matrice. U izveštaju je i deset novih, velikih mogućnosti “zbog kojih treba zastati i porazmisliti”, piše poznata ekonomska novinarka Izabella Kaminska za blog Alphaville, čiji je domaćin Financial Times.

(Foto: CITI)

U ove inovacione prekretnice spadaju:

1. Autonomna vožnja bez vozača

2. Dronovi

3. Mašine koje uče-veštačka inteligencija

4. Biosimilari, usavršene kopije originalnih lekova, koje izlaze na tržište tek pošto istekne licenca za patent originala.

5. Plutajući off-shore FLNG pogoni za prikupljanje prirodnog gasa i njegovu likvefakciju (utečnjavanje)

6. Javno pristupačan API: softver će ubuduće kreirati i laici, pomoću jednostavnih alata kojima će slagati programske “blokove” u celinu kakvu su zamislili oni sami, a ne softverski inženjeri

7. Ekonomija deljenja (Sharing economy)

8. Virtuelna realnost

9. Pijačno i bankarstvo “na sitno”

10. Robo-savetnici

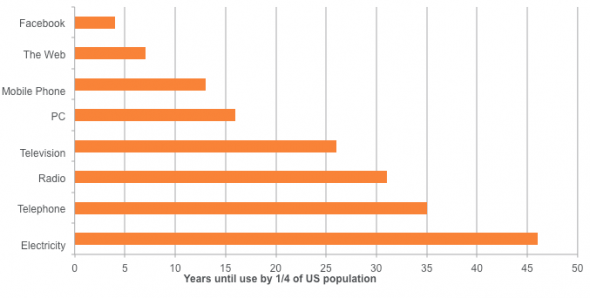
Ali, ono prvo u izveštaju je nastojanje za pomirenjem suprotstavljenih stvari, a to je ono što stalno slušamo u vezi stepena inovativnosti. S jedne strane, tu je rad ekonomiste Roberta Gordona (podržan podacima o produktivnosti), koji podrazumeva da su već svi plodovi sa “drveta inovacija” pobrani i da je slabo šta preostalo, da su glavne priče već ispričane – za sada. S druge strane, svi intuitivno osećamo kako se tempo tehnološke promene ubrzava, sa grafikonima i tabelama kao što je ova, koja odražava oživljavanje tempa usvajanja tehnoloških inovacija:
FT(Foto: FT)

Mora se, doduše, priznati kako se “nove tehnologije”, izgleda, sve više sastoje jedino od novih, tj. “renoviranih” starih verzija računarskih softvera, često i novih načina organizovanja podataka i informacija, ili – ako ne to – onda kao nešto čime se podstiče hiper-povezivanje na internetu ili otkrivanje novih, poboljšanih formi sakupljanja ljudi na društvenim mrežama… ili, ako ništa drugo, tu su uvek dobri, stari “proboji” u bihejviorističkom predviđanju ljudskog ponašanja (informacija korisna za optimizaciju reklamiranja, u vojne svrhe, za policijska ispitivanja ili rušenje konkurencije kroz pronalaženje “slabih igrača” u redovima konkurencije).

Što se tiče rastućeg povezivanja i “ameba efekta” – trendovske povodljivosti i nercije koji nadvladavaju logiku efikasne organizacije poslovanja, u kojoj svako ima svoju jasno zacrtanu poziciju – Citi komentariše:

“Povećanje umreženosti i povezivanje otvaraju nova tržišta doprinoseći boljoj međusobnoj saradnji, oslobađajući nove duhovne snage i mentalne kapacitete kako bi se pomoglo pri rešavanju svetskih problema – sve ovo je pokretano tempom inovacija. Naredna faza u povezivanju je pomak od povezivanja ljudi ka povezivanju stvari u komunikaciji tipa mašina-ka-mašini, odnosno pomak ka “Internetu Predmeta”. Cisco je 2013. procenio kako je 99,4% svih fizičkih objekata na svetu bilo nepovezano, kalkulišući da je bilo 10 milijardi povezanih uređaja. Oni su prognozali i da će se broj povezanih uređaja do 2020. povećati na 50 milijardi, a do 2030. do 500 milijardi, što znači da će komunikacija koju mašine obavljaju isključivo među sobom nadmašiti opseg i intenzitet međuljudske komunikacije.”

Tu je, zatim, činjenica da troškovi razvoja inovacija opadaju. Međutim, u ovom istraživanju se ne pominje da li se krećemo unutar inovacionog ciklusa gde samo treba da imate originalnu “kreativnu zamisao” – koja se razlikuje od opšte inercije trenda – pa da se kvalifikujete za ogromne novce, koje ćete pokupiti sa tržišta.

Evo šta o tome kaže Citi:

“Uspon interneta je omogućio novi open source model razvoja, nudeći univerzalni pristup kroz kreiranje slobodnih licenci za proizvode i njihova kasnija poboljšanja. Ovi modeli omogućavaju hiljadama programera da učestvuju u projektima otvorenog koda (opensource), inicirajući jeftinije, lakše i brže sačinjene proizvode u odnosu na vlasničke, fiksno patentirane produkte.

Bez otvorenog koda ne bi postojalo cloud računarstvo, sistem velikih baza podataka (Big Data) kao ni mobilne aplikacije. Guglova Android platforma pod nazivom Tesla (razvoj električnih vozila i skladištenje energije), Tojotini vodonični automobili, ili Khan Akademija (koja je već najveća obrazovna organizacija na svetu), niti bi postojali nacrti za 3D štampanje. Sve su ovo primeri open source ekosistema koji potpomažu dalje inovacije. Isti je slučaj i sa tzv. “aplikacijskom ekonomijom”, gde su troškovi inovacija uočljivo niski (nedavna procena nastala istraživanjem Karla Freja iz OMS-a nam govori da prosečna cena razvoja aplikacija iznosi samo $6.453), a da dobit to jest profit na tom polju mogu biti nadasve značajni – nažalost samo za par igrača (i Apple i Google imaju udeo od 70% bruto rezervacija aplikacijskim developerima).”

futureofworkbanner

Pa, otkuda onda raskorak između naše percepcije inovacija i stvarnih podataka o produktivnosti? Citi ukazuje na ‘in vogue’ efekat, to jest na “trendi argument” koji je zavladao među milijarderima iz Silikonske doline – a to je da je porast produktivnosti bio pogrešno meren.

Alen Grinspen (Alan Greenspan) je, naravno, naišao na slično objašnjenje kada se trend ‘nove ekonomije’ nije poklapao sa sopstvenim statistikama o produktivnosti. (Uzgred, Grinspen je pričao baš o ovome u sredu 29. jula na TV kanalu CNBC). Isprva, kako je pokazao njegov čuveni govor iz 1996. o “iracionalnom bogatstvu”, on nije naseo na argument “merenja podataka”:

“Jasno je da neprekidno niska inflacija implicira i manju neizvesnost oko budućnosti, dok manji rizik podrazumeva veće cene akcija i ostale prinose na imovinu. Ovde to možemo uočiti u obrnutom odnosu ispoljenom kroz količnik (ratio) cena i zarade, kao i stopa inflacije u prošlosti. Ali, kako uopšte možemo da znamo kada je iracionalno bogaćenje neopravdano podiglo vrednost imovine, koja, onda, postaje predmet neočekivane i produžene ekonomske kontrakcije, što je bio slučaj u Japanu tokom protekle decenije? I kako da vrednujemo ove procene stanja u monetarnoj politici? Da li su same metode procenjivanja dobre i validne? Mi, kao centralni bankari, ne treba da budemo zabrinuti ukoliko kolaps finansijskog mehura ne pripreti realnoj ekonomiji, njenoj proizvodnji, zapošljavanju i stabilnosti cena.”

Međutim, 1998. godine, nakon uvida u više nego ubedljiv set podataka, Grinspen je promenio svoje mišljenje po ovom pitanju, da bi se od 2000. godine preobratio u istinskog IT vernika – neposredno pre nego što se dotcom mehur rasprsnuo nekoliko meseci kasnije.

Ali mi odstupamo od ovoga. Evo kakav pogled na to ima Citi:

“Dakle, ako sve ukazuje na procvat inovacija, zašto je, onda, rast produktivnosti isključen iz ovog trenda? Uobičajeni argument bio je da se efekat inovativnosti pogrešno meri. Pojava ekonomije deljenja (sharing economy), koja je zauzela čitavo poglavlje ovog izveštaja, kao i besplatni servisi, podržavaju ovu teoriju. Mnogo toga proizlazi iz digitalne ekonomije a stenfordski ekonomista Nikolas Blum je nedavno izjavio: “Ne možete biti u Silicijumskoj dolini a da ne razmišljate o tome kako smo, na ovom mestu, usred eksplozije produktivnosti.” Većina ljudi, naravno, ne živi u Silikonskoj dolini, uz alternativni argument da je ukupna potrošnja na investicije ostala na niskom nivou, jeste glavna i dobro utemeljena poruka koju izvlačimo iz Globalne finansijske krize (GLC).

Uprkos visokim EBIT maržama*, Citi-jev strateg Rob Baklend (Rob Buckland) je pokazao da su akcionari vršili pritisak na kompanije kako bi im ove što pre povratile uloženo i isplatile procenat od dobiti, pre nego da su svoj profit investirali u nove projekte: u 2014. godini, lista globalno značajnih kompanija doživela je pad kapitalnih investicija za 6%, dok su ponovna kupovina sopstvenih deonica i dividende porasli za 15%.”

[EBIT*: operativna dobit; računa se kao razlika poslovnih prihoda i poslovnih rashoda (engl. “earnings before interest and taxes”), pa uključuje i promene u zalihama gotovih proizvoda i nedovršene proizvodnje. EBIT marža: količnik EBIT-a / poslovnih prihoda]

A tu je, potom, (već daleko bliskiji našim srcima) argument da u “novoj ekonomiji” vlada tržišna logika tipa “pobednik-uzima-sve”. To znači da se isplati biti protekcionista, otkupiti konkurenciju ili, što je možda najvažnije, odbiti proširivanje kapaciteta fiksnog kapitala:

“Tu je argument da “kompanije igraju odbrambenu igru”, kao i pokušaj zaštite postojećih profitnih pulova u inovacijskom okruženju koje “sve više ometa”. Posebno su digitalne inovacije te koje često obezbeđuju da proizvodi budu sve pristupačniji i jeftiniji, ali pre putem zamene ili preraspodele prodaje nego stvaranjem nove, uvećane prodaje.

Ovo je veoma važna stvar. Kraće i jednostavnije rečeno, to znači da se start-up firme potekle iz nove ekonomije ne remete time što će biti produktivnije u npr. proizvodnji kašika – tj dodajući još kašika u ekonomski lanac – već da poseduju moć ubeđivanja ljudi da im ili ne trebaju kašike ili da osiguraju da trenutne zalihe kašika budu bolje raspoređene. Dakle, ako ste vi proizvođač kašika, najbolja opcija u tom kontekstu (jer još uvek kontrolišete ključni dotok sirovina za proizvodnju kašika i uvereni ste da start-up firme iz Silikonske doline neće smetati ulaganjima u aktuelne proizvodne sposobnosti) bila bi održavanje konstantne stope proizvodnje kašika, ili je čak i usporiti.

future-of-work

Citi dodaje:

“Tržište se može kretati od nultog zbira (zero-sum) u negativni zbir kako za remetioca (zbog svoje inovativnosti) tako i za onog koji je remećen. Otelovljenje remetilačkog, inovatorskog rizika je muzika i muzička industrija, u kojoj se između 2004. i 2014. godine 46% učesnika prebacilo na digitalno izdavaštvo, dok je ukupan prihod ove industrije pao za 35%. Produktivnost se možda popravila, ali samo za one koji su preživeli. Postoje i drugi slučajevi u kojima je remećenje (inovativnošću) postalo destruktivni faktor – i tu kao primer navodimo Blockbuster, koja je na svom vrhuncu zapošljavao 60.000 radnika, da bi bankrotirao već samo tri godine nakon što je Netflix lansirao svoj streaming servis.”

Iz perspektive produktivnosti, to sa čime se suočavamo nije toliko stvar nove ekonomije koliko je stvar ekonomije tipa “manje-je-više”, gde isti (ili manji) učinak i proizvodnja mogu, navodno, biti efikasnije distribuirani, odajući utisak bogatstva onda kada ono što imamo u stvarnosti proizvodi svojevrsni efekat pametno uslovljenog bihejvioralnog ponašanja, koje nas ubeđuje da konzumiramo manje, i u dobroj meri odustanemo od našeg dobrovoljnosti* [dobrovoljnost* ili opcionalnost: u biznisu to je vrednost mogućeg dodatnog ulaganja, koja je na raspolaganju tek pošto je realizovana početna investicija].

Drukčije rečeno, priroda efekta nove ekonomije je ta koja preokreće raskošna stvorenja što naginju komforu, uživajući u svojoj privatnosti i principu dobrovoljne, opcione potrošnje, preobraćajući ih u automate priključene na Mrežu, i koji predvidljivo vole da permanentno ostanu na nivou praćenja Jutjub video-materijala lošeg kvaliteta, dok preživljavaju zahvaljujući soja-šejkovima ili uslugama kućne dostave, sa u ne tako dalekoj budućnosti “navigiranim GPS-dron obrocima” – a sve ovo u skladu sa najjeftinijim isporukama zaliha, uz prenosive nosioce podataka pojedinca na osnovu indeksa telesne težine (BMI), fizičke aktivnosti i zdravstvenih faktora.

Možda je došlo vreme za ponovno izdavanje starog ali danas tako aktuelnog stripa tipa “zabavljajmo se na smrt” Orvel/ Haksli – posebno ova sličica:

Naučne nagrade koje su ustalasale javnost

Nagrada Zdrav Okean XP (The Ocean Health XPrize, OHXP) razotkriva novu modu među filantropima.

Wendy-Schmidt1-copyWendy Schmidt, osnivač nagradnog fonda Zdrav Okean XP (The Ocean Health XPrize)

Oči okeanografa širom sveta su ovog meseca uprte ka Njujorku. Razlog? Vendi Šmit (Wendy Schmidt), supruga izvršnog direktora Google-a Erika Šmita (Eric Schmidt), će 20 jula iskoristiti dva miliona dolara impresivne porodične gotovine, koje će uručiti jednom naučnom timu. Ova darežljivost neće ići u svemirska istraživanja, niti će se dati nekome ko se bavi elektronikom, medicinom ili tehnologijom. Umesto toga, novac će ići naučnicima koji su osmislili najbolji senzor za merenje aciditeta tj. kiselosti okeana u realnom vremenu.

Ekolozi su zabrinuti da se povećanje koncentracije ugljen-dioksida u našoj atmosferi uticati da okeani postaju sredina fatalna po život u njima. I pošto niko nije bio u mogućnosti da prati šta se dešava – zato što je ova oblast bila nerazvijena – samo treba gajiti nadu da će ova nagrada podstaći još više investicija i interesovanja.

U nekom smislu, projekat je već ispunio svoj cilj, barem je to neki moj osećaj, piše za Fajnenšel Tajms novinarka Gilijen Tet: Do prošle nedelje, nastavlja ona, nikada nisam razmišljala o problemu kiselosti okeana. Ali, nakon što sam čula neke alarmantne poruke i podatke o ovoj temi koji su predstavljeni na Aspenskom festivalu inovativnih ideja (Aspen Ideas Festival), sada mi je sasvim jasno zašto Vendi i Erik Šmit apeluju na hitno razmatranje ovog problema na globalnom nivou.

Postoji još jedan razlog zašto je OHXP nagrada fascinantna: ona, takođe, razotkriva i novu modu među filantropima kada se radi o njihovom izboru dodele velikih para naučnim projektima. Ideja nije nova: bogati ljudi i vlade već vekovima dodeljuju novčane nagrade. Primera radi, britanska vlada je 1714. usvojila Zakon o Longitudi (geografskoj dužini), osnivajući odbor koji je ponudio ogromnu novčanu nagradu onome ko uspe da napravi ključni inovacijski pomak u oblasti pomorske navigacije – najviše novca je osvojio Džon Harison (John Harrison), časovničar koji je izmislio žiroskopski pomorski hronometar, dotad neviđenih performansi.

Ipak, u “igri” dodela nagrada za najbolje inovacione i naučne pomake, došlo je do fascinantne promene. Vlade ili pojedinci-filantropi su prethodnih decenija svoj novac obično darivali kao vid priznanja za dotadašnja dostignuća, često se povezujući sa umetnošću. Kompanija za menadžerski konsalting McKinsey je 2012. procenila da je sve do 1991. godine 97% novca od nagrada bilo svojevrsno “priznanje” koje je, na primer, išlo u ruke dobitnicima Nobelove nagrade. Danas je, međutim, četiri petine svih nagradnih fondova “podsticajne” ili “inspirativne” prirode: ne nagrađuju se postignuća, već ideje koje obećavaju da će u budućnosti biti plodotvorne. To je zato što su mnogi filantropi i vladine agencije počeli da organizuju takmičenja pre svega u cilju podsticanja inovacija u različitim – a posebno naučnim – oblastima.

02

Najpoznatija među njima je XPrize Foundation, koju je dve decenije pokrenuo preduzetnik Piter Dijamandis (Peter Diamandis). U početku, nagrada Ansari XPrize od 10 miliona dolara bila je ponuđena prvom privatno finansiranom timu koji uspe da svoju letelicu pošalje u svemir. Od tada je XPrize raširila svoja krila, nadvijajući se nad brojne raznovrsne oblaste, uključujući obrazovanje i biomedicinu. Zapravo, s obzirom da je Dijamandis dosad već dao 30 miliona dolara iz svog nagradnog fonda, nudi i dodatnih 70 miliona. Tu je još jedno nagradno takmičenje koje je pokrenula kompanija Google. U pitanju je 30 miliona dolara koje se u nadmetanju Lunar XPrize, nude prvome koji uspe da svog robota spusti na Mesec.

McKinsey takođe procenjuje da, ako bacite pogled na oblasti u kojima se dodelju nagrade širom sveta, “ukupna raspoloživa sredstva od velikih nagrada su se više nego utrostručila tokom poslednje decenije, narastajući do cifre od preko 350 miliona dolara”, dok je “ukupan nagradni sektor već možda vredan i čitavu milijardu dolara, sa dobrim šansama da uskoro dostigne i dve milijarde”. OHXP koju je osnovala Vendi Šmit, drugim rečima, jedva da je kap u filantropskom okeanu.

Da li je ovo dobra stvar? Ne uvek, kako se može činiti na prvi pogled. Kako se nagrade razmnožavaju, one, neminovno, ponekad mogu i da se preklapaju. Postoi – uostalom neizbežna – težnja da novac odražava one najomiljenije opsesije samih filantropa, a ne ono što bi sami naučnici želeli da istražuju. A čak i ljudi koji rade na dodeli nagrada priznaju da samo onda kada postoji jasan problem kojeg treba rešiti. “Nagrade nisu dobre samo za opšte ideje”, kaže Pol Bandže (Paul Bunje), viši direktor fondacije Ocean Health XPrize.

Bandže i drugi veruju da nagrade mogu doprineti popunjavanju jaza koji postoji na tržištu. Tradicionalno, ulaganje u inovacije potiče iz dve oblasti: Vlade i privatnog sektora. Ali, danas, vladini budžeti su dosta “podsečeni” dok korporativni svet, nažalost, usredsređen na veoma kratkoročne termine za ostvarenje inovacija. Dakle, tu je sada teorija – ili samo nada – da će nagrade podstaći preduzetnike da svoju energiju i snage usredsrede na važne, ključne oblasti istraživanja koje bi, inače, bile previše rizične za razvijanje. Ansari XPrize, na primer, nudi 100 miliona dolara investicija u privatni sektor, kako bi pomogli istraživanja u oblasti svemirskih letova.

“Ono što pokušavamo je da nekako ‘izuvijamo’ tržište, kako bismo dobili različite ishode”, kaže Bandže. On kaže da XPrize Fondacija pokušava da analizira koliko novca je potrebno za stvaranje ove kritične tačke u oblasti poslovanja (iako je 30 miliona nagradnih dolara otišlo na pokušaj stvaranja prekretne tačke u oblasti svemirskih istraživanja, dosad je za stvaranje efikasnih senzora za rano otkrivanje morskog aciditeta traženo jedva dva miliona dolara).

Ovakav vid “nagradologije” je nadasve intrigantan. Čak bi i u nekom idealnom svetu i dalje postojala osnovana sumnja da je bolje da vlada zdušnije finansira ovakva “nagradna istraživanja”.

Ali, završava Gilijen Tet, “u stvarnom svetu me oduševljava to što uopšte postoji neko – bilo ko – koga je ova vrsta investicije podstakla na dalja istraživanja. U svakom slučaju, imam neki osećaj da će u narednih nekoliko godina ovi nagradni fondovi verovatno još umnogome narasti, kako nove generacije tehnološki potkovanih, izuzetno bogatih filantropa budu tražile nove načine da na zadovoljavajuči način iskoriste svoj novac. To bi trebalo da iznedri novu klasu domaćih pronalazača, naučno-istraživačkih timova – i okeanografa – što je razlog da budemo zadovoljni. I, ko zna? Možda će nam i podvodni svet takođe biti zahvalan.


Gillian Tett, Financial Times