Apple, Google i Microsoft rešavaju iste probleme

Apple, Google i Microsoft su korporacije koje u ogromnoj meri zacrtavaju agendu i program čitave industrije potrošačke elektronike. Oni zapošljavaju veliki broj najpametnijih i najkreativnijih svetskih tehnologa, stvarajući najuticajnije tehnološke inovacije. Bilo da internet pretražujete koristeći Windows, iPhone ili Google, sva tri američka giganta doprinela su, takođe, i oblikovanju našeg društvenog i ekonomskog okruženja, upravo onoliko koliko i tehnološkog. Njihova budućnost obećava da će biti drukčija od njihove prošlosti, mada postojeći proizvodi i usluge sve tri ove kompanije ukazuju da su one jedna drugoj bliže nego ikada. Čini se da sve tri žustro rade upravo na rešavanju istih izazova.00.jpegRazmislimo o svim “preklapanjima” koja su se u novije vreme odvijala kroz strategije ove tri američke najistaknutije tehnološke korporacije. Epl i njegova vozačka aplikacija, CarPlay, baš kao i Android za vožnju, Auto, zajednički ulazeći u automobilski biznis, kojeg je prethodno Microsoft razvijao godinama – dok je potonji, lični asistent Cortana, već podsećao na postojeći softver svojih konkurenata: Guglov glasovno-aktivirajući Google Now, kao i Eplov Siri. Tamo gde Apple ima Continuity, ne bi li zadržao ljude koji rade na različitim uređajima, Microsoft ima Continuum, a Google poseduje univerzalnost svog Chrome pregledača kao i svoju paletu veb-aplikacija. Pored povezivanja vozila, a i vas samih kao kupaca, sve tri korporacije su nas, takođe, povezale kroz naše TV prijemnike: Eplov AirPlay, Guglov Chromecast, a tu je i Majkrosoftova grafička kartica Wireless – uz razvoj aplikacija i platformi za igre kao što su Xbox One, Android konzole i novi Apple TV.
I dok se njihovi pristupi i ekonomski modeli razlikuju, percepcija bliske budućnosti koju gaje Apple, Google i Microsoft je izuzetno slična. Pitajte bilo koga od njih za smartphone sutrašnjice, pa ćete dobiti odgovor koji će neminovno navoditi na istu razvojno-poslovnu taktiku: mrežu ikonica, App Store, veliki ekran i kameru, uz veoma velike sličnosti kada se radi o industrijskom dizajnu, proporcijama i dizajnersko-tehnološkoj filozofiji.

Ovaj fenomen nije ograničen samo na uređaje, već se odnosi i na proizvode i usluge kao što su Apple Music, Google Music, i Microsoft Groove, na kojima se uveliko ogleda ova njihova međusobna sličnost.

Druga značajna imena, kao što su Tviter i Fejsbuk, koji su počeli kao fundamentalno različite vrste društvenih mreža, takođe su postepeno poništavale svoje međusobne razlike, napredujući ka najnižoj tački zajedničkog imenioca njihove posebnosti. Kraće rečeno: oberučke se prihvataju rivalske taktike, pretapajući ih u sopstvene, a bez mnogo želje za isticanjem u razlikama.

Veći deo podsticaja ka vođenju homogene strategije proizvoda potiče od jednostavnih evolutivnih procesa. Microsoft je pokušao da napravi velike promene izbacivši na tržište Windows Phone 7 i Windows 8, ali je bio odbijen od strane neprijemčivosti javnosti, dok je njegov novi softver Windows 10 tek puki pokušaj “umirujućeg smanjivanja kreativnih apetita”.

Samsung je stavio kameru u jedan model ručnog sata, a Google je jednu stavio u naočari, LG je na tržište izbacio ćoškasto četvrtaste “fablete” dok su Sony, Kyocera i NEC svi zajedno omašili u popularizaciji svojih uređaja sa harmonika-duplim ekranima. Tržište diktira šta je ono što najviše voli, i tako usmerava dalje odluke proizvođača i njihove razvojne agende.03Sve je to lepo i krasno, ali poznato je zapažanje Stiva Džobsa u trenutku kada je 1998. uvodio iMac: “Mnogo puta se dešava da ljudi, zaparavo, ne znaju šta žele sve dok im vi to ne pokažete”. Njegova manje poznata rečenica, koja je kasnije postala poučno štivo, glasi: “To je razlog zbog kojeg je mnogo ljudi dalo velike pare da bi kupili Apple – jer pretpostavljaju da bi trebalo da budu u toku sa stvarima”. Skoro dve decenije kasnije, ono što se danas radi kao da pati od nedostatka upravo ove vrste agresivno pionirskog pristupa, posebno među najvećim kompanijama. Njihovi ovogodišnji proizvodi, iPad Pro i ručni sat Watch spadaju među najznačajnije nove proizvode u Eplovom asortimanu nakon dugo vremena, iako je i njima već prethodio Majkrosoftov Surface Pro i više generacija Guglovog ručnog časovnika Android Wear. Ukoliko Apple zaista razmišlja da “misli drugačije” (od svojih rivala), kao što glasi njegov (stari!) moto (Think Different), onda se ta razlika ogleda jedino u – detaljima, a ne kao veliki zamah promena.
Apple je, naravno, najmanje onoliko kopiran koliko i on sam često kopira druge, a Guglov Android treba navesti kao najuspešniji primer ove “kopi-pejst” prakse. I, tek da ne zaboravimo, prvi Android telefon trebalo je da bude hibrid tada suvereno dominantnog dizajna Nokije i Blekberija... sve dok nisu stigle najave iz Epla kako će biti “primorani da njihov iPhone započne sve ispočetka”. Svet industrije koja se bavi proizvodnjom tehnologije se uglavnom koristi prilično liberalnom “pozajmicom” tuđih ideja, premda je napredovala dalje i brže baš onda kada je generisala nove umesto da samo ponavlja već postojeće stvari.

Prava inovacija zahteva preduzimanje značajanih rizika, mada i velike kompanije postaju sve konzervativnije, prihvatajući to kao svoju “neminovnost”. Apple je u ovom trenutku berzanski najvrednija kompanija u svetu i pitanje upravljanja i ispunjavanje očekivanja akcionara je visoko na njegovoj listi prioriteta. Samo prošlog meseca, generalni direktor Tim Kuk (Tim Cook) je preduzeo korak bez presedana: slanjem TV voditelja Džima Kremera (Jim Cramer) na Daleki istok, kako bi uverio svet da kolaps kineske berze neće ometati Eplov profitni rast. Nekoliko nedelja pre toga Gugl je “redizajnirao” svoju korporativnu strukturu, tako da svim njenim “dugoprugaškim” i investicionim projektima upravlja matična kompanija pod nazivom Alfabet (Alphabet), dok njihove potrošačke proizvode namenjene milijardama korisnika ostaju pod okriljem Gugla. Sve ove “mahinacije” i “podešavanja” jesu upravo ono što je čuveni IT preduzetnik Majkl Del (Michael Dell) nastojao izbegne onda kada je pre dve godine svoj posao uzeo u svoje ruke. Ako svaki berzanski igrač nastoji da na kraju svakog poslovnog kvartala umiri uvek jednu te istu glad za rastom vrednosti akcija, onda i nije za neko čuđenje ukoliko će poslovne reakcije kompanija na ovu glad biti uveliko slične.

02

Mnogi među briljantnim umovima koji rade za Apple, Google i Microsoft shvatili su kako treba “odleteti iz kokošinjca” kako bi sebi dali priliku da do maksimuma izraze svoju kreativnost, prihvatajući potencijalni rizik takvog zadatka. Brend pod nazivom Nest, “pametan” termostat – prvi potpuno povezani “user-friendly” kućni aparat ikada – koncipirala je grupica nekadašnjih inženjera “begunaca”, koji su donedavno radili u Eplu na razvoju ajpoda i ajfona. Papir i olovka (Paper&Pencil), alati za crtanje za iPad (a sada i iPhone) proizvedeni su od strane startup firme FiftyThree, tima koji je pre toga radio na neuspelom Majkrosoftovom tabletu Courier. Nextbit – razvojna grupa koja radi na prvom “Cloud-pametnom mobilnom telefonu”- danas vode bivši zaposlenici Guglovog odeljenja za razvoj platforme i uređaja baziranih na Androidu.

Bez tih pritisaka s obe strane – kako potrošača tako i berzi – i bez “ugledne tradicije”, ipak se pokazalo da su male startup firme sada najbolji motor za pokretanje istinski novih i revolucionarnih stvari. Danas, Uber i Airbnb iz korena menjaju globalnu ekonomsku matricu “rent-a-biznisa”, uvodeći u igru ekonomiju deljenja, dok hardverski dizajneri poput kompanija Pebble i Oculus smišljaju novu tehnologiju koja je zaista cool, a bez obaveze vezivanja uz eko-sisteme jedne određene kompanije. Startup firme u stanju su da jasno i dobro uoče jedan širi spektar problema, upravo zato jer nisu u obavezi da nose iste poslovno-ekonomske “okove” kako to već čine na tržištu duboko utvrđene, monolitne kompanije.

Dobra vest je da se sloboda, koju već po tradiciji poseduje svaka startup firma, može “pomiriti” s ekonomskim i proizvodnim zahtevima većih korporacija. To je ono što sada rade Google X, Majkrosoftove istraživačke laboratorije, i druge inicijative kao što je Sonijev First Flight. Sonijeva nastojanja su se među svim ovim aktivnostima pokazala kao najpraktičnija jer omogućavaju crowdfunding i e-commerce platformu za startup firme – upravo kreiranih od strane Sonijevog osoblja. Ovaj korporativni potez je startup firmama omogućio da sazdaju prave proizvode, kao što je minimalistički lep ručni sat FES, koji je odmah testiran i na tržištu, čime je premošćen jaz između značajnih ideja i uređaja koji prate zahteve tržišta. Guglov Projekat Ara za modularni telefon i Majkrosoftove slušalice HoloLens AR, su, sa druge strane, tehnološki ekvivalent koncept-automobilima: vrhunski ambiciozni, ali svetlosnim godinama daleko od uspešnosti na tržištu. A kada na njega budu stigli, ovakav i slični revolucionarni koncepti će najverovatnije biti ublaženi i “razvodnjeni”, pomalo dosadni i ne tako revolucionarni.
04

Industrija visokotehnoloških uređaja je sastavni deo revolicionarnih proboja koji donose promene. Uvek je bila. I kao što je Leri Pejdž istakao prilikom najave pokretanja Alfabeta, ovo je sfera “gde će revolucionarne ideje pogurati predstojeće oblasti velikog (profitnog) rasta, i tu vam neminovno mora biti pomalo neprijatno kako biste ostali relevantni.” Dosta je primera koji ukazuju na to da je Google pokretač upravo takve vrste idejno potpuno svežih projekata, mada je sada jasno da su one isključene iz svog osnovnog brenda, a to je Google. Izgleda da je novac koji je je ostao da cirkuliše industrijom visokih tehnologija tokom proteklih deceniju-dve sa sobom doneo i dodatnu averziju od poslovnih rizika. Divlje inovacije idu na jedno, dok ono što svakodnevno donosi novac ide na drugo mesto. Ipak, zar ne bi trebalo da tehnološke kompanije zarađuju novac od – inovacija?

Ovo odvajanje od tradicionalnog modela vođenja tehnološkog biznisa, gde preuzimanje rizika i pravljenje novca idu ruku pod ruku, ostavlja nam na tržištu više nego neugodni nivo uniformnosti među proizvodima i uslugama koje nude najveće i najmoćnije kompanije. Svi pokušavaju da pronađu i iskoriste “profitna žarišta”, ali koliko će vam još USB fleševa biti zaista potrebno za striming vaših TV aparata? Koliko je još ličnih asistenata na glasovnu aktivaciju, aplikacija za poruke i servisa za bekapovanje vaših fotografija potrebno vašem mobilnom telefonu?

Apple, Google i Microsoft gaze po istom terenu, rešavajući iste probleme. Nema sumnje da će dodatna konkurencija samo poboljšati stvari, ali ni “pozajmica” nekih njihovih izmaštanih a revolucionarnih koncepata – i njihova primena ne sutra, već danas – takođe ne bi bila nimalo loša.

Vlad Savov, The Verge

Investitori u panici

I dalje vladaju strahovanja od potencijalnog sloma kineske berze, jer će EU berze u tom slučaju biti “olakšane” za 270 milijardi evra.

04

Cene deonica na evro-bezama su se u ponedeljak spustile do najnižeg nivoa u proteklih sedam meseci, pri čemu je samo tokom ovog prepodneva “skinuto” 270mlrd evra na vrednosti evrodeonica, dok uspaničeni investitori ubrzano povlače svoj novac u strahu od posledica još jednog pada kineske ekonomije, kao i sloma njihovog tržišta kapitala.

Oko podneva je panevropski indeks FTSEurofirst 300 bio u minusu 3,2 odsto, odnosno na 1.382 poena, što samo pokazuje kako je od ovog jutra “izbrisano” oko 270 milijardi evra na vrednosti akcija na evropskim berzama. Trenutno je taj indeks na januarskom nivou.

Istovremeno, londonski FTSE je bio na gubitku 2,85%, na 6.011 poena, CAC u Parizu od 2,94 odsto, na 9.826 poena, a DAX u Frankfurtu od 2,94 odsto, na 9.826 poena. I drugi EU indeksi beleže oštar pad, pri čemu su španski IBEX i talijanski FTSE MIB pali za dva odsto.

Od početka ovog avgusta, pošto je Kina devalvirala svoju valutu juan, istovremeno pokrenuvši strah od globalnog ekonomskog usporavanja, na evro-berzama je izbrisano više od 1.000 milijardi evra na vrednosti berzanskih akcija.

“Imamo velika strahovanja u vezi posustajanja svetske ekonomije, čiji je epicentar Kina”, javljaju strateški analitičari JP Morgan Cazenove u poruci svojim klijentima.

Uprkos najavama kineskih vlasti o uvođenju novih mera stabilizacije tržišta, jutros su cene šangajskih akcija potonule za još osam odsto, pošto su se već prošle sedmice strmoglavile za više od jedanaest odsto. Jutros su na svim azijskim berzama cene akcija doživele oštar pad, tako da je indeks azijsko-pacifičkih deonica MSCI, bez japanskih, bio danas u minusu 5,1 odsto, zaronivši tako na najnižu tačku u poslednje tri godine.

03

Uznemirenost na svetskim tržištima je rezultat usporavanja kineskog ekonomskog rasta, što je nedavno navelo tamošnje vlasti na devalvaciju juana u pokušaju da se poveća konkurentnost kineskih izvoznih proizvoda i tako podstakne rast druge po veličini svetske ekonomije.

Investitori su gajili nadu da će kineska centralna banka tokom vikenda smanjiti stopu izdvajanja obavezne rezerve banaka, ne bi li se time povećala likvidnost na finansijskim tržištima. Ovo, ipak, nije učinjeno, dok vlasti poručuju da će ulaganje u deonice omogućiti i državnom penzionom fondu, što, po svemu sudeći, nije nimalo umirilo investitore.

VSTOXX odnosno “indeks straha”, kojim se meri volatilnost cena usled nervoze ulagača, porastao je danas za još četiri poena, dosegavši svoj najviši nivo od oktobra 2012.

Sve akcije u indeksu FTSEurofirst 300 danas beleže pad, pri tom je najviše proizvođača sirovina. STOXX 500, što je indeks proizvođača osnovnih sirovina, koji uglavnom sadrži akcije rudarskih preduzeća, potonuo je 5,5%, dok je indeks naftnih i gasnih kompanija pao 3,2 odsto, pod uticajem pada cena sirovina na nove najniže nivoe u poslednjih nekoliko godina, s obzirom da je Kina vodeći svetski uvoznik sirovina.

“Jasno je da je kineski berzansko-finansijski kolaps vrlo ozbiljan, pokazujući da se razvojni model ove zemlje hvata ukoštac s održavanjem ekonomskog rasta”, izjavio je fond menadžer u firmi Taube Hodson Stonex Partners, Mark Evans.

05

Najveće potonuće svetskih berzi u zadnje četiri godine

Prošle nedelje su cene akcija na svetskim berzama zabeležile najveći sedmični pad u skoro četiri godine, s obzirom da se ulagači povlače s tržišta, strahujući od posledica daljeg slabljenja kineske privrede. Prošle sedmice je na Volstritu Dau Džons potonuo 5,8 odsto, na 16.459 poena, koliko je pao i S&P 500, zaronivši na 1.970 poena. Tu je i survavanje Nasdaq indeksa na 6,8 odsto, na 4.706 poena.

Ovo je bio najveći sedmični pad tih indeksa još od septembra 2011. godine. Pritom su Nasdaq 100 i Dow Jones, kao i gro evropskih indeksa, skliznuli u zonu korekcije, odnosno 10 odsto ispod njihovog pređašnjeg najvišeg nivoa.

Ovo je posledica novih nagoveštaja usporavanja kineskog privrednog rasta usled pada domaćeg izvoza i potražnje. Uprkos tome što su kineske vlasti uvele niz podsticajnih mera, narednih meseci se, zbog slabosti inostrane tražnje, može očekivati dalji pad izvoza, koji je glavni motor druge po veličini svetske privrede.

Skorašnji pad šangajskih akcija od polovine godine za više od 30 odsto kao i neočekivana devalvacija kineskog juana podstakli su snažne strahove da bi problemi kineske ekonomije mogli da izazovu usporavanje rasta celokupne svetske privrede, što bi, onda, iniciralo pad kompanijskih zarada i prihoda.

‘Razloga za povlačenje s tržišta uopšte ne nedostaje – od kretanja valutnih kurseva do slabosti Kine i pada cena na tržištima sirovina. Ukoliko investitori žele da umanje svoje poslovne rizike, logično je i to što, samim tim, smanjuju svoje pozicije u deonicama’, kaže Tomas Li (Thomas Lee), partner u kompaniji Fundstrat Global Advisors.

Usporavanje rasta kineske privrede, koja je najveći svetski potrošač sirovina, moglo bi proizvesti pad potražnje za njima, pa se cene industrijskih metala i nafte kreću na najnižim nivoima za zadnjih barem šest godina.

08

Početak haosa na svetskim tržištima novcem

Nakon relativno mirnog leta na finansijskim tržištima, poslednjih nekoliko dana je došlo do neuobičajeno velikih pomeranja u valutnim kursevima, kao i vrednosti nafte i deonica.

Najveći pad se dogodio na kineskom akcionarskom tržištu. Zasnovan na strahu od naglog kočenja rasta kineske ekonomije, ovog ponedeljka je referentni indeks berze u Šangaju pao dodatnih 8,5 odsto, pa će se sada nalaziti čak 37,8% ispod rekordnog nivoa dosegnutog ovog juna.

Panika je zavladala i na većini ostalih berzi, pa je FTSE100 u Britaniji u poslednje dve sedmice pao 11%, dok je nemački DAX posrnuo 15%. Pad američkih berzi je bio nešto manji: SP500 indeks je, u istom periodu, doživeo pad od 7,3% a NASDAQ 10,6%.

Svoj pad nastavija je i cena nafte. U ovom trenutku, cena WTI nafte je 39,30 dolara po barelu, što je čak 19 odsto ispod nivoa na kojem je bila pre mesec dana.

Isto tako, i na valutnom tržištu je došlo do neuobičajeno velikih promena kursnih vrednosti najvažnijih svetskih valuta. U poslednja četiri radna dana, evro je u odnosu na američki dolar ojačao više od pet odsto pa se u ovom momentu nalazi na najvišem nivou od februara ove godine. Japanski jen je ojačao četiri odsto, dok su “švajcarac” i britanska funta ostali na približno istom nivou kao i prošle nedelje.

Smatra se da pad vrednosti akcija može da se nastavi, pa najkurentniji američki i evropski indeksi lako mogu doživeti potonuće za još dodatnih pet do deset odsto. Nakon enormnog rasta vrednosti indeksa koji su poslednjih godina porasli preko dvesta odsto, i korekcija koja je trenutno u toku, isto tako može biti dugotrajna i procentualno značajna. Kada se radi o valutama, jačanje evra je privremeno i verovatno neće dugo potrajati. Razlog naglom jačanju evra je tzv. „short squeeze“, u kom svi oni koji su prodavali evro poslednjih godinu dana sada zatvaraju svoje pozicije, i na taj način doprinose potražnji  za evrom.

Drugi razlog za privremeno jačanje evropske valute i slabljenje dolara je spekulacija da će FED tj. američka centralna banka možda odložiti podizanje kamatnih stopa do decembra, pa će na taj način još nekoliko meseci cenu novca na tržištu održati izuzetno nisko. Ipak, uprkos svemu ovome i bez obzira na tačan momenat podizanja kamatnih stopa, ovaj potez će pre ili kasnije prouzrokovati još jedan talas jačanja američke valute od 10-15 odsto.

09

Veliku krizu najavljuje i Rupert Mardok, jedan od najuticajnijih medijskih magnata. On je izjavio da smo na pragu velike svetske krize, podsećajući da je u zadnjih nekoliko dana tržište bilo veoma turbulentno. Standard&Poor’s 500 je pao za pet odsto, mada već tri godine nije padao ispod četiri odsto, a potom je i glavni kineski berzanski indeks, onaj iz Šangaja, pao za 4,3%.

I dalje se ruše tržišta širom Evrope. Izgleda da su trgovci sada veoma zabrinuti, pa su se našli kupci čak i za zlato, što je ovom dragocenom metalu podiglo vrednost na 1.150 dolara po unci.

Zabrinutost za ekonomsku situaciju u Grčkoj i  Kini je uznemirila berze širom sveta, koje su pretrpele velike padove prouzrokovane neizvesnošću povodom stanja kineske privrede.

Rupert Mardok je sumirao zabrinutost ulagača i kolebanja tržišta u svoje dve poruke na Tviteru. Ne padaju samo cene akcija, upozorava on, već i padaju cene uopšte. Mardok se još pita i da li je ova situacija na svetskim berzama tek privremena korekcija ili prethodnica velike globalne krize.

Prema njegovim rečima, neki narodi će posedovati instrumente za rešavanje onoga što dolazi, iako primećuje da keša ima svuda, ali da niko ne ulaže.

Koji je naredni potez FED-a, pitanje je sad

Glavni ekonomista Saxo banke, Stin Jakobsen (Steen Jakobsen), analizira efekte eventualnog podizanja kamatnih stopa.

01

Hoće li se sve okončati u jednom potezu, to jest da li će američki Fed podići kamatne stope samo u jednom navratu, ili će to možda biti samo početak ciklusa sastavljenog od više manjih korekcija, sa stopama koje će se penjati naviše?

Ovo je glavno pitanje s kojim globalna ekonomija započinje treći kvartal 2015. godine. U slučaju da se sve dogodi jednokratno, u jednom potezu, američki dolar će početi da slabi zato što će tržište reagovati tako kao da su američke Federalne rezerve “odradile svoj posao”, a što bi izazvalo izvesni marginalni skok cene kapitala, uz usporavanje očekivanog rasta.

Tome nasuprot, ukoliko bi Fed podizao kamatne stope u više navrata tokom naredne dve godine (24 meseca), u tom bi slučaju referentna kamatna stopa do 2018. dostigla nivo od 2%. Ovo bi takođe predstavljalo i sporu ali nadasve dramatičnu promenu u odnosu na prethodnih devet godina, tokom kojih su kamatne stope imale tendenciju ka nuli, pa bi ovo, najverovatnije, prouzrokovalo nestabilnost uobičajenih tj. klasičnih portfelja.

Međutim, Stin Jakobsen ne veruje da su američka, a još manje svetska ekonomija u stanju da odole takvom pritisku, što nas upućuje na izvestan zaključak: da će se ići na povećanje u jednom potezu, procenjujući takvu meru kao opciju koja je najbezbolnija. Analitičari američkih Federalnih rezervi zastupaju stav da su agregatne prednosti niskih kamatnih stopa, posmatrano na duži rok, manje od posledica stvaranja potencijalnog finasijskog balona, odnosno, kako se već ovo stanje stručno kvalifikuje u rečniku centralnih banaka, “inflacije aktive.

05

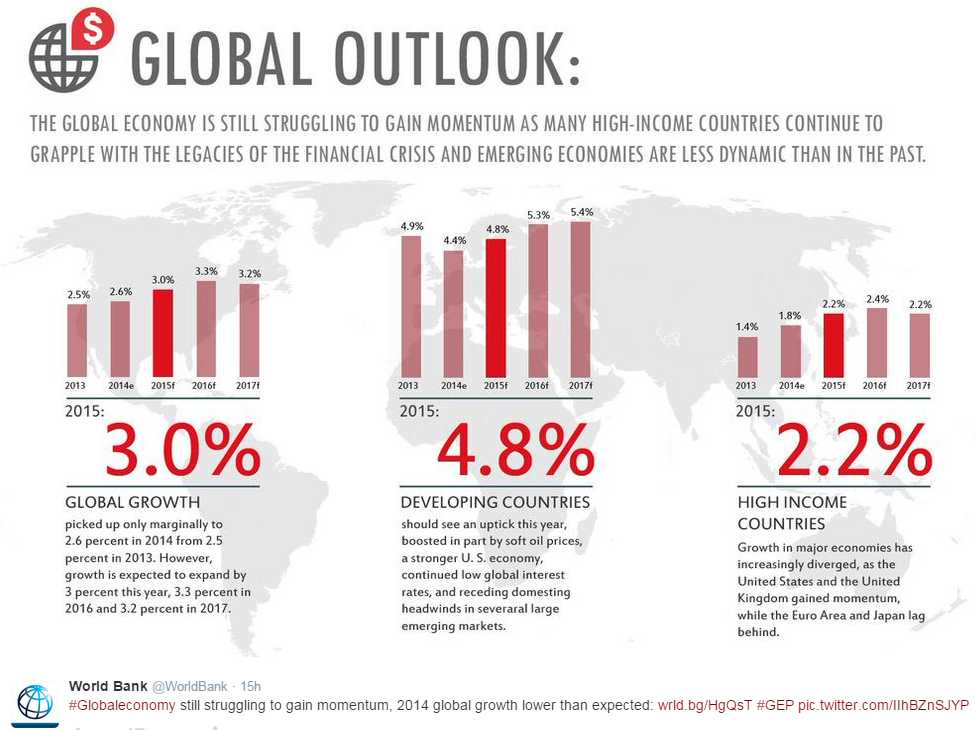
Globalni ekonomski izgledi i nadanja za ovu godinu: neutemeljeni optimizam

Jednopotezni pristup: Stin Jakobsen je, prilikom procene mogućnosti primene “jednokratnog” pristupa, krenuo od pretpostavke da će Federalne rezerve preduzeti set određenih mera u oblasti monetarne politike, ne bi li se ostvarili programom uspostavljeni ciljevi: inflacija od očekivanih dva odsto, stabilna odnosno neinflatorna nezaposlenost od 4-5% i dugoročni rast BDP-a od 3%.

Ova formula odnosno jednačina bi izgledala ovako: dugoročni rast+inflacija, minus nezaposlenost = inflacija od dva odsto, plus rast BDP-a od 3%, minus petoprocentna nezaposlenost = nula procenata. Federalne rezerve će kamatne stope podići onda kada konačni rezultat ove kalkulacije bude iznad 1%, a sniziti ih onog momenta kada rezultat napravi pad ispod minus jedan odsto. U slučaju da se FED-ovi analitičari oslone na ekonomske podatke iz prošlosti, onda bi spremnost na dizanje kamatnih stopa bila nepotrebna. Ipak, uprkos ovome, oni najavljuju rast kamatnih stopa.

Jakobsen postavlja pitanje: kako je ovo, uopšte, moguće? Za sada je poznato da ljudi iz američkih Federalnih rezervi imaju želju da se oslone na inflaciju aktive, ne bi li se ublažile posledice trenutno veoma jeftinog novca. Drukčije rečeno, prvo (a možda i jedino!) podizanje kamatne stope neće biti utemeljeno na egzaktnim indikatorima i stvarnim brojkama već na – politici. U tom smislu, septembar bi bio nadasve pogodan momenat za aktivno delovanje u tom pravcu. Među nepovoljne indikatore spada i negativna stopa rasta BDP-a, koju su američka privreda i ekonomija zabeležile tokom prvog tromesečja ove godine.

Ovome bi trebalo dodati i činjenicu da je kineski rast na ivici kolapsa, kao i da su ekonomski pokazatelji Evropske unije i dalje razočaravajući (premda ima izvesnog napretka), tako da globalni privredni rast, po svemu sudeći, neće uspeti da prebaci čarobnu granicu od 3%.

Povrh svega, ako pođemo od premise da se kamatne stope neće uvećavati, makroekonomski analitičar Sakso banke Mads Kefed pokušava da na tome utemelji svoju prognozu američkog privrednog rasta od 2,4%, a u Evropskoj uniji od 1,8%, dok bi kineski privredni rast bio oko 6,7 odsto a u Japanu od 1%. Ove projekcije ukazuju na relativno loše performanse odnosno rezultat, pre svega uzimajući u obzir da su cene inputa prilično niže nego što je to bio slučaj tokom 2013. i 2014. godine.

International

International

U svojoj analizi, Jakobsen se dotiče i nultog rasta, napominjući kako se “već neko vreme suočavamo sa ekonomskim okruženjem nultog rasta, baš kao i nulte inflacije ali i, nažalost, izostanka nužnih reformi, što sveukupno ukazuje na to da većina sadašnje aktive poseduje petogodišnji očekivani nulti povraćaj investicije, i stoga će odvajanje od nulte stope rasta biti bolno – ukoliko i dalje ne bude reformi, dok bi porast inflacije lako mogao da nas iznenadi.”

Dolaskom ove 2015. godine, na tržištu je uspostavljen jednoglasan stav vezan za – strah od deflacije: ovogodišnja situacija je sasvim suprotna od prošlogodišnje, kada je Evropska centralna banka negirala da će u prvom tromesečju biti inflacije. Stoji činjenica da i dalje rastu inflatorna očekivanja merena “break-even” stopom (što predstavlja razliku koja postoji između nominalnog prinosa na obveznice sa fiksnom kamatom i stvarnog prinosa na obveznice vezane za inflaciju) na desetogodišnje obveznice. Izvesno je i to da je “premija na rok”, odnosno očekivana kompenzacija za inflaciju dramatično uvećana, što bi značilo da je rast inflacije brži od ekonomskog rasta. Ovo, potom, navodi na pretpostavku da će prinosi na desetogodišnje obveznice u Nemačkoj i Americi rasti za sto baznih poena. U prinos na nemačke desetogodišnje obveznice je već uključena buduća inflacija. Ovo povećanje cene kapitala će dodatno usporiti privredni i ekonomski rast, dok će marginalno podizanje cene kapitala uvećavati opterećenja dužnika.

Ovu svoju projekciju Jakobsen zaključuje završnom fazom: Nalazimo se u finalnoj etapi ciklusa sve nižih prinosa kao i inflacije, koji traju već više decenija. Na nultom nivou, ništa ne funkcioniše: Voda se zamrzava na nula stepeni, a identična je situacija i sa ekonomijom. Jakobsen upozorava da “ulazimo u period najznačajnijih promena u prinosima, uzimajući u obzir to da će, najverovatnije, doći do podizanja kamatnih stopa, dok će viša cena kapitala, u sprezi sa povećanjem cena inputa, opet dovesti evropsku i američku ekonomiju do nultog rasta. Ipak, nakon tog perioda, treba očekivati oporavak ekonomije i to kako na makro tako i na mikro planu. Imali smo, dakle, pogrešan start ove 2015. godine, zasnovan na nadanjima i željama, pa ćemo imati pad ekonomskog ciklusa na ulasku u 2016. godinu, tački od koje bi trebalo da vidimo napredak u privredi “odozdo naviše” (odnosno umesto makro pristupa, odozgo nadole). Ono što je dobra vest je to što će poslovni ciklus biti aktiviran ponovo, nakon skoro osam godina hibernacije. Tu je i loša vest: novac mora da pritiče sa tržišta obveznica i deonica ka realnoj ekonomiji, ostavljajući očekivane prinose na nuli i, kao nus-efekat, generišući veću nestabilnost.

Jakobsen, po običaju, svoju analizu završava citatom Vinstona Čerčila (Winston Churchill), jednog od njemu najomiljenijih političara svih vremena: “Niti je uspeh konačan, niti je neuspeh fatalan – ono što je jedino važno jeste imati hrabrosti da se nastavi dalje”.


Stin Jakobsen, glavni ekonomista Saxo Banke

Inovativnost: sloboda koja remeti rutinu

Futurističke prognoze na vebsajtu Citi banke imaju svoje treće izdanje i izveštaj. Ono je plod proučavanja “remetilačkih” tj. ključnih inovacija koje pomeraju društveno-ekonomske matrice. U izveštaju je i deset novih, velikih mogućnosti “zbog kojih treba zastati i porazmisliti”, piše poznata ekonomska novinarka Izabella Kaminska za blog Alphaville, čiji je domaćin Financial Times.

(Foto: CITI)

U ove inovacione prekretnice spadaju:

1. Autonomna vožnja bez vozača

2. Dronovi

3. Mašine koje uče-veštačka inteligencija

4. Biosimilari, usavršene kopije originalnih lekova, koje izlaze na tržište tek pošto istekne licenca za patent originala.

5. Plutajući off-shore FLNG pogoni za prikupljanje prirodnog gasa i njegovu likvefakciju (utečnjavanje)

6. Javno pristupačan API: softver će ubuduće kreirati i laici, pomoću jednostavnih alata kojima će slagati programske “blokove” u celinu kakvu su zamislili oni sami, a ne softverski inženjeri

7. Ekonomija deljenja (Sharing economy)

8. Virtuelna realnost

9. Pijačno i bankarstvo “na sitno”

10. Robo-savetnici

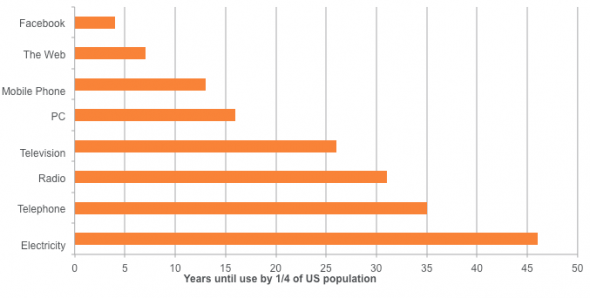
Ali, ono prvo u izveštaju je nastojanje za pomirenjem suprotstavljenih stvari, a to je ono što stalno slušamo u vezi stepena inovativnosti. S jedne strane, tu je rad ekonomiste Roberta Gordona (podržan podacima o produktivnosti), koji podrazumeva da su već svi plodovi sa “drveta inovacija” pobrani i da je slabo šta preostalo, da su glavne priče već ispričane – za sada. S druge strane, svi intuitivno osećamo kako se tempo tehnološke promene ubrzava, sa grafikonima i tabelama kao što je ova, koja odražava oživljavanje tempa usvajanja tehnoloških inovacija:
FT(Foto: FT)

Mora se, doduše, priznati kako se “nove tehnologije”, izgleda, sve više sastoje jedino od novih, tj. “renoviranih” starih verzija računarskih softvera, često i novih načina organizovanja podataka i informacija, ili – ako ne to – onda kao nešto čime se podstiče hiper-povezivanje na internetu ili otkrivanje novih, poboljšanih formi sakupljanja ljudi na društvenim mrežama… ili, ako ništa drugo, tu su uvek dobri, stari “proboji” u bihejviorističkom predviđanju ljudskog ponašanja (informacija korisna za optimizaciju reklamiranja, u vojne svrhe, za policijska ispitivanja ili rušenje konkurencije kroz pronalaženje “slabih igrača” u redovima konkurencije).

Što se tiče rastućeg povezivanja i “ameba efekta” – trendovske povodljivosti i nercije koji nadvladavaju logiku efikasne organizacije poslovanja, u kojoj svako ima svoju jasno zacrtanu poziciju – Citi komentariše:

“Povećanje umreženosti i povezivanje otvaraju nova tržišta doprinoseći boljoj međusobnoj saradnji, oslobađajući nove duhovne snage i mentalne kapacitete kako bi se pomoglo pri rešavanju svetskih problema – sve ovo je pokretano tempom inovacija. Naredna faza u povezivanju je pomak od povezivanja ljudi ka povezivanju stvari u komunikaciji tipa mašina-ka-mašini, odnosno pomak ka “Internetu Predmeta”. Cisco je 2013. procenio kako je 99,4% svih fizičkih objekata na svetu bilo nepovezano, kalkulišući da je bilo 10 milijardi povezanih uređaja. Oni su prognozali i da će se broj povezanih uređaja do 2020. povećati na 50 milijardi, a do 2030. do 500 milijardi, što znači da će komunikacija koju mašine obavljaju isključivo među sobom nadmašiti opseg i intenzitet međuljudske komunikacije.”

Tu je, zatim, činjenica da troškovi razvoja inovacija opadaju. Međutim, u ovom istraživanju se ne pominje da li se krećemo unutar inovacionog ciklusa gde samo treba da imate originalnu “kreativnu zamisao” – koja se razlikuje od opšte inercije trenda – pa da se kvalifikujete za ogromne novce, koje ćete pokupiti sa tržišta.

Evo šta o tome kaže Citi:

“Uspon interneta je omogućio novi open source model razvoja, nudeći univerzalni pristup kroz kreiranje slobodnih licenci za proizvode i njihova kasnija poboljšanja. Ovi modeli omogućavaju hiljadama programera da učestvuju u projektima otvorenog koda (opensource), inicirajući jeftinije, lakše i brže sačinjene proizvode u odnosu na vlasničke, fiksno patentirane produkte.

Bez otvorenog koda ne bi postojalo cloud računarstvo, sistem velikih baza podataka (Big Data) kao ni mobilne aplikacije. Guglova Android platforma pod nazivom Tesla (razvoj električnih vozila i skladištenje energije), Tojotini vodonični automobili, ili Khan Akademija (koja je već najveća obrazovna organizacija na svetu), niti bi postojali nacrti za 3D štampanje. Sve su ovo primeri open source ekosistema koji potpomažu dalje inovacije. Isti je slučaj i sa tzv. “aplikacijskom ekonomijom”, gde su troškovi inovacija uočljivo niski (nedavna procena nastala istraživanjem Karla Freja iz OMS-a nam govori da prosečna cena razvoja aplikacija iznosi samo $6.453), a da dobit to jest profit na tom polju mogu biti nadasve značajni – nažalost samo za par igrača (i Apple i Google imaju udeo od 70% bruto rezervacija aplikacijskim developerima).”

futureofworkbanner

Pa, otkuda onda raskorak između naše percepcije inovacija i stvarnih podataka o produktivnosti? Citi ukazuje na ‘in vogue’ efekat, to jest na “trendi argument” koji je zavladao među milijarderima iz Silikonske doline – a to je da je porast produktivnosti bio pogrešno meren.

Alen Grinspen (Alan Greenspan) je, naravno, naišao na slično objašnjenje kada se trend ‘nove ekonomije’ nije poklapao sa sopstvenim statistikama o produktivnosti. (Uzgred, Grinspen je pričao baš o ovome u sredu 29. jula na TV kanalu CNBC). Isprva, kako je pokazao njegov čuveni govor iz 1996. o “iracionalnom bogatstvu”, on nije naseo na argument “merenja podataka”:

“Jasno je da neprekidno niska inflacija implicira i manju neizvesnost oko budućnosti, dok manji rizik podrazumeva veće cene akcija i ostale prinose na imovinu. Ovde to možemo uočiti u obrnutom odnosu ispoljenom kroz količnik (ratio) cena i zarade, kao i stopa inflacije u prošlosti. Ali, kako uopšte možemo da znamo kada je iracionalno bogaćenje neopravdano podiglo vrednost imovine, koja, onda, postaje predmet neočekivane i produžene ekonomske kontrakcije, što je bio slučaj u Japanu tokom protekle decenije? I kako da vrednujemo ove procene stanja u monetarnoj politici? Da li su same metode procenjivanja dobre i validne? Mi, kao centralni bankari, ne treba da budemo zabrinuti ukoliko kolaps finansijskog mehura ne pripreti realnoj ekonomiji, njenoj proizvodnji, zapošljavanju i stabilnosti cena.”

Međutim, 1998. godine, nakon uvida u više nego ubedljiv set podataka, Grinspen je promenio svoje mišljenje po ovom pitanju, da bi se od 2000. godine preobratio u istinskog IT vernika – neposredno pre nego što se dotcom mehur rasprsnuo nekoliko meseci kasnije.

Ali mi odstupamo od ovoga. Evo kakav pogled na to ima Citi:

“Dakle, ako sve ukazuje na procvat inovacija, zašto je, onda, rast produktivnosti isključen iz ovog trenda? Uobičajeni argument bio je da se efekat inovativnosti pogrešno meri. Pojava ekonomije deljenja (sharing economy), koja je zauzela čitavo poglavlje ovog izveštaja, kao i besplatni servisi, podržavaju ovu teoriju. Mnogo toga proizlazi iz digitalne ekonomije a stenfordski ekonomista Nikolas Blum je nedavno izjavio: “Ne možete biti u Silicijumskoj dolini a da ne razmišljate o tome kako smo, na ovom mestu, usred eksplozije produktivnosti.” Većina ljudi, naravno, ne živi u Silikonskoj dolini, uz alternativni argument da je ukupna potrošnja na investicije ostala na niskom nivou, jeste glavna i dobro utemeljena poruka koju izvlačimo iz Globalne finansijske krize (GLC).

Uprkos visokim EBIT maržama*, Citi-jev strateg Rob Baklend (Rob Buckland) je pokazao da su akcionari vršili pritisak na kompanije kako bi im ove što pre povratile uloženo i isplatile procenat od dobiti, pre nego da su svoj profit investirali u nove projekte: u 2014. godini, lista globalno značajnih kompanija doživela je pad kapitalnih investicija za 6%, dok su ponovna kupovina sopstvenih deonica i dividende porasli za 15%.”

[EBIT*: operativna dobit; računa se kao razlika poslovnih prihoda i poslovnih rashoda (engl. “earnings before interest and taxes”), pa uključuje i promene u zalihama gotovih proizvoda i nedovršene proizvodnje. EBIT marža: količnik EBIT-a / poslovnih prihoda]

A tu je, potom, (već daleko bliskiji našim srcima) argument da u “novoj ekonomiji” vlada tržišna logika tipa “pobednik-uzima-sve”. To znači da se isplati biti protekcionista, otkupiti konkurenciju ili, što je možda najvažnije, odbiti proširivanje kapaciteta fiksnog kapitala:

“Tu je argument da “kompanije igraju odbrambenu igru”, kao i pokušaj zaštite postojećih profitnih pulova u inovacijskom okruženju koje “sve više ometa”. Posebno su digitalne inovacije te koje često obezbeđuju da proizvodi budu sve pristupačniji i jeftiniji, ali pre putem zamene ili preraspodele prodaje nego stvaranjem nove, uvećane prodaje.

Ovo je veoma važna stvar. Kraće i jednostavnije rečeno, to znači da se start-up firme potekle iz nove ekonomije ne remete time što će biti produktivnije u npr. proizvodnji kašika – tj dodajući još kašika u ekonomski lanac – već da poseduju moć ubeđivanja ljudi da im ili ne trebaju kašike ili da osiguraju da trenutne zalihe kašika budu bolje raspoređene. Dakle, ako ste vi proizvođač kašika, najbolja opcija u tom kontekstu (jer još uvek kontrolišete ključni dotok sirovina za proizvodnju kašika i uvereni ste da start-up firme iz Silikonske doline neće smetati ulaganjima u aktuelne proizvodne sposobnosti) bila bi održavanje konstantne stope proizvodnje kašika, ili je čak i usporiti.

future-of-work

Citi dodaje:

“Tržište se može kretati od nultog zbira (zero-sum) u negativni zbir kako za remetioca (zbog svoje inovativnosti) tako i za onog koji je remećen. Otelovljenje remetilačkog, inovatorskog rizika je muzika i muzička industrija, u kojoj se između 2004. i 2014. godine 46% učesnika prebacilo na digitalno izdavaštvo, dok je ukupan prihod ove industrije pao za 35%. Produktivnost se možda popravila, ali samo za one koji su preživeli. Postoje i drugi slučajevi u kojima je remećenje (inovativnošću) postalo destruktivni faktor – i tu kao primer navodimo Blockbuster, koja je na svom vrhuncu zapošljavao 60.000 radnika, da bi bankrotirao već samo tri godine nakon što je Netflix lansirao svoj streaming servis.”

Iz perspektive produktivnosti, to sa čime se suočavamo nije toliko stvar nove ekonomije koliko je stvar ekonomije tipa “manje-je-više”, gde isti (ili manji) učinak i proizvodnja mogu, navodno, biti efikasnije distribuirani, odajući utisak bogatstva onda kada ono što imamo u stvarnosti proizvodi svojevrsni efekat pametno uslovljenog bihejvioralnog ponašanja, koje nas ubeđuje da konzumiramo manje, i u dobroj meri odustanemo od našeg dobrovoljnosti* [dobrovoljnost* ili opcionalnost: u biznisu to je vrednost mogućeg dodatnog ulaganja, koja je na raspolaganju tek pošto je realizovana početna investicija].

Drukčije rečeno, priroda efekta nove ekonomije je ta koja preokreće raskošna stvorenja što naginju komforu, uživajući u svojoj privatnosti i principu dobrovoljne, opcione potrošnje, preobraćajući ih u automate priključene na Mrežu, i koji predvidljivo vole da permanentno ostanu na nivou praćenja Jutjub video-materijala lošeg kvaliteta, dok preživljavaju zahvaljujući soja-šejkovima ili uslugama kućne dostave, sa u ne tako dalekoj budućnosti “navigiranim GPS-dron obrocima” – a sve ovo u skladu sa najjeftinijim isporukama zaliha, uz prenosive nosioce podataka pojedinca na osnovu indeksa telesne težine (BMI), fizičke aktivnosti i zdravstvenih faktora.

Možda je došlo vreme za ponovno izdavanje starog ali danas tako aktuelnog stripa tipa “zabavljajmo se na smrt” Orvel/ Haksli – posebno ova sličica: