Srpske preduzetnice 5. u Evropi po jačini uticaja na domaću privredu

Prema  uticaja žena u Evropi, koji je razvila kompanija “Bisnode”, sa indeksom od 101,1, preduzetnice iz Srbije našle su se po indeksu uticaja na domaću privredu na petom mestu iza Švedske, Mađarske, Austrije i Poljske, od deset zemalja koje su obuhvaćene analizom. Iza preduzetnica Srbije, s nižim indeksom uticaja, našle su se vlasnice kompanija u Norveškoj, Belgiji, Češkoj, Hrvatskoj i Sloveniji. 

Slovenija, naime, ima najniži BIWI indeks, prema rezultatima istraživanja, koje je, kako se navodi u analizi kompanije “Bisnode” dostavljenoj “Tanjugu”, lični doprinos ove kompanije proslavi Dana žena.

00

Što se tiče učešća žena u ukupnoj ekonomiji, Srbija zauzima sedmo mesto, odmah iza Mađarske, Poljske, Belgije, Austrije, Češke i Hrvatske.

Prema rang listi, mađarske preduzetnice imaju najveći udeo u odnosu na žene u drugim zemljama u pogledu broja firmi, broja zaposlenih i po prihodima. 

Žene vlasnice kompanija u Švedskoj imaju najveći udeo u ostvarenoj neto dobiti, dok Slovenija ima najmanji udeo kompanija koje kontrolišu žene-preduzetnice.

Analiza “Bisnode”-a je takođe pokazala da firme u vlasništvu žena u Švedskoj i Norveškoj u proseku zapošljavaju više nego kompanije u vlasništvu muškaraca. U obema zemljama, zaposlenost u firmama u vlasništvu žena je za 21% iznad proseka u domaćoj privredi.

11Kada je reč o neto profitu, vlasnice kompanija u Švedskoj i Sloveniji u proseku ostvaruju za 55% , odnosno za 9,0%, respektivno, veću neto dobit od prosečne u domicilnim ekonomijama, prema rezultatima istraživanja “Bisnode”-a.

Hrvatske preduzetnice imaju najlošiji procenat u ovoj kategoriji, budući da je profitabilnost firmi u vlasništvu žena u Hrvatskoj niža od proseka privrede za dve trećine.

BIWI indeks Evropa je jedinstven indeks koji upoređuje deset zemalja prema uticaju žena na njihove ekonomije. Uticaj žena meri se u četiri parametra: udeo u broju preduzeća, udeo u broju zaposlenih, udeo u prihodima te udeo u neto dobiti.

Udeo broja preduzeća u vlasništvu žena u odnosu na ukupan broj preduzeća predstavlja bazu za izračunavanje BIWI indeksa. 

Zemlje kod kojih je BIWI indeks iznad 100 imaju veći uticaj žena na sopstvenu ekonomiju u odnosu na ukupni prosek svih deset zemalja, dok zemlje sa indeksom manjim od 100 imaju manji uticaj žena na vlastitu ekonomiju.

Analizom kompanije “Bisnode”, koja pruža poslovne i bonitetne informacije, obuhvaćeno je i poređenje broja zaposlenih, prihoda i profita kompanija koje vode žene u odnosu na one koje vode muškarci.

08

Žene vode svaku četvrtu uspešnu firmu u Srbiji. 

Pripadnice lepšeg pola sve više preuzimaju primat u biznisu govori i podatak da svako četvrto preduzeće vodi žena. Preduzetnica najviše ima u agencijskim i uslužnim delatnostima,

Analize ukazuju na to da ih sve više kreće u preduzetničku inicijativu jer su bile primorane da usled teške situacije u društvu ovakvim angažmanom materijalno pomognu egzistenciju svoje porodice ne oslanjajući se isključivo na novac koji u kuću donosi muškarac.

S druge strane, u procesu privatizacije, propadanjem velikih privrednih sistema, ogroman broj žena sa velikim radnim iskustvom ostao je bez posla, pa su u nedostatku radnog mesta one bile prinuđene da same osnivaju firme.

U Studiju “Maruška” u Preljini kod Čačka ručno se oslikavaju unikatne svilene marame, ešarpe, šalovi i kravate. U posao je uključena čitava porodica uz nekoliko stalnih spoljnih saradnika. Posluje se sa najpoznatijim svetskim modnim brendovima.

– Ne želim da razmišljam o krizi, niti o tome da posla nema, već kako do njega doći. Ako stalno mislimo o teškoj situaciji, ništa nećemo uraditi – kaže vlasnica studija Maruška Topalović.

04

Na pitanje da li je teško biti žena preduzetnik, kaže da nije.

– Svaka žena treba da zna šta hoće i onda nema nikakvih problema. Moj savet ženama koje bi želele da se okušaju u biznisu je da u privatne vode uđu bez straha i sa što originalnijom idejom – poručuje ona.

U poslednje vreme, primetno je gašenje sve većeg broja firmi koje vode žene, jer male firme i radnje sve teže opstaju na tržištu.

– Nisam mogla da dođem do kredita za širenje posla, pošto se nijedna nekretnina ne vodi na moje ime. Malo, pomalo, dugovi su se gomilali, pa sam bila prinuđena da ugasim firmu – priča Mirjana Popović, doskorašnja vlasnica radnje.

Najčešći izazov žena u biznisu su, po njihovim rečima, manjak upravljačkog iskustva, nedostatak novca i nedovoljno razvijeni poslovni kontakti u odnosu na muškarce.
Tu su i nezaobilazne predrasude, sa kojima se susrela i Marija Stevanović, direktorka Termoelektrane “Morava”, prva žena na rukovodećoj poziciji u sistemu EPS.

– U prvom trenutku je bilo neobično, susretala sam se sa predrasudama i podozrivim pogledima kolega. Ali najbolja motivacija je sopstveni primer. Rezultatima sam pokazala da treba da prihvate činjenicu da sam rukovodilac – ističe Stevanovićeva.

04

Preduzeća sigurnija

Prema podacima Regionalne privredne komore Kraljevo – jedinica Čačak, žena preduzetnica najviše ima u agencijskim i uslužnim delatnostima u oblastima marketinga, konsaltinga, računovodstva, knjigovodstva, obrazovanja, kulture, kao i delatnostima prehrane i tekstilne industrije.

Rukovodilac ovog ogranka Gorana Tanasković naglašava da su žene u mnogim segmentima u velikoj prednosti nad muškarcima.

– One su manje sklone riziku, u posao ulaze sa manje kapitala. Razmišljajući o deci i porodici misle dugoročno. Zato su preduzeća koje vode žene sigurnije – ističe Tanaskovićeva.

ekapija.com

Prva greška osnivača startup firmi

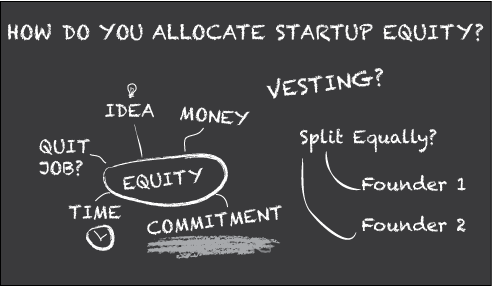
Osnivači se suočavaju sa brojnim odlukama kada grade start-up firme: tu su odluke o nastupu na tržištu, odluke o proizvodima, odluke o finansiranju, i još mnogo toga. Glavno iskušenje je pretpostaviti ove izbore odlukama o tome kako izgraditi svoj osnivački tim. Ovo je razumljivo, ali i opasno. Istraživanje koje Harvardski poslovni pregled (Harvard Business Review, HBR) priprema u oblasti nauka o menadžmentu (Management Science), identifikovalo je jednu od najvećih zamki koje vrebaju sve startapere: podeli osnivačkog kapitala, to jest, načina na koji osnivači raspodeljuju vlasništvo među sobom u trenutku osnivanja svojih kompanija.

01

Od 2008. godine, HBR je proučavao raspodelu vlasničkog kapitala koje je realizovalo više od 3.700 osnivača u preko 1.300 američkih i kanadskih start-up firmi. Ovo se nadovezuje na rad jednog od potpisnika ovog teksta, Noama Vasermana (Noam Wasserman) tokom više od petnaest godina, koji je pokazao da čak i najbolje ideje mogu izgubiti na snazi kada osnivački tim zanemari da pažljivo razmotri početne, krucijelne odluke o ekipi: njihove međusobne odnose, uloge, i nagrade koje će osnivače motivisati da naprave tim koji dobija.

Kaže se da je tim uspeo u raspodeli osnivačkog kapitala tek kada su svi osnivači podjednako – nezadovoljni. Nažalost, osnivačke muke teže da postanu još gore i teže uplivom “naknadne pameti”; procenat osnivača koji kažu da su nezadovoljni raspodelom kapitala u svojoj firmi povećava se 2.5 puta kako, vremenom, njihovi startapovi sazrevaju. Povećanje nezadovoljstva unutar osnivačkog tima je glavni pokazatelj koliko destruktivan obrt novca može biti na poslovnom horizontu. Dokaz A: Facebook. Kao što je dokumentovano u filmu The Social Network, Mark Zakerberg (Mark Zuckerberg) je početni kapital, podeljen između njega i brazilskog internetpreduzetnika Eduarda Saverina postao jabuka razdora kako se kompanija razvila. Pokušaj Marka da prisvoji Eduardov osnivački kapital ih je doveo do suda – što je možda dobro za osvajanje Oskara, ali ne i za posao, a kamoli za lične odnose.

Kada i kako podeliti vlasnički kapital

Različiti timovi imaju različite načine podele vlasničkog kapitala: Neki to rade unapred, dok ostali čekaju da se međusobno upoznaju; neki prolaze kroz proces pažljivih pregovora, drugi se međusobno na brzinu rukuju i naprosto pomire sa stanjem stvari. Što je najvažnije, neki dele “pravičnu podelu”: podjednake udele među svim osnivačima, dok drugi dolaze do zaključka da je fer ishod, u stvari, rascep usled nejednakosti, koja odražava razlike između osnivača.

Robin Čejs, koosnivač startup firme Zipcar, rent-a-car kompanije za iznajmljivanje vozila na kratki rok, čula je od svog prijatelja ružnu priču o tome kako su pregovori oko osnivačkog kapitala rasturili jedan perspektivan start-up koji je bio tek u povoju. Želeći da izbegne ovakav ishod, Robin je predložila da ona i Antje Danielson, koja je bila drugi koosnivač Zipkara, osnivački kapital podele 50/50 i to odmah po začeću kompanije, i to samo što su se zvanično upoznale. Obe su se brzo rukovali i prihvatio podjednake udele u novoosnovanoj firmi. Robin se oteo uzdah olakšanja jer su njih dve uspele da izbegnu visoke tenzije koje često prate pregovore o tome koliki je čiji vlasnički udeo.

Preduzetništvo na dugi rok

U startup kompaniji SmartTix, Inc., koja je kreator sistema napredne prodaje karata za sportske događaje, osnivači su usvojili veoma osoben model za podelu vlasničkog kapitala. Osnivački tim ove firme verovao je u koncept da je “najbolje odložiti [podelu kapitala], jer su stvari još uvek nepoznate i menjaju se u hodu.” Kada su konačno podelili kapital, imali su vrlo promišljen pristup, a u strahu od posledica koje mogu uslediti ukoliko bi bilo koji koosnivač smatrao da proces podele kapitala nije bilo fer. U svojim međusobnim diskusijama, tim se bavio doprinosima svakog od osnivača, bez mešanja s mogućnostima, sklonostima i očekivanjima njihovih budućih doprinosa zajedničkoj firmi. Oni su, napokon, odlučili da osnivački kapital podele na nejednake delove, uz osnivača-direktora čiji je udeo bio više nego dvostruk u odnosu na koosnivača sa najmanjim udelom.

Kada se osnivački kapital podeli već na samom početku života startup kompanije, koosnivači se tada suočavaju sa velikim dozama neizvesnosti – u pitanju su njihove poslovne strategije i poslovni modeli, njihove eventualne uloge u timu, neizvesnosti da li će svaki osnivač biti u potpunosti posvećen zajedničkom startapu, kao i mnoge druge nepoznanice koje će postajati sve jasnije kako se vremenom budu bolje upoznali. Stvari su još neizvesnije za one koosnivače koji nikada nisu radili zajedno. Zaobilaženje ozbiljnog dijaloga o tome šta svaki od osnivača želi ili zaslužuje može biti lakše na kratki rok, ali je malo verovatno da će biti prava stvar kada se radi o dugoročnom zdravlju kompanije.

Skočiti i zaplivati ili oprezno opipavati?

Robin Čejs iz Zipkara je ubrzo postala veoma razočarana svojom odlukom “brzog rukovanja” s poslovnom ortakinjom Antje. Ona nikada ranije nije radila s njom, napravila je neke hrabre pretpostavke o tome kako bi bilo dobro raditi zajedno, čije će veštine biti najvrednije u datom trenutku na određenom zadatku, uz nivo posvećenosti poslovanju. Bacila se na izgradnju startup firme, stvarajući svoj poslovni plan, gradeći partnerstva s auto-kompanijama koje će biti ključni igrači u tom poslu, vozeći od jednog do drugog parkinga u potrazi za onim dragocenim parking mestima koja su njenoj firmi  povoju bila očajnički potrebna. A šta je, za to vreme, radila njena poslovna partnerka? Nije napustila svoj redovni posao, doprinoseći poslu sa “klupe za rezervne igrače” – a i to u najboljem slučaju. Robin je ubrzo shvatila opasnosti tog ishitrenog rukovanja pri zaključivanju partnerstva. Njena užurbano sklopljena pogodba ugrozila je dugoročnu efikasnost poslovnog tima, izazivajući u njoj “ogromnu količinu ljutnje u narednih godinu i po dana.”

Istraživanja HBR-a bacaju svetlo upravo na ono što je Robin naučila na teži način. Proučavan je odnos među osnivačima u fazi raspodele kapitala: koliko vremena koosnivači provode razmatrajući podelu svog kapitala?

Tom su prilikom našli statistički značajne razlike između koosnivača koji su svoje podele uradili brzo – zanemarujući da uspostave ozbiljan dijalog vezan kako za lične dileme tako i za očekivanja od svakog koosnivača ponaosob – i onih koji imaju duži i intenzivniji dijalog. Robin je prebrzo prošla kroz tu diskusiju, propuštajući priliku da otkrije šta je to što joj može ozbiljno zasmetati kod Antje, da li je njena poslovna partnerka uživala u svom postojećem poslu, čak, da li je uopšte bila spremna da se priključi Zipkaru puno radon vreme, i još mnogo toga. Podaci HBR.org studije daju saznanja da se timovi koji na početku više pregovaraju češće odlučuju na nejednaku raspodelu osnivačkog kapitala: što teže pregovarate, veća je verovatnoća da ćete otkriti značajne razlike između vas i ostalih poslovnih partnera. Uopšteno govoreći, može se zaključiti da, ukoliko koosnivači nisu čuli nešto iznenađujuće jedni o drugima tokom međusobnog dijaloga, onda je veoma verovatno da još uvek nisu imali dovoljno ozbiljne diskusije.

Izazovi porodičnog biznisa

Podaci takođe ukazuju na to da je raspodela osnivačkog fonda između članova porodice poseban izazov. Suosnivači – rođaci ili članovi najuže porodice – obično veruju da se međusobno već toliko dobro intimno poznaju, pa zato i ne moraju da se mnogo udubljuju u međusobne relacije. Međutim, čest je slučaj da se kod kuće veoma različito ponašamo nego u kancelariji, ali se veoma razlikujemo i pod ekstremnim stresom, koji je neminovni pratilac života svake start-up firme. Ukoliko nikada niste bili koosnivač i partner u osnivanju firme, verovatno ćete biti iznenađeni kako se član vaše porodice ili rođak ponaša kao suosnivač, i to često u negativnom svetlu. Ukratko, porodica i rođaci uglavnom zaobilaze detaljnije diskusije vezane za osnivački kapital – i to na sopstvenu štetu, mada je statistički veća verovatnoća da tako i urade – odnosno ne urade – ono što je potrebno.

Podela osnivačkog kapitala je mikrokosmos koji savršeno odražava sve relacije unutar startup firme (ili bilo koje druge firme). U analizama ponašanja koosnivača, studije pokazuju da osnivački timovi koji uključuju rodbinu provode znatno manje vremena u pregovorima oko podele kapitala. Rezultati, takođe, pokazuju da je daleko verovatnije da će upravo u porodičnom biznisu doći do ravnomerne podele osnivačkog kapitala. I zaista, nalazi istraživanja pokazuju da su brojne osnivačke grupe koje brinu o prikazivanju “spoljnih” manifestacija jednakosti: ne samo što svako od koosnivača porodičnog biznisa dobije isti udeo u kapitalu, već svi dobijaju i potpuno istu platu. Na taj način niko ne može naknadno reći da nije bilo “fer.” Ova logika često nadmašuje alternativnu logiku da “fer” podela treba da uzima u obzir da različiti osnivači imaju različit doprinos firmi, da poseduju različite veštine, da svi koosnivači ne troše istu količinu vremena za obavljanje posla, ili da previše lako odustaju od bavljenja svim poslovima značajnim za jednu startup firmu.

Raspodela kapitala rezultira dugoročnim ishodima.

Učesnici u osnivačkom kapitalu, međutim, imaju tendenciju da razmišljaju kako je “naš kapital podeljen jedino između nas; i, zato, ne utičemo na bilo koga drugog u poslovanju.” Međutim, ovaj “prvi dogovor” među koosnivačima može ujedno biti i prvi znak problema koji će se isprečiti u budućnosti. Kako potencijalni investitori gledaju na startup firme u kojima svi koosnivači imaju podjednak udeo? Podaci pokazuju da su – manje nego oduševljeni. Čak i nakon što se postigne statističko kontrolisanje mnoštva faktora, podaci i dalje pokazuju istu, osnovnu poruku: kompanije koje imaju ravnomernu podelu osnivačkog kapitala imaju više poteškoća oko finansiranja sa strane, posebno kada je u pitanju rizični, odnosno ulagački (venčer) kapital. Potencijalni venčer investitori mogli bi, očigledno, sugerisati osnivačima da nastupe ka ulagačima sa različitom raspodelom kapitala, ali takav potez neretko izaziva dosta sukoba, povećavajući među koosnivačima unutarnja previranja i ostavke.

03

Imajući u vidu da potencijalni venčer kapitalisti ulažu, po statistici, u manje od jedne na svakih sto kompanija koje od njih traže sredstva, razumljivo je da traže razloge kako bi rekli “ne”. Podjednaka raspodela osnivačkog uloga može poslati zabrinjavajuće signale o (ne)sposobnosti tima da pregovara sa drugima kao i da se među sobom bave teškim pitanjima. Ono što je zanimljivo je i to da ovo HBR istraživanje pokazuje da je, zapravo, pojednaka raspodela kapitala više simptom nego uzrok problema. Nije podjednaka raspodela sama po sebi ono što odvraća investiture da ulože svoj novac u razvoj startup firme, već je to pojednaka raspodela kao simptom većih problema sa start-up kompanijom.

02Organski rast, u skladu s mogućnostima

Bolne lekcije koje je na svojoj koži iskusila Robin Čejs, nekadašnja izvršna direktorka rent-a-kar kompanije Zipcar, rezultirale su jednim nadasve korisnim uvidom za sve buduće startapere: Treba usvojiti “organski” a ne statični način razmišljanja prilikom raspodele osnivačkog uloga. Raspodela je dobra onda kada svaki koosnivač mora da zaradi svoj vlasnički udeo tako što će biti konstantno i aktivno uključen u startup poslovanje, uz obavezno diskutovanje o problemima u hodu i postizanje dogovora oko unapred definisanih poslovnih prekretnica i izazova – ovo su neki od načina za postizanje dinamičnog pristupa koji zagovara Robin. Pa ipak, pri raspodeli kapitala između koosnivača, takvi ugovori su još uvek pre izuzetak nego pravilo, jer i dalje postoje brojne prepreke kako bi se prihvatili teški razgovori o usvajanju ovakvih mehanizama.

Ovakvi dogovori među koosnivačima su, u suštini, ekvivalent tek venčanom bračnom paru koji se nikako da izađe na kraj s usvajanjem predbračnog ugovora. Uprkos tome što je većina ljudi svesna visoke stope razvoda među bračnim parovima, nismo u stanju da sebe nagnamo na razgovor o usvajanju predbračnog ugovora s verenikom (ili verenicom). Isto važi i za diskusiju o “predbračnom ugovoru” u momentu raspodele ulagačkih udela. Blagovremeno postizanje zadovoljavajućeg dogovora, koji naglašava negativne scenarije koji se mogu pojaviti u budućnosti, uz odgovarajuće mehanizme i postupke kako do toga ne bi došlo, mogu pomoći osnivačima da izbegnu uobičajene osnivačke glavobolje i povećaju šanse da njihov startup uspe.

[Noam Vaserman (Noam Wasserman) je dugogodišnji profesor na Harvardskoj poslovnoj školi (Harvard Business School) i autor bestselera “Osnivačke dileme: predviđanje i izbegavanje zamki koje mogu srušiti startup preduzeće” (The Founder’s Dilemmas: Anticipating and Avoiding the Pitfalls That Can Sink a Startup), takođe i direktor  i zasnivač Centralne osnivačke inicijative (Founder Central initiative) na Univerzitetu Južna Kalifornija.

Tomas Helman (Thomas Hellman) je profesor preduzetništva i inovacija u Saïd poslovnoj školi (Saïd School of Business) pri Univerzitetu Oksford, akademski je direktor svog Centra za razvoj preduzetništva (Entrepreneurship Centre) i dugogodišnji istraživač-profesor preduzetništva i preduzetničkih finansija]

Noam Wasserman, Thomas Hellmann, 23 feb, 2016 Harvard Business Review

Nakon Bitkoina, Blokčejn preokreće svet

Od Silicijumske doline do Volstrita tehnolozi i investitori živo raspravljaju o potencijalima Blokčejna (Blockchain) da proizvede pravu revoluciju … u svemu. Očekivanja su visoka, potencijal je značajan, ali prepreke su takođe impozantne. Finansijska pozadina jača, a eko sistem u kojem bi mogao biti primenjen se razvija. Blokčejn je svojevremeno smatran samo infrastrukturom za Bitcoin, ali je njegova tehnologija ubrzo dospela u centar pažnje, preuzimajući svetlost reflektora koja je do tada bila rezervisana za njegovog roditelja, kripto-valutu Bitkoin, obećavajući da će stvoriti novi set alata za smanjenje troškova i dovodeći u pitanje izvor dobiti za sve posrednike, pa i postojanja centralizovanih finansijskih institucija koje bi se mogle pokazati kao zastarele. Ovo rešenje obećava da će pomoći ne samo potrošačima već i onima koji tragaju za isplativijim opcijama.

Bitcoin je samo uvertira – Blockchain je spreman da dođe u centar pažnje. U svom najčistijem obliku Blockchain je digitalna platforma koja beleži i proverava transakcije na način koji onemogućava upade i revizije i javno je dostupan svima (Dokaz 1). Inače, svi dokazi, prilozi i grafikoni nalaze se u pdf izveštaju investicione banke Goldman Sachs.

Razvijajući istu tehnologiju – prvobitno razvijenu u studentskoj sobi na Northeastern Univerzitetu za Napster (i kasnije dorađenu od strane ljudi koji stoje iza tehnoloških kompanija Skype i Spotify) – ovaj alat je prvobitno rođen kao podrška stvaranju i praćenju Bitkoina.

Bitcoin i druge kriptovalute traže takav mehanizam koji će uspostaviti sporazum između svih strana koje učestvuju u transakciji. Od kupovine do prodaje, od trgovanja do čuvanja, svaka transakcija se vezuje međusobno tako da nikada ne dođe do dupliranja ili promene vlasništva nad Bitkoinom. Ovo Blokčejnu omogućava da registruje svaku transakciju, ali ne i da je obriše. Ova kompletna istorija … “javno podeljeno knjigovodstvo” na kojoj počivaju mreža (i valuta) je tako napravljena da, u očima korisnika, ako hoćete, preuzima ulogu centralne banke, i čini je zastarelom. (Prilog 2). Tu valutu u opticaju, kao rezultat, stvaraju građani na internetu, a ne centralne kliring institucije ili agencije. Na kraju, iako ostaje da je najjača asocijacija na Blokčejnu povezana sa Bitkoinom, postoje sve veći skupovi privatnih i sa dozvolom vidljivih knjigovodstava koji privlače pažnju i na koje je vredno fokusirati se.

Uloga kriptografije: Pre nego što transakcija bude odobrena i dodata na Blockchain, ona biva verifikovana od strane algoritma koji se oslanja na kriptografiju u proveri njegove autentičnosti. Svaka transakcija koja se javlja u Bitcoin, na primer, ima informacije koje se šalju preko mreže na proveru i verifikaciju. Rešavajući algoritam – zagonetku koja stoji iza sastavljanja jedne transakcije, pojedinci ili grupe, poznatije kao “rudari” (Miners) dobijaju “nagradu” u vidu više bitkoina. Ovaj proces, distribuiran na više čvorišta unutar svetske računarske mreže, veoma je kompleksan, opsežan i neverovatno težak za sprovođenje. Uporan i pouzdan, u ovom sistemu svako mora da pristane na transakciju a niko je ne poseduje. On omogućava ljudima koji ne znaju jedni druge, ili ne veruju jedni drugima, da dođu do dogovora koji se potvrđuje, smatra pouzdanim i održava kao predmet javnog izveštaja.

• Sačekajmo, ali nije li Bitkoin mrtav? Istina je, tokom poslednje dve godine – završno sa 30. novembrom 2015. –  vrednost Bitkoina je pala za 67% na oko $377. Kriptovaluta je vrednosno varirala uporedo sa skandalima koji su uključivali digitalne tačke kao što su Mt. Gox i Put svile, koje su postale glavna hrana za prežvakavanje, uporedo sa stabilizovanjem svetske ekonomije, što je smanjilo nepoverenje u centralne institucije. Dodajmo ovome misteriju Satošija Nakamotoa (Satoshi Nakamoto), što je pseudonim osobe ili grupe koja je stvorila Bitcoin protokol i odgovarajući softver.

Kako god da bilo, oni koji su otpisali Bitcoin su možda propustili zlatno jaje – tehnologiju koja stoji iza njega i čiji je cilj da racionalizuje, potencijalno, mnoštvo preduzeća. Pojednostavljeno rečeno, Blockchain može da živi izvan sveta Bitkoina.

Zašto je to važno? Ovo decentralizovano i na kriptografiji bazirano rešenje izbacuje posrednike. Ono ima potencijal da redefiniše transakcije i knjigovodstvo mnoštva različitih industrija. Od bankarstva do plaćanja, od notara do izbornih sistema, od registracije kola do isplate zarada, od kontrole oružja do baza podataka naučnog osoblja, preko trgovinskih sporazuma do katalogiziranja vlasnika umetničkih dela ono ima potencijal da sve te transakcije napravi bržim, jeftinijim i sigurnijim.

Uklanjanjem potrebe za posrednikom smanjuju se potencijalni bezbednosni problemi od hakovanja do korupcije, od ubrzavanja manuelnih procesa koji su zastareli i mogu trajati dugo. Vaš rizik, ako se vreme obrade poboljša, može biti blizu trenutnog, omogućavajući tačne, u realnom vremenu, povratne informacije o rizicima i izloženosti. U svetu autora (Goldman Saksa), mislite o tome iz bankarskog ugla. U svetlu povećanog kapitala i regulatornih troškova, bilo koja tehnologija koja poboljšava povraćaj profita na ulog, pada na profitnu liniju. Nadzorni i tehnološki troškovi kao rezultat, mogu se smanjiti.

Koje su mane?

Kao i kod svih novih tehnologija, groznica koja raste, u ovom trenutku se gradi bez realnog, zakonodavnog ili regulatornog okvira. Open source ima istoriju uspeha i padova, koji navode na pitanje koliko će Blokčejn biti otvoren ili pod kontrolom. Ovo ne znači da privatne Blockchain “fiilijale” ne mogu da rade, ali fragmentacija može da uspori usvajanje ove tehnologije. Dalje, kao i sa svim rešenjima vezanim za tehnologiju, ključna pitanja postaju pitanja ko će snositi troškove razvoja i održavanja što odmah dovodi u pitanje i skalabilnost (kao i brzinu).

U slučaju Bitcoin-a, na primer, VisaNet, (vizin sistem za obradu), saopštio je u 2013. da može da obradi 47 000 transakcija u sekundi (sa tada aktuelnim kapacitetom) dok Bitcoin-ov Blockchain može za to vreme da obradi oko 7 transakcija. To je zato što Bitkoinov softver ograničava veličinu svakog bloka na 1 MB (trenutno, s obzirom na mogućnosti mreže), koji se stvara na svakih 10 minuta. Svaka transakcija varira u veličini, ali je najmanja veličina bloka oko 224 bajta, tako da 1024 Kb blok / 256 bajta =  znači 4,096 transakcija na svakih 600 sekundi… što je jednako cifri od 7 transakcija u sekundi.

Dokaz 3: Finansiranje iz izvora venčer kapitala se eksponencijalno povećalo

Bitcoin / Blockchain finansiranje iz izvora venčer kapitala u godinu dana ($,MN)

Dokaz 4: Bitcoin

Od start-up firmi, primeri slučajeva upotrebe itd.:

Broj startup kompanija u ovoj oblasti nije mali. Od Digital Asset Holdings, preko Coinbase, do Ripple i Ethereum (između ostalih) spisak je dugačak. Za potrebe ove prezentacije predstavljene su tri aplikacije u usponu kako bi se istakao potencijalni dijapazon njihove upotrebe u korporativnoj Americi danas.

R3CEV. Konzorcijum od 30 najvećih globalnih banaka, ovo telo radi na uspostavljanju jasnih standarda i protokola za distribuirane aktivnosti baza podataka. Ovaj startap iz Njujorka je angažovao ljude iz Google, IBM, Barclays i drugih da pomognu smanjenju troškova u bankarstvu.

Adept. Spajanje “Interneta stvari” (Internet of Things, IoT, ali ponegde je pojam sveden na uži i donekle nedovoljno precizan termin “industrijski internet”)) sa Blockchain, IBMom i Samsungom dovelo je do razvoja ADEPT ili autonomne decentralizovane peer-to-peer komunikacije.

Telemetrija, koji ima za cilj da iskoristi tehnologiju kako bi poslužila kao knjigovodstveni zapis ili čuvar zapisnika za sve transakcije koje će Internet of Things (industrijski internet) stvoriti tokom svog rada. Može se koristiti kao način kako da uređaji međusobno razumeju kako svaki od njih funkcioniše  (na primer, kako vaš telefon povezati sa sistemom kućnog grejanja). Ova tehnologija takođe se oslanja na BitTorrent i Telehash, sa obećanjem da poboljša bezbednosne rizike, (još jedna oblast na koju se fokusira Blockchain).

Nasdaq. Nasdaq  je pokrenuo Nasdaq LINQ, svoju platformu baziranu na Blockchain koja mu olakšava izdavanje, katalogizaciju i snimanje transfera privatnih kompanija na NASDAQ privatnom tržištu. Nasdaq se udružio sa Chain.com unoseći svoj sopstveni IP.

Goldman Sachs

“Kvantitativno popuštanje”: osiromašenje evropskih naroda i ukidanje njihovog suvereniteta ?

Vest – kao i svaka druga – bila je da će Evropska centralna banka pokrenuti projekat “Kvantitativno popuštanje” (QE), kojim će spašavati svoj evro – pozitivno je uticala na stopu inflacije i pomogla je evropskim ekonomijama. Plan prvog čoveka ECB, Marija Dragija, sastoji se u tome što će se svakog meseca štampati šezdeset milijardi evra i tako sve do kraja septembra 2016. Ovim novcem će on kupovati državne obveznice članica evrozone i na taj način stimulisati „ekonomije u sunovratu“.

01

Naravno da ovaj plan prati i propagandna kampanja, kažu protivnici mera QE, premda malo ko navodi da je reč o jednom od poslednjih koraka u prenosu nacionalnih suvereniteta na institucije Evropske unije i, kako mnogi ekonomisti tvrde, “najvećoj pljački u istoriji”.

Oni još kažu kako je “Valjda svima već jasno da će ECB kupovinom državnih obveznica samo dodatno povećati javni dug zemalja koje budu obuhvaćene ovom merom, dok će zadužene zemlje dobijena sredstva vraćati s kamatom. Stanovništvo će biti prisiljeno na dodatna odricanja, povećanja poreza ali i rasprodaju i dodatno oporezivanje javnih kompanija i dobara.”

02Zabrinjavajuće je, kažu kritičari kvantitativnog popuštanja, što mnogi ne shvataju da je svaka zemlja koja ima suverenu monetarnu vlast u stanju da stvara novac, pa nije prisiljena da ga pozajmljuje od “nelegalnog i velikog kamataša“ iz Frankfurta, gde se nalaze centrala ECB-a i kancelarija Marija Dragija.

Po onome što zastupa prvi čovek ECB-a, rizik kupljenih obveznica biće ravnomerno podeljen u kvoti od dvadeset odsto od ukupnog iznosa između svih centralnih banaka koje su članice evrozone.

S obzirom da se Evropa suočava s još jednom velikom “prevarom”, kažu ovi ekonomisti, trebalo bi da se iskreno zapitamo kakvi su realni rizici od stvaranja novca ni iz čega, što je, uostalom, praksa koju godinama upražnjava Američka centralna banka (FED), “a znaju se posledice ovakve politike”. Izuzev toga, ovaj novac bi izvorno već trebalo da pripada evropskim narodima.

Ipak, to nije sve, poručuju skeptici: Dužnički novac kojeg će emitovati ECB, kako su već i sami potvrdili – “niotkuda” – pozajmljivaće se uz obezbeđivanje njegovog povraćaja, što će se ostvariti preko oporezivanja ili prodaje državnih preduzeća i drugog javnog vlasništva, a uz saradnju i učestvovanje političara podređenih sistemu.

U poslednje vreme, nastavljaju protivnici da razvijaju svoju tezu, Mario Dragi “igra ulogu koju su mu dodelili veliki globalni vladari novca i neoliberalna kapitalistička elita”, pa izjavljuje kako je ”vrlo iznenađen da je pitanje podele rizika odjednom postalo najvažnije pitanje u raspravi o Kvantitativnom popuštanju, iako sve ponuđene prevare na engleskom jeziku zvuče prihvatljivije.”

Prema agencijama, ova mera će “pomoći da se otkloni rizik prekomerne inflacije“. Poznato je, međutim, kako nijedna država ne može da “štampa” novac, jer će u suprotnom prouzrokovati inflaciju.

03

Neki, zato, predstavljaju ovakvu kalkulaciju: uzmimo 60 milijardi evra mesečno – i tako 20 meseci – a onda priupitajmo nezavisne stručnjake: da će li to stvoriti inflaciju? Jedno je sasvim sigurno: stvaranje lažne ekonomske ideologije, ozlojeđeno primećuju neki, koju u ovom eksperimentu Marija Dragija mora podržati klasična ekonomija, “gura EU narode ka osećaju odbojnosti prema politici uopšte, ali u isto vreeme i na pasivno prihvatanje odluka koje u njihovo ime donose nepoznati entiteti”.

Plan Evropske centralne banke s kupovinom državnih obveznica trajaće sve do kraja septembra 2016. i „prouzrokovaće kontinuiranu korekciju inflacije s ciljem da njen nivo ne pređe dva odsto u srednjoročnom periodu”. Barem je tako potvrdio šef ECB-a, iako se, kada se govori ovako u brojkama, “gubi osećaj za stvarnu i pravnu prirodu novca”. Dakle, kažu suparnici kvantitativnog popuštanja, opet se treba vratiti na pitanje: Zbog čega Mario Dragi pozajmljuje novac državama?

U pokušaju da se odgovori na to pitanje potrebno se prisetiti se osnovnog “atavističkog dualizma”, koji zadire u samu suštinu i pojam novca: on je stvoren od dve strane, koje su međusobno u potpunosti različite.

Prvi deo je materijalan a i, naravno, simboličan – valuta, koja može biti od papira, metala, ili elektronska i nju karakteriše gotovo nepostojeći trošak proizvodnje. Drugi deo, onaj apsolutno najvažniji, jeste vrednost, odnosno kupovna moć nematerijalne prirode – ali koja se gleda kroz prvi deo koji je, u ovom slučaju, simbol. Ova vrednost stvorena je od strane građana jedne nacije tj. države, koji su odlučili da ga koriste, a zatim prihvate konvencionalni simbolični novac kao sredstvo plaćanja.

I, “kao što je nesumnjivo dokazano”, nastavljaju anti-kvantitativci, oni koji stvaraju vrednost novca jesu ljudi koji se njim i koriste, pa stoga jedino njima i mora pripasti pravo na posedovanje celokupnog iznosa izdate monetarne vrednosti.

04

Sledeći ovo, ECB bi, po njihovoj proceni trebalo da svakom pojedinom građaninu odobri deo izlazne vrednosti, preostali deo evropskim zemljama za njihove potrebe, dok bi ECB trebalo da dobije samo jedan – deo nužan za servisiranje troškova proizvodnje i upravljanje uslugama.

“Naravno da ECB ne funkcioniše kao banka evropskih građana i pred nama je velika prevara, možda i najveća prevara u istoriji”, žestoko reaguju kritiari QE.

Očigledno da se od vrlo složene političke i ekonomske mašinerije ne može očekivati da promeni svoju suštinu i prirodu. Ona je podložna Evropskoj centralnojoj banci, što se vidi već iz proste činjenice da je “plan QE usvojen i usmeren radi postizanja zacrtanih ciljeva: stvoriti novac ni iz čega, a u zamenu za prodaju stvarnog bogatstva i nacionalnog suvereniteta”.

Poređenja radi, ako kupimo automobil mi smo se zadužili kod koncesionara, ali smo zauzvrat za dug dobili automobil. Međutim, kroz kvantitativno popuštanje, Evropska centralna banka će dodatno zadužiti evropske građane, ne dajući pritom ništa, jer taj novac zemlje i narodi Evrope i sami mogu da izdaju kroz sopstvene centralne banke – bez duga – i pri tom da imaju puni iznos koji su izdali.

Vreme je da evropski narodi “shvate veliku prevaru koja stoji iza dužničke valute”. Samo tako će budućim generacijama, kako kažu protivnici QE, oni biti u stanju da ostave nadu da će pre ili kasnije biti sposobni da osiguraju svoja prava i vlasništvo nad nacionalnom valutom.

Business Insider

ECR Research

The Economist

BBC: What is quantitative easing?

Tehno-biznis na kraju polugođa: usponi i padovi

Sumira se još jedno poslovno polugođe, trenutak ne manje važan od krajnjeg rezultata na kraju godine. Ali, iako ima još dosta do 31. decembra, situacija u prva dva kvartala obično je dobar indikator situacije na tržištu. Počinjemo sa, logično, trendovima na Dalekom istoku.

02

Kako stoj stvari sa Alibabom?

Ovaj trgovački portal ima svoj cloud servis po imenu Aliyun, koji svojim klijentima nudi potpunu kontrolu nad podacima. Planiraju se i dodatna proširenja širom sveta, ali i skorašnje otvaranje novog data-centra.

Upravljački tim Alibabe planira da zaštiti podatke svih svojih klijenata na cloud platformama širom sveta, piše Volstrit Džornal. Uz to su obznanili planove o širenju poslovanja i otvaranju još jednog data-centra u istočnom delu Sjedinjenih Država, o čemu još uvek nema dovoljno detaljnih informacija.

Aliyun je, inače, samo jedan od nekoliko Alibabinih servisa u oblaku – ova firma je obećala svojim korisnicima da će steći pravo da svi njihovi lični podaci budu potpuno njihovo vlasništvo, a moći će da im u bilo kom trenutku pristupe, dele, menjaju, prebacuju, ili da ih brišu. Sve ovo im je već zagarantovano takozvanim “sporazumom i zaštiti ličnih podataka”. Takođe, servis Aliyun ovim sporazumom potvrđuje da s korisničkim podacima neće raditi ništa samoinicijativno niti ih ustupati trećoj strani (to su, obično, oglašivači ali i drugi web-servisi). Štaviše, ovaj servis je na sebe sada preuzeo i odgovornost za njihovo skladištenje i čuvanje, kao i izgradnju sistema koji će unapređivati performanse uz omogućavanje zaštite i povraćaja podataka, u slučaju da se desi njihov bilo kakav gubitak.

U pregovorima s kineskom vladom

Ovaj novi vid funkcionisanja Aliyuna najavio je sam predsednik te firme, Sajmon Hu (Simon Hu) na konferenciji za štampu u Pekingu. U oblaku se svakodnevno koristi preko 100 terabajta podataka, a sve u cilju otkrivanja i rešavanja potencijalnih pretnji po ranjive tačke softvera.

Međutim, iako se Alibaba okreće “informatičkom oblaku”, i dalje je njihov najvažniji biznis internet-trgovina. I pored toga, Aliyun ima veliku i brzu ekspanziju, kako na svom domaćem, tako i na inostranom tržištu. Aliyun je u toliko meri uznapredovao da je čak ušao i u razgovore s tamošnjom vladom, koja bi takođe mogla da koristi usluge Aliyuna za čuvanje sopstvenih podataka.

03

Priča se širi: dodatna proširenja

Izuzev Kine, planovi koje ima rukovodstvo Alibabe je da svoj cloud servis proširi i u inostranstvu. U maju su otvorili ofis za pružanje cloud usluga u Dubaiju i okolnom regionu, dok su prethodno u martu otvorili svoj prvi data centar preko okeana – u Silikonskoj dolini. Planirano je i širenje na jugoistočnu Aziju, Evropu i Japan.

“Kineske firme koje u svojoj ponudi imaju serverske usluge, još uvek imaju problem “sukoba kultura” na američkom poslovnom tlu, baš kao i problem nedostatka poverenja od strane potencijalnih klijenata. Stoga će biti potrebno još neko vreme kako bi klijenti osmotrili i prihvatili usluge koje nudi Aliyun”, izjavio je Hu. On je istakao da su najvažniji klijenti Aliyuna velike kineske firme koje svoj biznis razvijaju u inostranstvu. Oni su izjavili kako su krajem juna prošle godine imali 1,4 miliona korisnika koji su koristili Aliyun, bilo direktno ili preko nekog posrednika.

Amazon ima novog konkurenta, koji obećava 10 do 15 odsto niže cene od drugih namenskih servisa

Jet.com stranica je dobila 225 miliona dolara ulagačkog novca, želeći da izraste u ozbiljnog rivala već postojećem Amazonu. Ono po čemu se razlikuju od ostalih je to što garantuju 10-15% niže cene od ostalih.

Izuzev što su inicijalne cene za 8 odsto niže nego kod ostalih sličnih servisa, ova web-stranica nudi dodatne popuste u vidu spajanja nekoliko narudžbina u jednu pošiljku, ukidanje opcije vraćanja robe kao i korišćenje debitnih umesto kreditnih kartica. Korisnici će za ove pogodnosti plaćati godišnju članarinu od 50 dolara.

“Jet je za one kojima je bitno da uštede, ali koji ne žele da za to dodatno rade”, izjavio je Mark Lor (Marc Lore), izvršni direktor i osnivač kompanije. “Ovde nema nikakvih kupona s popustima niti gubljenja vremena. Ovde je reč o jednom pametnijem vidu kupovine, a u cilju što veće uštede. Stvorili smo takvu tehnologiju, koja sve obavlja sama. Na vama je samo da kupujete, kako biste i inače činili, pa samo odjednom uočite da su cene niže”, objašnjava Lor.

04

Pomalo lična bitka

Razlog zbog kojeg se Jet nadmeće pre svega s Amazonom je donekle i lične prirode. Naime, Lorov prvi startap bio je Quidsi, koji se takođe bavio internet-trgovinom, Amazon je otkupio za 540 miliona dolara. “Mark tako dobro poznaje posao da je u stanju da napravi bukvalno sve”, izjavio je venčer ulagač Džeremi Levin (Jeremy Levine).

Marta ove godine Jet je procenjen na 600 miliona dolara. Uz najnoviju rundu i krug ulaganja izvesno je da je njegova vredost još čak i veća, tako da će rasplet priče i Amazonov odgovor na najnoviju konkurenciju svakako biti interesantan.

Kada se radi o kompaniji eBay, ona je ovo polugođe završila pod snažnim pritiskom rivala, a nakon što je po prodaji svog eBay Enterprise izgubio više od milijardu dolara. Kompanija je početkom ovog meseca bila prinuđena da otpusti 7% svojih zaposlenih

eBay će, navodno, prodati svoj “eBay Enterprise” za $900 miliona, servis koji veliki prodavci koriste za vođenje svoje internet-trgovine. Enterprise će biti kupljen od grupe kupaca predvođenih kompanijom Permira, dok cena akvizicije iznosi 900 miliona dolara.

eBay je, osim toga, juče predstavio prihode za drugi ovogodišnji kvartal, a u toku je i odvajanje PayPal-a od ove kompanije. Enterprise eBay je 2011. god kupio PejPal za 2,4 milijarde dolara, kad aje ova kompanija radila pod nazivom GSI Commerce. Ukoliko Permirina ponuda prođe, to bi predstavljalo više od milijardu dolara gubitaka za eBay, ukoliko se uporedi sa cenom koju su platili. S druge strane se spekulisalo da je kompanija Thomas H. Lee Partners LP ponudila eBay-u oko milijardu dolara.

eBay, sudeći po rezultatima poslovanja, zaostaje za svojim prvim rivalom, servisom Amazon, i stoga je prisiljen da povlači razne poslovne poteze, ne bi li ostao u trci. Januara ove godine je najavljena mogućnost prodaje njihove ćerke-firme, eBay Enterprise, a Karl Ajken (Carl Icahn), kao jedan od krupnih deoničara je na kompaniju izvršio strahoviti pritisak da se odvoji i od PayPala. Uz to, otpušteno je oko 7% zaposlenih, odnosno njih 2.400 , dok su prošlog meseca prodali i svoj udeo od 28,4% deonica u Kregslistu (Craigslist).

PayPal je na kraju prvog dana na Nasdaq-u vredeo više od Twittera, eBaya i Netflixa. Direktor ove firme, Den Šulman (Dan Schulman) izjavio je kako je otvoren za pregovore s Amazonom.

Nakon što je u ponedeljak izvršena inicijalna javna ponuda (IPO) deonica Pejpala na Nasdaqu, na koju je Pejpal (PYPL) posle trinaest godina u sastavu iBeja (EBAY) izišao kao samostalna firma, njegova tržišna vrednost je dostigla 49,5 milijardi dolara. Ovo je više od eBaya i Twittera (TWTR), Netflixa (NFLX), Očigledno je da tržište više ceni Pejpal nego njegovu nekadašnju kompaniju i vlasnika, iBej, koja ga je 2002. godine preuzela to jest kupila po ceni od 1,5 milijardi američkih dolara.

Pejpal je izdvojen nakon višegodišnjeg pritiska ulagača predvođenih investitorom i aktivistom Karlom Ajkenom. Pejpal je, kao predvodnik ali i preteča digitalnog plaćanja imao 165 miliona aktivnih korisnika u dve stotine zemalja, dok je akvizicijama kompanija Venmo, Brejntri (Braintree) i Ksum (Xoom) ojačao svoj rejting i poziciju u oblasti globalnih transfera novca, plaćanja unutar aplikacija i peer-to-peer plaćanja.

05

Pejpal i iBej zajedno postigli berzanski rast od 4,1%

Akcije Pejpala i iBeja su u ponedeljak 20. jula zajedno porasle za 4,1% u poređenju na stanje od petka 17. jula, kada su dok su još uvek bili aktivni kao tandem. Tog dana su trgovanje završili na 66,29 dolara. Ponedeljak je Pejpal završio na 40,47 dolara dok je vrednost “eBay-Marketplaces” dobacila do 28,57 dolara.

Procenjuje se da je sadašnja tržišna vrednost iBeja 34,7 milijardi dolara. Osim neočekivane pomame na Nasdaqu, koju već porede s onom iz perioda “dot.com” ekonomskog balona – ako ji je neslavno pukao – Pejpalu su u skoku svoje vrednost pripomogle i odlične preporuke kompanija kao što su Wells Fargo, SunTrust i JPMorgan. Oni su prognozirali cenu deonice od oko 45 dolara, dok je vrednost tržišta koje je Pejpal u stanju da pokrije svojim uslugama procenjeno na oko 500 milijardi dolara, ako se u obzir uzmu i doznake iz inostranstva, plaćanje u prodavnicama i B2B onlajn trgovina. Takođe je procenjeno da samo B2C tržište vredi oko 45 milijardi dolara. Sam Pejpal ima šest miljiardi u kešu, i u mogućnosti je da se zaduži za pet miljardi bez ugrožavanja investicionog rejtinga.

Rivalitet između velikih platformi za finansijske transakcije

Njima nasuprot, nezavisna savetodavna firma za investiciono bankarstvo Everkor (Evercore) je preporučila “prodaju” i ciljanu cenu postavila na 36 dolara, usled ne malog rizika gubitka udela na mobilnom tržištu zbog rasta platnih platformi najmoćnijih tehnoloških kompanija, Epla (Apple, APPL), Gugla (Google, GOOG, GOOGL) i Fejsbuka (Facebook, FB). Oni, međutim, napominju kako je u drugom kvartalu ove godine promet Pejpala vredan 66 milijardi dolara bio za 20% veći nego prošle godine, kao i da je tri odsto bolji od očekivanja i da su mu Venmo i Brejntri ulili novu snagu za profitni rast na tržištu mobilnim aparatima. Den Šulman (Dan Schulman), CEO Pejpala je potvrdio da je otvoren i spreman za pregovore o mogućem partnerstvu s kompanijom Amazon. Rast nastao kroz postizanje partnerstva s najsolidnijim onlajn trgovcima bio je jedan od najpresudnijih razloga za izdvajanje iz iBeja. Rejting agencija Standard&Poor’s je u ponedeljak iBeju smanjila kreditni rejting za dva stepena, dodeljujući im bonitet ranga BBB+.

06

Eplov finansijski izveštaj za prošli kvartal: prihodi iznad očekivanih

Glavni izvori njihovog profita su i dalje ajfoni i ajpedi.

Epl je objavio svoj finansijski izveštaj za drugi ovogodišnji kvartal. I mada je prinos ove korporacije osetno poboljšan usled lansiranja ručnog sata koji je ujedno i mobilni telefon a donekle i računar, pod nazivom Watch, glavni izvori Eplovog profita su i dalje ajfoni (iPhone), ajpedi (iPad) i Mekovi (Mac). Ostvareno je 49,6 milijardi dolara prihoda, što je nešto više od predviđenih 49 milijardi. Profit je iznosio 10,7 milijardi dolara, ali i dalje nije ni blizu iz prvog kvartala kad je profit iznosio osamnaest milijardi dolara.

Gotovo je nemoguće naprviti procenu količine prodatih satova, smatraju analitičari. Apple Watch spada u kategoriju “drugih proizvoda”, a od njihove je prodaje ostvareno 2,64 milijarde dolara, dok je prošle godine u isto vreme kompanija u istoj kategoriji ostvarila 1,76 milijardi dolara prihoda.

Početna prodaja Eplovog “Voča” premašila svojevremene startne rezultate ajfona i ajpeda

Eplov finansijski direktor Luka Maestri (Luca Maestri) je jednom priliko izjavio za Njujork Tajms da je prodaja Watch-a tokom prvih devet sedmica premašila prodaju ajpeda i ajfona u njihovih prvih devet nedelja na tržištu. Prinosi su se, rekao je on, u kategoriji “other products” kretali oko 952 miliona dolara, dodavši kako su prihodi od ajpeda i drugih dodataka pali. Sve ovo je pouzdan reper da je svoje “satove” Epl prodao u vrednosti većoj od milijardu dolara u prva tri meseca raspoloživosti na tržištu.

S druge strane, ajfon i dalje ostaje najveći izvor prihoda, predstavljajući i najveći prostor za rast kompanije. Prodato je 47,5 miliona ovog telefona, što je više od prošlogodišnjeg trećeg kvartala, kad su prodali 35 miliona svojih mobilnih uređaja. Analitičari su, ipak, očekivali da će prodati čak pedeset miliona, dok su deonice po objavljivanju rezultata pale za oko 7%.

Neprevaziđen kvartal

U ovom kvartalu, Epl je prodao 10,9 miliona ajpeda, što je manje u odnosu na isti period prošle godine, kad ih je prodato 13,3 miliona. Međutim, mora se priznati da je Mek računar prodano nešto više u odnosu na isti period lane. Ove godine je prodato 4,8, dok je prošle godine ova cifra iznosila 4,4 miliona.

“U kvartalu koji je iza nas prošli smo fantastično, prinosi od iPhone-a su povećani za 59% od prošle godine, prodaja naših Mek računara je izuzetno jaka, imamo rekordne profite od servisa App Store, a i odličan početak za Apple Watch”, rekao je izvršni direktor Epla, Tim Kuk (Tim Cook).