Inovativnost: sloboda koja remeti rutinu

Futurističke prognoze na vebsajtu Citi banke imaju svoje treće izdanje i izveštaj. Ono je plod proučavanja “remetilačkih” tj. ključnih inovacija koje pomeraju društveno-ekonomske matrice. U izveštaju je i deset novih, velikih mogućnosti “zbog kojih treba zastati i porazmisliti”, piše poznata ekonomska novinarka Izabella Kaminska za blog Alphaville, čiji je domaćin Financial Times.

(Foto: CITI)

U ove inovacione prekretnice spadaju:

1. Autonomna vožnja bez vozača

2. Dronovi

3. Mašine koje uče-veštačka inteligencija

4. Biosimilari, usavršene kopije originalnih lekova, koje izlaze na tržište tek pošto istekne licenca za patent originala.

5. Plutajući off-shore FLNG pogoni za prikupljanje prirodnog gasa i njegovu likvefakciju (utečnjavanje)

6. Javno pristupačan API: softver će ubuduće kreirati i laici, pomoću jednostavnih alata kojima će slagati programske “blokove” u celinu kakvu su zamislili oni sami, a ne softverski inženjeri

7. Ekonomija deljenja (Sharing economy)

8. Virtuelna realnost

9. Pijačno i bankarstvo “na sitno”

10. Robo-savetnici

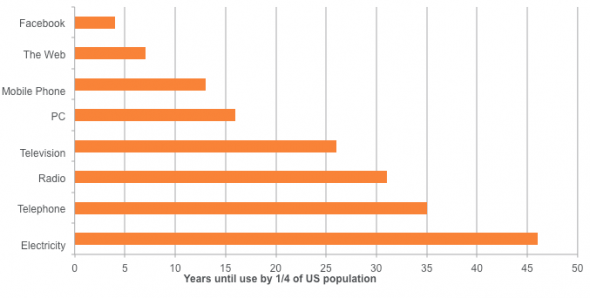
Ali, ono prvo u izveštaju je nastojanje za pomirenjem suprotstavljenih stvari, a to je ono što stalno slušamo u vezi stepena inovativnosti. S jedne strane, tu je rad ekonomiste Roberta Gordona (podržan podacima o produktivnosti), koji podrazumeva da su već svi plodovi sa “drveta inovacija” pobrani i da je slabo šta preostalo, da su glavne priče već ispričane – za sada. S druge strane, svi intuitivno osećamo kako se tempo tehnološke promene ubrzava, sa grafikonima i tabelama kao što je ova, koja odražava oživljavanje tempa usvajanja tehnoloških inovacija:
FT(Foto: FT)

Mora se, doduše, priznati kako se “nove tehnologije”, izgleda, sve više sastoje jedino od novih, tj. “renoviranih” starih verzija računarskih softvera, često i novih načina organizovanja podataka i informacija, ili – ako ne to – onda kao nešto čime se podstiče hiper-povezivanje na internetu ili otkrivanje novih, poboljšanih formi sakupljanja ljudi na društvenim mrežama… ili, ako ništa drugo, tu su uvek dobri, stari “proboji” u bihejviorističkom predviđanju ljudskog ponašanja (informacija korisna za optimizaciju reklamiranja, u vojne svrhe, za policijska ispitivanja ili rušenje konkurencije kroz pronalaženje “slabih igrača” u redovima konkurencije).

Što se tiče rastućeg povezivanja i “ameba efekta” – trendovske povodljivosti i nercije koji nadvladavaju logiku efikasne organizacije poslovanja, u kojoj svako ima svoju jasno zacrtanu poziciju – Citi komentariše:

“Povećanje umreženosti i povezivanje otvaraju nova tržišta doprinoseći boljoj međusobnoj saradnji, oslobađajući nove duhovne snage i mentalne kapacitete kako bi se pomoglo pri rešavanju svetskih problema – sve ovo je pokretano tempom inovacija. Naredna faza u povezivanju je pomak od povezivanja ljudi ka povezivanju stvari u komunikaciji tipa mašina-ka-mašini, odnosno pomak ka “Internetu Predmeta”. Cisco je 2013. procenio kako je 99,4% svih fizičkih objekata na svetu bilo nepovezano, kalkulišući da je bilo 10 milijardi povezanih uređaja. Oni su prognozali i da će se broj povezanih uređaja do 2020. povećati na 50 milijardi, a do 2030. do 500 milijardi, što znači da će komunikacija koju mašine obavljaju isključivo među sobom nadmašiti opseg i intenzitet međuljudske komunikacije.”

Tu je, zatim, činjenica da troškovi razvoja inovacija opadaju. Međutim, u ovom istraživanju se ne pominje da li se krećemo unutar inovacionog ciklusa gde samo treba da imate originalnu “kreativnu zamisao” – koja se razlikuje od opšte inercije trenda – pa da se kvalifikujete za ogromne novce, koje ćete pokupiti sa tržišta.

Evo šta o tome kaže Citi:

“Uspon interneta je omogućio novi open source model razvoja, nudeći univerzalni pristup kroz kreiranje slobodnih licenci za proizvode i njihova kasnija poboljšanja. Ovi modeli omogućavaju hiljadama programera da učestvuju u projektima otvorenog koda (opensource), inicirajući jeftinije, lakše i brže sačinjene proizvode u odnosu na vlasničke, fiksno patentirane produkte.

Bez otvorenog koda ne bi postojalo cloud računarstvo, sistem velikih baza podataka (Big Data) kao ni mobilne aplikacije. Guglova Android platforma pod nazivom Tesla (razvoj električnih vozila i skladištenje energije), Tojotini vodonični automobili, ili Khan Akademija (koja je već najveća obrazovna organizacija na svetu), niti bi postojali nacrti za 3D štampanje. Sve su ovo primeri open source ekosistema koji potpomažu dalje inovacije. Isti je slučaj i sa tzv. “aplikacijskom ekonomijom”, gde su troškovi inovacija uočljivo niski (nedavna procena nastala istraživanjem Karla Freja iz OMS-a nam govori da prosečna cena razvoja aplikacija iznosi samo $6.453), a da dobit to jest profit na tom polju mogu biti nadasve značajni – nažalost samo za par igrača (i Apple i Google imaju udeo od 70% bruto rezervacija aplikacijskim developerima).”
futureofworkbanner

Pa, otkuda onda raskorak između naše percepcije inovacija i stvarnih podataka o produktivnosti? Citi ukazuje na ‘in vogue’ efekat, to jest na “trendi argument” koji je zavladao među milijarderima iz Silikonske doline – a to je da je porast produktivnosti bio pogrešno meren.

Alen Grinspen (Alan Greenspan) je, naravno, naišao na slično objašnjenje kada se trend ‘nove ekonomije’ nije poklapao sa sopstvenim statistikama o produktivnosti. (Uzgred, Grinspen je pričao baš o ovome u sredu 29. jula na TV kanalu CNBC). Isprva, kako je pokazao njegov čuveni govor iz 1996. o “iracionalnom bogatstvu”, on nije naseo na argument “merenja podataka”:

“Jasno je da neprekidno niska inflacija implicira i manju neizvesnost oko budućnosti, dok manji rizik podrazumeva veće cene akcija i ostale prinose na imovinu. Ovde to možemo uočiti u obrnutom odnosu ispoljenom kroz količnik (ratio) cena i zarade, kao i stopa inflacije u prošlosti. Ali, kako uopšte možemo da znamo kada je iracionalno bogaćenje neopravdano podiglo vrednost imovine, koja, onda, postaje predmet neočekivane i produžene ekonomske kontrakcije, što je bio slučaj u Japanu tokom protekle decenije? I kako da vrednujemo ove procene stanja u monetarnoj politici? Da li su same metode procenjivanja dobre i validne? Mi, kao centralni bankari, ne treba da budemo zabrinuti ukoliko kolaps finansijskog mehura ne pripreti realnoj ekonomiji, njenoj proizvodnji, zapošljavanju i stabilnosti cena.”

Međutim, 1998. godine, nakon uvida u više nego ubedljiv set podataka, Grinspen je promenio svoje mišljenje po ovom pitanju, da bi se od 2000. godine preobratio u istinskog IT vernika – neposredno pre nego što se dotcom mehur rasprsnuo nekoliko meseci kasnije.

Ali mi odstupamo od ovoga. Evo kakav pogled na to ima Citi:

“Dakle, ako sve ukazuje na procvat inovacija, zašto je, onda, rast produktivnosti isključen iz ovog trenda? Uobičajeni argument bio je da se efekat inovativnosti pogrešno meri. Pojava ekonomije deljenja (sharing economy), koja je zauzela čitavo poglavlje ovog izveštaja, kao i besplatni servisi, podržavaju ovu teoriju. Mnogo toga proizlazi iz digitalne ekonomije a stenfordski ekonomista Nikolas Blum je nedavno izjavio: “Ne možete biti u Silicijumskoj dolini a da ne razmišljate o tome kako smo, na ovom mestu, usred eksplozije produktivnosti.” Većina ljudi, naravno, ne živi u Silikonskoj dolini, uz alternativni argument da je ukupna potrošnja na investicije ostala na niskom nivou, jeste glavna i dobro utemeljena poruka koju izvlačimo iz Globalne finansijske krize (GLC).

Uprkos visokim EBIT maržama*, Citi-jev strateg Rob Baklend (Rob Buckland) je pokazao da su akcionari vršili pritisak na kompanije kako bi im ove što pre povratile uloženo i isplatile procenat od dobiti, pre nego da su svoj profit investirali u nove projekte: u 2014. godini, lista globalno značajnih kompanija doživela je pad kapitalnih investicija za 6%, dok su ponovna kupovina sopstvenih deonica i dividende porasli za 15%.”

[EBIT*: operativna dobit; računa se kao razlika poslovnih prihoda i poslovnih rashoda (engl. “earnings before interest and taxes”), pa uključuje i promene u zalihama gotovih proizvoda i nedovršene proizvodnje. EBIT marža: količnik EBIT-a / poslovnih prihoda]

A tu je, potom, (već daleko bliskiji našim srcima) argument da u “novoj ekonomiji” vlada tržišna logika tipa “pobednik-uzima-sve”. To znači da se isplati biti protekcionista, otkupiti konkurenciju ili, što je možda najvažnije, odbiti proširivanje kapaciteta fiksnog kapitala:

“Tu je argument da “kompanije igraju odbrambenu igru”, kao i pokušaj zaštite postojećih profitnih pulova u inovacijskom okruženju koje “sve više ometa”. Posebno su digitalne inovacije te koje često obezbeđuju da proizvodi budu sve pristupačniji i jeftiniji, ali pre putem zamene ili preraspodele prodaje nego stvaranjem nove, uvećane prodaje.”

Ovo je veoma važna stvar. Kraće i jednostavnije rečeno, to znači da se start-up firme potekle iz nove ekonomije ne remete time što će biti produktivnije u npr. proizvodnji kašika – tj dodajući još kašika u ekonomski lanac – već da poseduju moć ubeđivanja ljudi da im ili ne trebaju kašike ili da osiguraju da trenutne zalihe kašika budu bolje raspoređene. Dakle, ako ste vi proizvođač kašika, najbolja opcija u tom kontekstu (jer još uvek kontrolišete ključni dotok sirovina za proizvodnju kašika i uvereni ste da start-up firme iz Silikonske doline neće smetati ulaganjima u aktuelne proizvodne sposobnosti) bila bi održavanje konstantne stope proizvodnje kašika, ili je čak i usporiti.

future-of-work

Citi dodaje:

“Tržište se može kretati od nultog zbira (zero-sum) u negativni zbir kako za remetioca (zbog svoje inovativnosti) tako i za onog koji je remećen. Otelovljenje remetilačkog, inovatorskog rizika je muzika i muzička industrija, u kojoj se između 2004. i 2014. godine 46% učesnika prebacilo na digitalno izdavaštvo, dok je ukupan prihod ove industrije pao za 35%. Produktivnost se možda popravila, ali samo za one koji su preživeli. Postoje i drugi slučajevi u kojima je remećenje (inovativnošću) postalo destruktivni faktor – i tu kao primer navodimo Blockbuster, koja je na svom vrhuncu zapošljavao 60.000 radnika, da bi bankrotirao već samo tri godine nakon što je Netflix lansirao svoj streaming servis.”

Iz perspektive produktivnosti, to sa čime se suočavamo nije toliko stvar nove ekonomije koliko je stvar ekonomije tipa “manje-je-više”, gde isti (ili manji) učinak i proizvodnja mogu, navodno, biti efikasnije distribuirani, odajući utisak bogatstva onda kada ono što imamo u stvarnosti proizvodi svojevrsni efekat pametno uslovljenog bihejvioralnog ponašanja, koje nas ubeđuje da konzumiramo manje, i u dobroj meri odustanemo od našeg dobrovoljnosti* [dobrovoljnost* ili opcionalnost: u biznisu to je vrednost mogućeg dodatnog ulaganja, koja je na raspolaganju tek pošto je realizovana početna investicija].

Drukčije rečeno, priroda efekta nove ekonomije je ta koja preokreće raskošna stvorenja što naginju komforu, uživajući u svojoj privatnosti i principu dobrovoljne, opcione potrošnje, preobraćajući ih u automate priključene na Mrežu, i koji predvidljivo vole da permanentno ostanu na nivou praćenja Jutjub video-materijala lošeg kvaliteta, dok preživljavaju zahvaljujući soja-šejkovima ili uslugama kućne dostave, sa u ne tako dalekoj budućnosti “navigiranim GPS-dron obrocima” – a sve ovo u skladu sa najjeftinijim isporukama zaliha, uz prenosive nosioce podataka pojedinca na osnovu indeksa telesne težine (BMI), fizičke aktivnosti i zdravstvenih faktora.

Možda je došlo vreme za ponovno izdavanje starog ali danas tako aktuelnog stripa tipa “zabavljajmo se na smrt” Orvel/ Haksli – posebno ova sličica:

Zašto ekonomisti imaju problema sa finansijskim mehurovima?

Danas se osporava jedna od najjačih dogmi moderne ekonomije, što bi moglo imati krupne implikacije po stanje ove profesije. A nove i “nepokorne” ideje nam, takođe, mogu pomoći kako bismo bolje razumeli razloge zbog kojih nastaju finansijski mehurovi, piše Noah Smith za poslovni portal Bloomberg.

03

Ekonomisti već jako dugo vremena shvataju kako su ljudska očekivanja od presudnog značaja za ekonomsko ponašanje. Ako očekujete da izgubite posao, možda ćete malo bolje preispitati vašu želju za kupovinom novog automobila. Ukoliko u skorijoj budućnosti očekujete inflaciju, možda razmislite o kupovini raznih nužnih stvari upravo sada, pre nego što cene odu naviše, i tako dalje. Problem je u tome što je vrlo nezgodno praviti ekonomsko-matematičke modele koji mogu u sebi da potpuno sažmu kako će ljudi postaviti svoja očekivanja. Da li ih formiraju na osnovu dugoročnih trendova? Da li u obzir uzimaju nedavne promene? Da li svoje prognoze zasnivaju na teorijama, i, ako je tako, kojim su se teorijama koristili?

Ekonomisti su se borili sa ovim pitanjima tokom 1960-ih i 1970-ih, i tada došli do velikog broja različitih odgovora, ali niko od njih nije ponudio preterano zadovoljavajuće rešenje i formulu. Potom je Robert Lukas (Robert Lucas), ekonomista s Univerziteta u Čikagu u par svojih radova iz 1972. i 1976. godine konstruisao teoriju koju su ekonomisti koristili u nastupajućim decenijama. Ovo je nešto što nazivamo racionalnim očekivanjima.

Lukasova ideja počiva na tehnici razvijenoj više od jedne decenije pre toga, i to od strane ekonomiste po imenu Džon Mut (John Muth). Po njemu, racionalna očekivanja podrazumevaju da, u proseku, ljudi prave ispravne prognoze o budućnosti ekonomije. Oni, ponekad, naravno, čine i greške – predviđajući da će, recimo, nezaposlenost biti manja nego što se potom zaista ispostavi u realnosti, ili prognoziraju da će inflacija biti viša od realne. Ali, sve u svemu, ljudi ne prave nikakve “sistemske greške”. U suštini, Teorija racionalnih očekivanja nam govori da je mentalni model ljudi o načinu na koji funkcioniše ekonomija u principu korektan model.

Ekonomisti su doslovce prigrabili ovaj princip racionalnih očekivanja, koji je ubrzo postao kanon. Do 1990-ih, gotovo niko unutar ekonomskog mejnstrima nije koristio bilo šta drugo. Princip racionalnih očekivanja u ekonomiji je relativno jednostavan za korišćenje, pa je stoga i univerzalno prihvaćen. Pored toga, ova ideja je bila veoma atraktivna za one koji vole da misle kako privreda funkcioniše glatko i efikasno. Ako preovladavaju racionalna očekivanja, onda ima i manje prostora za vladine intervencije i poboljšavanje performansi funkcionisanja privrede, odnosno, za finansijere da zarade novac koji počiva na iracionalnosti stanovništva.

04

Ipak, oduvek se provlačio jedan veliki problem sa racionalnim očekivanjima – ona, možda, jednostavno ne pružaju ispravnu i realnu perspektivu. Ekonomisti,zapravo, zaista mogu činiti sistemske greške u načinu na koji predviđaju funkcionisanje privrede. Ukoliko ekonomisti insistiraju na korišćenju pogrešne pretpostavke kao jezgra svojih modela, to će ih primorati na sve brojnija, preterano komplikovana teorijska iskrivljenja, s obzirom da modeli uvek i nanovo ne odgovaraju činjenicama. Cinici bi rekli da je to upravo ono što vidimo da se dešavalo u makroekonomiji u protekloj deceniji, gde su vladajuće teorije dovele do nekoliko dragocenih – i pre svega tačnih – predviđanja.

Zašto bi princip racionalnih očekivanja uopšte bio pogrešan? Pa, iz nekog razloga, čovek nije rođen sa saznanjima o funkcionisanju ekonomije. On to mora da nauči. Taj proces učenja uvek će ga u nekoj meri ostaviti u neizvesnosti oko toga kako stvari zaista funkcionišu, što će u njemu, potom, proizvesti oklevanje u stvarima kao što je ulaganje u akcije. Drugi problem je što je primanje potpuno tačnih podataka verovatno previše zahtevno za ljudski mozak – pa verovatno koristitimo aproksimacije.

Ekonomisti su uslovno počeli da koriste ove modele kao i druge vrste malih odstupanja od racionalnih očekivanja na veoma ortodoksan, takoreći tvrdokoran i dogmatski način. Međutim, negde u pozadini ispod, jedan mali broj ekonomista oduvek je podozrevao kako bi racionalna očekivanja mogla da budu srušena na daleko dramatičnije načine. Ljudska psihologija može ova očekivanja kreirati ne samo na pogrešan, već i na dramatično i dosledno pogrešan način. Ovu ideju su 2013. godine razradili Robin Grinvud (Robin Greenwood) i Andrej Šlejfer (Andrei Shleifer)  Flajšer s Univerziteta u Čikagu , dvojica vodećih svetskih ekonomista u oblasti finansijskog bihejviorizma – ekonomije zasnovane na čovekovom mentalnom ponašanju i unutrašnjem psihološkom stanju.

01

Trio ekonomista iz Upravnog odbora Federalnih rezervi je otišao i korak dalje, istražujući da li ljudske greške mogu objasniti nastajanje finansijskih mehurova. Prilikom skorašnje prezentacije u Nacionalnom birou za ekonomska istraživanja, Džesi Briker, Džejkob Krimel i Klaudija Zam (Jesse Bricker, Jacob Krimmel, Claudia Sahm) predstavili su neke vrlo zanimljive rezultate.

FED-ova trojka imala je uvid u podatke iz Ankete potrošačkih finansija (Survey of Consumer Finances) pre i posle prskanja mehura u trgovini nekretninama iz 2008. Oni su pritom utvrdili da je bilo više optimističnih ZIP kodova tj. poštanskih brojeva na mestima gde su ljudi imali nerealno visoka očekivanja u poređenju sa sopstvenim prihodima – pa je tu bilo verovatnije preplatiti vrednost kuće koju su uzeli na kredit uoči pucanja mehura 2008. Ovi previše optimistički nastrojeni ljudi su se, takođe, i više zaduživali, pa se time povećavala i verovatnoća da će baš oni povećati svoje zaduživanje kao odgovor na rast cena nekretnina.

Ovo je izuzetno upečatljivo kao sistemska greška. Ako ste bili menadžer hedž-fonda tokom 2005. ili 2006. godine, a imali ste pristup podacima koji pokazuju da su ljudi previše optimistični, mogli ste napraviti puno novca short selling* metodom prodaje tokom stambenog finansijskog mehura – što su, u stvari, neke menadžere hedž-fondova i činili. Ako ste bili vlast u 2005. i 2006. godini, možda ste bili u mogućnosti da iskoristite istraživanja o očekivanjima javnog mnjenja, kao znak upozorenja koji vam je naznačio trenutak kada da ograničite hipotekarne kredite.

[Short selling*, tehnika ulaganja suprotna finansiranju sa margin kreditom; omogućava profit kada je tržište u padu i zasniva se na pozajmici deonica od investicione kompanije kao i prodaji istih, kako bi se na kraju pokrila prodaja tj. otkupila nazad ista količina deonica, ali po nižoj ceni. Profit je u razlici cene i ostvaruje se kratkoročno, unapred regulisano od strane investicione kompanije. Naravno, gubitak je lako moguć i rizik je veliki.]

Drugim rečima, racionalna očekivanja bi, u stvari, lako mogla biti sasvim pogrešna. Ljudi mogu praviti sistemske greške, misleći kako će finansijski uspesi ili krahovi trajati zauvek. Ako je to slučaj, onda se od ekonomske profesije i nauke očekuje da odustane od jedne od svojih najjačih dogmi. Ali ovo se može uveliko isplatiti – ukoliko bi modeli unutar ekonomske struke počeli da uspešno objašnjavaju fenomene poput finansijskih mehurova ili krahova berze.


Zapadne kompanije i Kina: presporo shvatanje Istoka

Majka s detetom u supermarketu u Šengjangu, provincija Lijaoning, 9.jun 2013. Foto: The Atlantic/ REUTERS/ Stringer

Stranim kompanijama je već neko vreme poznato da bi aktuelno poslovno-ekonomsko usporavanje u Kini – koje sada osećamo i mi na zapadu – moglo da teško pogodi zaradu zapadnih firmi. One, jednostavno, nisu očekivale da će biti pogođene promenom potrošačkih i kupovnih navika prosečnog Kineza, kao i istovremeni uspon kineske kokurencije. Odjednom su zapadni biznismeni ostali zatečeni: strani brendovi daleko teže pronalaze svog kineskog kupca, i teže mogu ubediti potrošača ove najmnogoljudnije zemlje da odvoji nešto keša i za njih.

Neto rezultat je bio niz izveštaja koji poslednjih nekoliko nedelja pokazuju mizerne zarade zapadnih kompanija, uz obimne kompanijske reorganizacije i najave smanjenja troškova, posebno najvećih svetskih brendova luksuzne robe i automobila.

Italijanski proizvođač luksuzne robe Prada prijavio je pad od 44% neto profita (€ 59mil, $67 mil) u prva tri meseca 2015, znatno ispod očekivanih 85 miliona evra. Rukovodioci ukazuju da su trenutna privredna oslabljenost Kine i pad broja kupaca koji idu u Hong Kong i Makao glavni razlozi koji pokreću loš učinak Prade, upozorivši da ovaj trend “ne pokazuje znake jenjavanja.”

Kompanije koje proizvode luksuznu robu su kineskim kupcima dugo naplaćivale trgovačku maržu između 25% i 40% u poređenju sa drugim tržištima, iz prostog razloga što su doskora kineski potrošači bili spremni da plate napumpane cene kako bi kupili robu koja je statusni simbol. Neke od tih kompanija sada drastično spuštaju cene ne bi li nekako ponovo probudili zainteresovanost kod potrošača.

Auto-proizvođači su takođe u dubiozi. Prošle nedelje je BMW prijavio svoj prvi mesečni pad kineske prodaje godina-na-godinu, najveći u proteklih deset godina. Ovo je prvi takav pad Bavaraca na njihovom najvećem tržištu. Početkom ove godine, rukovodioci ove nemačke kompanije ostali su zatečeni brzinom kojom je ekonomija Kine usporila privredni tempo.

02

Jaguar Land Rover imao je strmoglavi pad profita za 33% u prvom kvartalu koji se takođe dogodio, kako se navodi, zahvaljujući kineskom usporavanju. Najoštriji pad u poslednje dve godine primorao je ovu kompaniju da imenuje novog šefa za kinesku prodaju koji dolazi iz Poršea, ne bi li se saldo nekako preokrenuo nabolje.

Uostalom, nije bila nikakva tajna da je kineska ekonomija postojano usporavala i to poslednjih nekoliko godina, dok je antikorupcijska kampanja u ovoj zemlji prvo pogodila bogate kineske trošadžije. Ipak, jedna takva ekonomija koja i dalje raste oko 7%, nije trebalo da stvori takav pad prodaje kakav su zabeležili neki od najpoznatijih zapadnih brendova. Činjenica da su brojni padovi zarada koje imaju zapadne kompanije iznenađenje kako za analitičare tako i za investitore samo pokazuje koliko je zapadnom poslovnom svetu kinesko tržište teško shvatljivo i strateški komplikovano.

Deo problema je i sve jača konkurencija koju zapad ima u domaćim, kineskim firmama koje su im “stale na crtu”. Kvalitet kineskih brendova se poboljšava, kao i njihova realizovana prodaja. Uz sve to, domaći brendovi često mnogo bolje predviđaju promene u sentimentima kineskih potrošača nego što to čine strani brendovi. U stvari, neki od trenutno najbrže rastućih luksuznih brendova u svetu su kineske kompanije, poput što su lanci juvelirnica Lao Feng Xiang i Chow Sang Sang.

Navike domaćih potrošača su takođe jedan od razloga za posrnuće zapadnih kompanija u Kini. Međunarodna korporacija Unilever, koja je vlasnik mnoštva brendova, od sapuna Dove do sladoleda Magnum, iskusila je u četvrtom kvartalu prošle godine pad svoje prodaje u Kini za 20%. Kako javlja Wall Street Journal, Nestlé je u Kini pržio kafu koju, do kraja, nije ni uspeo da proda Kinezima.

Doskorašnji šef finasija kompanije Unilever, Jean-Marc Huët rekao je kako nije uspeo da predvidi tempo kojim su se kineski potrošači prebacili na onlajn kupovinu. On je otvoreno priznao da “zapadne kompanije presporo reaguju na promene na (kineskom) tržištu”.


The Atlantic (Quartz)